
Marktgröße und Marktanteil für Zahnkariesdetektoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 414.56 Millionen US-Dollar |
| Marktgröße (2031) | 612.51 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.12 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
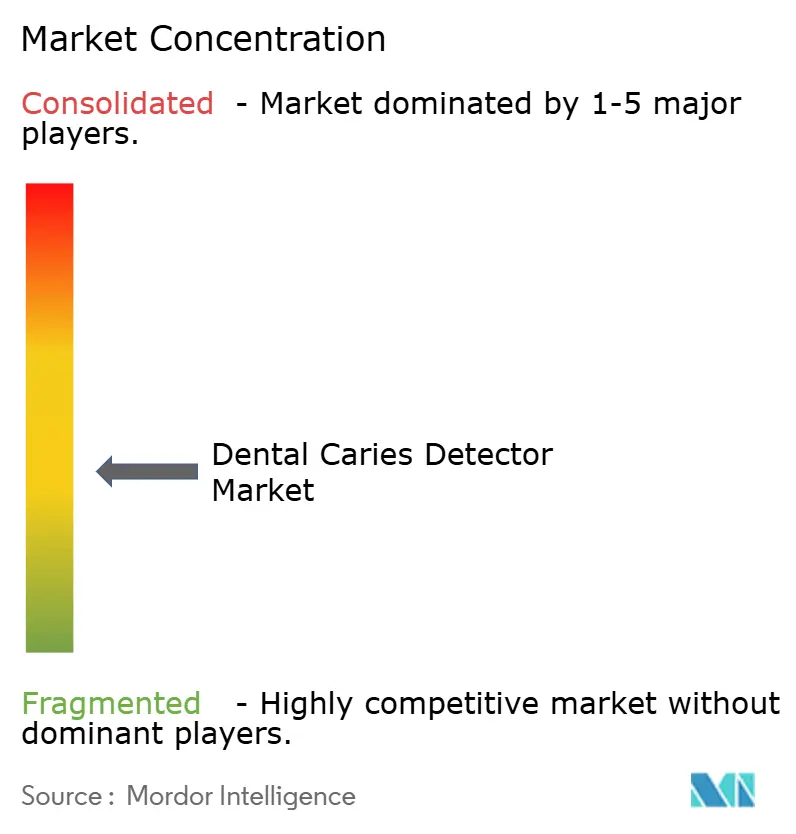
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Zahnkariesdetektoren von Mordor Intelligence
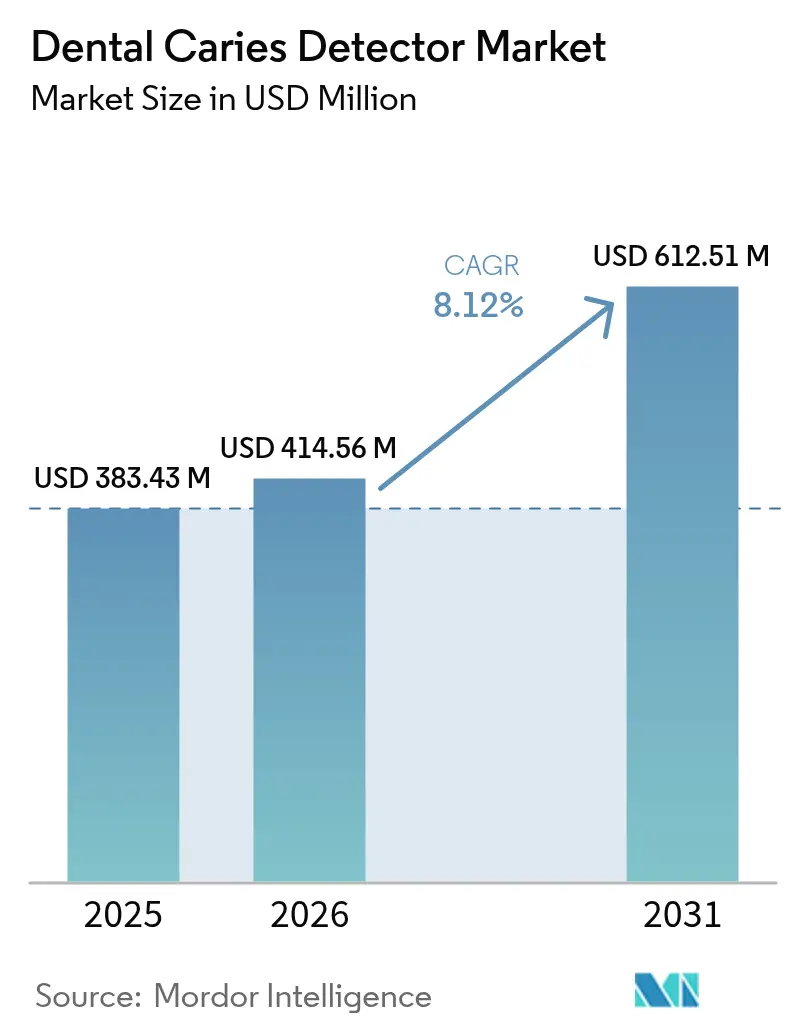
Die Marktgröße für Zahnkariesdetektoren wird voraussichtlich von USD 383,43 Millionen im Jahr 2025 auf USD 414,56 Millionen im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,12 % über den Zeitraum 2026–2031 USD 612,51 Millionen erreichen.
Der Schwung resultiert aus der Konvergenz von künstlicher Intelligenz (KI), Laserfluoreszenz und unterstützenden regulatorischen Rahmenbedingungen, die präventive Versorgung gegenüber reaktiver Behandlung priorisieren. Derzeit leben rund 3,5 Milliarden Menschen mit Zahnkaries, und Gesundheitssysteme bewegen sich rasch in Richtung Früherkennung, die Demineralisierung identifizieren kann, bevor sich Kavitäten bilden. Technologieanbieter reagieren mit integrierten Plattformen, die Intraoralscanner, KI-basierte Mustererkennung und Cloud-Analytik kombinieren, was zu Workflow-Effizienz führt, die die Behandlungsannahmequoten erhöht und die Stuhlzeit verkürzt. Wagniskapital fließt weiterhin in diagnostische Start-ups und unterstreicht damit das anhaltende Investorenvertrauen in skalierbare, softwareorientierte Lösungen. Trotz hoher Anschaffungskosten in Schwellenländern mildern Geräteleasing, mobile Diagnosedienste und staatliche Mundgesundheitskampagnen die Preissensitivität und erweitern die Marktreichweite.
Wesentliche Erkenntnisse des Berichts
- Nach Produktkategorie hielten Laserfluoreszenzgeräte im Jahr 2025 einen Marktanteil von 45,73 % am Markt für Zahnkariesdetektoren, während KI-basierte Bildgebungsplattformen voraussichtlich bis 2031 mit einer CAGR von 10,98 % wachsen werden.
- Nach Endnutzer entfielen auf Zahnarztpraxen im Jahr 2025 56,02 % des Marktvolumens für Zahnkariesdetektoren, während ambulante chirurgische Zentren bis 2031 mit einer CAGR von 12,15 % expandieren.
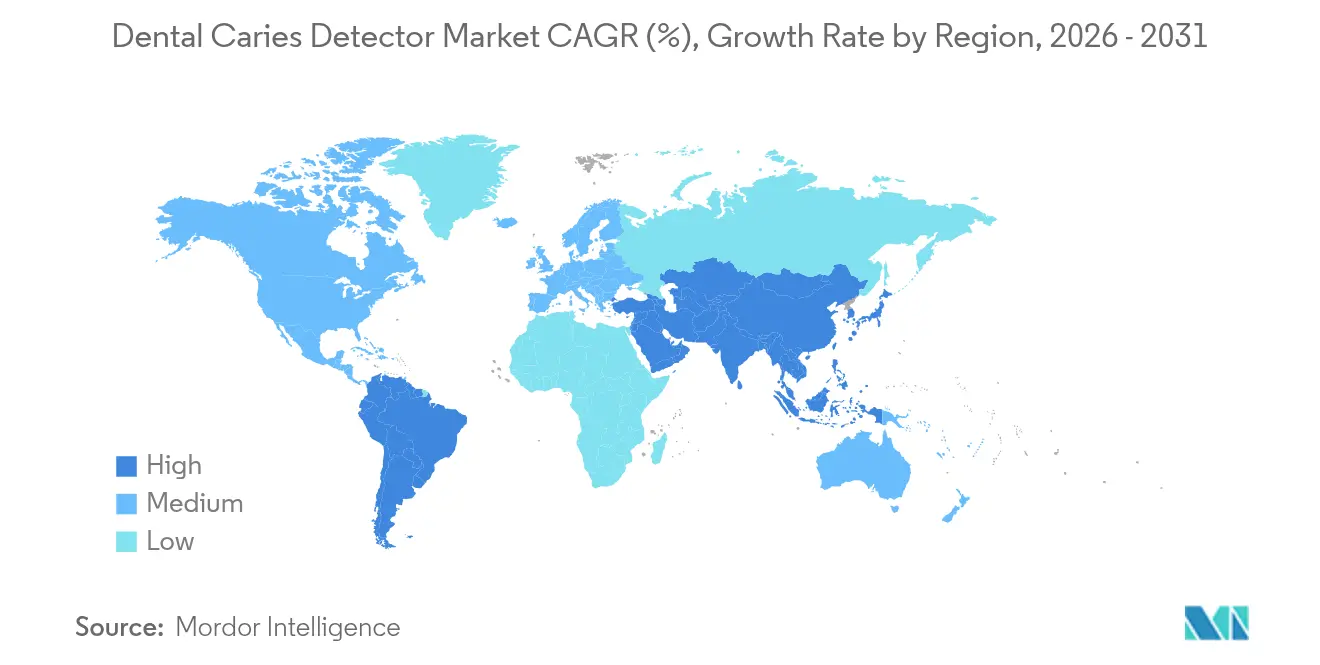
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 41,18 %; für den Asien-Pazifik-Raum wird die schnellste CAGR von 11,74 % zwischen 2026 und 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Markttrends und Einblicke für Zahnkariesdetektoren
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Steigende Prävalenz von Zahnkaries | +2.1% | Global, am höchsten im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Einführung fortschrittlicher Diagnosegeräte | +1.8% | Nordamerika, EU, Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach minimal-invasiver Stuhlseitendiagnostik | +1.5% | Entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| KI-gestützte Bildanalyse mit Intraoralscannern | +1.3% | Nordamerika, Westeuropa, urbaner Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Speichelbasierte Biosensor-Kits für den Heimgebrauch | +0.9% | Entwickelte Märkte zuerst | Langfristig (≥ 4 Jahre) |
| Staatliche Initiativen zur Mundgesundheit | +0.7% | Asien-Pazifik, Naher Osten & Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Zahnkaries
Derzeit sind rund 3,5 Milliarden Menschen von unbehandelten oralen Erkrankungen betroffen, was Früherkennungslösungen zu einer globalen Notwendigkeit macht.[1]Weltgesundheitsorganisation, "Factsheet Mundgesundheit 2025," who.int Gesundheitsministerien setzen zunehmend auf präventive Versorgung und budgetieren Massenscreeningprogramme, die auf tragbare Fluoreszenz- oder KI-gestützte Bildgebung angewiesen sind. Unbehandelte Karies kann sich zu komplexen Eingriffen entwickeln, die knappe Gesundheitsressourcen beanspruchen, weshalb Kostenträger die Frühdiagnose fördern, um nachgelagerte Kosten zu senken. Tragbare Detektoren, die mit Batteriestrom betrieben werden, erfreuen sich in Außenstellen und schulbasierten Programmen im gesamten Asien-Pazifik-Raum wachsender Beliebtheit. Epidemiologische Daten auf Bevölkerungsebene speisen maschinelle Lernmodelle, die Versorgern helfen, Risiken zu stratifizieren und Ressourcen präzise einzusetzen. Dieser systemische Wandel von reaktiven Füllungen zur proaktiven Demineralisierungsüberwachung bildet das Fundament eines beträchtlichen Anteils am Markt für Zahnkariesdetektoren.
Zunehmende Einführung fortschrittlicher Diagnosegeräte
Herkömmliche visuell-taktile Untersuchungen übersehen häufig beginnende Läsionen, weshalb Kliniker auf Laserfluoreszenz, Nahinfrarot-Transillumination und KI-Entscheidungsunterstützung zurückgreifen, um die diagnostische Sensitivität zu erhöhen. Intraoralscanner haben bei US-amerikanischen Praxen eine Adoptionsrate von 57 % erreicht und bündeln nun KI-Module, die Demineralisierungen aufzeigen, die auf 2D-Röntgenaufnahmen andernfalls übersehen werden würden.[2]3Shape, "Jährliche Zahnmarktumfrage 2024," 3shape.com Praxen, die KI einsetzen, berichten von einer um 22 % höheren Behandlungsannahmerate bei Patienten und bis zu USD 78.000 zusätzlicher jährlicher Produktion pro Standort. Workflow-Upgrades stellen kurzfristige Schulungsaufwände dar, doch frühe Anwender finden Wettbewerbsvorteile durch schnellere Diagnosen und eine reichhaltigere Patientenkommunikation. Anbieter betten daher Tutorials und Echtzeit-Entscheidungshilfen in Software-Updates ein, um die Lernkurve für Nachzügler zu senken.
Wachsende Nachfrage nach minimal-invasiver Stuhlseitendiagnostik
Die minimal-invasive Zahnheilkunde erfordert Werkzeuge, die Läsionen erkennen, wenn eine Remineralisierung noch möglich ist. Geräte wie der DIAGNOdent-Stift weisen eine Zuverlässigkeit von rund 90 % bei der Früherkennung von Karies auf und unterstützen mikroinvasive Behandlungsstrategien, die den Zahnschmelz erhalten.[3]KaVo, "DIAGNOdent Produktbroschüre 2024," kavo.com Stuhlseitige Rückkopplungsschleifen ermöglichen eine sofortige Beratung und reduzieren die psychologische Hürde für Patienten, die traditionelles Bohren scheuen. Insbesondere Eltern bevorzugen laserbasierte Diagnostik für Kinder, da die Methode kontaktfrei und schmerzlos ist. Die Integration in Praxisverwaltungssoftware vereinfacht die Dokumentation, beschleunigt die Einreichung von Versicherungsanträgen und verknüpft Diagnosen direkt mit der restaurativen Planung. Das Patientenerlebnis verbessert sich, was die Net Promoter Scores und die Wahrscheinlichkeit von Wiederholungsbesuchen in Praxen steigert.
Integration KI-gestützter Bildanalyse mit Intraoralscannern
VideaHealths Karies-3.0-Modell reduzierte die diagnostische Variabilität um 70 % und die Falsch-Positiv-Rate um 65 %, was klinische Vorteile demonstriert, die bei zahnmedizinischen Mehrstandortorganisationen Anklang finden. Die FDA-Zulassung für Patienten ab 3 Jahren ermöglicht eine Anwendbarkeit von der Kindheit bis ins hohe Alter und senkt das Einführungsrisiko für Familienpraxen. KI-Integration automatisiert zudem die klinische Dokumentation und verknüpft Röntgenaufnahmen mit CDT-Codes, wodurch der Verwaltungsaufwand reduziert wird. Derzeit verlassen sich mehr als 30.000 Kliniker auf mindestens eine KI-gestützte Erkennungsplattform, eine Zahl, die bis 2027 voraussichtlich verdoppelt werden wird. Kleinere Praxen zögern aufgrund von Abonnementgebühren und IT-Anforderungen, doch cloudbasierte Modelle und gestaffelte Preisgestaltung verringern die Erschwinglichkeitslücke. Einheitliche Diagnosestandards unterstützen zudem den Vorstoß der Versicherer in Richtung leistungsorientierter Erstattung und beschleunigen so die Übernahme.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Alternative Diagnoseverfahren | -1.2% | Global, stärker in kostensensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Hohe Gerätekosten & begrenzte Erstattung | -1.8% | Aufstrebende Märkte im Asien-Pazifik-Raum, Naher Osten & Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Skepsis der Anwender gegenüber der Spezifität | -0.9% | Global, traditionelle Umgebungen | Kurzfristig (≤ 2 Jahre) |
| Datenschutz- und Cybersicherheitsbedenken | -0.7% | Nordamerika, EU (DSGVO) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gerätekosten & begrenzte Erstattung in Schwellenländern
Fortschrittliche Detektoren kosten zwischen USD 15.000 und USD 50.000 pro Einheit, und jährliche Wartungs- oder Software-Abonnements können die Betriebskosten um 25 % erhöhen. Viele öffentliche und private Versicherer in Schwellenländern klassifizieren diese Geräte als Wahlleistungen und wälzen die finanzielle Belastung auf die Patienten ab. Eigenbeteiligungen übersteigen häufig das durchschnittliche monatliche Einkommen, was die Nutzung auf wohlhabende städtische Zentren beschränkt. Leasingmodelle und Umsatzbeteiligungspartnerschaften haben begonnen, Kapitalbeschränkungen zu mildern, während mobile Diagnosefahrzeuge tragbare Geräte nach einem Rotationsplan in ländliche Gemeinden bringen. Nationale Mundgesundheitsprogramme in Indien, Brasilien und Ägypten pilotieren derzeit Erstattungspakete, die präventive Diagnostik einschließen, doch eine breite Aufnahme in die Grundversorgung ist noch Jahre entfernt.
Skepsis der Anwender gegenüber der variablen Gerätespezifität
Studien dokumentieren Spezifitätsschwankungen bei Fluoreszenzsystemen, wobei einige Geräte bei der Identifizierung bestimmter Läsionsarten auf 50 % absinken. Erfahrene Kliniker befürchten, dass falsch-positive Ergebnisse unnötige Eingriffe auslösen und das Patientenvertrauen untergraben könnten. Workflow-Anpassungen, einschließlich zusätzlicher Bildgebungsschritte und zusätzlicher Dateneingabe, können die Terminslots in bereits komprimierten Zeitplänen verlängern. Durch Fachgesellschaften wie die Amerikanische Zahnärztevereinigung veröffentlichte evidenzbasierte Leitlinien legen nun Protokolle fest, doch eine breite Akzeptanz wird Zeit in Anspruch nehmen. Fortbildungspunkte im Zusammenhang mit KI- und Fluoreszenztraining helfen dabei, Wissenslücken zu schließen und das Vertrauen in quantitative Schwellenwerte für Behandlungsentscheidungen zu stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt: KI-Plattformen treiben Innovationen voran
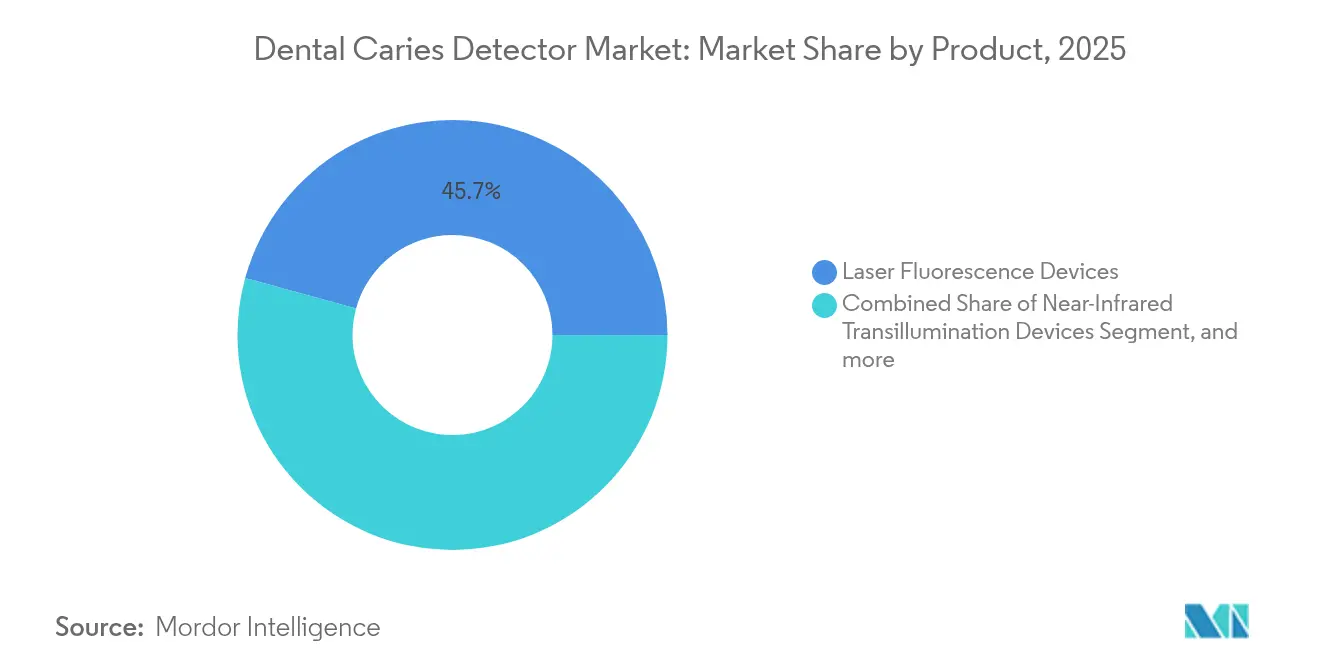
Laserfluoreszenzgeräte behielten im Jahr 2025 mit 45,73 % den größten Anteil am Markt für Zahnkariesdetektoren, dank etablierter klinischer Vertrautheit und diagnostischer Zuverlässigkeit. Diese hardwarezentrierten Lösungen bleiben Standardgeräte für Praxen, die eine sofortige Stuhlseitenbestätigung ohne größere IT-Umstellungen anstreben. KI-Bildgebungsplattformen expandieren jedoch mit einer CAGR von 10,98 % und treiben einen strukturellen Wandel hin zu Software-Abonnements voran, die die Diagnoseleistung von festen Gerätekäufen entkoppeln. KI-Module lernen kontinuierlich aus neuen Röntgenaufnahmen, sodass sich die Diagnosegenauigkeit über den gesamten Produktlebenszyklus hinweg verbessert. Nahinfrarot-Transilluminations- und faseroptische Systeme erfüllen Nischenpräferenzen für strahlenfreie Bildgebung, insbesondere bei pädiatrischen und schwangeren Patientinnen. Die optische Kohärenztomographie erstreckt sich in den Premiumbereich und bietet Querschnitte mit Mikrometerauflösung, die für die Forschung und komplexe restaurative Planung wertvoll sind.
Die Konvergenz von Hardware und Software verwischt Kategoriegrenzen, da Fluoreszenzgeräte KI-Firmware einbetten und Intraoralscanner Karies-Algorithmen bündeln. Anbieter sichern sich FDA-Zulassungen nicht nur für Geräte, sondern auch für cloudbasierte Systeme, die mehrere Bildgebungsmodalitäten abdecken, und heben damit den Mehrwert über Einzellösungen hinaus. Integrierte Produktökosysteme synchronisieren Erkennungsdaten mit digitalen Behandlungsplanungssuiten, verbessern die restaurative Genauigkeit und festigen die Kundenbindung. Anbieter mit modularen Upgrade-Pfaden – wie Firmware-Downloads, die neue Algorithmen freischalten – erfreuen sich bei kostenbewussten Praxen großer Beliebtheit. Die Wettbewerbsdifferenzierung hängt zunehmend von Cybersicherheitsnachweisen, Verfügbarkeitsgarantien und Benutzererfahrungsdesign ab und nicht mehr nur von Hardware-Optiken oder Laserwellenlängen.


Nach Endnutzer: Ambulante Zentren führen das Wachstum an
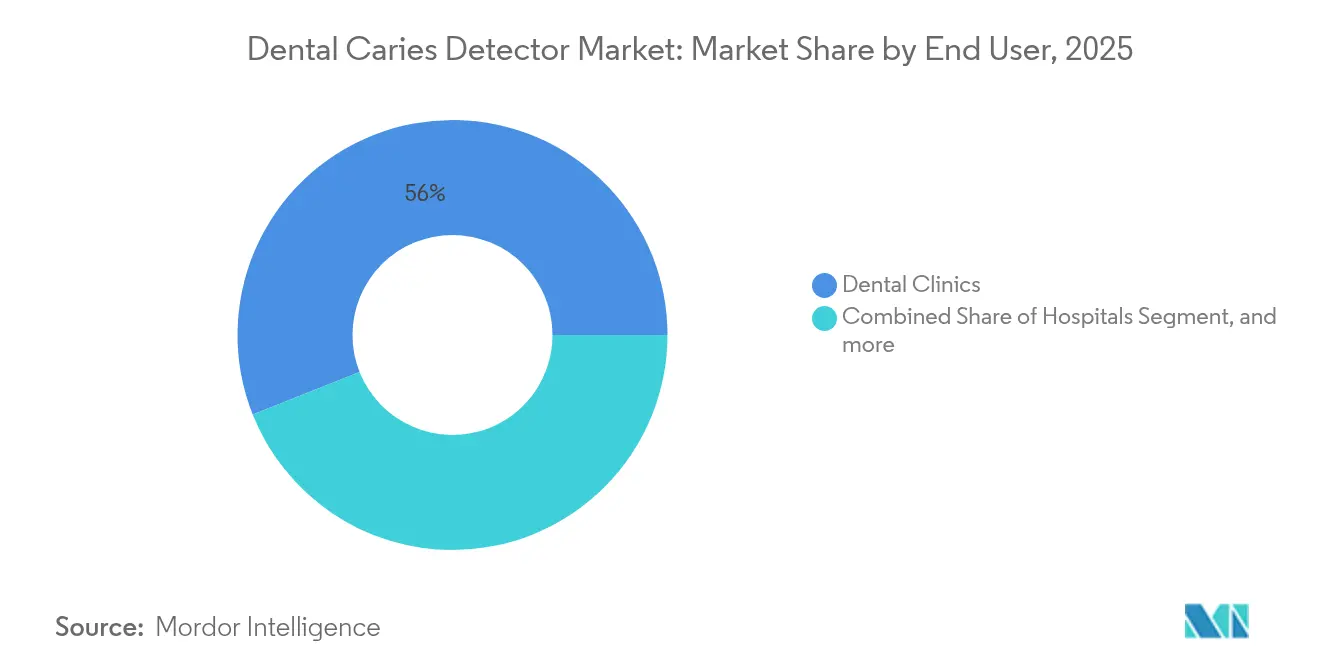
Zahnarztpraxen entfielen im Jahr 2025 auf 56,02 % des Marktvolumens für Zahnkariesdetektoren, gestützt durch eine breite Patientenbasis und stabile Ersatzzyklen. Praxen verlassen sich auf leicht zu bedienende Fluoreszenzgeräte und Plug-and-Play-KI-Pakete, die sich in bestehende Bildgebungssuiten integrieren lassen. Krankenhäuser halten eine stabile Nachfrage durch Trauma- und Onkologieabteilungen aufrecht, die eine präzise Läsionskartierung vor maxillofazialen Operationen benötigen. Ambulante chirurgische Zentren verzeichnen jedoch die schnellste CAGR von 12,15 %, was der Migration des Gesundheitswesens hin zu ambulanten Einrichtungen entspricht, die Kosteneinsparungen und eine schnellere Terminplanung versprechen. Ambulante Einrichtungen integrieren Hochdurchsatz-Scanner und KI-Dashboards, um volumetrische Modelle zu verwalten, die Patientenumschlagszeit zu verkürzen und gleichzeitig die diagnostische Strenge aufrechtzuerhalten.
Zahnmedizinische Serviceorganisationen skalieren Technologie über mehrere Bundesstaaten hinweg und nutzen zentralisierte IT-Teams zur Verwaltung von KI-Updates und Analyse-Dashboards. Akademische Institute inkubieren weiterhin neuartige Erkennungskonzepte und validieren die Leistung durch randomisierte klinische Studien, die regulatorische Dossiers speisen. Telemedizin-Zahnmedizinplattformen erweitern die diagnostische Reichweite in unterversorgte Gebiete, indem sie Intraoralaufnahmen von mobilen Hygieneeinheiten an zentrale KI-Hubs zur sofortigen Triage weiterleiten. In allen Umgebungen stimmt die Akzeptanz evidenzbasierter präventiver Versorgung mit den Pay-for-Performance-Programmen der Versicherer überein und schafft finanzielle Anreize für die Einführung von Technologien, die die restaurative Belastung nachgelagert reduzieren.
Geografische Analyse
Nordamerika erzielte 41,18 % des Umsatzes im Jahr 2025, gestützt durch ein breites privates Versicherungsangebot, günstige Erstattungscodes und frühe FDA-Zulassungen für KI-Plattformen. Zahnmedizintechnologie-Cluster rund um Boston, New York und das Silicon Valley kanalisieren Kapital und Talente in kontinuierliche Produktverbesserungen. Die grenzüberschreitende Zusammenarbeit zwischen US-amerikanischen Geräteherstellern und kanadischen Zahnmedizinischen Serviceorganisationen beschleunigt den Rollout in beiden Ländern. Der Marktanteil für Zahnkariesdetektoren in Nordamerika bleibt stabil, da Gruppenpraxen und zahnmedizinische Serviceorganisationen standardisierte Diagnostik in Hunderten von Behandlungsräumen einsetzen.
Europa verzeichnet eine stetige Nachfragesteigerung trotz strenger Compliance-Kosten im Rahmen der EU-Medizinprodukteverordnung (MDR). Deutschland, Frankreich und das Vereinigte Königreich machen den größten Teil der regionalen Bestellungen aus, angetrieben durch akademisch-industrielle Partnerschaften, die die KI-Spezifität nach evidenzbasierten Protokollen validieren. Öffentliche Gesundheitsdienste in Skandinavien und den Niederlanden erstatten fluoreszenzbasierte Präventionsuntersuchungen, was private Praxen zu ähnlichen Technologiestacks drängt. Obwohl die MDR die Eintrittsbarrieren für kleine Hersteller erhöht, stärkt sie das Patientenvertrauen und reduziert Importe von Fälschungen, was die Basisqualität des Marktes festigt. Der Fokus der Region auf grenzüberschreitenden Datenschutz erfordert eine durchgehende Verschlüsselung und DSGVO-konforme Cloud-Speicherung, was die Lieferantenauswahlkriterien beeinflusst.
Der Asien-Pazifik-Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 11,74 %. Die Urbanisierung in China und Indien entfesselt die Nachfrage der aufstrebenden Mittelschicht nach moderner kosmetischer und präventiver Zahnheilkunde. Staatliche Mundgesundheitsinitiativen stellen Screening-Busse mit tragbaren Fluoreszenzgeräten bereit, die ländliche Provinzen durchfahren. Japan ist Vorreiter bei der Technologieübernahme, während südkoreanische Hersteller kostengünstige Transilluminationsgeräte exportieren, die auf preissensible südostasiatische Kliniken zugeschnitten sind. Innovative Finanzierungsmodelle – Leasing, Pay-per-Scan und Mikrokredite – erleichtern die Übernahme durch kleinere Anwender. Der Nahe Osten & Afrika und Südamerika liegen zurück, zeigen jedoch eine zunehmende Akzeptanz, da wirtschaftliche Diversifizierung Ressourcen in die primäre Gesundheitsversorgung und die Infrastruktur der präventiven Zahnheilkunde lenkt.

Regulatorisches Umfeld
In den Vereinigten Staaten werden Geräte zur Kariesdetektion mittels Laserfluoreszenz von der FDA gemäß 21 CFR 872.1745 als Klasse-II-Geräte reguliert, was in der Regel eine 510(k)-Zulassungsmitteilung vor Markteinführung sowie die Einhaltung besonderer Kontrollen erfordert. Dieser etablierte Zulassungsweg unterstützt weiterhin die Weiterentwicklung fluoreszenzbasierter Kariesdetektion und angrenzender digitaler Diagnostik, einschließlich integrierter Scan-Workflows. Beispielsweise positioniert die FDA-510(k)-Zulassung im Zusammenhang mit dem Dentsply Sirona Primescan 2 (K250771, datiert März 2025) die kariesbezogene Fluoreszenzreaktion als Ergänzung zu konventionellen Bilddaten und nicht als eigenständigen Ersatz für die klinische Beurteilung.
In Europa unterliegen dentale Diagnosegeräte der EU-Medizinprodukteverordnung (MDR) 2017/745, wobei die Klassifizierung je nach Zweckbestimmung und Patientenkontakt häufig unter Klasse IIa fällt, was die Bedeutung der klinischen Bewertung und der Prüfung durch Benannte Stellen erhöht. Auch die technischen Leitlinien verschärfen weiterhin die Dokumentationsanforderungen, wobei CEN/TR 12401:2025 aktualisierte Hinweise zur Zuordnung von Dentalprodukten zu den MDR-Risikoklassen liefert. Neben den Geräteregelungen bekräftigen klinische Standardisierungsrahmen wie ICDAS und der ORCA/EFCD-Konsens von 2024, dass die visuell-taktile Untersuchung weiterhin zentral für die Beurteilung der Läsionsaktivität ist, was beeinflusst, wie Hersteller Fluoreszenz- und KI-Tools als Entscheidungshilfen innerhalb evidenzbasierter Protokolle positionieren.
Wettbewerbslandschaft
Der Markt für Zahnkariesdetektoren weist eine moderate Fragmentierung auf. Etablierte Anbieter wie Dentsply Sirona, KaVo, Planmeca und BIOLASE nutzen große installierte Basen, doch KI-zentrierte Disruptoren wie VideaHealth, Pearl und Overjet gewinnen mit Abonnement-Umsatzmodellen, die schnell skalieren, zunehmend Marktanteile. Hardwarehersteller reagieren, indem sie Partner-KI-Systeme einbetten und damit symbiotische Allianzen schaffen, die Optik mit Algorithmen verbinden. Im Jahr 2024 integrierte 3Shape KI-Module von Drittanbietern in seine TRIOS-Scanner und berichtete von einem Anstieg der Nutzung um 53 % unter den Anwendern digitaler Zahnheilkunde.
Die Wettbewerbspositionierung wird zunehmend durch Benutzererfahrung und regulatorische Bereitschaft bestimmt und nicht durch reine technische Spezifikationen. Unternehmen mit ISO-zertifizierter Fertigung, HIPAA-konformen Clouds und MDR-Klasse-IIb-Zulassungen ziehen institutionelle Käufer in Gruppenpraxen und Krankenhausnetzwerken an. Patentportfolios bleiben strategisch bedeutsam; BIOLASE hält 266 aktive Patente, die Laser-Gewebe-Interaktion und photoakustische Erkennungspfade abdecken, und erhöht damit die Eintrittsbarrieren für Neueinsteiger. Start-ups kompensieren dies, indem sie in Nischen drängen – heimische Speichelbiosensoren, pädiatrisch spezifische KI-Datensätze und Telemedizin-Zahnmedizin-APIs –, die etablierte Anbieter nur schwer priorisieren können. Fusionen und Übernahmen sind wahrscheinlich, da etablierte Akteure ihre Portfolios stärken wollen, bevor reine Softwareanbieter überproportionale Margen abschöpfen.
Strategische Schritte in den Jahren 2024–2025 unterstreichen den Wandel. VideaHealth vertiefte den Vertrieb über Dentalcorp und Henry Schein One und erweiterte seinen Fußabdruck in Multi-Klinik-Netzwerken. Pearls USD 58 Millionen Series-B-Finanzierung ermöglichte die Expansion in 120 Länder, und Overjects Rollout in den 400 Kliniken der Dental Care Alliance signalisierte Vertrauen auf Unternehmensebene in KI-Diagnostik. Hardware-Anbieter schwenken um: KaVo kündigte eine Roadmap zur Integration von Cloud-Analytik in seine Spectra-Fluoreszenzserie an, während Planmeca stuhlseitige Transilluminationsgeräte für KI-Plug-ins vorstellte. Der Wettbewerbsdruck verlagert sich daher von Gerätepriskriegen zur Ökosystem-Klebrigkeit, wiederkehrenden Software-Umsätzen und Daten-Stewardship.
Marktführer für Zahnkariesdetektoren
AdDent, Inc
Centrix, Inc.
Dentsply Sirona
DentLight, Inc.
Air Techniques, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Es bildet sich ein klarer Freiraum rund um multimodale Workflows, die Kariessignale in Werkzeuge einbetten, die Zahnärzte täglich verwenden, insbesondere in intraorale Scan- und digitale Bildgebungsökosysteme. Die regulatorische Entwicklung unterstützt diese Richtung, da jüngste FDA-Zulassungen die Integration von Fluoreszenz- und Nahinfrarotmodi in Standard-Scan-Workflows hervorheben (zum Beispiel Dentsply Sirona Primescan 2 unter K250771), wodurch die Abhängigkeit von eigenständigen Detektions-Handstücken verringert und die Passung zu den Durchsatzzielen der Praxen verbessert wird. Dies steht auch im Einklang mit dem Beschaffungsverhalten großer Zahnarztgruppen und DSOs, die Bildgebung und Dokumentation standortübergreifend standardisieren und Plattformen bevorzugen, die Erfassung, Analyse und Berichterstattung kombinieren.
Die Längsschnittüberwachung ist eine weitere Chance, die über die binäre Erkennung hinausgeht hin zu einer Quantifizierung, die im Zeitverlauf verfolgt und mit minimalinvasiven Behandlungspfaden kombiniert werden kann. Die klinische Literatur positioniert fluoreszenzbasierte Technologien weiterhin als ergänzende Werkzeuge, die visuelle Untersuchungen und Bissflügelaufnahmen ergänzen, was Anbietern Raum lässt, sich durch reproduzierbare Messungen, Spezifitätsmanagement und Workflow-Integration zu differenzieren, statt Ersatzdiagnose-Ansprüche zu erheben. Da sich KI-gestützte dentale Bildgebungssoftware im Rahmen regulatorischer Vorgaben für computerunterstützte Erkennung (CADe) ausweitet, können Anbieter, die die Leistung validieren und gleichzeitig Cybersicherheits- und Datenschutzanforderungen erfüllen (insbesondere DSGVO-konforme Cloud-Verarbeitung in Europa und HIPAA-konforme Kontrollen in den Vereinigten Staaten), die diagnostische Akzeptanz in wiederkehrende Softwareumsätze und breitere Unternehmenseinsätze umwandeln.
Aktuelle Branchenentwicklungen
- Mai 2026: Dentsply Sirona brachte Smart View - Detect auf den Markt, eine FDA-zugelassene KI-gestützte diagnostische Hilfe zur Identifizierung von Zähnen mit periapikalen Aufhellungen in CBCT-Scans, verfügbar ab 12. Mai 2026. Die Markteinführung erweitert die KI-Entscheidungsunterstützung tiefer in routinemäßige 3D-Bildgebungs-Workflows und stärkt die Position des Unternehmens in der cloudverbundenen Diagnostik neben seinem bestehenden Ökosystem für digitale Zahnmedizin.
- Januar 2025: VideaHealth brachte sein Caries-3.0-Modell auf den Markt und meldete eine Reduzierung der falsch-positiven Ergebnisse um 65 % und eine Reduzierung der diagnostischen Variabilität um 70 %. Dieses Upgrade hob die Leistungslatte für KI-basierte Kariesdetektion an und verstärkte die Verschiebung hin zu Abonnement-Software als zentrales Kaufkriterium für DSOs und Mehrpraxen-Gruppen.
- Juli 2024: Dental Care Alliance führte die FDA-zugelassene KI-Plattform von Overjet in mehr als 400 Zahnarztpraxen ein, um orale Erkrankungen zu erkennen, zu quantifizieren und die Patientenaufklärung zu unterstützen. Der groß angelegte Einsatz signalisierte die Unternehmensreife für KI-Diagnostik und setzte konkurrierende Anbieter unter Druck, Integrationen, IT-Support und standardisierte Berichterstattung über vernetzte Praxen hinweg zu stärken.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die mit Geräten zur Kariesdetektion erzielt werden, die zur Erkennung von Zahnverfall im Rahmen der zahnärztlichen Diagnose eingesetzt werden, einschließlich gängiger optischer und fluoreszenzbasierter Detektionsansätze über verschiedene Behandlungsumgebungen hinweg.
Ausschlüsse des Umfangs: Ausgeschlossen sind restaurative Dentalmaterialien, allgemeine dentale Bildgebungssysteme, die nicht primär zur Kariesdetektion eingesetzt werden, sowie routinemäßige zahnärztliche Verbrauchsmaterialien und Dienstleistungen.
Übersicht der Segmentierung
- Nach Produkt
- Laserfluoreszenzgeräte
- Nahinfrarot-Transilluminationsgeräte
- Faseroptische Transilluminationsgeräte
- Optische Kohärenztomographiesysteme
- Photothermal-Radiometrie- & Modulationslumineszenzgeräte
- KI-basierte Bildgebungssoftware & Plattformen
- Nach Endnutzer
- Krankenhäuser
- Zahnarztpraxen
- Ambulante chirurgische Zentren
- Akademische & Forschungsinstitute
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten & Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Wir beginnen mit Sekundärforschung, um den Marktrahmen aufzubauen und die am besten reproduzierbaren Nachfragesignale für zahnärztliche Versorgungsaktivitäten und Kariesscreening zu erfassen. Öffentliche und offizielle Quellen helfen uns, die Belastung durch Mundgesundheitsprobleme, Muster von Zahnarztbesuchen und grundlegende Technologieakzeptanz zu erfassen, unter Verwendung von Quellen wie CDC-Statistiken zur Mundgesundheit, WHO-Fakten zur Mundgesundheit, Publikationen von NIH und NIDCR sowie begutachteten zahnmedizinischen Fachzeitschriften. Wir prüfen zudem relevante FDA-Mitteilungen zu Geräten und Sicherheit, da Zulassungen beeinflussen, welche Produkte in den jeweiligen Regionen praktisch verfügbar sind.
Auf der Angebotsseite prüfen wir Unternehmensmeldungen, Investorenpräsentationen, Produktbroschüren und glaubwürdige Presseberichte, um Gerätetypen und typische Markteinführungswege abzubilden. Wir nutzen zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Nachrichten und Finanzdaten, um Produktzeitpläne und Eigentümerwechsel gegenzuprüfen, die gemeldete Umsätze verändern können. Die oben aufgeführten Beispiele dienen lediglich der Veranschaulichung, und viele weitere Quellen wurden während der Studie ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Um Lücken zu schließen, die Sekundärquellen nicht gut beantworten, führen wir Experteninterviews und strukturierte Umfragen entlang der gesamten Wertschöpfungskette durch, einschließlich Gerätehersteller, Vertriebshändler, Entscheidungsträger in Zahnarztpraxen und Kliniker, die diese Werkzeuge in der täglichen Diagnose nutzen. Wir decken wichtige Regionen ab, sodass Faktoren wie Entwicklung der durchschnittlichen Verkaufspreise, Ersatzzyklen und Vertriebsmargen überprüft und angepasst werden können, wenn die Aussagen aus den Interviews nicht mit der Sekundäranalyse übereinstimmen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 13 % | APAC: 52 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 38 % | EMEA: 29 % |
| Kleinere Anbieter: 14 % | Manager: 49 % | Amerika: 19 % |
Marktdimensionierung & Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem der Nachfragepool aus zahnärztlichen Versorgungsaktivitäten und der Intensität des Kariesscreenings rekonstruiert und dann auf den Anteil der Untersuchungen eingegrenzt wird, bei denen dedizierte Kariesdetektionsgeräte eingesetzt werden. Diese Gesamtwerte werden mit selektiven Bottom-up-Näherungen abgeglichen, wie zum Beispiel dem stichprobenbasierten durchschnittlichen Verkaufspreis multipliziert mit geschätzten jährlichen Geräteplatzierungen und Ersatzbeschaffungen über wichtige Vertriebskanäle, was uns hilft, die endgültige Zahl auf Plausibilität zu prüfen und Überzählungen zu korrigieren.
Zu den wichtigsten Eingaben des Modells gehören das Volumen der Zahnarztbesuche und der Verfahrensmix, Signale zur Kariesprävalenz, die die Screening-Häufigkeit beeinflussen, der Anteil der Praxen, die mit Fluoreszenz- oder Transilluminationswerkzeugen ausgestattet sind, durchschnittliche Preisspannen der Geräte nach Technologie sowie Ersatzzyklen, die an Nutzung und Lebensdauer geknüpft sind. Wenn für ein kleineres Land kein Datenpunkt verfügbar ist, überbrücken wir dies mit Proxy-Indikatoren wie Zahnarztdichte und Praxisanzahl und bestätigen die Richtung anschließend durch Interviews, bevor die Annahmen festgelegt werden.
Für die Prognose verwenden wir eine Szenarioanalyse, gestützt auf Expertenkonsens zu Akzeptanzgeschwindigkeit, Preisentwicklung und Verschiebungen in der Versorgungserbringung, und übersetzen dann jedes Szenario in jährliche Marktwerte. Die endgültige Prognose wird gegen erwartete Technologiediffusionskurven und regionale Trends bei Gesundheitsausgaben stresstestet, sodass sich das Wachstum nicht nur auf eine optimistische Annahme stützt.
Datenvalidierung & Aktualisierungszyklus
Wir validieren die Ergebnisse durch Triangulation der modellierten Gesamtwerte mit unabhängigen Signalen, wie zum Beispiel den von Vertriebshändlern besprochenen Installationsmustern von Geräten, regionalen Trends bei der Nutzung zahnärztlicher Versorgung und beobachteten Preisbewegungen bei wichtigen Gerätetypen. Starke Sprünge werden von Analysten in mehreren Schritten überprüft, wobei Annahmen erneut geprüft, Berechnungen repliziert und Ausreißer bis zu dem spezifischen Treiber zurückverfolgt werden, der sie verursacht hat.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie Produkteinführungen, größere Rückrufe, regulatorische Änderungen oder bedeutende Preisverschiebungen. Vor der Auslieferung führen wir eine erneute Überprüfung durch, damit das endgültige Ergebnis die aktuellsten verfügbaren Daten und bestätigtes Marktfeedback widerspiegelt.
Marktgröße für Zahnkaries-Detektoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Zahnkaries-Detektoren unterscheiden sich oft, weil jeder Herausgeber die Marktabgrenzung leicht unterschiedlich zieht und dann unterschiedliche Annahmen zu Preis, Akzeptanz und Währung anwendet. Wir stellen zudem Abweichungen fest, wenn das Basisjahr nicht übereinstimmt oder wenn ältere Annahmen beibehalten werden, obwohl sich Produktmix und Preisgestaltung bereits verändert haben.
Einige externe Schätzungen scheinen angrenzende dentale Diagnosekategorien oder breitere Umsätze der dentalen Bildgebung in denselben Gesamtwert einzubeziehen, was den Wert rein rechnerisch erhöht. Bei Mordor Intelligence beschränkt sich die Erfassung auf dedizierte Kariesdetektionsgeräte (Laserfluoreszenz und faseroptische Transillumination), und die Preisgestaltung wird durch Kanalprüfungen und Interviews validiert, bevor regionale Werte aggregiert und unter Verwendung konsistenter, jahresspezifischer Wechselkurse umgerechnet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 414,56 Mio. USD (2026) | |
| Branchenverleger A | 342,00 Mio. USD (2024) | Verwendet ein früheres Basisjahr und eine andere Akzeptanzkurve, und normalisiert den durchschnittlichen Verkaufspreis möglicherweise nicht vollständig nach Technologiemix und regionalen Unterschieden bei Vertriebsmargen. |
| Branchenverleger B | 674,00 Mio. USD (2031) | Meldet eine Zahl für ein späteres Prognosejahr und kann größer erscheinen, wenn Leser sie mit einer Zahl für das laufende Jahr vergleichen, wobei die Modellannahmen nicht klar mit dem Volumen der Zahnarztbesuche und den Ersatzzyklen verknüpft sind. |
Insgesamt lässt sich die Spanne größtenteils durch die Ausrichtung der Jahre und die Genauigkeit erklären, mit der der Umfang an die tatsächliche Nutzung von Kariesdetektionsgeräten in zahnärztlichen Arbeitsabläufen gebunden ist. Unser Ansatz hält die Gesamtwerte auf einige wenige reproduzierbare Eingaben zurückführbar, wie Screening-Intensität, Gerätepenetration und verifizierte Preisspannen, was die Dimensionierung leichter nachvollziehbar und aktualisierbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die aktuelle Bewertung des Marktes für Zahnkariesdetektoren?
Die Marktgröße für Zahnkariesdetektoren beträgt USD 414,56 Millionen im Jahr 2026 und wird bis 2031 voraussichtlich USD 612,51 Millionen erreichen.
Wie schnell wird das Wachstum im Prognosezeitraum erwartet?
Der Markt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,12 % wachsen, angetrieben durch KI-Integration, Fluoreszenzfortschritte und präventive Versorgungspolitiken.
Welches Produktsegment führt nach Umsatz?
Laserfluoreszenzgeräte halten mit 45,73 % den größten Anteil, gestützt durch klinische Vertrautheit und sofortige Nutzbarkeit am Behandlungsstuhl.
Welches Endnutzersegment wächst am schnellsten?
Ambulante chirurgische Zentren wachsen mit einer CAGR von 12,15 %, da zahnmedizinische Leistungen in ambulante Einrichtungen dezentralisiert werden.
Warum gilt der Asien-Pazifik-Raum als die vielversprechendste Region?
Wachsende Mittelschichtbevölkerungen, öffentliche Mundgesundheitskampagnen und kreative Finanzierungsmodelle stützen eine prognostizierte regionale CAGR von 11,74 %.
Wie verbessern KI-Plattformen diagnostische Ergebnisse?
KI reduziert die diagnostische Variabilität um bis zu 70 % und senkt die Falsch-Positiv-Rate um 65 %, was das Patientenvertrauen und die Behandlungsannahmerate stärkt.
Seite zuletzt aktualisiert am:



