
Markt für Verhütungsmittel (Medikamente und Geräte) – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 29.04 Milliarden US-Dollar |
| Marktgröße (2031) | 40.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.89 % |
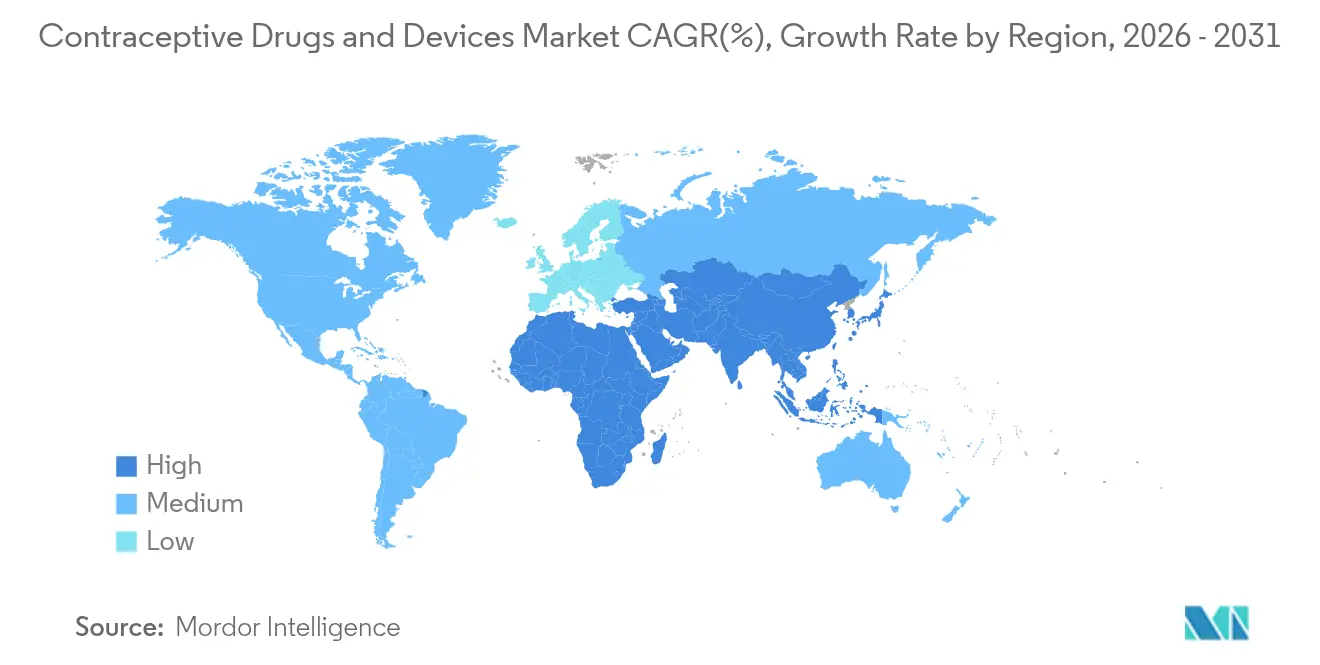
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Verhütungsmittel (Medikamente und Geräte) von Mordor Intelligence
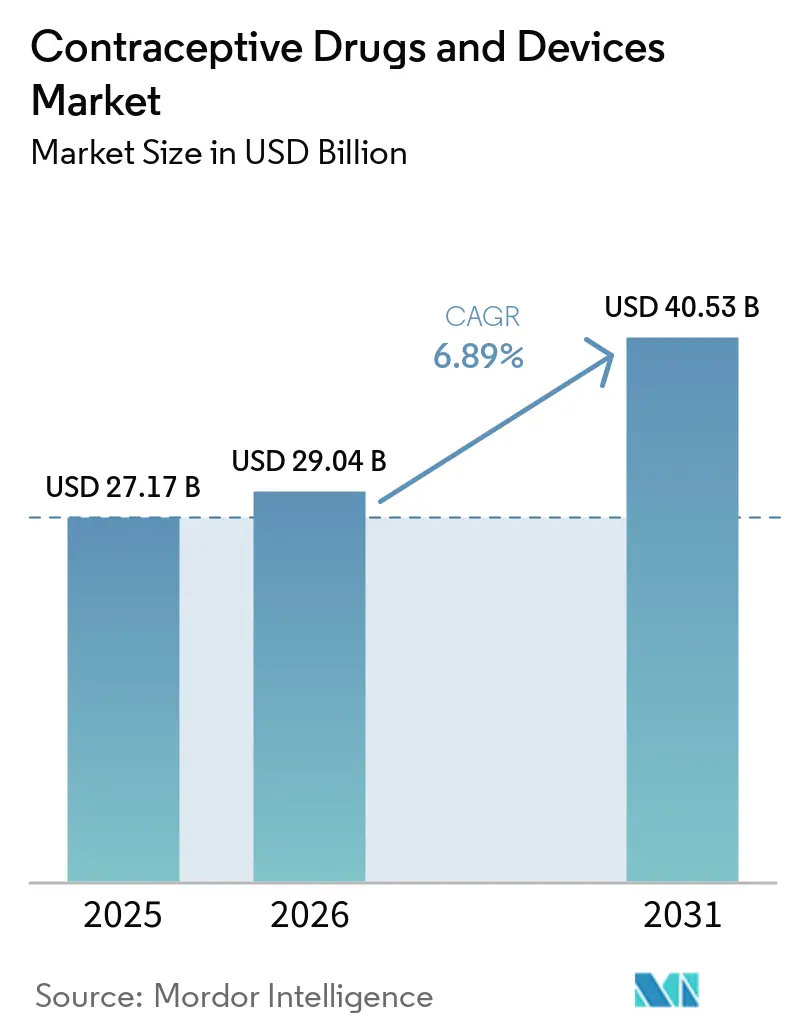
Die Marktgröße für Verhütungsmittel (Medikamente und Geräte) wird voraussichtlich von 27,17 Milliarden USD im Jahr 2025 auf 29,04 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 6,89 % über den Zeitraum 2026–2031 40,53 Milliarden USD erreichen. Das Wachstum wird durch anhaltende Investitionen in langwirksame reversible Verhütungsmethoden (LARCs), eine steigende Nachfrage nach nicht-hormonellen Methoden und eine stetige Verlagerung hin zu digitalen Einkaufskanälen, die Zugangshürden abbauen, gestützt. Der asiatisch-pazifische Raum machte 33,33 % des Umsatzes im Jahr 2024 aus, begünstigt durch staatliche Familienplanungsprogramme, während der Nahe Osten und Afrika mit einem CAGR von 8,67 % auf dem Weg zur schnellsten Expansion ist, getragen von neuen Erstattungsregelungen, die kulturellen Widerstand abschwächen.[1] Geräte machten 65,34 % des Umsatzes im Jahr 2024 aus und verzeichnen einen jährlichen Zuwachs von 8,2 %, da Implantate und hormonelle Intrauterinpessare eine Wirksamkeit von über 99 % bei geringem Nutzeraufwand bieten. Der Online-Vertrieb, der jährlich um 9,78 % wächst, verändert die Beschaffung, indem er Telemedizin-Konsultationen mit der Direktlieferung an Verbraucher verbindet.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten Geräte mit einem Umsatzanteil von 64,92 % im Jahr 2025, während Medikamente bis 2031 mit einem CAGR von 7,03 % wachsen.
- Nach Hormonklasse hielten hormonelle Methoden im Jahr 2025 einen Anteil von 60,75 % am Markt für Verhütungsmittel (Medikamente und Geräte); nicht-hormonelle Optionen sollen bis 2031 mit einem CAGR von 8,61 % wachsen.
- Nach Geschlecht dominierten auf Frauen ausgerichtete Produkte mit einem Anteil von 79,86 % im Jahr 2025, während männliche Lösungen den höchsten prognostizierten CAGR von 7,98 % bis 2031 verzeichneten.
- Nach Altersgruppe entfielen auf die 25- bis 34-Jährigen 35,92 % des Marktes im Jahr 2025; die Kohorte der 15- bis 24-Jährigen ist auf dem Weg zu einem CAGR von 7,67 % bis 2031.
- Nach Vertriebskanal kontrollierten Einzelhandelsapotheken 41,88 % des Umsatzes im Jahr 2025, aber Online-Plattformen wachsen mit einem CAGR von 9,56 % bis 2031.
- Nach Geografie hielt der asiatisch-pazifische Raum den größten Anteil von 33,05 % im Jahr 2025, während der Nahe Osten und Afrika voraussichtlich am schnellsten mit einem CAGR von 8,54 % zwischen 2026 und 2031 wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Steigende Nutzung von LARCs | +2.1% | Nordamerika, Europa, weltweit | Mittelfristig (2–4 Jahre) |
| Ausweitung von Erstattung und Bewusstsein | +1.7% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, weltweit | Mittelfristig (2–4 Jahre) |
| Technologischer Fortschritt und Innovationspipeline | +1.5% | Nordamerika, Europa, weltweit | Langfristig (≥ 4 Jahre) |
| Verlagerung zum E-Commerce für rezeptfreie Barrierprodukte | +0.9% | Entwickelte Regionen, weltweit | Kurzfristig (≤ 2 Jahre) |
| Steigendes Bewusstsein für Familienplanung | +0.6% | Entwicklungsregionen, weltweit | Mittelfristig (2–4 Jahre) |
| Wachsende Weltbevölkerung und ungewollte Schwangerschaften | +0.8% | Asiatisch-pazifischer Raum, Afrika, weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nutzung langwirksamer reversibler Verhütungsmethoden
Langwirksame reversible Verhütungsmethoden (LARCs) bieten eine Wirksamkeit von über 99 % und reduzieren Anwenderfehler erheblich, was sie zur erstrangigen Empfehlung unter Klinikern macht. Politische Änderungen wie die separate Medicaid-Erstattung für die unmittelbare postpartale Einlage steigerten die Nutzungsrate um 0,74 Prozentpunkte.[2] Innovationen rund um biologisch abbaubare Implantate in Phase-1-Studien zielen darauf ab, die Notwendigkeit von Entfernungsverfahren zu eliminieren. Kostenersparnisse entstehen für Kostenträger, da selbst eine moderate Verlagerung von kurzwirksamen Verhütungspillen hin zu LARCs die Rate ungewollter Schwangerschaften senkt und die Unterstützung der Kostenträger stärkt. Zusammen halten diese Dynamiken den Markt für Verhütungsmittel (Medikamente und Geräte) auf einem strukturell höheren Wachstumspfad.
Ausweitung von Erstattungsinitiativen in Verbindung mit Zugangs- und Aufklärungsprogrammen
Ein US-amerikanisches Titel-X-Budget von 390 Millionen USD für 2025 – ein Anstieg von 36 % – erweitert den subventionierten Zugang für einkommensschwache Nutzer. Vierzehn weitere Regierungen haben ihre Mittelzuweisungen beibehalten oder erhöht, mit einem Gesamtbetrag von 35,3 Millionen USD.[1] Die provinzweite kostenlose Verhütungspolitik von British Columbia zeigt den Volumenzuwachs, der entsteht, wenn Kostenhürden beseitigt werden, obwohl etablierte Anbieter ihre Umsatzmodelle neu kalibrieren müssen. Digitale Partnerschaften – wie die Kooperationen von Bayer mit Your Life und UNFPA Indien – verbinden Aufklärung und Erfüllung und vertiefen die Durchdringung in Ländern mit niedrigem und mittlerem Einkommen. Diese Initiativen erhöhen gemeinsam die Prävalenz moderner Methoden und stützen die Expansion des Marktes für Verhütungsmittel (Medikamente und Geräte).
Technologischer Fortschritt und Innovationspipeline
Das NIH hat 420 Millionen USD für Verhütungsforschung und -entwicklung für 2024–2025 bereitgestellt und dabei fast ein Drittel der Mittel für männliche Lösungen reserviert. Die WHO schätzt, dass eine Erweiterung des Methodenmixes die globale Verhütungsprävalenz bis 2030 um acht Prozentpunkte steigern könnte.[3] Formate der nächsten Generation reichen von Mikronadelpflastern und Sechs-Monats-Injektionen bis hin zu Doppelschutzpillen, die Schwangerschafts- und HIV-Schutz kombinieren. Casea S, ein biologisch abbaubares Implantat, und Ovaprene, ein hormonfreier intravaginaler Ring in Phase-3-Studien, veranschaulichen, wie nicht-hormonelles Design die Nebenwirkungslücke schließt. Diese Pipelines diversifizieren die Auswahl und stärken den langfristigen Schwung im Markt für Verhütungsmittel (Medikamente und Geräte).
Verlagerung zum E-Commerce für rezeptfreie Barrierprodukte
Barrierprodukte werden zunehmend online gekauft, was das Segmentwachstum mit einem CAGR von 10,20 % antreibt. Televerhütung verbindet webbasierte Konsultationen mit der Lieferung an die Haustür und erweitert den Zugang, insbesondere in ländlichen Gebieten. Das Fälschungsrisiko ist jedoch erheblich; FDA-Beschlagnahmungen gefälschter Verhütungsmittel stiegen 2024 um 43 %. Plattformen reagieren mit Authentifizierungstechnologie und Apotheker-Chat-Funktionen zum Schutz der Nutzer. Insgesamt ergänzen digitale Kanäle stationäre Verkaufsstellen und erweitern die Reichweite des Marktes für Verhütungsmittel (Medikamente und Geräte).
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Kulturell-religiöse Barriere bei der Verhütungsannahme | –0.8% | Naher Osten und Afrika, Teile des asiatisch-pazifischen Raums und Lateinamerikas | Langfristig (≥ 4 Jahre) |
| Nebenwirkungen und wahrgenommene Risikofaktoren | –0.5% | Weltweit | Mittelfristig (2–4 Jahre) |
| Regulatorische Probleme und Verbreitung von Fälschungen | –0.3% | Entwicklungsregionen, weltweit | Mittelfristig (2–4 Jahre) |
| Hohe Vorabkosten für Geräte und eingeschränkter Zugang in ländlichen Gebieten | –0.4% | Entwicklungsregionen, ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kulturell-religiöse Barriere bei der Annahme von Verhütungsmitteln
Religiöse Einwände machen 37 % der Nichtnutzung in Saudi-Arabien, 42 % in Nigeria und 28 % in Pakistan aus. Länder mit starkem religiösem Einfluss weisen Verhütungsprävalenzraten auf, die 18 Punkte unter denen von Ländern mit ähnlichem Einkommensniveau liegen. Politische Beispiele wie Indianas Medicaid-Beschränkungen für Intrauterinpessare veranschaulichen die Institutionalisierung solcher Barrieren. Disparitäten auf Provinzebene in Mosambik unterstreichen lokale Nuancen auf contraceptionmedicine.biomedcentral.com. Hersteller engagieren zunehmend religiöse Führer und setzen Gemeinschaftsarbeit ein, um Widerstand abzubauen und die Entwicklung des Marktes für Verhütungsmittel (Medikamente und Geräte) zu schützen.
Regulatorische Probleme und Verbreitung gefälschter Produkte
Neununddreißig Prozent der im Jahr 2024 beschlagnahmten gefälschten Arzneimittel waren Verhütungsmittel, was die Qualitätsrisiken in informellen Kanälen unterstreicht. Regulatorische Divergenz schafft Komplexität: Während 29 US-amerikanische Bundesstaaten nun die Verschreibung durch Apotheker erlauben, schreiben andere Regionen weiterhin Arztbesuche vor, was die Akzeptanz verlangsamt. Die Harmonisierung von Standards und die Stärkung der Marktüberwachung bleiben Prioritäten der Branche.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
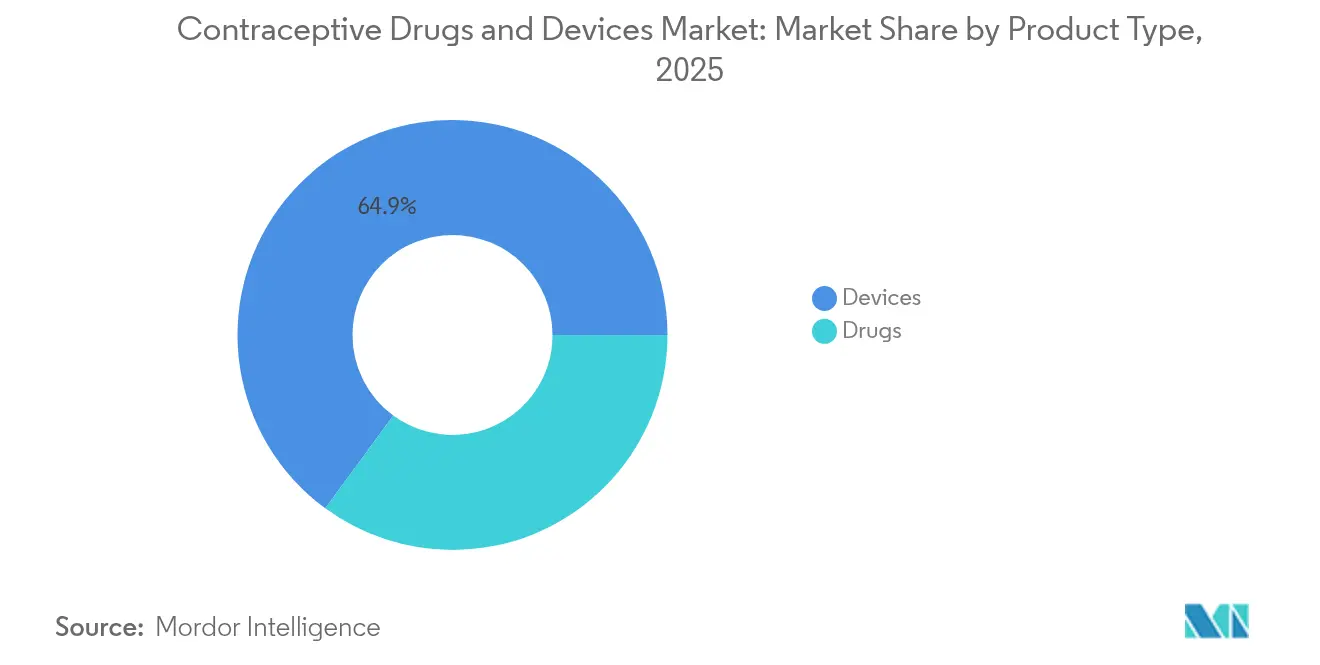
Geräte dominieren durch WirksamkeitsvorteilGeräte hielten 64,92 % des Umsatzes im Jahr 2025 und damit den größten Marktanteil im Markt für Verhütungsmittel (Medikamente und Geräte), dank der mehr als 99-prozentigen Wirksamkeit von Intrauterinpessaren und Implantaten. Die Kategorie wächst jährlich um 6,15 %, da biologisch abbaubare Implantate und hormonelle Intrauterinpessare mit verlängerter Wirkdauer die Nutzung steigern. Hormonelle Intrauterinpessare behandeln auch starke Blutungen und erhöhen so den klinischen Nutzen. Aufkommende nicht-hormonelle Geräte wie Ovaprene zielen darauf ab, das nebenwirkungsbewusste Segment anzusprechen.
Medikamentenbasierte Produkte machten die verbleibenden 35,08 % im Jahr 2025 aus, werden aber voraussichtlich ein schnelleres Wachstum verzeichnen. Die Marktgröße für Verhütungsmittel (Medikamente und Geräte) für Notfallpillen wächst dennoch in Märkten, in denen das Bewusstsein für das 72-Stunden-Fenster steigt. Die FDA-Zulassung von Opill für den rezeptfreien Verkauf im März 2024 beseitigt die Verschreibungshürde und könnte das Pillenvolumen wiederbeleben.

Nach Hormonklasse:
Nicht-hormonelle Methoden gewinnen an DynamikHormonelle Methoden kontrollierten 60,75 % des Umsatzes, doch nicht-hormonelle Alternativen wachsen jährlich um 8,61 %, weit über dem Gesamt-CAGR des Marktes für Verhütungsmittel (Medikamente und Geräte). Die Nachfrage nach Kupfer-Intrauterinpessaren steigt ebenfalls, da Nutzer hormonfreie Optionen suchen. Die Wirksamkeit von Ovaprene von 86–91 % in frühen Studien deutet auf eine starke kommerzielle Perspektive hin.
Innovationen mit niedrigerer Hormondosis zielen darauf ab, systemische Effekte zu mildern und gleichzeitig die Wirksamkeit aufrechtzuerhalten. Unterdessen unterstreicht das jährliche Engagement der Gates-Stiftung von 280 Millionen USD für nicht-hormonelle Forschung und Entwicklung die Überzeugung der Investoren. Dieser Mittelzufluss soll die Marktgröße für Verhütungsmittel (Medikamente und Geräte) für hormonfreie Lösungen erweitern.
Nach Geschlecht:
Männliche Verhütung entwickelt sich zur WachstumsgrenzeAuf Frauen ausgerichtete Produkte machten 79,86 % des Umsatzes im Jahr 2025 aus, gestützt durch einen umfangreichen Produktmix, der Pillen, Ringe, Implantate und Intrauterinpessare umfasste. Das CE-gekennzeichnete FemBloc-System führt die erste nicht-chirurgische, dauerhafte Option ein und stärkt die Breite der Innovation.
Männliche Methoden, derzeit bei 20,14 %, wachsen jährlich um 7,98 %, da sich gesellschaftliche Einstellungen wandeln. Plan A, ein reversibler Hydrogel in australischen Studien, und die Galactic Cap sind beispielhaft für die Forschungs- und Entwicklungspipeline. Eine JAMA-Umfrage aus dem Jahr 2025 ergab, dass 78 % der Männer im Alter von 18 bis 45 Jahren bereit waren, neuartige Verhütungsmittel anzunehmen, was auf eine bedeutende latente Nachfrage hindeutet.
Nach Altersgruppe:
Jugendsegment treibt zukünftiges Wachstum anVerbraucher im Alter von 25 bis 34 Jahren machten 35,92 % der Ausgaben im Jahr 2025 aus, was mit ihrem höheren Bedarf an Fertilitätsmanagement übereinstimmt. Sie sind 31 % wahrscheinlicher als 15- bis 24-Jährige, moderne Methoden anzunehmen.
Die Kohorte der 15- bis 24-Jährigen ist jedoch die am schnellsten wachsende, mit einem CAGR von 7,67 % bis 2031. Unzufriedenheit mit hormonellen Nebenwirkungen, die von 42 % in einer US-amerikanischen Studie genannt wurde, treibt das Interesse an benutzerfreundlichen nicht-hormonellen Optionen an. Telemedizin-Kanäle sprechen dieses digital-native Segment stark an und erweitern Bewusstsein und Zugang.
Nach Vertriebskanal:
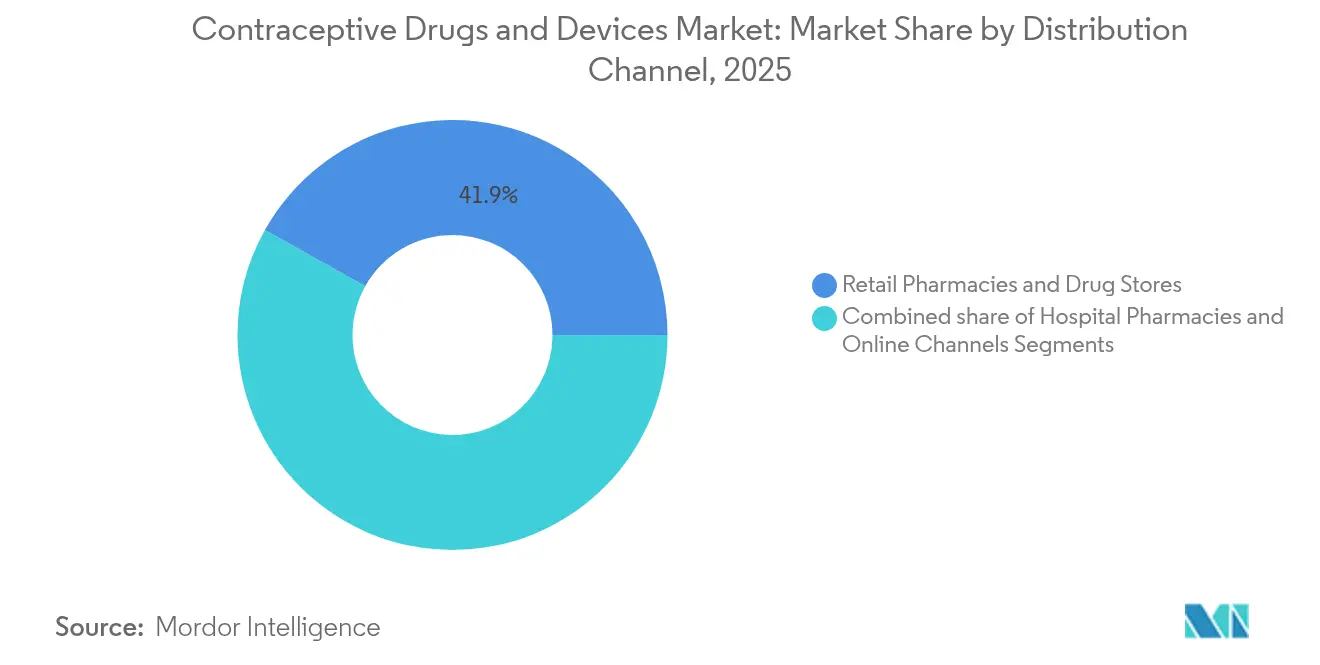
Online-Plattformen revolutionieren den ZugangEinzelhandelsapotheken hielten im Jahr 2025 einen Anteil von 41,88 %, hervorgehoben durch apothekerverschriebene Programme in 29 Bundesstaaten und dem District of Columbia. Das rezeptfreie Opill zu 19,99 USD pro Monat stärkt diesen Kanal weiter.
Online-Portale wachsen mit einem CAGR von 9,56 % und integrieren virtuelle Konsultationen und diskrete Lieferung nach Hause. Telemedizinische Verhütungsverschreibungen haben sich zwischen 2023 und 2025 fast verdoppelt, wobei die Nutzung in ländlichen Gebieten stark gestiegen ist. Authentizitätsprobleme bestehen weiterhin; FDA-Beschlagnahmungen gefälschter Waren stiegen im Jahresvergleich um 43 %, was Plattformen dazu veranlasst, die Lieferkettenverifizierung zu verschärfen.
Geografische Analyse
Nordamerika Markt für Verhütungsmittel und -geräte
Nordamerika profitiert von einer erheblichen Kostenerstattung, mit einer Title-X-Finanzierung von 390 Millionen USD im Jahr 2025 und der OTC-Verfügbarkeit von Opill, die Rezepthürden beseitigt. Dennoch drohen Initiativen wie Project 2025, die kostenlose Notfallverhütung für 48 Millionen Frauen einzuschränken, was politische Unsicherheit schafft.
Asien-Pazifik Markt für Verhütungsmittel und -geräte
Die Asien-Pazifik-Region nimmt die prominenteste regionale Position ein, mit einem Anteil von 33,05 %, dennoch bestehen innerregionale Disparitäten: Nur 20,2 % der bangladeschischen Frauen, die eine Schwangerschaft vermeiden möchten, verwenden LARCs, was auf erhebliches Wachstumspotenzial hinweist. Digitaler Vertrieb und eine ausgeweitete Kostenerstattung dürften diese Lücke verringern.
Naher Osten und Afrika Markt für Verhütungsmittel und -geräte
Die CAGR von 8,54 % im Nahen Osten und Afrika bis 2031 ist auf verstärkte Finanzierung und Aufklärungsmaßnahmen zurückzuführen, wie etwa Sambias Plan, die Prävalenz bis 2026 auf 40 % zu steigern. Jugendbefragungen in Uganda zeigen, dass 72,4 % beabsichtigen, Verhütungsmittel zu nutzen, sobald Barrieren abgebaut werden.
Europa Markt für Verhütungsmittel und -geräte
Europas reifer Markt verzeichnet ein stetiges Wachstum bei unterschiedlichen Methodenmixen; die Nutzung hormoneller Verhütungsmittel reicht von 28 % in südlichen bis zu 54 % in nördlichen Staaten. Die Zulassungen der Europäischen Arzneimittel-Agentur für drei Formulierungen im Jahr 2024 unterstützen die Produkterneuerungszyklen.
Südamerika Markt für Verhütungsmittel und -geräte
Südamerika verzeichnet eine solide Nachfrage, wobei kostenlose LARCs die Therapietreue fördern; Brasilien meldet eine Fortsetzungsrate von 82,1 % für LNG-Intrauterinpessare nach 24 Monaten, was die Beschaffungsstrategien des öffentlichen Sektors bestätigt.
Regulatorisches Umfeld
Die Regulierung umfasst Arzneimittel-, Geräte- und Kombinationsprodukt-Zulassungswege, wobei das Lebenszyklus-Sicherheitsmanagement für hormonelle Verhütungsmittel und langwirksame reversible Kontrazeptiva (LARCs) zunehmend an Bedeutung gewinnt. In den Vereinigten Staaten hat die FDA den Zugang erweitert und gleichzeitig die Nutzungskontrollen für bestimmte LARCs verschärft. Dazu zählt die im Januar 2026 erteilte Zulassung des ergänzenden NDA, mit der die Nutzungsdauer des NEXPLANON-Implantats von Organon auf bis zu fünf Jahre verlängert wird, zusammen mit REMS-bedingten Anforderungen an Leistungserbringer für eine ordnungsgemäße Einlage und Anwendung.
In Europa prägt die Pharmakovigilanz-Tätigkeit der EMA weiterhin die Kennzeichnung und Risikokommunikation für weit verbreitete gestagenbasierte Produkte. Dazu zählen die PRAC-Empfehlungen vom Juli 2026 zur Aktualisierung der Produktinformationen für desogestrel- und etonogestrelhaltige Kontrazeptiva, um Meningeom als mögliche Nebenwirkung aufzunehmen. Für die Beschaffung im öffentlichen Sektor und Zugangsprogramme bleiben die WHO/UNFPA-Qualitätsrahmenwerke und die WHO-Präqualifikation zentrale Anker für die Qualitätssicherung von Produkten und zur Unterstützung der Teilnahme an Ausschreibungen für Produkte wie männliche und weibliche Kondome sowie kupferhaltige IUS.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffen und spezialisierten Komponenten, Wirkstoffen (APIs) für orale und injizierbare Produkte sowie medizinischen Polymeren und Metallen für Kondome, Implantate und IUS. Darauf folgt die Formulierung bzw. Gerätefertigung unter regulierten Qualitätssystemen. Das Marktangebot spiegelt eine Mischung aus multinationalen Herstellern und regional fokussierten Akteuren wider, während die Nachfrage über gewerbliche Großhändler und Apotheken sowie über institutionelle Beschaffung kanalisiert wird, die auf spenderfinanzierte und öffentliche Käufer angewiesen ist, insbesondere UNFPA und USAID-nahe Programme, um nationale Gesundheitssysteme und NGO-Netzwerke zu versorgen.
Die Leistung im nachgelagerten Bereich hängt von der Distributionsfähigkeit auf der letzten Meile, der Verfügbarkeit von Leistungserbringern für die Einlage von LARCs sowie von Rückverfolgbarkeit ab, die Fälschungs- und Umleitungsrisiken verringert, insbesondere da Online-Kanäle an Bedeutung gewinnen. Partnerschaftsstrukturen zeigen, wie Unternehmen die Kommerzialisierung in kontrollierten Kanälen steuern: Medicines360 und DKT WomanCare gingen eine Partnerschaft ein, um den Zugang zum hormonellen Avibela-IUS mit koordinierten Zuständigkeiten für Versorgung und regulatorische Qualität zu erweitern (Januar 2024). Afaxys und Exeltis erneuerten zudem ihre Vereinbarung, um den Zugang zu Twirla im US-amerikanischen öffentlichen Gesundheitsmarkt aufrechtzuerhalten (Juni 2025). Die Versorgungsplanung bleibt empfindlich gegenüber Verschiebungen in der Finanzierung, da berichtete Unterbrechungen in einigen Regionen mit niedrigem Einkommen zu Diskrepanzen zwischen vorhandenen Lagerbeständen und tatsächlicher Verfügbarkeit vor Ort führen.
Wettbewerbslandschaft
Bayer AG nutzt die Mirena-Produktlinie und verpflichtet sich, bis 2030 100 Millionen Frauen Zugang zu Verhütungsmitteln zu verschaffen. Organon & Co. erzielt 27 % des Umsatzes im Jahr 2022 aus Nexplanon und NuvaRing, was seinen Anteil am Markt für Verhütungsmittel (Medikamente und Geräte) unterstreicht.
Innovationsorientierte Akteure gewinnen an Sichtbarkeit: Daré Bioscience treibt Ovaprene und Casea S voran und kooperiert mit Theramex zur Vermarktung biologisch abbaubarer Implantate. NEXT Life Sciences hat 20 Millionen USD für Plan A eingeworben, was das Investoreninteresse an männlichen Lösungen unterstreicht. Die Wettbewerbsintensität steigt, da etablierte Unternehmen und Start-ups darum wetteifern, ungedeckten Bedarf mit differenzierten Verabreichungssystemen, Dosierprofilen und geschlechterausgewogenen Portfolios zu decken.
Marktführer im Bereich Verhütungsmittel (Medikamente und Geräte)
-
Bayer AG
-
Teva Pharmaceutical Industries Ltd
-
Johnson and Johnson
-
Organon
-
CooperSurgical Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Verhütungsmittel (Medikamente und Geräte) Unternehmen in diesem Bericht
- Bayer
- Organon
- Pfizer
- Teva Pharmaceutical Industries
- The Cooper Companies
- Reckitt Benckiser Group
- Church & Dwight
- Abbvie
- Agile Therapeutics Inc.
- Viatris
- Gedeon Richter Plc
- Glenmark Pharmaceuticals
- Cipla
- Pregna International Ltd
- Mayer Laboratories
- HLL Lifecare
- Karex Berhad
- Okamoto Industries Inc.
- Femcap Inc.
- Amneal Pharmaceuticals
Lesen Sie die Analyse der Verhütungsmittel (Medikamente und Geräte)-Unternehmen
Marktchancen und Zukunftsaussichten
Weißraum ist dort erkennbar, wo Nutzerinnen und Kostenträger den Methodenmix über tägliche Pillen hinaus auf differenzierte Anwendungsformen ausdehnen, die die Belastung durch die Einhaltung reduzieren oder hormonbezogene Bedenken adressieren. Eine kurzfristige Chance liegt in hormonfreien und patientinnengesteuerten Optionen, unterstützt durch aktive Spätphasenentwicklung und Lizenzierung. Im Mai 2026 veröffentlichte Daré Bioscience positive Zwischenergebnisse der Phase-3-Studie zu Ovaprene, einem monatlichen, hormonfreien intravaginalen Kontrazeptivum. Im Juni 2026 schloss Organon eine globale Lizenzvereinbarung für das von der FDA zugelassene hormonfreie Kupfer-IUS MIUDELLA von Sebela ab, was der Nachfrage nach nicht-hormonellen LARCs entspricht und dem Kupfer-IUS-Segment einen neuen markenspezifischen Anbieter hinzufügt.
Kommerzieller Weißraum entsteht zudem dort, wo Erstattungs- und Kanalreformen Reibungsverluste verringern, insbesondere in Verbindung mit regulatorischen Maßnahmen, die die zugelassene Nutzungsdauer erweitern oder den Zugang vereinfachen. In Kanada spiegelt die im April 2026 erfolgte Einführung von PrRingza durch Duchesnay, einem wiederverwendbaren, patientinnengesteuerten Vaginalsystem für eine Nutzungsdauer von bis zu einem Jahr, die fortlaufende Produkterneuerung und Erweiterung der Auswahl bei ärztlich verordneten Kontrazeptiva wider. Auf der Angebotsseite schafft eine portfoliofokussierte Kapitalallokation Raum für Skalierung und geografische Expansion bei LARCs, unterstützt durch die im Juli 2026 abgeschlossene Transaktion von Bayer mit von Apollo verwalteten Fonds über eine nicht kontrollierende Minderheitsbeteiligung an einer neu gegründeten Einheit, die das LARC-Geschäft von Bayer (Mirena, Jaydess, Kyleena, Jadelle) umfasst. Diese Struktur unterstützt weiterhin Investitionen in eine zentrale, hochvolumige Geräte-Produktfamilie.
Neueste Industrielle Entwicklungen in Markt für Verhütungsmittel (Medikamente und Geräte)
- Juli 2026: Bayer sicherte sich 3,0 Milliarden Euro Eigenkapital von durch Apollo verwalteten Fonds im Austausch für eine nicht kontrollierende Minderheitsbeteiligung an einer neu gegründeten Einheit, die das LARC-Portfolio von Bayer (einschließlich Mirena, Jaydess, Kyleena und Jadelle) umfasst. Die Struktur verbessert die finanzielle Flexibilität, während die operative Kontrolle bei Bayer bleibt, und unterstützt eine dauerhafte Ressourcenzuweisung für eine zentrale Umsatzsäule, die die weltweite LARC-Verfügbarkeit beeinflusst.
- Juni 2026: Organon schloss eine globale Lizenzvereinbarung mit Sebela Pharmaceuticals für MIUDELLA ab, ein hormonfreies Kupfer-IUS, das 2025 von der US-FDA zugelassen wurde, mit einer für Ende 2026 geplanten Kommerzialisierung. Der Deal ergänzt das Frauengesundheitsportfolio von Organon um ein neues nicht-hormonelles Produkt und untermauert den Branchenwandel hin zu hormonfreien Optionen unter kontrollierten Vertriebsmodellen wie REMS-basierten Schulungs- und Nutzungsanforderungen.
- März 2025: Femasys erhielt eine CE-Kennzeichnung für FemBloc, positioniert als nicht-chirurgisches, permanentes Verhütungsgerät. Dieser Meilenstein bringt einen neuen Ansatz zur permanenten Empfängnisverhütung in Europa voran und erweitert das Wettbewerbsfeld über traditionelle permanente Methoden hinaus, indem er einen alternativen, geräteorientierten Weg ermöglicht.
Markt für Verhütungsmittel (Medikamente und Geräte) Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Verhütungsmedikamenten und Verhütungsgeräten zur Schwangerschaftsverhütung, erfasst am Verkaufspunkt über die wichtigsten Gesundheits- und Einzelhandelskanäle. Wir bemessen den Markt in USD nach Wert über die wichtigsten globalen Regionen.
Ausschlüsse aus dem Umfang: Wir schließen Fruchtbarkeits-Tracking-Apps, nicht verhütungsbezogene Hormontherapien und chirurgische Abtreibungsgeräte aus.
Segmentierungsübersicht
- Nach Produkttyp
- Medikamente
- Orale Pillen
- Transdermales Pflaster
- Verhütungsinjektionen
- Notfallpillen
- Geräte
- Barrieregeräte
- Männliches Kondom
- Weibliches Kondom
- Diaphragma
- Zervixkappe
- Verhütungsschwamm
- Langwirksame reversible Verhütungsmethoden
- Hormonelles Intrauterinpessar
- Kupfer-Intrauterinpessar
- Subkutanes Implantat
- Vaginalring
- Dauerhaft
- Tubenverschlussgerät
- Barrieregeräte
- Medikamente
- Nach Hormonklasse
- Hormonelle Methoden
- Nicht-hormonelle Methoden
- Nach Geschlecht
- Männlich
- Weiblich
- Nach Altersgruppe
- 15–24 Jahre
- 25–34 Jahre
- 35–44 Jahre
- 45+ Jahre
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken und Drogerien
- Online-Kanäle
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktbemessung und Validierung
Desk Research
Die Desk-Arbeit beginnt mit der Festlegung des Nachfragekontexts, der dann mit Angebotssignalen verknüpft wird, damit das Größenmodell nicht abdriftet. Wir überprüfen in der Regel öffentliche Gesundheits- und Bevölkerungsindikatoren aus Quellen wie der Weltgesundheitsorganisation, der UN-Bevölkerungsabteilung, der Weltbank und nationalen Gesundheitsbehörden, da diese die zugrunde liegende Nutzerbasis und den Methodenmix prägen.
Um diesen Kontext in einen Marktwert zu übersetzen, werden Produktverfügbarkeit und -flüsse anhand von Quellen wie UN Comtrade, nationalen Zollstatistiken und öffentlichen Regulierungsportalen überprüft, die Zulassungen und Kennzeichnungen beschreiben. Dies hilft dabei, Medikamente und Geräte getrennt zu halten und Doppelzählungen zu reduzieren, wenn sich Kategorien überschneiden. Wir verwenden auch Unternehmensberichte, Investorenpräsentationen, Verbandswebsites und seriöse Pressemitteilungen, um Portfoliomix und Kanalexposition zu verstehen, und greifen selektiv auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie handelsseitige Sendungsdaten zurück, um Umsätze und Technologiezyklen gegenzuprüfen. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere Referenzen werden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um Desk-Annahmen einem Stresstest zu unterziehen, insbesondere in Bezug auf Preisgestaltung, Kanalmargen und wie sich Methodenwechsel im Umsatz niederschlagen. Wir haben Interview- und Umfrageeingaben von Herstellern, Distributoren, Klinikern sowie Beschaffungs- und Apothekenstakeholdern aus dem asiatisch-pazifischen Raum, EMEA und Amerika gesammelt. Diese Eingaben halfen dabei, Annahmen zu Adoptionsmustern, Ersatzzyklen und OTC- versus verschreibungspflichtigen Anteilen zu präzisieren, bevor wir die Gesamtwerte finalisierten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 16 % | Asiatisch-pazifischer Raum: 41 % |
| Mittlere Ebene: 46 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Akteure: 16 % | Manager: 49 % | Amerika: 24 % |
Marktbemessung und Prognose
Die Bemessung erfolgt mithilfe eines Top-down-Ansatzes, bei dem Kohorten im reproduktionsfähigen Alter und die Verhütungsprävalenz in einen methodenspezifischen Nachfragepool umgewandelt und dann anhand typischer annualisierter Kosten pro Nutzer nach Methode bewertet werden. Sobald die anfänglichen Gesamtwerte gebildet sind, werden sie durch selektive Bottom-up-Annäherungen bestätigt, wie z. B. Stichproben-Durchschnittsverkaufspreise multipliziert mit dem Volumen für wichtige Methoden, Kanalprüfungen für Einzel- und Online-Anteile sowie partielle Lieferanten-Rollups, wo öffentliche Umsatzaufteilungen verfügbar sind.
Einige praktische Eingaben, die in diesem Markt von Bedeutung sind, umfassen den Anteil langwirksamer reversibler Verhütungsmethoden gegenüber kurzwirksamen Methoden, die Verfügbarkeit auf Rezept versus OTC, durchschnittliche Ersatzzyklen für Geräte wie Spiralen und Implantate sowie die Intensität öffentlicher Beschaffung, die Volumina schnell verschieben kann. Die Preisgestaltung wird mit konsistenter Währungszeitgebung auf USD normiert, und wo lokale Preispunkte spärlich sind, werden Lücken mithilfe von Länder-Peer-Sets geschlossen und dann durch Expertenfeedback erneut getestet, bis die Bandbreiten realistisch erscheinen.
Für die Prognose wird eine Szenarioanalyse verwendet, damit Adoptionsänderungen (einschließlich Selbstversorgungstrends und Kanalverschiebungen) als klare Aufwärts- und Abwärtsfälle ausgedrückt und dann in einem Basisszenario konsolidiert werden können. Der jahresweise Pfad wird auch gegen das erwartete Tempo regulatorischer Änderungen und Produktauffrischungszyklen geprüft, da diese Ereignisse Stufenänderungen statt gleichmäßigem Wachstum erzeugen können.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation der modellierten Gesamtwerte mit unabhängigen Signalen wie Handelsströmen für relevante Gerätekategorien, öffentlicher Beschaffungsaktivität, wo sichtbar, und impliziten Ausgaben pro Nutzer im Vergleich zu bekannten Methodenkosten. Wenn große Abweichungen auftreten, werden Annahmen überprüft, Ausreißer dokumentiert und Folgekontakte ausgelöst, damit die Ergebnisse nicht von einer einzigen Eingabe abhängen.
Vor der Freigabe durchlaufen das Modell und der Bericht eine mehrstufige Analyseprüfung, einschließlich Kontrollen von Jahr-zu-Jahr-Sprüngen, Konsistenz der Währungsumrechnung und ob Umfangsausschlüsse regionenübergreifend einheitlich angewendet wurden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, gefolgt von einem abschließenden Scan vor der Lieferung, damit Kunden die aktuellste Ansicht erhalten.
Schätzung des Marktes für Verhütungsmittel (Medikamente und Geräte) von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Verhütungsmittel (Medikamente und Geräte) stimmen häufig nicht überein, da die einbezogenen Produkte, Vertriebskanäle und der Zeitpunkt der Währungsumrechnung von einer Studie zur anderen abweichen können. Unterschiede entstehen auch dadurch, wie jedes Modell die öffentliche Beschaffung, Methodenersatzzyklen und ob die Nachfrage aus Prävalenz und Methodenmix rekonstruiert oder hauptsächlich aus unternehmensseitigen Umsatzaufteilungen abgeleitet wird, behandelt.
Die häufigsten Treiber von Lücken in diesem Markt sind Umfangsentscheidungen (z. B. ob Fruchtbarkeits-Bewusstseins-Apps gezählt werden) sowie die Art und Weise, wie die Preisgestaltung festgelegt wird, wenn Ausschreibungspreise und Einzelhandelspreise beide existieren und je nach Land stark variieren. Einige Schätzungen stellen auch einen aggressiveren Wachstumsfall in den Vordergrund, ohne die kurzfristigen Annahmen zu Methodenwechsel und Ersatz mit frischen Experteneingaben erneut zu prüfen, was das gemeldete Basisjahr anheben kann. Das Ausschließen app-basierter Tools aus dem Umfang und die Verankerung der Gesamtwerte an Prävalenz, Methodenmix und Ersatzzyklen erklärt einen großen Teil der Streuung für Mordor Intelligence.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 29,04 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 31,18 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann höher ausfallen, wenn die durchschnittlichen Verkaufspreise ohne Neugewichtung der Preisunterschiede zwischen Ausschreibung und Einzelhandel sowie der Methodenmixverschiebungen fortgeschrieben werden. |
| Datenpublisher B | 21,80 Milliarden USD (2024) | Wendet eine breitere Kategoriekarte an, und das Einbeziehen von Fruchtbarkeits-Bewusstseins-Apps und verwandten Selbstversorgungs-Diagnostika in die Gesamtsumme kann verändern, was als Markt gezählt wird. |
Insgesamt wird die Streuung hauptsächlich durch die Auswahl des Basisjahres, die Normalisierungsentscheidungen für Kanäle und Preise sowie dadurch erklärt, ob angrenzende digitale Kategorien einbezogen werden. Mit klar definierten Einschlüssen und wiederholbaren Prüfungen anhand von Nachfragesignalen sowie Handels- oder Kanalindikatoren wird die Marktgesamtsumme leichter abstimmbar, wenn neue Datenpunkte entstehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Verhütungsmittel (Medikamente und Geräte)?
Der Markt wird im Jahr 2026 auf 29,04 Milliarden USD geschätzt und soll bis 2031 40,53 Milliarden USD erreichen.
Welche Produktkategorie führt den Markt an?
Geräte dominieren mit einem Umsatzanteil von 64,92 % im Jahr 2025, angetrieben durch die Wirksamkeit und den Komfort von Intrauterinpessaren und Implantaten.
Warum wachsen nicht-hormonelle Methoden schneller als hormonelle Optionen?
Wachsende Verbraucherbedenken hinsichtlich hormoneller Nebenwirkungen und zunehmende Investitionen in Forschung und Entwicklung hormonfreier Technologien treiben einen CAGR von 8,61 % für nicht-hormonelle Produkte an.
Wie verändert der E-Commerce den Zugang zu Verhütungsmitteln?
Online-Kanäle, die jährlich um 9,56 % wachsen, integrieren Telemedizin-Konsultationen mit der Lieferung an die Haustür und erweitern die Reichweite für Nutzer in ländlichen Gebieten und solche, die Wert auf Privatsphäre legen.
Welche Region wächst am schnellsten?
Der Nahe Osten und Afrika sollen zwischen 2026 und 2031 mit einem CAGR von 8,54 % wachsen, angetrieben durch neue Erstattungsprogramme und Aufklärungskampagnen.
Welche Innovationen entstehen im Bereich der männlichen Verhütung?
Pipeline-Produkte wie Plan A Hydrogel und die Galactic Cap zielen darauf ab, reversible, hormonfreie männliche Optionen anzubieten, wobei frühe klinische Studien laufen.