
5G-Gerätemarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
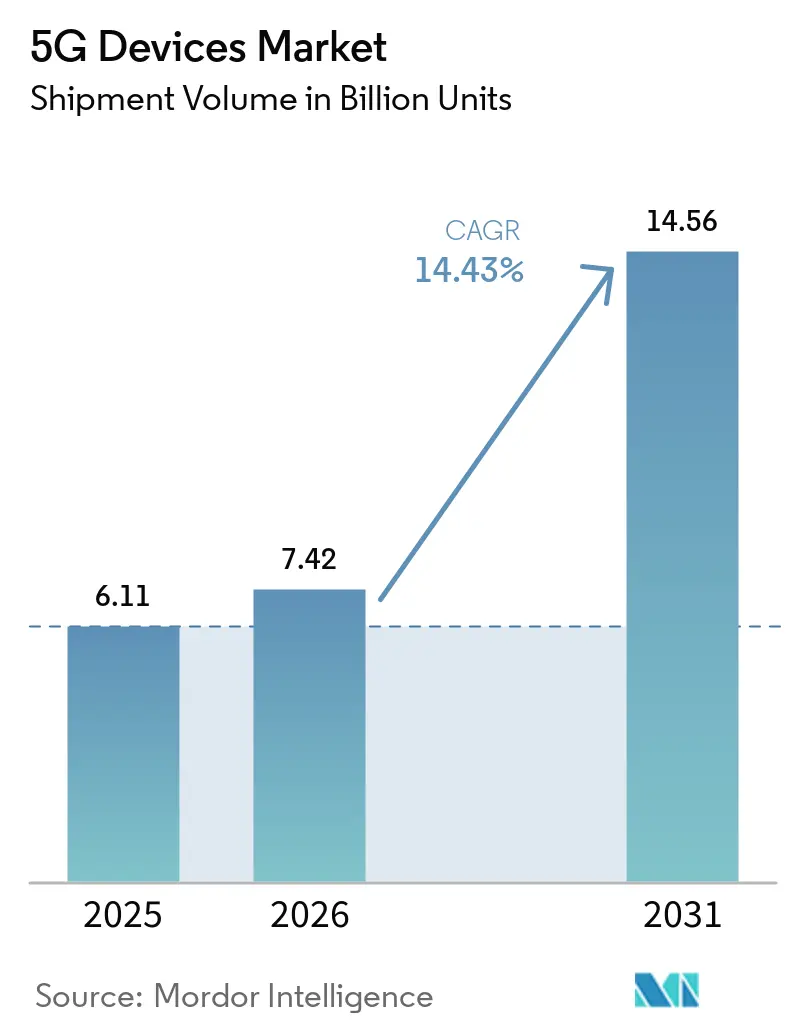
| Marktvolumen (2026) | 7.42 Milliarden Einheiten |
| Marktvolumen (2031) | 14.56 Milliarden Einheiten |
| Wachstumsrate (2026 - 2031) | 14.43 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten |
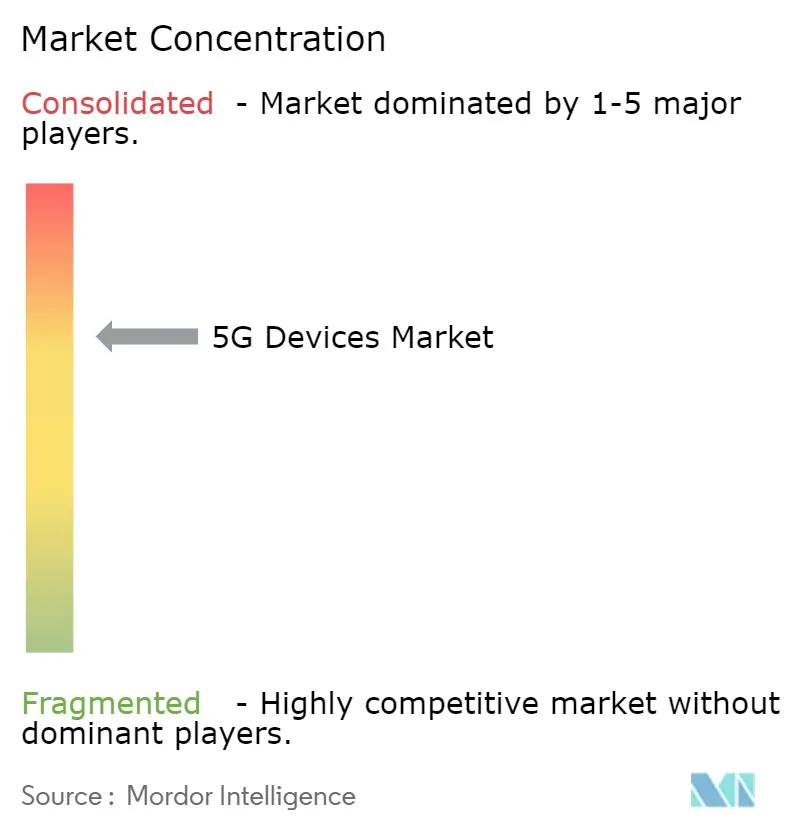
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
5G-Gerätemarkt Analyse von Mordor Intelligence
Die Größe des 5G-Gerätemarkts in Bezug auf das Liefervolumen wird voraussichtlich von 6,11 Milliarden Einheiten im Jahr 2025 auf 7,42 Milliarden Einheiten im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 14,43 % über den Zeitraum 2026–2031 14,56 Milliarden Einheiten erreichen. Das Volumenwachstum spiegelt sinkende Chipsatzkosten, umfangreichere Netzbetreibersubventionen und einen beschleunigten Ausbau privater Unternehmensnetzwerke wider. Sub-6-Gigahertz-Funkgeräte dominieren die Mainstream-Nachfrage, da sie Abdeckung, Kosten und Energieeffizienz ausbalancieren, während die Integration von Millimeterwellen ein Premium-Merkmal bleibt, das Festfunk-Gateways und Flaggschiff-Smartphones vorbehalten ist. Wearables und Produkte für erweiterte Realität expandieren schneller als Mobiltelefone, da Versicherer, Arbeitgeber und Inhaltsplattformen eine kontinuierliche Konnektivität fordern. Geografisch gesehen entfällt mehr als die Hälfte der Lieferungen auf den asiatisch-pazifischen Raum, da chinesische und indische Fertigungsökosysteme die Stücklistenkosten senken. Der Chipsatzwettbewerb hält die Preise im mittleren Segment niedrig, doch die Knappheit an Galliumnitrid- und Siliziumgermanium-Substraten stört periodisch die Premium-Millimeterwellen-Versorgung.
Wichtigste Erkenntnisse des Berichts
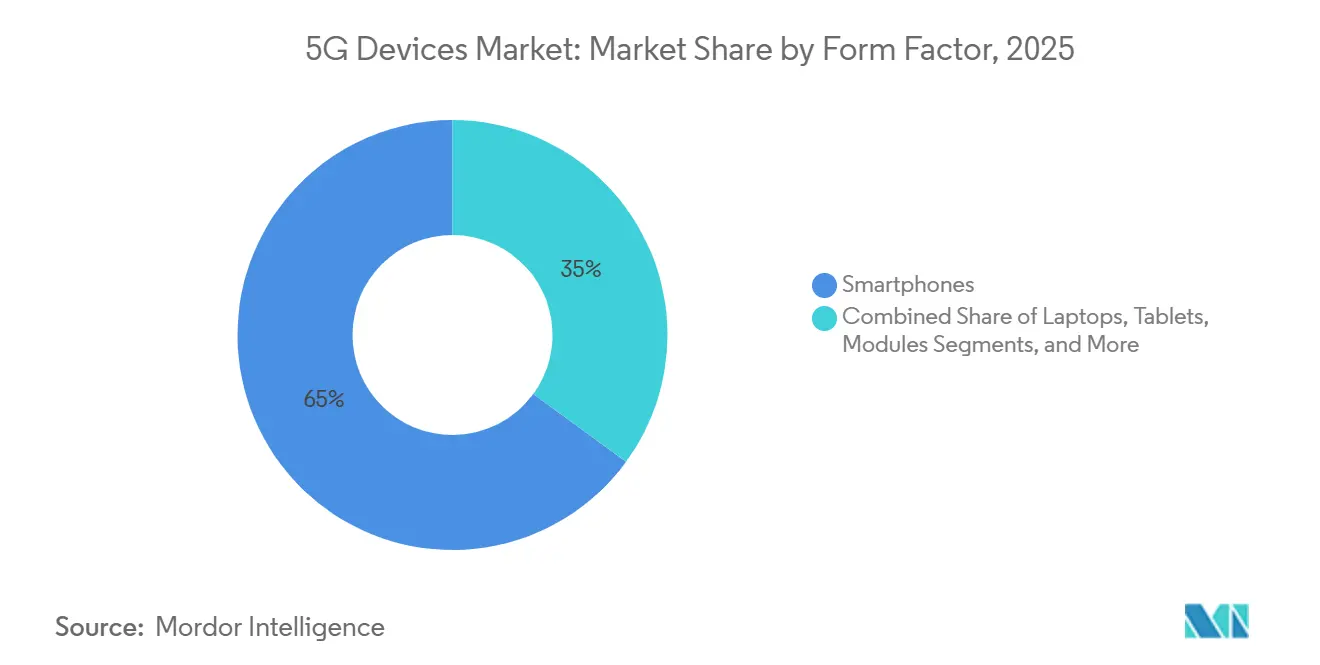
- Nach Formfaktor entfielen im Jahr 2025 64,96 % des 5G-Geräte-Markts auf Smartphones, während Wearables und Extended-Reality-Hardware bis 2031 voraussichtlich mit einer CAGR von 15,52 % wachsen werden.
- Nach Spektrum sicherten sich Sub-6-GHz-Produkte im Jahr 2025 einen Marktanteil von 58,22 % am 5G-Geräte-Markt, während mmWave-Hardware mit der Beschleunigung der Verdichtung jährlich um 14,86 % wachsen soll.
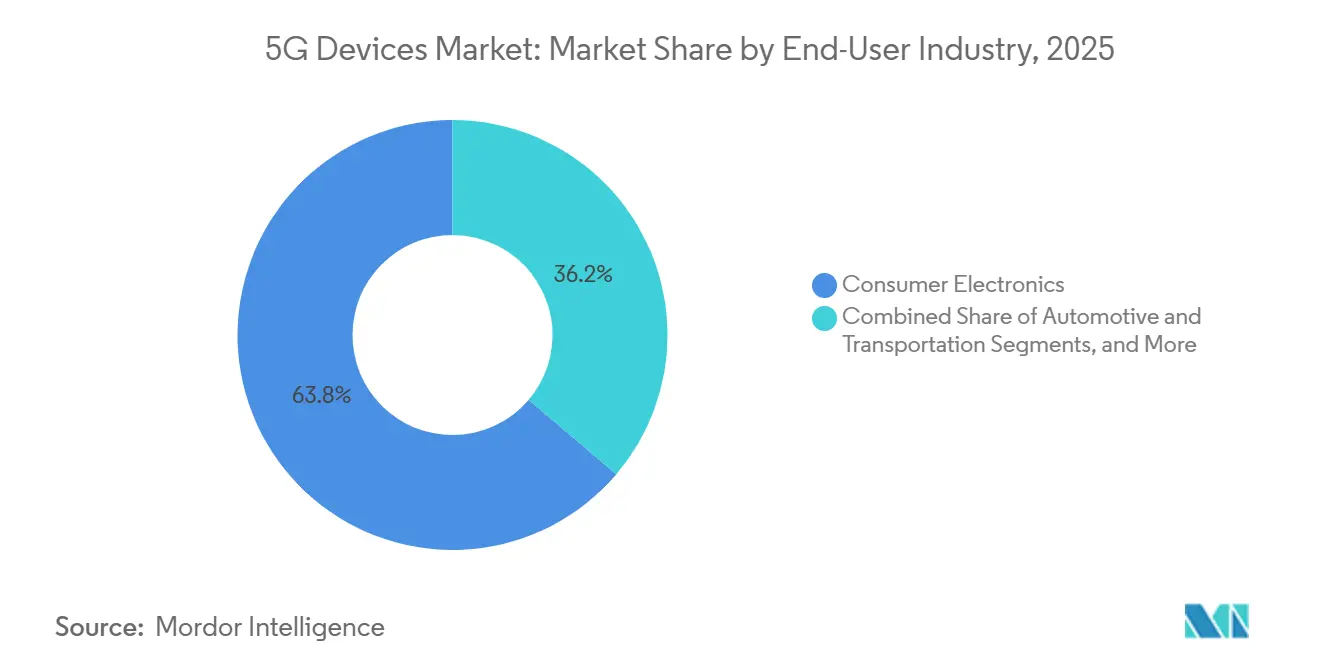
- Nach Endnutzerbranche führte die Unterhaltungselektronik im Jahr 2025 mit einem Anteil von 63,78 %; Automobil- und Transportanwendungen sind auf die schnellste CAGR von 15,11 % bis 2031 ausgerichtet.
- Nach Anwendung hielt Enhanced Mobile Broadband im Jahr 2025 einen Anteil von 55,06 %, während Geräte für ultra-zuverlässige Kommunikation mit niedriger Latenz bis 2031 um 15,94 % wachsen werden.
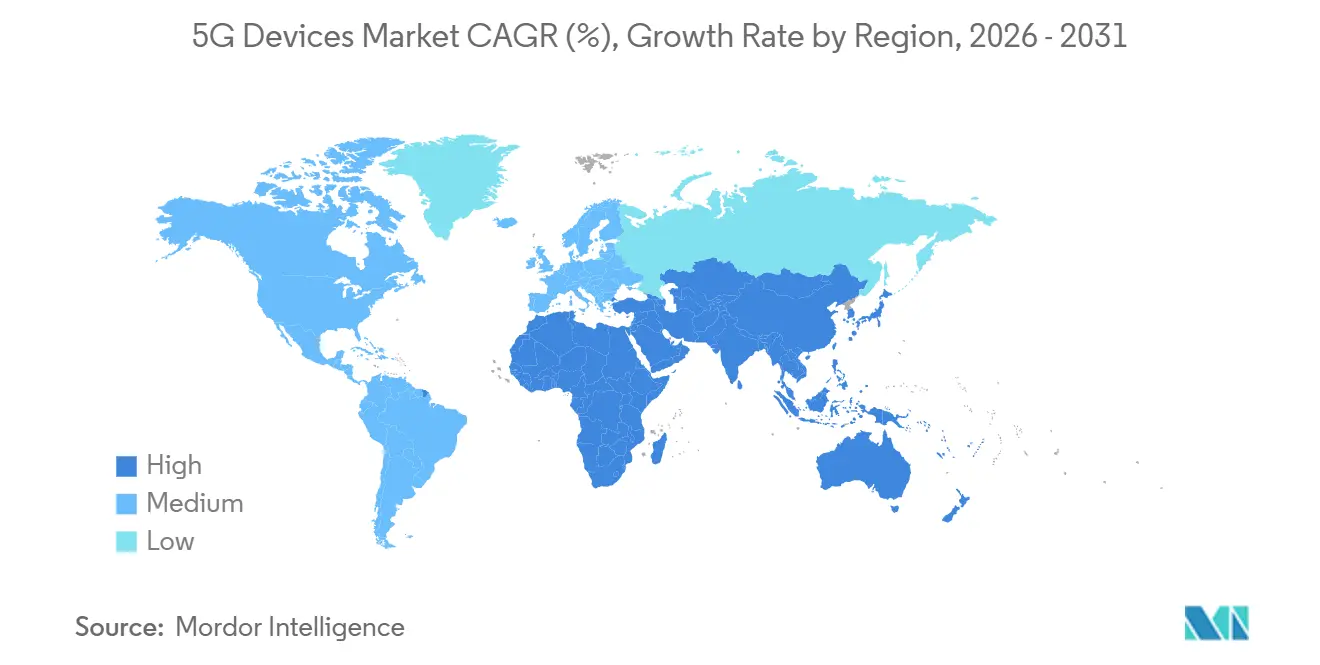
- Nach Geografie erfasste Asien-Pazifik im Jahr 2025 55,73 % der Lieferungen; der Nahe Osten wird mit einer CAGR von 16,01 % bis 2031 eine der am schnellsten wachsenden Regionen sein.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Explosionsartige Nachfrage nach mobilen Daten in Schwellenländern | +3.2% | Kern asiatisch-pazifischer Raum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Sinkender durchschnittlicher Verkaufspreis von 5G-Chipsätzen und HF-Frontends | +2.8% | Global, mit starken Auswirkungen in Indien, Südostasien und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Aggressive Gerätesubventionsprogramme der Netzbetreiber | +2.1% | Nordamerika, Europa, China | Kurzfristig (≤ 2 Jahre) |
| Ausbau privater Unternehmensnetzwerke | +1.9% | Global, frühe Gewinne in Deutschland, den Vereinigten Staaten und Japan | Mittelfristig (2–4 Jahre) |
| Regulatorische Spektrum-Sharing-Modelle (CBRS, UK LSA) als Katalysator für Industriegeräte | +1.6% | Nordamerika und Europa, Pilotprogramme im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Multi-Access-Edge-KI-Chips ermöglichen ultraenergiearme 5G-Wearables | +1.5% | Global, Konzentration im Premiumsegment in Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosionsartige Nachfrage nach mobilen Daten in Schwellenländern
Der monatliche Datenverbrauch pro Nutzer in Indien überstieg 2025 20 Gigabyte, angetrieben durch Cloud-Gaming, Augmented-Reality-Filter und Echtzeit-Übersetzungstools, die eine Latenz von unter 100 Millisekunden erfordern. Obwohl die globale 5G-Abdeckung 55 % erreichte, lag die Durchdringung in einkommensschwachen Ländern bei nur 4 %, sodass die Erschwinglichkeit und nicht die Infrastruktur die Akzeptanz bestimmte. Die Netzbetreiber reagierten mit Finanzierungsprogrammen, die die Vorabkosten für Mobiltelefone senkten, was Marken dazu veranlasste, Smartphones unter 150 USD ohne High-End-Funktionen auf den Markt zu bringen. Diese Dynamik erweiterte den 5G-Gerätemarkt über frühe Anwender hinaus, auch wenn sich die Margen verengten. Das Ergebnis ist eine wachsende Einheitenbasis, die ein zweistelliges Lieferungswachstum unterstützt.
Sinkender durchschnittlicher Verkaufspreis von 5G-Chipsätzen und HF-Frontends
Der durchschnittliche Verkaufspreis der Snapdragon-4-Serie von Qualcomm sank im Geschäftsjahr 2024 im Jahresvergleich um 22 %, hauptsächlich weil MediaTek Dimensity-6000-Prozessoren mit Rabatten anbot. GaAs-Leistungsverstärker für Sub-6-Gigahertz-Bänder fielen 2025 auf unter 2 USD pro Einheit, gegenüber 3,50 USD im Jahr 2022.[1] Infolgedessen sank der Stücklistenaufschlag für 5G gegenüber 4G auf unter 15 USD, womit die größte Hürde für die Massenmarktakzeptanz beseitigt wurde. Millimeterwellen-Frontend-Module kosten immer noch 12–18 USD, was dieses Band auf Premium-Geräte beschränkt. Dennoch erweitern sinkende Kernsiliziumpreise den 5G-Gerätemarkt, indem Einstiegsmodelle in Schwellenländern erschwinglich werden.
Aggressive Gerätesubventionsprogramme der Netzbetreiber
Verizon gab 2024 1,2 Milliarden USD für Handset-Subventionen und Werbegutschriften aus, 17 % mehr als 2023, um Abonnenten auf unbegrenzte 5G-Tarife umzustellen.[2] T-Mobile berichtete, dass 68 % der Aktivierungen im Jahr 2024 einen Eintausch oder einen Ratenerlass beinhalteten, der die Eigenkosten der Verbraucher um bis zu 500 USD senkte. In China kofinanzierte China Mobile 12 Millionen ländliche Smartphones mit lokalen Marken. Diese Programme verringern die Margen der Netzbetreiber, beschleunigen aber die Erneuerungsraten und helfen dem 5G-Gerätemarkt, ein Volumenwachstum im mittleren zweistelligen Bereich auch in gesättigten Regionen aufrechtzuerhalten.
Ausbau privater Unternehmensnetzwerke
Bis Ende 2024 waren weltweit mehr als 700 private 5G-Netzwerke in Betrieb, wobei Fertigungsstandorte 38 % ausmachten. Allein Deutschland vergab 174 lokale Spektrumlizenzen an Unternehmen, was Bosch und Siemens ermöglichte, eine ultrazuverlässige Infrastruktur mit geringer Latenz vor Ort einzusetzen. Industriekäufer priorisieren Betriebszeit und deterministische Leistung gegenüber rohem Durchsatz, sodass sie höhere Gerätepreise für robuste Router und Module akzeptieren. Da Fabriken, Logistikzentren und Energieanlagen digitalisiert werden, erweitern diese spezialisierten Einsätze den 5G-Gerätemarkt über Verbraucherendpunkte hinaus.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Lieferkettenvolatilität bei HF-Halbleitern | -1.8% | Global, akut in Nordamerika und Europa für Millimeterwellen-Einsätze | Kurzfristig (≤ 2 Jahre) |
| Lückenhafte Millimeterwellen-Abdeckung außerhalb dichter städtischer Gebiete | -1.4% | Global, am stärksten in ländlichen Gebieten Nordamerikas, Europas und in Schwellenländern | Mittelfristig (2–4 Jahre) |
| Elektroschrott-Vorschriften, die eine schnelle Erneuerung von Mobiltelefonen einschränken | -1.1% | Europa, Nordamerika, Pilotprogramme in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Sicherheitszertifizierungen verzögern Industrierouter | -0.9% | Global, Reibungspunkte an den regulatorischen Grenzen zwischen Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferkettenvolatilität bei HF-Halbleitern
Galliumnitrid-Wafer-Engpässe verlängerten die Lieferzeiten für HF-Frontends 2024 auf 30 Wochen, verglichen mit 14 Wochen für Basisband-Silizium.[3] Weltweit können nur drei Fertigungsanlagen Galliumnitrid-auf-Siliziumkarbid-Substrate in Massenproduktion herstellen, sodass Premium-Millimeterwellen-Geräte oft verspätet in den Handel kommen. Originalgerätehersteller mindern das Risiko durch den Versand von zwei Lagerhaltungseinheiten: volumenstarke Sub-6-Gigahertz-Modelle und begrenzte Millimeterwellen-Varianten. Die Zweiteilung dämpft die Gesamt-CAGR des 5G-Gerätemarkts, bis neue Fertigungskapazitäten in Betrieb gehen.
Lückenhafte Millimeterwellen-Abdeckung außerhalb dichter städtischer Gebiete
Millimeterwellen-5G deckte 2024 weniger als 8 % der globalen Landfläche ab, konzentriert auf Stadtzentren, Stadien und Verkehrsknotenpunkte. Verbraucher, die 100 USD Aufpreis für Hybrid-Telefone zahlen, erleben Gigabit-Geschwindigkeiten nur gelegentlich, was ihre Bereitschaft zum Upgrade dämpft. Netzbetreiber lenken Kapital in Richtung Sub-6-Gigahertz-„landesweites 5G”, das eine breitere Reichweite, aber weniger Vorteile bei ultrageringer Latenz bietet. Bis die Abdeckung zunimmt, bleibt das Wachstum von Millimeterwellen-Geräten auf Festfunk-Gateways und Unternehmens-Hotspots beschränkt, was das margenstarke Segment des 5G-Gerätemarkts verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formfaktor:
Smartphones dominieren das Volumen, Wearables führen das Wachstum anSmartphones machten 2025 64,96 % der Lieferungen aus und unterstreichen damit ihre zentrale Rolle als primäre Zugangsgeräte für mehr als 4,5 Milliarden Nutzer weltweit. Dennoch verlängerten sich die Austauschintervalle 2025 auf 31 Monate, was auf eine Reifung hindeutet. Wearables und Hardware für erweiterte Realität befinden sich auf einem CAGR-Pfad von 15,52 % bis 2031, angetrieben durch Wellness-Anreize von Versicherern und Sicherheitsvorschriften am Arbeitsplatz. Apple berichtete, dass zellularfähige Uhren 2024 38 % seines Wearable-Mix ausmachten, gegenüber 22 % im Jahr 2022.[4] Kundenseitige Geräte für Festfunk sind mit ländlichen Breitbandinitiativen gestiegen, während Industrierouter mit Preisen von 500–1.200 USD in Einsatzumgebungen mit rauen Bedingungen florieren. Module, die für Maschine-zu-Maschine-Automobil- und Zählerverbindungen entscheidend sind, skalieren parallel zum Internet der Dinge.
Die Wachstumsführerschaft zeigt, warum die taschenorientierte Nachfrage stagniert, während körpergetragene und Umgebungsendpunkte zunehmen. Augmented-Reality-Brillen reduzieren Wartungsfehler in Fabriken, indem sie Anweisungen im Sichtfeld der Arbeiter einblenden. Allerdings bleibt die Batterieangst bestehen, da Nutzer eine mehrtägige Ausdauer bei Handgelenk- und Brillengeräten erwarten. Kontinuierliche Siliziumfortschritte, die den Stromverbrauch unter 300 Milliwatt drücken, bleiben daher entscheidend für die Migration zwischen Formfaktoren. Wenn diese Fortschritte eintreten, wird der 5G-Gerätemarkt für seine nächste Expansion um 7 Milliarden Einheiten weniger auf Mobiltelefone angewiesen sein.


Nach Spektrumunterstützung:
Dominanz von Sub-6-Gigahertz setzt sich fortSub-6-Gigahertz-Funkgeräte erfassten 2025 einen Anteil von 58,22 %, da sie 300–600 Megabit pro Sekunde über Zellen im Kilometermaßstab bei Frontend-Kosten unter 6 USD liefern. Millimeterwellen-Lieferungen wachsen mit 14,86 %, starten aber von einer niedrigeren Basis, da Module 12–18 USD kosten und eine Netzwerkverdichtung erfordern, die noch im Gange ist. Hybridgeräte, die beide Bänder kombinieren, machten 2025 18 % der Smartphones aus und bedienen frühe Anwender, die an Spitzengeschwindigkeiten interessiert sind. Netzbetreiber müssen 10–15 Mal mehr Millimeterwellen-Kleinzellen als Sub-6-Gigahertz-Standorte installieren, um die Signalreichweite zu erreichen, eine hohe Kapitalbelastung, die eine allgegenwärtige Abdeckung verzögert.
Der Schwung begünstigt Sub-6-Gigahertz für die landesweite Verfügbarkeit, wobei Millimeterwellen Stadien, Flughäfen und dicht besiedelten Innenstadtkorridoren vorbehalten bleibt. Folglich wird Sub-6-Gigahertz-Hardware das Volumenrückgrat des 5G-Gerätemarkts bleiben, während Millimeterwellen auf Premium-Segmente abzielt. Sobald die Dichten steigen und die Frontend-Preise fallen, könnte der Anteil der Millimeterwellen bis 2031 30 % erreichen, aber sein Aufwärtspotenzial hängt von der Lösung sowohl der Infrastruktur- als auch der Komponentenversorgungsengpässe ab.
Nach Endnutzerbranche:
Automobil beschleunigtDie Unterhaltungselektronik hielt 2025 einen Einheitenanteil von 63,78 %, aber Automobil- und Transportendpunkte werden bis 2031 voraussichtlich eine CAGR von 15,11 % verzeichnen. Die Europäische Union schrieb zellulare Fahrzeug-zu-allem-Fähigkeiten für neue Personenkraftwagen vor, die nach Juli 2024 verkauft werden, und schuf damit eine gebundene Pipeline für 5G-Module. Qualcomm gab 2024 Designgewinne mit 18 Automobilherstellern für seine Snapdragon-Ride-Plattform bekannt. Industriestandorte investieren in robuste Router, die Betriebszeit in vibrationsanfälligen Umgebungen gewährleisten, während die Akzeptanz im Gesundheitswesen aufgrund langwieriger medizinischer Zulassungen langsam bleibt. Energie- und Versorgungsunternehmen stellen intelligente Zähler von 2G und 3G auf 5G um, da ältere Netzwerke auslaufen.
Da Fahrzeuge zu softwareorientierten Produkten werden, hängen Over-the-Air-Updates und vorausschauende Wartung von zuverlässigen Mobilfunknetzen ab. Teslas Einreichung von 2024 verzeichnete Einnahmen aus Software-Funktionen nach dem Verkauf, die über 5G-Konnektivität ermöglicht wurden. Automobilzertifizierungszyklen erstrecken sich über 18–24 Monate, was die Erneuerung verlangsamt, aber eine langfristige Modulnachfrage sicherstellt. Da Konnektivität zum Standard bei Massenmarktmodellen wird, wird der 5G-Gerätemarkt von großen, aber vorhersehbaren Einheitenlieferungen über eine jahrzehntelange Fahrzeuglebensdauer profitieren.
Nach Anwendung:
URLLC gewinnt an DynamikErweitertes mobiles Breitband besaß 2025 55,06 % der Nachfrage aufgrund des Video- und Social-Media-Konsums. Geräte für ultrazuverlässige Kommunikation mit geringer Latenz werden bis 2031 jährlich um 15,94 % steigen, da Fabriken automatisieren und Chirurgen Ferneingriffe erproben. Privates Netzwerk-Slicing ermöglicht es Unternehmen, deterministischen Bandbreite für missionskritische Roboter zuzuweisen. Massive maschinentypische Kommunikation wächst langsamer, da LTE-M bereits viele IoT-Anwendungsfälle mit geringem Durchsatz abdeckt. Festfunk machte 2024 12 % der neuen US-amerikanischen Breitbandleitungen aus und zeigt damit, dass 5G in ländlichen Gebieten als Ersatz für Festnetz dienen kann.
Netzwerk-Slicing erreichte erst 2024 die kommerzielle Reife, sodass die meisten URLLC-Geräte mit Campus-Netzwerken statt mit öffentlichen Netzbetreibern verbunden sind. Dieses Zwei-Spur-Modell trennt Verbraucher-Breitbandgeräte von Industrieausrüstung mit separaten Zertifizierungen, Lieferketten und Serviceverträgen. Mit der Reifung des Slicings werden breitere Netzbetreiberdienste den Markt für 5G-Geräte zur Adressierung latenzempfindlicher Endpunkte erweitern.
Geografische Analyse
APAC 5G-Geräte-Markt
Asien-Pazifik lieferte 2025 55,73 % der weltweiten Einheiten aus, gestützt durch Chinas Produktion von 420 Millionen Geräten und Indiens produktionsgebundenem Anreizprogramm, das 15 Milliarden USD an Montageninvestitionen anzog. Japan und Südkorea übertreffen ihren volumensbasierten Rang, indem sie 40 % des Premiumsegments über 1.000 USD halten. Die südostasiatischen Märkte expandieren rasch bei Handsets unter 300 USD, während Australien und Neuseeland 36-monatige Zyklen verzeichnen, die das Wachstum dämpfen. Lokalisierte Komponentenökosysteme verschaffen Asien-Pazifik Kostenvorteile von bis zu 30 % gegenüber Europa und Nordamerika und sichern damit seine Führungsposition im 5G-Geräte-Markt.
Naher Osten 5G-Geräte-Markt
Der Nahe Osten gehört zu den am schnellsten wachsenden Regionen mit einer CAGR von 16,01 % bis 2031. Saudi-Arabien stellte im Rahmen von Vision 2030 20 Milliarden USD für 5G-Smart-City-Projekte bereit, und die Vereinigten Arabischen Emirate erreichten 2024 eine Bevölkerungsabdeckung von 95 %. Die Gerätenutzung hinkt dem Netzausbau hinterher, da die durchschnittlichen Verkaufspreise hoch bleiben; eine anhaltende Erosion der Chipsatzkosten wird die nächste Adoptionswelle freisetzen.
Europa, Amerika und Afrika 5G-Geräte-Markt
Nordamerika und Europa sehen sich gegenläufigen Kräften ausgesetzt: Ausgereifte 5G-Infrastrukturen koexistieren mit regulatorischen Anforderungen, die den Handset-Wechsel verlangsamen. Die Europäische Union verschärfte 2023 die Elektroschrott-Vorschriften und führte Entsorgungsgebühren von 2 bis 5 USD pro Gerät ein. Debatten über das Recht auf Reparatur in den USA fördern eine längere Nutzungsdauer und halten die regionsweite CAGR im niedrigen zweistelligen Bereich. Südamerika und Afrika zusammen machen 12 % der Lieferungen aus, wobei Festnetz-Wireless in unterversorgten ländlichen Gebieten mittelfristig einen Sprungbrettweg bietet.

Regulatorisches Umfeld
5G-Geräte unterliegen einem mehrstufigen Regelwerk, in dem globale technische Basisstandards den Bezugsrahmen vorgeben und nationale Behörden diese in Spektrumslizenzierung, Geräteanforderungen sowie Sicherheits- oder Umweltauflagen übersetzen. Anfang 2026 brachte die ITU IMT-2020-Spezifikationen und Konvergenzleitlinien durch Genehmigungen voran, darunter ITU-R M.2150-3 (Februar 2026) für terrestrische Funkschnittstellen sowie die ITU-T-Empfehlungen Q.5016 und Q.5035 (Januar 2026) für die Signalisierung der Konvergenz von Festnetz-, Mobilfunk- und Satellitendiensten sowie die IMS-Interkonnektion. Diese Aktualisierungen fließen in Chipsatz-, Modem- und Gerätezertifizierungsziele in verschiedenen Regionen ein.
Auf nationaler Ebene erweitern Regulierungsbehörden sowohl die verfügbare Spektrumspipeline als auch verschärfen sie die Betriebsbedingungen für Netzwerke mit höherer Kapazität, was die Roadmaps für Gerätefunktionen prägt. TRAI veröffentlichte im Februar 2026 endgültige Empfehlungen zur Versteigerung von IMT-identifizierten Bändern von 800 MHz bis 26 GHz und ergänzte neu identifizierte Mid-Band-Bereiche (einschließlich 6425-6725 MHz und 7025-7125 MHz), was die Entwicklung von Sub-6- und höherbandigen Geräten unterstützt. Im Mai 2026 skizzierte Innovation, Science and Economic Development Canada Schritte hin zu einer mmWave-Auktion 2027 in den Bändern 26 GHz und 38 GHz, zusammen mit zusätzlichen 850 MHz im 26-GHz-Band über nicht-wettbewerbliche Lizenzierung, ein direkter Input für die Planung von mmWave-fähigen CPEs und Premium-Handys. Parallel dazu trieb die US-Behörde NTIA die Umwidmung des 2,7-GHz-Bandes von föderaler zu kommerzieller Nutzung im Rahmen eines umfassenderen Spektrumsumverteilungsmandats voran.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für 5G-Geräte beginnt mit IP- und Standardvorgaben (3GPP und ITU), führt über RF- und Basisband-Halbleiter, Energiemanagement, Speicher, Displays, Kameras und Sensoren und erreicht schließlich das OEM-Gerätedesign, die Fertigung (EMS/ODM), die Zertifizierung und den Multichannel-Vertrieb über Netzbetreiber, Einzelhändler und Unternehmensintegratoren. Die Wertschöpfung konzentriert sich tendenziell auf Applikationsprozessoren, Modems und RF-Frontends, wo Qualcomm und MediaTek zentrale Akteure sind, während sich die nachgelagerte Differenzierung zunehmend in Gerätesoftware-Stacks und im Enterprise-Management für Router, Gateways und Module zeigt. Die Breite des Ökosystems nimmt weiter zu, wobei das globale Geräteökosystem Tausende von 5G-Geräten über Dutzende Formfaktoren hinweg umfasst (laut GSA-Erfassung bis Dezember 2025).
Versorgungssicherheit und Regionalisierung werden zunehmend zu sichtbaren Determinanten für Kosten und Verfügbarkeit, insbesondere bei RF-Materialien und ausgereiften Halbleiterknoten, die in Energiemanagement und RF-Transceivern eingesetzt werden. Auf der Upstream-Seite kündigte Apple im Juli 2026 eine mehrjährige Verpflichtung über 30 Milliarden USD mit Broadcom an, um große Mengen an in den USA gefertigten Komponenten wie FBAR-Filtern in Fort Collins, Colorado, zu produzieren, unterstützt durch berichtete Investitionsausgaben von 1,5 Milliarden USD, was die Bemühungen zur Sicherung kritischer RF-Inhalte unterstreicht. In Indien erstreckt sich die Lokalisierung über mehrere Kettenknoten, von kommerziellen Ericsson-Freigaben für in Indien hergestellte Antennen von VVDN Technologies (Juni 2025) bis hin zu betreiberseitigen Maßnahmen wie der Bereitstellung lokal gefertigter 5G-Small-Cells durch Reliance Jio über ein Joint Venture mit Sanmina (Mai 2025), sowie Erweiterungen der Verpackungskapazität wie die Einweihung einer OSAT-Anlage durch CG Power in Sanand, Gujarat (Juli 2026) mit Partnern wie Renesas Electronics und Stars Microelectronics. Fertigungstest- und Compliance-Fähigkeiten bleiben ebenfalls unterstützende Faktoren, darunter der Beginn der Serienfertigung von 5G-O-RAN-Funkeinheiten durch LitePoint und Pegatron unter Verwendung von Testlösungen gemäß 3GPP 38.141 (Mai 2025), was die Rolle von Validierung, Kalibrierung und Konformitätsprüfung bei der Skalierung von Geräteauslieferungen unterstreicht.
Wettbewerbslandschaft
Chipsatzhersteller und Smartphone-Originalgerätehersteller dominieren die Wertschöpfung, während Modul-, Router- und kundenseitige Geräteanbieter mit schlankeren Margen operieren. Qualcomm und MediaTek halten zusammen 65 % der Anwendungsprozessoreinheiten, aber MediaTeks Kostenvorteil ergab einen Anteil von 51 % am indischen 5G-Chipsatzmarkt 2024. Apple und Samsung befehligen durch vertikale Integration 45 % des globalen Smartphone-Bruttogewinns bei einem Einheitenanteil von 22 %. Chinesische Marken, angeführt von Xiaomi, OPPO und Vivo, gewinnen Volumensegmente, indem sie inländische Lieferketten nutzen, die die Stücklistenkosten um 8–10 Prozentpunkte gegenüber globalen Wettbewerbern senken.
Nischensegmente, wie eigensichere Handgeräte für Ölplattformen und ISO-26262-zertifizierte Automobilmodule, bleiben fragmentiert. Fibocom erhielt 2024 die Funktionssicherheitsgenehmigung und eröffnet damit Telematikchancen jenseits des Infotainments. Patentanmeldungen bei ETSI zeigen, dass Ericsson und Nokia beim geistigen Eigentum für ultrazuverlässige Kommunikation mit geringer Latenz führend sind und es über Lizenzierung statt Hardware monetarisieren wollen. Da die Chipsatzpreise konvergieren, verlagert sich die Differenzierung auf Software-Ökosysteme, Cloud-Integrationen und Unternehmensmanagementplattformen.
Der Wettbewerbsausblick teilt den 5G-Gerätemarkt daher in margenstarke Premium-Ökosysteme, die von vertikal integrierten Giganten kontrolliert werden, und eine commoditisierte Volumenbasis auf, bei der Skalierung und effiziente Lieferketten die Gewinner bestimmen.
Marktführer im 5G-Gerätebereich
-
Apple Inc.
-
Samsung Electronics Co., Ltd.
-
Huawei Technologies Co., Ltd.
-
Xiaomi Corp
-
Guangdong OPPO Mobile Telecommunications Corp., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
5G-Geräte-Markt
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Huawei Technologies Co., Ltd.
- Xiaomi Corp.
- Guangdong OPPO Mobile Telecommunications Corp., Ltd.
- Vivo Mobile Communication Co., Ltd.
- Lenovo Group Ltd. (Motorola Mobility LLC)
- Nokia Corp.
- ZTE Corp.
- Cisco Systems, Inc.
- Ericsson AB
- Qualcomm Inc.
- MediaTek Inc.
- Quectel Wireless Solutions Co., Ltd.
- Fibocom Wireless Inc.
- Sierra Wireless, Inc. (Semtech)
- Telit Cinterion Ltd.
- Keysight Technologies, Inc.
- TCL Technology Group Corp.
- Honor Device Co., Ltd.
- Realme Mobile Telecommunications (Shenzhen) Co., Ltd.
- HMD Global Oy
- OnePlus Technology (Shenzhen) Co., Ltd.
- AsusTek Computer Inc.

Marktchancen und Zukunftsaussichten
Der unmittelbarste kurzfristige Freiraum für zusätzliche Geräteauslieferungen und Mixverbesserungen ist mit dem Übergang von Non-Standalone-5G zu 5G Standalone (SA) sowie der Kommerzialisierung von Slicing- und 5G-Advanced-Funktionen verbunden, die neue Gerätezertifizierungen, die Einführung von Modemfunktionen und Endgeräte für Unternehmen antreiben. Stand April 2026 meldete die GSA, dass 95 Betreiber 5G-SA-Dienste eingeführt hatten (deutlicher Anstieg seit dem 1. Quartal 2025) und 35 Betreiber in 5G-Advanced investierten, während Berichte vom Juni 2026 auf Dutzende live geschaltete Network-Slicing-Angebote weltweit verwiesen. Dieser Übergang erweitert die Chancen über Smartphones hinaus auf industrielle Router und Gateways für URLLC-Anwendungsfälle, Fixed-Wireless-Access-CPEs für Kapazitätsaufrüstungen und Module, die für deterministische Konnektivitätsprofile in privaten Netzwerken entwickelt wurden.
Investitions- und Aufrüstungsprogramme der Betreiber sorgen für einen messbaren Nachfrageimpuls bei SA-fähigen Geräten und RF-Inhalten, insbesondere dort, wo Funkaufrüstungen parallel zu Glasfaser- und Standortverdichtung erfolgen. Im Vereinigten Königreich unterzeichnete Virgin Media O2 im März 2026 mehrjährige Vereinbarungen mit Ericsson und Nokia zur Aufrüstung des RAN an Tausenden von Standorten zur Unterstützung von 5G Standalone (5G+) und bestätigte später ein Netzwerkinvestitionsprogramm für 2026, das Kapazitätsaufrüstungen und eine erweiterte SA-Abdeckung umfasst. In den Vereinigten Staaten skizzierte T-Mobile einen Investitionsplan für 2026, der sich auf die Weiterentwicklung des 5G-Standalone-Kerns, 5G-Advanced und Network Slicing konzentriert und mit Gerätekategorien übereinstimmt, die SA-Funktionen monetarisieren, darunter Premium-Smartphones, Hotspots und Unternehmensausrüstung. In Indien kündigte Bharti Airtel einen Investitionsplan für 2026 an, der mit dem Ausbau von 5G-Standorten und der Erweiterung der Fiber-to-the-Home-Kapazität verknüpft ist, was die Nachfrage nach kosteneffizienten Sub-6-Geräten und Fixed-Wireless-Gateways unterstützt, da sich Abdeckung und Backhaul verbessern.
Recent Industry Developments in 5G-Geräte-Markt
- Juli 2026: Apple kündigte eine mehrjährige Verpflichtung über 30 Milliarden USD mit Broadcom an, um kundenspezifische, in den USA hergestellte Komponenten, einschließlich FBAR-Filter, zu entwickeln und zu produzieren, unterstützt durch berichtete Kapitalinvestitionen in Fort Collins, Colorado. Die Sicherung einer skalierten RF-Frontend-Versorgung unterstützt Fertigungen von 5G-Geräten mit höherem Volumen und verringert die Abhängigkeit von Komponenten-Engpässen bei Premium-Funkkonfigurationen.
- September 2025: Apple stellte die Apple Watch SE 3 und die Apple Watch Series 11 mit 5G-Mobilfunkfähigkeiten vor. Die Aktualisierung erweitert die adressierbare Basis für stets verbundene Wearables und verstärkt die Verlagerung des zusätzlichen 5G-Einheitenwachstums hin zu am Körper getragenen Geräten und nicht nur zu Handys.
- Juli 2024: Huawei brachte seine erste kommerzielle 5.5G-Version (5G Advanced) namens Apollo auf Basis von 3GPP Release 18 auf den Markt. Dieser Meilenstein beschleunigte die Roadmaps der Anbieter für 5G-Advanced-Funktionen, die die Anforderungen an die Modemfähigkeiten und den Aufrüstungszyklus für CPEs und andere Hochleistungs-5G-Endgeräte beeinflussen.


5G-Geräte-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der 5G-Geräte-Markt definiert als Lieferungen von Endgeräten, die über 5G-Netzwerke verbunden sind, gezählt in Einheiten für den weltweiten Verbraucher- und Unternehmenseinsatz. Wir betrachten den Markt als Gerätelieferungen im jeweiligen Jahr und nicht als Dienstleistungserlöse.
Ausschlüsse aus dem Umfang: Wir schließen 5G-Netzwerkinfrastrukturausrüstung und Netzbetreiberdienste aus und zählen auch keine Ersatzteile, die nach der ursprünglichen Gerätelieferung verkauft werden.
Segmentierungsübersicht
- Nach Formfaktor
- Smartphones
- Kundenseitige Geräte (Innen- / Außenbereich)
- Industrierouter und Gateways
- Module
- Laptops und Tablets
- Hotspots
- Wearables und XR-Geräte
- Nach Spektrumunterstützung
- Sub-6-GHz
- Millimeterwelle
- Hybrid (Sub-6-GHz und Millimeterwelle)
- Nach Endnutzerbranche
- Unterhaltungselektronik
- Industrie und Fertigung
- Automobil und Transport
- Gesundheitswesen
- Energie und Versorgung
- Unternehmen und Gewerbe
- Nach Anwendung
- Erweitertes mobiles Breitband (eMBB)
- Ultrazuverlässige Kommunikation mit geringer Latenz (URLLC)
- Massive maschinentypische Kommunikation (mMTC)
- Festfunkzugang
- Fahrzeug-zu-allem (V2X)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundstruktur des Marktes aufzubauen und Annahmen zu verankern, die sich nur schwer durch Interviews allein ermitteln lassen. Wir beziehen uns in der Regel auf öffentliche Quellen wie die ITU für Spektrum- und 5G-Politikkontext, die GSMA für Indikatoren des mobilen Ökosystems, die OECD für Telekommunikations- und Digitalwirtschaftsreihen sowie die Weltbank für makroökonomische Variablen, die die Gerätebezahlbarkeit und Upgrade-Zyklen beeinflussen.
Zur Überprüfung von Adoptionssignalen überprüfen wir auch Geräte-Ökosystem-Tracker und Standardveröffentlichungen von 3GPP sowie Unternehmensberichte, Investorenpräsentationen und glaubwürdige Presseberichterstattung zu Markteinführungen, Preisbewegungen und Kanalverfügbarkeit. Bei Bedarf werden kostenpflichtige Abonnementdatenbanken für Unternehmensfinanzdaten und Nachrichtenscreening verwendet, und Patentdatenbanken werden herangezogen, um zu verstehen, wohin sich die Geräte-Feature-Roadmaps entwickeln. Diese Beispiele sind nicht erschöpfend, und während der Datenerhebung, Validierung und Klärung wurden weitere öffentliche Quellen verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Lieferlogik nach Gerätekategorie und die Überprüfung des Tempos der Erweiterung der 5G-Fähigkeiten über Preissegmente hinweg. Wir sprachen mit einer Mischung aus Teilnehmern des Geräte-Ökosystems und kanalorientierten Rollen, und wir nutzten auch Umfragen, um Annahmen zu Upgrade-Absichten, Verfügbarkeit von 5G-Modellen und der Aufteilung zwischen Sub-6-GHz- und mmWave-Unterstützung in den wichtigsten Regionen zu überprüfen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberes Segment: 36 % | CXOs: 15 % | APAC: 41 % |
| Mittleres Segment: 45 % | Funktions-/Bereichsleiter: 26 % | EMEA: 37 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 59 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den gesamten 5G-Gerätelieferungspool rekonstruiert, indem 5G-Teilnehmerzuwächse, Netzwerkabdeckungsbereitschaft und Geräteersatzzyklen verknüpft und diese Signale dann in gelieferte Einheiten übersetzt werden. Um die Gesamtzahlen realistisch zu halten, bestätigen wir die Ergebnisse mit selektiven Bottom-up-Näherungen wie stichprobenartigen Durchschnittsverkaufspreis-mal-Volumen-Prüfungen nach wichtigen Formfaktoren sowie Kanaldiskussionen, die helfen, Zeitverzögerungen anzupassen.
Zu den im Modell verwendeten Schlüsselinputs gehören das Tempo der 5G-Netzwerkeinführungen und die Verfügbarkeit von Mittelband, die Mischverschiebung von 4G zu 5G bei Einstiegs- und Mittelklassegeräten, die Aufteilung zwischen Sub-6-GHz- und mmWave-fähigen Modellen sowie Formfaktor-Adoptionsmuster wie CPE für Fixed Wireless Access gegenüber Smartphones. Wenn die Daten für kleinere Kategorien spärlich sind, wenden wir konservative Penetrationskurven an und validieren dann die Richtung mit Interview-Feedback, bevor die Gesamtzahlen festgelegt werden.
Die Prognose wird mithilfe einer Szenarioanalyse durchgeführt, die durch Trendglättung unterstützt wird, wobei das Wachstum der Gerätelieferungen an eine kleine Anzahl von Treibern gebunden ist, die jedes Jahr verfolgt werden können, und dann mit den Erwartungen der Experten zu Preisgestaltung und Verfügbarkeit verfeinert wird. Die endgültige Prognose wird nur angepasst, wenn mehrere Signale übereinstimmen, sodass das Modell für zukünftige Aktualisierungen wiederholbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch eine Reihe von Querprüfungen, bei denen wir Modelloutputs mit unabhängigen Nachfragesignalen vergleichen und dann etwaige starke Abweichungen vor der Freigabe untersuchen. Ausreißer werden auf Geografie- und Formfaktorebene überprüft, und wenn die Lieferkurve mit dem Einführungszeitplan oder der Bezahlbarkeit nicht übereinstimmt, werden die Annahmen überarbeitet und erneut überprüft.
Jedes Lieferobjekt durchläuft eine mehrstufige interne Überprüfung, und Befragte werden erneut kontaktiert, wenn sich eine wichtige Annahme ändert oder wenn neue Markteinführungen den kurzfristigen Mix verändern. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere Spektrumsänderungen oder plötzliche Preisunterbrechungen ausgelöst werden. Vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, um die neuesten öffentlichen Indikatoren einzubeziehen, damit die Kunden eine aktuelle Übersicht erhalten.
Mordor Intelligence Größe des 5G-Geräte-Markts im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für 5G-Geräte können weit auseinanderliegen, da einige Quellen Umsätze messen, während andere Lieferungen verfolgen, und die Jahresauswahl nicht immer aufeinander abgestimmt ist. Unterschiede entstehen auch dadurch, was als 5G-Gerät gezählt wird, da einige Studien Geräte mit Netzwerkausrüstung vermischen oder Dienste einschließen.
Wesentliche Ursachen für Lücken umfassen in der Regel die Vermischung von Einheiten- und USD-Maßen, die Verwendung aggressiver Preiskurven für frühe Jahre und die Anwendung von Adoptionsraten, die nicht gegen die Einführungsbereitschaft getestet wurden. Ein weiteres häufiges Problem ist das Währungstiming, bei dem ein Wechselkurs für ein einzelnes Jahr angewendet wird, obwohl Geräte-Durchschnittsverkaufspreise und regionale Mischung innerhalb des Jahres schwanken können, und Aktualisierungen nach größeren Preisbewegungen nicht immer vorgenommen werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,42 Milliarden USD (2026) | |
| Trade Publisher A | 136,79 Milliarden USD (2024) | Diese Zahl wird als Umsatz dargestellt und verwendet zudem ein früheres Basisjahr, sodass sie nicht direkt mit einem lieferungsbasierten Einheitenmodell vergleichbar ist, das auf Einführungs- und Ersatztiming verankert ist. |
| Industry Brief B | 13,25 Milliarden USD (2023) | Die Schätzung scheint einen engeren frühen Umsatzpool und einen steilen Wachstumspfad in späteren Jahren anzuwenden, was dazu führen kann, dass Mainstream-Smartphone-Lieferungen unterzählt werden, während der spätere Aufschwung überschätzt wird, wenn der Rückgang des Durchschnittsverkaufspreises nicht aktualisiert wird. |
Die Tabelle zeigt, dass die größte Streuung durch die Vermischung von Umsatz mit lieferungsbasierter Einheitengrößenbestimmung und durch die Verwendung unterschiedlicher Jahresanker verursacht wird. Das Zählen von Lieferungen in Einheiten und die anschließende Validierung der Kurve anhand von Einführungsbereitschaft und Gerätemix-Prüfungen hält die Marktgesamtzahl auf wiederholbare Inputs zurückführbar – eine Entscheidung, die von Mordor Intelligence angewendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist das aktuelle Liefervolumen für 5G-Geräte?
Die Größe des 5G-Geräte-Markts gemessen am Liefervolumen wird voraussichtlich von 6,11 Milliarden Einheiten im Jahr 2025 und 7,42 Milliarden Einheiten im Jahr 2026 auf 14,56 Milliarden Einheiten bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 14,43 % verzeichnen.
Welche Region hat den größten Anteil an den globalen Lieferungen?
Asien-Pazifik erfasste im Jahr 2025 55,73 % der Lieferungen; der Nahe Osten wird mit einer CAGR von 16,01 % bis 2031 eine der am schnellsten wachsenden Regionen sein.
Welches Anwendungssegment wächst am schnellsten?
Geräte für ultrazuverlässige Kommunikation mit geringer Latenz werden bis 2031 voraussichtlich mit einer CAGR von 15,94 % wachsen.
Wie beeinflussen sinkende Chipsatzpreise die Akzeptanz?
Ein Rückgang der 5G-Stücklistenprämien von 40–50 USD im Jahr 2021 auf unter 15 USD im Jahr 2025 hat das Massenmarktsegment erschlossen.
Warum beschleunigt sich die Automobilnachfrage?
Regulatorische Vorschriften für zellulare Fahrzeug-zu-allem-Fähigkeiten und lange Fahrzeuglebensdauern treiben eine CAGR von 15,11 % bei Automobilmodulen an.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
