
Kompressorenöl-Markt: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktvolumen (2026) | 494.38 Millionen Liter |
| Marktvolumen (2031) | 609.33 Millionen Liter |
| Wachstumsrate (2026 - 2031) | 4.27 % |
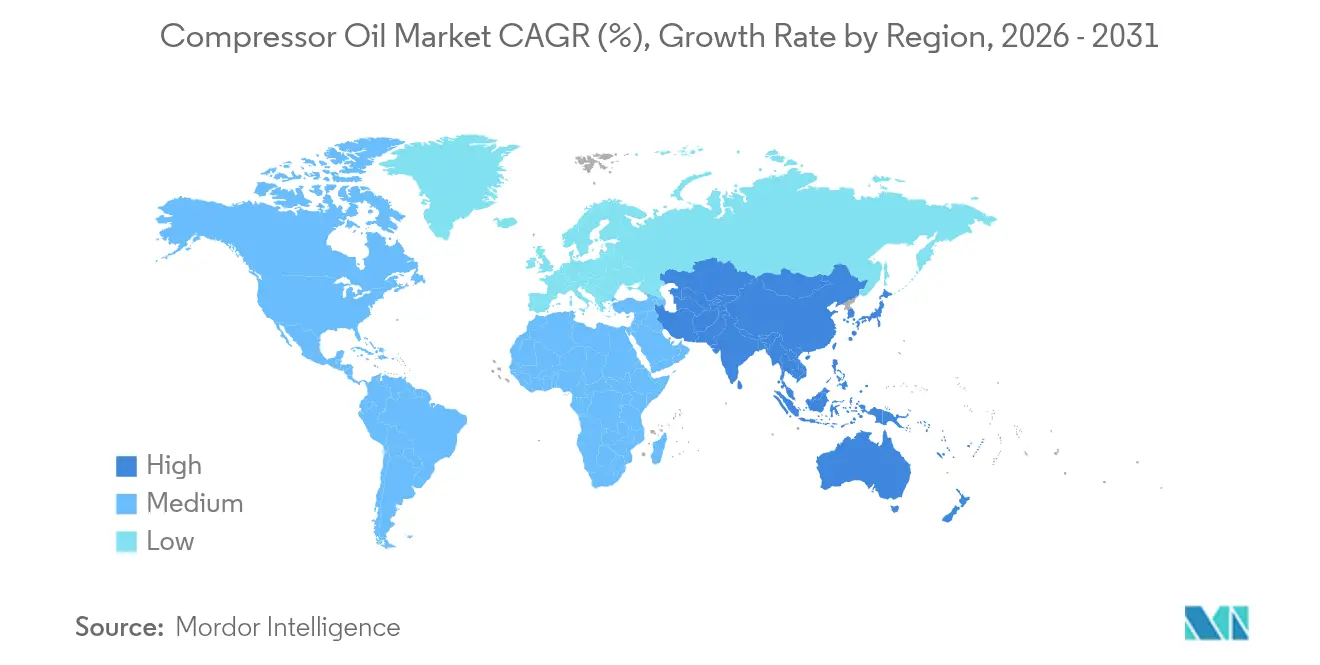
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
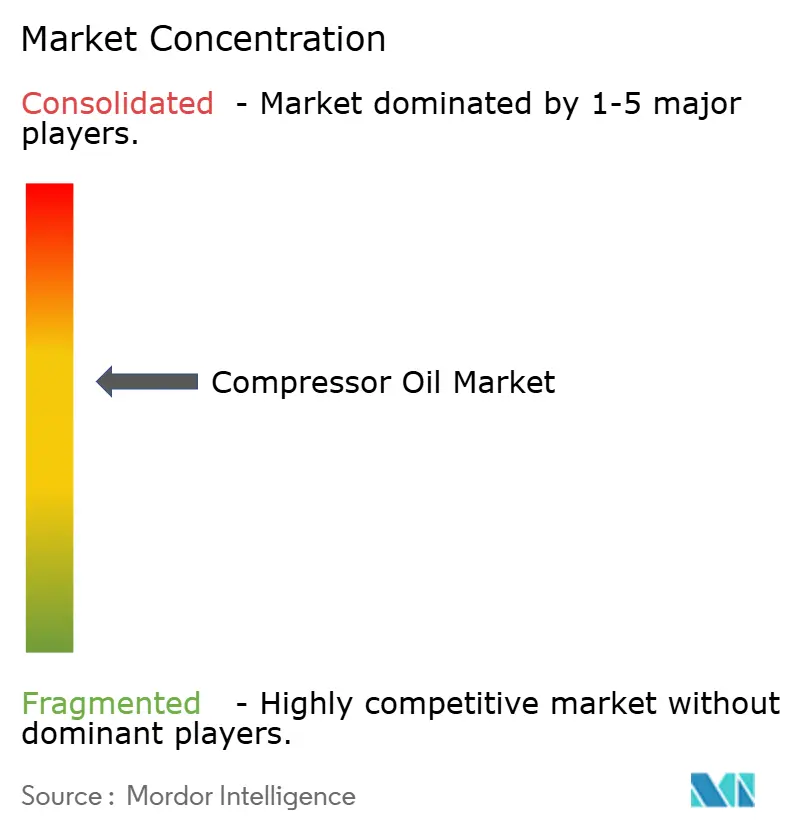
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kompressorenöl-Markt-Analyse von Mordor Intelligence
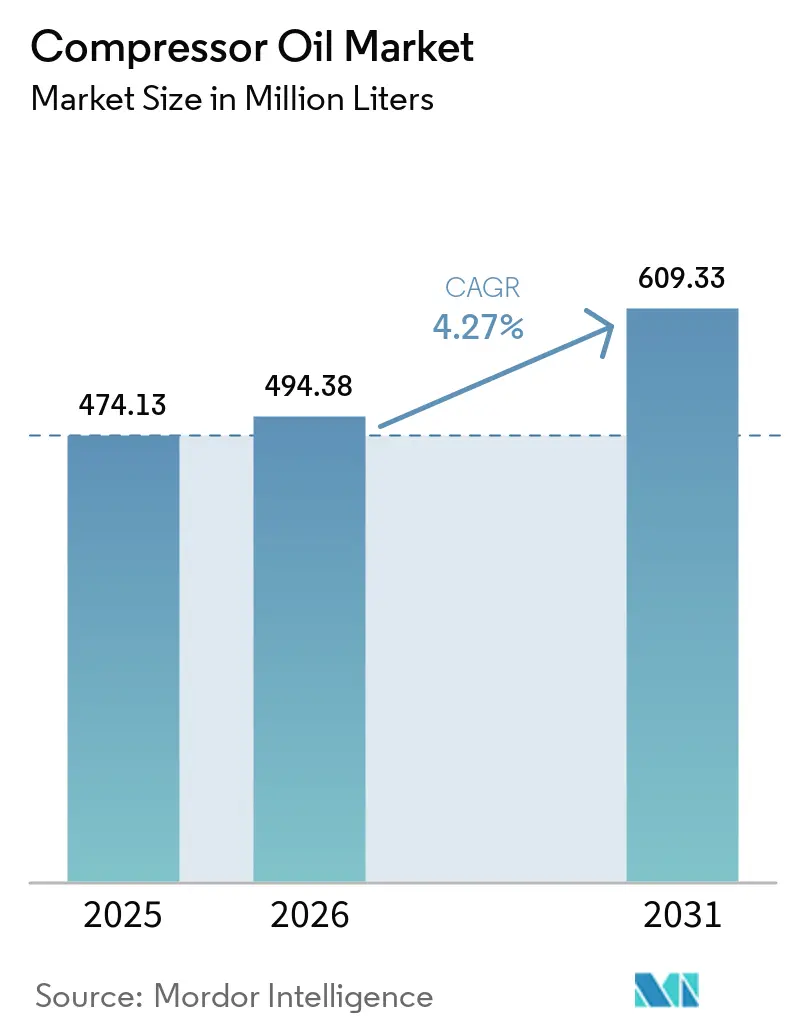
Die Größe des Kompressorenöl-Marktes wurde im Jahr 2025 auf 474,13 Millionen Liter geschätzt und wird voraussichtlich von 494,38 Millionen Litern im Jahr 2026 auf 609,33 Millionen Liter bis 2031 anwachsen, mit einer CAGR von 4,27 % während des Prognosezeitraums (2026–2031). Die drei stärksten Wachstumstreiber für Volumen- und Wertzuwachs sind die beschleunigte Fabrikautomatisierung in Asien-Pazifik, der Schwenk hin zu hochwertigen synthetischen Schmierstoffen sowie neue Wasserstoffkompressionsprojekte. Obwohl ölfreie Kompressortechnologie an Bedeutung gewinnt, bevorzugen die meisten Industrienutzer geschmierte Maschinen, da synthetische Öle mit verlängerten Wechselintervallen nun die Ausfallzeitkosten kompensieren und steigenden Effizienzanforderungen gerecht werden. Die rohstoffpreisgebundene Basisölpreisvolatilität bleibt ein kurzfristiger Gegenwind, dennoch verteidigen Lieferanten ihre Margen, indem sie mehrwertsteigernde Formulierungen betonen, die die Gesamtbetriebskosten senken. Insgesamt wird erwartet, dass der Kompressorenöl-Markt eine moderate Konzentration beibehält, da multinationale Großunternehmen mit auf Spezialisierungsanwendungen fokussierten regionalen Nischenanbietern konkurrieren.
Wichtigste Erkenntnisse des Berichts
- Nach Basisöl entfiel auf synthetische Fluide 40,92 % des Volumens im Jahr 2025; andere Basisöle werden bis 2031 voraussichtlich mit einer CAGR von 5,18 % wachsen.
- Nach Kompressortyp hielten Verdrängerkompressoren 64,05 % des Volumens im Jahr 2025, während dynamische Kompressoren im Prognosezeitraum (2026–2031) voraussichtlich mit einer CAGR von 5,32 % wachsen werden.
- Nach Endverbraucherbranche entfiel auf die Fertigung ein Anteil von 31,72 % im Jahr 2025, während Öl und Gas die höchste CAGR von 5,11 % bis 2031 verzeichnen soll.
- Nach Anwendung dominierten Luftkompressoren mit einem Anteil von 75,62 % im Jahr 2025, während die Nachfrage nach Gaskompressoren bis 2031 mit einer CAGR von 5,14 % steigen dürfte.
- Nach Geografie führte Asien-Pazifik mit 37,86 % des Kompressorenöl-Marktanteils im Jahr 2025 und ist auf dem Weg zur höchsten CAGR von 5,03 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Fertigungsboom steigert den Bedarf an Druckluftanlagen | +1.2% | Global – Kernbereich Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wechsel zu synthetischen Ölen für energieeffiziente Hochtemperaturbetriebe | +0.8% | Nordamerika und EU, Ausweitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Ausbau der Mittelstrom-Kompressionskapazität im Öl- und Gassektor | +0.6% | Nordamerika, Naher Osten | Mittelfristig (2–4 Jahre) |
| Wasserstoffkompressionsprojekte mit Bedarf an versprödungsbeständigen Schmierstoffen | +0.4% | EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ultraniederviskose Polyalphaolefin (PAO)-Mischungen für EV-Wärmemanagement-Kompressoren | +0.3% | Globale EV-Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fertigungsboom steigert den Bedarf an Druckluftanlagen
Globale industrielle Automatisierungsprogramme steigern die Nachfrage nach Kompressoren mit variabler Drehzahlregelung, die den Energieverbrauch senken und gleichzeitig die Wartungskosten erheblich reduzieren, insbesondere entlang asiatischer Produktionskorridore. Die neue Effizienzvorschrift des US-amerikanischen Energieministeriums für Rotationsluftkompressen, die ab Januar 2025 gilt, verpflichtet Originalgerätehersteller (OEMs) zur Steigerung der isentropen Effizienz und erhöht damit indirekt die Leistungsanforderungen an Schmierstoffe [1]. Fabriken, die Internet-der-Dinge (IoT)-Überwachungsplattformen einsetzen, benötigen Öle mit stabiler Viskosität und Tragfähigkeit des Schmierfilms unter wechselnden Lasten, was die Migration zu hochwertigen Syntheseölen fördert. Die Verkäufe von Luftkompressoren, die voraussichtlich weiter steigen werden, korrelieren eins zu eins mit dem Schmierstoffverbrauch, insbesondere im asiatisch-pazifischen Raum (APAC), wo die Kapitalinvestitionen in die Fertigung robust bleiben. Der zunehmende Einsatz von Wärmerückgewinnungsmodulen in Kompressorstationen erhöht die Massenöltemperaturen, was oxidationsbeständige Formulierungen erfordert, die die Lebensdauer der Anlagen erhalten.
Wechsel zu synthetischen Ölen für energieeffiziente Hochtemperaturbetriebe
Polyalphaolefin (PAO)- und Esterfluide gewinnen an Bedeutung, da längere Wechselintervalle die Ausfallzeiten reduzieren, auch wenn der Anschaffungspreis höher ist. ExxonMobils Singapurer Rückstand-Aufwertungsprojekt (Resid Upgrade Project) wird im Jahr 2025 den EHC 340 MAX-Grundstoff in Betrieb nehmen und damit die globale Versorgungssicherheit für hochwertige Synthetics stärken. Versuche mit Wolframdisulfid-Nano-Additiven in Rotationsschraubeneinheiten haben spezifische Energieeinsparungen von über 5 % ergeben, ein Gewinn, der sich direkt in niedrigere Scope-1-Emissionen für Industrienutzer übersetzt. Die Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) der Europäischen Union schränkt hochschweflige aromatische Bestandteile ein und drängt Mischbetriebe zu saubereren synthetischen Chemien, die die Luftqualitätsanforderungen erfüllen. Hybride Additivpakete mit Fulleren-Dosierungen unter 50 ppm entstehen und zeigen eine deutliche Reibungsreduzierung in Kältemittel- und Prozessgaskompressoren, was die Marktpräferenz für Synthetics beim Kompressorenöl weiter beschleunigt.
Ausbau der Mittelstrom-Kompressionskapazität im Öl- und Gassektor
Eine Welle nordamerikanischer Gasverarbeitungsbauten, exemplarisch Phillips 66's 300-MMcfd (Millionen Kubikfuß pro Tag) Iron-Mesa-Anlage in Texas, erhöht direkt den Schmierstoffbedarf für Hochdruck-Schrauben- und Hubkolbenaggregate. Das Permian-Basin-Netzwerk von Targa Resources umfasst nun insgesamt 8,8 Bcfd (Milliarden Kubikfuß pro Tag) in 43 Anlagen und verdeutlicht das Ausmaß der in Betrieb gehenden Kompressions-PS, die den Kompressorenöl-Markt antreiben. Sauergas-Ströme beschleunigen den korrosiven Verschleiß, weshalb Betreiber verstärkte Additivsysteme einsetzen, die die mittlere Zeit zwischen Generalüberholungen von 2.000 Stunden auf bis zu 10.000 Stunden verlängern. Große nahöstliche Ethancracker, wie QatarEnergys 2,08-Millionen-tpy (Tonnen pro Jahr) Ras-Laffan-Anlage, stärken die globale Nachfrage nach Endlosbetrieb-Zentrifugalmaschinen, die mit synthetischen Hochviskositätsindex-Mischungen geschmiert werden. Neue Druckluft-Energiespeicheranlagen eröffnen eine weitere Wachstumsnische, da Lade-Entlade-Zyklen Öle mit hoher Scherstabilität über wiederholte Druckschwankungen erfordern.
Wasserstoffkompressionsprojekte mit Bedarf an versprödungsbeständigen Schmierstoffen
Entstehende Wasserstoffkorridore erfordern Fluide, die der Wasserstoffpermeation bei Entladedrücken von 1.000 bar standhalten – eine Nische, die Mineralöle nicht erfüllen können. Ölfreie Hubkolbenaggregate mit Stickstoffbarrieren eliminieren Kontaminationsrisiken, dennoch wählen viele Projekte nach wie vor geschmierte Technologie, sofern eine Spezialformulierung die Metallversprödung verhindert. Wasserstoff-Brennstoffzellen-Fahrzeug-Betankungsstationen benötigen kompakte Druckverstärker, deren Kurbelgehäuseöle Feuchtigkeitseintrag und erhöhte Temperaturen tolerieren müssen. Ionische-Flüssigkeit-Prototypen zeigen Potenzial für den Einsatz in sauerstoffreichen Kompressionsanwendungen, bei denen Entflammbarkeit kritisch ist, was künftigen Wettbewerbsdruck auf traditionelle Grundöle signalisiert. Erwartete wasserstoffspezifische Normen innerhalb des Rahmens der Europäischen Union (EU) werden diese Leistungsschwellen voraussichtlich kodifizieren und Markteintrittsbarrieren schaffen, die Hochleistungslieferanten bevorzugen.
Analyse der Hemmfaktorauswirkungen*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmende Verbreitung ölfreier Kompressortechnologie | -0.7% | Global, mit schnellerer Verbreitung in der Pharma- und Lebensmittelverarbeitung | Mittelfristig (2–4 Jahre) |
| Rohölpreisgebundene Volatilität der Basisölpreise | -0.4% | Global, mit stärkerem Einfluss auf preissensitive Märkte | Kurzfristig (≤ 2 Jahre) |
| Programme für längere Wechselintervalle, die die Schmierstoffverbrauchsintensität senken | -0.6% | Hauptsächlich Nordamerika und EU, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung ölfreier Kompressortechnologie
Pharma- und Lebensmittelbetriebe beschleunigen den Kauf ölfreier Kompressoren, um die Klasse-0-Luftspezifikationen der Internationalen Organisation für Normung (ISO) 8573-1 zu erfüllen und jegliche Kontaminationswege auszuschließen. Drehzahlgeregelte Antriebe und aktive Magnetlager haben die Zuverlässigkeit von Trockenkompressoren verbessert und eröffnen Chancen in Segmenten, die einst von geschmierten Bauformen dominiert wurden. Mitsubishi Electric hat 143,5 Millionen USD für eine Wärmepumpen-Kompressorfabrik in Kentucky vorgesehen, die bis 2027 auf 1 Million Einheiten pro Jahr ausgerichtet ist, und unterstreicht damit das Skalenpotenzial für öllose Scroll- und Rotationsmodelle [2]. Güterverkehrstests auf der Schiene bestätigen die technische Machbarkeit, doch mobile Betriebszyklen stellen thermische Schockprobleme dar, die geschmierte Aggregate in Lokomotiven relevant halten. Betreiber wägen höhere Investitionskosten gegen lebenslange Einsparungen durch Filterersatz und vermiedene Ölkäufe ab, was zu einem gemessenen, aber stetigen Rückgang des Volumenwachstums auf dem Kompressorenöl-Markt führt.
Rohölpreisgebundene Volatilität der Basisölpreise
Basisölnotierungen spiegeln Brent-Schwankungen wider, was die Margen der Mischbetriebe komprimiert und das Beschaffungsrisiko für preissensitive Käufer erhöht. Spot-Preisspitzen veranlassen einige Betreiber dazu, Wechselintervalle zu verlängern und den Verbrauch kurzfristig aufzuschieben. Integrierte Großunternehmen hedgen ihr Risiko teilweise durch die Diversifizierung der Gruppe-II- und Gruppe-III-Slate, doch unabhängige Formulierer stehen unter engerem Betriebskapitaldruck. Erneute geopolitische Spannungen haben den Crack-Spread für Vakuumgasöl ausgeweitet und die Einsatzstoffkosten erhöht, die in die Kompressorenöl-Marktpreise einfließen. Händler puffern die Volatilität ab, indem sie Kunden auf verlängerungslebensfähige Synthetics umstellen, die die Jahresbudgetierung trotz höherer Stückkosten glätten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Basisöl:
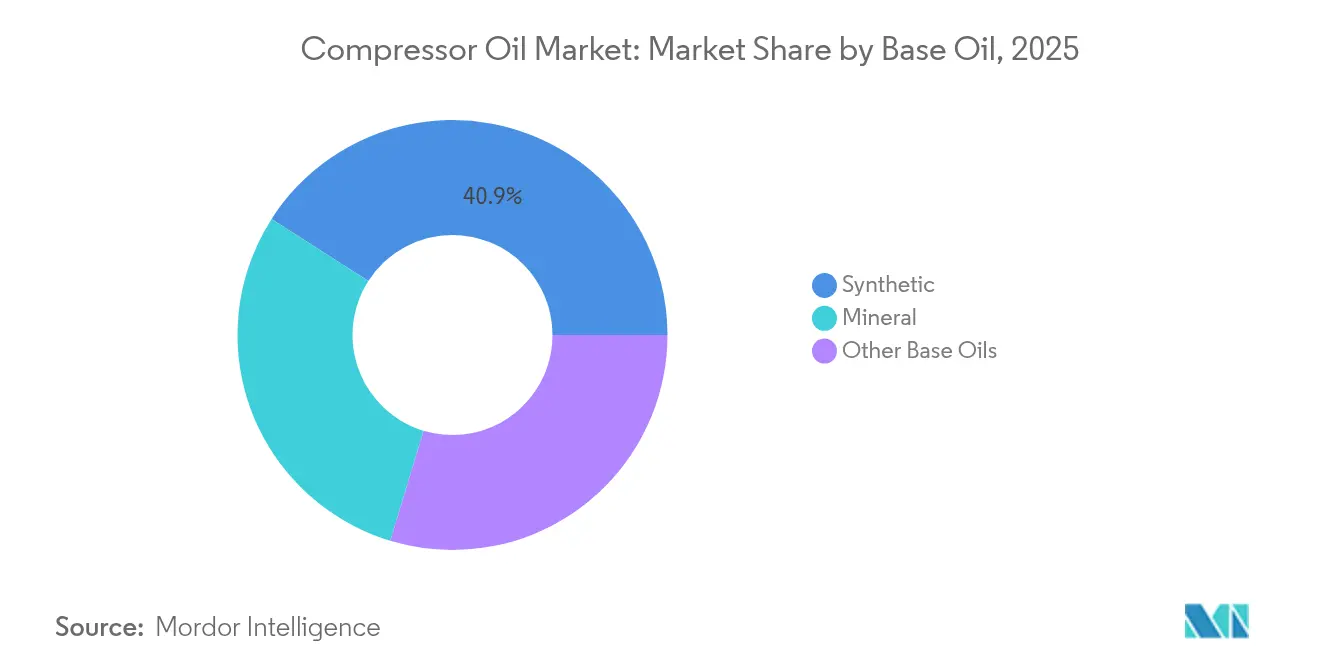
Synthetische Dominanz treibt Premium-Positionierung voranDer Kompressorenöl-Marktumfang, der auf synthetische Fluide entfällt, machte 40,92 % des Volumens im Jahr 2025 aus, dank überlegener Oxidationsbeständigkeit, die Wechselintervalle verlängert und ungeplante Ausfallzeiten reduziert. Mineralöle halten nach wie vor die Führungsposition beim Bulk-Volumen in kostenrelevanten Umgebungen, doch ihr Anteil schwindet, da die Lebenszyklusökonomie Synthetics begünstigt. Halbsynthetische Mischungen bieten eine Zwischenoption und sind in Regionen attraktiv, in denen anfängliche Budgetbeschränkungen bestehen, aber die Zuverlässigkeitsanforderungen steigen. Biobasierte Neuentwicklungen erreichen Nischen-Marktanteile, wo Biologisch-Abbaubarkeits-Vorgaben bestehen, obwohl Kaltfließ-Einschränkungen eine weitreichende Substitution verhindern.
Das Vertrauen der Endnutzer in Polyalphaolefin-Ketten beruht auf einem konsistenten Viskositätsindex nahe 140, der Lagerfilme bei Ablasstemperaturen von 115 °C schützt, die in Fertigungsautomatisierungslinien üblich sind. Nano-Additivarbeiten mit Wolframdisulfid und Graphenplättchen verbessern die thermische Leitfähigkeit und senken die Wannentemperaturen bei Stresstests um 3 °C, was höhere Ziele für die mittlere Zeit zwischen Überholungen direkt unterstützt. ExxonMobils Singapur-Erweiterung mit 20.000 Barrel pro Tag (bpd) an hochwertigem Grundstoff signalisiert ein Versorgungsengagement, das die Preise stabilisieren sollte, wenn die Synthetics-Nachfrage skaliert. Andere Basisölkategorien, insbesondere fortschrittliche Ester, sollen eine CAGR von 5,18 % verzeichnen, da Umweltgesetzgebung Flotten zu niedrigeren Profilen flüchtiger organischer Verbindungen (VOC) drängt.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar
Nach Kompressortyp:
Verdrängerkompressoren behaupten industrielle FührungspositionVerdrängerkompressoren, wie Rotationsschrauben- und Hubkolbenbauformen, hielten 64,05 % der Lieferungen im Jahr 2025, aufgrund ihrer Allgegenwart in werksseitigen Druckluftkreisen, die unter schwankenden Betriebszyklen laufen. Diese Systeme benötigen Öle mit robusten Verschleißschutz- und Demulgiereigenschaften, um interne Rotoren, Zahnräder und Dichtungen zu schützen. Hubkolbenvarianten laufen mit Spritz- oder Druckschmierung und halten erhöhten Kreuzführungstemperaturen stand, wodurch die Additivstabilität entscheidend ist, um Kohlenstoffablagerungen zu mildern.
Angesichts großer Prozessgasvolumina in petrochemischen und Flüssigerdgas (LNG)-Anwendungen werden dynamische Kompressoren, überwiegend Zentrifugaleinheiten, mit einer CAGR von 5,32 % am schnellsten wachsen. Hydrodynamische Lager erfordern ein niedriges Schäumungspotenzial und eine hohe Tragfilmfestigkeit bei kontinuierlichem Volllastbetrieb. Hybride „integral getriebene” Architekturen verbinden Verdrängerattribute mit dynamischen Stufen und ermöglichen Betreibern die Erweiterung der Teillastbereiche. Obwohl ölfreie Zentrifugalmodelle den Schmierstoffverbrauch vollständig eliminieren, verwenden viele Hochdruckleitungen gefüllte Lager, bei denen formulierte Synthetics gegen Lackbildung bei Hochgeschwindigkeitsbedingungen schützen.
Nach Anwendung:
Luftkompressoren dominieren trotz GaswachstumsDie Luftkompressoranwendung absorbierte 75,62 % der Gesamtnachfrage im Jahr 2025, da praktisch jede Fabrik eine oder mehrere Schraubeneinheiten für pneumatische Werkzeuge und Automationszylinder betreibt. Vom US-Energieministerium erlassene Effizienzvorschriften schreiben Schmierstoffe vor, die die Viskosität bei reduzierten Betriebsdrücken und -temperaturen aufrechterhalten. Thermisch stabile Synthetics verlängern Wartungsintervalle und steigern direkt die Produktivitätskennzahlen für den Kompressorenöl-Markt.
Die Gaskompressor-Nutzung wird bis 2031 mit einer CAGR von 5,14 % zunehmen, da LNG-Terminals, Mittelstrom-Hauptleitungen und Wasserstofftankstellen skalieren. Fluide müssen höheren Ablassdrücken und chemisch aggressiven Gasen standhalten, weshalb Formulierer robuste Antirost-, Antischaum- und Metalldeaktivierungspakete einschließen. Der Kompressorenöl-Marktumfang für Gasanwendungen dürfte schneller wachsen als Luftanwendungen, da jeder Zentrifugalzug oft Hunderte von Litern enthält und mit jeder neuen Anlagengenehmigung das Volumen erhöht.
Nach Endverbraucherbranche:
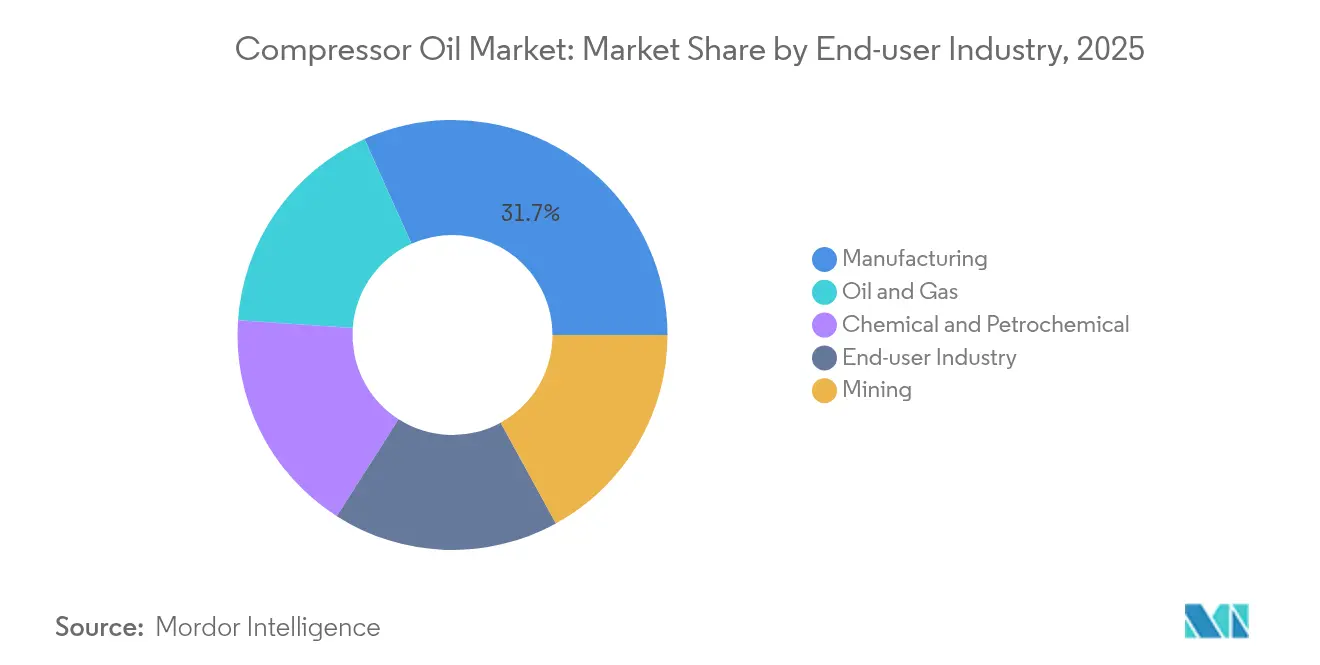
Fertigung führt, Öl und Gas beschleunigtDie Fertigung behielt im Jahr 2025 einen Volumenanteil von 31,72 % bei, was die starke Abhängigkeit von Druckluftinfrastruktur für Montage, Zerspanung und Elektronikmontage widerspiegelt. Digital gesteuerte Drehzahlregelantriebe optimieren die Leistung, erfordern jedoch auch Öle mit scherstabiler Viskosität, um Rotorspiele unter dynamischen Lasten zu erhalten.
Für den Öl- und Gassektor wird eine CAGR von 5,11 % bis 2031 prognostiziert – die steilste unter allen Endverbrauchern – da Mittelstromprozessoren und petrochemische Komplexe Kapazitäten aufbauen, die sowohl auf Schrauben- als auch auf Zentrifugalkompression angewiesen sind. Die Sauergas-Handhabung intensiviert die Additivnachfrage nach Korrosionsschutzmitteln, und wasserstoffreiche Ströme erfordern versprödungsbeständige Chemien. Bergbau-, Heizungs-, Lüftungs- und Klimaanlagen (HLK)- sowie Kältetechnikbereiche bleiben solide sekundäre Beitragsleister: HLK wechselt zu A2L-Kältemitteln, die polare Schmierstoffe mit dielektrischer Festigkeit benötigen, und Bergbaumaschinen bevorzugen hochhaftende Fluide, die unter Stoßbelastungen in staubigen Umgebungen an Ort und Stelle bleiben.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtkauf verfügbar
Geografische Analyse
APAC-Kompressoröl-Markt
Der asiatisch-pazifische Raum dominierte 2025 mit einem Anteil von 37,86 % am globalen Volumen und wird mit dem höchsten CAGR von 5,03 % prognostiziert, bedingt durch Chinas Automatisierungsoffensive und Indiens Investitionspipeline im Petrochemiebereich im Wert von 87 Milliarden USD. Laufende Großprojekte wie BASFs 10 Milliarden EUR umfassendes Zhanjiang-Komplex und SABICs 6,4 Milliarden USD umfassendes Fujian-Vorhaben sorgen für eine anhaltende Nachfrage nach synthetischen Schmierstoffen zur Bewältigung von 24-Stunden-Betriebszyklen.
Nordamerika-Kompressoröl-Markt
Nordamerika verankert einen erheblichen Verbrauch aufgrund von Schiefergas-Verarbeitungsentwicklungen wie der Iron-Mesa-Anlage von Phillips 66 und dem integrierten Permian-Basin-Netzwerk von Targa Resources. Der regulatorische Druck durch aktualisierte Kompressorrichtlinien des Energieministeriums (DOE) und Emissionsobergrenzen der Umweltschutzbehörde (EPA) beschleunigt die Einführung synthetischer Produkte und stützt den Kompressoröl-Markt in dieser Region. Das bevorstehende Kentucky-Werk von Mitsubishi Electric wird das inländische Angebot an öllosen Wärmepumpen-Scrolleinheiten erhöhen, dennoch dominieren geschmierte Industrielinien weiterhin die Schwerindustrie.
EMEA- und Südamerika-Kompressoröl-Markt
Europa bleibt technologisch fortschrittlich und nutzt strenge REACH-Grenzwerte sowie einen Grüner-Wasserstoff-Fahrplan, der eine versprödungsresistente Schmierstoffchemie vorschreibt. Hersteller wie FUCHS investieren in Blending-Upgrades in Barcelona und Akquisitionen, die Spezialportfolios erweitern. Südamerika sowie der Nahe Osten und Afrika liegen volumenmäßig zurück, bieten jedoch ein hohes Aufwrtspotenzial, wo Bergbauexpansion und neue petrochemische Vorhaben hochgefahren werden, wenn auch unter strengerer Preisdisziplin, die die Nachfrage nach Mineralöl kurzfristig erhält.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Kompressorenöle beginnt mit Rohstoff- und Zutatenlieferanten, die mineralische Grundöle der Gruppe I-III und synthetische Grundöle (PAO, PAG und Spezialester) liefern, zusammen mit Additivchemien wie Verschleißschutz-, Antioxidations-, Antischaum-, Demulgator- und Korrosionsinhibitor-Paketen. Große Schmierstoffhersteller und unabhängige Mischer formulieren und mischen anschließend fertige Kompressorenöle und arbeiten mit Kompressor-OEMs und Serviceorganisationen zusammen, um Produkte für spezifische Schrauben-, Kolben- und Zentrifugalkompressorplattformen vorzuqualifizieren. Dieser spezifikationsgetriebene Ansatz unterstützt Wiederholungskäufe, die an Wartungsprogramme und garantiekonforme Wartungsintervalle gebunden sind.
Fertige Produkte erreichen industrielle Anwender über den Direktvertrieb, autorisierte Vertriebshändler und Industriehändler, wobei Offline-Kanäle für viele Kategorien von Industrieschmierstoffen dominant bleiben. Technische Dienstleistungen wie Ölanalyse, Zustandsüberwachung, Optimierung der Wechselintervalle und Kontaminationskontrolle begleiten zunehmend die physische Distribution, insbesondere bei Premium-Synthetiköl für den Dauerbetrieb in der Fertigung und für Prozessgas-Anwendungen. Angebotsseitige Einschränkungen konzentrieren sich auf rohölgebundene Preisschwankungen bei Grundölen und den Zugang zu leistungsfähigeren synthetischen Grundölen, was einige Käufer dazu veranlasst, längere Wechselintervalle zu bevorzugen, und einige Lieferanten zu regionalisierter Mischproduktion und engeren OEM-Allianzen drängt, um die Fluktuation bei der Qualifizierung zu begrenzen.
Wettbewerbslandschaft
Der Kompressorenöl-Markt ist mäßig konsolidiert mit der Präsenz bedeutender Akteure wie Shell, ExxonMobil Corporation, BP p.l.c. und TotalEnergies. Shell hat globale Schmierstoffverkäufe 18 aufeinanderfolgende Jahre lang angeführt, mit einem Anteil von rund 11,6 %, gestützt auf eine integrierte Lieferkette und breite Händlerabdeckung. ExxonMobil Corporations Investition in den Singapurer synthetischen Grundstoff sichert die Einsatzstoffversorgung für Premium-Marken und festigt einen Wettbewerbsvorteil gegenüber Massenlieferanten. Saudi Aramcos laufende Prüfung der Castrol-Einheit von BP p.l.c. könnte die Marktdynamik neu ausrichten, indem vorgelagerte Rohöl- mit nachgelagerten Spezial-Mischkapazitäten kombiniert werden und damit Skaleneffekte verändert werden. Unternehmen, die in F&E für wasserstoffgeeignete Esterformulierungen oder EV-Wärmemanagement-PAO-Mischungen investieren, werden wahrscheinlich aufkommende Erlösströme erschließen, die einen etwaigen Rückgang beim traditionellen Schraubenkompressorverbrauch ausgleichen.
Führende Unternehmen der Kompressorenöl-Branche
-
BP p.l.c.
-
TotalEnergies
-
ExxonMobil Corporation
-
Shell
-
Sinopec Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kompressoröl-Markt Unternehmen in diesem Bericht
- AMSOIL INC.
- BP p.l.c.
- Chevron Corporation
- ENEOS Corporation
- Eurol
- Exxon Mobil Corporation
- FUCHS
- Idemitsu Kosan Co., Ltd.
- LUKOIL
- Petro‐Canada Lubricants LLC
- PETRONAS Lubricants International
- Phillips 66 Company
- Quaker Chemical Corporation
- RCS Bio Solutions
- Sasol
- Shell Plc
- Sinopec Lubricant Company
- TotalEnergies
- Valvoline Global Operations
Marktchancen und Zukunftsaussichten
Chancen erweitern sich im Bereich hochwertiger, spezifikationsgetriebener Öle, bei denen Betreiber sich auf Energieeffizienz, verlängerte Wechselintervalle und Kompatibilität mit anspruchsvolleren Betriebszyklen konzentrieren, einschließlich höherer Austrittstemperaturen in der automatisierten Fertigung und chemisch aggressiver Prozessgase im Midstream- und Petrochemiebereich. Unternehmensaktivitäten im Jahr 2026 verdeutlichen diese Aufteilung: Hitachi Industrial Equipment Systems führte GREEN SCREW OIL (pflanzenbasiert) für ölgeschmierte Schraubenkompressoren ein, während Repsol Lubricants Maker Synthetic Compressor auf den Markt brachte, eine zu 100 % synthetische PAO-basierte Linie (ISO VG 46 und 68) mit einem aschefreien Additivpaket. Zusammen verstärken diese Schritte eine Marktteilung zwischen volumenstärkeren mineralischen und teilsynthetischen Produkten und margenstärkeren Synthetikölen sowie alternativen Chemien, die auf Nachhaltigkeit, Sauberkeit und längere Standzeiten ausgerichtet sind.
Ein zweiter Chancenbereich betrifft die Versorgungssicherheit und Leistungskonsistenz bei Premium-Grundölen, die synthetische Kompressorenöle unterstützen. ExxonMobil nahm im September 2025 in Singapur eine Technologie in Betrieb, um niederwertigere Rohölströme in höherwertige Schmierstoff-Grundöle aufzuwerten, einschließlich EHC 340 MAX, und unterstützt damit den Rohstoffbedarf für Premium-Industrieformulierungen. Auf der Nachfrageseite schaffen Industrie-4.0-Wartungspraktiken Raum für Anbieter, die Kompressorenöl mit Zustandsüberwachung und OEM-genehmigten Serviceprogrammen kombinieren und Öl-Gesundheitsdaten nutzen, um Wechselintervalle zu standardisieren und ungeplante Ausfallzeiten in großen Fertigungsanlagen und leistungsstarken Gasverdichtungsanlagen zu reduzieren.
Neueste Industrielle Entwicklungen in Kompressoröl-Markt
- Juni 2026: PetroChina Lubricant Company trieb die Substitution ausländischer Produkte im Bereich hochwertiger Kompressorenschmierstoffe voran, indem es sein Kunlun-Ether-Ester-Ölportfolio erweiterte, wobei die Validierung an mehreren Standorten in Yunnan durchgeführt wurde. Der Schritt stärkt die Marktposition gegenüber Premium-Synthetikölwettbewerbern.
- September 2025: ExxonMobil nahm in Singapur eine Technologieanwendung in Betrieb, die Rohölrückstände in höherwertige Schmierstoff-Grundöle umwandelt, einschließlich EHC 340 MAX mit 6.000 Barrel pro Tag. Der Schritt stärkt die Versorgungssicherheit für Premium-Industrieschmierstoffe und verbessert die Rohstoffflexibilität für synthetisch orientierte Kompressorenöl-Portfolios.
- Oktober 2024: RSC Bio Solutions brachte FUTERRA Compressor Oils für Schrauben-, Kolben- und andere Hochleistungsluftkompressoren auf den Markt, gerichtet an industrielle und maritime Anwender. Die Einführung erweiterte das Angebot an biobasierten und alternativen Chemien für Betreiber, die Leistung mit Nachhaltigkeitsmerkmalen verbinden möchten.
Kompressoröl-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Schmieröle, die für Luft- und Gaskompressoren formuliert wurden und Schmierung, Abdichtung, Kühlung sowie Verschleißschutz im normalen Betrieb über industrielle Endanwendungen und Regionen hinweg benötigen.
Ausschlüsse aus dem Umfang: Nicht-Öl-Schmierstoffe sowie Öle, die in nicht verwandten Geräten wie Motoren, Getrieben, Hydrauliksystemen und Turbinen verwendet werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Basisöl
- Synthetisch
- Mineralisch
- Andere Basisöle (Halbsynthetisch, Biobasiert usw.)
- Nach Kompressortyp
- Verdrängerkompressoren
- Dynamische Kompressoren
- Nach Anwendung
- Luftkompressoren
- Gaskompressoren
- Nach Endverbraucherbranche
- Fertigung
- Chemie und Petrochemie
- Öl und Gas
- Bergbau
- Endverbraucherbranche (HLK und Kältetechnik usw.)
- Nach Geografie
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit der Erfassung der Produktions- und Vertriebswege von Kompressorölen und verknüpft diese Ströme anschließend mit dem Kompressoreinsatz in Schlüsselindustrien. Wir stützten uns auf öffentliche Quellen wie Daten der US-amerikanischen Energieinformationsbehörde, industrielle Indikatoren des US Geological Survey, soweit relevant, UN-Comtrade-Handelsstatistiken für Basisöle und Schmierstoffe sowie Seiten der US-amerikanischen Umweltschutzbehörde und der Europäischen Chemikalienagentur, die schmierstoffbezogene Compliance-Themen behandeln.
Um die Annahmen realistisch zu halten, haben wir außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen und technische Produktdatenblätter ausgewertet, die auf Ablassintervalle und Leistungsklassen für gängige Kompressortypen hinweisen. Patentdatenbanken und eine Import- und Export-Datenbank auf Sendungsebene wurden selektiv genutzt, um Innovationsrichtungen und grenzüberschreitende Bewegungsmuster für Schmierstoffkategorien zu plausibilisieren. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche und kostenpflichtige Quellen wurden für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche dienten dazu, zu bestätigen, wie viel Öl pro Kompressor über einen Servicezyklus verbraucht wird, wie schnell Endverbraucher auf Syntheseöle umsteigen und wie sich die Wartungspraktiken zwischen Luft- und Gaskompression unterscheiden. Wir sprachen mit einer Mischung aus Schmierstofflieferanten, Mischern, Distributoren und großen Endverbrauchern in den Regionen APAC, EMEA und Amerika und führten Nachgespräche durch, wenn Desk-Signale und Feldinformationen nicht übereinstimmten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | CXOs: 13 % | APAC: 39 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 43 % | EMEA: 34 % |
| Kleinere Akteure: 15 % | Manager: 44 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung basiert hauptsächlich auf einem Top-down-Nachfragepool, bei dem Kompressorbestand und Aktivitätsindikatoren mithilfe von Wartungsintervallen und typischen Füllvolumina in Schmierstoffverbrauch umgerechnet und dann in Litern für den Gesamtmarkt ausgedrückt werden. Zur Plausibilisierung werden selektive Bottom-up-Näherungen gegengeprüft, wie z. B. Stichproben von Lieferantenvolumina nach Region, Distributionskanalprüfungen und eine einfache Volumen-mal-Durchschnittspreis-Logik für einige Endverbrauchssegmente, die dann zur Korrektur von Ausreißern verwendet werden.
Zu den wichtigsten Eingabegrößen gehören Kompressorbetriebsstunden nach Branche, Ölwechselintervalle, die sich mit der Einführung von Syntheseölen verschieben, die Aufteilung zwischen Luft- und Gaskompressoren, Wartungspraktiken, die die Nachfüllraten beeinflussen, sowie industrielle Produktionssignale, die die Kompressorauslastung antreiben. Die Prognose verwendet eine Szenarioanalyse, die durch Expertenmeinungen zu industrieller Aktivität, Energie- und Gasverarbeitungsinvestitionen sowie dem Tempo der Premiumisierung gestützt wird. Wenn Bottom-up-Signale in kleineren Ländern fehlen, werden Lücken mithilfe von Proxy-Verhältnissen gefüllt, die an die Fertigungsintensität und die Kompressordurchdringung geknüpft sind, und die Gesamtwerte werden durch Nachgespräche validiert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem die Konsistenz über Regionen, Anwendungen und Endverbraucher hinweg geprüft wird, bevor die Zahlen finalisiert werden. Wir führen Varianzprüfungen anhand unabhängiger Signale durch, wie z. B. Trends bei Kompressorlieferungen, Richtung der Industrieproduktion und Schmierstoffhandelsströme, und untersuchen dann alle großen Sprünge, die sich nicht durch Nachfragetreiber erklären lassen. Eine zweite Analystenprüfung wird abgeschlossen, und eine erneute Kontaktaufnahme wird ausgelöst, wenn das Interview-Feedback mit den Desk-Indikatoren in Konflikt steht oder wenn sich Annahmen verschieben.
Das Modell wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Schwankungen der Basisölpreise oder größere industrielle Abschwächungen, die die Auslastung verändern. Vor der Auslieferung werden der Datensatz und die Berechnungen erneut geprüft, damit die abschließende Betrachtung die aktuellsten verfügbaren Informationen widerspiegelt.
Vergleich der Kompressoröl-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Kompressoröl-Marktzahlen weichen häufig voneinander ab, weil die Maßeinheit, der Punkt in der Wertschöpfungskette, der gezählt wird, und die Einbeziehung angrenzender Schmierstoffkategorien nicht immer aufeinander abgestimmt sind. Unterschiede treten auch auf, wenn Unternehmen einen einzigen Umrechnungsfaktor für alle Regionen verwenden oder wenn ältere Annahmen ohne neue Überprüfungen fortgeschrieben werden.
Industriemotorenöle und Hydrauliköle liegen außerhalb des Umfangs von Mordor Intelligence für diese Studie, was ein Grund dafür ist, dass wertbasierte Gesamtwerte aus breiteren Schmierstoffkörben höher erscheinen können, selbst wenn der tatsächliche Kompressoröl-Verbrauch unverändert bleibt. Die Abweichung kann auch daher rühren, wie die Preisgestaltung gehandhabt wird, da die durchschnittlichen Verkaufspreise je nach Syntheseölanteil, Ablassintervallverhalten und dem Mix aus Luft- und Gaskompression variieren und nicht jeder Herausgeber diese Eingaben mit der gleichen Häufigkeit aktualisiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,49 Milliarden USD (2026) | |
| Branchenforschungshaus A | 4,92 Milliarden USD (2024) | Verwendet eine umsatzbasierte Betrachtung und erfasst möglicherweise eine breitere Schmierstoff-Wertschöpfungskette mit preisbasierter Expansion, was die Gesamtwerte im Vergleich zu einem reinen Volumenmodell in Litern aufblähen kann. |
| Globale Unternehmensberatung B | 8,30 Milliarden USD (2023) | Umfasst eine Umsatzaggregation nach Vertriebskanal und Endverwendung, die angrenzende Schmierstoffkategorien und breitere Preisannahmen einbeziehen kann, was zu einem höheren ausgewiesenen Marktwert führt. |
Die Tabelle zeigt, dass die größten Abweichungen aus der Einheitenwahl und dem Umfang resultieren, da ein verbrauchsbasierter Aufbau in Litern nicht mit einem Umsatzgesamtwert übereinstimmt, der Preisgestaltung und benachbarte Schmierstofflinien vermischt. Indem die Nachfrage an die Kompressornutzungsintensität, Wartungsintervalle und den Produktmix geknüpft wird, bleibt unsere Schätzung auf Eingaben zurückführbar, die von Jahr zu Jahr überprüft und wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Kompressorenöl-Markt?
Die Größe des Kompressorenöl-Marktes betrug 494,38 Millionen Liter im Jahr 2026 und wird voraussichtlich bis 2031 609,33 Millionen Liter erreichen.
Welches Basisöl-Segment führt den Kompressorenöl-Markt an?
Synthetische Fluide führen mit einem Anteil von 40,92 % am Volumen im Jahr 2025 aufgrund verlängerter Wechselintervalle und überlegener thermischer Stabilität.
Welche Endverbraucherbranche wächst am schnellsten?
Öl- und Gasanwendungen werden bis 2031 die höchste CAGR von 5,11 % verzeichnen, bedingt durch den Ausbau der Mittelstromverarbeitung.
Warum ist Asien-Pazifik der dominierende regionale Markt?
Asien-Pazifik hält einen Anteil von 37,86 % aufgrund der raschen industriellen Automatisierung in China und umfangreicher petrochemischer Investitionen in Indien, die allesamt Kompressorinstallationen und die Schmierstoffnachfrage steigern.
Wie wirken sich ölfreie Kompressoren auf die Schmierstoffnachfrage aus?
Ölfreie Technologie mindert die Fluidvolumina in kontaminationsempfindlichen Branchen, doch höhere Leistungsanforderungen und neue Wasserstoffanwendungen schaffen ausgleichende Chancen für synthetische Spezialöle.