
Marktgröße und Marktanteil für Kältefließverbesserer
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 0.95 Milliarden US-Dollar |
| Marktgröße (2031) | 1.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kältefließverbesserer von Mordor Intelligence
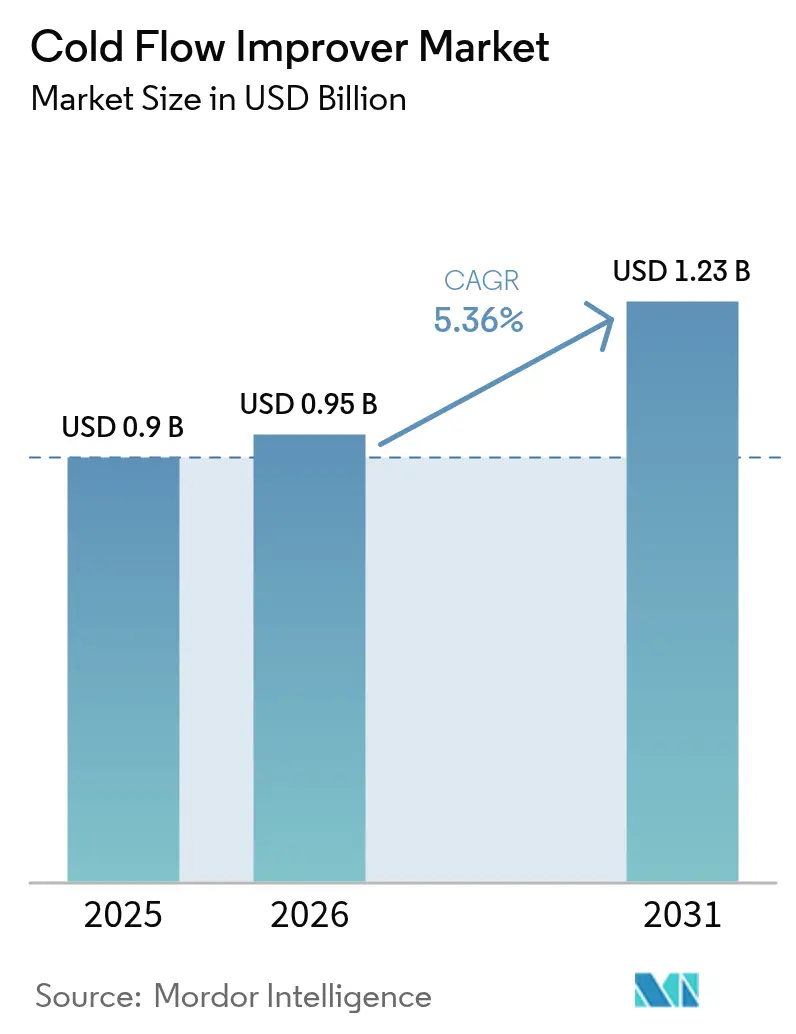
Die Marktgröße für Kältefließverbesserer wird im Jahr 2026 auf USD 0,95 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 0,9 Milliarden, mit Prognosen für 2031 von USD 1,23 Milliarden, bei einem Wachstum von 5,36 % CAGR über den Zeitraum 2026–2031. Die wachsende Abhängigkeit von Diesel der Winterqualität mit extrem niedrigem Schwefelgehalt, die rasche Einführung von Biokraftstoffen sowie strengere Normen wie die Europäische Norm (EN) 590 und die American Society for Testing and Materials (ASTM) D975 treiben die Nachfrage nach Additiven nach oben. Der steigende arktische und subarktische Logistikbedarf sowie der wachsende Bedarf an Notstromversorgung für abgelegene Rechenzentren verleihen dem Markt zusätzlichen Aufschwung. Lieferanten bauen Kapazitäten im Asien-Pazifik-Raum aus, wo lokale Vorschriften und industrielle Aktivitäten in Kälteregionen am intensivsten sind. Gleichzeitig stellen die zunehmende Verbreitung von Elektrofahrzeugen und die Festkörperbatterieforschung langfristige Gegenwind-Faktoren dar, die das Mengenwachstum schrittweise dämpfen könnten.
Wesentliche Erkenntnisse des Berichts
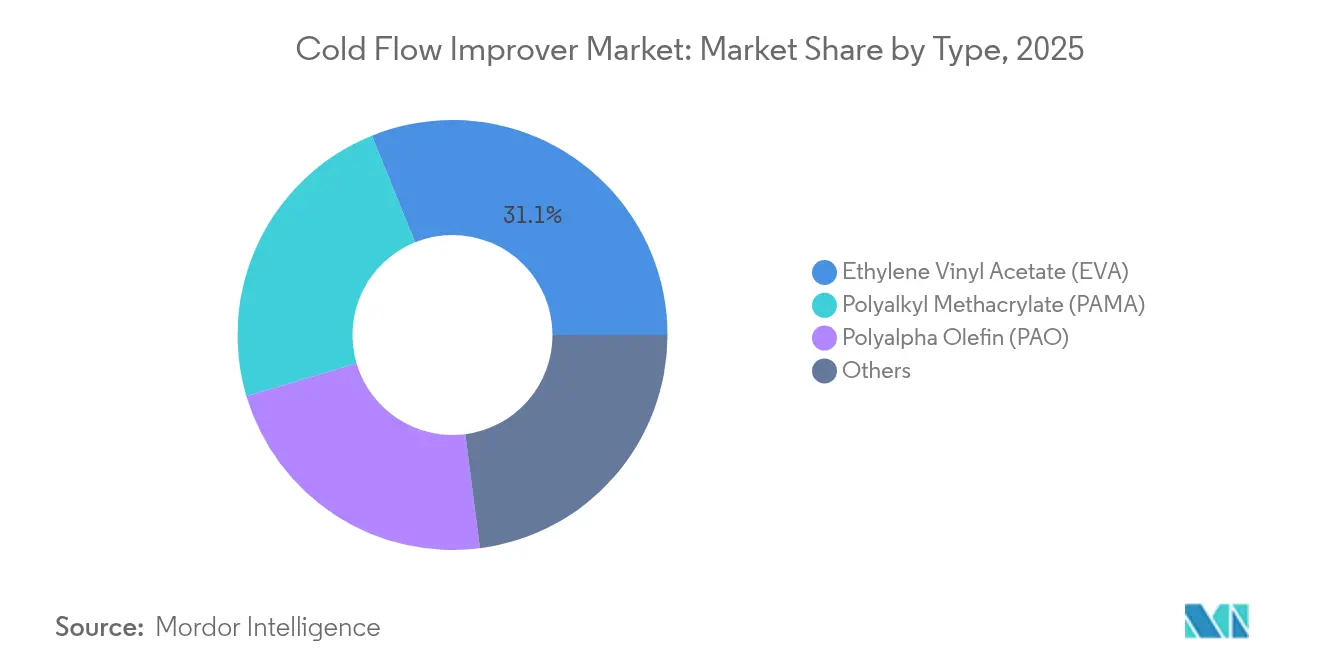
- Nach Typ führte Ethylenvinylacetat im Jahr 2025 mit einem Marktanteil von 31,12 % am Markt für Kältefließverbesserer; Polyalkylmethacrylat wird voraussichtlich mit dem schnellsten CAGR von 5,63 % bis 2031 wachsen.
- Nach Endverbraucherbranche entfiel das Automobilsegment im Jahr 2025 auf 63,62 % des Umsatzes, während Luft- und Raumfahrt sowie Verteidigung bis 2031 mit einem CAGR von 5,45 % wachsen sollen.
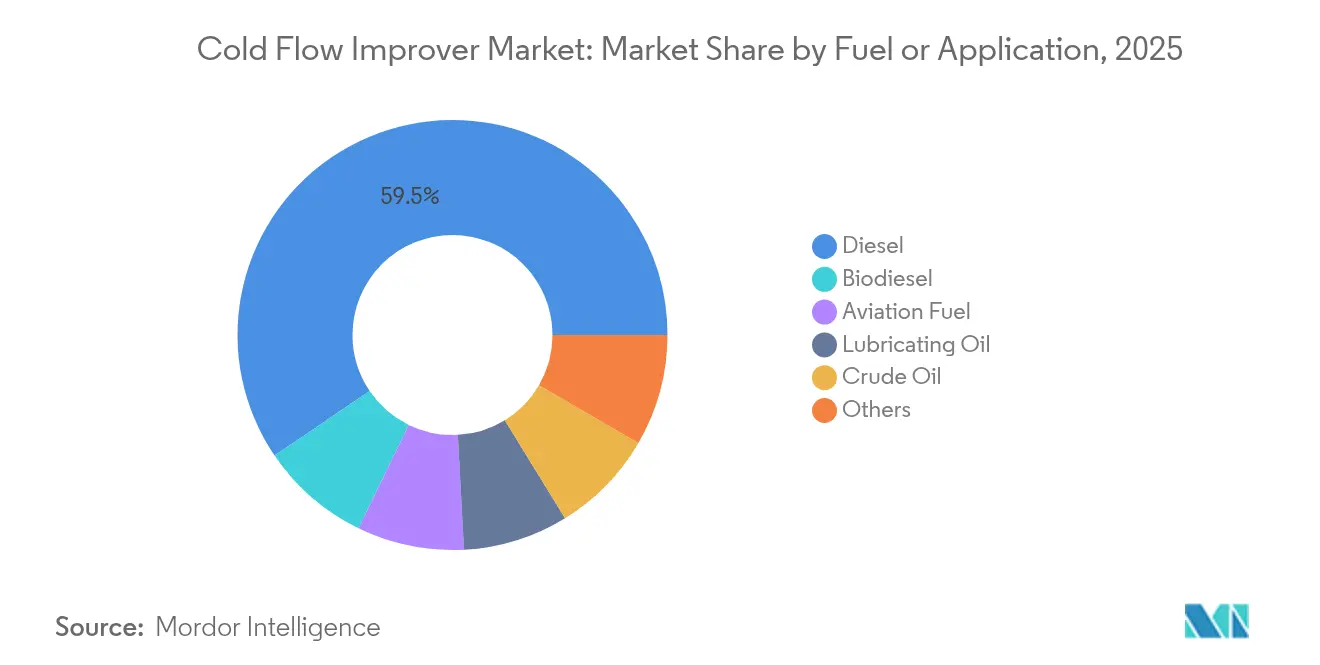
- Nach Kraftstoff/Anwendung dominierte Diesel im Jahr 2025 mit 59,48 % der Marktgröße für Kältefließverbesserer, während Biodiesel über den Prognosehorizont mit einem CAGR von 8,04 % voranschreitet.
- Nach Geografie erzielte der Asien-Pazifik-Raum 35,33 % des Umsatzes im Jahr 2025 und wird voraussichtlich mit dem regionalen Spitzenwert von 6,12 % CAGR bis 2031 expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Globale Trends und Erkenntnisse auf dem Markt für Kältefließverbesserer
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Diesel mit extrem niedrigem Schwefelgehalt und Kraftstoffen der Winterqualität | 1.2% | Global, mit Schwerpunkt in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Rasche Einführung von Biokraftstoffen, die fortschrittliche Kohlenstoff-Farming-Initiativen (CFIs) erfordern | 0.8% | APAC als Kern, Ausstrahlungseffekte auf Nordamerika & EU | Langfristig (≥ 4 Jahre) |
| Strengere globale Kältefließnormen für Kraftstoffe (EN 590, ASTM D975) | 0.6% | Global, angeführt von EU & Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Investitionen in arktische & subarktische Öllogistik | 0.4% | Nordamerika (Alaska, Kanada), Russland, nordische Regionen | Langfristig (≥ 4 Jahre) |
| Wachstum von Notstromaggregaten für abgelegene Rechenzentren in Kälteregionen | 0.3% | Nordamerika, nordische Regionen, Russland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Diesel mit extrem niedrigem Schwefelgehalt und Kraftstoffen der Winterqualität
Diesel mit extrem niedrigem Schwefelgehalt bei 15 Teilen pro Million (ppm) in den Vereinigten Staaten und 10 mg/kg in China entfernt schwefelbasierte natürliche Schmiermittel und verschlechtert die Wachskristallisation bei niedrigen Temperaturen. Diesel der Winterqualität ist daher auf polymere Pourpoint-Depressoren angewiesen, um Trübungspunkte unterhalb regionaler Spezifikationen zu halten. Feldforschungen im ländlichen Alaska zeigen, dass die jährlichen Haushaltskraftstoffkosten nach der Umstellung auf Diesel mit extrem niedrigem Schwefelgehalt (ULSD) um USD 209 gestiegen sind, was den wirtschaftlichen Wert einer wirksamen Einführung von Kältefließverbesserern unterstreicht [1]Alaska-Umweltschutzbehörde, „ULSD-Umstellungskostenstudie”, dec.alaska.gov. Die Initiative des Arktischen Rates für schwefelarmen Kraftstoff aus dem Jahr 2024 signalisiert zudem, dass künftige Logistikverträge additivverstärkte Kraftstoffmischungen vorschreiben werden.
Rasche Einführung von Biokraftstoffen, die fortschrittliche Kohlenstoff-Farming-Initiativen (CFIs) erfordern
Höhere Trübungspunkte durch gesättigte Fettsäuren in Biodiesel zwingen Raffineriebetriebe dazu, die Chemie der Kältefließverbesserer anzupassen. Laborarbeiten zeigen, dass Polymethylacrylat den Pourpoint von Biodiesel um 8 °C und den Kalt-Filter-Verstopfungspunkt um 6 °C senken kann, obwohl die Ergebnisse je nach Rohstoff variieren. Das Vorhaben von TotalEnergies und SINOPEC zur Produktion von nachhaltigem Flugkraftstoff in China mit einer Kapazität von 230.000 t/Jahr veranschaulicht das wachsende Ausmaß, in dem additivbereiter Biokraftstoff in Umlauf gebracht wird. Die 2024 verabschiedeten Änderungen des California Low Carbon Fuel Standard verpflichten Kraftstofflieferanten, die Winterleistung zu erhalten und gleichzeitig die Biobeimischungsanteile zu erhöhen, was den Bedarf an spezialisierten Kohlenstoff-Farming-Initiativen (CFIs) intensiviert.
Strengere globale Kältefließnormen für Kraftstoffe (EN 590, ASTM D975)
Europas Überarbeitung der EN 590 im Jahr 2024 erhöht den zulässigen Anteil von Fettsäuremethylestern (FAME) von 7 % auf 10 %, was die Betreibbarkeit bei kaltem Wetter erschwert und die Nachfrage nach Additiven der nächsten Generation festigt. Kanadas Aktualisierung von CAN/CGSB-3.517 folgt einem ähnlichen Pfad, während ASTM D6371-24 einen einheitlichen Test für den Kalt-Filter-Verstopfungspunkt bereitstellt, der die Formulierungsziele für Additive vorgibt. Harmonisierte Protokolle ermöglichen es multinationalen Lieferanten, gemeinsame Polymerplattformen für mehrere Rechtsordnungen zu vermarkten.
Steigende Investitionen in arktische und subarktische Öllogistik
Längere Navigationsperioden und neue Pipelines in Kanada, Russland und Alaska beschleunigen die Nachfrage nach zuverlässigen Pourpoint-Depressoren. Feldversuche an paraffinischem Rohöl bestätigten, dass zielgerichtete Pakete auf Basis von Ethylen-Vinylacetat (EVA) Pipelines nach dreiwöchigen Stillständen bei (–30) °C neu startfähig hielten. Das U.S.-Antarktisprogramm schreibt (–58) °C-Gefrierpunkte für Luftfahrtkraftstoff Aviation Navy (AN)8 vor – ein Schwellenwert, der nur mit hochwertigen Kältefließverbesserern erreichbar ist. Solche Spezifikationen belegen das kommerzielle Potenzial von Hochleistungsadditiven in abgelegenen Energieprojekten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Beliebtheit von Elektro- & Brennstoffzellenfahrzeugen | -0.7% | Global, angeführt von China, EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Volatilität bei Rohöl- und Rohstoffpreisen für Additive | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Festkörperbatterie-Notstromsysteme für Telekommunikation & Rechenzentren | -0.3% | Nordamerika, EU, entwickelte APAC-Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Beliebtheit von Elektro- und Brennstoffzellenfahrzeugen
Die Einführung von Elektrofahrzeugen stellt die bedeutendste langfristige Bedrohung für die Nachfrage nach Kältefließverbesserern dar. Die Internationale Energiebehörde prognostiziert, dass die Zulassungen von Pkw-Elektrofahrzeugen (EV) bis 2027 fast 30 Millionen Einheiten erreichen werden, was die Dieselnachfrage in städtischen Flotten untergräbt [2]Internationale Energiebehörde, „Global EV Outlook 2025”, iea.org. Schwere Nutzfahrzeuge hinken hinterher, befinden sich jedoch auf einem Elektrifizierungspfad, der bis 2030 18 % der weltweiten Lkw-Verkäufe erreichen könnte. Während Kälteregionen die Einführung verzögern, reduziert jeder Prozentpunkt, der von Verbrennungsfahrzeugen wegführt, die langfristige Mengenbasis für den Markt für Kältefließverbesserer.
Volatilität bei Rohöl- und Rohstoffpreisen für Additive
Die Volatilität der Rohstoffpreise übt erheblichen Margendruck auf Hersteller von Kältefließverbesserern aus, wobei erdölbasierte Basischemikalien Rohölpreisschwankungen unterliegen, die die Produktökonomie rasch verändern können. Der World Energy Outlook 2024 der Internationalen Energiebehörde hebt anhaltende geopolitische Risiken hervor, die die Energiesicherheit beeinträchtigen, wobei Konflikte im Nahen Osten und in der Ukraine eine anhaltende Preisvolatilität erzeugen. BASF kalkulierte die Budgets für 2025 bei USD 75 pro Barrel, wies jedoch auf erhebliche Unsicherheiten hin. Spezialchemikalienhersteller stehen unter Margendruck, da Kältefließverbesserer einen winzigen Kostenanteil am fertigen Kraftstoff ausmachen, jedoch für jede Formulierungsänderung strenge Validierungen bestehen müssen. Preisschwankungen bei Monomeren und Spezialsekundärstoffen können daher Expansionsprojekte zum Stillstand bringen und die Rentabilität bis zur Normalisierung der Kosten beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Dominanz von Ethylenvinylacetat (EVA) und Innovation bei Polyalkylmethacrylat (PAMA)
Ethylenvinylacetat (EVA) behauptete im Jahr 2025 mit 31,12 % den größten Marktanteil am Markt für Kältefließverbesserer, dank der bewährten Kompatibilität mit Petrodiesel- und Biodieselgemischen. Polyalkylmethacrylat (PAMA) beschleunigt jedoch mit einem CAGR von 5,63 %, da Forschungsarbeiten Pourpoint-Senkungen von bis zu 8 °C bei Biodiesel bestätigen – ein Vorteil, der seine Marktdurchdringung auf dem Markt für erneuerbare Kraftstoffe erhöht. Polyalphaolefin und aufkommende Nanokompositadditive besetzen Nischenrollen, wo Pourpoint-Ziele unter (–40) °C fallen, einschließlich Luftfahrt und arktischer Rohölströme. Steigende Beimischungsanteile von Biodiesel und nachhaltigem Flugkraftstoff sichern ein fortlaufendes Substitutionspotenzial, das die Führungsposition von EVA nach 2030 erodieren könnte.
PAMA-Lieferanten entwickeln modulare Polymerketten, um die Kristallisationshemmung über Fettsäuremethylester (FAME) aus gemischten Rohstoffen hinweg zu optimieren, während EVA-Hersteller sich auf Copolymerarchitekturen konzentrieren, um die Tieftemperatureffizienz zurückzugewinnen. Der Wettbewerbsunterschied hängt nun von der Leistung in Multi-Kraftstoff-Systemen, der Filtrierbarkeitsstabilität nach langer Lagerung und der Additiv-Additiv-Synergie mit Schmierfähigkeitsverbesserern ab.


Nach Endverbraucherbranche: Automobil führt inmitten des Wachstums in der Luft- und Raumfahrt
Automobilanwendungen machten im Jahr 2025 63,62 % des Umsatzes aus – eine Dominanz, die durch die Größe des weltweiten Dieselfahrzeugbestands und die Allgegenwart von Winterkraftstoff-Mischungsmandaten aufrechterhalten wird. Bus- und Lkw-Flotten in Kanada und Nordeuropa schreiben Trübungspunkte unter (–20) °C vor, was in jeder Wintersaison ein stabiles Additivvolumen sichert. Luft- und Raumfahrt sowie Verteidigung sind zwar absolut gesehen wesentlich kleiner, werden jedoch voraussichtlich mit einem CAGR von 5,45 % wachsen, da militärische Einsätze und kommerzielle Polarrouten zunehmen. Vorschriften der Federal Aviation Administration (FAA) erfordern 0,07 %–0,15 % Diethylenglykolmonomethylether als Kraftstoff-System-Vereisungsschutzstoff (FSII) in Flugkraftstoff, und Additivpakete integrieren zunehmend proprietäre Kältefließpolymere, um die Sicherheitsspannen beim Gefrierpunkt zu erweitern.
Industrielle, marine und stromerzeugungsbasierte Nutzer ergänzen die Nachfrage und nutzen dabei häufig Erkenntnisse aus Automobilformulierungen. Der technologieübergreifende Transfer zwischen Segmenten beschleunigt Produktzyklen und hält mittelgroße Chemieunternehmen gegenüber integrierten Großkonzernen wettbewerbsfähig.
Nach Kraftstoff/Anwendung: Dominanz von Diesel wird durch Biodieselwachstum herausgefordert
Diesel behauptete im Jahr 2025 mit 59,48 % die größte Marktgröße für Kältefließverbesserer, gestützt durch den kommerziellen Transport und Notstromaggregate in abgelegenen Regionen. Forscher stellten fest, dass die Kombination von Methacrylat-Acrylamid-Copolymeren mit EVA den Kalt-Filter-Verstopfungspunkt bei Diesel um 23 °C senkte – eine Marge, die für arktische Pipelines entscheidend ist. Biodiesel schreitet jedoch mit einem CAGR von 8,04 % voran, da weltweite Mandate steigen. Europas EN 590 erlaubt nun 10 % FAME, und diese Mischungen sind stark auf PAMA-basierte Chemie für die Betriebsfähigkeit im Feld angewiesen. Luftfahrtkraftstoff, Schmieröl und Rohöl bieten spezialisierte, aber lukrative Möglichkeiten, bei denen Verbesserungen beim Pour- oder Gefrierpunkt direkt in Sicherheit und Kosteneinsparungen umgesetzt werden.
Geografische Analyse
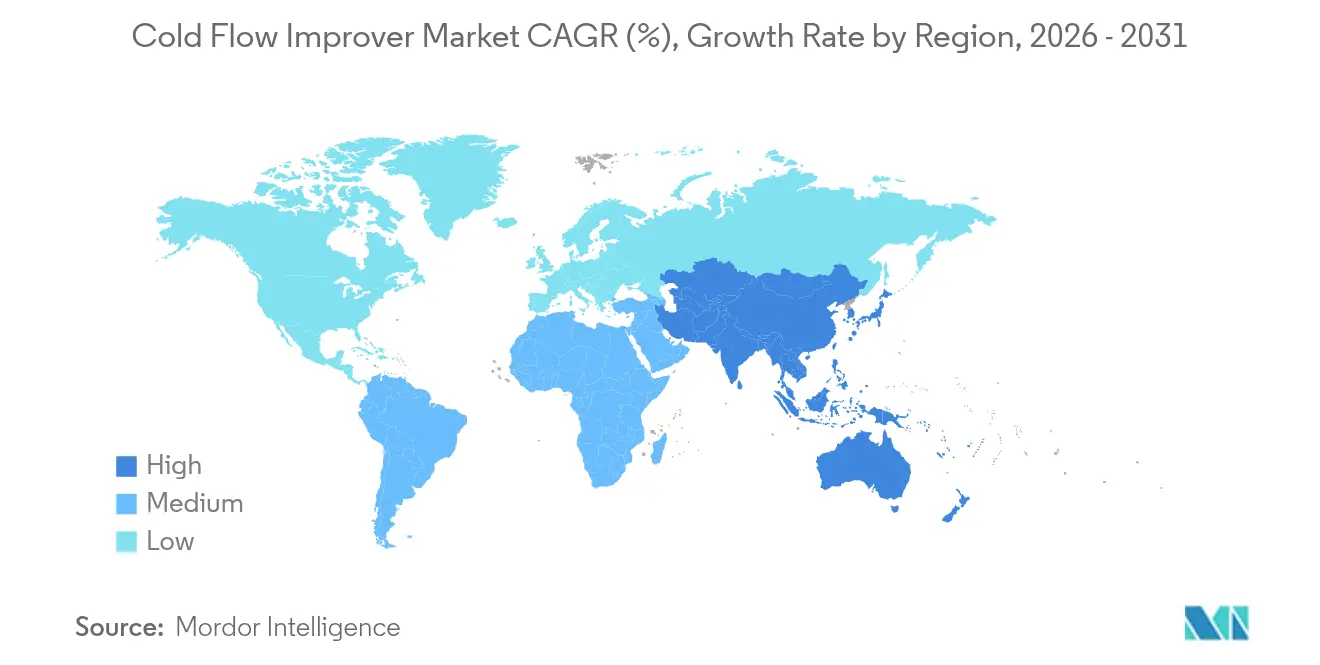
Der Markt für Kältefließverbesserer im Asien-Pazifik-Raum hält im Jahr 2025 mit 35,33 % den größten Anteil, getrieben durch die saisonale Dieselnachfrage in Nordchina und die industrielle Expansion in Indien, Südkorea und Japan. Regionale Normen senken den Schwefelgehalt und erweitern die Obergrenzen für Biobeimischungen, was Raffineriebetriebe dazu veranlasst, höhere Behandlungsraten festzulegen. Investitionen von BASF und Lubrizol unterstützen die lokale Formulierung und kürzere Vorlaufzeiten für Kraftstoffvermarkter.
Nordamerika bleibt das Paradebeispiel für Herausforderungen bei der winterlichen Betreibbarkeit, von den kanadischen Prärieprovinzen bis zu den Feldern am North Slope in Alaska, wo die Temperaturen unter (–40) °C fallen. Überarbeitete kanadische Biodiesel-Richtlinien erhöhen die Komplexität, während die wissenschaftlichen Arktisstation der Vereinigten Staaten Gefrierpunkte für Flugkraftstoff nahe (–60) °C vorschreiben. Diese extremen Bedingungen unterstützen ein stabiles Premiumsegment für Hochleistungs-Pourpoint-Depressoren.
Europas Einführung von 10%-FAME-Diesel und der politische Fokus auf erneuerbare Kraftstoffe halten das Additivwachstum aufrecht, selbst wenn der Dieselgesamtverbrauch stagniert. Die nordischen Länder treiben die technologische Entwicklung voran und verlangen Pourpoint-Lösungen, die Militär- und Zivilflotten mobil halten. Das mildere Klima in Südeuropa bietet begrenzten saisonalen Aufschwung, aber Lieferketten standardisieren Winter-Diesel dennoch kontinentübergreifend, was ein stabiles Grundvolumen an Additiven sicherstellt.

Regulatorisches Umfeld
Die Nachfrage nach Fließverbesserern ist eng mit den Diesel- und Blendstock-Spezifikationen verknüpft, die Anforderungen an die Betriebstauglichkeit bei niedrigen Temperaturen festlegen. In Europa definiert EN 590:2025 (veröffentlicht am 30. Juli 2025 durch CEN) die aktuellen Anforderungen an Dieselkraftstoff für Kraftfahrzeuge, wobei die Parameter mit steigendem zulässigem FAME-Anteil anspruchsvoller werden. Dies verstärkt die Rolle von Additiven bei der Einhaltung saisonaler CFPP-Grenzwerte und verwandter Vorgaben. In den Vereinigten Staaten veröffentlichte ASTM International am 15. März 2026 ASTM D975-26B, wodurch die Anforderungen an die Dieselqualität aktuell gehalten werden und ein gemeinsamer Bezugspunkt für Raffinerien, Terminals und Additivlieferanten erhalten bleibt.
Regulatorische Aufsicht und Compliance-Mechanismen prägen auch die Wege der Produktregistrierung und -validierung. Die EU-Mitgliedstaaten überwachen die Kraftstoffqualität jährlich im Rahmen der Kraftstoffqualitätsrichtlinie (Richtlinie 98/70/EG), wobei die Überwachungsergebnisse für 2024 im Jahr 2026 über EEA/Eionet gemeldet werden. Dies erhält die Aufmerksamkeit für Schwefel- und Biokomponentenparameter aufrecht, die das Kälteverhalten beeinflussen. Parallel dazu unterhält die US-EPA ein Rahmenwerk für registrierte Dieseladditive, und Industriekriterienkataloge wie der DGMK-Bericht 787 werden von Raffinerien zur Qualifizierung des Additiveinsatzes verwendet. Dieser Ansatz ermutigt Lieferanten, die Leistung anhand standardisierter Tests und regionaler Dieselspezifikationen zu dokumentieren.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Fließverbesserer beginnt mit vorgelagerten petrochemischen und oleochemischen Rohstoffen (zum Beispiel Vinylacetat, Maleinsäureanhydrid und aus Fettsäuren abgeleitete Monomere). Diese Ausgangsstoffe werden zu Chemikalien wie EVA- und Methacrylat-basierten Systemen polymerisiert. Führende Formulierer und Vermarkter, darunter Afton Chemical, Infineum, Innospec, Clariant, Evonik, BASF und Lubrizol, verlassen sich dann auf Anwendungslabore, um diese Ausgangsstoffe in fertige Additivkonzentrate umzusetzen, wobei die Dosierungsempfehlungen auf Diesel, Biodiesel und andere Destillatströme abgestimmt sind.
Im Midstream-Bereich ist die Leistungsqualifizierung ein zentraler wertschöpfender Schritt. Additivlieferanten fordern häufig Basiskraftstoffproben von Raffinerien oder Terminals an, um Formulierungen auf lokale Rohölmischungen, Blending-Praktiken und Biokraftstoffvariabilität abzustimmen, und validieren die Ergebnisse anschließend mit standardisierten Kälteflusstestmethoden vor dem kommerziellen Einsatz. Im Downstream-Bereich erfolgt die Verteilung über Additiveinspritzstellen in Raffinerien, Terminals und Kraftstoffvermarkter, wobei technischer Service und Fehlerbehebung während des Winterbetriebs zentral sind. Die zunehmende Durchdringung mit Biokraftstoffen, einschließlich HVO und höheren FAME-Anteilen, erhöht die Komplexität der Mischmatrix und steigert die Bedeutung schneller Umformulierungsfähigkeit, lokaler Lagerhaltung und enger Abstimmung zwischen Additivlieferanten und Kraftstoffherstellern, um außerspezifikationsgemäße Kälteleistung zu vermeiden.
Wettbewerbslandschaft
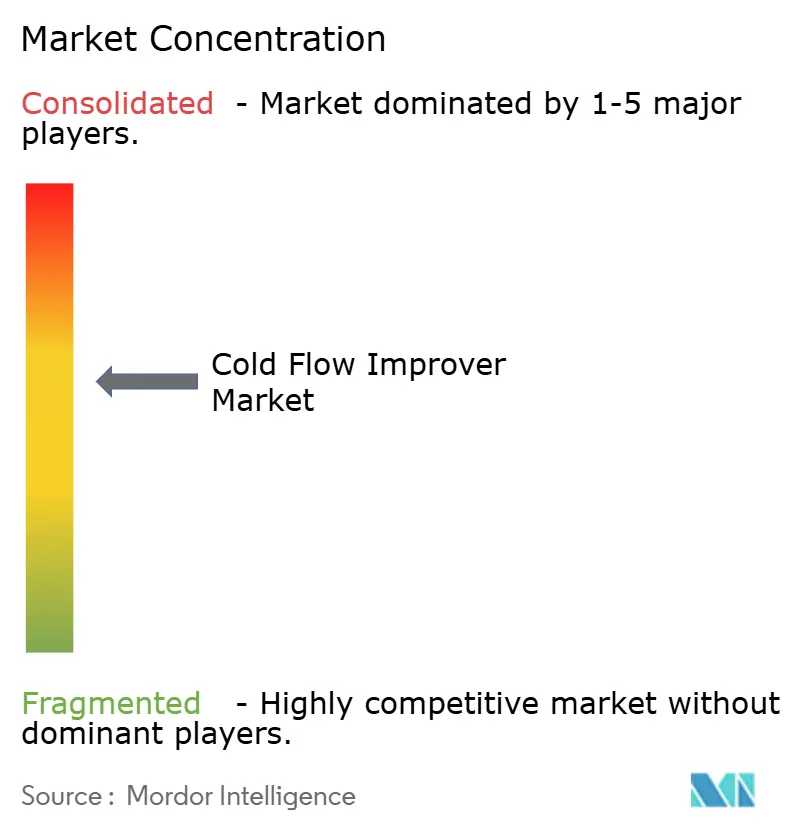
Der Markt für Kältefließverbesserer ist mäßig fragmentiert, mit wichtigen Akteuren wie BASF, Evonik Industries AG, Infineum International Limited, Afton Chemical und The Lubrizol Corporation, die über integrierte Lieferketten, globale Anwendungslabore und jüngste Kapazitätsinvestitionen verfügen. BASFs Basoflux-Upgrade 2024 positioniert das Unternehmen, um neue Bergbau- und Pipelineprojekte zu bedienen. Die technologische Differenzierung verschärft sich, da Evonik Industries AG VISCOPLEX-Biodieseladditive einführt und akademische Labore Durchbrüche bei Montmorillonit-Nanokompositen veröffentlichen, die Pourpoint-Senkungen auf (–33) °C ermöglichen. Kleinere regionale Anbieter bleiben wettbewerbsfähig, indem sie Polymermischungen an lokale Kraftstoffchemien anpassen und schnellen technischen Support anbieten.
Branchenführer im Bereich Kältefließverbesserer
BASF
The Lubrizol Corporation
Afton Chemical
Infineum International Limited
Evonik Industries AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein Chancenbereich sind Compliance-Sicherungspakete, die Raffinerien und Terminals helfen, Kälteflussziele zu erreichen, während sich die Kraftstoffspezifikationen weiterentwickeln. EN 590:2025 in Europa und ASTM D975-26B in den Vereinigten Staaten halten die Rahmenwerke für Dieselqualität aktuell, während die jährliche EU-Kraftstoffqualitätsüberwachung im Rahmen der Richtlinie 98/70/EG (mit für 2026 über EEA/Eionet gemeldeten Daten für 2024) die Sichtbarkeit von Parametern wie Schwefel- und Biokomponentengehalt aufrechterhält, die das Verhalten bei niedrigen Temperaturen verändern können. Dies unterstützt die Nachfrage nach Additivlösungen, die anhand standardisierter Testmethoden validiert und auf lokale Kraftstoffchemien abgestimmt werden können.
Ein weiterer Freiraum ist die rohstoffspezifische Kälteflussleistung von Biodiesel. Das Kristallisationsverhalten unterscheidet sich zwischen aus Soja- und Palmöl gewonnenem FAME und anderen Mischungen, was den Bedarf an maßgeschneiderten Polymerarchitekturen und Formulierungsunterstützung erhöht. Die Technologieentwicklung erweitert sich auch vorgelagert in die Kraftstoffproduktion: Evonik und Zeopore stellten im April 2026 leistungsstarke Isodewaxing-Katalysatoren vor, die auf die Verbesserung der Kälteflusseigenschaften bei der Verarbeitung von Kraftstoffen und Schmierstoffen abzielen. Dies schafft einen Weg für kombinierte Katalysator-plus-Additiv-Strategien, die die Betriebsfenster für Winterkraftstoffe erweitern. Auf der Angebotsseite belohnt der Markt weiterhin Lieferanten, die regionale Fertigung und Lagerhaltung mit schnellem technischem Service kombinieren, insbesondere im asiatisch-pazifischen Raum, wo Skaleneffekte, politische Ausrichtung auf niedrigeren Schwefelgehalt und höhere Bio-Blend-Aktivität den Wert lokaler Formulierung und kürzerer Lieferzeiten erhöhen.
Aktuelle Branchenentwicklungen
- Mai 2026: SANYO CHEMICAL INDUSTRIES, LTD. gab die Entwicklung der Fließverbesserer-Formulierungen NEOPROVER HBF-201 und NEOPROVER HBF-301 bekannt, die auf aus Soja- und Palmöl gewonnenen Biodieselkraftstoffen abgestimmt sind. Die Neuerungen adressieren rohstoffspezifisches Kristallisationsverhalten, das die Winterbetriebstauglichkeit bei höheren Bio-Blend-Anteilen einschränken kann, und erweitern die Behandlungsmöglichkeiten für Biodieselhersteller und Kraftstoffmischer.
- September 2025: BASF brachte die Keropur Gasoline Performance Additive Series auf den Markt, darunter Keropur AP 225-20, ausgerichtet auf die überarbeitete US-TOP-TIER+-Norm für Detergent-Benzin, mit ersten Lieferungen geplant für das erste Halbjahr 2026. Obwohl der Fokus auf der Benzin-Detergenz liegt, signalisiert der Schritt fortgesetzte Investitionen in regulierte Leistungsadditiv-Plattformen und stärkt BASFs Positionierung bei Kraftstoffvermarktern, die typischerweise mehrere Additivfunktionen von einer kleineren Anzahl von Lieferanten beziehen.
- Dezember 2024: SANYO CHEMICAL INDUSTRIES, LTD. brachte NEOPROVER HBF-101 auf den Markt, einen Fließverbesserer, der entwickelt wurde, um die Fließfähigkeit von Biodieselkraftstoffen bei niedrigen Temperaturen zu verbessern und Motorstörungen in kaltem Klima zu reduzieren. Die Produktergänzung stärkte die Tiefe des auf Biodiesel ausgerichteten Portfolios des Unternehmens, da die Winterbetriebstauglichkeit zu einer entscheidenden Einschränkung für die Nutzung höherer Biodiesel-Blends wird.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Fließverbesserer spezialisierte Additivchemien, die Kraftstoffen und verwandten Flüssigkeiten zugemischt werden, um die Betriebstauglichkeit bei niedrigen Temperaturen zu verbessern, wie Fließpunkt und Filtrierbarkeit, und die anschließend über wichtige Verbraucherindustrien verkauft werden.
Ausgeschlossener Umfang: Ausgeschlossen sind additivfreie mechanische Heizlösungen und Winterhandhabungsgeräte, die keinen Additiveinsatz beinhalten.
Übersicht der Segmentierung
- Nach Typ
- Polyalkylmethacrylat (PAMA)
- Ethylenvinylacetat (EVA)
- Polyalphaolefin (PAO)
- Sonstige
- Nach Endverbraucherbranche
- Automobil
- Luft- und Raumfahrt sowie Verteidigung
- Sonstige Endverbraucherbranchen
- Nach Kraftstoff / Anwendung
- Diesel
- Biodiesel
- Luftfahrtkraftstoff
- Schmieröl
- Rohöl
- Sonstige
- Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Übriger Asien-Pazifik-Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Russland
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Deskarbeit beginnt mit der Erstellung einer einfachen Nachfragekarte für Kraftstoffe und Flüssigkeiten, die typischerweise Kälteflussunterstützung unter Winterbedingungen benötigen. Öffentliche Quellen wurden verwendet, um Volumina und den politischen Kontext zu verankern, wie die US Energy Information Administration, Eurostat-Energiestatistiken, die Kraftstoffausblicke der Internationalen Energieagentur, veröffentlichte ASTM-Testmethodenreferenzen (für Kälteflusseigenschaften von Diesel) und die öffentlichen Seiten der Europäischen Kommission zu Kraftstoffqualität und Blending.
Um die Annahmen realistisch zu halten, haben wir außerdem Geschäftsberichte von Unternehmen, technische Produktliteratur und glaubwürdige Fach- und Raffineriepresse zu Blending-Trends, Zeitpunkten für Winterdiesel und Auswirkungen der Biodieselmischung überprüft. Ein kostenpflichtiges Abonnement mit Unternehmensfinanzdaten und -informationen sowie Patentdatenbanken wurde selektiv herangezogen, um Produktpositionierung und Innovationsaktivität abzugleichen. Diese Quellen sind lediglich illustrativ, und viele weitere öffentliche Referenzen wurden ebenfalls für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Umfragen mit Teilnehmern der Additiv-Wertschöpfungskette, darunter Hersteller, Vertriebshändler, Kraftstoffmischer und Endnutzer, die Winterbetriebstauglichkeitsprogramme verwalten. Wir nutzten diese Gespräche, um typische Dosierraten, saisonale Kaufmuster und die Art und Weise zu bestätigen, wie Biodieselvorgaben den Additivbedarf verändern, und um anschließend die regionalen Aufteilungen über APAC, EMEA und Amerika auf Plausibilität zu prüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 37 % | CXOs: 13 % | APAC: 48 % |
| Mittleres Segment: 45 % | Funktions-/Bereichsleiter: 32 % | EMEA: 32 % |
| Kleinere Akteure: 18 % | Manager: 55 % | Amerika: 20 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Kraftstoffnachfrage- und Blending-Trends nach Region rekonstruiert und anschließend über praktische Umrechnungsschritte in Additivverbrauch übersetzt werden. Unser Modell verknüpft den Nachfragepool mit einigen klaren Treibern, einschließlich der Dieselverbrauchsniveaus, der Biodiesel-Blending-Durchdringung, dem Anteil der Kaltklima-Betriebe, die Winterprogramme auslösen, typischen Dosierraten von Fließverbesserern und der durchschnittlichen Preisentwicklung nach Chemikalienmix.
Nachdem die Top-down-Summen gebildet wurden, werden selektive Bottom-up-Näherungen als Kontrolle verwendet, wie die Plausibilität der Umsätze von Lieferanten und Vertriebshändlern, Kanalprüfungen zur Saisonalität und stichprobenartige Preisspannen, angewendet auf implizierte Volumina. Wo Unternehmensangaben Fließverbesserer nicht klar von breiteren Additivlinien trennen, werden Lücken durch konservative Zuteilungsregeln behandelt, die mit Interviewangaben abgestimmt und anschließend auf Sensitivität geprüft werden.
Für die Prognose wird eine Szenarioanalyse verwendet, da Winterstrenge, das Verhältnis von Diesel zu Biodiesel und regulatorische Änderungen die Volumina von Jahr zu Jahr ungleichmäßig bewegen können. Die Vorausschau wird dann anhand des Expertenkonsenses zu Faktoren wie regionalen Dieselausblicken, der Richtung der Politik für erneuerbare Kraftstoffe und erwarteten Verschiebungen in der Präferenz der Additivchemie angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Gegenprüfungen zwischen dem Marktmodell und unabhängigen Signalen, einschließlich der Richtung der Kraftstoffnachfrage, Verschiebungen im Biodieselmischverhältnis und beobachteter Saisonalität bei der Vorbereitung von Winterkraftstoffen. Ausreißer werden auf regionaler und Anwendungsebene untersucht, und anschließend werden die Annahmen vor der Freigabe erneut überprüft, insbesondere in Bezug auf Dosierraten und Preise, die mit rohölgebundenen Rohstoffen schwanken können.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie größere regulatorische Änderungen, starke Veränderungen der Dieselnachfrage oder bedeutende Preisschwankungen bei Additivrohstoffen. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die neueste aktualisierte Sicht erhalten, die weiterhin auf dieselbe Reihe von Eingaben zurückführbar ist.
Vergleich der Marktgröße für Fließverbesserer von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Fließverbesserer können variieren, selbst wenn sie dasselbe breite Thema behandeln, da die Marktabgrenzung nicht immer gleich festgelegt wird. Unterschiede resultieren meist aus dem gewählten Basisjahr, welche Kraftstoff- und Flüssigkeitsanwendungen gezählt werden, und wie Dosierraten und Preisdurchschnitte in eine einzige USD-Zahl übersetzt werden.
In unseren Prüfungen dienen Zeitpunkte für Winterdiesel, die Durchdringung der Biodiesel-Blending und die Richtung der regionalen Dieselnachfrage als Nachweise, um die Größenbestimmung an einen realistischen Additivverbrauch zu binden, und diese Ausrichtung ist der Grund, warum Mordor Intelligence für 2026 0,95 Mrd. USD ausweist. Andere Schätzungen können nach oben oder unten abweichen, wenn sie ein anderes Basisjahr verwenden, aggressive Winterisierungsannahmen über wärmere Regionen anwenden oder benachbarte Additivfunktionen einbeziehen, die nicht strikt der Kälteflussverbesserung dienen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,95 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 0,85 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und kann den späteren zyklischen Anstieg durch steigende Biodiesel-Blend-Anteile und die Normalisierung der Dieselvolumina nach 2024 in wichtigen Regionen unterschätzen, was den implizierten Nachfragepool verschiebt. |
| Branchenverlag B | 0,87 Mrd. USD (2024) | Wendet oft breite durchschnittliche Dosierraten an, ohne klar zwischen Diesel- und Nicht-Diesel-Anwendungen sowie saisonalen Kaufmustern zu unterscheiden, was den Wert komprimieren kann, wenn winterbedingte Volumina über das Jahr geglättet werden. |
Die Spanne in der Tabelle beruht hauptsächlich auf der Wahl des Basisjahres und darauf, wie klar der Nachfragepool mit den Winterbetriebstauglichkeitsanforderungen von Diesel und Biodiesel verknüpft ist. Indem wir die Schritte sichtbar halten, von den Kraftstoffindikatoren bis zur Dosierraten- und Preislogik, erhalten wir eine ausgewogene Zahl, die wiederholt und geprüft werden kann, wenn sich diese Eingaben ändern.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für Kältefließverbesserer?
Der Markt für Kältefließverbesserer hat im Jahr 2026 eine Größe von USD 0,95 Milliarden.
Welche Region führt den Markt für Kältefließverbesserer an?
Der Asien-Pazifik-Raum hält 35,33 % des globalen Umsatzes und ist mit einem CAGR von 6,12 % bis 2031 auch die am schnellsten wachsende Region.
Welche Kraftstoffanwendung erzeugt die höchste Nachfrage nach Kältefließverbesserern?
Diesel macht 59,48 % des Marktumsatzes aus, obwohl Biodiesel mit einem CAGR von 8,04 % das am schnellsten wachsende Segment ist.
Wie beeinflusst die Einführung von Biokraftstoffen die Nachfrage nach Kältefließverbesserern?
Höhere Biodieselbeimischungen erhöhen Trübungs- und Pourpunkte, was den Einsatz fortschrittlicher Additive wie PAMA-basierter Polymere erfordert, um die Betreibbarkeit im Winter zu gewährleisten.
Seite zuletzt aktualisiert am:



