
Marktgröße und Marktanteil für Verbundwerkstoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
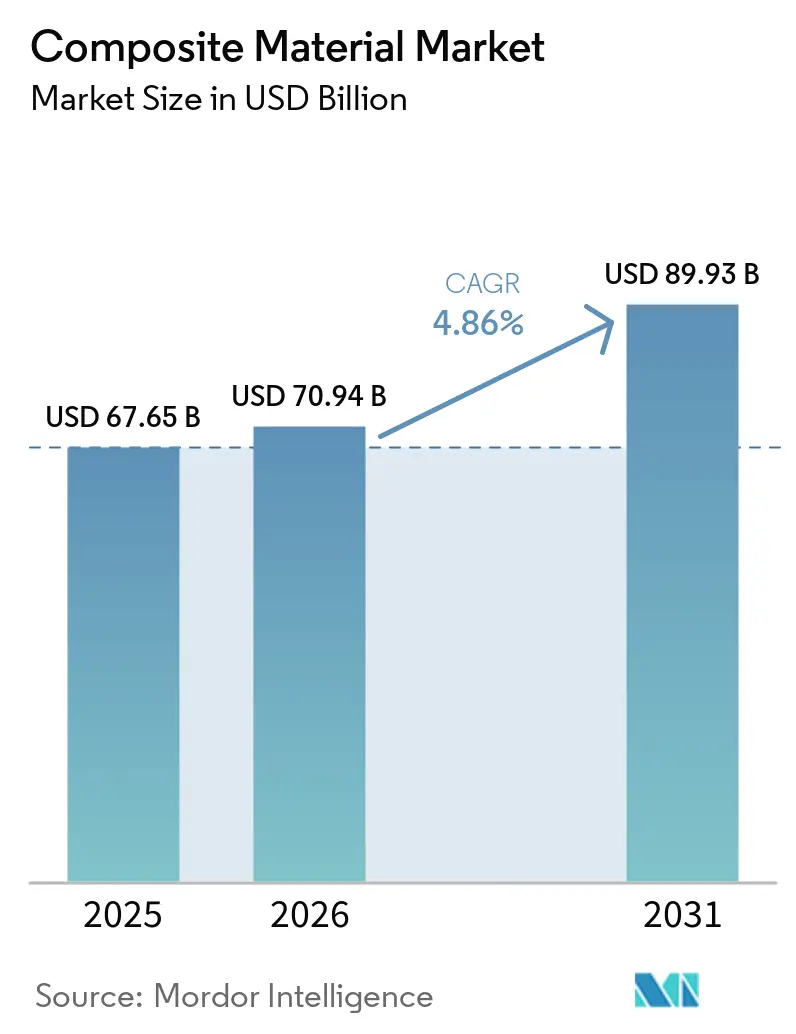
| Marktgröße (2026) | 70.94 Milliarden US-Dollar |
| Marktgröße (2031) | 89.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
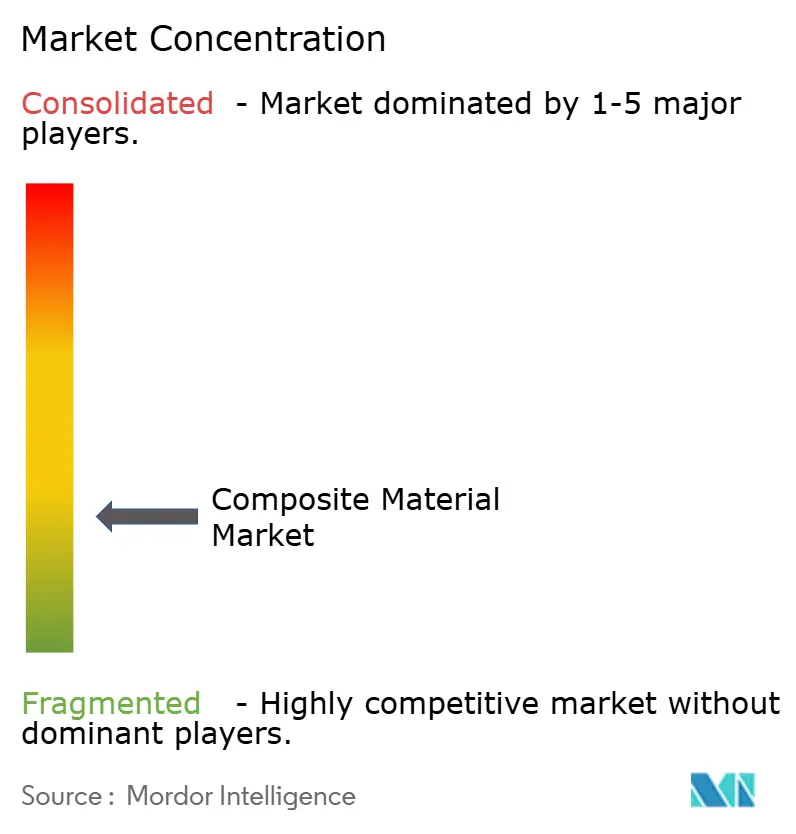
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Verbundwerkstoffe von Mordor Intelligence
Die Marktgröße für Verbundwerkstoffe wird voraussichtlich von USD 67,65 Milliarden im Jahr 2025 auf USD 70,94 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,86 % über den Zeitraum 2026–2031 USD 89,93 Milliarden erreichen. Die robuste Nachfrage nach leichten Hochleistungswerkstoffen in den Bereichen Transport, Energie, Infrastruktur und Elektronik erweitert das Anwendungsportfolio, während die kontinuierliche Prozessautomatisierung Zykluszeiten und Ausschussraten senkt. Asien-Pazifik, das im Jahr 2024 einen Anteil von 45,12 % am globalen Umsatz hält, bleibt das Epizentrum des Mengenwachstums, da der Ausbau von Windturbinen, Elektrifizierungsprogramme und groß angelegte Infrastrukturprojekte den regionalen Verbrauch beschleunigen. Schnelle Fortschritte bei Keramikmatrix-Technologien, eine stetige Substitution von Metallen durch Polymermatrix-Qualitäten und eine verbesserte Versorgungsbasis für Spezialverstärkungen stärken die Wettbewerbsbarrieren für Neueinsteiger. Recyclingbeschränkungen trüben jedoch weiterhin die langfristigen Kreislaufziele und könnten die Akzeptanz einschränken, wenn Lösungen für das Lebensende nicht mit den Installationsraten Schritt halten.
Wichtigste Erkenntnisse des Berichts
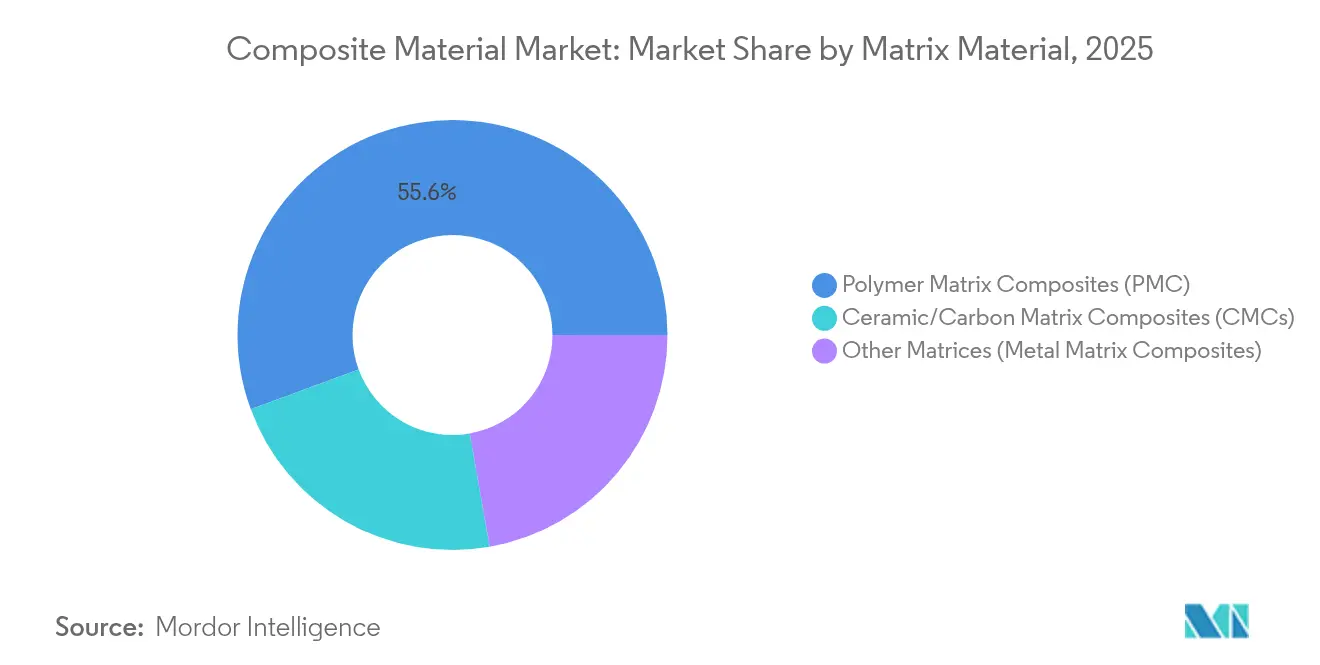
- Nach Matrixmaterial entfielen 2025 55,62 % des Marktanteils auf Polymermatrix-Verbundwerkstoffe, während Keramikmatrix-Verbundwerkstoffe bis 2031 mit einer CAGR von 8,84 % wachsen dürften.
- Nach Verstärkungsfaser hielt Glasfaser 2025 einen Umsatzanteil von 54,63 %; alternative Fasern werden bis 2031 voraussichtlich mit einer CAGR von 6,83 % wachsen.
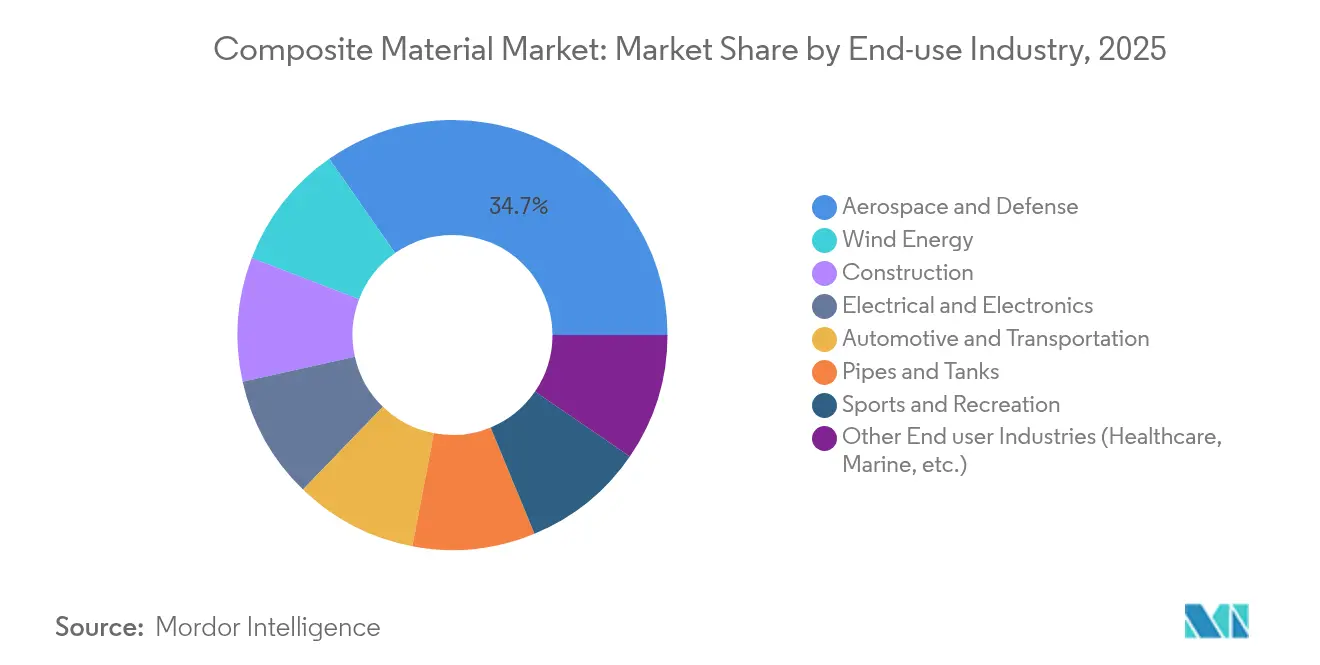
- Nach Endverbrauchsbranche entfielen 2025 34,72 % der Marktgröße auf Luft- und Raumfahrt sowie Verteidigung, während Windenergie im gleichen Zeitraum mit einer CAGR von 8,6 % stark zulegt.
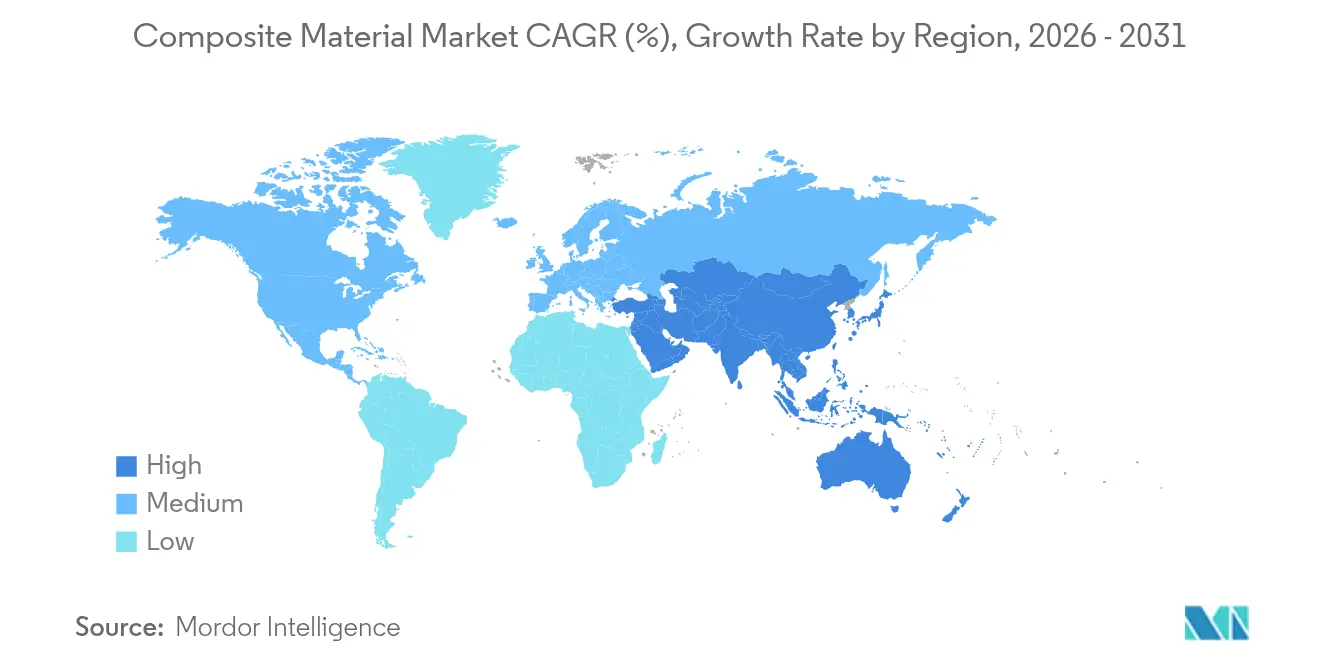
- Nach Geografie führte Asien-Pazifik 2025 mit 44,85 % des weltweiten Umsatzes und verzeichnet bis 2031 eine CAGR von 7,45 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierungsbedingte Nachfrage nach Kohlenstofffasern in der Elektromobilität | +1.5% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung bei der Herstellung von Windturbinenblättern | +1.8% | Europa, Asien-Pazifik, Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Akzeptanz von thermoplastischen Verbundwerkstoffen in der Massenproduktion im Automobilbereich | +1.4% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von Verbundwerkstoffen in der Luft- und Raumfahrt sowie der Verteidigungsindustrie | +1.6% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Technologischer Fortschritt auf dem Gebiet der Materialwissenschaft | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierungsbedingte Nachfrage nach Kohlenstofffasern in der Elektromobilität
Elektrofahrzeuge integrieren rund 450 Pfund Kunststoffe und Polymerverbundwerkstoffe – ein Anstieg von 18 % im Vergleich zu Verbrennungsplattformen –, da jede Reduzierung des Leergewichts um 10 % die Reichweite typischerweise um 6–8 % erhöht[1]American Chemistry Council, "Chemie und Automobile 2024," americanchemistry.com. Batteriegehäuse haben sich zu einer Vorzeiganwendung entwickelt, bei der Kohlenstoffverbundwerkstoffe eine Massenreduzierung von 30 % gegenüber Aluminium erzielen, ohne die thermische Stabilität zu beeinträchtigen. Karosserieteile, die aus glasfaserverstärkten Thermoplasten geformt werden, ermöglichen ein kosteneffizientes Leichtbaukonzept, während Naturfaserlaminaten in der Innenverkleidung die Nachhaltigkeitsbilanz verbessern. Automobilhersteller konvergieren auf Multi-Material-Architekturen, die Kohlenstoff-, Glas- und Biofaserverstärkungen kombinieren, um Steifigkeit, Crashsicherheit und Lebenszyklusemissionen zu optimieren. Die Lieferketten reagieren darauf, indem sie die Rovingkapazitäten und qualifizierten Prepreg-Linien in Nordamerika, Europa und Ostasien ausbauen, um Engpässe während des Modelleinführungsfensters 2026–2028 zu vermeiden.
Zunehmende Verwendung bei der Herstellung von Windturbinenblättern
Die globalen Windkraftinstallationen stiegen im Jahr 2024 um 17 % und im Jahr 2025 um 35 %, wodurch die kumulierte Kapazität auf die für 2035 angestrebte Marke von 450 GW zusteuert. Offshore-Anlagen der nächsten Generation überschreiten nun 15 MW und erfordern Rotorblätter von mehr als 110 m Länge, die nur mit maßgeschneiderten Verbundwerkstoff-Lagenaufbauten realisiert werden können. Bis Ende des Jahrzehnts werden jährlich mehr als 1 Million Tonnen Glas- und Kohlenstofffaserverstärkungen für die Blattfertigung verbraucht, was den Druck auf die Glasfaser-Schmelzkapazität und die Versorgung mit hochmoduligem Kohlenstoff erhöht. Während glasfaserverstärkte Kunststoffe auf Basis der Kosten pro Meter weiterhin dominieren, verbreiten sich selektive Kohlenstoff-Holmgurte, um Blattspitzenauslenkung und Blattfußmasse zu begrenzen. Europa erprobt thermoplastische Rotorblätter für schweißbare Wurzelverbindungen, die potenziell Recyclingwege ermöglichen, die eine Mitverbrennung in Zementöfen vermeiden. Die aufkommenden Vorschriften zur Kreislaufwirtschaft für Rotorblätter machen die Rückverfolgbarkeit von Materialien und die Neuformulierung von Harzen zu dringenden Prioritäten für OEMs und Hersteller.
Wachsende Akzeptanz von thermoplastischen Verbundwerkstoffen in der Massenproduktion im Automobilbereich
Thermoplastische Verbundwerkstoffe reduzieren die Verarbeitungszeit im Vergleich zu herkömmlichen Duroplastsystemen um bis zu 60 % – eine Voraussetzung für Fahrzeugprogramme mit 100.000 Einheiten. Automatisiertes Tapelegen liefert nun strukturelle Paneele in Minuten statt Stunden, während Spritzguss-Umspritzen Metalleinsätze und gerippte thermoplastische Außenhäute in einem einzigen Pressenzyklus vereint. Pultrudierte Crashträger und Dachspriegel bringen kontinuierliche Produktionsvorteile für energieabsorbierende Hilfsrahmen und erweitern die Designfreiheit für batterieelektrische Plattformen. OEMs schätzen auch die inhärente Recyclingfähigkeit vollständig thermoplastischer Architekturen, die Ziele zur Kreislaufwiederverwertung von Ausschuss und regulatorische Lebensende-Richtlinien unterstützt. Technologieanbieter wie Syensqo haben Verbundwerkstoffformulierungen validiert, die eine schnelle Konsolidierung ohne Blasenbildung tolerieren und so Pressentaktzeiten ermöglichen, die mit konventionellen Stahlstanzteilen übereinstimmen. Infolgedessen verzeichnet der Markt für Verbundwerkstoffe ein gesteigertes Interesse von Volumenproduzenten und nicht mehr nur von Nischen-Supersportwagen-Herstellern.
Zunehmende Verwendung von Verbundwerkstoffen in der Luft- und Raumfahrt sowie der Verteidigungsindustrie
Kohlenstofffaserlaminate machen heute bis zu 50 % des Leergewichts von Großraumflugzeugen aus und bilden die Grundlage für Kraftstoffeinsparungen von 15–20 % auf Langstreckenrouten. Keramikmatrix-Verbundwerkstoffe definieren Antriebsgrenzen neu, indem sie Turbineneintrittstemperaturen von 1.600 °C tolerieren, den thermischen Wirkungsgrad steigern und den Kühlluftbedarf senken. GE Aerospaces LEAP-Programm hat bereits 25 Millionen Flugstunden mit CMC-Ummantelungen absolviert und damit die Langlebigkeit für zivile Flotten bestätigt. Verteidigungsbehörden nutzen kohlenstoffbasierte Strukturen für Hyperschallfahrzeuge, bei denen thermische Stabilität und Radartransparenz zusammenfallen. Gleichzeitig schreiben Raumfahrtanbieter ultrahochtemperaturfeste CMCs vor, die Wiedereintrittstemperaturen von über 1.700 °C standhalten und wiederverwendbare Architekturen für kleine Trägerraketen ermöglichen. Diese Durchbrüche wirken sich nachgelagert auf kommerzielle Drohnenrümpfe und Satellitenantennenspiegel aus und stärken die Rolle des Sektors als Schmiede für Verbundwerkstoffsysteme der nächsten Generation.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Verbundwerkstoffe | -0.8% | Global, stärker in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen beim Recycling von Verbundwerkstoffen | -0.6% | Europa, Nordamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel bei automatisierten Ablegeprozessen | -0.4% | Global, mit Konzentration in Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Verbundwerkstoffe
Kohlenstofffaserverbundwerkstoffe kosten auf Basis des gelieferten Teils typischerweise das Fünf- bis Zehnfache von Stahl, was den Einsatz in kostensensiblen Segmenten hemmt. Prepregs in Luftfahrtqualität erfordern Autoklavhärtung, strenge Umgebungskontrollen und umfangreiche zerstörungsfreie Prüfungen, die jeweils die Stückkosten erhöhen. Automobilprogramme sehen sich ähnlichen Hürden gegenüber, was die Verwendung von Kohlenstofffasern trotz günstiger Gewichtsvorteile weitgehend auf Premiummarken beschränkt. Die Produktionsskala bleibt eine entscheidende Barriere, da Faserspinnlinien und Vorläuferanlagen kapitalintensiv sind. Durchbrüche wie das Thermoformverfahren des National Renewable Energy Laboratory versprechen Kosteneinsparungen von 90–95 % für recycelbare Kohlenstoffplatten, doch die kommerzielle Einführung wird mehrjährige Qualifizierungskampagnen erfordern[2]National Renewable Energy Laboratory, "Recycelbare Kohlenstofffaser-Verbundwerkstoffe werden durch Thermoformen umweltfreundlicher," nrel.gov. Solange die Rohstoffpreise nicht sinken oder Konstruktionsingenieure überlegene systemweite Einsparungen erzielen, könnten viele potenzielle Anwender die Hochvolumensubstitution aufschieben.
Herausforderungen beim Recycling von Verbundwerkstoffen
Rund 12.000 Tonnen recycelbare Kohlenstofffasern werden im Jahr 2025 aus ausgemusterten Flugzeugen anfallen und einen ohnehin komplexen Abfallstrom anschwellen lassen. Duroplastmatrizen widersetzen sich dem Aufschmelzen aufgrund vernetzter Chemien, sodass Recycler auf Pyrolyse, Solvolyse oder Mahlen angewiesen sind, wobei jedes Verfahren die mechanischen Eigenschaften verschlechtert. Akteure im Windenergiebereich erwarten ähnliche Probleme, wenn Rotorblätter der ersten Generation das Lebensende erreichen; allein in Europa wird bis 2030 jährlich mit Tausenden von Verbundwerkstoffblättern gerechnet. Regulatorische Rahmenbedingungen verschärfen Deponieverbote und beschleunigen die Suche nach Kreislauflösungen wie Mitverbrennung in Zementöfen, Harz-Repolymerisation und thermoplastischen Blattneuentwürfen. Die technologische Skalierung steckt noch in den Kinderschuhen, was das Recycling zu einem anhaltenden Hemmnis für das Wachstum des Marktes für Verbundwerkstoffe macht, bis kosteneffiziente, hochwertige Sekundärfaserströme entstehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Matrixmaterial:
Polymerqualitäten dominieren, während Keramik an Bedeutung gewinntPolymermatrix-Verbundwerkstoffe (PMCs) erzielten 2025 einen Umsatzanteil von 55,62 % und festigen damit die Position des Verbundwerkstoffmarkts als bevorzugte Option für ausgewogene Leistung und Fertigbarkeit. Duroplastische Epoxidharze bleiben in der Luft- und Raumfahrt, im Schiffbau und bei Windrotorblättern der Standard, doch recyclierbare Thermoplaste gewinnen im Automobil- und Konsumgüterbereich stetig Marktanteile. Kommerzielle thermoplastische UD-Tape-Linien überschreiten mittlerweile 1 m Breite und begünstigen die Hochdurchsatz-Pressformgebung für Batteriewannen und Sitzstrukturen. Parallel dazu wird die dem Verbundwerkstoffmarkt zuzurechnende Marktgröße bei Keramikmatrix-Verbundwerkstoffen zwischen 2026 und 2031 voraussichtlich eine CAGR von 8,84 % erzielen, angetrieben durch Luft- und Raumfahrtantriebe sowie konzentrierte Solarenergieempfänger.
Keramikmatrix-Verbundwerkstoffe halten Temperaturen von über 1.600 °C stand, ersetzen Nickelsuperlegierungen und reduzieren den Kühlbedarf erheblich, wodurch bisher unerreichte thermische Wirkungsgrade ermöglicht werden. Die Investitionsaufwendungen sind erheblich, doch sobald sich die Serienproduktion stabilisiert, überwiegt ihr Lebenszykluswertversprechen die anfänglichen Aufpreise durch Gewichtseinsparungen, Kraftstoffverbrauchsreduzierungen und geringere Wartungskosten. Metallmatrix-Verbundwerkstoffe besetzen eine kleinere Nische, die von außergewöhnlicher Wärmeleitfähigkeit und Verschleißfestigkeit für elektronische Substratträger und Bremsscheiben profitiert. Additive Fertigungsverfahren und fünfachsige CNC-Bearbeitung erweitern die Designspielräume und deuten auf eine schrittweise Durchdringung in der zweiten Hälfte des Jahrzehnts hin.


Nach Verstärkungsfaser:
Glas dominiert, Kohlenstoff wächst und Biofasern entstehenGlasfaser behielt im Jahr 2025 einen Anteil von 54,63 % am Volumen des Marktes für Verbundwerkstoffe, dank ihres günstigen Kosten-Festigkeits-Verhältnisses, Korrosionsbeständigkeit und elektrischer Isolierung. Innovationen bei alkaliärmeren E-Glas-Formulierungen haben Modulverbesserungen ohne nennenswerte Preissteigerungen erzielt und ihre Stellung bei Bewehrungsstäben im Bauwesen, Schiffsrümpfen und elektrischen Gehäusen gefestigt. Kohlenstofffasern skalieren weiter und erfassen die Premiumnachfrage in Luft- und Raumfahrtverkleidungen, Windturbinenholmen und Hochleistungssportartikeln, wo Gewichtsreduzierungen von 60 % den Endnutzern greifbare Effizienzgewinne bescheren. Die Marktgröße für Verbundwerkstoffe bei hochzugfesten 24k- und 60k-Kohlenstoffrovings wächst schnell, da Automobil- und Energiekunden mittelmodulare Qualitäten validieren.
Natur- und biobasierte Fasern – Hanf, Kenaf, Flachs und Bambus – verzeichnen mit einer CAGR von 6,83 % das schnellste Wachstum, angetrieben durch Nachhaltigkeitsverpflichtungen der OEMs und regulatorische Vorgaben für erneuerbare Inhalte. Hybridgewebe, die Naturgarne mit Glasrovings verweben, mildern historische Defizite bei Feuchtigkeitsaufnahme und Dimensionsstabilität und erweitern die Reichweite von Biofasern auf Türverkleidungen, Hutablagen und akustische Dachhimmel. Forschungen zu Silan-Haftvermittlern und Nanozellulose-Beschichtungen versprechen eine weitere Annäherung der Eigenschaften von Bio- und technischen Fasern.
Nach Endverbrauchsbranche:
Dominanz der Luft- und Raumfahrt und Dynamik der WindenergieLuft- und Raumfahrt sowie Verteidigung verbrauchten im Jahr 2025 34,72 % des Volumens des Marktes für Verbundwerkstoffe und festigten ihren Status als Werttreiber für hochmodulare Kohlenstoffqualitäten. Großraumprogramme nutzen Verbundwerkstoff-Rumpfsektionen, die die Anzahl der Befestigungselemente reduzieren und eine bessere Ermüdungsleistung als Aluminium-Lithium-Konkurrenten bieten. Entwickler von Regionalflugzeugen und eVTOL replizieren diese Designphilosophie, um Nutzlastgrenzen mit Batteriemasse in Einklang zu bringen. Windenergie ist hingegen die am schnellsten wachsende Endverbrauchsbranche, da Regierungen bis zur Mitte des Jahrhunderts netto-null-Stromnetze anstreben.
Rotorblätter machen bis zu 70 % des Verbundwerkstoffgewichts einer Turbine aus, wobei jede 15-MW-Offshore-Anlage mehr als 100 Tonnen Laminate benötigt. Die Automobil- und Transportbranche nutzt Verbundwerkstoffe, um das Batteriegewicht auszugleichen, die Crashenergieabsorption zu verbessern und Vibrationen zu dämpfen; Anwendungen reichen von Strukturböden bis hin zu Seitenaufprallträgern. Druckbeständige thermoplastische Verbundwerkstoffrohre ziehen Öl- und Gasunternehmen an, die in sauren Umgebungen Korrosionsbeständigkeit und reduzierte Installationskosten suchen. Bauingenieure setzen FRP-Stäbe, Schrägseile und Brückenplatten ein, um chronische Bewehrungskorrosion in Küstenregionen zu bekämpfen und langfristige Haltbarkeitsvorteile zu verankern.
Geografische Analyse
APAC Verbundwerkstoff-Markt
Asien-Pazifik verankert den Verbundwerkstoff-Markt mit einem Umsatzanteil von 44,85 % im Jahr 2025 und soll bis 2031 mit 7,45 % wachsen, da China die Offshore-Windkraftinstallationen ausbaut, Indien die U-Bahn-Netze erweitert und Südostasien die Netzinfrastruktur modernisiert. Die regionale Marktgröße für Verbundwerkstoffe profitiert zudem von der steigenden Kohlenstofffaser-Kapazität; Hyosung aus Südkorea erhöht die Jahresproduktion auf 9 000 t, um die Nachfrage aus der Luft- und Raumfahrt sowie dem Wasserstofftank-Bereich zu decken. Die japanische Wertschöpfungskette konzentriert sich auf hochpräzises Tow-Spreading und Prepreg-Technologien und bedient sowohl inländische Flugzeugzellenprogramme als auch Exportkunden.
Nordamerika Verbundwerkstoff-Markt
Nordamerika folgt dicht dahinter, angetrieben durch anhaltende Luft- und Raumfahrtlieferungen, staatliche Investitionen in erneuerbare Energien und ein wiedererstarkendes Segment der Freizeitschifffahrt. Das Energieministerium der Vereinigten Staaten hat 20 Millionen USD bereitgestellt, um das Recycling von Verbundwerkstoffen für Windkraftanlagen voranzutreiben, was den politischen Schwung in Richtung Kreislaufwirtschaft signalisiert. Kanadische Provinzen fördern Cluster für fortschrittliche Verbundwerkstoffe, die akademische Forschung und Entwicklung mit Pilotlinien für Spritzguss-Überformung verbinden und darauf abzielen, inländisches geistiges Eigentum rund um biobasierte Thermoplaste zu sichern.
Europa Verbundwerkstoff-Markt
Europa verfügt über anspruchsvolle Designkompetenzen und strenge Umweltvorschriften, die eine rasche Einführung von Bioharzen und geschlossenen Prozessen fördern. Obwohl Lieferkettenunterbrechungen und Energiekostenspitzen die Produktion Ende 2024 gedämpft haben, hält der Block einen Anteil von 21,74 % am globalen Volumen. Initiativen wie Vestas' kreislauffähige Rotorblätter und emissionsarme Türme veranschaulichen, wie die EU-Klimapolitik die OEM-Prioritäten in Richtung ganzheitlicher Nachhaltigkeit lenkt. Osteuropäische Länder, die qualifizierte Arbeitskräfte und die Nähe zu westlichen Märkten nutzen, werben um Investitionen in Pultrusionsanlagen und Wickelanlagen.
MEA und Südamerika Verbundwerkstoff-Markt
Südamerika sowie der Nahe Osten und Afrika verzeichnen, obwohl sie zusammen kleiner sind, überproportionale prozentuale Zuwächse, da Infrastrukturmodernisierungen und Entsalzungsprojekte Verbundwerkstoffe als Lösung vorsehen. Brasilianische Windkorridore, saudi-arabische Entsalzungs-Soleleitungen und südafrikanische Elektrobuskarosserien sind bemerkenswerte Nachfrageschwerpunkte. Technologietransfer von multinationalen Unternehmen, kombiniert mit lokalem Verstärkungsangebot (Sisal, Jute), katalysiert einheimische Innovationen und verringert schrittweise die Kostenlücke gegenüber importierten Teilen.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Verbundwerkstoffe beginnt mit vorgelagerten Rohstoffen und Zwischenprodukten (Acrylnitril und andere Vorläuferstoffe, Glas- und Kohlefasern sowie Harzsysteme wie Epoxide und Hochleistungsthermoplaste). Sie geht dann in Zwischenformen wie Gewebe, UD-Tapes und Prepregs über, gefolgt von Verarbeitern und Fabrikanten, die Verfahren wie AFP/ATL, RTM/Infusion, Formpressen, Pultrusion und Wickeltechnik einsetzen. Bei Anwendungen in Luftfahrtqualität verlängern Qualifizierungs- und Rückverfolgbarkeitsanforderungen die Kette durch Prüfung, Zertifizierung und ZfP, während OEMs und Tier-Zulieferer in Luft- und Raumfahrt sowie Verteidigung, Windenergie, Automobil und Transport, Bauwesen sowie Rohre und Tanks die Spezifikationen und die Mengennachfrage bestimmen. So schlossen Syensqo und Toray beispielsweise eine fünfjährige strategische Liefervereinbarung ab, die ab Januar 2026 in Kraft tritt, um Luftfahrtprogramme zu unterstützen und die Versorgungssicherheit für qualifizierte Kohlefaser-Vormaterialien zu stärken.
Wesentliche Engpässe konzentrieren sich auf die Verfügbarkeit von Verstärkungsmaterialien und Harzen sowie auf die Zeit, die zur Qualifizierung von Alternativen benötigt wird. Lieferzeiten für Kohlefaser-Tow können sich während Ratenerhöhungen in der Luftfahrt auf etwa 16 bis 20 Wochen ausdehnen. Auf der Angebotsseite verändern Kapazitätserweiterungen und Regionalisierung die Beschaffungsoptionen, wie die Inbetriebnahme von Phase I der kommerziellen Produktion einer Large-Tow-Kohlefaser-Produktionslinie mit 30.000 t/Jahr durch Sinopec Shanghai Petrochemical im Mai 2026 zeigt. Nachgelagert gewinnen Ausschussmanagement und Ausbeuteverluste mit zunehmender Automatisierung an operativer Bedeutung, wobei dem geschlossenen Recyclingkreislauf von Fertigungsausschuss und Programmen für zirkuläre Materialien mehr Aufmerksamkeit gilt, um die Deponiebelastung zu verringern und Aussagen zur Lebenszyklusleistung zu stärken.
Wettbewerbslandschaft
Der Markt für Verbundwerkstoffe ist fragmentiert, wobei globale Marktführer Faserproduktion, Gewebeherstellung und Teilefertigung integrieren, um den Zugang zu Rohstoffen und Zertifizierungszeiträume zu optimieren. Fusionen und Übernahmen, wie die Veräußerung von Owens Cornings Glasverstärkungsgeschäft für USD 755 Millionen an die Praana Group, treiben Skalierung und Portfolioneuausrichtung voran. Die Restrukturierung von SGL Carbons Kohlenstofffasereinheit im Jahr 2025 unterstreicht die Nachfragevolatilität im Windsektor und den hohen Kapitalbedarf. Technologieinvestitionen in Automatisierung, Harzinfusion und schnellzyklische Materialien – wie Torays Übernahme der Vermögenswerte von Gordon Plastics – steigern die Wettbewerbsfähigkeit. Unternehmen wie Syensqo konzentrieren sich auf thermoplastische Innovationen, um OEM-Wert zu erschließen. Nachhaltigkeit ist ein wichtiges Wachstumsfeld, wobei Start-ups wie Pond Biomaterials und Composite Recycling biobasierte Harze und Fasergewinnung vorantreiben. Kooperationen bei selbstheilenden und multifunktionalen Laminaten sowie geistiges Eigentum bei Nanofüllstoffen und Graphenbeschichtungen dürften die Preissetzungsmacht stärken und Markteintrittsbarrieren erhöhen, trotz steigender Nachfrage.
Marktführer im Bereich Verbundwerkstoffe
-
Owens Corning
-
Hexcel Corporation
-
Mitsubishi Chemical Group Corporation.
-
Syensqo
-
Toray Industries, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Verbundwerkstoffmarkt
- 3M
- Arkema
- BASF
- CPIC BRASIL Fibras de Vidro Ltda
- DuPont
- Exel Composites
- Gurit Services AG
- Hexcel Corporation
- HS HYOSUNG ADVANCED MATERIALS
- Lanxess
- Mitsubishi Chemical Group Corporation.
- Nippon Graphite Fiber Co., Ltd.
- Owens Corning
- SGL Carbon
- Syensqo
- Teijin Limited
- Toray Industries Inc.

Marktchancen und Zukunftsaussichten
Ein bedeutender Freiraum liegt an der Schnittstelle von Hochratenfertigung und qualifizierungsbereiten Materialsystemen, wo Luftfahrt- und angrenzende Mobilitätsprogramme eine schnellere Zertifizierung und reproduzierbarere Produktion anstreben. Ein Beleg für diesen Wandel ist, dass Toray Advanced Composites im Mai 2026 die NCAMP-Qualifizierungen für sein thermoplastisches Verbundwerkstoffsystem Cetex TC1225 LMPAEK (einschließlich T700-UD-Tape) erweitert hat, das automatisierungszentrierte AFP/ATL-Workflows unterstützt und den Weg von der Materialauswahl zur qualifizierten Produktion verkürzt. Parallele Kapazitätsaufbauten, wie der Spatenstich von Hexcel im Mai 2026 für das Hexcel Applications Center an der Wichita State University NIAR, deuten ebenfalls auf eine Nachfrage nach industrialisierter Automatisierung, Prozessentwicklung und Qualifizierung von Arbeitskräften in der Fertigung von Verbundwerkstoffteilen hin.
Kreislaufwirtschaft und kohlenstoffärmere Fertigung bieten ebenfalls konkrete Chancenbereiche, da Endanwender mit strengeren Nachhaltigkeitsanforderungen und Herausforderungen am Lebensende von Verbundwerkstoffstrukturen konfrontiert sind. Die Inbetriebnahme einer Produktionslinie für zirkuläre Glasfasern durch Owens Corning in L'Ardoise, Frankreich (Dezember 2025) und die anschließende Aufnahme des Betriebs mit 75 % grünem Wasserstoff zum Schmelzen (Januar 2026) zeigt, dass Verstärkungsproduzenten sowohl beim Recyclinganteil als auch bei den Prozessemissionen von Pilotprojekten zur industriellen Praxis übergehen. Auf der Angebotsseite erweitern neue Hochleistungs-Kohlefaserlinien, darunter die Inbetriebnahme zusätzlicher Linien in Lianyungang durch China National Building Material Group Zhongfu Shenying im Juni 2026, die Kapazitätsbasis. Dies schafft Spielraum für eine breitere Anwendung bei Windkraftflügeln, Luftfahrtstrukturen, Druckbehältern (einschließlich Wasserstoffspeicherung) und leichten Transportplattformen, sofern qualifizierte Prepreg- und Tape-Kapazitäten sowie lokalisierte Verarbeitung Schritt halten können.
Recent Industry Developments in Verbundwerkstoffmarkt
- Juni 2026: Hexcel Corporation gab eine langfristige Industriepartnerschaft mit Deutsche Aircraft bekannt, um fortschrittliche Verbundwerkstofflösungen für das Regionalflugzeugprogramm D328eco zu liefern. Die Vereinbarung stärkt die mehrjährige Nachfragesicherheit für qualifizierte Luftfahrt-Verbundwerkstoffe und unterstützt die plattformweite Konstruktionsintegration von Verbundwerkstoffen in Luftfahrtstrukturen.
- Mai 2026: Hexcel Corporation vollzog den Spatenstich für das Hexcel Applications Center am National Institute for Aviation Research (NIAR) der Wichita State University. Die Anlage erweitert die Fähigkeiten in der automatisierten Verbundwerkstofffertigung und Prozessentwicklung und unterstützt die für eine höherratige Fertigung von Verbundwerkstoffteilen erforderliche Personal- und Prozessentwicklung.
- November 2024: Toray Industries Inc. erweiterte sein Portfolio an thermoplastischen Verbundwerkstoffen durch den Erwerb der Vermögenswerte von Gordon Plastics in Colorado, einschließlich einer 47.000 Quadratfuß großen Anlage. Die Akquisition brachte Polymerverarbeitungs-Know-how und Kapazität mit, um die Einführung thermoplastischer Verbundwerkstoffe in Transport- und Industrieanwendungen zu unterstützen.


Verbundwerkstoffmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der mit Verbundwerkstoffen erzielt wird, die eine Matrix (Polymer, Metall oder Keramik) mit einer Verstärkung (z. B. Fasern) kombinieren, weltweit in wichtige industrielle Anwendungen geliefert und in Wertgrößen gemessen werden.
Ausschlüsse aus dem Umfang: Wir schließen Metalllegierungen und monolithische Kunststoffe, die keine Verbundstruktur verwenden, sowie Labormaterialien aus, die noch nicht kommerzialisiert sind.
Segmentierungsübersicht
-
Nach Matrixmaterial
-
Polymermatrix-Verbundwerkstoffe (PMC)
- Duroplastische Harze
- Thermoplastische Harze
- Keramik-/Kohlenstoffmatrix-Verbundwerkstoffe (CMCs)
- Andere Matrizen (Metallmatrix-Verbundwerkstoffe)
-
Polymermatrix-Verbundwerkstoffe (PMC)
-
Nach Verstärkungsfaser
- Glasfaser
- Kohlenstofffaser
- Aramidfaser
- Andere Fasern (Natur-/Biofaser)
-
Nach Endverbrauchsbranche
- Automobil und Transport
- Windenergie
- Luft- und Raumfahrt sowie Verteidigung
- Rohre und Tanks
- Bauwesen
- Elektrotechnik und Elektronik
- Sport und Freizeit
- Andere Endverbrauchsbranchen (Gesundheitswesen, Schiffbau usw.)
-
Nach Geografie
-
Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Thailand
- Malaysia
- Indonesien
- Vietnam
- Rest von Asien-Pazifik
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Nordische Länder
- Türkei
- Rest von Europa
-
Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Rest von Südamerika
-
Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Nigeria
- Katar
- Ägypten
- Vereinigte Arabische Emirate
- Rest von Naher Osten und Afrika
-
Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit dem Aufbau einer soliden Faktenbasis zu öffentlich verifizierbaren Angebots- und Nachfragesignalen. Wir nutzen hauptsächlich Quellen wie USGS-Materialstatistiken, UN-Comtrade-Handelsdaten, makroökonomische Indikatoren der Weltbank und des IWF, OECD-Industrieproduktionsreihen sowie IEA-Datensätze zu Energie und Industrieaktivität, je nach Relevanz für den jeweiligen Endverbrauch.
Anschließend überprüfen wir die Branchenentwicklung anhand von Jahresberichten und Investorenpräsentationen der Unternehmen, Fachzeitschriften zur Verbundwerkstoffverarbeitung und -leistung, Verbandsveröffentlichungen (z. B. aus den Bereichen Luft- und Raumfahrt, Wind und Automobil) sowie seriöser Presseberichterstattung. Bei Bedarf nutzen unsere Analysten auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene, um Kapazitätsbewegungen und Preiskommentare zu plausibilisieren. Die hier aufgeführten Quellen sind beispielhaft; für die Datenerhebung, -klärung und -validierung werden zahlreiche weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um allgemeine Signale in verwertbare Eingaben umzuwandeln, insbesondere dort, wo öffentliche Daten für Verbundwerkstoffe nicht einheitlich berichtet werden. Wir sprechen mit Rohstofflieferanten, Verarbeitern, Distributoren und Endverbrauchern in der Region Asien-Pazifik, EMEA und Amerika und bestätigen dann Annahmen wie typische Preisspannen, Substitutionsauslöser und Auslastungstrends durch Nachfolgegespräche, um das Modell an das tatsächliche Kauf- und Verkaufsgeschehen anzupassen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | CXOs: 13 % | Asien-Pazifik: 47 % |
| Mittlere Ebene: 61 % | Funktions-/Bereichsleiter: 31 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 56 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt nach einem Top-down- und Bottom-up-Ansatz, bei dem Produktions- und Handelsdaten zur Rekonstruktion des Nachfragepools nach wichtigen Endverwendungen herangezogen werden und die Gesamtwerte anschließend mithilfe realistischer Preisannahmen in Wertgrößen umgerechnet werden. Um das Modell zu erden, gleichen wir das Ergebnis mit selektiven Bottom-up-Näherungen ab, wie z. B. Stichproben-Lieferanten-Rollups, Kanalprüfungen und anwendungsbezogenen Volumenabschätzungen multipliziert mit typischen durchschnittlichen Verkaufspreisen, und bereinigen dann um Überschneidungen.
Die Eingaben werden so gewählt, dass sie widerspiegeln, wie Verbundwerkstoffe eingekauft und verarbeitet werden. Gängige Beispiele sind Verbrauchstrends bei Verstärkungsfasern, Preisentwicklungen bei Harzen und Vorprodukten, Indikatoren für Verbundteillieferungen in der Luft- und Raumfahrt sowie im Automobilbereich, Fertigungsraten für Windrotorblätter und Bauaktivitätskennzahlen, die pultrudierte Profile und Platten beeinflussen. Prognosen werden hauptsächlich mithilfe von Szenarioanalysen erstellt, bei denen Wachstumsraten für diese Treiber auf die Endverbrauchsadoption abgebildet und dann mit Interview-Feedback abgeglichen werden, damit die Annahmen praxisnah bleiben. Wenn auf der Bottom-up-Seite Lücken bestehen (bei kleineren Ländern oder fragmentierten Verarbeitern), verwenden wir Proxy-Quoten aus vergleichbaren Märkten und testen diese anhand von Handelsströmen und angekündigten Kapazitätsänderungen, bevor wir die Ergebnisse finalisieren.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale wie Handelsbilanzen, Kapazitätsauslastungstrends und Rohstoffpreisentwicklungen überprüft; Abweichungen werden untersucht und nicht einfach gemittelt. Ausreißer werden durch Annahmenüberprüfungen überarbeitet, und wenn eine Zahl weiterhin ungewöhnlich erscheint, nehmen wir erneut Kontakt zu den Quellen auf, um zu bestätigen, was sich im Markt verändert hat.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analysten-Reviews, die sich auf die Jahres-über-Jahres-Logik, Einheitenkonsistenz und den Zeitpunkt der Währungsumrechnung konzentrieren. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Anlagenerweiterungen, starke Rohstoffpreisbewegungen oder Nachfrageschocks in der Luft- und Raumfahrt, im Windenergie- oder Automobilbereich. Unmittelbar vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die neuesten öffentlichen und interviewbasierten Signale berücksichtigt werden.
Verbundwerkstoffmarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Verbundwerkstoffe stimmen häufig nicht überein, da jeder Herausgeber die Grenzen unterschiedlich zieht – hinsichtlich dessen, was als Verbundwerkstoff gilt, welche Endverwendungen einbezogen werden und wie Preise in Jahresumsätze umgerechnet werden. Unterschiede bei der Auswahl des Basisjahres und der Aktualisierungsgeschwindigkeit spielen ebenfalls eine Rolle, da sich die Verbundwerkstoffpreise mit Harz- und Faserinputs bewegen können.
Die Hauptdifferenz ergibt sich aus der Ausweitung des Umfangs auf angrenzende Kategorien wie füllstoffreiche Kunststoffe, Beschichtungen und Nanoverbundwerkstoffe, wobei Mordor Intelligence Umsätze nur dann erfasst, wenn ein verstärkter Verbundwerkstoff als Verbundwerkstoff-Input verkauft wird (und nicht als breitere Chemikalien oder Additive, die in der Wertschöpfungskette angesiedelt sind). Weitere Abweichungen entstehen in der Regel durch die Art und Weise, wie durchschnittliche Verkaufspreise ermittelt werden – da einige Ansätze auf Listenpreisen oder langfristigen Durchschnittswerten basieren – sowie durch die Methode, mit der regionale Volumina abgeleitet werden, wenn Handelscodes Verbundwerkstoffformen nicht eindeutig isolieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 70,94 Mrd. USD (2026) | |
| Branchenherausgeber A | 89,81 Mrd. USD (2024) | Verwendet einen breiteren Marktrahmen, der fertige Verbundwerkstoffkomponenten und angrenzende Materialkategorien in den Gesamtwert einbeziehen kann, und das Basisjahr liegt früher, was den Wert verschiebt, wenn sich Preise und Nachfragezyklen ändern. |
| Globale Forschungsgruppe B | 112,42 Mrd. USD (2025) | Aggregiert häufig einen breiteren Verbundwerkstoff-Gesamtmarkt mit mehreren Prozess- und Anwendungsbereichen, was die Gesamtwerte erhöhen kann, wenn Nicht-Material-Umsätze oder lose definierte Verbundwerkstoffformate einbezogen werden, und stützt sich auf eine andere Preisentwicklung über den Prognosezeitraum. |
Insgesamt lässt sich die Streuung hauptsächlich damit erklären, wie weit die Verbundwerkstoffdefinition gefasst ist und wie die Preise jahresbezogen in Umsätze umgerechnet werden. Indem wir den Umfang auf klar identifizierbare Verbundwerkstoffmaterialverkäufe beschränken und diesen mit Handels-, Kapazitäts- und Interviewdaten abgleichen, erhalten wir eine Zahl, die bei Marktaktualisierungen leichter nachvollziehbar und reproduzierbar ist.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Verbundwerkstoffe?
Der Markt für Verbundwerkstoffe wird im Jahr 2026 auf USD 70,94 Milliarden geschätzt und soll bis 2031 USD 89,93 Milliarden erreichen.
Welche Region hält den größten Anteil am Verbundwerkstoffverbrauch?
Asien-Pazifik führt mit 44,85 % des globalen Umsatzes und ist mit einer CAGR von 7,45 % bis 2031 auch die am schnellsten wachsende Region.
Warum erregen Keramikmatrix-Verbundwerkstoffe (CMCs) Aufmerksamkeit?
Keramikmatrix-Verbundwerkstoffe können bei über 1.600 °C betrieben werden, ermöglichen leichtere und effizientere Komponenten für Strahltriebwerke und Energiesysteme und werden voraussichtlich mit einer CAGR von 8,84 % wachsen.
Was ist das größte Hindernis für eine breitere Akzeptanz von Verbundwerkstoffen?
Hohe Materialkosten und begrenzte großtechnische Recyclingmöglichkeiten bleiben die primären Herausforderungen, die eine breitere Durchdringung in kostensensiblen Sektoren einschränken.
Welche Fertigungsverfahren werden im Bereich Automobil-Verbundwerkstoffe zum Standard?
Schnellzyklische thermoplastische Verfahren wie automatisiertes Tapelegen, Pressformen und Spritzguss-Umspritzen richten sich nun nach den Taktzeiten der Massenproduktion.
Seite zuletzt aktualisiert am:


