
Marktgröße und Marktanteil für Cloud-Funkzugangsnetze
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
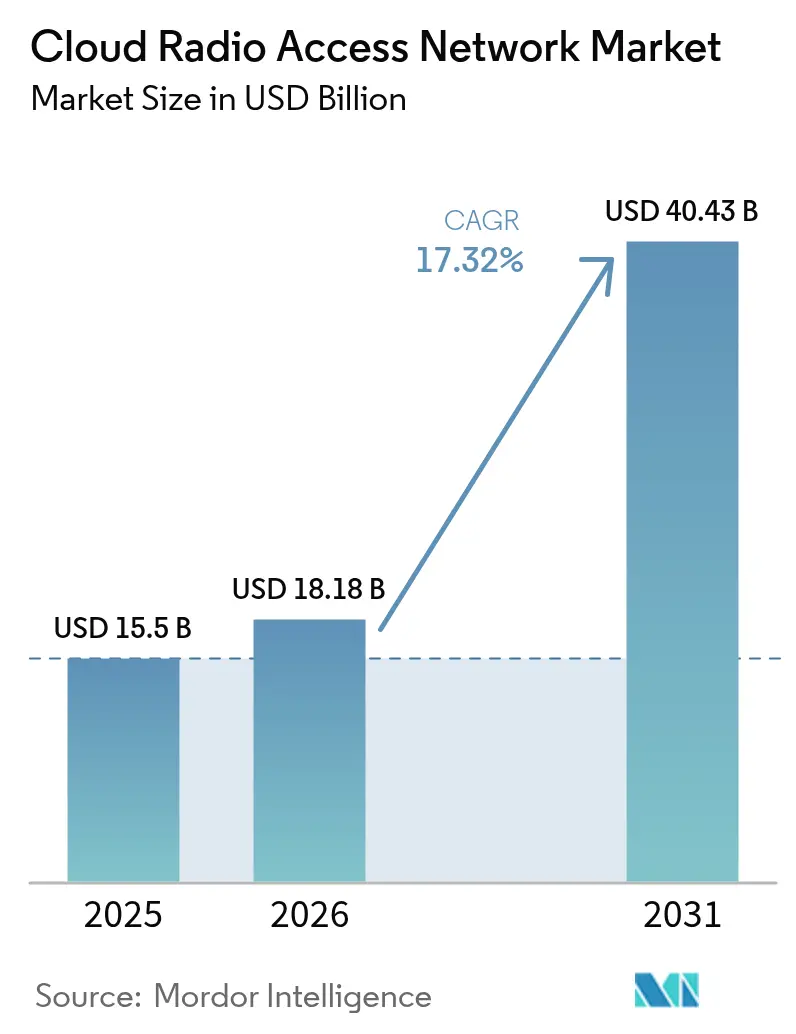
| Marktgröße (2026) | 18.18 Milliarden US-Dollar |
| Marktgröße (2031) | 40.43 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 17.32 % |
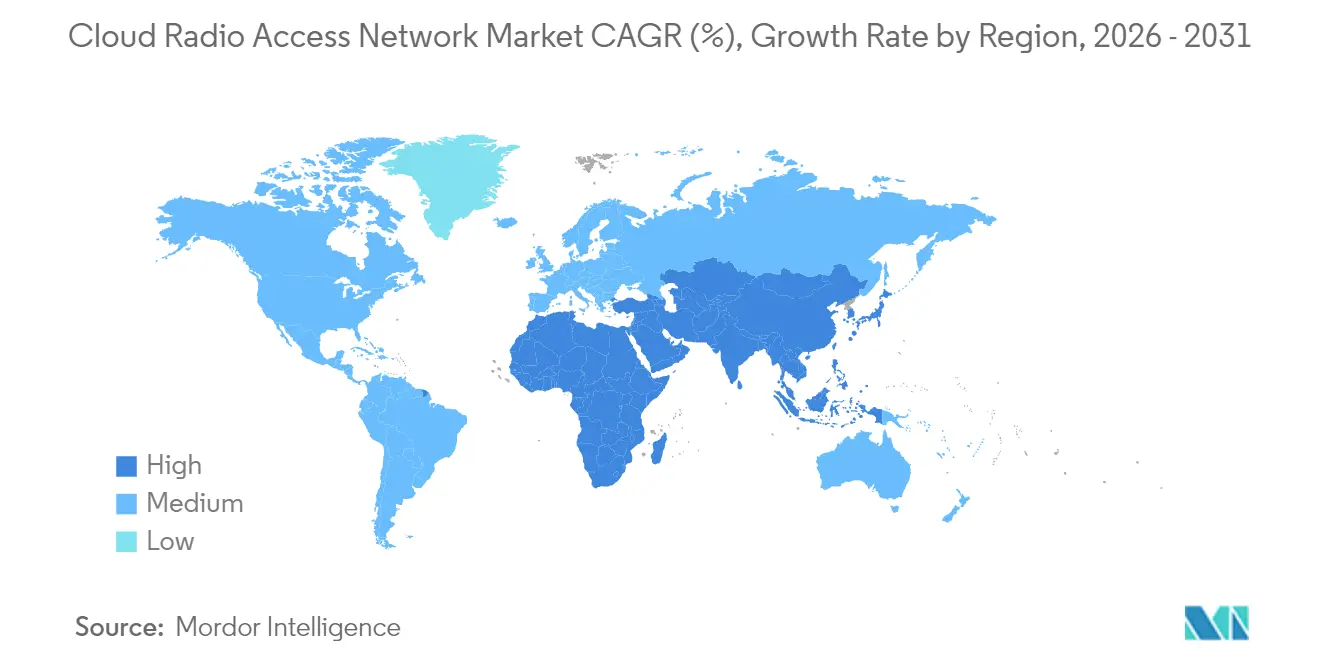
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
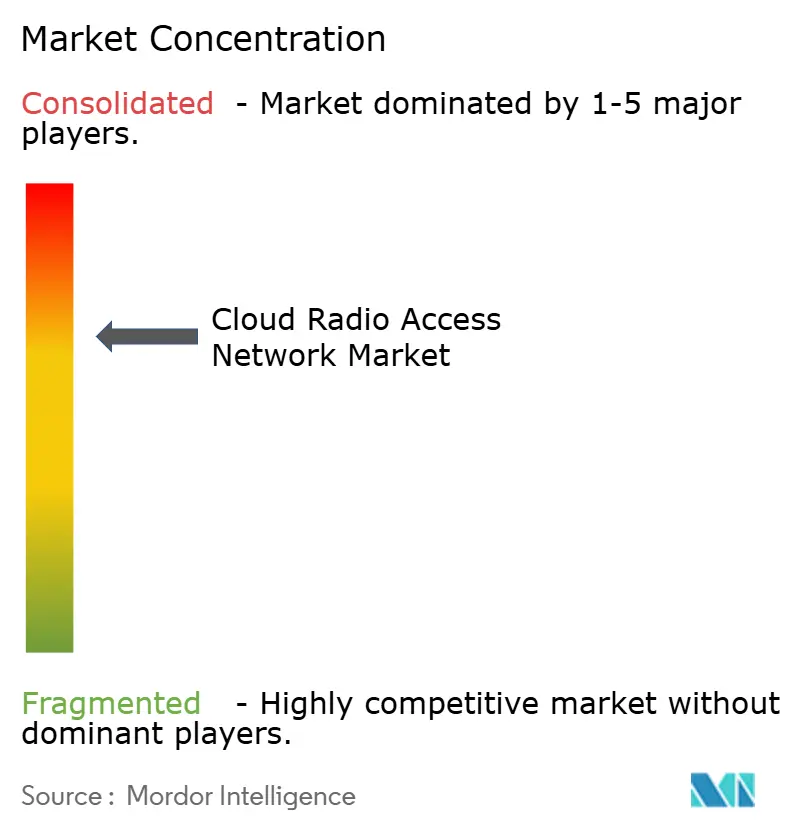
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Cloud-Funkzugangsnetze von Mordor Intelligence
Die Marktgröße für Cloud-Funkzugangsnetze wird voraussichtlich von 15,5 Milliarden USD im Jahr 2025 auf 18,18 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 17,32 % über 2026–2031 einen Wert von 40,43 Milliarden USD erreichen.
Schnelle 5G-Einführungen, der Druck zur zentralisierten Basisbandverarbeitung und der wachsende Druck zur Senkung der Netzwerkbetriebskosten halten die Nachfrage hoch. Betreiber entwickeln mehrschichtige Abdeckungsstrategien in dichten städtischen Ballungsräumen, wo die Bündelung von Ressourcen in der Cloud begonnen hat, den Durchsatz von Mobilfunkstandorten und die Spektrumsauslastung zu steigern. Kommerzielle Nachweise in den Vereinigten Staaten, Japan und führenden europäischen Hauptstädten deuten auch darauf hin, dass KI-gestützte Planung den Stromverbrauch aktiver Funkgeräte senken kann, was Nachhaltigkeitsziele neben der Netzwerkmodernisierung unterstützt. Der Wettbewerb verschärft sich, da etablierte Anbieter ihren Marktanteil gegen softwarezentrierte Neueinsteiger verteidigen, was eine Welle von Partnerschaften auslöst, die Radio-, Rechen- und Silizium-Expertise kombinieren, um Produkt-Roadmaps zu beschleunigen. Während der Markt für Cloud-Funkzugangsnetze von unterstützenden politischen Anreizen profitiert, sieht er sich weiterhin mit Gegenwind konfrontiert, der mit Spektrum-Freigabeplänen und Fronthaul-Engpässen zusammenhängt, die je nach Land stark variieren.
Wichtigste Erkenntnisse des Berichts
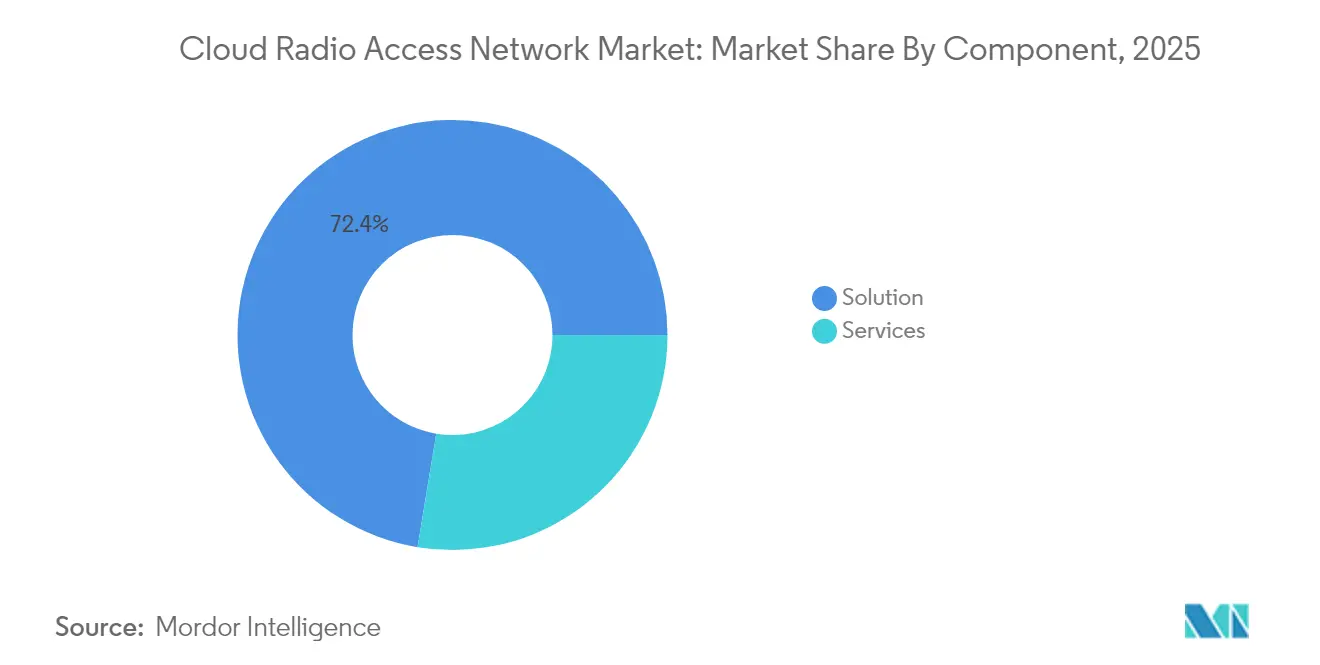
- Nach Komponente entfielen 72,40 % des Marktanteils für Cloud-Funkzugangsnetze im Jahr 2025 auf Lösungen, während Dienstleistungen bis 2031 auf die schnellste CAGR von 18,02 % zusteuern.
- Nach Netzwerktyp entfielen 61,80 % des Umsatzanteils im Jahr 2025 auf 5G; Offenes RAN wird voraussichtlich mit einer CAGR von 26,4 % expandieren und das Segmentwachstum anführen.
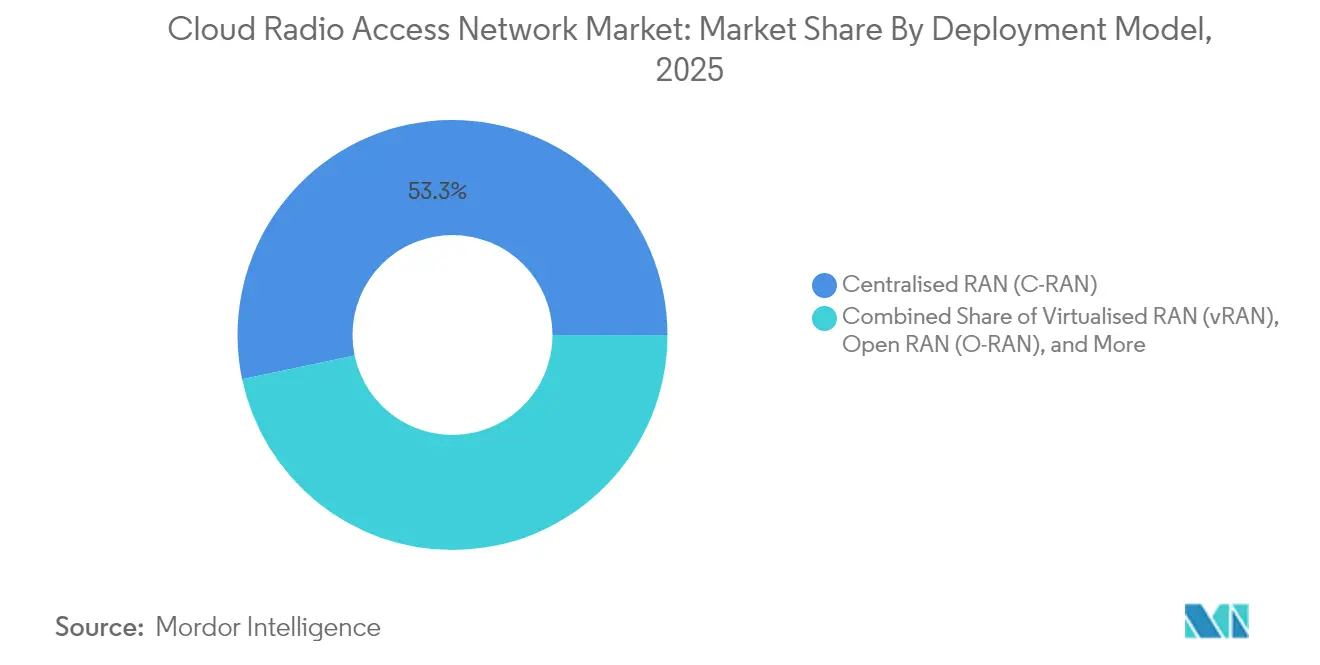
- Nach Bereitstellungsmodell hielt Zentralisiertes RAN im Jahr 2025 einen Anteil von 53,30 % an der Marktgröße für Cloud-Funkzugangsnetze, während Offenes RAN mit einer CAGR von 26,4 % das zukünftige Wachstum anführt.
- Nach Endnutzer entfielen im Jahr 2025 66,20 % des Anteils auf Mobilfunknetzbetreiber, doch Unternehmensnetzwerke werden voraussichtlich mit einer CAGR von 18,93 % wachsen.
- Nach Geografie erfasste der asiatisch-pazifische Raum im Jahr 2025 38,60 % des Marktes für Cloud-Funkzugangsnetze und weist bis 2031 auch die steilste CAGR von 22,4 % auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle 5G-Einführungen und Verdichtung | +5.20% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| CAPEX- und OPEX-Einsparungen durch zentralisiertes Basisband | +3.80% | Global | Kurzfristig (≤ 2 Jahre) |
| Rasant wachsendes mobiles Datenaufkommen | +4.10% | Global, besonders ausgeprägt in Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Netzwerkvirtualisierung und SDN-Einführung | +2.90% | Nordamerika, Europa, fortgeschrittene asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Einführung KI-gesteuerter RAN-Optimierung (unter dem Radar) | +2.3% | Nordamerika, Europa, China, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Energieeffizienzvorschriften fördern Cloud-RAN (unter dem Radar) | +1.8% | Europa, Nordamerika, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle 5G-Einführungen und Verdichtung treiben architektonischen Wandel voran
Globale Betreiber schalten Mid-Band-5G-Schichten ein und fügen Kleinzellen hinzu, um Versorgungslücken zu schließen. In diesem Umfeld liefert der Markt für Cloud-Funkzugangsnetze die zentralisierten Rechenpools, die zur Verwaltung von Tausenden von Funkgeräten ohne Hardwareduplizierung benötigt werden. Feldversuche in Tokio, Seoul und New York zeigen, dass die dynamische Verlagerung von Basisbandarbeitslasten die Auslastung um 30 % steigern und den Spitzendurchsatz von Mobilfunkzellen um 25 % erhöhen kann. Kommerzielle eigenständige 5G-Kerne koordinieren nun zeitkritische Planung mit virtuellen Basisbandsfunktionen, was unterstreicht, wie Cloud-native Prinzipien die Zyklen zur Veröffentlichung von Funktionen verkürzen. Großflächige Bereitstellungen in China und den Vereinigten Staaten zeigen, dass derselbe Cloud-Standort mehrere Funkgenerationen hosten kann, was Entscheidungen zur Spektrumsneuverteilung erleichtert und schrittweise Migrationspfade unterstützt. Diese Vorteile fördern kontinuierliche Investitionen, insbesondere dort, wo Pflichten zur Innenraumversorgung dichte Funkgitter erfordern.
CAPEX- und OPEX-Einsparungen stützen das Geschäftsmodell
Die wirtschaftliche Attraktivität virtualisierter Basisbandpools ist unmittelbar: Die Bündelung reduziert Hardwareduplizierungen, senkt Immobilienkosten und vereinfacht Upgrades. Fallstudien von Anbietern aus Nordamerika zeigen, dass Betreiber, die drei ältere Basisbandtypen in einem einzigen Cloud-Cluster konsolidieren, CAPEX-Einsparungen von nahezu einem Drittel während der Einführungen im ersten Jahr verzeichneten. OPEX-Rückgänge folgen, da Automatisierungstools die vorbeugende Wartung und Remote-Software-Updates skalieren. Energierechnungen sinken, wenn KI-Planer gering ausgelastete Funkgeräte in Tiefschlafmodi versetzen, was das Energieeffizienzprofil des Netzwerks verbessert. Diese Einsparungen untermauern aggressive 5G-Expansionspläne, insbesondere für Netzbetreiber, die Dividendenverpflichtungen mit der Notwendigkeit zur Verbesserung der Servicequalität in Einklang bringen. Da verbrauchsbasierte Preismodelle für die öffentliche Cloud an Bedeutung gewinnen, erhalten Betreiber zusätzliche Flexibilität, um Ausgaben an Verkehrsspitzen anzupassen, was die Attraktivität der Cloud-Architektur verstärkt.
Exponentielles Wachstum mobiler Daten erfordert architektonische Innovation
Ericsson prognostiziert 6,3 Milliarden 5G-Abonnements bis 2030, wobei 5G 80 % des gesamten mobilen Datenverkehrs ausmacht[1]Ericsson, "Mobility Report Q4 2024," ericsson.com. Dieses Volumen belastet traditionell verteilte RAN-Layouts, bei denen Basisbandressourcen in Nachfragetiefs ungenutzt bleiben, aber bei Spitzenereignissen ausgelastet sind. Der Markt für Cloud-Funkzugangsnetze reagiert darauf, indem die Verarbeitung an zentrale Standorte verlagert wird, was die gemeinsame Nutzung von Ressourcen über Dutzende von Mobilfunkstandorten hinweg ermöglicht. Betreiber in Singapur und Stockholm berichteten nach der Aktivierung koordinierter Interferenzmanagementfunktionen, die durch gebündelte Rechenleistung ermöglicht wurden, von einer Steigerung des Uplink-Durchsatzes um 20–30 %. Die Zentralisierung vereinfacht zudem die Mehrband-Carrier-Aggregation und unterstützt Video-Streaming sowie aufkommende XR-Dienste, die den Bandbreitenbedarf erhöhen. Da mobile Volkswirtschaften auf immersive Anwendungen umschwenken, sticht Cloud-RAN als skalierbare Antwort auf unvorhersehbare Datenverkehrsspitzen hervor.
Netzwerkvirtualisierung und SDN-Einführung gestalten Strategien neu
Kernnetze laufen bereits auf Cloud-nativen Stacks, was die Funkschicht zum nächsten logischen Schritt in Richtung vollständiger End-to-End-Elastizität macht. Die O-RAN ALLIANCE bestätigt, dass die meisten Tier-1-Betreiber nun virtualisierte RAN-Pilotcluster oder frühe kommerzielle Standorte betreiben[2]O-RAN ALLIANCE, "Operator Survey 2025," o-ran.org. Die Integration von RAN in breitere SDN-Steuerungsrahmen ermöglicht es Ingenieurteams, Slicing-Richtlinien nahezu in Echtzeit zu ändern und Latenzprofile an Service-Level-Agreements von Unternehmen anzupassen. Anbieter haben begonnen, containerisierte Basisbandsfunktionen zu liefern, die auf generischen Servern bereitgestellt werden können, was Lieferketten harmonisiert und die Abhängigkeit von proprietärer Hardware verringert. Frühe Anwender berichten, dass DevOps-ähnliche Pipelines die Vorlaufzeiten für Software-Releases von Quartalen auf Wochen verkürzen. Zusammen unterstützen diese Faktoren eine Ökosystemverschiebung hin zu offenen Schnittstellen, die Käufern mehr Verhandlungsmacht verleiht und einen gesunden Lieferantenwettbewerb im gesamten Markt für Cloud-Funkzugangsnetze stimuliert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Spektrumknappheit und regulatorische Beschränkungen | -2.70% | Global, mit stärkeren Auswirkungen in Entwicklungsmärkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Fronthaul-Glasfaser und Latenzherausforderungen | -3.10% | Schwellenmärkte, ländliche Gebiete in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Sicherheits- und Datenschutzrisiken in zentralisierter Architektur (Mainstream) | -2.4% | Nordamerika, Europa, Unternehmenssegmente weltweit | Mittelfristig (2–4 Jahre) |
| Unsicherer ROI in Schwellenmärkten (unter dem Radar) | -1.8% | Lateinamerika, Afrika, Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Spektrumknappheit und regulatorische Beschränkungen bremsen den Schwung
Die rechtzeitige Freigabe und Versteigerung von Mid-Band-Spektrum bleibt ein entscheidender Faktor für den landesweiten 5G-Ausbau. Das Auslaufen der Versteigerungsbefugnis der Bundesbehörde für Kommunikation der Vereinigten Staaten im Jahr 2024 führte zu Unsicherheit bei zukünftigen Freigaben und verlangsamte einige Investitionszyklen der Netzbetreiber[3]Federal Communications Commission, "2024 Communications Marketplace Report," fcc.gov. Viele Schwellenmärkte kämpfen auch mit undurchsichtigen oder politisch gesteuerten Zuteilungsprozessen, die die schlüsselfertige Bereitstellung von 5G-Schichten, die für Cloud-RAN optimiert sind, verzögern. Selbst dort, wo Lizenzen vorhanden sind, können Schutzband-Bedingungen und Leistungspegelbegrenzungen Netzwerklayouts einschränken und Betreiber dazu zwingen, sich auf fragmentierte Bestände zu verlassen, die die Funkplanung erschweren. Diese Realitäten mäßigen die Einführungsgeschwindigkeit und können den Zeitpunkt verzögern, an dem die Bündelungsökonomie überzeugend wird.
Begrenzte Fronthaul-Glasfaser und Latenzherausforderungen schränken die Bereitstellung ein
Die Zentralisierung des Basisbands erfordert hochkapazitive Fronthaul-Verbindungen mit geringer Latenz. In ländlichen Teilen Nordamerikas und Teilen Südostasiens zwingt eine unzureichende Glasfaserdichte Betreiber dazu, verteilte Basisbandknoten beizubehalten, was die Bündelungsvorteile mindert. Cisco stellt fest, dass paketisierte Fronthaul-Architekturen dort am besten vorankommen, wo Dark-Fiber-Leasingverträge oder Leitungsrechte von Versorgungsunternehmen die Verlegekosten senken[4]Cisco Systems, "5G Transport Architecture," cisco.com. Wo die Glasfaserreichweite gering bleibt, setzen Netzbetreiber adaptive Komprimierung oder höhere funktionale Aufteilungen ein, die Latenzbudgets entspannen, aber diese Optionen reduzieren einige Spektraleffizienzgewinne. Die Schließung dieser Lücke wird von koordinierten öffentlich-privaten Investitionen und Großhandels-Neutral-Host-Modellen abhängen, die Hochbandbreitenverbindungen über Ballungsräume hinaus erschwinglich machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen erschließen Mehrwert in komplexen BereitstellungenDie Marktgröße für Cloud-Funkzugangsnetze, die aus Lösungen stammt, erreichte im Jahr 2025 11,22 Milliarden USD, was 72,40 % des Segmentumsatzes entspricht. Dennoch expandiert der Dienstleistungsmarkt schneller mit einer CAGR von 18,02 %, da Multi-Anbieter-Umgebungen zur Norm werden. Frühe Greenfield-Installationen erforderten hauptsächlich Hardware und virtualisierte Basisbandlizenzen, aber aktuelle Brownfield-Upgrades erfordern Integration, Netzwerkoptimierung und Lebenszyklusunterstützung. Betreiber in Europa schließen mehrjährige Managed-Service-Verträge ab, die KI-gestützte Leistungsanalysen mit DevOps-Aktivierung bündeln, sodass interne Teams die Entwicklung neuer Dienste priorisieren können. Beratungsteams leiten nun die Spektrumsneuverteilung, die Auswahl funktionaler Aufteilungen und die Migrationssequenzierung – Rollen, die für etablierte Netzbetreiber entscheidend sind, die Legacy-4G-Verkehr und aufkommende private 5G-Anwendungsfälle in Einklang bringen. Hardware-Anbieter reagieren, indem sie offene Schnittstellen und Referenz-Automatisierungs-Workflows einbetten, was die Grenze zwischen Produkt und professionellem Service verwischt. Dies wiederum treibt den Dienstleistungsanteil dazu, einen tieferen Anteil am Umsatzpool des Marktes für Cloud-Funkzugangsnetze zu übernehmen, wenn sich das Jahr 2031 nähert.
Ein stetiger Innovationsfluss hält das Lösungsgeschäft lebendig. Silizium-Großunternehmen führten integrierte Beschleunigung für Beamforming und Vorwärtsfehlerkorrektur ein, was die Basisbandkapazität pro Rack-Einheit im Vergleich zu Blades von 2023 um mehr als das Doppelte steigerte. Funkanbieter ergänzen diese Gewinne mit leichten Massive-MIMO-Arrays, die für Dach- und Innenraumumgebungen maßgeschneidert sind. Solche Fortschritte senken die Gesamtbetriebskosten und erweitern gleichzeitig die adressierbare Kundenbasis, was ein konsistentes, wenn auch moderates Umsatzwachstum auf der Lösungsseite unterstützt. Das Nettoergebnis ist eine ausgewogene Landschaft, in der Software, Silizium und Dienstleistungen jeweils den Übergang zu zentral orchestrierten Funkschichten verstärken und die Einführung in etablierten und Unternehmenssegmenten des Marktes für Cloud-Funkzugangsnetze ausweiten.


Nach Netzwerktyp:
5G dominiert, während Offenes RAN an Boden gewinntIm Jahr 2025 entfielen 61,80 % des Gesamtumsatzes des Marktes für Cloud-Funkzugangsnetze auf die 5G-Ebene, da Netzbetreiber Kapital einsetzten, um Mid-Band-Spektrum zu nutzen. Betreiber schwenkten schnell auf eigenständige Architekturen um, die Slicing und Ultra-Low-Latency-Pipelines ermöglichen, die für Industrie-4.0-Workloads entscheidend sind. Virtualisierte Basisbandpools machen es möglich, nicht-eigenständiges 5G, LTE und NR auf gemeinsamen Servern zu betreiben, sodass Netzbetreiber 3G zugunsten von Kapazitäts-Upgrades auslaufen lassen können. Während 4G LTE noch bedeutende Erträge generiert, sinkt sein Anteil jedes Jahr, da datenintensive Verbrauchernutzung zu 5G-Bundles mit subventionierten Geräten tendiert.
Offenes RAN weist mit einer CAGR von 26,4 % bis 2031 die schnellste Entwicklung auf, gestützt durch hochkarätige Zusagen von nordamerikanischen und asiatischen Tier-1-Betreibern, die ihre Lieferketten diversifizieren möchten. Die offenen Schnittstellen des Modells fördern Best-of-Breed-Kombinationen, aber der Integrationsaufwand bleibt erheblich. Dennoch zeigen Pilotresultate aus Live-Netzwerken in Dallas und Seoul, dass Multi-Anbieter-Massive-MIMO-Stacks eine spektrale Effizienzparität mit monolithischen Systemen erreichen können, wenn sie von einer einheitlichen Cloud-Plattform orchestriert werden. Regulatorische Unterstützung, wie Förderprogramme der Regierung der Vereinigten Staaten, bietet zusätzlichen Schwung. Insgesamt positionieren diese Kräfte Offenes RAN als wichtigen Disruptor, der die Anbietervielfalt erweitert und gleichzeitig die Wettbewerbsdynamik im gesamten Markt für Cloud-Funkzugangsnetze intensiviert.
Nach Bereitstellungsmodell:
Zentralisiertes RAN setzt den Maßstab, Offenes RAN beschleunigtZentralisiertes RAN behielt im Jahr 2025 einen Anteil von 53,30 % an der Marktgröße für Cloud-Funkzugangsnetze, was seine Reife und die einfache Integration in bestehende Transporttopologien widerspiegelt. Viele Betreiber verfolgen eine schrittweise Migration: Glasfaserreiche städtische Cluster wechseln zuerst, gefolgt von Vorortfunkzellen, sobald Backhaul-Upgrades abgeschlossen sind. Die Bereitstellung von Offenem RAN bringt jedoch eine neue Kostenkurve mit sich. Das mehrjährige Programm von AT&T zielt darauf ab, bis 2026 70 % des Datenverkehrs über offen-fähige Plattformen zu leiten, und erwartet sowohl Kapital- als auch Betriebskosteneinsparungen. Frühe Berechnungen von Netzbetreibern in Europa deuten auf Geräteeinsparungen von über 40 % gegenüber proprietären Stacks hin, wenn Mengenschwellen erreicht werden.
Virtualisiertes RAN auf handelsüblichen Servern läuft parallel und unterstützt Brownfield-Anpassungen, wo vollständige Offenheit noch nicht realisierbar ist. Hybrid-Cloud-RAN erscheint dort, wo Glasfaser- oder Leistungsbeschränkungen eine lokale Verarbeitung erfordern, und verbindet Edge-Cloud-Instanzen mit Metro-Hubs. Orange unterstützt öffentlich eine solche flexible Haltung und verweist auf die Notwendigkeit, Spektrumreformen mit bestehenden Standortverträgen in Einklang zu bringen. Das Ergebnis ist ein Bereitstellungsmosaik, das je nach Geografie variiert, wobei Greenfield-Einsteiger wie Rakuten Mobile vollständiges Offenes RAN annehmen und etablierte Betreiber Virtualisierung auf bestehende Makro-Gitter aufschichten. Dieser Pluralismus schafft nachhaltige Ausgabenmöglichkeiten entlang der gesamten Wertschöpfungskette im Markt für Cloud-Funkzugangsnetze.
Nach Endnutzer:
Unternehmen beleben die Nachfrage jenseits der TelekommunikationsbrancheMobilfunknetzbetreiber generierten im Jahr 2025 66,20 % des Umsatzes des Marktes für Cloud-Funkzugangsnetze, aber die Expansion privater Drahtlosnetzwerke steigert den Unternehmensanteil schnell. Hersteller, Krankenhäuser und Logistikzentren setzen On-Premises-5G-Kerne neben Cloud-RAN-Knoten ein, um deterministische Leistung zu gewährleisten. Diese Kunden schätzen Innenraumabdeckung, Datensouveränität und Niedriglatenz-Steuerungsschleifen, die Wi-Fi nicht bieten kann. Mit aufkommenden vertikalspezifischen Anwendungen fügen Lösungsanbieter vorintegrierte Sicherheitsgateways und Netzwerk-Slice-Vorlagen hinzu, was die Einrichtungszeit verkürzt und die IT-Integration erleichtert.
Behörden und Organisationen für öffentliche Sicherheit verfolgen eine belastbare Campus-Abdeckung, oft in Partnerschaft mit Neutral-Host-Turmgesellschaften, die Kapitalaufwendungen über mehrere Mieterfunknetze hinweg bündeln. TowerCos betrachten Cloud-RAN als Hebel, um Multi-Betreiber-Datenverkehr zu hosten, ohne Elektronik zu duplizieren, und erweitern so ihr Dienstleistungsportfolio. Dieses Modell der gemeinsamen Infrastruktur beschleunigt auch die ländliche Abdeckung, eine politische Priorität in vielen Schwellenländern. Insgesamt heben diese Muster die Unternehmens-CAGR auf 18,93 % an und stellen sicher, dass Nicht-Telekommunikationskunden zu einer zentralen Wachstumssäule für den Markt für Cloud-Funkzugangsnetze werden, während sie Innovations-Feedback-Schleifen in Anbieter-Roadmaps verstärken.
Geografische Analyse
APAC Cloud Radio Access Network Markt
Der asiatisch-pazifische Raum dominiert den Cloud Radio Access Network Markt mit einem Umsatzanteil von 38,60 % im Jahr 2025 und führt beim Wachstum mit einer CAGR von 22,4 %. Aggressive 5G-Ausbauprogramme in China, Japan und Südkorea stützen sich auf hochdichte Small-Cell-Netze, die mit großen regionalen Rechenzentren verbunden sind. Betreiber in Shenzhen und Seoul betreiben bereits kommerzielle Cluster mit offenen Schnittstellen in zentralen Geschäftsvierteln und demonstrieren damit Echtzeit-Spektrum-Pooling für Video-Streaming während Spitzenlastzeiten bei Festivals. Regierungen stellen unterstützende politische Rahmenbedingungen bereit, etwa Spektrumgebührenrabatte für Virtualisierungsinvestitionen. Anbieter-Ökosysteme gedeihen rund um offene Testumgebungen, und Joint Ventures wie die OREX-Initiative zielen auf Exportmöglichkeiten ab und festigen die Führungsposition der Region.
Nordamerika Cloud Radio Access Network Markt
Nordamerika belegt den zweiten Platz gemessen am Umsatz. Mobilfunkbetreiber in den Vereinigten Staaten haben Budgets in Milliardenhöhe eingeplant, um bis 2026 veraltete Hardware durch offene Funkanlagen zu ersetzen. Bundesfördermittel im Rahmen des CHIPS and Science Act kofinanzieren Siliziumforschung, die KI-basierte Scheduling-Engines ermöglicht und inländischen Lieferketten eine höhere Resilienz verleiht. Frühe Implementierungen in Las Vegas und Seattle belegen, dass GPU-beschleunigte Cloud-Knoten strenge Latenzanforderungen im Millisekundenbereich für XR-Gaming und industrielle Automatisierung erfüllen können. Kooperationen kanadischer Betreiber mit finnischen und koreanischen Anbietern erweitern den regionalen Innovationsraum und unterstreichen den grenzüberschreitenden Technologieaustausch, der den breiteren Cloud Radio Access Network Markt stärkt.
Europa Cloud Radio Access Network Markt
Europa beschleunigt die Einführung durch eine Kombination aus regulatorischen Vorgaben und Wettbewerbsdruck. Betreiber im Vereinigten Königreich, in Deutschland und in Spanien haben die ersten kommerziellen 5G Open RAN Makro-Standorte in Betrieb genommen, unterstützt durch öffentliche Testlabore, die die Interoperabilität zwischen Funkanlagen, Basisband-Einheiten und Managementsystemen zertifizieren. Die Europäische Union stellt Fördermittel für Forschung und Entwicklung von 5G- und 6G-Netzen bereit, was eine akademisch-industrielle Pipeline für RAN-Software-Fachkräfte stärkt. Trotz einer noch lückenhaften eigenständigen 5G-Abdeckung verfolgen etablierte Betreiber beschleunigte Pläne zur Virtualisierung ihrer Funkschichten und nennen niedrigere Gesamtbetriebskosten sowie schnellere Serviceinnovation als wesentliche Treiber. Laufende Infrastrukturprogramme modernisieren Glasfaser-Backbone-Netze in ländlichen Korridoren, was einen historischen Engpass beseitigen und die Reichweite des Cloud Radio Access Network Markts in der gesamten Region weiter ausbauen wird.

Regulatorisches Umfeld
Cloud-RAN-Bereitstellungen liegen an der Schnittstelle zwischen Telekommunikationslizenzierung und Cloud-Sicherheits-Compliance, und Spektrumspolitik sowie Lieferkettenregeln können den Rollout erheblich beeinflussen. In den Vereinigten Staaten hat das Auslaufen der Auktionsbefugnis der Federal Communications Commission im Jahr 2024 Unsicherheit über künftige Zeitpläne für die Spektrumfreigabe geschaffen, was das Tempo landesweiter 5G-Schichten verlangsamen kann, die am meisten von zentralisiertem Basisband-Pooling profitieren.
Die sicherheitsgeführte Aufsicht wird parallel zur Einführung von Open RAN verschärft. Im April 2026 verabschiedete die FCC Vorschriften zu erfassten Genehmigungen (veröffentlicht im Federal Register), wobei die Meldepflichten ab dem 9. Juni 2026 in Kraft treten und die Compliance-Verpflichtungen im Zusammenhang mit nationaler Sicherheit und der Kontrolle durch ausländische Gegner bei Netzwerkgenehmigungen erhöhen. Parallel dazu verschärfen Industriestandardgremien, die Beschaffung und Interoperabilität beeinflussen, weiterhin ihre Anforderungen, einschließlich der von ETSI veröffentlichten Spezifikationen und der Arbeit der O-RAN ALLIANCE, die offene Schnittstellenimplementierungen an strengere grundlegende Sicherheitserwartungen anpasst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Cloud RAN beginnt mit Silizium und Rechenleistung (CPUs, Beschleunigern und GPUs), Serverplattformen und cloud-nativen Softwaregrundlagen (Betriebssystem, Container-Laufzeitumgebungen und Kubernetes-basierten Stacks) und geht dann in virtualisiertes Basisband, Orchestrierung und RAN Intelligent Control-Funktionen über. Ausrüstungsanbieter, darunter Ericsson, Nokia, Samsung, Huawei und ZTE, integrieren diese Schichten mit Funkgeräten und Transportnetzen. Hyperscaler- und Plattform-Ökosysteme sowie spezialisierte Softwareanbieter liefern die O-Cloud- und SMO-Bausteine, die die Disaggregation ermöglichen. Nachgelagert erwerben Betreiber (Mobilfunknetzbetreiber, Unternehmen und Neutral-Host-Anbieter) Lösungen sowie mehrjährige Professional- und Managed-Services für Integration, Feinabstimmung, Sicherheitshärtung und Lifecycle-Betrieb.
Interoperabilitätsstandards und Multi-Vendor-Integration bestimmen, wo in der Kette Wert entsteht. Die Ausrichtung an O-RAN-Schnittstellen (einschließlich A1, E2, O1 und O2) und O-Cloud-Definitionen sind zu praktischen Beschaffungsanforderungen geworden, verstärkt durch die O-RAN ALLIANCE Specification Release 5 und zugehörige technische ETSI-Spezifikationen, die Produktionsreife und Sicherheitsgrundlagen betonen. Aktuelle Betreiber-Anbieter-Demonstrationen, darunter die Validierung von KI-nativer Link-Adaption auf einem Cloud-RAN-Stack durch Ericsson und AT&T mittels Intel Xeon 6 SoC (März 2026), zeigen, dass Leistungsgewinne zunehmend von einer engen Kopplung zwischen RAN-Software, Silizium-Funktionen und Automatisierung abhängen. Diese Dynamik erhöht die Bedeutung von Systemintegration, Test und Validierung sowie Managed Services für die Skalierung von Bereitstellungen.
Wettbewerbslandschaft
Der Markt für Cloud-Funkzugangsnetze weist eine moderate Konzentration auf, wobei die fünf größten Anbieter außerhalb Chinas einen Mehrheitsanteil kontrollieren. Huawei sichert sich die Führungsposition durch groß angelegte Bereitstellungen bei inländischen Netzbetreibern und festigt seine Stärke in Schwellenmärkten. Ericsson beansprucht einen Anteil von rund 37 % außerhalb Chinas und gewinnt Verträge mit Tier-1-Betreibern in Nordamerika und Europa, die offene Schnittstellenbereitschaft bevorzugen. Nokia folgt in geringem Abstand und nutzt umfangreiche Dienstleistungsportfolios sowie jüngste Akquisitionen im Bereich optischer Netzwerke, um Transport- und Funklösungen in kohärente Pakete zu integrieren.
Samsung steigt als strategischer Herausforderer auf, indem es hauseigenes Silizium mit Massive-MIMO-Funkgeräten kombiniert, die für Offenes RAN optimiert sind. Seine Präsenz bei Greenfield-Bauten in den Vereinigten Staaten signalisiert eine breitere Akzeptanz der Diversifizierung von Lieferketten. Software-Innovatoren Mavenir und Rakuten Symphony zielen auf Disaggregationsschichten ab, wo der Wert in Richtung Orchestrierung und Automatisierung verschoben wird. Sie differenzieren sich durch Cloud-native Microservices und Marktplatzmodelle, die das Onboarding von Drittanbieter-Apps vereinfachen. Partnerschaften proliferieren: Chipsatz-Anbieter arbeiten mit Server-OEMs zusammen, Funkhersteller arbeiten mit öffentlichen Cloud-Hyperscalern zusammen, und Systemintegratoren liefern schlüsselfertige Blueprints für Unternehmensvertikale. KI steht im Mittelpunkt vieler neuer Angebote, bei denen Inferenz-Engines Verkehrslasten vorhersagen und Leistungszustände anpassen. Das Ergebnis ist ein reiches Feld aus Rivalität, Kooperation und Co-opetition, das den laufenden Fortschritt im gesamten Markt für Cloud-Funkzugangsnetze vorantreibt.
Marktführer der Branche für Cloud-Funkzugangsnetze
Cisco Systems Inc.
Nokia Corporation
Huawei Technologies Co. Ltd.
Telefonaktiebolaget LM Ericsson
Intel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cloud Radio Access Network Markt
- Huawei Technologies Co. Ltd.
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Cisco Systems Inc.
- Samsung Electronics Co. Ltd.
- ZTE Corporation
- Intel Corporation
- Fujitsu Limited
- NEC Corporation
- Mavenir Systems Inc.
- Parallel Wireless Inc.
- Rakuten Symphony
- Altiostar (Rakuten)
- CommScope Holding Co. Inc.
- Casa Systems Inc.
- Airspan Networks Inc.
- Hewlett Packard Enterprise (HPE)

Marktchancen und Zukunftsaussichten
KI-integrierte RAN-Betriebsabläufe sind ein konkreter Weißraum, in dem Cloud-RAN-Architekturen gebündelte Rechenleistung in messbare Funkleistungs- und Energiemanagement-Ergebnisse umsetzen. Ein sichtbarer Beweis ist die Demonstration von Ericsson und AT&T zur KI-nativen Link-Adaption auf einem Cloud-RAN-Stack mit Intel Xeon 6 SoC im März 2026, wobei ein Durchsatzanstieg von bis zu 20% gegenüber regelbasierten Methoden gemeldet wurde. Dies unterstützt das Interesse der Betreiber an softwaregetriebenen Gewinnen ohne Komplettaustausch der Funkgeräte. Getrennt davon formalisierte die O-RAN ALLIANCE Specification Release 5 das O-Cloud-Lifecycle-Management und Energiesparfunktionen für offene Funkeinheiten und erweiterte damit den Umfang für Automatisierungs-, Sicherheits- und Optimierungs-Toolchains in Multi-Vendor-Bereitstellungen.
Unternehmens- und Hybrid-Bereitstellungen erweitern auch die Chancen für Anbieter und Integratoren, die Designentscheidungen über zentralisierte, virtualisierte und Open-RAN-Varianten hinweg vereinfachen können, insbesondere wenn Fronthaul-Beschränkungen eine vollständige Zentralisierung verhindern. Nokias Positionierung rund um anyRAN sowie breitere Server- und Partner-Ökosysteme, einschließlich Kooperationen im Zusammenhang mit Unternehmensbereitstellungsoptionen und cloud-nativen Plattformen, spiegeln die Nachfrage der Käufer nach flexiblen Blaupausen wider, die On-Premises-Edge, regionale Rechenzentren und gemischte Anbieter-Stacks umfassen. Da immer mehr Betreiber von Pilotprojekten zu skalierten Rollouts übergehen, sollten Integration, Observability, Sicherheits-Compliance und CI/CD-ähnliche Upgrades einen größeren Pool zur Monetarisierung von Services unterstützen, insbesondere in Brownfield-Netzen, die 4G/LTE und 5G gleichzeitig betreiben müssen, während offene Schnittstellen und KI-gesteuerte Automatisierung hinzugefügt werden.
Recent Industry Developments in Cloud Radio Access Network Markt
- März 2026: Ericsson und AT&T demonstrierten KI-native Link-Adaption auf einem von Intel Xeon 6 SoC angetriebenen Cloud-RAN-Stack und meldeten einen Durchsatzanstieg von bis zu 20% gegenüber regelbasierten Methoden. Das Ergebnis unterstreicht, wie KI-Funktionen in die RAN-Datenebene vordringen, und erhöht die Bedeutung eines optimierten Silizium-Software-Co-Designs für die Leistung von cloud-nativem Basisband.
- Juni 2025: Ericsson führte einen 5G-Cloud-RAN-Anruf mit einem HPE ProLiant Compute DL110 Gen12 Server und Intel Xeon 6 SoC durch. Dieser Meilenstein stärkte den Validierungspfad für Cloud RAN auf handelsüblicher Standard-Rechenleistung und unterstützte eine breitere Anbietervielfalt bei Server- und Infrastrukturentscheidungen.
- Dezember 2024: Nokia und du setzten die erste kommerzielle 5G-Standalone-Cloud-RAN-Lösung im Nahen Osten und Afrika mit Dell PowerEdge XR8620 Servern und Red Hat OpenShift ein. Die kommerzielle Inbetriebnahme erweiterte die geografische Präsenz von Cloud RAN außerhalb der frühen Anwendermärkte und stärkte die Rolle cloud-nativer Plattformen bei carrier-tauglichen RAN-Bereitstellungen.


Cloud Radio Access Network Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Umfang
Für diesen Bericht ist der Markt für Cloud Radio Access Network (C-RAN) definiert als der Umsatz, der mit der Verlagerung der Funkbasisbandverarbeitung von verteilten Standorten zu gebündelten, virtualisierten oder Cloud-Ressourcen verbunden ist, die mobile Netze und private Netze unterstützen, einschließlich zugehöriger Software, Infrastruktur und Managed Services.
Umfangsausschlüsse: Wir schließen reine Telekommunikations-Kern-Cloud-Funktionen sowie traditionelle verteilte RAN-Hardware aus, die keine Cloud oder Virtualisierung für die Basisbandverarbeitung nutzt.
Übersicht der Segmentierung
- Nach Komponente
- Lösung
- Dienstleistungen
- Professionell
- Verwaltet
- Nach Netzwerktyp
- 5G
- 4G
- LTE
- 3G (EDGE)
- Nach Bereitstellungsmodell
- Zentralisiertes RAN (C-RAN)
- Virtualisiertes RAN (vRAN)
- Offenes RAN (O-RAN)
- Hybrid-Cloud-RAN
- Nach Endnutzer
- Mobilfunknetzbetreiber
- Unternehmen
- Behörden und öffentliche Sicherheit
- Neutral Host/TowerCos
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Rest von Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde verwendet, um die anfänglichen Grenzen festzulegen und messbare Nachfrage- und Angebotssignale zu sammeln, die wiederholt überprüft werden können. Öffentliche Quellen wie ITU, GSMA und FCC wurden im Hinblick auf Mobilfunk-Abonnemententrends, Spektrummaßnahmen und Rollout-Zeitindikatoren überprüft, die die RAN-Investitionen prägen.
Wir haben uns auch auf Quellen wie 3GPP-Releases für Technologiemeilensteine, Aktualisierungen von Branchenverbänden und Standards zu Open RAN und Virtualisierung sowie öffentliche Finanzberichte und Investorenpräsentationen für die Capex-Ausrichtung der Betreiber und Kommentare zu Anbieterumsätzen bezogen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Business Intelligence, Nachrichten und Finanzdaten sowie Patentdatenbanken verwendet, um Zeitpläne zu bestätigen und Doppelzählungen angrenzender Softwarekategorien zu vermeiden. Diese Beispiele sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls zur Datenerhebung, Validierung und Klärung geprüft.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit einer Mischung aus Mobilfunkbetreibern, Unternehmensnetzwerkteams, Turm- und Neutral-Host-Interessenvertretern sowie Ökosystemteilnehmern durchgeführt, die an Bereitstellung, Integration und Betrieb beteiligt sind. Da es sich um einen globalen Markt handelt, haben wir Eingaben aus APAC, EMEA und Amerika überprüft, um das Adoptionstempo nach Netzwerkgeneration zu bestätigen und Annahmen zu überprüfen, die in öffentlichen Daten weniger sichtbar waren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 12% | APAC: 40% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 29% | EMEA: 37% |
| Kleinere Akteure: 15% | Manager: 59% | Amerika: 23% |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, bei dem die Rollout-Aktivitäten von Mobilfunknetzen und die Einführung von Virtualisierung in einen adressierbaren C-RAN-Ausgabenpool übersetzt und dann danach gefiltert wurden, was tatsächlich als zentralisierte, virtualisierte oder Open-RAN-Architektur bereitgestellt wird. Um die Gesamtsummen realitätsnah zu halten, haben wir die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, etwa durch Stichprobenbereitstellungen multipliziert mit typischen Ausgaben pro Standort oder Sektor, zuzüglich Kanalfeedback zu Integrations- und Managed-Service-Anbindungsraten.
Zu den wichtigsten Modelleingaben gehörten Indikatoren wie 4G- und 5G-Standortergänzungen, Zeitpläne für Spektrumauktionen und -umwidmungen, die Aufteilung zwischen zentralisierten und verteilten Architekturen, der erwartete Anteil virtualisierter Basisbänder und die typische Kostenmischung über Software, Infrastruktur und Services. Wo öffentliche Zahlen unvollständig waren, wurden Lücken durch regionale Proxys aus vergleichbaren Betreiberprofilen geschlossen und anschließend mit Interview-Feedback angepasst, um unrealistische Sprungveränderungen zu vermeiden.
Die Prognose stützte sich auf Szenarioanalysen, unterstützt durch Expertenmeinungen zum Zeitpunkt der 5G-Verdichtung, zur Open-RAN-Bereitschaft und zur Priorisierung der Investitionsausgaben, die dann regional auf die Umsatzzeitpunkte abgebildet wurden. Annahmen wurden explizit gehalten, damit ein Junior-Analyst das Modell erneut ausführen kann, wenn eine neue Spektrumvergabe, ein Politikwechsel oder ein größerer Rollout-Plan die Aussichten verändert.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, beginnend mit internen Konsistenztests über Regionen, Netzwerkgenerationen und die Mischung aus Software und Infrastruktur hinweg. Wir haben die modellierten Gesamtsummen auch mit unabhängigen Signalen wie Betreiber-Capex-Kommentaren, angekündigten Rollout-Fußabdrücken und dem erwarteten Tempo der Virtualisierungseinführung verglichen und anschließend etwaige Ausreißer vor der Freigabe überprüft.
Berichte werden jährlich aktualisiert, und bei wesentlichen Ereignissen, wie größeren Politikänderungen, starken Verschiebungen bei den Betreiberausgaben oder bedeutenden Änderungen der Open-RAN-Bereitstellungspläne, werden Zwischenaktualisierungen vorgenommen. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die aktuellste Sichtweise mit an die gegenwärtigen Marktbedingungen angepassten Annahmen erhalten.
Vergleich der Marktgröße für Cloud Radio Access Network von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für die Dimensionierung von Cloud Radio Access Networks unterscheiden sich oft, da die Marktgrenze nicht einheitlich ist und Basisjahre sowie Wachstumszeiträume nicht aufeinander abgestimmt sind. Kleine Entscheidungen, wie die Behandlung von Open RAN als separaten Markt oder dessen Einbeziehung in Cloud RAN, können die Gesamtsumme erheblich verändern.
Durch die Verfolgung von Netzwerkgenerationsrollouts und die regelmäßige Aktualisierung der Einbeziehungsregeln hält Mordor Intelligence das Modell auf Umsätze fokussiert, die mit zentralisierten, virtualisierten und Open-RAN-Architekturen verbunden sind, anstatt breitere Telekommunikations-Cloud- oder ältere verteilte RAN-Ausgaben mitzuzählen. Lücken entstehen auch dadurch, wie schnell angenommen wird, dass Preise sinken, wie Managed Services behandelt werden, und ob der Zeitpunkt der Währungsumrechnung und der Aktualisierungsrhythmus aktuelle Bereitstellungs- und Capex-Änderungen widerspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,18 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 25,64 Mrd. USD (2025) | Verwendet ein früheres Ankerjahr und scheint einen breiteren Pool an zentralisierten RAN-Ausgaben einzubeziehen, der angrenzende Budgets für Netzwerkmodernisierung über Cloud- und virtualisierungsspezifische Bereitstellungen hinaus einbeziehen kann. |
| Branchenverlag B | 23,90 Mrd. USD (2024) | Beginnt mit einer Basis von 2024 und wendet eine breitere Komponentenperspektive an (einschließlich Infrastruktur und Services) mit weniger genannten Ausschlüssen, was die Gesamtsummen erhöhen kann, indem traditionelle RAN-Infrastrukturkategorien einbezogen werden. |
Der Vergleich zeigt, dass der größte Teil der Streuung durch die Wahl des Basisjahres und die Enge, mit der der Umfang an cloud- und virtualisierungsgetriebene RAN-Ausgaben gebunden ist, erklärt wird. Mit klaren Einbeziehungs- und Ausschlussregeln sowie wiederholten Gegenprüfungen anhand von Rollout- und Capex-Signalen bleibt die Schätzung nachvollziehbar an praktische Nachfragetreiber gekoppelt und kann aktualisiert werden, ohne die Logik jedes Jahr zu ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Cloud-Funkzugangsnetze im Jahr 2026?
Der Markt hat im Jahr 2026 einen Wert von 18,18 Milliarden USD.
Welche CAGR wird für den Markt für Cloud-Funkzugangsnetze bis 2031 prognostiziert?
Analysten prognostizieren eine CAGR von 17,32 % für 2026–2031.
Welche Region führt den Markt für Cloud-Funkzugangsnetze an und wie schnell wächst er?
Der asiatisch-pazifische Raum hält 38,60 % des Umsatzes von 2025 und expandiert bis 2031 mit einer CAGR von 22,4 %.
Welcher Netzwerktyp wird innerhalb von Cloud-RAN-Bereitstellungen voraussichtlich am schnellsten wachsen?
Offenes RAN zeigt mit einer für 2026–2031 prognostizierten CAGR von 26,4 % den stärksten Schwung.
Wie viel Kostenentlastung können Betreiber durch die Einführung von Cloud-RAN-Architekturen erzielen?
Unabhängige Studien weisen auf bis zu 49 % CAPEX-Einsparungen im ersten Jahr und 31 % kumulative OPEX-Einsparungen über fünf Jahre gegenüber traditionellem verteiltem RAN hin.
Was sind die wichtigsten Hindernisse, die Cloud-RAN-Einführungen verlangsamen könnten?
Spektrumknappheit, regulatorische Verzögerungen, begrenzte Fronthaul-Glasfaser und strenge Latenzanforderungen bleiben die primären Hindernisse.
Seite zuletzt aktualisiert am:



