
Marktgröße und Marktanteil für Network Slicing
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.69 Milliarden US-Dollar |
| Marktgröße (2031) | 14.36 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 39.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
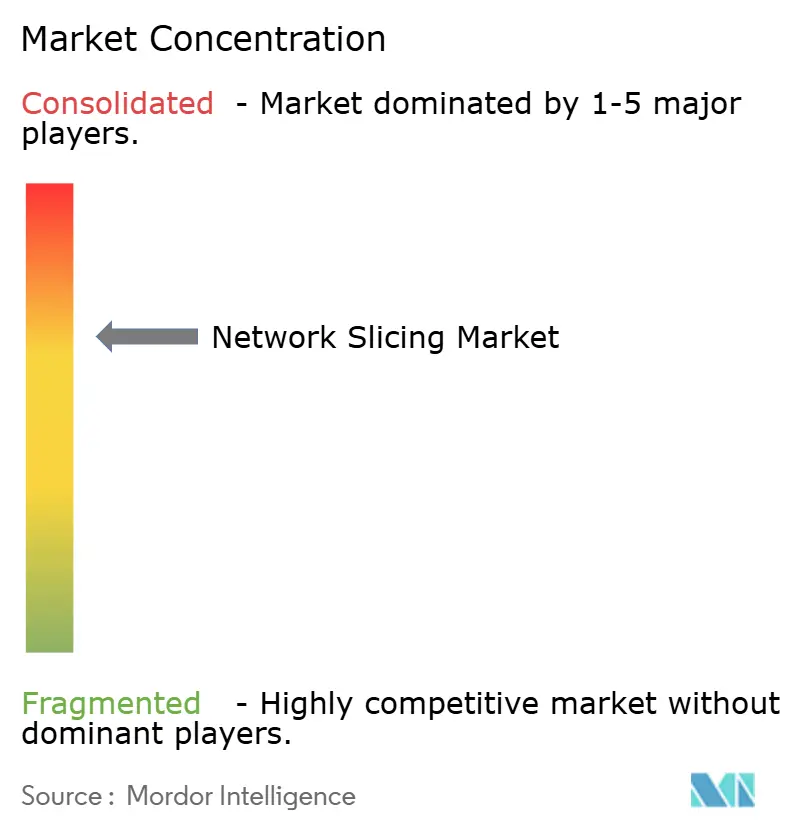
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Network Slicing von Mordor Intelligence
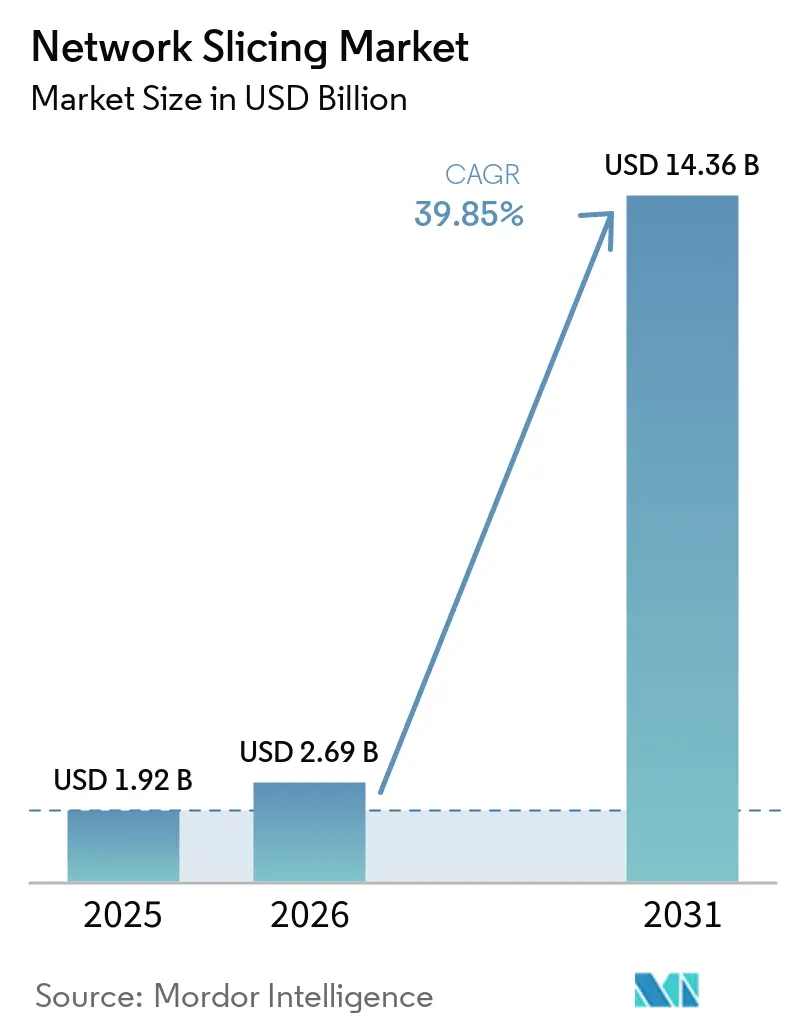
Die Marktgröße für Network Slicing wird voraussichtlich von 1,92 Milliarden USD im Jahr 2025 und 2,69 Milliarden USD im Jahr 2026 auf 14,36 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 39,85 % zwischen 2026 und 2031.
Der Wandel von Best-Effort-Verbindungen hin zu programmierbaren, dienstdifferenzierten Netzwerken ist der wichtigste Katalysator, der es Kommunikationsdienstleistern (CSPs) ermöglicht, 5G-Standalone-Investitionen (SA) durch virtuelle Netzwerksegmente mit garantierten Serviceniveaus zu monetarisieren. Schnelle 5G-SA-Rollouts, der Bedarf an ultrazuverlässiger Kommunikation mit geringer Latenz (URLLC) in Industrie-4.0-Anlagen und die Attraktivität von Slice-as-a-Service-Modellen beschleunigen die Einführung. Die Wettbewerbsintensität steigt, da Infrastrukturanbieter, Cloud-native Softwarespezialisten und Hyperscaler darum wetteifern, Orchestrierungsplattformen bereitzustellen, die das Lebenszyklusmanagement von Slices automatisieren. Lieferkettenengpässe bestehen weiterhin, insbesondere Halbleiter-Lieferzeiten von 56 Wochen, dennoch priorisieren Betreiber weiterhin Softwareinvestitionen, um entwicklergesteuerte Einnahmequellen über Network-as-Code-APIs zu erschließen.
Wichtigste Erkenntnisse des Berichts
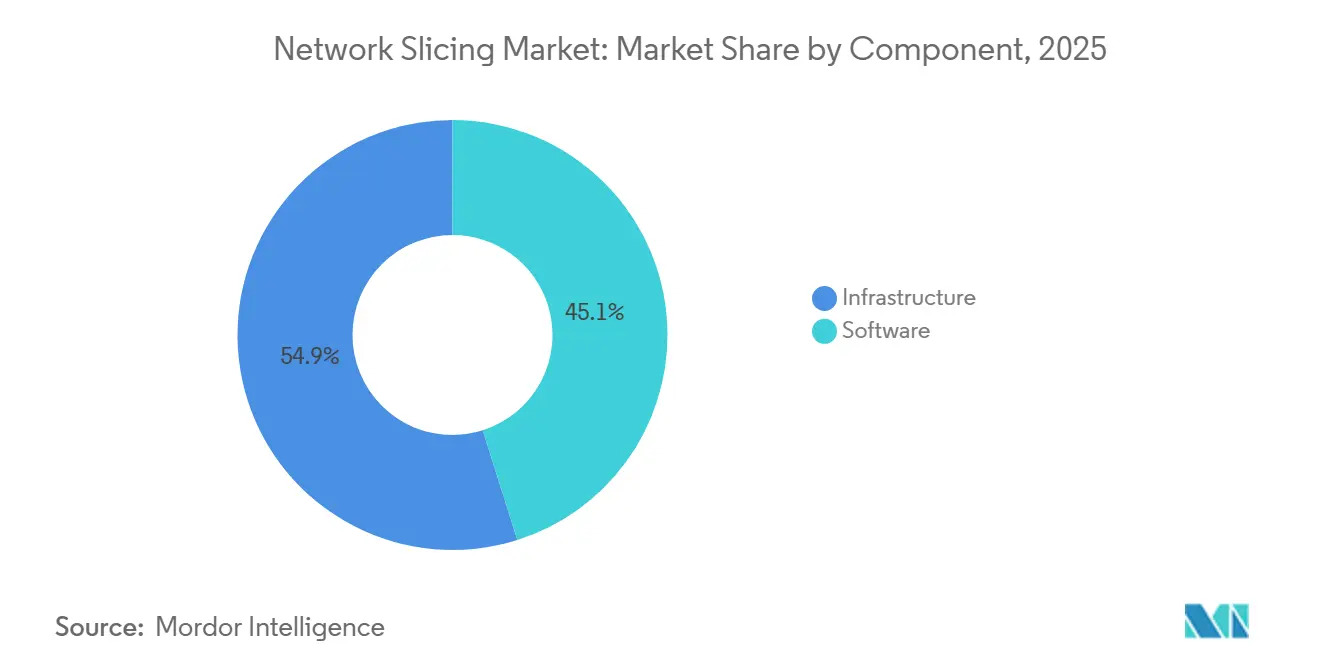
- Nach Komponente erfasste Software im Jahr 2025 einen Marktanteil von 45,12 % am Markt für Network Slicing; Infrastruktursoftware wächst bis 2031 mit einer CAGR von 42,9 %.
- Nach Dienstmodell hielt Managed Services im Jahr 2025 einen Anteil von 54,68 % an der Marktgröße für Network Slicing, während Network-as-a-Service bis 2031 eine CAGR von 41,3 % aufweist.
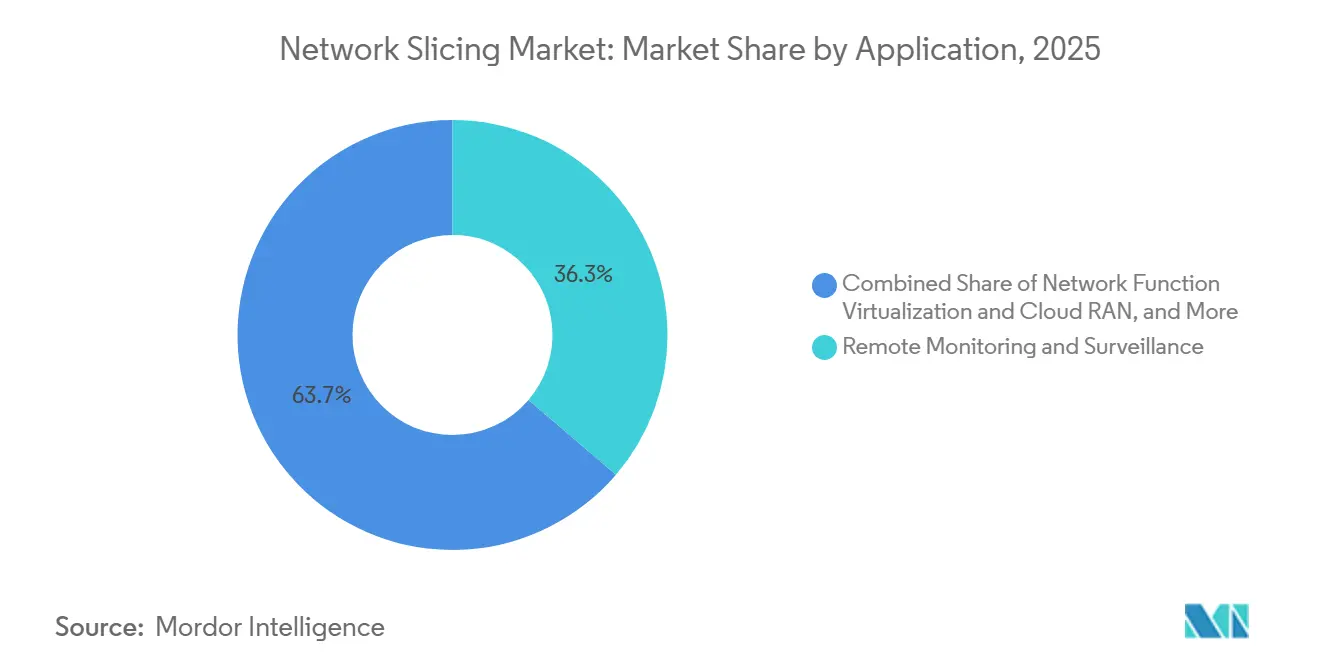
- Nach Anwendung hielt Fernüberwachung im Jahr 2025 einen Anteil von 36,25 % am Markt für Network Slicing; mobiles Cloud-Gaming wird voraussichtlich bis 2031 mit einer CAGR von 43,1 % wachsen.
- Nach Endnutzerbranche führte Automobil & Transport mit einem Marktanteil von 27,85 % am Markt für Network Slicing im Jahr 2025; Medien & Unterhaltung expandiert bis 2031 mit einer CAGR von 41,95 %.
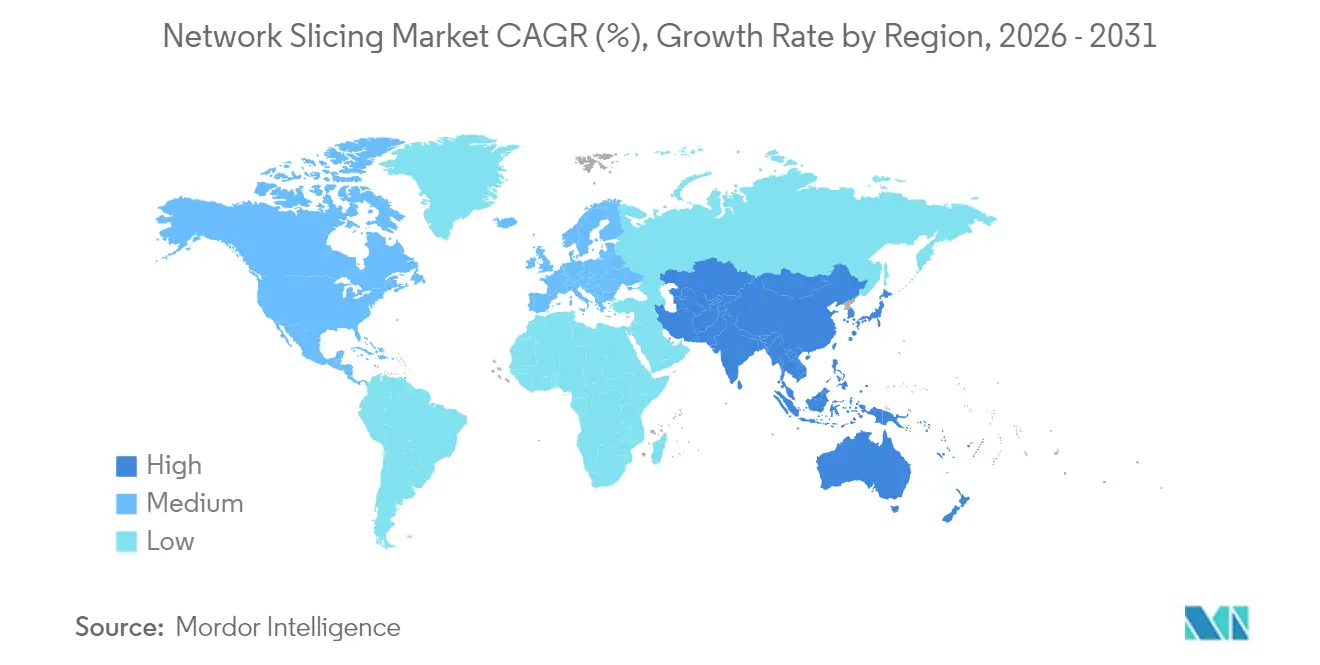
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 34,30 % am Markt für Network Slicing, während für den asiatisch-pazifischen Raum eine CAGR von 41,1 % über 2026–2031 prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-SA-Rollouts beschleunigen den Nachfragewandel bei CSPs | +12.5% | Global, mit Nordamerika und China an der Spitze | Mittelfristig (2–4 Jahre) |
| Nachfrage nach privaten Unternehmensnetzwerken für URLLC- und eMBB-Slices | +10.2% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Edge-Cloud-Konvergenz ermöglicht dynamische Slice-Orchestrierung | +8.7% | Global, konzentriert auf städtische Märkte | Mittelfristig (2–4 Jahre) |
| Monetarisierungsdringlichkeit von CSPs angesichts stagnierender ARPU | +6.8% | Global, besonders ausgeprägt in reifen Märkten | Kurzfristig (≤ 2 Jahre) |
| Network-as-Code-APIs katalysieren entwicklergesteuerte Slice-Einführung | +5.3% | Zunächst Nordamerika und EU, globale Expansion | Langfristig (≥ 4 Jahre) |
| Rechtebasierte Fernübertragungspakete | +3.2% | Global, ereignisgesteuerter Einsatz | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-SA-Rollouts beschleunigen den Nachfragewandel bei CSPs
Die eigenständige 5G-Architektur erschließt vollständige Network-Slicing-Fähigkeiten und ermöglicht es Betreibern, isolierte logische Netzwerke mit garantierten Serviceniveaus aufzubauen, die Legacy-Cores nicht bieten können. Japan erreichte bis April 2024 eine 5G-Basisstationsabdeckung von 98 % in ausgewiesenen Gebieten, was SA-Upgrades vorantreibt und einen globalen Schwenk hin zu Slicing-fähiger Infrastruktur signalisiert. Die Allianz von Ericsson mit 12 Tier-1-Betreibern zielt auf einen Netzwerk-API-Markt von 30 Milliarden USD bis 2030 ab und stützt sich dabei auf Slicing als Grundlage für Programmierbarkeit[1]. Der hybride Einsatz von privatem 5G plus Slicing durch T-Mobile für medizinische Notfalldaten zeigt, wie differenzierte Konnektivität schnell kommerzialisiert werden kann.
Nachfrage nach privaten Unternehmensnetzwerken für URLLC- und eMBB-Slices
Industrieunternehmen betrachten Slicing als den wirtschaftlichsten Weg zu deterministischer Konnektivität. In Italien synchronisierten Ericsson, TIM und Comau Roboter mit digitalen Zwillingen unter Verwendung von Slices mit weniger als 10 ms, was betriebliche Gewinne bei der vorausschauenden Wartung und der Fernunterstützung durch erweiterte Realität belegt. Südkorea wies bis Februar 2024 privates 5G-Spektrum an 56 Standorten zu, was die Unterstützung der Regulierungsbehörden für unternehmensbetriebene Infrastruktur veranschaulicht, die auf Slice-Isolierung angewiesen ist.
Edge-Cloud-Konvergenz ermöglicht dynamische Slice-Orchestrierung
KI-gesteuerte Orchestrierungsplattformen instanziieren Slices jetzt auf Abruf und optimieren dabei Funk-, Transport- und Core-Ressourcen. VMware's Telco Cloud Automation ist ein Beispiel für ein 3GPP-konformes Management, das Edge-Cluster mit zentralen Clouds zusammenführt. Forschungsergebnisse zeigen, dass Deep-Reinforcement-Learning die End-to-End-Latenz um 25 % reduziert, was auf ein prädiktives Slice-Management in dichten Deployments hindeutet. Malaysias erste Live-Sportübertragung über 5G nutzte einen Edge-fähigen Slice, um Bandbreite und eine Latenz von unter 25 ms für die Echtzeit-Produktion zu sichern.
Monetarisierungsdringlichkeit von CSPs angesichts stagnierender ARPU
Da Sprach- und Datendienste zur Ware werden, betrachten Kommunikationsdienstleister (CSPs) Network Slicing als Premium-Upselling-Pfad. Der Umsatz mit 5G-Diensten im asiatisch-pazifischen Raum wird bis 2031 voraussichtlich 102 Milliarden USD übersteigen – ein Meilenstein, der nur erreichbar ist, wenn Betreiber differenzierte Latenzstufen und Netzwerk-APIs kommerzialisieren. Verizons Frontline Network Slice für die öffentliche Sicherheit, der 2025 eingeführt wurde, zeigt die Zahlungsbereitschaft für dedizierte Ressourcen[2]. Singtel erweiterte 2024 Consumer-Slices mit verbesserter Sicherheit auf 1,5 Millionen Abonnenten und bewies damit die Adressierbarkeit des Massenmarkts.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe 5G-Durchdringung und Gerätebereitschaft in Schwellenländern | -8.4% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Naher Osten und Afrika, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Komplexität der Multi-Domain-Orchestrierung, OPEX-Belastung | -6.7% | Global, besonders kleinere Betreiber betreffend | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Sicherheitszertifizierungsstandards für Slice-SLAs | -4.2% | Global, mit regionalen Unterschieden | Langfristig (≥ 4 Jahre) |
| Regulatorische Unsicherheit über Spektrumteilung für dynamische Slices | -3.8% | Regulatorische Zuständigkeitsbereiche EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe 5G-Durchdringung und Gerätebereitschaft in Schwellenländern
Network Slicing erfordert eine weitverbreitete SA-Abdeckung sowie Endgeräte, die Slices auswählen können, doch Europa hatte Ende 2024 nur eine SA-Abdeckung von 2 % gegenüber 80 % in China. Verzögerungen bei Indonesiens 5G-Auktionen veranschaulichen, wie politische Lücken Rollouts verlangsamen und den Anreiz der Betreiber verringern können, in Slice-Plattformen zu investieren.
Komplexität der Multi-Domain-Orchestrierung und OPEX-Belastung
Nur 15 % der Betreiber verfügen über eine operative Slicing-Plattform, da die herstellerübergreifende Integration den OPEX um 30–50 % gegenüber dem Legacy-Management erhöht. Kleinere Netzbetreiber stehen unter Investitionsdruck, ihre OSS/BSS-Stacks mit offenen APIs zu modernisieren, was zu einer Hinwendung zu Managed-Service-Partnern führt, die in der Lage sind, die Orchestrierungsarbeit zu übernehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software-Dominanz treibt Automatisierung voranSoftware hielt 2025 einen Anteil von 45,12 % am Markt für Network Slicing und wächst mit einer CAGR von 42,9 %, dank des Fokus der Betreiber auf Orchestrierung, Qualitätssicherung und Sicherheits-Tooling. Anbieter differenzieren sich durch absichtsbasierte Richtlinien-Engines, die die Slice-Bandbreite in Echtzeit anpassen. Sicherheitsmodule, die den Datenverkehr von Mandanten isolieren und die Slice-Integrität validieren, sind nun in Katalogen integriert und werden nicht mehr als Zusatzoptionen verkauft, was die Markteinführungszeit verkürzt und die mandantenfähige Monetarisierung unterstützt. Infrastruktur-Hardware bleibt für 5G-SA-Kerne unverzichtbar, doch ihr Wachstum hinkt hinterher, da CSPs bestehende RAN-Ressourcen auslasten und neue Mittel in das automatisierte Slice-Management lenken. Transport-Upgrades werden weiterhin vorangetrieben, bedingt durch die Notwendigkeit, deterministische Latenz über Mikrowellen-, Glasfaser- und IP/MPLS-Verbindungen hinweg zu gewährleisten.
Betreiber, die die Gesamtbetriebskosten bewerten, bevorzugen disaggregierte Infrastruktur mit offenen Schnittstellen, die es cloud-nativen Netzwerkfunktionen ermöglichen, auf Standard-Servern zu laufen. Dieser Wandel dämpft Investitionsspitzen und beschleunigt die Software-Akzeptanz, was die zentrale Rolle der Automatisierung im Markt für Network Slicing stärkt. Multi-Access-Edge-Computing-Knoten (MEC), die in Metro-Rechenzentren eingebettet sind, erweitern die Reichweite von Software zusätzlich und ermöglichen eine lokalisierte Slice-Instanziierung für latenzempfindliche Workloads.
Nach Dienst:
Managed Services führen die Unternehmenseinführung anManaged Services kontrollierten 2025 einen Marktanteil von 54,68 % im Markt für Network Slicing und sollten eine CAGR von 41,3 % verzeichnen, was die Präferenz von Unternehmen für schlüsselfertige Slice-as-a-Service-Angebote widerspiegelt. Von Anbietern betriebene Portale ermöglichen es IT-Managern nun, Slices auf Abruf anzufordern, Quality-of-Service-Stufen festzulegen und nutzungsbasierte Abrechnung zu erhalten. Network-as-a-Service-Varianten (NaaS) sprechen mittelständische Unternehmen an, denen internes Spektrum-Know-how fehlt, während Behörden Managed Slices für Aufnahmen im Bereich der öffentlichen Sicherheit einsetzen und dabei von Garantien zur souveränen Datenhaltung profitieren.
Professionelle Dienstleistungen, einschließlich Beratung, Integration und Tests, dienen als Einstiegspunkte für komplexe Einführungszyklen. Systemintegratoren stimmen die Slice-Orchestrierung auf unternehmenseigene SD-WAN-, ERP- und IoT-Plattformen ab und reduzieren so das Bereitstellungsrisiko. Proof-of-Concept-Labore validieren Durchsatz- und Latenzziele vor der kommerziellen Inbetriebnahme und verringern die Unsicherheit bei unternehmenskritischen Anwendungsfällen wie chirurgischer Robotik oder Echtzeit-Qualitätsprüfung.
Nach Anwendung:
Gaming verdrängt die traditionelle Führungsposition der ÜberwachungFernüberwachung hielt im Jahr 2025 einen Anteil von 36,25 % am Markt für Network Slicing, angetrieben durch Smart-Factory-Kameras und Versorgungsnetz-Sensoren, die deterministische Uplink-Kapazität benötigen. Isolierte Slices halten den Telemetrie-Fluss auch bei Netzwerküberlastung aufrecht und vermeiden Produktionsstopps. Gleichzeitig steigt mobiles Cloud-Gaming mit einer CAGR von 43,1 %; Enthusiasten fordern 60-fps-Gameplay bei 1080p mit einer Round-Trip-Latenz von unter 50 ms, Bedingungen, die Slices garantieren. Während BT-Tests hielten Spieler auf Nvidia GeForce NOW 25 Mbps ohne sichtbares Jitter aufrecht, was die Tragfähigkeit von Slices für Verbraucher bestätigt.
Netzwerkfunktionsvirtualisierung und Cloud-RAN-Orchestrierung nutzen Slices ebenfalls, um Testumgebungen vom Live-Datenverkehr zu trennen und so die Rollout-Zyklen für neue Dienste zu verkürzen. Die industrielle Automatisierung treibt weiterhin die Grenzen deterministischer Latenz voran und rechtfertigt Premium-Slice-Stufen, die auf Roboter-Sicherheitsprotokolle und zeitkritische Netzwerk-Frameworks abgestimmt sind.

Nach Endnutzerbranche:
Medien & Unterhaltung überholt AutomobilAutomobil und Transport führten 2025 mit einem Marktanteil von 27,85 % im Markt für Network Slicing, da Automobilhersteller Vehicle-to-Everything-Module (V2X) integrierten, die URLLC-Slices zur Kollisionsvermeidung erfordern. Flottenoperatoren nutzen Enhanced-Mobile-Broadband-Slices, um Daten zur vorausschauenden Wartung zu streamen und so Ausfallzeiten entlang von Logistikkorridoren zu reduzieren. Demgegenüber wird für Medien und Unterhaltung bis 2031 ein jährliches Wachstum von 41,95 % prognostiziert, womit der Sektor den Automobil-Bereich bei den Slice-Ausgaben überholen wird. Private SA-Netzwerke in Stadien übertragen bereits 4K-Kamerafeeds ohne Kabel und ermöglichen eine agile Produktion.\
Ericsson und RTL Deutschland erreichten während der Fußball-Europameisterschaft 2024 einen Uplink von 500 Mbit/s bei einer Latenz von weniger als 25 ms und bewiesen damit die wirtschaftliche Tragfähigkeit von Live-Events. Das Gesundheitswesen setzt Slices für Telechirurgie und Ambulanztelemetrie ein, während Energieversorger den Datenverkehr zur Netzautomatisierung über isolierte VPN-Overlays gegen Cyberbedrohungen absichern. Luftfahrtbehörden testen Slices für die Gepäckverfolgung und Augmented-Reality-Wegführung und kündigen damit eine umfassendere Digitalisierung von Flughäfen an.
Geografische Analyse
Markt für Netzwerk-Slicing in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 34,30 % am Markt für Netzwerk-Slicing, gestützt durch frühe 5G-SA-Einführungen und permissive Spektrumrichtlinien. CSPs wie T-Mobile stellen landesweit Slice-Order-APIs bereit, die es Unternehmen ermöglichen, private Abdeckung in öffentliche Netzwerke zu integrieren. Verizons Frontline Network Slice bedient Ersthelfer in Los Angeles und Chicago und generiert inkrementelle Einnahmen über Premium-SLA-Stufen. Risikokapital fließt in Orchestrierungs-Start-ups und verstärkt einen Innovationskreislauf, der cloud-natives Design begünstigt. Halbleitermangel hat die Vorlaufzeiten für Funkeinheiten auf 56 Wochen verlängert, dennoch bleiben die Betreiber dank Multi-Vendor-Beschaffung im Zeitplan.
Markt für Netzwerk-Slicing im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich eine CAGR von 41,1 % erzielen – das schnellste regionale Wachstumstempo –, da China mehr als 2,28 Millionen 5G-Standorte überschreitet und Regulierungsbehörden Unternehmens-Slice-Pilotprojekte beschleunigen. Japans Ministerium für innere Angelegenheiten und Kommunikation vergibt lokale 5G-Lizenzen, die es Fabriken ermöglichen, SA-Netzwerke eigenständig zu betreiben; 72 Demonstrationsprojekte erstrecken sich mittlerweile auf intelligente Häfen, Logistikzentren und Stadien. Südkorea weist 35 Konglomeraten dediziertes Spektrum zu und stimuliert damit ein Lieferanten-Ökosystem rund um Slice-fähige Geräte und RAN-Automatisierung.
Markt für Netzwerk-Slicing in Europa und dem Nahen Osten
Europa hinkt bei der SA-Abdeckung mit 2 % hinterher, was die kurzfristigen Slice-Einnahmen einschränkt, doch die Politik ändert sich. Sieben Nationen haben das 26-GHz-Band für lokales 5G geöffnet, und sechs erlauben bis zu 100 MHz im 3,4-3,8-GHz-Band, was Campus-Netzwerke für Fertigung und Forschung ermöglicht. Die Fusion von Vodafone und Three UK im Wert von 20,28 Milliarden USD verpflichtet sich zu Netzwerk-Upgrades in Höhe von 14,86 Milliarden USD bis 2035, was die SA- und Slicing-Akzeptanz beschleunigen dürfte. Im Nahen Osten erproben europäische Anbieter Transport-Netzwerk-Slicing mit regionalen Betreibern und validieren Architekturen, die Europa rückwirkend erschließen könnten, sobald Spektrum und Investitionen konvergieren.
Regulatorisches Umfeld
Die Regulierung von Network Slicing nimmt Gestalt an, insbesondere hinsichtlich der Frage, wie differenzierte, SLA-gestützte Konnektivität mit den Grundsätzen des offenen Internets und der Netzneutralität zusammenpasst, vor allem an der Grenze zwischen Internetzugangsdiensten und spezialisierten Diensten. Im Juni 2026 genehmigte BEREC den Entwurf einer weiteren Leitlinie zu 5G Network Slicing (BoR (26) 84) zur öffentlichen Konsultation, mit zusätzlichem Schwerpunkt auf Transparenz- und Nichtdiskriminierungsanforderungen für von europäischen Betreibern angebotene Slices.
Standardsetzung und grenzüberschreitende Abstimmung setzen sich zudem über zwischenstaatliche Prozesse und die Konsolidierung der EU-Politik fort. Die ITU-T genehmigte im Dezember 2025 die Empfehlungen Y.3168 und Y.3189, die formale Leitlinien für digital-twin-gestütztes Network Slicing und die Integration von Satelliten-Terrestrik-Slicing erweitern, während die Europäische Kommission 2026 ein Digital Networks Act vorschlug, um Konnektivitätsregeln zu vereinfachen und zu konsolidieren, die mit der Kommerzialisierung von Slices in den Mitgliedstaaten zusammenhängen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Network Slicing beginnt mit Standards und Vorlagen, die Slice-Attribute und Lebenszykluskontrollen kodifizieren, führt dann über RAN, Transport und 5G-SA-Core-Enablement, bevor sie Orchestrierungs- und Assurance-Software erreicht und schließlich in der Bereitstellung von Managed Services durch CSPs und Partner mündet. Die Slice-Management-Spezifikationen von 3GPP SA5, einschließlich TS 28.541, und die GSMA Generic Slice Template (GST) definieren die gemeinsame Sprache für Service Level Specifications, während Kernfunktionen wie die Network Slice Selection Function (NSSF) und Exposure-Funktionen über die Network Exposure Function (NEF) die Slice-Absicht mit der Bereitstellung und Network-as-Code-APIs verbinden.
Die Umsetzung wird durch Multi-Vendor-Integration und Cloud-Infrastruktur geprägt, die cloud-native Netzwerkfunktionen hosten und Richtlinien domänenübergreifend automatisieren kann. Jüngste Kooperationen zeigen, dass Anbieter tiefer in Orchestrierungs- und Automatisierungsebenen vordringen, darunter Nokia, das intent-basiertes, agentenbasiertes KI-Slicing mit Amazon Bedrock integriert (demonstriert mit du und Orange im Februar 2026), und BT, das seine Partnerschaft mit Ericsson im März 2026 erweiterte, um NSSF und NEF für dynamisches, anwendungsbewusstes Slicing in Großbritannien einzuführen. Die Ende-zu-Ende-Orchestrierung über RAN, Transport und Core bleibt ein praktischer Engpass, und die daraus resultierende operative Komplexität drängt kleinere Betreiber weiterhin zu Managed Services für das Slice-Lebenszyklusmanagement.
Wettbewerbslandschaft
Der Wettbewerb ist mäßig fragmentiert. Ericsson führt das Frost Radar für 5G-Infrastruktur vier Jahre in Folge an und liefert End-to-End-Slicing vom RAN bis zum Core, was ihm einen Incumbency-Vorteil verschafft, wenn CSPs eine Single-Vendor-Verantwortung anstreben. Nokia kontrolliert rund 55 % der Verträge für private Drahtlosnetzwerke und ist damit gut positioniert, bestehende LTE-Campusse mit minimaler Unterbrechung auf 5G-SA-Slices umzustellen. Samsung, Apple und Qualcomm melden Patente zur Slice-Auswahl an und betten Steuerungslogik in Geräte ein, was ihren Einfluss über Modems hinaus ausdehnt.
Strategische Allianzen gestalten Marktgrenzen neu. Das Joint Venture von Ericsson aus dem Jahr 2024 mit 12 globalen Betreibern bündelt Netzwerk-APIs und zielt auf einen Umsatz von 30 Milliarden USD bis 2030 ab, was die Eintrittsbarrieren für Softwareentwickler senkt. Cloud-Hyperscaler kooperieren mit Telekommunikationsunternehmen, um 5G-Cores auf verteilten Compute-Fabrics zu hosten und Latenzgarantien durch integrierte Slice-Orchestrierung anzubieten. KI-native Start-ups konzentrieren sich auf absichtsbasierte Engines, die Überlastungen vorhersagen und Spektrum vorab zuweisen, und erzielen in Feldtests Latenzgewinne von 25 %. Langfristig werden Anbieter, die Multi-Vendor-Automatisierung und offene APIs liefern, wahrscheinlich einen überproportionalen Anteil gewinnen, da Unternehmen eine reibungslose Bereitstellung fordern.
Branchenführer im Bereich Network Slicing
-
Ericsson Inc.
-
Huawei Technologies Co. Ltd
-
Cisco Systems Inc.
-
BT Group PLC
-
NTT DOCOMO Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Network Slicing Unternehmen in diesem Bericht
- Ericsson
- Huawei Technologies
- Nokia
- Cisco Systems
- Samsung Electronics
- ZTE
- NEC
- BT Group
- NTT DOCOMO
- Mavenir
- Affirmed Networks
- Argela Technologies
- Aria Networks
- Juniper Networks
- Keysight Technologies
- NetScout
- Verizon Communications
- ATandT
- T-Mobile US
- Deutsche Telekom
Marktchancen und Zukunftsaussichten
Kommerzieller Freiraum entsteht dort, wo Betreiber 5G-SA-Abdeckung in standortspezifische, SLA-gestützte Angebote verwandeln können, die Konnektivität mit Orchestrierung, Sicherheit und Exposure-APIs kombinieren. Vodafone Business führte im April 2026 in Großbritannien 5G+ Local Slicing ein und bündelte damit dedizierte Leistung für Unternehmensstandorte wie Stadien, Logistikzentren und Campusgelände, was veranschaulicht, wie Slicing-Pilotprojekte in wiederholbare Servicekataloge übergehen können. Im Nahen Osten setzte e& im Mai 2025 in den VAE kommerzielles 5G Network Slicing für Unternehmenskunden ein, was die kurzfristige Nachfrage nach Slice-as-a-Service in Verbindung mit Managed Services und Edge Computing unterstützt.
Auch die Monetarisierungspläne werden konkreter, da sich die Standards vom Basis-Slicing hin zu 5G-Advanced-Fähigkeiten weiterentwickeln, die die Zulassungssteuerung und Automatisierung stärken. Die Arbeiten an 3GPP Release 19 laufen, und ETSI TS 129.536 (Network Slice Admission Control) erreichte bis Februar 2026 Version 19.3.0, was ein deterministischeres Onboarding und eine Richtliniendurchsetzung für Anwendungsfälle mit hohen Konsequenzen ermöglicht. Die Validierung geht über reine Unternehmenseinsätze hinaus: Ericsson, China Mobile und OPPO schlossen im Mai 2026 eine Feldverifizierung differenzierter Konnektivität für verbraucherorientiertes Slicing in einem Live-5G-SA-Netz ab, während Aktivitäten des US-Heimatschutzministeriums zu widerstandsfähiger Kommunikation für Ersthelfer auf eine Erkundung im öffentlichen Sektor hindeuten (März 2026).
Neueste Industrielle Entwicklungen in Markt für Network Slicing
- Juli 2026: Nokia und Taiwan Mobile unterzeichneten eine 5G-Expansionsvereinbarung mit Fokus auf KI-gestütztes Netzwerkmanagement, das die Einführung von Network-Slicing-Fähigkeiten unterstützt. Die Vereinbarung stärkt den Weg zwischen Betreiber und Anbieter, um intent-basierte Automatisierung in den kommerziellen Slice-Betrieb zu bringen, und reduziert Integrationsreibung über Netzwerkdomänen hinweg.
- Juni 2025: Verizon führte seinen Frontline Network Slice für die öffentliche Sicherheit in Los Angeles und Chicago ein. Die Einführung setzte Premium-, SLA-gestützte Konnektivität für Ersthelfer operativ um und festigte eine Monetarisierungsvorlage, die Slicing mit missionskritischer Servicesicherung verknüpft.
- Oktober 2024: Singtel erweiterte 5G-SA-Slicing über seinen 5G+-Dienst auf 1,5 Millionen Verbraucher. Diese Erweiterung führte Slicing über Pilotprojekte hinaus in die Massennutzung und verdeutlichte, wie Gerätebereitschaft, OSS-Integration und Produktverpackung die Skalierung differenzierter Konnektivität im Verbrauchersegment unterstützen.
Markt für Network Slicing Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus der Bereitstellung von 5G-Network-Slices, die durchgängig über RAN, Core und Transport bereitgestellt und mit definierten Leistungs- und SLA-Ergebnissen an Unternehmens- und Dienstleisterkunden verkauft werden.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind veraltete 2G/3G-Managed-Services, private Campus-WLAN-Lösungen und Hardware, die für nicht-slice-fähige 5G-Bereitstellungen verkauft wird.
Segmentierungsübersicht
- Nach Komponente
- Infrastruktur (RAN, Core, Transport)
- Software (MANO, Analyse, Sicherheit)
- Nach Dienst
- Professionell (Beratung, Integration, Testing)
- Managed (Network-as-a-Service, Slice-as-a-Service)
- Nach Anwendung
- Fernüberwachung und Überwachung
- Netzwerkfunktionsvirtualisierung und Cloud-RAN
- Mobiles Cloud-Gaming und Medien-Streaming
- Ferngesteuerte industrielle Automatisierung (IIoT)
- Nach Endnutzerbranche
- Gesundheitswesen
- Automobil und Transport
- Energie
- Luftfahrt und Raumfahrt
- Medien und Unterhaltung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die sachliche Grundlage für das Modell zu legen und anschließend zu überprüfen, ob unsere Annahmen mit dem Tempo der 5G-Standalone-Rollouts und der Slicing-Bereitschaft übereinstimmen. Wir stützten uns auf öffentliche Datensätze und Standardquellen wie ITU-Indikatoren, die GSMA-Bibliothek, 3GPP-Releases und Regulierungspublikationen wie die FCC und die Europäische Kommission, die dabei halfen, Zeitpläne, Abdeckungsausbau und politische Ausrichtung zu bestätigen.
Wir haben auch Offenlegungen von Betreibern und Lieferanten durch Jahresberichte, Ergebnispräsentationen und Produkthinweise ausgewertet, zusammen mit seriöser Presseberichterstattung über kommerzielle Slicing-Einführungen und Partnerschaften. Wo es half, die Positionierung von Unternehmen und das Umsatzengagement zu klären, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Zeitpläne und wichtige Kompetenzbereiche zu validieren. Die hier genannten Desk-Quellen sind nur illustrativ, da viele weitere öffentliche und kostenpflichtige Referenzen für die Datenerhebung, Validierung und Klärung verwendet wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, was als Slice monetarisiert wird (und was sich noch in der Erprobungsphase befindet), sowie die Preislogik, das Adoptionsniveau und die Beschaffungsauslöser bei Telekommunikationsbetreibern, Systemintegratoren und Unternehmensnetzwerkteams zu überprüfen. Wir nutzten Gespräche auch zur Validierung regionaler Rollout-Unterschiede und der Aufteilung zwischen Standalone-Slicing, Managed-Slice-Angeboten und angrenzender 5G-Core-Aktivierung, die fälschlicherweise als Slicing-Umsatz gezählt werden kann.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 18 % | APAC: 45 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 29 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 53 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einem Top-down-Aufbau, bei dem die 5G-Standalone-Bereitschaft, kommerzielle Slicing-Einführungen und die Abdeckung durch slice-fähige Domänen verwendet werden, um den adressierbaren Umsatzpool nach Region zu rekonstruieren. Darauf aufbauend wird die erwartete Monetarisierung anhand von Eingaben wie der Anzahl der Slicing-Bereitstellungen, die von der Pilotphase zu bezahlten Verträgen übergehen, der Akzeptanz des Slice-Lifecycle-Managements, dem Anteil des Datenverkehrs und der Anwendungsfälle, die eine garantierte SLA erfordern, sowie typischen Vertragslaufzeiten für Unternehmenskonnektivität ermittelt.
Um die Gesamtwerte realistisch zu halten, werden sie durch selektive Bottom-up-Näherungen abgeglichen, wie z. B. Stichprobenpreispunkte für Managed-Slice-Angebote, Kanalprüfungen zur Attach-Rate von Slice-Orchestrierungssoftware und anbieterseitige Workload-Signale für Integration und Betrieb. Wo keine konkreten Zahlen offengelegt werden, werden Lücken mit begrenzten Annahmen behandelt, die in Interviews erneut überprüft und dann anhand der Capex- und Opex-Ausrichtung der Betreiber, des Zeitplans für 5G-Core-Upgrades und des regionalen Rollout-Rhythmus verfeinert werden.
Für die Prognose wird eine Szenarioanalyse verwendet, da die Akzeptanz von einigen Schrittwechsel-Ereignissen abhängt, wie einer breiteren 5G-SA-Abdeckung, ausgereifterer Orchestrierung und Referenzprojekten aus der Unternehmenspraxis. Die Szenarien sind an dieselben operativen Variablen gebunden und werden dann anhand des Konsenses der Primärbefragten darüber angepasst, wie schnell Slicing von frühen Verträgen zu wiederholbaren Umsätzen wird.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Gegenprüfung des Modells anhand unabhängiger Signale, einschließlich der Anzahl und Reife kommerzieller Slicing-Ankündigungen, der Ausweitung der 5G-SA-Abdeckung und des Zeitplans für Core- und Transport-Modernisierungen, die zur Unterstützung von Slices erforderlich sind. Jede große Abweichung nach Region oder Jahr wird von einem zweiten Analysten überprüft, und die Eingabeannahmen werden vor der Freigabe erneut geprüft, damit ein einzelner optimistischer Eingabewert das Gesamtergebnis nicht zu stark beeinflusst.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere politische Veränderungen, große kommerzielle Erfolge oder eine deutliche Veränderung des Rollout-Tempos. Vor der Auslieferung wird das Modell für einen abschließenden Durchgang erneut geöffnet, damit die Kunden die aktuellste Ansicht erhalten und nicht eine ältere Momentaufnahme.
Vergleich der Marktgröße für Network Slicing von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Network Slicing können weit auseinanderliegen, da Unternehmen nicht immer dieselben Umsatzpositionen zählen und auch unterschiedliche Zeitpunkte dafür wählen, wann ein Slice als kommerziell gilt. Unterschiede darin, ob der Geltungsbereich auf 5G-Standalone-Slicing beschränkt ist, wie ermöglichende Software und Dienste behandelt werden und wie das Währungstiming gehandhabt wird, können die endgültige Zahl verschieben.
Belege aus verifizierten kommerziellen 5G-SA-Slice-Einführungen, die mit Betreiberbereitschaftssignalen über RAN, Core und Transport abgeglichen wurden, binden Mordor Intelligence an eine engere Umsatzdefinition, die nicht-slice-fähige 5G-Hardware und veraltete Managed Services ausschließt, was dazu neigt, den Wert für 2025 unter den breiteren 5G-Monetarisierungsgesamtwerten zu halten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,92 Milliarden USD (2025) | |
| Global Advisory B | 6,10 Milliarden USD (2025) | Verwendet einen breiteren 5G-Network-Slicing-Ansatz, der Unternehmens- und Verbraucherumsätze umfasst, was Slicing mit einer breiteren 5G-Monetarisierung vermischen und den gezählten Nachfragepool aufblähen kann. |
| Industry Research Group C | 0,66 Milliarden USD (2024) | Beginnt mit einem Basisjahr 2024 und kann engere rein kommerzielle Kriterien und Annahmen zur frühen Adoptionsphase anwenden, was Rollouts, die bereits von Pilotprojekten zu bezahlten Verträgen übergehen, unterzählen kann. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich dadurch, was als Slicing-Umsatz gezählt wird und wann eine Bereitstellung als kommerziell gilt. Die Verwendung klarer Einschlussregeln und deren anschließende Überprüfung anhand von Rollout- und Bereitschaftsnachweisen hält die Schätzung auf nachvollziehbare, wiederholbare Eingaben zurückführbar, anstatt auf einer einzigen aggressiven Adoptionsannahme zu beruhen.
Im Bericht beantwortete Schlüsselfragen
Was treibt das explosive Wachstum des Marktes für Network Slicing an?
Schnelle 5G-SA-Deployments, die Unternehmensnachfrage nach URLLC und Enhanced Mobile Broadband sowie die Dringlichkeit der CSPs, stagnierende ARPU zu monetarisieren, untermauern die CAGR-Prognose von 39,85 %.
Welches Komponentensegment führt die Ausgaben heute an?
Software macht 45,12 % des Umsatzes im Jahr 2025 aus, dank Orchestrierungs- und Analyseplattformen, die das Lebenszyklusmanagement von Slices automatisieren.
Wie groß ist die Chance für verwaltete Slice-as-a-Service-Modelle?
Managed Services halten einen Anteil von 54,68 % und spiegeln die Präferenz von Unternehmen für schlüsselfertige Angebote wider.
Welche Region wird bis 2031 am schnellsten wachsen?
Für den asiatisch-pazifischen Raum wird eine CAGR von 41,1 % prognostiziert, angetrieben durch Chinas groß angelegte 5G-Rollouts und unterstützende Spektrumrichtlinien in Japan und Südkorea.
Wie monetarisieren CSPs Slices heute?
Betreiber bündeln Premium-SLAs für Videos der öffentlichen Sicherheit, Cloud-Gaming und hybride private-öffentliche Campus-Netzwerke und stellen häufig APIs für entwicklergesteuerte Dienste bereit.
Welches technische Hindernis schränkt die Einführung am stärksten ein?
Die Komplexität der Multi-Domain-Orchestrierung erhöht den OPEX und verlangsamt die Markteinführungszeit, insbesondere für kleinere Netzbetreiber, denen Cloud-native OSS/BSS-Plattformen fehlen.