
Marktgröße und Marktanteil für gebäudeinterne Drahtlostechnologie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 25.33 Milliarden US-Dollar |
| Marktgröße (2031) | 46.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.94 % |
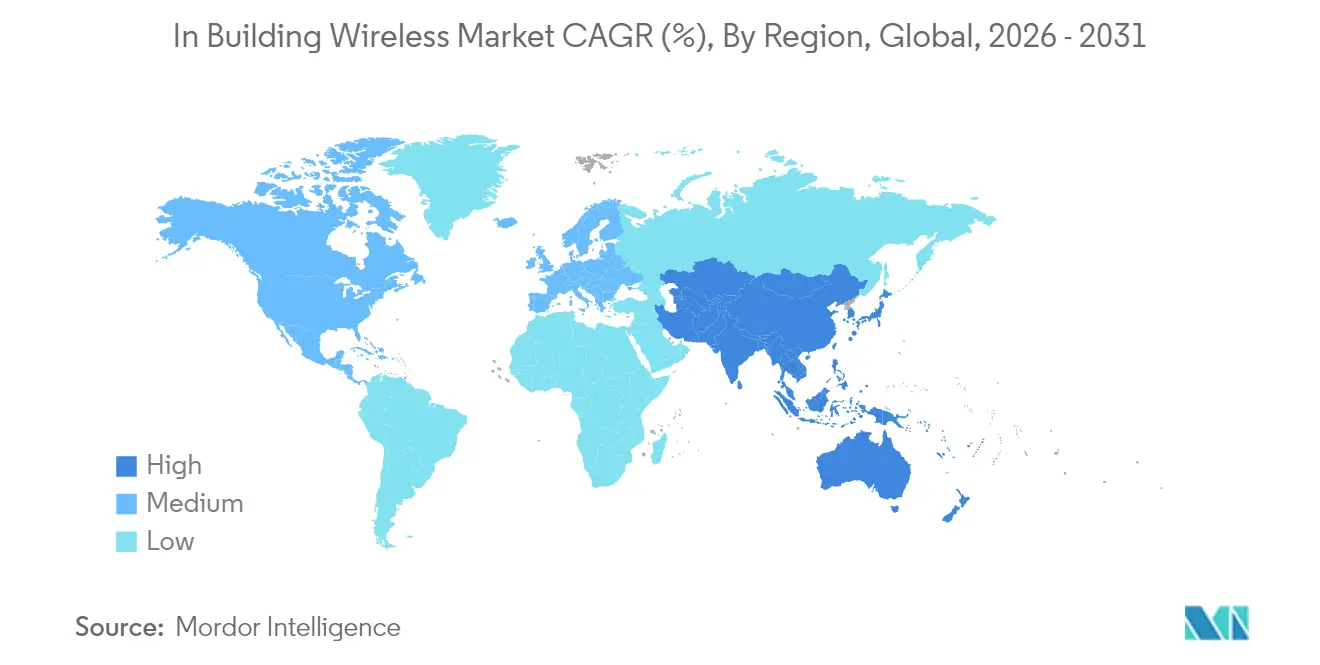
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
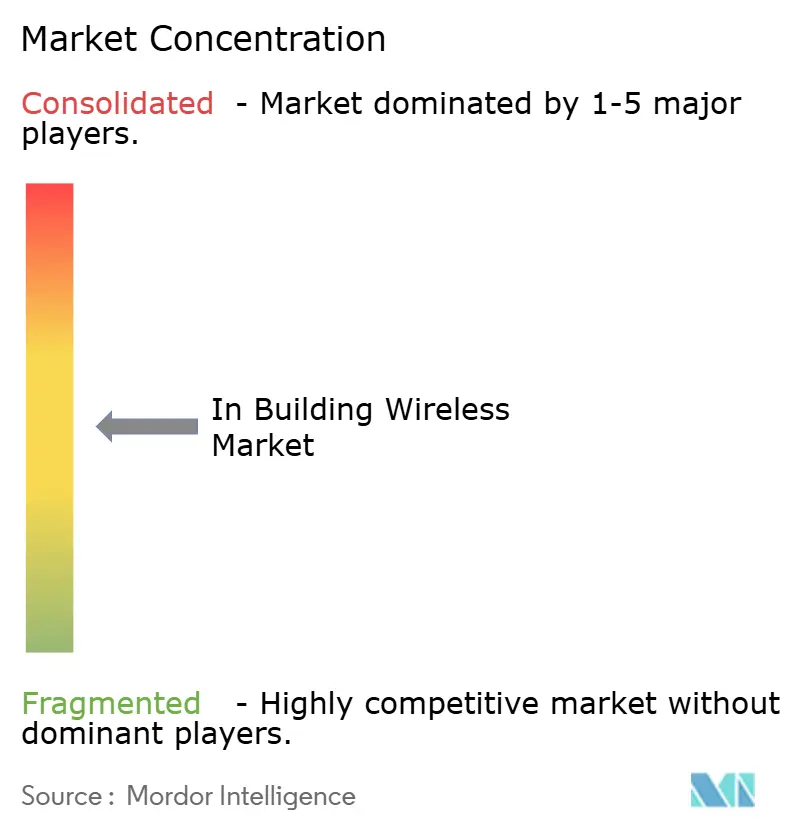
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für gebäudeinterne Drahtlostechnologie von Mordor Intelligence
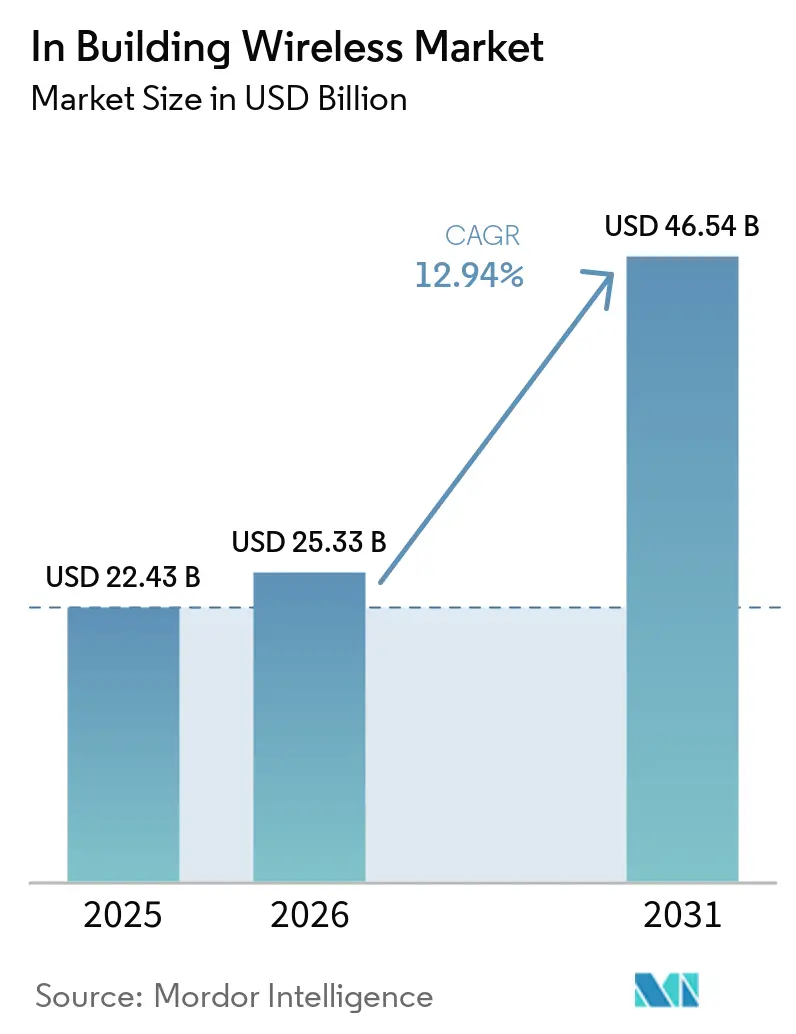
Die Marktgröße für gebäudeinterne Drahtlostechnologie wird voraussichtlich von 22,43 Milliarden USD im Jahr 2025 auf 25,33 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 12,94 % über den Zeitraum 2026–2031 einen Wert von 46,54 Milliarden USD erreichen.
Die anhaltende Nachfrage nach stets verfügbarer Innenraumkonnektivität, der Übergang zu 5G-fähigen Gebäuden und zunehmende Vorschriften für intelligente Gebäude treiben diesen Schwung voran. Unternehmen behandeln die Innenraumabdeckung heute als Kerninfrastruktur und investieren in Cellular-First-Architekturen, die privates 5G mit der nächsten Generation von Wi-Fi kombinieren, um die Anwendungsverfügbarkeit zu gewährleisten. Die Inflation in der Lieferkette hat die Bereitstellungskosten erhöht, doch der Kostendruck wird teilweise durch Neutral-Host-Designs und KI-basierte Optimierung ausgeglichen, die die Lebenszykluskosten senken. Die Konsolidierung unter Anbietern verändert den Markt für gebäudeinterne Drahtlostechnologie, da Gerätehersteller End-to-End-Lösungsportfolios anstreben, die Radio-, Transport- und Cloud-Management-Schichten abdecken können.
Wichtigste Erkenntnisse des Berichts
- Nach Komponententyp führten Verteilte Antennensysteme mit einem Umsatzanteil von 37,45 % im Jahr 2025; Private-5G-Small-Cells werden voraussichtlich bis 2031 mit einer CAGR von 13,52 % wachsen.
- Nach Technologie hielt 4G/LTE im Jahr 2025 einen Marktanteil von 64,20 % am Markt für gebäudeinterne Drahtlostechnologie, und 5G NR ist das am schnellsten wachsende Segment mit einer CAGR von 14,10 % bis 2031.
- Nach Frequenzband entfiel auf das Mittelband-Spektrum im Jahr 2025 ein Anteil von 57,60 % am Marktvolumen für gebäudeinterne Drahtlostechnologie; mmWave wächst bis 2031 mit einer CAGR von 14,18 %.
- Nach Endnutzerbranche entfielen auf gewerbliche Einrichtungen im Jahr 2025 44,55 % des Umsatzanteils, während industrielle Bereitstellungen voraussichtlich bis 2031 mit einer CAGR von 13,05 % wachsen werden.
- Nach Geografie hatte Nordamerika im Jahr 2025 einen Anteil von 33,60 %; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 14,12 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse des Marktes für gebäudeinterne drahtlose Kommunikation*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigender mobiler Datenverbrauch in Innenräumen | 2.80% | Global; am höchsten in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| 5G-Spektrumzuweisungen für den Innenraumbereich | 2.10% | Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Nachfrage nach unterbrechungsfreier Unternehmenskonnektivität | 1.90% | Global; konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Vorschriften für intelligente Gebäude für Gigabit-fähiges Wi-Fi | 1.40% | Nordamerika und EU; Ausweitung auf städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender mobiler Datenverbrauch in Innenräumen
Rund 80 % des gesamten mobilen Datenverkehrs entsteht heute in Gebäuden und überlastet herkömmliches Wi-Fi, sobald Video-, AR-Schulungs- oder hochdichte IoT-Workloads ansteigen. Einzelhandelsketten wie Tractor Supply führten 5G in mehr als 2.000 Filialen ein, nachdem Wi-Fi keine Echtzeit-Bestands- und Kundenbindungsanwendungen unterstützen konnte. Im Gesundheitswesen installierte ein einzelnes Kinderkrankenhaus 900 Tri-Radio-Zugangspunkte, um Telemedizin- und Bildgebungsverkehr ohne Patientenunterbrechung zu sichern, was die Kapazitätslücke unterstreicht, die Indoor-5G in Kombination mit Wi-Fi 6E schließt. Wachsende Workloads für Videozusammenarbeit und Edge-Analysen werden die Nachfragekurve verstärken und die Umsatzaussichten für den Markt für gebäudeinterne Drahtlostechnologie stärken.
5G-Spektrumzuweisungen für den Innenraumbereich
Regulierungsbehörden reservieren dediziertes Innenraumspektrum und verlagern das Unternehmensdesign von der Außen-zu-Innen-Überlagerung hin zu privatem Mobilfunk von Beginn an. In den Vereinigten Staaten leitete die CBRS-Auktion 4,6 Milliarden USD in 3,5-GHz-Lizenzen für Unternehmens- und Veranstaltungsortbereitstellungen, wobei ein einzelner Tier-1-Betreiber allein 1,89 Milliarden USD ausgab[1]. Europa genehmigte 480–500 MHz im 6-GHz-Band und ermöglichte damit 320 MHz breite Kanäle, die für Stadien, Flughäfen und Universitäten entscheidend sind. China Mobile reservierte 416 Millionen USD für 5G-Advanced-Rollouts in 300 Städten, um die Fabrikautomatisierung im großen Maßstab zu beschleunigen. Solche Zuweisungen gewährleisten langfristige Spektrumsicherheit und stärken das Vertrauen sowie das Investitionsengagement im Markt für gebäudeinterne Drahtlostechnologie.
Nachfrage nach unterbrechungsfreier Unternehmenskonnektivität
Digital-First-Betriebe erfordern Carrier-Grade-Resilienz. Automobilwerke ersetzten Wi-Fi durch privates 5G, um die Konnektivität für automatisch geführte Fahrzeuge und Echtzeit-Qualitätskontrolle zu gewährleisten, wie das Engagement von Toyota Material Handling mit Ericsson zeigt. Halbleiterfabriken validieren jeden drahtlosen Knoten anhand strenger Verfügbarkeits- und Latenztoleranzen, um hochwertige Prozesse zu schützen. Krankenhäuser, die auf WPA3-zertifizierte Zugangspunkte aufrüsten, verdeutlichen, wie unternehmenskritische Netzwerke auch sich weiterentwickelnde Sicherheitsanforderungen erfüllen müssen. Service-Level-Vereinbarungen referenzieren nun eine Verfügbarkeit von 99,9 % für drahtlose Segmente, was Redundanz und automatisches Failover zu zentralen Elementen neuer Innenraumarchitekturen macht.
Vorschriften für intelligente Gebäude für Gigabit-Wi-Fi
Nachhaltigkeits- und Belegungseffizienzprogramme veranlassen Immobilieneigentümer, Multi-Gigabit-Drahtlostechnologie zu integrieren, die Energie-Dashboards, intelligente HLK-Systeme und KI-gestützte Raumnutzung unterstützt. Ein Vollservice-Resort in Kalifornien baute sein Campus-Netzwerk um ein Mindestziel von 1 Gb Durchsatz herum, um Gäste und IoT-Workloads nahtlos zu bedienen. Wi-Fi-7-Zugangspunkte von Cisco verfügen über 320-MHz-Kanäle und Multi-Link-Betrieb, die zusammen theoretische Geschwindigkeiten von über 40 Gbps erreichen und die Grundlage für immersive Dienste legen. Zertifizierungsrahmen wie LEED berücksichtigen nun Konnektivität und zwingen Entwickler, robuste Lösungen für gebäudeinterne Drahtlostechnologie bereits in der Planungsphase festzulegen.
Analyse der Hemmnisse des Marktes für gebäudeinterne drahtlose Kommunikation*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und Cybersicherheitsbedenken | -1.80% | EU, Nordamerika, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für Multi-Operator-DAS-Bereitstellungen | -2.30% | Global; am stärksten in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Cybersicherheitsbedenken
Unternehmen sind nach wie vor vorsichtig, wenn es darum geht, den Betriebsverkehr breiteren Mobilfunk-Ökosystemen auszusetzen. Die DSGVO-Konformität erhöht die Prüfung von Standortverfolgungsfunktionen in Europa und verlängert die Beschaffungszyklen für Smart-Office-Projekte. Gesundheitsdienstleister schreiben Protected Management Frames und erweiterte Verschlüsselung vor, bevor neue Funkgeräte genehmigt werden, da Patientendaten über dieselbe Luftschnittstelle übertragen werden. Die US-amerikanischen „Rip-and-Replace”-Regeln für unsichere Geräte verursachen unerwartete Austauschkosten, stärken aber letztendlich die Sicherheitslage des Marktes für gebäudeinterne Drahtlostechnologie.
Hohe Investitionskosten für Multi-Operator-DAS-Bereitstellungen
Herkömmliche Neutral-Host-Systeme können 18,25 USD pro unterirdischem Fuß Glasfaser kosten, und die Arbeitskosten entsprechen nach wie vor 60–80 % der Materialkosten. Die wirtschaftlichen Erträge sind daher außerhalb von Prestige-Veranstaltungsorten gering, was einige Turmbetreiber dazu veranlasst, Tausende von Knoten zu stornieren. Halbleiterengpässe verlängern die Lieferzeiten für mmWave- und Wi-Fi-7-Chipsätze und verzögern die Umsatzrealisierung für Integratoren. Unternehmen begegnen dieser Wirtschaftlichkeit durch die Einführung von Small-Cell- und Private-Network-Modellen, die die Ausgaben von gemeinsam genutzten DAS auf gezielte Mobilfunk-Footprints verlagern, die mehrere Mieter auf einer einzigen RAN-Instanz unterstützen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für gebäudeinterne drahtlose Kommunikation
Nach Komponententyp:
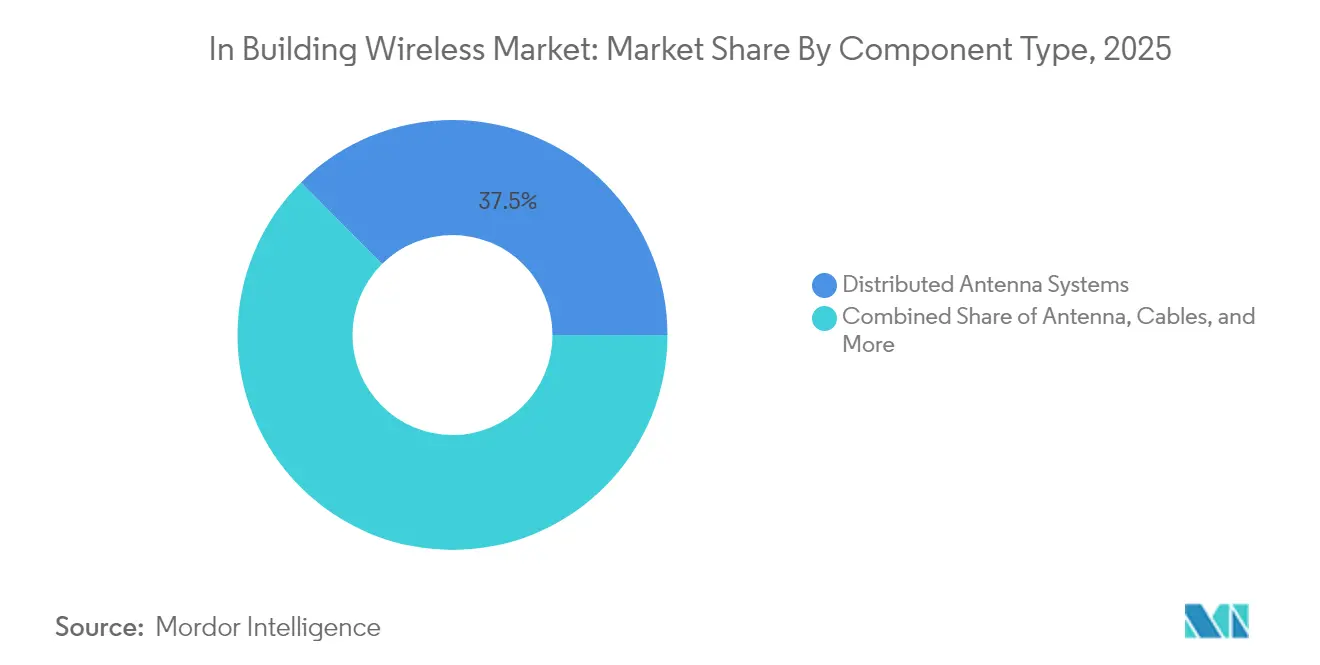
DAS-Dominanz steht vor Disruption durch Private-5GDistributed Antenna Systems hielten 2025 einen Umsatzanteil von 37,45 % und verankern den Markt für gebäudeinterne drahtlose Kommunikation durch eine tiefe Durchdringung in Stadien, Flughäfen und erstklassigen Bürogebäuden. Private-5G-Small-Cells entwickeln sich jedoch mit einem CAGR von 13,52 % weiter und signalisieren eine Verlagerung hin zu agilen Mobilfunknetzen, die Unternehmen selbst besitzen und verwalten können. Steigende Glasfaser- und Koaxialkabelpreise veranlassen Integratoren dazu, aktive DAS- oder Small-Cell-Architekturen zu bevorzugen, die Verkabelungsaufwand minimieren und Fernwartungs-Upgrades erleichtern.
Innovationen bei Antennen priorisieren nun Mehrband- und Mehroperator-Designs, die WLAN- und Mobilfunkabdeckung in einem einzigen Formfaktor vereinen und den Platzbedarf auf Dächern reduzieren. Der Einsatz von Repeatern nimmt ab, da Small-Cell-Cluster stärkere Uplinks ohne HF-Rauschprobleme liefern. Die Konsolidierung unter Anbietern, veranschaulicht durch Amphenols Übernahme der Mobilfunk-Assets von CommScope für 2,1 Milliarden USD, bündelt Kabel, Steckverbinder und Funkkomponenten, um die Beschaffung zu vereinfachen. Da die Nachfrage nach Neutral-Host-Lösungen wächst, werden einzelne Backbone-Infrastrukturen, die öffentliche und private Netzwerkabschnitte gleichzeitig tragen können, die Kapitalallokationsmuster im Markt für gebäudeinterne drahtlose Kommunikation neu gestalten.

Nach Technologie:
5G-NR-Beschleunigung stellt die Vorherrschaft von 4G/LTE in Frage4G/LTE hielt im Jahr 2025 einen Anteil von 64,20 %, gestützt durch ein ausgereiftes Geräte-Ökosystem und bewährte Stabilität für Sprache und Daten. Dennoch wächst 5G NR mit einer CAGR von 14,10 %, angetrieben durch industrielle Automatisierungsprojekte, die eine deterministische Latenz von unter 10 ms benötigen. Wi-Fi 6E skaliert ebenfalls, aber Wi-Fi 7 führt 320-MHz-Kanäle, Multi-Link-Betrieb und 4K-QAM ein und bietet Unternehmen einen nicht-zellularen Weg zu ultrahohem Durchsatz.
Hybride Bereitstellungen, die 5G und Wi-Fi 7 kombinieren, entwickeln sich zur Referenzarchitektur in Krankenhäusern, intelligenten Fabriken und Hochschulcampussen. Fertigungsanlagen nutzen 5G für mobile Robotik und sicherheitskritische Telemetrie, während Wi-Fi die Massenauslagerung von Daten für Tablets und Laptops übernimmt. Chinas 5G-Advanced-Rollout bestätigt die Bereitschaft der Technologie für Indoor-Breitband und fördert die Komponentennachfrage von aktiven DAS- und Small-Cell-Anbietern. Mit jeder zusätzlich erteilten privaten Lizenz vertieft der Markt für gebäudeinterne Drahtlostechnologie seinen Wandel von betreibergeführten zu unternehmenskontrollierten Netzwerken.
Nach Frequenzband:
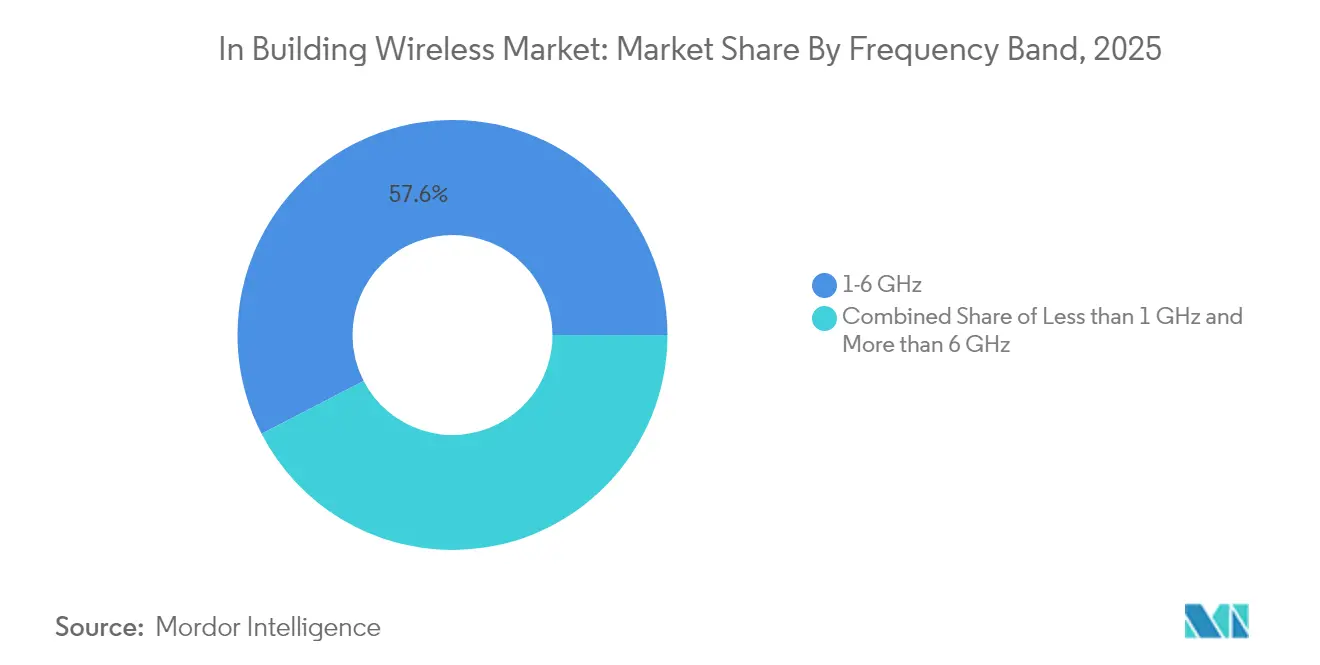
Mittelband-Dominanz inmitten des Aufstiegs von mmWaveDas Mittelband-Spektrum zwischen 1 GHz und 6 GHz lieferte 57,60 % des Umsatzes im Jahr 2025 und balanciert Durchdringung und Kapazität für mehrstöckige Gebäude. Das CBRS-Band sticht hervor, indem es gemeinsame Spektrumsregeln in schnell umgesetzte Private-Network-Pilotprojekte auf Fortune-500-Campussen umwandelt. Im Gegensatz dazu wächst mmWave jährlich um 14,18 %, da Flughäfen, Arenen und Kongresszentren 24-GHz+-Kanäle einsetzen, um 8K-Video-Streaming und XR-Erlebnisse in dichten Menschenmengen zu unterstützen.
Regulierungsbehörden in Europa haben 6 GHz für Wi-Fi freigegeben und ermöglichen damit 320-MHz-Kanäle, die den Durchsatz pro Nutzer erheblich steigern. Japan kombiniert Sub-6 für eine flächendeckende Abdeckung mit mmWave-Overlays, um die Uplink-Kapazität für Maschinenvisionskameras in Produktionslinien zu erhöhen. Debatten über Leistungspegel innerhalb der FCC könnten die CBRS-Innenraumleistung erhöhen und die Grenzen zwischen Mittelband und Niedrigleistungs-Makroabdeckung weiter verwischen. Diese Maßnahmen erhalten gemeinsam die Frequenzvielfalt und stellen sicher, dass der Markt für gebäudeinterne Drahtlostechnologie Leistungsstufen auf jede Anwendung abstimmen kann.
Nach Endnutzerbranche:
Gewerbliche Führungsposition inmitten industrieller BeschleunigungGewerbliche Immobilien lieferten 44,55 % des Umsatzes im Jahr 2025 und belegen die anhaltende Nachfrage nach nahtloser Gäste- und Mitarbeiterkonnektivität in Büros, Einzelhandelsketten, Gesundheitscampussen und Gastgewerbeeinrichtungen. Bürovermietungsunternehmen rüsten Netzwerke für hybrides Arbeiten um, während Geschäfte Analysen, Treueprogramme und reibungslosen Checkout in ihren drahtlosen Footprint integrieren. Krankenhäuser ersetzen veraltete Zugangspunkte durch WPA3-fähige Geräte, um die Akkreditierung für elektronische Gesundheitsakten aufrechtzuerhalten. Resorts investieren in estate-weites Wi-Fi 7, um die Gästezufriedenheit zu steigern und IoT-gestütztes Energiemanagement zu unterstützen.
Industrieprojekte sind die am schnellsten wachsende Chance mit einer CAGR von 13,05 %. Automobil-OEMs wie BMW und Tesla nutzen privates 5G, um Robotik zu synchronisieren und die Inline-Qualitätsprüfung zu automatisieren. Öl- und Gasunternehmen setzen Mobilfunkverbindungen für die Anlagenüberwachung in abgelegenen Gebieten ein und vermeiden so Kosten für Glasfasergräben. Lagerhäuser verlassen sich auf latenzarme Drahtlostechnologie, um autonome Gabelstapler und Echtzeit-Bestandssysteme zu koordinieren, während Behörden FirstNet Band 14-Abdeckung einführen, um Workflows der nächsten Generation für die öffentliche Sicherheit zu unterstützen. Der industrielle Appetit auf sichere, deterministische Netzwerke wird den Kapitalfluss in den Markt für gebäudeinterne Drahtlostechnologie aufrechterhalten.
Geografische Analyse
Markt für gebäudeinterne drahtlose Kommunikation in Nordamerika
Nordamerika führte den Markt für gebäudeinterne drahtlose Kommunikation mit einem Umsatzanteil von 33,60 % im Jahr 2025 an, unterstützt durch die Liberalisierung des CBRS-Spektrums und die 8 Milliarden USD umfassende FirstNet-Investition in die öffentliche Sicherheit, die 1.000 neue Mobilfunkstandorte finanzierte. Unternehmen in den Vereinigten Staaten setzen auf Neutral-Host-Architekturen, um Carrier-Beziehungen zu konsolidieren und private Netzwerkvorhaben zukunftssicher zu gestalten. Wi-Fi-7-Einführungen mehrerer Anbieter beschleunigen die Erneuerungszyklen, während Kanada und Mexiko ihre Automobil- und Luft- und Raumfahrtcluster nutzen, um private Mobilfunkausrollungen in Werken zu rechtfertigen.
Markt für gebäudeinterne drahtlose Kommunikation im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wächst bis 2031 mit einer CAGR von 14,12 %. China beherbergt bereits 4,4 Millionen 5G-Basisstationen und plant, innerhalb des Prognosezeitraums 4,5 Millionen zu überschreiten, da es die Fertigung und Logistik digitalisiert. Japans Lizenzregime unterstützt Sub-6- und mmWave-Hybride in intelligenten Fabriken, und Südkorea lenkt staatliche Anreize in Campus-Netzwerke bei Halbleiterfabriken. Indiens Antrieb zur Elektronikmontage wird durch Antennen-Lokalisierungspartnerschaften unterstützt, die Importkosten senken und Bereitstellungsvorlaufzeiten verkürzen.
Markt für gebäudeinterne drahtlose Kommunikation in Europa
Europa verzeichnet eine stetige Akzeptanz, beeinflusst durch strenge regulatorische Anforderungen in Bezug auf Datenschutz und Gebäudeemissionen. Die 6-GHz-Zuweisung erweitert die WLAN-Kapazität für dicht besiedelte Veranstaltungsorte, und französische Städte demonstrieren den Kostenvorteil von privatem 5G für die kommunale Kameraübertragung. Deutsche, britische und französische Unternehmen führen die Einführung an, während mittel- und osteuropäische Hersteller privates 5G zur Unterstützung von Industrie 4.0 erproben. Strenge DSGVO-Compliance-Anforderungen drängen Käufer zu lokalen Core-Netzwerken und sicheren Geräteidentitäts-Frameworks, was einen sicherheitsorientierten Ansatz im Markt für gebäudeinterne drahtlose Kommunikation prägt.
Regulatorisches Umfeld
Gebäudeinterne Funklösungen werden durch Spektrumsverwaltung und Genehmigungsprozesse für Innenraum-Infrastruktur geprägt, die private Mobilfunknetze, Neutral-Host-DAS und Wi-Fi der nächsten Generation betreffen. Ab dem 1. Januar 2025 trat die Ausgabe 2024 der ITU-Funkvorschriften in Kraft und setzte damit einen globalen Ausgangsrahmen für die Nutzung und Koordination von Funkfrequenzen, der nationale Innenraumzuweisungen im Nieder-, Mittel- und Hochfrequenzband untermauert.
In wichtigen Märkten zielen politische Entscheidungsträger auch auf Reibungspunkte bei Genehmigungen und Zulassungen ab, die den Ausbau in Gebäuden und auf Campusgeländen verzögern können. Im Dezember 2025 veröffentlichte die US-amerikanische FCC ein NPRM im Rahmen der Build America Agenda mit dem Ziel, Hindernisse für den Ausbau von Funknetzen zu beseitigen, während die Europäische Kommission 2026 den Digital Networks Act vorschlug, um die Konnektivitätsgesetzgebung zu konsolidieren und Genehmigungs- und Zugangsregeln zu vereinfachen. Auf multilateraler Ebene billigten Regulierungsbehörden auf dem ITU Global Symposium for Regulators im Mai 2026 Best-Practice-Leitlinien zur regulatorischen Steuerung für Resilienz und neue Technologien, und die ITU-R-Arbeit zu den technischen Bewertungsanforderungen für IMT-2030 (6G) schritt im März 2026 voran, was auf einen längerfristigen Standardisierungspfad hinweist, der bereits die Roadmaps für Innenraumausrüstung beeinflusst.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für gebäudeinterne Funklösungen beginnt bei Silizium- und HF-Komponenten (Baseband/RF-SoCs, ASICs, Leistungsmodule, Taktgebung und Speicher) und geht dann über zu Funk- und Wi-Fi-Zugangsgeräten (Small Cells, aktive/passive DAS-Headends und -Remotes, Wi-Fi-6E/7-Access-Points), Antennen und strukturierter Verkabelung (Glasfaser/Koax). Optischer Transport und Edge-/Core-Software (privater 5G-Kern, Cloud-Management, Analytik/Assurance, Sicherheit) sind der Systemintegration, dem Gebäudebau und der Inbetriebnahme vorgeschaltet. Die Bereitstellung erfolgt anschließend über OEM-Direktvertrieb und Vertriebspartner sowie über Neutral-Host-Anbieter, Telekommunikationsbetreiber und spezialisierte Integratoren, die Design, HF-Engineering, Installation und Managed Services übernehmen.
Angebotsseitige Einschränkungen und Beschaffungsstrategien können den Projektzeitplan und die Stückliste (BOM) erheblich beeinflussen. Die Branchenbeschaffung hat sich zu „just-in-case“-Modellen verschoben, wobei die Bestandspuffer für elektronische Bauteile im vierten Quartal 2025 auf unter 8 Wochen gesunken sind, verglichen mit 31 Wochen im vierten Quartal 2024. Engpässe Ende 2025 verdeutlichten lange Vorlaufzeiten bei DRAM (über 40 Wochen) und kundenspezifischen ASICs, während Berichte Anfang 2026 darauf hinwiesen, dass die Vorlaufzeiten für bestimmte Funkeinheit-Komponenten von 14 auf 32 Wochen anstiegen. Geopolitische Risiken und Zollexposition sowie die Schwierigkeit, die Fertigung spezialisierter Komponenten für bestimmte Induktoren und Halbleiter aus China zu verlagern, veranlassen OEMs und Integratoren weiterhin dazu, auf Lieferantendiversifizierung, längerfristige Zuweisungen und modulare Architekturen zu setzen, die die Abhängigkeit von einer einzigen Funk-Lieferkette dort verringern, wo dies möglich ist.
Wettbewerbslandschaft
Der Markt für gebäudeinterne Drahtlostechnologie ist mäßig fragmentiert, tendiert jedoch zur Konsolidierung. Amphenol übernahm das Mobilitätsportfolio von CommScope für 2,1 Milliarden USD und vereinte Kabel, Steckverbinder und aktive Geräte unter einem Dach. Nokia erhielt die EU-Genehmigung zur Übernahme von Infinera für 2,3 Milliarden USD, was es auf den zweiten Platz im optischen Netzwerkbereich katapultierte und sein End-to-End-5G-Angebot stärkte. Diese Schritte veranschaulichen einen Drang zur vertikalen Integration, der Radio über optischen Transport bis hin zur cloud-verwalteten Orchestrierung erfasst.
Strategische Allianzen ergänzen Fusionen und Übernahmen. Nokia schloss sich mit Cisco, HPE und Microsoft zusammen, um Cloud-RAN in Unternehmensrechenzentren zu integrieren und schlüsselfertige Private-5G- plus Wi-Fi-7-Pakete zu liefern, die für Campusse ohne Telekommunikationsexpertise geeignet sind. Extreme Networks nutzte KI-gestützte Cloud-Software, um sechs Jahre in Folge zweistelliges Umsatzwachstum zu erzielen und Gartner-Führungsauszeichnungen zu gewinnen, die sein Abonnementmodell differenzieren. Patentanmeldungen im Bereich Antennendesign steigen, da Akteure darum wetteifern, Multi-Link- und Extended-Reality-Unterstützung zu perfektionieren, wobei Meta, Samsung und Qualcomm zu den aktivsten Anmeldern gehören.
Preisdruck hält an, da Glasfaser, Strom und qualifizierte Arbeitskräfte die Installationsbudgets aufblähen; softwaredefinierten Architekturen ermöglichen es Anbietern jedoch, auf wiederkehrende Einnahmen umzuschwenken. Neutral-Host-Anbieter experimentieren mit Marktplatzpreisen, bei denen Gebäudeeigentümer Großhandelskapazitäten an Betreiber und private Mieter verkaufen. Die Integration von Edge-Computing eröffnet neue Einnahmequellen und ermöglicht es Integratoren, Analysen, Computer Vision und lokalisierte KI in ihren Funk-Footprint zu bündeln. In den nächsten fünf Jahren wird die Wettbewerbsintensität davon abhängen, ob es gelingt, Funkhardware mit cloud-nativer Steuerung zu koppeln, um den sich wandelnden Erwartungen des Marktes für gebäudeinterne Drahtlostechnologie gerecht zu werden.
Marktführer in der Branche für gebäudeinterne Drahtlostechnologie
-
CommScope Holding Co.
-
Cisco Systems Inc.
-
Corning Inc.
-
Ericsson AB
-
Pierson Wireless Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für gebäudeinterne drahtlose Kommunikation Unternehmen in diesem Bericht
- CommScope Holding Co.
- Cisco Systems Inc.
- Corning Inc.
- Ericsson AB
- Nokia Corp.
- ATandT Inc.
- Verizon Communications Inc.
- Pierson Wireless Corp.
- Cobham PLC
- Cambium Networks
- TE Connectivity Ltd.
- Dali Wireless Inc.
- Airspan Networks
- American Tower Corp.
- Boingo Wireless Inc.
- Extreme Networks Inc.
- Juniper Networks Inc.
- HPE (Aruba Networks)
- Samsung Electronics (Co. Networks)
- Huawei Technologies Co. Ltd.
Lesen Sie die Analyse der gebäudeinterne drahtlose Kommunikation-Unternehmen
Marktchancen und Zukunftsaussichten
Neutral-Host- und Shared-Spectrum-Architekturen schaffen Freiräume in mittelgroßen Gewerbeimmobilien und Mehrmieter-Standorten, wo die Wirtschaftlichkeit traditioneller Multi-Operator-DAS-Lösungen einschränkend sein kann. In den Vereinigten Staaten fungiert CBRS weiterhin als Enabler für Unternehmen und Veranstaltungsorte, und das Ökosystem erweitert sich über Small Cells hinaus auf aktives DAS: Federated Wireless führte im Januar 2026 die Unterstützung für aktives CBRS-DAS ein, um mithilfe von geteiltem Spektrum zusätzliche 5G-Kapazität im Innenbereich zu schaffen, während InfiniG im April 2026 eine Partnerschaft mit Nokia einging, um Nokia AirScale-Funkgeräte in einen cloudverwalteten Neutral-Host-Dienst zu integrieren, der auf eine Innenraumabdeckung in Carrier-Qualität abzielt. Zusammen unterstützen diese Schritte Bereitstellungsmodelle, bei denen Immobilienbesitzer und Betreiber von Veranstaltungsorten die Innenraumabdeckung als Gebäudedienstleistung beschaffen und Netzbetreiber als Mieter einbinden.
Plattform-Upgrades bei aktivem DAS und Wi-Fi 7 schaffen zudem Chancen im Zusammenhang mit Gebäudemodernisierung, Nachhaltigkeitszielen und betrieblicher Automatisierung. SOLiD stellte im Mai 2026 die aktive DAS-Plattform nGENESIS vor, die digitale Konnektivität über 4G- und 5G-Bänder hinweg positioniert, zusammen mit einer energieeffizienten Architektur, die den Vorgaben für intelligente Gebäude und dem Fokus auf Lebenszykluskosten in großen Einrichtungen entspricht. Auf der Finanzierungs- und Umsetzungsseite sicherte sich Andorix im Mai 2026 eine strategische Eigenkapitalinvestition in Höhe von 10 Millionen USD, um konvergierte Smart-Building- und gebäudeinterne Konnektivitätsprojekte auszubauen, was eine zunehmende Aktivität rund um gebündeltes Design, Bereitstellung und Managed Operations für Innenraumnetzwerke widerspiegelt, bei denen Glasfaserverfügbarkeit, Streckenkilometer und Baulogistik die primären begrenzenden Faktoren sind.
Jüngste Branchenentwicklungen im Markt für gebäudeinterne drahtlose Kommunikation
- Februar 2026: Cisco gab weitere Infrastrukturaufrüstungen in der Capital One Arena im Rahmen einer 800-Millionen-USD-Veranstaltungsstättenumgestaltung bekannt, einschließlich Wi-Fi 7 sowie Cisco Spaces und ThousandEyes. Das Programm zeigt, wie große Veranstaltungsorte hochkapazitiven Innenraumzugang mit Erlebnisanalyse und Leistungssicherung kombinieren, wodurch der Software- und Dienstleistungsanteil gebäudeinterner Funkprojekte zunimmt.
- November 2025: CommScope RUCKUS stellte eine auf Mehrfamilienhäuser (MDU) ausgerichtete Suite vor, die KI-Fähigkeiten mit Wi-Fi 7 kombiniert, um Beteiligten von Mehrfamilienhäusern beim Management der Konnektivität und der Betriebskosten der Bewohner zu helfen. Die Einführung bringt Wi-Fi 7 weiter in Wohn- und Mehrmietergebäude und erweitert die Erneuerungszyklen von Access Points auf Cloud-Management- und Automatisierungsfunktionen.
- Mai 2024: Tesla aktivierte ein privates 5G-Netzwerk in seiner Gigafactory Berlin, um automatisierte Fertigungsabläufe zu unterstützen. Der Einsatz stärkt private Mobilfunknetze als Option für Produktionsnetzwerke in unternehmenskritischen Innenraumumgebungen, in denen deterministische Leistung und Kontrolle den Business Case bestimmen.
Markt für gebäudeinterne drahtlose Kommunikation Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik wird der Markt für gebäudeinterne drahtlose Kommunikation als der Umsatz behandelt, der durch die Installation von Indoor-Konnektivitätsinfrastruktur zur Verbesserung der drahtlosen Abdeckung und Kapazität in Gebäuden und großen Veranstaltungsorten erzielt wird – sowohl für Mobilfunkanwendungen (einschließlich gebäudeinterner DAS und Small Cells) als auch für unternehmensweite WLAN-Anwendungen.
Ausschlüsse aus dem Umfang: Wir schließen temporäre, nur für Veranstaltungen genutzte Mietlösungen sowie Outdoor-Small-Cell-Straßenmöbel aus, die nicht primär für die Innenraumabdeckung eingesetzt werden.
Segmentierungsübersicht
- Nach Komponententyp
- Antenne
- Verteilte Antennensysteme (Aktive DAS, Passive DAS)
- Kabel (Koaxial, Glasfaser)
- Repeater
- Small Cells (Femtozelle, Pikozelle, Mikrozelle)
- Nach Technologie
- 4G/LTE
- 5G NR
- Wi-Fi 6/6E
- Wi-Fi 7
- Nach Frequenzband
- Weniger als 1 GHz (Niedrigband)
- 1 – 6 GHz (Mittelband inkl. CBRS)
- Mehr als 6 GHz (mmWave)
- Nach Endnutzerbranche
- Gewerbe
- Büros
- Einzelhandel
- Gesundheitswesen
- Gastgewerbe
- Wohnbereich
- Mehrfamilienhäuser
- Einfamilienhäuser
- Industrie
- Fertigung
- Lagerhaltung
- Öl und Gas
- Öffentliche Sicherheit und Behörden
- Gewerbe
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Der Desk Research beginnt mit der Erfassung der Marktbausteine, die die Nachfrage nach Innenraumabdeckung und die Fähigkeit zu deren Bereitstellung erklären. Wir nutzen hauptsächlich öffentliche Quellen wie Spektrum- und Drahtlospolitik-Veröffentlichungen von Regulierungsbehörden (beispielsweise der FCC und vergleichbaren Stellen), Telekommunikationsstatistiken der ITU sowie technische Leitfäden von 3GPP und der Wi-Fi Alliance. Für den Kontext, wo Innensysteme eingesetzt werden, sichten wir außerdem Materialien wie CTIA-Ressourcen, digitale und infrastrukturelle Indikatoren der OECD sowie begutachtete Artikel zur Innenraum-Ausbreitung und Unternehmens-Netzwerkplanung.
Neben diesen Quellen prüfen wir Unternehmensberichte, Investorenpräsentationen und seriöse Fachpresse, um Preisentwicklungen, typische Einsatzmuster und die Kanalstruktur für gebäudeinterne Projekte zu verstehen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten, Patentrecherchen sowie Import- und Exportsignale auf Versandebene für wichtige Indoor-Funkkomponenten genutzt. Die hier aufgeführten Desk-Research-Quellen sind illustrativ; für die Erhebung, Validierung und Klärung wurden zusätzlich weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu verifizieren, was die Desk-Daten nicht zuverlässig zeigen können – insbesondere wie Innensysteme spezifiziert, bepreist und über verschiedene Veranstaltungsorttypen hinweg erneuert werden. Wir sprechen mit einem Mix aus Netzbetreibern, Neutral-Host-Integratoren, OEM-Kanalpartnern sowie IT- und Facility-Verantwortlichen in Unternehmen aus dem asiatisch-pazifischen Raum, EMEA und Amerika. Anschließend gleichen wir die Antworten auf gemeinsame Einheiten ab, wie etwa die Anzahl der Knoten, Abdeckungsziele und typische Servicebindung. Wenn Unterschiede nach Gebäudetyp oder Technologie auftreten, führen wir Folgegespräche durch, damit Annahmen vor der Finalisierung der Gesamtwerte präzisiert werden können.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 14 % | Asiatisch-pazifischer Raum: 45 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 37 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 49 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Ausgabensignale für Telekommunikation und Unternehmenskonnektivität in einen Pool für die Nachfrage nach Innenraumabdeckung umgewandelt werden, der anschließend anhand von Adoptionsraten für DAS, Small Cells, Repeater und gebäudeinterne WLAN-Upgrades nach Veranstaltungsortintensität gefiltert wird. Um dies zu untermauern, gleichen wir die Gesamtwerte mit selektiven Bottom-up-Näherungen ab, darunter Stichproben von Stücklistenprüfungen, typische Knotenanzahlen pro Gebäudekategorie und Muster zur Erweiterung der installierten Basis, wie sie von Interviewpartnern beschrieben wurden.
Zu den wichtigsten Modelleingaben gehören (beispielhaft) der Anteil von 5G- und privaten LTE/5G-Indoor-Deployments, Anforderungen an die Sicherheitskommunikationsabdeckung für größere Veranstaltungsorte, WLAN-Erneuerungszyklen in Unternehmen, durchschnittliche Knotenanzahl pro 929 Quadratmeter für verschiedene Gebäudetypen sowie die Verschiebung im Mix zwischen DAS und Small Cells mit zunehmendem Datenverkehr. Die ASP-Logik wird durch die Trennung des Hardwarewerts von Design-, Integrations- und Managed-Services-Leistungen gehandhabt, gefolgt von der Anwendung realistischer Preisentwicklungsbereiche auf Basis aktueller Angebote, Komponentenkostentrends und Vertragsstrukturen. Für die Prognose stützen wir uns auf Szenarioanalysen, die durch Expertenkonsens gestützt werden. Jedes Szenario testet unterschiedliche Zeitpläne für die 5G-Verdichtung, die Modernisierung von Unternehmen und das Investitionstempo an Veranstaltungsorten; Lücken in partiellen Bottom-up-Daten werden durch konservative Durchdringungsannahmen überbrückt, die während der Validierung erneut geprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden in mehreren Durchgängen geprüft, um offensichtliche Über- und Unterzählungen frühzeitig zu reduzieren. Wir vergleichen die Modellgesamtwerte mit unabhängigen Signalen wie der Capex-Richtung der Betreiber, dem Momentum bei Indoor-Knoten-Lieferungen und Ankündigungen zum Rollout an Veranstaltungsorten und untersuchen dann Abweichungen, die die erwarteten Bereiche für eine bestimmte Region oder Technologie überschreiten. Wenn eine Zahl auffällig erscheint, werden die Annahmen überprüft, und Befragte können erneut kontaktiert werden, um zu bestätigen, ob das Problem bei der Preisgestaltung, der Servicebindung oder einer Umfangsgrenze liegt.
Vor der Freigabe prüft ein weiterer Analyst die Annahmenkette und die Arithmetik, damit die Schritte reproduzierbar sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Spektrumsänderungen oder plötzliche Preisverschiebungen. Unmittelbar vor der Auslieferung wird das Modell erneut geprüft, damit die veröffentlichte Sichtweise die neuesten verfügbaren Daten widerspiegelt.
Vergleich der Marktschätzung für gebäudeinterne drahtlose Kommunikation von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für gebäudeinterne drahtlose Kommunikation stimmen häufig nicht überein, da die zugrunde liegenden Zählregeln variieren, selbst wenn der Marktname gleich klingt. Unterschiede entstehen in der Regel dadurch, was als im Umfang enthalten gilt, wie Serviceumsätze behandelt werden und ob die Preisgestaltung an die aktuelle Vertragsrealität angepasst wird.
Eine durch Aktualisierungen bedingte Lücke tritt am deutlichsten auf, wenn Wechselkurse und ASPs nicht gleichzeitig aktualisiert werden oder wenn ältere Preispunkte fortgeschrieben werden, obwohl sich der Mix von Legacy-DAS hin zu neueren Small-Cell- und privaten Netzwerkprojekten verschiebt. Durch die Aktualisierung des Währungszeitpunkts und die Trennung von reinen Hardware-ASPs von Implementierungs- und Managed-Services-Leistungen bei jeder jährlichen Aktualisierung reduziert Mordor Intelligence die Abweichungen, die sich ansammeln können, wenn ältere Annahmen für schnell wachsende Indoor-Deployments wiederverwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 25,33 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 21,05 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und kann den Wert neuerer 5G- und privater Netzwerk-Deployments unterschätzen, wenn die Verschiebung im Indoor-Knoten-Mix und die damit verbundenen Dienstleistungen nicht vollständig in den ASP-Aktualisierungen berücksichtigt werden. |
| Branchenforschungsgruppe B | 12,70 Milliarden USD (2024) | Wendet häufig eine engere Definition an, die sich auf Kernausrüstung konzentriert, was Teile der Integration, Optimierung und Managed Services ausschließen kann, die häufig in Indoor-Abdeckungsprojekte eingebündelt werden. |
Die Streuung in der Tabelle lässt sich größtenteils durch Timing- und Umfangsentscheidungen erklären, nicht durch Rechenfehler. Wenn Währungszeitpunkt, Servicebindung und Technologie-Mix gemeinsam aktualisiert werden, bleibt die resultierende Marktgröße auf praktische Deployment-Treiber zurückführbar und kann mit klaren Schritten reproduziert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für gebäudeinterne Drahtlostechnologie?
Die Marktgröße für gebäudeinterne Drahtlostechnologie beträgt 25,33 Milliarden USD im Jahr 2026.
Wie schnell wird der Markt für gebäudeinterne Drahtlostechnologie bis 2031 wachsen?
Der Umsatz wird voraussichtlich bis 2031 46,54 Milliarden USD erreichen, was einer CAGR von 12,94 % im Zeitraum 2026–2031 entspricht.
Welche Komponente wächst in Gebäuden am schnellsten?
Private-5G-Small-Cells wachsen mit einer CAGR von 13,52 % am schnellsten, da Unternehmen dedizierte Mobilfunkkapazität anstreben.
Warum gilt der asiatisch-pazifische Raum als die dynamischste Region?
Massive 5G-Investitionen, einschließlich Chinas Footprint von 4,4 Millionen Basisstationen, treiben eine regionale CAGR von 14,12 % und eine rasche industrielle Akzeptanz voran.
Wie rechtfertigen Unternehmen die Kosten neuer Innenraumnetze?
KI-verwaltete Neutral-Host-Architekturen und Private-Network-Modelle senken die Betriebskosten und erschließen die Monetarisierung gemeinsam genutzter Infrastruktur.
Welche Sicherheitsmaßnahmen sind für Bereitstellungen im Gesundheitswesen oder DSGVO-sensible Bereitstellungen entscheidend?
Bereitstellungen spezifizieren in der Regel WPA3-Verschlüsselung, Protected Management Frames und On-Premises-Kernnetzwerke, um die Datensouveränität zu wahren und gleichzeitig eine Verfügbarkeit von 99,9 % zu gewährleisten.