
Größe und Marktanteil des Marktes für Cloud-Automatisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.69 Milliarden US-Dollar |
| Marktgröße (2031) | 23.75 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 19.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Cloud-Automatisierung von Mordor Intelligence
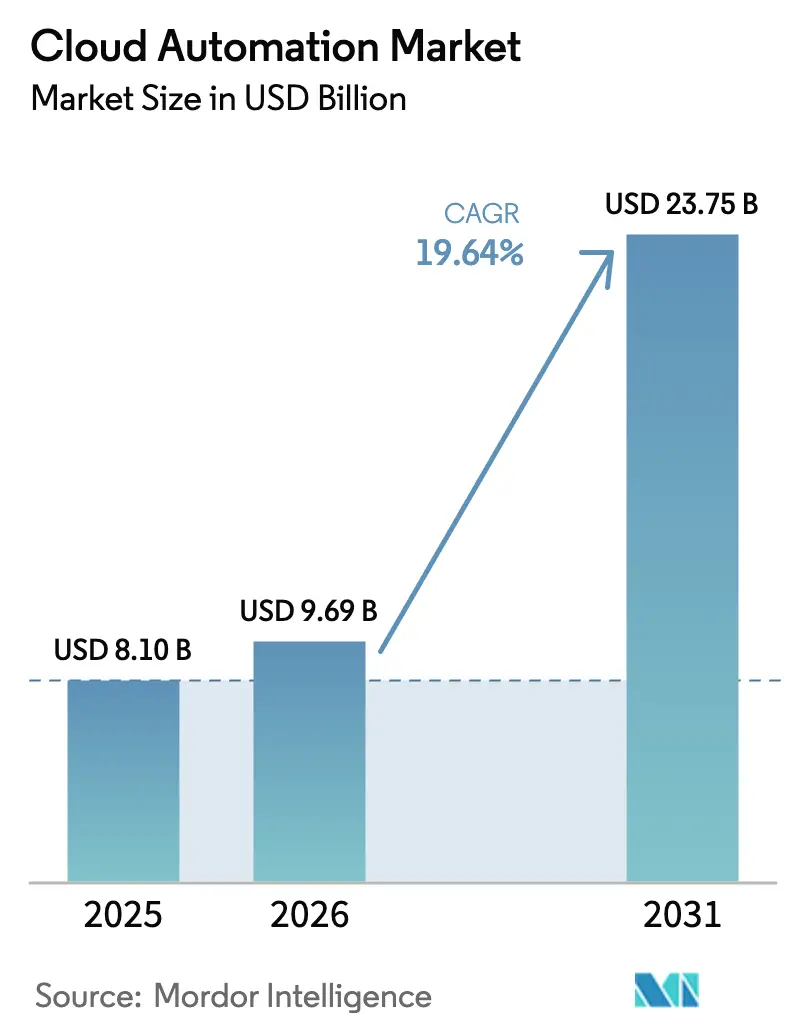
Die Größe des Marktes für Cloud-Automatisierung wird im Jahr 2026 auf USD 9,69 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 8,10 Milliarden, mit Projektionen für 2031, die USD 23,75 Milliarden zeigen, und wächst mit einer CAGR von 19,64 % über den Zeitraum 2026–2031. Diese Beschleunigung spiegelt die strategische Neuausrichtung der Unternehmen hin zu Infrastruktur-als-Code-Methoden und richtliniengesteuerten Governance-Frameworks wider, die den Betriebsaufwand reduzieren und gleichzeitig die Bereitstellungsgeschwindigkeit erhöhen. Die robuste Entwicklung des Marktes resultiert aus zusammenwirkenden Kräften: souveräne KI-Vorschriften, die lokale Automatisierungsfähigkeiten vorantreiben, die Verbreitung von Edge-Computing, das eine verteilte Orchestrierung erfordert, sowie FinOps-Vorgaben, die eine Echtzeit-Kostenoptimierung in Multi-Cloud-Umgebungen erzwingen.
Wichtigste Erkenntnisse des Berichts
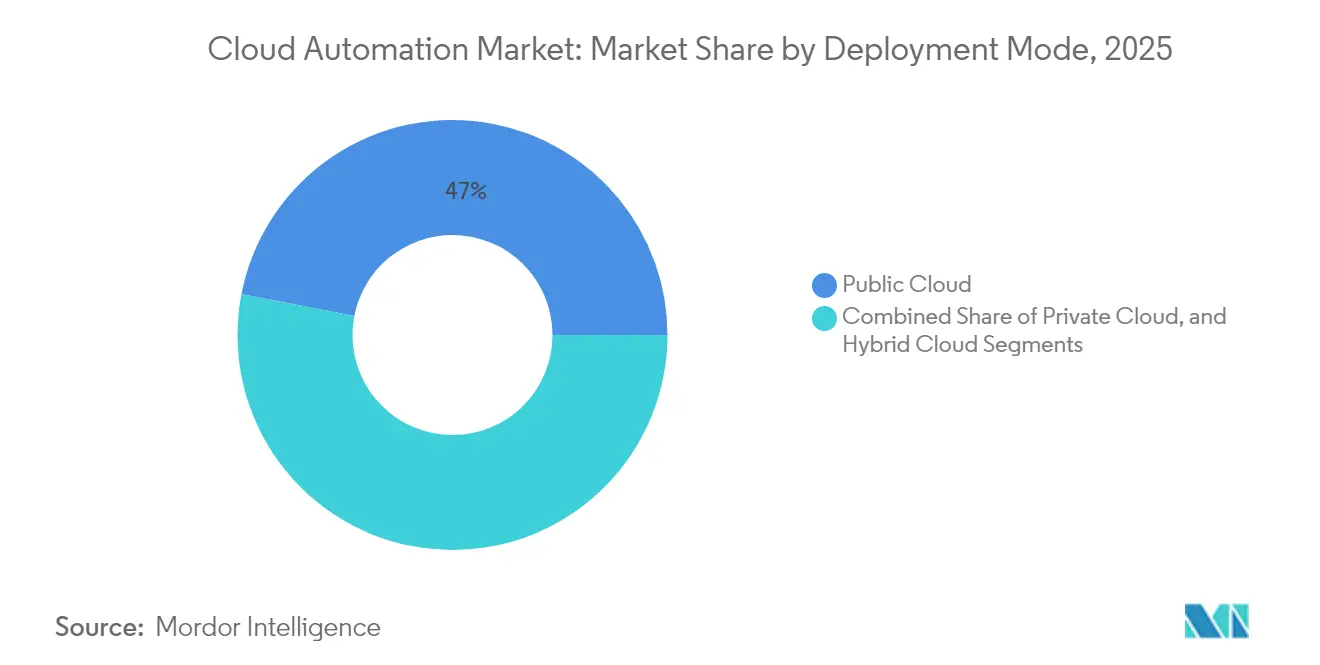
- Nach Bereitstellungsmodell hielt die Public Cloud im Jahr 2025 einen Marktanteil von 46,95 % am Markt für Cloud-Automatisierung, während Hybrid-Clouds voraussichtlich bis 2031 mit einer CAGR von 19,98 % wachsen werden.
- Nach Endbenutzerbranche erfassten IT und Telekommunikation im Jahr 2025 26,35 % der Marktgröße für Cloud-Automatisierung; das verarbeitende Gewerbe stellt das am schnellsten wachsende Teilsegment dar, mit einer CAGR von 20,52 % von 2025 bis 2031.
- Nach Unternehmensgröße führten Großunternehmen im Jahr 2025 mit einem Umsatzanteil von 50,25 %, während kleine und mittlere Unternehmen voraussichtlich bis 2031 mit einer CAGR von 20,08 % wachsen werden.
- Nach Workload-/Prozesstyp entfiel im Jahr 2025 auf die Infrastrukturbereitstellung ein Anteil von 37,05 % an der Marktgröße für Cloud-Automatisierung, und Sicherheit und Compliance steigen mit einer CAGR von 22,35 %, was lokale Modelle übertrifft.
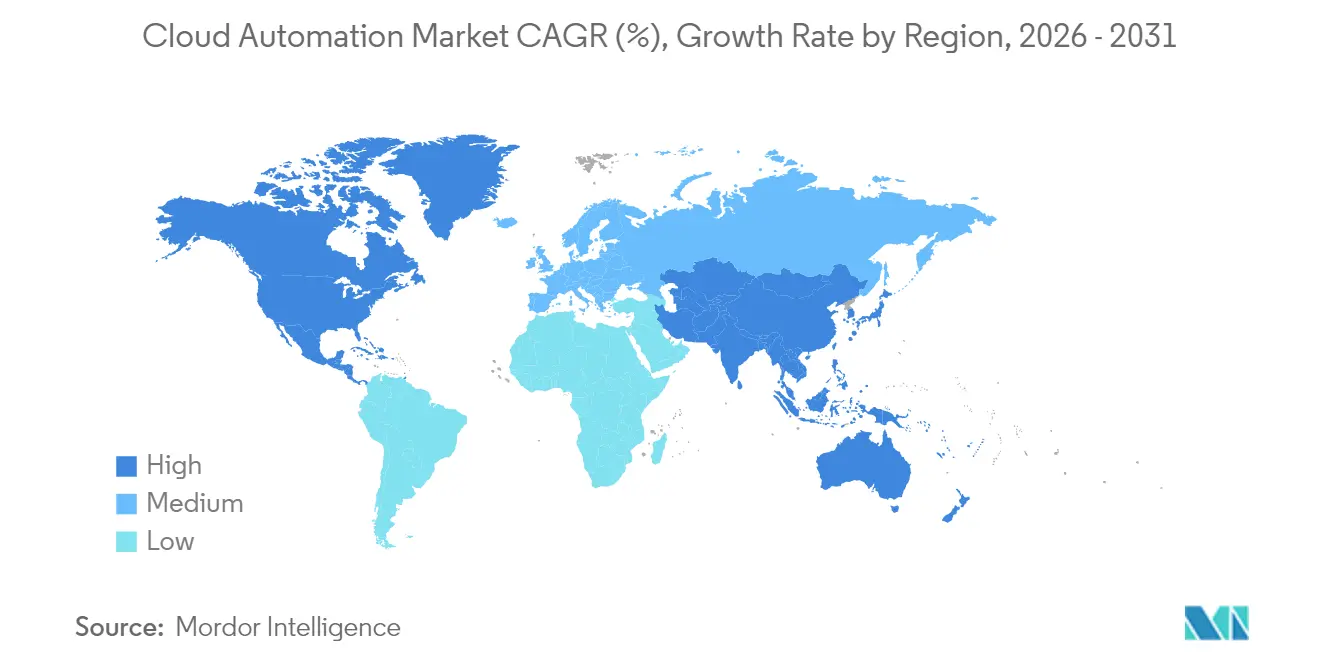
- Nach Geografie kontrollierte Nordamerika im Jahr 2025 32,75 % des Marktanteils für Cloud-Automatisierung, und der asiatisch-pazifische Raum wächst bis 2031 mit einer CAGR von 20,64 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigender Bedarf an kostengünstigem Speicher und schnellerem Datenzugriff | +3.2% | Global, mit frühen Gewinnen in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Beschleunigte Ausgaben für Forschung und Entwicklung bei cloud-nativen Automatisierungs-Toolsets | +2.8% | Nordamerika und Europa als Kern, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Verbreitung von Multi-/Hybrid-Cloud-Architekturen | +4.1% | Global | Kurzfristig (≤ 2 Jahre) |
| DevOps- und CI/CD-Einführung treibt „alles als Code” voran | +3.6% | Global, mit Konzentration in Technologiezentren | Mittelfristig (2–4 Jahre) |
| FinOps-Automatisierung für Echtzeit-Cloud-Kostensteuerung | +2.9% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Edge-zu-Cloud-Automatisierung für Industrie-4.0-Mikro-Rechenzentren | +2.4% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Multi-/Hybrid-Cloud-Architekturen
Multi-Cloud- und Hybrid-Cloud-Strategien haben sich über die reine Risikominderung hinaus zu Wettbewerbsdifferenzierungsmerkmalen entwickelt, wobei mehrere Unternehmen bis 2024 voraussichtlich über mehrere Cloud-Anbieter hinweg operieren werden. Dieser architektonische Wandel treibt die Nachfrage nach einheitlichen Orchestrierungsplattformen an, die die Infrastrukturkomplexität abstrahieren und gleichzeitig die Portabilität und Flexibilität von Workloads aufrechterhalten können. Der Trend beschleunigt sich, da Datensouveränitätsvorschriften in der EU und im asiatisch-pazifischen Raum lokalisierte Verarbeitungskapazitäten erfordern und Unternehmen dazu zwingen, geografisch verteilte Automatisierungs-Frameworks einzusetzen, die Workloads nahtlos über souveräne Grenzen hinweg verwalten können.
DevOps- und CI/CD-Einführung treibt „alles als Code” voran
Da Großunternehmen zunehmend dedizierte Plattformteams bilden, entwickelt sich Platform Engineering zur dominanten Strategie für die Skalierung von DevOps-Praktiken. Diese Entwicklung hat eine verstärkte Nachfrage nach Self-Service-Automatisierungstools ausgelöst, die Entwickler in die Lage versetzen, Infrastruktur bereitzustellen, Anwendungen zu deployen und Sicherheitsrichtlinien über codegesteuerte Workflows zu überwachen. Darüber hinaus ebnet dieser Trend kleineren Automatisierungsanbietern den Weg, die die Verbesserung der Entwicklererfahrung in den Vordergrund stellen. Unternehmen suchen aktiv nach diesen agilen Alternativen und wenden sich von traditionellen monolithischen Plattformen ab, die Innovation und Agilität häufig hemmen.
FinOps-Automatisierung für Echtzeit-Cloud-Kostensteuerung
Die Cloud-Kostenoptimierung hat sich von sporadischen Bewertungen zu nahtlosen, automatisierten Routinen gewandelt. Heute sind Praktiken wie Echtzeit-Ausgabenwarnungen und dynamisches Ressourcen-Rightsizing die Norm. Unternehmen, die FinOps-Automatisierung nutzen, erzielen erhebliche Einsparungen und gewinnen klarere Einblicke in ihre Cloud-Nutzung. Diese Entwicklung treibt einen Anstieg der Nachfrage nach spezialisierten Plattformen an. Diese Plattformen integrieren sich nicht nur in Finanzsysteme, sondern bieten auch eine detaillierte Kostenzuordnung in komplexen Multi-Cloud-Umgebungen.
Beschleunigte Ausgaben für Forschung und Entwicklung bei cloud-nativen Automatisierungs-Toolsets
Trotz breiterer Marktherausforderungen bleibt die Begeisterung der Investoren für Startups im Bereich Cloud-Automatisierung robust. Dieses anhaltende Interesse unterstreicht den starken Glauben an die Fähigkeit der Automatisierung, Qualifikationsmängel zu beheben und den Betrieb zu rationalisieren. Darüber hinaus verlagern sich Finanzierungsmuster zunehmend hin zu Lösungen, die Automatisierung demokratisieren und sie für Personen ohne technisches Fachwissen benutzerfreundlich machen. Dieser Trend unterstreicht eine bedeutende Verschiebung hin zu Low-Code- und No-Code-Automatisierungsschnittstellen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Anhaltende Datenschutz- und Sicherheitsschwachstellen | -2.1% | Global, mit verstärkten Auswirkungen in Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Technische Altlastenschulden der Legacy-Infrastruktur | -1.8% | Nordamerika und Europa, mit aufkommenden Auswirkungen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende regulatorische Compliance-Hürden | -1.4% | Global, mit Konzentration in stark regulierten Branchen | Langfristig (≥ 4 Jahre) |
| Akuter Qualifikationsmangel bei der Richtlinie-als-Code-Skripterstellung | -2.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Datenschutz- und Sicherheitsschwachstellen
Cloud-Automatisierungsplattformen sehen sich mit eskalierenden Sicherheitsherausforderungen konfrontiert, da die Angriffsfläche in verteilten Infrastrukturumgebungen zunimmt. Der Bericht der Cloud Security Alliance aus dem Jahr 2024 dokumentierte einen Anstieg von 47 % bei sicherheitsrelevanten Vorfällen im Zusammenhang mit Automatisierung, der hauptsächlich auf falsch konfigurierte Zugriffsrichtlinien und unzureichendes Secrets-Management zurückzuführen ist.[1]Cloud Security Alliance, "Sicherheitsherausforderungen und Lösungen bei der Automatisierung," cloudsecurityalliance.org Diese Schwachstelle erzeugt Zurückhaltung bei risikoaversen Unternehmen, insbesondere in den Bereichen Finanzdienstleistungen und Gesundheitswesen, wo regulatorische Compliance-Anforderungen eine Null-Toleranz-Haltung gegenüber Sicherheitsverletzungen verlangen.
Akuter Qualifikationsmangel bei der Richtlinie-als-Code-Skripterstellung
Unternehmen stehen vor erheblichen Herausforderungen bei der Gewinnung von Talenten aufgrund des spezialisierten Fachwissens, das für deklarative Programmiersprachen und Infrastrukturautomatisierungstools sowie für den Übergang zu Richtlinie-als-Code-Frameworks erforderlich ist. Dieser Qualifikationsmangel verlangsamt nicht nur die Einführung dieser Frameworks, sondern treibt auch die Implementierungskosten in die Höhe. Kleinere Unternehmen stehen vor zusätzlichen Schwierigkeiten, da ihnen häufig die finanziellen und operativen Ressourcen fehlen, um in umfassende Schulungsprogramme zu investieren oder erfahrene Fachkräfte einzustellen, was ihre Fähigkeit zur effektiven Implementierung dieser Frameworks weiter einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell:
Hybrid-Architekturen treiben das Wachstum anDie Hybrid-Cloud-Automatisierung verzeichnet die schnellste Wachstumsentwicklung mit einer CAGR von 19,98 % bis 2031, obwohl die Public Cloud mit einem Marktanteil von 46,95 % im Jahr 2025 den größten Anteil hält. Diese Divergenz spiegelt die strategische Präferenz der Unternehmen für Workload-Flexibilität gegenüber der Abhängigkeit von einem einzigen Anbieter wider, insbesondere da die Anforderungen an den Datenaufenthaltsort in verschiedenen Rechtsordnungen zunehmen. Die Public-Cloud-Automatisierung profitiert von Hyperscaler-Investitionen in KI-gesteuerte Optimierungsfähigkeiten, während Private-Cloud-Segmente spezialisierte Anwendungsfälle bedienen, die Air-Gap-Sicherheit oder Ultra-Low-Latency-Leistung erfordern.
Die Landschaft der Bereitstellungsmodelle zeigt ausgeprägte regionale Präferenzen, wobei nordamerikanische Unternehmen die Public-Cloud-Automatisierung aus Kostengründen bevorzugen, während europäische Organisationen Hybrid-Ansätze priorisieren, um DSGVO-Compliance-Anforderungen zu erfüllen. Die Private-Cloud-Automatisierung bleibt, obwohl sie das kleinste Segment darstellt, in stark regulierten Branchen relevant, in denen Datensouveränitätsbedenken die Kostenerwägungen überwiegen. Die Integration von Edge-Computing verwischt zunehmend traditionelle Bereitstellungsgrenzen und schafft eine Nachfrage nach einheitlichen Automatisierungsplattformen, die Workloads in verschiedenen Infrastrukturumgebungen orchestrieren können.


Nach Endbenutzerbranche:
Das verarbeitende Gewerbe führt die Beschleunigung anDas verarbeitende Gewerbe entwickelt sich mit einer CAGR von 20,52 % bis 2031 zum am schnellsten wachsenden Endbenutzer-Segment, angetrieben durch Industrie-4.0-Initiativen, die eine Echtzeit-Automatisierung in Produktionsumgebungen erfordern. Smart-Factory-Implementierungen erfordern Edge-zu-Cloud-Orchestrierungsfähigkeiten, die Tausende von IoT-Geräten verwalten und gleichzeitig Millisekunden-Reaktionszeiten für kritische Steuerungssysteme aufrechterhalten können. IT und Telekommunikation halten mit 26,35 % im Jahr 2025 den größten Marktanteil und profitieren von der frühen Einführung von Automatisierung und kontinuierlichen Anforderungen an die Infrastrukturmodernisierung.
Die Einführung von Automatisierung im Gesundheitswesen beschleunigt sich, da sich regulatorische Rahmenbedingungen weiterentwickeln, um die cloudbasierte Verarbeitung von Patientendaten zu ermöglichen, wobei HIPAA-konforme Automatisierungsplattformen im Jahr 2025 eine Wachstumsrate von 18,12 % verzeichnen. BFSI-Segmente zeigen gemessene Einführungsmuster und priorisieren Sicherheits- und Compliance-Automatisierung gegenüber operativen Effizienzgewinnen. Die Einzelhandelsautomatisierung konzentriert sich auf die Optimierung der Lieferkette und die Verbesserung des Kundenerlebnisses, während andere Branchen branchenspezifische Anwendungsfälle erkunden, die von der Verwaltung von Energienetzen bis zur Koordination der Transportlogistik reichen.
Nach Unternehmensgröße:
KMU treiben die demokratische Einführung voranKleine und mittlere Unternehmen beschleunigen die Einführung von Cloud-Automatisierung mit einer CAGR von 20,08 % bis 2031 und stellen damit die traditionelle Annahme in Frage, dass Automatisierung Ressourcen im Unternehmensmaßstab erfordert. Dieses Wachstum spiegelt die Demokratisierung von Automatisierungsfähigkeiten durch cloud-native Plattformen wider, die Vorabinvestitionen in Infrastruktur eliminieren und nutzungsbasierte Preismodelle bereitstellen. Großunternehmen werden voraussichtlich im Jahr 2025 einen Marktanteil von 50,25 % halten und Automatisierung für komplexe Multi-Cloud-Orchestrierung und Compliance-Management in ihren globalen Operationen nutzen.
Der Beschleunigungstrend bei KMU schafft Chancen für Automatisierungsanbieter, die auf vereinfachte Bereitstellungserfahrungen und branchenspezifische Vorlagen abzielen. Großunternehmen konzentrieren sich auf maßgeschneiderte Automatisierungs-Frameworks, die sich in ihre bestehende Unternehmensarchitektur integrieren, während KMU sofort einsatzbereite Lösungen priorisieren, die unmittelbaren Mehrwert liefern, ohne umfangreiche Anpassungen zu erfordern. Diese Bifurkation treibt die Differenzierung der Produktstrategie voran, wobei Anbieter unterschiedliche Angebote für die einzigartigen Anforderungen und Ressourcenbeschränkungen jedes Marktsegments entwickeln.

Nach Workload-/Prozesstyp:
Sicherheitsautomatisierung steigt stark anSicherheits- und Compliance-Automatisierung verzeichnet mit einer CAGR von 22,35 % bis 2031 das schnellste Wachstum, was die verschärfte Cyber-Bedrohungslandschaft und die zunehmende regulatorische Kontrolle in allen Branchen widerspiegelt. Diese Beschleunigung resultiert aus der Erkenntnis der Unternehmen, dass manuelle Sicherheitsprozesse nicht mit der schnellen Entwicklung cloud-nativer Anwendungen Schritt halten können, was eine Nachfrage nach automatisierten Bedrohungserkennungs-, Incident-Response- und Compliance-Monitoring-Fähigkeiten schafft. Die Infrastrukturbereitstellung hält mit 37,05 % im Jahr 2025 den größten Marktanteil und dient als Grundschicht für alle nachfolgenden Automatisierungsinitiativen.
Die Automatisierung der Anwendungsbereitstellung profitiert von der Reifung von DevOps und der Einführung von Container-Orchestrierungsplattformen, während die Automatisierung von Monitoring und Performance-Management die Komplexitätsherausforderungen in verteilten Cloud-Architekturen adressiert. Die Konvergenz dieser Workload-Typen schafft Chancen für integrierte Automatisierungsplattformen, die den gesamten Anwendungslebenszyklus von der Infrastrukturbereitstellung bis zum Sicherheitsmonitoring verwalten können. Die Automatisierung der regulatorischen Compliance, insbesondere in Kombination mit KI-gesteuerten Richtliniendurchsetzungsfähigkeiten, profitiert von der Fähigkeit, sich ohne manuelle Eingriffe an sich entwickelnde regulatorische Anforderungen anzupassen.
Geografische Analyse
Cloud-Automatisierungsmarkt Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 32,75 % auf sich vereinen, gestützt durch seine ausgereifte Cloud-Infrastruktur und die frühzeitige Einführung von Automatisierungs-Frameworks in Unternehmen. Die Wachstumsdynamik der Region spiegelt die Investitionen der Hyperscaler in KI-gestützte Optimierungsfähigkeiten sowie die zunehmende Verbreitung von Platform-Engineering-Praktiken unter Fortune-500-Unternehmen wider. Kanadische Unternehmen konzentrieren sich dabei insbesondere auf hybride Cloud-Automatisierung, um Anforderungen an den Datenspeicherort zu erfüllen und gleichzeitig die grenzüberschreitende Betriebseffizienz aufrechtzuerhalten. Mexikos aufstrebender Fertigungssektor treibt die Nachfrage nach Industrie-4.0-Automatisierungslösungen an, die sich in nordamerikanische Lieferketten integrieren lassen, und schafft damit Chancen für spezialisierte Automatisierungsplattformen, die auf grenzüberschreitende Betriebsabläufe ausgerichtet sind.
Cloud-Automatisierungsmarkt Asien-Pazifik
Die CAGR von 20,64 % der Region Asien-Pazifik bis 2031 positioniert sie als primären Wachstumsmotor für die weltweite Einführung von Cloud-Automatisierung. Chinas Fokus auf inländische Cloud-Plattformen treibt die Nachfrage nach Automatisierungstools an, die innerhalb des einzigartigen regulatorischen Umfelds des Landes betrieben werden können, während Japans alternde Erwerbsbevölkerung die Einführung von Automatisierung in traditionellen Branchen beschleunigt. Indiens IT-Dienstleistungssektor fungiert als globales Automatisierungszentrum, wobei inländische Anbieter spezialisierte Plattformen für internationale Märkte entwickeln und gleichzeitig die kostensensiblen Anforderungen lokaler Unternehmen berücksichtigen. Die südostasiatischen Volkswirtschaften profitieren von staatlichen Digitalisierungsinitiativen, die Cloud-First-Ansätze für den öffentlichen Sektor vorschreiben.
Cloud-Automatisierungsmarkt Europa
Die Automatisierungseinführung in Europa spiegelt den doppelten Fokus der Region auf regulatorische Compliance und technologische Souveränität wider, wobei die DSGVO und aufkommende KI-Regulierungen die Auswahlkriterien für Plattformen prägen. Deutschlands Industrie-4.0-Initiative treibt die Nachfrage nach Fertigungsautomatisierung an, während die britische Regulierungslandschaft nach dem Brexit Chancen für Automatisierungsplattformen schafft, die Compliance über mehrere Rechtssysteme hinweg verwalten können. Das Engagement der Region für nachhaltige Technologiepraktiken begünstigt Automatisierungsplattformen, die messbare Umweltvorteile durch optimierte Ressourcennutzung und Verbesserungen der Energieeffizienz nachweisen können.

Regulatorisches Umfeld
Die Einführung von Cloud-Automatisierung wird zunehmend durch Cloud-Assurance, Cybersicherheit und Autorisierungsregime des öffentlichen Sektors geprägt, die Unternehmen zu richtlinienbasierter Governance drängen. In der Europäischen Union veröffentlichte die Europäische Kommission am 3. Juni 2026 einen Vorschlag für das Cloud and AI Development Act (CADA), der Cloud-Souveränität und Assurance-Level als Entscheidungsgrundlagen für Beschaffung und Einsatz für Unternehmen positioniert, die grenzüberschreitend tätig sind. Das deutsche Bundesamt für Sicherheit in der Informationstechnik (BSI) veröffentlichte zudem C5:2026, wodurch die Cloud-Compliance-Kriterien aktualisiert und Anforderungen im Einklang mit NIS2 und dem European Cybersecurity Certification Scheme for Cloud Services (EUCS) integriert wurden. Dies verstärkt den Bedarf an automatisierter Nachweiserfassung, Erkennung von Konfigurationsabweichungen und kontinuierlicher Kontrollüberwachung.
In den Vereinigten Staaten bleibt die föderale Cloud-Nutzung durch FedRAMP-Autorisierungen und Umfangsbestimmungen im Zusammenhang mit behördlichen Verpflichtungen gemäß 44 U.S. Code 3506 reglementiert. Diese Beschränkung erhöht die Nachfrage nach Automatisierungs-Workflows, die die Implementierung von Kontrollen und Prüfnachweise über verschiedene Umgebungen hinweg standardisieren. Insgesamt stärken diese Regelwerke die Argumente für Infrastructure-as-Code- und Policy-as-Code-Ansätze, um Identitäts-, Protokollierungs-, Verschlüsselungs- und Datenverarbeitungsanforderungen konsistent über öffentliche, private und hybride Bereitstellungen hinweg durchzusetzen. Sie erhöhen auch die Erwartungen an Tools, die auf Abruf überprüfbare Compliance-Ergebnisse liefern können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Cloud-Automatisierung umfasst Infrastrukturanbieter (Hyperscaler und private Cloud-Stacks), Automatisierungssoftware und -plattformen (IaC, CI/CD, Konfigurationsmanagement, Orchestrierung sowie Sicherheits- und Compliance-Automatisierung) sowie Integrations- und Managed Services (Beratung, MSPs, Systemintegratoren). Unternehmenskunden setzen die Automatisierung dann über Platform-Engineering- und FinOps-Praktiken operativ um. Vorgelagert stellen Cloud-Service-Anbieter Rechenleistung, Speicher, Netzwerke und Managed Services bereit, die APIs und Kontrollebenen offenlegen, die von Automatisierungstools genutzt werden. Nachgelagert übersetzen Unternehmen und Servicepartner diese Grundbausteine in wiederverwendbare Blueprints, Leitplanken und Self-Service-Kataloge für Entwickler- und Betriebsteams.
Implementierungsmuster betonen zunehmend widerstandsfähige Multi-Region- und Multi-Cloud-Architekturen, einschließlich zellbasierter Designs, die Workloads isolieren, um den Auswirkungsradius von Vorfällen zu begrenzen, sowie ereignisgesteuerter Ansätze, die asynchrone Zustandsänderungen über Bereitstellungs- und Governance-Workflows hinweg verarbeiten. Mit der Ausweitung agentenbasierter und KI-unterstützter Abläufe konvergieren Unternehmens-Automatisierungsstacks zunehmend um gemeinsame Komponenten, darunter Laufzeitumgebung, Speicher und Zustand, Tool-Gateways, Identität, Observability und Governance. Dies verstärkt Sicherheit, Compliance und Prüfbarkeit als eingebettete Ebenen statt als nachträgliche Ergänzungen.
Wettbewerbslandschaft
Der Markt für Cloud-Automatisierung weist eine moderate Fragmentierung auf, die Chancen für spezialisierte Plattformen schafft, die auf branchenspezifische Anwendungsfälle und aufkommende Technologien abzielen. Hyperscaler nutzen ihre Infrastrukturvorteile, um integrierte Automatisierungsfähigkeiten anzubieten, während unabhängige Softwareanbieter sich auf Best-of-Breed-Lösungen konzentrieren, die in Multi-Cloud-Umgebungen betrieben werden können. Die Wettbewerbsdynamik begünstigt Plattformen, die einen klaren Return on Investment durch reduzierten Betriebsaufwand und verbesserte Bereitstellungsgeschwindigkeit nachweisen können, anstatt funktionsreiche Lösungen, die die Komplexität erhöhen.
Strategiemuster zeigen unterschiedliche Ansätze in verschiedenen Anbieterkategorien, wobei etablierte Akteure die Plattformkonsolidierung und KI-gesteuerte Optimierungsfähigkeiten betonen, während aufstrebende Anbieter unterversorgte Marktsegmente durch spezialisierte Automatisierungs-Frameworks ansprechen. Chancen in weißen Flecken bestehen bei der Edge-Computing-Orchestrierung, quantensicherer Sicherheitsautomatisierung und branchenspezifischen Compliance-Management-Plattformen. Die Entwicklung des Marktes hin zu Richtlinie-als-Code-Methoden schafft Wettbewerbsvorteile für Anbieter, die komplexe Automatisierungs-Workflows durch intuitive Benutzeroberflächen und umfangreiche Vorlagenbibliotheken vereinfachen können, und adressiert damit den anhaltenden Qualifikationsmangel, der das Marktwachstum einschränkt.
Marktführer im Bereich Cloud-Automatisierung
Amazon Web Services, Inc.
Microsoft Corporation (Azure)
Google LLC (Google Cloud Platform)
IBM Corporation
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
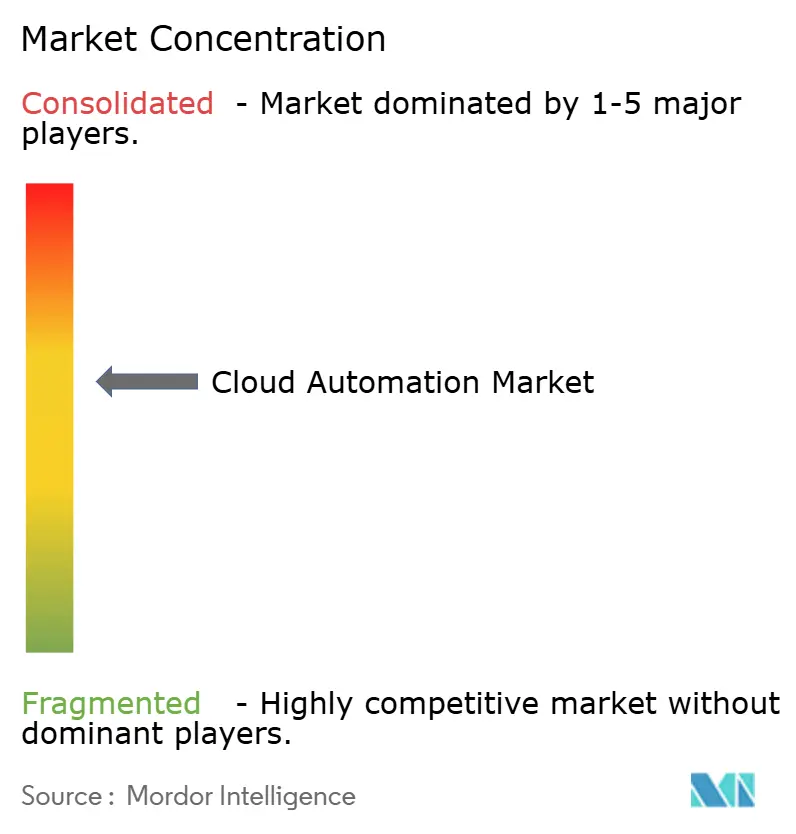
Cloud-Automatisierungsmarkt
- Amazon Web Services, Inc.
- Microsoft Corporation (Azure)
- Google LLC (Google Cloud Platform)
- IBM Corporation
- Oracle Corporation
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Citrix Systems, Inc.
- Alibaba Cloud (Alibaba Group Holding Ltd.)
- Red Hat, Inc.
- ServiceNow, Inc.
- Puppet Labs, LLC
- Chef Software, Inc.
- HashiCorp, Inc.
- BMC Software, Inc.
- Micro Focus International plc
- Splunk Inc.
- Dynatrace LLC
- Turbonomic, Inc.
- CloudBolt Software, Inc.
- Morpheus Data, LLC
- Nutanix, Inc.
- Scalr, Inc.
- Opex Software, Inc.

Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich ist die Automatisierung rund um die Governance von Unternehmens-KI-Agenten, wo Organisationen kontrollierten Tool-Zugang, Richtliniendurchsetzung und Audit-Trails benötigen, während Agenten mit Cloud-Diensten interagieren. Dieser Wandel zeigt sich in Aktivitäten von Hyperscalern und Partnern, darunter die Gründung einer mit 1 Milliarde USD ausgestatteten Forward Deployed Engineering (FDE)-Organisation durch AWS, um Unternehmen bei der Bereitstellung von Agenten in Produktionsumgebungen zu unterstützen, sowie die im Juni 2026 angekündigte strategische Partnerschaft zwischen IBM und Google Cloud, die auf die Skalierung von KI, Hybrid-Cloud und Cybersicherheit ausgerichtet ist. Die Ankündigung umfasst Bereitstellungsmodelle, die IBM Consulting Advantage mit Google-Cloud-Funktionen kombinieren. Diese Schritte erweitern den adressierbaren Bereich für Anbieter von Cloud-Automatisierung, die sichere, wiederholbare Bereitstellungsworkflows, Leitplanken für Identität und Geheimnisse sowie kontinuierliche Verifizierung über Multi-Cloud-Umgebungen hinweg bündeln können.
Regulierungsgetriebene Souveränitäts- und Assurance-Anforderungen schaffen zudem Freiräume für compliance-native Automatisierung, insbesondere in Europa, wo C5:2026 und das vorgeschlagene CADA Assurance-Frameworks und Kontroll-Mapping als Auswahlkriterien in den Vordergrund rücken. Anbieter, die Policy-as-Code über heterogene Umgebungen hinweg operativ umsetzen, maschinell überprüfbare Compliance-Nachweise erzeugen und sich in Unternehmensrisiko- und Beschaffungsprozesse integrieren, können sich in regulierten Branchen und öffentlichkeitsnahen Bereitstellungen differenzieren. Parallel dazu unterstützt cloudübergreifendes Betriebswerkzeug, das Reibungsverluste bei der hybriden und Multi-Cloud-Konnektivität reduziert, zusammen mit Day-2-Betriebsautomatisierung, Plattformen, die Observability, Kostengovernance (FinOps-Automatisierung) und Sicherheitsbehebungs-Workflows unter einer einzigen Automatisierungsebene vereinen.
Recent Industry Developments in Cloud-Automatisierungsmarkt
- Juni 2026: IBM Corporation und Google LLC kündigen eine strategische Partnerschaft zur Einführung einer neuen Google Cloud Practice an, die IBM Consulting Advantage und die Google Cloud Gemini Enterprise Agent Platform nutzt, um die Bereitstellung und Governance von Unternehmens-KI-Agenten zu automatisieren. Die Zusammenarbeit erweitert cloudübergreifende Automatisierungsfähigkeiten und beschleunigt die Einführung agentenbasierter KI-Workflows in Hybrid-Cloud-Umgebungen.
- Juni 2026: Amazon Web Services Inc. führt AWS Lambda MicroVMs ein, ein serverloses Compute-Primitiv, das Isolation auf VM-Ebene und zustandsbehaftete Ausführung für von Nutzern oder KI generierten Code bietet. Ermöglicht sichere, isolierte Ausführung KI-gesteuerter Automatisierung im großen Maßstab innerhalb des serverlosen Modells; verbessert Zuverlässigkeit und Governance der Automatisierung.
- Mai 2026: Allgemeine Verfügbarkeit des AWS MCP Server durch Amazon Web Services Inc., eines verwalteten Tools, das KI-Coding-Agenten sicheren, prüfbaren Zugriff auf AWS-Dienste über das Model Context Protocol gewährt. Verbessert Kontrolle, Nachverfolgbarkeit und Sicherheit automatisierter Cloud-Workflows, die von KI-Agenten angetrieben werden.


Cloud-Automatisierungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt für Cloud-Automatisierung als Umsatz aus Software und zugehörigen Dienstleistungen erfasst, die zur Automatisierung von Cloud-Provisionierung, Konfiguration, Orchestrierung, Governance und alltäglichem Betrieb über öffentliche, private und hybride Umgebungen hinweg verwendet werden.
Umfangsausschlüsse: Wir schließen allgemeines IT-Outsourcing aus, das nicht an Cloud-Automatisierungswerkzeuge gebunden ist, sowie reine Cloud-Hosting-Umsätze, die nicht Automatisierungssoftware oder -diensten zugeordnet werden können.
Übersicht der Segmentierung
- Nach Bereitstellungsmodell
- Public Cloud
- Private Cloud
- Hybrid Cloud
- Nach Endbenutzerbranche
- BFSI
- Gesundheitswesen
- IT und Telekommunikation
- Verarbeitendes Gewerbe
- Einzelhandel
- Sonstige Endbenutzerbranchen
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Workload-/Prozesstyp
- Infrastrukturbereitstellung
- Anwendungsbereitstellung
- Sicherheit und Compliance
- Monitoring und Performance-Management
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research beginnt mit öffentlichen Ankerpunkten, die helfen, ein realistisches Bild von Nachfrage und Ausgaben zu erstellen, und wird dann zu einem Marktmodell verfeinert, das der Art und Weise entspricht, wie Cloud-Automatisierung beschafft und bereitgestellt wird. Wir nutzten Quellen wie das US Bureau of Labor Statistics, das US Census Bureau, die OECD-Indikatoren zur digitalen Wirtschaft, die makroökonomischen Reihen der Weltbank und die ITU-IKT-Statistiken, um das Modell mit der IT-Ausgabenkapazität von Unternehmen und der Richtung der Cloud-Einführung abzustimmen.
Um die Angebotsseite messbar zu machen, prüfen wir zudem Unternehmensmeldungen, Transkripte von Earnings Calls, Investorenpräsentationen, Produktdokumentationen und glaubwürdige Veröffentlichungen von Branchenverbänden, die Automatisierungspraktiken und regulatorische Änderungen beschreiben. Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, um die Produktabdeckung und den Zeitpunkt von Funktionsveröffentlichungen zu bestätigen. Die hier aufgeführten Quellen sind lediglich beispielhaft, da während der Studie zur Datenerhebung, Validierung und Klärung auch viele andere öffentliche Referenzen verwendet wurden.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um zu überprüfen, was wir in der Desk Research gesehen haben, und sie hilft auch, Lücken zu schließen, die aus öffentlichem Material schwer zu erkennen sind, wie etwa Paketierungsregeln, typische Deal-Größen und die Einführungsgeschwindigkeit nach Workload-Typ. Wir sprachen mit Verantwortlichen für Cloud-Betrieb, Platform-Engineering-Rollen, Systemintegratoren und Beschaffungsverantwortlichen in wichtigen Regionen, und die Beiträge halfen uns, Annahmen zur Preisentwicklung und zur Budgetierung von Multi-Cloud-Programmen zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 25% | CXOs: 15% | APAC: 45% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 33% | EMEA: 33% |
| Kleinere Marktteilnehmer: 18% | Manager: 52% | Amerika: 22% |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-Down-Ansatz, bei dem Signale aus der Cloud-Infrastruktur- und Plattformeinführung mittels Durchdringungs- und Attach-Rate-Logik in einen Automatisierungsausgabenpool umgewandelt werden, der dann auf die wichtigsten Endnutzungsbereiche und Regionen aufgeteilt wird. Um das Modell zu untermauern, gleichen wir die Gesamtsummen mit selektiven Bottom-up-Prüfungen ab, etwa gemessenen durchschnittlichen Verkaufspreisspannen multipliziert mit geschätzten Nutzerzahlen, Kanal-Feedback zu Verlängerungsmustern und anbieterseitigen Umsatzaufteilungen, sofern Angaben verfügbar sind.
Einige Faktoren, die die Zahlen wesentlich beeinflussen, sind das Wachstum von Unternehmens-Cloud-Workloads, der Anteil der Umgebungen, die auf Infrastructure as Code umsteigen, der Mix aus öffentlichen und hybriden Bereitstellungen, Governance-Anforderungen, die Automatisierungstools vorantreiben, und beobachtete Preisbewegungen bei Abonnements im Zusammenhang mit Funktionsbündelung. Wenn eine Kennzahl für ein Land nicht durchgängig verfügbar ist, werden Proxy-Indikatoren angewendet (zum Beispiel Richtung der Cloud-Einführung, IT-Ausgabenkapazität und Konzentration großer Unternehmen), die dann durch Interview-Feedback angepasst werden.
Für die Prognose wird eine Szenarioanalyse mit einem Basisfall-Pfad verwendet, da sich Kaufzyklen mit makroökonomischen Budgets und Sicherheitsereignissen verändern können. Annahmen zur Einführungsgeschwindigkeit und zur ASP-Veränderung werden mit Praktikern überprüft, damit die Wachstumskurve widerspiegelt, was umsetzbar ist, und nicht nur, was theoretisch möglich ist.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Abgleiche zwischen den Modellergebnissen und unabhängigen Signalen, wie etwa der Richtung der Cloud-Einführung, dem berichteten Umfang von Automatisierungsprogrammen und den in öffentlichen Angaben diskutierten Ausgabenmustern. Wenn ein Wert ungewöhnlich erscheint, werden die Treiber erneut überprüft, die Umrechnungslogik überarbeitet und Folgegespräche ausgelöst, um zu bestätigen, ob die Abweichung real ist oder durch eine Umfangsdiskrepanz verursacht wird.
Vor der Freigabe durchlaufen Annahmen und Berechnungen eine mehrstufige Analystenprüfung, damit die endgültige Marktzahl auf klare Eingaben zurückführbar ist. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Einführung oder Preisgestaltung verändern. Unmittelbar vor der Auslieferung wird eine erneute Prüfung durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Marktgröße für Cloud-Automatisierung von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Cloud-Automatisierung können weit voneinander abweichen, selbst wenn die Themenbezeichnung gleich klingt, da Zeitpunkt, Preislogik und was als Automatisierungsumsatz gezählt wird, nicht standardisiert sind. Wir beobachten die größten Abweichungen, wenn Studien ältere Wechselkurszeitpunkte verwenden, Lizenzen und Dienstleistungen unterschiedlich mischen oder eine einzige ASP-Kurve über verschiedene Workload-Typen hinweg anwenden.
Wenn die Schätzung nahe am Basisjahr aktualisiert wird und die Preisgestaltung durch aktuelle Vertrags- und Verlängerungsprüfungen erneut validiert wird, ist die Gesamtsumme in der Regel weniger anfällig für kurzfristige Währungsbewegungen und vorübergehende Rabattierungen. Deshalb sind der Wert für 2025 und die Aktualisierungspunkte für 2026 auf dieser Seite von Bedeutung, und deshalb können die neuesten Prüfungen und die von Mordor Intelligence angewandte Zeitpunktbestimmung der Währung eine engere Bandbreite ergeben als Zahlen, die auf älteren Momentaufnahmen basieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,10 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 18,10 Mrd. USD (2025) | Verwendet einen breiteren Umfang, der wahrscheinlich umfassendere Cloud-Management- und Optimierungstools in die Automatisierung einbezieht, und es scheint eine aggressive ASP-Ausweitung ohne das gleiche Maß an verlängerungsbasierter Validierung anzuwenden. |
| Fachpublikation B | 19,70 Mrd. USD (2025) | Berichtet als eine reine Softwaresicht auf die Automatisierung der Cloud-Infrastruktur, was aufgrund unterschiedlicher Zeitpunkte der Basisjahr-Währung und eines einfacheren Ansatzes zur Trennung von Orchestrierung, Governance und angrenzenden Management-Funktionen dennoch abweichen kann. |
Betrachtet man die drei Zahlen im Vergleich, lässt sich der Großteil der Abweichung durch Umfangsgrenzen und dadurch erklären, wie die Preisgestaltung aus älteren Deal-Annahmen in das Basisjahr übertragen wird. Indem der erfasste Umsatz an klare Automatisierungs-Anwendungsfälle gebunden bleibt und die Preisgestaltung und Zeitpunktbestimmung der Währung im Basisjahr erneut überprüft werden, bleibt die Marktgröße leichter mit dem tatsächlichen Kaufverhalten und wiederholbaren Eingaben abzugleichen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Cloud-Automatisierung im Jahr 2026?
Der Markt wird bis 2026 voraussichtlich USD 9,69 Milliarden erreichen.
Wie groß ist der Markt für Cloud-Automatisierung im Jahr 2026?
Es wird prognostiziert, dass er USD 23,75 Milliarden erreichen wird, mit einer CAGR von 19,64 % zwischen 2026 und 2031.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Hybrid-Cloud-Automatisierung ist die schnellste und wächst bis 2031 mit einer CAGR von 19,98 %.
Welche Region zeigt die stärkste Wachstumsdynamik?
Der asiatisch-pazifische Raum führt das regionale Wachstum mit einer prognostizierten CAGR von 20,64 % bis 2031 an.
Welche Workload-Kategorie verzeichnet die schnellste Einführung?
Sicherheits- und Compliance-Automatisierung wächst am schnellsten, mit einer CAGR von 22,35 % bis 2031.
Seite zuletzt aktualisiert am:



