
Cloud Computing Marktgröße und Marktanteil
Cloud Computing Marktanalyse von Mordor Intelligence
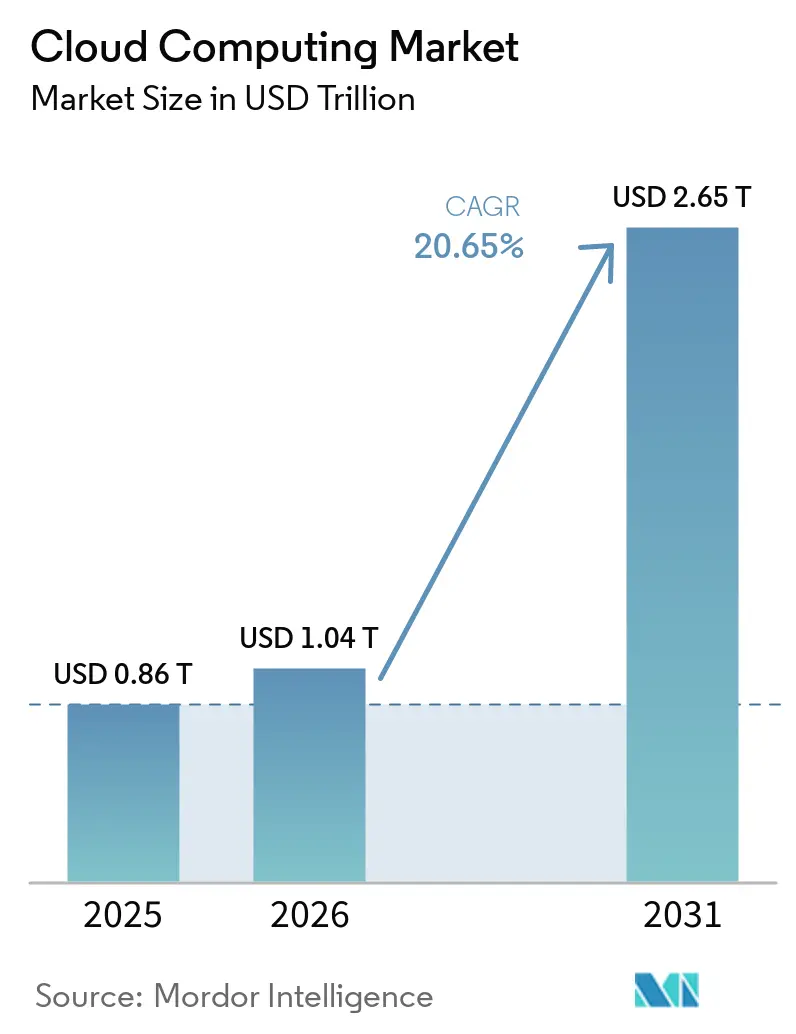
Die Cloud-Computing-Marktgröße wird im Jahr 2026 auf 1,04 Billionen USD geschätzt und soll im Jahr 2027 1,25 Billionen USD erreichen und bis 2032 auf 3,16 Billionen USD anwachsen, mit einer CAGR von 20,35 % von 2027 bis 2032.
Geschäftsanwendungen und KI-Dienste verschaffen Anbietern komplementäre Quellen der Cloud-Nachfrage. Käufer wählen zwischen privater, öffentlicher und hybrider Bereitstellung je nachdem, wie viel Kontrolle ein Workload erfordert und wie vorhersehbar die Kosten sein müssen. Für Telekommunikationsbetriebe in Japan liegt der Reiz der Hybrid Cloud in der Integration externer Kapazitäten mit der eigenen Plattform des Betreibers. Souveräne Beschaffung macht die Qualifizierung wertvoll und stellt die Anbietereignung neben die technische Kompetenz in der Kaufentscheidung. Anwendungstiefe und Integrationsexpertise unterstützen die Expansion, während Budgetüberschreitungen und Lokalisierungsanforderungen die Workloads verzögern können, die zusätzliche Kapazität nutzen würden.
Wichtigste Berichtsergebnisse
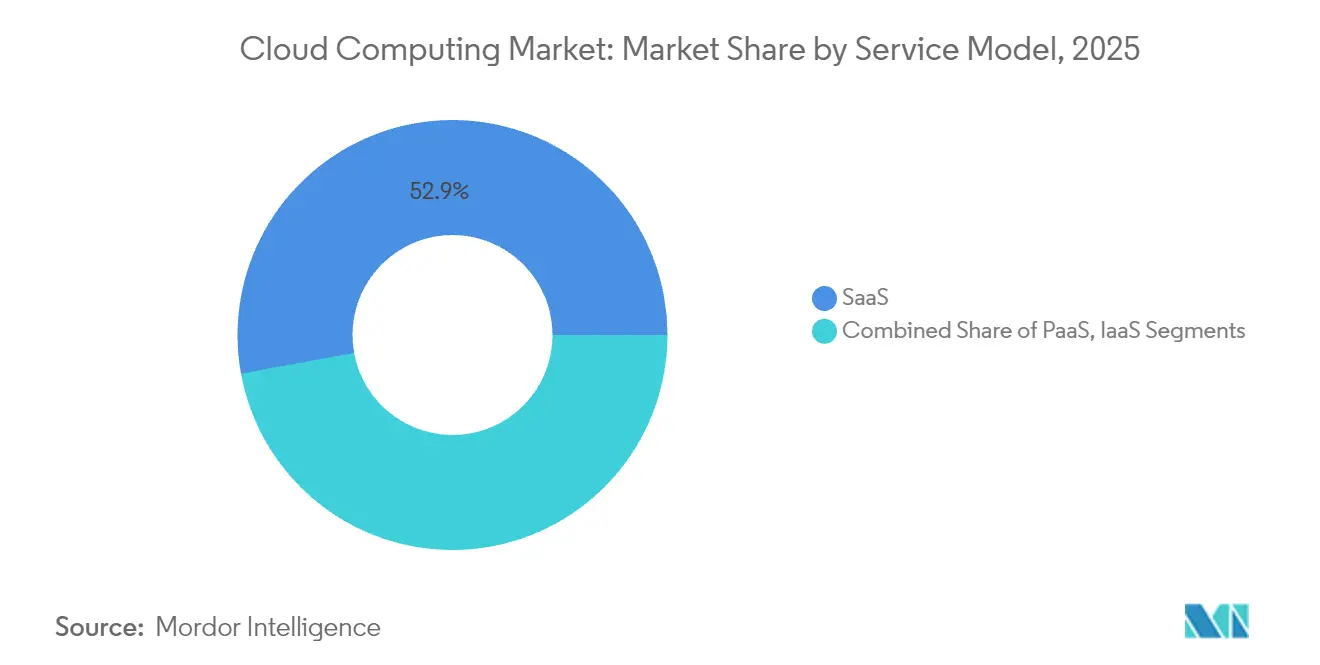
- Nach Servicemodell hielt SaaS im Jahr 2026 einen Cloud-Computing-Marktanteil von 52,63 %, während PaaS mit einer CAGR von 22,55 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert wird.
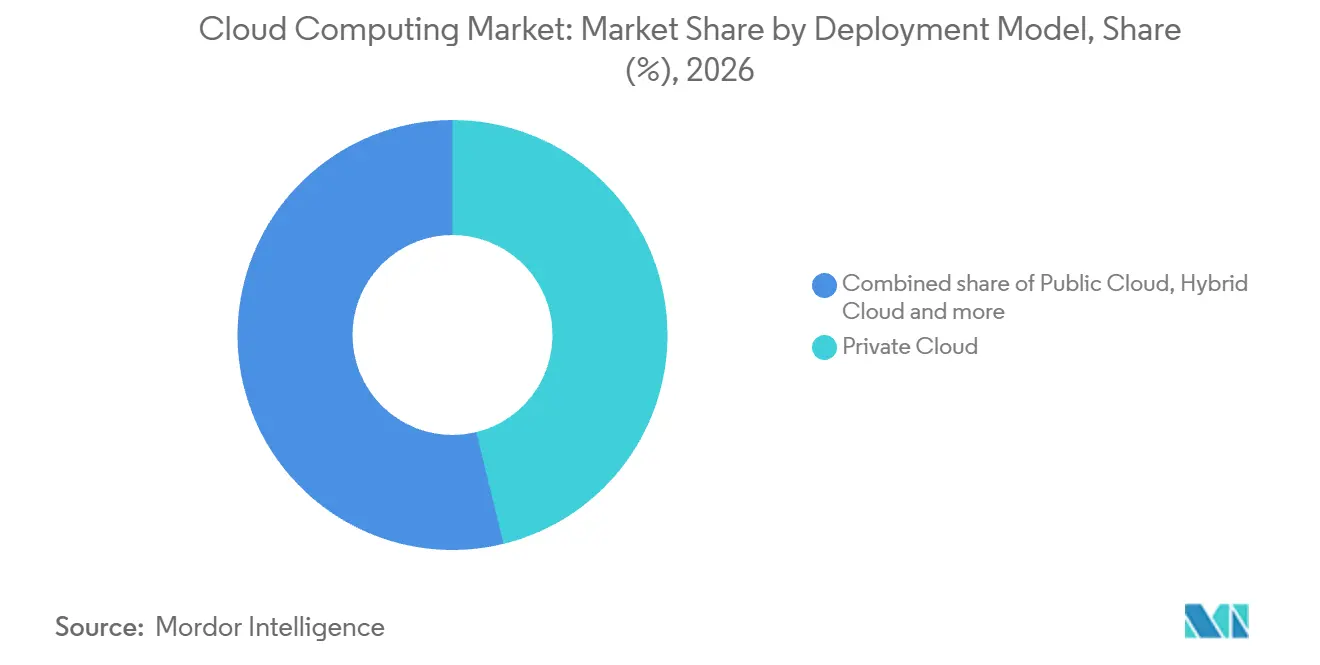
- Private Cloud führte die Bereitstellungsmodelle mit einem Anteil von 46,18 % an der Cloud-Computing-Marktgröße im Jahr 2026 an, und Hybrid Cloud wird mit einer CAGR von 21,95 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert.
- Unter den Endnutzer-Branchen führte BFSI mit einem Anteil von 27,39 % am Cloud-Dienstleistungsumsatz im Jahr 2026, während das Segment Gesundheitswesen und Biowissenschaften mit einer CAGR von 20,7 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert wird.
- Nach Unternehmensgröße führten Großunternehmen mit 52,87 % des Cloud-Dienstleistungsumsatzes im Jahr 2026, während kleine und mittelständische Unternehmen mit einer CAGR von 21 % von 2027 bis 2032 als das am schnellsten wachsende Segment prognostiziert werden.
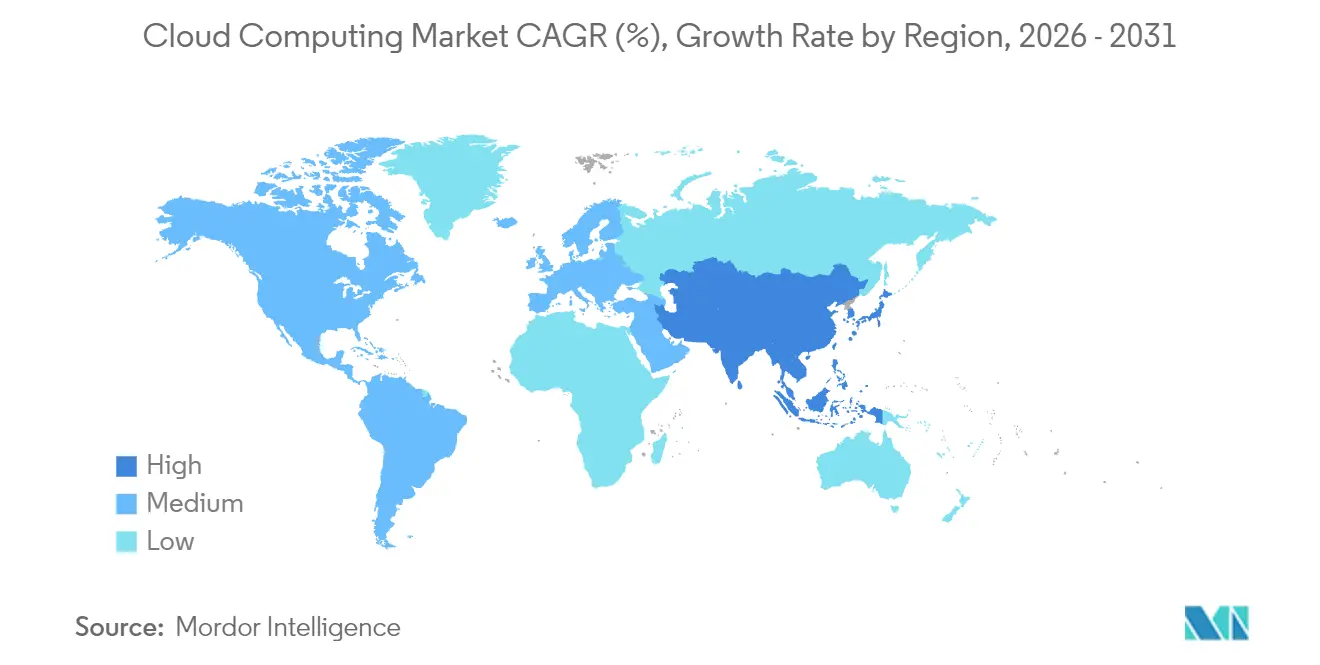
- Nordamerika war die führende Region mit einem Anteil von 24,05 % am Cloud-Dienstleistungsumsatz im Jahr 2026, während Asien-Pazifik mit einer CAGR von 21,4 % von 2027 bis 2032 als die am schnellsten wachsende Region prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosionsartiges SaaS-Wachstum bei Kern-Unternehmenssoftware | +7% | Die Europäische Union | Kurzfristig (≤ 2 Jahre) |
| Verbreitung von generativen KI-Workloads mit Bedarf an elastischer Rechenkapazität | +8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Branchenspezifische Cloud-Plattformen (compliance-fähige Blaupausen) | +4.5% | Vereinigte Staaten und Kanada | Mittelfristig (2-4 Jahre) |
| Souveräne Cloud-Beschaffung und regulatorische Initiativen in der EU und im GCC | +3.5% | Europäische Union und Oman | Mittelfristig (2–4 Jahre) |
| Aufstieg von Edge-Cloud-Zonen für XR und autonome Betriebsabläufe | +1.5% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Grüne Cloud-Kaufkriterien, die an Scope-3-Ziele geknüpft sind | +1% | Das Vereinigte Königreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosionsartiges SaaS-Wachstum bei Kern-Unternehmenssoftware
Zentrale Geschäftsanwendungen bieten Cloud-Anbietern einen Expansionsweg innerhalb einer bereits erheblichen Softwarekundenbasis. Im Jahr 2025 erwarben 96,44 % der EU-Unternehmen, die kostenpflichtige Cloud-Dienste nutzten, mindestens einen SaaS-Dienst, darunter E-Mail, Office, Finanzen, Buchhaltung, ERP, CRM oder Sicherheitssoftware. Innerhalb derselben kostenpflichtigen Cloud-Population stieg die Nutzung von Cloud-ERP-Anwendungen von 25,89 % im Jahr 2023 auf 30,12 % im Jahr 2025. Anwendungsanbieter können die Lücke zwischen der grundlegenden SaaS-Nutzung und der Cloud-ERP-Akzeptanz schließen, indem sie zusätzliche Funktionen an Kunden verkaufen, die bereits gehostete Software nutzen.
Verbreitung von generativen KI-Workloads mit Bedarf an elastischer Rechenkapazität
Elastische Bereitstellung gibt Cloud-Anbietern eine Möglichkeit, KI-Workloads zu bedienen, deren Kapazitätsanforderungen sich im Laufe der Zeit ändern. AWS meldete eine annualisierte KI-Umsatzlaufrate von über 15 Milliarden USD im ersten Quartal 2026. Der Microsoft Cloud-Umsatz erreichte 59,3 Milliarden USD im vierten Geschäftsquartal, das im Juni 2026 endete, ein Anstieg von 27 % im Jahresvergleich, was die Nachfrage über Azure und erstklassige KI-Anwendungen und -Dienste widerspiegelt. Für einen Käufer, der variable Kapazität nutzt, kann zusätzlicher Dienstleistungsverbrauch Anbietereinnahmen generieren, ohne einen weiteren festen Infrastrukturkauf zu erfordern. KI-bezogene Nachfrage schafft Umsatzmöglichkeiten sowohl bei der Bereitstellung von Rechenkapazität als auch bei der Lieferung der Anwendungen, die diese nutzen.
Branchenspezifische Cloud-Plattformen (Compliance-bereite Blueprints)
Für regulierte Gesundheitsdienstleister in den Vereinigten Staaten und Kanada kann eine Cloud-Plattform das Anwendungsdesign mit den für den klinischen Einsatz erforderlichen Kontrollen kombinieren. Wiederverwendbare Kontrollen reduzieren wiederholte Designarbeiten, wenn ein weiterer Workflow auf dieselbe Plattform migriert. Geringerer Implementierungsaufwand verändert die Kosten für das Hinzufügen einer regulierten Anwendung, unabhängig vom Preis der Rechenkapazität. Dies kann kleinere Workflows praktikabler machen, um sie über Cloud-Dienste bereitzustellen, und erweitert die Menge der Funktionen, die es wert sind, verlagert zu werden. Die Branchenexpertise des Anbieters hat dann kommerziellen Wert bei der Vorbereitung des nächsten Workflows für den Dienst, neben der verbrauchten Kapazität.
Souveräne Cloud-Beschaffung und regulatorische Initiativen in der EU und im GCC
Omans Cloud-First-Beschaffung knüpft die öffentliche Cloud-Nachfrage an die Anbietereignung sowie an die technische Kompetenz. Omans Cloud-First-Richtlinie vom Juli 2026 verpflichtet Regierungsstellen, mit Ausnahme von Sicherheits- und Militärbehörden, Cloud-Lösungen zu priorisieren.[1] Betroffene Stellen dürfen nur mit Anbietern Verträge abschließen, die eine gültige Genehmigung der Telekommunikationsregulierungsbehörde besitzen. Die betroffenen Regierungsstellen müssen außerdem die Einhaltung der Anforderungen an Cybersicherheit, Datenschutz und Risikomanagement sicherstellen. Da betroffene Stellen Cloud-Lösungen priorisieren und nur mit autorisierten Anbietern Verträge abschließen müssen, lenkt die Richtlinie die daraus resultierende Beschaffungsmöglichkeit auf geeignete Anbieter.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenlokalisierungsgesetze, die globale Präsenzen fragmentieren | -2% | Die Europäische Union | Langfristig (≥ 4 Jahre) |
| Laufende Kostenüberschreitungen gegenüber den Gesamtbetriebskosten von On-Premises-Lösungen | -1.5% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Erweiterte Chip-Exportkontrollen, die die GPU-Versorgung einschränken | -1% | China und andere Länder | Kurzfristig (≤ 2 Jahre) |
| Knappheit an kohlenstoffarmer Energie für Hyperscale-Rechenzentren | -0.5% | Die Republik Irland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenlokalisierungsgesetze, die globale Präsenzen fragmentieren
Ein geografisch breit aufgestellter Cloud-Dienst wird schwieriger zu skalieren, wenn Residenzanforderungen die Standorte einschränken, von denen aus er betrieben werden kann. In seinem Jahresbericht 2025 erklärte Akamai, dass Lokalisierungs- und Residenzvorschriften in bestimmten Rechtsordnungen seinen adressierbaren Markt verkleinern, Kosten und Komplexität erhöhen und Verkaufszyklen verlängern könnten. Für einen Anbieter, der diesen Risiken ausgesetzt ist, kann ein größerer geografischer Fußabdruck nicht automatisch in einen größeren Pool bedienbarer Kunden umgewandelt werden. Zusätzliche Compliance-Komplexität kann Ressourcen binden, bevor ein Vertrag Umsatz generiert, und schwächt die Wirtschaftlichkeit des Eintritts in eine kleinere Rechtsordnung.
Laufende Kostenüberschreitungen gegenüber den Gesamtbetriebskosten von On-Premises-Lösungen
Ungewisse laufende Kosten können die Genehmigung eines weiteren Workloads erschweren, selbst wenn Cloud-Dienste die betrieblichen Anforderungen des Käufers erfüllen. In Flexeras globaler Umfrage 2026 berichteten 17 % der Befragten, dass sie im vergangenen Jahr ihr Public-Cloud-Budget überschritten hatten. Ein Projekt kann seinen Betriebszweck erfüllen und dennoch eine weitere Expansion dem Risiko einer Überprüfung der Lücke zwischen erwarteten und tatsächlichen Kosten aussetzen, was das Kontowachstum für den Anbieter verzögert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell:
Anwendungsbeziehungen verankern den UmsatzSaaS hatte im Jahr 2026 einen Anteil von 52,63 % an der Cloud-Computing-Marktgröße und war damit das größte Segment. Salesforces Abonnement- und Supportumsatz wuchs im Geschäftsjahr, das am 31. Januar 2026 endete, um 10 % auf 39,4 Milliarden USD.[2] Die Kategorie umfasste hauptsächlich Unternehmens-Cloud-Dienstgebühren und beinhaltete Support, Updates und befristete Softwarelizenzen, wobei befristete Lizenzen etwa 6 % ausmachten. Salesforce führte den Anstieg hauptsächlich auf neue Kunden, Upgrades und zusätzliche Abonnements zurück, wobei die Preisgestaltung kein wesentlicher Treiber war, was das Umsatzwachstum eher auf das Verkaufsvolumen als auf höhere Preise zurückführt.
PaaS wird als das am schnellsten wachsende Segment mit einer CAGR von 22,55 % von 2027 bis 2032 prognostiziert. Tuya meldete einen PaaS-Umsatz von 67,9 Millionen USD im zweiten Quartal 2026, ein Anstieg von 16,9 % im Jahresvergleich. Das Unternehmen führte den Anstieg hauptsächlich auf eine höhere Nachfrage, Kundenfokus und Produktverbesserungen zurück, trotz zollbedingter Gegenwinds seit April 2025. Seine 318 Premium-PaaS-Kunden in den 12 Monaten bis zum 30. Juni 2026 trugen jeweils mehr als 100.000 USD PaaS-Umsatz bei. Premium-Kunden trugen etwa 89,5 % von Tuyas PaaS-Umsatz im zweiten Quartal 2026 bei, was die Bindung dieser Kohorte neben der Neukundengewinnung kommerziell bedeutsam macht.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Selektive Verlagerung stützt private InfrastrukturPrivate Cloud hatte im Jahr 2026 einen Cloud-Computing-Marktanteil von 46,18 % und war damit das größte Segment. Broadcoms Umfrage 2026 umfasste 1.800 leitende IT-Entscheidungsträger in Organisationen mit mindestens 1.000 Mitarbeitern in 8 Ländern, mit jeweils 600 Teilnehmern aus Nordamerika, Europa sowie Asien-Pazifik und Japan. Sie ergab, dass 50 % der Unternehmensteilnehmer einige Workloads von der Public Cloud in die Private Cloud zurückverlagert hatten, ein Anstieg um 15 Prozentpunkte gegenüber 2025. Sicherheit und Compliance führten die genannten Rückverlagerungsmotive mit 51 % an, gefolgt von Kostenprediktabilität mit 39 %, was Workload-Eignung und vorhersehbare Kosten zu separaten Nachfragequellen für private Infrastruktur macht.
Hybrid Cloud wird als das am schnellsten wachsende Segment mit einer CAGR von 21,95 % von 2027 bis 2032 prognostiziert. Am 26. Februar 2026 starteten NTT DOCOMO und NEC einen kommerziellen 5G-Kern in Japan, der DOCOMOs Virtualisierungsplattform mit der AWS Public Cloud kombiniert.[3] NEC steuerte Kernsoftware und Architektur bei, und die Partner implementierten Fehlertoleranz und Redundanz für den kommerziellen Betrieb. Für einen Betreiber hängt der Wert dieser Konfiguration davon ab, den Netzwerkdienst durch eine integrierte Bereitstellung in beiden Umgebungen aufrechtzuerhalten. Bei diesem Start bildeten NECs Architektur sowie die Fehlertoleranz- und Redundanzarbeiten einen Teil des Lieferumfangs neben der AWS Public-Cloud-Kapazität.

Nach Endnutzer-Branche:
Kernbetrieb erweitert Cloud-VerpflichtungenBFSI war das größte Segment und machte 27,39 % des Cloud-Dienstleistungsumsatzes im Jahr 2026 aus. LSEGs globale Umfrage 2025 unter 453 Führungskräften aus dem Finanzdienstleistungssektor ergab, dass 87 % der Unternehmen ihre Cloud-Investitionen in den vorangegangenen 2 Jahren erhöht hatten. Die Umfrage hob Skalierbarkeit, Umsatzwachstum und KI-Befähigung als strategische Ergebnisse hervor, denen größere Bedeutung beigemessen wird. Da Unternehmen Skalierbarkeit und KI-Befähigung neben dem Umsatzwachstum betonten, können Anbieter, die diese Ziele unterstützen, damit rechnen, über die Hosting-Kosten hinaus bewertet zu werden.
Das am schnellsten wachsende Segment ist Gesundheitswesen und Biowissenschaften mit einer prognostizierten CAGR von 20,7 % von 2027 bis 2032. WellSpan Healths Migration zu AWS umfasste die gesamte Epic-Umgebung für elektronische Patientenakten. Die Migration der zentralen klinischen Akte zusammen mit anderen Anwendungen kann Cloud-Kapazität zu einem Teil des routinemäßigen Pflegebetriebs machen und ihre kommerzielle Rolle über isolierte Analyseprojekte hinaus erweitern. Die im Jahr 2026 abgeschlossene Migration von WellSpan umfasste mehr als 300 klinische Anwendungen und 7,5 Petabyte klinischer und nicht-klinischer Daten.
Nach Unternehmensgröße:
Kontotiefe differenziert die UnternehmensnachfrageGroßunternehmen machten 52,87 % des Cloud-Dienstleistungsumsatzes im Jahr 2026 aus und waren damit das größte Segment. Flexeras globale Umfrage 2026, die im Winter 2025 durchgeführt wurde, umfasste 753 Cloud-Entscheidungsträger und -Nutzer und definierte Großunternehmen als Organisationen mit mehr als 10.000 Mitarbeitern. Innerhalb dieser befragten Größengruppe gaben 76 % an, monatlich mehr als 5 Millionen USD für Public-Cloud-Dienste auszugeben. Eine solche Ausgabenintensität bedeutet, dass ein Anbieter eine erhebliche Umsatzbasis aus einer relativ kleinen Anzahl erfolgreicher Unternehmensbeziehungen aufbauen kann. Ein einzelner Kontoverlust kann eine Umsatzlücke hinterlassen, die durch die Gewinnung eines wenig genutzten Kunden nicht geschlossen werden kann.
Kleine und mittelständische Unternehmen werden als das am schnellsten wachsende Segment mit einer CAGR von 21 % von 2027 bis 2032 prognostiziert. Im Jahr 2025 nutzten 49,3 % der kleinen EU-Unternehmen mit 10 bis 49 Beschäftigten oder Selbstständigen, innerhalb der von Eurostat erfassten Geschäftstätigkeiten, kostenpflichtige Cloud-Dienste. Die meisten Unternehmen in dieser befragten Größenklasse hatten daher im Jahr 2025 noch keine kostenpflichtigen Cloud-Dienste eingeführt, was Raum für eine erstmalige Einführung lässt. Ein Unternehmen in dieser Größenklasse verfügt über eine begrenzte Mitarbeiterbasis, auf die die Arbeit der Einführung einer Anwendung verteilt werden kann. Wiederholbare Einrichtung ermöglicht es dem Anbieter, diesen Käufer mit begrenztem Personal zu bedienen, ohne dass jedes zusätzliche Konto zu einem individuellen Implementierungsprojekt wird.
Geografische Analyse
Cloud-Computing-Markt in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 24,05 % an der Cloud-Computing-Marktgröße und war damit die führende Region. Das Government Accountability Office (GAO) berichtete im Jahr 2026, dass die Ausgaben der US-Bundesregierung für Cloud-Dienstleistungsverträge in den vorangegangenen 10 Jahren von 2,3 Milliarden USD auf mehr als 10 Milliarden USD jährlich gestiegen waren. Diese Verträge umfassten virtuelle Maschinen, Datenbank-Hosting, Cloud-Speicher sowie Anwendungsentwicklung und -bereitstellung. Diese Bandbreite an Vertragstypen bietet Anbietern eine Möglichkeit zur Anwendungsentwicklung für den Bundesbereich neben der Infrastrukturbereitstellung und erweitert die Umsatzbasis über Hosting und Speicherung hinaus.
Asien-Pazifik Cloud-Computing-Markt
Asien-Pazifik wird als die am schnellsten wachsende Region mit einer CAGR von 21,4 % von 2027 bis 2032 prognostiziert. Google Cloud eröffnete im Januar 2026 seine Bangkok-Region und fügte lokale Infrastruktur mit landesinternem Datenresidenz und latenzarmem Service für thailändische Kunden hinzu. In seinem Bericht für das Geschäftsjahr 2024/25 erklärte GovTech Singapur, dass es eine Migration von 213 Systemen aus 41 Behörden zu Government on Commercial Cloud Plus und Government on Commercial Cloud abgeschlossen hatte. Die Arbeit dauerte mehr als 2 Jahre und war eine Reaktion auf die geplante Abschaltung der Government Private Cloud. Neues lokales Angebot unterstützt Workloads, die durch Residenz- oder Latenzanforderungen eingeschränkt sind, während der abgeschlossene Singapur-Übergang eine kommerzielle Cloud-Basis für weitere Anwendungen schafft.
In Europa bevorzugten befragte EU-Nutzer kostenpflichtiger Cloud-Dienste im Jahr 2025 E-Mail (85,2 %), Office-Software (71,7 %) und Dateispeicherung (71,5 %), und 73 % der irischen Unternehmen nutzten kostenpflichtige Cloud-Dienste, einschließlich E-Mail, Software oder Datenspeicherung. Im Jahr 2025 zahlten 36 % der mit dem Internet verbundenen brasilianischen Unternehmen für Cloud-Verarbeitung, während Microsoft am 18. Juni 2025 berichtete, dass Chile Central über 3 unabhängige physische Standorte betrieben wird, die Unternehmen und öffentliche Organisationen in Chile und anderen südamerikanischen Ländern bedienen. In Afrika stellten AWS und Sonatel, ein Orange-Tochterunternehmen, im April 2025 On-Demand-Rechenkapazität und -Speicherung in Dakar, Senegal, für westafrikanische Kunden bereit. In Saudi-Arabien sollten Finanzinstitute, die von der Saudi Central Bank (SAMA) reguliert werden, vor der Nutzung oder Vertragsunterzeichnung für Hybrid- oder Public-Cloud-Dienste die Genehmigung der SAMA einholen, Cybersicherheitsbedingungen vor der Nutzung einbeziehen und grundsätzlich saudisches Hosting nutzen, mit ausdrücklicher Genehmigung für ausländische Dienste. Saudische Hosting- und Genehmigungsregeln prägen den Zugang des Finanzsektors, während Chile Central und Dakar Kapazitäten näher an regionale Käufer bringen.
Regulatorischer Rahmen und Ausblick
Diese ausgewählten Rechtsordnungen werden aus der Perspektive von Unternehmens-Cloud-Anbietern verglichen, die regulierte personenbezogene Daten verarbeiten. In den Vereinigten Staaten machen Gesundheitsdatenvorschriften die Risikobewertung und Schutzmaßnahmen für elektronisch geschützte Gesundheitsinformationen auf betroffene Stellen und Geschäftspartner anwendbar. Andere Länder kombinieren Cloud-spezifische Bereitstellungspflichten mit internationalen Transfer- oder Datenverwaltungsanforderungen. Diese Unterschiede wirken sich auf die betrieblichen Kontrollen und Kundenvereinbarungen aus, die für die Bedienung regulierter Workloads erforderlich sind.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | Brasilien | China |
|---|---|---|---|---|
| Primäre Behörde | Ministerium für Gesundheit und Soziale Dienste, Büro für Bürgerrechte | Bundesnetzagentur | Nationale Datenschutzbehörde (ANPD) | Cyberspace-Verwaltung Chinas; Ministerium für Industrie und Informationstechnologie; Ministerium für öffentliche Sicherheit |
| Wichtige Instrumente oder Ausrichtung | HIPAA-Sicherheitsregel, 45 CFR 164.308; vorgeschlagene Cybersicherheitsrevision | EU-Datenwechselbestimmungen des Data Act | ANPD-Resolution 19; EU-Angemessenheit gemäß Resolution 32/2026 | Vorschriften zur Verwaltung der Netzwerkdatensicherheit, in Kraft seit dem 1. Januar 2025 |
| Kommerzielle Auswirkung | Betroffene Stellen dokumentieren Zusicherungen von direkten Geschäftspartnern; betroffene Stellen und Geschäftspartner bewerten Risiken und schützen elektronisch geschützte Gesundheitsinformationen | Cloud-Anbieter beseitigen abgedeckte Wechselhindernisse; direkt damit verbundene Wechselkosten sind während der Übergangszeit zulässig | Verantwortliche überprüfen gültige Grundlagen und Mechanismen für die Übermittlung personenbezogener Daten; Betreiber stellen verfügbare Informationen bereit; die EU ist ein angemessenes Ziel | Compliance-Prüfungen für personenbezogene Informationen; zusätzliche Governance für Verarbeiter klassifizierter wichtiger Daten |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
In den Vereinigten Staaten bieten Gesundheitsdatenschutzmaßnahmen und Zusicherungen direkter Geschäftspartner einen Compliance-Weg, während der nicht abgeschlossene Vorschlag der HHS zur Sicherheitsregel vom Januar 2025 als langfristige Maßnahme ohne geplante Umsetzung eingestuft wird. Deutschlands Pflichten zur Unterstützung des Anbieterwechsels erfordern eine Anpassung der Anbieter, und die geplante Abschaffung der Wechsel- und Datenausgabegebühren am 12. Januar 2027 wird die Kostendeckung weiter einschränken. Brasiliens EU-Angemessenheitsweg funktioniert innerhalb eines bestehenden Übertragungsrahmens, der die Überprüfungspflichten der Verantwortlichen und die Unterstützungspflichten der Betreiber beibehält und die Kontinuität nach der Entscheidung von 2026 unterstützt. In China fügen Prüfungen personenbezogener Informationen und die Governance klassifizierter wichtiger Daten betriebliche Arbeit hinzu, während das Bekenntnis vom August 2026 zur Fortsetzung der Durchsetzung des Schutzes personenbezogener Informationen den regulatorischen Druck aufrechterhält.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht physisches Hosting, Cloud-Dienstleistungsbetrieb und Kundenimplementierung als Betriebssequenz. Equinix' IBX-Infrastrukturangebote generieren monatlich wiederkehrende Einnahmen aus der Nutzung von Kundenraum und -strom unter Verträgen mit fester Laufzeit. Diese Struktur macht physische Verfügbarkeit selbst zu einem monetarisierten Input, bevor nutzungsbasierte Cloud-Dienste oder Implementierungsarbeiten weiter in der Kette Einnahmen generieren. Die Unterscheidung ist wichtig, weil Kapazität, Verbrauch und Implementierung unterschiedliche Ertragsmöglichkeiten und unterschiedliche Anfälligkeit für Unterbrechungen schaffen.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Physisches Rechenzentrum-Hosting | Colocation-Betreiber wie Equinix | IBX monatliche Raum- und Stromgebühren unter Verträgen mit fester Laufzeit | Anfälligkeit für höhere Energiekosten, Ausfälle und Kapazitätsengpässe | Investitionen in Energieinfrastruktur, wie Equinix sie 2025 vornahm |
| Cloud-Dienstleistungsbetrieb | Cloud-Dienstleistungsbetreiber wie Amazon (AWS), Microsoft | EC2 On-Demand-Stunden-/Sekundennutzung, 60-Sekunden-Minimum, keine langfristige Verpflichtung; Azure Pay-as-you-go-Nutzung über monatliche Freikontingente hinaus | Risiko einer Diskrepanz zwischen bereitgestellter Kapazität und bezahlter Nutzung | Kapazitätserweiterungen an der bezahlten Workload-Nachfrage ausrichten |
| Anwendungsimplementierung und verwaltete Dienste | Integrations- und Managed-Services-Anbieter wie Accenture | Vertragsgebühren für verwaltete Dienste und Technologieintegration unter engagementspezifischen Bedingungen | Umfang und Lieferkomplexität des Engagements | Implementierung stufenweise durchführen und Gebühren an definierte Liefergegenstände knüpfen |
| Quelle: Mordor Intelligence | ||||
Equinix meldete im Jahr 2025 mehr als 10.500 Kunden und über 500.000 globale Verbindungen. Diese Größenordnung verleiht seiner Hosting-Stufe neben der Unterbringung von Geräten eine Verbindungsrolle und ermöglicht es der physischen Infrastruktur, Beziehungen über eine große Kundenbasis hinweg zu unterstützen. Accentures Offenlegung für 2026 erfasst Einnahmen aus der Technologieintegration im Zeitverlauf anhand der angefallenen Kosten im Verhältnis zu den geschätzten Gesamtkosten, während die Vertragsbedingungen je nach Umfang und Komplexität variieren. Für einen Integrationsanbieter bestimmt die Definition des Systemlieferumfangs die Arbeit, anhand derer der Umsatzfortschritt gemessen wird, was die Umfangskontrolle zu einem Teil der Wertschöpfung macht.
Wettbewerbslandschaft
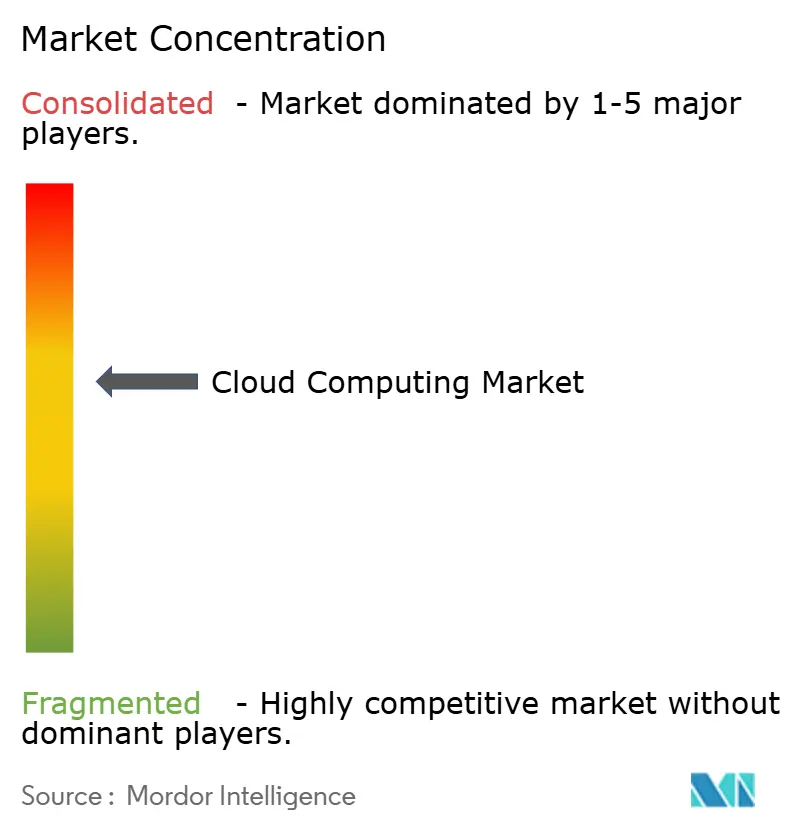
Der Wettbewerb hat einen Kern aus großen Plattformen, neben Anbietern, die sich durch Hybrid-Cloud-Software oder souveräne Bereitstellungsanforderungen differenzieren. Amazon (AWS) verzeichnete im zweiten Quartal 2026 einen AWS-Segmentumsatz von 42,2 Milliarden USD, ein Anstieg von 37 % im Jahresvergleich. Microsoft meldete ein Wachstum von 43 % im Jahresvergleich bei Azure und anderen Cloud-Diensten in seinem vierten Geschäftsquartal 2026, eine Kennzahl, die GitHub und Nuance Healthcare Cloud-Dienste einschließt. Google Cloud liefert Infrastruktur-, Plattform-, Anwendungs- und andere Unternehmensdienste. Für Herausforderer bietet ein workload-spezifisches oder compliance-fokussiertes Angebot eine Möglichkeit, ohne Replikation der Breite dieser wachsenden Cloud-Plattformen zu konkurrieren.
Alibaba Clouds Muttergesellschaft, Alibaba Group, meldete ein Wachstum von 45 % im Jahresvergleich beim externen Kundenumsatz für KI-Cloud- und Computerdienste im Quartal, das am 30. Juni 2026 endete. Das neu gemeldete Segment kombinierte die Cloud Intelligence Group mit T-Head, und Alibaba führte seinen Umsatzschwung hauptsächlich auf die zunehmende Akzeptanz KI-bezogener Produkte zurück. IBMs Hybrid-Cloud-Softwarekennzahl (Red Hat) wuchs im zweiten Quartal 2026 um 11 % im Jahresvergleich. Alibabas Segment umfasst die Cloud Intelligence Group und T-Head, während IBMs Kennzahl Red-Hat-Software abdeckt, sodass Unternehmen den beiden auf unterschiedlichen Ebenen einer Bereitstellung begegnen und nicht als gleichwertige Cloud-Plattformen.
Im April 2026 vergab die Europäische Kommission 4 souveräne Cloud-Verträge für EU-Institutionen, -Organe, -Ämter und -Agenturen, darunter ein von Proximus geführtes Konsortium, das S3NS-Dienste nutzt. Innerhalb des vergebenen Angebots war S3NS ein Joint Venture von Thales und Google Cloud, und die auf Google Cloud basierende technische Umgebung wurde ausschließlich von EU-Unternehmen betrieben. Bis zum 19. Februar 2026 hatte Microsoft Azure ein branchengeführtes Lieferantenaudit für den regulierten Einsatz in den Biowissenschaften durch die Joint Audit Group, die vom Ingelheimer Kreis verwaltet wird, abgeschlossen. Das Audit nutzte Stichprobenprüfungen ausgewählter Vorgänge, spiegelte von Microsoft präsentierte Informationen wider und gab den Mitgliedern der Gruppe Sicherheit. Im Rahmen des Cloud-Souveränitätsrahmens der Kommission erreichte Proximus/S3NS SEAL-2 (Datensouveränität), unterhalb des SEAL-3 (digitale Resilienz), das die 3 Auftragnehmer erreichten, die ihre eigene Technologie entwickeln, sodass ein auf einem Hyperscaler basierendes Angebot qualifiziert war, während Herausforderer in dieser Ausschreibung höhere Souveränitätsbewertungen erzielten.
Marktführer im Cloud Computing-Bereich
-
Amazon (AWS)
-
Microsoft
-
Google Cloud
-
Alibaba Cloud
-
IBM
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Cloud-Computing-Markt Unternehmen in diesem Bericht
- Amazon (AWS)
- Microsoft
- Google Cloud
- Alibaba Cloud
- IBM
- Oracle
- Salesforce
- SAP SE
- Adobe
- Tencent Cloud
- Huawei Cloud
- Rackspace Technology
- VMware
- Snowflake
- Workday
- ServiceNow
- DigitalOcean
- OVHcloud
- Linode
- Nutanix
Wichtige Chancen für Marktteilnehmer
Diese Chancen vergleichen den EU-Cloud-Migrationsbedarf mit den Beschaffungskanälen des öffentlichen Sektors im Vereinigten Königreich. Die Europäische Kommission identifiziert hohe Datenausgabegebühren, langwierige Wechselverfahren und Interoperabilitätslücken als Hindernisse für den Wechsel von Cloud-Anbietern. Interoperabilitätslücken können zu Daten- oder Anwendungsverlusten führen, was die Migrationsausführung neben niedrigeren Ausstiegskosten kommerziell bedeutsam macht. Für Käufer im öffentlichen Sektor des Vereinigten Königreichs bietet sich eine parallele Möglichkeit durch den Zugang zu Cloud-Hosting, Software und Support über einen definierten Beschaffungsrahmen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| EU-Cloud-Portabilitätsdienste | Geplanter Übergang zu Wechselgebühren gemäß Data Act | Unternehmen, die Cloud-Anbieter wechseln | Migrationstests und Anwendungsübertragung bündeln | Interoperabilitätslücken und potenzieller Daten- oder Anwendungsverlust | Cloud-Migrations- und Integrationsanbieter |
| Cloud-Abrufe des öffentlichen Sektors im Vereinigten Königreich | G-Cloud 15 wurde im August 2026 gestartet; ein 18-monatiges Wiedereröffnungsfenster wurde für neue und wachsende Anbieter nach dem Start angekündigt | Käufer im öffentlichen Sektor für Cloud-Hosting, Software und Support | Dienstleistungspakete auf wettbewerbliche oder direkte Abrufwege abstimmen | Sicherung der Käuferauswahl nach der Rahmenaufnahme | Microsoft Limited und Google Cloud EMEA Limited |
| Zentralisierte Cloud-Versorgung der britischen Regierung | Der Fahrplan zielt auf die Vereinbarung eines gesamtstaatlichen zentralen Cloud-Vertrags im Dezember 2026 ab | Britische Regierungsstellen | Dienstleistungspakete für den geplanten standardisierten Marktplatzeinkauf vorbereiten | Zentralisierte Käuferauswahl | Anbieter, die den zentralisierten Einkauf des öffentlichen Sektors unterstützen können |
| Quelle: Mordor Intelligence | |||||
Die stärkste Möglichkeit ist Migrationsarbeit, die die betriebliche Kontinuität wahrt, wenn die finanziellen Kosten eines Anbieterwechsels sinken. Anbieter können sich durch getestete Anwendungsübertragungen und wiederherstellbare Datenverarbeitung differenzieren, da das verbleibende Interoperabilitätsrisiko betrifft, was den Umzug übersteht. Cloud-Verkäufer im Vereinigten Königreich stehen vor einer separaten Wahl zwischen Abrufengagement und der Vorbereitung auf den geplanten zentralen Vertrag, der ein Angebot erfordert, das für den standardisierten staatlichen Einkauf geeignet ist.
Neueste Industrielle Entwicklungen in Cloud-Computing-Markt
- August 2026: Microsoft gab die allgemeine Verfügbarkeit seiner Cloud-Region India South Central in Hyderabad, Telangana, bekannt und ermöglicht es Kunden, berechtigte Microsoft Cloud-Dienste und Workloads aus der Region zu betreiben.
- August 2026: Die Government Commercial Agency startete G-Cloud 15, einen Rahmen für den öffentlichen Sektor des Vereinigten Königreichs, der Cloud-Hosting, Software und Support abdeckt.
- Juli 2026: WellSpan Health gab bekannt, dass es seine AWS-Migration abgeschlossen hat, die mehr als 300 klinische Anwendungen und 7,5 Petabyte klinischer und nicht-klinischer Daten umfasst, einschließlich der gesamten Epic-Umgebung für elektronische Patientenakten.
Cloud-Computing-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Cloud-Computing-Markt misst die jährlichen weltweiten Ausgaben für Computerdienste, die über ein Netzwerk an Unternehmens- und Verbraucherkunden geliefert werden. Der Wert umfasst Infrastruktur-, Plattform- und Softwaredienste über Cloud-Bereitstellungsmodelle hinweg, klassifiziert nach Servicemodell, Kundenbranche, Unternehmensgröße und Geografie.
Ausschlüsse aus dem Umfang: Traditionelle On-Premises-Softwarelizenzen, reine Hardware-Verkäufe, separat verkaufte Rechenzentrumsbau- und Anlagenausrüstung sowie separat von Cloud-Diensten verkaufte Telekommunikationskonnektivität sind ausgeschlossen.
Segmentierungsübersicht
- Nach Servicemodell
- IaaS
- PaaS
- SaaS
- Nach Bereitstellungsmodell
- Public Cloud
- Private Cloud
- Hybrid Cloud
- Nach Endnutzer-Branche
- IT und Telekommunikation
- BFSI
- Fertigung
- Einzelhandel und Konsumgüter
- Gesundheitswesen und Biowissenschaften
- Sonstige
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittelständische Unternehmen (KMU)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
NIST Special Publication 800-145 liefert die Dienst- und Bereitstellungsmodelldefinitionen, die zur Organisation des Marktes verwendet werden, während Eurostats Unternehmens-Cloud-Nutzungsstatistiken die Akzeptanz nach Dienst und Unternehmensgröße zeigen. Die Cloud-Beschaffungsüberprüfungen des US Government Accountability Office und der Bericht zur digitalen Wirtschaft der Konferenz der Vereinten Nationen für Handel und Entwicklung ergänzen die Beschaffungsnachweise und den digitalen Infrastrukturkontext.
Unternehmens-Jahresberichte, Investorenpräsentationen sowie seriöse Wirtschafts- und Technologiepresse können diese Quellen mit Anbieter-Cloud-Umsatz-, Investitions-, Produkt- und Kundennachweisen ergänzen. Solche Indikatoren helfen, den Umfang und die Richtung des definierten globalen Kundenausgabenpools zu überprüfen. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen können Cloud-Dienstleister, Unternehmens- und Verbraucherkäufer, Systemintegratoren sowie Cloud-Beschaffungs- oder Finanzverantwortliche in der Region Asien-Pazifik, EMEA und Amerika umfassen. Ihre Beiträge können Interpretationen aus Sekundärquellen zu Dienstgrenzen, Kundenausgaben, Bereitstellungsentscheidungen und Nachfragetreibern testen, während Diskrepanzen anhand dokumentierter Preise, offengelegter Umsätze und öffentlicher Akzeptanzindikatoren überprüft werden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 30 % | EMEA: 30 % |
| Kleinere Akteure: 23 % | Manager: 50 % | Amerika: 32 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit den globalen Kundenausgaben für IaaS, PaaS und SaaS und überprüft diesen Top-down-Gesamtwert anhand ausgewählter Anbieterumsatzoffenlegungen und stichprobenartiger Dienstpreise multipliziert mit der Kundennutzung, wo Nachweise verfügbar sind. Eine einheitliche Transaktionsregel zählt die jährliche Kundengebühr einmal, schließt einen gebündelten Dienstpreis nur einmal ein und schließt separat verkaufte Geräte, Einrichtungen und Konnektivität aus. Servicemodell-, Bereitstellungs-, Endnutzer-, Unternehmensgrößen- und regionale Anteile werden aus veröffentlichten Marktteilungen, Anbieteroffenlegungen, öffentlichen Akzeptanzindikatoren und Käufernachweisen aufgebaut und dann abgestimmt, sodass jeder Satz denselben jährlichen Ausgabenpool repräsentiert.
Für die Prognose testet eine Szenarioanalyse, wie die Einführung von Unternehmensanwendungen, KI-bezogene Rechennachfrage, Migration zwischen öffentlichen, privaten und hybriden Bereitstellungen, Kundensektorakzeptanz und regionale Rechenzentrumsinvestitionen die Ausgaben und ihre Zusammensetzung bis 2032 beeinflussen. Anbieterkapazität und Dienstpreisgestaltung helfen beim Testen des Wertwachstums, während Akzeptanz- und Nutzungsindikatoren darüber informieren, ob die Kundennachfrage diese Kapazität aufnehmen kann. Wenn eine Aufteilung oder ein Indikator nicht verfügbar ist, vermerkt der Analyst die Lücke, nutzt angrenzende öffentliche Nachweise und Expertenbeiträge, um eine begrenzte Annahme festzulegen, und überprüft deren Auswirkung auf den Gesamtwert. Interviews können Annahmen auf Variablenebene in Frage stellen und fehlende Treiber aufdecken, ohne Meinungen durch beobachtete Marktnachweise zu ersetzen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die jährliche Ausgabenschätzung anhand von Anbieteroffenlegungen, öffentlichen Akzeptanz- und Beschaffungsindikatoren, Preis- und Nutzungsnachweisen sowie Käufer- oder Anbieterbeiträgen. Sie untersuchen ungewöhnliche Bewegungen und wesentliche Unterschiede zwischen unabhängigen Signalen, dokumentieren die Lösung und überprüfen Quellenqualität, Arithmetik, Grenzen und Segmentsummen in aufeinanderfolgenden Analysten-Checks vor der Freigabe. Analysten nehmen erneut Kontakt zu sachkundigen Befragten auf, wenn eine Antwort mit einer späteren Offenlegung in Konflikt steht oder eine wesentliche Grenze oder Prognoseeingabe ungelöst lässt. Schätzungen werden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überprüft und in einer neuen Überprüfung vor der Lieferung erneut geprüft.
Vergleich der Cloud-Computing-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Inputs, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Cloud-Computing-Markt misst die jährlichen weltweiten Ausgaben für Computerdienste, die über ein Netzwerk an Unternehmens- und Verbraucherkunden geliefert werden.
Zu den wichtigsten Treibern von Abweichungen zählen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Servicemodell-, Bereitstellungs-, Endnutzer-, Unternehmensgrößen- und regionale Anteile werden aus veröffentlichten Marktteilungen, Anbieteroffenlegungen, öffentlichen Akzeptanzindikatoren und Käufernachweisen aufgebaut und dann abgestimmt, sodass jeder Satz denselben jährlichen Ausgabenpool repräsentiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,25 Bio. USD (2027) | |
| Globales Beratungsunternehmen A | 1,13 Bio. USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 9,6 % unter dem Wert dieses Berichts für 2027 von 1,25 Bio. USD, 3 Jahre später. Sein früheres Basisjahr und die niedrigere angegebene Wachstumsrate für 2025–2030 können zu einem niedrigeren Wert als der Schätzung des Berichts für das spätere Jahr beitragen. |
| Globales Beratungsunternehmen B | 1,09 Bio. USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 12,8 % unter dem Wert dieses Berichts für 2027 von 1,25 Bio. USD, 3 Jahre später. Sein früheres Messjahr kann zu einem niedrigeren Vergleich mit der Schätzung des Berichts für das spätere Jahr beitragen. |
Die Analysten von Mordor Intelligence triangulieren die jährliche Ausgabenschätzung anhand von Anbieteroffenlegungen, öffentlichen Akzeptanz- und Beschaffungsindikatoren, Preis- und Nutzungsnachweisen sowie Käufer- oder Anbieterbeiträgen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Cloud-Computing-Markt und wie sind die Wachstumsaussichten?
Er wird im Jahr 2027 auf 1,25 Billionen USD und bis 2032 auf 3,16 Billionen USD prognostiziert, mit einer CAGR von 20,35 % von 2027 bis 2032.
Welche Kräfte treiben die Nachfrage nach Cloud-Diensten an?
Die Einführung von Unternehmensanwendungen und KI-Dienste sind wesentliche Treiber. AWS meldete eine annualisierte KI-Umsatzlaufrate von über 15 Milliarden USD im ersten Quartal 2026.
Welches Cloud-Servicemodell hat den größten Marktanteil?
SaaS führte mit 52,63 % des Cloud-Dienstleistungsumsatzes im Jahr 2026. PaaS wird als das am schnellsten wachsende Segment mit einer CAGR von 22,55 % von 2027 bis 2032 prognostiziert.
Welche Unternehmen konkurrieren um das Unternehmens-Cloud-Geschäft?
Amazon (AWS), Microsoft, Google Cloud, Alibaba Cloud und IBM sind die wichtigsten Wettbewerber.
Was ist eine wesentliche Herausforderung für die weitere Cloud-Akzeptanz?
Kostenprediktabilität ist eine Einschränkung. In Flexeras globaler Umfrage 2026 berichteten 17 % der Befragten, dass sie im vergangenen Jahr ihr Public-Cloud-Budget überschritten hatten.
Welche Region führt beim Cloud-Umsatz und welche wächst am schnellsten?
Nordamerika führte mit 24,05 % des Cloud-Dienstleistungsumsatzes im Jahr 2026. Asien-Pazifik wird als die am schnellsten wachsende Region mit einer CAGR von 21,4 % von 2027 bis 2032 prognostiziert.