
Zigarrenmarktgröße und Marktanteil
Zigarrenmarktanalyse von Mordor Intelligence
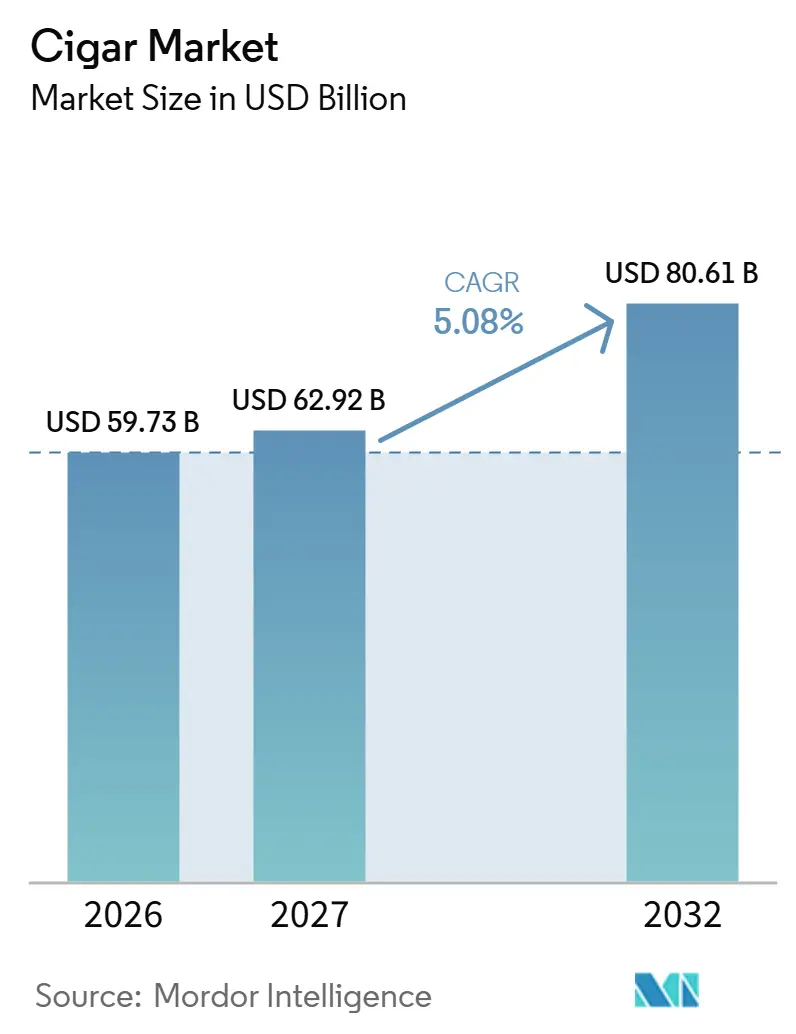
Die Größe des Zigarrenmarkts wird für 2026 auf 59,73 Milliarden USD geschätzt und für 2027 auf 62,92 Milliarden USD prognostiziert; bis 2032 soll er 80,61 Milliarden USD erreichen, mit einem CAGR von 5,08 % von 2027 bis 2032.
Die markenbezogene Zigarrennachfrage in den Vereinigten Staaten und die Attraktivität kürzerer Zigarillo-Konsumgelegenheiten bieten Lieferanten unterschiedliche Möglichkeiten, um erwachsene Konsumenten für sich zu gewinnen. Vertriebspartnerschaften können diese Reichweite ausbauen, ohne eine proportionale Fabrikerweiterung zu erfordern, wodurch der Kundenzugang eine strategische Ergänzung zur Produktionskapazität darstellt. Steuern und Einschränkungen bei Werbung und Vertriebskanälen begrenzen die Rendite aus der Erschließung dieser Käufer. Die Umwandlung eines klar differenzierten Zigarrenangebots in wiederkehrende Umsätze über rechtlich zulässige Wege kann das Wachstum unterstützen und gleichzeitig den Wert entlang der Produktions- und Vertriebskette erhalten.
Wichtigste Erkenntnisse des Berichts
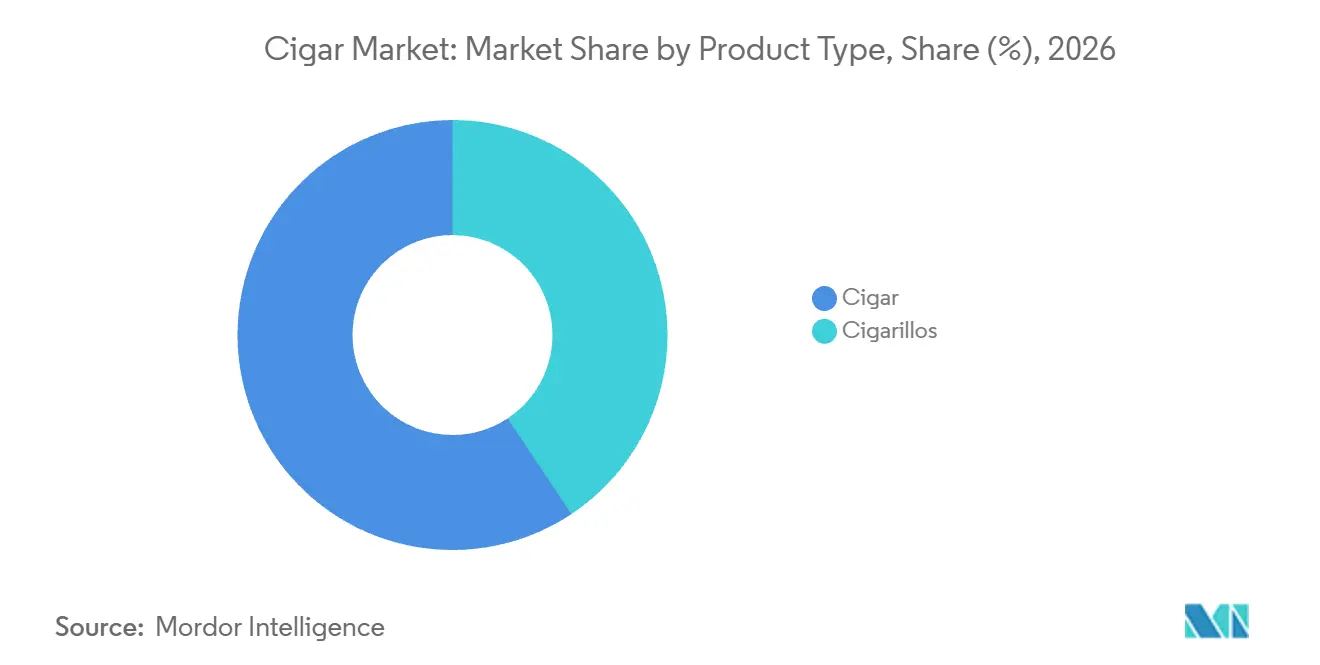
- Nach Produkttyp hielten Zigarren im Jahr 2026 einen Marktanteil von 59,33 % am Zigarrenmarkt, während Zigarillos mit einem prognostizierten CAGR von 5,97 % von 2027 bis 2032 das am schnellsten wachsende Segment darstellen.
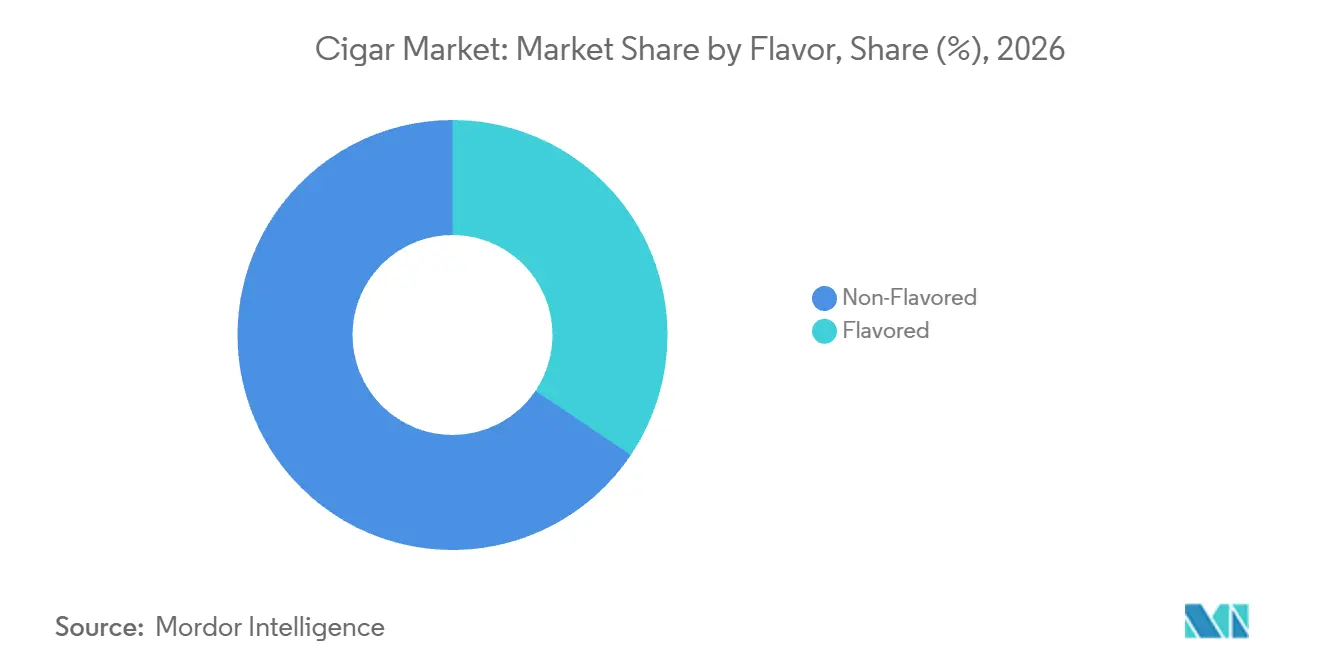
- Bei den Geschmackskategorien entfielen im Jahr 2026 65,57 % des Zigarrenmarktvolumens auf nicht aromatisierte Zigarren, während aromatisierte Zigarren mit einem prognostizierten CAGR von 6,28 % von 2027 bis 2032 das am schnellsten wachsende Segment sind.
- Nach Preissegment führten Massenmarkt-Zigarren im Jahr 2026 mit einem Anteil von 63,2 % am Einzelhandelsumsatzwert, während Premium-Zigarren mit einem prognostizierten CAGR von 6,19 % von 2027 bis 2032 das am schnellsten wachsende Segment sind.
- Bei den Vertriebskanälen hielten stationäre Einzelhandelsgeschäfte im Jahr 2026 87,71 % des Einzelhandelsumsatzwerts, während Online-Einzelhandelsgeschäfte mit einem prognostizierten CAGR von 7,13 % von 2027 bis 2032 das am schnellsten wachsende Segment sind.
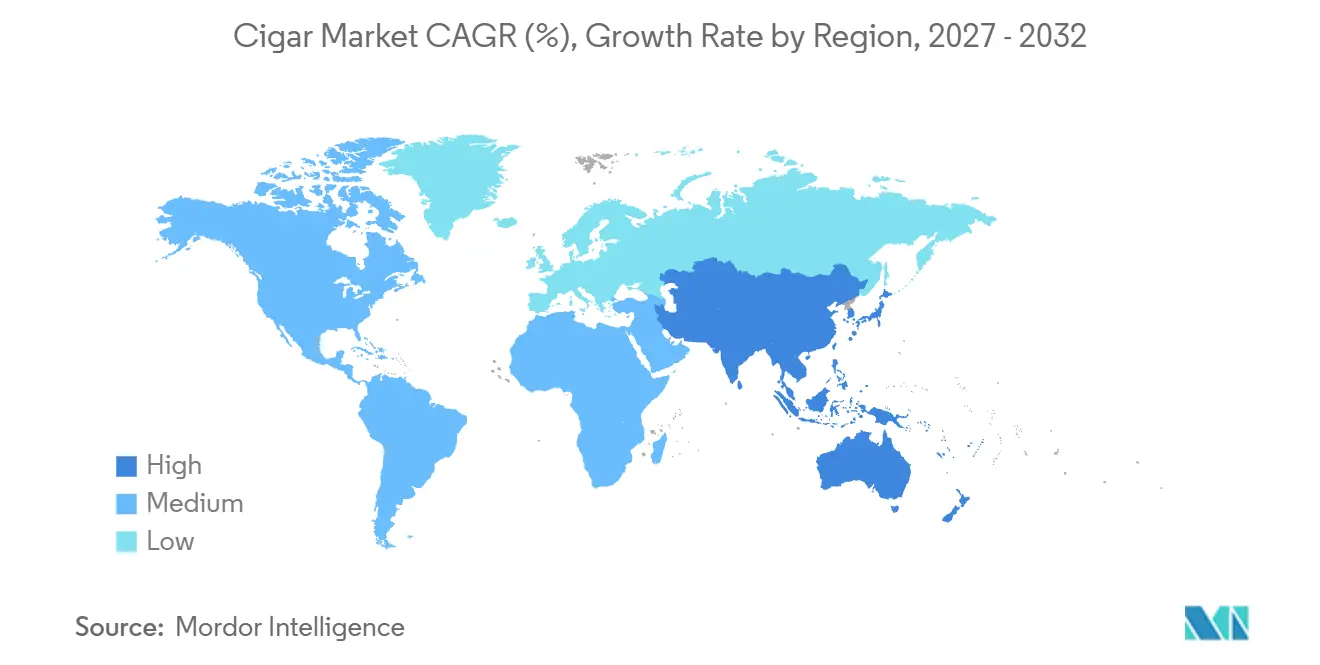
- Geografisch führte Asien-Pazifik im Jahr 2026 mit einem Anteil von 54,66 % am Einzelhandelsumsatzwert und ist mit einem prognostizierten CAGR von 5,95 % von 2027 bis 2032 die am schnellsten wachsende Region.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Beliebtheit von Premium- und handgerollten Zigarren | +1.95% | Nordamerika (Vereinigte Staaten) | Langfristig (≥ 4 Jahre) |
| Produktinnovation bei Zigarrenmischungen und Verpackungen | +1.65% | Nordamerika (Vereinigte Staaten) | Mittelfristig (2–4 Jahre) |
| Steigende Verbraucherpräferenz für Luxus- und Statussymbolprodukte | +1.35% | Nordamerika (Vereinigte Staaten) | Mittelfristig (2–4 Jahre) |
| Wachstum von Boutique- und Handwerkszigarrenmarken | +1.25% | Europa, insbesondere Deutschland | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Humidor-Technologie für bessere Konservierung | +0.5% | Nordamerika (Vereinigte Staaten) | Langfristig (≥ 4 Jahre) |
| Ausbau der Online-Einzelhandelskanäle für Zigarren | +0.65% | In ganz Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Beliebtheit von Premium- und handgerollten Zigarren
Premium-Handzigarren verbinden eine erhebliche US-Importbasis mit einer auf Filialebene unterschiedlichen Entwicklung zwischen wachsenden, stagnierenden und rückläufigen Facheinzelhändlern. Die Vereinigten Staaten importierten bis Juli 2026 242,8 Millionen Premium-Handzigarren, ein Anstieg von 0,5 % gegenüber dem gleichen Zeitraum im Jahr 2025.[1] In einer Umfrage im vierten Quartal 2025 gaben 48 % der befragten Einzelhändler der Premium Cigar Association an, dass ihr Umsatz im Jahr 2025 gegenüber dem Vorjahr gestiegen sei, während 34 % einen gleichbleibenden Umsatz und 15 % einen Rückgang meldeten. Einzelhändler mit steigendem Gesamtumsatz bieten potenzielle Vertriebsmöglichkeiten für Premium-Hersteller, während die Importzahlen den Umfang des US-Versorgungsstroms verdeutlichen. Die Belieferung von Fachhandelskonten mit steigenden Umsätzen bietet Herstellern einen Weg zu wiederkehrenden Premium-Aufträgen innerhalb dieses etablierten Geschäftsumfelds.
Produktinnovation bei Zigarrenmischungen und Verpackungen
Innovationen können die Nachfrage steigern, indem sie erwachsenen Käufern eine markantere Produktauswahl innerhalb eines vertrauten Preissegments bieten. Imperial Brands berichtete, dass sein US-Massenmarkt-Zigarrenportfolio im Geschäftsjahr 2025 einen Marktanteilsgewinn von 35 Basispunkten erzielte. Produktinnovationen und neue Geschmacksvarianten trugen zu dieser Leistung bei. Neue Varianten bieten einen zusätzlichen Grund, eine Marke innerhalb des Massenmarktsortiments zu wählen. Imperial führte den Gewinn auf Varianten zusammen mit Markenkapitalinvestitionen und erweiterter Vertriebsabdeckung zurück, wodurch Neuheit zu einem Hebel innerhalb einer finanzierten Markenstrategie wird.
Steigende Verbraucherpräferenz für Luxus- und Statussymbolprodukte
Prestige kann einer Zigarrenmarke kommerziellen Zugkraft verleihen, selbst wenn eine begrenzte Produktion das verfügbare Angebot einschränkt. In einer Umfrage aus dem Jahr 2025 nannten 60 % von 65 US-amerikanischen Tabakhändlern, die 126 Geschäfte repräsentieren, Fuente Fuente OpusX unter den Marken, nach denen Verbraucher am häufigsten fragen. Das Ergebnis erfasst von Einzelhändlern gemeldete Anfragen nach einer hochpreisigen, exklusiven Marke. Für Fachgeschäfte liefern diese Anfragen einen konkreten Grund, Zugang zu genau dieser Zigarre zu suchen, anstatt davon auszugehen, dass jedes teure Produkt gleichwertiges Interesse auf sich zieht. Die Sicherung einer Zuteilung kann daher für das Luxusangebot des Einzelhändlers wichtiger sein als das bloße Hinzufügen einer weiteren hochpreisigen Zigarre zu seinem Sortiment.
Wachstum von Boutique- und Handwerkszigarrenmarken
Boutique-Marken können ihre adressierbare Kundenbasis durch Vertrieb erweitern, ohne zunächst Hochvolumenhersteller zu werden. Kafie 1901 Cigars, ein Boutique-Premium-Zigarrenunternehmen, schloss im Mai 2025 eine Partnerschaft mit Don Stefano Zigarrenmanufaktur GmbH für den deutschen Vertrieb. Die Ankündigung verband diesen ersten deutschen Vertrieb mit dem Bekenntnis zur Aufrechterhaltung einer begrenzten Produktion. Für deutsche Facheinzelhändler kann die Importabdeckung den Zugang zu einem Boutique-Sortiment erleichtern, selbst wenn der Lieferant sich zu einer begrenzten Produktion bekennt. Die Ausweitung der kommerziellen Reichweite einer Boutique-Marke über einen lokalen Distributor hält ihr Bekenntnis zur begrenzten Produktion klar von einer Massenvolumenexpansion getrennt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Tabakvorschriften und Werbebeschränkungen weltweit | -0.95% | Südamerika, insbesondere Brasilien | Langfristig (≥ 4 Jahre) |
| Hohe Besteuerung von Tabakprodukten in vielen Regionen | -0.8% | Nordamerika, insbesondere Kanada | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Altersbeschränkungen und Durchsetzung beim Tabakverkauf | -0.3% | Europa, insbesondere Vereinigtes Königreich | Langfristig (≥ 4 Jahre) |
| Risiken durch gefälschte und geschmuggelte Produkte, die das Markenvertrauen beeinträchtigen | -0.25% | Spanien und andere europäische Länder | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Tabakvorschriften und Werbebeschränkungen weltweit
Brasilien verbietet die Werbung für tabakbasierte Rauchprodukte, mit Ausnahme von Verpackungsauslagen in Einzelhandelsräumen, die von Gesundheitswarnungen, einem Verbotshinweis für den Verkauf an unter 18-Jährige und Preistabellen begleitet werden müssen.[2] Darüber hinaus verbietet es Angebote und den Verkauf von tabakbasierten Produkten über das Internet im gesamten Land. Zusammen schränken diese Beschränkungen ein, wie ein Zigarrenlieferant Markenbekanntheit in rechtlich zugängliche Umsätze umwandeln kann. Ein nationaler Online-Shop kann unter diesem Rahmen den physischen Vertrieb nicht ersetzen. Die Ausnahme für Auslagen bewahrt eine enge Möglichkeit zur Produktpräsentation, stellt jedoch keine breitere Werbewirkung wieder her. Neue Lieferanten stehen daher vor der kommerziellen Hürde, Einzelhandelszugang zu sichern, bevor sie diese erlaubte Sichtbarkeit in Käufe umwandeln können.
Hohe Besteuerung von Tabakprodukten in vielen Regionen
Wertbasierte Zigarrenzölle machen Produktaufwertungen teurer, da die Steuerberechnung mit dem bewerteten Produktwert steigt. Kanadas zusätzliche Zigarrenabgabe verwendet den höheren Betrag aus einem anwendbaren Mindestzoll pro Zigarre oder 88 % des Verkaufspreises für in Kanada hergestellte Zigarren bzw. des zollbezahlten Werts für Importe. Diese Struktur stellt eine Kostenhürde zwischen das teurere Produkt eines Lieferanten und die Verbrauchereinnahmen dar, die erforderlich sind, um dessen Führung zu rechtfertigen. Die Übernahme dieses Aufschlags komprimiert den für die Vertriebskette verfügbaren Betrag, während die Weitergabe die Ausgaben des Käufers erhöht. Der Übergang zu höherwertigen Zigarren erhöht daher die Einnahmen, die kanadische Importeure aus jedem Verkauf benötigen, bevor sich die kommerzielle Rendite verbessert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Produktionsmaßstab und Zigarillo-VertriebZigarren machten im Jahr 2026 einen Anteil von 59,33 % am Zigarrenmarktvolumen aus und sind damit das größte Produkttypsegment. Oettinger Davidoff AG produzierte im Jahr 2025 36,6 Millionen handgefertigte Premium-Zigarren. Das Unternehmen beschrieb außerdem eine Neukalibrierung der Produktion als Reaktion auf globale Marktvolatilität und makroökonomischen Gegenwind. Fabrikverpflichtungen und kommerzielle Bedingungen sind daher wichtiger als eine führende Produktposition, die für sich allein keine zusätzliche Kapazität rechtfertigt.
Zigarillos sind das am schnellsten wachsende Produkttypsegment mit einem prognostizierten CAGR von 5,97 % von 2027 bis 2032. Scandinavian Tobacco Group UK berichtete im Juli 2026, dass die Umsätze mit Signature Action Zigarillos im Vereinigten Königreich im Jahresvergleich um 31 % gestiegen seien. Das Unternehmen führte diese Leistung auf verbesserten Vertrieb, Geschmacksattraktivität und einen im Vergleich zu einigen Alternativen günstigeren Preis zurück. Relative Erschwinglichkeit verleiht geschmacksbetonten Zigarillos eine kommerzielle Rolle bei Erwachsenen, die Produktpräferenz gegen die Kosten von Alternativen abwägen.



Nach Geschmack:
Mischungsidentität und zusätzliche GeschmacksoptionenNicht aromatisierte Zigarren repräsentierten im Jahr 2026 einen Marktanteil von 65,57 % am Zigarrenmarkt und sind damit das größte Geschmackssegment. Ein nicht aromatisiertes Angebot überlässt der Tabakmischung und dem fertigen Zigarrenerlebnis die Differenzierung, ohne einen zusätzlichen Geschmackshinweis. Für Lieferanten schafft dies ein engeres Produktentwicklungsproblem, da eine neue Mischung innerhalb desselben grundlegenden Geschmacksversprechens erkennbar sein muss und nicht durch ein neues Geschmacksetikett. Die kommerzielle Chance besteht in einem Sortiment, dessen Unterschiede Erwachsene erkennen und wiederholt auswählen können, was dem Hersteller einen Grund gibt, klare Mischungsidentitäten beizubehalten, anstatt ununterscheidbare Variationen zu vervielfältigen.
Aromatisierte Zigarren sind das am schnellsten wachsende Geschmackssegment mit einem prognostizierten CAGR von 6,28 % von 2027 bis 2032. Intercontinental Trading Corp. kündigte eine japanische Markteinführung von Swisher Sweets Foil Pouch Green und Honey Banana aromatisierten Zigarillos am 2. Februar 2026 an. Beide maschinell hergestellten Produkte werden nach dieser Ankündigung im japanischen Sortiment angeboten. Das Hinzufügen unterschiedlicher Geschmacksoptionen innerhalb einer bestehenden Zigarillo-Linie gibt einem Importeur die Möglichkeit, die Verbraucherauswahl zu erweitern, ohne ein neues Produktformat zu benötigen. Japanische Tabakhändler stehen vor einer spezifischeren kommerziellen Entscheidung darüber, welche Geschmacksrichtungen innerhalb derselben Swisher Sweets-Linie Platz verdienen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Preissegment:
Volumenökonomie und Premium-KanalreichweiteMassenmarkt-Zigarren waren das größte Preissegment und machten im Jahr 2026 63,2 % des Zigarren-Einzelhandelsumsatzwerts aus. Die Cigar Association of America schätzte den US-amerikanischen Zigarrenkonsum im Jahr 2025 auf etwa 9,9 Milliarden Zigarren, wobei Massenmarktprodukte den Großteil des Großzigarrenvolumens ausmachten. Diese erhebliche Stückzahlbasis gibt Lieferanten einen Grund, Erträge über einen breiten Strom moderat bepreister Zigarren zu erzielen. Eine kleine Veränderung der Rendite pro Stück kann kommerziell bedeutsam sein, wenn sie wiederholt auf diesen Strom angewendet wird. Produktions- und Vertriebsdisziplin prägen daher den Wert, den Massenzigarrenhersteller aus der Skalierung ziehen, ebenso sehr wie die Anzahl der verkauften Zigarren.
Premium-Zigarren sind das am schnellsten wachsende Preissegment mit einem prognostizierten CAGR von 6,19 % von 2027 bis 2032. Oettinger Davidoff berichtete, dass der Umsatz seiner Kernmarke Davidoff im Jahr 2025 um 2,4 % gestiegen ist. Das Unternehmen führte seine eigenen Zigarrenergebnisse teilweise auf die Leistung in Partnermarktmärkten und im Duty-free-Bereich sowie auf US-Wachstum zurück. Davidoffs Ergebnis macht Premium-Markeninvestitionen sowohl vom Duty-free-Handel als auch von der US-Nachfrage abhängig und verteilt das kommerzielle Risiko auf verschiedene Kaufgelegenheiten.
Nach Vertriebskanal:
Filialproduktivität und saisonale Online-ExpansionStationäre Einzelhandelsgeschäfte waren das größte Vertriebssegment und machten im Jahr 2026 87,71 % des Zigarren-Einzelhandelsumsatzwerts aus. In der Umfrage von Cigar Insider unter 65 US-amerikanischen Einzelhändlern, die 126 Zigarrengeschäfte repräsentieren, berichteten 46,2 % von höheren Umsätzen im Jahr 2025 als im Jahr 2024, während 30,8 % gleichbleibende Umsätze und 23,1 % Rückgänge meldeten. Der Herausgeber der Umfrage wertete die 46,2 % als Abkühlung gegenüber den 48,5 % der Einzelhändler, die Zuwächse gegenüber 2023 meldeten, und den 69,1 %, die dies gegenüber 2022 taten, nach dem pandemiebedingten Zigarrenboom. Die Aufrechterhaltung des Umsatzes in Geschäften mit stagnierenden oder rückläufigen Ergebnissen ist daher für stationäre Lieferanten ebenso wichtig wie die Belieferung wachsender Einzelhändler.
Online-Einzelhandelsgeschäfte sind das am schnellsten wachsende Vertriebssegment mit einem prognostizierten CAGR von 7,13 % von 2027 bis 2032. Im Jahr 2025 entfielen 88 % des Nettoumsatzes der Division North America Online & Retail von Scandinavian Tobacco Group über alle Produktkategorien hinweg auf Online- und Katalogverkäufe. Im ersten Quartal 2026 wuchsen die Online-Umsätze mit handgefertigten Zigarren langsamer als die gesamte Kategorie handgefertigter Zigarren, deren Nettoumsatz organisch um 8 % stieg. Das Unternehmen bezeichnete das erste Quartal als typischerweise sein kleinstes und warnte, dass Jahresvergleiche von den zugrunde liegenden Trends abweichen könnten. Der kombinierte Kanal hat für diesen Betreiber eine erhebliche Größe, aber das langsamere Zigarrenwachstum im ersten Quartal begründet keinen jährlichen Kanaltrend.
Geografische Analyse
Zigarrenmarkt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 54,66 % am Zigarrenmarkt und ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 5,95 % von 2027 bis 2032. Die handgefertigten Zigarren von China Tobacco Sichuan Industrial Co., Ltd. hielten von Januar bis September 2025 einen Anteil von 50,77 % am chinesischen Inlandsmarkt für handgefertigte Zigarren, einschließlich eines Anteils von 69,65 % am inländischen Premium-Handzigarrenmarkt. Für Distributoren, die chinesische Handzigarrenkäufer bedienen, macht diese Konzentration Herstellerbeziehungen zu einer folgenreichen Beschaffungsentscheidung. China Tobacco International (HK) arbeitete mit China Tobacco Hubei Industrial Co., Ltd. zusammen, um im Januar 2025 Huanghelou-Zigarren in Hongkong einzuführen.
In Nordamerika fügte Tabacalera USAs Marke Casa de Montecristo im August 2025 2 lizenzierte Zigarrengeschäfte in West Palm Beach, Florida, und Villa Park, Illinois, hinzu. Die Lizenzstruktur kann ein Markeneinzelhandelsangebot über lokale Verkaufsgebiete hinweg ausweiten und macht die Ausführung durch Partner zu einem Teil des Weges zu zusätzlichen Zigarrenkunden. In Europa können die Mitgliedstaaten der Europäischen Union (EU) spezifische, wertbezogene oder gemischte Verbrauchsteuerstrukturen innerhalb von Mindestzöllen für Zigarren und Zigarillos verwenden. Ein Vorschlag der Europäischen Kommission vom 16. Juli 2025 würde die Mindesttabakzölle erhöhen und bei Genehmigung potenziellen Kostendruck erzeugen. Diese nationalen Entscheidungen können innerhalb des gemeinsamen EU-Rahmens unterschiedliche Preisbedingungen erzeugen, sodass das kommerzielle Modell eines Lieferanten die Steuerstruktur jedes Zielmarkts berücksichtigen muss.
In Brasilien ist Bahias Recôncavo ein Zigarrenherstellungs- und Exportgebiet, während Menendez Amerino & Cia Ltda in São Gonçalo dos Campos ansässig ist. Ein Lieferant kann über lokale Produktionsbeziehungen sowie über den Vertrieb von Fertigprodukten Zugang suchen und so eine Möglichkeit schaffen, an der vor dem Einzelhandel geschaffenen Wertschöpfung teilzuhaben. Im Nahen Osten und Afrika müssen relevante südafrikanische Unternehmen eine Lizenz beim South African Revenue Service erwerben, bevor sie Tabakprodukte herstellen oder damit handeln, deren Zoll noch nicht entrichtet wurde. Hersteller zahlen Verbrauchsteuer auf Zigarren, die innerhalb der Südafrikanischen Zollunion verbraucht werden.
Regulatorischer Rahmen und Ausblick
Der Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive eines regelkonformen Zigarrenherstellers oder -importeurs, der rechtmäßigen Einzelhandelszugang anstrebt. Er wägt Markteintritts- und Produktkonformitätspflichten gegen Beschränkungen ab, die die Möglichkeit zur Vermarktung fertiger Zigarren beeinflussen. Bewertungen bevorzugen Rechtsordnungen, in denen Zigarrenlieferanten auf der Grundlage fester Zölle und Zulassungsregeln planen können, wobei geplante oder vorgeschlagene Änderungen nach ihren Auswirkungen auf den Verkaufspreis, die zulässigen Käufer und die Kennzeichnung bewertet werden.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Vereinigtes Königreich | China | Brasilien | Südafrika |
|---|---|---|---|---|---|
| Zuständige Behörde | Minister für nationale Einnahmen | Lokale Handelsnormenbehörden in England, Wales und Schottland; lokale Räte in Nordirland | Nationale und provinzielle Tabakmonopolbehörden | Anvisa | Gesundheitsminister |
| Wesentliche Instrumente oder Ausrichtung | Verbrauchsteuergesetz 2001; jährliche Anpassung der Zollkomponente pro Zigarre zum 1. April gemäß Verbraucherpreisindex | Verabschiedetes Tabak- und Dampfprodukte-Gesetz 2026 | Monopollizenzierung; GB 15269-2025 seit dem 1. März 2026 verbindlich | RDC 838/2023; vorgeschlagene Überarbeitungen der Warnhinweisvorschriften IN 332/2024 und IN 331/2024 | Tabakproduktkontrollgesetz 83 von 1993; vorgeschlagenes Kontrollgesetz für Tabakprodukte und elektronische Abgabesysteme |
| Kommerzielle Auswirkung | Die Zollkomponente pro Zigarre hat eine nominale Untergrenze | Ab dem 1. Januar 2027 kein Einzelhandelsverkauf, einschließlich Online, an Personen, die am oder nach dem 1. Januar 2009 geboren wurden | Lizenzierte Versorgung; Konformität von Zigarrenprodukten und Verpackungen | Warnhinweisanforderungen für inländische und importierte tabakbasierte Rauchprodukte | Keine irreführende Verpackung oder Kennzeichnung, einschließlich Angaben zu reduziertem Schadstoffgehalt |
| Aktuelle politische Attraktivität | Niedrig | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung | Keine Änderung | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | |||||
Kanadas Bewertungen Niedrig und Keine Änderung spiegeln seinen wertbasierten Zoll und die laufende Indexierung zum 1. April ausschließlich der Zollkomponente pro Zigarre mit einer nominalen Untergrenze wider. Chinas Niedrig-Bewertung beruht auf der Monopollizenzierung und seinem verbindlichen Zigarrenstandard, wobei Keine Änderung die Perspektive eines lizenzierten Lieferanten auf die Durchsetzungspriorität 2026 zur Bekämpfung illegaler Tabakaktivitäten widerspiegelt. Mittel-Bewertungen im Vereinigten Königreich und in Südafrika spiegeln Einzelhandelszulassungs- und Wahrheitskennzeichnungspflichten wider, während die geplante Kohortenbeschränkung ab Januar 2027 und das im August 2026 im Ausschussstadium befindliche Verpackungsgesetz eine Verschärfung unterstützen. Brasiliens Mittel- und Keine Änderung-Urteile beruhen auf den Verpackungs- und Warnhinweisvorschriften der RDC 838/2023 sowie den Werbebeschränkungen und Online-Verkaufsverboten der RDC 840/2023, während die am 9. Oktober 2026 eröffnete Konsultation mit Kommentarfrist bis zum 23. November 2026 nur Überarbeitungen der Verpackungs- und Auslagewarnhinweise vorschlägt und diese Kanalbeschränkungen unberührt lässt.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Zigarrenherstellung, Großhandelsvertrieb und Einzelhandelsverkauf danach, wer in jeder Stufe Einnahmen erzielt, und welche Einschränkung jede Stufe aufweist. Oettinger Davidoff entwickelt Samen, trocknet und fermentiert Tabak, rollt Zigarren und liefert sie an ernannte Händler weltweit. Zu den Einzelhandelsstrukturen gehören auch La Casa del Habano-Geschäfte, die von Corporación Habanos SA franchisiert werden. Die Einnahmenerzielung weiter flussabwärts hängt vom Verkauf fertiger Zigarren ab, wodurch der Zugang zu Handelspartnern und Verbrauchern eine eigenständige kommerzielle Fähigkeit gegenüber dem Tabakrollen darstellt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Zigarrenherstellung | Zigarrenhersteller wie Oettinger Davidoff AG und Scandinavian Tobacco Group A/S | Umsatz aus dem Verkauf fertiger Zigarren | Ausführungsfehler, die eine konsistente Produktion unterbrechen | Produktionskontrollen stärken und Ersatzversorgung qualifizieren |
| Großhandelsvertrieb | Habanos-Distributoren wie Caribbean Cigars Corporation N.V. und Caribe Imports S.A.S. | Großhandelserlöse aus dem Zigarrenweiterverkauf | Abhängigkeit von gebietsspezifischem Vertriebszugang | Zusätzliche Handelsbeziehungen innerhalb der Vertriebsrechte entwickeln |
| Einzelhandelsverkauf | Einzelhandelsbetreiber wie Scandinavian Tobacco Group A/S über seine Cigars International Superstores | Einzelhandelsumsatz mit Zigarren | Abhängigkeit von individuellen Filialeinzugsgebieten | Verbraucherzugang über mehrere Verkaufsstandorte hinweg ausweiten |
| Quelle: Mordor Intelligence | ||||
Im Jahr 2025 erklärte Scandinavian Tobacco Group, dass Betriebsfehler und Lieferkettenprobleme ihr maschinengerolltes Zigarrengeschäft destabilisiert hätten, begleitet von externem Druck, schwierigen Marktbedingungen und steigenden Kosten. Diese kombinierten Belastungen beeinträchtigten Marktanteil, Volumen und Rentabilität. Die Erfahrung von Scandinavian Tobacco Group zeigt, warum eine straffere Prozesskontrolle und Ersatzversorgung dazu beitragen können, den Produktfluss aufrechtzuerhalten, während eine erweiterte Vertriebsreichweite allein keine instabile Fabrikausführung korrigieren kann. Die Stabilisierung der Produktion hat Vorrang vor der Ausweitung der nachgelagerten Wege, die davon abhängen, für einen Hersteller, der mit diesen betrieblichen Problemen konfrontiert ist.
Wettbewerbslandschaft
Marktkonzentration
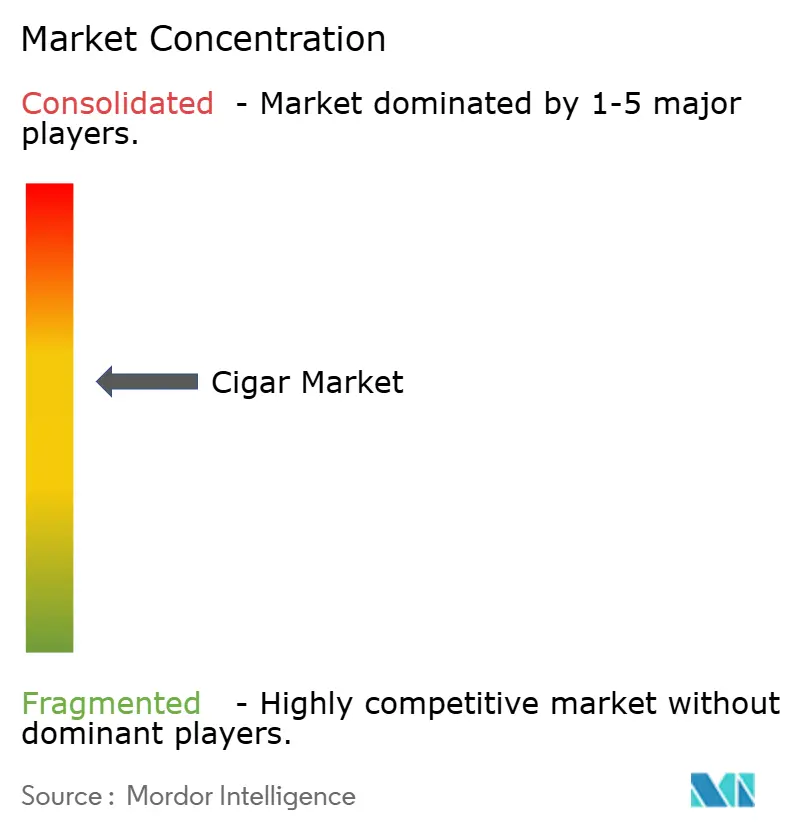
Die Branche weist eine gemischte Wettbewerbsstruktur auf, wobei mehrere große Tabakkonzerne über Markenportfolios und Vertriebsbeziehungen konkurrieren. Zu den führenden Teilnehmern gehören Scandinavian Tobacco Group A/S, Imperial Brands Plc, China National Tobacco Corp (CNTC), Altria Group Inc und Swisher International Inc. Der US-Umsatz von Scandinavian Tobacco Group mit handgefertigten Zigarren an externe Großhändler und Distributoren stieg im Jahr 2025 organisch um 6 %, mit einem mittleren einstelligen Volumenwachstum und einer niedrigen einstelligen Preis-/Mix-Verbesserung. Swisher International Inc. stellt Swisher Sweets Foil Pouch Zigarillos her, die Intercontinental Trading Corp. importiert und in Japan verkauft. Großhändler können von einem Lieferanten, der sowohl Volumen als auch Preis-/Mix steigert, höheren Durchsatz und höherwertige Sortimente erzielen, was die Wettbewerbsstärke über einen reinen Wettbewerb um den niedrigsten Stückpreis hinaus ausweitet.
China Tobacco International (HK), eine Tochtergesellschaft von CNTC, unterzeichnete im Jahr 2025 exklusive Vertriebsvereinbarungen mit 4 chinesischen Tabakindustrieunternehmen für internationale Märkte außerhalb des chinesischen Festlands. Die Vereinbarungen etablierten eine einheitliche Plattform für Great Wall-, Huanghelou-, Taishan- und Wangguan-Zigarren und bündelten mehrere Markengeschäfte innerhalb eines internationalen Vertriebsrahmens. Die Tochtergesellschaft berichtete außerdem von erheblichem Wachstum in ihrem zollbezahlten Zigarrengeschäft im Jahr 2025. Ausländische Handelspartner können mehrere chinesische Marken über einen einzigen Distributor beziehen, während Marken außerhalb der Plattform separate Vertriebsvereinbarungen benötigen.
In den 6 Monaten bis zum 31. März 2026 sank der Marktanteil des Massenmarkt-Zigarrenportfolios von Imperial Brands in Amerika um 39 Basispunkte. Backwoods gewann in diesem Zeitraum jedoch Marktanteile innerhalb des Naturblatt-Segments. Das Unternehmen erklärte, Backwoods habe Preiserhöhungen vorgenommen, um höhere Zölle auszugleichen, wodurch die Handelspolitik zu einem Teil seiner Markenökonomie wird. Diese divergierenden Ergebnisse sprechen für separate Investitionsentscheidungen für einzelne Marken, anstatt ein breites Zigarrenportfolio als ein einziges Wettbewerbsangebot zu behandeln. Die Rückgewinnung von Zollkosten muss mit markenbezogener Nachfrage einhergehen, wenn eine erfolgreiche Zigarrennische das breitere Portfolio stärken soll.
Marktführer der Zigarrenindustrie
-
Scandinavian Tobacco Group A/S
-
Imperial Brands Plc
-
China National Tobacco Corp (CNTC)
-
Altria Group Inc
-
Swisher International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zigarrenmarkt Unternehmen in diesem Bericht
- Scandinavian Tobacco Group A/S
- Imperial Brands Plc
- China National Tobacco Corp (CNTC)
- Altria Group Inc
- Burger Holding AG
- British American Tobacco Plc
- Philip Morris International Inc
- PT Intertobacco Utama Industry
- Japan Tobacco Inc
- Villiger Söhne AG
- Arnold André GmbH
- J. Cortès Cigars NV
- Continental Tobacco Corp.
- Cia Canariense de Tabacos SA
- PT Djarum
- Tabacalera USA Inc
- Joh. Wilh. von Eicken GmbH
- Oettinger Davidoff AG
- Swisher International Inc.
- Corporación Habanos SA
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Wege zum Fachhandelsvertrieb mit preis- und gelegenheitsorientierter Zigarillo-Nachfrage. In seiner Umfrage im vierten Quartal 2025 stellte die Premium Cigar Association fest, dass 85 % der befragten Einzelhändler typischerweise über Vertriebsmitarbeiter oder Makler von neuen Produkten erfahren.[3] Ein britischer Handelsbericht vom Juli 2026 beschrieb den Preis separat als wesentlichen Kauftreiber für erwachsene Nikotinkonsumenten und verknüpfte die Attraktivität von Zigarillos mit kleineren Formaten und kürzerer Rauchdauer. Ein Lieferant steht daher vor 2 unterschiedlichen kommerziellen Aufgaben: die Aufmerksamkeit eines Einzelhändlers zu gewinnen und einem erwachsenen Raucher einen konkreten Grund zu geben, die fertige Zigarre auszuwählen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Vertretergeführte Platzierung von Boutique-Zigarren | Vertretergeführte Produktentdeckung bei befragten Facheinzelhändlern | Fachzigarrenhändler | Einführung eines fokussierten Sortiments über Zigarrenmakler | Umwandlung von Vorstellungen in Einzelhändlerbestellungen | Boutique-Zigarrenmarken und Fachmakler |
| Erschwingliche Zigarillo-Packungsoptionen | Preissensibilität im breiteren britischen Tabakeinkauf | Preisbewusste erwachsene Zigarillokäufer im Vereinigten Königreich | Klare Packungspreisoptionen für Zigarillos anbieten | Erhalt der Erträge bei niedrigerem Packungsaufwand | Scandinavian Tobacco Group UK |
| Zigarillos für kürzere Rauchanlässe | Kleinere Größe und kürzere Rauchdauer unterstützen die Formatattraktivität | Erwachsene Raucher, die kürzere Zigarillo-Gelegenheiten suchen | Ein eigenständiges Zigarillo-Angebot für kurze Rauchanlässe aufbauen | Substitution bestehender Zigarillokäufe | Scandinavian Tobacco Group UK und Zigarillo-Einzelhändler |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, zu unterscheiden, wozu der erwachsene Zigarillokäufer vor der Produktwahl aufgefordert wird. Ein niedrigerer Packungsaufwand adressiert das finanzielle Engagement, während ein kürzerer Zigarillo das zeitliche Engagement adressiert. Diese Vorteile separat zu behandeln gibt Lieferanten die Möglichkeit, inkrementelle Nachfrage zu testen, anstatt eine Packungsänderung mit einem neuen Konsumationsanlass zu verwechseln.
Neueste Industrielle Entwicklungen in Zigarrenmarkt
- Oktober 2026: Drew Estate gab bekannt, dass seine Undercrown 10 Gordo Zigarre versandbereit für Einzelhändler sei, wobei die neue Größe auf 3.000 Schachteln begrenzt ist.
- Oktober 2026: Brasiliens Anvisa eröffnete Konsultationen zu überarbeiteten Gesundheitswarnungen für Verpackungen und Auslagen tabakbasierter Rauchprodukte, mit Kommentarfrist bis zum 23. November 2026.
- Juli 2026: Spaniens Guardia Civil beschlagnahmte 33.840 gefälschte Habanos-Zigarren in Valencia, nachdem Sendungen vom selben Standort in mehrere europäische Länder entdeckt worden waren.
Zigarrenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Zigarrenmarkt misst die jährlichen Einzelhandelsausgaben für Zigarren und Zigarillos, die für den Konsum durch Erwachsene auf dem globalen Markt verkauft werden. Er umfasst diese Produkte über Geschmacks- und Preiskategorien sowie den Verkauf über stationäre und Online-Einzelhandelsgeschäfte hinweg.
Ausschlüsse aus dem Umfang: Zigaretten, E-Zigaretten und erhitzte Tabakprodukte, Lostabak für Selbstdreher sowie separat verkaufte Humidore und Zigarrenzubehör sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Zigarillos
- Zigarre
- Nach Geschmack
- Aromatisiert
- Nicht aromatisiert
- Nach Preispunkt
- Massenmarkt
- Premium
- Nach Vertriebskanal
- Stationäre Einzelhandelsgeschäfte
- Online-Einzelhandelsgeschäfte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Illustrative öffentliche Quellen wie die Tabaküberwachung und Produktdefinitionen der Weltgesundheitsorganisation, Produktvorschriften und Verbrauchsteuerkategorien der Europäischen Kommission sowie Zusammenfassungen der Cigar Association of America zu Importen und steuerpflichtigen Freigaben helfen Analysten dabei, Produkte zu klassifizieren, Steuerbedingungen zu verstehen und US-amerikanische Zigarrenversorgungssignale gegenzuprüfen. Das Produkt- und Steuermaterial der Kommission klärt auch, wie Zigarren und Zigarillos als hergestellte Tabakkategorien im Rahmen der Regeln der Europäischen Union behandelt werden.
Jährliche Berichte und Wertpapiereinreichungen von Herstellern können gemeldete Zigarrenumsätze, Mix, Kanalexposition sowie Preis- oder Kostenänderungen klären, während seriöse Fachpresse und Investorenmaterial von Unternehmen Produkt-, Vertriebs- und regulatorische Entwicklungen datieren können. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews würden auf Zigarren- und Zigarillohersteller und -importeure, Großhändler, Einzelhandelseinkäufer sowie Spezialisten für Tabakregulierung und -vertrieb zurückgreifen, um zu testen, wie sekundäre Umsatz-, Steuer- und Kanalinformationen interpretiert werden sollten. Analysten würden abweichende Volumen-, Preis- und Produktmixberichte abgleichen, indem sie die Geografie, Produktabdeckung und Verkaufsebene jeder Quelle prüfen und Lücken mit Handelsstatistiken, steuerpflichtigen Freigaben und stichprobenartigen Einzelhandelspreis-nach-Volumen-Prüfungen triangulieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 36 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 44 % | Amerika: 25 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung beginnt mit dem globalen Einzelhandelswert für fertige Zigarren und Zigarillos und gleicht gemeldete Markterlöse mit länderspezifischen Versorgungs- und Einzelhandelsnachweisen ab. Analysten verfolgen Zigarren- und Zigarillo-Importströme, steuerpflichtige inländische Freigaben, von Herstellern gemeldete Umsätze, Einzelhandelspreise und Verbrauchsteueränderungen sowie Produkt-, Preissegment- und Kanalmix. Handels- und Freigabevolumina zeigen das Angebot an, werden jedoch gegen Verbraucherverkäufe geprüft, um Lagerbestände und grenzüberschreitende Ströme zu berücksichtigen. Die Szenarioanalyse trägt Erwachsenennachfrage, Einzelhandelspreise und Premium-Mix, Steueränderungen sowie stationären gegenüber Online-Zugang vorwärts, während selektive Bottom-up-Prüfungen stichprobenartige Einzelhandelspreise mit unterstützten Stückvolumina multiplizieren und Lieferanten- oder Kanal-Rollups mit dem Gesamtwert vergleichen. Segmentanteile werden aus verfügbaren Produkt-, Geschmacks-, Preis-, Kanal- und regionalen Umsatznachweisen aufgebaut, wobei Fachbeiträge genutzt werden, um Annahmen auf Variablenebene zu hinterfragen und Lücken zu erklären. Wenn eine Preis- oder Volumenbeobachtung auf Länderebene fehlt, verwenden Analysten den nächstgelegenen dokumentierten Marktnachweis und behalten eine Bandbreite zur Überprüfung bei.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentanteile gegen unabhängige Import-, steuerpflichtige Freigabe-, Unternehmensumsatz-, Preis- und regulatorische Signale, untersuchen dann wesentliche Abweichungen und Anomalien vor der Freigabe. Eine zweite Überprüfung prüft Quelldaten, Marktgrenzen, Einheiten und Berechnungen, wobei eine erneute Kontaktaufnahme mit der Quelle durch widersprüchliche Definitionen, unerklärliche Bewegungen oder eine wesentliche Änderung eines Eingabewerts ausgelöst wird. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen politischen oder Marktereignissen überarbeitet und in einer abschließenden Überprüfung vor der Lieferung erneut geprüft.
Zigarrenmarktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Zigarrenmarkt misst die jährlichen Einzelhandelsausgaben für Zigarren und Zigarillos, die für den Konsum durch Erwachsene auf dem globalen Markt verkauft werden.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Analysten verfolgen Zigarren- und Zigarillo-Importströme, steuerpflichtige inländische Freigaben, von Herstellern gemeldete Umsätze, Einzelhandelspreise und Verbrauchsteueränderungen sowie Produkt-, Preissegment- und Kanalmix.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 62,92 Milliarden USD (2027) | |
| Globaler Marktforschungsanbieter A | 55 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 12,6 % unter dem Wert dieses Berichts für 2027 von 62,92 Milliarden USD, 2 Jahre später. Der veröffentlichte jährliche Wachstumspfad ist langsamer als der des Berichts, was zu einem niedrigeren Vergleichswert in späteren Jahren beitragen kann. |
| Globaler Marktforschungsanbieter B | 31,7 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 49,6 % unter dem Wert dieses Berichts für 2027 von 62,92 Milliarden USD, 2 Jahre später. Die veröffentlichte Wachstumsrate ist niedriger als die des Berichts und die Basis ist älter, was beides auf einen niedrigeren Wert im späteren Messjahr des Berichts hindeutet. |
Die Analysten von Mordor Intelligence triangulieren Marktgesamtwerte und Segmentanteile gegen unabhängige Import-, steuerpflichtige Freigabe-, Unternehmensumsatz-, Preis- und regulatorische Signale und untersuchen dann wesentliche Abweichungen und Anomalien vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Zigarrenmarkt und wie ist die Wachstumsprognose?
Die Branche wird voraussichtlich im Jahr 2027 62,92 Milliarden USD und bis 2032 80,61 Milliarden USD erreichen, mit einem CAGR von 5,08 % von 2027 bis 2032.
Welche Kräfte stützen die Zigarrennachfrage?
Prestige-Zigarren und ein breiterer Boutique-Vertrieb stützen die Nachfrage. In einer US-amerikanischen Umfrage aus dem Jahr 2025 nannten 60 % der befragten Tabakhändler Fuente Fuente OpusX unter den Marken, nach denen Verbraucher am häufigsten fragen.
Welcher Zigarrenprodukttyp führt beim Umsatzwert?
Zigarren führten bei den Produkttypen mit einem Anteil von 59,33 % im Jahr 2026. Zigarillos werden voraussichtlich mit einem CAGR von 5,97 % von 2027 bis 2032 wachsen.
Welche Unternehmen sind führende Zigarrenlieferanten?
Zu den führenden Teilnehmern gehören Scandinavian Tobacco Group A/S, Imperial Brands Plc, China National Tobacco Corp (CNTC), Altria Group Inc und Swisher International Inc.
Was ist eine wesentliche Herausforderung für Zigarrenverkäufer?
Hohe Steuern und Verkaufsbeschränkungen begrenzen die Preisgestaltung und den Zugang zu Käufern. Kanadas zusätzliche Zigarrenabgabe verwendet den höheren Betrag aus einem Mindestzoll pro Zigarre oder 88 % des Verkaufspreises für in Kanada hergestellte Zigarren bzw. des zollbezahlten Werts für Importe.
Welche Region führt bei Zigarrenausgaben und -wachstum?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 54,66 % und wird voraussichtlich mit einem CAGR von 5,95 % von 2027 bis 2032 wachsen, der schnellsten regionalen Rate.