
Tabakmarktgröße und Marktanteil
Tabakmarktanalyse von Mordor Intelligence
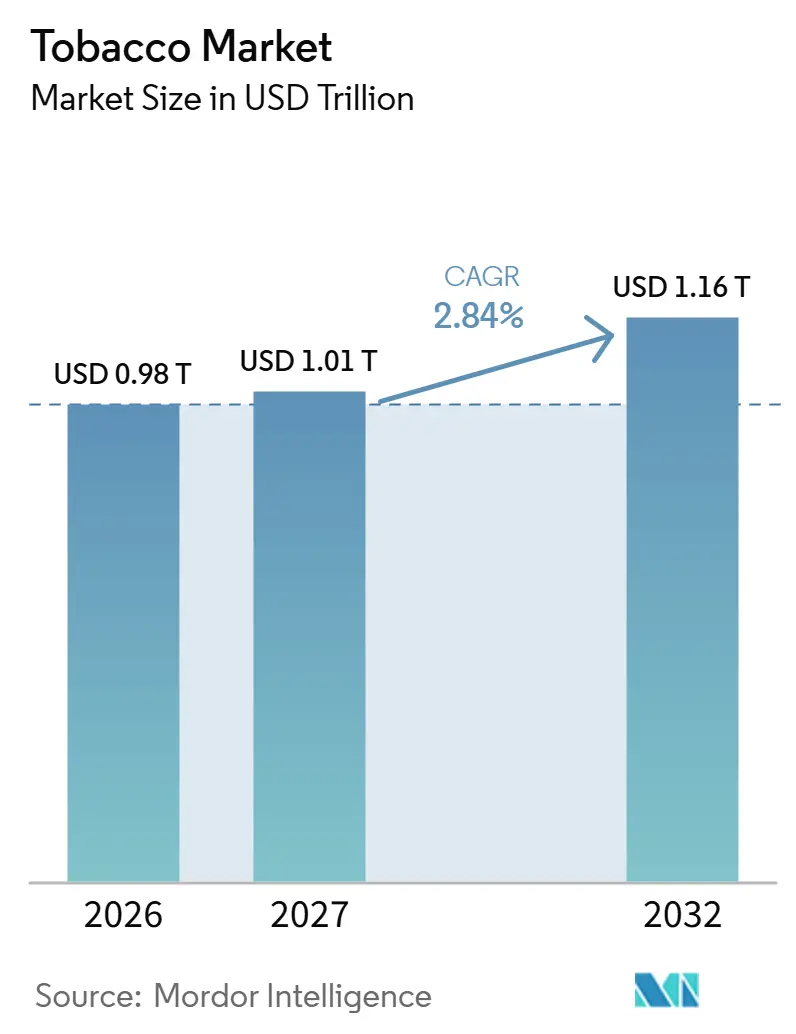
Die Tabakmarktgröße wurde im Jahr 2026 auf 0,98 Billionen USD geschätzt und wird voraussichtlich von 1,01 Billionen USD im Jahr 2027 auf 1,16 Billionen USD bis 2032 wachsen, bei einer CAGR von 2,84% während des Prognosezeitraums (2027–2032).
Das Wachstumsszenario verbindet wiederkehrenden Tabakkonsum mit der Nutzung alternativer Nikotinformate, einschließlich E-Zigaretten, während die Regulierung bestimmt, welche Produkte die Käufer erreichen können. Anbieter reagieren durch breitere Produktportfolios und länderspezifische Marktzugangsarbeit. Die Preissensitivität in Indien macht die Steuerüberwälzung zu einem konkurrierenden Druck auf Erschwinglichkeit und Produzentenökonomie. Die Expansion begünstigt daher Anbieter, die wiederkehrende Nutzer über rechtlich zulässige alternative Formate bedienen können.
Wichtigste Erkenntnisse des Berichts
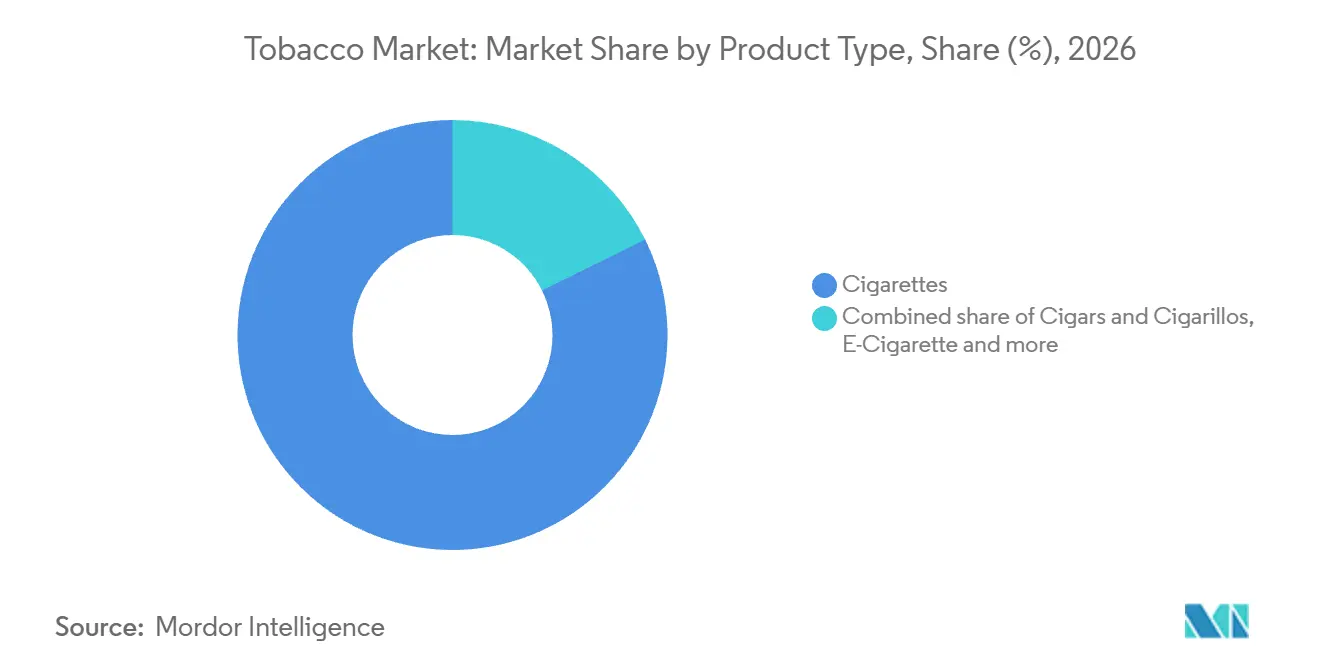
- Nach Produkttyp hielten Zigaretten im Jahr 2026 einen Tabakmarktanteil von 82,33%, während erhitzte Tabakprodukte mit einer prognostizierten CAGR von 3,89% im Zeitraum 2027–2032 das am schnellsten wachsende Segment darstellen.
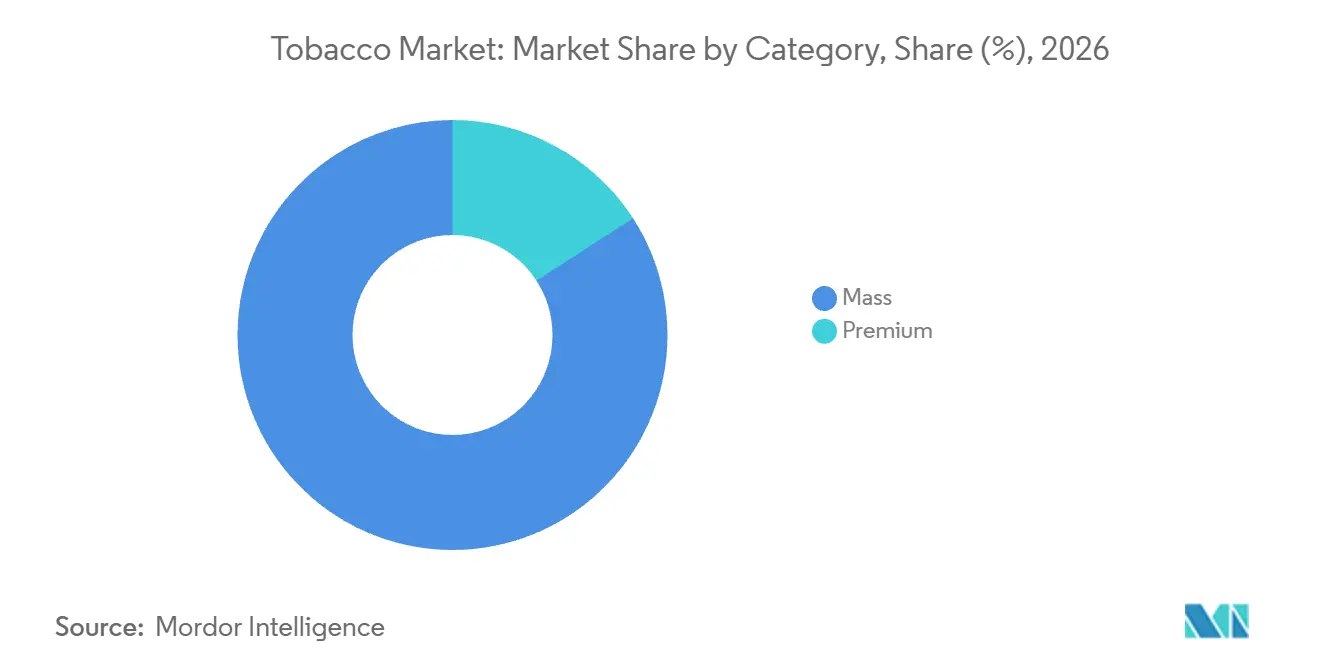
- Nach Kategorien führte der Massenmarkt mit einem Anteil von 84,14% an der Tabakmarktgröße im Jahr 2026, und Premium ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,31% im Zeitraum 2027–2032.
- Unter den Endverbrauchern hielten Männer im Jahr 2026 den größten Anteil von 75,37%, während Frauen das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,03% im Zeitraum 2027–2032 darstellen.
- Nach Vertriebskanal führten Convenience-/Lebensmittelgeschäfte im Jahr 2026 mit einem Anteil von 52,36%, und Online-Einzelhandelsgeschäfte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,08% im Zeitraum 2027–2032.
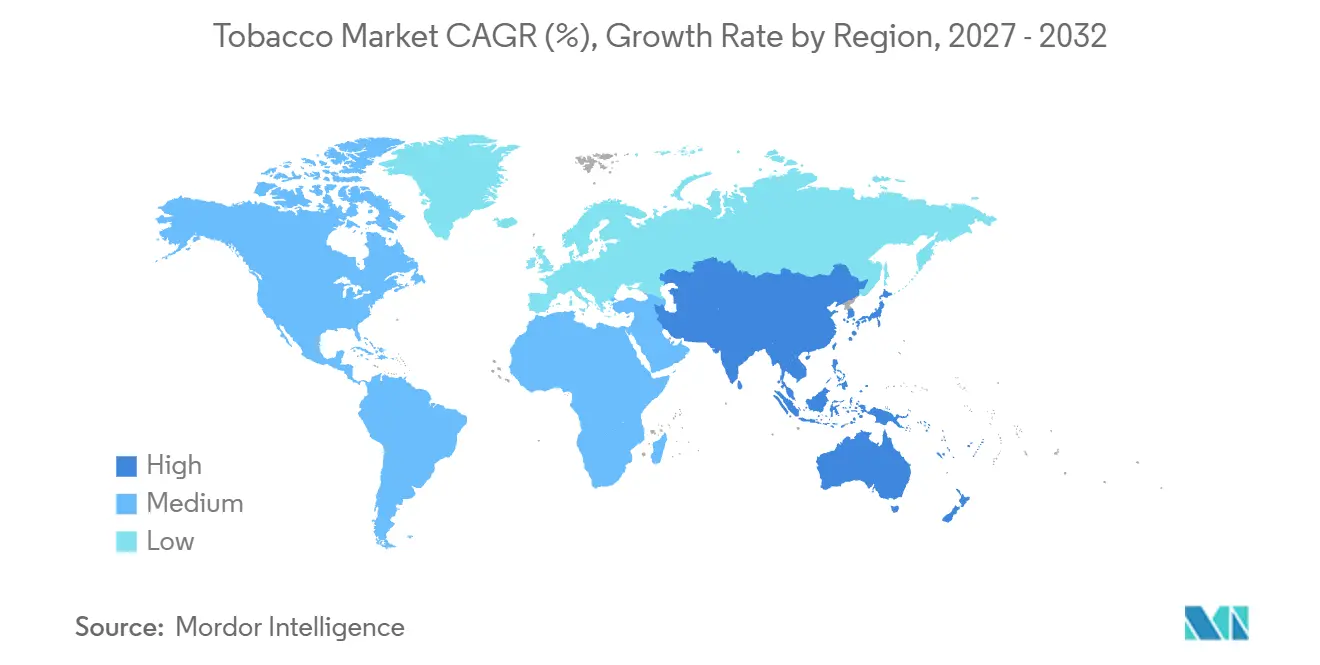
- Geografisch hielt Asien-Pazifik im Jahr 2026 den größten Anteil von 45,23% und ist auch die am schnellsten wachsende Region mit einer prognostizierten CAGR von 4,34% im Zeitraum 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Produktinnovation und alternative Nikotinformate | +1.25% | In der gesamten Tschechischen Republik | Mittelfristig (2-4 Jahre) |
| Schadensminimierung und Positionierung von Produkten mit reduziertem Risiko | +1.05% | In den gesamten Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Urbanisierung und Lifestyle-bedingte Stressfaktoren | +0.65% | Bildungseinrichtungen im Westjordanland | Langfristig (≥ 4 Jahre) |
| Starke Markentreue und Persistenz von Gewohnheiten | +0.9% | Landesweit in Irland | Langfristig (≥ 4 Jahre) |
| Geschmacksinnovation und sensorische Differenzierung | +0.5% | Japan auf nationaler Ebene | Kurzfristig (≤ 2 Jahre) |
| Marketing durch Verpackung und Strategien am Point-of-Sale | +0.4% | Im gesamten Washington, D.C. | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Produktinnovation und alternative Nikotinformate
In der Tschechischen Republik gaben 11,6% der im Jahr 2025 befragten Personen an, E-Zigaretten mindestens monatlich zu nutzen, was eine wiederkehrende Nutzerbasis für ein alternatives Format begründet. Philip Morris ČR a.s. meldete im Jahr 2025 2,3 Milliarden Lieferungen rauchfreier Produkte im Land über alle kombinierten rauchfreien Kategorien hinweg. Das Wachstum in der Dampfkategorie wurde teilweise durch geringere Verbrauchsmaterialien für erhitzte Tabakprodukte ausgeglichen, was zu einem leicht positiven Gesamtvolumenergebnis führte. Monatliche Nutzung und erhebliche Produzentenlieferungen geben alternativen Formaten eine kommerzielle Grundlage, die über die bloße Verfügbarkeit neuer Geräte hinausgeht. Selektive Investitionen in E-Zigaretten sind daher vertretbarer als die Annahme, dass jedes rauchfreie Format denselben Nachfragepfad verfolgt.
Schadensminimierung und Positionierung von Produkten mit reduziertem Risiko
Produktspezifische Risikokommunikation gibt erwachsenen Zigarettenrauchern eine konkrete Grundlage, alternative Nikotinformate in Betracht zu ziehen. Am 30. Juni 2026 erteilte die U.S. FDA modifizierte Risikoverfügungen für 20 ZYN-Nikotinbeutel-Varianten, die es PMI U.S., dem US-Geschäft von Philip Morris International Inc. (PMI), erlauben, einen spezifischen Anspruch auf geringeres Risiko zu vermarkten. Der genehmigte Anspruch verknüpft die Verwendung der zugelassenen Produkte anstelle von Zigaretten mit geringeren Risiken für Mundkrebs, Herzerkrankungen, Lungenkrebs, Schlaganfall, Emphysem und chronische Bronchitis. British American Tobacco plc (BAT) gewann im Jahr 2025 4,7 Millionen erwachsene Verbraucher über seine eigenen rauchfreien Marken hinzu und schätzte bis zum 30. Juni 2026 35 Millionen Verbraucher im gesetzlichen Alter über Dampf-, Erhitzungs- und Oralprodukte hinweg. Der Kommunikationsvorteil gehört den zugelassenen ZYN-Varianten und ihrem spezifischen Wechselanspruch, sodass eine breitere Akzeptanz nicht jedem Nikotinbeutel dieselbe Positionierung verleiht.
Urbanisierung und Lifestyle-bedingte Stressfaktoren
Beruflicher Stress und Rauchen wurden innerhalb einer Kohorte von Pflegefakultäten in Zusammenhang gebracht, was den Tabakkonsum in einen spezifischen Arbeitslebenskontext stellt. Eine Umfrage, die vom 1. Dezember 2024 bis zum 31. Januar 2025 durchgeführt wurde, erfasste Pflegefakultäten an 17 palästinensischen Bildungseinrichtungen im Westjordanland. Aktuelle Raucher berichteten über höheren beruflichen Stress als Nichtraucher und ehemalige Raucher, mit einem signifikanten Querschnittszusammenhang zwischen Raucherstatus und Stressniveau. Der Vergleich verbindet den Raucherstatus mit dem Arbeitsdruck unter diesen Bildungsfachleuten und nicht mit einem bestimmten Produktformat. Für Anbieter, die diese Kohorte bedienen, bieten berufliche Umstände einen eigenständigen Kundenkontext neben Produktpräferenzen.
Starke Markentreue und Persistenz von Gewohnheiten
Täglicher wiederholter Konsum gibt Anbietern eine wiederkehrende Nachfragebasis mit einem anderen kommerziellen Wert als gelegentliche Produktexperimentierung. In Irland berichteten 11,7% der Personen ab 16 Jahren im Jahr 2025 über den täglichen Konsum von Tabak-, Dampf- und Nikotinprodukten.[1] Der vergleichbare Wert lag im Jahr 2022 bei 9,3%. Die kombinierte Produktgruppe umfasste Wasserpfeifen, erhitzte Tabakprodukte, Kautabak, Nikotinbeutel und E-Zigaretten mit oder ohne Nikotin. Innerhalb dieser zusammengefassten Gruppe stieg der gelegentliche Konsum im gleichen Zeitraum nur von 3,2% auf 3,7%, sodass der größte Teil des Anstiegs im gemeldeten Konsum eine tägliche Routine und keine gelegentliche Teilnahme widerspiegelte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Tabakkontrollvorschriften | -0.75% | Im gesamten Vereinigten Königreich | Kurzfristig (≤ 2 Jahre) |
| Zunehmende gesellschaftliche Stigmatisierung des Rauchens | -0.55% | Nordamerika, Europa, Asien-Pazifik, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Lieferketten- und Rohstoffbeschränkungen | -0.35% | Brasilien, Bangladesch, Mexiko, Pakistan, Vereinigte Staaten und Indien | Kurzfristig (≤ 2 Jahre) |
| Rauchverbote in der Öffentlichkeit und Anti-Raucher-Kampagnen | -0.25% | Frankreich auf nationaler Ebene | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Tabakkontrollvorschriften
Das Produktdesign kann bestimmen, ob eine Nikotin-E-Zigarette einen rechtmäßigen Weg zu britischen Käufern hat. Seit dem 1. Juni 2025 ist es britischen Unternehmen untersagt, Einweg-E-Zigaretten online oder in Geschäften zu verkaufen oder zu liefern.[2] Die Beschränkung gilt für Produkte mit und ohne Nikotin und schließt Einweg-Nikotin-E-Zigaretten direkt ein. Da beide Vertriebskanäle abgedeckt sind, bietet die Verlagerung eines verbotenen Produkts von einem Geschäft zu einem Online-Händler keinen Vertriebsausweg. Wiederverwendbare E-Zigaretten bleiben verkäuflich und erhalten einen alternativen Weg für Anbieter, die dieses Format anbieten können. Für Einweg-Anbieter erfordert die Wiedererlangung des Zugangs daher eine andere Produktarchitektur, sodass eine Neugestaltung abgeschlossen sein muss, bevor das Format den britischen Kanal wieder betreten kann.
Zunehmende gesellschaftliche Stigmatisierung des Rauchens
Gesellschaftliche Missbilligung kann die Zigarettennachfrage einschränken, indem sie die Situationen reduziert, in denen ein Käufer bereit ist zu rauchen. Der Akt des Rauchens stellt den Produktkonsum in einen sozialen Kontext, sodass die Einschränkung sowohl den Konsum als auch den Kauf betrifft. Eine bevorzugte Marke kann für den Einzelnen attraktiv bleiben, während es schwieriger wird, sie in Anwesenheit anderer Personen zu konsumieren. Ein niedrigerer Preis kann die finanzielle Belastung verringern, löst jedoch nicht direkt die Einwände gegen den Rauchanlass selbst. Für Hersteller trennt dies die Markenbindung vom Wiederholungskonsum, da konventionelle Produkt- und Preisreaktionen eine anlassbezogene Nachfragebeschränkung möglicherweise nicht beseitigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Zigarettenvolumen und Expansion erhitzter TabakprodukteZigaretten hielten im Jahr 2026 den größten Segmentanteil von 82,33%. Philip Morris International Inc. lieferte im Jahr 2025 weltweit 607,4 Milliarden Zigaretten aus, was das Volumen des etablierten Zigarettengeschäfts eines Produzenten veranschaulicht. British American Tobacco plc verkaufte in diesem Jahr weltweit 465 Milliarden Zigarettenstäbchen, ein Rückgang von 8% gegenüber 505 Milliarden im Jahr 2024. Eine Volumenänderung von 1% würde etwa 6,1 Milliarden Zigaretten für PMI und 4,7 Milliarden Stäbchen für BAT entsprechen, aber BATsRückgang von 8% stellt dieses Betriebsvolumen in den Kontext seines schrumpfenden Zigarettengeschäfts.
Erhitzte Tabakprodukte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 3,89% im Zeitraum 2027–2032. Im zweiten Quartal 2026 wuchs das bereinigte Absatzvolumen von PMIs IQOS im Markt um 5,1% im Jahresvergleich, ohne die Nettoauswirkungen geschätzter Lagerbestandsbewegungen bei Distributoren und Großhändlern. Das Ergebnis umfasste erwartete Lagerbestandsreduzierungen in Haushalten und anfängliche Verbraucheranpassungen nach Japans verbrauchsteuergetriebener Preiserhöhung vom 1. April sowie das Verbot charakterisierender Aromen in Polen. Diese Druckfaktoren verbinden das kommerzielle Ergebnis mit der Verbrauchsteuer- und Aromenpolitik sowie der Produktakzeptanz. Ein Angebot für Verbrauchsmaterialien erhitzter Tabakprodukte muss lokale politische Änderungen berücksichtigen, was die Expansion an die Umsetzung in jeder Verkaufsregion knüpft.

Nach Kategorie:
Massenmarkt-Erschwinglichkeit und selektives Premium-WachstumDer Massenmarkt war das größte Segment mit einem Anteil von 84,14% im Jahr 2026. Im Januar 2026 klassifizierte CRISIL Ratings Zigaretten unter 65 mm als Indiens Massenmarktsegment und beschrieb die Kategorie als hochpreissensitiv. Dieselbe Bewertung erwartete, dass Produzenten einen Teil einer Zollerhöhung aufgrund dieser Preissensitivität absorbieren würden. Dieses Segment machte 40% bis 45% des indischen Zigarettenvolumens aus, sodass die von den Produzenten absorbierten Kosten für einen großen Teil der Zigarettenproduktion des Landes gelten.
Premium ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,31% im Zeitraum 2027–2032. Oettinger Davidoff meldete für 2025 ein Umsatzwachstum von 2,4% für Davidoff und 16,1% für Zino innerhalb seines Eigenmarken-Zigarrensegments. Premium-Zigarrenanbieter können die Expansion durch ein differenziertes Markenportfolio angehen und den Kontrast in der Verkaufsperformance nutzen, um zu identifizieren, welcher Teil ihres Angebots kommerziellen Schwung gewinnt. Die Chance ist selektiv, da Premium-Positionierung Zugang zu einer Kategorie bietet, aber nicht die von einzelnen Marken innerhalb desselben Eigentümerportfolios erfasste Nachfrage angleicht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Etablierte männliche Basis und Umsatzexpansion bei FrauenMänner machten im Jahr 2026 einen Anteil von 75,37% an der Tabakmarktgröße aus und waren damit das größte Segment. In der Tschechischen Republik waren im Jahr 2025 25,7% der Männer ab 15 Jahren aktuelle Raucher von Tabakprodukten, einschließlich täglicher und mindestens monatlicher Gelegenheitsraucher. Die gemessene Tabakgruppe umfasste Fabrik- und handgerollte Zigaretten, Pfeifen, Zigarren, Zigarillos und Wasserpfeifen. Das kommerzielle Gewicht des Segments beruht daher auf einer etablierten Raucherpopulation, die mehrere traditionelle Produktformen umfasst und nicht auf einem einzelnen Zigarettenformat.
Frauen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 4,03% im Zeitraum 2027–2032. Im Jahr 2025 waren 18,6% der Frauen ab 15 Jahren in der Tschechischen Republik aktuelle Tabakraucherinnen. Haypp berichtete, dass die an weibliche Nikotinbeutel-Kundinnen auf Haypp.com und Northerner.com im Vereinigten Königreich verkauften Dosen im Jahr 2025 um 202% gestiegen sind. Dies gibt Beutelanbietern einen Wachstumspfad unter Frauen auf diesen Plattformen, der nicht von einer Ausweitung der traditionellen Raucherpopulation abhängt.
Nach Vertriebskanal:
Reichweite von Convenience-Stores und Online-TransaktionenConvenience-/Lebensmittelgeschäfte repräsentierten im Jahr 2026 einen Tabakmarktanteil von 52,36% und waren damit das größte Segment. In den Vereinigten Staaten wickelten Convenience-Stores im Jahr 2025 laut NIQ-Daten von NACS, dem Convenience-Store-Verband, 82,9% der Zigarettenverkäufe ab. Der Kanal wickelte in diesem Jahr auch 92,9% der US-amerikanischen Verkäufe anderer Tabakprodukte ab. Ein Anbieter ohne Convenience-Store-Distribution in den Vereinigten Staaten hat daher andere Kanäle für höchstens 17,1% der Zigarettenverkäufe und 7,1% der Verkäufe anderer Tabakprodukte.
Online-Einzelhandelsgeschäfte sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 5,08% im Zeitraum 2027–2032. Haypp Group verzeichnete im zweiten Quartal 2026 1,45 Millionen Bestellungen über sein E-Commerce-Geschäft, verglichen mit 1,17 Millionen ein Jahr zuvor. Die Anzahl aktiver Verbraucher erreichte in diesem Quartal 667.000, verglichen mit 536.000 im zweiten Quartal 2025. Bestellungen und aktive Verbraucher stiegen jeweils um etwa ein Viertel, sodass Haypps Transaktionswachstum von einer breiteren Kundenbasis begleitet wurde und nicht nur von stärkeren Bestellungen bestehender Käufer.
Geografische Analyse
Tabakmarkt Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Tabakmarktanteil von 45,23% und war die größte und am schnellsten wachsende Region mit einer prognostizierten CAGR von 4,34% im Zeitraum 2027–2032. Die WHO schätzte im Jahr 2024 364 Millionen Tabaknutzer ab 15 Jahren in ihrer Südostasien-Region und 431 Millionen in ihrer Westpazifik-Region. Japan Tobacco meldete im Dezember 2025 34% mehr Ploom-Nutzer in Japan als im Dezember 2024, nach dem Start von Ploom AURA. PT HM Sampoerna Tbk. meldete im Jahr 2025 79,4 Milliarden in Indonesien gelieferte Einheiten, ein Rückgang von 1,8% im Jahresvergleich, wobei der Rückgang in erster Linie auf die illegale Erosion des legalen Branchenvolumens und nicht auf den Verlust von Wettbewerbsanteilen zurückgeführt wurde. Neue Nutzer erhitzter Tabakprodukte schaffen Raum für Verbrauchsmaterialverkäufe, aber illegales Angebot kann die Zigarettenvolumina erodieren, die die etablierte Produzentenbasis stützen.
Nordamerika präsentiert einen Markenpositionierungswettbewerb für Zigarettenproduzenten, die etablierte Nachfrage bedienen. Der eigene Zigarettenwertanteil von British American Tobacco plc in den Vereinigten Staaten stieg im Jahr 2025 um 30 Basispunkte. Europa fügt ein eigenständiges Oraltabakgeschäft hinzu, veranschaulicht durch die 212 Millionen Dosen Snus, die Philip Morris International Inc. im Jahr 2025 in seiner unternehmensdefiniert Europa-Region geliefert hat. BATsWertanteilsgewinn in den USA verweist auf den Wettbewerb um Zigarettenausgaben, während PMIs Snus-Lieferungen von 236,7 Millionen Dosen im Jahr 2024 zurückgingen, was die Volumenbindung zu einer eigenständigen Priorität für sein europäisches Oraltabakgeschäft macht.
Südamerika bietet Spielraum für Zigarettenmarkenwettbewerb, wobei British American Tobacco plc im Jahr 2025 einen Anstieg seines eigenen Zigarettenwertanteils in Brasilien meldete. Eine größere Position innerhalb des Zigarettengeschäfts dieses Landes zu gewinnen, ist ein kommerzieller Weg, der sich von der Abhängigkeit von einer breiteren regionalen Ausgabenexpansion unterscheidet. Im Nahen Osten und Afrika meldete British American Tobacco Kenya plc im Jahr 2025 eine geschätzte Prävalenz illegaler Zigaretten von 45% auf dem kenianischen Inlandszigarettenmarkt, gegenüber 37% im Jahr 2024, unter Berufung auf Drittforschung. Dies schafft einen erheblichen konkurrierenden Kanal außerhalb der Umsatzbasis des formellen Anbieters. Der Anstieg der illegalen Prävalenz um 8 Prozentpunkte bedeutet, dass ein größerer Anteil der kenianischen Zigarettennachfrage außerhalb der legalen Versorgung bedient wurde, sodass Markenstärke allein das rechtmäßige Volumen nicht zurückgewinnen kann.
Regulierungsrahmen und Ausblick
Der Vergleich betrachtet ausgewählte Rechtsordnungen aus der Perspektive eines rechtmäßigen Fertigprodukteherstellers, der die inländische Einzelhandelsnachfrage bedienen möchte. China verlangt von Tabakproduktherstellern, eine Produktionsunternehmenslizenz und eine Genehmigung für die Produktionskapazitätserweiterung durch Bau oder technische Aufrüstung zu erhalten. Produktregistrierung, Produktionsgenehmigung und Einzelhandelskäufer-Berechtigung betreffen daher verschiedene Teile der kommerziellen Entscheidung, von der Festlegung der Fertigungskapazität bis zur Umwandlung der Produktion in rechtmäßige Verkäufe.
Regulierungstabelle
| Entscheidungsfaktor | Vereinigtes Königreich | China | Brasilien |
|---|---|---|---|
| Primäre Behörde | Trading Standards in England, Wales und Schottland; lokale Räte in Nordirland | Staatliche Tabakmonopolverwaltung, verwaltet durch das MIIT | Anvisa |
| Wichtige Instrumente oder Ausrichtung | Strafmechanismus für Tabakverkäufe an Personen unter 18 Jahren in England und Wales vom 29. Oktober bis 31. Dezember 2026; britische Tabakverkaufs-Altersgrenze für Personen, die am oder nach dem 1. Januar 2009 geboren wurden, ab dem 1. Januar 2027 | Produktionslizenzierung und Kapazitätserweiterungsgenehmigung gemäß dem Tabakmonopolgesetz | Registrierung inländischer und importierter tabakbasierter Rauchprodukte; jährliche Erneuerung |
| Kommerzielle Auswirkung | Einzelhandelsberechtigung begrenzt die zugängliche Kundenbasis | Für den Markteintritt in der Fertigung und die Kapazitätserweiterung ist eine Genehmigung erforderlich | Der Verkauf folgt der Veröffentlichung der Registrierungsgenehmigung; die Erneuerung erhält das Verkaufsrecht aufrecht |
| Aktuelle politische Attraktivität | Mittel | Niedrig | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | |||
Chinas Genehmigungsanforderungen und seine Durchsetzungsprioritäten vom Dezember 2025 und Januar 2026 unterstützen die Kontinuität des Compliance-Rahmens für einen bereits lizenzierten Hersteller. Brasiliens jährliche Erneuerungsanforderung begründet eine fortlaufende Marktzugangslast, während Anvisas Regulierungsagenda 2026–2027 einen laufenden Vorschlag zur Regulierung nikotinbasierter Rauchprodukte aufführt. In England und Wales ersetzt die geplante britische Geburtsdatum-Altersgrenze ab dem 1. Januar 2027 eine Unter-18-Schwelle und schränkt die berechtigte Einzelhandelskundenbasis schrittweise ein. Ab 2027 wird die britische Altersgrenze verhindern, dass jüngere Kohorten beim Älterwerden zu berechtigten Tabakkäufern werden, sodass eine Fertigungsgenehmigung allein die zukünftige Kundenreichweite nicht sichert.
Wertschöpfungskettenstufen
Der Wertschöpfungskettenvergleich folgt der Blattbeschaffung, der Fertigproduktherstellung und dem Verbraucherverkauf und zeigt, wo die Kontrolle über Spezifikationen und Wege Verdienstmöglichkeiten schafft. Im Jahr 2025 schloss Philip Morris International Inc. direkte Verträge mit Landwirten in Argentinien, Brasilien, Italien, Pakistan und Polen ab, wobei die direkte Beschaffung etwa 23% seines globalen Blattbedarfs ausmachte. Der größte Teil seines Blattbedarfs im Jahr 2025 lag daher außerhalb direkter Landwirtschaftsverträge, sodass der größere Anteil seiner Blattversorgung nicht direkt mit Erzeugern kontrahiert wurde.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Blattbeschaffung und -verarbeitung | Blattlieferanten und -verarbeiter wie Universal Leaf Tobacco | Verkäufe von nach Herstellerspezifikationen verarbeitetem Blatt | Beschaffung von Blatt, das den Herstellerspezifikationen entspricht | Alternative Anbauherkunftsländer gegen dieselben Spezifikationen qualifizieren |
| Fertigproduktherstellung | Tabak- und Nikotinhersteller wie Philip Morris International Inc. und British American Tobacco plc | Fertigproduktverkäufe | Koordinierung der Produktion über verschiedene Produktformen hinweg | Kapazitätserweiterungen nach Produkttyp staffeln |
| Distribution und Verbraucherverkauf | Integrierte Markeneinzelhändler wie Philip Morris International Inc. | Produktverkäufe über eigenen Einzelhandel und E-Commerce | Unterschiedliche Distributionsanforderungen in verschiedenen Märkten | Direktverkauf und Intermediärwege nach Markt kombinieren |
| Quelle: Mordor Intelligence | ||||
Unabhängige Blattlieferanten schöpfen Wert durch Spezifikationsabgleich, während die direkte Beschaffung Herstellern eine andere Möglichkeit gibt, die Erzeugerbeziehung zu organisieren. Weiter nachgelagert erweitert der eigene Verbraucherkanal eines Herstellers seine Rolle über die Produktion hinaus und verknüpft kommerzielle Erträge mit der Fähigkeit, lokal geeignete Vertriebswege zu betreiben. Die strukturelle Entscheidung besteht darin, wie viel dieser Koordination intern gehalten werden soll, da der Besitz einer zusätzlichen Stufe die Verantwortung für ihre eigenständigen Betriebsanforderungen mit sich bringt.
Wettbewerbslandschaft
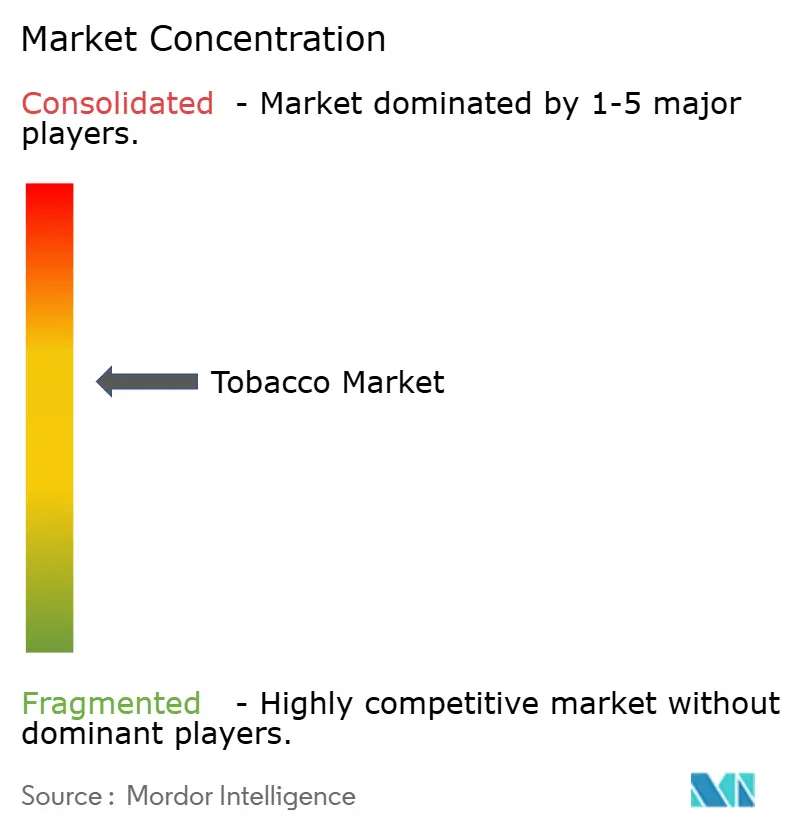
Zu den wichtigsten Wettbewerbern gehören Philip Morris International Inc., British American Tobacco plc, Japan Tobacco Inc., Imperial Brands plc und KT&G Corporation. Die Branche verfügt über eine konzentrierte multinationale Führungsebene, wobei sich der Wettbewerb über etablierte Tabakprodukte und alternative Formate erstreckt. PMIs rauchfreies Geschäft erwirtschaftete im Jahr 2025 41,5% seines gesamten Nettoumsatzes und verleiht diesem Portfolio ein erhebliches wirtschaftliches Gewicht innerhalb des Unternehmens.[3] KT&Gs globales Zigarettengeschäft erwirtschaftete im Jahr 2025 54,1% seines Konzernzigarettenumsatzes und übertraf damit erstmals sein inländisches Zigarettengeschäft. Da PMI erhebliche Einnahmen aus rauchfreien Produkten erzielt, während KT&Gs Zigarettenumsatz überwiegend aus seinem globalen Geschäft stammt, würde dieselbe Steuer- oder Produktregel ihre Umsatzbasen unterschiedlich beeinflussen.
Im Jahr 2025 lancierte BAT Vuse Ultra, glo Hilo und Velo Shift in den Kategorien Dampf, erhitzte Produkte und modernes Oral. Japan Tobacco meldete ein Ploom-Volumenwachstum von nahezu 40% im Jahr 2025 und anhaltende Marktanteilsgewinne in seinen Märkten, einschließlich Japan. Diese Ansätze stellen Portfoliobreite und Plattformausführung in den Mittelpunkt des Wettbewerbs, wobei ein Multi-Kategorie-Angebot und ein wachsendes Erhitzungsproduktgeschäft unterschiedliche Wege zu erwachsenen Verbrauchern schaffen. Plooms Volumenzuwächse machen die realisierte Plattformnachfrage zu einem stärkeren Wettbewerbssignal als die bloße Startbreite.
PMI meldete rauchfreie Produkte, die zum 30. Juni 2026 in 109 Märkten zum Verkauf verfügbar waren. Es schätzte zum 31. Dezember 2025 über 43 Millionen Verbraucher im gesetzlichen Alter für seine rauchfreien Produkte. Am 15. Mai 2025 trafen Imperial Brands plc, British American Tobacco plc, Japan Tobacco International und Philip Morris gemeinsam mit britischen Behörden für E-Zigaretten-Politik zusammen. Das Treffen befasste sich mit Reaktionen auf eine Konsultation zu zusätzlichen Compliance-Maßnahmen für die Dampfproduktsteuer. Ihre gemeinsame Teilnahme stellt die Einhaltung der Dampfproduktsteuer auf eine gemeinsame regulatorische Agenda für diese konkurrierenden Gruppen.
Führende Unternehmen der Tabakindustrie
-
Philip Morris International Inc.
-
British American Tobacco plc
-
Japan Tobacco Inc.
-
Imperial Brands plc
-
KT&G Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Tabakmarkt Unternehmen in diesem Bericht
- China National Tobacco Corporation
- Philip Morris International Inc.
- British American Tobacco plc
- Japan Tobacco Inc.
- Imperial Brands plc
- Altria Group, Inc.
- KT&G Corporation
- ITC Limited
- PT Gudang Garam Tbk
- Eastern Company SAE
- Japan Tobacco International (Logic, Ploom)
- Scandinavian Tobacco Group A/S
- Turning Point Brands, Inc.
- NTC Industries Limited
- Vector Group Ltd.
- Mac Baren Tobacco Company A/S
- PT Djarum
- Habanos S.A.
- Godfrey Phillips India Limited (Godfrey Phillips India)
- Universal Corporation
Wichtige Chancen für Marktteilnehmer
Der Chancenvergleich trennt Geräteakzeptanz, Verbrauchsmaterialnachschub und Produktsortimentserweiterung für erwachsene Nikotinverbraucher in den Vereinigten Staaten. Am 28. August 2026 ermächtigte die FDA JUUL Labs Inc., das JUUL2-Gerät sowie tabak- und mentholgeschmackige Pods in den Vereinigten Staaten zu vermarkten. PMI U.S. begann im Juni 2026 mit der Vermarktung von ZYN ULTRA unter aktueller FDA-Leitlinie, und das PMI-Tochterunternehmen Swedish Match USA, Inc. stellt die Produkte her. Diese Entwicklungen schaffen unterschiedliche kommerzielle Entscheidungen rund um ein zugelassenes System, sein fortlaufendes Verbrauchsmaterialangebot und die stufenweise Entwicklung eines Beutelsortiments.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthemmnis | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| JUUL2-Geräteakzeptanz | Ein definiertes Gerät verfügt über eine US-Marketinggenehmigung | Erwachsene E-Zigaretten-Verbraucher | Gerätebedarf zusammen mit dem zugelassenen Pod-Angebot entwickeln | Produktspezifische Marketingbeschränkungen | JUUL Labs Inc. |
| JUUL2-Pod-Nachschub | Tabak- und mentholgeschmackige Pods begleiten das zugelassene Gerät | Erwachsene Nutzer, die das JUUL2-System wählen | Das Geräteangebot mit konformem Pod-Angebot koordinieren | Freigabetests vor der Vermarktung abgedeckter Kartuschenchargen | JUUL Labs Inc. |
| ZYN ULTRA-Sortimentsentwicklung | 11 Produkte erhielten am 21. August 2026 eine US-Zulassung | Erwachsene Nikotinbeutel-Verbraucher | Das zugelassene Sortiment aufbauen und weitere Varianten entsprechend den Prüfentscheidungen staffeln | Zusätzliche 11-mg-Varianten befanden sich am 21. August 2026 unter FDA-Prüfung | Swedish Match USA, Inc., ein PMI-Tochterunternehmen |
| Quelle: Mordor Intelligence | |||||
Die kurzfristigste Möglichkeit ist das JUUL2-System für erwachsene E-Zigaretten-Verbraucher, mit einer US-Zulassung für das Gerät sowie tabak- und mentholgeschmackige Pods. JUUL Labs muss spezifische Nikotin-, pH-, Endotoxin- und Beta-D-Glucan-Messungen in abgedeckten Kartuschenchargen vor der Vermarktung gemäß den FDA-JUUL2-Verfügungen testen. ZYN ULTRA bietet einen stufenweisen Weg, mit 11 zugelassenen Produkten und zusätzlichen 11-mg-Varianten unter FDA-Prüfung am 21. August 2026, sodass Ausgaben für Sortimentserweiterungen diesen Entscheidungen folgen sollten.
Neueste Industrielle Entwicklungen in Tabakmarkt
- Oktober 2026: Scandinavian Tobacco Group A/S schloss am 1. Oktober den Verkauf seiner BREAK- und Moro-Feinschnitt-Tabakmarken an Japan Tobacco Inc. ab.
- August 2026: Die U.S. FDA ermächtigte JUUL Labs Inc. am 28. August, das JUUL2-Gerät sowie tabak- und mentholgeschmackige Pods in den Vereinigten Staaten zu vermarkten.
- August 2026: Die U.S. FDA ermächtigte Swedish Match USA, Inc. am 21. August, 11 ZYN ULTRA-Nikotinbeutelprodukte in den Vereinigten Staaten zu vermarkten.
Tabakmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Tabakmarkt misst die jährlichen Verbraucherausgaben für fertige Tabak- und Nikotinprodukte, die weltweit für den menschlichen Konsum verkauft werden. Er umfasst Verkäufe über die im Bericht verwendeten Produkt-, Kategorie-, Endverbraucher-, Vertriebskanal- und geografischen Klassifikationen.
Ausschlüsse aus dem Umfang: Rohblatt-Tabakhandel, ohne Nikotin verkaufte Dampfhardware und Cannabisprodukte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Zigaretten
- Zigarren und Zigarillos
- E-Zigarette
- Erhitzte Tabakprodukte
- Rauchloser Tabak
- Andere Produkttypen
- Nach Kategorie
- Massenmarkt
- Premium
- Nach Endverbraucher
- Männer
- Frauen
- Nach Vertriebskanal
- Convenience-/Lebensmittelgeschäfte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Das Tabak-Faktenblatt und der globale Prävalenzbericht der Weltgesundheitsorganisation liefern illustrative Belege zu Nutzern, Produktfamilien und regionalen Mustern, während ihre Steuerindikatoren des Globalen Gesundheitsobservatoriums und die Tabakthemenübersicht Einzelhandelszigarettenpreise, Erschwinglichkeit und den wirtschaftlichen Kontext des Tabakkonsums beschreiben. Nationale statistische Veröffentlichungen und Erwachsenen-Tabakumfragen können Länderdetails hinzufügen, wenn Analysten lokale Prävalenz- und Produktnutzungstrends mit den globalen Belegen vergleichen.
Unternehmens-Jahresberichte und regulatorische Einreichungen liefern gemeldete Produktverkäufe, Liefertrends, Preisgestaltung, Segmentbeschreibungen und geografische Exposition, während Investorenmaterialien und seriöse Presseberichterstattung helfen, Markteinführungen, Steueränderungen und Marktzugangsentwicklungen zu klären. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen würden sich an Tabak- und Nikotinhersteller, Großhändler, Einzelhandelskanal-Spezialisten, Kategorieanalysten sowie relevante Regulierungs- oder Handelsspezialisten in der Region Asien-Pazifik, EMEA und Amerika richten. Die Befragten würden gebeten, die Interpretation von Sekundärbelegen zu überprüfen, Änderungen bei Fertigproduktpreisen, Produktmix, Verfügbarkeit und Vertriebswegen zu identifizieren und Lücken zu erklären, wo die öffentliche Berichterstattung begrenzt ist. Analysten würden diese Beobachtungen mit Unternehmensoffenlegungen und Länderdaten vergleichen, ungelöste Unterschiede für Nachverfolgung und Triangulation aufzeichnen, anstatt einen einzelnen Bericht als marktweiten Beleg zu behandeln.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30% | Führungskräfte (CXOs): 15% | Asien-Pazifik: 45% |
| Mittlere Ebene: 55% | Funktions-/Bereichsleiter: 35% | EMEA: 30% |
| Kleinere Akteure: 15% | Manager: 50% | Amerika: 25% |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die globalen jährlichen Verbraucherausgaben im Einzelhandel für Fertigprodukte und verteilt dann den Wert auf die Produkt-, Kategorie-, Endverbraucher-, Vertriebskanal-, Länder- und Regionalansichten des Berichts. Eine Top-down-Schätzung beginnt mit gemeldeten Verbraucherverkäufen und Hersteller- oder Einzelhändlerumsatzsignalen, mit selektiven Bottom-up-Prüfungen unter Verwendung von Stichproben-Einzelhandelspreisen multipliziert mit beobachteten oder gemeldeten Stückvolumina und Lieferantenzusammenfassungen. Diese Prüfungen testen, ob Länder- und Produktschätzungen plausibel sind, ohne das marktweite Modell zu ersetzen. Zu den wichtigsten Indikatoren gehören Prävalenz der Produktnutzung bei Erwachsenen und Nutzer nach Produkt, Zigaretten- und Alternativproduktvolumina, Einzelhandelspreise und Steueränderungen, Lieferanten-Lieferungs- und Umsatzoffenlegungen sowie Kanal- oder Länderverkaufsmuster. Analysten verwenden diese Indikatoren, um Wert und Segmentanteile zu schätzen, halten Preis und Produktmix von Volumenverschiebungen getrennt, wo Belege dies erlauben, und wenden Szenarioanalysen an, um Unterschiede in Regulierung, Erschwinglichkeit und Akzeptanz in verschiedenen Märkten widerzuspiegeln. Experten würden Annahmen auf Variablenebene und Prognosepfade gegen Länder- und Produktbelege überprüfen, während Analysten Lücken untersuchen, indem sie benachbarte Jahre, Unternehmensoffenlegungen, öffentliche Preisdaten und vergleichbare Marktsignale prüfen, bevor sie eine Annahme überarbeiten oder dokumentieren.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, Länder-Prävalenz- und Preisindikatoren, Handelsdaten und Kanalbelege und prüfen dann auf inkonsistente Gesamtsummen, abrupte Anteilsbewegungen, Währungs- oder Einheitenfehler und unerklärliche Abweichungen von unabhängigen Marktsignalen. Ein zweiter Analyst überprüft die Berechnungen und den Quellennachweis, und ein leitender Prüfer löst Anomalien vor der Freigabe. Wesentliche Meinungsverschiedenheiten lösen Quellenprüfungen oder erneuten Kontakt mit Befragten aus, wenn eine zitierte Annahme, Produktgrenze oder ein Marktereignis einer Klärung bedarf. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche regulatorische, steuerliche oder produktbezogene Ereignisse den Markt verändern, und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Vergleich der globalen Tabakmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Tabakmarkt misst die jährlichen Verbraucherausgaben für fertige Tabak- und Nikotinprodukte, die weltweit für den menschlichen Konsum verkauft werden.
Zu den wichtigsten Treibern von Abweichungen gehören die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Analysten verwenden diese Indikatoren, um Wert und Segmentanteile zu schätzen, halten Preis und Produktmix von Volumenverschiebungen getrennt, wo Belege dies erlauben, und wenden Szenarioanalysen an, um Unterschiede in Regulierung, Erschwinglichkeit und Akzeptanz in verschiedenen Märkten widerzuspiegeln.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,01 Bio. USD (2027) | |
| Globales Beratungsunternehmen A | 926 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 8,3% unter dem Wert dieses Berichts für 2027 von 1,01 Bio. USD, 2 Jahre später. Die Quelle berichtet eine Basis für 2025 und prognostiziert späteres Marktwachstum bis 2033, sodass das frühere Messjahr zu einem niedrigeren Wert als der Schätzung dieses Berichts für 2027 beiträgt. |
| Globales Beratungsunternehmen B | 954,3 Mrd. USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 5,5% unter dem Wert dieses Berichts für 2027 von 1,01 Bio. USD, 2 Jahre später. Die Quelle berichtet eine Schätzung für 2025 und prognostiziert weiteres Wachstum bis 2035, sodass das frühere Messjahr zu einem niedrigeren Wert als der Schätzung dieses Berichts für 2027 beiträgt. |
Die Analysten von Mordor Intelligence triangulieren Unternehmensoffenlegungen, Länder-Prävalenz- und Preisindikatoren, Handelsdaten und Kanalbelege und prüfen dann auf inkonsistente Gesamtsummen, abrupte Anteilsbewegungen, Währungs- oder Einheitenfehler und unerklärliche Abweichungen von unabhängigen Marktsignalen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Tabakmarkt und wie ist die Wachstumsperspektive?
Die Größe wird für 2027 auf 1,01 Billionen USD geschätzt und soll bis 2032 auf 1,16 Billionen USD wachsen, bei einer CAGR von 2,84% im Zeitraum 2027–2032.
Welche Kräfte unterstützen das Wachstum bei Tabak- und Nikotinprodukten?
Alternative Formate und wiederkehrender Konsum stützen die Nachfrage. British American Tobacco plc gewann im Jahr 2025 4,7 Millionen rauchfreie Verbraucher hinzu und schätzte bis zum 30. Juni 2026 35 Millionen Verbraucher im gesetzlichen Alter über Dampf-, Erhitzungs- und Oralprodukte hinweg.
Welcher fertige Tabakprodukttyp hat den größten Marktanteil?
Zigaretten hielten im Jahr 2026 einen Anteil von 82,33%, während erhitzte Tabakprodukte voraussichtlich am schnellsten mit einer CAGR von 3,89% im Zeitraum 2027–2032 wachsen werden.
Wer sind die führenden Tabak- und Nikotinanbieter?
Zu den wichtigsten Akteuren gehören Philip Morris International Inc., British American Tobacco plc, Japan Tobacco Inc., Imperial Brands plc und KT&G Corporation.
Welche regulatorische Herausforderung betrifft den Verkauf von Nikotinprodukten?
Das britische Verbot des gewerblichen Verkaufs und der Lieferung von Einweg-E-Zigaretten, mit oder ohne Nikotin, trat am 1. Juni 2025 in Kraft und gilt für Geschäfte und Online-Verkäufe. Wiederverwendbare E-Zigaretten bleiben verkäuflich.
Welche Region führt bei den Ausgaben für fertige Tabak- und Nikotinprodukte?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 45,23% und ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 4,34% im Zeitraum 2027–2032.