
Zigarettenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 770.89 Milliarden US-Dollar |
| Marktgröße (2031) | 821.21 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 1.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
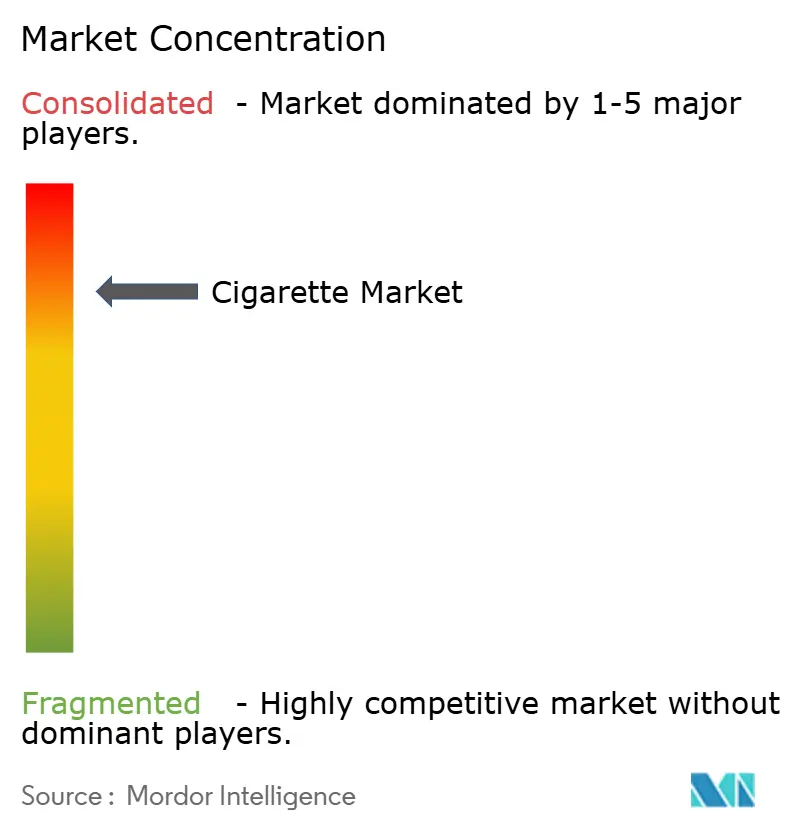
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Zigarettenmarktanalyse von Mordor Intelligence
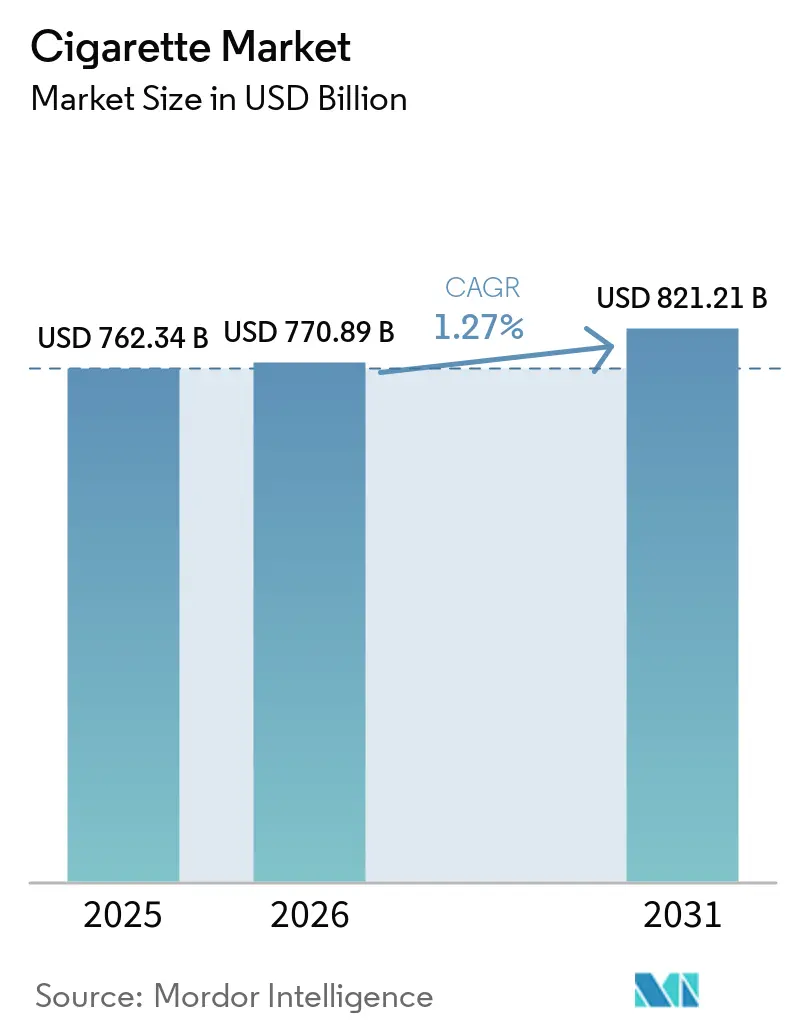
Die Größe des Zigarettenmarktes wird im Jahr 2026 auf 770,89 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 762,34 Milliarden USD, und soll bis 2031 auf 821,21 Milliarden USD ansteigen, was einer CAGR von 1,27 % im Prognosezeitraum entspricht. Die Nachfrageresilienz resultiert aus tief verwurzelter Nikotinabhängigkeit und einer soliden Verbraucherbasis in Schwellenländern, auch wenn die Regulierung in Hocheinkommensländern zunimmt. Asien-Pazifik bleibt der Wachstumsmotor, gestützt durch steigende verfügbare Einkommen, während hohe Verbrauchsteuern und Vorschriften zur einheitlichen Verpackung den Margen in Europa, Nordamerika und Australien Druck bereiten. Die Premiumisierung beschleunigt das Wertwachstum in China, Japan und Westeuropa und gleicht rückläufige Volumina in reifen Märkten aus. Gleichzeitig helfen Automatisierung, Track-and-Trace-Technologien und die Integration der Lieferkette den etablierten Unternehmen, Kosten zu senken und Wettbewerbsvorteile zu erhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Geschmackstyp führten konventionelle, ungesüßte Zigaretten mit 85,24 % des Volumens im Jahr 2025, während aromatisierte Varianten bis 2031 voraussichtlich mit einer CAGR von 2,45 % wachsen werden.
- Nach Format dominierte King-Size mit 52,38 % des Volumens im Jahr 2025, während Super-Slim-Formate mit einer CAGR von 2,32 % wachsen.
- Nach Kategorie hielten Massenmarktsegmente 90,28 % des Umsatzes im Jahr 2025; das Premiumsegment soll mit einer CAGR von 3,02 % wachsen.
- Nach Endverbraucher entfielen auf Männer 84,56 % des Konsums im Jahr 2025; Frauen stellen die am schnellsten wachsende Gruppe mit einer CAGR von 2,38 % dar.
- Nach Vertriebskanal dominierten Convenience- und Lebensmittelgeschäfte mit einem Anteil von 45,57 % im Jahr 2025, während der Online-Einzelhandel mit einer CAGR von 2,68 % wächst.
- Nach Geografie erfasste Asien-Pazifik 48,26 % des globalen Zigarettenmarktanteils im Jahr 2025 und expandiert mit einer CAGR von 2,47 %.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nikotinabhängigkeit sichert resiliente Verbrauchertreue | +0.6% | Global, mit höchster Bindungsrate in Asien-Pazifik und Osteuropa | Langfristig (≥ 4 Jahre) |
| Wachsender Premiumisierungstrend | +0.4% | Nordamerika, Westeuropa, China, Japan | Mittelfristig (2–4 Jahre) |
| Steigende verfügbare Einkommen in Schwellenländern | +0.5% | Asien-Pazifik (Indien, Indonesien, Vietnam), Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte in der Produktion | +0.2% | Global, konzentriert in automatisierten Anlagen in China, den Vereinigten Staaten und Deutschland | Mittelfristig (2–4 Jahre) |
| Effektives Marketing und Peer-Einfluss erhalten die Nachfrage bei Millennials aufrecht | +0.3% | Südostasien, Lateinamerika, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Einführung von Kräuter- und nikotinfreien Aromen | +0.2% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nikotinabhängigkeit sichert resiliente Verbrauchertreue
Längsschnittstudien zeigen, dass 70 % bis 80 % der täglichen Raucher ihr Konsumniveau trotz eines Anstiegs der Verbrauchsteuern um 20 % bis 30 % aufrechterhalten. Diese Beharrlichkeit, die durch die Suchteigenschaften von Nikotin bedingt ist, ist besonders ausgeprägt in der Region Asien-Pazifik. In diesem Bereich tragen die kulturelle Akzeptanz des Rauchens und begrenzte Entwöhnungsunterstützung zu Rückfallquoten von über 85 % innerhalb eines Jahres nach Aufhörversuchen bei. In der Europäischen Union schreibt die Tabakproduktrichtlinie vor, dass Gesundheitswarnungen 65 % der Zigarettenpackungsoberflächen bedecken müssen[1]. Zwischen 2020 und 2025 gingen die Zigarettenverkäufe in der EU jedoch nur um 1,8 % jährlich zurück, was die minimale Wirkung visueller Abschreckungsmittel auf gewohnheitsmäßige Raucher belegt. Ebenso ergab der Bericht der China National Tobacco Corporation für 2025, dass männliche Raucher im Alter von 35 bis 54 Jahren trotz eines Anstiegs der Einzelhandelspreise um 15 % seit 2022 konstant 14,2 Zigaretten täglich konsumierten. Dies zeigt, dass die Preiselastizität für Kernnutzer nahezu null ist. Eine solch beständige Treue sichert stabile Cashflows für Tabakkonzerne und ermöglicht es ihnen, in Produkte mit reduziertem Risiko zu investieren, während sie traditionelle Portfolios als wichtige Gewinnbringer beibehalten.
Wachsender Premiumisierungstrend
Wohlhabende Verbraucher in China, Japan und Westeuropa wählen zunehmend Premium-Zigarettenmarken, die über 8 USD pro Packung kosten, und verbinden diese mit Status und wahrgenommener Qualität. Infolgedessen wächst das Premiumzigarettensegment mit einer jährlichen Rate von 4,02 %, was fast dem Doppelten der Gesamtmarktrate entspricht. Im Jahr 2025 verzeichneten die Linien Marlboro Gold und Parliament von Philip Morris International ein Volumenwachstum von 6,3 % in der Region Asien-Pazifik. Dieses Wachstum wurde hauptsächlich von Stadtbewohnern in Städten wie Shanghai, Tokio und Seoul angetrieben, die diese Premiumformate als Produkte mit reduzierter Teerabgabe und überlegenen Geschmacksprofilen wahrnehmen. Ebenso steigerten die Marken Dunhill und Rothmans von British American Tobacco ihren Anteil am Premiumsegment in Europa von 18 % im Jahr 2023 auf 22 % im Jahr 2025. Dieser Anstieg wurde durch die Betonung des Markenerbes und die Einführung von Sondereditionsverpackungen erreicht, die einen Preisaufschlag von 40 % bis 50 % gegenüber Massenmarktalternativen erzielen. Verbrauchsteuerstrukturen unterstützen diesen Trend zusätzlich, indem sie pauschale Stückzölle anstelle von Wertzöllen anwenden, was Premiumzigaretten prozentual gesehen relativ erschwinglicher macht. Im Jahr 2025 verzeichnete die Mevius-Marke von Japan Tobacco, die zum Preis von 600 JPY (4,20 USD) pro Packung angeboten wird, einen Anstieg des Inlandsvolumens um 4,1 %. Dieses Wachstum entstand, da Raucher ihre Käufe auf weniger, aber qualitativ hochwertigere Zigaretten konzentrierten und Discountalternativen mieden.
Steigende verfügbare Einkommen in Schwellenländern
In Indien, Indonesien, Vietnam und Subsahara-Afrika fügen steigende verfügbare Einkommen dem Markt jährlich 15 bis 20 Millionen neue Raucher hinzu und gleichen den Rückgang in OECD-Ländern aus. Die Weltbank berichtete, dass das mittlere Haushaltseinkommen in Indien im Jahr 2024 real um 6,8 % gestiegen ist. Dieses Wachstum ermöglichte es Verbrauchern der unteren Mittelschicht, von unmarkierten Beedis oder losem Tabak auf Markenzigaretten umzusteigen, die zum Preis von 350 bis 400 INR (4,20 bis 4,80 USD) pro Packung angeboten werden[2]. ITC Limited, Indiens größter Zigarettenhersteller, erklärte in seinem Jahresbericht 2025, dass seine Marke Gold Flake Kings in Städten der zweiten und dritten Kategorie 2,3 Millionen neue Nutzer gewann, angetrieben durch zunehmende formelle Beschäftigung und verbesserten Kreditzugang. Im Jahr 2025 erreichte Indonesiens BIP pro Kopf 5.240 USD, ein Niveau, das historisch mit steigendem Zigarettenkonsum verbunden ist. Diesen Trend unterstützend meldeten Gudang Garam und Djarum ein kombiniertes Volumenwachstum von 3,9 %, wobei Kretek-Nelkenzigaretten in ländliche Gebiete von Java und Sumatra expandierten. In Nigeria überstieg die städtische Bevölkerung im Jahr 2025 120 Millionen, was eine bedeutende junge erwachsene Bevölkerungsgruppe mit Ermessenseinkommen schafft. Regulatorische Unsicherheiten und die Verbreitung von Fälschungsprodukten behindern jedoch weiterhin das Wachstum des formellen Marktes.
Technologische Fortschritte in der Produktion
Führende Zigarettenhersteller nutzen Maschinenvisionssysteme und Roboterhandhabung, um eine Genauigkeit im Submillimeterbereich bei Stabdurchmesser und Filteranbringung zu erreichen. Dieser Ansatz reduziert Abfall und gewährleistet die Einhaltung der ISO-3402-Normen. Die Visionssysteme von Cognex Corporation, die in großen Fabriken in China, Deutschland und den USA weit verbreitet sind, ermöglichen die Echtzeit-Fehlererkennung bei Liniengeschwindigkeiten von über 20.000 Zigaretten pro Minute. Diese Innovation hat die Ausschussraten von 1,2 % auf 0,4 % gesenkt, was zu jährlichen Einsparungen von etwa 2 bis 3 Millionen USD pro Anlage führt. Im Jahr 2024 führte das Bukarester Werk von Japan Tobacco International automatisch geführte Fahrzeuge für die Materialhandhabung ein und erzielte eine Reduzierung der Arbeitskosten um 12 % sowie eine Steigerung der Produktion pro Schicht um 9 %. Diese Effizienzverbesserungen sind entscheidend, da Vorschriften zur einheitlichen Verpackung die markengetriebene Preissetzungsmacht untergraben und die Hersteller dazu zwingen, sich auf Kostenoptimierung zu konzentrieren. Darüber hinaus plant die Tabakverbrauchsteuerrichtlinie der Europäischen Union, die im Juli 2025 vorgeschlagen wurde, die Anforderungen an Track-and-Trace bis 2027 auf alle Mitgliedstaaten auszuweiten. Diese Entwicklung unterstreicht den Bedarf an Serialisierungs- und Datenmatrix-Druckfähigkeiten, die nur durch automatisierte Linien kosteneffektiv realisiert werden können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Vorschriften wie Nikotinobergrenzen und einheitliche Verpackung | -0.5% | Global, am stärksten im Vereinigten Königreich, Australien, Kanada und der Europäischen Union, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Gesundheitsbewusstsein bezüglich Tabakrisiken | -0.3% | Nordamerika, Europa, Australien, städtisches Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Wechsel zu rauchfreien Alternativen wie E-Zigaretten | -0.4% | Nordamerika, Europa, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Aggressive Kampagnen im Bereich öffentliche Gesundheit | -0.2% | Australien, Vereinigtes Königreich, Skandinavien, mit aufkommendem Einfluss in Brasilien und Südafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Vorschriften wie Nikotinobergrenzen und einheitliche Verpackung
Vorschriften zur einheitlichen Verpackung und Nikotingehaltsobergrenzen verringern den Markenwert, der traditionell die Premiumpreisgestaltung unterstützt hat. Im April 2024 schloss Australien sein Tabak-Einheitsverpackungsgesetz ab, das vorschreibt, dass alle Tabakpackungen eine standardisierte olivbraune Farbe und einheitliche Typografie aufweisen müssen. Nur kleine Markennamen dürfen nun zur Produktdifferenzierung verwendet werden, wie von der australischen Regierung vorgeschrieben. Die kanadischen Vorschriften, die 2025 vollständig umgesetzt wurden, gehen noch weiter, indem sie verlangen, dass Gesundheitswarnungen zusätzlich zur Verpackung auch auf einzelnen Zigaretten angebracht werden. Sollte die von der FDA vorgeschlagene Nikotinobergrenze von 0,7 Milligramm pro Gramm genehmigt werden, müssen die Hersteller ihre Mischungen neu formulieren, was möglicherweise die sensorische Befriedigung verringert, die der Markentreue zugrunde liegt. Die Investorenpräsentation von Philip Morris International für 2025 stellte fest, dass die einheitliche Verpackung im Vereinigten Königreich und in Australien innerhalb von 18 Monaten zu einem Rückgang des Premiummarkenvolumens um 15 % bis 20 % führte, da Verbraucher zu günstigeren Alternativen wechselten, als visuelle Markenelemente entfernt wurden. Diese regulatorischen Änderungen begünstigen größere Akteure mit kosteneffizienter Produktion und umfangreichen Vertriebsnetzen, während kleinere Marken, die auf Verpackungsästhetik angewiesen sind, vor erheblichen Herausforderungen stehen.
Gesundheitsbewusstsein bezüglich Tabakrisiken
Staatlich finanzierte Anti-Raucher-Initiativen in Hocheinkommensländern zeigen bedeutende Ergebnisse. Die jährliche Raucherprävalenz ist um 1,5 % bis 2,5 % gesunken, angetrieben durch grafische Gesundheitswarnungen und Entwöhnungsprogramme. Die nationale Tabakkampagne Australiens mit einer Investition von 50 Millionen AUD (33 Millionen USD) für 2024–2025 kombinierte Fernsehwerbung mit subventionierter Nikotinersatztherapie und führte zu einem Rückgang der Raucherprävalenz bei Erwachsenen um 2,1 Prozentpunkte auf 9,8 % im Jahr 2025, laut dem australischen Regierungsministerium für Gesundheit[3]. Ebenso berichtete der Nationale Gesundheitsdienst des Vereinigten Königreichs von Erfolgen mit seiner Stoptober-Initiative, die Raucher dazu ermutigt, jeden Oktober 28 Tage lang mit dem Rauchen aufzuhören. Im Jahr 2025 nahmen 1,2 Millionen Teilnehmer an dem Programm teil und erreichten eine 6-Monats-Abstinenzrate von 18 %, gegenüber 14 % im Jahr 2022. Diese Kampagnen waren besonders wirksam bei jüngeren Altersgruppen. In der EU sank die Raucheranfängerrate bei 15- bis 18-Jährigen im Jahr 2025 auf 4,2 %, verglichen mit 7,8 % im Jahr 2020. In Ländern mit niedrigem und mittlerem Einkommen bleibt die Wirkung solcher Kampagnen jedoch aufgrund begrenzter Budgets im Bereich öffentliche Gesundheit und des Einflusses von Tabaklobbyarbeit begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschmackstyp:
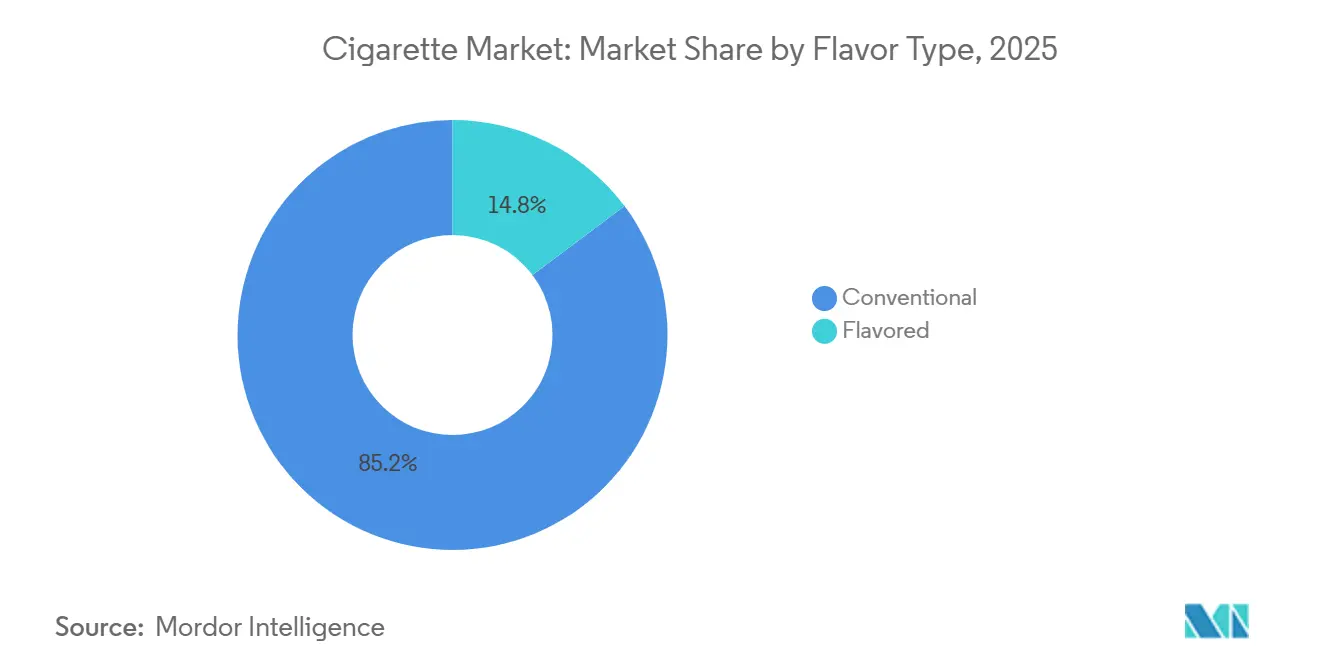
Konventionell dominiert, Aromatisiert beschleunigtIm Jahr 2025 machten konventionelle Produkte 85,24 % des Zigarettenmarktanteils aus und behaupteten ihre dominante Stellung. Aromatisierte Varianten hingegen sollen mit einer CAGR von 2,45 % wachsen, hauptsächlich aufgrund der Einführung der Kapsel-Technologie, die direkte Mentholverbote effektiv umgeht. Nach dem EU-Mentholverbot von 2020 konnten Kapselzigaretten, angeführt von beliebten Marken wie Marlboro Ice Blast und Lucky Strike Click, 60 % des verlorenen Volumens im aromatisierten Segment zurückgewinnen. Unterdessen beraten Regulierungsbehörden in der Asien-Pazifik-Region über umfassendere Aromaverbote, wobei Hongkong bereits ein vollständiges Verbot eingeführt hat, das 2027 in Kraft treten soll. In Erwartung dieser regulatorischen Änderungen diversifizieren Hersteller ihre Portfolios durch Investitionen in Nikotinbeutel und Tabakerhitzer, die Geschmack liefern, ohne gegen Beschränkungen für brennbare Produkte zu verstoßen.
Die Wachstumsdynamik aromatisierter Produkte bleibt regional uneinheitlich. Europa und Nordamerika treiben Innovationen in diesem Segment voran und führen neue und vielfältige Geschmacksoptionen ein, um Verbraucher anzusprechen. Im Gegensatz dazu bevorzugen Märkte wie China und Indien weiterhin den traditionellen Geschmack von reinem Tabak. In den Vereinigten Staaten nehmen die regulatorischen Belastungen zu, wobei potenzielle Beschränkungen für Menthol- und Kapselprodukte eine erhebliche Bedrohung für das aromatisierte Segment darstellen. Diese Maßnahmen könnten zu einem Verlust von bis zu 20 % der aromatisierten Umsätze führen. Trotz dieser Herausforderungen spricht die Vielfalt der Aromen weiterhin jüngere erwachsene Raucher an und sichert die anhaltende Outperformance des Segments sowie seine Attraktivität in einem sich wandelnden Marktumfeld.


Nach Format:
King-Size-Zigaretten dominieren, Slim-Zigaretten gewinnen an DynamikIm Jahr 2025 machten King-Size-Zigaretten 52,38 % des Marktvolumens aus. Super-Slim-Zigarettenlinien wachsen jedoch erheblich mit einer CAGR von 2,32 %. Dieses Wachstum spiegelt eine gezielte Strategie wider, Frauen und jüngere Erwachsene anzusprechen, die zunehmend von diesen Formaten angezogen werden. British American Tobaccos Vogue und Philip Morris' Virginia Slims verzeichneten 2025 in Europa und Nordamerika einen bemerkenswerten Volumenzuwachs von 5,7 %. Darüber hinaus erzielte Japan Tobaccos Pianissimo einen Marktanteil von 9,2 % im Inlandsmarkt und festigte damit seine Position weiter. Slim-Zigarettenformate erzielen einen Preisaufschlag von 20 %–30 %, der auf ihre spezialisierten Produktionsprozesse zurückzuführen ist.
Trotz ihrer Beliebtheit betonen Organisationen des öffentlichen Gesundheitswesens, dass schlankere Durchmesser die Schadstoffexposition nicht verringern. Dementsprechend hat die WHO empfohlen, Bezeichnungen zu verbieten, die auf geringere Gesundheitsrisiken für Verbraucher hindeuten. Reguläre Zigarettenformate dominieren weiterhin in preissensiblen Märkten wie Indien und Indonesien, wo Erschwinglichkeit eine entscheidende Rolle bei den Verbraucherpräferenzen spielt. Andererseits bleiben Super-Slim-Zigarettensticks außerhalb von Südkorea und Japan ein Nischenprodukt, sind jedoch entscheidend für die Stärkung der Premium-Markenpositionierung. Innovationen im Filterdesign und in der Papierporosität waren entscheidend für die Aufrechterhaltung des optimalen Zugwiderstands und der Geschmacksabgabe, selbst bei reduziertem Tabakgehalt, um sicherzustellen, dass die Verbraucherzufriedenheit nicht beeinträchtigt wird.
Nach Kategorie:
Premiumwachstum beschleunigt sich trotz wirtschaftlichen DrucksIm Jahr 2025 dominierten Massenmarktmarken den Umsatzanteil mit 90,28 % des Gesamtumsatzes. Premium-Umsätze sollen jedoch stetig wachsen, mit einer prognostizierten CAGR von 3,02 %. In China werden Premium-Marken wie Chunghwa und Panda zu Preisen zwischen CNY 100–150 (entspricht USD 14–21) pro Packung angeboten, was ihre Hochpreispositionierung widerspiegelt. Marlboro Gold, eine führende Premium-Marke in Westeuropa, erzielt einen Preis von über USD 10 pro Packung und soll 2025 einen erheblichen Volumenzuwachs von 6,3 % erzielen. Die Einführung einheitlicher Verbrauchsteuern hat die Preislücke zwischen Premium- und Massenmarktsegmenten weiter verringert. Infolgedessen erzielen Premium-Produktlinien eine höhere Rentabilität, die dazu beiträgt, die mit Massenmarktkanälen verbundenen Kosten auszugleichen.
Das mittlere Preissegment schrumpft allmählich, da Verbraucher entweder auf Premium-Angebote umsteigen oder das Rauchen ganz aufgeben. In Indien liegt die Durchdringung von Premium-Marken unter 5 %, aber sich verändernde demografische Strukturen und zunehmende Urbanisierung deuten auf einen potenziellen Anstieg der Nachfrage nach Premium-Produkten hin. Darüber hinaus werden Verbrauchsteuerreformen in Europa, die auf eine Anhebung der Mindeststeuersätze abzielen, voraussichtlich Druck auf margenarme Segmente ausüben. Diese regulatorische Verschiebung dürfte die Neigung des Marktes zu Premium-Angeboten beschleunigen und deren wachsende Bedeutung stärken.
Nach Endverbraucher:
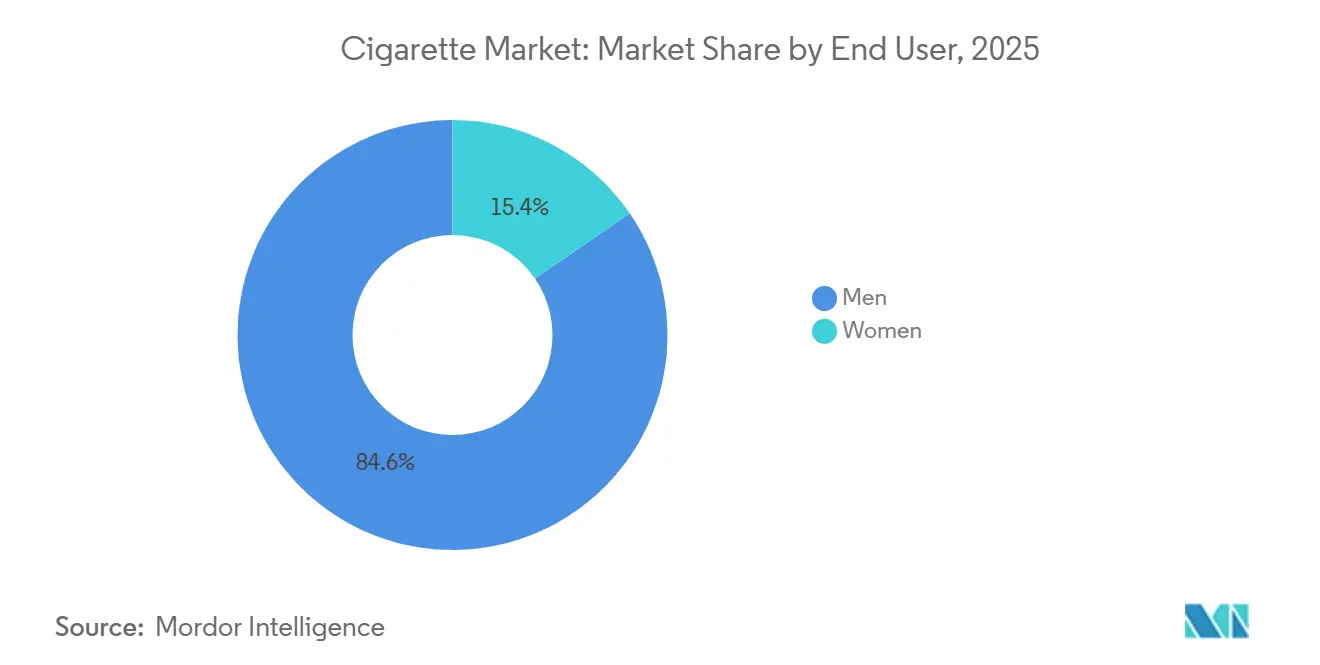
Das Frauensegment treibt den demografischen Wandel voranIm Jahr 2025 entfielen auf Männer 84,56 % des Gesamtkonsums; Frauen entwickeln sich jedoch zur am schnellsten wachsenden Verbrauchergruppe mit einer CAGR von 2,38 %. Bis 2025 erreichte die Prävalenz weiblicher Verbraucher 6,8 % in Indonesien und verdoppelte sich auf 3,2 % in Vietnam. Um diese wachsende Zielgruppe anzusprechen, setzen Markeninhaber auf Strategien wie die Einführung schlanker Produktformate, die Verwendung pastellfarbener Verpackungen und die Einbindung lebensstilorientierter Botschaften – soweit die Vorschriften dies erlauben. In Südkorea stieg die Konsumquote weiblicher Verbraucher auf 7,1 %, während die männliche Quote sank, was die Geschlechterdisparität in den Konsummustern effektiv verringerte.
Marketingstrategien zielen zunehmend auf weibliche Verbraucher durch Produktdesigninnovationen ab, darunter schlanke Formate, leichtere Tabakblends und anspruchsvolle Verpackungen, die feminine Ästhetik und Lifestyle-Aspirationen ansprechen. Gesundheitsbewusstseinskampagnen, die speziell auf die Gesundheitsrisiken von Frauen abzielen, einschließlich schwangerschaftsbezogener Bedenken und kosmetischer Auswirkungen, erzeugen jedoch Gegendruck, der das langfristige Wachstum in diesem Segment einschränken kann. Die Wachstumsdynamik des Frauensegments hängt davon ab, soziale Akzeptanztrends mit intensivierenden Gesundheitsaufklärungsbemühungen in Einklang zu bringen, die geschlechtsspezifische Rauchrisiken und -folgen hervorheben.
Nach Vertriebskanal:
Digitale Transformation gestaltet die Einzelhandelslandschaft neuIm Jahr 2025 hielten Convenience- und Lebensmittelgeschäfte einen erheblichen Marktanteil von 45,57 %, angetrieben durch ihre weitreichende Verfügbarkeit und den Reiz von Impulskäufen. Diese Geschäfte dominieren weiterhin aufgrund ihrer Zugänglichkeit und ihrer Fähigkeit, unmittelbare Verbraucherbedürfnisse zu befriedigen. Der Online-Einzelhandel hingegen, obwohl noch ein kleineres Segment, verzeichnet eine CAGR von 2,68 %, beflügelt durch die Ausnutzung schwacher Altersverifikationsprotokolle in mehreren Märkten. Trotz regulatorischer Beschränkungen machten Online-Verkäufe in städtischen Gebieten Chinas im Jahr 2025 fast 10 % des Gesamtumsatzes aus und zeigten damit die Resilienz und Anpassungsfähigkeit des E-Commerce in der Region. In der Europäischen Union umgeht der grenzüberschreitende E-Commerce effektiv die Verbrauchsteuerparitätsvorschriften und schafft Preisdisparitäten. Australien hingegen verfolgte einen strengen Ansatz und verbot 2024 vollständig den Internetverkauf, was einen starken Kontrast in den regulatorischen Strategien widerspiegelt.
Die digitale Transformation und veränderte Verbraucherverhalten, beeinflusst durch die Pandemie, treiben dieses Wachstum an. E-Commerce vereinfacht Online-Zigarettenkäufe und bietet Komfort, Vielfalt und wettbewerbsfähige Preise. Zunehmende Smartphone-Nutzung, bessere Internetkonnektivität und verbesserte Logistik fördern den Online-Einzelhandel im Zigarettensektor weiter. Fachgeschäfte bedienen Nischenmärkte mit Premium-Produkten und personalisierten Dienstleistungen, wobei der Fokus auf Kundenerlebnis und Exklusivität liegt, um trotz des Wettbewerbs Kundentreue zu erhalten.
Geografische Analyse
APAC-Zigarettenmarkt
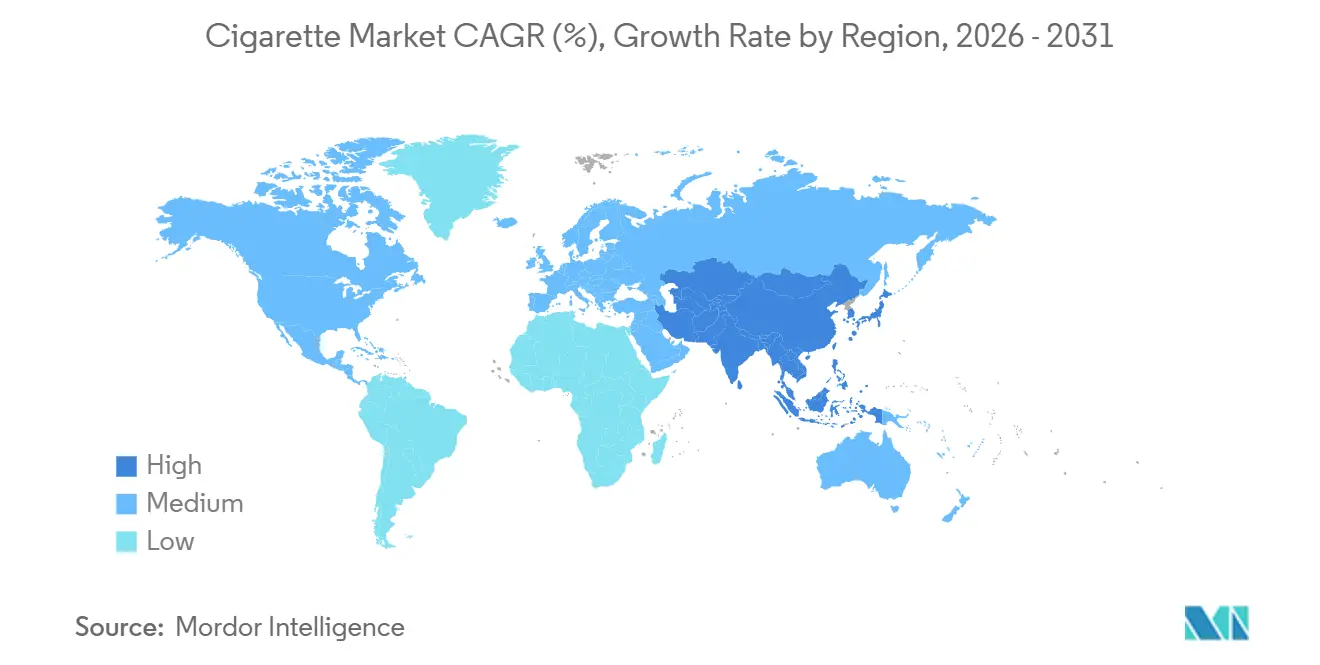
Asien-Pazifik, das im Jahr 2025 einen Marktanteil von 48,26 % verzeichnete, wird voraussichtlich alle Regionen mit einer jährlichen Wachstumsrate von 3,47 % bis 2031 anführen. Dieses Wachstum ist auf eine große Bevölkerung, steigende Einkommen und ein vergleichsweise entspanntes regulatorisches Umfeld zurückzuführen. China, das 40 % bis 45 % des weltweiten Zigarettenkonsums ausmacht, produziert mit der China National Tobacco Corporation jährlich über 2,3 Billionen Stück. Der Pro-Kopf-Konsum hat sich jedoch bei 14,2 Zigaretten täglich für männliche Raucher stabilisiert, da Urbanisierung und wachsendes Gesundheitsbewusstsein das Wachstum begrenzen. In Indien wuchs der Zigarettenmarkt im Jahr 2025 um 4,1 %, angetrieben durch das Wachstum der Beschäftigung im formellen Sektor und eine Verlagerung von Beedis und losem Tabak. Marken wie Gudang Garam und Djarum nutzten kulturelle Vorlieben für gewürzten Tabak und sahen sich mit minimalen regulatorischen Herausforderungen konfrontiert. Der japanische Markt, der im Jahr 2025 mit einem Volumenrückgang von 2,1 % schrumpfte, hielt das Wertwachstum durch Premiumisierung aufrecht. Marken wie Mevius und Seven Stars von Japan Tobacco erzielten Preise von über 600 JPY (4,20 USD) pro Packung.
Europäischer Zigarettenmarkt
Europa, das im Jahr 2025 einen Marktanteil von 22 % bis 24 % hielt, verzeichnet jährliche Volumenrückgänge von 1,2 % bis 1,8 %. Faktoren wie neutrale Verpackungen, hohe Verbrauchsteuern und weitverbreitete Rauchverbote reduzieren den Konsum. Das britische Tabak- und Dampfprodukte-Gesetz, das im November 2024 verabschiedet wurde, zielt darauf ab, den legalen Markt über einen Zeitraum von 15 bis 20 Jahren schrittweise abzuschaffen, indem der Verkauf an Personen verboten wird, die nach dem 1. Januar 2009 geboren wurden. In Deutschland, dem größten Markt Europas, sanken die Zigarettenverkäufe im Jahr 2025 um 2,3 %. Premiummarken wie Marlboro und Dunhill gewannen jedoch Marktanteile, da die Verbraucher zu weniger, aber qualitativ hochwertigeren Stück wechselten. Die von der Europäischen Kommission vorgeschlagene Erhöhung der Verbrauchsteuer, die die Mindestsätze bis 2027 auf 3,60 EUR pro Packung anheben wird, dürfte die Nachfrage weiter dämpfen. Dieser Effekt wird besonders in osteuropäischen Ländern wie Polen und Rumänien spürbar sein, wo die Preise derzeit 50 % bis 60 % unter dem westeuropäischen Niveau liegen.
Zigarettenmarkt Amerika und Naher Osten und Afrika
Nordamerika, das im Jahr 2025 einen Anteil von 15 % bis 17 % am Umsatz ausmachte, verzeichnet in den USA und Kanada jährliche Volumenrückgänge von mehr als 2,5 %, da die Raucherquote unter 12 % der Erwachsenen fällt. Der Vorschlag der FDA vom Januar 2025, den Nikotingehalt auf 0,7 Milligramm pro Gramm zu begrenzen, stellt einen historischen regulatorischen Eingriff dar. Er zielt darauf ab, die Attraktivität von Zigaretten zu verringern und den Übergang zu E-Zigaretten oder zur Raucherentwöhnung zu beschleunigen. Mexiko hingegen zeigt sich widerstandsfähig mit einem Volumenzuwachs von 1,2 % im Jahr 2025. Dieses Wachstum wird durch eine jüngere Bevölkerungsstruktur und eine schwächere Durchsetzung rauchfreier Vorschriften gestützt. Südamerika, angeführt von Brasilien, Argentinien und Kolumbien, trug im Jahr 2025 6 % bis 8 % zum Umsatz bei und wächst mit einer jährlichen Rate von 2,8 %. Dieses Wachstum wird durch steigende Einkommen und eine stabile Raucherquote angetrieben, die zwischen 18 % und 22 % liegt. Obwohl die brasilianische Nationale Gesundheitsüberwachungsbehörde im Jahr 2024 die Werbebeschränkungen verschärfte, bleibt die Durchsetzung außerhalb der großen Städte inkonsistent. Der Nahe Osten und Afrika, die zusammen 8 % bis 10 % des Umsatzes im Jahr 2025 ausmachen, wachsen mit einer jährlichen Rate von 3,1 %. Ägypten, die Türkei und Südafrika führen dieses Volumenwachstum an, obwohl politische Instabilität und Währungsschwankungen Herausforderungen darstellen. In Nigeria wächst der städtische Zigarettenkonsum mit einer Rate von 5 % bis 6 % jährlich. Gefälschte Produkte, die schätzungsweise 30 % bis 40 % des Marktes ausmachen, behindern jedoch die Expansion des formellen Marktes.

Regulatorisches Umfeld
Das regulatorische Umfeld für fabrikgefertigte Zigaretten verschärft sich hinsichtlich Produktstandards, Verpackungs- und Kennzeichnungsvorschriften sowie Steuer- und Kontrollmaßnahmen gegen den illegalen Handel. In den Vereinigten Staaten veröffentlichte die FDA im Januar 2025 einen vorgeschlagenen Produktstandard (Docket-Nr. FDA-2024-N-5471), um Höchstwerte für Nikotin in Zigaretten und bestimmten verbrannten Tabakprodukten festzulegen, was einen Wandel von offenlegungsbasierten Kontrollen hin zur Reduzierung der Suchtwirkung durch vorgeschriebene Formulierungsgrenzen markiert.
In Europa bleiben Tabakkontrolle und steuerliche Harmonisierung aktive politische Bereiche. Im Dezember 2024 verabschiedete der EU-Rat eine aktualisierte Empfehlung zu rauchfreien Umgebungen, die den Geltungsbereich der Rauchfrei-Leitlinien auf neuartige Produkte neben traditionellem Tabak ausweitet. Weltweit betont die WHO-Rahmenkonvention zur Eindämmung des Tabakgebrauchs (FCTC) weiterhin die Governance der Lieferkette: Im Juni 2026 brachten die ersten Sitzungen der Arbeitsgruppen zu den Artikeln 6.5 und 24 des Protokolls zur Beseitigung des illegalen Handels mit Tabakerzeugnissen die Diskussionen über steuerbezogene und weitergehende Umsetzungsmaßnahmen voran, die auf eine stärkere Kontrolle der Bewegungen von Tabakerzeugnissen abzielen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Zigaretten reicht vom Tabakanbau und der Blattbeschaffung (einschließlich Fermentation und Erstverarbeitung) über die Herstellung (Mischen, Strangbildung, Filteranbringung, Verpackung und Steuerkennzeichnung) bis hin zum nachgelagerten Vertrieb über Großhändler und Einzelhändler. Hersteller sind auf spezialisierte Maschinen und Verbrauchsmaterialien (Filterstränge, Papiere, Tinten, Klingen und Wartungsteile) angewiesen, und der Fabrikbetrieb spiegelt zunehmend Compliance-Anforderungen wie Rückverfolgbarkeit (Track-and-Trace), Steuerbanderolen und Altersprüfung am Verkaufsort wider.
Die nachgelagerte Umsetzung hängt von Großhandels- und Handelsnetzwerken ab, die den fragmentierten Einzelhandel bedienen, insbesondere Convenience- und Lebensmittelgeschäfte, die in vielen Märkten die Zigarettenverkäufe anführen. Die regulatorische Intensität erhöht Reibung und Kosten entlang der gesamten Kette. Im Jahr 2025 führte die Europäische Kommission eine Richtlinie ein, um Kontakte mit Vertretern der Tabakindustrie auf unbedingt notwendige Aktivitäten zu beschränken, während Branchenverbände darauf hingewiesen haben, dass vorgeschlagene Überarbeitungen der EU-Verbrauchsteuervorschriften auch die Bewegung von Rohtabak betreffen, was den Dokumentations- und Kontrollaufwand vorgelagert erhöhen kann. Zusammengenommen halten diese Belastungen Skalierung, Automatisierung und Datenintegration weiterhin zentral, um Servicelevels aufrechtzuerhalten und gleichzeitig die Komplexität von Verbrauchsteuer und Compliance zu bewältigen.
Wettbewerbslandschaft
Der Zigarettenmarkt ist stark konsolidiert und wird von multinationalen Tabakkonzernen dominiert, die traditionelle Zigaretteneinnahmen verteidigen und gleichzeitig in Produkte der nächsten Generation investieren. Unternehmen wie Philip Morris International und British American Tobacco investieren stark in Produkte mit reduziertem Risiko wie Tabakerhitzer und E-Zigaretten, um dem veränderten Verbraucherverhalten gerecht zu werden. Dieser Trend ist besonders in entwickelten Märkten ausgeprägt, wo Gesundheitsbedenken und regulatorischer Druck die Nachfrage nach Alternativen zu herkömmlichen Zigaretten antreiben.
Der Wettbewerb im Zigarettenmarkt umfasst globale Konzerne und regionale Spezialisten. Während multinationale Unternehmen von umfangreichen Vertriebsnetzen und starken Markenportfolios profitieren, nutzen regionale Akteure ihr Verständnis lokaler Verbraucherpräferenzen und Händlerbeziehungen. Gudang Garam und Djarum dominieren beispielsweise den indonesischen Markt mit nelkenbasierten Zigaretten, während lokale Hersteller in Afrika regionale Anforderungen und Preissensibilitäten bedienen. Diese Dynamiken machen regionale Unternehmen zu attraktiven Akquisitionszielen für globale Konzerne, die ihre Reichweite ausbauen und Markteintrittsbarrieren überwinden wollen.
Die Zigarettenindustrie erlebt einen Anstieg von Fusionen und Übernahmen, da Unternehmen Skaleneffekte und geografische Expansion anstreben. Globale Konzerne zielen auf lokale Hersteller in Schwellenländern für einen schnellen Markteintritt und etablierte Vertriebskanäle ab. Japan Tobaccos Übernahme des Tabakgeschäfts der Akij Group in Bangladesch stärkte beispielsweise seine Präsenz in einem wachstumsstarken Markt, während British American Tobaccos Übernahme von Reynolds American seine Position in den USA festigte. Darüber hinaus verdeutlichen strategische Allianzen wie die Zusammenarbeit zwischen Altria und Philip Morris International zur Vermarktung von IQOS in den USA, wie Partnerschaften die Wettbewerbspositionierung in Schlüsselmärkten stärken.
Marktführer der Zigarettenindustrie
-
British American Tobacco PLC
-
Altria Group Inc.
-
Japan Tobacco International
-
ITC Limited
-
Philip Morris International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Zigarettenmarkt
- China National Tobacco Corporation
- Philip Morris International
- British American Tobacco PLC
- Japan Tobacco International
- Imperial Brands PLC
- Altria Group Inc.
- ITC Limited
- KT&G Corp.
- Gudang Garam Tbk
- Djarum Group
- 22nd Century Group
- Taiwan Tobacco & Liquor Corp.
- VST Industries Ltd.
- Godfrey Phillips India Ltd.
- Vector Group Ltd.
- Scandinavian Tobacco Group
- Smoore International Holdings
- Vietnam National Tobacco Corp.
- PT Wismilak Inti Makmur
- Bulgartabac Holding AD
- Eastern Company S.A.E.
- Karelia Tobacco Company Inc.

Marktchancen und Zukunftsaussichten
Im legalen, versteuerten Zigarettenmarkt sind Chancen zunehmend mit der Umsetzung unter strengeren Kontrollen verbunden. Premiumisierung und Formatinnovation (innerhalb lokaler Vorschriften), stärkere Compliance im Einzelhandel und kostensenkende Fertigung zum Schutz der Margen sind zentrale Antworten dort, wo einheitliche Verpackung und höhere Steuern die markenbasierte Preissetzungsmacht einschränken. Technologieeinsatz wird ebenfalls zu einem klareren Freiraum in Herstellung und Vermarktung, von maschineller Bildverarbeitung zur Qualitätskontrolle und Serialisierungsbereitschaft bis hin zu robusterer digitaler Altersverifikation in Kanälen, die durch Durchsetzungslücken beim Online-Tabakverkauf gefährdet sind.
Kapitalallokation und organisatorischer Fokus der führenden Nikotinunternehmen verdeutlichen, wo Ressourcen im Kernbereich der verbrennbaren Produkte aufgebaut werden. Im März 2026 kündigte Reynolds American eine Investitionsverpflichtung von 3,2 Milliarden USD bis 2030 an, die auf die US-Fertigung und Innovation abzielt, zusammen mit erweiterten rauchfreien Produktfähigkeiten, was die Bedeutung großmaßstäblicher Fertigungsstandorte und Compliance-gerechter Systeme unterstreicht. Im Oktober 2025 investierte Philip Morris International 37 Millionen USD in seine Anlage in Wilson, North Carolina, um eine Produktionslinie für TEREA-Verbrauchsmaterialien hinzuzufügen, vorbehaltlich der FDA-Zulassung, was zeigt, wie Bereitschaft für regulierte Märkte und Versorgungssicherheit durch Anlagenaufrüstungen und regulatorisch abhängige Kapazitätsplanung unterstützt werden.
Recent Industry Developments in Zigarettenmarkt
- Juli 2026: Philip Morris International führte das Vaping-Gerät VEEV inPrime in mehreren europäischen Märkten ein, darunter Griechenland, Estland, das Vereinigte Königreich und Italien. Die Induktionsheiz-Plattform erweitert seinen Technologie-Stack für rauchfreie Produkte und fügt neben erhitztem Tabak in streng regulierten Regionen einen weiteren markenbasierten Marktzugang hinzu.
- Mai 2025: BAT Rothmans (British American Tobacco in Südkorea) brachte Dunhill Global Editions auf den Markt und positionierte Südkorea als ersten Markt für die Submarke. Der Schritt erneuert eine führende Premium-Marke in einem asiatisch-pazifischen Markt, in dem markenbasiertes Wertwachstum hilft, Volumendruck in reiferen Regionen auszugleichen.
- September 2024: TABATERRA führte Premier ein, eine Premium-Zigarettenmarke mit vier SKUs, die auf Verbraucher abzielt, die eine höherwertige Positionierung und Gestaltung suchen. Die Einführung spiegelt die fortgesetzte Segmentierung des Markenportfolios wider, wo Vorschriften noch Differenzierung erlauben, was höhere Erlöse pro Packung im Vergleich zu Massenmarktlinien unterstützt.


Zigarettenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Wert fabrikgefertigter, brennbarer Zigaretten, die über legale Kanäle verkauft werden, gemessen in Umsatzbegriffen für die abgedeckten Geographien und den Zeitraum, wobei die Werte auf einer einheitlichen USD-Basis für die Vergleichbarkeit ausgerichtet sind.
Ausschlüsse des Geltungsbereichs: Ausgeschlossen sind illegaler Handel und Nicht-Zigaretten-Nikotin- oder Tabakformate wie Drehtabak, Zigarren, Tabakerhitzer und E-Zigaretten.
Segmentierungsübersicht
- Geschmackstyp
- Aromatisiert
- Nicht aromatisiert
- Format
- Slim
- Super Slim
- King Size
- Regular
- Kategorie
- Massenmarkt
- Premium
- Endverbraucher
- Männer
- Frauen
- Vertriebskanäle
- Convenience-/Lebensmittelgeschäfte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriges Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit dem Aufbau des Nachfrage- und Preiskontexts Land für Land und rollt diesen dann auf Regionen und das globale Gesamtergebnis auf. Wir beziehen uns auf Statistiken des öffentlichen Gesundheitswesens und des Konsums, wie WHO-Tabakindikatorenberichte sowie nationale Verbrauchsteuer- und Zollveröffentlichungen, soweit verfügbar, um die Richtung der legalen Verkäufe und steuerbedingte Preisänderungen zu verstehen.
Um das Modell in beobachtbaren Handels- und Makrosignalen zu verankern, verwenden wir Quellen wie UN Comtrade-Handelsströme, IWF-Makroreihen für Einkommen und Inflation sowie Eurostat für europäische Konsum- und Handelsreferenzpunkte. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen werden geprüft, um Preismaßnahmen, Portfoliomixverschiebungen und Volumenkommentare zu bestätigen. Für die Effizienz nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken, wenn wir Behauptungen, Zeitpläne oder technologiebezogene Aktivitäten validieren müssen. Die hier aufgeführten Desk-Quellen sind nur illustrativ, und andere öffentliche und offizielle Quellen wurden ebenfalls für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie legale Zigarettenvolumina und Nettopreise in der Praxis aussahen, und dann auf die Überprüfung, wie Steuern, Downtrading und Premiumisierung in den realisierten Preisen widergespiegelt wurden. Wir sprachen mit einer Mischung aus Herstellern, Distributoren, Einzelhändlern und Branchenexperten aus APAC, EMEA und Amerika, damit Annahmen zu Sticks, Packungen und durchschnittlichen Verkaufspreisen korrigiert werden konnten, wo sekundäre Indikatoren nicht vollständig übereinstimmten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 13 % | APAC: 43 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 32 % | EMEA: 33 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 55 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt durch eine Kombination aus Top-down- und Bottom-up-Ansätzen, bei der legale Konsumationssignale zunächst nach Ländern rekonstruiert und dann mithilfe von Preis- und Steuerstruktur in Werte umgerechnet werden. Der Top-down-Schritt verwendet die Raucherprävalenz bei Erwachsenen und legale Verkaufsindikatoren als Ausgangsnachfragepool, der dann mit beobachteten Verbrauchsteueränderungen und Inflation angepasst wird, um den Einzelhandelspreispfad widerzuspiegeln.
Um die Gesamtsummen realistisch zu halten, korroborieren wir die Ergebnisse mit selektiven Bottom-up-Näherungen wie Stichprobenpackungspreisen nach Markt, Herstellermixprüfungen sowie Rückmeldungen von Distributoren und Einzelhändlern zu Volumenbewegungen. Zu den im Modell verwendeten Schlüsselinputs gehören legale Zigarettensticks und Packungsumrechnungsfaktoren, Verbrauchsteueränderungen und Weitergabezeitpunkte, Preistier-Mix (Wert gegenüber Premium), verfügbares Einkommen und Inflation sowie wesentliche regulatorische Verschiebungen, die die Verfügbarkeit oder Preisgestaltung beeinflussen. Wo Länderdaten unvollständig sind, werden Lücken durch die Verwendung von Proxy-Indikatoren aus vergleichbaren Märkten geschlossen und dann das implizierte Volumen und der Preis mit Interview-Feedback validiert, bevor es in regionale Zusammenfassungen aufgenommen wird.
Für die Prognose wird eine Szenarioanalyse verwendet, um verschiedene Steuer- und Regulierungspfade widerzuspiegeln, und dann wird eine multivariate Regression angewendet, um Nachfrage und Preis mit den Makro- und Politikvariablen zu verknüpfen, die in Primärgesprächen validiert wurden. Zeitreihenglättung wird als Plausibilitätsprüfung verwendet, damit das Jahr-für-Jahr-Muster mit beobachteten Steuerzyklen und Konsumverhalten konsistent bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Varianzprüfungen über Volumen, Preis und implizierte Umsätze, sodass jeder Ausreißermarkt frühzeitig erkannt wird. Wir vergleichen die Modellausgaben mit unabhängigen Signalen wie Trends bei Verbrauchsteuereinnahmen, Handelsflussrichtung und gemeldeten Preismaßnahmen und überprüfen dann die Annahmen, wenn die implizierten Bewegungen keinen Sinn ergeben.
Vor der Freigabe wird die Arbeit schrittweise überprüft, zunächst auf der Ebene des Länderaufbaus und dann auf der Ebene der regionalen Zusammenfassung, gefolgt von einem abschließenden marktübergreifenden Logik-Scan. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie große Steueränderungen, neue Aromabeschränkungen oder wesentliche Verschiebungen in der Verfügbarkeit legaler Kanäle. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Zigarettenmarktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Zigaretten stimmen oft nicht überein, da der zugrunde liegende Preispunkt, die Abgrenzung des Geltungsbereichs und die Behandlung legaler gegenüber nicht-legaler Volumina zwischen Studien variieren können. Unterschiede entstehen auch dadurch, ob die Zahl eher dem Großhandelsumsatz oder dem Einzelhandelswert entspricht und ob Steuern und Margen in der Endzahl enthalten sind.
Handels- und Konsumationssignale, wie WHO-Tabakindikatoren, die Richtung von Verbrauchsteuertrends und Preisüberprüfungen auf Länderebene, sind die Belege, die die Schätzung von Mordor Intelligence an legale, versteuerungspflichtige fabrikgefertigte Zigarettenverkäufe knüpfen. Dies unterscheidet sie tendenziell von Zahlen, die auf Hersteller- und Importeursumsätzen basieren, oder von Schätzungen, die eine engere geografische Abdeckung verwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 770,89 Milliarden USD (2026) | |
| Trade Data Publisher A | 143,40 Milliarden USD (2024) | Verwendet Hersteller- und Importeursumsätze für tabakhaltige Zigaretten und schließt Logistik- und Einzelhandelsmargen aus, sodass der Wert eher einer Großhandelspreisgestaltung als einer Einzelhandelsmarktbetrachtung entspricht. |
| Industry Media B | 514,00 Milliarden USD (2024) | Berichtet den Umsatz für legale Zigarettenverkäufe außerhalb Chinas, was eine große Lücke gegenüber einer vollständigen globalen Schätzung schafft und auch die Preisbasis und den Anpassungsansatz weniger klar lässt. |
Die Tabelle zeigt, dass die größte Streuung dadurch erklärt wird, was gezählt wird und zu welchem Preispunkt es gezählt wird, und nicht nur durch Prognoseunterschiede. Wenn der Geltungsbereich auf ausgewählte Geographien beschränkt ist oder der Wert auf der Ebene der Hersteller- und Importeursumsätze gemessen wird, liegt die Gesamtzahl niedriger als ein globaler legaler Einzelhandelswertaufbau. Indem die Annahmen auf legale Volumensignale, Steuer- und Preisbewegungen sowie praktische Kanalprüfungen zurückführbar gehalten werden, ist die Endzahl leichter zu reproduzieren und für die Planung zu interpretieren.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Zigarettenmarkt heute?
Die globale Größe des Zigarettenmarktes beträgt 770,89 Milliarden USD im Jahr 2026 und soll bis 2031 bei einer CAGR von 1,27 % 821,21 Milliarden USD erreichen.
Welche Region trägt am meisten zum Zigarettenabsatz bei?
Asien-Pazifik führt mit 48,26 % des globalen Volumens im Jahr 2025 und soll bis 2031 mit einer CAGR von 2,47 % expandieren.
Welches Segment wächst innerhalb der Zigarettenformate am schnellsten?
Super-Slim-Formate wachsen mit einer CAGR von 2,32 % und übertreffen damit King-Size- und reguläre Sticks.
Wie entwickeln sich Premiumzigaretten im Vergleich zu Massenmarktlinien?
Premium-Produkte, obwohl unter 10 % des Umsatzes, sollen mit einer CAGR von 3,02 % wachsen, was fast dem Doppelten des Gesamtmarktes entspricht.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
