
Chip Antennen Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.49 Milliarden US-Dollar |
| Marktgröße (2031) | 5.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.72 % |
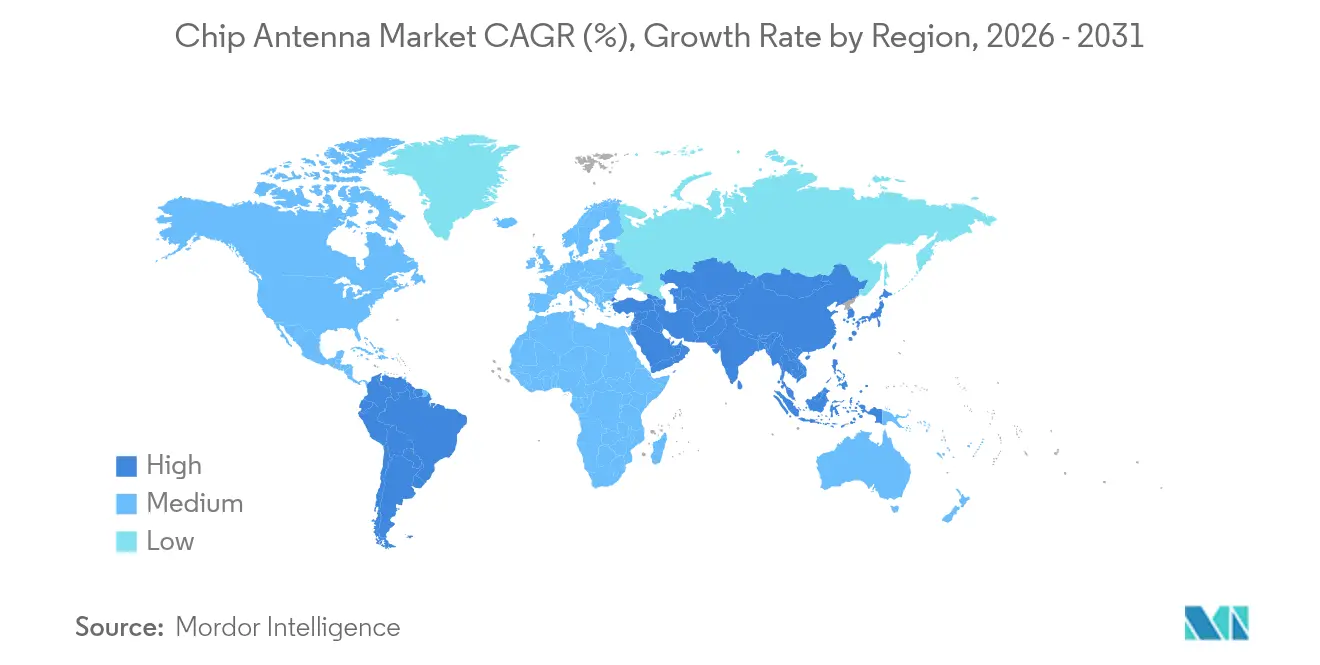
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
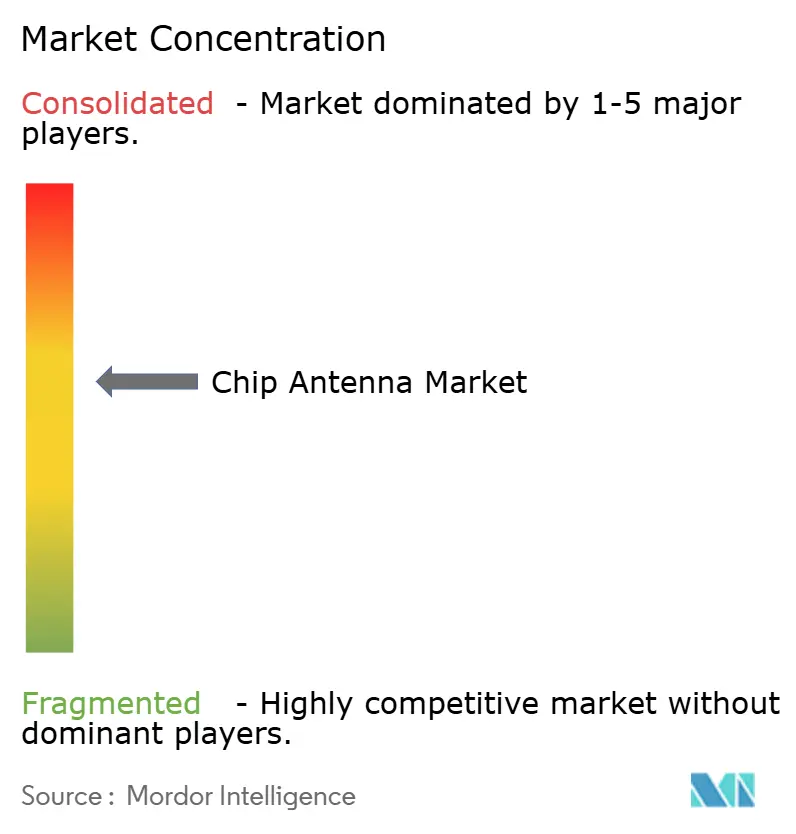
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Chip Antennen Marktanalyse von Mordor Intelligence
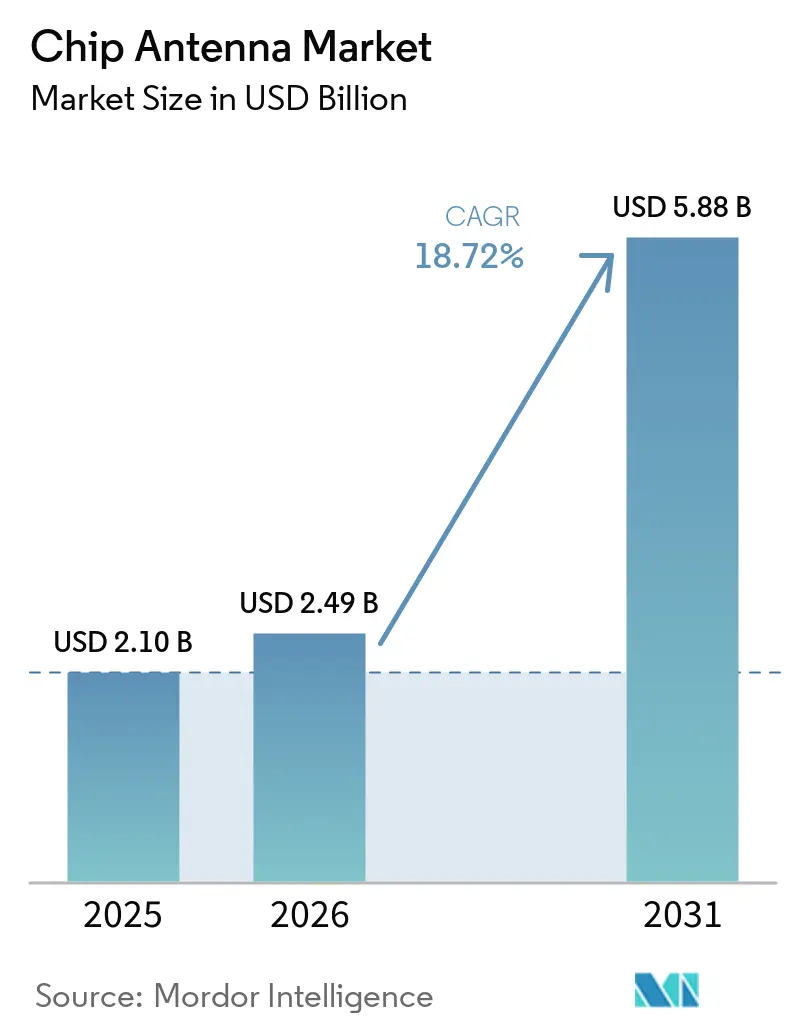
Die Chip Antennen Marktgröße wurde im Jahr 2025 auf 2,10 Milliarden USD geschätzt und es wird erwartet, dass sie von 2,49 Milliarden USD im Jahr 2026 auf 5,88 Milliarden USD bis 2031 wächst, bei einem CAGR von 18,72 % während des Prognosezeitraums (2026–2031).
Die rasche Miniaturisierung von Unterhaltungselektronik, der Ausbau von 5G-Netzen und eine wachsende Flotte von IoT-Geräten sind die primären Kräfte, die die Nachfrage nach kompakten Hochleistungsantennen erweitern, die dort passen, wo klassische PCB- oder FPC-Formate nicht geeignet sind. Design-Erfolge bei Bluetooth Low Energy-Wearables, die LTCC-Übernahme in der Innenraumradaranlage und Wi-Fi 6E-Referenzvorschriften in intelligenten Haushaltsgeräten beschleunigen die Volumenlieferungen, während private industrielle 5G-Netzwerke eine zusätzliche Schicht langfristigen Wachstums liefern. Gleichzeitig drängen Patentstreitigkeiten rund um Fraktalgeometrie und die technische Hürde der Mehrfach-Funk-Koexistenz in ultracompakten Geräten die Lieferanten dazu, erfinderische Materialien und Formfaktoren zu verfolgen, die die Effizienz erhöhen und den Platzbedarf verringern.
Wichtigste Erkenntnisse des Berichts
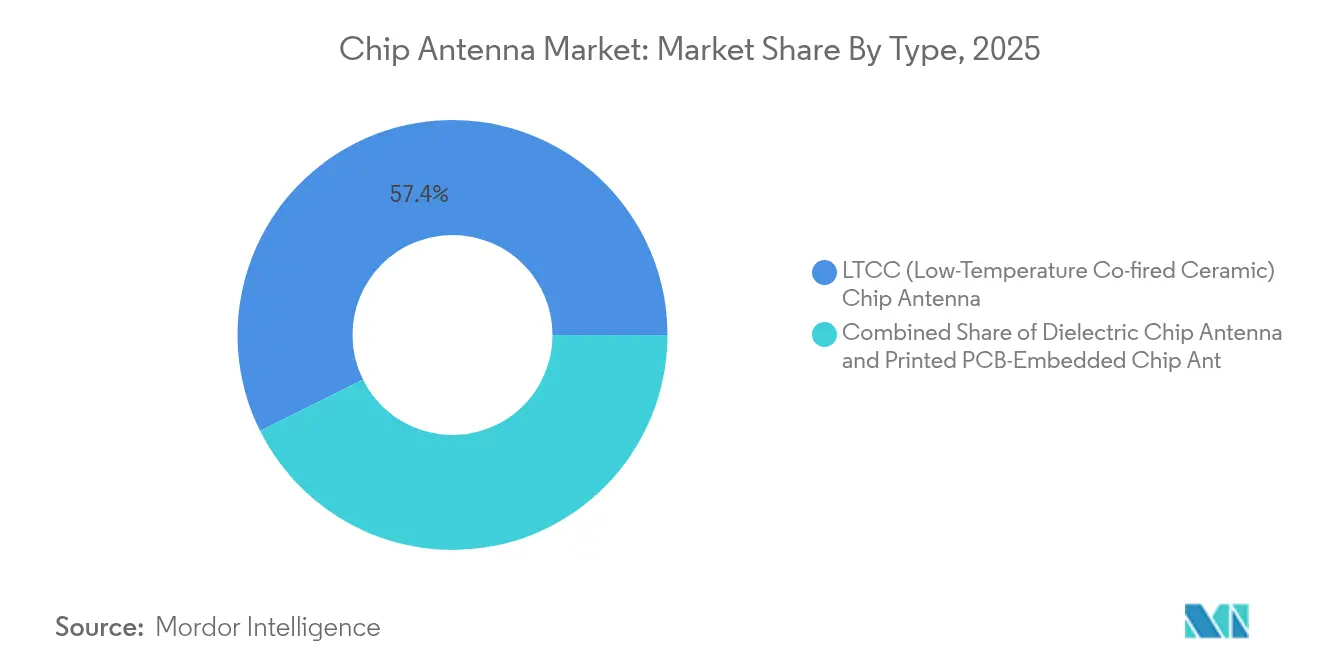
- Nach Typ erfasste LTCC im Jahr 2025 57,35 % des Chip Antennen Marktanteils; Dielektrische Keramik wird bis 2031 mit einem CAGR von 19,86 % wachsen.
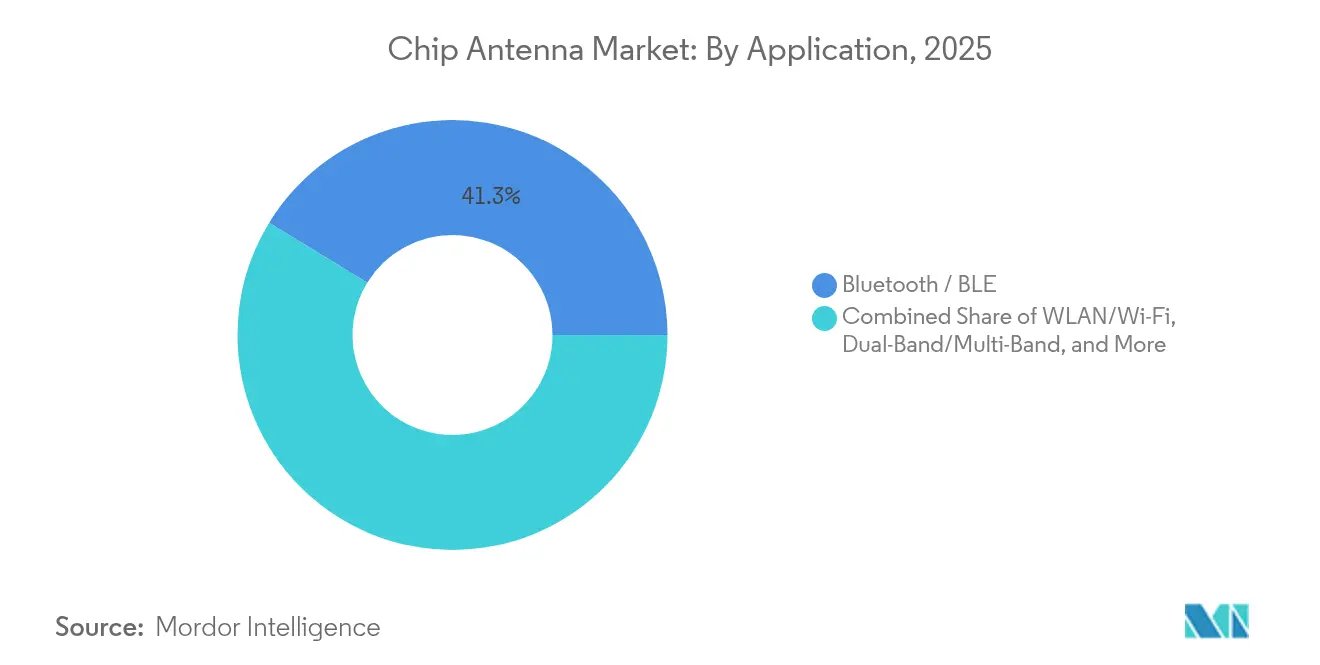
- Nach Anwendung hielt Bluetooth/BLE im Jahr 2025 41,25 % der Chip Antennen Marktgröße, während GPS/GNSS bis 2031 mit einem CAGR von 20,92 % expandieren soll.
- Nach Endverbraucher entfiel im Jahr 2025 auf IT & Telekommunikationsinfrastruktur ein Umsatzanteil von 32,45 %; der Automobilbereich wächst bis 2031 mit einem CAGR von 19,73 %.
- Nach Region führte Asien-Pazifik im Jahr 2025 mit einem Umsatzanteil von 45,60 %; Nordamerika soll bis 2031 mit einem CAGR von 19,55 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bluetooth-LE-Design-Erfolge für Wearables | +4.80% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| LTCC-Antennen in Innenraum-ADAS-Radar | +3.80% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wi-Fi 6E-Referenzdesigns in intelligenten Haushaltsgeräten | +3.40% | Global | Kurzfristig (≤ 2 Jahre) |
| Private industrielle 5G-Netzwerke | +2.90% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bluetooth-LE-Design-Erfolge für Wearables in OEM-Clustern
Bluetooth Low Energy hat sich zum De-facto-Protokoll für Smartwatches, Fitness-Sensoren und aufkommende medizinische Wearables entwickelt. Erstklassige OEMs haben begonnen, Antennen-Layouts über mehrere Produktfamilien hinweg zu standardisieren, was eine kostengünstige Beschaffung und schnellere Plattform-Aktualisierungszyklen ermöglicht. Nordic Semiconductors nRF54L-Serie unterstreicht diesen Trend mit einem effizienteren Funkmodul und einem Referenzlayout, das für Chip-Antennen optimiert ist. Die jährlichen Bluetooth-LE-Gerätesendungen überstiegen 2024 1,8 Milliarden Einheiten – eine Zahl, die Antennenzulieferer auf einem aufsteigenden Kapazitätspfad hält. Die Designkonvergenz breitet sich auf industrielle und medizinische Kategorien aus, wo Zuverlässigkeit, Biokompatibilität und Firmware-Over-Air-Updates weitere Leistungsanforderungen stellen. Infolgedessen investieren Anbieter in abstimmbare Impedanznetzwerke und hochdielektrische Keramiken, um Größe und Effizienz in Einklang zu bringen.
LTCC-Antennen in Innenraum-ADAS-Radarmodulen eingesetzt
Automobilhersteller betten zunehmend Radareinheiten hinter Dachhimmeln und Armaturenbrettern ein, um Insassen zu überwachen. Diese Standorte erfordern Antennen, die Wärmezyklen standhalten und eine stabile Verstärkung bei 76–81 GHz liefern. LTCC-Substrate erfüllen beide Anforderungen durch niedrigen Verlustwinkel und Maßstabilität. Die gerichtete RHCP-Antenne von Johanson Technology kombiniert die AEC-Q200-Qualifikation mit einem schlanken Profil, das einer Verstimmung durch Kunststoffverkleidung widersteht[1]Johanson Technology, "2440AT62B0085002U Automotive Antenna," johansontechnology.com. Parallele Forschungs- und Entwicklungsallianzen, wie Indie Semiconductor mit GlobalFoundries, zielen auf 77-GHz- und 120-GHz-Radar-SoCs ab, die gleichermaßen präzise Antennenarrays erfordern. Diese Schritte erheben Chip Antennen von optionalen Bauteilen zu sicherheitskritischen Komponenten, die durch PPAP- und ISO 26262-Workflows für den Automobilbereich geregelt werden.
Wi-Fi 6E-Referenzdesigns schreiben Chip Antennen in intelligenten Haushaltsgeräten vor
Die Öffnung des 6-GHz-Bands verdoppelte die Obergrenze des unlizenzfreien Spektrums und ermöglichte es Haushaltsgeräte-OEMs, echte Tri-Band-Funkgeräte einzubetten. Referenzplattformen von Chipsatzanbietern werden nun mit expliziten Chip Antennen-Footprints verbreitet, um die Isolation über 2,4-, 5- und 6-GHz-Pfade aufrechtzuerhalten. Das Typ-2FY-Modul von Murata, das auf dem CYW55513 von Infineon basiert, ist für den US-amerikanischen und EU-Markt vorab zertifiziert und demonstriert eine Verbesserung des Rückflussdämpfung von weniger als 2 dB bei 6 GHz in Kombination mit einer 7-mm-LTCC-Antenne[2]Murata Manufacturing, "Type 2FY Wi-Fi 6E/BLE Module Release," murata.com. Die Integration legt einen neuen Schwerpunkt auf räumliche Filterstrukturen und Anpassungsnetzwerke, die derzeit nur spezialisierte Antennenanbieter in großem Maßstab liefern können.
Private industrielle 5G-Netzwerke treiben die Sub-6-GHz-Sensornachfrage an
Fabrik- und Lagerhausbetreiber rollen private NR-Netzwerke aus, um Roboter, Maschinenbildkameras und Sensorknoten zu verbinden. Die Investitionen verlaufen mit einem CAGR von 42 % in Richtung 3,5 Milliarden USD bis 2027, wobei frühe Anwender Latenzsenkungen von 40 ms gegenüber Wi-Fi in geschlossenen Regelkreisen anführen. Sub-6-GHz-Chip Antennen verzeichnen erhöhte Volumina, da boden- und deckenmontierte Sensoren kompakte, omnidirektionale Elemente benötigen, die metallische Gehäuse tolerieren. Erweiterte Funktionen wie ultrazuverlässige Niedriglatenz-Kommunikation (URLLC) erhöhen die Rückflussdämpfungsziele und die Unterstützung der In-situ-Kalibrierung, was Anbieter dazu drängt, temperatursabile Keramiken und phasengesteuerte Stanzverfahren zu integrieren.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Effizienzlücke gegenüber PCB/FPC bei mmWave-AR | -2.30% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| US-amerikanische Fraktalgeometrie-IP-Streitigkeiten | -1.50% | Global (Schwerpunkt Nordamerika) | Kurzfristig (≤ 2 Jahre) |
| Mehrfach-Funk-Koexistenz-Verstimmung bei Wearables | -1.30% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Effizienzlücke gegenüber maßgeschneiderten PCB/FPC-Antennen in mmWave-AR-Brillen
Augmented-Reality-Brillen übertragen Mehrfach-Gigabit-Daten über 24 GHz und höhere Bänder. Maßgeschneiderte Kupferleiterbahnen, die in gekrümmte FPCs geätzt sind, übertreffen diskrete Chip Antennen in der Gesamtstrahlungsleistung immer noch um bis zu 2 dB – eine Lücke, die sich direkt auf die Akkulaufzeit und die Grafiklatenz auswirkt. Forschungen zu transparenten Schlitzschleifantennen, die auf Metallgitterfilmen geätzt sind, zeigen Versprechen, aber die Massenübernahme bleibt aufgrund höherer Stücklistenkosten und fragiler Substrate begrenzt. Folglich spezifizieren Premium-AR/VR-Marken weiterhin maßgeschneiderte Einspeisestrukturen und verdrängen Standardchip-Antennen in dieser Nische.
US-amerikanische Fraktalgeometrie-IP-Streitigkeiten stören die Lieferkettendiversifizierung
Streitigkeiten um mehrstufige Fraktalantennen, insbesondere die Patente US9362617B2 und US11349200B2, die von Fractus SA gehalten werden, zwingen OEMs dazu, Lizenzgebühren gegen Redesign-Zeitpläne abzuwägen. Die Unsicherheit hält kleinere Lieferanten davon ab, in Mehrband-Antennennischen einzutreten, konsolidiert die Verhandlungsmacht unter etablierten Akteuren und verlangsamt die Erkundung alternativer Formfaktoren. Projektstart-Pläne für das mittlere 5G-Band oder Dual-Band-GNSS können bei auftauchenden Verletzungsansprüchen Verzögerungen von mehreren Quartalen erfahren, was zu einem realen Umsatzrückgang für den Chip Antennen Markt führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
LTCC behauptet die Führungsposition durch thermische StabilitätLTCC-Antennen hielten im Jahr 2025 57,35 % des Chip Antennen Marktanteils aufgrund ihrer Fähigkeit, bei Millimeterwellenfrequenzen mit minimalem Leistungsabfall unter großen Temperaturschwankungen zu arbeiten. Diese Dominanz wird durch die steigende Übernahme in Automobil-Radarmodulen gestärkt, die Temperaturprofile von bis zu +105 °C auf Kabinendächern aushalten müssen. Gedruckte dielektrische Antennen liegen beim Volumen zurück, verzeichnen jedoch das schnellste Wachstum und fahren einen CAGR von 19,86 %, da Materialwissenschaftsinnovationen höhere Gütefaktoren in dünnere Substrate pressen.
Die Nachfrage wird weiter durch Smartphone-OEMs gestützt, die den Mitbrenn-Mehrschichtfähigkeit von LTCC schätzen, was die Integration von Filter- und Anpassungsnetzwerken innerhalb desselben Keramikblocks ermöglicht. Im Gegensatz dazu bleiben PCB-eingebettete Antennen eine attraktive Wahl für kostenempfindliche IoT-Gateways, wo Leistungstoleranzen breit sind und die Stückzahlen in die Millionen gehen. Kontinuierliche Miniaturisierung lenkt Forschungs- und Entwicklungsgelder in ultrakorze Monopolgeometrien und unterstützt die Durchdringung in medizinischen Kapseln, die eine 2,4-GHz-Telemetrie benötigen, aber weniger als 10 mm messen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Bluetooth führt, während GPS beschleunigtBluetooth/BLE erzielte 41,25 % des Umsatzes im Jahr 2025, getragen von Wearables, intelligenten Schlössern und Hörgeräten, die ultraniedriger Leistung und stabilen 2,4-GHz-Verbindungen bedürfen. Die OEM-Standardisierung auf BLE gestaltet ein vorhersehbares Design-Ökosystem, in dem Katalog-Chip Antennen Entwicklungszyklen verkürzen und Zertifizierungskosten senken. Das GPS/GNSS-Segment ist der schnellste Aufsteiger und bewegt sich mit einem CAGR von 20,92 %, da vernetzte Autos, Drohnen und Präzisionslandwirtschafts-Handgeräte Zentimeter-Genauigkeit erfordern.
GNSS-Empfänger der nächsten Generation, die L1-, L2- und L5-Bänder integrieren, erhöhen die Verstärkungsanforderungen und veranlassen Antennenhersteller, gestapelte Keramikresonatoren anzupassen. Wi-Fi, insbesondere Wi-Fi 6E, folgt dicht dahinter, da sich Tri-Band-Router und intelligente Haushaltsgeräte verbreiten. Multiprotokoll-Geräte, die Bluetooth, Wi-Fi und LPWAN jonglieren, drängen Lieferanten zu Breitband- oder Doppeleinspeisearchitekturen, die die Impedanz über eine Oktave von Frequenzen unter Kontrolle halten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucher:
Telekommunikationsinfrastruktur dominiert, während der Automobilbereich beschleunigtIT- & Telekommunikationsbetreiber erfassten 32,45 % der Nachfrage im Jahr 2025, dank der Verdichtung von 5G-Kleinstzellen und Backhaul-Funkgeräten. Innen-DAS und Außen-Mikro-Standorte setzen nun häufig Chip Antennen als Referenzelemente für automatische Kalibrierungsroutinen ein. Automobilelektronik verzeichnet den steilsten Anstieg mit einem prognostizierten CAGR von 19,73 % bis 2031, entsprechend der Verlagerung hin zu fortgeschrittenen Fahrerassistenzfunktionen, die Radar, LTE und Wi-Fi in jeder Ausstattungsvariante vorschreiben.
Unterhaltungselektronik behält eine breite Basis, aber das Einheitswachstum verlangsamt sich im Vergleich zu vernetzten Fahrzeugvolumina. Gesundheitsgeräte entstehen als strategische Grenze, wo regulatorische Compliance und Biokompatibilität die Margen erhöhen. Industrielles IoT erweitert die langfristige Sichtbarkeit, da Predictive-Maintenance-Sensoren auf flache Antennen angewiesen sind, um in metallische Gehäuse auf Fabrikböden zu passen.
Geographische Analyse
APAC Chip-Antennen-Markt
Asien-Pazifik kontrolliert 45,60 % der Markterlöse für Chip-Antennen und expandiert mit einer prognostizierten CAGR von 19,48 % bis 2031. China betreibt mehr als 2,3 Millionen 5G-Basisstationen und unterhält damit eine volumensstarke Beschaffungspipeline für Kleinformantennen, die in CPE-Router und UE-Module eingesetzt werden. Japans Tradition in der Präzisionsfertigung positioniert lokale Zulieferer im Premiumsegment der LTCC-Technologie und festigt die Lieferketten zu Tier-1-Automobilkunden. Südkoreanische Konzerne nutzen ihre internen Kapazitäten, um benutzerdefinierte Mehrband-Antennen in Smartphones und Haushaltsgeräte zu integrieren, und stärken damit die inländische vertikale Integration.
Nordamerika Chip-Antennen-Markt
Nordamerika belegt den zweiten Rang, da Telekommunikationsanbieter das Mittelband-Spektrum neu zuweisen und Elektrofahrzeughersteller datenreiche Plattformen vorantreiben, die robuste Sub-6-GHz-Verbindungen erfordern. Der CHIPS and Science Act stimuliert die inländische Substrat- und Verpackungskapazität und unterstützt damit indirekt die Antennenproduktion in Arizona und Texas. Die Nachfrage von Verteidigungs- und Luft- und Raumfahrtunternehmen sorgt für weitere inkrementelle Zuwächse, da SATCOM-Terminals und Nutzergeräte für den niedrigen Erdorbit auf Phased-Array-Systeme mit keramischen Speisenetzwerken angewiesen sind.
Europa Chip-Antennen-Markt
Europa folgt dicht dahinter, gestützt durch den deutschen Automobilsektor und die strengen EMV-Vorschriften der EU, die hochwertigere dielektrische Lösungen begünstigen. Der European Chips Act zielt darauf ab, Teile der asiatischen Lieferkette zu replizieren, und stellt Fördermittel bereit, die in den nächsten fünf Jahren die regionale Antennenfertigung katalysieren könnten. Die regulatorische Harmonisierung im Bereich L-Band-GNSS und 6-GHz-WLAN beeinflusst zudem die Abstimmungsprioritäten für Antennen bei Produkten, die für kontinentaleuropäische Märkte bestimmt sind.

Regulatorisches Umfeld
Die Einführung von Chip-Antennen wird durch Konformitätsanforderungen für Funkanlagen sowie durch wachsende Verpflichtungen zur Sicherheit der Lieferkette und Cybersicherheit für vernetzte Geräte und Telekommunikationsinfrastruktur geprägt. In den Vereinigten Staaten ist das FCC-Rahmenwerk zur Gerätezulassung ein zentrales Tor für HF-fähige Produkte, und Maßnahmen im Jahr 2026 verschärften die Prüfung der Integrität von Telecommunications Certification Bodies als Teil des umfassenderen Ökosystems der Gerätezulassung.
In Europa verknüpfte die regulatorische Ausrichtung im Jahr 2026 die Politik für Kommunikationsinfrastruktur enger mit Cybersicherheit und Resilienz, zusammen mit der laufenden Harmonisierung durch Normungsgremien wie ETSI (zum Beispiel ETSI EN 302 326-2 V2.2.1, verabschiedet im März 2026, mit Rückzug widersprüchlicher nationaler Normen bis zum 31. Dezember 2027). In Indien verwaltet das Telecommunication Engineering Centre (TEC) das MTCTE, das die Markteinführungszeitpläne für in das Land verkaufte Funkgeräte beeinflusst und die Erwartungen an Dokumentation und Testberichtsbereitschaft entlang der Antennen- und Modul-Lieferkette erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Chip-Antennen beginnt mit vorgelagerten Inputs wie Spezialkeramikpulvern, LTCC-Folien und leitfähigen Pasten (Silber/Palladium) und verläuft dann über Antennendesign, Keramikverarbeitung und Co-Firing, Metallisierung und SMT-Verpackung. Die mittlere Wertschöpfungsstufe konzentriert sich auf HF-Materialkenntnisse und Prozesskontrolle für konsistente dielektrische Eigenschaften, gefolgt von HF-Test, Abstimmung und Zuverlässigkeitsqualifikation, die in Automobil- und Medizinprogrammen strenger werden, wo OEM-Qualifikationszyklen üblicherweise 12 bis 24 Monate dauern.
Nachgelagert werden Chip-Antennen von OEMs und EMS-Partnern in Module und Endprodukte integriert, wobei der Vertrieb typischerweise durch direkte Liefervereinbarungen und globale Komponentenkanäle unterstützt wird. Wichtige Engpässe sind in der Regel fortschrittliche keramische Materialien, LTCC-Kapazitäten und HF-Ingenieurressourcen für Platzierung und Detuning-Minderung in kompakten Geräten. Regionalisierung zeigt sich in Montage- und PCB-bezogenen Schritten, die sich in Teilen Südostasiens ausweiten, während die höherwertige LTCC-Produktion weiterhin in Japan und Südkorea verankert ist, was die Versorgungskontinuität an einen kleineren Kreis von Material- und Prozesszentren bindet.
Wettbewerbslandschaft
Das globale Spielfeld verbindet spezialisierte Unternehmen, die sich auf Hochfrequenzkeramiken konzentrieren, mit diversifizierten Komponentenkonzernen, die das Risiko über Steckverbinder, Filter und Antennen verteilen. Der Chip Antennen Markt ist mäßig fragmentiert; die fünf größten Lieferanten kontrollierten im Jahr 2024 etwa 34 % des Umsatzes. Anwendungsspezifische Designs dominieren nun Ausschreibungen und belohnen Anbieter, die Strahlung, Filterung und EMV-Leistung innerhalb eines einzigen Pakets gemeinsam optimieren können.
Johanson Technology veranschaulicht diese Spezialisierung durch die Einführung einer gerichteten 2,4-GHz-Chip-Antenne mit rechtshändiger Kreispolarisation für Over-the-Air-Robustheit in Fahrzeugen. Murata integriert Chip Antennen mit zertifizierten Funkmodulen und ermöglicht es Haushaltsgeräte-OEMs, Zertifizierungsfenster ohne spezifische HF-Expertise zu erfüllen. Molex investiert in virtuelle Antennentechnologie, um eine Breitbandabdeckung von 698 MHz bis 10,5 GHz zu bieten und IoT-Endpunkte anzusprechen, die Protokollagilität erfordern.
Geistige Eigentumsstreitigkeiten fungieren als weiche Eintrittsbarriere. Fractus SA hält wichtige Fraktalgeometrie-Patente und treibt Lizenzverhandlungen voran, die die Kostenstrukturen für Neueinsteiger beeinflussen können[3]Fractus SA, "Multilevel Antenna Patent Portfolio," fractus.com. Währenddessen experimentieren Lieferanten mit additiver Fertigung und Glaskeramikfusion, um die Strahlsteuerung für Sub-THz-Verbindungen zu verbessern, die auf AR-Headsets der nächsten Generation und feste drahtlose Zugänge abzielen. Käufer bewerten Anbieter zunehmend nach Rückverfolgbarkeit, AEC-Q200-Konformität und Dual-Sourcing-Fähigkeit angesichts geopolitischer Lieferkettenprüfung.
Chip Antennen-Branchenführer
Vishay Intertechnology, Inc.
Yageo Corporation
Johanson Technology, Inc.
Mitsubishi Materials Corporation
Antenova Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Chip-Antennen-Markt
- Vishay Intertechnology Inc.
- Yageo Corporation
- Johanson Technology Inc.
- Fractus S.A.
- Antenova Ltd.
- Partron Co., Ltd.
- Inpaq Technology Co., Ltd.
- Mitsubishi Materials Corporation
- Taoglas Limited
- Fractus Antennas S.L.
- Murata Manufacturing Co., Ltd.
- KYOCERA AVX Components Corporation
- Molex LLC
- Linx Technologies Inc.
- Pulse Electronics Corp.
- TE Connectivity Ltd.
- Laird Connectivity
- Abracon LLC
- Amphenol Antcom
- Alps Alpine Co., Ltd.

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum für Chip-Antennen-Lieferanten sind Multi-Radio-, Multi-Band-Endpunkte, die eine wiederholbare HF-Leistung ohne maßgeschneidertes Antennendesign benötigen, insbesondere wo zertifizierungsbereite Module helfen, OEM-Produktzyklen zu verkürzen. Wi-Fi-6E-Referenzplattformen und vorzertifizierte Modulansätze (zum Beispiel die Integration von Wi-Fi-6E/BLE-Modulen mit definierten Chip-Antennen-Footprints durch Murata) unterstützen Chancen für Katalogantennen und Anpassungsnetzwerk-Ökosysteme, die eine stabile Isolation über 2,4/5/6 GHz in platzbeschränkten Geräten und Gateways aufrechterhalten.
Ein weiterer Chancenbereich ist automobiltaugliche Konnektivität und Positionierung, wo Qualifikations- und Zuverlässigkeitsanforderungen die Eintrittsbarrieren erhöhen und Lieferanten mit AEC-Q200-fähigen Designs und engerer Prozessrückverfolgbarkeit belohnen. Der Markt zeigt zudem eine benachbarte Integrationsgrenze für höhere Frequenzen: Die IEEE-Roadmap für heterogene Integration und 2026 begutachtete Forschung zu CMOS-kompatiblen abstimmbaren On-Chip-Antennenstrukturen (einschließlich ferroelektrischer HZO-Varaktoren und Ultrabreitband-Leckwellenkonzepte) spiegeln laufende F&E-Anstrengungen wider, die beeinflussen könnten, wie Antennenfunktionen zwischen diskreten Chip-Antennen, In-Package-Implementierungen und monolithischeren Lösungen bei sehr hohen Frequenzen aufgeteilt werden.
Recent Industry Developments in Chip-Antennen-Markt
- Februar 2026: Yageo Group stellte neue Antennen vor, die auf höhere Integrationsdichte zielen, darunter eine 2x2-MIMO-Wi-Fi-6E/7-Antenne und Tri-Band-L1/L2/L5-GNSS-Antennen für Timing-Anwendungsfälle. Die Einführung erweitert das Portfolio hin zu Multi-Antennen-Designs mit höheren Frequenzen, bei denen HF-Isolation und kompakte mechanische Integration die Lieferantenauswahl beeinflussen.
- November 2025: Johanson Technology stellte das 7987AT45A0200001E vor, eine 8-GHz-Richtkeramik-Chip-Antenne für UWB-Anwendungen. Dies fügt eine Option für höhere Frequenzen für Kurzstrecken-Entfernungsmessung und Lokalisierungsdesigns hinzu und unterstützt die OEM-Migration hin zu UWB-fähigen Geräteplattformen.
- August 2024: Johanson Technology hob die Integration seiner Chip-Antennen in i-SYST-BLE-Module (BLYST-Serie) hervor, die auf Nordic-Semiconductor-SoCs für IoT-Designs basieren. Die Integration auf Modulebene unterstreicht den Trend zu schlüsselfertigen, validierten HF-Bausteinen, die den Antennenabstimmungsaufwand für kleinere Geräteherstellerreduzieren.


Chip-Antennen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Chip-Antennen, die auf Geräteplatinen montiert sind und zur Unterstützung der drahtlosen Kurzstreckenkonnektivität in Elektronik und vernetzten Geräten eingesetzt werden. Die Marktgröße spiegelt den Verkauf der Antennenkomponente selbst wider, erfasst zum Zeitpunkt der Lieferung in OEM- und EMS-Fertigungszyklen.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Antenna-in-Package-Lösungen, PCB-Leitungsantennen sowie externe Antennenformate wie Patch-, FPC- oder gestanzte Metallantennen.
Segmentierungsübersicht
- Nach Typ
- LTCC (Niedrigtemperatur-Mitbrenn-Keramik) Chip-Antenne
- Dielektrische Chip-Antenne
- Gedruckte PCB-Eingebettete Chip-Antenne
- Nach Anwendung
- WLAN/Wi-Fi
- Bluetooth/BLE
- Dual-Band/Multi-Band
- GPS/GNSS
- LPWAN (NB-IoT, LoRa, Sigfox)
- Nach Endverbraucherbranche
- Automobil
- Unterhaltungselektronik
- Gesundheitswesen und Medizingeräte
- IT- und Telekommunikationsinfrastruktur
- Industrielles und einzelhandels-IoT
- Intelligentes Netz und intelligentes Haus
- Nach Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Spanien
- Nordische Länder
- Rest von Europa
- Naher Osten
- Golf-Kooperationsrat
- Israel
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Rest von Afrika
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- ASEAN
- Rest von Asien-Pazifik
- Nordamerika
Datenquellen, Marktgröße und Validierung
Desk Research
Die Schreibtischarbeit begann mit der Erfassung der Einsatzbereiche von Chip-Antennen und der Analyse, wie sich das Volumen über die wichtigsten Gerätekategorien verschiebt, sowie der Überprüfung, wie technologische Veränderungen die Preisgestaltung beeinflussen. Öffentliche Quellen wurden genutzt, um den Nachfragepool und die Verschiebungen im Produktmix zu verankern, darunter FCC-Gerätezulassungsdatenbanken, ITU-Spektrum- und Telekommunikationsindikatoren, IEEE- und andere begutachtete HF-Publikationen, UN-Comtrade-Handelsstatistiken sowie Zoll- und Tariflisten, die bei der Interpretation antennenbezogener Sendungen helfen.
Wir haben außerdem Unternehmensberichte und Investorenpräsentationen zu Produktpositionierung und Kapazitätskommentaren geprüft, ebenso wie Seiten von Branchenverbänden und seriöse Fachpresse zu Zeitpunkten von Plattformübergängen wie Wi-Fi-Generationen und GNSS-Einführung. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine Patentdatenbank wurden selektiv genutzt, um Produkt-Roadmaps zu validieren und Fertigungsstandorte gegenzuprüfen. Diese Schreibtischquellen sind nicht erschöpfend; wir haben weitere öffentliche Referenzen für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und kurze Umfragen mit Komponentenherstellern, Modulintegratoren, OEM-Beschaffungsteams und einigen Kanal- und Distributionspartnern, die Bewegungen beim durchschnittlichen Verkaufspreis frühzeitig erkennen. Da es sich um eine globale Lieferkette handelt, wurden die Beiträge aus APAC, EMEA und Amerika ausgewogen, um den Einführungszeitpunkt zu überprüfen, Attach-Raten nach Gerätetyp zu bestätigen und realistische Preiserosionsannahmen zu testen, die Schreibtischquellen nicht vollständig erfassen können.
Die nachstehende Tabelle fasst die Verteilung der Feldforschungsteilnehmer nach Unternehmenstyp, Funktion und Region zusammen.
Verteilung der Feldforschungsteilnehmer der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erstklassige Unternehmen: 35 % | CXOs: 14 % | APAC: 43 % |
| Mittlere Unternehmen: 43 % | Funktions-/Bereichsleiter: 28 % | EMEA: 35 % |
| Kleinere Akteure: 22 % | Manager: 58 % | Amerika: 22 % |
Marktgröße und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Geräteproduktion und die Durchdringung von Konnektivitätsfunktionen genutzt werden, um den jährlichen Nachfragepool für Chip-Antennen zu rekonstruieren, der anschließend mithilfe gemischter durchschnittlicher Verkaufspreise in einen Wert umgerechnet wird. Um die Gesamtwerte realistisch zu halten, gleichen wir diese mit selektiven Bottom-up-Näherungen ab, indem wir wichtige Gerätekategorien stichprobenartig prüfen, typische Antennen pro Gerät anwenden, wo relevant, und Preisbänder durch Kanalprüfungen und Lieferantenrückmeldungen validieren.
Relevante Eingangsgrößen in diesem Markt umfassen Smartphone- und Wearable-Versandtrends, IoT-Modul-Attach-Raten, die Verschiebung im Produktmix über Bluetooth-, Wi-Fi-, GNSS- und LPWAN-Anwendungsfälle, die durchschnittliche Anzahl von Antennen pro Gerät bei Designs für mehrere Frequenzbänder sowie die beobachtete Preiserosion im Zusammenhang mit Keramikmaterialkosten und Prozessausbeuten. Wo Bottom-up-Eingaben für kleinere Nischen nicht verfügbar waren, haben wir Lücken mithilfe von Proxy-Geräten und konservativen Durchdringungsbereichen geschlossen und das Ergebnis anschließend mit Experten auf Belastbarkeit geprüft.
Für die Prognose verwenden wir eine Szenarioanalyse, um die Unsicherheit in Verbraucherelektronikzyklen und der Geschwindigkeit des IoT-Rollouts widerzuspiegeln, wobei die Annahmen anhand des Interview-Konsenses zu Design-Wins und Aktualisierungszeitplänen verfeinert werden. Der Prognosepfad wird dann mit sichtbaren Technologieübergängen abgestimmt, wie neueren Wi-Fi-Standards und dem Wachstum bei vernetzten medizinischen und industriellen Geräten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich des modellierten Marktwerts mit unabhängigen Signalen, darunter Gerätesendungs-Basisdaten, Handelsflussrichtungen und die implizite Einheits-zu-Umsatz-Beziehung für wichtige Anwendungscluster. Ausreißer werden überprüft, und wenn eine Abweichung nicht durch Produktmix oder Preisgestaltung erklärt werden kann, überprüfen wir die Eingaben erneut und kontaktieren eine kleine Gruppe von Befragten, um zu bestätigen, was sich geändert hat.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, die Konsistenzprüfungen über Regionen, Jahre und Anwendungsmixe hinweg umfasst, gefolgt von einem abschließenden Durchgang für Währungszeitpunkte und Rundungslogik. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie bedeutende Standardwechsel, Versorgungsunterbrechungen oder starke Preisbewegungen. Unmittelbar vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Sichtweise die neuesten verfügbaren Daten widerspiegelt.
Vergleich der Chip-Antennen-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Chip-Antennen können voneinander abweichen, selbst wenn sie scheinbar denselben Umfang beschreiben, da die Produktgrenze leicht ausgedehnt werden kann und sich die Preisgestaltung in Lieferketten für drahtlose Geräte schnell verändert. Unterschiede entstehen in der Regel dadurch, was als Chip-Antenne gezählt wird, welche Jahre als Basisjahre behandelt werden und wie Preisrückgänge über schnell wachsende drahtlose Anwendungen hinweg angewendet werden.
Antenna-in-Package-Lösungen liegen außerhalb des Umfangs von Mordor Intelligence, und dieser einzelne Ausschluss kann die Gesamtwerte von Schätzungen abweichen lassen, die Chip-Antennen zusammen mit integrierten HF-Frontend-Verpackungen bündeln. Einige Quellen behandeln auch PCB-Leitungsantennen und externe Formate als Teil desselben Ausgabenbereichs oder wenden ein aggressives Einheitenwachstum an, ohne zu prüfen, ob Multi-Band-Designs die Anzahl der Antennen pro Gerät verändern. Währungszeitpunkte und Aktualisierungsrhythmus spielen ebenfalls eine Rolle, da sich kleine Verschiebungen bei Preisannahmen über ein Hochprognose-Fenster hinweg kumulieren können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,49 Milliarden USD (2026) | |
| Globaler Herausgeber A | 4,05 Milliarden USD (2025) | Der Umfang erscheint breiter, da die Marktabgrenzung häufig Chip-Antennen zusammen mit angrenzenden Antennenformaten und manchmal integrierten Paketen gruppiert, was den adressierbaren Umsatz im Vergleich zu einer reinen Komponentenbetrachtung erhöht. |
| Branchenherausgeber B | 2,93 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und ein anderes Prognosefenster und wendet möglicherweise höhere Ausgangs-Durchschnittsverkaufspreise über wichtige Anwendungen hinweg an, was den kurzfristigen Wert erhöht, selbst wenn die Wachstumstreiber ähnlich sind. |
Insgesamt lässt sich die Streuung hauptsächlich dadurch erklären, was in der Produktdefinition enthalten ist und wie das Preisniveau des Basisjahres vor der Prognose festgelegt wird. Indem die Eingaben an einen klar definierten Gerätenachfragepool, realistische Attach-Raten und überprüfbare Durchschnittsverkaufspreisbereiche gebunden werden, bleibt die Marktgröße nachvollziehbar und wiederholbar, wenn Annahmen überprüft werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Chip Antennen Markts?
Die Chip Antennen Marktgröße beträgt 2,49 Milliarden USD im Jahr 2026 und soll bis 2031 5,88 Milliarden USD erreichen.
Welche Region führt den Chip Antennen Markt an?
Asien-Pazifik hält die Spitzenposition mit einem Umsatzanteil von 45,60 % im Jahr 2025 und einem prognostizierten CAGR von 19,48 % bis 2031.
Warum sind LTCC-Antennen so dominant?
LTCC bietet thermische Stabilität und niedrigen Verlust bei Millimeterwellenfrequenzen, was ihm im Jahr 2025 einen Chip Antennen Marktanteil von 57,35 % beschert, insbesondere in der Automobil- und Hochfrequenz-Telekommunikationsausrüstung.
Welches Anwendungssegment wächst am schnellsten?
Welches Anwendungssegment wächst am schnellsten? GPS/GNSS-Anwendungen expandieren bis 2031 mit einem CAGR von 20,92 %, da präzise Ortungsdienste sich in Automobil-, Drohnen- und Präzisionslandwirtschaftsgeräten verbreiten.
Wie beeinflussen Geistige-Eigentumsrechts-Streitigkeiten die Lieferanten?
Laufende Fraktalgeometrie-Patentstreitigkeiten können Produkteinführungen verzögern und Lizenzkosten erhöhen, was die Lieferantenvielfalt verringert und die Preise für Mehrband-Antennendesigns nach oben treibt.
Welcher technologische Trend gestaltet intelligente Haushaltsgeräte neu?
Wi-Fi 6E-Referenzdesigns schreiben nun Tri-Band-Chip Antennen vor und schaffen eine neue Nachfrage nach breitbandigen Keramikteilen, die eine niedrige Rückflussdämpfung über 2,4-, 5- und 6-GHz-Bänder aufrechterhalten.
Seite zuletzt aktualisiert am:



