
Größe und Marktanteil des chinesischen Marktes für Automotive-Mikrocontroller
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.42 Milliarden US-Dollar |
| Marktgröße (2026) | 3.66 Milliarden US-Dollar |
| Marktgröße (2031) | 5.17 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.11 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des chinesischen Marktes für Automotive-Mikrocontroller von Mordor Intelligence
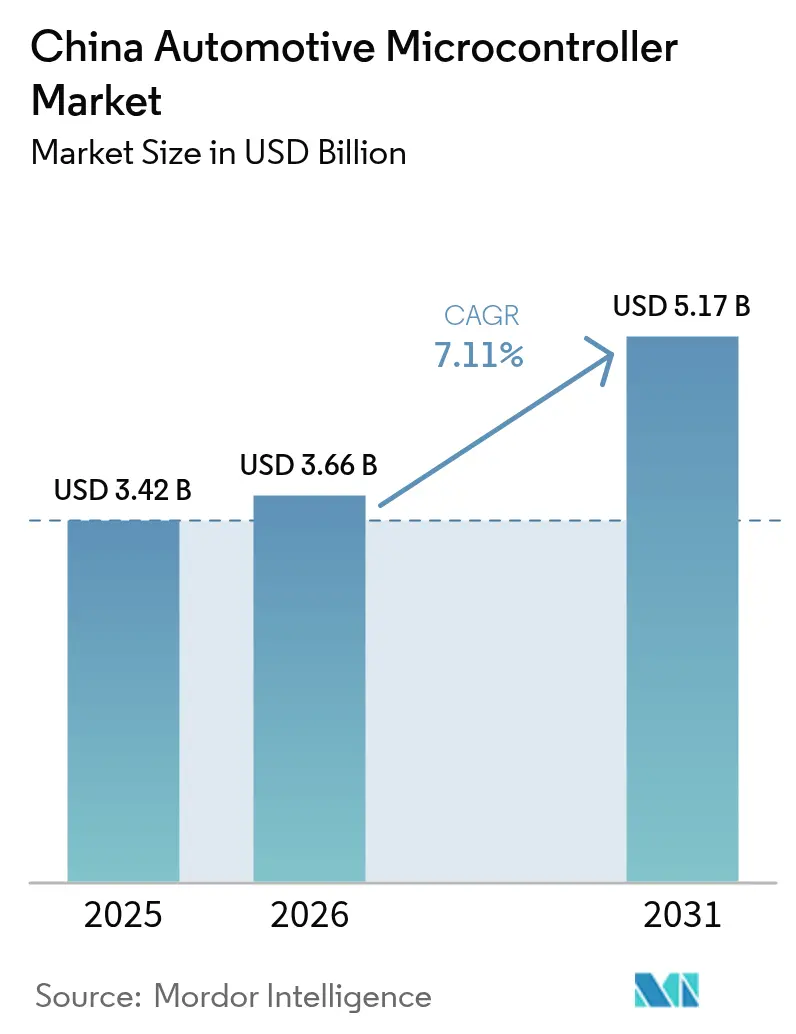
Die Größe des chinesischen Marktes für Automotive-Mikrocontroller wird voraussichtlich von USD 3,42 Milliarden im Jahr 2025 auf USD 3,66 Milliarden im Jahr 2026 wachsen und soll bis 2031 USD 5,17 Milliarden bei einer CAGR von 7,11 % über den Zeitraum 2026–2031 erreichen. Die Aufwärtskurve spiegelt die Konvergenz von Pekings Agenda zur Halbleiter-Eigenständigkeit mit der weltweit größten Basis an Fahrzeugen mit neuen Energieantrieben, der steigenden Nachfrage nach 32-Bit- und 64-Bit-Chips sowie einem unterstützenden regulatorischen Druck für ISO-26262-konforme Geräte wider. Firmware-reiche Batteriepakete, Domänencontroller und zonale Architekturen steigern den Siliziumwert pro Fahrzeug, selbst wenn sich die einfache Karosserieelektronik zu einem Massenprodukt entwickelt. Die Wettbewerbsdynamik verschiebt sich, da GigaDevice, CEC Huada und BYD Semiconductor ASIL-D-Zertifizierungen erlangen und globale Marktführer zwingen, höhermargige Sicherheits- und Antriebsstrangnischen zu verteidigen. Gleichzeitig dämpfen Exportkontrollreibungen bei Design-Tools unterhalb von 28 Nanometern die Reifungsgeschwindigkeit der inländischen Lieferkette.[1]Bloomberg News, "China treibt Halbleiter-Eigenständigkeit mit einem Fonds von 47 Milliarden USD voran," Bloomberg, bloomberg.com
Wichtigste Erkenntnisse des Berichts
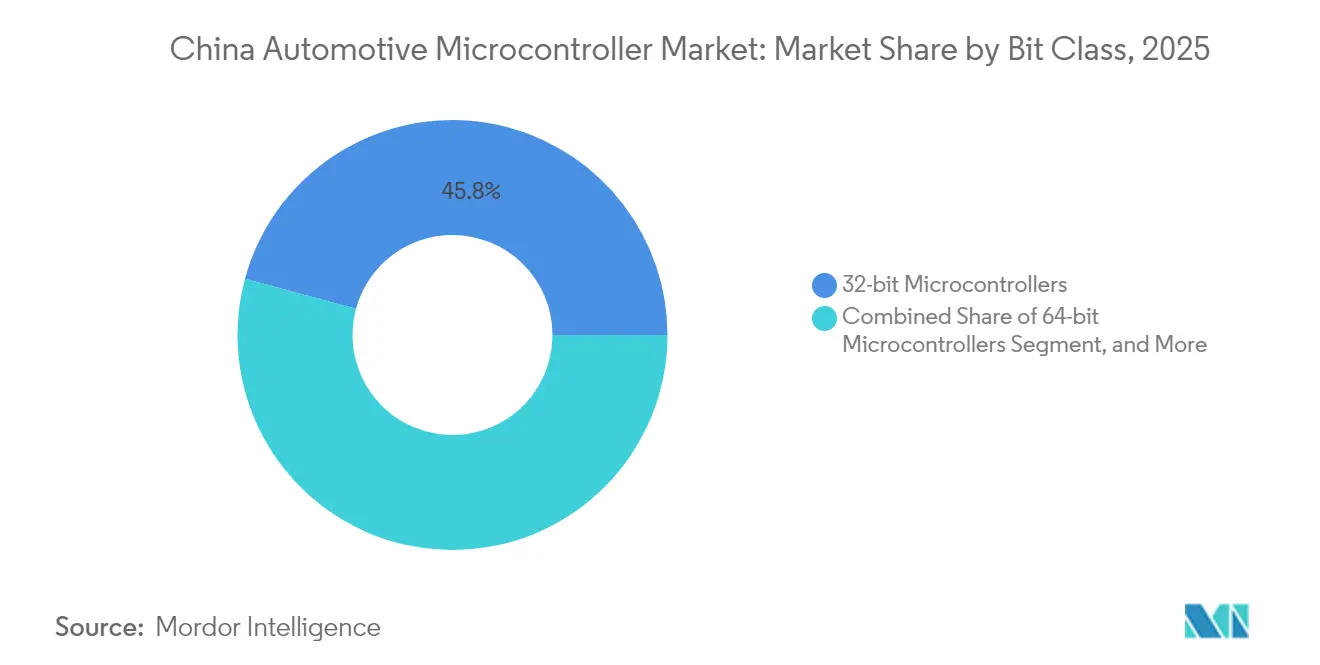
- Nach Bitklasse führten 32-Bit-Geräte mit einem Anteil von 45,78 % am chinesischen Markt für Automotive-Mikrocontroller im Jahr 2025, während 64-Bit-Chips bis 2031 voraussichtlich mit einer CAGR von 8,78 % wachsen werden.
- Nach Anwendung entfielen auf Sicherheit und ADAS im Jahr 2025 ein Umsatzanteil von 34,05 %, während Controller für Batteriemanagementsysteme bis 2031 voraussichtlich die höchste CAGR von 10,26 % verzeichnen werden.
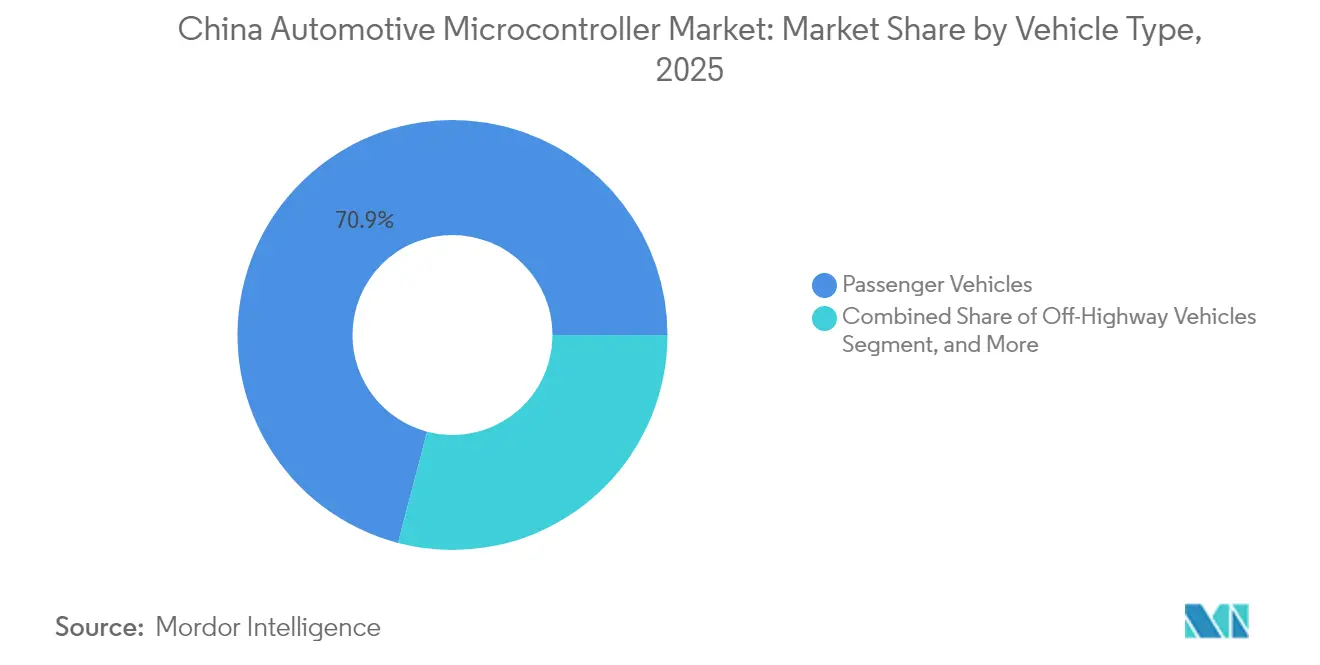
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen im Jahr 2025 70,92 % der Größe des chinesischen Marktes für Automotive-Mikrocontroller; Geländefahrzeuge werden voraussichtlich die schnellste CAGR von 8,28 % von 2026 bis 2031 aufweisen.
- Nach Antriebstechnologie behielten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 einen Anteil von 52,96 %; batterieelektrische Fahrzeuge werden jedoch voraussichtlich im Prognosezeitraum mit einer CAGR von 11,05 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im chinesischen Markt für Automotive-Mikrocontroller
Analyse der Auswirkungen von Treibern*
| Wachsende Verbreitung von Fahrzeugen mit neuen Energieantrieben | +2.1% | National, Guangdong, Shanghai, Zhejiang, Jiangsu | Mittelfristig (2–4 Jahre) |
|---|---|---|---|
| Zunehmende Integration von fortschrittlichen Fahrerassistenzsystemen | +1.6% | National, Tier-1-Städte und Premiumsegmente | Mittelfristig (2–4 Jahre) |
| Durchsetzung strengerer Kraftfahrzeugsicherheitsvorschriften | +1.2% | National, ausgerichtet an GB-Standards und C-NCAP | Langfristig (≥4 Jahre) |
| Staatlicher Druck zur Halbleiter-Eigenständigkeit | +1.4% | National, Unterstützung durch MIIT und NDRC | Langfristig (≥4 Jahre) |
| Wechsel zur zonalen elektrischen Architektur in intelligenten Fahrzeugen | +0.9% | National, frühe Einführung durch BYD, NIO, XPeng, Li Auto | Kurzfristig (≤2 Jahre) |
| Entstehung von Plattformen auf Basis von Domänencontrollern | +0.8% | National, Premium- und mittlere Segmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbreitung von Fahrzeugen mit neuen Energieantrieben
China produzierte im Jahr 2024 10,4 Millionen Fahrzeuge mit neuen Energieantrieben, was 35 % der nationalen Automobilproduktion des Landes entspricht. Jedes batterieelektrische Modell verwendet 50–80 Mikrocontroller, verglichen mit 30–50 in Fahrzeugen mit Verbrennungsmotor, zu denen auch Traktionswechselrichter, Ladegeräte und Thermokrei-Regler gehören. BYDs Blade-Batterie enthält verteilte Chips, die Spannung und Temperatur über mehr als 200 Zellen hinweg abtasten, um thermisches Durchgehen zu verhindern.[2]Financial Times Reporting Team, "BYDs Blade-Batterietechnologie gestaltet EV-Sicherheitsstandards neu," Financial Times, ft.com MIIT strebt bis 2030 eine Durchdringung von 40 % bei neuen Energieantrieben an und sichert damit die langfristige Nachfrage nach Silizium. CATLs Shenxing-Paket, das in der Lage ist, in 10 Minuten 80 % Ladung zu erreichen, stützt sich auf 32-Bit-Controller, die den Strom im Millisekundentakt ausbalancieren.[3]Reuters Staff, "CATLs Shenxing-Batterie erreicht Meilenstein beim 10-Minuten-Schnellladen," Reuters, reuters.com
Zunehmende Integration von fortschrittlichen Fahrerassistenzsystemen
Die chinesische GB-7258-Aktualisierung von 2024 machte automatische Notbremsung und Spurhalteassistenz obligatorisch und veranlasste Automobilhersteller, ASIL-D-bewertete Mikrocontroller für Aktuatorredundanz einzusetzen. NIOs Adam-Supercomputer kombiniert weiterhin hochrangige NVIDIA-Orin-Prozessoren mit diskreten 32-Bit-Chips für ausfallsichere Lenkung und Bremsung. XPengs XNGP-Einführung im Jahr 2024 bestätigt ein hybrides Rechenmodell, bei dem die Wahrnehmung auf Domänen-CPUs läuft, die latenzarme Steuerung jedoch bei Echtzeit-Mikrocontrollern verbleibt. Das C-NCAP-Upgrade 2025 führt V2X- und Fahrerüberwachungsanforderungen ein und erhöht damit den Controller-Anteil für sichere Drahtlos- und Infrarotmodule.
Staatlicher Druck zur Halbleiter-Eigenständigkeit
MIIT stellte CNY 344 Milliarden (USD 47 Milliarden) über den "Großen Fonds" Phase III bereit, um lokales Design und lokale Fertigung auszubauen. Das Programm folgt auf die Engpässe von 2023, die die Abhängigkeit von ausländischen Knoten aufgedeckt haben. GigaDevice erhielt im März 2024 ASIL-D für seinen GD32A503 und gewann Steckplätze bei SAIC und Geely. Bevorzugte Beschaffungsregeln verschaffen inländischen Chips einen Preisvorteil von 10 % in staatlichen Fahrzeugflotten und beschleunigen die Einführung trotz schmalerer Portfolios. Pekings Rahmenwerk mit 70 Standards zielt darauf ab, bis 2030 einheimisches geistiges Eigentum und Testprotokolle zu entwickeln.
Wechsel zur zonalen elektrischen Architektur in intelligenten Fahrzeugen
BYDs e-Plattform 3.0, die in der Seal-Limousine eingesetzt wird, konsolidiert 120 frühere elektronische Steuergeräte in 75 leistungsstärkere Knoten, reduziert die Kabelbaumasse um 15 kg und erfordert Ethernet-fähige 32-Bit-Controller. Li Autos L9 replizierte das Konzept, senkte die Kabelkosten und ermöglichte Over-the-Air-Updates für Karosseriefunktionen. Zonale Designs beschleunigen die Einführung von 64-Bit, da ein einzelner Chip gleichzeitig Tür-, Sitz- und Beleuchtungsstapel sowie Cybersicherheitsmodule ausführen muss. Altanbieter von 8-Bit-Lösungen sehen sich einem Margendruck ausgesetzt, da die Stückzahlen sinken, die Rechenleistung pro Gerät jedoch steigt.
Analyse der Auswirkungen von Hemmnissen*
| Anhaltende Volatilität der Halbleiter-Lieferkette | -0.8% | National, Übertragungseffekte aus Taiwan und Südostasien | Kurzfristig (≤2 Jahre) |
|---|---|---|---|
| Intensiver Preiswettbewerb durch lokale Anbieter im unteren Preissegment | -0.6% | National, Karosserieelektronik und Telematik | Mittelfristig (2–4 Jahre) |
| Komplexität der Erreichung von ASIL-D-Konformität | -0.5% | National, inländische sicherheitskritische Marktteilnehmer | Langfristig (≥4 Jahre) |
| Exportkontrollen für fortschrittliche Design-Tools | -0.7% | National, Entwicklung unterhalb von 28 nm | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Volatilität der Halbleiter-Lieferkette
Fünfundsechzig Prozent der Waferproduktion in Automobilqualität stammen nach wie vor aus Taiwan, Japan und Südkorea, was China anfällig für Naturkatastrophen und geopolitische Schocks macht.[4]Reuters Staff, "US-Exportkontrollen für Chip-Tools treffen chinesische Halbleiterambitionen," Reuters, reuters.com Das Taiwan-Erdbeben im April 2024 stoppte TSMCs 28-nm-Linien für drei Wochen, verzögerte Lieferungen von Renesas und NXP und zwang GAC und Changan, ihre Produktion zu drosseln. Inländische Gießereien wie SMIC haben die Ausbeute bei 40-nm-Automobilprodukten gesteigert, liegen jedoch noch 15–20 Punkte unter ihren globalen Mitbewerbern, was die Vorlaufzeiten verlängert. Die Überschwemmungen in Penang im August 2024 stoppten die Backend-Verpackung von Infineon und unterstrichen die Fragilität. Sicherheitslagerpuffer mildern die Auswirkungen, können das systemische Risiko jedoch nicht beseitigen, bis die lokale Kapazität ausgebaut ist.
Intensiver Preiswettbewerb durch lokale Anbieter im unteren Preissegment
Die durchschnittlichen Verkaufspreise für 8-Bit-Karosseriesteuergeräte sanken im Jahr 2024 um 22 %, da ChipON, Holtek und Puolop globale Marken um bis zu 40 % unterboten. STMicroelectronics verzeichnete einen Margenrückgang von 4,2 Punkten und führte diesen auf "aggressives Pricing im chinesischen Markt für Karosserieelektronik" zurück. Inländische Anbieter nutzen Subventionen und niedrigere Gewinnziele, was die Kommodifizierung beschleunigt, während sich die etablierten Anbieter in Premium- und sicherheitskritische Segmente zurückziehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bitklasse: Premium-Computing gewinnt an Bedeutung
Die Größe des chinesischen Marktes für Automotive-Mikrocontroller für 32-Bit-Geräte erreichte im Jahr 2025 USD 1,57 Milliarden und entsprach damit 45,78 % des Gesamtwerts. Zonale und domänenbasierte Architekturen treiben die Konsolidierung mehrerer einfacher Einheiten in weniger, leistungsstärkere Chips voran und bringen 64-Bit-Controller auf eine CAGR von 8,78 % bis 2031. BYD ersetzte 45 verteilte 8-Bit-Module durch 12 Ethernet-basierte 32-Bit-Einheiten, reduzierte das Kabelbaumgewicht und ermöglichte Over-the-Air-Updates. NIOs Adam-Plattform integriert 64-Bit-Cortex-A76-Controller zur Verwaltung redundanter Strom- und Sensorsynchronisation und unterstreicht damit die Nachfrage nach Virtualisierung und Sicherheitsbeschleunigern.
Ältere 8-Bit-Teile bleiben in risikoarmen Karosserienischen wie Fensterhebern dominant, obwohl ihr Marktanteil im chinesischen Markt für Automotive-Mikrocontroller schrumpft. Die 16-Bit-Kategorie steht vor einem strukturellen Rückgang, da die Knappheit an Tool-Chains Automobilhersteller dazu veranlasst, direkt zu 32-Bit-Arm-Kernen überzugehen. Die ISO-26262-Konformität begünstigt 32-Bit- und 64-Bit-Geräte, da vorzertifizierte Bibliotheken die Validierungszyklen verkürzen und damit die höheren Chip-Kosten überwiegen. Infolgedessen verteidigen Anbieter, die skalierbare pin-kompatible Familien über Bitklassen hinweg anbieten, die Plattformtreue.


Nach Anwendung: Batterie und Sicherheit dominieren die Wertschöpfung
Sicherheits- und ADAS-Anwendungen generierten im Jahr 2025 USD 1,16 Milliarden und entsprachen damit 34,05 % des Wertes des chinesischen Marktes für Automotive-Mikrocontroller. Vorgeschriebene automatische Notbremsung und Spurhaltesysteme steigern die Nachfrage nach ASIL-D-bewerteten Chips, die Brems-, Lenk- und redundante Strompfade koordinieren. Batteriemanagementsysteme werden jedoch die schnellste CAGR von 10,26 % verzeichnen, angetrieben durch hochdichte Zell-zu-Pack-Chemien, die eine Zellabtastung im Millisekundentakt erfordern. CATLs Qilin-Batterie erreicht 255 Wh/kg durch den Einsatz verteilter 32-Bit-Knoten mit einer ADC-Auflösung von 0,3 mV.
Die Segmente Antriebsstrang und Fahrwerk verzeichnen ein stetiges Volumenwachstum, da sich 48-Volt-Hybride verbreiten. Telematik-Controller profitieren vom 5G-Ausbau, während die Karosserieelektronik angesichts der lokalen Kommodifizierung mit Margenerosion konfrontiert ist. Die regulatorischen Rahmenbedingungen GB 38031 für Batteriesicherheit und GB 34660 für funktionale Sicherheit gewährleisten dauerhafte Silizium-Upgrades im gesamten Anwendungsstapel.
Nach Fahrzeugtyp: Personenkraftwagen dominieren weiterhin, Geländefahrzeuge beschleunigen
Personenfahrzeugmodelle machten im Jahr 2025 70,92 % der Einheiten aus, was eine Fahrzeugproduktion von 26 Millionen und einen rasch steigenden Elektronikanteil widerspiegelt. Die Größe des chinesischen Marktes für Automotive-Mikrocontroller wird voraussichtlich bis 2031 mit einer CAGR von 8,28 % wachsen, da Bau- und Bergbauflotten die Elektrifizierung zur Erreichung von Kohlenstoffzielen einführen. XCMGs 14-Tonnen-Elektrobagger verfügt über dedizierte 32-Bit-Platinen, die elektrische Aktuatoren und regenerative Auslegerkontrolle steuern.
Leichte Nutzfahrzeuge gewinnen in emissionsfreien Zonen der Tier-1-Städte Marktanteile und treiben die Volumina im Batteriemanagement in die Höhe, während schwere Lkw 48-Volt-Mildhybride integrieren, um die chinesischen VI-Emissionsvorschriften zu erfüllen. Sicherheitsvorschriften gelten für alle Fahrzeugklassen und festigen die Nachfrage nach Mikrocontrollern in Brems-, Lenk- und Stabilitätssystemen, auch in Nutzfahrzeugmodellen.
Nach Antriebstechnologie: Batterieelektrische Plattformen vervielfachen den Siliziumanteil
Fahrzeuge mit Verbrennungsmotor behielten im Jahr 2025 einen Anteil von 52,96 %; batterieelektrische Modelle werden jedoch voraussichtlich bis 2031 eine CAGR von 11,05 % verzeichnen, da MIIT eine Durchdringung von 40 % bei Fahrzeugen mit neuen Energieantrieben anstrebt. Ein typisches batterieelektrisches Auto enthält 68 Mikrocontroller, 40 % mehr als ein vergleichbares Benzinfahrzeug, die Traktion, Laden, DCDC und Thermokreise abdecken. Die Han-Limousine unterstreicht diesen Sprung mit 68 integrierten Einheiten gegenüber 48 beim Qin Pro.
Hybridplattformen überbrücken den Übergang durch die Kombination von 48-Volt-Startergeneratoren mit Hochvoltpaketen und integrieren dabei duale Domänencontroller-Sets. Brennstoffzellen-Lkw bleiben ein Nischenmarkt, erfordern jedoch ASIL-C-Controller für Wasserstofffluss und Verdichterkontrolle. Die GB-38032-Regeln prägen die Sicherheitsanforderungen in diesen aufkommenden Segmenten.
Geografische Analyse
Das Yangtze-Flussdelta in Shanghai dominierte mit 41,35 % des Verbrauchs im Jahr 2025, da SAIC, Geely und NIO 8,2 Millionen Fahrzeuge im Cluster montierten. Chip-Designer, Tier-1-Zulieferer und Gießereien operieren innerhalb eines Radius von 300 km, was die Logistikkosten senkt und technische Iterationen beschleunigt. Das Perlflussdelta in Shenzhen-Guangzhou trug 27,62 % bei, verankert durch BYD- und GAC-Werke, die inländische Chips im Einklang mit Lokalisierungszielen priorisieren.
MIITs Halbleiter-Roadmap 2024 benannte 15 integrierte Schaltkreis-Hubs und erweiterte Steuervergünstigungen sowie subventioniertes Land, um die Verlagerung ins Landesinnere zu fördern. Chongqing, Sichuan und Shaanxi beherbergen nun aufstrebende Gießereien und Verpackungsanlagen. Allein Chongqing baute im Jahr 2024 620.000 Fahrzeuge mit neuen Energieantrieben und trieb damit die Nachfrage nach Batterie- und Wechselrichtercontrollern an. Die Zuweisung von CNY 180 Milliarden (USD 25 Milliarden) durch die Nationale Entwicklungs- und Reformkommission unterstützt die Expansion des westlichen Clusters und die Widerstandsfähigkeit der Lieferkette.
Tier-2- und Tier-3-Städte generieren 55 % des Wachstums bei Elektrofahrzeugverkäufen, da Kennzeichenbefreiungen die Preislücke gegenüber Benzinfahrzeugen verringern. Diese geografische Ausweitung diversifiziert den chinesischen Markt für Automotive-Mikrocontroller, verteilt Chancen über historische Küstenhochburgen hinaus und puffert Anbieter gegen regionale Produktionsschwankungen ab.
Regulatorisches Umfeld
China verschärft die Governance für intelligente vernetzte Fahrzeuge (ICV) auf eine Weise, die die Compliance-Anforderungen für Automobil-Mikrocontroller erhöht, die in Sicherheits-, Cybersicherheits- und OTA-fähigen ECUs verwendet werden. Im Januar 2026 trat GB 44496-2024 zu allgemeinen technischen Anforderungen für Fahrzeugsoftware-Updates in Kraft und formalisierte damit Managementsysteme und technische Erwartungen rund um OTA. Parallel dazu aktualisierte GB 44495-2024/XG1-2026 die technischen Anforderungen für Fahrzeugcybersicherheit und verknüpfte die MCU-Auswahl mit Anforderungen an sicheres Booten, sichere Updates und den Schutz fahrzeuginterner Netzwerke.
Im Jahr 2026 veröffentlichte das MIIT die „2026 Key Tasks for Automotive Standardization" als jährlichen Fahrplan im Rahmen des 15. Fünfjahresplans, der die Normungsarbeit für Automobilchips über die Bereiche Steuerung, Rechenleistung, Kommunikation und Energie ausdrücklich priorisiert. Über technische Normen hinaus erhöhten im Januar 2026 von mehreren Ministerien (einschließlich MIIT und CAC) herausgegebene Leitlinien für den grenzüberschreitenden Transfer von Fahrzeugdaten die betrieblichen Verpflichtungen hinsichtlich Datenklassifizierung und -handhabung in definierten Automobilszenarien. Im März 2026 erließ der Staatsrat das Dekret Nr. 834 zur Sicherheit von Lieferketten und industriellen Ketten, das Überwachungs- und Risikowarnmechanismen für kritische Komponenten und Technologielieferketten im Zusammenhang mit Halbleitern für den Automobilbereich verstärkt.
Wertschöpfungskettenanalyse
Die chinesische Wertschöpfungskette für Automobil-Mikrocontroller umfasst IP- und EDA-Tools, MCU-Design (globale Marktführer und eine wachsende einheimische Gruppe), Waferfertigung auf ausgereiften Knoten (üblicherweise 55 nm, 40 nm und 28 nm für Automobil-MCUs), Verpackung und Test, Tier-1-ECU-/Modulintegration sowie OEM-Fahrzeugmontage und Softwarewartung im Aftersales-Bereich. Politisch getriebene Standardisierung ist ein zentraler Wegbereiter von der vor- bis zur nachgelagerten Stufe: Im Januar 2024 veröffentlichte das MIIT die „Guidelines for the Construction of the National Automotive Chip Standardization System" mit dem Ziel von über 30 zentralen Automobilchip-Normen bis 2025 und über 70 bis 2030. Dies prägt den Qualifizierungsablauf, die Zuverlässigkeitserwartungen, den Nachweis funktionaler Sicherheit und die Validierung der Informationssicherheit, die von Tier-1-Zulieferern und OEMs verlangt werden.
Die nachgelagerte Nachfrage organisiert sich zunehmend über lokalisierte Ökosysteme und Konsortien, die Design-in-Zyklen verkürzen und die Qualifizierung beschleunigen. Ein Beispiel ist die von Dongfeng Motor unterstützte Ökosystemaktivität rund um den automobilgerechten MCU DF30, der im November 2024 vom Hubei Automotive Grade Chip Industry Technology Innovation Consortium veröffentlicht wurde. Die Wertschöpfungskette passt sich auch technisch an, unter anderem durch alternative Befehlssatz- und Plattformentscheidungen, darunter RISC-V-basierte MCU-Initiativen chinesischer Unternehmen, um die Abhängigkeit von eingeschränkten externen Tool- und IP-Pipelines zu verringern und sich enger an die sich entwickelnden GB- und GB-T-Anforderungen zu Cybersicherheit und OTA anzupassen. Parallel dazu haben einheimische Hersteller von Steuerungschips ihre Liefervolumen ausgeweitet, wobei Indiemicro bis Juni 2025 kumulierte Lieferungen von über 300 Millionen Automobil-Steuerungschips meldete.
Wettbewerbslandschaft
Die fünf globalen Marktführer – NXP, Infineon, Renesas, STMicroelectronics und Texas Instruments – hielten im Jahr 2024 einen Großteil des Marktanteils, sehen sich nun jedoch 15 inländischen Herausforderern gegenüber, die ISO-26262-Zertifizierungen erlangt haben. Etablierte Anbieter behalten einen Vorteil in Premiumsegmenten durch langjährige Sicherheitserfahrung, Secure-Boot-IP und Tool-Chain-Reife; die Preisgestaltungsmacht in der einfachen Karosserieelektronik erodiert jedoch, da ChipON und Holtek 8-Bit-Teile kommodifizieren.
Weißer Raum existiert bei 64-Bit-Zonencontrollern, wo weder globale noch chinesische Anbieter eine dominante Position erreicht haben. BYD Semiconductor nutzt vertikale Integration, um Margen über Design, Verpackung und Systemmontage hinweg zu erzielen, während GigaDevice aus seiner NAND-Basis heraus in den Automobilsektor expandiert. Technologie-Roadmaps divergieren: Multinationale Unternehmen treiben 5-nm-Anwendungsprozessoren voran, halten Mikrocontroller jedoch bei ausgereiften 40-nm-Knoten; lokale Unternehmen konzentrieren sich auf zugängliche 55-nm- und 40-nm-Prozesse durch SMIC-Partnerschaften.
Strategische Schritte im Jahr 2025 verdeutlichen das sich verändernde Terrain. NXP erweitert seine Tianjin-Verpackungslinien, Infineon hat sein Wuxi-Designzentrum vergrößert, und Renesas hat ein Peking-Co-Design-Hub mit SAIC eröffnet. Auf chinesischer Seite sicherte sich BYD Semiconductor die ASIL-D-Zertifizierung für seine Batteriechips, und CEC Huada gewann GACs größten inländischen Mikrocontroller-Auftrag. Diese Schritte unterstreichen das zunehmende Engagement für Forschung und Entwicklung sowie Lokalisierung trotz Exportkontroll-Gegenwind.
Marktführer der chinesischen Automotive-Mikrocontroller-Branche
NXP Semiconductors N.V
Microchip Technology Inc.
Renesas Electronics Corporation
STMicroelectronics
Sunplus Innovation Technology Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich dort, wo compliance-intensive und softwarezentrierte Fahrzeugarchitekturen den Wert von MCU-Funktionen über die grundlegende Karosseriesteuerung hinaus erhöhen, insbesondere bei sicherem OTA, fahrzeuginterner Cybersicherheit sowie zonalen oder domänenbasierten Steuerungsknoten, die mehrere ältere ECUs konsolidieren. Die im Januar 2026 erfolgte Umsetzung von GB 44496-2024 für Fahrzeugsoftware-Updates und die aktualisierten technischen Cybersicherheitsanforderungen gemäß GB 44495-2024/XG1-2026 drängen OEMs und Tier-1-Zulieferer dazu, Update- und Sicherheitsketten neu zu gestalten. Dies wiederum unterstützt die Nachfrage nach Mikrocontrollern mit Hardware-Sicherheit, deterministischer Echtzeitsteuerung und robuster Lebenszyklusunterstützung über Sicherheits- und Konnektivitätsbereiche hinweg.
Lokalisierungsprogramme entwickeln sich von der Bauteilsubstitution zur Neugestaltung auf Subsystemebene und schaffen damit Freiraum für einheimische MCU-Anbieter sowie für globale Anbieter, die bereit sind, Fertigung und technische Unterstützung in China zu lokalisieren. Ein konkretes Signal kam im Juli 2026, als FORVIA HELLA mit der Serienproduktion einer Scheinwerfer-ECU in China begann, die vollständig mit im Inland bezogenen Halbleiterchips betrieben wird – ein Beispiel dafür, wie Tier-1-Module um lokalisierte Halbleiter-Stacks herum konstruiert werden können. Gleichzeitig priorisiert der „2026 Automotive Standardization Work Plan" des MIIT die Beschleunigung von Automobilchip-Normen in den Kategorien Steuerung, Rechenleistung, Kommunikation und Energie, was die Bedeutung von Test-, Zertifizierungs- und Referenzplattform-Ökosystemen erhöht, während OEMs und Tier-1-Zulieferer ihre Architekturen für softwaredefinierte Fahrzeuge standardisieren.
Aktuelle Branchenentwicklungen
- Juni 2026: STMicroelectronics kündigte die Erweiterung der lokalen STM32-Produktionskapazitäten in China an, mit zusätzlichen Linien bei Hua Hong und der Prüfung weiterer Anlagen zur Erfüllung der Lokalisierungsanforderungen. ST gab außerdem an, dass für später im Jahr 2026 zusätzliche Serien für die lokale Produktion geplant sind, wodurch die Lokalisierung über eine anfängliche Geräteauswahl hinaus ausgeweitet wird.
- Dezember 2025: NXP Semiconductors leitete eine strategische Zusammenarbeit mit dem China Automotive Technology and Research Center (CATARC) ein, um an Normensystemen für Automobilchips, Testauswertungen und Anwendungsszenario-Laboren zu arbeiten. Die Partnerschaft richtet die NXP-Plattformen auf chinaspezifische Compliance- und Validierungsprozesse aus und verkürzt die Qualifizierungszyklen für sicherheits- und cybersicherheitsrelevante MCUs und Prozessoren, die von lokalen OEMs und Tier-1-Zulieferern verwendet werden.
- Januar 2024: Das MIIT veröffentlichte die „Guidelines for the Construction of the National Automotive Chip Standardization System" mit dem Ziel von über 30 zentralen Automobilchip-Normen bis 2025 und über 70 bis 2030. Die Leitlinien prägen den Qualifizierungsablauf, den Zuverlässigkeitsnachweis, die Validierung funktionaler Sicherheit und die Validierung der Informationssicherheit, die von Tier-1-Zulieferern und OEMs verlangt werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus dem Verkauf von Mikrocontrollereinheiten (MCUs) in Automobilqualität für den Einsatz in Fahrzeugen, die in China hergestellt und verkauft werden, über die wichtigsten elektronischen Steuerfunktionen im Fahrzeug hinweg. Erfasst werden Gerätelieferungen, bewertet auf der Verkaufspreisebene, die üblicherweise für die Halbleiterlieferkette berichtet wird.
Ausschlüsse vom Umfang: Ausgeschlossen sind Nicht-Automobil-MCUs, Entwicklungstools und reine Softwareumsätze sowie angrenzende Automobilhalbleiter wie Sensoren, diskrete Leistungsbauelemente und Speicherchips.
Übersicht der Segmentierung
- Nach Bitklasse
- 8-Bit-Mikrocontroller
- 16-Bit-Mikrocontroller
- 32-Bit-Mikrocontroller
- 64-Bit-Mikrocontroller
- Nach Anwendung
- Sicherheit und ADAS
- Karosserieelektronik
- Telematik und Infotainment
- Antriebsstrang und Fahrwerk
- Batteriemanagementsystem
- Nach Fahrzeugtyp
- Personenkraftwagen
- Leichte Nutzfahrzeuge
- Schwere Nutzfahrzeuge
- Geländefahrzeuge
- Nach Antriebstechnologie
- Fahrzeuge mit Verbrennungsmotor
- Hybridfahrzeuge
- Batterieelektrische Fahrzeuge
- Brennstoffzellenfahrzeuge
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Für die Schreibtischrecherche bauen wir zunächst das Nachfrageumfeld für die chinesische Fahrzeugproduktion und den darin enthaltenen Elektronikanteil auf, bevor wir zur MCU-spezifischen Ebene übergehen. Übliche Ausgangspunkte sind öffentliche Statistiken und Veröffentlichungen wie die der China Association of Automobile Manufacturers (CAAM), des National Bureau of Statistics of China (NBS), Handelsdaten des chinesischen Zolls sowie Normen- und Regulierungsupdates, die vom MIIT veröffentlicht werden, ergänzt durch technischen Kontext aus SAE-Papieren und begutachteten Fachzeitschriften.
Anschließend wird das Marktmodell anhand breiterer, regelmäßig aktualisierter öffentlicher Informationen wie Geschäftsberichten von Unternehmen, Ergebnispräsentationen, Produktübersichten und seriöser Fachpresse geformt. Wir nutzen auch ausgewählte kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Marktinformationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene, soweit relevant für Gegenprüfungen der Angebotsverfügbarkeit. Diese Beispiele sind nicht erschöpfend, und es wurden auch viele andere öffentliche Quellen genutzt, um Daten zu sammeln, Annahmen zu validieren und während der Recherche festgestellte Lücken zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um die Sichtweise der Schreibtischrecherche zur Nachfrage nach Automobil-MCUs in China auf die Probe zu stellen, insbesondere im Hinblick darauf, wie sich der Inhalt pro Fahrzeug verändert, während die EV-Durchdringung steigt und ADAS sowie Karosserieelektronik mehr Funktionen hinzufügen. Wir sprachen mit Interessenvertretern über die gesamte Halbleiterwertschöpfungskette hinweg, darunter Chiplieferanten, Vertriebs- und Kanalteilnehmer, Design- und Fertigungsteams für Automobilelektronik sowie Vertriebs- und Produktverantwortliche bei Tier-Zulieferern. Anschließend überprüften wir die Annahmen anhand der wichtigsten chinesischen Fahrzeugproduktionszentren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 35% | CXOs: 16% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 28% |
| Kleinere Akteure: 21% | Manager: 56% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der den Umsatzpool für chinesische Automobil-MCUs aus Fahrzeugproduktions- und Verkaufssignalen rekonstruiert, und wendet anschließend Nutzungs- und Wertfaktoren an, die widerspiegeln, wie viele MCUs typischerweise in einem Fahrzeug verbaut werden und wie sich die Preisgestaltung je nach Leistungsanforderungen unterscheidet. Um das Ergebnis realistisch zu halten, werden selektive Bottom-up-Näherungen als Kontrolle verwendet, wie beispielsweise stichprobenartig erhobene durchschnittliche Verkaufspreise nach Bit-Klasse und Anwendung, Kanalrückmeldungen zu Sell-in versus Sell-through sowie Plausibilitätsprüfungen auf Anbieterseite für den adressierbaren Automobilanteil.
Zu den wichtigsten Einflussfaktoren, die das Modell in diesem Markt tendenziell verändern, zählen die chinesischen Produktionsvolumina für Pkw und Nutzfahrzeuge, die Durchdringung von EVs und Hybridfahrzeugen, die Verschiebung des Mixes hin zu ADAS- und Sicherheitsinhalten, die Verbreitung von Domänen- und zonalen Architekturen, die die MCU-Anzahl pro Fahrzeug verändert, sowie die Entwicklung der durchschnittlichen Verkaufspreise für 8-Bit-, 16-Bit- und 32-Bit-Geräte. Wo eine Variable nicht eindeutig beobachtet werden kann, wird die Lücke durch die Verwendung einer begrenzten Spanne aus Interviews geschlossen, wobei anschließend der Mittelwert gewählt wird, der am besten zu unabhängigen Signalen passt.
Für die Prognose wird eine Szenarioanalyse rund um Fahrzeugvolumen und EV-Mix angewendet, und die Preis- und Inhaltsannahmen werden an das angepasst, was Branchenexperten für die nächsten Designzyklen erwarten. Sobald die Nachfrage- und Preispfade mit dem übereinstimmen, was der Markt heute ausliefert, werden die Zukunftswerte Jahr für Jahr fortgeschrieben und auf innere Konsistenz überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über mehrere Signale hinweg validiert, und es werden Abweichungsprüfungen durchgeführt, um ungewöhnliche Sprünge beim impliziten MCU-Inhalt pro Fahrzeug oder unrealistische Preisbewegungen zu erkennen. Eine zweite Analystenprüfung wird eingesetzt, um die wichtigsten Annahmen zu hinterfragen, und Folgeanrufe werden ausgelöst, wenn das Modellergebnis von Handelsflussindikatoren, öffentlichen Produktionsdaten oder den von Befragten beschriebenen Werten abweicht.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Angebot oder Nachfrage verändern können (zum Beispiel bedeutende politische Maßnahmen, größere Kapazitätsänderungen oder plötzliche Nachfrageschwankungen). Vor der Auslieferung wird ein abschließender Datendurchlauf durchgeführt, damit die veröffentlichten Zahlen die neuesten verfügbaren öffentlichen Veröffentlichungen und das aktuellste Expertenfeedback widerspiegeln.
Marktgröße des chinesischen Automobil-Mikrocontroller-Marktes von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für chinesische Automobil-Mikrocontroller stimmen häufig nicht miteinander überein, da die Umfangsgrenze und die Preisebene nicht einheitlich gehandhabt werden, und auch die Annahmen zum Prognosezeitraum können variieren. Manche Studien stützen sich stärker auf ein einzelnes Basisjahr und schreiben das Wachstum dann mechanisch fort, während andere die Größenbestimmung an einen umfassenderen Satz von Fahrzeug- und Elektroniksignalen koppeln.
Fahrzeugproduktionsvolumina, EV-Durchdringung und unabhängige Prüfungen des MCU-Inhalts pro Fahrzeug sind die Belegpunkte, die Mordor Intelligence in einem chinesischen Automobil-Nachfragepool verankert halten, und dies verringert die Wahrscheinlichkeit, angrenzende Nicht-Automobil-MCU-Nachfrage versehentlich mitzuzählen oder andere Automobilhalbleiter einzubeziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,66 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 6,30 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und scheint einen breiteren Ansatz zur Umsatzerfassung anzuwenden, der einen weiter gefassten Automobilelektronikwert einbeziehen kann, und es wird nicht klar dargelegt, wie die Preis- und Inhaltsprüfungen pro Fahrzeug ausschließlich für China validiert wurden. |
| Branchenbericht B | 2,45 Mrd. USD (2024) | Verankert die Schätzung in einer engeren Definition von Automobil-MCUs und in Tabellen mit Lokalwährung und kann den Wert unterschätzen, wenn nicht vollständig berücksichtigt wird, dass in ADAS- und zentralisierten Architekturen höherpreisige Geräte verwendet werden, oder wenn keine konsistente Zeitplanung bei der Währungsumrechnung angewandt wird. |
Die Spanne zwischen den drei Zahlen erklärt sich hauptsächlich dadurch, was in China als Automobil-MCU-Umsatz gezählt wird, sowie dadurch, wie Preise und Inhalt pro Fahrzeug im Zeitverlauf aktualisiert werden. Indem die Annahmen nachvollziehbar an Fahrzeugproduktion, Antriebsmix und MCU-Inhaltssignale gekoppelt bleiben, bleibt die endgültige Zahl ausgewogen und kann bei der nächsten Aktualisierung mit denselben Schritten wiederholt werden.


Im Bericht beantwortete Schlüsselfragen
Wie schnell steigt der Elektronikanteil pro Fahrzeug im chinesischen Personenkraftwagensegment?
Die durchschnittliche Anzahl von Mikrocontrollern in einem batterieelektrischen Auto stieg von etwa 50 im Jahr 2023 auf 68 im Jahr 2024 und steigt aufgrund von Domänen- und Zonenarchitekturen weiter an.
Warum werden 64-Bit-Controller für chinesische Automobilhersteller immer wichtiger?
Zonale und domänenbasierte Plattformen konsolidieren viele ältere Einheiten in weniger, leistungsstärkere Knoten, die Virtualisierung, Ethernet und Sicherheit benötigen – Funktionen, die am besten durch 64-Bit-Geräte bedient werden.
Was ist der größte Nachfragetreiber für Automotive-Mikrocontroller bis 2031?
Chinas regulatorisches Ziel von 40 % Fahrzeugverkäufen mit neuen Energieantrieben bis 2031, wobei jedes Fahrzeug wesentlich mehr Mikrocontroller als Benzinfahrzeuge benötigt, treibt das Nachfragewachstum an.
Wie wirken sich Exportkontrollen auf inländische Chip-Designer aus?
Beschränkungen für fortschrittliche Design-Tools erschweren die Verifikation unterhalb von 28 nm und zwingen lokale Unternehmen, auf ältere Software zurückzugreifen oder in eigenentwickelte Alternativen zu investieren, was den Rollout bei Premium-Knoten verlangsamt.
Welche Anwendungen bieten die stärksten Margenaussichten?
Sicherheits-, ADAS- und Batteriemanagementsysteme behalten gesündere Margen, da sie ASIL-konforme, funktionsreiche Controller erfordern, die für Niedrigkostenanbieter schwerer zu kopieren sind.
Welche Regionen innerhalb Chinas entwickeln sich zu Halbleiter-Hubs?
Über Shanghai und Shenzhen hinaus ziehen Städte im Landesinneren wie Chongqing, Chengdu und Xi'an durch großzügige Anreize und expandierende Produktionsbasen für Elektrofahrzeuge Gießereien und Designhäuser an.
Seite zuletzt aktualisiert am:



