
Automotive-MCU-Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 12.34 Milliarden US-Dollar |
| Marktgröße (2031) | 18.29 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
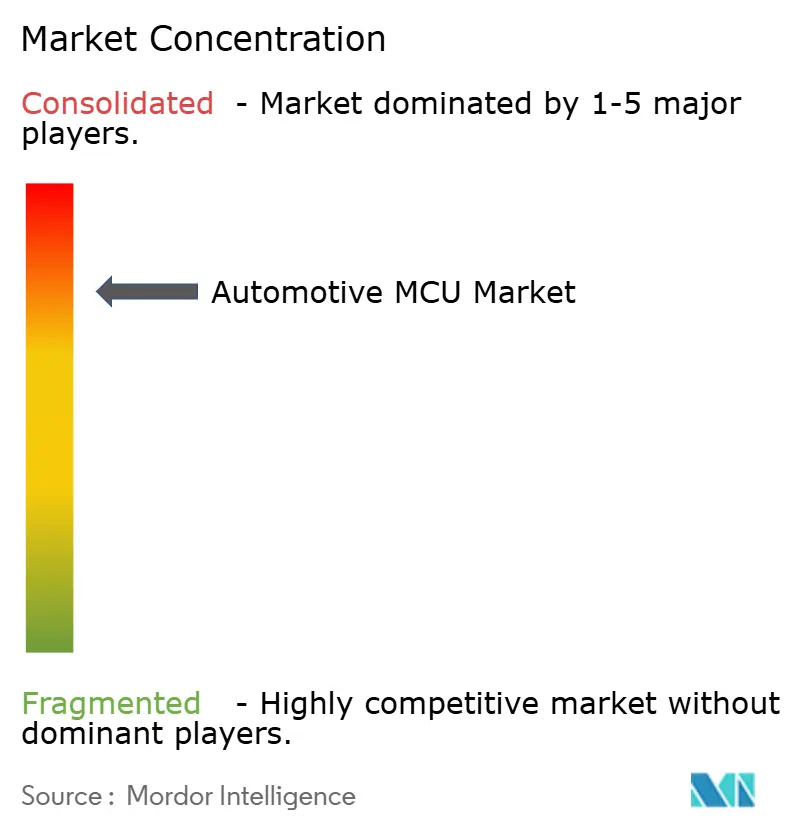
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automotive-MCU-Marktanalyse von Mordor Intelligence
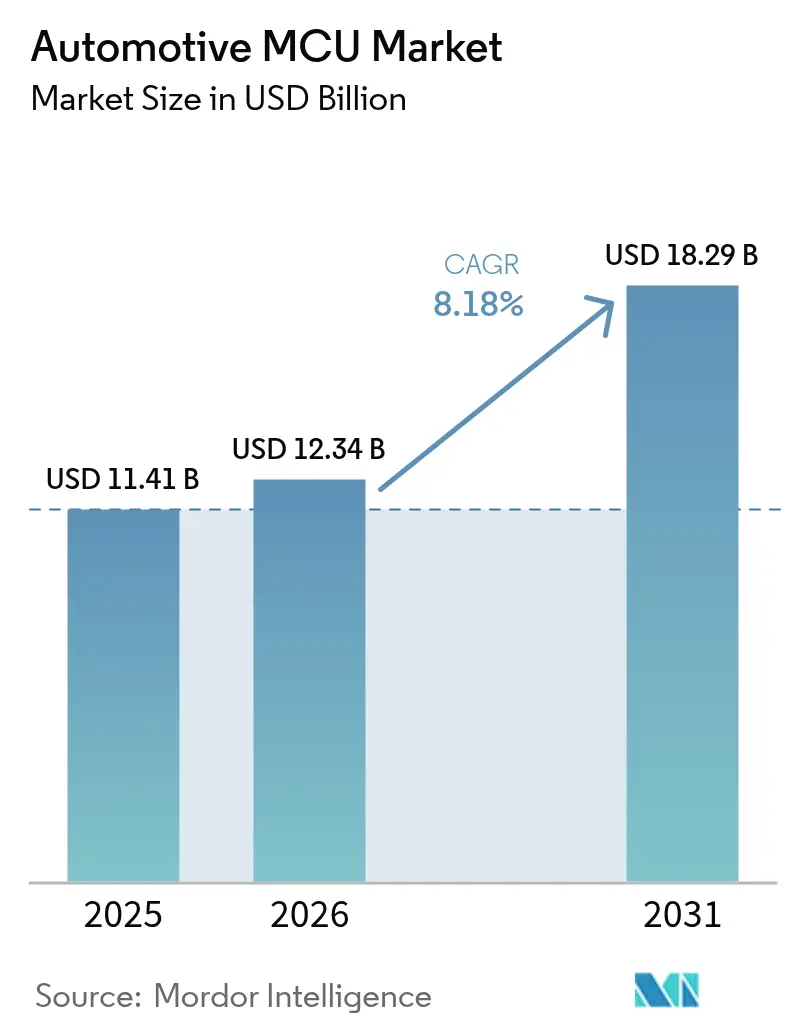
Die Größe des Automotive-MCU-Marktes wurde im Jahr 2025 auf 11,41 Milliarden USD geschätzt und soll von 12,34 Milliarden USD im Jahr 2026 auf 18,29 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 8,18 % während des Prognosezeitraums (2026–2031). Die steigende Durchdringung von Elektrofahrzeugen (EV), die Migration zu zonalen elektronischen/elektrischen (E/E)-Architekturen und strengere Cybersicherheitsvorschriften sind die primären Kräfte, die den Mikrokontroller-Inhalt pro Fahrzeug im Automobilbereich ausweiten. Moderne Plattformen integrieren mehr als 100 Steuergeräte im Vergleich zu weniger als 10 bei Altmodellen. Leistungsstärkere 32-Bit-Geräte, fortschrittliche ≤16-nm-FinFET-Prozesstechnologien und Cortex-R/A-Echtzeit-Kerne führen den Wandel zu softwaredefinierten Fahrzeugen und Over-the-Air (OTA)-Updates an, die eine latenzarme, deterministische Verarbeitung erfordern. Der Wettbewerb konzentriert sich auf die Einführung von RISC-V, sicherheitsgehärtete Designs und eine geografische Diversifizierung der Lieferkette, um Lokalisierungsanforderungen zu erfüllen und geopolitische Risiken zu mindern. Diese Trends halten den Automotive-MCU-Markt insgesamt auf einem starken Wachstumskurs im gesamten Jahrzehnt.
Wesentliche Berichtsergebnisse
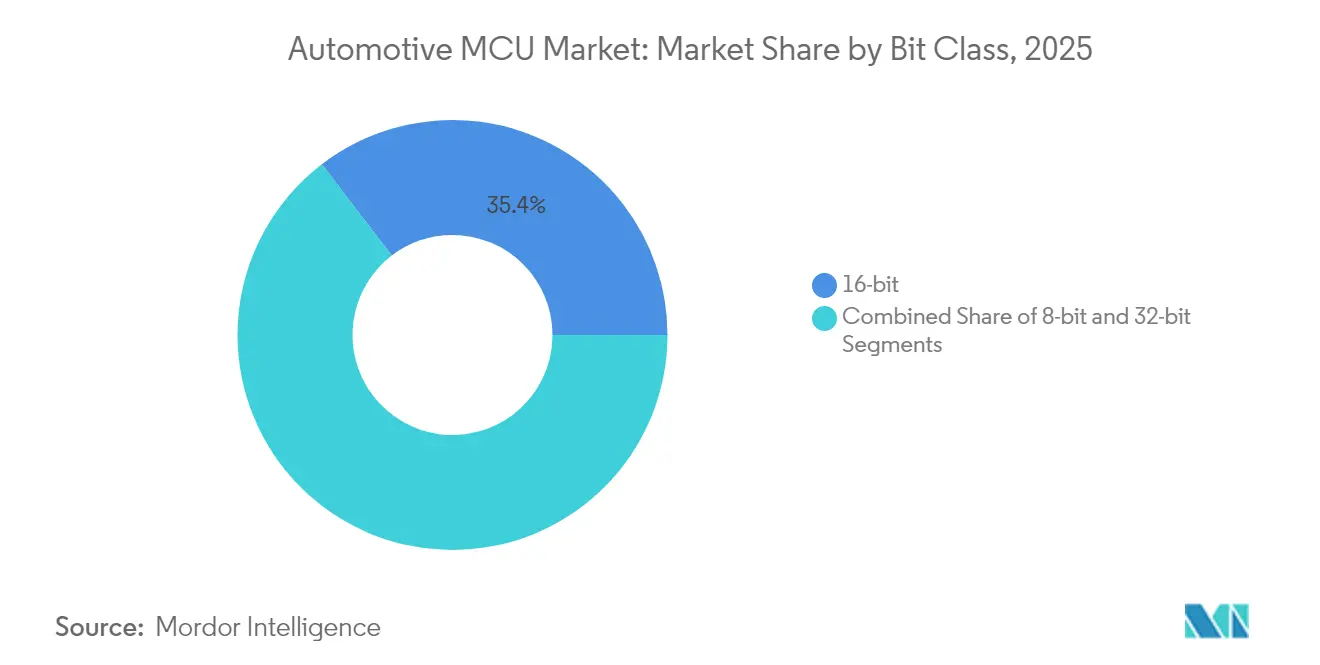
- Nach Bit-Klasse führen 32-Bit-Geräte die Expansion mit einer CAGR von 11,2 % bis 2031 an, während 16-Bit-Steuergeräte im Jahr 2025 einen Umsatzanteil von 35,40 % am Automotive-MCU-Markt hielten.
- Nach Anwendung verzeichneten Sicherheit und ADAS mit einer CAGR von 13,6 % das schnellste Wachstum unter allen Segmenten; Antriebsstrang und Fahrwerk hielten 2025 einen Anteil von 25,60 % am Automotive-MCU-Markt.
- Nach Fahrzeugantrieb verzeichneten batteriebetriebene Elektrofahrzeuge mit einer CAGR von 13,10 % den schnellsten Anstieg; Nutzfahrzeuge mit Verbrennungsmotor hielten 2025 einen Anteil von 27,80 % an der Automotive-MCU-Marktgröße.
- Nach Prozessknoten verzeichneten ≤16-nm-FinFET-Geräte eine CAGR von 11,9 %, während 40-22-nm-Knoten im Jahr 2025 einen Umsatzanteil von 22,10 % hielten.
- Nach Kernarchitektur beschleunigten ARM-Cortex-R/A-Lösungen mit einer CAGR von 15,0 %; RISC-V hielt 2025 einen Umsatzanteil von 8,35 %, wächst jedoch rasch.
- Regional verzeichnet Asien-Pazifik mit 13,2 % die höchste CAGR, während Nordamerika im Jahr 2025 einen Anteil von 18,80 % hielt.
- Die fünf größten Anbieter kontrollierten 81,5 % des weltweiten Umsatzes; Infineon führte mit 28,5 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Elektrifizierung und Anstieg der xEV-Durchdringung | 2.10% | Global, mit APAC und EU als führenden Märkten | Mittelfristig (2–4 Jahre) |
| Wachsender ADAS- und autonomer Funktionsumfang | 1.80% | Regulatorischer Druck aus Nordamerika und der EU, Volumenwachstum in APAC | Langfristig (≥ 4 Jahre) |
| Softwaredefiniertes Fahrzeug und OTA-Architektur | 1.40% | Global, mit früher Einführung in Premiumsegmenten | Langfristig (≥ 4 Jahre) |
| Durch Cybersicherheitsvorschriften bedingte Erneuerungszyklen | 0.90% | EU- und nordamerikanische Compliance-getrieben | Kurzfristig (≤ 2 Jahre) |
| Übergang zu zonaler E/E-Architektur | 1.20% | Global, angeführt von europäischen OEMs | Mittelfristig (2–4 Jahre) |
| Lokalisierungsanreize (CHIPS-Gesetze usw.) | 0.80% | National, mit Schwerpunkt auf USA, EU und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung und Anstieg der xEV-Durchdringung
Batteriebetriebene Elektrofahrzeuge benötigen mehr als 300 Steuergeräte im Vergleich zu 70 in Fahrzeugen mit Verbrennungsmotor, was den MCU-Stückzahlbedarf vervierfacht. Thermische Belastungen in 800-V-Traktionssystemen treiben Designs an, die für Sperrschichttemperaturen jenseits von 150 °C ausgelegt sind. NXPs S32K39/37 steuert Sechs-Phasen-Motoren bei über 200 kHz und verdeutlicht die erforderlichen Hochgeschwindigkeitsregelschleifen. Der Übergang zu zonalen 48-V-Backbones reduziert die Kabelmasse um 85 % und schafft Spielraum im Leistungsbudget für Heizungs-, Lüftungs- und Batteriekonditionierungsschleifen.
Wachsender ADAS- und autonomer Funktionsumfang
Level-2-Plattformen betten bereits rund 500 USD an Halbleitern ein – eine Größenordnung über grundlegenden Fahrzeugen. Der Übergang zu Level-4-Autonomie erfordert Sensorfusion, Redundanz und ASIL-D-Konformität. Texas Instruments' AWRL6844-Radar integriert Edge-KI in seinem MCU und verarbeitet In-Cabin-Kindanwesenheitsdaten in Echtzeit. Die Konsolidierung von Wahrnehmungs- und Steuercode auf einzelnen MCUs beschleunigt den Übergang von verteiltem zu zentralisiertem Rechnen.[2]Europäische Kommission, „Industrieller Aktionsplan für den Automobilsektor”, ec.europa.eu
Softwaredefiniertes Fahrzeug und OTA-Architektur
Häufige Software-Updates begünstigen eingebettetes MRAM und schnelle Lösch-/Schreibzyklen. NXPs 16-nm-S32K5-Familie schreibt Firmware 15-mal schneller als Flash, während sie ASIL-D-Anforderungen erfüllt. Zonale Steuergeräte verwalten mehrere Subsysteme und reduzieren die ECU-Anzahl. Infineon und Flex demonstrierten eine modulare Zonen-Plattform, die Ethernet-Beschleunigung und KI-Inferenz für die Echtzeitanpassung bündelt.
Durch Cybersicherheitsvorschriften bedingte Erneuerungszyklen
UN R155 und ISO/SAE 21434 verlangen ab Juli 2024 ein zertifiziertes Cybersicherheitsmanagementsystem. Hardware-Sicherheitsmodule und sichere Boot-Roots werden nun standardmäßig ausgeliefert. Cybersicherheitsvorfälle im Automobilbereich verursachten im Jahr 2024 Schäden von 22,5 Milliarden USD und stärken die Nachfrage nach MCUs mit vertrauenswürdiger Ausführungsumgebung. EU-Mandate fügen Blockchain-basierte Authentifizierung hinzu, was die Frequenz von Hardware-Erneuerungen erhöht.
Hemmnis-Wirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Langwierige Qualifizierungszyklen für funktionale Sicherheit | -1.30% | Global, mit strengeren EU-Anforderungen | Langfristig (≥ 4 Jahre) |
| Anhaltende Kapazitätsengpässe bei 150-mm-Foundries | -0.80% | Global, mit Konzentration der Fertigung im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Probleme bei der Sperrschichttemperatur-Derating über 150 °C | -0.60% | Global, insbesondere bei EV-Anwendungen | Mittelfristig (2–4 Jahre) |
| Steigende Compliance-Kosten nach ISO 26262/21434 | -0.90% | Primär EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Langwierige Qualifizierungszyklen für funktionale Sicherheit
Die Erlangung der ASIL-D-Zertifizierung erstreckt sich über 18–24 Monate und verzögert Innovationen. Gemischt-kritische Workloads erfordern Hardware-Partitionierung und formale Nachweise, was Kosten und Terminrisiken erhöht.
Anhaltende Kapazitätsengpässe bei 150-mm-Foundries
Mehr als 75 % der Automobilsteuergeräte laufen noch auf Knoten von ≥28 nm. Der Ausbau bei reifen Knoten ist auf rund 7 % im Jahr 2025 begrenzt, was OEMs Versorgungsschocks und geopolitischer Exposition aussetzt, die in Fabs in Taiwan und Südkorea konzentriert ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bit-Klasse:
Hochwertigere 32-Bit-Lösungen gewinnen MarktanteileDas 16-Bit-Segment hielt im Jahr 2025 einen Umsatzanteil von 35,40 %, hauptsächlich in der Body-Elektronik. Im Gegensatz dazu verzeichneten 32-Bit-Geräte eine CAGR von 11,2 %, getragen von der ADAS-Nachfrage und softwaredefinierten Fahrzeug-Workloads. ARM Cortex-R5 dominiert sicherheitskritische Anwendungen, während Infineons TriCore bei Antriebsstranganwendungen überzeugt. Die Automotive-MCU-Marktgröße für 32-Bit-Steuergeräte soll bis 2031 auf 10,62 Milliarden USD anwachsen. Heterogenes Rechnen, das Steuerung und KI-neuronale Verarbeitung kombiniert, vergrößert den Abstand zu 16-Bit-Geräten. 8-Bit-MCUs bleiben bei Niedriggeschwindigkeits-Sensorschnittstellen präsent, verlieren jedoch angesichts zunehmender Integration Marktanteile.
Erweiterte Peripheriegeräte, deterministische Latenz und Hardware-Firewalls machen 32-Bit-Komponenten für ASIL-D-Systeme bevorzugt. Infineons neueste AURIX-3-Geräte liefern Triple-Core-Lockstep und 1.500 DMIPS pro Watt, was den Effizienzimperativ unterstreicht. Der Automotive-MCU-Markt behandelt 16-Bit zunehmend als Kostensegment, während Premium-Tiers 32-Bit für fortschrittliche Kryptografie und Ethernet-TSN-Unterstützung anstreben.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Sicherheit und ADAS führen das Wachstum anSicherheit und ADAS verzeichneten zwischen 2026 und 2031 eine CAGR von 13,6 % und stiegen aufgrund obligatorischer automatischer Brems- und Spurhalteassistenz-Vorschriften. Antriebsstrang und Fahrwerk halten weiterhin den größten Umsatzanteil aufgrund der universellen Ausstattung. Der Automotive-MCU-Marktanteil für den Antriebsstrang betrug im Jahr 2025 25,60 %, doch sein Wachstum verlangsamt sich, da die Elektrifizierung die Ausgaben auf Batteriemanagementeinheiten verlagert.
Software-Stacks verwischen nun die Anwendungsgrenzen; vorausschauende Wartung läuft auf Antriebsstrang-MCUs, während Infotainment-MCUs Sprach-KI hosten. Texas Instruments' AM275x-Q1 verbindet Grafikrendering und neuronale Netze zur Fahrerüberwachung und belegt die domänenübergreifende Konvergenz. Edge-Lernen reduziert den Cloud-Datenverkehr und gewährleistet die Einhaltung von Datenschutzbestimmungen in Regionen, die Datensouveränitätsgesetze verschärfen.
Nach Fahrzeugantriebsart:
Elektrofahrzeuge gewinnen an DynamikNutzfahrzeugflotten mit Verbrennungsmotor führten 2025 noch mit einem Umsatzanteil von 27,80 %. Elektrifizierte Plattformen beschleunigen sich jedoch; batteriebetriebene Elektrofahrzeuge verzeichnen bis 2031 eine CAGR von 13,10 %. Die Automotive-MCU-Marktgröße für BEV-Steuergeräte soll sich mehr als verdreifachen, angetrieben durch 800-V-Wechselrichter und bidirektionale Ladesteuerungen. Hybridsysteme erfordern MCUs mit doppelter Domäne, die Verbrennungs- und elektrische Schleifen koordinieren, was in komplexe Sicherheitspartitionen mündet.
MCUs für Elektrofahrzeuge müssen höhere dv/dt-Spitzen tolerieren und galvanische Isolation integrieren, um IEC 60747-17 zu erfüllen. Renesas' RH850/C1M-Ax unterstützt duale Traktionswechselrichter und synchrone Hochsetzsteller und verdeutlicht die spezialisierten Anforderungen der Antriebselektrik.
Nach Prozessknoten-Technologie:
FinFET-Einführung nimmt zu40–22-nm-Knoten hielten im Jahr 2025 einen Umsatzanteil von 22,10 % und bilancierten Kosten und Zuverlässigkeit. Dennoch zeigen ≤16-nm-FinFET-Designs eine CAGR von 11,9 %, angetrieben durch KI-fähige zonale Steuergeräte. Die mit ≤16 nm verknüpfte Automotive-MCU-Marktgröße soll bis 2031 auf 5,29 Milliarden USD ansteigen. Strahlenrobustheit und Qualifizierungskosten verlangsamen die Einführung, aber FinFETs geringerer Leckstrom stimmt mit den Leistungsbudget-Anforderungen von Elektrofahrzeugen überein.
Unterdessen bedienen ≥180-nm-Linien kostenempfindliche Body-Control-Funktionen, verlieren jedoch Marktanteile, da die Konsolidierung zunimmt. Die Automotive-Qualifizierung hinkt der Verbraucherelektronik um 3–5 Jahre hinterher; daher bleiben führende 5-nm-Knoten in Automobil-Mikrokontrollern selten, bis ein strikter Nullfehler-Zuverlässigkeitsnachweis erbracht wird.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Kernarchitektur:
RISC-V tritt als Herausforderer aufARM-Cortex-R/A-Lieferungen wachsen mit einer CAGR von 15,0 % aufgrund von KI-Echtzeit-Workloads in ausfallsicheren Systemen. RISC-V hält 2025 einen Umsatzanteil von 8,35 % und skaliert nahezu 28 % jährlich, da OEMs Lizenzfreiheit anstreben. Infineons RISC-V-MCU-Familie vom März 2025 signalisiert die Mainstream-Validierung, unterstützt durch virtuelle Prototypen, die die Zeit bis zur Integration von AUTOSAR-Stacks verkürzen. Proprietäre Kerne bestehen in Nischen-Drehmomentregelschleifen weiter, wo zyklengenaue Legacy-Code-Strukturen verankert sind.
Das Anpassungspotenzial ermöglicht es Lieferanten, RISC-V-Befehlssatzerweiterungen für Batterieanalytik oder Radar-Schnell-Chirp-Schleifen anzupassen und so die Leistung pro Watt zu verbessern. Der Automotive-MCU-Markt könnte bis 2028 einen RISC-V-Doppelanteil verzeichnen, wenn die Tool-Chain-Reife Schritt hält.
Geografische Analyse
Automotive-MCU-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 18,80 %, angetrieben durch Pilotprojekte für autonome Fahrzeuge und den CHIPS Act, der inländische Halbleiterfabriken subventioniert. Microchips Erweiterung der Siliziumkarbid-Produktion in Colorado im Wert von 880 Millionen USD sichert die lokale Versorgung für EV-Traktionswechselrichter. Mexikos kostenbasierte Montagewerke ergänzen die US-amerikanischen Designzentren, während Kanada von Kaufanreizen für emissionsfreie Fahrzeuge profitiert.
Automotive-MCU-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 13,2 %. Chinas Vorgabe eines inländischen Chipanteils von 25 % für 2025 belebt lokale MCU-Startups und Joint Ventures; VisionPower Semiconductors 300-mm-Halbleiterfabrik in Singapur im Wert von 7,8 Milliarden USD stützt die gemischtsignalbasierte Automobilproduktion. Renesas aus Japan verzeichnete 2024 ein Wachstum im Automobilbereich von 50 % im Jahresvergleich, während Südkorea seine Expertise im Bereich Batteriezellen nutzt, um hochdichte Steuergeräte in Batteriemanagement-Systeme zu integrieren. Indien stellt eine noch junge, aber strategisch bedeutsame Chance dar, da die Produktionsvolumina steigen und Importzölle die lokale Beschaffung begünstigen.
Automotive-MCU-Markt Europa
Europas Weg zu einer EV-Durchdringung von 65 % bis 2030 erfordert einen höheren MCU-Anteil pro Fahrzeug. Der im März 2025 angekündigte Industrieaktionsplan lenkt Mittel in Richtung Digitalisierung und Cybersicherheit und verpflichtet OEMs zur Einführung von nach ISO 21434 konformen Steuergeräten. Deutschlands Kostengefälle gegenüber chinesischen Wettbewerbern treibt Automatisierung und softwarezentrierte Designs voran, die zonales Rechnen priorisieren. Der EU Chips Act zielt auf einen globalen Halbleiterproduktionsanteil von 20 % bis 2030 ab, doch die grenzüberschreitende Koordination bleibt ein Hemmnis. Die strikte Durchsetzung der UN R155 in allen Mitgliedstaaten beschleunigt die Einführung von Hardware-Sicherheitslösungen.


Regulatorisches Umfeld
Cybersicherheit und Software-Governance verschärfen die Compliance-Grundlage für Automotive-MCUs, verankert durch UNECE-WP.29-Anforderungen wie UN R155 und ISO/SAE 21434, die OEMs und Zulieferer nutzen, um Sicherheitsprozesse und technische Kontrollen über den gesamten ECU-Lebenszyklus zu strukturieren. Diese Anforderungen setzen sich in Hardware-Vorgaben für MCU-Designs um, darunter Secure Boot, Hardware-Sicherheitsmodule und auditfähige Cybersicherheits-Arbeitsprodukte, und werden durch Zulieferprogramme operationalisiert, etwa durch Infineon, das im März 2026 mit der ISO/SAE-21434-Konformität für seine MCU-Familien TRAVEO T2G und AURIX TC3x beginnt.
Handels- und nationale Sicherheitspolitiken beeinflussen zudem Beschaffungs- und Design-in-Entscheidungen für Automobilelektronik, die in wichtige Märkte verkauft wird. In den Vereinigten Staaten schränkt eine im März 2025 finalisierte BIS-Regel für vernetzte Fahrzeuge bestimmte Transaktionen mit vernetzten Fahrzeugen ein, bei denen Hardware und Software einen ausreichenden Bezug zu China oder Russland aufweisen, was den Bedarf an Sorgfaltsprüfungen und Substitution für elektronische Steuerkomponenten erhöht. Separat wurde durch eine ab dem 15. Januar 2026 wirksame US-Maßnahme ein Wertzoll von 25 % auf Importe erfasster Halbleiterprodukte eingeführt, was Kosten- und Lieferantenmix-Druck für Automotive-taugliche Komponenten erhöht und den Business Case für regionalisierte Fertigungsstandorte stärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Automotive-MCUs erstreckt sich von IP und EDA über die Wafer-Fertigung (Foundry oder IDM), Montage und Test, Automotive-taugliche Qualifizierung bis hin zur Distribution an Tier-1-Zulieferer und OEMs für die Integration in ECUs und Zonal-/Domänencontroller. Das Marktangebot ist auf Geräteebene stark konzentriert, wobei führende Anbieter (Renesas, NXP, Infineon, Texas Instruments und Microchip) den größten Teil des Volumens bei 32-Bit-Automotive-MCUs kontrollieren, während die Produktion nach wie vor stark auf ausgereiften Knoten (etwa 40 nm und größer) basiert, die um begrenzte Kapazitäten konkurrieren. Qualifizierungs- und Langzeit-Support-Verpflichtungen verlängern die Zykluszeiten und erhöhen die Bedeutung stabiler Wafer-Starts, Verpackungszuteilungen und eines robusten Qualitätsmanagements entlang der gesamten Kette.
Diversifizierung und Lokalisierung der Lieferkette werden bei Fertigungs- und Verpackungspartnerschaften zunehmend sichtbar. Im Juli 2025 unterzeichneten Tata Electronics und Robert Bosch GmbH eine Absichtserklärung zur Zusammenarbeit bei der Chip-Verpackung und -Fertigung in Tata-Electronics-Werken in Assam und Gujarat, was Bemühungen widerspiegelt, lokale Kapazitäten für die Versorgung mit Automobilelektronik aufzubauen. Indien verzeichnete zudem im Dezember 2025 eine Partnerschaft zwischen Tata Electronics und ROHM, die sich zunächst auf die Montage und Prüfung von Automotive-tauglichen Silizium-MOSFETs für Elektromobilität konzentriert und verdeutlicht, wie OSAT- und Testkapazitäten neben der Waferversorgung zu strategischen Hebeln für Automobilhalbleiter werden.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat: Die fünf größten Anbieter kontrollierten im Jahr 2024 81,5 % des Umsatzes, was hohe Eintrittsbarrieren fördert, aber intensiven Wettbewerb bei der Funktionsintegration. Infineon, mit einem Anteil von 28,5 %, nutzt sein AURIX-Tri-Core-Sicherheitserbe und die 2,5-Milliarden-USD-Übernahme des Marvell Automotive Ethernet-Geschäfts, um Netzwerk und Rechnen für softwaredefinierte Fahrzeuge zu verbinden. NXP folgt mit einer skalierbaren S32-Plattformstrategie, die MRAM-Flash mit dedizierten KI-Beschleunigern kombiniert und OTA-Updates erleichtert. STMicroelectronics differenziert sich durch eingebetteten Phasenwechselspeicher (PCM) und analoge Frontend-Ko-Integration.
Microchip und Renesas vervollständigen die Top Five und legen dabei Wert auf langfristige Lieferzusagen und Toolchains für funktionale Sicherheit. RISC-V eröffnet disruptive Wege für chinesische Marktteilnehmer, die mit Lokalisierungspolitiken in Einklang stehen. Dennoch mildern die strengen Erwartungen an 15-jährige Produktunterstützung und der ISO-Zertifizierungsaufwand einen schnellen Wandel. Chancen ohne ausreichende Abdeckung umfassen bidirektionale Ladesteuergeräte für Fahrzeug-zu-Netz-Anwendungen, In-Vehicle-Zahlungssicherheits-MCUs und KI-gestützte zonale Leistungsbereichs-Hubs.
Die Diversifizierung der Lieferanten gewinnt an Dringlichkeit, da OEMs ihr geopolitisches Risiko absichern. Infineon, NXP und ST erweitern ihre europäischen und US-amerikanischen Front-End-Kapazitäten, während Foundry-Kooperationen (z. B. das Singapur-Joint-Venture von VIS und NXP) ausgeglichene globale Präsenz anstreben. Diese Maßnahmen zielen darauf ab, die Verfügbarkeit von Steuergeräten sicherzustellen, nachdem die Versorgungsengpässe von 2021–2023 Produktionspläne weltweit beeinträchtigt haben.[4]Microchip Technology, „Microchip Expands Colorado SiC Manufacturing”, microchip.com
Automotive-MCU-Branchenführer
Renesas Electronics Corporation
NXP Semiconductors N.V.
Infineon Technologies AG
STMicroelectronics N.V.
Texas Instruments Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automotive-MCU-Markt
- Infineon Technologies AG
- Microchip Technology Inc.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Toshiba Electronic Devices and Storage Corporation
- Analog Devices, Inc.
- ROHM Semiconductor Co., Ltd.
- Broadcom Inc.
- ON Semiconductor Corp.
- Qualcomm Technologies, Inc.

Marktchancen und Zukunftsaussichten
Ein Weißraum entsteht rund um cybersicherheitsgehärtete und kryptoagile Automotive-MCUs, da OEMs ihre Architekturen erneuern, um die UNECE-Cybersicherheitsanforderungen und ISO/SAE-21434-konforme Entwicklungsnachweise zu erfüllen. Im März 2026 hob Infineon die Aktivierung von Post-Quanten-Kryptografie in AURIX TC49 hervor und leitete ISO/SAE-21434-Konformitätsaktivitäten über wichtige MCU-Familien ein, während Renesas im März 2026 seine RH850-Reihe um den 28-nm-RH850/U2C erweiterte und dabei die ISO/SAE-21434-Ausrichtung sowie PQC-Unterstützung betonte. Zusammen unterstützen standardgetriebene Anforderungen und neue Chips mit integrierten Sicherheitsfunktionen Design-ins für sicheres OTA, Gateway-/Zonal-Controller und sicherheitsrelevante Steuerungssysteme, bei denen Secure Boot und gehärtete Update-Pfade zu Beschaffungskriterien geworden sind.
Ein weiterer Chancenbereich liegt an der Schnittstelle von Software-Defined Vehicles und offenen Architekturen, wo eine Abstimmung auf Standards Toolchain-Reibung reduzieren und Multi-Sourcing-Strategien ermöglichen kann. Quintauris, unterstützt von Infineon, Bosch, NXP Semiconductors, Nordic Semiconductor, Qualcomm und STMicroelectronics, koordiniert die Industrienormung für Automotive-RISC-V, und Infineon hat Pläne kommuniziert, RISC-V-Kerne neben den bestehenden AURIX-Angeboten in seine Automotive-MCU-Palette zu integrieren. In der Fertigung schlagen sich Diversifizierungsprogramme in neuen Kapazitäten und regionalen Standorten nieder, darunter der Beginn der Musterproduktion von Bosch in seiner Halbleiterfabrik in Roseville, Kalifornien, verbunden mit einer Investition von 2 Milliarden US-Dollar, sowie die Eröffnung der 5-Milliarden-Euro-Smart-Power-Fab von Infineon in Dresden im Juli 2026. Obwohl es sich hierbei nicht ausschließlich um MCU-Anlagen handelt, unterstützen sie die breitere Versorgung mit Automobilhalbleitern, die den angrenzenden Mixed-Signal- und Power-/Steuerungsökosystemen zugrunde liegt, die in zonalen und elektrifizierten Plattformen eingesetzt werden.
Recent Industry Developments in Automotive-MCU-Markt
- Juli 2026: Infineon eröffnete seine 5-Milliarden-Euro-Smart-Power-Fab in Dresden, Deutschland, und erweiterte damit die 300-mm-Fertigungskapazität für Leistungs- und Analog-/Mixed-Signal-Halbleiter, die in Automotive-Plattformen eingesetzt werden. Die zusätzliche Kapazität unterstützt höhere Integrationsgrade bei der Fahrzeugelektrifizierung und zonalen E/E-Architekturen, in denen der Anteil an Mixed-Signal- und Leistungssteuerungsinhalten steigt. Sie stärkt außerdem die regionale Diversifizierung der Lieferkette für die Beschaffung von Automobilhalbleitern.
- März 2026: Renesas brachte den 28-nm-Automotive-MCU RH850/U2C für Fahrzeugsteuerungs- und Sicherheitsanwendungen auf den Markt und betonte dabei die Ausrichtung auf Cybersicherheitsengineering, einschließlich ISO/SAE 21434 und Bereitschaftsmerkmalen wie PQC-Unterstützung. Die Einführung zielt auf Trends zur Domänen- und Zonenkonsolidierung ab, die mehr Rechenleistung und Sicherheit in MCUs der Steuerungsklasse erfordern. Sie stärkt die Positionierung von Renesas bei sicherheitsorientierten Designs, bei denen Qualifizierungs- und Sicherheitsnachweise die Plattformauswahl beeinflussen.
- April 2025: Infineon gab den Kauf des Automotive-Ethernet-Geschäfts von Marvell für 2,5 Milliarden US-Dollar bekannt und erweiterte damit sein Ethernet-Portfolio neben seiner AURIX-MCU-Reihe. Die Kombination verbessert die Fähigkeit, Netzwerk- und Echtzeitsteuerung für Software-Defined-Vehicle-Architekturen zu koppeln, die auf hochbandbreitige Fahrzeugvernetzung angewiesen sind. Sie erhöht außerdem den Wettbewerbsdruck auf Zulieferer, die integrierte MCU-plus-Netzwerk-Roadmaps für Zonal-Controller anbieten.


Automotive-MCU-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die mit Automotive-tauglichen Mikrocontroller-Einheiten erzielt werden, die in Fahrzeugen zur Erfassung, Steuerung und Kommunikation über zentrale elektronische Funktionen eingesetzt werden, erfasst zum Zeitpunkt ihrer Lieferung in Automotive-Anwendungen weltweit.
Ausgeschlossener Umfang: Wir schließen Nicht-Automotive-MCUs und angrenzende Automobilhalbleiter wie Sensoren, Leistungsdiskrete und eigenständige Prozessoren aus, die nicht als MCUs verkauft werden.
Übersicht der Segmentierung
- Nach Bit-Klasse
- 8-Bit
- 16-Bit
- 32-Bit
- Nach Anwendung
- Antriebsstrang und Fahrwerk
- Sicherheit und ADAS
- Body- und Komfortelektronik
- Telematik und Infotainment
- Nach Fahrzeugantriebsart
- Pkw mit Verbrennungsmotor
- Nutzfahrzeug mit Verbrennungsmotor
- Batterieelektrisches Fahrzeug (BEV)
- Hybridfahrzeug (HEV)
- Plug-in-Hybrid (PHEV)
- Brennstoffzellenelektrisches Fahrzeug (FCEV)
- Nach Prozessknoten-Technologie
- ≥180 nm
- 90–65 nm
- 40–22 nm
- ≤16 nm (FinFET)
- Nach Kernarchitektur
- ARM Cortex-M
- ARM Cortex-R/A
- Proprietäre 16-/32-Bit-Architektur
- RISC-V
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau des Nachfrage- und Angebotskontextes, der erklärt, warum sich Lieferungen und Preise von Automotive-MCUs verändern. Wir beziehen uns auf öffentliche Daten zur Fahrzeugproduktion und -zulassung (wie OICA und nationale Verkehrsbehörden), Handels- und Zollstatistiken für Halbleiter (wie UN Comtrade) sowie Makroindikatoren aus Quellen wie der Weltbank und dem IWF, um regionale Zyklen konsistent zu halten.
Um die Technologie und den Wandel des Inhalts pro Fahrzeug zu verankern, überprüfen wir zudem Sicherheits- und Fahrzeugelektronikstandards sowie Rückrufsignale (wie NHTSA und UNECE) sowie technische Papiere, die über IEEE veröffentlicht werden. Geschäftsberichte von Unternehmen, Ergebnispräsentationen und glaubwürdige Pressemitteilungen werden dann verwendet, um Kapazitätserweiterungen, Qualifizierungszeitpläne und Verschiebungen im Produktmix abzubilden. An einigen Stellen werden kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patente und Handelssignale auf Sendungsebene genutzt, um Eingaben zu überprüfen, die richtungssensibel sind, wie etwa ASP-Bewegungen und Knotenmigration. Dies sind beispielhafte Quellen, und es wurden auch viele andere öffentliche und proprietäre Referenzen zur Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich auf die Validierung der Modelleingaben, die aus Sekundärquellen nicht durchgängig verfügbar sind, insbesondere ASP-Bandbreiten für MCUs nach Bitklasse und Anwendung, typische Beschaffungsmuster nach Fahrzeugplattform sowie die Geschwindigkeit, mit der sich Engpässe und Lieferzeiten normalisieren. Wir sprachen mit einer Mischung aus Komponentenlieferanten, Akteuren der Fahrzeugelektronik und Kanalteilnehmern in wichtigen Produktions- und Verbrauchsregionen und nutzten anschließend Folgeprüfungen, um die endgültigen im Forecast verwendeten Annahmen zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 15 % | APAC: 41 % |
| Mid-Tier: 55 % | Funktions-/Bereichsleiter: 32 % | EMEA: 37 % |
| Kleinere Akteure: 16 % | Manager: 53 % | Amerika: 22 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Aufbau der Automotive-MCU-Nachfrage, indem die Fahrzeugproduktion mit Annahmen zum elektronischen Inhalt verknüpft wird, wobei die Anwendungsdurchdringung und die Anzahl der MCUs pro Fahrzeug über Antriebsstrang und Fahrwerk, Sicherheit, Karosserieelektronik sowie Telematik und Infotainment abgebildet werden. In diese Struktur legen wir eine praktische Preislogik unter Verwendung des Bitklassenmixes (8-Bit, 16-Bit, 32-Bit), der Migration der Technologieknoten und des Anteils fortschrittlicher Funktionen in neuen Plattformen, was erklärt, warum der Umsatz auch bei stabilerem Mengenwachstum steigen kann.
Die Gesamtwerte werden anschließend durch selektive Bottom-up-Prüfungen bestätigt, unter Verwendung der Umsatzexposition der Zulieferer, stichprobenartig erhobener ASP-Bandbreiten nach Anwendung und Kanalrückmeldungen zu Allokationsmustern. Wo die öffentliche Offenlegung gering ist, wenden wir konservative Bandbreiten an und führen dann eine zweite Normalisierungsrunde durch, um Doppelzählungen über Anwendungen hinweg zu vermeiden. Für die Prognose verwenden wir Szenarioanalysen zu Produktionszyklen und Elektrifizierungsgrad und beschränken diese Szenarien anhand von Primäransichten zur Normalisierung der Lieferzeiten, typischen jährlichen ASP-Bewegungen und dem Zeitplan für die Qualifizierung neuer Designs.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, wobei Modellergebnisse mit unabhängigen Signalen wie Fahrzeugbautrends, Handelsströmen und berichteten Kommentaren zum Halbleiteranteil verglichen werden, bevor Abweichungen untersucht werden. Bei großen Abweichungen überprüfen wir erneut Annahmen wie den regionalen Mix, die Anwendungsdurchdringung und den implizierten ASP und nehmen dann erneut Kontakt zu Quellen auf, wenn die Diskrepanz nicht mit öffentlichen Nachweisen erklärt werden kann.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Angebot, Nachfrage oder Preisgestaltung erkennbar verändern. Vor der Auslieferung wird ein abschließender Analystendurchgang durchgeführt, damit die Zahlen und Kommentare die aktuellsten verfügbaren Eingaben und Überarbeitungen widerspiegeln.
Vergleich der globalen Marktgröße für Automotive-MCUs von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Automotive-MCUs können weit voneinander abweichen, selbst wenn alle über dieselbe Branchenrichtung sprechen, da die Abgrenzungen und Zeitwahl nicht immer übereinstimmen. Die Hauptunterschiede ergeben sich typischerweise daraus, was als MCU im Vergleich zu benachbarten Chips gezählt wird, welches Jahr als aktuelles Basisjahr behandelt wird und wie ASP-Änderungen durch die Prognose fortgeführt werden.
Eine durch Aktualisierungen bedingte Lücke zeigt sich in diesem Markt häufig, da sich Fahrzeugproduktion, Lieferzeiten und Preisgestaltung nach Angebotsschocks schnell verändert haben, und auch der Monat der Währungsumrechnung kann den USD-Gesamtwert beeinflussen. Wenn die ASP-Logik anhand von Verschiebungen im Bitmix und Knotenübergängen aktualisiert und anschließend vor der Veröffentlichung mit Nachfragesignalen auf Anwendungsebene abgeglichen wird, ist das Ergebnis weniger anfällig für einmalige Preisspitzen – eine Disziplin, die Mordor Intelligence anwendet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,34 Mrd. USD (2026) | |
| Handelsnachrichtendienst A | 14,32 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und ein längeres Prognosefenster, und die öffentliche Anmerkung klärt nicht, wie das Timing der Währungsumrechnung gehandhabt wurde oder ob preis- und allokationsbedingte Effekte aus der Engpassphase im Ausgangswert normalisiert wurden. |
| Nachrichtenagentur-Zusammenfassung B | 15,49 Mrd. USD (2025) | Scheint eine breitere Auslegung anzuwenden, die Technologie- und Anwendungsbezeichnungen über eine saubere MCU-Umsatzgrenze hinaus einbeziehen kann, und das ASP-Niveau des Basisjahres könnte unterschiedliche Zeitannahmen hinsichtlich von Preisrücksetzungen widerspiegeln. |
Die Tabelle legt nahe, dass die Streuung eher durch das Timing des Basisjahres und die Art der Fortführung des ASP bedingt ist als durch eine Uneinigkeit über die langfristigen Wachstumstreiber. Indem der Umfang eng auf Automotive-taugliche MCUs begrenzt wird und jedes Jahr mit Fahrzeugbau-, Inhalts- und Preisprüfungen abgestimmt wird, bleibt die Schätzung nachvollziehbar auf Basis von Eingaben, die überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Automotive-MCU-Markt derzeit?
Die Automotive-MCU-Marktgröße beträgt im Jahr 2026 12,34 Milliarden USD und soll bis 2031 einen Wert von 18,29 Milliarden USD erreichen.
Welches Anwendungssegment wächst am schnellsten?
Sicherheits- und ADAS-Anwendungen führen mit einer CAGR von 13,6 %, da globale Vorschriften fortschrittliche Fahrerassistenzfunktionen vorschreiben.
Warum gewinnen 32-Bit-MCUs gegenüber 16-Bit-Geräten an Marktanteilen?
Höhere Code-Komplexität in EV-Antriebssträngen und autonomen Systemen erfordert Gleitkommarechnung, erweiterte Sicherheitsfunktionen und KI-Beschleunigung, die nur in modernen 32-Bit-Architekturen verfügbar sind.
Wie wird RISC-V den Automotive-MCU-Markt beeinflussen?
RISC-V bietet Open-Source-Flexibilität und niedrigere Lizenzkosten, ermöglicht benutzerdefinierte Befehlssätze und fördert neue Marktteilnehmer, was den Marktanteil bis 2028 potenziell verdoppeln könnte.
Welche Region wird am meisten zum zukünftigen Wachstum beitragen?
Asien-Pazifik verzeichnet mit 13,2 % die höchste CAGR, angetrieben durch Chinas Lokalisierungspolitik und die rasche Verbreitung von Elektrofahrzeugen in den großen asiatischen Volkswirtschaften.
Was sind die wichtigsten Hemmnisse, die die Marktexpansion begrenzen?
Langwierige ASIL-D-Sicherheitsqualifizierung, Engpässe bei Foundries mit reifen Knoten sowie steigende Compliance-Kosten gemäß ISO 26262/21434 dämpfen die Wachstumsdynamik.
Seite zuletzt aktualisiert am:



