
Marktgröße und Marktanteil für Brustrekonstruktion
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.9 Milliarden US-Dollar |
| Marktgröße (2031) | 2.67 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.08 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Brustrekonstruktion von Mordor Intelligence
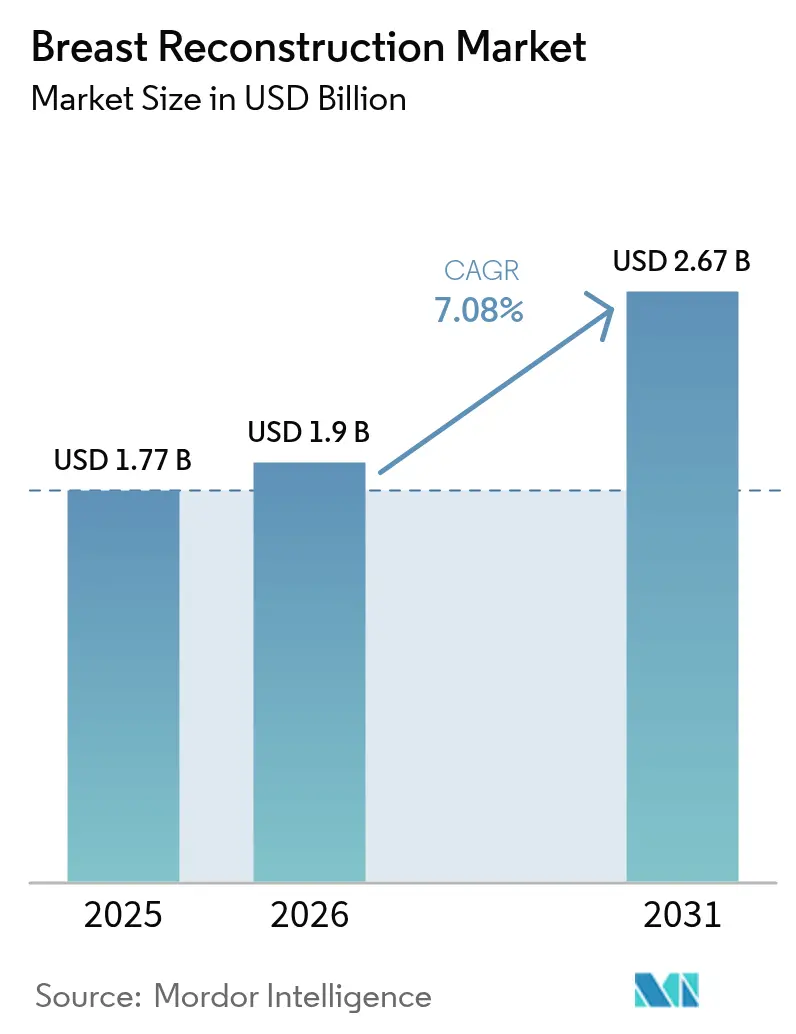
Die Marktgröße für Brustrekonstruktion wird voraussichtlich von 1,77 Milliarden USD im Jahr 2025 auf 1,9 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,08 % über 2026–2031 2,67 Milliarden USD erreichen. Dieses Wachstum ist direkt mit der steigenden Brustkrebsinzidenz, der Ausweitung von Erstattungspflichten und Innovationen wie KI-gestützter (künstliche Intelligenz) Bildgebung und 3-D-biogedruckten Gerüsten verknüpft[1]American Cancer Society, "Cancer Facts & Figures 2025," cancer.org. Eine 91-prozentige Fünfjahres-Überlebensrate in den wichtigsten Onkologieregionen vergrößert den Pool der in Frage kommenden Patienten, während neue Gewebetechnik-Plattformen Revisionsoperationen reduzieren und langfristige Ergebnisse verbessern. Die Marktführerschaft liegt derzeit bei Implantaten, doch rasche Fortschritte bei regenerativen Produkten und biologischen Netzen verschieben die Präferenz der Chirurgen hin zu Hybridverfahren, die Formstabilität mit natürlicher Gewebeintegration verbinden. Geografisch hält Nordamerika im Jahr 2024 einen Marktanteil von 37,72 % am Markt für Brustrekonstruktion, und der asiatisch-pazifische Raum entwickelt sich mit einer CAGR von 9,22 %, unterstützt durch die Prognose der Weltgesundheitsorganisation eines globalen Anstiegs der Brustkrebsfälle um 38 % bis 2050.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt führten Brustimplantate im Jahr 2025 mit einem Umsatzanteil von 42,98 %; 3-D-biogedruckte Gerüste werden bis 2031 voraussichtlich mit einer CAGR von 14,64 % wachsen.
- Nach Material erfasste Silikon im Jahr 2025 45,05 % der Marktgröße für Brustrekonstruktion, während biologisches Netz mit einer CAGR von 8,74 % am schnellsten wächst.
- Nach Rekonstruktionstechnik beherrschten implantat-basierte Methoden im Jahr 2025 63,85 % der Marktgröße für Brustrekonstruktion; Hybridansätze weisen mit 7,86 % bis 2031 die höchste prognostizierte CAGR auf.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Marktanteil von 59,10 %; ambulante Operationszentren werden voraussichtlich mit einer CAGR von 8,25 % wachsen.
- Nach Anwendung entfiel im Jahr 2025 auf die Rekonstruktion nach Mastektomie bei Krebs ein Anteil von 68,12 % an der Marktgröße für Brustrekonstruktion, während prophylaktische Eingriffe mit einer CAGR von 9,07 % zunehmen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 37,25 %; der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 8,85 % das schnellste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf den Markt für Brustrekonstruktion*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Steigende Brustkrebsinzidenz | +1.8% | Global; am ausgeprägtesten im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Erstattungspflichten und Bewusstsein | +1.2% | Nordamerika, EU; Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fortschritte bei kohäsiven Gel-Implantaten ("Gummibären-Implantate") | +0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunahme von brustwarzenerhaltenden und präpektoralen Mastektomien | +0.7% | Nordamerika, EU; frühe Einführung in städtischen Gebieten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| 3-D-biogedruckte regenerative Implantate in klinischen Studien | +0.6% | Nordamerika, EU; Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| KI-gestützte Bildgebungs- und Größenbestimmungsplattformen | +0.5% | Entwickelte Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Brustkrebsinzidenz
Die Weltgesundheitsorganisation prognostiziert bis 2050 3,2 Millionen neue Brustkrebsdiagnosen pro Jahr, ein Anstieg von 38 % gegenüber dem aktuellen Niveau[2]UN News, "Breast cancer cases projected to rise by nearly 40 per cent by 2050, WHO warns," un.org. Asien verzeichnete im Jahr 2022 985.400 neue Fälle, eine Zahl, die bis 2050 voraussichtlich 1,4 Millionen überschreiten wird. Jüngere Frauen unter 50 Jahren und asiatisch-amerikanische/pazifisch-insulanische Bevölkerungsgruppen haben die steilsten Inzidenzanstiege gezeigt, was zu einer längeren Überlebenszeit und einer höheren Inanspruchnahme von Rekonstruktionen führt. In China und Indien erschließen wertorientierte Krankenhaussysteme neue Operationssaal-Kapazitäten für implantat-basierte und hybride Eingriffe und schaffen damit Wachstumspotenziale für Gerätehersteller, die kostengünstige Lösungen in großem Maßstab anbieten können. Die demografische Expansion ist daher nicht nur zahlenmäßig; sie verschiebt auch die Produktmix-Nachfrage hin zu langlebigen, komplikationsarmen Implantaten, die das lebenslange Revisionsrisiko minimieren.
Wachsende Erstattungspflichten und Bewusstsein
Der Women's Health and Cancer Rights Act garantiert umfassende Rekonstruktionsleistungen in US-amerikanischen Gruppengesundheitsplänen, und die Beibehaltung der Abrechnungscodes für DIEP- und GAP-Lappenplastiken im Februar 2025 unterstreicht das Engagement der Regulierungsbehörden für fortgeschrittene autologe Techniken. Maßnahmen auf Staatsebene, wie die Aktualisierung der Medi-Cal-Richtlinie in Kalifornien im Juli 2024, erweitern den Zugang zu Implantatverfahren für einkommensschwächere Patienten. Große private Kostenträger haben die Rekonstruktion als medizinisch notwendig neu definiert und decken Symmetrieoperationen und das Komplikationsmanagement ab. Da ambulante Zentren wertbasierte Vergütungsmodelle übernehmen, erhalten Chirurgen finanzielle Anreize, Technologien einzusetzen, die die Operationszeit und nachgelagerte Revisionen reduzieren, was die Nachfrage nach KI-gestützter Größenbestimmungssoftware in Verbindung mit kohäsiven Gel-Implantaten beschleunigt.
Fortschritte bei kohäsiven Gel- und Gummibären-Implantaten
Die FDA-Zulassung von Johnson & Johnson im Dezember 2024 für MemoryGel Enhance-Implantate, erhältlich in Volumina bis zu 1.445 cc, deckt ungedeckte Bedürfnisse bei Patienten mit größeren Brustwänden ab und behält dabei die formhaltenden Eigenschaften des kohäsiven Gels bei. Die histologische Analyse von 493 Patienten zeigt, dass die Gel-Kohäsivität die Leckagerate direkt senkt, was neuere Formulierungen über mehrjährige Zeiträume sicherer macht. Die FDA-Zulassung für Motiva SmoothSilk-Implantate im September 2024 fügt Oberflächentextur-Innovationen hinzu, die Entzündungsreaktionen reduzieren[3]U.S. Food and Drug Administration, "Premarket Approval (PMA)," fda.gov. Zusammen bestätigen diese Zulassungen den Fokus der Hersteller auf Formstabilität und Biokompatibilität und leiten Krankenhäuser zu Geräten der nächsten Generation, die präpektoral eingesetzt werden können, ohne die Haltbarkeit zu beeinträchtigen.
Zunahme von brustwarzenerhaltenden und präpektoralen Mastektomien
Die präpektorale Platzierung oberhalb des Muskels verringert postoperative Schmerzen und Animationsdeformitäten, und eine prospektive Studie hat eine überlegene Aufrechterhaltung der Brustwarzenposition im Vergleich zu subpektoralen Ansätzen gezeigt. Die Kombination einer brustwarzenerhaltenden Mastektomie mit einer Umhüllung aus azellulärer dermaler Matrix liefert starke kosmetische Ergebnisse bei großen, ptotischen Brüsten, die früher schwer zu rekonstruieren waren. Die klinische Studie der Stanford University zu dezellularisierten Brustwarzen-Areola-Komplex-Transplantaten könnte mehrstufige Rekonstruktionen überflüssig machen und signalisiert eine Zukunft, in der ästhetische Vollständigkeit in einem einzigen Eingriff erreicht wird. Höhere Zufriedenheitsraten ermutigen mehr Patienten, sich für eine sofortige Rekonstruktion zu entscheiden, was die Nachfrage nach biologischen Netzen und intelligenten Implantat-Systemen stärkt.
Analyse der Hemmnisse auf den Markt für Brustrekonstruktion*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Eingriffs- und Gerätekosten in Schwellenmärkten | −1.1% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Sicherheitsbedenken bei Implantaten (BIA-ALCL, Kapselfibrose) | −0.8% | Global; am höchsten in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Mangel an mikrochirurgischer Expertise für autologe Lappenplastiken | −0.6% | Global; akut in ländlichen und aufstrebenden Gebieten | Langfristig (≥ 4 Jahre) |
| ESG-bedingte Störungen in der Silikon- und ADM-Lieferkette | −0.4% | Global; Konzentrationsrisiken in Produktionszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Eingriffs- und Gerätekosten in Schwellenmärkten
Die durchschnittlichen Eigenkosten für Implantatrekonstruktionen in Südostasien übersteigen 45 % des mittleren Jahreseinkommens, was die Inanspruchnahme außerhalb der großen städtischen Zentren einschränkt. Lokale Kostenträger erstatten fortschrittliche Biomaterialien selten, was Chirurgen zwingt, auf Kochsalzlösung-Implantate zurückzugreifen, die ein höheres Revisionsrisiko aufweisen. Multinationale Gerätehersteller müssen die Produktion lokalisieren oder gestaffelte Preisstrukturen anbieten, um in diese kostensensiblen Regionen vorzudringen. Staatliche Pilotprogramme in Indien und Thailand zur Subventionierung von Rekonstruktionen für einkommensschwache Patienten haben positive erste Ergebnisse gezeigt, bleiben aber im Umfang begrenzt.
Sicherheitsbedenken bei Implantaten (BIA-ALCL, Kapselfibrose)
Bis 2025 wurden weltweit 1.290 Fälle von Brustimplantat-assoziiertem anaplastischem großzelligem Lymphom erfasst, die hauptsächlich mit texturierten Geräten in Verbindung gebracht werden. Kapselfibrose betrifft 2,3 %–4,1 % der Implantate und ist die häufigste Ursache für Revisionsoperationen. Erhöhte Überwachungsanforderungen erhöhen die Kosten für Studien nach der Markteinführung und könnten kleinere Marktteilnehmer abschrecken. Patienteninteressengruppen fordern weiterhin transparente Sicherheitsdaten und üben Druck auf die Hersteller aus, Langzeitstudien zu veröffentlichen und Innovationen bei glattoberflächigen oder biointegrativen Materialien zu beschleunigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Brustrekonstruktion
Nach Produkt:
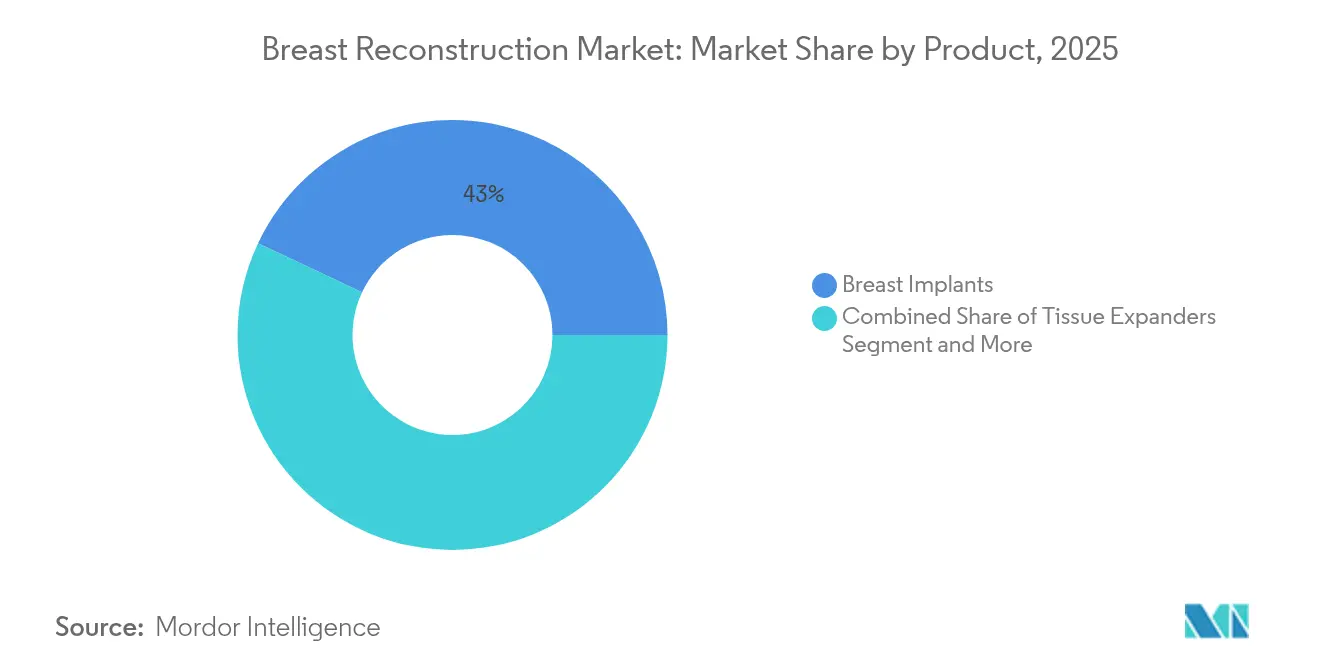
Biodruck stört die traditionelle ImplantatdominanzBrustimplantate behielten im Jahr 2025 einen Anteil von 42,98 % am Markt für Brustrekonstruktion, getrieben durch breite Vertrautheit der Chirurgen und vorhersehbare Ergebnisse. Dennoch wachsen 3-D-biogedruckte Gerüste und regenerative Implantate mit einer CAGR von 14,64 %, was einen Schwenk zu Gewebetechnik-Plattformen signalisiert, die Fremdkörperreaktionen minimieren und personalisierte Formen ermöglichen. Traditionelle Gewebeexpander überbrücken nach wie vor mehrstufige Rekonstruktionen, aber ihre Rolle nimmt ab, da präpektorale Einzel-Eingriffe an Popularität gewinnen.
Die Brustrekonstruktionsbranche schätzt zunehmend Geräte, die Revisionsraten reduzieren. KI-gestützte Größenbestimmungssoftware wird mit kohäsiven Gel-Implantaten kombiniert, um individuelle Profile zu liefern, während Poly-4-Hydroxybutyrat-Gerüste das natürliche Einwachsen von Gewebe unterstützen. BDs STANCE-Studie zu GalaFLEX LITE hebt bioabsorbierbare Netze hervor, die die 54-prozentige Kapselfibrose-Rezidivrate bei Revisionsoperationen adressieren. Solche Innovationen verändern die Beschaffungskriterien der Krankenhäuser hin zu langfristigen Kosteneinsparungen und patientenberichteten Ergebnissen.


Nach Materialtyp:
Biologisches Netz gewinnt gegenüber Silikon an BodenSilikon hielt im Jahr 2025 45,05 % des Marktanteils für Brustrekonstruktion, gestützt durch jahrzehntelange Verfeinerung und jüngste FDA-Zulassungen für Optionen mit größerem Volumen. Biologisches Netz führt jedoch das Wachstum mit einer CAGR von 8,74 % an, da Chirurgen nach Materialien suchen, die eine vaskularisierte Gewebeintegration fördern und chronische Entzündungen reduzieren. Kochsalzlösung-Implantate bleiben für Patienten mit spezifischen Sicherheitsbedenken relevant, verlieren aber allmählich an Boden.
Parallel dazu sehen sich synthetische Netze aufgrund von Bedenken hinsichtlich Dauerhaftigkeit und Infektionsrisiko einer erhöhten Prüfung ausgesetzt, was die Nachfrage nach biologisch abbaubaren Alternativen ankurbelt. Forschungen zu den Umweltauswirkungen von Implantat-Lieferketten begünstigen ebenfalls biologische und biologisch abbaubare Materialien mit geringerem CO₂-Fußabdruck, was die Beschaffungsrichtlinien mit den ESG-Zielen der Krankenhäuser in Einklang bringt.
Nach Rekonstruktionstechnik:
Hybridansätze überbrücken traditionelle MethodenDie implantat-basierte Rekonstruktion beherrschte im Jahr 2025 63,85 % des Marktanteils für Brustrekonstruktion aufgrund ihrer Geschwindigkeit und geringeren technischen Komplexität. Hybridtechniken, die Implantatvolumen mit autologer Fettgewebstransplantation kombinieren, expandieren mit einer CAGR von 7,86 % und bieten einen Mittelweg zwischen Formstabilität und natürlichem Gefühl. Autologe Gewebelappen bleiben der Goldstandard für Patienten, die eine Bestrahlung erhalten, sind jedoch durch Engpässe bei mikrochirurgischen Fachkräften begrenzt.
Die präpektorale Platzierung in Kombination mit azellulärer dermaler Matrix liefert verbesserte ästhetische Ergebnisse und kürzere Erholungszeiten, was Chirurgen zur Übernahme hybrider Arbeitsabläufe ermutigt. Fettgewebstransplantation verbessert zudem Kontur und Symmetrie, was Hybridmethoden zu einer flexiblen Option macht, die an unterschiedliche Patientenanatomien anpassbar ist.
Nach Endnutzer:
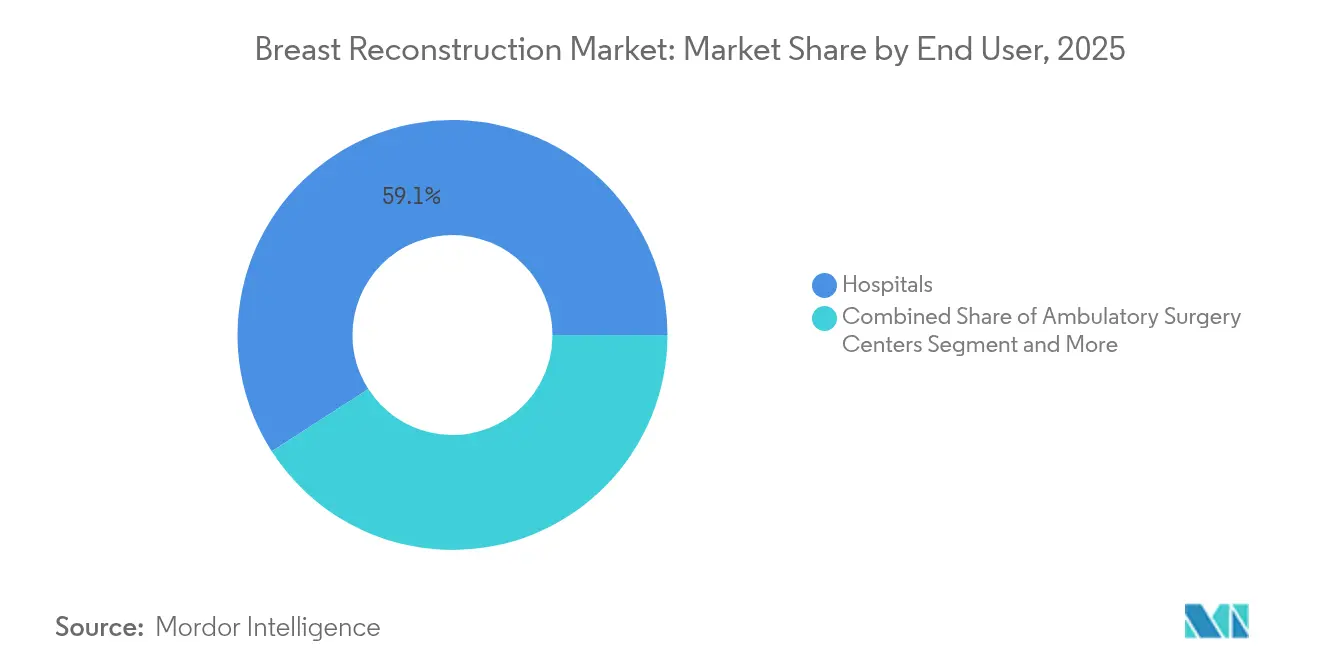
Ambulante Zentren gewinnen MarktanteileKrankenhäuser machten im Jahr 2025 59,10 % der Eingriffe aus, doch ambulante Operationszentren wachsen mit einer CAGR von 8,25 %, da Kostenträger die Kostendämpfung betonen. Die Centers for Medicare & Medicaid Services erhöhten die Umrechnungsfaktoren für ambulante Operationszentren für 2025, was ambulante Rekonstruktionen finanziell attraktiv macht. Spezialisierte ästhetische Kliniken übernehmen komplexe Revisionen und Augmentationen und bieten maßgeschneiderte Versorgung, verlangen aber Premiumpreise.
Der Markt für Brustrekonstruktion dezentralisiert sich daher, wobei ambulante Operationszentren kürzere Aufenthaltszeiten und gebündelte Vergütungsmodelle nutzen, um Fälle zu gewinnen, die traditionell in Vollversorgungskrankenhäusern durchgeführt wurden. Gerätehersteller richten Schulungsprogramme und schlüsselfertige Gerätepakete nun gezielt auf das Umfeld ambulanter Operationszentren aus.
Nach Anwendung:
Prophylaktische Eingriffe treiben das WachstumDie Rekonstruktion nach Mastektomie bei Krebs machte im Jahr 2025 68,12 % der Marktgröße für Brustrekonstruktion aus, aber prophylaktische Mastektomiefälle beschleunigen sich mit einer CAGR von 9,07 %, beeinflusst durch eine breitere Gentestung und ein gesteigertes Risikobewusstsein. Trauma-bedingte und angeborene Rekonstruktionen bleiben kleinere Segmente, greifen aber oft auf die fortschrittlichsten Hybridtechniken zurück, bedingt durch einzigartige anatomische Herausforderungen.
Der Versicherungsschutz für prophylaktische Operationen bei BRCA-positiven Patienten im Rahmen des Women's Health and Cancer Rights Act erweitert die Anspruchsberechtigung, und jüngere Patienten entscheiden sich typischerweise für kohäsive Gel- oder biogedruckte Implantate, die weniger lebenslange Revisionen versprechen. Diese Verschiebung treibt die Nachfrage nach Premium-Gerätelinien und langfristigen Nachsorgediensten an.
Geografische Analyse
Markt für Brustrekonstruktion in Nordamerika
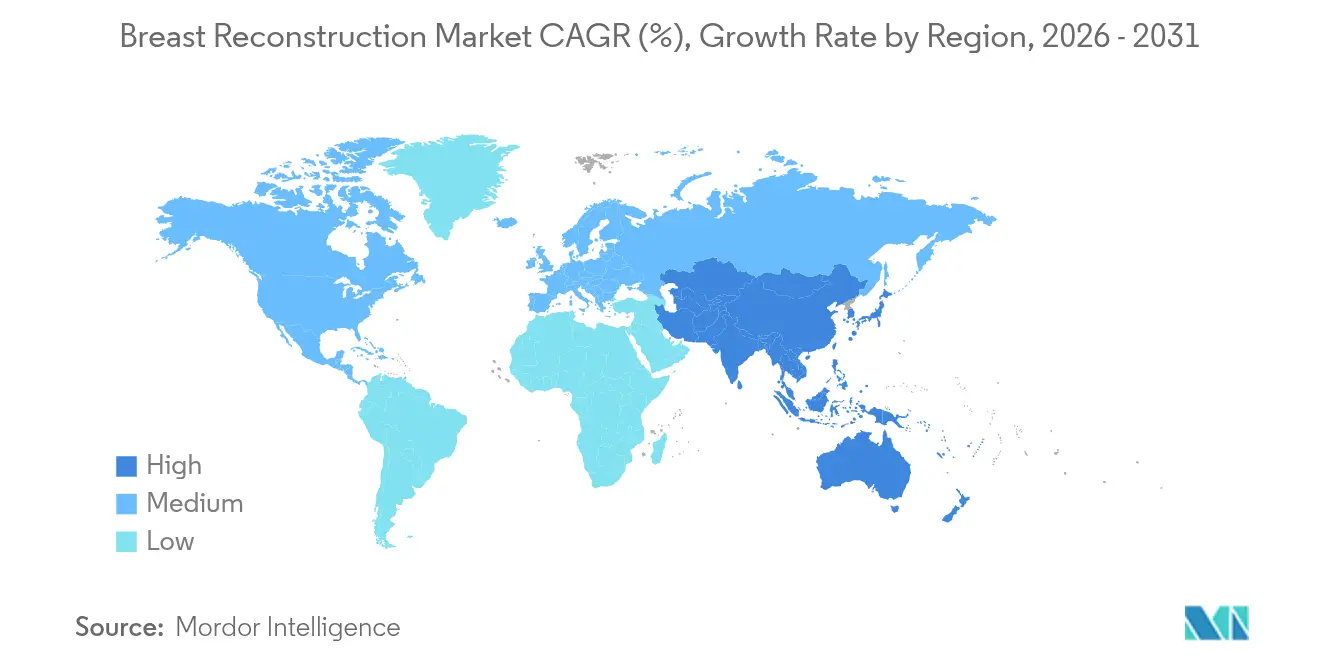
Nordamerika führte den Markt für Brustrekonstruktion mit einem Anteil von 37,25 % im Jahr 2025, gestützt durch bundesweite Erstattungspflichten und ein dichtes Netzwerk zertifizierter plastischer Chirurgen. Die Region beherbergt zudem zahlreiche wegweisende klinische Studien, die einen frühzeitigen Zugang zu Implantaten der nächsten Generation und biologischen Netzen ermöglichen. Die Marktexpansion wird voraussichtlich stabil bleiben, da KI-gestützte Planungstools in große Krankenhaussysteme und ambulante Operationszentren vordringen.
Markt für Brustrekonstruktion im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,85 % bis 2031. Die steigende Prävalenz von Brustkrebs, wachsende Einkommen der Mittelschicht und die kulturelle Normalisierung der Rekonstruktion treiben das Eingriffvolumen an, während Japans Rate der sofortigen Rekonstruktion von 11,2 % ein latentes Wachstumspotenzial verdeutlicht. Staatliche Initiativen zur Subventionierung der Mastektomieversorgung in China und Indien werden schrittweise auf die Rekonstruktion ausgeweitet und eröffnen einen Weg für kostenoptimierte Implantate und lokal gefertigte Netze.
Markt für Brustrekonstruktion in EMEA und Lateinamerika
Europa verzeichnet ein moderates Wachstum im Rahmen universeller Gesundheitssysteme, die einen grundlegenden Zugang gewährleisten, obwohl die Inanspruchnahme von Eingriffen je nach Land variiert. Lateinamerika sowie der Nahe Osten und Afrika sind nach wie vor Schwellenmärkte, deren Wachstum von dem Ausbau der chirurgischen Infrastruktur und Partnerschaften zur Ausbildung von Klinikern abhängt. Multinationale Unternehmen, die die Produktion lokalisieren und ihre Produktportfolios an regionale Erstattungsstufen anpassen, werden Vorteile als Erstanbieter erzielen.

Wettbewerbslandschaft
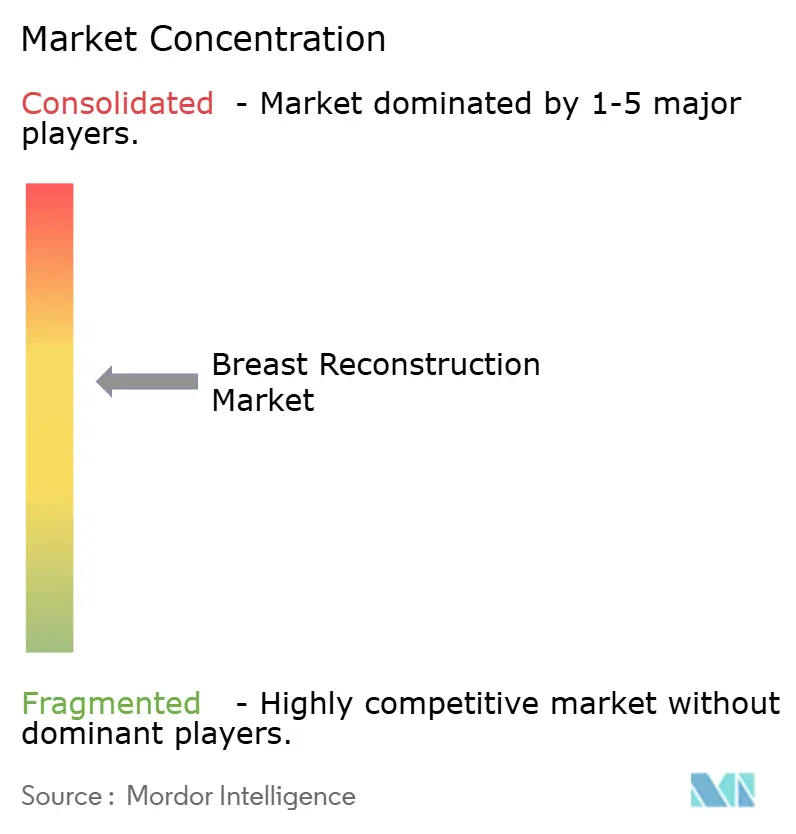
Der Markt für Brustrekonstruktion weist eine moderate Konzentration auf. AbbVie-Allergan und Johnson & Johnson-Mentor beherrschen große installierte Basen durch breite Implantatportfolios und starken Vertrieb. Motivas oberflächentexturierte SmoothSilk-Implantate und die Prototypen mit intelligenten Sensoren von Establishment Labs verdeutlichen den Druck von Herausforderern auf die etablierten Anbieter. Sientras Vermögensverkauf im April 2024 nach der Insolvenz unterstreicht die Anfälligkeit mittlerer Marktteilnehmer gegenüber Rechtsstreitigkeiten und Lieferkettenerschütterungen.
Strategische Reaktionen umfassen Portfoliodiversifizierung und selektive Akquisitionen. BDs Investition in bioabsorbierbare Gerüste über die GalaFLEX LITE-Studie positioniert das Unternehmen im wachstumsstarken Netz-Teilsegment, während größere Akteure KI-Partnerschaften erkunden, um Bildgebungsplattformen mit Premium-Implantaten zu bündeln. Gleichzeitig gewinnen regionale Hersteller im asiatisch-pazifischen Raum Marktanteile, indem sie preisgestaffelte Silikongeräte anbieten, die lokale regulatorische Standards erfüllen.
Die Markteintrittsbarrieren bleiben aufgrund der Zulassungskosten der FDA und der EU-MDR hoch, doch technologische Differenzierung bietet gangbare Eintrittswege. Unternehmen, die Datenanalyse, nachhaltige Materialien und Unterstützung bei der Chirurgenausbildung integrieren können, werden in einem Markt, der sich von Standardimplantaten zu ganzheitlichen Rekonstruktionslösungen verschiebt, besser abschneiden.
Marktführer in der Brustrekonstruktionsbranche
GC Aesthetics plc
AbbVie (ALLERGAN)
Johnson & Johnson
Establishment Labs SA
Sientra Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für Brustrekonstruktion
- AbbVie (ALLERGAN)
- Johnson & Johnson
- Sientra
- Establishment Labs
- GC Aesthetics plc
- Polytech Health & Aesthetics
- RTI Surgical
- Groupe Sebbin
- Integra LifeSciences
- Silimed
- Laboratoires Expanscience
- Ideal Implant Inc.
- BellaSeno GmbH
- CollPlant Biotechnologies
- Stratasys
- HansBiomed Co. Ltd.
- Motiva USA LLC
- Tissue Regenix
- Decomedical S.r.l.
- Implantech Associates

Marktchancen und Zukunftsaussichten
Regenerative und bioresorbierbare Plattformen schaffen Freiräume neben der implantatbasierten Rekonstruktion (63,85 % Anteil im Jahr 2025). Die Pipeline erweitert sich über silikonzentrierte Optionen hinaus durch klinische Evidenz und regulatorisches Engagement, darunter die Veröffentlichung positiver interimistischer Pivotal-Daten von Tensive S.r.l.s im April 2026 für ihr bioresorbierbares REGENERA-Gerüst zur natürlichen Brustrekonstruktion nach brusterhaltender Operation sowie die FDA-Einreichung von Establishment Labs im Dezember 2025, mit der die Zulassung von Motiva-Implantaten für die primäre und revidierende Brustrekonstruktion angestrebt wird. Zusammen erweitern diese Schritte das Produktangebot für Chirurgen, die an hybriden Arbeitsabläufen arbeiten, die Volumenwiederherstellung mit Gewebeintegration kombinieren, insbesondere wenn Kapselkontraktur und Revisionsbelastung die Gerätewahl beeinflussen.
Regulatorische Maßnahmen und die laufende Sicherheitsüberwachung schärfen ebenfalls den Marktfokus auf differenzierte Geräte, Schulungen und die Generierung von Nachmarktevidenz. Im Juni 2026 klassifizierte die US-amerikanische FDA ein Absaugsystem zur Rückgewinnung von Brustimplantaten als Klasse-II-Gerät unter besonderen Kontrollen, wodurch Anforderungen an eine ergänzende Technologie für Implantatverfahren formalisiert und verwandte Arbeitsabläufe standardisiert wurden. Parallel dazu hält die erfasste Fallbelastung durch BIA-ALCL (1.380 eindeutige Fälle und 64 Todesfälle zum 30. Juni 2024) die Oberflächentechnologie und die Langzeitnachverfolgung im Blick und unterstützt Chancen für Hersteller, die Implantate der nächsten Generation, Netze und Fernüberwachungsfähigkeiten mit fortlaufenden klinischen und Nachmarktdaten koppeln.
Jüngste Branchenentwicklungen im Markt für Brustrekonstruktion
- Juni 2026: Johnson & Johnson MedTech (Mentor Worldwide LLC) schloss eine globale Lizenz- und Kooperationsvereinbarung mit BellaSeno, um die regenerative Weichgeweberekonstruktion voranzutreiben. Die Zusammenarbeit stärkt Mentors Position über traditionelle Implantate hinaus durch den Zugang zu resorbierbarer Gerüsttechnologie zur Gewebregeneration, was die breitere Akzeptanz hybrider Rekonstruktionsansätze bei Chirurgen unterstützt.
- Dezember 2025: Establishment Labs reichte Motiva-Implantate bei der US-amerikanischen FDA zur Zulassung für die primäre und revidierende Brustrekonstruktion ein. Die Einreichung markiert einen wichtigen Schritt zur Erweiterung der Wettbewerbsoptionen in der US-amerikanischen Rekonstruktionsimplantatlandschaft und erhöht den Druck auf etablierte Anbieter, sich durch klinische Evidenz, Größenoptionen und Workflow-Unterstützung zu differenzieren.
- Juni 2024: GC Aesthetics brachte das FixNip-Implantat zur Rekonstruktion von Brustwarze und Warzenhof in Europa auf den Markt. Das Produkt erweitert das ergänzende Rekonstruktions-Instrumentarium für ästhetische Vollständigkeit nach mastektomiebezogenen Eingriffen und bekräftigt die Rolle spezialisierter Zusatzgeräte bei der Verbesserung patientenberichteter Ergebnisse.


Markt für Brustrekonstruktion Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den globalen Wert von Produkten, die bei Brustrekonstruktionsverfahren eingesetzt werden, um die Brustform nach Mastektomie oder prophylaktischer Brustentfernung wiederherzustellen, einschließlich implantatbasierter Verfahren und während der Operation verwendeter biologischer Unterstützungsmaterialien.
Umfangsausschlüsse: Kosmetische Brustaugmentation, Gynäkomastiekorrektur, Korrektur angeborener Fehlbildungen sowie Revisionsoperationen, die mehr als 10 Jahre nach der ursprünglichen Rekonstruktion durchgeführt werden, werden nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Produkt
- Brustimplantate
- Gewebeexpander
- Azelluläre dermale Matrizen (biologisch, synthetisch)
- 3-D-biogedruckte Gerüste und regenerative Implantate
- Sonstige Zusatzprodukte (Brustwarzen-Areola-Komplex-Prothesen, Fixierungsgeräte)
- Nach Materialtyp
- Silikon
- Kochsalzlösung
- Autologes Gewebe
- Biologisches Netz
- Synthetisches Netz
- Nach Rekonstruktionstechnik
- Implantat-basiert
- Autologes Gewebe
- Hybrid
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren
- Spezialisierte ästhetische Kliniken
- Nach Anwendung
- Rekonstruktion nach Mastektomie bei Krebs
- Prophylaktische Mastektomie
- Trauma und angeborene Fehlbildung
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit der Erfassung von Verfahrensvolumina und Trends im Versorgungsumfeld, die dann mit der typischen Materialliste für Rekonstruktionen abgeglichen wurden. Wir stützten uns auf öffentliche Quellen wie Krebsinzidenz- und Behandlungsstatistiken von Organisationen wie der Weltgesundheitsorganisation und der International Agency for Research on Cancer sowie auf nationale Gesundheitsstatistikbehörden großer Länder, die Tabellen zu Operationen und Krankenhausaktivitäten veröffentlichen.
Um die Annahmen zu schärfen, zogen wir zudem Informationen von Regulierungsbehörden und Normungsgremien heran (zum Beispiel Gerätedatenbanken und Sicherheitsmitteilungen der US-amerikanischen FDA), Zoll- und Handelsdatensätze für relevante Medizinproduktkategorien sowie von Experten begutachtete klinische Fachzeitschriften, die den Techniken-Mix und komplikationsbedingte Revisionen behandeln. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte wurden genutzt, um Produkteinführungen, geografischen Fokus und Preisentwicklung nachzuverfolgen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Patentrecherchen und sendungsbezogene Import-Export-Ansichten wurde selektiv eingesetzt, wo öffentliche Daten dünn waren. Diese Quellen sind nur beispielhaft, und wir haben während der Datenerhebung und Gegenprüfungen viele weitere öffentliche Referenzen geprüft.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um zu bestätigen, welche Rekonstruktionswege in der Praxis gewählt werden und wie sich die Preisgestaltung nach Krankenhaustyp und länderspezifischer Erstattung unterscheidet. Wir sprachen mit Klinikern, Beschaffungsverantwortlichen, Distributoren und Produktmanagern in Amerika, EMEA und APAC, um die Gerätenutzung, den Implantat- und Biologika-Mix sowie die Nutzungsraten von Biologika vor der Fertigstellung der Annahmen zu validieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 27 % | CXOs: 20 % | APAC: 48 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 20 % | EMEA: 31 % |
| Kleinere Akteure: 22 % | Manager: 60 % | Amerika: 21 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einem Top-down-Ansatz durchgeführt, bei dem der adressierbare Nachfragepool aus Mastektomievolumina, Rekonstruktionsraten und der Aufteilung zwischen implantatbasierten und autologen Verfahren rekonstruiert und anschließend anhand des Produktverbrauchs auf Verfahrensebene und durchschnittlicher Verkaufspreisspannen in Werte umgerechnet wird. Um die Gesamtsummen realistisch zu halten, führten wir zudem selektive Bottom-up-Prüfungen durch, etwa Rückmeldungen von Lieferanten- und Vertriebskanälen zu Absatzmengen sowie stichprobenartige ASP-x-Volumen-Berechnungen in Ländern mit hohem Volumen.
Einige wichtige Eingaben, die das Modell prägten, waren die Raten von Brustkrebsoperationen, das Verhältnis von sofortiger zu verzögerter Rekonstruktion, der Zeitpunkt der Umstellung von Gewebeexpander zu Implantat, die Durchdringung von azellulärer Dermismatrix bei implantatbasierten Fällen und Revisionsraten, die mit Komplikationen und nicht mit der langfristigen Alterung des Geräts zusammenhängen. Wo Länderdaten zu Verfahren unvollständig waren, wurden Proxy-Indikatoren wie Krankenhausentlassungsserien und onkologische Operationskapazitäten angewendet und dann anhand von Interviewrückmeldungen angepasst, um eine Überschätzung der Akzeptanz zu vermeiden.
Für die Prognose wurde eine Szenarioanalyse verwendet, da politische Änderungen und die Erstattungsdeckung die Verfahrensakzeptanz schneller verändern können als eine einfache Trendlinie. Die Wachstumspfade wurden gegen erwartete Veränderungen bei der Krebsvorsorge, der Ausbildungskapazität von Chirurgen und dem Tempo der Biologika-Akzeptanz stresstestet, und wir hielten die endgültige Prognose an dem fest, was Experten als erreichbares mittleres Szenario über den Zeitraum beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden gegen unabhängige Signale wie regionale Verfahrensvolumina, Geräteregistrierungsaktivitäten und in Interviews mitgeteilte beobachtete Preisspannen geprüft. Bei größeren Abweichungen wurden die Annahmen erneut durchgerechnet, bevor die endgültige Zahl übernommen wurde.
Vor der endgültigen Freigabe wird das Modell in Schritten überprüft, beginnend mit Logikprüfungen auf Länderebene und anschließenden regionalen Zusammenfassungen, gefolgt von einer Analystenprüfung, die nach Ausreißern bei Durchdringung, Ausgaben je Verfahren und Wachstumsraten sucht.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa bedeutenden regulatorischen Maßnahmen, Änderungen der Erstattung oder starken Verschiebungen der Verfahrensvolumina. Kurz vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste Sicht erhalten, die auf klare Eingaben zurückgeführt werden kann.
Vergleich der Marktgröße für Brustrekonstruktion von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zur Brustrekonstruktion stimmen häufig nicht überein, da sich die Grenze des Erfassten auf kleine, aber wichtige Weise verschieben kann und das Basisjahr nicht immer dasselbe ist. Unterschiede ergeben sich zudem aus der Art, wie Verfahrensvolumina geschätzt werden, wie Biologika und Verbrauchsmaterialien behandelt werden und wie das Timing der Währungsumrechnung bei der Umrechnung lokaler Preise in USD gehandhabt wird.
Prüfungen der Verfahrensvolumina, die Filterung langfristiger Revisionen und die Validierung der Aufteilung zwischen Implantat- und Lappenverfahren sind die Evidenzpunkte, die Mordor Intelligence auf die an die mastektomiebedingte Nachfrage gebundene Rekonstruktion ausrichten, statt auf breitere Ausgaben für ästhetische Brustchirurgie. Wenn andere Schätzungen benachbarte kosmetische Implantate einbeziehen, Listenpreise ohne Rabatte auf Krankenhausebene anwenden oder keine Angaben zu den Einbeziehungen von ADMs und verwandten Verbrauchsmaterialien machen, kann sich der endgültige Marktwert erheblich verändern, selbst wenn die Wachstumsgeschichte ähnlich klingt.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,90 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 2,16 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und gibt Ausschlüsse bezüglich kosmetischer Augmentation oder später Lebenszyklus-Revisionen nicht klar an, was den erfassten Verfahrenspool erweitern und den Wert bei globaler Skalierung erhöhen kann. |
| Branchenbenchmark B | 2,35 Mrd. USD (2025) | Umfasst ein breiteres Bündel rekonstruktionsbezogener Lösungen, ohne im Detail zu erläutern, wie Biologika und Verbrauchsmaterialien preislich bewertet werden, und wendet ein abweichendes Währungstiming an, was die USD-Gesamtsummen in Regionen mit hohen Preisen aufblähen kann. |
Die Tabelle zeigt, dass die Spanne hauptsächlich durch Umfangsgrenzen und die Art erklärt wird, wie die verfahrensbezogene Nachfrage in Werte umgerechnet wird. Indem wir das Modell auf transparenten Verfahrenssignalen und einem wiederholbaren Satz von Preis- und Nutzungsannahmen aufbauen, halten wir die Schätzung praktisch prüfbar und Jahr für Jahr stabil aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Brustrekonstruktion?
Der Markt wird im Jahr 2026 auf 1,9 Milliarden USD geschätzt und soll bis 2031 2,67 Milliarden USD erreichen.
Welche Region wächst bei Brustrekonstruktionseingriffen am schnellsten?
Der asiatisch-pazifische Raum verzeichnet das höchste Wachstum mit einer prognostizierten CAGR von 8,85 % bis 2031, bedingt durch steigende Krebsinzidenz und eine Ausweitung der Erstattung.
Warum gelten 3-D-biogedruckte Implantate als disruptiv?
Sie ermöglichen personalisierte Formen und fördern das natürliche Einwachsen von Gewebe, reduzieren Revisionsoperationen und treiben eine CAGR von 14,64 % für das Segment an.
Wie beeinflussen Erstattungsrichtlinien das Marktwachstum?
Ausgeweitete Pflichten wie der Women's Health and Cancer Rights Act decken Rekonstruktions- und Symmetrieeingriffe ab, was den Patientenzugang und die Eingriffszahlen steigert.
Welche Sicherheitsbedenken beeinflussen die Implantatwahl?
Probleme wie BIA-ALCL und Kapselfibrose veranlassen Chirurgen, glattoberflächige und biologische Produkte mit besseren langfristigen Sicherheitsprofilen zu bevorzugen.
Sind ambulante Operationszentren für die zukünftige Marktexpansion wichtig?
Ja, ambulante Operationszentren wachsen mit einer CAGR von 8,25 %, da Kostenträger kosteneffiziente ambulante Einrichtungen bevorzugen, was die Nachfrage nach schnell erholungsfähigen Implantaten und KI-Planungstools steigert.
Seite zuletzt aktualisiert am:



