
Größe und Marktanteil des kanadischen Mammographie-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
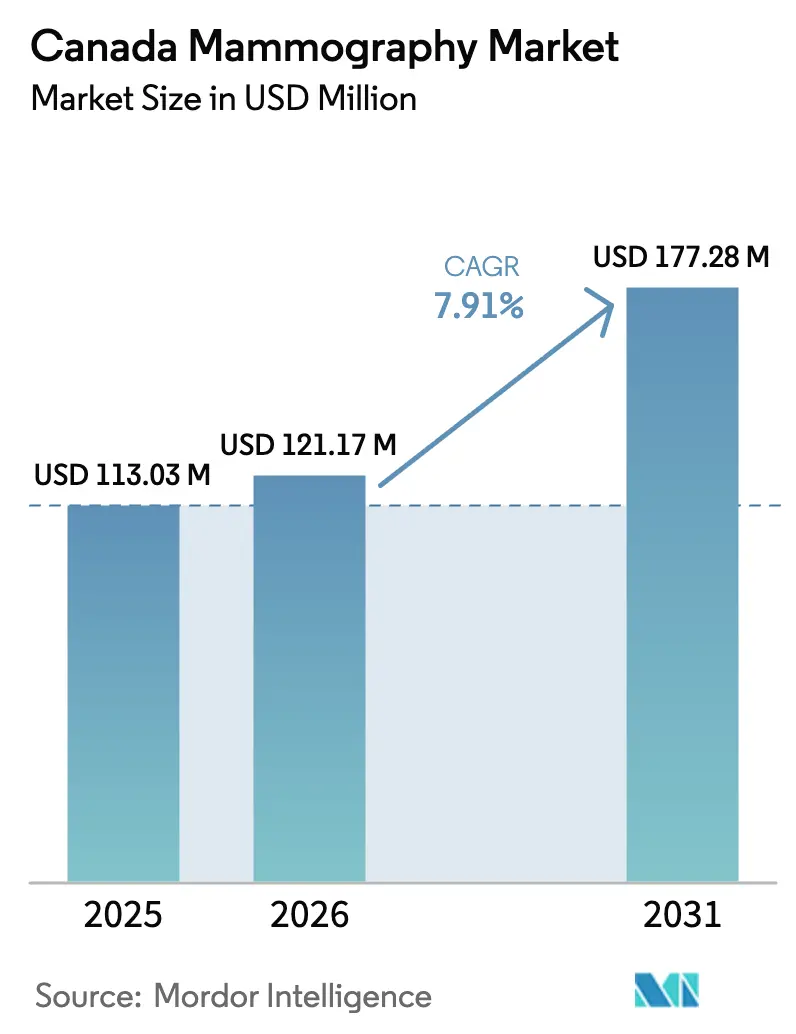
| Marktgröße im Basisjahr (2025) | 113.03 Millionen US-Dollar |
| Marktgröße (2026) | 121.17 Millionen US-Dollar |
| Marktgröße (2031) | 177.28 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.91 % |
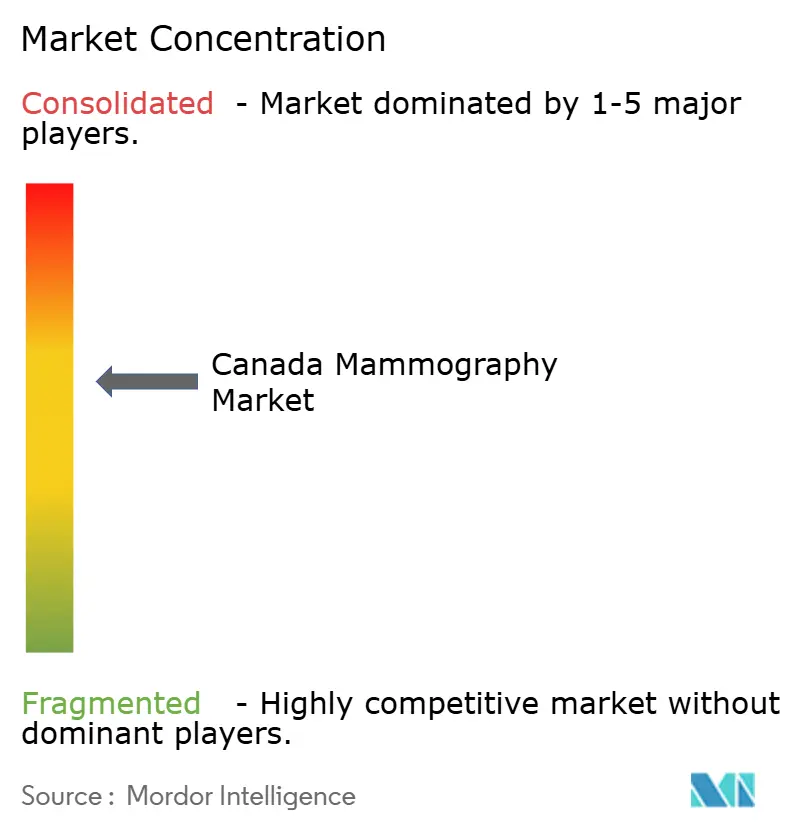
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Mammographie-Marktes von Mordor Intelligence
Die Marktgröße des kanadischen Mammographie-Marktes wurde im Jahr 2025 auf 113,03 Millionen USD geschätzt und soll von 121,17 Millionen USD im Jahr 2026 auf 177,28 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,91 % während des Prognosezeitraums (2026–2031).
Provinzielle Maßnahmen zur Senkung des Screening-Einstiegsalters auf 40 Jahre haben die anspruchsberechtigte Bevölkerung um rund 1,2 Millionen Frauen erweitert und treiben die Beschaffungszyklen für digitale und 3D-Systeme voran. Bundesfördermittel, die auf den Einsatz künstlicher Intelligenz abzielen, verändern die Anbieterlisten und bevorzugen Plattformen mit integrierten Erkennungsalgorithmen gegenüber nachgerüsteter Software. Öffentliche Sammelkaufrahmen, angeführt von Quebec und Alberta, sichern Rabatte von 15–20 % auf Geräte sowie langfristige, standardisierte Servicevereinbarungen. Schließlich verknüpfen Cloud-Bildarchivierungsverträge wie Quebecs 405,5 Millionen CAD umfassender 12-Jahres-Vertrag mit Sectra ländliche und städtische Standorte, lindern den Radiologen-Mangel und unterstützen die Arbeitsabläufe mobiler Einheiten.
Wichtigste Erkenntnisse des Berichts
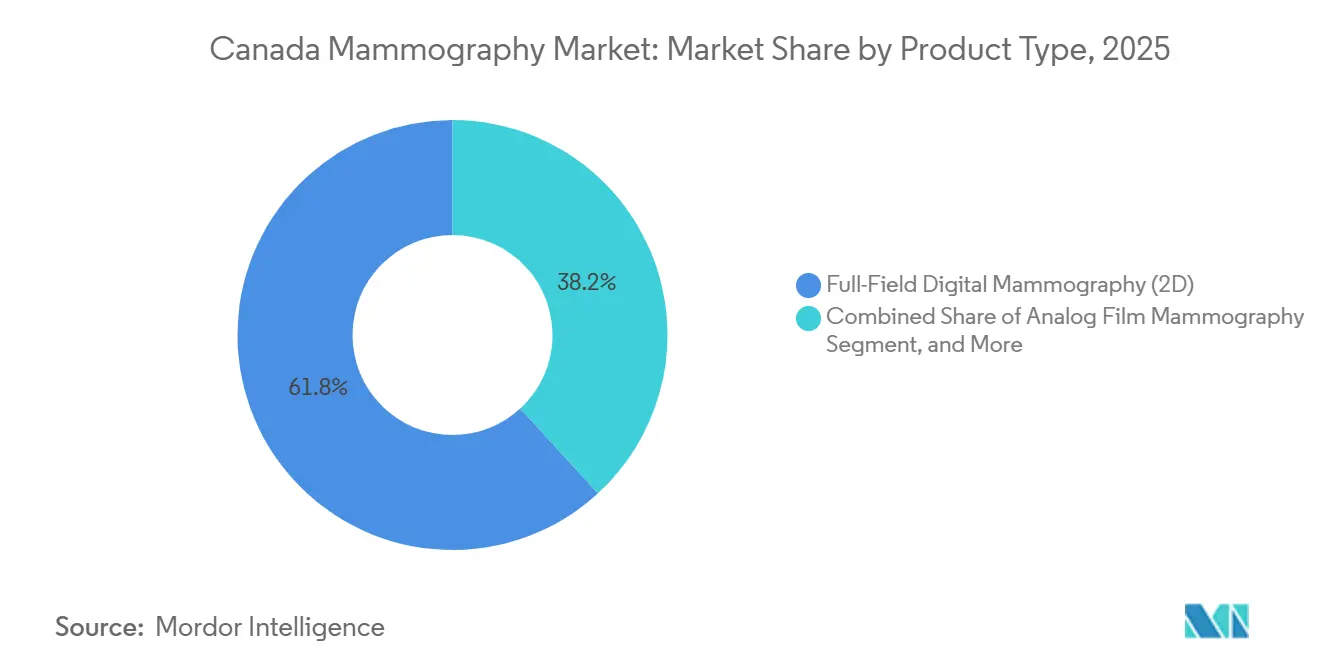
- Nach Technologie hielt die Vollfeld-Digitalmammographie im Jahr 2025 einen Marktanteil von 61,83 % am kanadischen Mammographie-Markt, während KI-gestützte 3D-Plattformen bis 2031 eine CAGR von 9,78 % erzielen sollen.
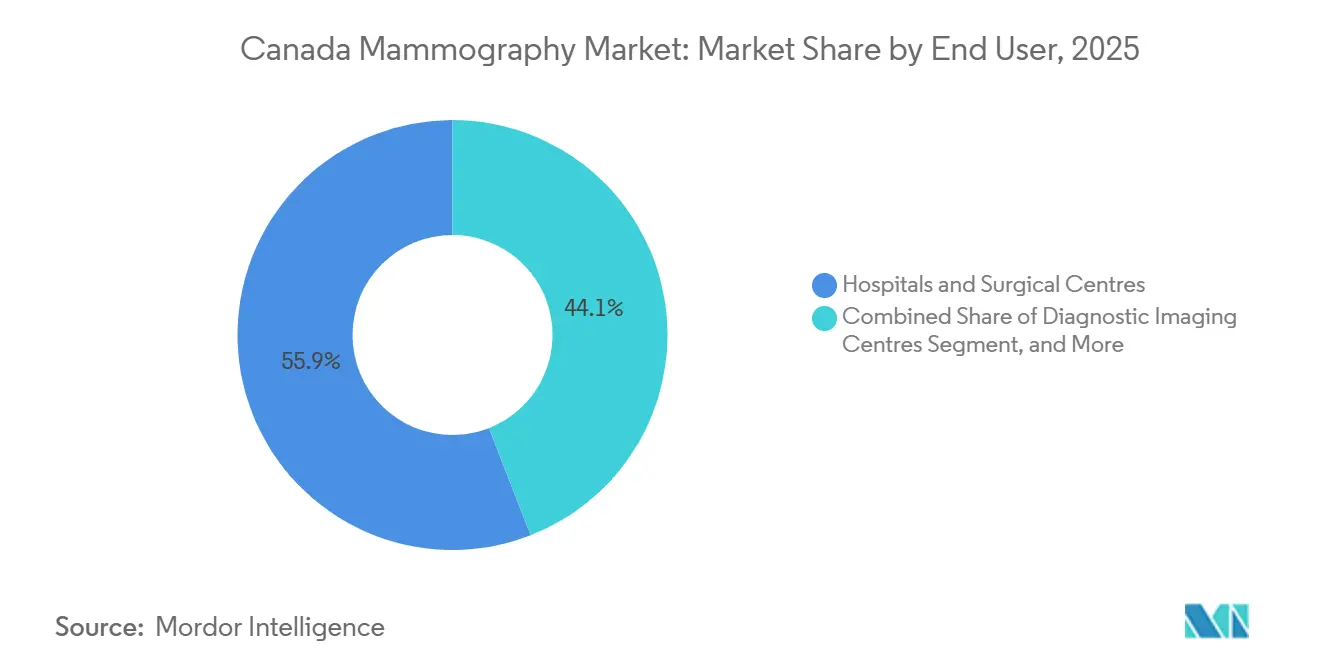
- Nach Endnutzer entfielen 55,93 % der Marktgröße des kanadischen Mammographie-Marktes im Jahr 2025 auf Krankenhäuser & Operationszentren; Diagnostische Bildgebungszentren sollen zwischen 2026 und 2031 mit einer CAGR von 11,97 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des kanadischen Mammographie-Marktes
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schneller Ersatz veralteter Analogeinheiten | +1.8% | National, konzentriert in Ontario, Quebec, Alberta | Mittelfristig (2–4 Jahre) |
| Senkung des Screening-Einstiegsalters auf 40 Jahre | +2.1% | Sechs Provinzen, angeführt von Ontario | Kurzfristig (≤ 2 Jahre) |
| Bundesförderung für KI in der diagnostischen Bildgebung | +1.2% | Nationale Pilotprojekte in British Columbia und Ontario | Mittelfristig (2–4 Jahre) |
| Sammelkaufrahmen | +1.4% | Quebec, Ontario, Alberta | Kurzfristig (≤ 2 Jahre) |
| Cloud-Bildarchivierung & Effizienzgewinne durch Fernbefundung | +0.9% | National, früh in Quebec und British Columbia | Mittelfristig (2–4 Jahre) |
| Mobile Einheiten für indigene & ländliche Screenings | +0.7% | Saskatchewan, Alberta, Nordontario, Territorien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schneller Ersatz veralteter Analogeinheiten
Krankenhäuser, die digitale Umrüstungen verzögert haben, sehen sich nun mit zunehmenden Serviceeinstellungen für Computed-Radiography-Hardware konfrontiert, was Notfall-Upgrades zu Premiumpreisen erzwingt.[1]Institut national de santé publique du Québec, "Contrôle de la qualité des installations de mammographie," inspq.qc.ca Quebec hat sein letztes CR-System im Jahr 2023 abgeschafft und damit einen Präzedenzfall für andere Provinzen geschaffen, die Stilllegungen zu beschleunigen. Der Wechsel zur Direktradiographie reduziert die Aufnahmezeit auf 5–7 Minuten pro Untersuchung und steigert den täglichen Durchsatz um 20–25 %. Anbieter bieten Inzahlungnahme-Vergünstigungen von bis zu 30 % des Listenpreises an, um Mehrgeräte-Ausschreibungen zu gewinnen und damit bestehende Marktpositionen zu festigen. Diese Dynamiken halten den kanadischen Mammographie-Markt auf einem stetigen Modernisierungskurs.
Provinzielle Maßnahmen zur Senkung des Screening-Einstiegsalters auf 40 Jahre
Ontario, Manitoba, Saskatchewan, Neufundland und Labrador, British Columbia und Nova Scotia laden nun Frauen mit durchschnittlichem Risiko ab dem Alter von 40 Jahren ein, wodurch schätzungsweise 1,2 Millionen neue Teilnehmerinnen hinzukommen.[2]Regierung von Kanada, "Brustkrebsvorsorge bei Frauen mit durchschnittlichem Risiko," canada.ca Die Auslastung bestehender Zentren in Ontario stieg vor dem Politikwechsel auf 92 %, sodass Überlaufuntersuchungen in Krankenhäuser und Privatkliniken verlagert werden. Mobile Strategien in Manitoba und Saskatchewan bevorzugen geografische Gerechtigkeit gegenüber stationären Erweiterungen. Der daraus resultierende Kapazitätsengpass verleiht KI-Triage-Tools ein klares Wertversprechen. Der Wachstumsdruck konzentriert die Nachfrage daher in den durchsatzstärksten Segmenten des kanadischen Mammographie-Marktes.
Bundesförderung für das KI-im-Gesundheitswesen-Programm
Mehr als 50 Millionen CAD an Fördermitteln für 2024–2025 reservieren rund 18 % für KI in der diagnostischen Bildgebung.[3] Die 1,5 Millionen CAD umfassende Mammographie-Studie von BC Cancer nutzt das von Health Canada zugelassene Genius AI Detection, um Falsch-Negativ-Raten bei Frauen mit dichtem Brustgewebe zu senken. Provinzielle Ausschreibungen schreiben nun Benchmarks für die Algorithmus-Sensitivität vor und machen eingebettete KI von einem optionalen Zusatz zu einer verbindlichen Anforderung. Open-Source-Arbeiten am Vector Institute zielen darauf ab, Verzerrungen bei indigenen und eingewanderten Bevölkerungsgruppen zu begrenzen. Obwohl nur etwa 30 Radiologen über formale KI-Qualifikationen verfügen, signalisiert die Förderpipeline nachhaltigen Schwung im kanadischen Mammographie-Markt.
Öffentliche Sammelkaufrahmen
Quebecs Dossier 6768 im Wert von 6,8–9,2 Millionen CAD bündelt 158 Einrichtungen und erzielt zweistellige Preisnachlässe sowie einheitliche 48-Stunden-Reparaturbedingungen. Alberta hat eine Siemens-Verpflichtung in Höhe von 175 Millionen CAD mit seinem umfassenderen Onkologie-Ausbau abgestimmt und nutzt gemeinsame Wartungsteams, um die Lebenszykluskosten um bis zu 15 % zu senken. Gebündelte Verträge verlangen zunehmend 3D-Bereitschaft und zwingen Anbieter, Tomosynthese auch dort vorzuladen, wo die Erstattung noch unsicher ist. Sammelverträge beschleunigen damit die Spezifikationserweiterung und stärken serviceorientierte Umsatzmodelle im gesamten kanadischen Mammographie-Markt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Uneinheitliche Erstattung für DBT und CEM | -1.3% | Ontario, Manitoba, Saskatchewan; teilweise in BC und Quebec | Mittelfristig (2–4 Jahre) |
| Mangel an CCPM-zertifizierten Physikern | -0.8% | National, akut in den Atlantikprovinzen und Territorien | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte EMR-Integration | -0.6% | Am stärksten in Ontario und British Columbia | Mittelfristig (2–4 Jahre) |
| Steigende Cyberversicherungsprämien | -0.4% | National, am stärksten dort, wo Datenschutzverletzungen 2024 zunahmen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche provinzielle Erstattung für DBT- und CEM-Modalitäten
Ontario verfügt noch immer über keinen dedizierten Tomosynthese-Gebührencode, was Krankenhäuser mit zusätzlichen 44 CAD pro Untersuchung belastet und die Akzeptanz trotz einer Verbesserung der Rückrufrate um 2,2 Prozentpunkte dämpft. Quebec erstattet zu pauschalen bilateralen Sätzen, während British Columbias Kostenstudie DBT befürwortete, aber keine Änderung des Gebührenverzeichnisses folgte. Privatkliniken berechnen 150–300 CAD für nicht erstattete 3D-Untersuchungen und zementieren damit ein Zwei-Klassen-System. Bis die Gebührenstrukturen angeglichen sind, wird der Erstattungshemmschuh die Durchdringung von Premium-Plattformen im kanadischen Mammographie-Markt begrenzen.
Mangel an CCPM-zertifizierten Mammographie-Physikern
Rund 45 Physiker sind bundesweit für die Akkreditierung zuständig, was zu Wartelisten von 3 bis 6 Monaten für die Zertifizierung neuer Geräte führt. Quebec verzeichnete 2024 sieben vorübergehende Betriebsunterbrechungen aufgrund der Nichtverfügbarkeit von Inspektoren. Der durch Renteneintritt bedingte Personalabbau übersteigt die Zahl der Absolventen, und Lohnprämien in Privatkliniken verschärfen die Lücken im öffentlichen Sektor. Akkreditierungsverzögerungen verlangsamen daher den Kapitaleinsatz und dämpfen die Wachstumserwartungen für den kanadischen Mammographie-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: KI-Plattformen festigen die digitale Führungsposition
Die Vollfeld-Digitalmammographie hielt im Jahr 2025 einen Marktanteil von 61,83 % am kanadischen Mammographie-Markt und profitierte von Erstattungssicherheit und PACS-Kompatibilität. KI-gestützte 3D-Systeme sollen bis 2031 eine CAGR von 9,78 % verzeichnen, beflügelt durch die Zulassung von Genius AI Detection durch Health Canada im Jahr 2024 und einen Rückgang der Befundungszeit von Radiologen um 15–20 %. Die Digitale Brusttomosynthese nimmt eine klinisch vorteilhafte Position ein, ist jedoch in mehreren Provinzen durch fehlende Gebührencodes eingeschränkt.
Krankenhäuser in zentralisierten Provinzen haben begonnen, 3D-Bereitschaft als Standard vorzuschreiben, während in dezentralisierten Regionen Geräte noch als kostenoptimierte 2D-Einheiten beschafft werden, mit geplanten Upgrades zu einem späteren Zeitpunkt. Saskatchewans mobile Einheiten veranschaulichen eine durchsatzorientierte Denkweise, die Direktradiographie und Satellitenübertragung gegenüber komplexen 3D-Konfigurationen bevorzugt. Infolgedessen wird die Marktgröße des kanadischen Mammographie-Marktes für KI-fähige 3D-Geräte beschleunigen, sobald die Gebührenverzeichnisse aufgeholt haben, aber das kurzfristige Volumen bleibt in 2D-Ersatzgeräten verankert.


Nach Endnutzer: Private Zentren absorbieren öffentliche Rückstände
Krankenhäuser & Operationszentren hielten im Jahr 2025 einen Anteil von 55,93 % an der Marktgröße des kanadischen Mammographie-Marktes, da sie die meisten provinziellen Vorsorge-Programme beherbergen und taggleiche diagnostische Abklärungen anbieten. Diagnostische Bildgebungszentren hingegen sind auf eine CAGR von 11,97 % ausgerichtet, da private Betreiber Wartelisten-Überlauf monetarisieren und Tomosynthese als Selbstzahler-Upgrade bündeln.
Städtische Regionen verzeichnen jährlich 8 bis 10 neue private Standorte, während dünn besiedelte Provinzen auf mobile Flotten setzen, die die Kosten für feste Standorte um rund 70 % senken. Das von Private-Equity-Unternehmen unterstützte Canada Diagnostic Centres beschleunigte 2024–2025 Akquisitionen in den Prärieprovinzen und bestätigte damit das Investoreninteresse an diversifizierter ambulanter Bildgebung. Da die Screening-Berechtigung auf das Alter 40 ausgeweitet wurde, steigen die diagnostischen Volumina weiter an und stellen sicher, dass jedes Endnutzersegment zum Wachstum des kanadischen Mammographie-Marktes beiträgt.
Geografische Analyse
Ontario hat nach seiner Altersänderung im April 2024 800.000 neu anspruchsberechtigte Frauen hinzugewonnen, verfügt jedoch noch immer über keinen DBT-Code, was Krankenhäuser zwingt, zusätzliche 44 CAD pro 3D-Untersuchung zu absorbieren, und die Akzeptanz dämpft. Quebecs zentralisierte Ausschreibung hat die Gerätepreise um bis zu 20 % gesenkt und schreibt Tomosynthese-Bereitschaft vor, was zeigt, wie Beschaffungsmacht Investitionszyklen prägt. British Columbias Programm für dichtes Brustgewebe übt zusätzlichen Druck auf die Radiologiekapazität aus und steigert die Nachfrage nach KI-Triage.
Saskatchewan und Manitoba setzen auf mobiles Screening, um ländliche Versorgungslücken zu schließen; Saskatchewans erste zwei Einheiten übertrafen die Auslastungsprognosen in ihrem Debütmonat um 28 %. Die Atlantikprovinzen leiden unter einem akuten Physikermangel, der Inbetriebnahme-Verzögerungen auf über sechs Monate ausdehnt. Die nördlichen Territorien sind fast ausschließlich auf Besuchseinheiten angewiesen, die über Programme von Indigenous Services Canada finanziert werden.
Sectras provinzweites Archiv verbindet nun mehr als 60 Quebec-Standorte, während OCINet jährlich 16 Millionen Bilder in Ontario verarbeitet und die Zeit bis zur Befundung kritischer Fälle um mehr als die Hälfte reduziert. Die grenzüberschreitende Interoperabilität bleibt begrenzt, sodass Patienten, die aus einer Provinz verlegt werden, Wiederholungsuntersuchungen unterzogen werden müssen. Diese provinziellen Unterschiede verstärken eine Mehrgeschwindigkeitslandschaft innerhalb des kanadischen Mammographie-Marktes.
Regulatorisches Umfeld
Mammographiesysteme fallen unter die Medizinprodukteverordnung von Health Canada (SOR/98-282), die von Herstellern die Erlangung einer Gerätelizenz und die Aufrechterhaltung von Qualitätsmanagementsystemen im Einklang mit anerkannten Normen wie ISO 13485:2016 verlangt. Mammographie-Röntgengeräte entsprechen zudem den föderalen Strahlenschutzvorgaben, einschließlich des Safety Code 36 von Health Canada, der Anforderungen an Installation, Qualitätssicherungsprüfungen und Strahlenschutzpraktiken im klinischen Einsatz festlegt.
Die Überwachung der Konformität und Sicherheit nach der Markteinführung wird durch die Regulatory Operations and Enforcement Branch von Health Canada unterstützt, mit gestärkten Meldepflichten und Durchsetzungsbefugnissen im Zusammenhang mit Vanessa's Law. Parallel dazu ergänzen die Provinzen Kontrollen auf Einrichtungsebene, einschließlich Abnahmeprüfungen und laufender Qualitätssicherung durch medizinische Physiker, was die Inbetriebnahmezeiten für Upgrades wie Tomosynthese oder kontrastmittelgestützte Arbeitsabläufe verändern kann und die Art beeinflusst, wie Ausschreibungen Dokumentation, Schulung und Serviceverpflichtungen festlegen.
Wettbewerbslandschaft
Hologic, GE HealthCare und Siemens Healthineers kontrollieren gemeinsam die Mehrheit der installierten Systeme und nutzen ihre landesweiten Servicekapazitäten, um langfristige Managed-Equipment-Verträge zu gewinnen. Der 15-Jahres-Vertrag von Hamilton Health Sciences im Wert von 270 Millionen CAD mit Siemens ist ein Beispiel für ein Risikoübertragungsmodell, das kleinere Krankenhäuser nun nachahmen.
Aufstrebende Anbieter zielen auf Nischenmärkte ab. RamSofts Cloud-Bildarchivierung unterbietet die Kosten herkömmlicher On-Premise-Lösungen um bis zu 40 % und spricht neue private Zentren an. Mobile Hersteller, die Satellitenübertragung integrieren, gewinnen an Bedeutung, da Provinzen ländliche Screening-Fahrzeuge unterstützen. Cybersicherheit ist zu einem Kaufkriterium geworden, nachdem die durchschnittlichen Kosten von Datenschutzverletzungen im Jahr 2024 6,32 Millionen CAD erreichten, was Anbietern mit integrierten Zero-Trust-Frameworks einen Beschaffungsvorteil verschafft.
Sammelkauf-Ausschreibungen verschärfen die Markteintrittsbarrieren für kleine Hersteller ohne gesamtkanadischen Service. Da sich die Beschaffung auf gebündelte Serviceleistungen verlagert, stärken etablierte Anbieter ihre Kundenbindung und erhalten eine moderate Konzentration im kanadischen Mammographie-Markt aufrecht.
Marktführer der kanadischen Mammographie-Branche
Hologic Inc.
Planmed OY
GE HealthCare Technologies Inc.
Fujifilm Holdings Corporation
Siemens Healthineers AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine Schlüsselchance besteht dort, wo die provinzielle Kapazitätserweiterung auf Produktivitätswerkzeuge trifft, die Engpässe bei Radiologen und Technologen verringern. Das Beschaffungsverhalten in Kanada schafft zudem Raum für Anbieter und Integratoren, die zentralisierte Rahmenverträge gewinnen und anschließend Multi-Standort-Einführungen mit standardisierten Servicelevels, Cybersicherheitskontrollen und Interoperabilität liefern können, unterstützt durch langfristige Enterprise-Imaging-Verträge wie die 12-jährige, 405,5 Millionen CAD schwere Vereinbarung mit Sectra in Québec, die mehrere Standorte verbindet und Remote-Befundung unterstützt.
Die Chance im Technologiemix verschiebt sich hin zu integrierten Behandlungspfaden statt Einzelmodalitäten, insbesondere durch die Kombination von 3D-Mammographie (Tomosynthese) mit kontrastmittelgestützter Mammographie und Brustbiopsie-Workflows, um Rückrufe zu reduzieren und diagnostische Abklärungen auf weniger Besuche zu verdichten. Auf der Angebotsseite konzentriert sich die inländische Wertschöpfung zunehmend auf KI-Bildanalyse und Workflow-Integration, die auf importierten Mammographieplattformen aufgesetzt werden, im Einklang mit föderalen KI-Förderprogrammen und der Lizenzierung durch Health Canada, die neueren Systemen (zum Beispiel Siemens Healthineers MAMMOMAT B.brilliant) den Eintritt in kanadische Ausschreibungen ermöglicht, in denen 3D-Bereitschaft und eingebettete Algorithmusanforderungen häufiger in Ausschreibungsspezifikationen auftauchen.
Aktuelle Branchenentwicklungen
- Juli 2026: Sectra unterzeichnete eine mehrjährige Cloud-Services-Vereinbarung zur Bereitstellung der Sectra One Cloud Radiologie- und Mammographielösung am Hennick Humber Hospital. Der Vertrag erweitert die cloudbasierte Bildgebung für Mammographie in einem großen kanadischen Krankenhausnetzwerk. Er unterstützt standortübergreifende diagnostische Arbeitsabläufe und stärkt das Enterprise Imaging am Hennick Humber Hospital.
- Juli 2026: Comox Valley Healthcare Foundation, CIBC-Zuschuss von 15.000 für eine neue Mammographieeinheit am Comox Valley Hospital. Das Comox Valley Hospital erhielt einen CIBC-Zuschuss von 15.000 zur Finanzierung einer neuen Mammographieeinheit. Die Finanzierung erweitert die regionale Screening-Kapazität in British Columbia und verbessert den Zugang für unterversorgte Gemeinden.
- Juni 2026: Das Collingwood General and Marine Hospital verdoppelte seine Mammographiekapazität durch die Ergänzung einer zweiten Mammographie-Suite. Der Plan zur Einführung der kontrastmittelgestützten Mammographie bis Herbst 2026 stärkt die provinzielle Kapazität und verkürzt die Wartezeiten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Mammographiesystemen und zugehörigen Upgrades, die in Kanada für Brustscreening und diagnostische Anwendungen in verschiedenen Versorgungseinrichtungen verkauft werden, wobei die Größenbestimmung in aktuellen US-Dollar ausgedrückt wird. Unsere Betrachtung folgt der Kauf- und Ersatzaktivität im Zusammenhang mit Bildgebungskapazität und Screening-Nachfrage.
Umfangsausschlüsse: Die Schätzung schließt Biopsiegeräte, allgemeine Ultraschall- und MRT-Systeme, Kontrastmittel sowie reine Befundungsdienstleistungen aus, die nicht mit Geräteanschaffungen gebündelt sind.
Übersicht der Segmentierung
- Nach Technologie
- Analog-Film-Mammographie
- Vollfeld-Digitalmammographie (2D)
- Digitale Brusttomosynthese (3D)
- Kontrastmittel-verstärkte Spektralmammographie
- KI-gestützte 3D-Mammographie-Plattformen
- Nach Endnutzer
- Krankenhäuser & Operationszentren
- Spezialisierte Brustkrebsvorsorge-Zentren
- Diagnostische Bildgebungszentren
- Mobile Screening-Einheiten
- Ambulante Versorgung & Fachkliniken
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärarbeit begann mit der Kartierung der Nachfrage nach Screening- und diagnostischem Durchsatz und übersetzte dies anschließend in die Anzahl der zu installierenden und zu erneuernden Systeme. Öffentliche Quellen wurden zur Fundierung der Annahmen herangezogen, darunter Bevölkerungs- und Altersverteilungstabellen von Statistics Canada, Inzidenz- und Screening-Kontext der Canadian Cancer Society sowie Leitlinien und Evidenzprüfungen von Gremien wie der Canadian Task Force on Preventive Health Care.
Wir haben zudem provinzielle Programmseiten und öffentliche Krankenhausberichte gesichtet, soweit verfügbar, da diese Quellen helfen zu erklären, wie sich das Screening-Volumen je Provinz und über die Zeit verändert. Signale zur Geräteeinführung wurden anhand von Fachzeitschriften der Radiologie mit Peer-Review sowie behördlichen Beschaffungs- und Ausschreibungsbekanntmachungen abgeglichen und anschließend durch Unternehmensberichte und Investorenpräsentationen für einen breiteren Produktzykluskontext ergänzt. Für einige Schritte wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentrecherchen und sendungsbezogene Import-Export-Prüfungen genutzt, um zeitliche und mixbedingte Veränderungen zu validieren. Die hier aufgeführten Quellen sind lediglich illustrativ, und viele weitere öffentliche Dokumente und Datensätze wurden ebenfalls zur Erhebung, Überprüfung und Klärung von Datenpunkten verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was den Kauf in Kanada antreibt und wie sich die Nutzung zwischen Screening-Programmen und diagnostischen Überweisungen unterscheidet, da diese Details in öffentlichen Datensätzen nicht vollständig sichtbar sind. Wir sprachen mit einer Mischung aus Bildgebungsverantwortlichen, biomedizinischen Beschaffungsfunktionen, Betriebsleitern der Radiologie und Fachleuten auf Vertriebsseite in den wichtigsten Provinzen. Das Feedback wurde genutzt, um Preisgestaltung, Ersatzzyklen und das Tempo der Verschiebung von 2D zu 3D zu überprüfen.
Um realistische Schätzungen zu gewährleisten, wurden Annahmen überarbeitet, wenn Interviewangaben mit Sekundärindikatoren wie Ausschreibungsaktivität, Diskussionen zur installierten Basis und berichteten Screening-Teilnahmemustern in Konflikt standen, und das Modell wurde anschließend vor der endgültigen Freigabe angepasst.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 14 % |
| Mittleres Segment: 44 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 56 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgte mittels eines Top-down-Ansatzes, bei dem die screeningberechtigte Bevölkerung, Teilnahmemuster und Signale zur Bildgebungskapazität in einen Gerätenachfragepool umgewandelt werden. Anschließend übersetzten wir diesen Pool anhand realistischer Preisgestaltung und Upgrade-Zeitpunkte in einen jährlichen Kaufwert. Die Gesamtwerte wurden anschließend mittels selektiver Bottom-up-Näherungen überprüft, wie Plausibilitätsprüfungen bei Anbietern und Vertriebskanälen, stichprobenbasierten durchschnittlichen Verkaufspreisen je Systemtyp und ausschreibungsbasierter Deal-Erkennung, die dazu beitrugen, Lücken bei begrenzter Einheitssichtbarkeit zu korrigieren.
Zu den wichtigsten Modellinputs zählten der Trend der screeningfähigen weiblichen Bevölkerung, die erwartete Untersuchungsanzahl pro System pro Jahr (Auslastung), Annahmen zum Ersatzzyklus nach Alter der installierten Basis sowie die Adoptionsrate von Full-Field-Digital- und digitaler Brust-Tomosynthese gegenüber analogen Systemen. Wir verwendeten zudem typische Preisspannen zwischen 2D- und 3D-Konfigurationen, einschließlich Service und Software, die üblicherweise mit den Geräten erworben werden. Die Prognose erfolgte mittels Szenarioanalyse, unterstützt durch einfache Regressionsprüfungen, wobei Treiber wie eine alternde Bevölkerung, eine Verschiebung im Technologiemix und die Intensität öffentlicher Screening-Programme innerhalb von Bandbreiten variiert wurden, die von den Befragten als praktikabel angesehen wurden. Wenn eine Bottom-up-Prüfung für eine Provinz oder einen Einrichtungstyp unvollständig war, wurde der fehlende Teil mittels proxy-basierter Durchdringungsraten behandelt, die an Bevölkerung und bekannte Programmabdeckung geknüpft sind, und anschließend nach Validierungsgesprächen angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden anhand mehrerer Perspektiven trianguliert, einschließlich nachfrageseitiger Signale wie Screening-Teilnahme und Krebsinzidenzkontext sowie angebotsseitiger Signale wie Beschaffungsaktivität, Produktzyklustiming und Preisbänder. Ausreißer wurden markiert, wenn sich die implizierte Einheitsnachfrage oder die Ausgaben je System im Vergleich zu bekanntem Ersatzverhalten zu stark veränderten, und die Annahmen wurden anschließend in einem zweiten Analystendurchgang überprüft, bevor die Schätzung finalisiert wurde.
Wir haben zudem Quellen erneut kontaktiert, wenn das Modell einen Stufenwechsel bei Preisgestaltung, Mix oder Ersatzrhythmus anzeigte, der nicht durch öffentliche Informationen erklärt werden konnte. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, etwa größeren politischen Änderungen, Einführungen neuer Technologien, die die durchschnittlichen Verkaufspreise verschieben, oder Beschaffungszyklen, die die kurzfristige Nachfrage wesentlich verändern. Vor der Auslieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für Mammographie in Kanada von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Werte für die kanadische Mammographie können sich zwischen den Quellen unterscheiden, da die einbezogenen Umsatzströme und der erfasste Marktausschnitt nicht immer übereinstimmen, selbst wenn die Themenbezeichnung gleich klingt. Unterschiede ergeben sich meist daraus, was als Mammographieumsatz gezählt wird, wie der 2D- gegenüber dem 3D-Mix bepreist wird und ob die Größenbestimmung an der Ersatzbeschaffung der installierten Basis oder an breiteren Ausgaben für diagnostische Bildgebung verankert ist.
Der größte Treiber für Abweichungen ist, ob Screening- und diagnostische Mammographie nur auf Geräte und zugehörige Upgrades beschränkt sind. In dieser engeren Abgrenzung erfasst Mordor Intelligence den Wert anhand von Systemmix und Ersatzzeitpunkt, ohne Bildgebungsdienstleistungen oder angrenzende Brustbildgebungsmodalitäten einzubeziehen. Einige Schätzungen gehen zudem von einer schnelleren 3D-Umstellung und höheren durchschnittlichen Verkaufspreisen aus, ohne dies klar gegen Ausschreibungsvergaben zu prüfen, während andere ältere Zeitpunkte der Währungsumrechnung verwenden und ihre Annahmen nicht aktualisieren, wenn sich die provinzielle Programmkapazität ändert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 113,03 Mio. USD (2025) | |
| Branchenverband A | 98,00 Mio. USD (2025) | Spiegelt häufig eine engere Sichtweise wider, die sich nur auf die Beschaffung im Rahmen von Screening-Programmen konzentriert, was die Nachfrage von Diagnosezentren und mobilen Einheiten unterzählen kann und möglicherweise eine konservative Ersatzzeitplanung für ältere Systeme anwendet. |
| Fachzeitschrift B | 140,00 Mio. USD (2025) | Tendiert dazu, Geräte mit Service- und Softwareumsätzen zu vermischen, und geht möglicherweise von einer schnellen 3D-Einführung mit höheren Preispunkten aus, ohne dies konsequent mit kanadaspezifischer Ausschreibungspreisgestaltung und Systemerneuerungszyklen abzugleichen. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, was in die Ausgaben einbezogen wird und wie schnell das Modell den Markt von 2D auf 3D verschiebt. Durch die Verknüpfung der Gesamtwerte mit beobachtbaren Nachfragesignalen und wiederholbaren Kauftreibern bleibt der Ansatz leichter überprüfbar und reduziert Schwankungen, die durch gemischte Anwendungsbereiche oder aggressive Preisannahmen verursacht werden.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird das kanadische Mammographie-Segment bis 2031 voraussichtlich wachsen?
Der Markt soll von 0,12 Milliarden USD im Jahr 2026 auf 0,18 Milliarden USD bis 2031 steigen, was einer CAGR von 7,91 % über den Zeitraum 2026–2031 entspricht.
Welche Provinzen haben das routinemäßige Brustkrebsvorsorge-Einstiegsalter auf 40 Jahre gesenkt?
Ontario, Manitoba, Saskatchewan, Neufundland und Labrador, British Columbia und Nova Scotia haben die Altersgrenze von 40 Jahren im Zeitraum 2024–2025 eingeführt.
Welchen Anteil hielten 2D-Digitalmammographie-Systeme im Jahr 2025?
Die Vollfeld-Digitalmammographie machte im Jahr 2025 61,83 % des installierten Wertes aus.
Wie adressieren mobile Einheiten die Versorgungslücken im ländlichen und indigenen Bereich?
Provinzen wie Saskatchewan finanzieren Direktradiographie-Fahrzeuge mit Satelliten-Bildübertragung; Saskatchewans erste zwei Einheiten verzeichneten in vier Wochen 340 Untersuchungen – 28 % über der Prognose – durch den Einsatz in 42 Gemeinden.
Warum gewinnen KI-gestützte 3D-Plattformen an Bedeutung?
Die Zulassung von Genius AI Detection durch Health Canada im Jahr 2024 und provinzielle Ausschreibungen, die nun eingebettete Algorithmen fordern, treiben Krankenhäuser zu 3D-Systemen, die die Befundungszeit um rund 15–20 % verkürzen.
Seite zuletzt aktualisiert am:



