
Marktgröße und Marktanteil für Knochenmetastasen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 25.69 Milliarden US-Dollar |
| Marktgröße (2032) | 42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
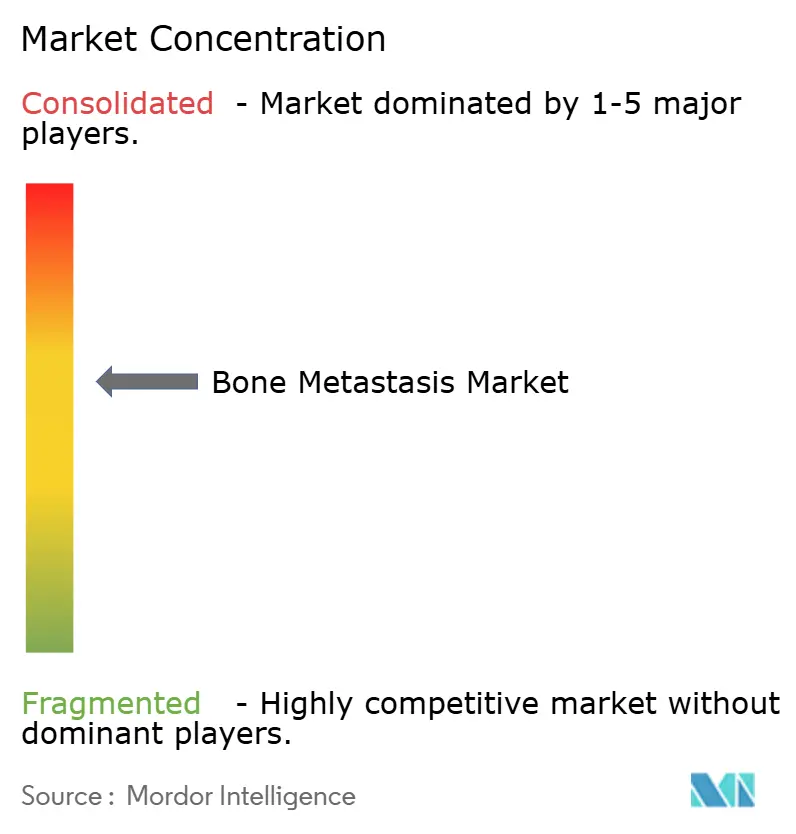
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Knochenmetastasen von Mordor Intelligence
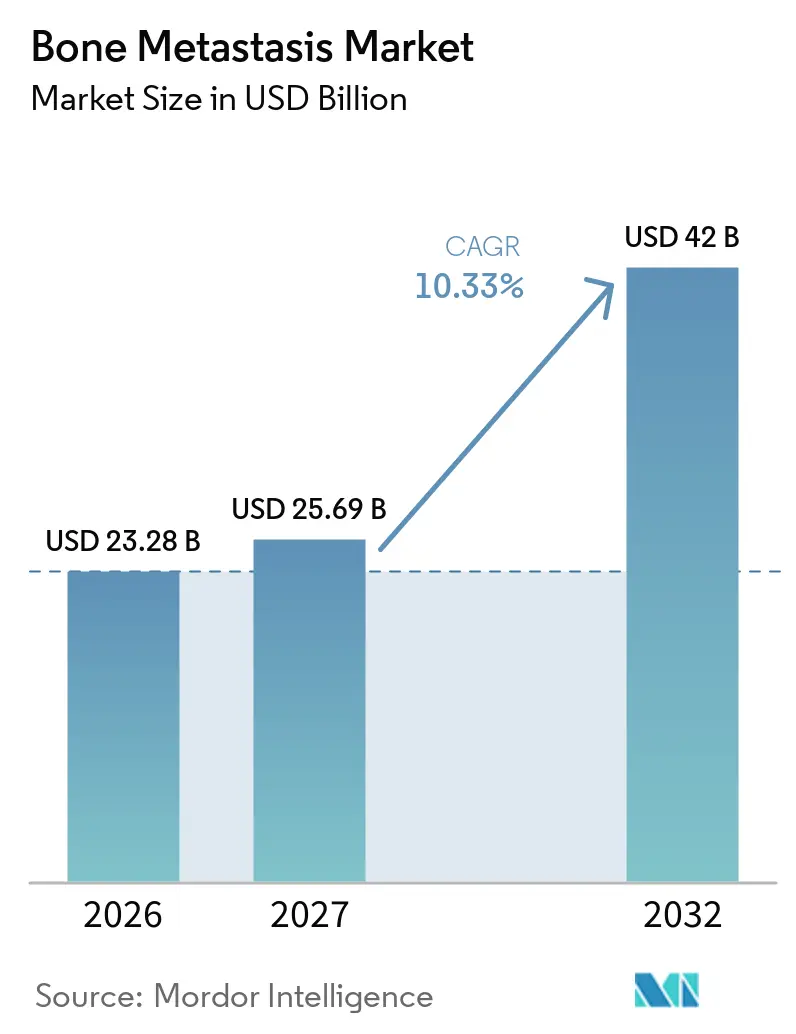
Die Größe des Knochenmetastasen-Marktes wurde im Jahr 2026 auf 23,28 Milliarden USD geschätzt und wird voraussichtlich von 25,69 Milliarden USD im Jahr 2027 auf 42 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,33 % während des Prognosezeitraums (2027–2032).
Das Wachstum wird durch eine steigende Krebsinzidenz, umfassendere Zulassungen von Radiopharmazeutika und Bestrebungen der Kostenträger hin zu einer wertorientierten Onkologieversorgung gestützt, die die Prävention skelettbezogener Ereignisse belohnt. Etwa 70 % der Patientinnen und Patienten mit fortgeschrittenem Brust- und Prostatakrebs entwickeln Skelettläsionen, was einen großen adressierbaren Patientenpool schafft. Präventive knochenmodifizierende Wirkstoffe gewinnen an Bedeutung, da europäische Daten zeigen, dass die Behandlung eines einzelnen skelettbezogenen Ereignisses bis zu 65.000 USD pro Patient kosten kann. Gleichzeitig bauen Hersteller ihre Kapazitäten für alphaemittierende Radiopharmazeutika aus, um der robusten Nachfrage gerecht zu werden. KI-gestützte Bildgebung ermöglicht eine frühere Erkennung im Krankheitsverlauf und erweitert den Zugang zu rechtzeitigen Interventionen.
Wichtigste Erkenntnisse des Berichts
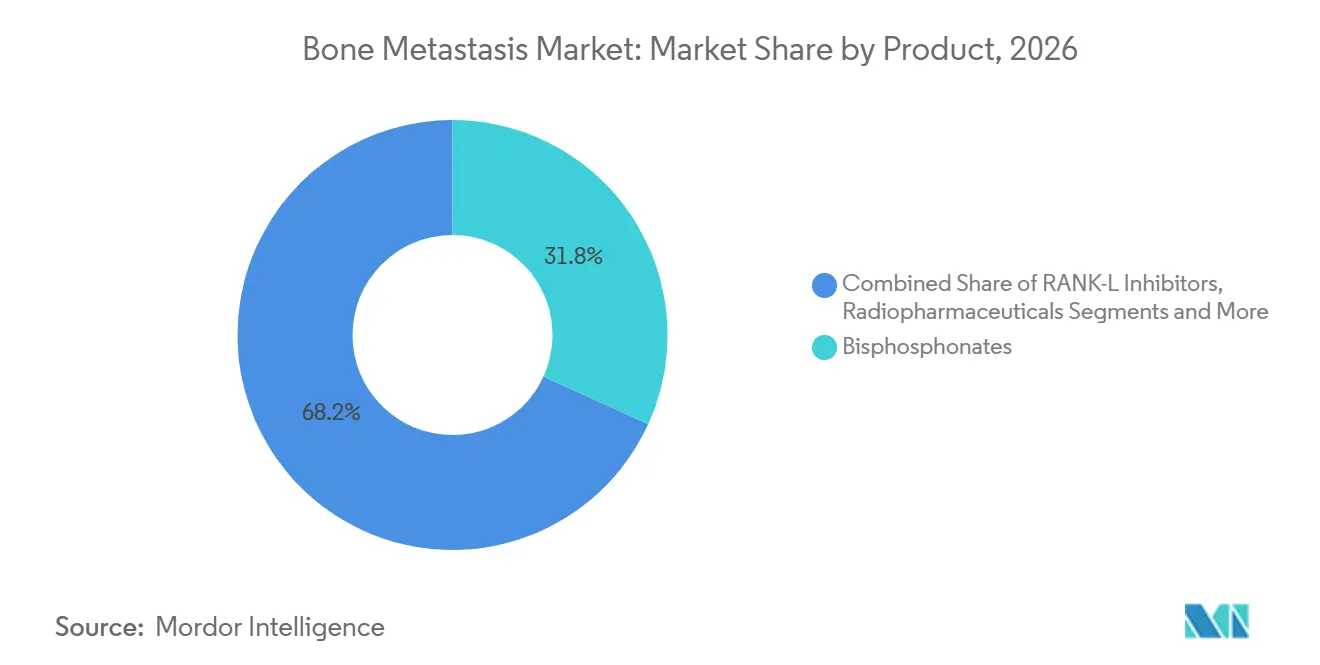
- Nach Therapieart führten Bisphosphonate mit einem Marktanteil von 31,8 % im Knochenmetastasen-Markt im Jahr 2026, während Radiopharmazeutika bis 2032 voraussichtlich mit einer CAGR von 20,3 % wachsen werden.
- Nach Krebsart entfiel auf Brustkrebs im Jahr 2026 ein Anteil von 34,6 % am Knochenmetastasen-Markt; Lungenkrebs wird voraussichtlich mit der höchsten CAGR von 17,7 % bis 2032 wachsen.
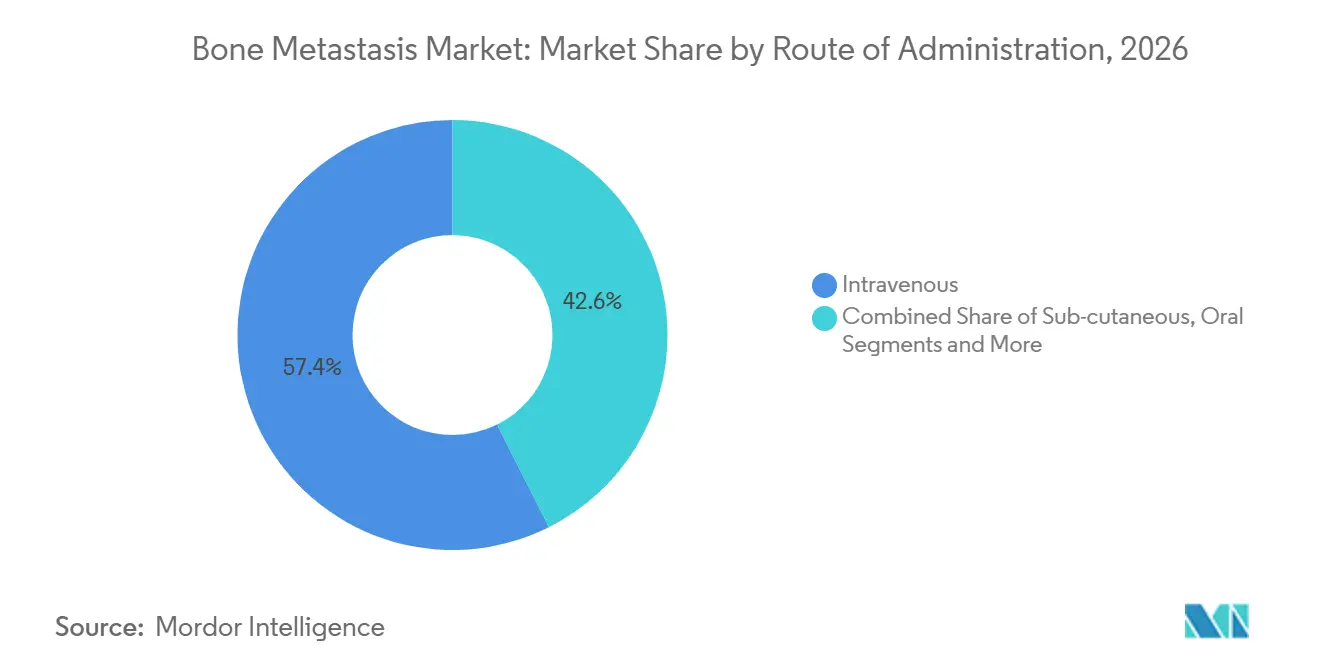
- Nach Verabreichungsweg erzielte die intravenöse Verabreichung im Jahr 2026 einen Umsatzanteil von 57,4 %; subkutane Formulierungen expandieren mit einer CAGR von 20,2 % bis 2032.
- Nach Endnutzer hielten Krankenhäuser im Jahr 2026 einen Anteil von 52,1 % am Knochenmetastasen-Markt, während ambulante chirurgische Zentren bis 2032 voraussichtlich eine CAGR von 20,8 % verzeichnen werden.
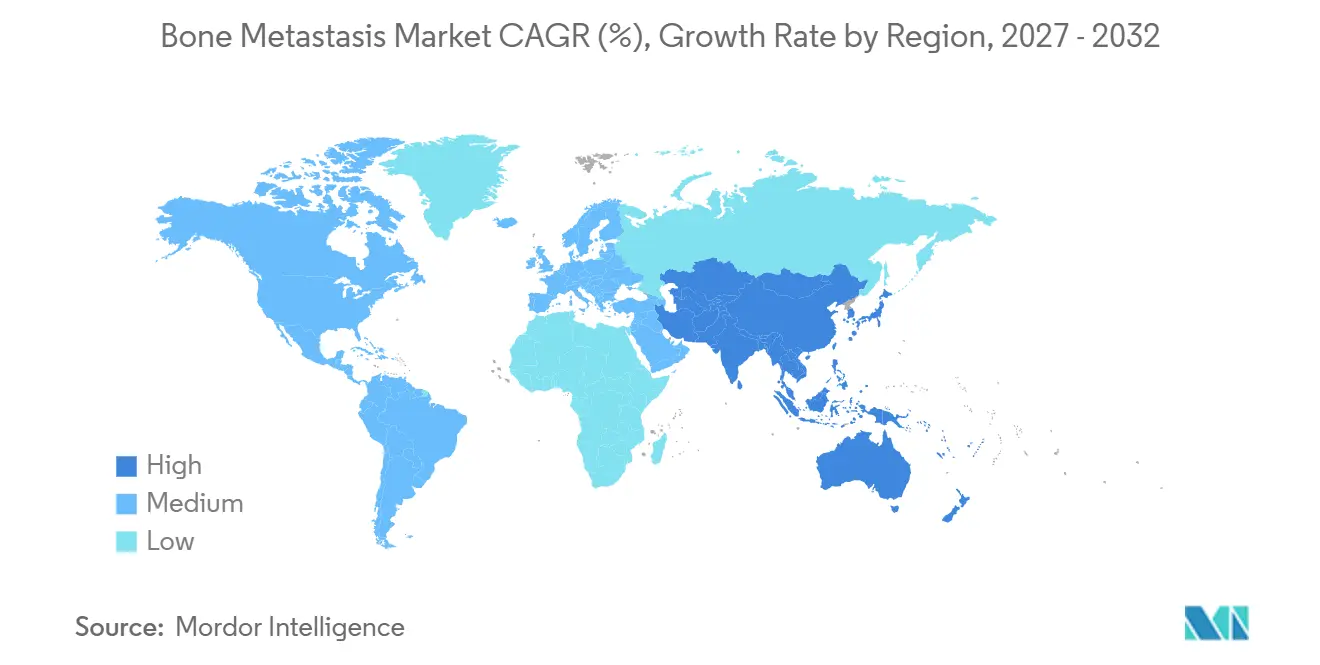
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,9 % am Knochenmetastasen-Markt; der asiatisch-pazifische Raum ist positioniert, bis 2032 mit einer CAGR von 19,9 % zu wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Primärkrebserkrankungen | +2.80% | Global; am höchsten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Steigende Akzeptanz gezielter knochenmodifizierender Wirkstoffe | +2.10% | Nordamerika und EU; Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu wertorientierter Onkologieversorgung | +1.90% | Vorwiegend Nordamerika; EU folgt | Mittelfristig (2–4 Jahre) |
| Ausweitung der Zulassungen von Radiopharmazeutika | +2.40% | Global; regulatorische Führungsrolle in den USA und der EU | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Bildanalyse | +1.20% | Nordamerika und EU zunächst; Asien-Pazifik skaliert rasch | Langfristig (≥ 4 Jahre) |
| Entstehung theranostischer Alpha-Emitter | +1.80% | Global; Fertigung konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Primärkrebserkrankungen
Knochenmetastasen treten bei bis zu 70 % der metastasierten Brust- und Prostatakrebserkrankungen sowie bei 17 % der fortgeschrittenen Melanomfälle auf, was eine dauerhafte Nachfrage im Markt für Knochenmetastasen begründet. Die alternde Bevölkerung in Nordamerika und Europa verstärkt diese Belastung, während Pekinger Überwachungsdaten zeigen, dass die Ausbreitung von Prostatakrebs auf die Knochen zwischen 2011 und 2014 um 57 % gestiegen ist. Höhere de-novo-Metastasierungsraten in Teilen des Nahen Ostens verdeutlichen ungedeckten Bedarf und fördern das Interesse an Früherkennungsbildgebung, die die Versorgung in frühere Krankheitsstadien verlagert.[1]
Steigende Akzeptanz gezielter knochenmodifizierender Wirkstoffe
Denosumab-Biosimilars erhielten 2024 gleichzeitig Zulassungen in den USA und der EU, was den Wettbewerb in einem Teilsegment mit einem Volumen von 5 Milliarden USD intensiviert. Gesundheitsökonomische Studien in Mitteleuropa bestätigen günstige qualitätsbereinigte Lebensjahr-Profile trotz höherer Apothekenausgaben. Protokolle für das multiple Myelom bevorzugen nun Wirkstoffe mit geringerem Osteonekroserisiko, was die Akzeptanz von Biologika der nächsten Generation stärkt und das Wachstum im Markt für Knochenmetastasen unterstützt.
Verlagerung hin zu wertorientierter Onkologieversorgung und Pauschalvergütungen
Das Strahlentherapie-Onkologie-Modell von Medicare bündelt episodenbezogene Zahlungen und ermutigt Leistungserbringer, kostspielige Skelettereignisse zu verhindern. Multizentrische EU-Erkenntnisse berichten, dass die durchschnittliche Anzahl stationärer Aufenthalte nach solchen Ereignissen 8 Tage überstieg, was den fiskalischen Imperativ für die Prophylaxe unterstreicht. Die Aufnahme von Knochenerkrankungen und Arthritis als Kernerkrankung im Rahmen der Medikamententherapieprogramme von Medicare im Jahr 2025 wird voraussichtlich die Therapietreue verbessern und die langfristige Expansion des Marktes für Knochenmetastasen unterstützen.[2]
Ausweitung der Zulassungen von Radiopharmazeutika
Alpha-emittierende Kandidaten wie 212Pb und ZetaMet schritten 2024–2025 durch frühe klinische Studien voran, während Chinas Zulassung von SKB107 eine zunehmende geografische Verbreitung signalisierte. Die Actinium-225-PSMA-Therapie erzielte bei resistentem Prostatakrebs PSA50-Ansprechraten von 65 % und demonstrierte damit ein krankheitsmodifizierendes Potenzial, das die Entwicklung des Marktes für Knochenmetastasen beschleunigt. Investitionen von mehr als 200 Millionen USD durch Branchenführer zielen auf die Skalierung der Isotopenproduktion ab, um Versorgungsengpässe zu beheben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Biologika und Radiopharmazeutika | -2.30% | Global; ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Verzögerte Diagnose in ressourcenarmen Umgebungen | -1.80% | Subsahara-Afrika, Teile des Asien-Pazifik-Raums, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Erstattungsobergrenzen für skelettbezogene Ereignisse | -1.40% | Nordamerika und EU; Einfluss auf private Versicherer | Mittelfristig (2–4 Jahre) |
| Engpässe in der Lieferkette für Radioisotope | -1.10% | Global; akut dort, wo die zentrale Produktion dominiert | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Biologika und Radiopharmazeutika-Therapien
Preise von rund 3.400 USD pro Xgeva-Injektion schränken die Akzeptanz in Selbstzahlermärkten ein, und chinesische Datensätze zeigen, dass Arzneimittel die Hälfte der jährlichen Budgets für metastasierten Prostatakrebs verbrauchen. Radiopharmazeutika verursachen zusätzlichen Logistikaufwand durch die Einhaltung von Strahlenschutzvorschriften, was die Gesamttherapiekosten erhöht. Biosimilars könnten die Listenpreise um bis zu 30 % senken, sobald Rechtsstreitigkeiten beigelegt sind, doch die kurzfristige Erschwinglichkeit bleibt ein Hindernis für die Verbreitung des Marktes für Knochenmetastasen.
Verzögerte Diagnose in ressourcenarmen Umgebungen
Die mediane Zeit bis zur fachärztlichen Versorgung übersteigt in mehreren afrikanischen Studienreihen 8 Monate, sodass Patienten mit ausgeprägten Skelettschäden vorstellig werden, was die Therapiewirksamkeit mindert. Der Anstieg von Wirbelsäulenmetastasen-Operationen in Thailand unterstreicht, wie eine späte Vorstellung die Praxis hin zu invasiven Eingriffen statt pharmakologischer Prävention verschiebt. Telemedizinische Onkologie und Point-of-Care-Bildgebung entstehen, um Versorgungslücken zu schließen und unterversorgte Bevölkerungsgruppen für den Markt für Knochenmetastasen zu erschließen.[3]
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapieart:
Beschleunigung durch RadiopharmazeutikaRadiopharmazeutika werden bis 2032 voraussichtlich eine CAGR von 20,3 % verzeichnen – die höchste innerhalb des Knochenmetastasen-Marktes –, da sie tumoricide Aktivität und Palliation gleichzeitig entfalten. Bisphosphonate behaupteten mit 31,8 % den größten Anteil am Knochenmetastasen-Markt im Jahr 2026, gestützt durch etablierte Leitlinien und Kostenvertrautheit; RANK-L-Inhibitoren sehen sich jedoch nach dem Patentablauf im Februar 2025 einem Marktanteilsverlust gegenüber. Chinesische Studien mit 68Ga/177Lu-DOTA-Ibandronat erzielten Schmerzlinderungsraten von 82 %, was auf regionale Innovationen hindeutet, die die Wettbewerbsdynamik neu gestalten könnten.
Etablierte Bisphosphonat-Anwender bleiben eine bedeutende Gruppe, doch Kostenträger finanzieren zunehmend Wirkstoffe, die das Hospitalisierungsrisiko senken. Radiopharmazeutika-Entwickler reagieren mit vertikal integrierten Lieferketten, die die Isotopenverfügbarkeit sichern und das Wachstum des Knochenmetastasen-Marktes unterstützen. Kombinationsregimes, die Radiopharmazeutika mit Immun-Checkpoint-Inhibitoren kombinieren, treten in mittlere Studienphasen ein, was auf weiteren Pipeline-Schwung hindeutet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Krebsart:
Dominanz von Brustkrebs mit Aufwärtstrend bei LungenkrebsBrustkrebs entfiel im Jahr 2026 auf 34,6 % des Marktanteils im Knochenmetastasen-Markt, bedingt durch seinen hohen Skelett-Tropismus und die Überlebenszeit, die die Therapiedauer verlängert. Lungenkrebs, angetrieben durch verbesserte systemische Überlebensraten, ist auf dem Weg zur höchsten CAGR von 17,7 % bis 2032. Prostatakrebs bleibt ein grundlegender Volumentreiber, da mehr als zwei Drittel der Männer mit metastasierter Erkrankung Skelettläsionen aufweisen.
Die Segmentnachfrage wird durch die Biologie differenziert: Osteolytische Brustläsionen erfordern einen antiresorptiven Schwerpunkt, während osteoblastische Prostataläsionen Radiopharmazeutika-Ansätze begünstigen. Das peruanische Register zeigte eine Fünf-Jahres-Überlebensrate von 26 %, wenn die Metastasierung ausschließlich auf den Knochen beschränkt war, was Kliniker dazu veranlasst, knochengerichtete Kontrollstrategien zu intensivieren. Diese Muster unterstreichen die Heterogenität, die Unternehmen berücksichtigen müssen, um die Durchdringung des Knochenmetastasen-Marktes zu vertiefen.
Nach Verabreichungsweg:
Präferenz für subkutane VerabreichungIntravenöse Formulierungen hielten im Jahr 2026 einen Anteil von 57,4 % am Knochenmetastasen-Markt, gestützt durch die Vertrautheit der Kliniker und Krankenhaus-Workflows. Subkutane Optionen skalieren mit einer CAGR von 20,2 %, da sie die Versorgung in ambulante Einrichtungen verlagern, die Behandlungszeit verkürzen und dem Patientenkomfort entsprechen. Orale Bisphosphonate sehen sich mit Adhärenzbarrieren konfrontiert, die das Anteilswachstum begrenzen.
Fokussierter Ultraschall und andere bildgeführte Ablationsmodalitäten erweitern das Behandlungsspektrum ohne systemische Exposition, ergänzen pharmakologische Optionen und erweitern die adressierbaren Ausgaben im Knochenmetastasen-Markt. Hersteller formulieren bestehende intravenöse Moleküle in hochkonzentrierte vorgefüllte Spritzen um, um den subkutanen Trend zu nutzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Ambulante ExpansionKrankenhäuser hielten im Jahr 2026 einen Anteil von 52,1 % am Knochenmetastasen-Markt, dank komplexer Infusionseinrichtungen und akuter Versorgungsbedarfe. Ambulante chirurgische Zentren befinden sich jedoch auf einem Wachstumspfad mit einer CAGR von 20,8 % bis 2032. Rückenwind entsteht durch den Druck der Kostenträger auf kostengünstigere Versorgungsstandorte und die Einführung subkutaner Biologika, die eine minimale Infrastruktur erfordern.
Spezialisierte Krebszentren nutzen multidisziplinäre Teams, um Bildgebung, Chirurgie, systemische Therapie und Palliativversorgung unter einem Dach zu koordinieren, und sichern so ein bedeutendes Volumen. Akademische Einrichtungen treiben weiterhin Innovationen voran und führen klinische Studienteilnehmer in das breitere Ökosystem des Knochenmetastasen-Marktes ein.
Geografische Analyse
Nordamerika Knochenmetastasen-Markt
Nordamerika behielt im Jahr 2026 den größten Anteil von 38,9 % am Knochenmetastasen-Markt. Erstattungsrahmen decken die meisten knochenmodifizierenden Medikamente ab, und die Medicare-Richtlinienaktualisierung von 2025 erweitert das Medikamententherapiemanagement für Skeletterkrankungen, was die Adhärenz wahrscheinlich verbessern wird. Forschungskooperationsnetzwerke beschleunigen die Protokollverfeinerung und gewährleisten eine rasche Assimilation von Radiopharmazeutika-Innovationen.
APAC Knochenmetastasen-Markt
Der asiatisch-pazifische Raum verzeichnet die schnellste CAGR-Prognose von 19,9 %, angetrieben durch demografische Alterung, den Ausbau der Gesundheitsinfrastruktur und die inländische Radiopharmazeutika-Produktion, die Importkosten senkt. Chinas Ausbau der Nuklearmedizinkapazitäten positioniert regionale Hersteller als Exportlieferanten und stärkt die Expansion des Knochenmetastasen-Marktes weiter. Japans überalternde Gesellschaft treibt eine stetige Nachfrage an, während Indiens abgestufter Onkologie-Ausbau Linearbeschleuniger und PET-CT-Einheiten hinzufügt, die den diagnostischen Durchsatz erhöhen.
EMEA und Südamerika Knochenmetastasen-Markt
Europa verzeichnet ein ausgewogenes Wachstum, gestützt durch eine universelle Versorgung und eine frühe Biosimilar-Einführung, wie die Zulassung des Denosumab-Biosimilars im Mai 2024 zeigt. Deutschland und das Vereinigte Königreich sind Vorreiter bei wertbasierten Erstattungspilotprojekten, die die Vermeidung von Skelettereignissen belohnen. Parallel dazu bleiben der Nahe Osten, Afrika und Südamerika noch in einem frühen Stadium, sind jedoch strategisch bedeutsam, da zunehmende Investitionen des Privatsektors in die Onkologie die Durchdringung des Knochenmetastasen-Marktes vorantreiben.
Wettbewerbslandschaft
Der Wettbewerb ist moderat: Die fünf größten Akteure kontrollieren einen erheblichen Anteil des globalen Umsatzes, doch Biosimilar-Druck und spezialisierte Neueinsteiger flachen die Anteilskurven ab. Amgens Prolia und Xgeva erzielten im ersten Quartal 2025 kombinierte Umsätze von 1,666 Milliarden USD, sehen sich jedoch Biosimilar-Markteinführungen im Januar 2025 gegenüber, die das Volumen erodieren könnten. Novartis hat mehr als 200 Millionen USD in US-amerikanische Isotopenkapazitäten investiert, um vorgelagerte Versorgungsvorteile bei Radiopharmazeutika zu sichern.
Die Akquisitionstätigkeit konzentriert sich auf Nuklearmedizin-Assets. Bristol-Myers Squibbs Kauf von RayzeBio für 4,1 Milliarden USD und Lantheus' Übernahme von Evergreen für 1 Milliarde USD verdeutlichen die Prämie auf alphaemittierende Expertise. Start-ups verfolgen theranostische Paarungen, die diagnostische Scans mit abgestimmter Therapie kombinieren, mit dem Ziel einer präzisen Dosierung, die Angebote innerhalb des Knochenmetastasen-Marktes weiter differenziert.
Eintrittsbarrieren bestehen weiterhin: Die Komplexität der Isotopen-Halbwertszeiten erfordert eine enge Logistik, und globale Radioisotopen-Engpässe unterbrechen gelegentlich Dosierungspläne, was den Wert vertikal integrierter Modelle unterstreicht. KI-gestützte Bildgebungspartnerschaften entwickeln sich zu nicht-traditionellen Differenzierungsmerkmalen und verschaffen Lieferanten Daten-Footprints, die Klinikern helfen, die Skelett-Tumorlast in Echtzeit zu verfolgen, und den Vorstoß der Knochenmetastasen-Branche hin zu ergebnisbasierten Verträgen stärken.
Führende Unternehmen der Branche für Knochenmetastasen
-
Novartis AG
-
Bayer AG
-
Amgen Inc.
-
Johnson & Johnson
-
AstraZeneca PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Knochenmetastasen-Markt Unternehmen in diesem Bericht
- Amgen
- Novartis
- Bayer
- Johnson & Johnson
- AstraZeneca
- Pfizer
- Eli Lilly and Company
- Roche
- Merck
- Sanofi
- Abbvie
- Bristol-Myers Squibb
- Daiichi Sankyo Co., Ltd.
- Teva Pharmaceutical Industries
- Regeneron Pharmaceuticals
- Ipsen
- Endocyte (Novartis Advanced Accelerator Applications)
- Fusion Pharmaceuticals
- Radius Health
- PharmaLogic Holdings Corp.
Neueste Industrielle Entwicklungen in Knochenmetastasen-Markt
- März 2025: Eli Lilly and Company schloss die Übernahme von Point Biopharma ab und sicherte sich gezielte Alpha-Therapieplattformen für Skeletterkrankungen im Spätstadium.
- März 2025: Chinas Nationale Medizinproduktebehörde genehmigte SKB107, das erste im Inland entwickelte Radiopharmazeutikum des Landes für Knochenmetastasen.
- Februar 2025: Die US-amerikanische Arzneimittelbehörde ließ Trastuzumab Deruxtecan für HER2-niedrigen metastasierten Brustkrebs zu und erweiterte damit die gezielte Therapie auf Patienten mit dominanten Knochenläsionen.
- September 2024: Novartis kündigte 200 Millionen USD für den Ausbau der Radioliganden-Produktion in Carlsbad und Indianapolis an.
Umfang des globalen Berichts zum Markt für Knochenmetastasen
Segmentierungsübersicht
| Bisphosphonate |
| RANK-L-Inhibitoren (Denosumab usw.) |
| Radiopharmazeutika |
| Hormontherapien |
| Chemotherapie |
| Immuntherapie |
| Analgetika und unterstützende Versorgung |
| Brustkrebs |
| Prostatakrebs |
| Lungenkrebs |
| Nierenzellkarzinom |
| Schilddrüsenkrebs |
| Intravenös |
| Subkutan |
| Oral |
| Krankenhäuser |
| Krebszentren und Fachkliniken |
| Ambulante chirurgische Zentren |
| Akademische und Forschungseinrichtungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Therapieart | Bisphosphonate | |
| RANK-L-Inhibitoren (Denosumab usw.) | ||
| Radiopharmazeutika | ||
| Hormontherapien | ||
| Chemotherapie | ||
| Immuntherapie | ||
| Analgetika und unterstützende Versorgung | ||
| Nach Krebsart | Brustkrebs | |
| Prostatakrebs | ||
| Lungenkrebs | ||
| Nierenzellkarzinom | ||
| Schilddrüsenkrebs | ||
| Nach Verabreichungsweg | Intravenös | |
| Subkutan | ||
| Oral | ||
| Nach Endnutzer | Krankenhäuser | |
| Krebszentren und Fachkliniken | ||
| Ambulante chirurgische Zentren | ||
| Akademische und Forschungseinrichtungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Knochenmetastasen?
Die Größe des Knochenmetastasen-Marktes betrug im Jahr 2027 25,69 Milliarden USD und wird voraussichtlich bis 2032 auf 42,00 Milliarden USD ansteigen.
Welches Therapiesegment wächst am schnellsten?
Radiopharmazeutika expandieren bis 2032 mit einer CAGR von 20,3 % aufgrund ihres krankheitsmodifizierenden Potenzials und zunehmender regulatorischer Zulassungen.
Warum ist der Asien-Pazifik-Raum die am schnellsten wachsende Region?
Demografische Alterung, rascher Ausbau der Onkologieinfrastruktur und inländische Isotopenproduktion unterstützen eine CAGR-Prognose von 19,9 % für den asiatisch-pazifischen Raum.
Wie werden Biosimilars die Preisgestaltung beeinflussen?
Denosumab-Biosimilars, die ab 2025 auf den Markt kommen, könnten die Behandlungskosten um bis zu 30 % senken und die Erschwinglichkeit in preissensiblen Märkten verbessern.
Was sind die wichtigsten Kostentreiber in der Versorgung von Knochenmetastasen?
Hohe Biologikapreise, Radioisotopen-Versorgungslogistik und Krankenhausaufenthalte für Skelettereignisse prägen gemeinsam die Gesamtausgaben, die in Europa durchschnittlich 65.000 USD pro Ereignis betragen.
Welche politischen Veränderungen begünstigen das Marktwachstum?
Medicares gebündelte Strahlenzahlungen und das erweiterte Medikamententherapiemanagement für Knochenerkrankungen schaffen Anreize für präventive Behandlungen und verbessern den Erstattungszugang.