
Marktgröße und Marktanteil für Schilddrüsenkrebs-Therapeutika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.04 Milliarden US-Dollar |
| Marktgröße (2032) | 5.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.62 % |
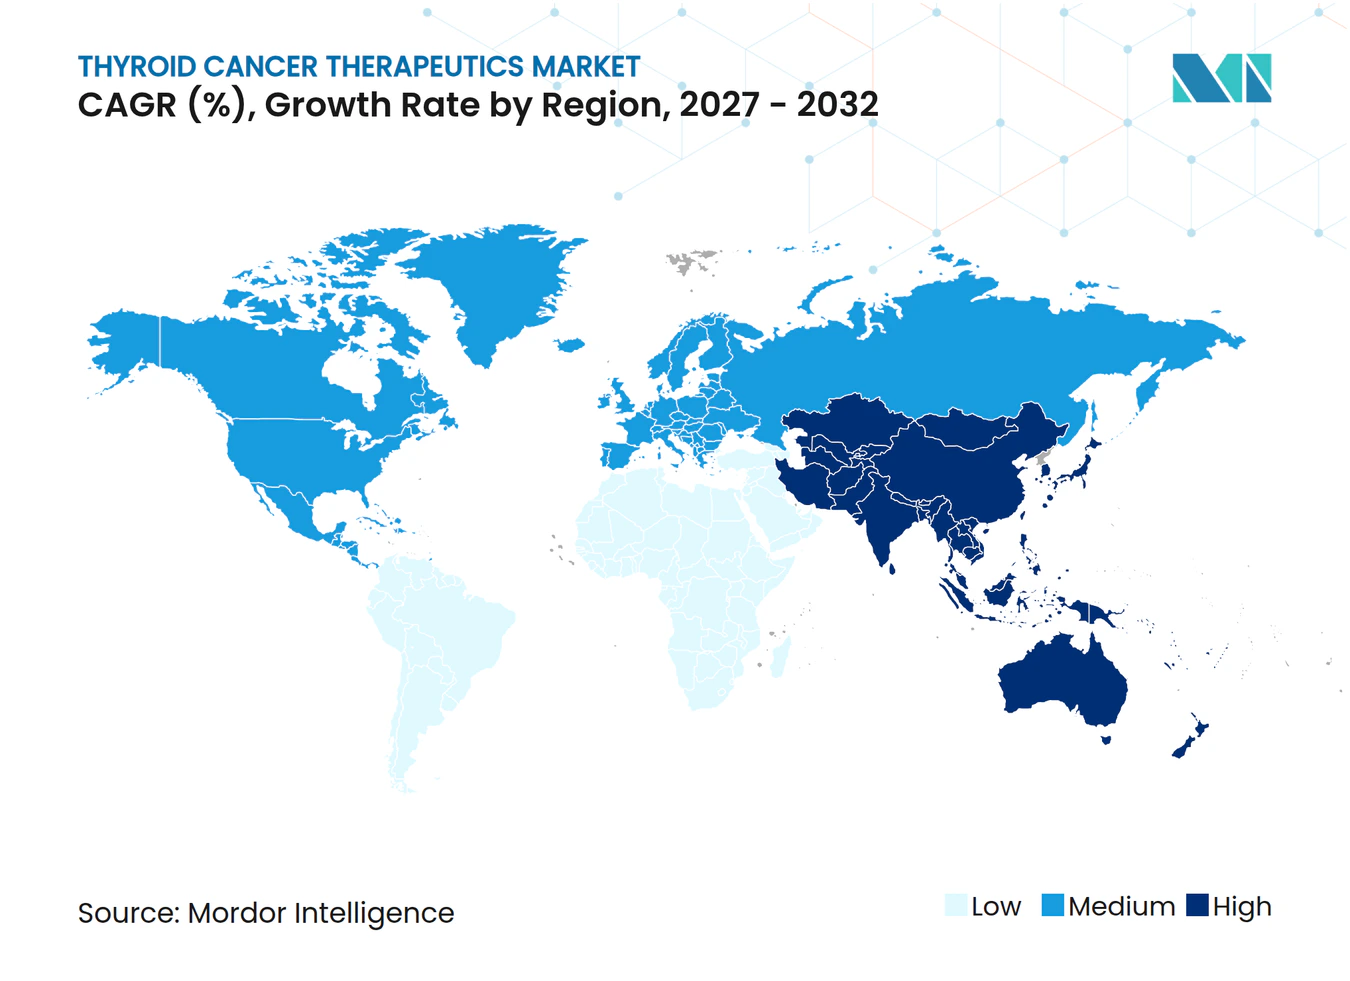
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schilddrüsenkrebs-Therapeutika von Mordor Intelligence
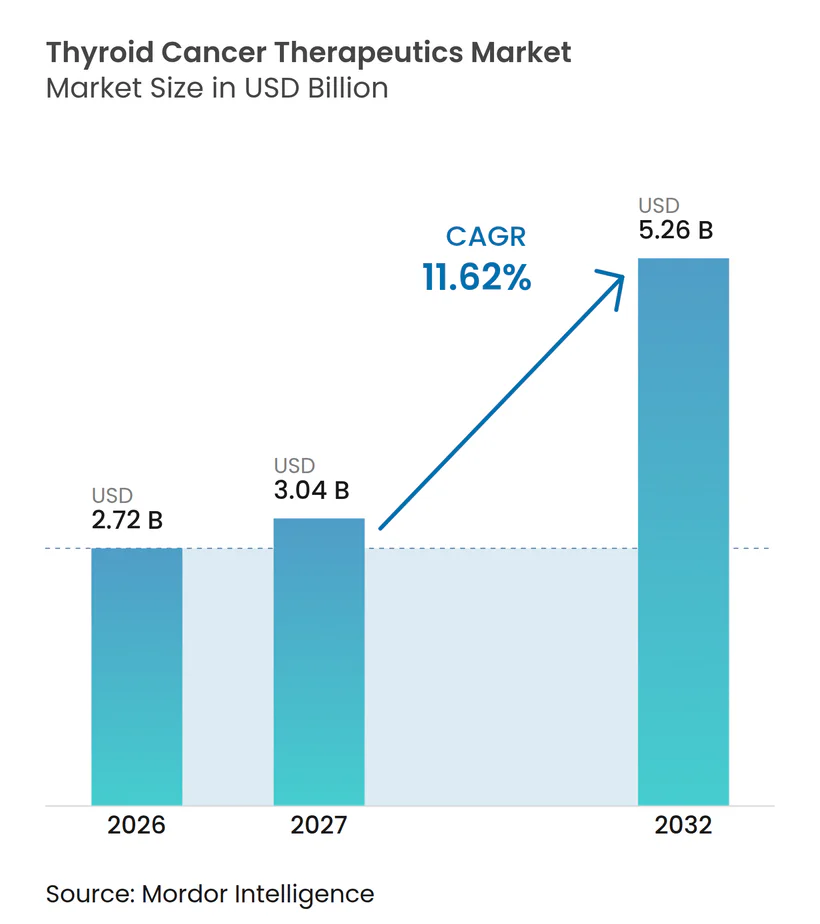
Die Marktgröße für Schilddrüsenkrebs-Therapeutika wird für 2026 auf 2,72 Milliarden USD, für 2027 auf 3,04 Milliarden USD und bis 2032 auf 5,26 Milliarden USD geschätzt, mit einem CAGR von 11,62 % von 2027 bis 2032.
Dieser stetige Anstieg spiegelt die kombinierte Wirkung einer weltweit steigenden Krankheitsinzidenz, einer frühzeitigeren Erkennung und der Kommerzialisierung hochselektiver zielgerichteter und radiotheranostischer Wirkstoffe wider. Präzisionsansätze, die Radioiodresistenz überwinden, ergänzen nun ältere Radioiod-Therapieschemata und ermöglichen dauerhafte Ansprechen in schwer behandelbaren Fällen. Rasche behördliche Zulassungen, günstige Erstattungsveränderungen und der Ausbau der Isotopenlieferketten stärken den Schwung, während Krankenhaussysteme und ambulante Zentren sich anpassen, um komplexe Therapien effizient bereitzustellen. Parallel dazu verändern strategische Akquisitionen im Bereich Radiopharmazeutika und alpha-emittierende Liganden die Wettbewerbspositionierung und signalisieren einen anhaltenden Kapitalzufluss in den Markt für Schilddrüsenkrebs-Therapeutika.
Wesentliche Erkenntnisse des Berichts
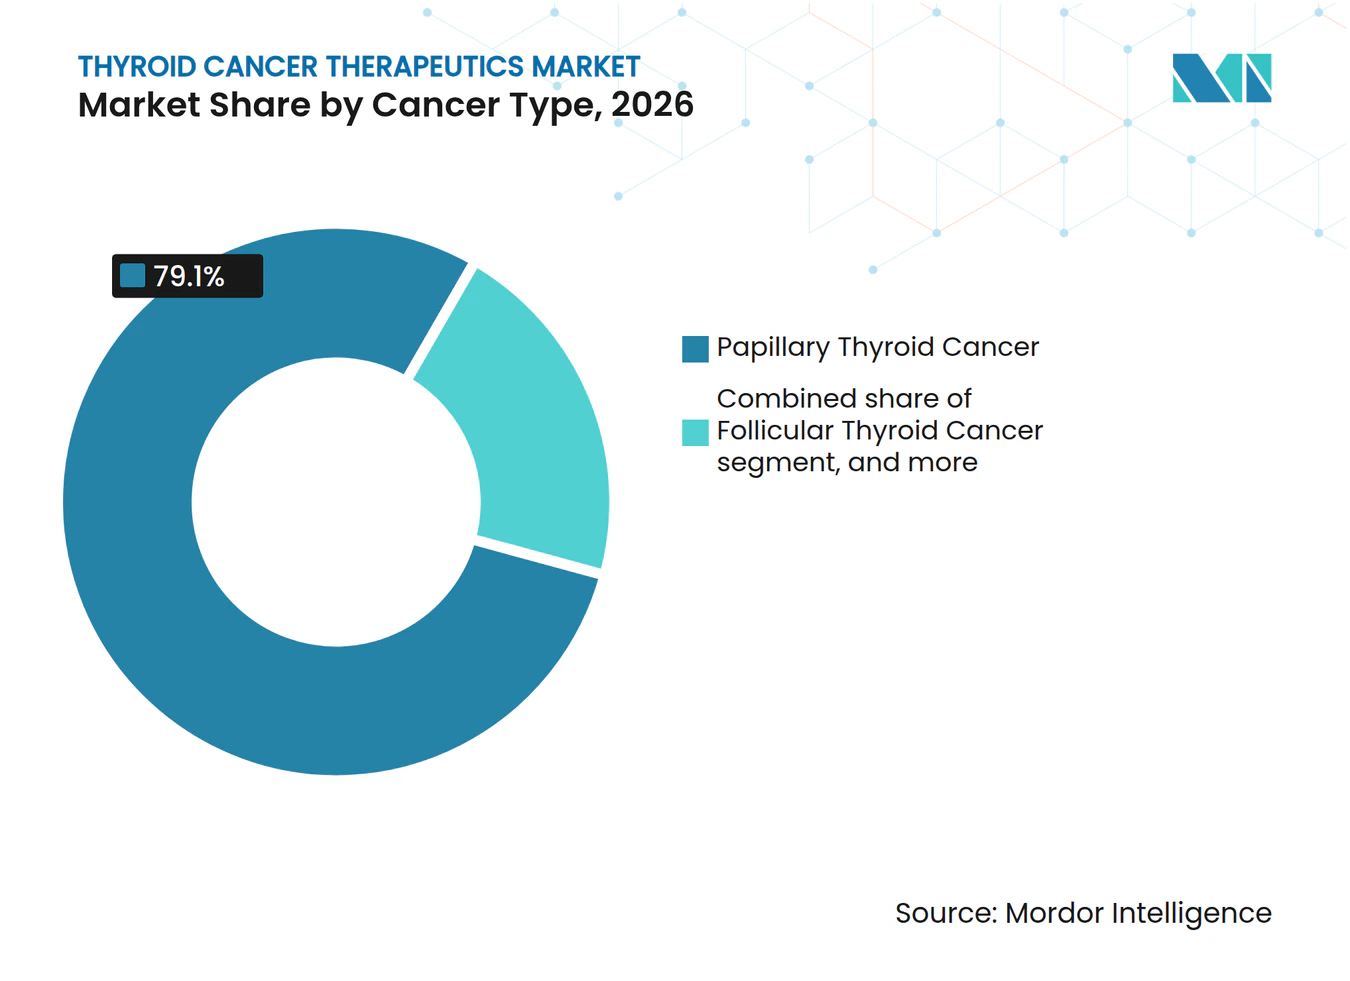
- Nach Krebsart führte die papilläre Erkrankung mit einem Umsatzanteil von 79,10 % im Jahr 2026; für die anaplastische Form wird bis 2032 eine Expansion mit einem CAGR von 13,98 % prognostiziert.
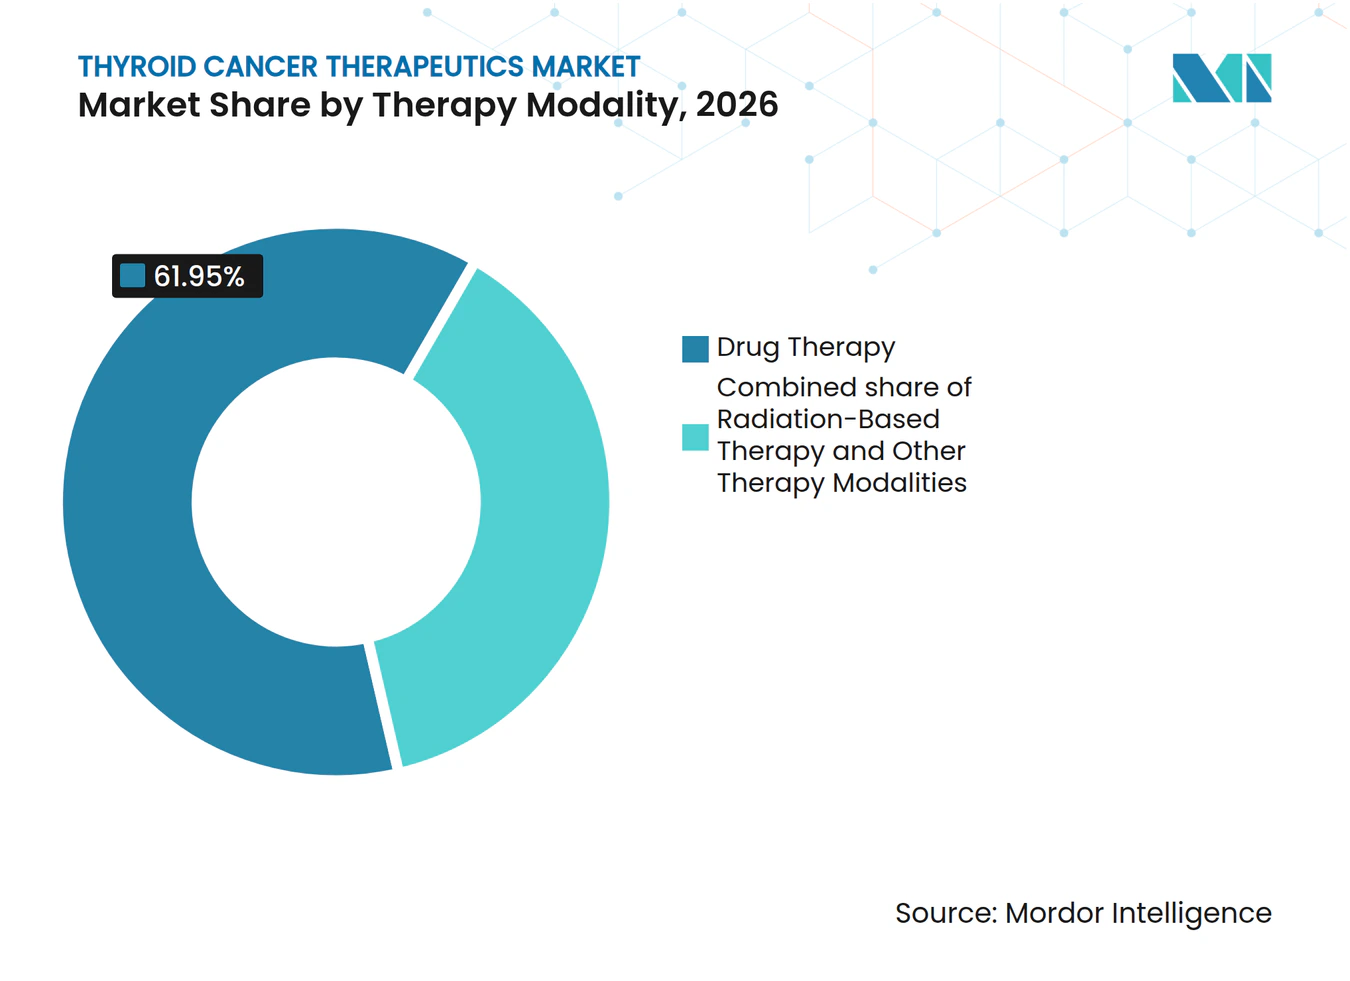
- Nach Therapiemodalität hielten medikamentöse Therapieschemata im Jahr 2026 einen Anteil von 61,95 % am Markt für Schilddrüsenkrebs-Therapeutika; strahlenbasierte Protokolle sollen bis 2032 mit einem CAGR von 13,25 % wachsen.
- Nach Endnutzer behielten Krankenhäuser im Jahr 2026 einen Anteil von 44,20 % an der Marktgröße für Schilddrüsenkrebs-Therapeutika, während ambulante chirurgische Zentren bis 2032 voraussichtlich mit einem CAGR von 14,95 % wachsen werden.
- Nach Geografie entfielen im Jahr 2026 35,10 % der Umsätze auf Nordamerika; für den asiatisch-pazifischen Raum wird bis 2032 der schnellste CAGR von 12,18 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Analyse der Treiberwirkung | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende globale Schilddrüsenkrebs-Belastung & frühzeitigere Erkennung | 1.80% | Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung der Zulassungen für zielgerichtete Therapien & Immuno-Onkologie-Therapien | 2.10% | Nordamerika, Europäische Union, Ausweitung auf Asien-Pazifik | Kurzfristig (≤2 Jahre) |
| Günstige Kostenerstattungsrahmen & Onkologie-Finanzierung | 1.40% | Nordamerika, Europäische Union, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Schnelle Verbreitung molekularer Begleitdiagnostik | 1.20% | Global, angeführt von Industrieländern | Kurzfristig (≤2 Jahre) |
| Ausbau der radiotheranostischen Produktionskapazität | 1.00% | Produktionszentren in den Vereinigten Staaten & der Europäischen Union, globale Ausstrahlungseffekte | Langfristig (≥4 Jahre) |
| Förderung klinischer Studien zu Schilddrüsenkrebs in Schwellenländern | 0.80% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte in den Nahen Osten & Lateinamerika | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende globale Krankheitslast durch Schilddrüsenkrebs & frühzeitigere Erkennung
Die Inzidenz von Schilddrüsenkrebs steigt weiter, da Ultraschall-Screening, KI-gestützte Bildtriage und molekulare Zytologie mehr Frühstadiumsläsionen aufdecken. Ein Klassifikator auf Basis künstlicher Intelligenz der Universität Hongkong erzielte eine diagnostische Genauigkeit von über 90 % und halbierte die Zeit für die pathologische Aufbereitung, sodass Kliniker größere Fallzahlen mit weniger Verzögerungen bearbeiten können. Eine frühere Diagnose verschiebt die Nachfrage hin zu langfristigen zielgerichteten Therapiekursen, die eine metastatische Konversion verhindern. Protokolle von Gesundheitssystemen kombinieren zunehmend Feinnadelaspiration mit molekularer Profilierung und stellen sicher, dass Hochrisiko-Varianten früher in die Behandlung eintreten. In aufstrebenden Asien-Pazifik-Märkten haben universelle Ultraschallprogramme begonnen, Mikrokarzinome zu entdecken, die zuvor der Erkennung entgangen waren. Diagnostische Fortschritte fungieren damit als struktureller Treiber für den Markt für Schilddrüsenkrebs-Therapeutika und unterstützen ein zweistelliges Wachstum in präzisen Therapiekategorien.
Ausweitung der Zulassungen für zielgerichtete Therapien & Immuno-Onkologie-Therapien
Durchbruch- und Prioritätsprüfungsverfahren verkürzen die Zyklen von der Entwicklung bis zur Markteinführung. Selpercatinib erhielt 2024 mehrere Zulassungen der US-amerikanischen Lebens- und Arzneimittelbehörde (U.S. Food and Drug Administration), nachdem es in unbehandelten RET-Fusions-Schilddrüsenkarzinom-Kohorten ein Ansprechen von 96 % gezeigt hatte[1]. Pembrolizumab-Lenvatinib-Kombinationen erzielten ein objektives Ansprechen von 65,5 % und ein medianes progressionsfreies Überleben von 26,8 Monaten bei Radioiod-refraktären Fällen[2]. AIC100, der erste auf ICAM-1 gerichtete CAR-T-Ansatz, erhielt den RMAT-Status nach klinisch bedeutsamer Aktivität bei stark vorbehandelten Patienten mit anaplastischem Karzinom. Jede genehmigte Indikation generiert unmittelbare Umsätze und ermutigt zu Folgeeinreichungen in Europa und Asien. Das Ergebnis ist ein wachsendes therapeutisches Instrumentarium, das den Markt für Schilddrüsenkrebs-Therapeutika über ältere Multikinase-Inhibitoren hinausführt.
Günstige Kostenerstattungsrahmen & Onkologie-Finanzierung
Kostenträger erkennen nun an, dass zielgerichtete Wirkstoffe kostspielige metastatische Komplikationen verhindern können. Medicare begann 2025, die Radiofrequenzablation der Schilddrüse zu erstatten, wodurch die Eigenbeteiligung der Patienten für die ambulante Knotendestruktion verringert wurde. China hob 2024 die Einfuhrzölle auf Krebsmedikamente auf und senkte damit die Einzelhandelspreise sowie den Zugang zu Inhibitoren der nächsten Generation erheblich[3]. Private Krankenversicherer in den Vereinigten Staaten weiteten die Formulierungsaufnahme für Thyrogen und andere Adjuvanzien trotz hoher Listenpreise aus. Diese Maßnahmen verringern die Eigenbeteiligung, verbessern die Therapietreue und verlängern die Therapiedauer, was die Umsatzlinien für Anbieter im Markt für Schilddrüsenkrebs-Therapeutika stärkt.
Schnelle Verbreitung molekularer Begleitdiagnostik
Molekulare Panels leiten nun die Erstlinienauswahl. ThyroSeq v3 erzielte in südostasiatischen Biopsien eine Sensitivität von 89,6 % und eine Spezifität von 73,7 % und deckte damit spezifische Mutationsmuster auf, die regionale Behandlungsalgorithmen steuern. Der Nachweis von BRAF V600E-plus-TERT-Promoter-Doppelmutationen signalisiert ein hohes Risiko für ein Radioiod-Versagen und veranlasst eine frühzeitige Multikinase- oder Checkpoint-Blockade. Die zunehmende Nutzung der Liquid-Biopsy ermöglicht es Klinikern, minimale Resterkrankungen ohne wiederholte Biopsien zu überwachen und die Eskalation bei molekularem Rückfall zu beschleunigen. Der diagnostische Boom unterstützt einen Präzisions-first-Standard, der hochwertige Verschreibungsvolumina im gesamten Markt für Schilddrüsenkrebs-Therapeutika ausweitet.
Analyse der Hemmfaktoren*
| Analyse der Hemmfaktoren | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Patentabläufe, die generische Preiserosion auslösen | -1.50% | Entwickelte Märkte | Kurzfristig (≤2 Jahre) |
| Dosislimitierende Toxizitäten, die die langfristige Therapietreue verringern | -1.10% | Global, insbesondere ältere Bevölkerung | Mittelfristig (2–4 Jahre) |
| Fragile globale Lieferkette für medizinische Radioisotope | -0.90% | Global, mit akuter Exposition in importabhängigen Regionen | Kurzfristig (≤2 Jahre) |
| Erschwinglichkeitslücken bei Präzisionstherapien der nächsten Generation in Ländern mit niedrigem und mittlerem Einkommen | -0.70% | Länder mit niedrigem und mittlerem Einkommen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Patentabläufe, die generische Preiserosion auslösen
Da Kernwirkstoffe wie Lenvatinib dem Verlust der Marktexklusivität nahekommen, bereiten Generikahersteller Einreichungen vor, die die Umsätze der Originalhersteller innerhalb eines Jahres um bis zu 90 % einbrechen lassen könnten. Eisais Patentschutzwall für Lenvatinib sieht sich in mehreren Gerichtsbarkeiten Anfechtungen gegenüber, was zu Lebenszyklusmanagementprogrammen auf der Basis neuartiger Kombinationen führt. Während die Therapievolumina aufgrund niedrigerer Preise steigen können, könnte die gesamte Wertschöpfung für den Markt für Schilddrüsenkrebs-Therapeutika abnehmen. Originalhersteller reagieren mit Radioliganden-Akquisitionen und neuen Darreichungsformaten, die die Schutzuhren des geistigen Eigentums erneuern, doch bleibt der Preisdruck kurzfristig eine unvermeidliche Einschränkung.
Dosislimitierende Toxizitäten, die die langfristige Therapietreue verringern
Bluthochdruck, Proteinurie und kardiale Ereignisse zwingen weiterhin zur Dosisreduktion bei Multikinase-Inhibitoren. In einer gepoolten Analyse induzierte Lenvatinib bei 73 % der Anwender Hypertonie Grad 3–4 und bei 3 % eine kardiale Dysfunktion, was ältere Patienten einem erhöhten Abbruchrisiko aussetzt. Unterbrechungen schaffen therapeutische Lücken, in denen Residualläsionen fortschreiten können. Überlappende Profile unerwünschter Ereignisse in neuen Zweifachschemata erfordern eine anspruchsvolle Überwachung, die kleinere Praxen belastet. Nicht ausreichend kontrollierte Toxizität untergräbt somit die reale Wirksamkeit und begrenzt die erreichbaren Umsätze im Markt für Schilddrüsenkrebs-Therapeutika mittelfristig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Krebstyp:
Innovation beschleunigt sich im anaplastischen SegmentDie papilläre Erkrankung machte im Jahr 2026 79,10 % der Therapieumsätze im Markt für Schilddrüsenkrebs-Therapeutika aus und bestätigte damit ihren Status als häufigster Subtyp. Anaplastischer Krebs ist zwar selten, wird jedoch voraussichtlich mit einem CAGR von 13,98 % zunehmen, da CAR-T, Pembrolizumab-Lenvatinib und andere bahnbrechende Therapieschemata Überlebensgewinne ermöglichen. Die Marktgröße für Schilddrüsenkrebs-Therapeutika bei anaplastischen Subtypen wird daher zwischen 2027 und 2032 voraussichtlich das Gesamtwachstum übertreffen. Follikuläre und medulläre Malignome profitieren von einer verfeinerten Ultraschallklassifikation und RET-selektiven Inhibitoren, die Präzisionsoptionen über das gesamte Spektrum hinweg erweitern.
Molekulares Profiling übertrifft heute die Histologie bei der Therapieauswahl. BRAF/MEK-Kombinationen helfen, voluminöse papilläre Tumoren auf resektable Volumina zu verkleinern, während ICAM-1-gerichtetes CAR-T bereits die RMAT-Bezeichnung für therapierefraktäre anaplastische Fälle erhalten hat. Solche Fortschritte gleichen die Prognosen über Subtypen hinweg an und führen bisher aussichtslose Patientengruppen in den aktiven Behandlungspfad, was die mehrjährige Expansion des Marktes für Schilddrüsenkrebs-Therapeutika stärkt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Therapiemodalität:
Radiotheranostik gestaltet Standards neuMedikamentöse Therapieschemata lieferten 61,95 % der Ausgaben im Jahr 2026, doch strahlenbasierte Produkte sind auf dem Weg zu einem CAGR von 13,25 % bis 2032. Die Marktgröße für Schilddrüsenkrebs-Therapeutika im Bereich Radiotheranostika könnte stark ansteigen, wenn alpha-emittierende Liganden in den Mainstream gelangen. Orano Meds im Bau befindliche Thoriumanlage im Wert von 250 Millionen EUR in Frankreich symbolisiert eine skalierte Isotopenvertikalisierung. Unterdessen errichtet Novartis doppelte Radioliganden-Anlagen in Wisconsin und Indiana, um die Versorgung für seine Therapiepipeline zu sichern.
Traditionelles Radioiod bleibt eine wesentliche postoperative Option, insbesondere mit neuer Dosimetriesoftware, die die Aktivität individualisiert und die Exposition außerhalb des Zielgebiets verringert. Integrative Protokolle, die Selpercatinib oder Lenvatinib mit Niedrigdosisstrahlung verbinden, treten ebenfalls in klinische Studien ein. Insgesamt erweitern diese Übergänge die Modalitätswahl und bringen neue Umsätze in den Markt für Schilddrüsenkrebs-Therapeutika.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Ambulante Zentren gewinnen an BedeutungKrankenhäuser behielten im Jahr 2026 44,20 % der weltweiten Einnahmen, da komplexe Operationen und Kombinationsinfusionen große Zentren bevorzugen. Ambulante chirurgische Einrichtungen werden jedoch voraussichtlich bis 2032 einen CAGR von 14,95 % verzeichnen – den höchsten unter allen Versorgungseinrichtungen. Der Marktanteil der Schilddrüsenkrebs-Therapeutika, der von ambulanten Einrichtungen erfasst wird, wird wachsen, da die Medicare-Erstattung für bürobasierte Ablation im Jahr 2025 wirksam wurde.
Minimal-invasive Radiofrequenzablation und Einzel-Dosis-Radioliganden-Injektionen eignen sich für ambulante Arbeitsabläufe, reduzieren stationäre Aufenthalte und Gesamtbehandlungskosten. Tele-Onkologie-Nachsorge unterstützt die Dezentralisierung zusätzlich. Diese betrieblichen Effizienzgewinne ziehen die Präferenz von Kostenträgern und die Nachfrage der Patienten an und gewährleisten eine nachhaltige Akzeptanz ambulant kompatibler Produkte im gesamten Markt für Schilddrüsenkrebs-Therapeutika.
Geographische Analyse
Markt für Schilddrüsenkrebs-Therapeutika in Nordamerika
Nordamerika erzielte im Jahr 2026 35,10 % des weltweiten Umsatzes – ein Vorsprung, der auf dem frühen Zugang zu FDA-zugelassenen Wirkstoffen, einer breiten Versicherungsabdeckung und einem dichten Studiennetzwerk aufgebaut ist. Mehrere Erweiterungen der Selpercatinib-Zulassung im Jahr 2024 wurden schnell in Verschreibungsimpulse in der endokrinen Onkologie der Vereinigten Staaten umgewandelt. Bundesstaatliche Programme zum Aufbau inländischer Molybdän-99-Kapazitäten schützen die Isotopenversorgung zusätzlich und schirmen Gesundheitssysteme vor globalen Engpässen ab.
Markt für Schilddrüsenkrebs-Therapeutika in Kanada
Kanada orientiert sich eng an den Trends der Vereinigten Staaten, wobei provinzielle Arzneimittellisten Lenvatinib und Cabozantinib im Jahr 2025 in öffentliche Pläne aufgenommen haben. Regionsweit stellen multidisziplinäre Tumorboards und Präzisionsdiagnostikzentren eine rasche Einführung neuer Therapieschemata sicher und halten Nordamerika als Nachfrageanker für den Markt für Schilddrüsenkrebs-Therapeutika.
Markt für Schilddrüsenkrebs-Therapeutika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 12,18 % bis 2032. Die Nationale Medizinprodukteverwaltung Chinas hat im Jahr 2024 84 Onkologiemedikamente zugelassen – ein beispielloses Volumen, das die regulatorische Modernisierung signalisiert. Die Abschaffung der Einfuhrzölle auf Krebsmedikamente im selben Jahr senkte die Einzelhandelspreise erheblich und förderte die Nutzung. Japans universelle Krankenversicherung erstattet nun Selpercatinib für pädiatrische RET-Fusionsfälle und erweitert die adressierbaren Patientengruppen. Indiens vereinfachte Studienregeln haben seit 2019 zu 1.832 onkologischen Studien geführt und die inländische Evidenzgenerierung gestärkt. Zusammen erhöhen diese Meilensteine die strategische Bedeutung des asiatisch-pazifischen Raums im Markt für Schilddrüsenkrebs-Therapeutika.
Markt für Schilddrüsenkrebs-Therapeutika in Europa
Europa verzeichnet ein ausgewogenes Wachstum, das auf einer kohärenten Gesundheitsfinanzierung und technologischer Führerschaft im Bereich der Radiopharmazeutika beruht. Orano Med und Eckert & Ziegler haben im Jahr 2024 die Infrastruktur für Thorium-212 und Actinium-225 ausgebaut und Europa damit als Isotopenstandort gefestigt. Die Europäische Arzneimittel-Agentur hält an der beschleunigten Bewertung für Therapien mit erheblichem Nutzen fest und erleichtert so kontinentale Markteinführungen. Nationale Erstattungsbehörden, obwohl kostenbewusst, honorieren zunehmend eine durch Begleitdiagnostik gesteuerte Verschreibungspraxis.
Markt für Schilddrüsenkrebs-Therapeutika in Lateinamerika und dem Nahen Osten und Afrika
Lateinamerika, der Nahe Osten und Afrika sind kleinere, aber wachsende Beitragsmärkte. Brasilien genehmigte im Jahr 2025 seine erste inländische Radioiodkapsel-Anlage mit dem Ziel, die Importabhängigkeit zu verringern. Die Staaten des Golfkooperationsrats finanzieren grenzüberschreitende Behandlungspakete, die Patienten in europäische Hochvolumenzentren fliegen, und stimulieren damit indirekt den Therapieabsatz. Mit wachsenden regionalen Diagnosekapazitäten könnte latente Nachfrage zusätzliche Umsätze im Markt für Schilddrüsenkrebs-Therapeutika erschließen.
Wettbewerbslandschaft
Marktkonzentration
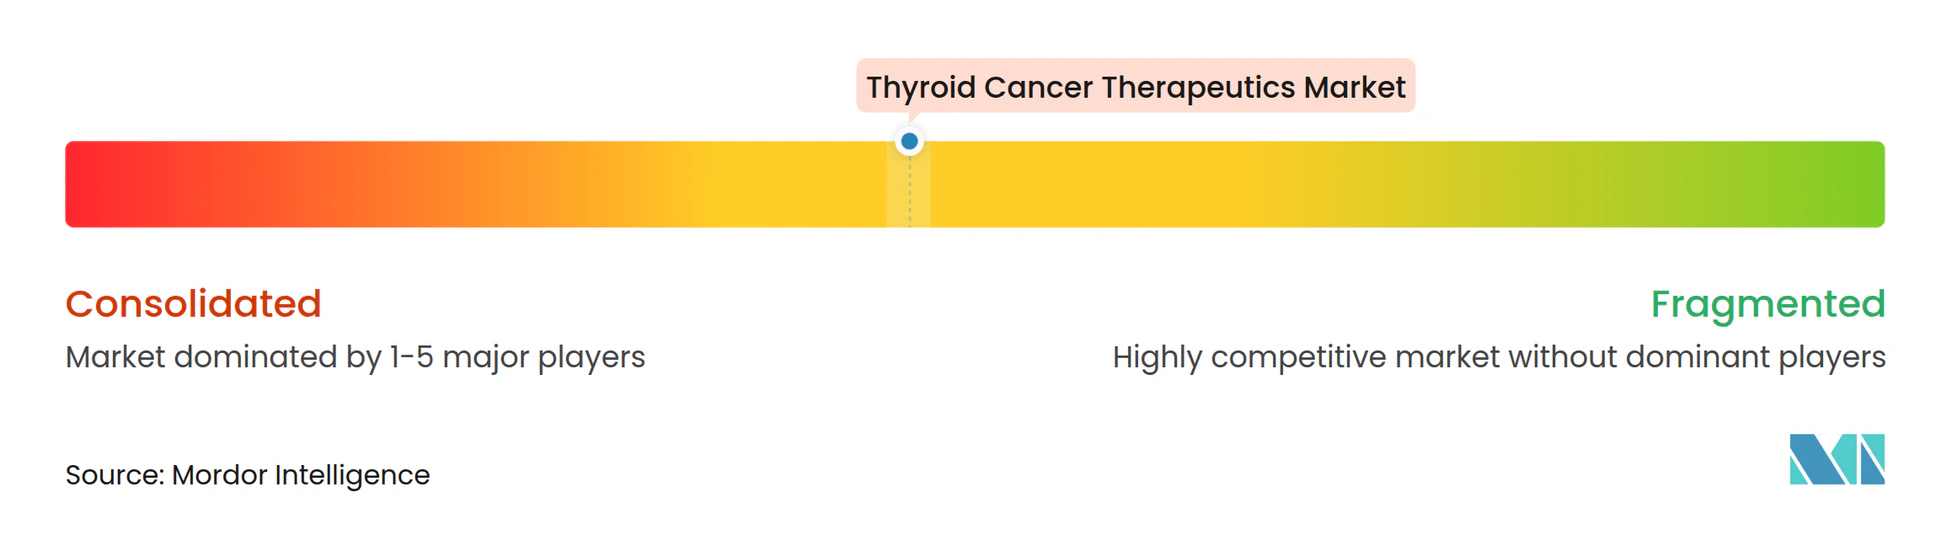
Der Wettbewerb liegt auf einem moderaten Niveau: Die Spitzengruppe aus Eisai, Novartis, AstraZeneca und Sanofi hält gemeinsam einen mittleren zweistelligen Anteil, während mittelgroße Radiopharmazeutika-Spezialisten und Zelltherapie-Entwickler im Frühstadium um Differenzierung konkurrieren. Novartis investierte 2024 mehr als 1 Milliarde USD in den Bau dedizierter Radioliganden-Anlagen und demonstrierte damit sein Engagement für eine gesicherte Versorgung und schnellere Zykluszeiten. Sanofi schloss eine Partnerschaft mit Orano Med in einem 300-Millionen-Euro-Deal zur gemeinsamen Entwicklung thoriumbasierter Konjugate und signalisierte damit seine Neuausrichtung auf alpha-emittierende Plattformen.
AstraZenecas Übernahme von Fusion Pharmaceuticals für 2 Milliarden USD verschaffte dem Unternehmen eine proprietäre Actinium-Plattform sowie eine Pipeline aus Schilddrüsen- und soliden Tumor-Radioliganden. Lantheus Holdings folgte mit der Übernahme von Evergreen Theragnostics für 1 Milliarde USD und integrierte damit seine Isotopenproduktion und Therapieverpackungsoperationen vertikal. Solche Schritte zeigen, dass der Besitz von Lieferketten zu einem wesentlichen Differenzierungsmerkmal im Markt für Schilddrüsenkrebs-Therapeutika geworden ist.
Start-ups setzen Bildklassifikatoren auf Basis künstlicher Intelligenz, mikrofluidische Begleitdiagnostika und gebrauchsfertige CAR-T-Konstrukte ein. Während ihre Umsätze gering bleiben, ziehen sie Investorenaufmerksamkeit auf sich und können Technologien an größere Unternehmen lizenzieren, die eine breitere Pipeline anstreben. Klippen des geistigen Eigentums prägen weiterhin die Strategie: Da Lenvatinibs Exklusivität nachlässt, entwickelt Eisai einen oral verfügbaren Multikinase-Inhibitor der nächsten Generation in Phase II, der auf TERT-mutierte Läsionen abzielt. Im Zeitraum 2024–2025 wurden Radiopharmazeutika-Deals im Wert von mehr als 10 Milliarden USD abgeschlossen, was das langfristige Vertrauen in zielgerichtete Strahlung als Wachstumssäule für den Markt für Schilddrüsenkrebs-Therapeutika unterstreicht.
Marktführer im Bereich Schilddrüsenkrebs-Therapeutika
-
Bayer AG
-
Eisai Co., Ltd
-
Novartis AG
-
F. Hoffmann-La Roche Ltd.
-
Exelixis Inc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schilddrüsenkrebs-Therapeutika Unternehmen in diesem Bericht
- Sanofi
- Eisai
- Bayer
- Novartis
- Abbvie
- Roche
- Pfizer
- Exelixis
- Bristol-Myers Squibb
- Eli Lilly and Company
- Viatris
- Blueprint Medicines Corp.
- Loxo@Lilly
- Amgen
- Merck
- CStone Pharmaceuticals
- HUTCHMED
- Ipsen
- Helsinn Group
- Sumitomo Pharma
Lesen Sie die Analyse der Schilddrüsenkrebs-Therapeutika-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Schilddrüsenkrebs-Therapeutika
- März 2025: Die FDA erteilte die vollständige Zulassung für Cabozantinib bei fortgeschrittenen neuroendokrinen Tumoren und erweiterte damit den schilddrüsenbezogenen onkologischen Anwendungsbereich des Medikaments.
- Januar 2025: Lantheus Holdings stimmte der Übernahme von Evergreen Theragnostics für 1 Milliarde USD zu, um Produktionskapazitäten für Radioliganden zu sichern.
- Januar 2025: GSK machte Anstalten, IDRx für 1,15 Milliarden USD zu erwerben und damit einen Präzisions-Kinase-Wirkstoff hinzuzufügen, der die Pipeline für Schilddrüsenkrebstherapien ergänzt.
- Januar 2025: Lantheus Holdings stimmte der Übernahme von Evergreen Theragnostics für 1 Milliarde USD zu, um Produktionskapazitäten für Radioliganden zu sichern.
- Dezember 2024: Eckert & Ziegler nahm die kommerzielle Produktion von Actinium-225 im großen Maßstab auf, um globale Isotopenengpässe zu beheben.
Markt für Schilddrüsenkrebs-Therapeutika Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den globalen Markt für Schilddrüsenkrebs-Therapeutika als alle pharmakologischen und strahlenbasierten Interventionen, die darauf abzielen, Malignome mit Ursprung in der Schilddrüse zu beseitigen oder zu kontrollieren, einschließlich papillärer, follikulärer, medullärer, anaplastischer und Hürthle-Zell-Karzinome, über alle Krankheitsstadien, Therapielinien und wichtigen Versorgungseinrichtungen hinweg.
Ausschluss aus dem Geltungsbereich: Rein chirurgische Eingriffe und Diagnostika sind nicht in dem hier modellierten Wertpool enthalten.
Segmentierungsübersicht
- Nach Krebstyp
- Papilläres Schilddrüsenkarzinom
- Follikuläres Schilddrüsenkarzinom
- Medulläres Schilddrüsenkarzinom
- Anaplastisches Schilddrüsenkarzinom
- Hürthle-Zell-Karzinom
- Nach Therapiemodalität
- Medikamentöse Therapie
- Tyrosinkinase-Inhibitoren
- RET-selektive Inhibitoren
- Multikinase-Inhibitoren
- Immun-Checkpoint-Inhibitoren
- Radioiod-Adjuvanzien
- Strahlenbasierte Therapie
- Radioiod-Ablation (RAI)
- Perkutane Strahlentherapie
- Zielgerichtete Alpha-Therapie
- Andere Therapiemodalitäten
- Medikamentöse Therapie
- Nach Endnutzer
- Krankenhäuser
- Onkologische Fachzentren
- Ambulante Operationszentren
- Geographie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten & Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten & Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Onkologen, Nuklearmedizinspezialisten, Erstattungsberater und Beschaffungsleiter in Nordamerika, Europa und wichtigen Zentren im asiatisch-pazifischen Raum. Diese Gespräche validierten die Einführungskurven für neuere RET- und BRAF-Inhibitoren, typische Radioiod-Dosierungsschemata und regionale Zuzahlungsbelastungen, die die Therapietreue beeinflussen.
Sekundärforschung
Wir begannen mit öffentlich zugänglichen epidemiologischen Reihen von Institutionen wie dem WHO-Krebsobservatorium, SEER und GLOBOCAN, die Inzidenz-, Prävalenz- und Überlebenskurven verankern. Behandlungsnutzungsmuster wurden durch Verschreibungsaudits aus staatlichen Arzneimittelleistungsprogrammen erfasst, während Import-Export-Codes für Radioisotope und Tyrosinkinaseinhibitoren, verfügbar über UN Comtrade und Volza, zur Größenbestimmung von Nicht-Einzelhandelskanälen beitrugen. Finanzielle Offenlegungen in 10-K-Berichten, EMA- und FDA-Zulassungsdossiers sowie Investorenpräsentationen lieferten Preispunkte, Markteinführungszeitpunkte und Patentlaufzeitdaten. Abonnementdatenbanken, D&B Hoovers für Unternehmensaufteilungen nach Umsatz und Questel für aktive Schilddrüsen-Onkologie-Patente, rundeten die Wettbewerbsinputs ab. Diese Liste ist illustrativ; viele weitere offene Quellen wurden zur Kreuzprüfung und Klärung von Daten herangezogen.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ansatz von der Prävalenz zur Anzahl behandelter Patienten schätzte die jährlichen Therapieverläufe, die anschließend mit einem Bottom-up-Aufbau aus dem Stichproben-Durchschnittsverkaufspreis multipliziert mit dem Volumen aus Lieferantenprüfungen abgeglichen werden. Zu den wichtigsten Variablen gehören die Durchdringung mutationsgesteuerter Therapien, die Produktionskapazität für Radioisotope, Zeitpläne für den Generikaeintritt, makroökonomische Wechselkursverschiebungen und Leitlinienrevisionen zu Erstlinien-Tyrosinkinaseinhibitoren. Prognosen verwenden eine multivariate Regression, die Therapieverläufe mit dem säkularen Inzidenzwachstum, alternden Kohorten und Kostenträger-Politikindizes verknüpft, mit Szenarioanalysen zur Stresstest-Überprüfung von Preis- und Einführungsannahmen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen Varianz- und Ausreißerprüfungen vor der Überprüfung durch leitende Analysten. Wir aktualisieren den Datensatz jährlich und lösen Zwischenaktualisierungen aus, wenn wesentliche Ereignisse – wie eine beschleunigte Zulassung oder eine Versorgungsunterbrechung – die Ausgangsbasis verschieben.
Warum Mordors Ausgangsbasis für Schilddrüsenkrebs-Therapeutika Vertrauen weckt
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Anbieter unterschiedliche Einschlusskriterien, Preisbasen und Aktualisierungsrhythmen wählen.
Wesentliche Treiber dieser Lücken für diesen Markt umfassen, ob strahlenbasierte Therapien einbezogen werden, wie der Patientenanteil für Multikinaseinhibitoren prognostiziert wird, das für durchschnittliche Verkaufspreise verwendete Währungsjahr und die Geschwindigkeit, mit der neu zugelassene RET- oder BRAF-Wirkstoffe in Modelle einbezogen werden.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Treiber der Abweichung |
|---|---|---|
| 2,44 Milliarden USD (2025) | Mordor Intelligence | - |
| 2,26 Milliarden USD (2024) | Branchenforschungsunternehmen A | Schließt strahlenbasierte Therapiewerte aus und geht von einer flachen Erosion der durchschnittlichen Verkaufspreise über den Prognosezeitraum aus |
| 0,71 Milliarden USD (2022) | Regionale Unternehmensberatung B | Konzentriert sich ausschließlich auf den Umsatz mit Markenmedikamenten, verwendet ein älteres Basisjahr und berücksichtigt keine Verzögerung beim Generikaeintritt |
Der Vergleich zeigt, dass unsere Zahlen, wenn Umfangsbreite, aktuelle Jahrespreise und reale Einführungsraten konsistent angewendet werden, in der Mitte externer Bandbreiten liegen und Entscheidungsträgern eine ausgewogene, transparente Ausgangsbasis bieten, die auf nachvollziehbaren Variablen und wiederholbaren Schritten basiert.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Schilddrüsenkrebs-Therapeutika?
Der Markt erzielte im Jahr 2026 einen Umsatz von 2,72 Milliarden USD und wird bis 2032 voraussichtlich 5,26 Milliarden USD erreichen.
Welche Therapiemodalität hält den größten Umsatzanteil?
Die medikamentöse Therapie machte im Jahr 2026 61,95 % des weltweiten Umsatzes aus, unterstützt durch den weit verbreiteten Einsatz von Multikinase- und selektiven Kinaseinhibitoren.
Welche Region wächst am schnellsten?
Für den asiatisch-pazifischen Raum wird zwischen 2027 und 2032 ein CAGR von 12,18 % prognostiziert, bedingt durch eine breitere Erstattung und lokale klinische Studienaktivitäten.
Welcher Krebssubtyp ist umsatzmäßig führend?
Papillärer Schilddrüsenkrebs trug im Jahr 2026 79,10 % zum Umsatz bei, bedingt durch seine hohe Prävalenz und lange Behandlungsdauer.
Welches Unternehmen erhielt kürzlich die FDA-Zulassung für eine adjuvante Therapie?
Eli Lillys Selpercatinib erhielt im Januar 2024 die FDA-Zulassung für die adjuvante Behandlung von RET-Fusions-positivem differenziertem Schilddrüsenkarzinom.
Was ist die wesentliche Einschränkung für das Marktwachstum?
Bevorstehende Patentabläufe für führende Multikinase-Inhibitoren werden voraussichtlich eine generische Preiserosion auslösen und die Umsatzexpansion mäßigen.