
Größe und Marktanteil des Boots- und Schiffstelematikmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.08 Milliarden US-Dollar |
| Marktgröße (2031) | 9.51 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.38 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
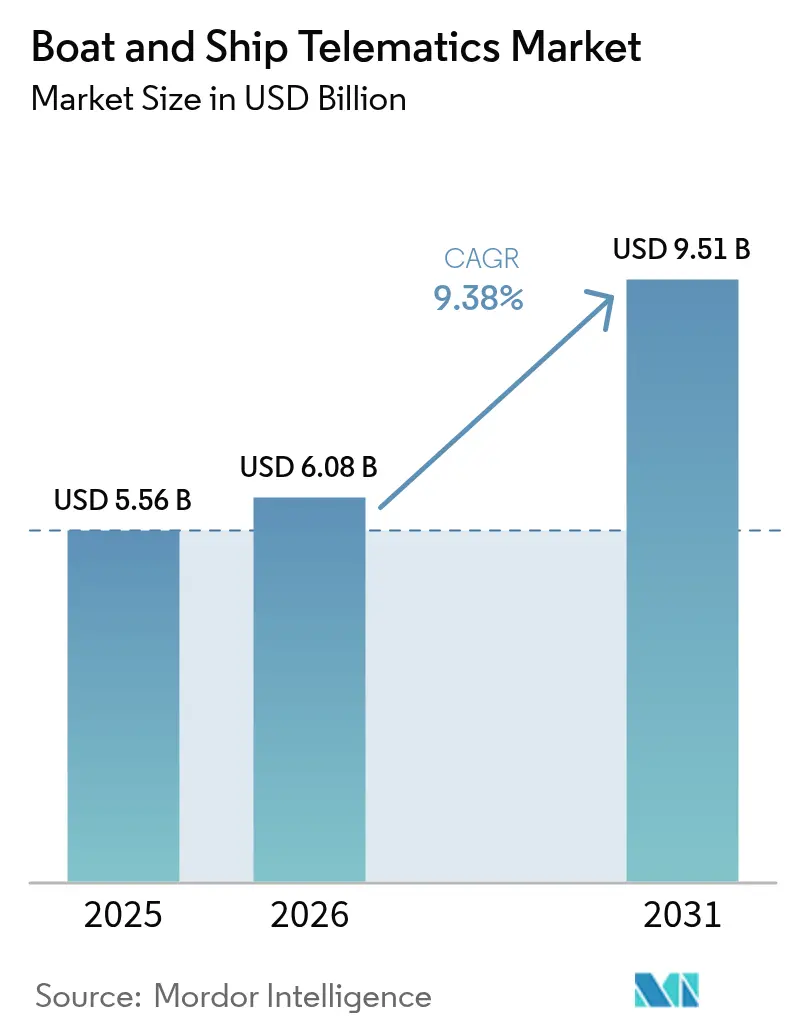
Boots- und Schiffstelematikmarkt – Analyse durch Mordor Intelligence
Die Marktgröße des Boots- und Schiffstelematikmarktes wird voraussichtlich von 5,56 Milliarden USD im Jahr 2025 auf 6,08 Milliarden USD im Jahr 2026 anwachsen und bis 2031 einen Wert von 9,51 Milliarden USD erreichen, bei einer CAGR von 9,38 % im Zeitraum 2026–2031. Das Wachstum wird durch verbindliche Langstrecken-Identifizierungsvorschriften, den Ausbau von Satellitennetzwerken in der erdnahen Umlaufbahn sowie die steigende Nachfrage nach Echtzeit-Flottenübersicht vorangetrieben, die Betreibern hilft, Kraftstoffverbrauch und Emissionen zu senken. Kommerzielle Flotten standardisieren cloudbasierte Analysen für die vorausschauende Wartung, während Verteidigungsbehörden Programme für autonome Schiffe beschleunigen, die eine sichere Dauerverbindung erfordern. Der regionale Schwung ist in Asien-Pazifik am stärksten, wo Smart-Port-Investitionen mit der Umfassenden Regionalen Wirtschaftspartnerschaft (RCEP) abgestimmt sind, sowie im Nahen Osten, wo die Vereinigten Arabischen Emirate KI-gestützte Logistikkorridore ausbauen. Hardware macht nach wie vor den größten Anteil der Ausgaben aus, doch die stärksten Zuwächse kommen von Softwareplattformen, die kontinuierliche Sensordaten in verwertbare Erkenntnisse umwandeln.
Wichtigste Erkenntnisse des Berichts
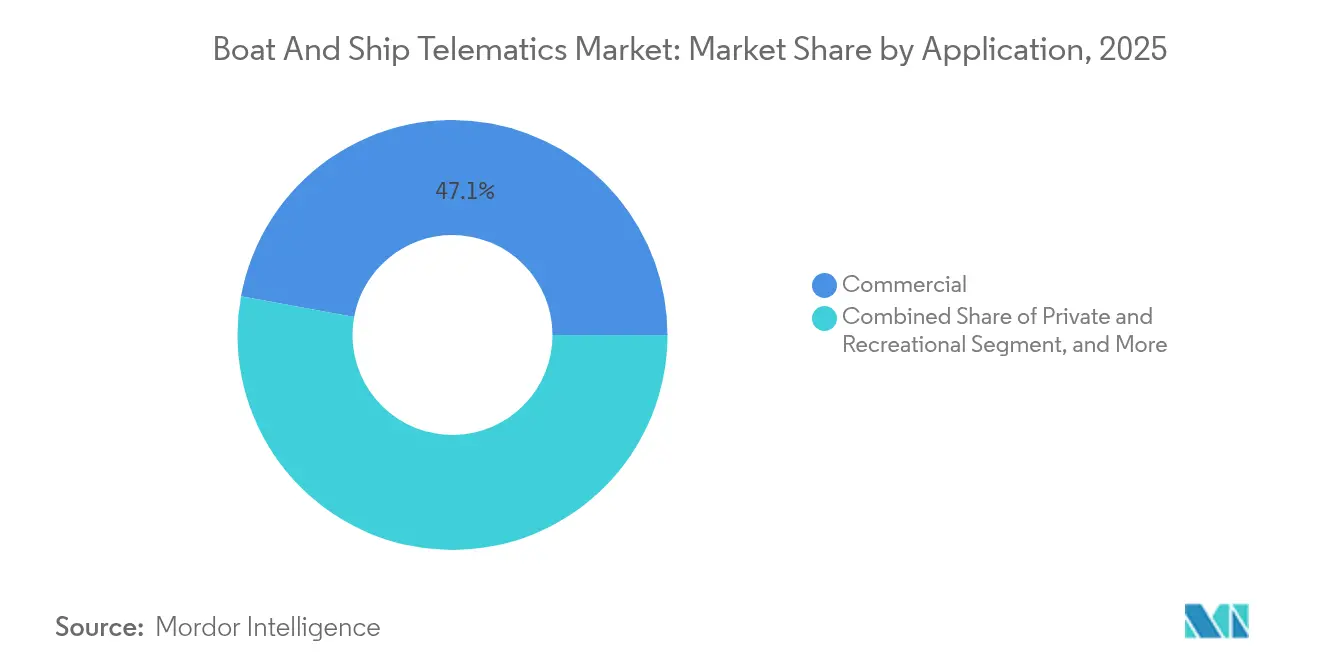
- Nach Anwendung hielten kommerzielle Schiffe im Jahr 2025 einen Marktanteil von 47,12 % am Boots- und Schiffstelematikmarkt, während Verteidigung und Sicherheit bis 2031 mit einer CAGR von 11,02 % expandieren werden.
- Nach Funktion führten Kommunikationssysteme im Jahr 2025 mit einem Umsatzanteil von 37,88 % am Boots- und Schiffstelematikmarkt; Datenerfassung und Analysen werden voraussichtlich bis 2031 mit einer CAGR von 9,87 % wachsen.
- Nach Komponente erfasste Hardware im Jahr 2025 einen Anteil von 58,95 % der Marktgröße des Boots- und Schiffstelematikmarktes, während Software und Plattformen eine CAGR von 8,98 % verzeichnen.
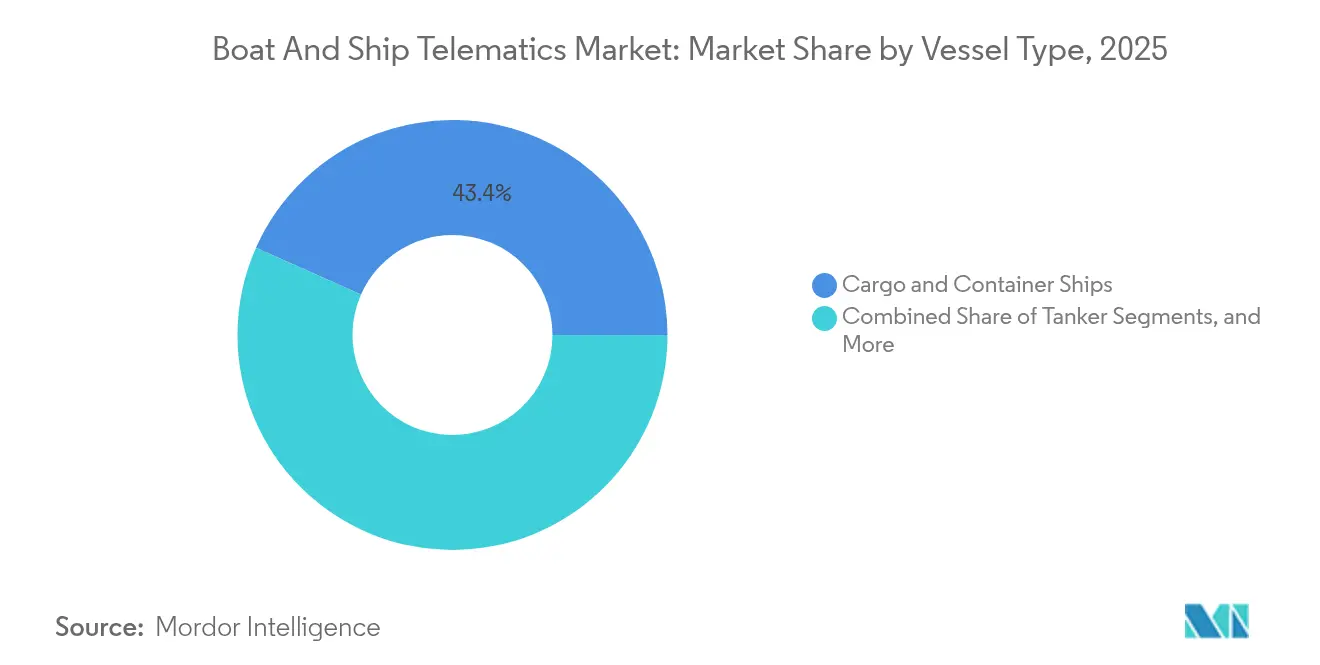
- Nach Schiffstyp hielten Fracht- und Containerschiffe im Jahr 2025 einen Anteil von 43,35 % am Boots- und Schiffstelematikmarkt; Arbeitsschiffe und Offshore-Versorgungsschiffe wiesen bis 2031 die höchste CAGR von 8,55 % auf.
- Nach Kommunikationstechnologie dominierten Satellitenverbindungen im Jahr 2025 mit einem Anteil von 54,62 % am Boots- und Schiffstelematikmarkt und sind bei zunehmender Reife der erdnah-orbitalen Konstellationen auf eine CAGR von 10,98 % ausgerichtet.
- Nach Geografie führte Asien-Pazifik im Jahr 2025 mit einem Marktanteil von 36,55 % am Boots- und Schiffstelematikmarkt; die Region Naher Osten und Afrika wird bis 2031 voraussichtlich eine CAGR von 9,95 % erzielen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Echtzeit-Flottenweiter Sichtbarkeit | +2.1% | Global, angeführt von Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Strenger IMO/SOLAS-Compliance-Druck | +1.8% | Global, verbindlich für internationale Schiffe | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der Satelliten-IoT-Abdeckung | +1.5% | Global, insbesondere auf abgelegenen Ozeanrouten | Langfristig (≥ 4 Jahre) |
| Wachstum des globalen Seehandels | +1.3% | Schwerpunkt in Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Europa | Mittelfristig (2–4 Jahre) |
| Versicherungsprämienanreize für Konnektivität | +1.0% | Nordamerika und Europa führend, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| KI-gestützter Wert der vorausschauenden Wartung | +0.9% | Fortgeschrittene Seefahrtswirtschaften, schrittweise globale Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Echtzeit-Flottenweiter Sichtbarkeit
Betreiber integrieren nun Multi-Sensor-Plattformen, die minütlich Position, Kraftstoffverbrauch und Frachtstatus erfassen. Weathernews verarbeitet monatlich Routingdaten von 5.000 Schiffen, was es Managern ermöglicht, bei Stürmen umzuleiten und Betriebskosten um bis zu 15 % zu senken [1]„Übersicht der globalen Flottenroutingdienste”, Weathernews Inc., weathernews.com. IoT-Geräte leiten Daten über Satelliten- und 5G-Pipelines in Cloud-Dashboards, wo Analysen Anomalien erkennen, bevor sie eskalieren. Das Ergebnis ist ein Wandel von reaktiven zu proaktiven Entscheidungen, die Zeitpläne und Margen schützen. Autonome Schiffsversuche intensivieren diesen Bedarf, indem sie für eine sichere Fernsteuerung eine kontinuierliche Situationswahrnehmung erfordern.
Strenger IMO/SOLAS-Compliance-Druck
Das überarbeitete SOLAS-Kapitel IV verpflichtet alle Frachtschiffe über 300 BRZ, alle sechs Stunden Identität und Position zu übermitteln, was den adressierbaren Boots- und Schiffstelematikmarkt erweitert [2]„SOLAS Konsolidierte Ausgabe 2024”, Internationale Seeschifffahrtsorganisation, imo.org. Die Zahl der LRIT-Abonnenten überstieg im Jahr 2024 46.000 Schiffe und erzeugte eine starke Nachfrage nach sicheren L-Band-Kanälen [3]„LRIT-Abonnentenwachstumsbericht 2024”, Satellite Today-Redaktion, satellitetoday.com. Die Compliance erstreckt sich nun auch auf Cyber-Risiko-Audits und Emissionsberichterstattung, was Eigentümer zu integrierten Plattformen drängt, die automatisch Carbon-Intensity-Indicator-Werte für Regulierungsbehörden protokollieren.
Ausweitung der Satelliten-IoT-Abdeckung
Erdnah-orbitale Konstellationen senken die Latenz auf 50 Millisekunden und erschließen bandbreitenintensive Anwendungsfälle wie Live-Video aus Maschinenräumen. Eastern Pacific Shipping testete Starlink-Verbindungen über Marlink und berichtete von Verbesserungen beim Wohlbefinden der Besatzung und reibungsloseren Daten-Offload-Zyklen (The Maritime Executive). Die Gerätepreise stabilisieren sich bei 3.300 USD pro Terminal, während flexible Servicepakete kleineren Betreibern den Einstieg in den Boots- und Schiffstelematikmarkt ohne prohibitive Vorabkosten ermöglichen.
KI-gestützter Wert der vorausschauenden Wartung
Die Modelle von DeepSea Technologies erreichen eine Genauigkeit von 99 % bei der Vorhersage von Rumpf- und Propellereffizienz, was Betreibern ermöglicht, Reinigungsstopps just-in-time zu planen. Magellan X's ChordX-Digitaler Zwilling kombiniert Physik mit maschinellem Lernen, um die Maschinenlebensdauer zu verlängern und ungeplante Ausfallzeiten um 20 % zu reduzieren. Diese Vorteile stärken den Fall für die Skalierung datenreicher Telematikflotten.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Bandbreitenkosten | −1.4% | Global, am stärksten bei kleinen Betreibern und in Schwellenländern | Kurzfristig (≤ 2 Jahre) |
| Maritime Cyber-Risikoexposition | −0.8% | Fortgeschrittene digitale Volkswirtschaften, weltweite Ausbreitung | Mittelfristig (2–4 Jahre) |
| Mangel an maritimen Datenwissenschaftlern | −0.6% | Global, akut in sich entwickelnden Seefahrtswirtschaften | Langfristig (≥ 4 Jahre) |
| HF-Spektrumsüberlastung in stark befahrenen Seestraßen | −0.4% | Stark frequentierte Korridore und wichtige Hafenzufahrten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Bandbreitenkosten
Vollständige Installationen können pro Schiff 50.000 USD übersteigen, wenn VSAT, 5G-Modems, Sensoren und Besatzungsschulungen zusammengerechnet werden. Monatliche Datengebühren über 10.000 USD belasten die Budgets von Betreibern mit knappen Margen. Obwohl der LEO-Wettbewerb die Tarife senkt, erfordern neue Antennen und Netzwerkmanagementsoftware nach wie vor Kapital, das viele kleine Unternehmen aufschieben, was die Durchdringung des Boots- und Schiffstelematikmarktes verlangsamt.
Maritime Cyber-Risikoexposition
Integrierte Brücken verbinden Betriebs- und Informationstechnologie und vergrößern damit die Angriffsflächen für Spoofing und Schadsoftware. Dokumentierte AIS-Hacks zeigen Schiffe, die stundenlang vom Kurs abgebracht oder vor dem Radar versteckt wurden, und verdeutlichen Lücken in den Cyber-Kenntnissen der Besatzung. Die IMO-Richtlinien verlangen nun Verschlüsselung und kontinuierliche Überwachung, was Komplexität und wiederkehrende Kosten erhöht, die einige Betreiber als belastend empfinden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Kommerzielle Dominanz treibt Verteidigungsinnovation anKommerzielle Schiffe machten im Jahr 2025 einen Marktanteil von 47,12 % am Boots- und Schiffstelematikmarkt aus, da Frachtlinien verbindliche Tracking- und Kraftstoffoptimierungspakete einführten. Höhere Bunkerpreise veranlassten Eigentümer, Wetterrouting-Algorithmen zu integrieren, die bis zu 15 % der Reisekosten einsparten und die Telematik von einer Compliance-Ausgabe zu einem Gewinnhebel machten. Das Verteidigungssegment ist zwar kleiner, expandiert aber mit einer CAGR von 11,02 %, da Marine-Streitkräfte unbemannte Überwasserfahrzeuge einführen, die auf verschlüsselte Sensordaten-Backhauls angewiesen sind. Das Tacticos-System von Thales rüstet nun 25 Marine-Streitkräfte aus und veranschaulicht, wie militärische Nachfrage sichere Datenfusionsfähigkeiten beschleunigt. Passagier- und Freizeitfahrzeuge folgen diesem Trend, wobei Versicherer niedrigere Prämien für vernetzte Yachten anbieten, was die Verbraucherakzeptanz vertieft.
Die Marktgröße des Boots- und Schiffstelematikmarktes für kommerzielle Betreiber wird voraussichtlich stetig zunehmen, da Häfen den digitalen Dokumentenaustausch und die Emissionsprotokollierung durchsetzen. Gleichzeitig veranschlagen Verteidigungsbudgets Mittel für integrierte Bedrohungserkennung, was die spezialisierte Softwareschicht vorantreibt. Die Freizeitakzeptanz bleibt fragmentiert, gewinnt jedoch an Fahrt, da Plattformen wie Yacht Sentinel vierteljährlich Tausende neuer Aktivierungen melden.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich


Nach Funktion:
Kommunikation führt, während Analysen aufholenKommunikationsdienste hielten im Jahr 2025 einen Umsatzanteil von 37,88 % am Boots- und Schiffstelematikmarkt, was den grundlegenden Bedarf an zuverlässigen Verbindungen zwischen Schiff und Küste widerspiegelt. Hybridterminals, die automatisch zwischen L-Band-, Ku-Band- und Mobilfunkkanälen wechseln, minimieren Ausfälle und Kostenpitzen. Datenerfassungs- und Analysefunktionen verzeichnen die höchste CAGR von 9,87 %, da KI-Module rohe Motorfeeds in vorausschauende Warnmeldungen umwandeln. Kongsberg Digitals Vessel Insight leitet Signale von Hunderten von Sensoren in einheitliche Dashboards, die Kraftstoff, Trimmung und Wartungsrisiken abbilden. Navigations- und Überwachungstools nutzen diese wachsende Datenpipeline, was den Mehrzweckeinsatz an Bord von Arbeitsschiffen und Kreuzfahrtschiffen vorantreibt.
Erhöhte Kraftstoffstandards werden die Ausgaben weiterhin in Richtung Analysen verlagern, die Rumpf- und Routenleistung optimieren. Infolgedessen liegt die dem Boots- und Schiffstelematikmarkt gewidmete Marktgröße für fortgeschrittene Analysen auf Kurs, sich bis 2031 zu verdoppeln, was die Margen reiner Kommunikationsanbieter unter Druck setzt und Lieferanten zu wertschöpfender Software drängt.
Nach Komponente:
Hardware-Dominanz durch Software-Innovation herausgefordertHardware repräsentierte im Jahr 2025 58,95 % der Ausgaben im Boots- und Schiffstelematikmarkt und umfasste Antennen, Mehrband-Modems und robuste Sensoren. Dennoch steigen Software-Abonnements jährlich um 8,98 %, da Flottenmanager Cloud-Updates gegenüber periodischen Hardware-Austauschen bevorzugen. KVH's TracNet Coastal liefert 300 Mbit/s Mobilfunkgeschwindigkeiten in Kombination mit Dollar-pro-GB-Preisgestaltung und verdeutlicht, wie intelligentere Geräte Datenhürden senken und Eigentümer tiefer in den Boots- und Schiffstelematikmarkt einbinden. Sensorfortschritte ermöglichen Echtzeit-Rumpfspannungs- und Emissionsüberwachung mit minimalem Stromverbrauch und ebnen den Weg für kleinere Schiffe, bisher hochwertige Funktionen zu übernehmen.
Softwaredefinierte Funktionen ermöglichen nun Over-the-Air-Updates, die die Gerätelebensdauer verlängern. Folglich bündeln Hersteller SaaS-Lizenzen mit Terminal-Leasing, was Margen schützt und Anschaffungskosten über mehrjährige Verträge verteilt.
Nach Schiffstyp:
Frachtschiffe führen, Arbeitsschiffe beschleunigenFracht- und Containerschiffe erzielten im Jahr 2025 einen Umsatzanteil von 43,35 % am Boots- und Schiffstelematikmarkt, da ihre Größe Investitionskosten absorbieren kann und der regulatorische Druck am höchsten bleibt. Das ALBIS V-PER-Wetterrouting senkte den Kraftstoffverbrauch um 15 % und bestätigte den ROI sowie die Marktführerschaft. Arbeitsschiffe und Offshore-Versorgungsschiffe verzeichnen die höchste CAGR von 8,55 % aufgrund von Vorschriften zur dynamischen Positionierung im Offshore-Energiesektor. Vorausschauende Analysen reduzieren Ausfallzeiten bei hochpreisigen Assets und rechtfertigen eine schnelle Amortisation fortgeschrittener Telematik.
Tankereigentümer konzentrieren sich auf Frachtemperatur- und Rumpfspannungssensoren, die mit Navigationspaketen integriert werden, während Kreuzfahrtlinien private 5G-Netzwerke für Passagier-WLAN und Motordiagnose einsetzen. Freizeitfahrzeuge sind über vereinfachte mobile Apps wie Seanapps vernetzt, die im Jahr 2024 15.000 Boote online meldeten und damit einen ungenutzten Langzeil-Markt signalisieren.
Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf erhältlich
Nach Kommunikationstechnologie:
Satellitenführerschaft wird gestärktSatellitenverbindungen lieferten im Jahr 2025 einen Umsatzanteil von 54,62 % am Boots- und Schiffstelematikmarkt und werden voraussichtlich mit einer CAGR von 10,98 % wachsen, da erdnah-orbitale Konstellationen polare und ozeanische Lücken schließen. Learnmarine stellt fest, dass neue Optionen für „Anerkannte Mobile Satellitendienste” sich seit 2023 verdoppelt haben, was den Preiswettbewerb ankurbelt. Küstennahe Betreiber wechseln auf 4G und 5G, um Kosten zu senken.
Vodafone Maritime Mobility deckt nun 93 % der Weltküsten mit automatischem Wechsel ab, der die Sitzungsintegrität für Telematikdatenströme wahrt. Küste-zu-Schiff-5G-Versuche in Riga bewiesen stabile Videoverbindungen 30 Seemeilen vom Hafen entfernt und eröffnen Wege für Ferninspektion zu einem Bruchteil der Satellitentarife.
Geografische Analyse
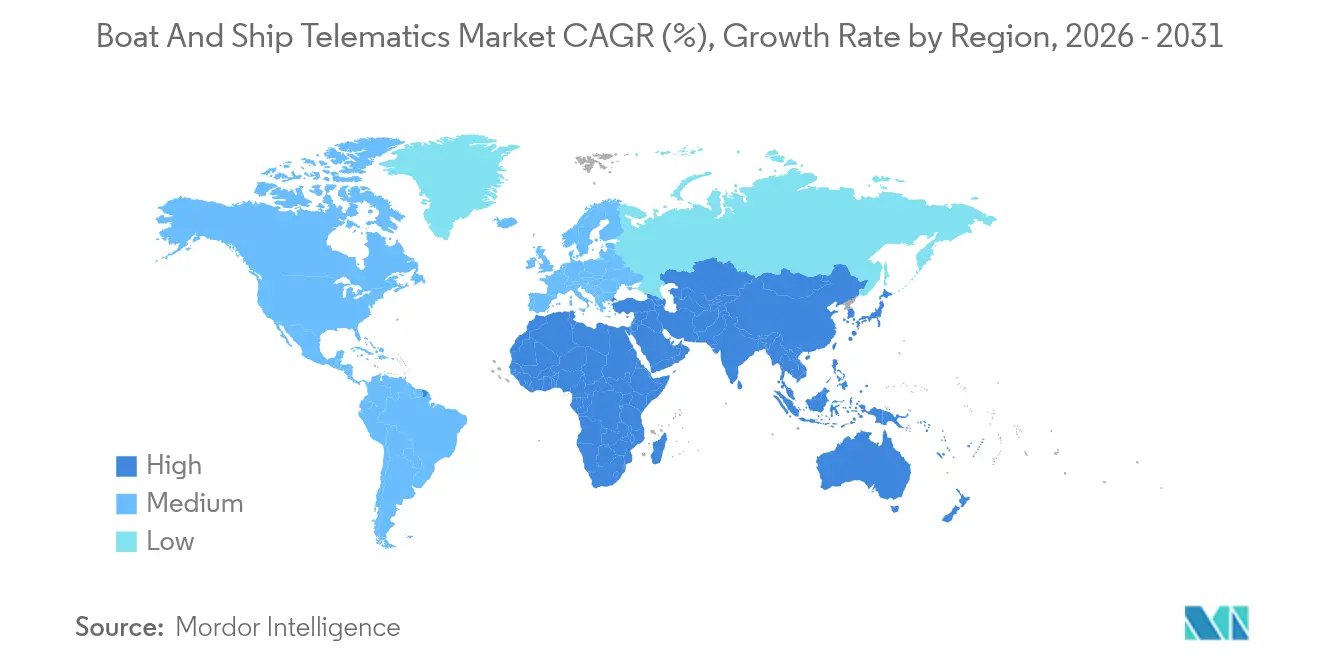
Boots- und Schiffstelematik-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 mit 36,55 % den größten Anteil am Boots- und Schiffstelematik-Markt, da Chinas an RCEP ausgerichtete digitale Transformation und Singapurs Investitionen in intelligente Häfen vernetzte Schiffskapazitäten zum faktischen Betriebsstandard gemacht haben. Öffentlich-private Projekte verbinden 5G-Küstenkorridore mit Satelliten in niedrigen Erdumlaufbahnen und gewähren Flotten eine durchgehende Abdeckung vom Liegeplatz bis zur Hochseeroute, wobei Echtzeit-Apps zur Kraftstoffeffizienz den Bunkerverbrauch um bis zu 15 % senken. Japan und Südkorea erproben autonome Küstenfrachter, die eine Latenz von unter 50 ms erfordern, was die Nachfrage nach Multisensor-Gateways und cybersicheren Cloud-Plattformen erhöht. Australien und Neuseeland stärken die Führungsposition der Region durch die Verpflichtung zum Hochladen von Emissionsdaten vor dem Einlaufen in den Hafen, was kleinere Betreiber zur Einführung abonnementbasierter Telematikplattformen bewegt. Infolgedessen wird die Marktgröße für Boots- und Schiffstelemat im asiatisch-pazifischen Raum ihren Vorsprung bis 2030 voraussichtlich weiter ausbauen, auch wenn sich das Wachstum von zweistelligen Raten abschwächt.
Boots- und Schiffstelematik-Markt im Nahen Osten und Afrika
Der Nahe Osten und Afrika verzeichnen bis 2031 die schnellste CAGR von 9,95 %, unterstützt durch die KI-gestützten Logistikkorridore der Vereinigten Arabischen Emirate und die Ausgaben Saudi-Arabiens im Rahmen der Vision 2030 für neue Tiefwasserterminals. Betreiber am Persischen Golf nutzen zudem hybride Satelliten-5G-Pakete, die Datenkosten um 40 % senken und so unternehmenswertige Konnektivität für mittelgroße Flotten zugänglich machen. In Afrika bauen Südafrika und Nigeria Küstenüberwachungsnetze auf, die AIS, Radar und Drohnen-Feeds kombinieren, was die Nachfrage nach modularen Hardware-Kits stimuliert, die sich in Cloud-Analysen integrieren lassen. Mit der Wiederaufnahme der Offshore-Exploration durch Ölkonzerne setzen Arbeitsbootbesitzer in Angola und Ghana auf Predictive-Maintenance-Software, um Ausfallzeiten in abgelegenen Feldern zu minimieren.
Boots- und Schiffstelemat-Markt in Europa und Amerika
Europa und Nordamerika verzeichnen eine stetige Ersatznachfrage, da die Vorschriften zur Kohlenstoffintensität und zum Management von Cyberrisiken verschärft werden. Norwegens Tests mit autonomen Schleppern und die 5G-Fährkorridore in der Ostsee halten die Regionen an der Spitze der Technologiepiloten, obwohl die Gesamtausgaben mit mittleren einstelligen Raten wachsen. Südamerika skaliert die Telematik schrittweise, da brasilianische Hafen-Community-Systeme Reisedaten-Uploads vor der Lotsenübernahme vorschreiben, während die Pazifik-Allianz-Nationen gemeinsam in Satelliten-Gateways investieren, die die Abdeckung entlang strömungsreicher Routen verbessern. Insgesamt sorgen diese nachrangigen Regionen dafür, dass der Boots- und Schiffstelemat-Markt seine geografische Diversifizierung fortsetzt, die Abhängigkeit von einzelnen Handelsrouten verringert und Anbieter zur Lokalisierung von Support-Zentren und Preismodellen anregt.

Regulatorisches Umfeld
Die regulatorische Grundlage für die Schiffsverfolgung stützt sich weiterhin auf IMO-Instrumente, einschließlich der SOLAS-Anforderungen und des LRIT-Leistungsstandards (MSC.263(84)/Rev.1), die international operierende Flotten an vorgeschriebene Workflows zur Identitäts- und Positionsmeldung binden. Im Dezember 2024 verabschiedete die IMO die Entschließung MSC.570(109), mit der die Leistungsstandards für ein universelles schiffsgestütztes AIS aktualisiert wurden, was strengere Anforderungen an Geräte und Nachrichtenverarbeitung mit sich bringt, die in Telematik-Terminalspezifikationen und die Brückenintegration einfließen.
Im Jahr 2026 weitete sich der regulatorische Druck über die Positionsmeldung hinaus auf digitale Interoperabilität, Emissionsüberwachung und Cybersicherheit aus. Die Europäische Kommission verabschiedete die Durchführungsverordnung (EU) 2026/394, die funktionale und technische Spezifikationen für die FuelEU-Datenbank festlegt, sowie die Durchführungsverordnung (EU) 2026/1233, die den gemeinsamen Adressierungsdienst zur Unterstützung der europäischen maritimen Single-Window-Umgebung spezifiziert, die gemäß der Verordnung (EU) 2019/1239 geschaffen wurde. In den Vereinigten Staaten legte die US Coast Guard ab Januar 2026 Anforderungen an Schulungen im Rahmen von Cybersicherheitsplänen fest (33 CFR 101.650), was Betreiber dazu zwingt, Sicherheitskontrollen, Protokollierung und Personalschulungen in telematikgestützte Betriebsprozesse einzubetten. Die IMO trieb im Mai 2026 zudem die Arbeiten voran, um VDES in ihren Rahmen aufzunehmen (mit vermerkten finalen Verabschiedungsschritten), was auf höherbandige VHF-Datenpfade hinweist, die die Architekturen der Schiff-Land-Konnektivität beeinflussen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Boot- und Schiffstelematik beginnt mit Hardware an Bord (Multiband-Satelliten-/Mobilfunkterminals, Antennen, Gateways und Sensoren) und erstreckt sich auf Edge-Software, die Daten für Bordnetzwerke normalisiert, bevor sie über Satellitenbetreiber und terrestrische Mobilfunkanbieter weitergeleitet werden. Konnektivitätsmanagement- und IoT-Plattformen übernehmen dann Geräteidentität, Provisionierung und Roaming über See-, Hafen- und Landnetzwerke hinweg, während Cloud-Ebenen Analysen, Dashboards und APIs für Routenoptimierung, vorausschauende Wartung und Compliance-Berichterstattung liefern. Systemintegratoren, OEMs und klassenkonforme Servicepartner unterstützen Implementierungen bei der Ausrüstung von Neubauten oder planmäßigen Hafenanläufen, wobei wiederkehrende Umsätze sich auf Bandbreitentarife, Softwareabonnements, Cybersicherheitsdienste und Lebenszyklus-Supportverträge konzentrieren.
Häfen und Logistikknotenpunkte beeinflussen die nachgelagerte Kette zunehmend durch Port Community Systems (PCS), die den elektronischen Austausch zwischen Reedereien, Terminals und Behörden zentralisieren. Dies erhöht den Bedarf an standardisierten Datenschnittstellen und adressierbarer digitaler Berichterstattung. Die im Mai 2025 erfolgte Einführung von OneWireless durch A.P. Moller - Maersk auf rund 450 Schiffen veranschaulicht diese Integration, die NB-IoT, Cat-M und LTE mit privatem Funk und einem betreiberunabhängigen Umschaltansatz kombiniert, unterstützt durch Partner wie Nokia (private Funkinfrastruktur und Netzwerkmanagement), Onomondo (zellulares Umschalten zwischen privatem LTE an Bord und öffentlichen Netzen) und Zededa (Edge-Management für die Fernbereitstellung von Anwendungen). Auf der hafenseitigen Ebene der Anlagensichtbarkeit gingen Netmore Group und Zenze im März 2025 eine Partnerschaft ein, um LoRaWAN-Netzwerke zur Überwachung von Fracht und Anlagen in Häfen und Terminals einzuführen, wodurch Telematik-Datenflüsse von Schiffen mit Sichtbarkeitsnetzwerken der Terminals dort verknüpft werden, wo dies relevant ist.
Wettbewerbslandschaft
Der Wettbewerb bleibt moderat. Unternehmen wie Kongsberg Digital, ABB Marine & Ports und Wärtsilä Voyage bieten integrierte Stacks von Sensoren bis hin zu Cloud-Analysen an, die langfristige Serviceverträge einbringen. Inmarsat Maritime, Iridium und ORBCOMM verteidigen ihr Bandbreitenteam durch die Kombination von VSAT-Upgrades mit wertschöpfenden Datendiensten. Der Kauf von Xeos Technologies durch Satlink und der Kauf von Reygar durch AST Networks signalisieren eine Konsolidierung mit dem Ziel, End-to-End-Telematikabläufe zu kontrollieren.
Strategische Allianzen konzentrieren sich auf KI-Engines und hybride Konnektivität. Kongsberg's Vessel Insight fügt Drittanbieter-Apps über einen offenen Marktplatz hinzu, sodass Eigentümer Routenoptimierung mit regulatorischen Dashboards in einem Abonnement kombinieren können. Die Fusion von ZeroNorth mit Alpha Ori im Jahr 2024 verband Kraftstoffeffizienz-Algorithmen mit eingebetteten IoT-Bridges zur Verwaltung von über 4.500 Schiffen und unterstreicht einen Trend zur Ökosystemskalierung. Neue Marktteilnehmer konzentrieren sich auf Freizeitfahrzeuge und bieten smartphone-zentrierte Kits an, die Bilgenwarnungen, Batterien und Geofences zu Verbraucherpreisen verknüpfen.
5G- und LEO-Systeme formen die Wirtschaftlichkeit durch die Senkung der Kosten pro Megabyte um und veranlassen etablierte Anbieter, über reine Konnektivität hinauszugehen. Iridiums Certus-Portfolio bündelt nun Cybersicherheit und Wetterrouting, während ABB das frühere DTN-Wettergeschäft integriert, um die Reiseplanung zu bereichern. Demonstrationen autonomer Schlepper in Norwegen und ferngesteuerte Fähren in Japan zeigen den Premium-Wert widerstandsfähiger Hochbreitband-Netzwerke, die nur fortschrittliche Telematik liefern kann.
Branchenführer im Boots- und Schiffstelematikmarkt
Kongsberg Digital Ltd.
ABB Marine & Ports (ABB Ltd.)
Wartsila Corporation
Marlink SAS
Inmarsat Global Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Boots- und Schiffstelematik-Markt
- Technoton
- Applied Satellite Technology Ltd (AST MSL)
- Sentinel Marine Solutions (Sentinel d.o.o.)
- Cybernetica AS
- Traxens SA
- Metocean Solutions
- Market Spectrum Inc.
- Kongsberg Digital Ltd.
- ABB Marine & Ports Ltd. (ABB Ltd.)
- Wartsila Corporation
- Rolls-Royce Power Systems AG
- Marlink SAS
- Inmarsat Global Limited
- ORBCOMM Inc.
- Garmin Ltd. (Garmin Marine)
- Navico Group (Simrad/B&G)
Lesen Sie die Analyse der Boots- und Schiffstelemat-Unternehmen

Marktchancen und Zukunftsaussichten
Compliance-getriebene digitale Berichterstattung und standardisierter Schiff-Land-Datenaustausch schaffen Raum für Plattformen, die Konnektivität, Identitätsmanagement und regulatorisch konforme Datenprodukte in einem einzigen Workflow zusammenführen. In der EU wird die Nachfrage durch die europäische maritime Single-Window-Umgebung gemäß der Verordnung (EU) 2019/1239 geprägt, unterstützt durch die Durchführungsverordnung (EU) 2026/1233 zu einem gemeinsamen Adressierungsdienst und die Durchführungsverordnung (EU) 2026/394 zu den FuelEU-Datenbankspezifikationen. Zusammen erhöhen diese Rahmenwerke den Bedarf an Telematiklösungen, die Reise-, Hafenanlauf- und emissionsbezogene Datensätze zu interoperablen Übermittlungen zusammenfassen können. Anbieter, die vorintegrierte Konnektoren zu Hafen- und Behördensystemen anbieten, zusammen mit überprüfbarer Datenherkunft und automatisierter Berichterstattung, haben einen klareren Weg zur unternehmensweiten Implementierung über die reine Verfolgung hinaus.
Cyber-Resilienz und Standards für die Interoperabilität an Bord erweitern zudem die adressierbare Software- und Integrationsebene. Die IACS Unified Requirements E26 und E27 gelten für Schiffe, deren Bau ab dem 1. Juli 2024 in Auftrag gegeben wurde, und verschärfen die Anforderungen an Cybersicherheit-by-Design für Bordnetzwerke, mit denen Telematikgeräte verbunden sind, während ISO 4891:2024 Interoperabilitätsanforderungen für Smart-Ship-Anwendungen und die Erfassung von IoT-Daten an Bord bereitstellt. Parallel dazu schaffen Anforderungen an die Konnektivität der Besatzung kurzfristigen Ausgabenbedarf im Bereich Bandbreitenoptimierung und WLAN-Management an Bord: Im März 2026 veröffentlichte das Vereinigte Königreich Leitlinien (MGN 707 (M)) und Rechtsvorschriften (2026 Nr. 260) zu sozialen Konnektivitätseinrichtungen für Seeleute auf Schiffen unter britischer Flagge. Dies stärkt den Business Case für hybride Satelliten-Mobilfunk-Architekturen und richtlinienbasiertes Datenverkehrsmanagement, das Wohlfahrtsdatenverkehr von betrieblicher Telemetrie trennen kann. Programme für autonome und ferngesteuerte Schiffe bieten einen weiteren Einführungspfad, unterstützt durch den nicht verbindlichen MASS-Code (MSC.595(111)) des IMO-Schiffssicherheitsausschusses, der im Mai 2026 verabschiedet wurde und die Integration von Fern- und autonomen Betriebsabläufen unterstützt, bei denen sichere, kontinuierliche Telemetrie, authentifizierte Kommunikation und Edge-to-Cloud-Steuerkreise zu Kernanforderungen werden.
Recent Industry Developments in Boots- und Schiffstelematik-Markt
- Juli 2026: Wartsila unterzeichnete eine fünfjährige Lifecycle-Vereinbarung mit dem irischen Unternehmen Pardus Energy, um die Wartungsprognostizierbarkeit und die Betriebszuverlässigkeit des FSRU-Schiffs TURQUOISE P zu stärken; die Vereinbarung ist ab April 2026 wirksam. Der Umfang unterstreicht die Verschiebung hin zu langfristigen Fernsupport- und datengestützten Wartungsmodellen, die auf kontinuierlicher Konnektivität und Telemetrie der Schiffe beruhen.
- Dezember 2025: ABB Marine and Ports wurde von Rotterdam Shore Power (einem Gemeinschaftsunternehmen des Hafens Rotterdam und Eneco) ausgewählt, um Landstromanlagen mit 35 Anschlusspunkten an drei Tiefseecontainerterminals zu konstruieren und zu bauen. Das Projekt erweitert die Elektrifizierungsinfrastruktur an einem bedeutenden Hafenkomplex und erhöht den Bedarf an integrierter Überwachung, Steuerung und digitalen Schnittstellen, die Liegeplatzbetrieb mit Schiffs- und Terminalsystemen verknüpfen.
- Juni 2024: ABB übernahm die Wetterrouting-Einheit von DTN und fügte Routeguard-Dienste in seine maritime Digitalsuite ein. Der Deal stärkte ABBs Stack für Reiseoptimierung und Entscheidungsunterstützung und verbesserte die Integration zwischen der Datenerfassung an Bord, Routing-Analysen und dem landseitigen Flottenleistungsmanagement.


Boots- und Schiffstelematik-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die mit Telematik auf Booten und Schiffen erzielt werden, die zur Verfolgung, Kommunikation, Zustandsüberwachung und Unterstützung von Navigation und Sicherheit eingesetzt wird, unter Verwendung vernetzter Hardware, Software und zugehöriger Dienstleistungen. Wir messen die Werte auf Lösungsebene, bei der die Telematik an den Schiffsbetreiber oder -eigner geliefert wird.
Ausgeschlossene Bereiche: Wir schließen allgemeine Schiffbauelektronik aus, die keine Daten vom Schiff übermittelt, sowie reine Hafeninfrastruktursysteme, die nicht für den Einsatz auf Schiffen installiert oder lizenziert sind.
Übersicht der Segmentierung
- Nach Anwendung
- Kommerziell
- Privat/Freizeit
- Verteidigung und Sicherheit
- Nach Funktion
- Navigation
- Kommunikation
- Überwachung und Diagnose
- Datenerfassung und Analysen
- Nach Komponente
- Hardware
- Sensoren und Antennen
- Bordterminals
- Software und Plattformen
- Hardware
- Nach Schiffstyp
- Fracht- und Containerschiffe
- Tanker
- Passagier- und Kreuzfahrtschiffe
- Arbeitsschiffe und Offshore-Versorgungsschiffe
- Yachten und Freizeitfahrzeuge
- Nach Kommunikationstechnologie
- Satellit (LEO/MEO/GEO)
- Mobilfunk/5G
- Hybrid- und Mesh-Netzwerke
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Indonesien
- Malaysia
- Australien
- Neuseeland
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Ägypten
- Türkei
- Südafrika
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde eingesetzt, um die Leitplanken des Marktes festzulegen und die Annahmen über Regionen und Schiffskategorien hinweg realistisch zu halten. Wir stützten uns auf öffentliche Schifffahrts- und Flottensignale und überprüften diese anschließend anhand von Kommentaren zur Technologieakzeptanz aus glaubwürdigen maritimen Quellen.
Gängige Eingaben stammten aus Quellen wie IMO-Veröffentlichungen (einschließlich sicherheits- und ortungsbezogener Anforderungen), ITU-Referenzen zur maritimen Kommunikation, UN-Comtrade-Handelsstatistiken für relevante Ausrüstungsströme und UNCTAD-Indikatoren zum Seeverkehr. Wir nutzten außerdem Patentdatenbanken, um zu verstehen, wo sich Innovation konzentriert, zusammen mit Unternehmensmeldungen, Investorenpräsentationen und Verbandswebsites, um kommerzielle Narrative auf Plausibilität zu prüfen. Ein Teil der Marktkartierung und Finanznormalisierung wurde durch ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein kostenpflichtiges Abonnement für Import- und Exportdaten auf Sendungsebene unterstützt, soweit verfügbar. Die hier aufgeführten Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden während der Arbeit zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, was tatsächlich als Telematik auf Schiffen beschafft wird und wie die Preisgestaltung verpackt ist (Geräteverkäufe, Softwarelizenzen sowie wiederkehrende Konnektivitäts- und Servicegebühren). Wir sprachen mit Stakeholdern aus kommerziellen Flotten, Passagier- und Freizeitbetreibern sowie Teilnehmern des Lösungsökosystems und testeten dann regionale Annahmen über APAC, EMEA und Amerika, damit das Nachfragebild nicht von einem einzigen Handelsweg oder Schiffsmix bestimmt wurde.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29% | CXOs: 14% | APAC: 50% |
| Mid-Tier: 57% | Funktions-/Abteilungsleiter: 31% | EMEA: 29% |
| Kleinere Akteure: 14% | Manager: 55% | Amerika: 21% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem die adressierbare Schiffsbasis und die Betriebsaktivität in einen Telematik-Ausgabenpool übersetzt wurden, der dann nach typischem Installations- und Abonnementverhalten aufgeteilt wurde. Um die Berechnung fundiert zu halten, verwendeten wir praktische Eingaben wie globale Flottenzahlen nach Schiffstyp, das Verhältnis von Nachrüstung zu Neuinstallation, durchschnittliche Geräte pro Schiff, Anschlussraten für wiederkehrende Dienste und typische jährliche Preisspannen für Software und Konnektivität.
Nach der Formung des Nachfragepools überprüften wir die Ergebnisse anhand selektiver Bottom-up-Näherungen, wie zum Beispiel dem durchschnittlichen Verkaufspreis multipliziert mit dem geschätzten Versandvolumen für wichtige Hardwareklassen, sowie einer Plausibilitätsprüfung anhand der Intensität wiederkehrender Umsätze für abonnierte Flotten. Wo direkte Volumenbelege dünn waren, wurden Lücken durch die Anwendung konservativer, durch Interviews validierter Durchdringungsbänder geschlossen und anschließend stresstestet, damit keine einzelne optimistische Annahme das Gesamtergebnis bestimmte.
Für die Prognose wurde eine Szenarioanalyse verwendet, unterstützt durch einfache multivariate Beziehungen zwischen der Telematiknachfrage und Indikatoren wie Seehandelsaktivität, Kraftstoff- und Emissionseffizienzprogrammen, Verfügbarkeit der Satellitenabdeckung und Einführung der Sicherheitskonformität. Die endgültige Verlaufskurve wurde nur angepasst, wenn mehrere Signale übereinstimmend wanderten, was die Prognose in einem Kundengespräch erklärbar und bei Aktualisierungen wiederholbar macht.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch schrittweise Prüfungen über Datenquellen, Interview-Feedback und Modellverhalten in verschiedenen Regionen. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie Trends bei der Schiffsaktivität, bekannten Adoptionsmustern für Verfolgungs- und Kommunikationssysteme und den implizierten durchschnittlichen Ausgaben pro vernetztem Schiff und untersuchten anschließend alle größeren Abweichungen vor der Freigabe.
Abweichungsprüfungen wurden auf Regions- und Schiffstypebene durchgeführt, damit eine einzelne Geografie das globale Gesamtergebnis nicht verzerrt. Wenn Primärbefragte eine klare Diskrepanz bei Preisgestaltung, Anschlussraten oder Installationszyklen meldeten, wurden die betreffenden Annahmen überprüft und die entsprechenden Modellteile neu berechnet. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, die die Nachfragebedingungen verändern, und vor der endgültigen Lieferung wird eine abschließende Prüfung durchgeführt, damit Kunden die aktuellste Sicht erhalten.
Von Mordor Intelligence ermittelte Marktgröße für Boot- und Schiffstelematik im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Boot- und Schiffstelematik können sich unterscheiden, selbst wenn sie scheinbar dieselben Anwendungsfälle abdecken, da die einbezogenen Umsatzströme und das verwendete Basisjahr den Gesamtwert verschieben können. Wir beobachten auch Unterschiede, wenn Studien sich stärker auf breite Erzählungen zu Technologieausgaben stützen als auf schiffsbezogene Nachfragetreiber, die anhand der Flottenaktivität überprüft werden können.
Die Hauptlücke ergibt sich daraus, ob wiederkehrende Konnektivitäts- und Softwareplattformgebühren zusammen mit den Geräteumsätzen erfasst werden, wobei Mordor Intelligence Telematik-Hardware sowie Software und Dienstleistungen im Zusammenhang mit dem Schiffsbetrieb einbezieht und anschließend die implizierten Ausgaben pro aktivem Schiff validiert. Die Gesamtwerte können sich zudem ändern, wenn eine Studie hafenseitige digitale Systeme in denselben Bereich einbezieht, eine aggressive Durchdringung für Nachrüstungen annimmt oder ein anderes Timing der Währungsumrechnung und eine andere Inflationsbehandlung für Mehrjahresvergleiche verwendet.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,56 Mrd. USD (2025) | |
| Branchenverlag A | 6,71 Mrd. USD (2025) | Verwendet häufig einen breiteren Umfang für maritime Telematik mit Servicebündeln, die angrenzende digitale Dienste an Bord einschließen können, und die Basisjahr-Mischung aus Passagier-, Verteidigungs- und kommerziellen Anwendungen kann unterschiedlich gewichtet sein. |
| Forschungsportal B | 5,60 Mrd. USD (2023) | Verwendet ein früheres Basisjahr, und die Seite zeigt intern inkonsistente Größenangaben, was auftreten kann, wenn Definitionen oder Überarbeitungen zwischen Abschnitten nicht aufeinander abgestimmt sind, was zu einem anderen Ausgangspunkt für die Wachstumskurve führt. |
Die Streuung zwischen den Quellen erklärt sich hauptsächlich durch Umfangsentscheidungen und die Behandlung wiederkehrender Serviceumsätze über die Zeit, nicht durch eine einfache rechnerische Differenz. Durch die Verankerung der Annahmen an Schiffszahlen, Installationsverhalten und realistischem Preisverlauf bleibt die Schätzung auf klare Eingaben zurückführbar und kann jedes Jahr aktualisiert werden, ohne die Logik zu ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Boots- und Schiffstelematik?
Der Markt wurde im Jahr 2026 auf 6,08 Milliarden USD bewertet und ist auf Kurs, bis 2031 einen Wert von 9,51 Milliarden USD zu erreichen.
Welche Region hält den größten Anteil am Boots- und Schiffstelematikmarkt?
Asien-Pazifik führte im Jahr 2025 mit 36,55 % des globalen Umsatzes, angetrieben durch Smart-Port-Projekte und RCEP-orientierte digitale Upgrades.
Wo wird das schnellste Wachstum bis 2031 erwartet?
Der Nahe Osten und Afrika werden voraussichtlich mit einer CAGR von 9,95 % wachsen, da KI-gestützte Logistikkorridore und neue Tiefwasserterminals in Betrieb gehen.
Welches Schiffssegment übernimmt Telematik am schnellsten?
Arbeitsschiffe und Offshore-Versorgungsschiffe zeigen die höchste Akzeptanzdynamik und wachsen mit einer CAGR von 8,55 % dank des Bedarfs an dynamischer Positionierung und vorausschauender Wartung.
Welche Amortisationszeit können Betreiber von Telematik-Investitionen erwarten?
Integrierte Wetterrouting- und Kraftstoffoptimierungsplattformen können den Bunkerverbrauch um bis zu 15 % senken und liefern messbare Kosteneinsparungen neben Vorteilen der regulatorischen Compliance.
Seite zuletzt aktualisiert am:



