
Marktgröße und Marktanteil im Markt für Schiffsantriebsmotoren
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
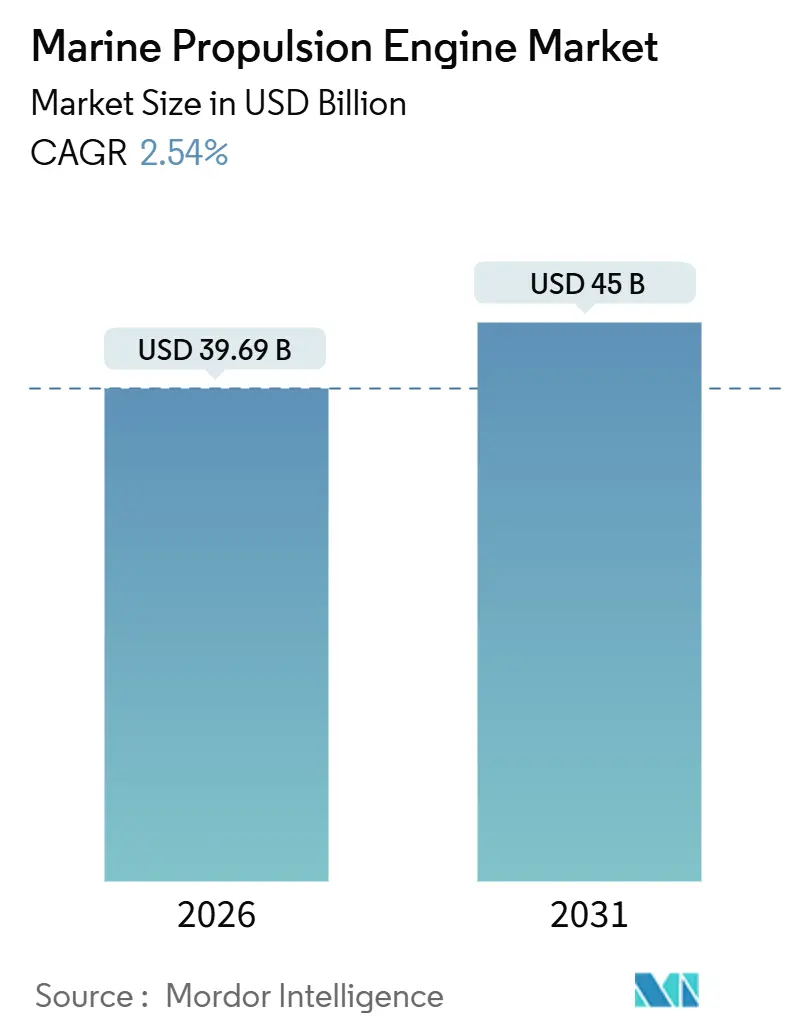
| Marktgröße (2026) | 39.69 Milliarden US-Dollar |
| Marktgröße (2031) | 45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.54 % |
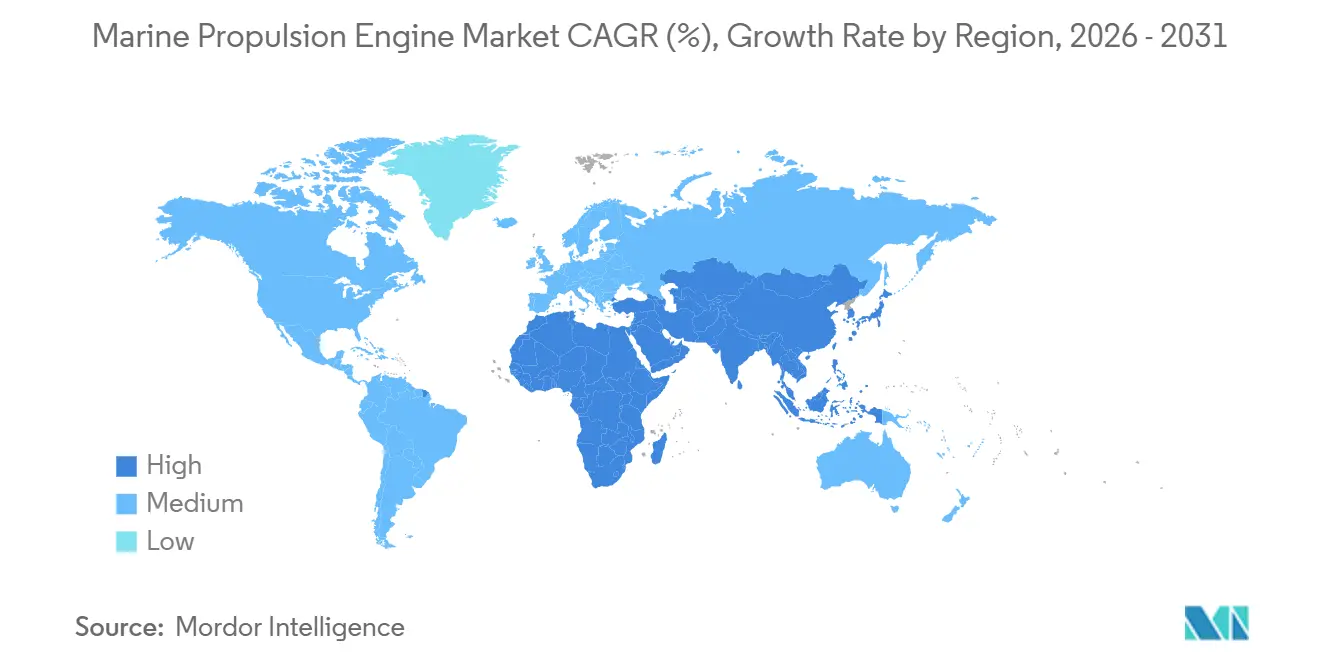
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
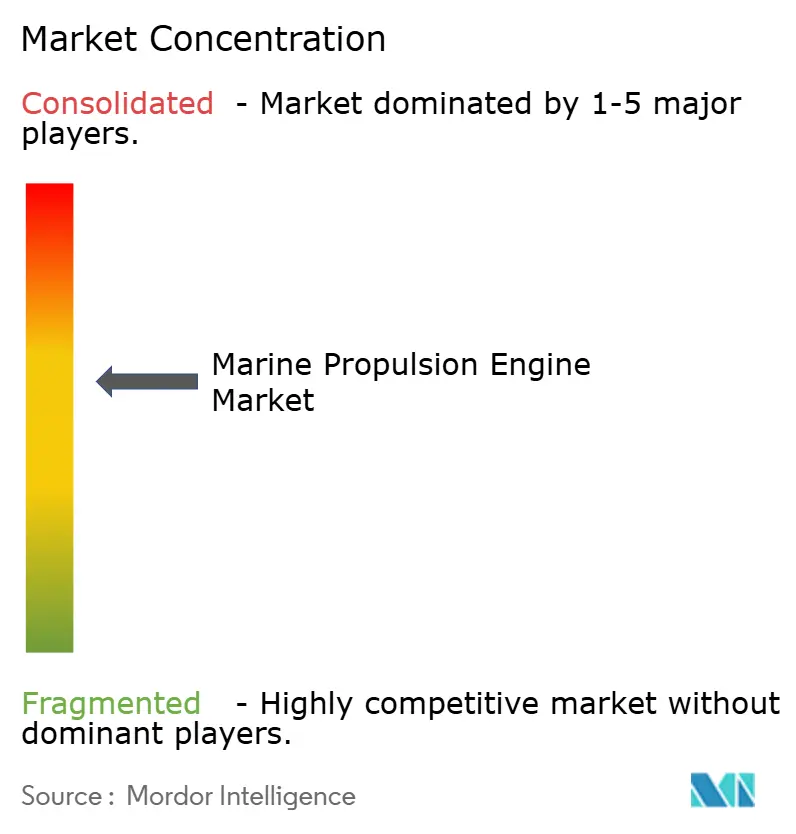
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Schiffsantriebsmotoren von Mordor Intelligence
Die Marktgröße für Schiffsantriebsmotoren belief sich im Jahr 2026 auf USD 39,69 Milliarden und wird voraussichtlich bis 2031 USD 45 Milliarden erreichen, was einem CAGR von 2,54 % über den Prognosezeitraum (2026–2031) entspricht. Das gemäßigte Wachstum spiegelt die Präferenz der Betreiber wider, bestehende Schiffsrümpfe nachzurüsten, anstatt neue Tonnage zu bauen, da die IMO-Tier-III-Stickoxidgrenzwerte und der Energieeffizienzindex für bestehende Schiffe Kapital in Richtung Zweistoff- und Hybridplattformen lenken. Zweistoffaufträge, die zwischen LNG, Methanol und herkömmlichem Schweröl umschalten können, dominieren nun die Auftragsbücher, während hybride elektrische Hilfsantriebe in Emissionskontrollzonen an Bedeutung gewinnen. Der asiatisch-pazifische Raum stützt die Nachfrage weiterhin dank chinesischer und südkoreanischer Werften, doch staatliche Investitionen im Nahen Osten sind der am schnellsten wachsende regionale Katalysator. Erhöhte Bunkerpreisvolatilität und eine begrenzte Infrastruktur für alternative Kraftstoffe dürften das kurzfristige Tempo dämpfen; digitale Zwillingsplattformen für die Wartung und kraftstoffagnostische Motorarchitekturen werden jedoch voraussichtlich langfristige Effizienzgewinne im Markt für Schiffsantriebsmotoren aufrechterhalten.
Wichtigste Erkenntnisse des Berichts
- Nach Motortyp entfiel im Jahr 2025 ein Marktanteil von 66,12 % auf Dieselmotoren im Markt für Schiffsantriebsmotoren, während Brennstoffzellensysteme bis 2031 voraussichtlich mit einem CAGR von 2,76 % wachsen werden.
- Nach Anwendung hielt der kommerzielle Frachtverkehr im Jahr 2025 einen Anteil von 57,37 % an der Marktgröße für Schiffsantriebsmotoren; die Passagierschifffahrt soll bis 2031 mit einem CAGR von 2,41 % wachsen.
- Nach Schiffstyp führten Massengutfrachter im Jahr 2025 mit einem Umsatzanteil von 31,28 %; Offshore-Versorgungsschiffe sind für den Prognosezeitraum auf einen CAGR von 3,12 % ausgerichtet.
- Nach Kraftstofftyp entfiel im Jahr 2025 ein Anteil von 73,25 % an der Marktgröße für Schiffsantriebsmotoren auf Schweröl, während Methanol bis 2031 voraussichtlich mit einem CAGR von 2,88 % zulegen wird.
- Nach Leistungsbereich entfielen im Jahr 2025 37,11 % der Marktgröße für Schiffsantriebsmotoren auf Motoren mit einer Leistung von 10.001–20.000 kW; Aggregate über 20.000 kW werden bis 2031 voraussichtlich die höchste Wachstumsrate von 3,24 % verzeichnen.
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 43,36 % auf die Region Asien-Pazifik im Markt für Schiffsantriebsmotoren; der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einem CAGR von 3,37 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Motornachrüstungen beschleunigt durch IMO Tier III und EEXI | +0.6% | Global, am stärksten in der EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Container- und LNG-Aufträge im asiatisch-pazifischen Raum | +0.5% | China, Südkorea, Japan, Südostasien | Mittelfristig (2–4 Jahre) |
| Schnelle Verbreitung von LNG- und Methanol-Zweistoffmotoren | +0.4% | Europa, Nordamerika, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Emissionsfreier Hilfsantrieb in Hafenzonen | +0.3% | Rotterdam, Antwerpen, Hamburg, Kalifornien, Singapur | Kurzfristig (≤ 2 Jahre) |
| Digitale Zwillinge für vorausschauende Wartung senken Betriebskosten | +0.2% | Global, frühe Führungsposition in Nordamerika und Nordeuropa | Langfristig (≥ 4 Jahre) |
| Boom bei der Beschaffung von CODAD- und CODAG-Systemen für die Verteidigung | +0.2% | Nordamerika, Europa, Indien, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
IMO Tier III und EEXI-Konformität treibt Nachrüstungen voran
Eigentümer von Schiffen, die vor einem bestimmten Zeitraum gebaut wurden, sind verpflichtet, SCR- oder EGR-Systeme zu installieren, um die Stickoxidgrenzwerte in Emissionskontrollzonen einzuhalten. Viele Eigentümer führen neben diesen Nachrüstungen auch Zweistoffumrüstungen durch, um betriebliche Flexibilität zu erreichen [1]. Der Energieeffizienzindex für bestehende Schiffe vergibt Buchstabennoten an Schiffsrümpfe, und Schiffe mit niedrigeren Noten wurden auf europäischen Märkten mit Charterstrafen belegt. Nachrüstungsaufträge für SCR-Einheiten haben bei MAN Energy Solutions zugenommen, was das Bestreben der Reedereien widerspiegelt, bestehende Anlagen aufzurüsten, anstatt während Frachtratenschwankungen neue Schiffe in Auftrag zu geben. FuelEU Maritime wird strengere Grenzwerte für die Treibhausgasintensität durchsetzen und europäisch gebundene Tonnage zu Motoren drängen, die auf Kraftstoffe wie Methanol oder Ammoniak umsteigen können [2]. Aktuelle Klassifikationsvorschriften integrieren die Emissionsüberwachung in die Motorsteuerungssoftware, wodurch Finanzierern und Versicherern Compliance-Daten bereitgestellt werden und zum Trend der Nachrüstung beigetragen wird.
Boom beim Neubau von Containerschiffen und LNG-Trägern im asiatisch-pazifischen Raum
Chinesische und südkoreanische Werften steigerten die Lieferungen von Containerkapazitäten, angetrieben durch Aufträge für große Schiffe, die mit fortschrittlichen Zweistoff-Zweitaktmotoren ausgestattet sind. Die Auftragsbücher für LNG-Träger erreichten neue Höchststände, unterstützt durch Chartervereinbarungen im Zusammenhang mit Katars North-Field-Erweiterung und Exportterminals in den Vereinigten Staaten. Hanwha Ocean investierte erheblich in den Ausbau seiner Geoje-Motorintegrationsanlage und konzentrierte sich dabei auf methanolbereite Module für künftige Lieferungen an Maersk. Japanische Werften verlagerten ihren Fokus auf ammoniakbetriebene Küstentanker und lieferten erfolgreich den Prototyp an Nippon Yusen. Während die Konzentration der Motorenproduktion in Nordostasien die Lieferzeiten verkürzt hat, hat sie auch geopolitische Risiken durch strengere Exportbeschränkungen für fortschrittliche Steuerungselektronik aus den Vereinigten Staaten erhöht.
Verbreitung von LNG/Methanol-Zweistoffmotoren
Maersk hat methanolfähige Containerschiffe in sein Auftragsbuch aufgenommen, die jeweils mit MAN-B&W-Motoren ausgestattet sind, die mit Bio-Methanol, E-Methanol und Schweröl betrieben werden können. CMA CGM hat LNG-betriebene Schiffe eingeführt und dabei im Vergleich zu Schweröl-Basiswerten erhebliche Reduzierungen der CO₂-Emissionen erzielt. Zweistoffverträge machen nun einen nennenswerten Anteil am Auftragsbestand von Wärtsilä im Marinebereich aus, was die zunehmende Präferenz der Schiffseigentümer für Kraftstoffflexibilität widerspiegelt. Rotterdam hat Europas ersten großmaßstäblichen Umschlagplatz für grünes Methanol eingerichtet, während Singapur ein Pilotprogramm zur Behebung von Lieferkettenengpässen gestartet hat. Obwohl die Kapitalkosten höher sind, werden die Lebenszykluseinsparungen bei Kraftstoff deutlich, wenn die Preise für Methanol oder LNG im Vergleich zu Marinegasöl günstiger sind.
Emissionsfreie Zonen beim Einlaufen in Häfen
EU-Vorschriften verpflichten Kernhäfen zur Bereitstellung von Landstrom, während Kalifornien Schiffe mit Bußgeldern belegt, die beim Anlegen Hilfsdiesel betreiben. Als Reaktion darauf setzen Kreuzfahrtgesellschaften auf Batteriespeicher, die Hotellasten über längere Zeiträume versorgen können und so die Emissionen im Hafen reduzieren. ABBs bordeigenes Gleichstromnetz zeigt, wie Batterien und Generatoren zusammenarbeiten, um lautloses Manövrieren und Aufladen während der Fahrt zu ermöglichen. Singapurs Green-Port-Programm incentiviert Schiffe mit Tarifrabatten für das Erreichen von null Hilfsemissionen und fördert so Hybridnachrüstungen in Fährflotten im gesamten asiatisch-pazifischen Raum. Diese regulatorischen Maßnahmen treiben hybride elektrische Hilfsantriebe im Markt für Schiffsantriebsmotoren in den Vordergrund.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kraftstoffpreisvolatilität erschwert die Motorauswahl | -0.3% | Global, am stärksten dort, wo Kraftstoffverträge keine Absicherung bieten | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für SCR, EGR und Abgasnachbehandlung | -0.2% | Global, insbesondere Flotten, die vor 2010 gebaut wurden | Mittelfristig (2–4 Jahre) |
| Begrenzte Bunkerinfrastruktur für grünes Methanol und Ammoniak | -0.2% | Infrastruktur konzentriert in Nordeuropa | Mittelfristig (2–4 Jahre) |
| Versorgungsrisiko bei Seltenerdmagneten für Elektromotoren | -0.1% | Global, hohe Abhängigkeit von China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kraftstoffpreisvolatilität erschwert die Motorauswahl
Die Preise für Marinegasöl erlebten erhebliche Schwankungen, was Herausforderungen für Zweistoff-Amortisationsmodelle schuf. LNG-Bunkerkosten in wichtigen Märkten machten die erwarteten Einsparungen zunichte, die viele LNG-Aufträge angetrieben hatten. Methanolpreise stiegen in bestimmten Regionen erheblich, angetrieben durch ein knappes Angebot und eine steigende Nachfrage aus der Chemie- und Schifffahrtsindustrie [3]. Ein Teil der Zweistoffschiffe wechselte aufgrund ungünstiger LNG-Preise zum ausschließlichen Betrieb mit Schweröl. Die begrenzte Verfügbarkeit von Absicherungsinstrumenten für Methanol oder Ammoniak setzte Betreiber im Zeitraum zwischen Vertragsunterzeichnung und Lieferung einer Preisvolatilität aus.
Hohe Investitionskosten für SCR/EGR-Abgasnachbehandlung
Die Installation eines SCR auf einem Dieselmotor kann ein erheblicher Kostenfaktor sein, der häufig den Restwert älterer Schiffe übersteigt. Das Hinzufügen eines EGR erhöht die Kosten eines neuen Motors und erfordert zusätzliche Kühlkapazität. Katalysatorkartuschen, die periodisch ausgetauscht werden müssen, erhöhen die Betriebskostenprognosen weiter. Diese steigenden Kosten erschweren es kleineren Reedereien, Nachrüstungen zu finanzieren, was einige dazu veranlasst, den Markt zu verlassen oder zu fusionieren und damit regionale Flotten umzugestalten. Die Internationale Handelskammer für Schifffahrt schätzt die globalen Nachrüstungskosten als erheblich ein, ohne die Verluste durch Stillstandszeiten im Trockendock zu berücksichtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Motortyp:
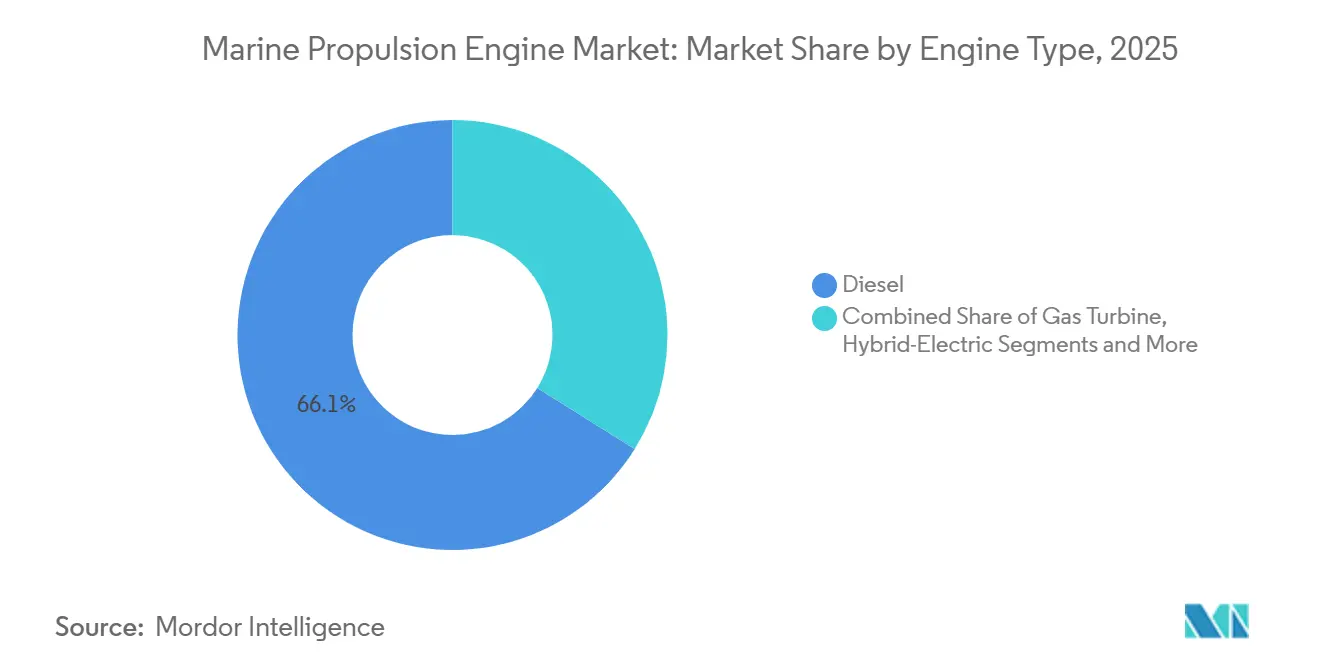
Dieselabhängigkeit trifft auf BrennstoffzellendynamikDieselmotoren hatten im Jahr 2025 einen Marktanteil von 66,12 % am Markt für marine Antriebsmotoren, was in erster Linie auf ihre Vertrautheit im Service und ein weitreichendes Ersatzteilnetzwerk zurückzuführen ist. Die Marktführerschaft erodiert an den Rändern, da Dual-Fuel-Motoren Aufträge übernehmen, die früher für reine Dieselmotoren vorgesehen waren. Marine Turbolader gewinnen ebenfalls an Bedeutung in modernen Antriebssystemen und tragen dazu bei, den Motorwirkungsgrad, die Leistungsabgabe und die Kraftstoffnutzung bei leistungsstarken Diesel- und Dual-Fuel-Schiffsmotoren zu verbessern. Gasturbinen, die einst für Marineschiffe reserviert waren, kehren in kommerziellen Designs in hybriden Kombinationen zurück, bei denen eine Turbine die Reisedieselmotoren für gelegentliche Hochgeschwindigkeitsanforderungen ergänzt. Hybrid-elektrische Architekturen, die Batterien mit mittelschnellen Generatorsätzen integrieren, gewannen bei europäischen Fähren an Boden, die hafenseitige Emissionen reduzieren müssen.
Brennstoffzellenpakete, obwohl noch in der Anfangsphase, verzeichneten den stärksten Anstieg mit einem CAGR von 2,76 % bis 2031, gestützt durch europäische Fährpilotprojekte und Ballards Meilenstein von 50.000 Betriebsstunden. Die regulatorische Klarheit verbessert sich, da DNV und Lloyd's Register Richtlinien für Brennstoffzellen und Ammoniak veröffentlicht haben. Containerflotten mit vorhersehbaren Routen tendieren dazu, schneller auf Dual-Fuel umzustellen als Massengutfrachter, die im Trampschifffahrtsbetrieb eingesetzt werden. Der Nuklearantrieb bleibt streng auf den Marinebereich beschränkt und hält eine Nischennachfrage aufrecht, die von kommerziellen Zyklen abgeschirmt ist. Insgesamt sind kraftstoffagnostische modulare Motoren der künftige Umsatzschwerpunkt für den Markt für marine Antriebsmotoren.

Nach Anwendung:
Dominanz des kommerziellen Frachtverkehrs und Aufwärtspotenzial im PassagierbereichKommerzieller Frachtverkehr machte im Jahr 2025 57,37 % des Marktanteils für Schiffsantriebsmotoren aus, was das Volumen der Güter und den Wettbewerbsdruck bei den Treibstoffkosten widerspiegelt. Frachtbetreiber priorisieren thermische Effizienz und Bunkerflexibilität, was zu einer höheren Nachfrage nach Dual-Fuel-Zweitaktmotoren auf Container- und LNG-Schiffen führt. Passagierschiffe, die mit einer Rate von 2,41 % wachsen, streben ebenfalls nach emissionsarmen Zertifizierungen, um umweltbewusste Reisende anzuziehen. Kreuzfahrtunternehmen integrieren Batterien, Schiffsgeneratoren und Landstromanschlüsse, die die Emissionen im Hafen erheblich reduzieren, und schwingungsgedämpfte Kurbelwellen schützen den Komfort der Gäste auf See. Die Beschaffung für Verteidigungs- und Küstenwachzwecke folgt eigenen Kriterien wie Redundanz und Höchstgeschwindigkeit, was langfristige Motorenverträge sichert, sobald ein Design ausgewählt wurde.
Zapfwellenanordnungen, die Kühlkompressoren auf Frachtschiffen antreiben, reduzieren den Kraftstoffverbrauch von Hilfsgeneratoren um 15 % und bieten damit einen schnellen Einsparungsvorteil. Kurzstreckenfähren in Norwegen werden mit vollelektrischem Batterieantrieb betrieben und demonstrieren die Machbarkeit für Überfahrten unter einer Stunde. Frachtbetreiber setzen digitale Zwillingsplanung ein, um die Treibstoffkosten weiter zu senken, während Passagierlinien hybride Fähigkeiten als Markendifferenzierungsmerkmal vermarkten. Marineplattformen integrieren CODAD- und CODAG-Kombinationen, um sowohl Effizienz als auch Kampfüberlebensfähigkeit zu gewährleisten, was die Nachfragestabilität in der Schiffsantriebsmotorenbranche stärkt.
Nach Schiffstyp:
Massengutfrachtervolumen versus Agilität von Offshore-VersorgungsschiffenMassengutfrachter deckten im Jahr 2025 31,28 % der Nachfrage im Markt für Schiffsantriebsmotoren. Lange Ersatzzyklen und marginale Frachtpreise verlangsamen die Technologieerneuerung, sodass viele Massengutfrachter Tier-II-Dieselmotoren betreiben werden, bis eine Nachrüstung erzwungen wird. Containerschiffe stellen schneller auf Zweistoff-Zweitaktmotoren um, um den Emissionsmandaten der Ladungsinhaber auf geplanten Linienrouten gerecht zu werden. Tanker mit niedrigeren Konstruktionsgeschwindigkeiten bevorzugen weiterhin robuste Langsamläufer-Dieselmotoren, die bei 80 U/min effizient arbeiten.
Offshore-Versorgungsschiffe verzeichneten den höchsten CAGR von 3,12 % bis 2031, da Tiefseebohrprojekte dynamische Positionierungsantriebe mit drehzahlvariablen diesel-elektrischen Systemen erfordern. Marineschiffe behalten CODAG- und CODLAG-Kombinationen bei, um Patrouillendauer und Hochgeschwindigkeitssprints in Einklang zu bringen. Passagier- und Kreuzfahrtsegmente liefern trotz geringer Stückzahlen überproportionale Sichtbarkeit, da küstennahe Regulierungsbehörden sie für die städtische Luftqualitätseinhaltung in den Fokus nehmen. Massengutfrachter werden bei der Hybridisierung zurückbleiben, bis globale Eisenerz- und Kohlehandelsrouten Methanol- oder Ammoniak-Bunker einsetzen; Offshore-Einheiten werden jedoch weiterhin Motoren der nächsten Generation übernehmen, da Ölkonzerne emissionsarme Nachrüstungen in ihre Lieferverträge aufnehmen.
Nach Kraftstofftyp:
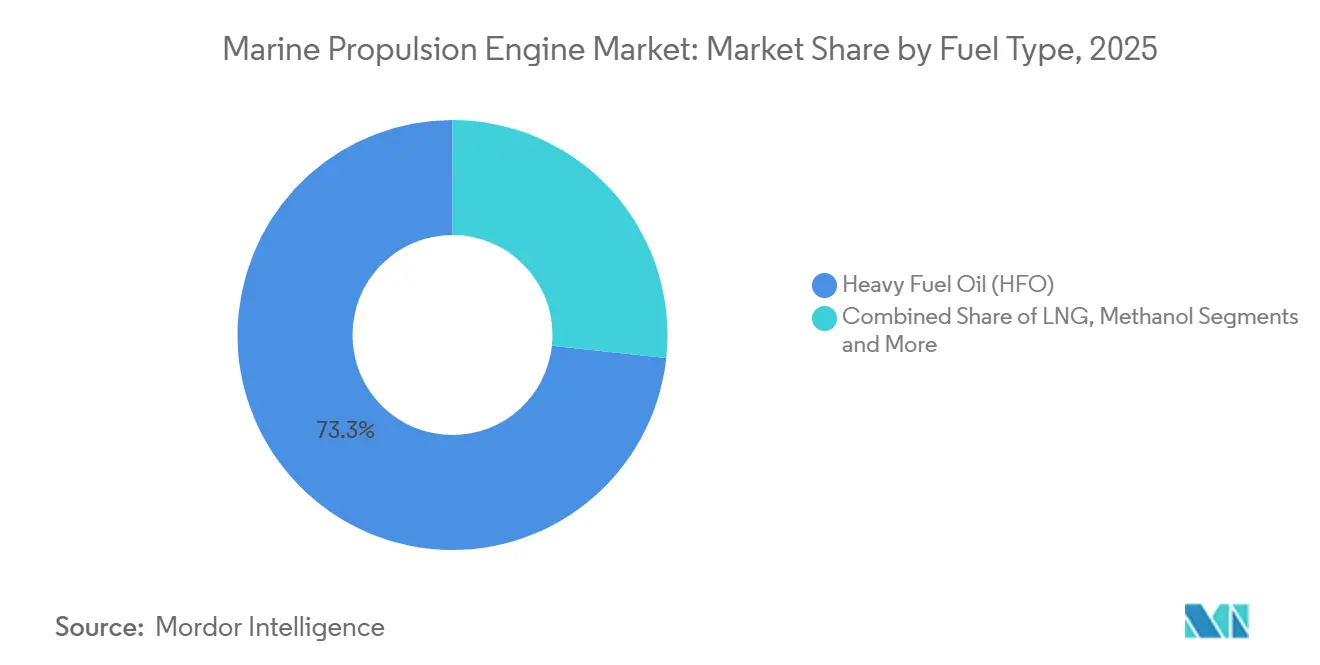
Schweröl-Dominanz trifft auf MethanoldynamikSchweröl blieb mit einem Marktanteil von 73,25 % im Markt für Schiffsantriebsmotoren im Jahr 2025 dominant, aufgrund seiner Kostenvorteile und der massiven installierten Flotte. Abgaswäscher oder 0,5-%-Schwefelgemische ermöglichen es vielen Betreibern, innerhalb der IMO-2020-Schwefelgrenzen zu bleiben, ohne auf einen anderen Kraftstofftyp umzusteigen. LNG versorgte 8 % der Flottenenergie, konzentriert auf große Container- und dedizierte LNG-Träger, wo kryogene Bunker leicht verfügbar sind. Methanol stieg am schnellsten mit einem CAGR von 2,88 % bis 2031, angetrieben durch Maersks Auftragsbuch mit 25 Schiffen und neuen Bunkerzentren in Rotterdam und Kopenhagen.
Ammoniak und Wasserstoff verbleiben im Pilotmaßstab, bilden jedoch den Anker der Dekarbonisierungsroadmap der Branche für 2050, unterstützt durch MANs ammoniakbereite Typgenehmigung. Umrüstungskosten sind erheblich: LNG-Nachrüstungen können bei mittelgroßen Containerschiffen USD 10 Millionen übersteigen, während die korrosiven Eigenschaften von Methanol den Einsatz von Edelstahlleitungen erfordern. Kraftstoffdichteverluste reduzieren die Ladekapazität und veranlassen Betreiber, langfristige emissionsarme Kraftstofflieferverträge zu sichern, bevor sie sich festlegen. Behörden wie die Internationale Energieagentur prognostizieren, dass Ammoniak bis 2050 30 % der Schifffahrtsenergie decken könnte, abhängig von der Skalierung der Grünammoniak-Produktion aus der heutigen Basis von unter einer Million Tonnen.
Nach Leistungsbereich:
Stabilität im mittleren Bereich, Wachstum im HochleistungsbereichDas Segment 10.001–20.000 kW machte im Jahr 2025 37,11 % der Marktgröße für Schiffsantriebsmotoren aus und bedient hauptsächlich mittelgroße bis große Containerschiffe und Tanker, die auf Viertakt-Dieselmotoren angewiesen sind. Motoren über 20.000 kW werden bis 2031 voraussichtlich mit einem CAGR von 3,24 % wachsen, angetrieben durch den Bedarf von Ultragro-Containerschiffen, mit 22 Knoten zu fahren, was eine Leistung von 60.000–80.000 kW erfordert. Hybrid-elektrische Konfigurationen gewinnen in der Klasse 1.000–5.000 kW für Offshore-Versorgungs- und Patrouillenfahrzeuge an Bedeutung, da Batterien Niedriglastbetrieb während Hafenoperationen effektiv übernehmen können.
Kleinfahrzeuge unter 1.000 kW bleiben fragmentiert, mit Servicenetzwerken von Yanmar-, Cummins- und Caterpillar-Händlern. Hochleistungs-Zweitakt-Dieselmotoren arbeiten bei Zylinderdrücken über 200 bar, was den Einsatz von Spezialschichten erfordert, die die Überholungskosten erhöhen, aber eine unübertroffene Kraftstoffwirtschaftlichkeit liefern. Die Zweistoffdurchdringung ist im obersten Leistungsbereich am ausgeprägtesten, wo Compliance-Vorteile den 20-prozentigen Kapitalaufschlag rechtfertigen. Batteriespeicher ergänzen Dieselgeneratoren im Bereich 1.000–5.000 kW, und ABBs jüngste Verträge zeigen, wie integrierte Netze die Hybridisierung über Fähren hinaus ausweiten.
Geografische Analyse
Markt für marine Antriebsmotoren im asiatisch-pazifischen Raum
Die asiatisch-pazifische Region führte den Markt für marine Antriebsmotoren mit einem Anteil von 43,36 % im Jahr 2025 an. Chinesische Werften lieferten nahezu die Hälfte der weltweiten Tragfähigkeitskapazitäten, und südkoreanische Werften dominierten die hochwertigen Container- und LNG-Nischen. Japans Schwenk hin zu ammoniak-fähigen Antriebssystemen unterstreicht den regionalen Vorstoß zur Führungsrolle bei emissionsfreien Antrieben, während Indiens Verteidigungsschiffbauprogramme die Nachfrage nach CODAG-Systemen für kombinierte Diesel- und Gasturbinenmotoren stärken. Südostasiatische Werften bauen Auftragsrückstände bei Offshore-Versorgungsschiffen ab, da die Exploration im Südchinesischen Meer zunimmt. Die vertikale Integration ermöglicht es Hyundai Heavy Industries Engine & Machinery, die eigenen Schiffbaulinien zu beliefern, wodurch Lieferzeiten verkürzt und Margen gesichert werden.
Markt für marine Antriebsmotoren im Nahen Osten und der Türkei
Der Nahe Osten, der bis 2031 mit einer CAGR von 3,37 % wachsen soll, profitiert von saudischem und emiratischem Staatskapital, das auf LNG-Träger abzielt, die Mengen aus neuen Verflüssigungsanlagen transportieren sollen. Die Langzeitcharterverträge von Saudi Aramco könnten 20–30 Schiffsrümpfe mit Dual-Fuel-Zweitaktmotoren über 25.000 kW erfordern. Abu Dhabi investiert in hybrid-elektrische Hafenfahrzeuge, um Hafenemissionen zu reduzieren. Türkische Werften sichern sich Offshore-Versorgungsaufträge durch Kostenvoranschläge, die 20 % unter denen europäischer Wettbewerber liegen, beziehen jedoch weiterhin Tier-III-Motoren von westlichen Erstausrüstern. Die regionale Nachfrage bleibt eng an die Brent-Rohölpreisentwicklung geknüpft, da ein Rückgang auf 60 USD Tiefwasserverpflichtungen verzögern könnte.
Markt für marine Antriebsmotoren in Europa
Europa hielt im Jahr 2025 einen bedeutenden Marktanteil, angetrieben durch Norwegens Nachfrage nach Offshore-Windunterstützungsschiffen und deutschen Marinefregattenprogrammen, die Tier-III-Dieselmotoren vorschreiben. FuelEU Maritime verschärft die Treibhausgasgrenzwerte jährlich und drängt europäische Reeder zu Dual-Fuel- oder Hybridantrieben – andernfalls drohen bis 2031 Bußgelder von bis zu einer Million Euro pro Schiffsrumpf.
Markt für marine Antriebsmotoren in Nord- und Südamerika sowie Afrika
Die Motornachfrage in Nordamerika resultiert aus den neuen Fregatten der US-Marine und den Fischereiflotten Alaskas, in denen Motoren von Cummins und Caterpillar die Serviceversorgungsnetze in abgelegenen Häfen dominieren. Südamerika und Afrika sind kleinere, aber strategisch bedeutsame Märkte. Brasiliens FPSO-Erweiterungen erfordern mittelschnell laufende Generatorsätze, und die nigerianische Küstenschifffahrt betreibt veraltete Motoren, die bei verfügbarer Finanzierung für Tier-III-Nachrüstungen bereit wären.
Regulatorisches Umfeld
Die Regulierung wird von der International Maritime Organization (IMO) über MARPOL Anlage VI und deren NOx-Technischen Code verankert, was Tier-III-konforme Antriebssysteme in Emissionskontrollgebieten (ECAs) vorantreibt und die Nachfrage nach SCR/EGR- und Dual-Fuel-fähigen Motorplattformen verstärkt. Jüngste Änderungen der IMO MARPOL Anlage VI traten am 1. August 2025 in Kraft (einschließlich Bestimmungen zu Flüssigkeiten mit niedrigem Flammpunkt und verstärkter Berichterstattung in der IMO Ship Fuel Oil Consumption Database), und neue ECA-Ausweisungen für die kanadische Arktis und die Norwegische See sind für das Inkrafttreten am 1. März 2026 vorgesehen. Dies erweitert die Zahl der Betriebszonen, in denen konforme Motor- und Nachbehandlungskonfigurationen verpflichtend werden.
In Europa gilt die Verordnung (EU) 2023/1805 (FuelEU Maritime) seit dem 1. Januar 2025, nachdem die Anforderungen an Überwachungspläne bereits am 31. August 2024 begannen. Sie verschärft die Beschränkungen der Treibhausgasintensität für an Bord genutzte Energie. In den Vereinigten Staaten reguliert die Environmental Protection Agency Emissionen von Schiffsmotoren gemäß 40 CFR Part 1042 (Selbstzündung) und 40 CFR Part 1045 (Fremdzündung), wobei Zertifizierungsanträge vor der kommerziellen Einführung über EV-CIS eingereicht werden. Für bestimmte Tier-4-Schiffsdieselmotoren mit Selbstzündung bleiben zugewiesene Verschlechterungsfaktoren bis zum Modelljahr 2026 nutzbar, was die Compliance-Planung und Konfigurationsentscheidungen der OEMs beeinflusst.
Wettbewerbslandschaft
Der Wettbewerb bleibt moderat, wobei die führenden Anbieter einen erheblichen Anteil am Umsatz kontrollieren. Wärtsiläs modularer Motorblock ermöglicht es Betreibern, Methanolinjektoren einfach anzubringen, ohne Kurbelgehäuse austauschen zu müssen. Diese Flexibilität hat Zweistoffverträge angekurbelt, die nun einen nennenswerten Teil des Auftragsbestands ausmachen. MAN Energy Solutions hat die IMO-Typgenehmigung für seine ammoniakbereiten Zweitaktmotoren erhalten. Dies positioniert das Unternehmen als frühen Vorreiter und ermöglicht es Kunden, jetzt Bestellungen aufzugeben und später umzurüsten, wenn Bunkerinfrastruktur weiter verbreitet ist. In einem strategischen Schritt hat Rolls-Royce eine Minderheitsbeteiligung an einem norwegischen Batterieintegrator erworben, was auf das Bestreben hindeutet, Antriebssysteme mit Energiespeicherlösungen zu kombinieren.
Patentanmeldungen unterstreichen die nächste Innovationswelle der Branche: Ballard hat mehrere Meeresbrennstoffzellen-Patente gesichert, die die Membranbeständigkeit in salzhaltigen Umgebungen betonen. Unterdessen konzentrieren sich ABBs Patente auf Algorithmen zur Optimierung von Batterieladezyklen während Hafenandockungen. Chinesische Unternehmen wie Weichai und CSSC Diesel genießen einen Kostenvorteil, hinken jedoch bei der Emissionskontrolltechnologie einige Jahre hinterher. Hohe Wechselkosten entstehen durch Serviceverträge und digitale Zwillingsdaten-Bindungen. So überwacht Wärtsilä beispielsweise Motoren auf zahlreichen Schiffen in ganz Asien, während Rolls-Royces Intelligent-Awareness-Technologie Hunderte von Rümpfen weltweit überwacht. Aufkommende Chancen liegen in hybrid-elektrischen Systemen für Küstenfischereiflotten und dem aufkeimenden Ammoniakmotorenversorgungsmarkt.
Branchenführer im Markt für Schiffsantriebsmotoren
-
MAN Energy Solutions SE (Everllence)
-
Rolls-Royce plc
-
HD Hyundai Heavy Industries Co., Ltd.
-
Wärtsilä Corporation
-
Yanmar Holdings Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schiffsantriebsmotoren Unternehmen in diesem Bericht
- MAN Energy Solutions (Everllence)
- Rolls-Royce plc
- Wärtsilä Corporation
- Caterpillar Inc.
- HD Hyundai Heavy Industries Co., Ltd.
- Cummins Inc.
- Mitsubishi Heavy Industries Marine Machinery and Equipment Co., Ltd
- DAIHATSU INFINEARTH MFG. CO., LTD.
- YANMAR HOLDINGS CO., LTD
- General Electric Company
- Kawasaki Heavy Industries Ltd.
- ABB Ltd.
- Siemens Energy Marine
- Doosan Corporation
- STX Engine Co., Ltd.
- Weichai Heavy-Duty Engine
- Jiangsu CSSC Diesel
- Scania AB
Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich auf OEM-Kapazitäten, Lokalisierung und Servicebereitschaft für Multi-Fuel-Motorenfamilien und nachrüstkompatible Pakete, die verschärften Emissionsanforderungen und Anforderungen an Kraftstoffflexibilität begegnen. Im Mai 2026 kündigte Wärtsilä eine Investition von rund 90 Millionen EUR an, um die technische Produktionskapazität an seinem Sustainable Technology Hub in Vaasa, Finnland, und in seiner globalen Lieferkette um 30% zu erhöhen, aufbauend auf einer separaten, im Februar 2026 angekündigten Kapazitätserweiterung um 35%, mit einer für das erste Quartal 2028 angesetzten Inbetriebnahme. Der Umfang dieser Erweiterungen deutet auf eine Marktlücke für Komponentenlieferanten und autorisierte Vertriebskanäle hin, die einen höheren Durchsatz von Dual-Fuel-, hybridbereiten und digital gestützten Motorkonfigurationen unterstützen können, während sie gleichzeitig Compliance-Dokumentation und Lieferzeiten einhalten.
Die Entwicklung alternativer Kraftstoffantriebe unterstützt auch differenzierte Angebote nach Schiffstyp und Einsatzprofil, insbesondere da Regeln und Klassifikationsvorgaben zunehmend auf kohlenstofffreie Kraftstoffe ausgerichtet sind. Japan Engine Corporation (J-ENG) hat einen Zeitplan zur Fertigstellung ihres mit Ammoniak betriebenen Motors UEC50LSJA (September 2025) sowie ein Programm für den mit Wasserstoff betriebenen UEC35LSGH im Geschäftsjahr 2026 offengelegt, wobei Demonstrationsbetriebe für das Geschäftsjahr 2027 vorgesehen sind. Parallel dazu hält die Arbeit der IMO an mittelfristigen THG-Maßnahmen und dem IMO Net-Zero Framework (einschließlich verbindlicher Emissionsgrenzwerte und THG-Preisgestaltung) die Aufmerksamkeit auf Motoren gerichtet, die sich über gestufte Nachrüstungen von konventionellen Kraftstoffen auf Methanol, Ammoniak oder Wasserstoff umstellen lassen, was die Nachfrage nach kraftstoffunabhängigen Architekturen, Integration von Nachbehandlungssystemen und Steuerungs- oder Softwarepaketen unterstützt, die die Compliance unter sich entwickelnden Berichtsregimen dokumentieren können.
Neueste Industrielle Entwicklungen in Markt für Schiffsantriebsmotoren
- Juli 2026: Rolls-Royce gab die Lieferung von 40 Motoren des Typs mtu 16V 4000 M33S bekannt, um zehn neue hybride Offshore-Schiffe für Petrobras anzutreiben, die von Detroit Brasil Ltda. gebaut werden. Das Programm verbindet die Lieferung von Hochgeschwindigkeitsmotoren mit hybrider Offshore-Logistik und unterstützt Betreiber, die emissionsärmere Betriebsprofile ohne Einbußen bei der Einsatzverfügbarkeit anstreben. Die Lieferung erweitert zudem die installierte Basis von Rolls-Royce in Brasilien im Hinblick auf langfristige Serviceerlöse, da die Schiffe zwischen 2026 und 2028 in Betrieb genommen werden.
- Juni 2026: Rolls-Royce sicherte sich einen Rahmenvertrag mit dem Yachtbauer Overmarine zur Integration von Yachtbrücken und Motoren. Die Vereinbarung verbindet Automatisierungs- und Antriebspakete in einer wiederholbaren kommerziellen Struktur und unterstützt standardisierte Konfigurationen in einem Premiumsegment, in dem Eigentümer Leistung, Integrationsqualität und Lebenszyklusunterstützung fordern. Sie stärkt zudem Bündelungsstrategien, die den Anteil am Kundenbudget über den Motor hinaus erhöhen können.
- Februar 2026: MAN Energy Solutions brachte den Hilfsmotor MAN D3872 zur Stromerzeugung an Bord und für dieselelektrische Antriebe auf den Markt und ergänzte damit eine neue 30-Liter-Variante des Portfolios. Die Plattform ist für Compliance-Pfade nach IMO Tier II, IMO Tier III und EU-Stufe V positioniert und bringt Anforderungen an Hilfs- und dieselelektrische Antriebe mit Emissionskontrollvorgaben über verschiedene Schiffskategorien hinweg in Einklang. Dies erweitert das Angebot von MAN Energy Solutions für Flotten, die eine Neumotorisierung und Standardisierung von Motorfamilien anstreben, um die Wartungskomplexität zu reduzieren.
Markt für Schiffsantriebsmotoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der mit marinen Antriebsmotoren erzielt wird, die Schiffe und Arbeitsboote antreiben, einschließlich Motoren, die für Neubauten und vollständige Motorersetzungen in Hochsee-, Küsten- und Binnenflotten verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen Hilfsgeneratorsätze, Propeller, Wellenanlagen, reine Getriebeumrüstungen und Landstromanlagen aus den Marktgesamtwerten aus.
Segmentierungsübersicht
- Nach Motortyp
- Diesel
- Zweistoffmotor (LNG, Methanol, ammoniakbereit)
- Gasturbine
- Hybrid-Elektrisch
- Brennstoffzelle
- Nuklear (Marine)
- Nach Anwendung
- Passagier
- Kommerzieller Frachtverkehr
- Verteidigung / Küstenwache
- Nach Schiffstyp
- Containerschiff
- Tanker
- Massengutfrachter
- Offshore-Versorgungsschiff
- Marineschiff
- Passagier- / Kreuzfahrtschiff
- Nach Kraftstofftyp
- Schweröl (HFO)
- Marinediesel/Gasöl
- Verflüssigtes Erdgas (LNG)
- Methanol
- Ammoniak/Wasserstoff
- Nach Leistungsbereich (kW)
- Bis zu 1.000 kW
- 1.001 kW bis 5.000 kW
- 5.001 kW bis 10.000 kW
- 10.001 kW bis 20.000 kW
- Über 20.000 kW
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um das grundlegende Datengerüst aufzubauen und die Annahmen über Schiffstypen und Betriebsregionen hinweg realistisch zu halten. Wir stützten uns hauptsächlich auf öffentliche Quellen wie IMO-Veröffentlichungen zu Emissionsvorschriften, UN-Comtrade-Handelsstatistiken, UNCTAD-Aktualisierungen zum Seeverkehr, Kraftstoff- und Emissionsindikatoren der Internationalen Energieagentur sowie Makro- und Handelsreihen der Weltbank.
Darüber hinaus haben wir Jahresberichte und Investorenpräsentationen von Unternehmen, Veröffentlichungen von Schiffbau- und Hafenbehörden sowie Berichte in renommierten maritimen Fachmedien ausgewertet, damit die Nachfrageentwicklung und der Zeitplan der Regulierungen nicht überschätzt wurden. Wo es hilfreich war, wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten sowie Patentdatenbanken genutzt, um die Richtung der Motorplattformen und Investitionssignale zu validieren. Diese Liste ist nicht abschließend, und viele weitere Quellen wurden für die Datenerhebung, Validierung und Forschungsklärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Schließung von Lücken, die öffentliche Daten nicht gut beantworten können, wie z. B. typische Ersatzzeitpunkte, Verschiebungen bei der Antriebswahl und realistische Preisentwicklungen nach Leistungsklassen. Wir sprachen mit einer Mischung aus Teilnehmern des Motorenökosystems, Schiffsbetreibern, Reparatur- und Überholungsbeteiligten sowie Schiffbauingenieuren aus dem asiatisch-pazifischen Raum, EMEA und Amerika, damit regionale Bestellzyklen und regulatorische Auswirkungen gegengeprüft und anschließend abgeglichen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 31 % | Führungskräfte der obersten Ebene (CXOs): 21 % | Asiatisch-pazifischer Raum: 47 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 21 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 58 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung haben wir Top-down- und Bottom-up-Logik kombiniert, ausgehend von der globalen Schiffsbau- und Erneuerungsaktivität, und diese dann mithilfe von Leistungsanforderungen und Adoptionsraten nach Kraftstoff- und Schiffstyp auf die Nachfrage nach Antriebsmotoren abgebildet. Nachdem der Nachfragepool konstruiert worden war, wurde er unter Verwendung typischer OEM-Nettopreisbänder, die je nach Leistungsbereich und Motorkonfiguration variieren, in Werte umgerechnet.
Zu den Eingangsgrößen, die das Modell beeinflussten, gehörten Neubauzulieferungen und die Richtung des Auftragsbuchs, die Intensität der Umrüstungen in der aktiven Flotte, die Zeitpläne für die Einhaltung der IMO- und lokalen Emissionsvorschriften, Signale zur Kraftstoffverfügbarkeit für LNG und aufkommende Kraftstoffe sowie beobachtete Verschiebungen im Leistungsklassenmix der Motoren. Um die Gesamtwerte zu verankern, wurden selektive Bottom-up-Prüfungen anhand von Stichproben des durchschnittlichen Verkaufspreises multipliziert mit dem Volumen für einige wichtige Schiffskategorien durchgeführt, sowie anhand von Kanalprüfungen zu Lieferzeiten und Preisentwicklungen, wo die Datenlage dünn war.
Die Prognose wurde mithilfe einer Szenarioanalyse mit einer leichten multivariaten Regressionsüberlagerung erstellt, bei der makroökonomisches Handelswachstum, Indikatoren des Schiffbauzyklusses und der Zeitplan der Regulierungen als Schlüsseltreiber behandelt wurden. Wenn für kleinere Schiffsgruppen keine Bottom-up-Details vorhanden waren, wurden Lücken mithilfe kalibrierter Anteile aus ähnlichen Schiffsklassen überbrückt und die Gesamtwerte dann mit dem Interviewfeedback erneut getestet, bevor die endgültige Reihe festgelegt wurde.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit die endgültige Zahl nicht von einer einzigen Datenreihe bestimmt wird. Wir gleichen die Ergebnisse mit unabhängigen Signalen ab, wie z. B. Schiffslieferungen und der Richtung des Auftragsbuchs, Handels- und Seeverkehrsnachfragetrends sowie dem Tempo der Einhaltung von Vorschriften, und prüfen dann auf ungewöhnliche Sprünge bei Preisen oder Volumina nach Region.
Wenn eine Abweichung zu hoch erscheint, werden die Annahmen erneut überprüft und bei Bedarf werden Folgegespräche ausgelöst, um zu bestätigen, was sich im Bestellverhalten oder Motorenmix geändert hat. Vor der Freigabe werden das Modell und die Darstellung von einem weiteren Analysten auf interne Konsistenz geprüft, und eine abschließende Aktualisierung vor der Lieferung wird durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten. Der Bericht wird jährlich aktualisiert, wobei Zwischenaktualisierungen hinzugefügt werden, wenn größere politische Veränderungen, Versorgungsunterbrechungen oder sprunghafte Veränderungen in der Neubauaktivität die Aussichten wesentlich beeinflussen.
Marktgröße für marine Antriebsmotoren von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für marine Antriebsmotoren weichen häufig voneinander ab, selbst wenn sie scheinbar dieselben Schiffe und denselben Zeitraum verfolgen. Die Unterschiede entstehen in der Regel dadurch, was als Motorenverkauf gezählt wird, welche Schiffs- und Leistungsbereiche einbezogen werden und wie der Ersatzbedarf im Vergleich zum Neubaubedarf behandelt wird.
Die Hauptlücke ergibt sich daraus, ob angrenzende Antriebshardware und Serviceerlöse in die Motorenzahl einfließen, wobei Mordor Intelligence ausschließlich werkseitig gefertigte Hauptantriebsmotoren zählt, die für Neubauten und vollständige Ersetzungen zu OEM-Nettopreisen verkauft werden, und Positionen wie Wellenanlagen, Propeller und reine Getriebeumrüstungen ausschließt. Unterschiede treten auch auf, wenn eine Schätzung einen breiten Durchschnittspreis für alle Motoren verwendet, im Vergleich zu einer Preisgestaltung, die sich nach Leistungsklasse und Kraftstoffkonfiguration richtet, und wenn Währungszeitpunkt und Aktualisierungsrhythmus nicht mit der jüngsten Schiffswerftbestellung und Umrüstungsaktivität abgestimmt sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 39,69 Mrd. USD (2026) | |
| Globales Beratungsunternehmen A | 21,48 Mrd. USD (2025) | Verwendet einen engeren Wertpool, der an ausgewählte Motortypen und Anwendungen gebunden ist, und schließt möglicherweise Teile der Hochleistungs-Hauptmotornachfrage aus, während eine einheitlichere Preiskurve über Leistungsbereiche hinweg angewendet wird. |
| Fachverlag B | 38,70 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und kann breitere Antriebssystemkategorien und Annahmen zum Umrüstungstempo vermischen, was die Gesamtwerte verschieben kann, wenn Flottenersatzzyklen aggressiver oder konservativer behandelt werden. |
Die Streuung über die drei Werte lässt sich größtenteils auf Umfangsentscheidungen und darauf zurückführen, wie Preisgestaltung und Ersatzzyklen in Dollar umgerechnet werden. Indem die Einschlüsse auf Hauptmotoren beschränkt, Umrüstungsannahmen einem Stresstest unterzogen und Preisbänder an Leistung und Kraftstoffkonfiguration ausgerichtet werden, bleibt die Schätzung leichter nachvollziehbar und überprüfbar, wenn sich die Marktbedingungen ändern.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Schiffsantriebsmotoren?
Die Marktgröße für Schiffsantriebsmotoren erreichte im Jahr 2026 USD 39,69 Milliarden.
Welcher Kraftstofftyp wächst bei neuen Schiffsmotoren am schnellsten?
Grünes Methanol verzeichnet den steilsten Anstieg mit einem prognostizierten CAGR von 2,88 % bis 2031 und wachsenden Zweistoffaufträgen.
Welcher Motortyp hält derzeit den größten Marktanteil?
Dieselmotoren führen mit einem Marktanteil von 66,12 % im Markt für Schiffsantriebsmotoren, Stand 2025.
Warum gewinnen Zweistoffmotoren Marktanteile?
Sie ermöglichen es Betreibern, zwischen LNG, Methanol und herkömmlichem Kraftstoff zu wechseln, um Kraftstoffpreisschwankungen abzusichern und strengere Emissionsvorschriften zu erfüllen.
Wer sind die führenden Anbieter in diesem Sektor?
MAN Energy Solutions, Wärtsilä, Rolls-Royce Power Systems, Hyundai Heavy Industries Engine & Machinery und Caterpillar halten den größten kombinierten Marktanteil.
Wie werden sich die IMO-Tier-III-Vorschriften auf ältere Schiffe auswirken?
Schiffe, die vor 2016 gebaut wurden, müssen SCR- oder EGR-Systeme nachrüsten oder Geschwindigkeits- und Charterstrafen in Kauf nehmen, was einen schnell wachsenden Nachrüstungsmarkt antreibt.