
Marktgröße und Marktanteil für biologische Hilfsstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.20 Milliarden US-Dollar |
| Marktgröße (2032) | 9.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.83 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
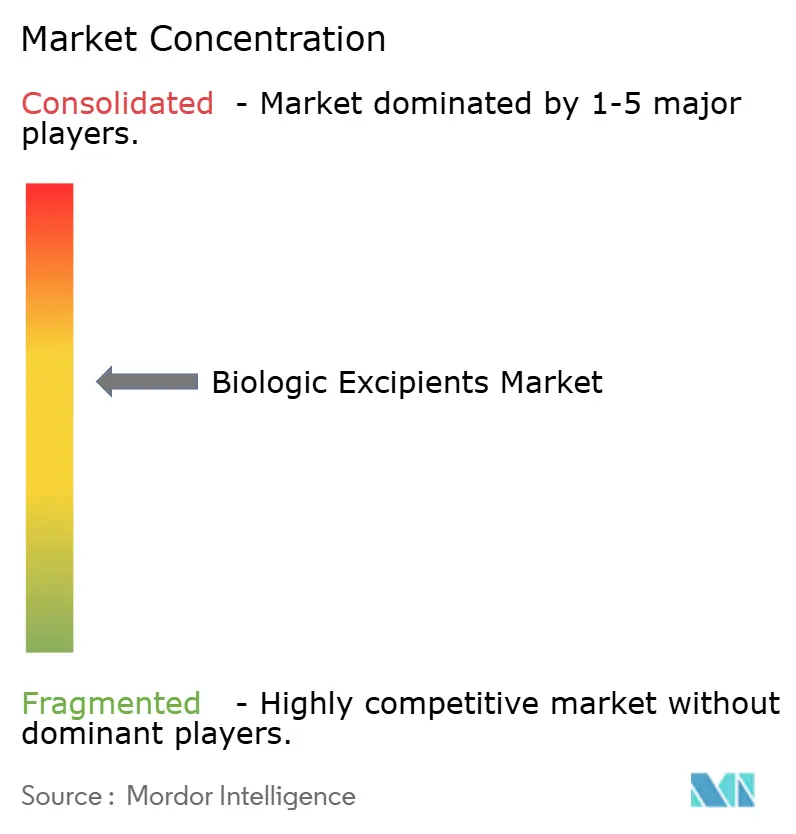
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für biologische Hilfsstoffe von Mordor Intelligence
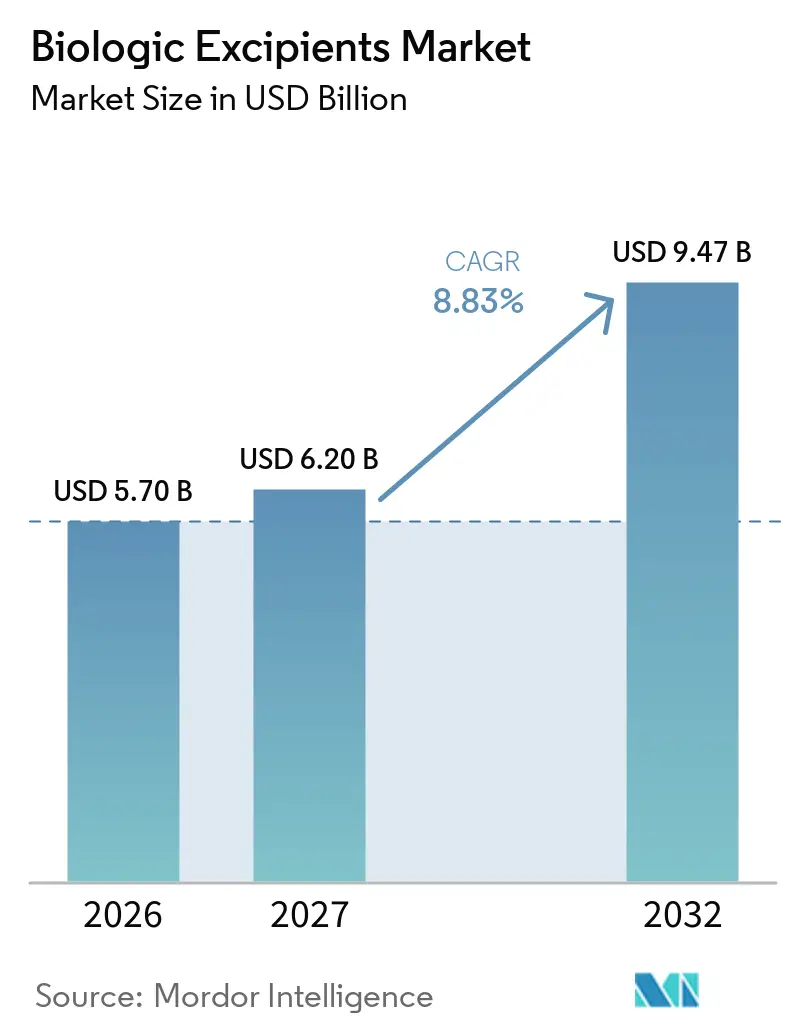
Die Marktgröße für biologische Hilfsstoffe wird voraussichtlich von 5,70 Milliarden USD im Jahr 2026 auf 6,20 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 8,83 % über den Zeitraum 2027–2032 einen Wert von 9,47 Milliarden USD erreichen.
Robuste klinische Pipelines, steigende Zulassungen injizierbarer Biologika und verschärfte pharmakopöische Standards sind die wichtigsten Nachfragekatalysatoren. Nordamerikanische und europäische Regulierungsbehörden haben die Datenanforderungen für neuartige Hilfsstoffe präzisiert, wodurch Qualifizierungszeiträume verkürzt und die Lieferanteninnovation gefördert werden [1]. Kapazitätserweiterungen asiatischer CDMOs lokalisieren Lieferketten und verkürzen Frachtvorlaufzeiten für Inhaltsstoffe in parenteraler Qualität. Auf Produktebene übertreffen Spezial- und co-prozessierte Qualitäten, die Pufferung, Stabilisierung und Viskositätsreduktion kombinieren, herkömmliche Polymere und Kohlenhydrate. Die Wettbewerbsintensität bleibt moderat, da kein Lieferant einen Mehrheitsanteil in allen Kategorien kontrolliert, während etablierte Anbieter mit umfangreichen Drug Master Files einen regulatorischen Wettbewerbsvorteil genießen.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führten Polymere mit einem Umsatzanteil von 41,68 % im Jahr 2026; Spezial- und co-prozessierte Qualitäten werden bis 2032 voraussichtlich mit einer CAGR von 9,80 % wachsen.
- Nach Darreichungsform entfielen 58,93 % des Marktanteils für biologische Hilfsstoffe im Jahr 2026 auf parenterale Formulierungen; lyophilisierte Produkte werden im Zeitraum 2027–2032 voraussichtlich eine CAGR von 9,91 % verzeichnen.
- Nach therapeutischer Modalität hielten monoklonale Antikörper im Jahr 2026 einen Anteil von 56,18 % am Markt für biologische Hilfsstoffe und entwickeln sich bis 2032 mit einer CAGR von 9,01 % weiter.
- Nach Endnutzer entfielen 61,87 % der Nachfrage im Jahr 2026 auf Biopharma- und Biotechnologieunternehmen, während CMOs/CDMOs mit einer CAGR von 9,87 % bis 2032 das stärkste Wachstum verzeichneten.
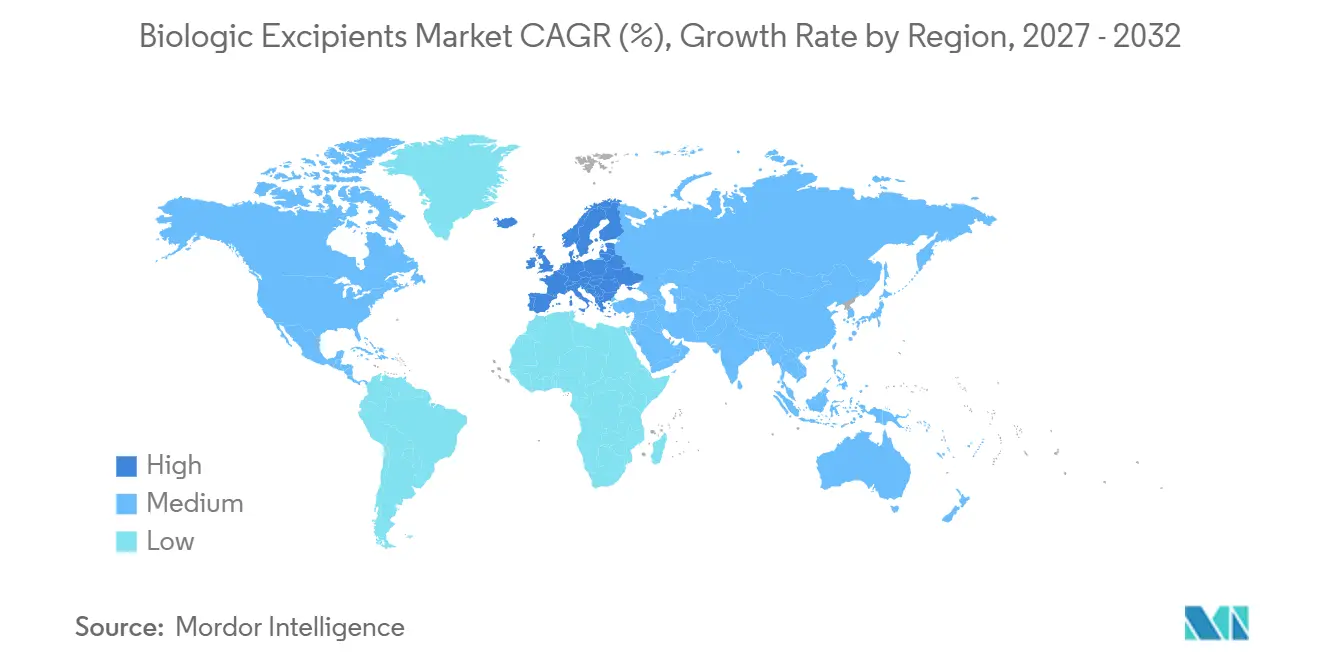
- Nach Geografie führte Nordamerika mit 43,87 % des globalen Marktanteils für biologische Hilfsstoffe, während Europa bis 2032 voraussichtlich mit einer CAGR von 9,78 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Biologika-Pipeline und Zulassungen beschleunigen die Nachfrage nach Hilfsstoffen in injizierbarer Qualität | +1.8% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Die Dominanz parenteraler Verabreichungswege erhöht den Bedarf an hochreinen Stabilisatoren, Puffern und Tensiden | +1.5% | Global, konzentriert in Nordamerika, Europa und dem APAC-Kernbereich | Langfristig (≥ 4 Jahre) |
| Monoklonale Antikörper und hochkonzentrierte Formulierungen erfordern viskositätssenkende und stabilisierende Hilfsstoffe | +1.3% | Global, mit Forschungs- und Entwicklungszentren in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bioproduktion und CDMO-Expansion im asiatisch-pazifischen Raum steigern den Verbrauch von Hilfsstoffen | +1.2% | APAC-Kernbereich (China, Indien, Südkorea), Ausstrahlungseffekte auf den Nahen Osten & Afrika | Mittelfristig (2–4 Jahre) |
| FDA/USP-Initiativen verringern die Unsicherheit bei der Einführung neuartiger Hilfsstoffe in Biologika | +0.9% | Nordamerika & EU, regulatorischer Einfluss erstreckt sich global | Kurzfristig (≤ 2 Jahre) |
| Umstieg auf ultrareine und technisch optimierte Hilfsstoffe zur Minderung von Degradation | +0.7% | Global, frühe Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Biologika-Pipeline und Zulassungen beschleunigen die Nachfrage nach Hilfsstoffen in injizierbarer Qualität
Globale Regulierungsbehörden ließen im Jahr 2024 55 neuartige Arzneimittel zu, wobei Biologika einen erheblichen Anteil davon ausmachten. Jedes Biologikum verwendet typischerweise vier bis acht verschiedene Hilfsstoffe, sodass jede Zulassung den Verbrauch von Puffern, Stabilisatoren, Tensiden und Tonizitätsmitteln steigert. Der subkutane Anteil an Markteinführungen monoklonaler Antikörper hat mittlerweile einen erheblichen Marktanteil, was die Reinheitsspezifikationen zur Vermeidung lokaler Reaktionen weiter verschärft. Die EMA ließ im Jahr 2025 12 Biosimilars zu und verpflichtete jeden Entwickler, jede Hilfsstoffwahl zu übernehmen oder zu begründen, wodurch die Nachfrage nach Inhaltsstoffen in injizierbarer Qualität vervielfacht wird. Innovatoren und Biosimilar-Hersteller konkurrieren folglich um denselben begrenzten Pool an ultrareinen Stabilisatoren.
Die Dominanz parenteraler Verabreichungswege erhöht den Bedarf an hochreinen Stabilisatoren, Puffern und Tensiden
Parenterale Produkte unterliegen Endotoxin-Grenzwerten von ≤ 0,5 EU/mg und Kontrollen von Elementverunreinigungen gemäß ICH Q3D. Die USP verschärfte 2024 die Partikelgrenzwerte für vorgefüllte Spritzen und verpflichtete Lieferanten zur Einführung von ReinraumverpackungenInjektions- und implantierbare Arzneimittelprodukte", United States Pharmacopeia, usp.org">[2]. Hochkonzentrierte monoklonale Antikörper-Formulierungen setzen auf Argininhydrochlorid oder Prolin bei 50–200 mM, um die Viskosität zu senken. Crodas „Super Refined”-Polysorbat 80 aus dem Jahr 2025 mit einem Peroxidgehalt unter 5 ppm veranschaulicht den Wandel hin zu technisch optimierten Hilfsstoffen, die Oxidation in dichten Proteinlösungen entgegenwirken.
Monoklonale Antikörper und hochkonzentrierte Formulierungen erfordern viskositätssenkende und stabilisierende Hilfsstoffe
Monoklonale Antikörper treiben den Markt für biologische Hilfsstoffe an, da selbst verabreichte subkutane Produkte Konzentrationen über 150 mg/mL benötigen, die 20 cP überschreiten können. Argininhydrochlorid, Histidinpuffer und Polysorbat 20 mindern Aggregation, können jedoch bei langer Lagerung Opaleszenz hervorrufen. Evonik's co-prozessiertes Arginin-Polyol-Hilfsstoff aus dem Jahr 2024 senkte die Viskosität in einer 200 mg/mL IgG1-Formulierung um 30 % und signalisiert damit die Bewegung der Branche hin zu multifunktionalen Lösungen.
Bioproduktion und CDMO-Expansion im asiatisch-pazifischen Raum steigern den Verbrauch von Hilfsstoffen
Der asiatisch-pazifische Raum fügte in den Jahren 2024–2025 1,8 Millionen Liter Biologika-Kapazität hinzu. WuXi Biologics' USD 1,2 Milliarden teurer Wuxi-Campus und Samsung Biologics' 256.000-Liter-Anlage 4 lokalisieren die Nachfrage nach Polysorbaten, Zuckern und Puffern in parenteraler Qualität. Die inländische Hilfsstoffproduktion in Japan und China verkürzt Lieferzyklen von 12 Wochen auf 4 Wochen und hilft regionalen Formulierern, Chargen während klinischer Studien schneller anzupassen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fehlende unabhängige globale Zulassungswege für Hilfsstoffe verzögern die Einführung neuartiger Hilfsstoffe | -0.6% | Global, am stärksten ausgeprägt außerhalb der ICH-Regionen | Langfristig (≥ 4 Jahre) |
| Hohe Kosten und Versorgungskomplexität für Hilfsstoffe in parenteraler Qualität im Vergleich zu oralen Qualitäten | -0.5% | Global, Preisdruck am stärksten im asiatisch-pazifischen Raum und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Strenge Endotoxin- und Elementarverunreinigungskontrollen erschweren Lieferantenwechsel | -0.4% | Global, Belastung am höchsten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Risiken der Polysorbat-Degradation erhöhen den Qualitätskontrollaufwand und die Reformulierungszyklen | -0.3% | Global, Auswirkungen auf hochkonzentrierte monoklonale Antikörper- und ADC-Formate | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fehlende unabhängige globale Zulassungswege für Hilfsstoffe verzögern die Einführung neuartiger Hilfsstoffe
Da Hilfsstoffe innerhalb jedes Arzneimitteldossiers zugelassen werden, müssen Lieferanten auf Biopharma-Partner angewiesen sein, was ein zirkuläres Risiko schafft, das Innovationen hemmt. Die Datenbank der FDA listet nur 42 für parenterale Biologika zugelassene Hilfsstoffe auf, unverändert seit 2022. Schwellenländer schreiben zudem lokale Studien vor, die bis zu 18 Monate in Anspruch nehmen, und schrecken kleinere Innovatoren ab.
Hohe Kosten und Versorgungskomplexität für Hilfsstoffe in parenteraler Qualität im Vergleich zu oralen Qualitäten
Injizierbares Polysorbat 80 kostet USD 80–120/kg, das Vier- bis Fünffache der oralen Qualität. Trehalose steigt unter injizierbaren Spezifikationen auf USD 200–300/kg. Weltweit beliefern nur sechs Hersteller den pharmazeutischen Markt mit Polysorbat in großem Maßstab; ein Brand im Jahr 2024 vernichtete 15 % der Kapazität für acht Monate und erzwang Notfall-Requalifizierungen sowie Verzögerungen bei Markteinführungen [3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie:
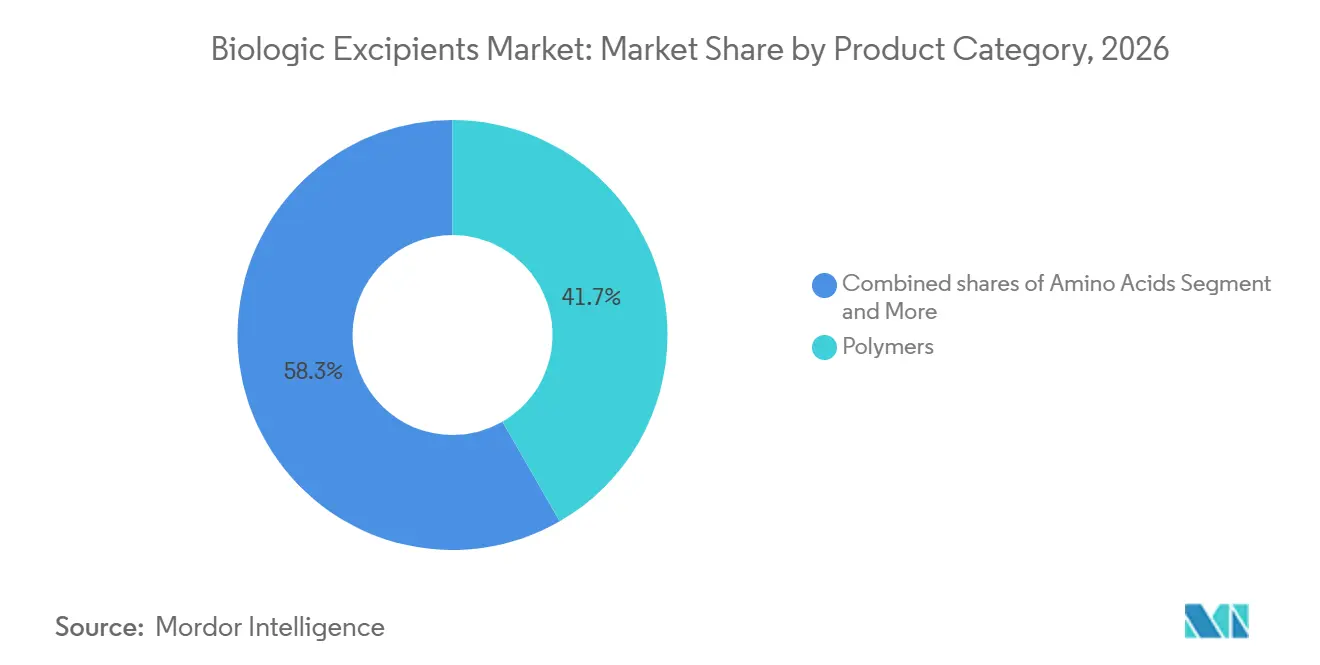
Multifunktionale Hilfsstoffe gewinnen MarktanteilePolymere machten 41,68 % des Umsatzes im Jahr 2026 innerhalb der Marktgröße für biologische Hilfsstoffe aus, gestützt durch PEG und HPMC für Retard-Spritzen. Spezial- und co-prozessierte Qualitäten sind jedoch auf dem Weg zu einer CAGR von 9,80 % und kommen Lieferanten zugute, die Pufferung und Viskositätskontrolle in einem einzigen Partikel vereinen. Roquettes Mannitol-Saccharose-Mischung verkürzt Lyophilisierungszyklen um 20 % und zeigt, warum Formulierer von Einzelfunktions-Füllstoffen zu technisch optimierten Kompositen wechseln. Kohlenhydrate wie Trehalose schützen die tertiäre Proteinstruktur während der Gefriertrocknung, während Aminosäuren wie Argininhydrochlorid mittlerweile in der Mehrzahl der subkutanen mAb-Rezepturen vorkommen.
Die Tensidnachfrage wird weiterhin von Polysorbat 20 und 80 dominiert, doch hat die Oxidation die Suche nach Poloxameren und rekombinantem Albumin beschleunigt. Anorganische Salze erhalten die Tonizität, wobei Phosphat für mAbs nach wie vor bevorzugt wird. Der Markt für biologische Hilfsstoffe belohnt weiterhin Lieferanten, die ultra-niedrige Endotoxin- und Peroxidprofile dokumentieren – ein Trend, der im Prognosezeitraum voraussichtlich zu einer Festigung der Premiumpreisgestaltung führen wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Darreichungsform:
Parenterale Dominanz spiegelt den Vorrang injizierbarer Biologika widerParenterale Darreichungsformen erzielten 58,93 % des Umsatzes im Jahr 2026 und werden voraussichtlich bis 2032 die führende Position beim Marktanteil für biologische Hilfsstoffe behalten, da Hürden bei der oralen Bioverfügbarkeit bestehen bleiben. Lyophilisierte Fläschchen sind das am schnellsten wachsende Teilsegment, da sie die Haltbarkeit verlängern und die Kühlkettenlogistik überflüssig machen können; ein 2024 zugelassenes Trastuzumab-Biosimilar validierte die Lagerung bei Raumtemperatur für 36 Monate. Hochreine Zucker und Füllpolyole sind für diese Gefriertrockungszyklen unerlässlich und halten die Nachfrage nach Hilfsstoffen stark, selbst wenn die Gerätekosten hoch bleiben.
Orale Peptide wie orales Semaglutid zeigen eine schrittweise Diversifizierung, doch sind die Volumina im Vergleich zu injizierbaren Formen gering. Topische Biologika bleiben eine Nische. Folglich erweitern Lieferanten weiterhin die Reinraumkapazitäten für injizierbare Puffer, was einen positiven Kreislauf verstärkt, in dem parenterale Anforderungen die Qualitätsmaßstäbe für den gesamten Markt für biologische Hilfsstoffe vorgeben.
Nach therapeutischer Modalität:
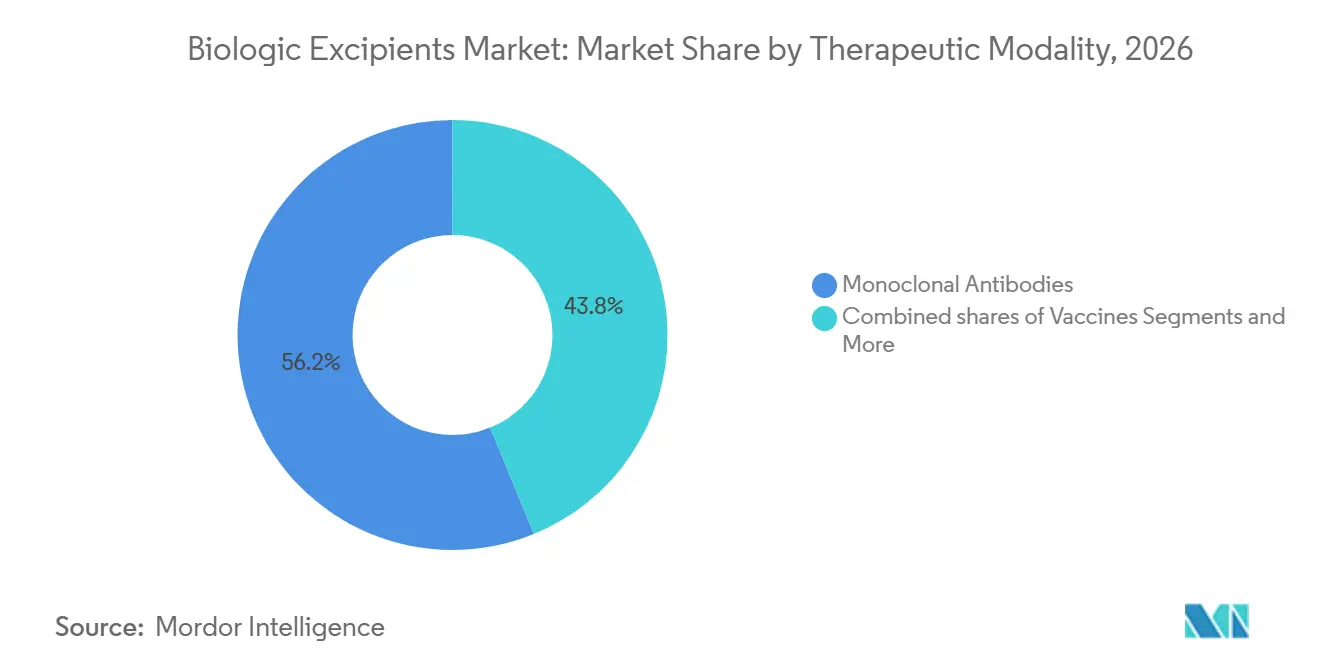
Monoklonale Antikörper treiben die Nachfrage nach viskositätssenkenden HilfsstoffenMonoklonale Antikörper machen nach wie vor 56,18 % des Verbrauchs im Jahr 2026 aus und treiben eine CAGR von 9,01 % voran. Konzentrationen über 150 mg/mL erhöhen die Viskosität auf über 20 cP, was hochmolare Argininhydrochlorid- und Tensidpaare erfordert, die auf jeden IgG-Isotyp abgestimmt sind. Die mit Impfstoffen verbundene Marktgröße für biologische Hilfsstoffe bleibt ebenfalls bedeutend, da mRNA-Plattformen pharmazeutisches Cholesterin und DSPC von einem Triopol von Lieferanten benötigen.
Zell- und Gentherapien stellen die strengsten Anforderungen: Endotoxin unter 0,25 EU/mg und Zertifikate ohne tierischen Ursprung sind nicht verhandelbar. Rekombinante Proteine, Insuline und Antikörper-Wirkstoff-Konjugate ergänzen die Nachfrage, wobei jedes spezifische Stabilitätsherausforderungen mit sich bringt, die die Pipeline für technisch optimierte Hilfsstoffe aktiv halten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Interne Formulierung durch Biopharma schützt geistiges EigentumBiopharma- und Biotechnologieunternehmen hielten 61,87 % der Nachfrage im Jahr 2026 für den Markt für biologische Hilfsstoffe und bevorzugen interne Formulierungslabore zum Schutz des geistigen Eigentums. Hochdurchsatz-Screening prüft heute Hunderte von Hilfsstoffkombinationen und beschleunigt die IND-Zeitpläne. CMOs/CDMOs, die nächstgrößte Gruppe, nutzen Großeinkaufsverträge, um die Hilfsstoffkosten um 15–25 % zu senken, und bauen Analysesuiten aus, um schlüsselfertige Entwicklung anzubieten. Akademische Zentren benötigen kleine, aber hochreine Chargen – ein profitables Mikrosegment für Distributoren, die bereit sind, 1-kg-Bestellungen umzupacken.
Die zunehmende regulatorische Divergenz veranlasst Innovatoren häufig dazu, an Hilfsstoffen mit globalem Präzedenzfall festzuhalten, während Unternehmen aus Schwellenmärkten neuartige Stabilisatoren einsetzen können, wenn Kosteneinsparungen die Hürden der Neuzulassung aufwiegen. Diese Kluft veranlasst Lieferanten, ihre Portfolios entweder auf Massenvolumen oder auf Premium-Innovation auszurichten, was die Fragmentierung im mittleren Marktsegment verstärkt.
Geografische Analyse
Markt für biologische Hilfsstoffe in Nordamerika
Nordamerika trug 43,87 % des Umsatzes im Jahr 2026 bei, gestützt durch FDA-Leitlinien, die die Qualifizierungszeiträume für Hilfsstoffe um zwei Jahre verkürzten. Zwölf der 20 weltweit größten Biologika-Hersteller haben ihren Sitz in den Vereinigten Staaten, und ihre Ausgaben für Formulierungs-F&E im Jahr 2025 überstiegen 8 Milliarden USD. Kanadas Plan zur Bioproduktion im Wert von 2,2 Milliarden CAD finanziert drei neue Werke, die nach Inbetriebnahme Polysorbat und Trehalose aufnehmen werden. Das Near-Shoring in Mexiko sorgt für weiteren Auftrieb, wie die 2025 erweiterte Spritzenlinie von Pfizer in Toluca im Wert von 500 Millionen USD zeigt.
Markt für biologische Hilfsstoffe in Europa
Europa wird voraussichtlich mit einer CAGR von 9,78 % bis 2032 das stärkste regionale Wachstum verzeichnen. Deutsche CDMOs haben seit 2024 180.000 Liter Kapazität hinzugefügt, und das Sanofi-Upgrade in Frankreich im Wert von 1 Milliarde EUR umfasst dedizierte Suiten für hochkonzentrierte mAbs. Die Neuausrichtung der MHRA an den EMA-Standards im Jahr 2025 stellte die regulatorische Klarheit im Vereinigten Königreich wieder her. Italien und Spanien entwickeln sich zu kostengünstigen Standorten, die dennoch die EU-Monographieanforderungen erfüllen und Biosimilar-Aufträge anziehen.
Markt für biologische Hilfsstoffe im asiatisch-pazifischen Raum
Im asiatisch-pazifischen Raum wurden 2024–2025 Kapazitätsinvestitionen in Höhe von 6,8 Milliarden USD getätigt, wodurch die lokale Bioproduktion auf über 2 Millionen L stieg. Die Standorte Wuxi und Henlius in China, die Biosimilar-Erweiterungen in Indien sowie das Megawerk von Samsung Biologics in Südkorea verkürzen gemeinsam die Wege zwischen Formulierungslabors und Hilfsstofflieferanten. NOF Corporation in Japan beliefert den heimischen Markt nun mit injizierbarern Polysorbat und reduziert die Lieferzeiten auf vier Wochen. Die Märkte in Australien und ASEAN sind zwar kleiner, profitieren jedoch von harmonisierten TGA- und EMA-Vorschriften für Hilfsstoffe.
Markt für biologische Hilfsstoffe im Nahen Osten, Afrika und Südamerika
Das Segment Naher Osten und Afrika befindet sich noch in einem frühen Stadium, ist jedoch strategisch bedeutsam. Saudi-Arabien strebt an, bis 2030 knapp ein Drittel seines Pharmaziebedarfs lokal zu decken, und das Biovac-Institut in Südafrika rüstet Kapazitäten für mRNA-Impfstoffe nach. Die Aktivitäten in Südamerika konzentrieren sich auf die 300-Millionen-USD-Anlage in Rio in Brasilien und die mAbxience-Erweiterung in Argentinien, die beide bis zur Reife der lokalen Reinigungskapazitäten auf regionale Trehalose- und Pufferimporte angewiesen sein werden.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat: Die fünf größten Lieferanten – Merck KGaA, BASF, Roquette, Evonik und Croda – kontrollieren einen erheblichen Umsatzanteil. Roquettes Co-Lokalisierungsvorhaben mit einem europäischen CDMO im Jahr 2024 veranschaulicht einen Wandel hin zu eingebetteter Versorgung, der die Hilfsstoff-Vorlaufzeiten von acht Wochen auf zwei verkürzt. Patenttrends begünstigen multifunktionale Hilfsstoffe wie Evonik's Arginin-Polyol-Mischung, die gleichzeitig die Viskosität senkt und Proteinwirkstoffe stabilisiert.
Disruptoren wie InVitria nutzen rekombinante Expression, um tierursprungsfreies Albumin für die Zellkultur und injizierbare Stabilisatoren zu liefern. Merck KGaAs Plattform für maschinelles Lernen prognostiziert die Protein-Hilfsstoff-Kompatibilität und verkürzt Screening-Zyklen erheblich. Die USP-Monographieabdeckung bleibt ein Gatekeeper; Hilfsstoffe ohne Monographie verursachen zusätzliche USD 200.000–500.000 an maßgeschneiderten Tests und verzögern die Einführung bei kleineren Biotechnologieunternehmen. Der Markt teilt sich daher in eine Rohstoffebene, die Biosimilars mit etablierten Qualitäten bedient, und eine Premium-Ebene, die für technisch optimierte, ultrareine Lösungen das 3- bis 5-Fache des Preises erzielt.
Marktführer für biologische Hilfsstoffe
-
Merck KGaA
-
BASF SE
-
Roquette Frères
-
Evonik Industries AG
-
Croda International Plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für biologische Hilfsstoffe Unternehmen in diesem Bericht
- Actylis
- Ashland
- Avantor
- BASF
- BioSpectra
- Clariant
- Colorcon
- Croda International
- DFE Pharma
- Dow
- Evonik Industries
- Gattefossé
- InVitria
- JRS Pharma
- Kerry Group
- Kirsch Pharma
- Lubrizol Life Science
- MEGGLE
- Merck
- NOF Corporation
- Pfanstiehl
- Roquette Frères
- Spectrum Chemical
- Wacker Chemie
Neueste Industrielle Entwicklungen in Markt für biologische Hilfsstoffe
- April 2026: Oxford BioTherapeutics & Bristol Myers Squibb gaben eine Zusammenarbeit zur Entdeckung von T-Zell-Engager-Therapien für solide Tumoren unter Verwendung spezialisierter Entdeckungsplattformen bekannt.
- Mai 2025: Univar Solutions & Krahn Chemie erweiterten ihre Partnerschaft zur Distribution von Spezialinhaltsstoffen auf wichtige europäische Pharma- und Nutrazeutikamärkte.
Umfang des globalen Berichts über den Markt für biologische Hilfsstoffe
Gemäß dem Berichtsumfang sind biologische Hilfsstoffe inaktive Inhaltsstoffe, die biologischen Arzneimitteln wie monoklonalen Antikörpern, Impfstoffen und rekombinanten Proteinen absichtlich zugesetzt werden, um deren Stabilität, Wirksamkeit und Verabreichung zu verbessern. Da Biologika große, komplexe Moleküle aus lebenden Quellen sind, sind sie von Natur aus instabil und anfällig für physikalischen und chemischen Abbau durch Umweltfaktoren wie Temperatur, pH-Wert und Licht. Hilfsstoffe begegnen diesen Herausforderungen, indem sie als Stabilisatoren, Lösungsmittel, Puffer und Antioxidantien wirken.
Der Markt für biologische Hilfsstoffe ist nach Produktkategorie, Darreichungsform, therapeutischer Modalität, Endnutzer und Geografie segmentiert. Nach Produktkategorie ist der Markt in Lösungsvermittler & Tenside/Emulgatoren, Kohlenhydrate (Zucker), Polyole, Polymere, Aminosäuren, anorganische Salze, Spezial- und co-prozessierte Hilfsstoffe sowie sonstige unterteilt. Nach Darreichungsform ist der Markt in parenteral, lyophilisiert, oral und topisch segmentiert. Nach therapeutischer Modalität ist der Markt in monoklonale Antikörper, Impfstoffe, Zell- & Gentherapien, rekombinante Proteine/Enzyme, Insuline & Analoga sowie ADCs & langwirkende Injektabilia segmentiert. Zu den Endnutzern zählen biopharmazeutische und biotechnologische Unternehmen (Arzneimittelentwickler), Auftragsfertigungs- und -entwicklungsorganisationen (CMOs/CDMOs), akademische und Forschungseinrichtungen sowie weitere verwandte Einrichtungen.
Geografisch ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten & Afrika und Südamerika segmentiert. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungsvermittler & Tenside/Emulgatoren |
| Kohlenhydrate (Zucker) |
| Polyole |
| Polymere |
| Aminosäuren |
| Anorganische Salze |
| Spezial- und co-prozessierte Hilfsstoffe |
| Sonstige |
| Parenteral (Injektabilia) |
| Lyophilisiert (Gefriergetrocknet) |
| Oral |
| Topisch |
| Monoklonale Antikörper |
| Impfstoffe |
| Zell- & Gentherapien (inkl. mRNA) |
| Rekombinante Proteine/Enzyme |
| Insuline & Analoga |
| ADCs & langwirkende Injektabilia |
| Biopharma- & Biotechnologieunternehmen (Arzneimittelentwickler) |
| CMOs/CDMOs |
| Akademische/Forschungseinrichtungen & Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produktkategorie | Lösungsvermittler & Tenside/Emulgatoren | |
| Kohlenhydrate (Zucker) | ||
| Polyole | ||
| Polymere | ||
| Aminosäuren | ||
| Anorganische Salze | ||
| Spezial- und co-prozessierte Hilfsstoffe | ||
| Sonstige | ||
| Nach Darreichungsform | Parenteral (Injektabilia) | |
| Lyophilisiert (Gefriergetrocknet) | ||
| Oral | ||
| Topisch | ||
| Nach therapeutischer Modalität | Monoklonale Antikörper | |
| Impfstoffe | ||
| Zell- & Gentherapien (inkl. mRNA) | ||
| Rekombinante Proteine/Enzyme | ||
| Insuline & Analoga | ||
| ADCs & langwirkende Injektabilia | ||
| Nach Endnutzer | Biopharma- & Biotechnologieunternehmen (Arzneimittelentwickler) | |
| CMOs/CDMOs | ||
| Akademische/Forschungseinrichtungen & Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch sind die globalen Ausgaben für biologische Hilfsstoffe heute?
Die globalen Ausgaben erreichten 2027 6,20 Milliarden USD und werden bis 2032 voraussichtlich auf 9,47 Milliarden USD anwachsen.
Welche Darreichungsform verbraucht die meisten Hilfsstoffe in injizierbarer Qualität?
Parenterale Formulierungen dominieren mit einem Anteil von 58,93 % am Umsatz 2026 und behalten die Führungsposition bis 2032.
Warum wachsen Spezial- und co-prozessierte Hilfsstoffe schneller als Rohstoffqualitäten?
Sie reduzieren Herstellungsschritte, senken die Viskosität und verbessern die Stabilität, was eine CAGR von 9,80 % unterstützt, die den Gesamtmarkt übertrifft.
Welche therapeutische Modalität treibt die höchste Nachfrage nach Hilfsstoffen?
Monoklonale Antikörper führen den Verbrauch an und werden bis 2032 voraussichtlich mit einer CAGR von 9,01 % wachsen, insbesondere in hochkonzentrierten subkutanen Formulierungen.