
Bed-and-Breakfast-Unterkunftsmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
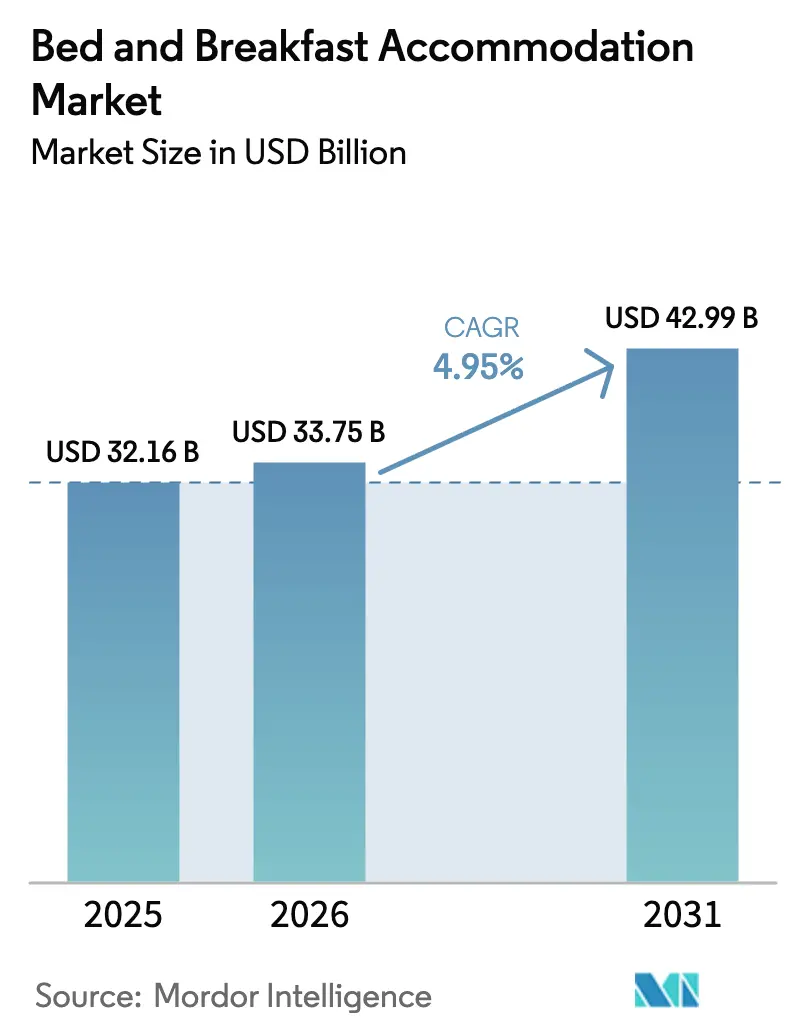
| Marktgröße (2026) | 33.75 Milliarden US-Dollar |
| Marktgröße (2031) | 42.99 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bed-and-Breakfast-Unterkunftsmarkt – Analyse von Mordor Intelligence
Die Marktgröße für Bed-and-Breakfast-Unterkünfte wurde im Jahr 2025 auf USD 32,16 Milliarden geschätzt und wird voraussichtlich von USD 33,75 Milliarden im Jahr 2026 auf USD 42,99 Milliarden bis 2031 wachsen, bei einer CAGR von 4,95 % während des Prognosezeitraums (2026–2031). Eine entscheidende Verlagerung hin zu authentischen Kleinunterkünften, verbunden mit Innovationen bei der digitalen Buchung, prägt diese Expansion. Ländliche Immobilien erfassen weiterhin wachsende Binnentourismusströme, während Boutique- und Herbergen im Erbe-Stil die allgemeine Unterkunftsbranche übertreffen, indem sie auf Erlebnisreisen setzen. Technologiegestützte Vertriebsplattformen haben Einstiegshürden für unabhängige Betreiber gesenkt, doch strengere Vorschriften für Kurzzeitvermietungen in städtischen Zentren unterstreichen die Notwendigkeit agiler Compliance-Strategien. Anhaltende Arbeitskräftemangel und klimabedingte Versicherungskosten bleiben die wesentlichen Gegenwindfaktoren.
Wesentliche Erkenntnisse des Berichts
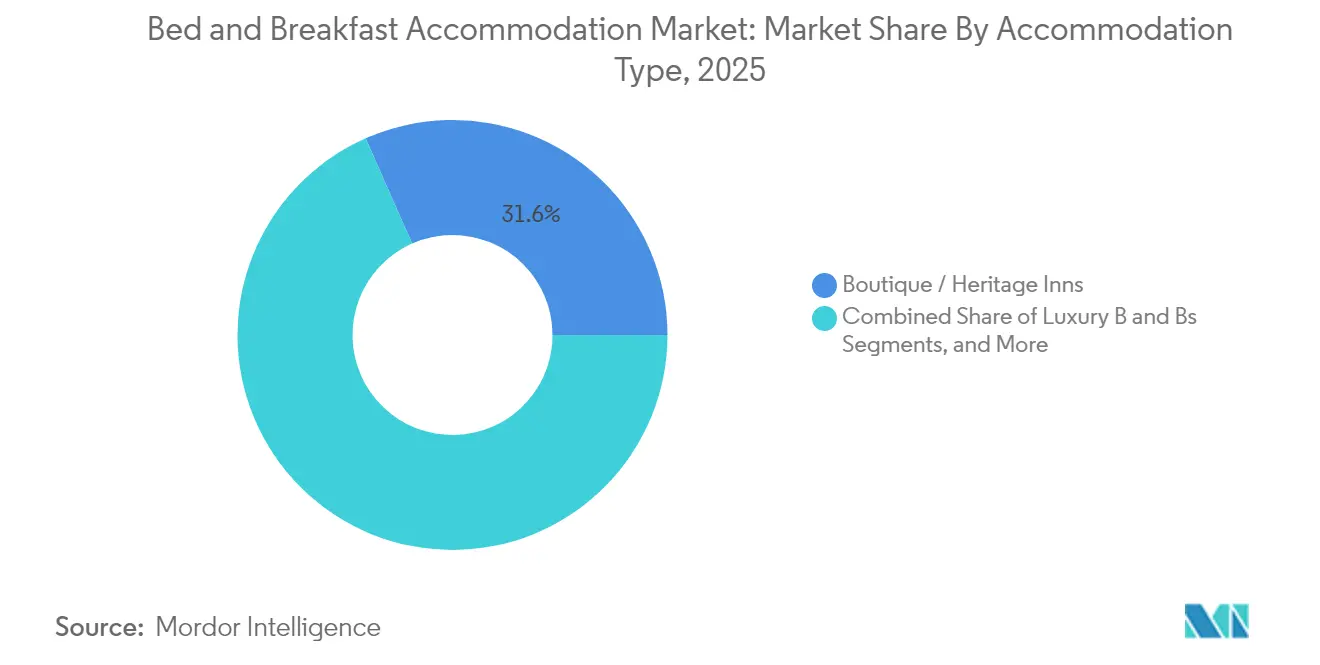
- Nach Unterkunftstyp führten Boutique- und Herbergen im Erbe-Stil mit einem Umsatzanteil von 31,62 % am Bed-and-Breakfast-Unterkunftsmarkt im Jahr 2025.
- Nach Lageumgebung entfielen im Jahr 2025 42,98 % des Marktanteils im Bed-and-Breakfast-Unterkunftsmarkt auf ländliche Immobilien.
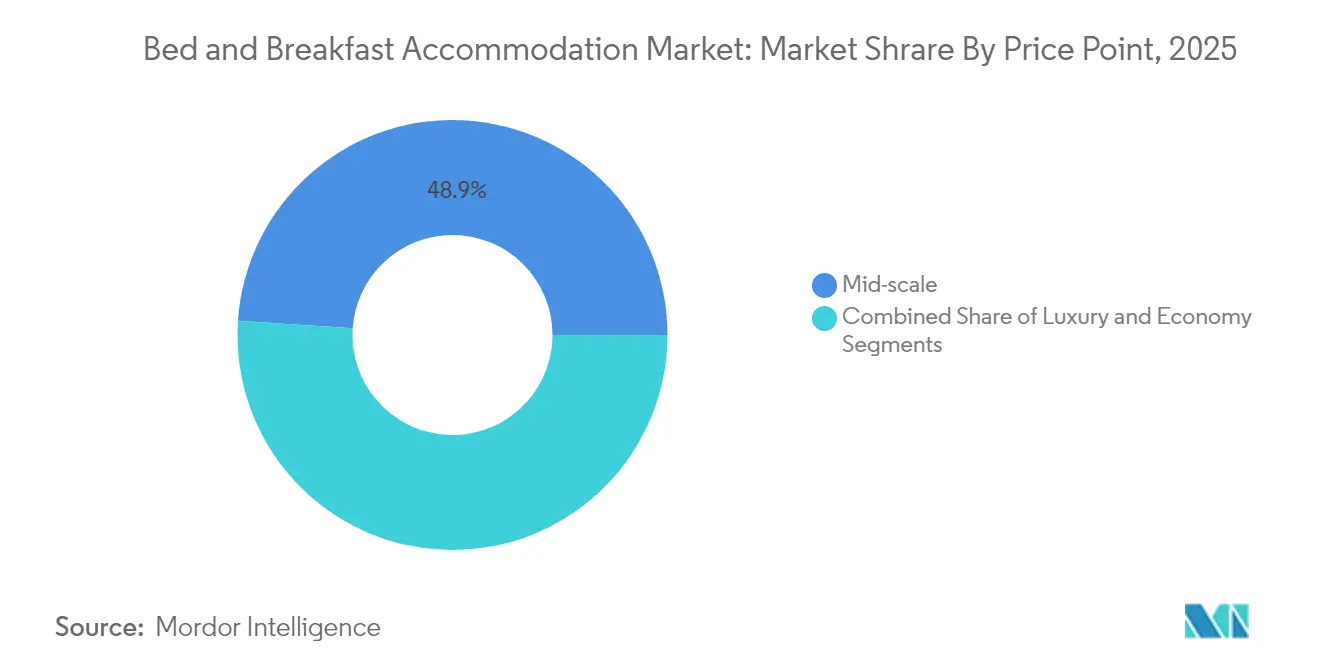
- Nach Preissegment trug das Mittelklasse-Segment 48,94 % zur Marktgröße des Bed-and-Breakfast-Unterkunftsmarkts im Jahr 2025 bei; für das Luxussegment wird bis 2031 eine CAGR von 6,88 % prognostiziert.
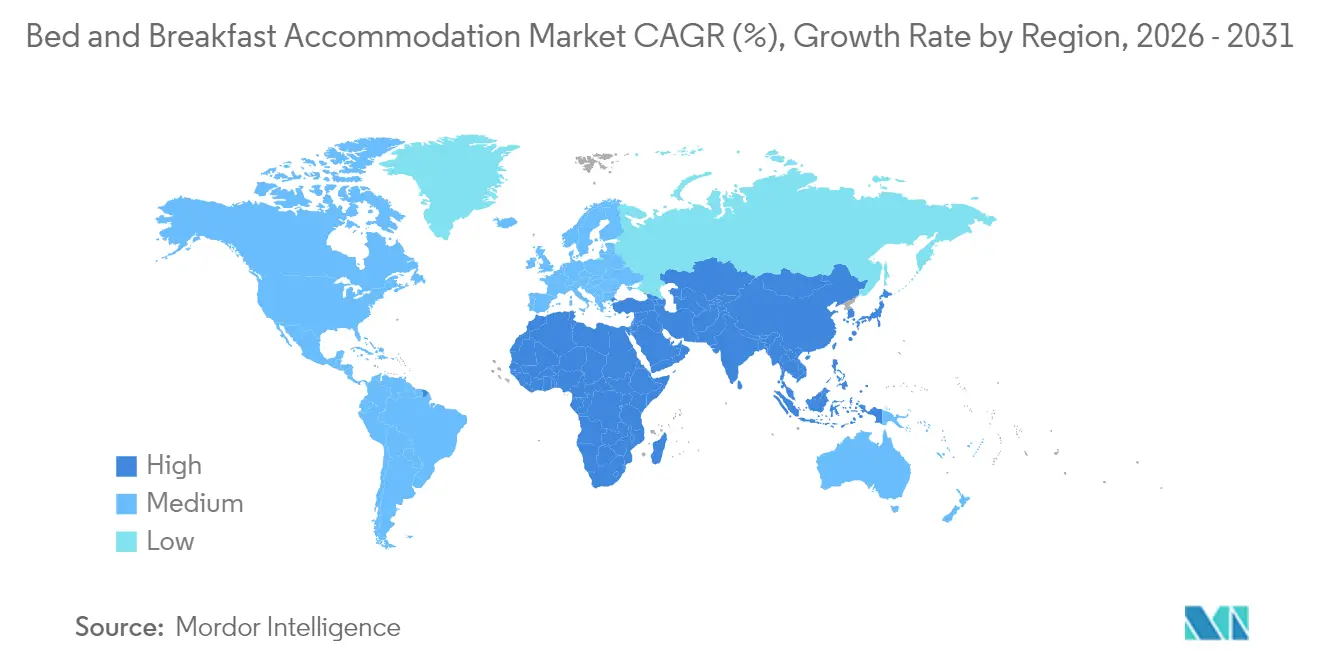
- Nach Geografie hielt Nordamerika im Jahr 2025 43,15 % des Marktanteils im Bed-and-Breakfast-Unterkunftsmarkt, während der asiatisch-pazifische Raum mit 8,45 % die schnellste regionale CAGR bis 2031 verzeichnet.
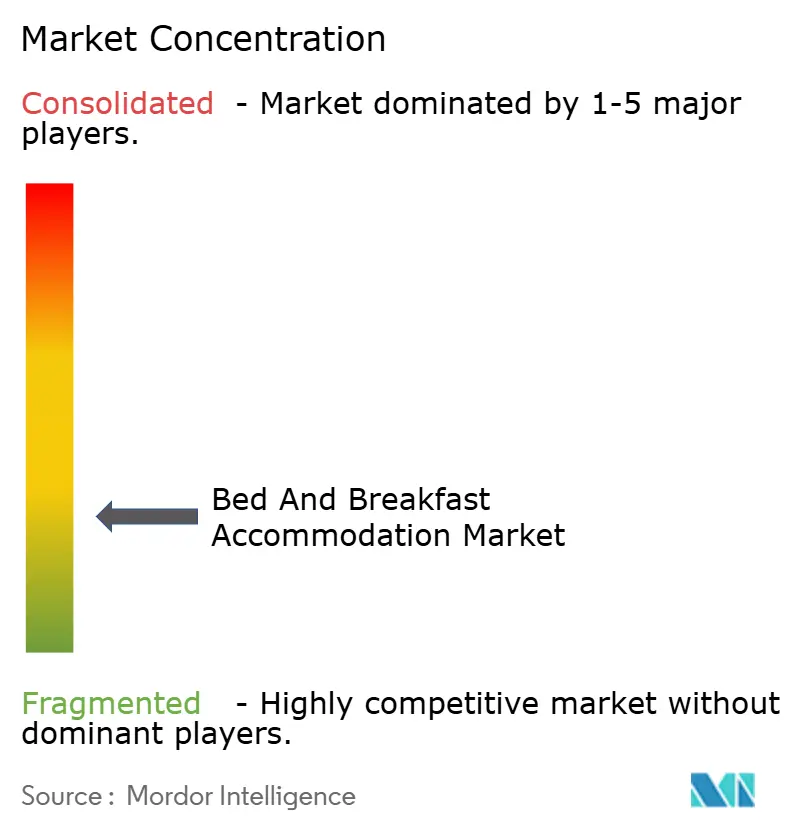
- Der Bed-and-Breakfast-Markt weist eine hohe Fragmentierung auf: Die Top-5-Anbieter Airbnb, B&B HOTELS Group, OYO Hotels & Homes, Select Registry Distinguished Inns und The Inn Collection Group hielten im Jahr 2025 gemeinsam einen bescheidenen Marktanteil.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsende Nachfrage nach personalisiertem Erlebnisreisen | +1.2% | Global, mit besonderem Einfluss in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion von Online-Buchungs- und OTA- Ökosystemen | +0.9% | Global, beschleunigt in den Märkten des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Anstieg des inländischen Kurzzeittourismus nach der Pandemie | +0.8% | Nordamerika, Europa, Indien als Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Steigende verfügbare Einkommen von Millennials und Babyboomern | +0.7% | Nordamerika, Europa, aufstrebende APAC-Märkte | Langfristig (≥ 4 Jahre) |
| Hybride "Workation"-B&B- Pakete für Remote-Arbeitnehmer | +0.4% | Nordamerika, Europa, ausgewählte städtische und stadtnahe ländliche Gebiete | Mittelfristig (2–4 Jahre) |
| Ländliche Nachhaltigkeitsförderungen zur Stärkung von Gemeinschafts-B&Bs | +0.2% | Europa, Nordamerika, Australien – regionaler Schwerpunkt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach personalisiertem Erlebnisreisen
Reisende suchen zunehmend kulturell verwurzelte Aufenthalte, und 54 % der jüngsten Gäste gaben an, dass lokale Einbindung mittlerweile wichtiger ist als die Sterneklassifikation einer Unterkunft. Bed-and-Breakfasts integrieren sich in das Nachbarschaftsleben, indem sie mit Kunsthandwerkern, Landwirten und Reiseführern zusammenarbeiten, um einmalige Aktivitäten zu gestalten – von Kräuterwanderungen bis hin zu Töpferworkshops. Durchschnittliche US-amerikanische Gäste buchten 2023 4,7 Erlebnisse vor Ort, ein deutlicher Anstieg gegenüber den Werten vor der Pandemie, was auf höhere Zusatzeinnahmen hindeutet. Millennials, die in Europa eine große abgehende Reisegruppe darstellen, wählen häufig alternative Unterkünfte gegenüber Kettenhotels und treiben so die Premiumpreise für geschichtsreiche Herbergen im Erbe-Stil in die Höhe. Ländliche Betreiber ergänzen ihr Angebot um Wellnessangebote wie Waldbaden und Yoga und positionieren sich damit für das schnell wachsende Gesundheits- und Natursegment.
Schnelle Expansion von Online-Buchungs- und OTA-Ökosystemen
Digitale Plattformen erfassten 2024 einen dominanten Anteil an den Buchungen, doch direkte Website-Konversionen zeigen mit einer CAGR von 12,9 % bis 2030 die stärkste Dynamik. Provisionsempfindliche Gastgeber kombinieren nun die Reichweite von OTAs für die Erstentdeckung mit nachhaltigen Gäste-Lifecycle-Taktiken über E-Mail, Treueprogramme und mobile Apps. Die Kosten für eine direkte Buchung sanken 2023 auf 7,1 % des Zimmerumsatzes, da programmatische Werbemittel ausgereifter wurden, während OTA-Gebühren zwischen 15 % und 30 % verbleiben. Eingebettete KI in Suchmaschinen automatisiert die personalisierte Reisebündelung und hilft kleinen Unterkünften, reibungslose Buchungsprozesse zu ermöglichen. Voice-Search- und „Auf Google buchen”-Funktionen dürften die direkten Buchungsvolumina kurzfristig weiter steigern.
Anstieg des inländischen Kurzzeittourismus nach der Pandemie
Grenzunsicherheiten haben viele Freizeitbudgets in Richtung lokaler Reiseziele umgelenkt. Die inländischen Übernachtungszahlen stiegen 2024 in zahlreichen Hocheinkommensländern zweistellig, was eine nachhaltige Nachfrage schaffte, die ländliche Bed-and-Breakfasts vor der Volatilität ausländischer Besucherzahlen schützte. Indiens inländischer Reiseaufschwung hat für Rekordverkehr auf Autobahnen und beim Schienenverkehr gesorgt, was sich in höherer Auslastung unter der Woche in Bergstations-Gästehäusern niederschlägt. Eine ähnliche Dynamik in Chinas Städten der zweiten Kategorie steigert das Wochenendgeschäft für familiengeführte Hof-Herbergen. Diese städtisch-ländliche Verlagerung der Freizeitausgaben reduziert das Währungsrisiko für Betreiber und passt gut zu staatlichen Programmen, die den Kleingemeindentourismus fördern.
Ländliche Nachhaltigkeitsförderungen zur Stärkung von Gemeinschafts-B&Bs
Öffentliche Förderungen in Europa, Nordamerika und Australien leiten frisches Kapital in historische Scheunenumbauten und Öko-Hütten und bringen damit neues Angebot in dünn besiedelte Gebiete [1] Quelle: Regierung Ihrer Majestät, „Tourismus-Kooperationsförderungen”, gov.uk. . Berechtigte Eigentümer sichern sich zinsgünstige Darlehen für Solaranlagen, Grauwassersysteme und Denkmalpflege, die es ihnen ermöglichen, den steigenden Gästeerwartungen an verantwortungsvolles Reisen gerecht zu werden. Diese Förderungen senken die Vorlaufkosten und beschleunigen die Amortisationszeiten, was Cluster von gemeinschaftlich betriebenen Bed-and-Breakfasts fördert, die gemeinsam ganze Dörfer als einzelne Tourismusangebote vermarkten. Das Modell stärkt die lokale Beschäftigung und diversifiziert ländliche Wirtschaften, während es den breiteren Bed-and-Breakfast-Unterkunftsmarkt nährt.
Hemmnis-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Verschärfung der Bebauungs- und Kurzzeitvermietungsvorschriften | -0.8% | Städtische Märkte in Nordamerika, Europa und Australien | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch Ganzhaus-Vermietungen | -0.6% | Global, konzentriert in städtischen und Feriengebieten | Mittelfristig (2–4 Jahre) |
| Steigende klimabedingte Versicherungsprämien | -0.3% | Global, mit starkem Einfluss in Küsten- und waldbrandgefährdeten Regionen | Mittelfristig (2–4 Jahre) |
| Ländliche Arbeitskräftemangel mit Auswirkungen auf die Servicequalität | -0.2% | Ländliche Tourismusgebiete in Nordamerika, Europa und Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Bebauungs- und Kurzzeitvermietungsvorschriften
Das Provinzgesetz in British Columbia schränkt die meisten städtischen Kurzzeitvermietungen auf den Hauptwohnsitz ein, mit erheblichen Bußgeldern für Verstöße [2]Quelle: Regierung von British Columbia, „Gesetz über Kurzzeitvermietungsunterkünfte”, gov.bc.ca. Schottland schreibt nun Lizenzen für alle Gastgeber vor, und in Teilen Frankreichs sind jährliche Energieaudits für neue Inserate vorgeschrieben. Städtische Obergrenzen für zulässige Vermietungsnächte schränken das Angebot in Paris, Barcelona und Amsterdam weiter ein. Compliance-Kosten – von Sicherheitszertifizierungen bis hin zur digitalen Registrierung – treffen unabhängige Gastgeber am härtesten, da ihnen dediziertes Rechtspersonal fehlt. In ländlichen Bezirken erweisen sich dieselben Regelungen häufig als weniger streng, was zu einer unbeabsichtigten Verlagerung des Angebots in Richtung Landmärkte führt.
Zunehmender Wettbewerb durch Ganzhaus-Vermietungen
Professionelle Verwaltungsunternehmen betreiben mittlerweile große Portfolios mit Software zur Umsatzoptimierung und erodieren damit die Servicelücke, die einst bewirtschaftete Bed-and-Breakfasts begünstigte. Reinigungsgebühren und höhere Übernachtungsraten sind im gesamten alternativen Unterkunftssegment gestiegen, doch Plattformen wie Airbnb weiten ihr Angebot auf Zusatzerlebnisse aus und verstärken damit ihre Wettbewerbsreichweite. Als Reaktion darauf betonen viele Bed-and-Breakfast-Betreiber die persönliche Interaktion mit dem Gastgeber, Heritage-Storytelling und Farm-to-Table-Frühstücke, um ihre Differenzierung zu erhalten. Airbnbs Expansion in Dienstleistungen und Erlebnisse durch seine Plattformüberarbeitung 2025 schafft zusätzlichen Wettbewerbsdruck, indem es umfassende Reiseleistungen anbietet, die über die Unterkunft hinausgehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Unterkunftstyp:
Historische Immobilien treiben Premium-Positionierung voranBoutique- und Herbergen im Erbe-Stil erzielten 2025 einen Umsatzanteil von 31,62 % und damit den größten Anteil über alle Unterkunftsstile hinweg. Ihre kuratierte Architektur und lokalisiertes Storytelling sprechen direkt die Suche der Reisenden nach unvergesslichen Aufenthalten an – eine Dynamik, die die Belegung auch in der Nebensaison stabil hält. Im Bed-and-Breakfast-Markt verzeichnen Landgüter und Agrotourismus-Betriebe die schnellste CAGR von 9,22 %, begünstigt durch regionale Förderungen und das Verbraucherinteresse an der Herkunft von Lebensmitteln. Luxus-B&Bs sind zwar eine Nische, erzielen aber hohe durchschnittliche Tagesraten (ADR), die die Segment-Rentabilität an nachfragestarken Wochenenden stärken. Am anderen Ende sehen sich Economy-Einheiten durch stadtweite Renditewettbewerbe gegen professionelle Ganzhaus-Vermietungen mit Margendruck konfrontiert.
Heritage-Gastgeber integrieren häufig intelligente Zimmersteuerungen und berührungslose Check-ins, während sie den historischen Charakter wahren. Diese digitale Schicht beschleunigt die Gästezufriedenheit und verbessert Bewertungsscores, was die Preisintegrität schützt. Agrotourismus-Betriebe auf dem europäischen Land nutzen die Marktgröße des Bed-and-Breakfast-Unterkunftsmarkts für Förderungen im ländlichen Tourismus und stärken damit die wirtschaftliche Resilienz. Die Entwicklung des Segments unterstreicht den breiteren Präferenzwandel hin zu immersiven Unterkünften gegenüber standardisierten Hotelketten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf erhältlich


Nach Buchungskanal:
Digitale Transformation beschleunigt direkte KundenbindungOnline-Reisebüros hielten 2025 70,82 % der Buchungen, doch direkte Website-Verkäufe markieren mit einer CAGR von 12,3 % bis 2031 den schnellsten Expansionspfad. Verbessertes Suchmaschinenmarketing, Treuerabatte und Ein-Klick-Zahlungen per Mobilgerät ermöglichen es unabhängigen Betreibern, kostspielige OTA-Traffic zurückzugewinnen. Prädiktive Preisfindungsmaschinen passen Zimmerraten an Echtzeit-Wettbewerbsdaten an und sichern die Kanal-Rentabilität. Herkömmliche Offline-Reisebüros bedienen weiterhin ältere Gäste, die komplexe Reiserouten buchen, doch ihr Marktanteil nimmt jährlich ab.
Die Verlagerung hin zu Direktbuchungen wird durch die Integration von Künstlicher Intelligenz in Marketingplattformen unterstützt, wobei Googles Performance-Max-Kampagnen kleinen B&B-Betreibern ermöglichen, Werbeausgaben effektiv über mehrere Kanäle zu optimieren. Die Einführung mobiler Apps beschleunigt das Wachstum der Direktbuchungen, insbesondere bei jüngeren Reisenden, die nahtlose, personalisierte Buchungserlebnisse bevorzugen, die OTAs für einzelne Unterkünfte nur schwer liefern können.
Nach Reisendertyp:
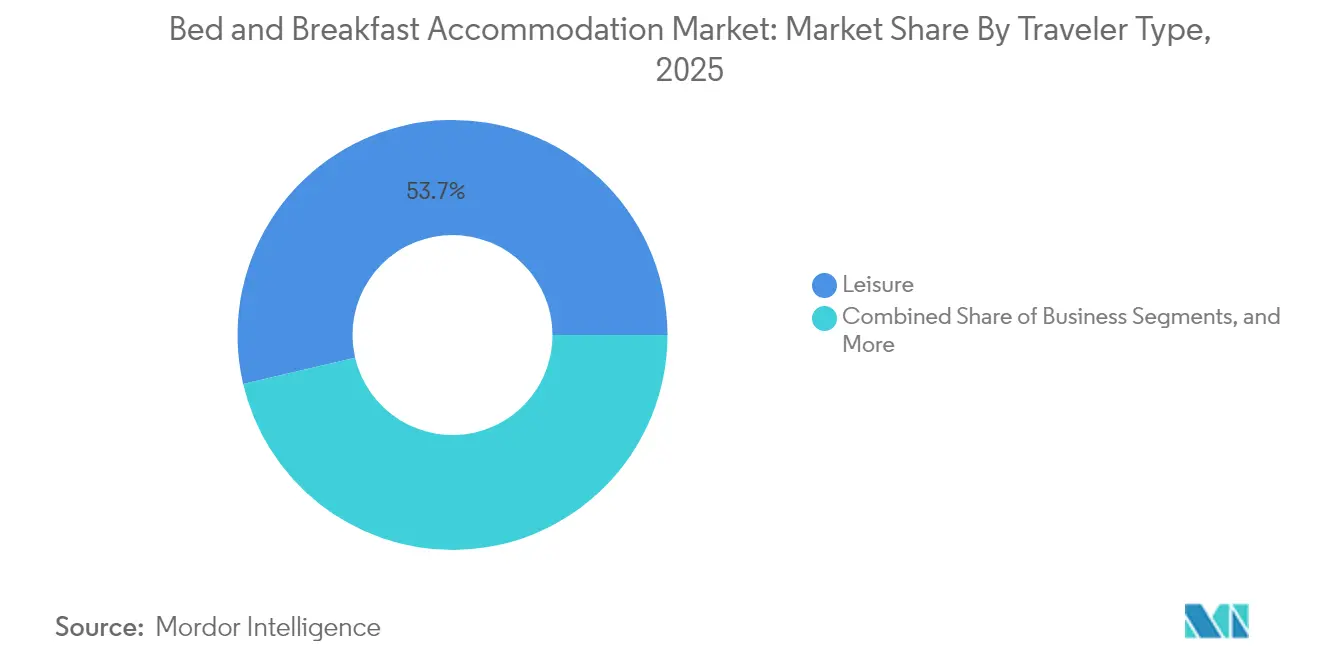
Remote-Arbeit verändert die Nachfrage nach UnterkünftenFreizeitgäste machten 2025 53,65 % der Aufenthalte aus, doch die Workation-Nische wächst mit einer CAGR von 11,15 % rasant. Unterkünfte, die mit Glasfaser-Internet und schallisolierten Ecken ausgestattet sind, berichten von Anstiegen der Wochentags-Belegung, die die Saisonalität abpuffern. Rein geschäftliche Reisen liegen noch unter dem Niveau von vor 2020, doch hybride Meetings verlagern sich zunehmend in ländliche Herbergen mit Konferenzscheunen und abendlichen Lagerfeuer-Events. Steigende Alleinreisende unter der Generation Z fördern die Nachfrage nach Gemeinschaftsküchen und moderierten Gruppenausflügen.
Längere Aufenthaltsmuster begünstigen die Kostenvorteile von Bed-and-Breakfasts gegenüber Hotels, während die Integration von Arbeitsannehmlichkeiten wie Hochgeschwindigkeitsinternet, dedizierten Arbeitsbereichen und flexiblen Check-in-/Check-out-Richtlinien Möglichkeiten zur Wettbewerbsdifferenzierung schafft. Betreiber, die Paketangebote schnüren – mit Coworking-Credits, geführten Wanderungen und Achtsamkeitssessions – verzeichnen höhere Zusatzausgaben pro Buchung. Solche Angebote positionieren Bed-and-Breakfasts im Mittelpunkt der sich entwickelnden digitalen Nomaden-Ökosysteme.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf erhältlich
Nach Lageumgebung:
Ländliche Dominanz spiegelt Nachhaltigkeitstrends widerLändliche Immobilien machten 2025 42,98 % des Bed-and-Breakfast-Marktanteils aus, und ihre Wachstumstrajektorie liegt mit einer robusten CAGR von 7,25 % bis 2031. Reisende suchen Freiflächen, geringere Menschendichte und frische Landhausküche – Attribute, die der städtische Bestand nicht bieten kann. Küsten- und Insel-B&Bs erzielen Prämium-Tagesraten (ADR), sind jedoch stark saisonabhängig, während Heritage-Städte von einem stetigen kulturellen Tourismuszulauf profitieren.
Staatliche Steuererleichterungen für grüne Sanierungen und Upgrades der digitalen Konnektivität beschleunigen die Expansion des ländlichen Angebots. Klimabewusste Besucher bevorzugen Landunterkünfte mit nachgewiesenen niedrigen Emissionen und drängen städtische Hoteliers, ähnliche Standards zu übernehmen oder Marktanteilsverluste zu riskieren. Breitbandausbau reduziert die Reibung beim Remote-Arbeiten und verwandelt einst abgelegene Weiler in praktikable ganzjährige Standorte für mobile Berufstätige.
Nach Preissegment:
Mittelklasse-Segment balanciert Preis-Leistungs-Verhältnis und ErlebnisMittelklasse-B&Bs erwirtschafteten 2025 48,94 % des globalen Umsatzes und verbinden Erschwinglichkeit mit maßgeschneiderter Gastfreundschaft. Ihre Positionierung im Sweet-Spot zieht Familien in Haupturlaubszeiten und Millennials auf erlebnisreichen Roadtrips an. Luxusimmobilien, obwohl zahlenmäßig kleiner, erwarten eine CAGR von 6,88 %, getragen von wohlhabenden Babyboomern und vermögenden digitalen Unternehmern, die exklusive Umgebungen suchen.
Die Dominanz des Mittelklasse-Segments spiegelt breitere Trends im Gastgewerbe wider, wo Reisende nach authentischen Erlebnissen zu zugänglichen Preispunkten suchen, insbesondere in inländischen Märkten, wo das Preisbewusstsein trotz gestiegener Reiseausgaben hoch bleibt. Das Wachstum des Luxussegments wird durch die Vermögensakkumulation bei Millennials und Babyboomern gestützt, die einzigartige Erlebnisse gegenüber standardisierten Luxushotelleistungen priorisieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf erhältlich
Nach Eigentumsmodell:
Unabhängige Betreiber behalten MarktführerschaftUnabhängige Betreiber dominieren das Angebot – eine Realität, die in der hyperlokalen Natur der Bed-and-Breakfast-Gastfreundschaft verwurzelt ist. Doch Franchise- und Soft-Brand-Mitgliedschaften gewinnen an Bedeutung, wo Marketingstärke und Cross-Selling-Instrumente wichtig sind. Konsortien bieten leicht zugängliche gemeinsame Dienste – zentrale Reservierungen, Gruppenaktionen – und respektieren dabei die Identität jeder einzelnen Unterkunft.
Technologiepartner überbrücken nun Kompetenzlücken für Einzelgastgeber und bieten Ertragsmanagement, KI-Chatbots und gebündelte Versicherungen an. Da diese Werkzeuge ausgereifter werden, verringert sich die Leistungskluft zwischen Marken- und Einzelunternehmen, was die Unabhängigkeit als prägendes Merkmal der Bed-and-Breakfast-Branche in den meisten Regionen bewahrt. Das Aufkommen von Technologieplattformen, die unabhängigen Betreibern hochentwickelte Marketing- und Managementwerkzeuge bereitstellen, reduziert die traditionellen Vorteile von Franchise-Modellen, während die Authentizität erhalten bleibt, die die Nachfrage nach Bed-and-Breakfasts antreibt.
Geografische Analyse
Markt für Bed-and-Breakfast-Unterkünfte in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 43,15 %, gestützt durch die inländischen Reiseausgaben der Vereinigten Staaten in Höhe von 1 Billion USD sowie den kanadischen Unterkunftsumsatz von 19,5 Milliarden CAD (14,27 Milliarden USD), was einem Anstieg von 14,7 % gegenüber dem Vorjahr entspricht. Die tief verwurzelte B&B-Kultur in Neuengland, im pazifischen Nordwesten und im atlantischen Kanada sichert eine stabile Gästepipeline, obwohl städtische Zonenvorschriften neue Angebote in Städten wie New York und Vancouver einschränken. Mexikos revitalisierte Erbestädte ergänzen den regionalen Schwung, indem sie grenzüberschreitenden Freizeitverkehr anziehen.
Markt für Bed-and-Breakfast-Unterkünfte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet bis 2031 die höchste CAGR von 8,45 %, getragen von Indiens wachsender Mittelschicht und Chinas schrittweiser Wiedereröffnung. Verbesserte Flugverbindungen, vereinfachte Visaverfahren und staatlich geförderte ländliche Tourismuskorridore schaffen neues Angebot in Bergstationen, Teeplantagen und Küstenfischerdörfern. Australiens staatliche Förderprogramme für die Umwandlung von Agrarbetrieben in Unterkünfte ziehen zusätzliche Investitionen in ländliche Güter. Die unterschiedlichen Vorschriften in den einzelnen Ländern erfordern von den Betreibern eine sorgfältige Anpassung ihrer Compliance-Strategien, doch das enorme Ausmaß des innerregionalen Reiseverkehrs treibt eine stetige Steigerung der Auslastung voran.
Markt für Bed-and-Breakfast-Unterkünfte in Europa
Europa bleibt ein reifer, aber chancenreicher Markt. Schottlands Lizenzierungsanforderungen, Frankreichs Energieeffizienzvorschriften und Italiens neue nationale Unterkunftskodizes erhöhen die Compliance-Kosten, was eine Konsolidierung auslösen könnte. Die EU-Nachhaltigkeitsziele und Mittel der Gemeinsamen Agrarpolitik lenken Kapital in die Restaurierung von Bauernhäusern und Öko-Unterkünfte. Innerregionale Wochenendausflüge und Bahnreisen halten die Zahl der inländischen Übernachtungen hoch und stützen die Auslastung, auch wenn das Fernreisesegment schwankt. Das ländliche Bretagne, die italienischen Alpen und die Weinregionen Osteuropas veranschaulichen Nischen, in denen die Nachfrage nach Erlebnisreisen ein gesundes Preiswachstum trotz allgemeiner regulatorischer Reibungspunkte aufrechterhalten kann.

Regulatorisches Umfeld
Das regulatorische Umfeld für Bed-and-Breakfast-Angebote und angrenzende Kurzzeitvermietungen wird in Bezug auf Registrierung, Datenaustausch und Plattform-Verantwortlichkeit strenger. In der Europäischen Union trat die Verordnung (EU) 2024/1028 am 20. Mai 2026 in Kraft, die die Mitgliedstaaten zur Einführung von Registrierungssystemen verpflichtet und einen standardisierten Datenaustausch ermöglicht, wodurch die Compliance-Anforderungen für Gastgeber und Plattformen mit grenzüberschreitender Tätigkeit steigen. In Kanada zeigt die Hauptwohnsitz-Beschränkung für die meisten städtischen Kurzzeitvermietungen in British Columbia weiterhin, wie lokale, wohnraumorientierte Vorschriften zusätzliches Angebot eher in vorstädtische und ländliche Gebiete als in die Stadtzentren lenken können.
Auch Plattform- und Verbraucherschutzanforderungen prägen zunehmend Vertriebs- und Marketingpraktiken. Im Vereinigten Königreich unterstellt der Online Safety Act große Buchungsplattformen einem regulierten Rahmenwerk für Nutzer-zu-Nutzer-Interaktionen, was strengere Vorgaben für Moderation und damit verbundene Kontrollen mit sich bringt, die sich auf Angebotsstandards und Verifizierungsprozesse auswirken können. In den Vereinigten Staaten verpflichtet der kalifornische Senate Bill 346, der am 1. Januar 2026 in Kraft tritt, Vermittler von Kurzzeitvermietungen dazu, Adress- und Transaktionsdaten mit lokalen Behörden zu teilen, sofern eine entsprechende lokale Verordnung besteht, was den Trend zu größerer kommunaler Transparenz über Angebot und Buchungen verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Bed-and-Breakfast-Betrieben beginnt mit dem Erwerb oder der Umwandlung von Immobilien, häufig historischen Gebäuden oder ländlichen Häusern, und führt dann über Lizenzierung und Sicherheitskonformität, Ausstattung und Renovierung bis hin zum laufenden Betrieb wie Housekeeping, Frühstücksbeschaffung, Wartung und Gästeservice. Der Vertrieb wird zunehmend plattformgesteuert, wobei Online-Reisebüros und Marktplatz-Vermittler die Auffindbarkeit, Zahlungen und Bewertungen unterstützen, während viele Betreiber eigene Websites und mobile Buchungssysteme aufbauen, um Provisionsverluste zu reduzieren. Partner für das Gästeerlebnis, darunter lokale Reiseführer, Wellness-Anbieter und Lebensmittelproduzenten, gewinnen an Bedeutung, da erlebnisorientiertes Reisen sowohl Zusatzeinnahmen als auch Differenzierung fördert.
Entlang der Kette verschieben sich die zentralen Beschränkungen zunehmend in Richtung Daten-, Nachhaltigkeits- und Compliance-Fähigkeiten. Digitale Infrastruktur, einschließlich Channel-Manager, dynamischer Preisgestaltung und Marketing-Tools, verringert den Abstand zwischen unabhängigen und markengeführten Betreibern. Gleichzeitig fügen Anforderungen an Datenaustausch und Registrierung, einschließlich des EU-Rahmenwerks für Kurzzeitvermietungen, das am 20. Mai 2026 in Kraft tritt, und Kaliforniens SB 346, das am 1. Januar 2026 in Kraft tritt, zusätzliche Melde- und Verifizierungsschritte hinzu, die den Betriebsaufwand sowohl für Plattformen als auch für Gastgeber erhöhen können. Bei Beschaffung und Finanzierung setzen größere Hospitality-Gruppen auf zentralisierte Beschaffung, Personalschulung und nachhaltigkeitsgebundene Finanzierungsstrukturen, was die Lieferantenauswahl für Energie, Bettwäsche und Ausstattung beeinflusst. Dies drängt kleinere Betreiber zudem zu Genossenschaften oder gemeinsam genutzten Servicemodellen, um Kosten- und Berichtsanforderungen zu erfüllen.
Wettbewerbslandschaft
Der Sektor ist deutlich fragmentiert; Airbnb, B&B HOTELS Group, OYO Hotels & Homes, Select Registry Distinguished Inns und The Inn Collection Group kontrollieren gemeinsam nur einen kleinen Teil der globalen Umsätze. Diese Diffusion ermöglicht es agilen Unabhängigen zu gedeihen, indem sie Einzigartigkeit statt Markeneinheitlichkeit hervorheben. Technologie hat die Spielfelder nivelliert und ermöglicht es Einzel-Unterkunfts-Gastgebern, auf Channel-Manager, dynamische Preisgestaltung und KI-gesteuertes Marketing zuzugreifen, das einst großen Ketten vorbehalten war.
Strategische Schwerpunkte konzentrieren sich auf Portfoliodiversifikation und digitale Direktvertriebs-Trichter. OYOs USD 525 Millionen schwere Übernahme von G6 Hospitality erweiterte seinen Economy-Fußabdruck, während Marriotts USD 355 Millionen CitizenM-Übernahme sein Lifestyle-Angebot diversifizierte [3]Quelle: Marriott International, „Marriott übernimmt CitizenM”, marriott.com. . Airbnbs Plattformüberarbeitung 2025 bündelt nun Dienstleistungen wie Catering und persönliches Coaching und erweitert damit den Customer Lifetime Value über die Unterkunft hinaus. Unterdessen nutzen regionale Kollektive gemeinsame Beschaffungen, um Wäscherei-, Ausstattungs- und Versicherungskosten zu senken.
Hochgradig wachsende Angrenzungsbereiche umfassen Workation-zentrierte Cluster, nachhaltigkeitszertifizierte Landgüter und blockchain-gestützte Treueprogramme. Fusionen zwischen Drittanbieter-Managementgruppen, wie die Zusammenführung von Pyramid Global mit Axiom Hospitality, veranschaulichen den Wettlauf um die Skalierung operativer Synergien. Mit Blick auf die Zukunft werden datenreiche Ertragssteuerung, eingebettete Finanztechnologie für die Reisefinanzierung und dynamische Paketierungs-APIs von Anbietern wie Expedia die Wettbewerbskonturen weiter neu gestalten.
Führende Unternehmen in der Bed-and-Breakfast-Unterkunftsbranche
Airbnb, Inc.
B&B HOTELS Group
OYO Hotels & Homes
Select Registry Distinguished Inns
The Inn Collection Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bed-and-Breakfast-Unterkünfte
- Airbnb, Inc.
- B&B HOTELS Group
- Booking Holdings Inc.
- Expedia Group Inc. (Vrbo)
- OYO Hotels & Homes
- Select Registry Distinguished Inns
- The Inn Collection Group
- RedAwning.com Inc.
- Vacasa
- Sonder Holdings Inc.
- Wyndham Hotels & Resorts
- Accor S.A. (greet, MGallery B&Bs)
- Choice Hotels International (Ascend Collection)
- Plum Guide
- Bedandbreakfast.eu
- MyBoutiqueHotel.com
- The Originals Human Hotels & Resorts
- Rural Retreats & Country Cottages
- Host & Stay
- Farm Stay UK*
Lesen Sie die Analyse der Bed-and-Breakfast-Unterkunft-Unternehmen

Marktchancen und Zukunftsaussichten
Compliance-getriebene Produktentwicklung schafft Freiraum für Software und Dienstleistungen, die Registrierung, Verifizierung und Berichterstattung über Jurisdiktionen hinweg vereinfachen. Das EU-Rahmenwerk für Kurzzeitvermietungen, das am 20. Mai 2026 in Kraft tritt, sowie bundesstaatliche und kommunale Datenzugriffsanforderungen wie Kaliforniens SB 346, das am 1. Januar 2026 in Kraft tritt, erhöhen die Nachfrage nach Tools zur Verwaltung von Angebots-IDs, Adressvalidierung, Steuerabwicklung und Datenaustausch zwischen Gastgebern, Plattformen und lokalen Behörden. Betreiber und Konsortien, die Compliance-Workflows standardisieren, können Reibungsverluste bei der Expansion über Städte und Länder hinweg reduzieren.
Plattformgestützte Reise-Ökosysteme und nachhaltigkeitsbezogene Finanzierung bieten zudem konkrete Wege zur Kommerzialisierung von B&B-ähnlichem Angebot. Airbnbs Plattform-Neugestaltung 2025, die Dienstleistungen und Erlebnisse bündelt, weist auf zusätzliche Monetarisierungspunkte rund um Mahlzeiten, Aktivitäten und Reise-Add-ons hin, die viele kleine Gasthäuser bereits offline anbieten, wobei eine Formalisierung die Anhangquoten und Sichtbarkeit verbessert. Gleichzeitig verdeutlichen nachhaltigkeitsgebundene Kredite, die von Hotelgruppen genutzt werden und an Emissionen und Lieferantenengagement geknüpft sind, eine Chance für B&B-Betreiber und Soft-Brands, Aufwertungen wie Energieeffizienz und emissionsarme Beschaffung zu bündeln und über gemeinschaftliche Einkaufsstrukturen und standardisierte Berichterstattung bessere Finanzierungskonditionen zu erhalten, insbesondere in ländlichen Gebieten, die bereits durch öffentliche Nachhaltigkeits-Förderprogramme unterstützt werden.
Recent Industry Developments in Markt für Bed-and-Breakfast-Unterkünfte
- Juni 2026: OYO Hotels & Homes (Prism) reichte bei der SEBI ein aktualisiertes Draft Red Herring Prospectus (UDRHP-I) für einen Börsengang über 6.650 Crore Rs ein. Die Einreichung deutet auf eine Kapitalbeschaffung hin, die auf die Beschleunigung der internationalen Expansion und die Unterstützung institutioneller Wachstumsfinanzierung ausgerichtet ist.
- April 2026: Airbnb, Inc. brachte das Update „Sommer 2026“ auf den Markt und führte neue Dienstleistungen ein, darunter Buchungen von Boutique-Hotels in 20 Städten weltweit, Flughafenabholungen und Lebensmittellieferungen. Das Update erweitert das Angebot über die Unterbringung hinaus und vergrößert die Servicepalette der Plattform.
- März 2026: Die B&B HOTELS Group ist eine Partnerschaft mit GARBE Commercial Living eingegangen, um ein Portfolio von 30 neuen Hotels in Deutschland, Österreich, den Niederlanden, Dänemark, Polen und der Tschechischen Republik zu entwickeln. Die Zusammenarbeit unterstützt das europäische Wachstum durch Entwicklungspartnerschaften, die institutionelle Finanzierung mit asset-light- und asset-heavy-Ansätzen kombinieren.


Markt für Bed-and-Breakfast-Unterkünfte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Einnahmen aus bezahlten Übernachtungen in Bed-and-Breakfast-Betrieben, bei denen das Frühstück im Zimmerpreis enthalten ist und vor Ort zubereitet und serviert wird, über die untersuchten geografischen Regionen und den Untersuchungszeitraum hinweg. Wir betrachten diese Ausgaben als die gästeseitigen Übernachtungseinnahmen im Zusammenhang mit diesen Aufenthalten.
Ausgeschlossen aus dem Anwendungsbereich: Ausgeschlossen sind komplette Ferienhausvermietungen, Hostels und große Boutique-Hotels, selbst wenn diese Frühstück anbieten.
Übersicht der Segmentierung
- Nach Unterkunftstyp
- Luxus-B&Bs
- Boutique- / Herbergen im Erbe-Stil
- Landgut- und Agrotourismus-B&Bs
- Budget- / Economy-B&Bs
- Nach Preissegment
- Luxus
- Mittelklasse
- Economy
- Nach Reisendertyp
- Freizeit
- Geschäft
- Bleisure / Workation
- Solo
- Nach Buchungskanal
- Online-Reisebüros (OTAs)
- Direkte Website / Mobil
- Offline-Reisebüros
- Nach Lageumgebung
- Städtisch
- Vorstädtisch
- Ländlich
- Küste / Insel
- Kulturstädte / Historische Städte
- Nach Eigentumsmodell
- Unabhängig
- Franchise / Angeschlossen
- Genossenschaft / Konsortium
- Nach Geografie
- Nordamerika
- Kanada
- Vereinigte Staaten
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Übriges Südamerika
- Asiatisch-Pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen)
- Übriger asiatisch-pazifischer Raum
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Übriges Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Erfassung öffentlich sichtbarer Angebots- und Nachfragesignale, gefolgt von der Prüfung, ob sich diese Signale über die Untersuchungsjahre hinweg konsistent entwickelten. Wir nutzten staatliche und offizielle Tourismusstatistiken wie nationale Tourismusbehörden, UN Tourism und die Reise- und Tourismus-Satellitenkonten des US Bureau of Economic Analysis, ergänzt durch Arbeits- und Preisindikatoren aus Quellen wie dem US Bureau of Labor Statistics.
Um das Modell mit den betrieblichen Realitäten der Beherbergungsbranche in Einklang zu halten, wurden zudem Beherbergungs- und Reisebranchenverbände wie AHLA und regionale Gastwirteverbände hinsichtlich betrieblicher Definitionen und Objektmerkmale herangezogen, ergänzt durch makroökonomische Reihen zu verfügbarem Einkommen und Reiseausgabenentwicklung aus Quellen im Stil von Zentralbank- und IWF-Datensätzen. Unternehmensberichte, Investorenpräsentationen und glaubwürdige Presseberichte wurden geprüft, um Verschiebungen im Buchungsmix und Gebührenstrukturen zu verstehen, und wir nutzten selektiv kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Nachrichten sowie Patentsuchen im Bereich Buchungstechnologie. Wo relevant, wurden auch globale Verträge und Ausschreibungen für zusätzlichen Kontext betrachtet. Die hier aufgeführten Quellen sind lediglich beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden verwendet, um Eingaben zu erstellen, Zusammenhänge zu validieren und unklare Punkte zu klären.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Punkte zu überprüfen, die Sekundärquellen nicht vollständig erklären können, insbesondere dort, wo sich Immobilientypen überschneiden und die Frühstücksinklusion in verschiedenen Ländern unterschiedlich vermarktet wird. Wir sprachen mit unabhängigen Immobilienbesitzern, Betreibern, Vertriebspartnern und Reisevermittlern in wichtigen Regionen und stimmten die Ergebnisse dann mit dem Reisendenmix, der saisonalen Auslastung und dem Preisverhalten ab, das für B&B-Formate beobachtet wurde.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 39% | CXOs: 12% | APAC: 47% |
| Mittleres Segment: 44% | Funktions-/Bereichsleiter: 32% | EMEA: 31% |
| Kleinere Akteure: 17% | Manager: 56% | Amerika: 22% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte anhand eines Top-Down- und Bottom-Up-Ansatzes. Wir rekonstruierten Tourismusübernachtungen und Pools bezahlter Beherbergungsnachfrage nach Region und filterten diese anschließend anhand beobachteter Angebotsindikatoren und Signale zu Reisendenpräferenzen auf das Bed-and-Breakfast-Format. Um die Ergebnisse realistisch zu halten, glichen wir die Gesamtwerte mit selektiven Bottom-Up-Prüfungen ab, einschließlich stichprobenartig erhobenen Zimmerangeboten nach Zielgebiets-Clustern, von Betreibern übermittelten Auslastungsspannen und durchschnittlichen Tagesraten-Mustern bei gebündeltem Frühstück.
Zu den wesentlichen im Modell verwendeten Eingaben zählten (als beispielhafte Treiber) internationale und inländische Übernachtungsreisen, Saisonalität der Auslastung bei kleinformatiger Beherbergung, durchschnittliche Tagesraten mit Frühstück, Aufenthaltsdauer und der Anteil der über Direktkanäle im Vergleich zu Online-Reisebüros gebuchten Aufenthalte. Wo Datenlücken auftraten, verwendeten wir konservative Ersatzannahmen und überprüften diese anschließend in Interviews erneut, insbesondere bei gemischt genutzten Immobilien, die auch auf breiteren Kurzzeit-Plattformen gelistet sind.
Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch multivariate Regression anhand von Reisenachfrageindikatoren wie Einkommensentwicklung, an Flugpreise und Kraftstoffkosten gebundenen Reisekosten und Beherbergungspreisinflation. Endgültige Jahreswerte wurden erst angepasst, nachdem nachfrage- und angebotsseitige Prüfungen zu einem stabilen Bereich konvergierten, der sich mit derselben Eingabereihe erklären ließ.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte in mehreren Schritten, damit Ausreißer nicht unbemerkt das Gesamtergebnis verzerren. Wir verglichen den implizierten Umsatz pro Zimmernacht mit unabhängigen Signalen wie Tourismusübernachtungen, Beherbergungspreisindizes und von Betreibern gemeldeter Auslastungsentwicklung und kennzeichneten dann alle länderweiten Ausschläge, die nicht zu bekannten Reisemuster-Zeitpunkten passten.
Vor der endgültigen Freigabe durchlaufen Modell und Annahmen eine interne Analystenprüfung, bei der Berechnungen erneut durchgeführt und stichprobenartig überprüft werden, gefolgt von Nachfass-Auslösern, wenn Schlüsselvariablen von den erwarteten Bereichen abweichen. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, sowie einer abschließenden Prüfung vor der Auslieferung, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Bed-and-Breakfast-Beherbergungsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können stark voneinander abweichen, da die Kategorie oft locker definiert wird und einige Quellen benachbarte Beherbergungsformate in einen einzigen Bereich zusammenfassen. Unterschiede entstehen auch, wenn eine Studie eine rein länderbezogene Betrachtung anwendet, von Reisenden bezahlte Umsätze mit Plattformgebühren vermischt oder eine einzige globale ADR-Annahme verwendet, ohne die lokale Saisonalität zu berücksichtigen.
Komplette Ferienhausvermietungen bleiben außerhalb des Untersuchungsbereichs von Mordor Intelligence, was einer der Hauptgründe dafür ist, dass die untenstehende Tabelle nicht mit Schätzungen übereinstimmt, die B&B-Aufenthalte mit breiterer Kurzzeitvermietungsnachfrage kombinieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 33,75 Mrd. USD (2026) | |
| Branchendatensatz A | 79,00 Mrd. USD (2025) | Verwendet eine kombinierte Kategorie, die B&Bs mit Hostels und ähnlichen preisgünstigen Beherbergungsformen zusammenfasst, und der Gesamtwert wird zusätzlich erhöht, wenn beherbergte Aufenthalte über Regionen hinweg weit gefasst definiert werden. |
| Ökonometrischer Verlag B | 7,50 Mrd. USD (2026) | Berücksichtigt nur eine enge Teilmenge registrierter Bed-and-Breakfast-Gasthäuser, wodurch in mehreren Ländern kleine lizenzierte Immobilien und Betreiber mit gemischter Nutzung ausgeschlossen werden können. |
Die Abweichung ergibt sich hauptsächlich daraus, wie eng die Kategorie definiert ist und ob benachbarte Beherbergungsformate mit einbezogen werden. Indem wir das Modell an der Übernachtungsreisenachfrage, der Preisgestaltung mit inkludiertem Frühstück und praktischen Angebotsprüfungen verankern, halten wir die endgültige Zahl nachvollziehbar an klaren Eingaben, die bei veränderten Bedingungen erneut überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Bed-and-Breakfast-Markt derzeit?
Der Markt erreichte im Jahr 2026 USD 33,75 Milliarden und wird bis 2031 voraussichtlich auf USD 42,99 Milliarden wachsen.
Welche Region wächst im Bed-and-Breakfast-Markt am schnellsten?
Der asiatisch-pazifische Raum verzeichnet das schnellste Wachstum mit einer CAGR von 8,45 % bis 2031, getrieben durch steigende Inlandsreisen in Indien und die schrittweise Wiedereröffnung in China.
Welcher Unterkunftstyp hält den größten Marktanteil?
Boutique- und Herbergen im Erbe-Stil führen das Segment mit einem Umsatzanteil von 31,62 % an, bedingt durch die Nachfrage der Reisenden nach authentischen, kulturell immersiven Aufenthalten.
Wie verändern sich die Buchungskanäle für Bed-and-Breakfast-Betreiber?
Online-Reisebüros dominieren weiterhin, doch direkte Website-Buchungen steigen mit einer CAGR von 12,3 % an, unterstützt durch mobile Apps und niedrigere Akquisitionskosten.
Welche regulatorischen Herausforderungen gibt es für den Sektor?
Städtische Bebauungsbeschränkungen und Hauptwohnsitzregelungen in Märkten wie British Columbia und Schottland verursachen Compliance-Kosten und schränken neues städtisches Angebot ein.
Seite zuletzt aktualisiert am:



