
Marktgröße und Marktanteil für Glasverpackungen für Babynahrung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 19.48 Milliarden US-Dollar |
| Marktgröße (2031) | 23.44 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Glasverpackungen für Babynahrung von Mordor Intelligence
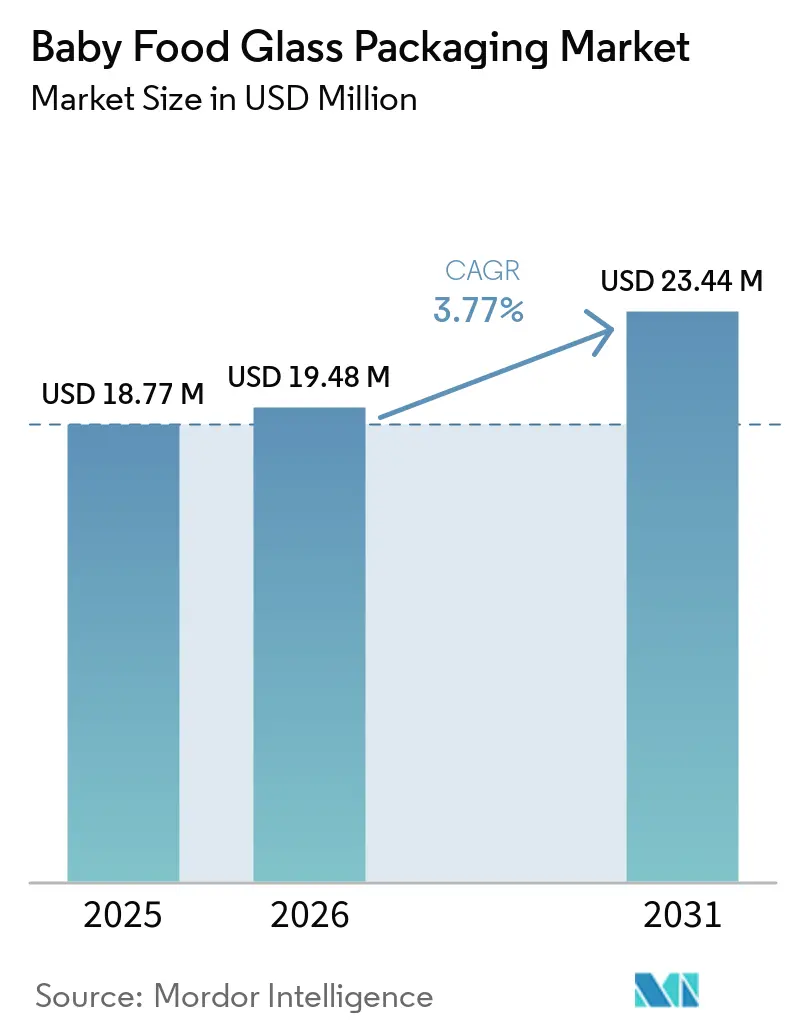
Die Marktgröße für Glasverpackungen für Babynahrung wurde im Jahr 2025 auf USD 18,77 Milliarden bewertet und wird voraussichtlich von USD 19,48 Milliarden im Jahr 2026 auf USD 23,44 Milliarden bis 2031 anwachsen, bei einer CAGR von 3,77 % während des Prognosezeitraums (2026–2031). Die robuste Nachfrage wird durch die wachsende Präferenz der Eltern für hochwertige, chemikalienfreie Behälter, strengere gesetzliche Beschränkungen für Kunststoffe in der Säuglingsernährung und das Bestreben der Markeninhaber nach starker visueller Regalattraktivität angetrieben. Das vollständige EU-Verbot für Bisphenol A (BPA) in lebensmittelkontaktierten Materialien ab Januar 2025 bestätigt Glas als bevorzugtes Material für empfindliche Rezepturen. Gleichzeitig haben kontinuierliche Investitionen in Elektroöfen und Recyclingglas-Scherben den CO₂-Fußabdruck der Glasproduktion verringert und damit den Anforderungen der Kreislaufwirtschaft entsprochen. Steigende Energiepreise, höhere Logistikkosten und Kapazitätseinschränkungen in Nordamerika dämpfen jedoch das kurzfristige Wachstum. Asien-Pazifik bietet das größte Aufwärtspotenzial, da städtische Familien in China und Indien von selbst zubereiteten Mahlzeiten auf Marken-Babynahrung umsteigen und Glas häufig als Qualitätsmerkmal wahrnehmen.
Wichtigste Erkenntnisse des Berichts
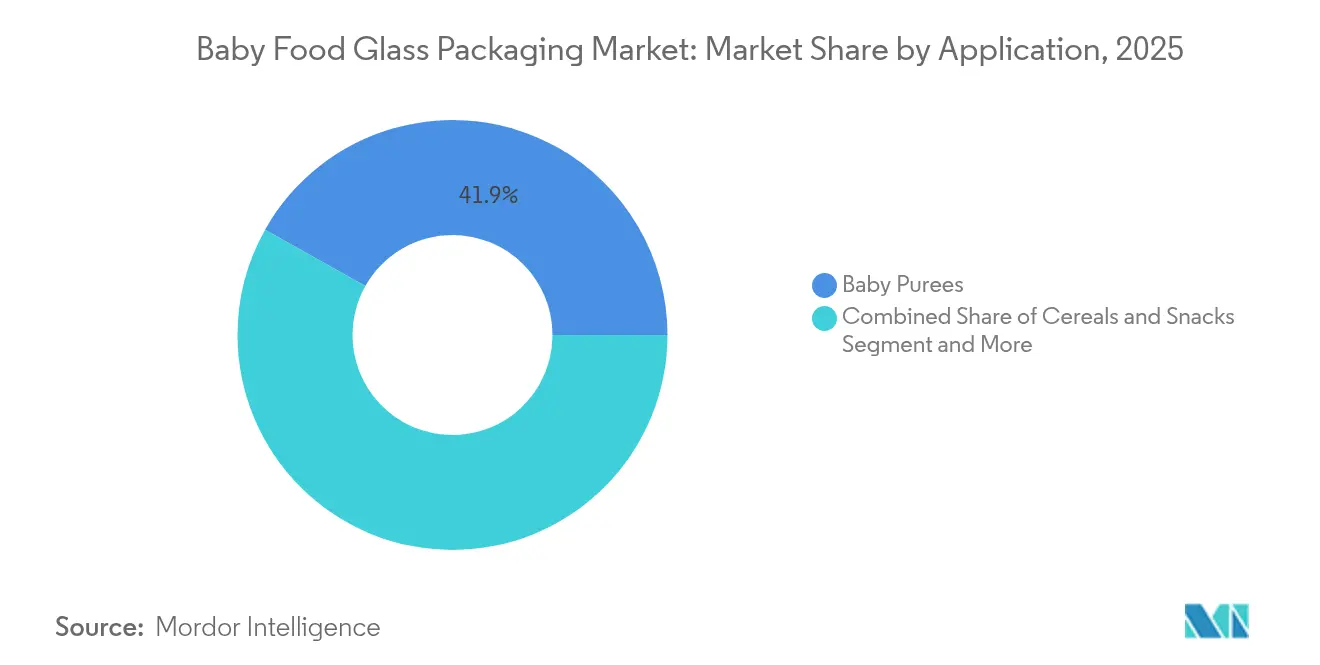
- Nach Anwendung führten Babypürees im Jahr 2025 mit einem Marktanteil von 41,85 % am Markt für Glasverpackungen für Babynahrung; Getränke und Säfte werden voraussichtlich bis 2031 mit einer CAGR von 5,04 % wachsen.
- Nach Behältertyp entfielen im Jahr 2025 58,15 % des Marktvolumens für Glasverpackungen für Babynahrung auf Glasgläser, während Glasbecher/Portionsbehälter bis 2031 voraussichtlich mit einer CAGR von 4,65 % wachsen werden.
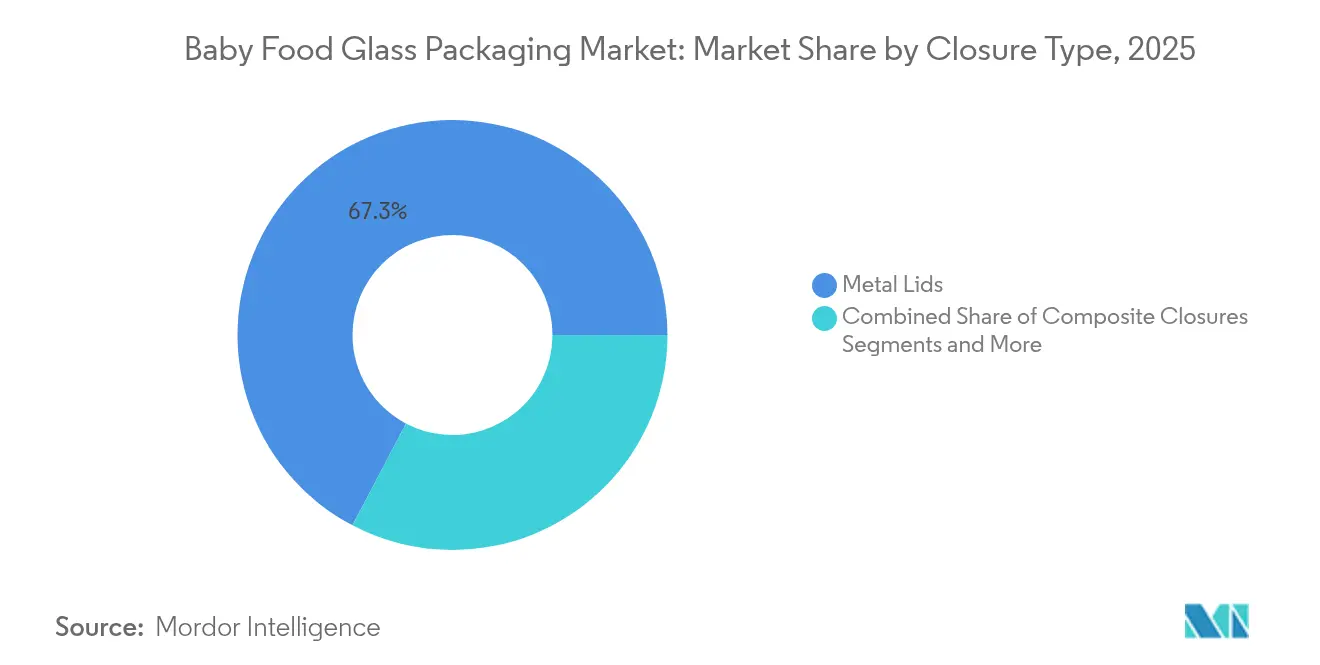
- Nach Verschlusstyp hielten Metalldeckel im Jahr 2025 einen Umsatzanteil von 67,30 %; Verbundverschlüsse verzeichnen im Prognosezeitraum mit 5,82 % CAGR das stärkste Wachstum.
- Nach Vertriebskanal dominierte der stationäre Einzelhandel im Jahr 2025 mit 83,40 % des Marktes für Glasverpackungen für Babynahrung, während E-Commerce und Direktvertrieb bis 2031 mit einer CAGR von 5,39 % zulegen.
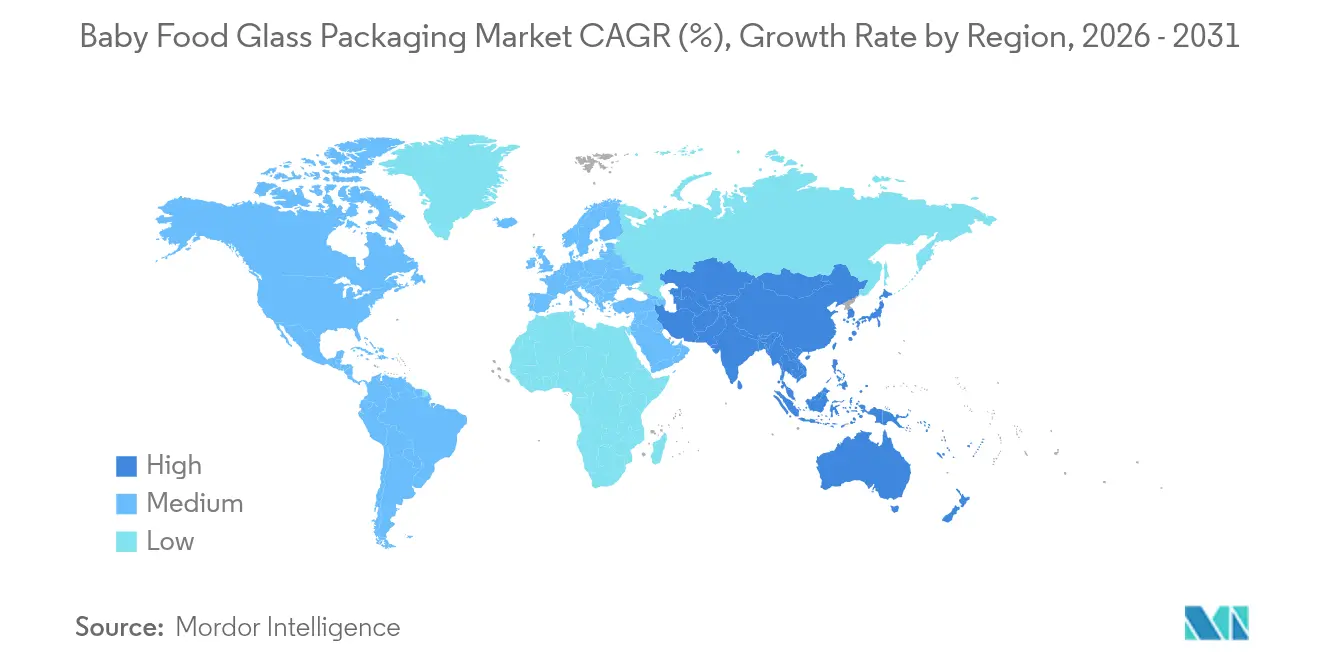
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 32,05 % und weist bis 2031 mit 4,44 % CAGR das stärkste Wachstum auf.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Nachfrage nach Bio- und Naturkost-Babynahrung | +1.2% | Nordamerika, Europa, städtische Zentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Elterliche Präferenz für Glas gegenüber Kunststoffen aufgrund der Wahrnehmung von Gesundheit und Sicherheit | +0.8% | Entwickelte Märkte weltweit | Langfristig (≥ 4 Jahre) |
| Premiumisierung und Markendifferenzierung durch Glasverpackungen | +0.6% | Nordamerika, Europa, städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatliche Recycling- und Kreislaufwirtschaftsvorschriften | +0.4% | Europa, Nordamerika, ausgewählte Länder in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Pilotprojekte für Nachfüllstationen im Handel und Behälterpfandsysteme | +0.3% | Europa, Pilotprogramme in Nordamerika | Langfristig (≥ 4 Jahre) |
| Direktvertrieb-Babynahrung-Start-ups mit Bedarf an temperaturstabilem gehärtetem Glas | +0.2% | Nordamerika, Europa, städtisches Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Bio- und Naturkost-Babynahrung
Bio-Babynahrungslinien expandieren rasch, weil Eltern Produkten ohne synthetische Zusatzstoffe vertrauen. Marken positionieren Glas als sicherste Barriere zum Schutz von Nährstoffen und Aromen. Gerber hat seine Bio-Reihe bereits auf CO₂-neutrale Glasgläser umgestellt, um das Premium-Profil zu stärken. Die U.S.-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) betont die rigorose Sicherheitsprüfung von Verpackungen für Säuglingsnahrung, eine Haltung, die inerten Glasoberflächen natürlicherweise zugute kommt.[1] Risikokapitalgedeckte Disruptoren ziehen nach; Once Upon a Farm stellte USD 52 Millionen bereit, um kaltgepresste Mischungen in integritätsorientierter Verpackung zu skalieren. Der Schwung breitet sich nun auch auf metropolitane Eltern in China aus, die gerne mehr für eine Bio-Zertifizierung zahlen. Diese kombinierten Kräfte heben den Markt für Glasverpackungen für Babynahrung an, da Bio-SKUs in den Regalen zunehmen.
Elterliche Präferenz für Glas gegenüber Kunststoffen aufgrund der Wahrnehmung von Gesundheit und Sicherheit
Verbraucherbefragungen zeigen, dass bis zu 70 % der jungen Eltern Glasgläsern mehr als jeder anderen Alternative für die Säuglingsernährung vertrauen.[2]Das Vertrauen stieg, nachdem die EU Anfang 2025 ein vollständiges BPA-Verbot bestätigte. Marken und Händler unterstreichen dieses Narrativ; Mason Bottle vermarktet aktiv „nicht-toxische Glasfütterungslösungen” an millennial-Familien. Das gesundheitsorientierte Sentiment ermöglicht es den Herstellern, einen Preisaufschlag beizubehalten und gleichzeitig Promotionen zu begrenzen. Da dieses Vertrauen auf den intrinsischen Materialeigenschaften und nicht nur auf dem Branding beruht, ist der Unterschied für flexible Beutel schwer zu untergraben, was einen langfristigen Nachfragetreiber festigt.
Premiumisierung und Markendifferenzierung durch Glasverpackungen
Glas steigert den wahrgenommenen Wert durch Klarheit, Gewicht und Klangmerkmale. Beech-Nuts Präbiotik-Smoothies in transparenten Gläsern heben natürliche Zutaten hervor und ermöglichen höhere Regalpreise. Im E-Commerce vermittelt die Darstellung eines glänzenden Glases Authentizität besser als undurchsichtige Beutel und verbessert so die Klickraten. Aufkommende Clean-Label-Marken wie Babylife Organics verwenden geprägte Glasformen und QR-Codes, um das Vertrauen online zu stärken. Diese Branding-Vorteile halten Glas trotz kostspieligerer Produktion im Mittelpunkt von Premium-Babynahrungsneueinführungen.
Staatliche Recycling- und Kreislaufwirtschaftsvorschriften
Gesetzgeber drängen darauf, dass alle Verpackungen bis 2030 in der EU vollständig recycelbar sind – ein Meilenstein, den Glas bereits erfüllt, da es endlos ohne Qualitätsverlust eingeschmolzen werden kann. Ähnliche Regelungen in Kanada, Kalifornien und Südkorea erheben Gebühren auf Materialien mit niedrigen Recyclingquoten und begünstigen dadurch indirekt Glas. Produzenten reagieren durch Übernahmen von Recyclingunternehmen; Ardagh erwarb Svensk Glasåtervinning, um die Versorgung mit Ofenscherben zu sichern. Die Vorschriften erhöhen die Compliance-Kosten für Kunststoffe und stärken gleichzeitig die Umweltvorteile von Glas.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Höhere Kosten und höheres Gewicht von Glas gegenüber Kunststoffen | -0.9% | Global, am stärksten in preissensiblen Regionen | Kurzfristig (≤ 2 Jahre) |
| Störungen in der Glaslieferkette und das Risiko von Ofenausfallzeiten | -0.6% | Regionen mit alternder Infrastruktur | Mittelfristig (2–4 Jahre) |
| Rasche Verbreitung von Retortenbeuteln in Schwellenländern | -0.4% | Asien-Pazifik, Lateinamerika, Afrika | Mittelfristig (2–4 Jahre) |
| Leichtgewichtsverpackungsvorschriften zugunsten von Kunststoff-Glas-Laminaten | -0.3% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Kosten und höheres Gewicht von Glas gegenüber Kunststoffen
Das Schmelzen von Sand, Soda und Kalkstein erfordert extreme Temperaturen, sodass Glaswerke höhere Energiekosten haben als Polymerextruder. Glasbehälter wiegen 4-6 Mal mehr als gleichwertige Laminatbeutel, was die Frachtkosten und CO₂-Emissionen pro versandter Kalorienmenge erhöht.[3] Preissensibilität in Südostasien drängt lokale Marken zu Schnabelbeuteln, die bereits mehr als 30 % des Verpackungsvolumens für Babynahrung ausmachen. Die Energieinflation hat den Erzeugerpreisindex der US-amerikanischen Glasindustrie im Jahr 2024 um 4,5 % angehoben und die Margen der Verarbeiter unter Druck gesetzt. Solange die Kraftstoffzuschläge nicht zurückgehen, begrenzt dieser Nachteil die Marktdurchdringung außerhalb von Premium-SKUs.
Störungen in der Glaslieferkette und das Risiko von Ofenausfallzeiten
Ein Hochofen muss zwischen den Neuzustellungen 10–12 Jahre heiß bleiben, sodass ungeplante Ausfälle sehr plötzlich große Kapazitätsmengen entfernen. Ardagh schloss im September 2024 zwei weitere US-amerikanische Werke, was die nordamerikanische Versorgung sofort verknappt hat. Die Schließung von Vetropacks Schweizer Werk im Mai 2024 hatte ähnliche Auswirkungen in Mitteleuropa. Energieunterbrechungen oder Arbeitskräftemangel gefährden die Betriebszeit zusätzlich und veranlassen Markeninhaber zur Zweiquellenstrategie mit Kunststoffen. Der Bedarf an hohem Kapital (O-I hat USD 150 Millionen für die Modernisierung seines Standorts in Alloa reserviert) belastet die Bilanzen und bremst schnelle Kapazitätserweiterungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Pürees dominieren, während Getränke an Dynamik gewinnenIm Jahr 2025 hielten Babypürees 41,85 % des Marktvolumens für Glasverpackungen für Babynahrung und spiegeln ihre Rolle als erste Breikost für Säuglinge wider. Die stabile Nachfrage kommt aus allen Regionen, und Eltern vertrauen Gläsern beim Schutz von Farbe, Aroma und Mikronährstoffen. Formulierer schätzen Glas auch für die Heißabfüllung und Retortenbeständigkeit, was den Einsatz von Konservierungsstoffen reduziert. Getränke und Säfte wachsen jedoch am schnellsten mit einer CAGR von 5,04 % bis 2031. Der Durst nach kaltgepressten Fruchtmischungen und Probiotik-Smoothies treibt diesen Aufschwung voran, wobei transparente Gläser lebendige Farbtöne präsentieren, die in sozialen Medien Anklang finden. Beech-Nuts Präbiotik-Getränkelinie veranschaulicht, wie Glas neue Flüssignahrungsstarts unterstützt.
Getränkehersteller schätzen die Sauerstoffbarriere von Glas, um frischen Geschmack ohne Zusatzstoffe zu erhalten und so Premium-Preise zu rechtfertigen. Getreideprodukte und Snacks behalten eine stetige Dynamik bei, unterstützt durch den Bedarf an langer Haltbarkeit, den Glas erfüllt. Spezialisierte „Sonstige” wie therapeutische Formulierungen erzielen die höchsten Stückpreise aufgrund strenger Sicherheitsanforderungen. In allen Kategorien regen Trends zur Portionskontrolle Marken dazu an, kleinere SKUs anzubieten, was das Volumen über das traditionelle 113-Gramm-Glas hinaus subtil diversifiziert. Diese Verschiebungen stärken gemeinsam den Markt für Glasverpackungen für Babynahrung, auch wenn sich breitere Formate für Säuglingsnahrung ausweiten.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Behältertyp:
Gläser behalten die Vorrangstellung trotz PortionsinnovationGlasgläser erfassten im Jahr 2025 58,15 % des Marktanteils bei Glasverpackungen für Babynahrung, da ihre Vielseitigkeit für Pürees, Getreideprodukte und Snacks gleichermaßen geeignet ist. Standard-Gewindeöffnungen lassen sich leicht mit Hochgeschwindigkeits-Metallnockendeckelverschließern integrieren und unterstützen so die Kostenkontrolle. Weniger dominant, aber schneller wachsende Glasbecher/Portionsbehälter verzeichnen bis 2031 eine CAGR von 4,65 %, was dem Wunsch der Eltern entspricht, Abfall zu minimieren und die Fütterung unterwegs zu vereinfachen. Designs wie WeeSprouts abgestufte Vorratsbehälter verbinden Messgenauigkeit mit Gefrierraum-zu-Mikrowelle-Beständigkeit.
Nuckelfläschchen bleiben eine Nische, die durch Premium-Positionierung und Sicherheitsnarrative angetrieben wird, insbesondere bei Eltern, die Polycarbonat-Fütterungsflaschen meiden. Entwickler erkunden nun schlanke Wandglasgeometrien und innere Prägungen, um das Gewicht zu reduzieren und gleichzeitig die Festigkeit zu schützen. Der Schwung hin zu Portionsbehältern ermutigt Glashersteller, in Enghals-IS-Maschinen mit mehreren Kavitätskonfigurationen zu investieren, was die Innovation in diesem Segment des Marktes für Glasverpackungen für Babynahrung lebhaft hält.
Nach Verschlusstyp:
Metall dominiert, während Verbundverschlüsse stark zulegenMetallnoppen-Deckel hielten im Jahr 2025 einen Umsatzanteil von 67,30 % dank ihrer bewährten Hermetik und Kosteneffizienz. Gummierte Verbundsysteme halten hohen Retorttemperaturen stand und garantieren Lagerstabilität. Dennoch zeigen Verbundverschlüsse mit einer CAGR von 5,82 % ein lebhaftes Wachstum, da Verarbeiter biobasierte Polymere, manipulationssichere Bänder und wiederverschließbare Merkmale integrieren. Top Caps Doppelmaterial-Leicht-Öffnungsdeckel exemplifizieren den Drang nach Funktionalität mit geringeren Kunststoffanteilen.
Kunststoffdeckel eignen sich für bestimmte Flaschenanwendungen, bei denen Klappverschlüsse die Dosierung erleichtern, jedoch bremst das Nachhaltigkeitsscrutinium eine breitere Annahme. Nischengruppen wie „Grüne und Sonstige”, z. B. Kork-Faser-Hybride, bleiben experimentell. In den nächsten fünf Jahren wird erwartet, dass metallisierte Oberflächen, Laserscoring und angebundene Komponenten den wahrgenommenen Wert steigern und die Premium-Aura von in Glas verpackten Säuglingsnahrungsmitteln stärken.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Vertriebskanal:
Einzelhandel dominiert trotz digitalem AufschwungStationäre Geschäfte machten 83,40 % des Umsatzes im Jahr 2025 aus, da Eltern es schätzen, Ablaufdaten und Vakuumknöpfe vor dem Kauf zu überprüfen. Supermärkte bieten Regalvisibilität, und gebündelte Aktionen mit Windeln oder Säuglingsnahrung fördern Impulskäufe. Dennoch legen E-Commerce und Direktvertrieb mit einer CAGR von 5,39 % vor und werden durch App-gestützte Bequemlichkeit und Abonnementangebote angetrieben. Dieses Wachstum regt Umgestaltungsarbeiten an, damit Gläser Paketerschütterungen ohne übermäßige Polsterung überstehen.
Marken wie Once Upon a Farm nutzen ihre Online-Reichweite, um Rücksendekreislauf-Recyclingprogramme zu starten und so das Kreislaufnarrativ zu stärken. Da jüngere Eltern ihre Einkaufsbudgets online verlagern, müssen Glasverarbeiter Gewichts- und Bruchprobleme durch leichteres Klarglas, verstärkte Ecken oder unterterteilte Verpackungen lösen. Eine erfolgreiche Anpassung sichert Volumina und hält den Markt für Glasverpackungen für Babynahrung in digitalen Schaufenstern relevant.
Geografische Analyse
Markt für Glasverpackungen für Babynahrung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 32,05 % am Gesamtwert und führt das Wachstum mit einer CAGR von 4,44 % bis 2031 an. Importierte Babynahrungsmarken aus China machen trotz zunehmender inländischer Anbieter noch immer 60 % der lokalen Kategorieausgaben aus – ein Zeichen dafür, dass Vertrauen und Verpackungsqualität bei städtischen Haushalten den Preis überwiegen. Indien spiegelt dieses Muster wider, da die verfügbaren Einkommen steigen; Glasgefäß-SKUs gewinnen in modernen Handelsregalen in Städten der Kategorie I an Präsenz. Unterdessen hält Japans reife Bevölkerungsstruktur den Premiumabsatz durch Innovationen wie mikrowellengeeignete Gläser für Reisbrei aufrecht. Regionale Lieferanten beziehen zunehmend Post-Consumer-Altglas, um städtische Recyclingquoten zu erfüllen, und sichern so die Versorgungsstabilität für den Markt für Glasverpackungen für Babynahrung.
Markt für Glasverpackungen für Babynahrung in Nordamerika und Europa
Nordamerika und Europa verzeichnen ein langsameres absolutes Wachstum, bleiben jedoch unverzichtbare Premiumbasionen. Die bevorstehende EU-Vorschrift, dass alle Verpackungen bis 2030 recycelbar sein müssen, in Verbindung mit dem BPA-Verbot festigt Glas als die risikoärmste Option. Die Verbraucheraufklärung in den USA durch das Glass Packaging Institute unterstützt die Markenbotschaft rund um Reinheit und Geschmack. Einzelhändler betonen plastikfreie Zonen in Babyregalen und verstärken so den Geldbeutelanteil von Glas, selbst wenn Beutelvolumina in Wertlinien zunehmen.
Regulatorisches Umfeld
Anbieter von Glasverpackungen für Babynahrung unterliegen strengen Anforderungen an Lebensmittelkontaktmaterialien, die sich auf Inertheit, Rückverfolgbarkeit und kontrollierte Migration konzentrieren. In der Europäischen Union unterliegen Glasbehälter und komplette Verpackungssysteme (einschließlich Deckel, Beschichtungen und Farben) der Rahmenverordnung (EG) 1935/2004 und der Anforderung an gute Herstellungspraxis in der Verordnung (EG) 2023/2006, die zusammen die Dokumentation, wie Konformitätserklärungen für Mehrmaterialverpackungen, vorantreiben. In den Vereinigten Staaten reguliert die FDA Lebensmittelkontaktstoffe gemäß 21 CFR Parts 170-189, und Glaszusammensetzungen, die in Verpackungen verwendet werden, gelten im Allgemeinen als sicher, wenn sie gemäß anerkannten Zusammensetzungs- und Leistungsanforderungen hergestellt werden.
Das EU-BPA-Verbot bei Lebensmittelkontaktmaterialien trat im Januar 2025 in Kraft und stärkt Glas als bevorzugte Lösung für die Säuglingsernährung. In beiden Regionen erstreckt sich die Compliance zunehmend auf die gesamte Verpackung, einschließlich Behälter, Verschluss und Dekoration, was integrierte Anbieter begünstigt, die die durchgängige Konformität für Babynahrungsverpackungen zertifizieren können.
Wettbewerbslandschaft
Marktkonzentration
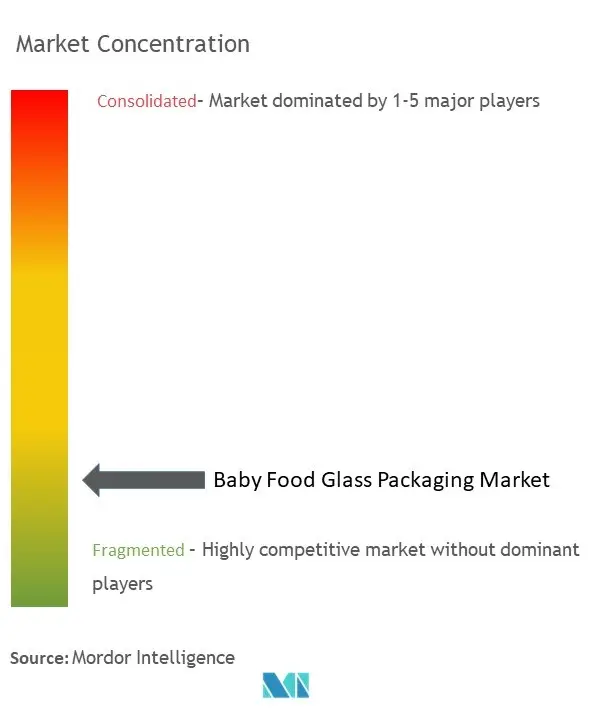
Der Markt für Glasverpackungen für Babynahrung ist mäßig um multinationale Konzerne wie O-I Glass, Gerresheimer und Verallia konsolidiert. Diese Unternehmen betreiben große Wannenöfen, nutzen skalierbare Scherbenbeschaffung und investieren in Dekarbonisierung. O-Is USD-150-Millionen-Umbau des Standorts Alloa umfasst hybrides Elektroschmelzen mit dem Ziel, den Energieverbrauch um 20 % zu senken. Verallia hat bereits einen vollständig elektrischen Ofen in Betrieb genommen, der den CO₂-Ausstoß um 60 % senkt und dabei den Durchsatz konstant hält. Solche Kapitalaufwendungen erhalten die Markteintrittsbarrieren aufrecht.
Flexible Beutelhersteller greifen marktanteilsmäßig aus Kostengründen an und machen heute mehr als 30 % der breiteren Babynahrungsverpackungslandschaft aus. Als Reaktion darauf erproben die Glaskonzerne ultraleichte Gläser und gravierbare QR-Deckel, um den Mehrwert zu steigern. Akquisitionsaktivitäten zielen auf Recyclinganlagen ab; Ardaghs Kauf von Svensk Glasåtervinning sichert die Rohstoffversorgung für nordische Standorte. Kleinere regionale Akteure wie Beatson Clark bedienen Handwerks- und Handelsmarkennischen und bieten häufig individuelles Kurzserien-Prägen für Boutique-Bio-Marken an.
Start-ups im Direktvertriebsbereich verlangen nach gehärtetem Borosilikatglas-Gläsern, die die Kaltdruckverarbeitung bewältigen können, was Wachstumsnischen für spezialisierte Glashersteller eröffnet. Intelligente Verpackungen, einschließlich NFC-Chips unter Metallkappen zur Authentifizierung der Herkunft, erscheinen in Pilotläufen bei europäischen Bio-Produzenten. Da die regulatorische Kontrolle von Einwegkunststoffen zunimmt, sind Marktführer mit etablierten Ofenflotten und geschlossenen Scherbennetzwerken gut positioniert, um ihren Anteil am Markt für Glasverpackungen für Babynahrung zu schützen.
Marktführer im Bereich Glasverpackungen für Babynahrung
-
O-I Glass Inc.
-
Gerresheimer AG
-
Vetropack Holding Ltd
-
Glassware Depot
-
Ardagh Group S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Glasverpackungen für Babynahrung Unternehmen in diesem Bericht
- O-I Glass Inc.
- Ardagh Group S.A.
- Gerresheimer AG
- Vetropack Holding Ltd
- Verallia SA
- Heinz-Glas GmbH
- BA Glass B.V.
- Stoelzle Glass Group
- Bormioli Rocco SpA
- Piramal Glass Pvt Ltd
- AGI Glaspac
- Hindusthan National Glass and Inds. Ltd
- Toyo Glass Co. Ltd
- Nihon Yamamura Glass Co. Ltd
- SGD Pharma (SGD SA)
- Shandong Pharmaceutical Glass Co. Ltd
- Glassware Depot
- Pigeon Corporation
- Mayborn Group Ltd (Tommee Tippee)
- Evenflo Feeding Inc.
- Sundelight Infant Products Ltd
- Cospak (Orora Packaging)
Marktchancen und Zukunftsaussichten
Glasverpackungen bieten ein inertes, hochwertiges Format, das der zunehmenden Prüfung der chemischen Sicherheit im Bereich der Säuglingsernährung entspricht. Markenpositionierung und Verbraucherstimmung unterstützen Glas für Bio- und Clean-Label-Linien, während Getränke und Säfte eine schnell wachsende Anwendung darstellen, und Glasgläser machten 2025 einen Marktanteil von 58,15% aus, was die Rolle von Glas als dominierender Behältertyp für viele Babynahrungs-SKUs widerspiegelt.
Initiativen zur Kreislaufwirtschaft und die Modernisierung der Lieferkette schaffen auch Raum für Glas durch Partnerschaften mit Recyclern und lokaler Altglasverarbeitung, was die Kreislaufwege für Glasverpackungen stärkt. Im Jahr 2026 unterstützen Kapazitäts- und Effizienzsteigerungen von Vetropack und Stoelzle Glass USA hochwertige und sichere Verpackungen für die Säuglingsernährung, und die Erneuerung des Caudete-Ofens von Vidrala im März 2026 erweitert die europäische Kapazität, um die steigende Nachfrage nach Glasgläsern zu decken.
Neueste Industrielle Entwicklungen in Markt für Glasverpackungen für Babynahrung
- Juni 2026: Die kroatische Tochtergesellschaft Vetropack Straza von Vetropack Holding Ltd plant, 30-35 Millionen € in den Bau einer Altglasverarbeitungsanlage zu investieren. Diese geplante Erweiterung der Altglasverarbeitungskapazität unterstützt Kreislaufwirtschaftsinputs und verbessert die Versorgungssicherheit für Glasverpackungen für Babynahrung.
- Mai 2026: Stoelzle Glass USA kündigte eine Investition von 100 Millionen USD zur Modernisierung der Anlage in Monaca an, wobei der Ofenneubau im Juli 2026 beginnt. Diese Kapazitätserweiterung erhöht die US-Glasbehälterkapazität und stärkt die Fähigkeiten bei hochwertigen Glasverpackungen für Babynahrung, mit potenziellen Verbesserungen der Lieferzeiten.
- März 2026: Vidrala kündigte eine Investition von 180 Millionen € im Werk Caudete an, um einen Ofen zu erneuern und die Jahreskapazität zu erhöhen. Diese Modernisierung unterstützt die Versorgungskontinuität für Glasgläser für Babynahrung in Europa.
Markt für Glasverpackungen für Babynahrung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst glasbasierte Primärverpackungen für kommerzielle Baby- und Kleinkindnahrung, einschließlich Gläser, Flaschen und Portionsbehälter sowie die dazugehörigen gängigen Verschlüsse, in den wichtigsten Regionen.
Ausschlüsse aus dem Umfang: Kunststoff-, Karton-, Flexibelbeutel-, Metallkonserven- und Sekundärverpackungen wie Faltschachteln, Umverpackungen und Paletten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Anwendung
- Babypürees
- Getreideprodukte und Snacks
- Getränke und Säfte
- Sonstiges
- Nach Behältertyp
- Glasgläser
- Glasflaschen (Saug-/Fütterungsflaschen)
- Glasbecher / Portionsbehälter
- Nach Verschlusstyp
- Metalldeckel
- Verbundverschlüsse
- Kunststoffdeckel
- Grüne und Sonstige
- Nach Vertriebskanal
- Stationärer Einzelhandel
- E-Commerce und Direktvertrieb
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien und Neuseeland
- Südkorea
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Rahmen dafür festzulegen, was als Nachfrage nach Glasverpackungen für Babynahrung gelten sollte, und um Eingaben zu sammeln, die anhand öffentlicher Aufzeichnungen überprüft werden können. Wir stützten uns auf öffentliche und offizielle Quellen wie UN Comtrade-Handelsstatistiken, USITC DataWeb, Eurostat, Informationen der US-amerikanischen FDA zu lebensmittelkontaktierenden Materialien und Verpackungssicherheit sowie Aktualisierungen der Europäischen Kommission zu Vorschriften für lebensmittelkontaktierende Materialien.
Um diese Signale in ein verwendbares Modell umzuwandeln, haben wir außerdem Jahresberichte und Investorenpräsentationen von Unternehmen aus den Bereichen Verpackung und Säuglingsernährung, Verbandspublikationen zu Glasrecycling und Scherbenverfügbarkeit sowie vertrauenswürdige Presseberichte zu Ofenkapazitäten und Energiekostenveränderungen ausgewertet. Für Stützdaten wie Unternehmensfinanzen und Liefertransparenz wurden bei Bedarf zugelassene kostenpflichtige Datenbankabonnements genutzt. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; wir haben zusätzliche öffentliche Dokumente und Datensätze gesichtet, um Annahmen zu überprüfen und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, welcher Anteil der Babynahrungsverpackungen tatsächlich aus Glas besteht – aufgeschlüsselt nach Produktformat –, sowie darauf, wie sich Preisgestaltung und Leichtbau in den einzelnen Regionen entwickeln. Wir sprachen mit Akteuren aus den Bereichen Glasverpackungslieferung, Verschlüsse, Abfüll- und Verpackungsbetriebe, Markenbeschaffung sowie ausgewählten Einzel- und Großhandelsstandpunkten, damit Lücken aus der Desk Research geschlossen werden konnten, bevor die Annahmen festgelegt wurden.
Die Abdeckung wurde global gehalten, damit regionale Unterschiede bei Vorschriften, Recyclingquoten und Frachtkosten erfasst werden konnten, die anschließend zur Plausibilitätsprüfung der Gesamtergebnisse herangezogen wurden.
Verteilung der Befragten im Rahmen der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 17 % | APAC: 41 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 27 % | EMEA: 37 % |
| Kleinere Akteure: 22 % | Manager: 56 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Babynahrungsproduktion und Indikatoren für den Verbrauch verpackter Babynahrung in einen Nachfragepool für Glasbehälter umgerechnet werden, der anschließend mithilfe von Preis- und Mixannahmen in einen Wert umgewandelt wird. Um das Modell praktikabel zu halten, verfolgen wir eine kurze Liste beobachtbarer und diskutierbarer Eingaben, wie etwa den Anteil der in Gläsern gegenüber Flaschen und Portionsbehältern verkauften Babynahrung, Trends bei der durchschnittlichen Packungsgröße, den Verschlussmix (Metalldeckel gegenüber anderen Verschlüssen), die Einführung von Recyclingmaterial und Leichtbau sowie regionsspezifische Energie- und Frachtkosten, die die Preisgestaltung beeinflussen.
Diese Gesamtwerte werden anschließend mit selektiven Bottom-up-Näherungen getestet, darunter Stichproben von durchschnittlichen Verkaufspreisbereichen nach Behältertyp, Kanalprüfungen zu typischen Glas- und Flaschenformaten sowie angebotsseitige Mengensignale, soweit diese verantwortungsvoll abgeleitet werden konnten. Wenn die Datenlage für kleinere Länder dünn ist, verwenden wir Näherungswerte aus ähnlichen Märkten auf Basis der Babynahrungsdurchdringung und der Handelsabhängigkeit und passen diese nach Expertenfeedback an.
Die Prognose verwendet eine Szenarioanalyse mit einem Basisszenario, das auf dem Wachstum der Babynahrungsnachfrage, den erwarteten Vorschriften zur Verpackungswahl und dem voraussichtlichen Tempo der Normalisierung von Glaskapazitäten und -kosten basiert. Die Szenarien werden anhand der Erwartungen der Befragten zu Verschiebungen beim Glasanteil eingegrenzt, und anschließend wird die endgültige Kurve geglättet, damit sie einem realistischen Einführungszeitplan entspricht und keine plötzlichen Sprünge aufweist.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, beginnend mit Einheits- und Wertplausibilitätsprüfungen, damit der implizierte Preis pro Behälter und die implizierten Mengen nach Region realistisch erscheinen. Wir vergleichen die Ergebnisse auch mit unabhängigen Signalen wie Handelsströmen für Glasbehälter und Verschlüsse, öffentlichen Ankündigungen zu Ofenkapazitäten und sichtbaren Veränderungen bei Produktverpackungsformaten; größere Abweichungen werden vor der Freigabe erneut geprüft.
Vor der Veröffentlichung wird eine separate Analystenprüfung durchgeführt, um Eingaben zu hinterfragen und zu bestätigen, dass dieselben Annahmen konsistent über Behältertypen, Kanäle und Regionen hinweg angewendet wurden. Berichte werden jährlich aktualisiert, und wenn ein wesentliches Ereignis eintritt (beispielsweise eine wichtige Regulierungsaktualisierung oder eine abrupte Kapazitätsabschaltung), werden Zwischenrevisionen ausgelöst und wichtige Interviewkontakte können erneut angesprochen werden. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Schätzung des Marktes für Glasverpackungen für Babynahrung von Mordor Intelligence im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Glasverpackungen für Babynahrung können weit auseinanderliegen, selbst wenn sie scheinbar dasselbe Thema abdecken. Die Streuung ergibt sich in der Regel aus der Definition des Umfangs, dem als Basisjahr behandelten Jahr und der Frage, ob die Preise auf Ebene der Verpackungsverkäufe der Hersteller oder als nachgelagerter Einzelhandelswert für verpackte Lebensmittel modelliert werden.
Ein weiterer häufiger Treiber ist, was als Glasverpackung gezählt wird. Einige Schätzungen beziehen Glasbehälter ein, die nicht für Babynahrung bestimmt sind, umfassendere Verpackungsmaterialien für Babynahrung oder sogar wiederverwendbare Aufbewahrungsbehälter, die an Verbraucher verkauft werden. Die Lücke vergrößert sich auch, wenn Verschlusserlöse ausgeschlossen werden, wenn E-Commerce-Verpackungen als Sekundärverpackung statt als primäre Glasverpackung behandelt werden oder wenn Wechselkurse mit einem einzigen Kassakurs statt mit Jahresdurchschnittswerten umgerechnet werden. Bei Mordor Intelligence werden diese Schritte nach einem einheitlichen Zeitplan durchgeführt und entsprechend aktualisiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,48 Mrd. USD (2026) | |
| Branchenportal A | 21,12 Mio. USD (2028) | Verwendet ein anderes Basisjahr und einen kürzeren Zeithorizont; der veröffentlichte Gesamtwert scheint Teile der breiteren Babynahrungsverpackung als vergleichbar mit Glasverpackungen zu behandeln, was den Wert erhöht. |
| Marktbulletin B | 3,50 Mrd. USD (2025) | Zählt wahrscheinlich eine viel breitere Palette von Glasverpackungsanwendungen und wendet möglicherweise eine Preisgestaltung auf Einzelhandelswertbasis an, was die Zahl im Vergleich zu den Umsatzgrenzen der Verpackungslieferanten aufblähen kann. |
Die Tabelle zeigt, dass der größte Teil der Abweichung zunächst durch Umfang und Preisbasis erklärt wird und erst dann durch Wachstumsannahmen. Indem der Nachfragepool an primäre Glasverpackungen für Babynahrung gebunden und der implizierte Preis sowie der Mix nach Behältertyp überprüft werden, bleibt die endgültige Zahl auf klare Schritte zurückführbar und kann mit denselben Eingaben reproduziert werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Glasverpackungen für Babynahrung?
Der Markt hat im Jahr 2026 einen Wert von USD 19,48 Milliarden und soll bis 2031 USD 23,44 Milliarden erreichen.
Welches Anwendungssegment hält den größten Marktanteil?
Babypürees dominieren mit einem Marktanteil von 41,85 %, während Getränke und Säfte mit einer CAGR von 5,04 % am schnellsten wachsen.
Warum gilt Asien-Pazifik als Wachstumsmotor für Glasverpackungen für Babynahrung?
Die Region vereint große Geburtsjahrgangsgruppen, steigende verfügbare Einkommen und wachsendes Vertrauen in Premium-Glasbehälter, was zu einer prognostizierten CAGR von 4,44 % führt.
Was ist die größte Herausforderung für Glasverpackungshersteller?
Höhere Produktions- und Frachtkosten, verschärft durch energieintensive Öfen, erzeugen Preisdruck gegenüber flexiblen Beuteln.