
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
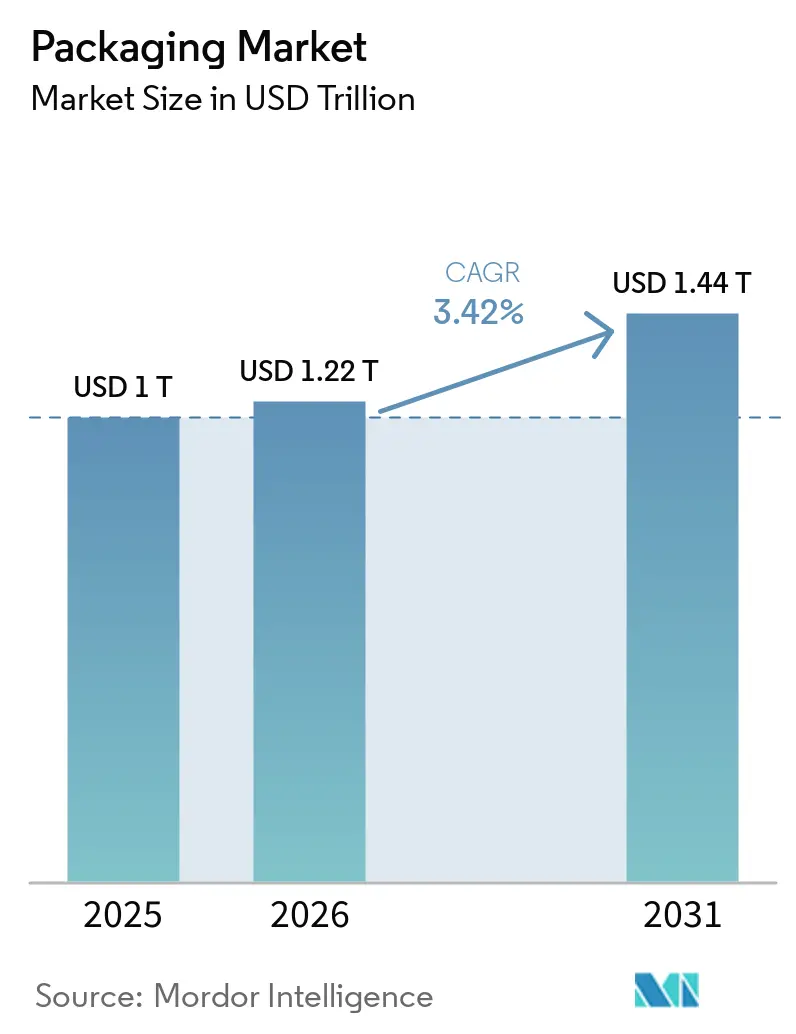
| Marktgröße (2026) | 1.22 Billionen US-Dollar |
| Marktgröße (2031) | 1.44 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.42 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Verpackungsmarktanalyse von Mordor Intelligence
Die Größe des Verpackungsmarkts wurde im Jahr 2025 auf 1 Billion USD geschätzt und soll von 1,22 Billionen USD im Jahr 2026 auf 1,44 Billionen USD bis 2031 wachsen, bei einem CAGR von 3,42 % während des Prognosezeitraums (2026–2031). Diese stetige Expansion zeigt, wie der globale Verpackungsmarkt weiter reift und dabei regulatorische Kosten im Zusammenhang mit Kreislaufwirtschaftsmandaten sowie veränderte Verbrauchererwartungen absorbiert, die Nachhaltigkeit gegenüber reinen Kosten-Leistungs-Kennzahlen bevorzugen. Die Nachfrageresilienz ergibt sich aus den unersetzlichen Schutz-, Markenaufbau- und Compliance-Funktionen der Verpackung in den Bereichen Lebensmittel, Getränke, Pharmazeutika und E-Commerce-Kanäle. Asien-Pazifik hält die Kapitalintensität durch großmaßstäbliche Fertigung niedrig, während entwickelte Regionen in fortschrittliches Recycling, Monomaterialfolien und Digitaldruck investieren, die nahezu in Echtzeit SKU-Einführungen ermöglichen. Unterdessen stärken das Wachstum von E-Commerce-Paketen, regulatorische Verbote von Einwegkunststoffen und unternehmerische Nachhaltigkeitsziele die Kapitalflüsse in Richtung leichterer Materialien, biobasierter Rohstoffe und bedarfsgerechter Anpassungsplattformen. Marken, die Differenzierung anstreben, integrieren zunehmend digitale Identifikatoren, die Rückverfolgbarkeit, Verbraucherengagement und die Einhaltung sich entwickelnder Systeme der erweiterten Herstellerverantwortung (EPR) unterstützen.
Wichtigste Erkenntnisse des Berichts
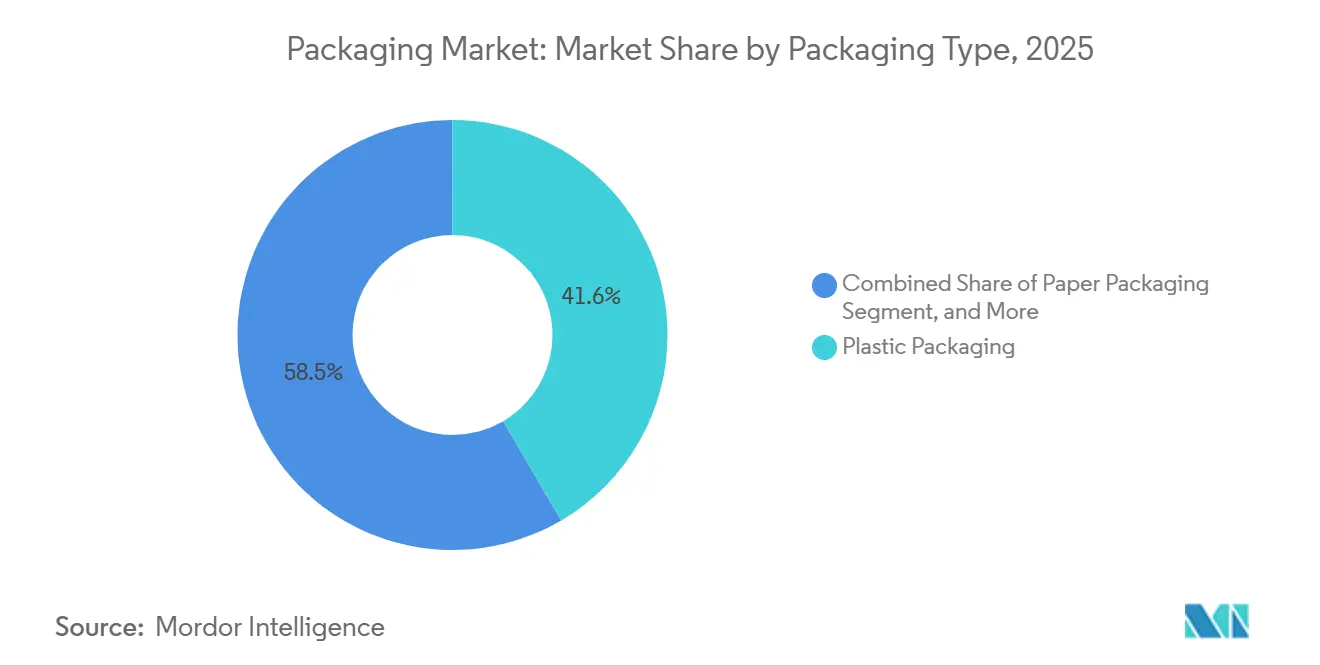
- Nach Verpackungstyp hielt Kunststoff im Jahr 2025 einen Anteil von 41,55 % am globalen Verpackungsmarkt, während Papier der am schnellsten wachsende Verpackungstyp ist und bis 2031 mit einem CAGR von 4,62 % wächst.
- Nach Verpackungsformat erfassten starre Lösungen im Jahr 2025 einen Umsatzanteil von 72,22 % am globalen Verpackungsmarkt. Flexible Formate liegen beim Wachstum hinter starren zurück, wobei flexible Verpackungen bis 2031 voraussichtlich mit einem CAGR von 4,26 % steigen werden.
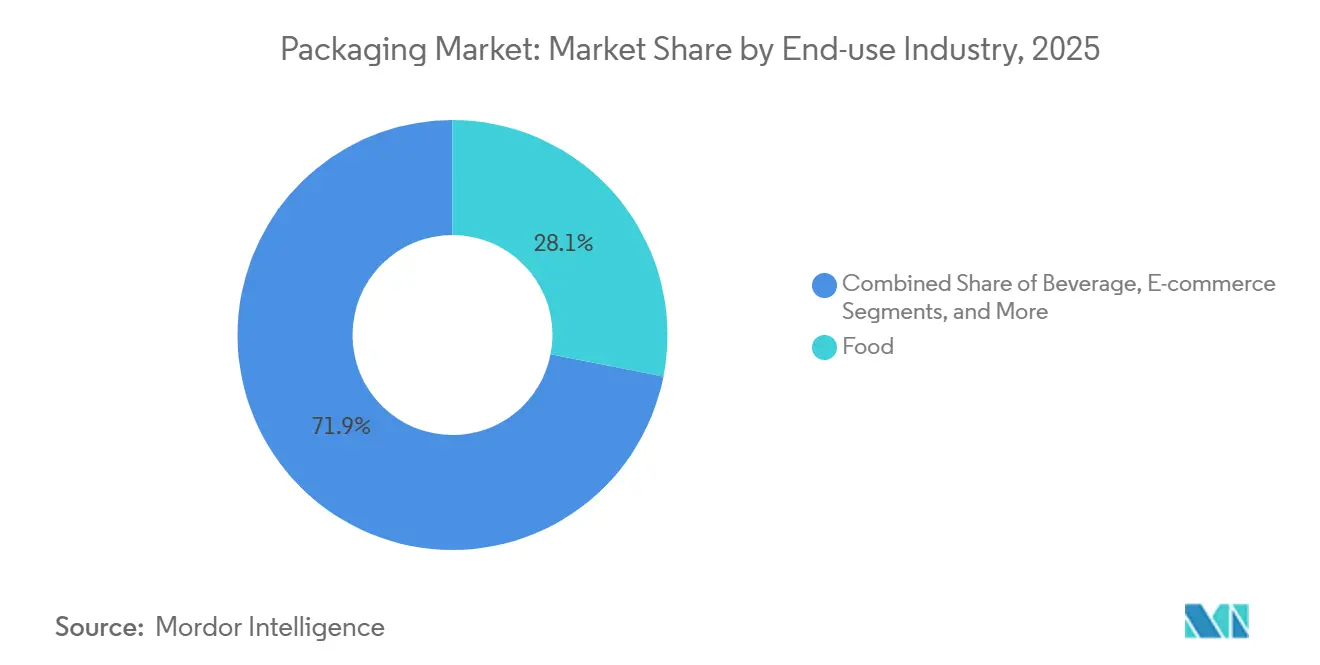
- Nach Endverbrauchsbranche entfielen im Jahr 2025 28,10 % der globalen Verpackungsmarktgröße auf Lebensmittel, während E-Commerce das Wachstum anführt und zwischen 2026 und 2031 mit einem CAGR von 13,62 % steigt.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 39,72 % des globalen Verpackungsmarkts auf den asiatisch-pazifischen Raum. Der Nahe Osten und Afrika werden voraussichtlich den schnellsten regionalen CAGR von 3,89 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf die Marktentwicklung*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Nachhaltigkeitsorientierte Beschaffungsverpflichtungen | +1.0% | Global; EU und Nordamerika führend | Mittelfristig (2–4 Jahre) |
| Explosion des E-Commerce-Paketvolumens | +0.8% | Global; städtische Ballungszentren | Kurzfristig (≤ 2 Jahre) |
| Umstellung der Markenhersteller auf Monomaterial-Folien | +0.5% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Regulatorische Verbote von Einwegkunststoffen | +0.7% | EU; ausgewählte US-Bundesstaaten; aufstrebender asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Digitaldruck vor Ort zur Ermöglichung von SKU-Proliferation | +0.4% | Entwickelte Märkte | Kurzfristig (≤ 2 Jahre) |
| Einführung intelligenter und vernetzter Verpackungen (IoT-, QR-, NFC-fähige Lösungen) | +0.6% | Global; am stärksten in Nordamerika, Europa und fortgeschrittenen asiatisch-pazifischen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachhaltigkeitsorientierte Beschaffungsverpflichtungen treiben Materialinnovationen voran
Unternehmensrichtlinien schreiben nun Mindestanteile an Recyclingmaterial und nachgewiesene Recyclingfähigkeit vor, was Investitionen in molekulare Recyclinganlagen und biobasierte Harze in der gesamten Verpackungsbranche beschleunigt. Estée Lauder erreichte 2024 eine Konformitätsquote von 71 % mit seinem „5 Rs”-Verpackungsrahmen, was zeigt, wie Premiummarken Nachhaltigkeitsnarrative monetarisieren. Beschaffungsteams integrieren CO₂- und Recyclingfähigkeitskennzahlen in Lieferantenbewertungen – ein Trend, der mit bevorstehenden EPR-Gebühren übereinstimmt, die schwer recycelbare Formate bestrafen. Zertifizierungsprogramme wie die Design-for-Recycling-Richtlinien der Association of Plastic Recyclers liefern technische Blaupausen, die Entwicklungszyklen verkürzen. Infolgedessen skalieren Harzlieferanten Depolymerisationsanlagen, die PET und Polyamid auf Neumaterialqualität zurückführen, sodass Verarbeiter Recyclingmaterialziele erreichen können, ohne die Haltbarkeit zu beeinträchtigen. Investoren belohnen Unternehmen, die Führungsboni an die Reduzierung des Verpackungs-Fußabdrucks knüpfen, was die Einführung nachhaltiger Materialien weiter institutionalisiert.[1]
Explosion des E-Commerce-Paketvolumens verändert die Schutzverpackung
Urbane Fulfillment-Center versenden Milliarden von Einzelbestellungen, die mehr Handhabungsschritte durchlaufen als herkömmliche Ladenlieferungen, was den Bedarf an Schadensvorbeugung erhöht. Amazons KI-gestützte Optimierung der Verpackungslinie entfernte 95 % der Kunststoff-Luftkissen und ersetzte sie durch Papierpolsterung, die die Produktintegrität wahrt und die Recyclingfähigkeit am Straßenrand verbessert. [2] Automatisierte Maschinen zur Größenanpassung schneiden nun bestellungsspezifische Wellpappenrohlinge zu, wodurch der Materialeinsatz um bis zu 30 % reduziert und Gebühren für Volumetrikgewichte gesenkt werden. Diese Volumendynamik steigert die Nachfrage nach leichten flexiblen Versandtaschen mit integrierten Aufreißstreifen und Rücksendverschlüssen. Digitale Druckmaschinen drucken Grafiken in kleinen Auflagen, die das Marken-Storytelling beim Auspacken unterstützen. Infolgedessen gewinnen Verarbeiter, die Datenanalyse mit Verarbeitungsanlagen integrieren können, wachsende Anteile am E-Commerce-Budget im Verpackungsmarkt, während traditionelle Großversender ihre Anlagen mit neuen Form- und Versiegelungstechnologien nachrüsten.
Umstellung der Markenhersteller auf Monomaterial-Folien vereinfacht das Recycling
Barriereleistung erforderte traditionell laminierte PET-, Aluminium- und PE-Schichten, die Standard-Sortiergeräte nicht trennen können. Der Wechsel zu Monomaterialstrukturen erleichtert die Sammlung und Aufbereitung und steht im Einklang mit Supermarktketten, die sich öffentlich zu recyclingfähigen Eigenmarkenverpackungen verpflichten. Hochbarriere-PE- und PP-Folien integrieren nun EVOH-Haftvermittlerschichten oder plasmabeschichtete Schichten, die Sauerstoff- und Feuchtigkeitsbarrieren erhalten und dennoch in bestehenden Sortierströmen sortierfähig bleiben. Pilotprojekte zeigen, dass sich die Recyclingausbeuten um 20–30 Prozentpunkte verbessern, wenn Mischstofflaminierungen aus dem Abfallstrom ausscheiden. Anlagenhersteller führen Blasfolienlinien ein, die für Rein-PE-Beutel optimiert sind, während Tintenhersteller enttintbare Systeme entwickeln, die nach dem Waschen keinen optischen Rückstand hinterlassen. Dieser Plattformansatz reduziert EPR-Abgaben und unterstützt die Kreislaufkunststoffziele der Einzelhändler, was Kapitalbudgets in Richtung Monomaterial-Kapazitätserweiterungen in Europa und Nordamerika lenkt.
Regulatorische Verbote von Einwegkunststoffen beschleunigen Alternativen
Die EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR 2025/40) verbietet nicht recycelbare Formate oberhalb definierter Kunststoffgehaltsschwellen und zwingt Marken, auf Papier-, kompostierbare Faser- oder recycelbare PP-Lösungen umzusteigen. Kalifornien weitet das Verbot auf PFAS-haltige Verpackungen aus und zwingt Schnellrestaurantketten, fluorfreie Fettbarrieren zu erproben. Start-ups vermarkten Folien auf Algenbasis und Zellulosebeschichtungen, die lebensmittelrechtliche Anforderungen erfüllen und gleichzeitig kompostierbare Entsorgungsoptionen im eigenen Garten bieten. Getränkemarken sichern sich gegen Aluminiumknappheit ab, indem sie Faserflaschen mit dünnen Folienbarriere-Linern erproben. Compliance-Fristen konzentrieren Forschungs- und Entwicklungsausgaben und schaffen eine Pipeline von Alternativmaterial-Lagereinheiten, die für Einführungen in den Jahren 2026–2027 geplant sind. Einzelhändler fügen Recyclingfähigkeitssymbole und Entsorgungshinweise auf Vorderpanelen hinzu, um dem Verbraucherwunsch nach klaren Nachhaltigkeitssignalen gerecht zu werden.
Analyse der Hemmnisse für die Marktentwicklung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Rohölpreisvolatilität mit Auswirkungen auf Harzkosten | -0.7% | Global; harzabhängige Regionen | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Kunststofffeindlichkeit in entwickelten Volkswirtschaften | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Aluminiumdosenblech-Versorgung | -0.3% | Globale Getränkemärkte | Mittelfristig (2–4 Jahre) |
| Energiepreisinflation bei Behälterglasöfen | -0.4% | Europa; energieintensive Ballungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohölpreisvolatilität belastet Harzbudgets
Polyethylen-, Polypropylen- und PET-Preise korrelieren stark mit dem Brent-Rohöl, was für Verarbeiter im Verpackungsmarkt bei Quartalskontrakten zu unvorhersehbaren Margenschwankungen führt. Plötzliche Anstiege von 10 USD pro Barrel im Jahr 2024 führten innerhalb von vier Wochen zu zweistelligen Harzzuschlägen und belasteten kleine Extruder, denen Absicherungsinstrumente fehlen. Markeninhaber forderten Festpreisvereinbarungen, verlagerten das Kostenrisiko auf nachgelagerte Stufen und veranlassten Verarbeiter, den Einsatz von Recyclingmaterial zu beschleunigen, das einer anderen Preiskurve folgt. Auch Kartonpreise stiegen, da höhere Dieselkosten die Transport- und Chemiekosten erhöhten. Die Volatilität lenkt Kapital in Richtung regionaler Harzlieferanten und verkürzt Lieferketten, obwohl Kapazitätslücken bei hochreinen rPET-Pellets für lebensmittelechte Anwendungen bestehen bleiben.
Zunehmende Kunststofffeindlichkeit beeinflusst Markenentscheidungen
Verbraucherumfragen zeigen, dass mehr als die Hälfte der Käufer in den Vereinigten Staaten und Europa aktiv kunststoffverpackte Waren meiden, wenn Alternativen verfügbar sind. Die Medienberichterstattung über Meeresabfälle erhöht den Reputationsdruck und veranlasst Einzelhändler, Verpackungen, die als „überverpackt” gelten, aus dem Sortiment zu nehmen. Körperpflegemarken setzen auf Nachfüllkapseln oder Gläser aus Glas, um Ökoführerschaft zu signalisieren, trotz höherem Bruchrisiko und Gewicht. Marketingbudgets reservieren nun Lebenszyklusanalyse-Offenlegungen als zentrale Botschaftselemente. Funktionale Anforderungen erfordern jedoch manchmal Kunststoff; daher betonen Marken Monomaterial-Recyclingfähigkeit und Chemikalienrecycling-Partnerschaften, um Wahrnehmungslücken zu schließen. Dieses Sentiment wirkt als Hemmnis für das Volumenwachstum konventioneller Kunststoffformate, auch wenn Spezialpolymere in hochwertigen medizinischen und Barriereanwendungen wachsen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungstyp:
Papier gewinnt trotz Kunststoffdominanz an BedeutungKunststoffverpackung hielt im Jahr 2025 mit 41,55 % den größten Anteil am globalen Verpackungsmarkt, gestützt durch ihre Vielseitigkeit, Versiegelungsgeschwindigkeit und Kosteneffizienz. Dennoch übertrifft die Papierverpackung mit einem CAGR von 4,62 % bis 2031 das Gesamtwachstum des globalen Verpackungsmarkts, da Regulierungsbehörden und Markencharter erneuerbare Fasern gegenüber erdölbasierten Substraten bevorzugen. Der dem Papierformat zugewiesene Anteil am globalen Verpackungsmarkt weitet sich aus, unterstützt durch Barrierebeschichtungen, die mittlerweile Tiefkühl-bis-Mikrowellen-Zyklen standhalten. Wellpappenverarbeiter investieren in digitale Einzeldurchlauf-Druckmaschinen, die regalfertige Grafiken ermöglichen und es dem Einzelhandel erlauben, auf zusätzliche Display-Trays zu verzichten. Die Materialsubstitution beschleunigt sich im Schnellverpflegungsbereich, wo Faserschalen expandiertes Polystyrol ersetzen, sowie bei Süßwaren-Multipacks, die von orientiertem Polypropylen auf recycelbares beschichtetes Papier umsteigen.
Das Segment der Hartkunststoffe behauptet seine Stellung durch Innovationen bei Mono-Material-PET-Behältern und HDPE-Flaschen, die mit dem mechanischen Recycling kompatibel sind, und sichert damit seinen Anteil in den Bereichen Saucen, Milchprodukte und Haushaltspflege. Flexible Kunststofffolien profitieren vom E-Commerce-Rückenwind aufgrund ihres geringen Gewichts und manipulationssicherer Versiegelungen. Metallbehälter hingegen sehen sich mit Lieferkettenengpässen konfrontiert, da die Nachfrage aus der Luft- und Raumfahrt sowie der Automobilindustrie mit Verpackungsaufträgen kollidiert und Kostendruck erzeugt. Glas behauptet Nischenrollen im Premiumgetränkesegment, absorbiert jedoch Energiepreisschocks, die zur Gewichtsreduzierung anregen. Das Wachstum im Faserbereich setzt sich fort, da Papiermühlen leistungsstarke Decklagen hochfahren, die gebleichte polyethylenbeschichtete Kartons ersetzen können, und damit neue Wertschöpfungspotenziale innerhalb des globalen Verpackungsmarkts erschließen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Verpackungsformat:
Flexible Lösungen treiben Effizienzgewinne voranFlexible Formate erzielten im Jahr 2025 53,78 % des globalen Verpackungsmarkts, indem sie vergleichbaren Schutz mit bis zu 70 % weniger Material als starre Alternativen bieten. Die CAGR von 4,16 % des Segments spiegelt den Wandel hin zur Online-Auftragsabwicklung wider, bei der Paketabmessungen die Logistikkosten bestimmen und die Nachfrage nach Versandtaschen, Beuteln und Sachets antreiben. Marken schätzen den Plakatwandeffekt hochauflösender Flexodruk- und Digitaldrucke auf Folien, die klare Grafiken ohne Sekundäretiketten ermöglichen. Retortenbeutel dringen in Nassfood- und Fertiggerichtlinien vor, verdrängen Marktanteile von Metalldosen und Glasgläsern und verbessern gleichzeitig den CO₂-Fußabdruck.
Starre Formate bleiben in Segmenten unverzichtbar, die Stapelbarkeit, Dosiergenauigkeit oder Manipulationsschutz erfordern. PET-Flaschen entwickeln sich in Richtung angebundener Verschlüsse, die EU-Richtlinien erfüllen, während rückgabepflichtige Glaspoollsysteme in lokalen Getränkemärkten wieder auftauchen. Wellpappenschachteln dominieren weiterhin die Transportverpackung, kämpfen aber gegen Volumenverluste an Papierversandtaschen und geformte Faserschutzmanschetten. Hybridformate, wie papierbasierte Tuben mit dünnen Polymereinlagen, verbinden Starrheit und Flexibilität und erweitern die Margenspielräume innerhalb der dem Premiumkörperpflegebereich zugeordneten Größe des globalen Verpackungsmarkts.
Nach Endverbrauchsindustrie:
E-Commerce stört traditionelle HierarchienLebensmittel hielten im Jahr 2025 einen Anteil von 28,10 % an der globalen Verpackungsmarktgröße und spiegeln die ungebrochene Nachfrage nach sicheren, haltbaren Produkten in jeder Region und Einkommensklasse wider. Mehrschichtige Barrierefolien, aseptische Kartons und thermogeformte Schalen bilden dieses Volumen, während recycelbare Monomateriallösungen an Boden gewinnen. Getränkeanwendungen sind mit Aluminiumblech-Engpässen konfrontiert, was Craft-Brauer dazu veranlasst, Faserflaschen und Abfülllinien zu erproben, die mit angebundenen Verschlüssen kompatibel sind.
E-Commerce, obwohl heute noch kleiner, wächst am schnellsten mit einem CAGR von 13,62 % und lenkt Designprioritäten von der Regalwirkung hin zur Dimensionsoptimierung um. Die Paketzustellung vervielfacht Falltests, sodass gepolsterte Versandtaschen und bedarfsgesteuerte Aufblassysteme zunehmen. Marken für Körperpflege nutzen den Auspack-Moment mit digital bedrucktem Seidenpapier und gebrandeten Klebebändern, um die Kundenbindung trotz minimaler Berührungspunkte zu stärken. Pharmazeutische Verpackungen beschleunigen die Einführung intelligenter Etiketten, um die Rückverfolgbarkeitsfristen des DSCSA zu erfüllen, und integrieren serialisierte 2D-Codes, die jede verkaufsfähige Einheit authentifizieren. Industrieverpackungen führen wiederverwendbare Fässer und faltbare Intermediate Bulk Container ein, die mit Kreislauflogistikmandaten übereinstimmen, und runden die heterogenen Nachfragetreiber im globalen Verpackungsmarkt ab.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
APAC-Verpackungsmarkt
Der Anteil von 39,72 % des asiatisch-pazifischen Raums spiegelt eine beispiellose Fertigungsdichte sowie steigende verfügbare Einkommen wider, die den Konsum von verpackten Lebensmitteln, Getränken und Körperpflegeprodukten ausweiten. China dominiert die Kapazitäten zur Extrusion von Flexfolien, während Indiens Blisterverpackungsproduktion die wachsende Pharmabedarf deckt und Exporte nach Afrika bedient. Reife Märkte wie Japan und Südkorea steigern den Wert durch hochpräzises Veredeln, antimikrobielle Beschichtungen und digitale Veredelung. Indonesien und Vietnam bauen Wellpappenanlagen aus, um Elektronik-Exporthubs zu unterstützen, was eine stetige Nachfrage nach Kartonage antreibt.
Europa-Verpackungsmarkt
Europa behauptet seine Führungsposition im Ökodesign und nutzt PPWR-gestützte Vorgaben, die quellreduzierte und recycelbare Lösungen fördern. Deutschlands geschlossenes PET-Kreislaufsystem erreicht Sammelquoten von nahezu 98 % und bietet anderen Mitgliedstaaten ein Vorbild. Frankreich und Italien weiten Herstellerverantwortungssysteme aus, die die Verwendung von Post-Consumer-Rezyklaten mit Gebührenrabatten belohnen. Osteuropa zieht Investitionen in Flexverpackungen an, die Lohnwettbewerbsfähigkeit mit EU-Marktnähe verbinden und Verarbeitern Kosten- und Compliance-Vorteile verschaffen.
Nordamerika-Verpackungsmarkt
Nordamerikas reifer Konsum treibt eine beständige Ersatznachfrage an, dennoch entstehen Wachstumsnischen im Omnichannel-Fulfillment. US-amerikanische Verarbeiter automatisieren Wellpappenfabriken mit Robotik und erfüllen die Amazon-Frustration-Free-Richtlinien für beschädigungsfreie Lieferung. Kanadas Pfandsysteme unterstützen hochwertiges Glasrecycling, das Craft-Getränkeabfüller beliefert, während Mexikos Harzanlagen sowohl den Inlands- als auch den US-Markt versorgen und so gegen Versorgungsschocks absichern.
MEA-Verpackungsmarkt
Der Nahe Osten und Afrika gewinnen an Dynamik, da Saudi-Arabien und die Vereinigten Arabischen Emirate ihre Volkswirtschaften diversifizieren; neue Megastädte ziehen moderne Einzelhandelsformate an, die anspruchsvolle Primär- und Sekundärverpackungen erfordern. Südafrikas Ausbau der Sammelinfrastruktur ermöglicht die Verfügbarkeit von rPET, speist regionale Flaschenkreisläufe und verankert Kreislaufpraktiken im wachsenden globalen Verpackungsmarkt.
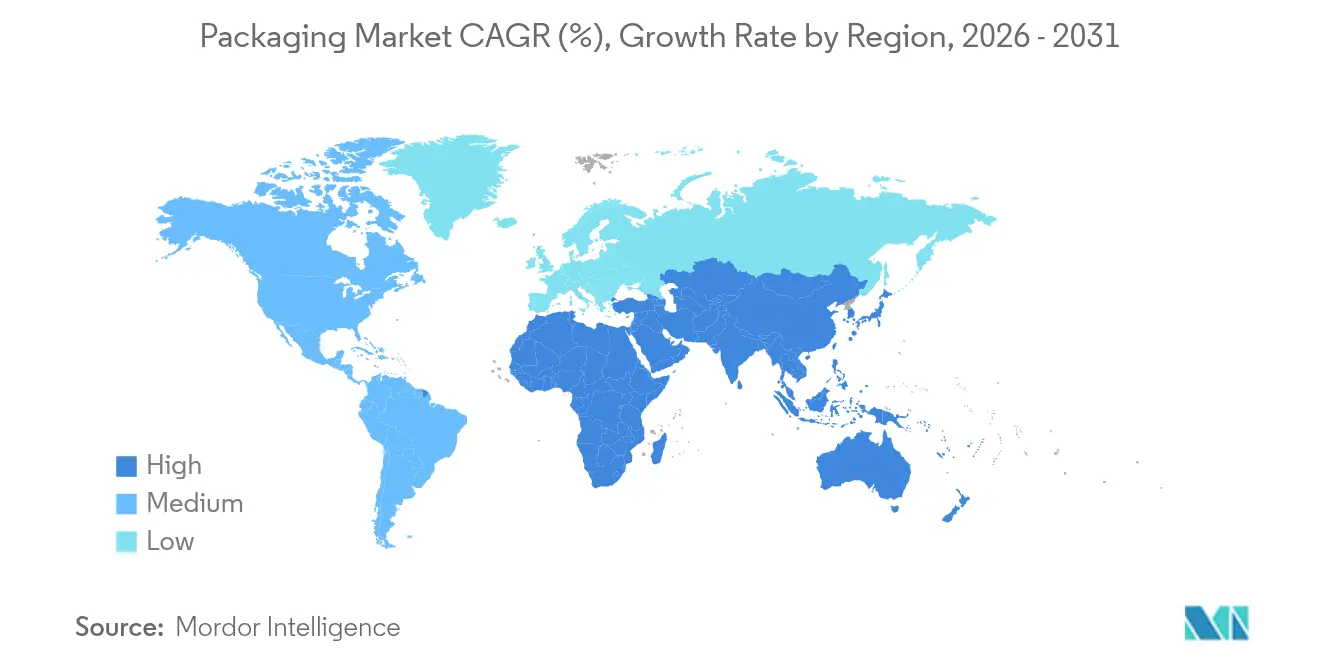
Regionale Ausgaben
Alle Regionen
Wettbewerbslandschaft
Marktkonzentration
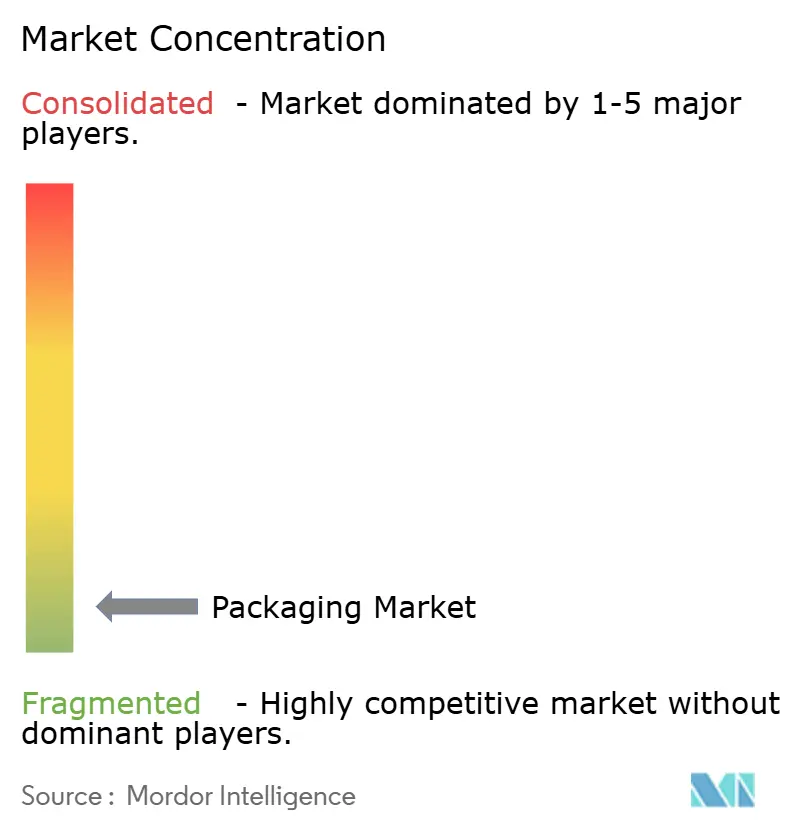
Der globale Verpackungsmarkt ist durch eine moderate Konzentration gekennzeichnet, bei der Größe, Materialbreite und regulatorisches Fachwissen führende Anbieter differenzieren. Amcor, International Paper und Crown Holdings nutzen geografisch verteilte Werke und integrierten Rohstoffzugang, um multinationalen Markenherstellern im Rahmen mehrjähriger Verträge zu dienen. Amcors Fusion mit Berry Global schuf ein übergroßes Unternehmen, das Recyclingmaterialplattformen und Downgauging-Technologie in den Vordergrund stellt. International Paper investiert in Wellpappenkartonwerke, die E-Commerce-Rückenwind nutzen, während Crown seine europäische Getränkedosensparte veräußerte, um sich auf wachstumsstarke Segmente zu konzentrieren.
Strategische Schritte konzentrieren sich auf Nachhaltigkeitsnachweise und Mehrwertdienste. Sonocos 3,9-Milliarden-USD-Akquisition von Eviosys erweitert die Metallverpackungskapazität und gewährt Zugang zu fortschrittlichen Peelable Ends, die in Fertiggerichten verwendet werden. [3] Sealed Air wurde um die Sparten Lebensmittel und Schutzverpackungen reorganisiert und gibt damit Ressourcen für papierbasierte Polsterung und intelligente Etikettenentwicklung frei. Private-Equity-Investoren finanzieren Spezialverarbeiter in geformten Fasern, Nachfüllsystemen und Fälschungsschutzetiketten und üben damit Wettbewerbsdruck auf etablierte Anbieter mit langsameren Innovationszyklen aus.
Die technologische Differenzierung nimmt zu. Akteure integrieren Datenplattformen, die Packlinien-Ausfallzeiten vorhersagen, Palettenkonfigurationen automatisieren und GS1-Digital-Link-2D-Codes für Verbraucherengagement einbetten. Verarbeiter erteilen gegenseitig Lizenzen für Barrierebeschichtungspatente, um mit den PPWR-Recyclingfähigkeitsstandards Schritt zu halten. Rapid-Prototyping-Hubs in der Nähe der Designzentren von Markenherstellern verkürzen die Zeitspanne von der Konzeption bis zur Markteinführung erheblich – ein entscheidender Vorteil, wenn Promotionszyklen sich verdichten. Insgesamt hängt der Wettbewerb davon ab, wer Kosten, Compliance und Kreativität ausbalancieren kann, während er alternative Materialien im sich entwickelnden globalen Verpackungsmarkt skaliert.
Marktführer der Verpackungsbranche
-
International Paper Company
-
Mondi plc
-
Oji Holdings Corporation
-
UFlex Limited
-
Smurfit WestRock
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Verpackungsmarkt Unternehmen in diesem Bericht
- Amcor plc
- International Paper Company
- Smurfit WestRock
- Ball Corporation
- Crown Holdings Inc.
- Mondi plc
- Oji Holdings Corporation
- UFlex Limited
- Huhtamaki Oyj
- Sealed Air Corporation
- Greif Inc.
- Sonoco Products Company
- AptarGroup Inc.
- ALPLA Group GmbH
- O-I Glass Inc.
- Verallia SE
- Vidrala S.A.
- Gerresheimer AG
- Vitro S.A.B. de C.V.
- Ardagh Group S.A.
- CANPACK S.A.
- Silgan Holdings Inc.
- AGI Glaspac
- Packman Packaging Pvt. Ltd.
- Tetra Pak International S.A.
Neueste Industrielle Entwicklungen in Verpackungsmarkt
- August 2025: Xampla kooperierte mit Huhtamaki Oyj, um Bunzl UK & Ireland mit pflanzenbasierten beschichteten Heißspeiseboxen mit Morro-Beschichtungstechnologie zu beliefern.
- Juli 2025: Pulpex stattete Evolve Organic Beauty mit faserbasierte nachfüllbaren Duschflaschen aus.
- Juni 2025: APC Packaging lancierte luftlose Nachfüllsysteme für nachhaltige Kosmetikanwendungen.
- Mai 2025: Albéa Tubes versorgte Laboratoires SVR mit recycelbarer Makeup-Entferner-Balsam-Verpackung mit 95 % Polyethylenkonstruktion.
Berichtsumfang des globalen Verpackungsmarktberichts
Verpackung bezieht sich auf das Einwickeln oder Abfüllen von Produkten, um sie vor Beschädigungen beim Transport und bei der Lagerung zu schützen. Sie hält ein Produkt sicher und marktfähig und hilft dabei, es zu identifizieren, zu beschreiben und zu bewerben.
Der Verpackungsmarkt ist segmentiert nach Verpackungstyp (Kunststoffverpackung (starre Kunststoffverpackung (Materialtyp (Polyethylen (PE – Polyethylen hoher Dichte (HDPE) und Polyethylen niedriger Dichte (LDPE)), Polypropylen (PP), Polyethylenterephthalat (PET), Polyvinylchlorid (PVC), Polystyrol (PS) und expandiertes Polystyrol (EPS), sonstige Materialtypen), Produkttyp (Flaschen und Gläser (Behälter), Verschlüsse und Deckel, Großgebinde – IBC, Kisten, Paletten, Fässer, sonstige Produkttypen), Endverbraucherindustrie (Lebensmittel, Getränke, Industrie und Bau, Automobil, Kosmetik und Körperpflege, sonstige Endverbrauchsindustrien), flexible Kunststoffverpackung ((Materialtyp (Polyethylen (PE)), biaxial orientiertes Polypropylen (BOPP), Castpolypropylen (CPP), sonstige Materialtypen), Produkttyp (Beutel, Taschen, Folien und Wickelfolien), Endverbraucherindustrie (Lebensmittel, Getränke, Pharmazeutika, Kosmetik und Körperpflege, sonstige Endverbrauchsindustrien), Region (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika), Papier und Pappe (Produkttyp (Faltschachtel und Starrboxen, Wellpappenschachteln und -behälter, Einweg-Papierprodukte (Taschen und Beutel, Becher und Schalen u. a.)), Endverbraucherindustrie (Lebensmittel, Getränke, Industrie und Elektronik, Kosmetik und Körperpflege, Gesundheitswesen, sonstige Endverbrauchsindustrien), Region (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika), Metallverpackung (Produkttyp (Dosen (Lebensmittel, Getränke, Aerosole und weitere), Verschlüsse und Deckel, sonstige Produkttypen)), Region (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika), Behälterglas (Endverbraucherindustrie (Lebensmittel, Getränke (alkoholisch und nicht-alkoholisch), Körperpflege und Kosmetik, Pharmazeutika)), Region (Nordamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika, Lateinamerika). Die Marktgrößen und -prognosen werden für alle oben genannten Segmente in Wertangaben in USD bereitgestellt.
Segmentierungsübersicht
Nach Verpackungstyp
| Kunststoffverpackung | Nach Typ | Starre Kunststoffverpackung | Nach Materialtyp | Polypropylen (PP) |
| Polyethylenterephthalat (PET) | ||||
| Polyvinylchlorid (PVC) | ||||
| Polystyrol (PS) und expandiertes Polystyrol (EPS) | ||||
| Sonstige Materialtypen | ||||
| Nach Produkttyp | Flaschen und Gläser | |||
| Verschlüsse und Deckel | ||||
| Schalen und Behälter | ||||
| Sonstige Produkttypen | ||||
| Nach Endverbrauchsindustrie | Lebensmittel | |||
| Getränke | ||||
| Pharmazeutika | ||||
| Kosmetik und Körperpflege | ||||
| Industrie | ||||
| Sonstige Endverbrauchsindustrien | ||||
| Flexible Kunststoffverpackung | Nach Materialtyp | Polyethylen (PE) | ||
| Biaxial orientiertes Polypropylen (BOPP) | ||||
| Castpolypropylen (CPP) | ||||
| Sonstige Materialtypen | ||||
| Nach Produkttyp | Beutel und Taschen | |||
| Folien und Wickelfolien | ||||
| Sonstige Produkttypen | ||||
| Nach Endverbrauchsindustrie | Lebensmittel | |||
| Getränke | ||||
| Pharmazeutika | ||||
| Kosmetik und Körperpflege | ||||
| Industrie | ||||
| Sonstige Endverbrauchsindustrien | ||||
| Nach Produkttyp | Flaschen und Gläser | |||
| Beutel und Taschen | ||||
| Großgebinde | ||||
| Sonstige Produkttypen | ||||
| Nach Endverbrauchsindustrie | Lebensmittel | |||
| Getränke | ||||
| Kosmetik und Körperpflege | ||||
| Pharmazeutika | ||||
| Industrie | ||||
| Sonstige Endverbrauchsindustrien | ||||
| Papierverpackung | Nach Produkttyp | Faltschachtel | ||
| Wellpappenschachteln | ||||
| Flüssigkarton | ||||
| Sonstige Produkttypen | ||||
| Nach Endverbrauchsindustrie | Lebensmittel | |||
| Getränke | ||||
| E-Commerce | ||||
| Sonstige Endverbrauchsindustrien | ||||
| Behälterglas | Nach Farbe | Grün | ||
| Bernstein | ||||
| Weiß (Flint) | ||||
| Sonstige Farben | ||||
| Nach Endverbrauchsindustrie | Lebensmittel | |||
| Alkoholisch | ||||
| Nicht-alkoholisch | ||||
| Körperpflege und Kosmetik | ||||
| Pharmazeutika (ausgenommen Fläschchen und Ampullen) | ||||
| Parfümerie | ||||
| Metalldosen und -behälter | Nach Materialtyp | Stahl | ||
| Aluminium | ||||
| Nach Produkttyp | Dosen | |||
| Fässer und Tonnen | ||||
| Verschlüsse und Deckel | ||||
| Sonstige Produkttypen | ||||
| Nach Endverbrauchsindustrie | Lebensmittel | |||
| Getränke | ||||
| Chemikalien und Erdöl | ||||
| Industrie | ||||
| Farben und Beschichtungen | ||||
| Sonstige Endverbrauchsindustrien | ||||
Nach Verpackungsformat
| Starr |
| Flexibel |
Nach Endverbrauchsindustrie
| Lebensmittel |
| Getränke |
| Pharmazeutika und Gesundheitswesen |
| Körperpflege und Kosmetik |
| Industrie |
| E-Commerce |
| Sonstige Endverbrauchsindustrien |
Nach Geografie
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Polen | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Thailand | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Verpackungstyp | Kunststoffverpackung | Nach Typ | Starre Kunststoffverpackung | Nach Materialtyp | Polypropylen (PP) |
| Polyethylenterephthalat (PET) | |||||
| Polyvinylchlorid (PVC) | |||||
| Polystyrol (PS) und expandiertes Polystyrol (EPS) | |||||
| Sonstige Materialtypen | |||||
| Nach Produkttyp | Flaschen und Gläser | ||||
| Verschlüsse und Deckel | |||||
| Schalen und Behälter | |||||
| Sonstige Produkttypen | |||||
| Nach Endverbrauchsindustrie | Lebensmittel | ||||
| Getränke | |||||
| Pharmazeutika | |||||
| Kosmetik und Körperpflege | |||||
| Industrie | |||||
| Sonstige Endverbrauchsindustrien | |||||
| Flexible Kunststoffverpackung | Nach Materialtyp | Polyethylen (PE) | |||
| Biaxial orientiertes Polypropylen (BOPP) | |||||
| Castpolypropylen (CPP) | |||||
| Sonstige Materialtypen | |||||
| Nach Produkttyp | Beutel und Taschen | ||||
| Folien und Wickelfolien | |||||
| Sonstige Produkttypen | |||||
| Nach Endverbrauchsindustrie | Lebensmittel | ||||
| Getränke | |||||
| Pharmazeutika | |||||
| Kosmetik und Körperpflege | |||||
| Industrie | |||||
| Sonstige Endverbrauchsindustrien | |||||
| Nach Produkttyp | Flaschen und Gläser | ||||
| Beutel und Taschen | |||||
| Großgebinde | |||||
| Sonstige Produkttypen | |||||
| Nach Endverbrauchsindustrie | Lebensmittel | ||||
| Getränke | |||||
| Kosmetik und Körperpflege | |||||
| Pharmazeutika | |||||
| Industrie | |||||
| Sonstige Endverbrauchsindustrien | |||||
| Papierverpackung | Nach Produkttyp | Faltschachtel | |||
| Wellpappenschachteln | |||||
| Flüssigkarton | |||||
| Sonstige Produkttypen | |||||
| Nach Endverbrauchsindustrie | Lebensmittel | ||||
| Getränke | |||||
| E-Commerce | |||||
| Sonstige Endverbrauchsindustrien | |||||
| Behälterglas | Nach Farbe | Grün | |||
| Bernstein | |||||
| Weiß (Flint) | |||||
| Sonstige Farben | |||||
| Nach Endverbrauchsindustrie | Lebensmittel | ||||
| Alkoholisch | |||||
| Nicht-alkoholisch | |||||
| Körperpflege und Kosmetik | |||||
| Pharmazeutika (ausgenommen Fläschchen und Ampullen) | |||||
| Parfümerie | |||||
| Metalldosen und -behälter | Nach Materialtyp | Stahl | |||
| Aluminium | |||||
| Nach Produkttyp | Dosen | ||||
| Fässer und Tonnen | |||||
| Verschlüsse und Deckel | |||||
| Sonstige Produkttypen | |||||
| Nach Endverbrauchsindustrie | Lebensmittel | ||||
| Getränke | |||||
| Chemikalien und Erdöl | |||||
| Industrie | |||||
| Farben und Beschichtungen | |||||
| Sonstige Endverbrauchsindustrien | |||||
| Nach Verpackungsformat | Starr | ||||
| Flexibel | |||||
| Nach Endverbrauchsindustrie | Lebensmittel | ||||
| Getränke | |||||
| Pharmazeutika und Gesundheitswesen | |||||
| Körperpflege und Kosmetik | |||||
| Industrie | |||||
| E-Commerce | |||||
| Sonstige Endverbrauchsindustrien | |||||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |||
| Kanada | |||||
| Mexiko | |||||
| Südamerika | Brasilien | ||||
| Argentinien | |||||
| Mexiko | |||||
| Übriges Südamerika | |||||
| Europa | Deutschland | ||||
| Frankreich | |||||
| Vereinigtes Königreich | |||||
| Italien | |||||
| Spanien | |||||
| Polen | |||||
| Übriges Europa | |||||
| Asiatisch-pazifischer Raum | China | ||||
| Indien | |||||
| Japan | |||||
| Thailand | |||||
| Australien | |||||
| Südkorea | |||||
| Übriger asiatisch-pazifischer Raum | |||||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |||
| Vereinigte Arabische Emirate | |||||
| Türkei | |||||
| Übriger Naher Osten | |||||
| Afrika | Südafrika | ||||
| Nigeria | |||||
| Ägypten | |||||
| Übriges Afrika | |||||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die Verpackungsindustrie?
Die Größe des globalen Verpackungsmarktes beläuft sich im Jahr 2026 auf 1,22 Billionen USD.
Welcher CAGR wird für die weltweite Verpackungsnachfrage bis 2031 prognostiziert?
Der Marktwert wird voraussichtlich zwischen 2026 und 2031 mit einem CAGR von 3,42 % wachsen.
Welches Verpackungsformat wächst am schnellsten?
Flexible Formate wachsen mit einem CAGR von 4,26 %, begünstigt durch Materialeffizienz und die Verbreitung des E-Commerce.
Welcher Endverbrauchssektor zeigt die stärkste Wachstumsdynamik?
E-Commerce-Verpackungen führen mit einem CAGR von 13,62 % bis 2031, da die Paketvolumina stark ansteigen.
Welche Region wird voraussichtlich die höchste Wachstumsrate verzeichnen?
Der Nahe Osten und Afrika wird voraussichtlich mit einem CAGR von 3,89 % wachsen und damit alle anderen Regionen übertreffen.
Wie reagieren führende Unternehmen auf Nachhaltigkeitsvorgaben?
Marktführer verfolgen Fusionen, den Ausbau von Recyclinganteilen sowie Innovationen bei Monomaterialien, um strenge regulatorische Anforderungen und die Ziele der Markenhersteller zu erfüllen.