
VAE-Verpackungsmarkt – Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.84 Milliarden US-Dollar |
| Marktgröße (2026) | 11.41 Milliarden US-Dollar |
| Marktgröße (2031) | 14.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.23 % |
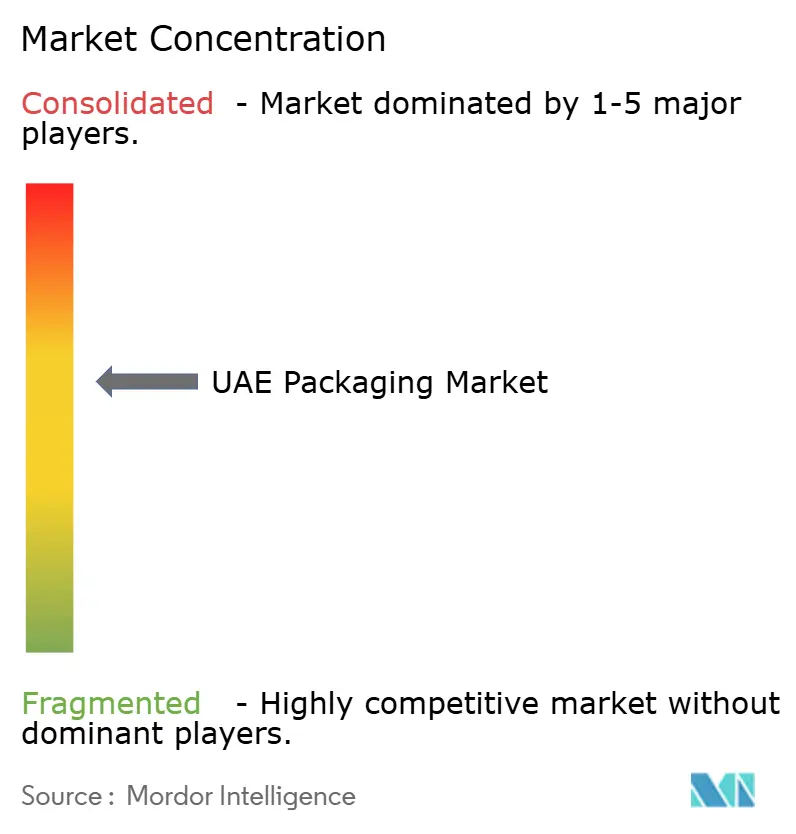
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
VAE-Verpackungsmarktanalyse von Mordor Intelligence
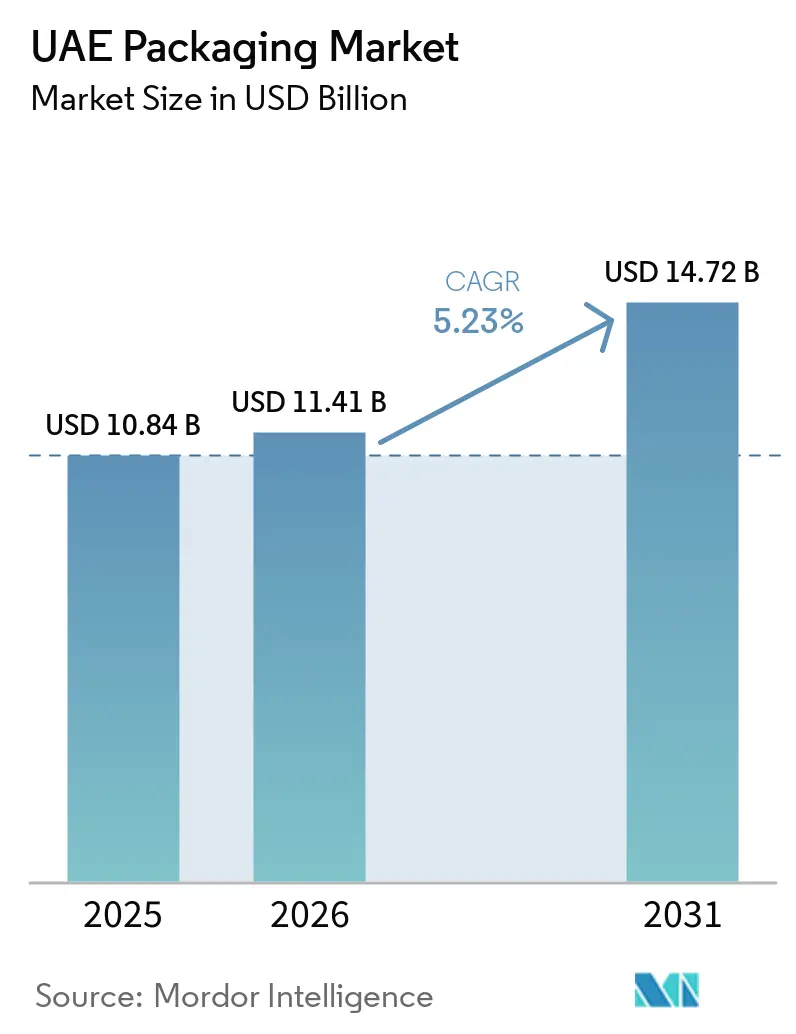
Die Größe des VAE-Verpackungsmarkts wird voraussichtlich von 10,84 Milliarden USD im Jahr 2025 auf 11,41 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 14,72 Milliarden USD erreichen, bei einer CAGR von 5,23 % im Zeitraum 2026–2031.
Verstärkte Produktionsanreize im Rahmen der Vision 2030, das im Januar 2026 in Kraft tretende Verbot von Einwegkunststoffen sowie die Nationale Lebensmittelsicherheitsstrategie 2051 verändern gemeinsam den VAE-Verpackungsmarkt in Richtung hochbarrierehaltiger, leichter und kreislauffähiger Formate. Der E-Commerce-Fulfillment-Bereich, der 2026 voraussichtlich 9,2 Milliarden USD überschreiten wird, zieht Wellpappe- und Flexibelverpackungsvolumina in Richtung Mikroflute-Kartons und Standbodenbeutel, die effizient durch Letzte-Meile-Netzwerke transportiert werden können. Gleichzeitig fragmentieren Cloud-Küchen und On-Demand-Fertiggerichtdienste die Bestellprofile und beschleunigen die Nachfrage nach Einportions-Clamshell-Verpackungen und manipulationssicheren Schalen. Das Zusammenspiel von petrochemischer Integration, Investitionen in biobasierte Harze und verpflichtender CO₂-Berichterstattung lenkt große Verarbeiter in Richtung Rohstoffsicherheit, Abwärmerückgewinnung und geschlossener Recyclingkreisläufe, die in den nächsten zehn Jahren die Kostenführerschaft im VAE-Verpackungsmarkt bestimmen werden.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp entfiel auf Kunststoff im Jahr 2025 ein Anteil von 48,92 % am VAE-Verpackungsmarkt, während das Volumen bis 2031 voraussichtlich mit einer CAGR von 5,93 % wachsen wird.
- Nach Produkttyp führte das Segment flexible Kunststoffe mit 33,47 % des Kunststoffvolumens im Jahr 2025; der Produkttyp Papier und Karton war insgesamt dominant, doch flexible Kunststoffe entwickeln sich bis 2031 mit einer CAGR von 6,04 % weiter.
- Nach Verpackungsformat entfielen flexible Formate im Jahr 2025 auf 65,19 % der VAE-Verpackungsmarktgröße und sollen mit einer CAGR von 5,61 % wachsen, womit sie starre Formate übertreffen.
- Nach Endverbraucher entfielen auf Lebensmittel im Jahr 2025 32,44 % des Umsatzes, während Körperpflege und Kosmetik voraussichtlich die schnellste CAGR von 6,88 % bis 2031 verzeichnen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| E-Commerce-Boom treibt Wellpappe und Verpackungen für die letzte Meile an | +1.2% | National, Schwerpunkt auf Dubai, Abu Dhabi, Sharjah | Kurzfristig (≤ 2 Jahre) |
| Vision-2030-Anreize steigern die lokale Nachfrage nach FMCG-Verpackungen | +0.9% | National, frühe Gewinne in KEZAD, JAFZA, Dubai Industrial City | Mittelfristig (2–4 Jahre) |
| Nationale Lebensmittelsicherheitsstrategie 2051 treibt hochbarrierefähige Lebensmittelverpackungen an | +0.7% | National, Schwerpunkt auf den Landwirtschaftszonen Abu Dhabi und Al Ain | Langfristig (≥ 4 Jahre) |
| Rasanter Aufstieg von Cloud-Küchen und Fertiggerichtdiensten | +0.6% | Urbane Kernbereiche Dubai, Abu Dhabi, Sharjah | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierungsauflagen fördern biobasierte und wiederverwendbare Verpackungen | +0.5% | National, Ausstrahlungseffekte auf den GCC | Mittelfristig (2–4 Jahre) |
| Pilotprojekte für intelligente Rückverfolgung in der Pharmalogistik | +0.3% | National, angeführt von Dubai Healthcare City und Abu Dhabi Health Zone | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Boom treibt Wellpappe und Verpackungen für die letzte Meile an
Der Online-Einzelhandelsumsatz in den Emiraten soll 2026 9,2 Milliarden USD erreichen und mit einer jährlichen Wachstumsrate von 11 % expandieren. Diese Entwicklung lenkt die Nachfrage nach Wellpappe in Richtung leichterer E-Flute- und Micro-Flute-Qualitäten, die das volumetrische Gewicht reduzieren, ohne die Druckfestigkeit zu beeinträchtigen. Amazon UAE und Noon haben seit 2024 ihre Fulfillment-Center-Netzwerke ausgebaut, wobei allein der Noon-Standort in Dubai South in Spitzenmonaten mehr als 1 Million Pakete verarbeitet und die Nachfrage nach maßgeschneiderten Versandkartons und gepolsterten Versandtaschen verstärkt.[1] Der Anreiz „Make it in the Emirates” gewährt lokalen Verarbeitern 10-jährige Steuerbefreiungen und subventioniertes Land und fördert Investitionen in digitale Druckfaltschachtelklebemaschinen, die rentabel Auflagen unter 5.000 Einheiten bewältigen, wie sie von Flash-Sale-Händlern gefordert werden. Die gestiegene Abhängigkeit vom E-Commerce hat den Anteil der Wellpappe für die letzte Meile am nationalen Kartonausstoß im Jahr 2025 auf 40 % erhöht, gegenüber 25 % im Jahr 2020. Gleichzeitig waren die Verarbeiter einem Preisanstieg von 18 % bei Kraftlinern ausgesetzt, der durch nordische Lieferunterbrechungen Anfang 2025 verursacht wurde. Da sich die Paketnetzwerke tiefer in Wohngebiete ausdehnen, werden Verarbeiter, die leichte, individuell bedruckte Wellpappe beherrschen, Volumen- und Margenführerschaft im VAE-Verpackungsmarkt sichern.
Vision-2030-Anreize steigern die lokale Nachfrage nach FMCG-Verpackungen
Operation 300bn zielt darauf ab, bis 2031 einen jährlichen Fertigungswert von 300 Milliarden AED zu erreichen, wobei Verpackungen als entscheidender Enabler für die inländische Expansion in den Bereichen Lebensmittel, Pharma und Konsumgüter ausgewiesen werden. KEZAD und JAFZA haben mehr als 2 Millionen m² Industriefläche für Verarbeiter reserviert und bieten günstige Versorgungsleistungen sowie 12-monatige Schnellgenehmigungen, die die typischen Bauzeiten um ein Drittel verkürzen. Hotpacks vollautomatisierte PET-Thermoformanlage in Dubai, die 2022 eröffnet wurde, liefert 35 % niedrigere Arbeitskosten pro Einheit als ältere Standorte und übertrifft mühelos die 40-%-Schwelle für lokale Inhalte, die für öffentliche Ausschreibungen erforderlich ist. Drei VAE-Anlagen erhielten 2025 den Industrie-4.0-Leuchtturmstatus, nachdem Rollouts zur vorausschauenden Wartung die Gesamtanlageneffektivität auf über 85 % gehoben hatten, was den staatlichen Vorstoß verdeutlicht, regionale Mitbewerber in der Produktivität zu überholen.[2] Diese gebündelten Anreize veranlassen globale Markeninhaber, Verpackungen lokal zu beziehen, und festigen eine strukturelle Nachfragebasis für VAE-Verarbeiter.
Nationale Lebensmittelsicherheitsstrategie 2051 treibt hochbarrierefähige Lebensmittelverpackungen an
Die Strategie schreibt eine Reduzierung der Lebensmittelverschwendung um 50 % bis 2030 vor und treibt die Nachfrage nach Folien mit verlängerter Haltbarkeit an, die Sommertemperaturen von 45 °C standhalten und die Lipidoxidation minimieren.[3] Hochbarriere-Laminate, die EVOH mit metallisiertem PET kombinieren, sind nun in 60 % der neuen Milch- und Fleischausschreibungen enthalten, gegenüber 35 % im Jahr 2023, was regulatorische Anforderungen für Sauerstoffdurchlässigkeitsraten unter 0,5 cc/m²/Tag widerspiegelt. Tetra Pak sicherte sich im Juni 2024 einen Vertrag zur Ausstattung der Mleiha-Molkerei von EKTFA mit aseptischen Tetra-Top-Linien, die auf eine 12-monatige Umgebungshaltbarkeit für UHT-Milch abzielen, die für den Export in GCC-Märkte bestimmt ist, wo Kühlketten noch lückenhaft sind. Vier im Jahr 2025 in Abu Dhabi und Dubai in Betrieb genommene Schutzgasverpackungslinien spülen den Sauerstoffgehalt nun unter 0,5 % und verlängern die Haltbarkeit von frischem Obst und Gemüse um bis zu 10 Tage, wodurch Einzelhändler ihre Abfallreduzierungsziele einhalten können. Dieses Zusammenspiel von Politik und Technologie verankert Hochbarriere-Folien und aseptische Kartons im Wachstumskern des VAE-Verpackungsmarktes.
Rasanter Aufstieg von Cloud-Küchen und Fertiggerichtdiensten
Mehr als 200 virtuelle Restaurantmarken, die von Unternehmen wie Kitopi und Sweetheart Kitchen betrieben werden, haben sich in Dubai, Abu Dhabi und Sharjah verbreitet, wodurch die durchschnittliche Bestellung auf 1,8 Mahlzeiten geschrumpft ist und die Nachfrage nach Einzelportionsbehältern vervielfacht wurde. Aluminiumfolienschalen mit Kartondeckeln machen nun 45 % des Cloud-Küchen-Segments aus, da sie 30-minütigen Motorradfahrten bei 40 °C Hitze standhalten, ohne sich zu verformen, und das verbotene expandierte Polystyrolschaum verdrängen. Fertiggerichte für den Einzelhandel wuchsen von 2023 bis 2025 jährlich um 14 % und läuteten hochbarrierefähige Standbodenbeutel mit wiederverschließbaren Reißverschlüssen ein, die die Textur beim Aufwärmen in der Mikrowelle erhalten. Lieferplattformen schreiben zunehmend manipulationssichere Etiketten vor, und Verarbeiter integrieren Abzieh- und Siegelbänder, die weniger als 0,05 AED pro Einheit kosten, aber das Verbrauchervertrauen spürbar stärken. Die Streuung der Mahlzeitenzubereitung und die Einschränkungen der letzten Meile festigen daher leichte, manipulationssichere Formate als entscheidende Wachstumshebel für Verarbeiter.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| 30 % Verbrauchsteuer auf Einwegkunststoffe | -0.8% | National | Kurzfristig (≤ 2 Jahre) |
| Volatile Harzkosten aus Gas-zu-Chemikalien-Projekten | -0.6% | National, Ausstrahlungseffekte auf den GCC | Mittelfristig (2–4 Jahre) |
| Verzögerung bei der Einführung des lebensmittelechten rPET-Standards | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Unterentwickelte inländische Papierrecyclinginfrastruktur | -0.3% | National, Schwerpunkt Sharjah, Dubai | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
30 % Verbrauchsteuer auf Einwegkunststoffe
Die stufenweise Abgabe, die seit Januar 2026 vollständig in Kraft ist, reduziert die Bruttomargen der Verarbeiter um bis zu 18 Prozentpunkte, da Markeninhaber einer vollständigen Kostenweitergabe widerstehen. Ausnahmen für vorverpackte Einzelhandelswaren fördern die Substitution durch Standbodenbeutel und Schlauchbeutelfolien, doch entstehen funktionale Kompromisse im Lebensmittelservice, wo geformte Faserschalen 40 % mehr kosten und bei feuchten Speisen leichter undicht werden. Restaurantketten berichten von erhöhten Kundenbeschwerden im Zusammenhang mit Behälterversagen, was den Nachhaltigkeitsgoodwill untergräbt. Importe starrer Behälter aus benachbarten GCC-Staaten ohne vergleichbare Steuer stiegen im ersten Halbjahr 2025 um 22 % im Jahresvergleich und schwächten die Wettbewerbsposition der VAE-Verarbeiter. Bis das inländische Recycling und die Gebührenharmonisierung ausgereift sind, wirkt die Verbrauchsteuer sowohl als ökologischer Anreiz als auch als Gewinnbremse.
Volatile Harzkosten aus Gas-zu-Chemikalien-Projekten
Die Spotpreise für Polypropylen und Polyethylen hoher Dichte schwankten 2024–2025 zwischen 950 und 1.320 USD pro Tonne, da Inbetriebnahmeverzögerungen bei den Komplexen Ruwais und TA'ZIZ die Verarbeiter zwangen, Importpreise aus Asien und Europa zu zahlen. Borouge's Polypropylenlinien verzögerten sich um sechs Monate nach Katalysatorproblemen, sodass einige Unternehmen saudisches Polymer mit einem Aufschlag von 12 % kaufen mussten, was das Betriebskapital belastete. Die künftige TA'ZIZ-Produktion soll ab 2027 1,5 Millionen Tonnen lineares Polyethylen niedriger Dichte erreichen, doch die Abhängigkeit von Shah-Feld-Ethan bindet die Harzproduktion an vorgelagerte OPEC-Quotenentscheidungen. Kleine und mittelgroße Verarbeiter ohne Absicherungsmöglichkeiten tragen die Hauptlast, was drei mittelgroße Folienproduzenten dazu veranlasste, 2025 Private-Equity-Übernahmen zu erkunden. Ohne Planungssicherheit wird die Harzvolatilität weiterhin die Kostenkurven verzerren und die Konsolidierung im VAE-Verpackungssektor beschleunigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
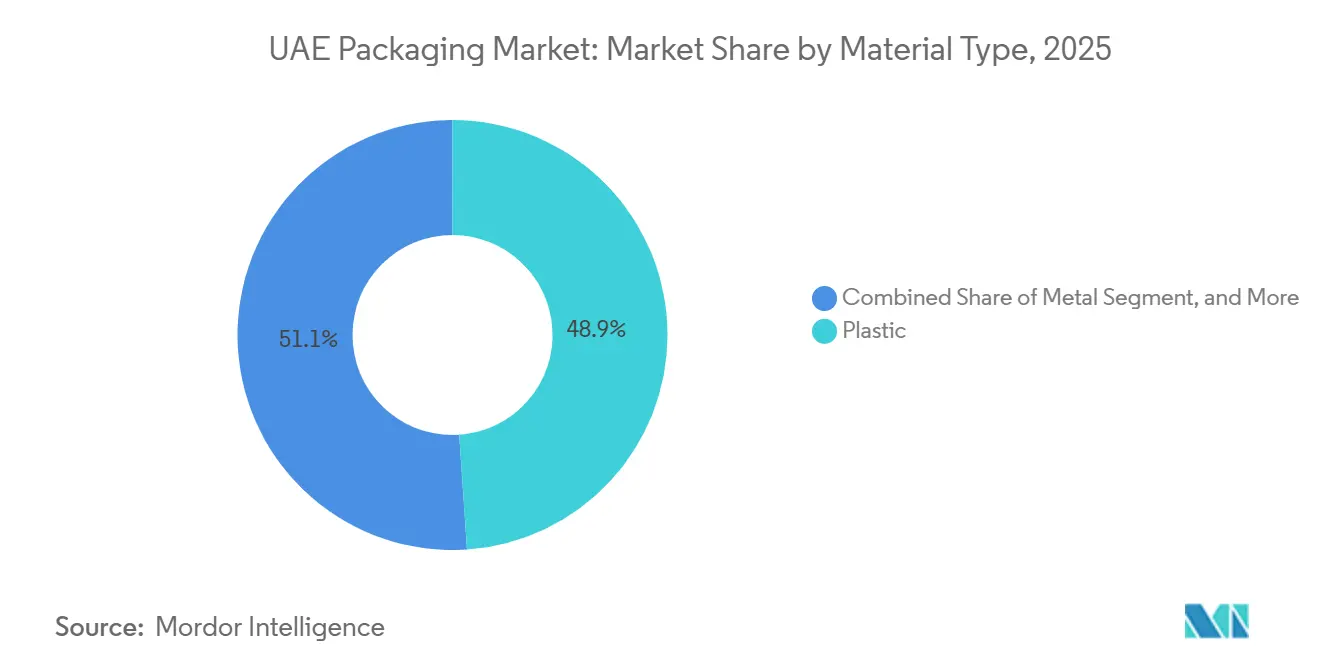
Rohstoffökonomie, Zement, Kunststoff und MarktführerschaftKunststoff hatte im Jahr 2025 einen Anteil von 48,92 % am VAE-Verpackungsmarkt und wird voraussichtlich bis 2031 mit einer CAGR von 5,93 % wachsen – eine Entwicklung, die eng mit dem 6,4-Millionen-Tonnen-Polyolefin-Hub von Borouge verknüpft ist, der Harze zu 15–20 % unter dem Importparitätspreis anbietet. Polypropylen dominiert Verschlüsse, orientierte Folien und Thermoformen, während kombiniertes Hoch- und Niederdruck-Polyethylen 35 % des Kunststofftonnageanteils für blasgeformte Flaschen in der Milch- und Waschmittelindustrie liefert. Polyethylenterephthalat sichert sich einen bedeutenden Anteil am Kunststoffvolumen aufgrund seiner Klarheit und Kohlensäurebarriere, die bei Erfrischungsgetränken unverzichtbar bleiben. Das im Januar 2026 in Kraft tretende Verbot von Einwegkunststoffen setzt Polyvinylchlorid und Polystyrol unter Druck und beschleunigt den Wechsel zu Formfaserschalen und Aluminiumfolienbehältern.
Papier und Karton sind auf importiertes Recyclingzellstoff angewiesen, was die Kosten im Vergleich zu inländisch gewonnenem Fasermaterial um bis zu 15 % erhöht und das Wachstum bremst. Metall bleibt eine Nische, gestützt durch Aluminiumdosen und Aerosole, die von den Wiederausfuhrkorridoren der VAE über den Jebel Ali Port profitieren. Behälterglas behauptet seine Stellung bei Premium-Getränken und Schönheitscremes, wo Verbraucher Inertheit und ein Luxusgefühl schätzen, trotz höherer Frachtkosten. Biobasierte Polymilchsäure, die ab 2028 aus der 800-Millionen-USD-Anlage von Emirates Biotech fließen soll, wird eine kompostierbare Option für Thermoformen eröffnen, jedoch werden die Volumina im Vergleich zum vorherrschenden Polymersortiment zunächst gering sein. Insgesamt stellen diese Dynamiken sicher, dass Kunststoffe während des gesamten Prognosezeitraums der Volumen- und Wertanker des VAE-Verpackungsmarkts bleiben.

Nach Produkttyp:
Flexible Verpackungen gewinnen die Fracht- und CO₂-GleichungPapier und Karton führten 2025 mit einem Gesamtanteil von 33,47 %, angetrieben durch Wellpappkartons, die E-Commerce- und Gastronomiekanäle beliefern. Faltschachteln und Starrboxen bedienen Kosmetik und Süßwaren, die einen Einheitsprämienaufschlag von 25–40 % für Regalattraktivität rechtfertigen. Dennoch übertreffen flexible Kunststoffe alle Mitbewerber mit einer CAGR von 6,04 % bis 2031, da ein 30-g-Beutel ein 180-g-Glas ersetzt und die dimensionalen Gewichtsgebühren für Kurierlieferungen um bis zu 60 % senkt.
Innerhalb der Kunststoffe machten Flexibelverpackungen 2025 58 % des Produktvolumens aus, angetrieben durch Standbodenbeutel, die nun eine dominante Stellung bei Tiefkühl-Fertiggerichten einnehmen. Starre Kunststoffe werden bei PET-Getränkeflaschen und Polypropylen-Gläsern bevorzugt, die die manipulationssicheren Anforderungen des Tatmeen-Track-and-Trace-Systems erfüllen. Die Produktkategorie Metall profitiert von der Positionierung als „unbegrenzt recycelbar”, da Craft-Getränke-Einführungen auf schlanke Aluminiumdosen umsteigen. Glasflaschen und -gläser behaupten Premium-Nischen, in denen Produktintegritätssignale die Transportnachteile überwiegen. Der kombinierte Wandel unterstreicht, wie Kosten pro Abfüllung, Recyclingfähigkeitsansprüche und Kurierökonomie die Größe des VAE-Verpackungsmarkts in Richtung flexibler Dominanz ausrichten.
Nach Verpackungsformat:
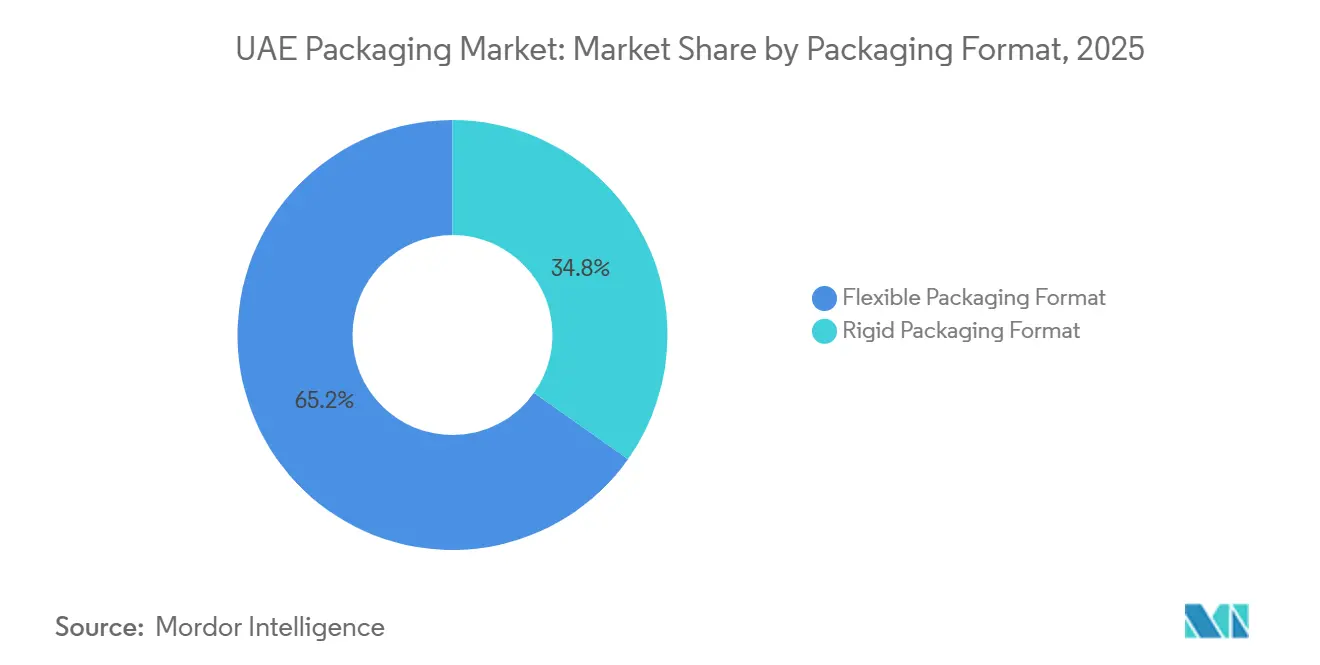
Leichte Laminate überholen traditionelle starre VerpackungenFlexible Formate erfassten 2025 65,19 % des Volumens und werden voraussichtlich mit einer CAGR von 5,61 % wachsen, da Ethylen-Vinylalkohol- und metallisierte PET-Laminate die Sauerstoffdurchlässigkeit unter 0,5 cc/m²/Tag drücken und die Haltbarkeit von Frischprodukten um bis zu 10 Tage verlängern. Cloud-Küchen bevorzugen Peelfilm-Schalen, die unter die flexible Definition fallen, während Kuriertarife jedes eingesparte Gramm belohnen. Hochgeschwindigkeits-Digitaldruckmaschinen ermöglichen es Verarbeitern zudem, limitierte Grafikauflagen für Influencer-Kampagnen ohne Plattenkosten zu drucken, was den Vorlaufzeitvorsprung gegenüber Etiketten verringert.
Starre Formate bleiben bei kohlensäurehaltigen Getränken und Pharmazeutika relevant, wo strukturelle Festigkeit, Druckbeständigkeit und regulatorische Validierung unerlässlich sind. Pilotprojekte mit Rücknahmeautomaten sammelten in sechs Monaten 1,1 Millionen PET- und Aluminiumeinheiten und demonstrierten damit den Recyclingvorteil, den starre Behälter bieten können. Thermogeformte PET-Fleischschalen migrieren zu Schutzatmosphärensystemen, die Kapitalinvestitionen von 0,5–1,5 Millionen USD pro Linie erfordern und damit großen Verarbeitern zugutekommen. Aluminiumdosen gewinnen weiterhin Marktanteile von Glas bei Erfrischungsgetränken, da ihr geringeres Gewicht die Frachtemmissionen gemäß den Berichtspflichten des Bundesgesetzesdekrets Nr. 11 reduziert. Zusammen stellen Gewichtsökonomie und CO₂-Bilanzierung sicher, dass flexible Formate ihren Marktanteilsvorsprung im VAE-Verpackungsmarkt ausbauen, obwohl starre Formate geschäftskritische Nischen verteidigen werden.
Nach Endverbraucher:
Schönheit und Pharma liefern die nächsten WachstumsschübeLebensmittel repräsentierten 2025 32,44 % des Verbrauchs, doch die Durchdringung übersteigt in städtischen Haushalten bereits 85 %, was das Aufwärtspotenzial dämpft. Die Nationale Lebensmittelsicherheitsstrategie 2051 schafft dennoch inkrementelle Nachfrage nach Aseptikkartons und Hochbarriere-Folien und verlängert die Haltbarkeit von Umgebungsmilchexporten auf 12 Monate. Getränkeverpackungen verlagern sich auf Aluminiumdosen, da Markeninhaber höhere Nachverbraucher-Recyclingquoten und leichtere Logistikabdrücke anstreben. Pharmazeutische und medizinische Verpackungen expandieren, da Tatmeen GS1-Codes und manipulationssichere Siegel auf jeder Einzeldosis vorschreibt.
Körperpflege und Kosmetik sind das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 6,88 %, da Dubais Duty-Free-Zonen Prestigemarken im gesamten Nahen Osten und Südasien wiederausführen. Spritzgegossene luftlose Pumpen, metallisierte Tuben und Softtouch-Gläser erzielen Premium-Regalpreise und steigern die Verarbeitungsmargen, auch wenn die Harzkosten schwanken. Industrie- und Chemikalieneinsatz schafft eine stetige Nachfrage nach Intermediate Bulk Containern und Faserfässern, die mit dem Bau- und Petrochemiesektor verbunden sind. Landwirtschaftliche Verpackungen wachsen am langsamsten, da Ackerland knapp ist, während der Automobilbereich leicht zunimmt, da Elektrofahrzeugimporte spezialisierte Batterieeinschlusslösungen erfordern. Diese Endverbrauchermischung positioniert die Schönheits-, Pharma- und Premium-Getränkesegmente, um den Großteil des inkrementellen Wachstums im VAE-Verpackungsmarkt bis 2031 zu liefern.
Geografische Analyse
Dubai ist das Zentrum des UAE Packaging-Markts und deckt im Jahr 2025 schätzungsweise 48 % der nationalen Nachfrage ab – dank JAFZA, Dubai Industrial City und National Industries Park, die zusammen mehr als 60 Verarbeitungsbetriebe beherbergen und 10-jährige Steuerbefreiungen gewähren, die den effektiven Körperschaftsteuersatz auf null senken. Das integrierte Hafen- und Straßennetz des Emirats ermöglicht die Lieferung am nächsten Tag in jeden Winkel des Landes – ein logistischer Vorteil, der das im Fertigwarenbestand gebundene Umlaufvermögen im Vergleich zu größeren Golfnachbarn um 8–12 % reduziert. Die E-Commerce-Paketdichte ist in Dubai am höchsten, sodass die dort ansässigen Verarbeiter den Großteil der Aufträge für Micro-Flute-Kartons und gepolsterte Versandtaschen sichern, die heute die letzte Meile der Auftragsabwicklung dominieren. All diese Faktoren festigen Dubais Rolle als kommerzielles Herzstück des UAE Packaging-Markts.
Abu Dhabi belegt den zweiten Platz, verzeichnet jedoch das stärkste Wachstum, angetrieben durch die 410 km² große Industriezone von KEZAD und die Anlage zur Herstellung von Polymilchsäure im Wert von 800 Millionen USD, die bis 2028 eine Kapazität von 160.000 t kompostierbarem Harz hinzufügen wird. Der Zugang zu vergünstigtem Ethan-Rohstoff aus dem Petrochemiezentrum Ruwais ermöglicht es den Verarbeitern, Harz zu 15–20 % unter der Importparität zu beziehen – ein struktureller Kostenvorteil gegenüber Wettbewerbern in Dubai und Sharjah. Staatliche Zuschüsse von bis zu 30 % der Investitionskosten für Industrie-4.0-Ausrüstungen haben zudem multinationale Hersteller von Kartons, Verschlüssen und Etiketten angezogen, die eine gesicherte Rohstoffversorgung vor Ort sowie Zertifikate für erneuerbare Energien für Exportprüfungen anstreben. Infolgedessen wird erwartet, dass Abu Dhabis Anteil am UAE Packaging-Markt bis 2031 um 5 Prozentpunkte steigen wird.
Sharjah und die vier nördlichen Emirate machen zusammen etwa 15 % des Verpackungsverbrauchs aus, wobei Beeahs 150.000-Tonnen-Recyclinganlage einen Großteil des im Inland für Wellpappe verwendeten Altpapiers liefert. Ras Al Khaimah hat sich als Nischenanbieter für Flexfolien etabliert, nachdem Huhtamaki seine dortige Anlage im Jahr 2024 erweitert hat, um über den Saqr-Hafen ostafrikanische Exportrouten zu bedienen. Die kompakte nationale Fläche von nur 83.600 km² ermöglicht es Verarbeitern in kleineren Emiraten, Einzelhandels-Distributionszentren noch innerhalb weniger Stunden zu erreichen und so landesweite Serviceniveaus aufrechtzuerhalten, ohne kostspielige Investitionen zu duplizieren. Das Bundesgesetzesdekret Nr. 11 von 2024 verpflichtet jedes Emirat zur Installation von Dachsolaranlagen und zur Abwärmenutzung, und frühe Anwender reduzieren ihre Stromkosten aus dem Netz bereits um bis zu 30 %.
Regulatorisches Umfeld
Das regulatorische Umfeld für Verpackungen in den VAE wird im Hinblick auf Abfallreduzierung, Kreislaufwirtschaft und Verbraucherinformation zunehmend verschärft. Ein zentraler Wendepunkt ist die ab dem 1. Januar 2026 geltende bundesweite Beschränkung, die bestimmte Einwegplastikartikel verbietet (einschließlich Getränkebecher und -deckel, Besteck, Lebensmittelbehälter, Trinkhalme und Tüten), was die Substitution durch zulässige Materialien und neu gestaltete Formate im Foodservice- und Einzelhandelssektor beschleunigt.
Im Bereich der Produktregulierung stärkt der Kabinettsbeschluss Nr. 66/2023 die Kennzeichnungs- und Beschriftungspflichten, indem er klare Produktangaben auf der Verpackung vorschreibt (einschließlich Name/Typ, Zutaten, Nettogewicht/-menge, Ursprungsland sowie Angaben zum Hersteller/Importeur). Für Lebensmittelkontaktverpackungen überwacht das Ministry of Industry and Advanced Technology (MoIAT) die Konformitätsanforderungen im Rahmen des Bundesrahmens für Materialien mit Lebensmittelkontakt, einschließlich Konformitätsbescheinigungen für recycelte Kunststoffe, die für den Lebensmittelkontakt bestimmt sind, sowie die Nutzung zugelassener Recyclinganlagen und akkreditierter Labortests zur Sicherheitsprüfung. Dies erhöht die Anforderungen an rPET und andere Materialien mit recyceltem Anteil für regulierte Endanwendungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Verpackungen in den VAE stützt sich auf Harz- und petrochemische Rohstoffe (insbesondere die integrierte Polyolefinversorgung im Zusammenhang mit Ruwais), importierte und lokal rückgewonnene Papierfasern sowie eine Converting-Basis, die sich auf wichtige Industriezonen und Häfen konzentriert (JAFZA, Dubai Industrial City, National Industries Park und KEZAD). Converter versorgen Kunden aus den Bereichen FMCG, Foodservice, E-Commerce und Pharma über inländische Vertriebs- und Re-Export-Korridore, wobei die Leistungsanforderungen zunehmend durch Rückverfolgbarkeit, Kennzeichnung und Konformität mit Lebensmittelkontaktvorgaben geprägt werden.
End-of-Life- und Kreislaufinputs gewinnen im Rahmen der föderalen Abfall- und Kreislaufwirtschaftsrahmenwerke zunehmend an operativer Bedeutung, einschließlich der rechtlichen Grundlage für integriertes Abfallmanagement und des Kabinettsbeschlusses Nr. 118/2023 zur Verwertung von Industrieabfällen. Diese Maßnahmen unterstützen die Nutzung von Abfallströmen als Produktionsinputs, was sich in Investitionen und Integration entlang der gesamten Kette niederschlägt – von Recyclinginitiativen bis hin zu Kapazitätserweiterungen bei Papier (zum Beispiel ein Projekt für recycelte Wellpappenrohpapiere in KEZAD) und von Convertern geführten Hub-Modellen, die Fertigung mit Lagerhaltung und Logistik an einem Standort zusammenführen, um Lieferzeiten für die E-Commerce- und Foodservice-Nachfrage zu verkürzen und dabei strengere Konformitäts- und Offenlegungsanforderungen zu erfüllen.
Wettbewerbslandschaft
Der VAE-Verpackungsmarkt ist mäßig fragmentiert, wobei die fünf größten Anbieter etwa 37 % des Umsatzes von 2025 auf sich vereinen, was agilen mittelgroßen Verarbeitern Raum lässt, Nischenaufträge für Pharmaetiketten, Luxuskartons und geformte Faserschalen zu gewinnen. Die globalen Marktführer Tetra Pak, Mondi, Amcor und SIG Combibloc kontrollieren den Großteil des aseptischen Karton- und Hochbarriere-Folienvolumens durch proprietäre Technologien und langfristige Vereinbarungen mit multinationalen Markeninhabern, die die Einhaltung gesetzlicher Vorschriften über den Stückpreis stellen. Ihre Dominanz bei patentgeschützten Substraten trägt zur Stabilisierung des oberen Endes der Wertschöpfungskette bei, ohne lokale Unternehmen vollständig zu verdrängen.
Der lokale Champion Hotpack betreibt 13 VAE-Anlagen und verpflichtete sich im Mai 2025 zu einer Investition von 100 Millionen USD für den Bau seiner ersten Fertigungsanlage in den Vereinigten Staaten in New Jersey, was bestätigt, dass inländische Akteure nun über die Größe, Automatisierung und Betriebskapitalstärke verfügen, um im Ausland zu konkurrieren. Arabian Packaging und Gulf East Paper nutzen rückwärtsintegrierte Wellpappenmaschinen, um die boomenden E-Commerce- und Lebensmittelservicesektoren zu beliefern, während Union Paper Mills eine Partnerschaft mit Tetra Pak einging, um einen 10.000-Tonnen-Kartonrecyclingkreislauf zu starten, der die Abhängigkeit von importiertem Faserstoff ausgleicht. Huhtamakis Konsolidierung 2024 in eine erweiterte Ras-Al-Khaimah-Fabrik veranschaulicht, wie multinationale Unternehmen die Fixkosten optimieren können, während sie den VAE-Exportkorridoren verpflichtet bleiben.
Der Wettbewerb der nächsten Welle wird von biobasierten Harzen, serialisierungsfähigen Pharmaverpackungen und wiederverwendbaren Transportverpackungen abhängen. Emirates Biotechs bevorstehender Polymilchsäurestrom positioniert frühe Anwender, um kompostierbare Schalenausschreibungen zu gewinnen, sobald die Gebühren für die erweiterte Herstellerverantwortung ausgereift sind, und könnte potenziell 3,2 Milliarden PET-Flaschen jährlich verdrängen. Die Tatmeen-Rückverfolgungsplattform verpflichtet alle Pharmaverpackungen, GS1-Codes und manipulationssichere Merkmale zu tragen – eine Anforderung, die Investitionen von 2–5 Millionen USD in Linienaufrüstungen erfordert und Verarbeiter mit starken Bilanzen begünstigt. Unterdessen erkunden drei mittelgroße Folienproduzenten Private-Equity-Partnerschaften zur Finanzierung von Harzabsicherungsprogrammen und Automatisierung, was signalisiert, dass der Konsolidierungsschwung im VAE-Verpackungsmarkt noch lange nicht vorbei ist.
Marktführer der VAE-Verpackungsindustrie
-
Tetra Pak International SA
-
Mondi plc
-
Amcor plc
-
International Paper Company
-
Arabian Packaging Co. LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
UAE Packaging-Markt Unternehmen in diesem Bericht
- Tetra Pak International SA
- Mondi plc
- Amcor plc
- International Paper Company
- Arabian Packaging Co. LLC
- Hotpack Packaging Industries LLC
- Gulf East Paper and Plastic Industries LLC
- Corys Packaging LLC
- Amber Packaging Industries LLC
- Diamond Packaging Holdings LLC
- Al Bayader International LLC
- Universal Carton Industries LLC
- Rotopak LLC
- Falcon Pack Industries LLC
- Future Pack Plastic Products LLC
- Multiplex Packaging LLC
- Al Huraiz Packaging Industry LLC
- Express Pack Print LLC
- SIG Combibloc Group AG
- Huhtamaki Group
- ALPLA Gulf
Marktchancen und Zukunftsaussichten
Die politisch bedingte Substitution von Formaten schafft klaren Freiraum für konforme Verpackungen im Foodservice- und Einzelhandelssektor, da die Einwegplastikbeschränkungen ab dem 1. Januar 2026 landesweit in Kraft treten. Dieser Wandel erzeugt kurzfristige Nachfrage nach papierbasierten und Faseralternativen, neu gestalteten flexiblen Formaten, die weiterhin zulässig sind, sowie leistungsstärkeren Versiegelungs- und Manipulationsschutzlösungen für Liefer- und Fertiggerichtekanäle. Das im Juli 2025 vom Ministry of Climate Change and Environment (MOCCAE) und der Tadweer Group gestartete Pilotprogramm zur erweiterten Herstellerverantwortung (EPR) stellt einen weiteren Kommerzialisierungshebel dar, indem es Markeninhaber und Verpackungspartner dazu drängt, Sammlung, Berichterstattung und Recyclingpfade in Beschaffungsentscheidungen zu integrieren.
Kapazitäts- und Lieferkettenlokalisierungsprogramme entwickeln sich in den Industriezentren von Abu Dhabi und Dubai zu greifbaren Chancen für Converter und Materiallieferanten. Beispiele hierfür sind die Einweihung einer Anlage für recycelte Wellpappenrohpapiere durch Star Paper Mill in KEZAD im Mai 2026 und der Aufbau eines integrierten Lebensmittelverpackungshubs durch Al Bayader International im National Industries Park, der auf die Skalierung der Produktion von papierbasierten und zirkulären Kunststoffverpackungen ausgelegt ist. Parallel dazu wird höherwertige Verpackung für Premium-Endanwendungen durch Initiativen in Industriezonen ins Land gezogen, wie etwa die Absichtserklärung der ISEM Packaging Group mit 2PointZero und KEZAD zur Prüfung einer hochwertigen Verpackungsfertigungsanlage für die Bereiche Beauty, Fashion und Gourmet-Lebensmittel, was die Nachfrage nach fortschrittlichem Druck, Veredelung und konformer Substratbeschaffung innerhalb der VAE weiter stärkt.
Neueste Industrielle Entwicklungen in UAE Packaging-Markt
- Juni 2026: Al Bayader International ging eine Partnerschaft mit dem National Industries Park (NIP) ein, um einen integrierten Hub für Lebensmittelverpackungsfertigung und -logistik in Dubai zu entwickeln, mit dem erklärten Ziel, bis Anfang 2028 eine zusätzliche Kapazität von 30.000 Tonnen pro Jahr zu schaffen. Das Projekt unterstützt eine schnellere Nachbelieferung für Foodservice- und Lieferkanäle, indem Converting, Lagerhaltung und Distribution an einem einzigen Standort zusammengeführt werden.
- Juli 2025: Die VAE starteten mit 26 teilnehmenden Unternehmen ein Pilotprogramm zur erweiterten Herstellerverantwortung (EPR), das Markeninhaber verpflichtet, die Sammlung und das Recycling von Verpackungen nach dem Verbrauch mitzufinanzieren. Dieser Schritt erhöhte die kommerzielle Bedeutung recyclingfähiger Designs, der Materialrückverfolgbarkeit und von Partnerschaften mit Sammlern und Recyclern für Converter, die FMCG-Kunden bedienen.
- Juni 2024: Tetra Pak und Union Paper Mills starteten die erste Recyclinglinie für Kartonverpackungen in den VAE, unterstützt durch eine gemeinsame Investition von 2,5 Mio. AED und ausgelegt auf eine jährliche Verarbeitungskapazität von 10.000 Tonnen. Der zusätzliche lokale Recyclingweg verbessert das Kreislaufwirtschaftsangebot für Kartonverpackungen und unterstützt Markeninhaber, die auf inländische Rückgewinnungswege setzen.
UAE Packaging-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der VAE-Verpackungsmarkt definiert als der Wert der Verpackungsmaterialien und Verpackungsformate, die für den Einsatz im Land in wichtigen Endverbrauchsindustrien verkauft werden, gemessen in USD und über die angegebenen Studien- und Prognosejahre verfolgt.
Ausschlüsse aus dem Umfang: Verpackungsmaschinen und installierte Ausrüstung sind ausgeschlossen, ebenso wie Logistikdienstleistungen und andere Nicht-Verpackungsdienstleistungen.
Segmentierungsübersicht
- Nach Materialtyp
- Papier und Karton
- Kunststoff
- Polypropylen (PP)
- Polyethylen hoher Dichte und Polyethylen niedriger Dichte (HDPE und LDPE)
- Polyethylenterephthalat (PET)
- Polyvinylchlorid (PVC)
- Polystyrol (PS)
- Sonstige Kunststoffe
- Metall
- Behälterglas
- Nach Produkttyp
- Papier- und Kartonprodukttyp
- Faltschachteln und Starrkartons
- Wellpappkartons und -behälter
- Einweg-Papierprodukte
- Sonstige Papier- und Kartonprodukttypen
- Kunststoffprodukttyp
- Starre Kunststoffe
- Flaschen und Gläser
- Kappen und Verschlüsse
- Produkte in Industriegröße
- Sonstige starre Kunststoffe
- Flexible Kunststoffe
- Beutel
- Taschen
- Folien und Wickelverpackungen
- Sonstige flexible Kunststoffe
- Starre Kunststoffe
- Metallprodukttyp
- Dosen
- Kappen und Verschlüsse
- Aerosolbehälter
- Sonstige Metallprodukttypen
- Behälterglasprodukttyp
- Flaschen
- Gläser
- Papier- und Kartonprodukttyp
- Nach Verpackungsformat
- Starres Verpackungsformat
- Flexibles Verpackungsformat
- Nach Endverbraucher
- Lebensmittel
- Getränke
- Pharmazeutika und Medizin
- Körperpflege und Kosmetik
- Industrie und Chemie
- Landwirtschaft
- Automobil
- Sonstige Endverbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wird verwendet, um die Marktgrenzen festzulegen, eine klare Nachfragedarstellung zu erstellen und Eingangsindikatoren zusammenzustellen, die Jahr für Jahr überprüft werden können. Wir stützen uns auf öffentliche Quellen wie Veröffentlichungen des UAE Federal Competitiveness and Statistics Centre, UN-Comtrade-Handelsstatistiken, VAE-Zoll- und Freizonenaktualisierungen, soweit verfügbar, sowie Nachhaltigkeits- und Abfallwirtschaftspublikationen von VAE-Regierungsstellen.
Zur Unterstützung der Umrechnung dieser Signale in Marktwerte prüfen wir auch Unternehmensgeschäftsberichte, Investorenpräsentationen, geprüfte Jahresabschlüsse, Websites von Branchenverbänden und vertrauenswürdige Presseberichte über Verpackungskapazitäten, Recyclinginitiativen und politische Änderungen. Bei Bedarf nutzen wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patente sowie Import- und Exportdaten auf Sendungsebene, um Produktverfügbarkeit, Preisentwicklung und Versorgungsbewegungen gegenzuprüfen. Die hier aufgeführten Quellen sind nur illustrativ, und viele weitere Referenzen wurden auch für die Datenerhebung, Validierung und Klärung während der Forschung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um den Anteil wichtiger Verpackungsformate zu validieren, Realitätsprüfungen zu Preis- und Mixveränderungen durchzuführen und zu bestätigen, wie Vorschriften und Kundenanforderungen die Nachfrage beeinflussen. Wir sprachen mit einer Mischung aus Verpackungsmateriallieferanten, Verarbeitern, Distributoren und großen Verpackungskäufern aus den Bereichen Lebensmittel, Getränke, Pharma, Körperpflege und Industrieanwendungen, wobei sowohl importgeführte als auch lokal produzierte Versorgung abgedeckt wurde. Die Eingaben wurden auch über die wichtigsten Geschäftszentren in den VAE getestet, damit das Modell nicht zu stark auf einen Kanal oder eine Endverwendung ausgerichtet ist.
Verteilung der Befragten in der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | Führungskräfte der obersten Ebene (CXOs): 20 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 21 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 59 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem die Verpackungsnachfrage aus der Endverbrauchsaktivität in den VAE rekonstruiert und dann durch den Verpackungsmix und die Durchschnittspreise nach Material und Format in Werte umgerechnet wird. Das Modell verwendet praktische Eingaben wie Trends bei der Produktion verpackter Lebensmittel und Getränke, Indikatoren für die Pharma- und Körperpflegeherstellung, E-Commerce-Sendungswachstum als Proxy für den Sekundärverpackungsbedarf, Import- und Exportbewegungen für Verpackungsmaterialien sowie sichtbare Veränderungen bei Recyclinganteil und Sammelzielen, die die Materialsubstitution beeinflussen.
Die Gesamtwerte werden dann mit selektiven Bottom-up-Annäherungen abgeglichen, wie z. B. der Stichprobenerhebung von Verarbeiterumsätzen, wo Offenlegungen vorhanden sind, der Durchführung von Kanalprüfungen zu Preisbändern und der Validierung der Volumenrichtung anhand von Handelsströmen für wichtige Verpackungseingaben. Wo direkte Daten dünn sind, überbrücken wir Lücken mit konservativen Durchdringungs- und Substitutionsannahmen, die in Interviews einem Stresstest unterzogen wurden, und passen sie an, bis die Endwerte mit den beobachteten Angebots- und Nachfragesignalen übereinstimmen.
Für die Prognose wird eine Szenarioanalyse verwendet, um politisches Timing und Adoptionskurven widerzuspiegeln, gefolgt von einer einfachen multivariaten Regressionsgegenprüfung der Nachfragetreiber wie Nicht-Öl-Fertigungsaktivität, Bevölkerungs- und Verbrauchsindikatoren sowie E-Commerce-Intensität. Annahmen zur Preisentwicklung werden transparent gehalten, indem sie mit Harz- und Papiertrends, Anforderungen an den Recyclinganteil und Importkostenbewegungen verknüpft werden, anstatt einen pauschalen Inflationsaufschlag anzuwenden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch schrittweise Gegenprüfungen, damit die Ergebnisse mit realen Marktsignalen übereinstimmen. Wir vergleichen die Endwerte mit unabhängigen Indikatoren wie Handelstrends für Verpackungseingaben, Kapazitätsankündigungen und Endverbrauchsproduktionsrichtung und überprüfen dann alle starken Jahres-zu-Jahres-Sprünge vor der internen Freigabe erneut.
Wenn Abweichungen auftreten, werden die Annahmen überprüft, und Befragte werden erneut kontaktiert, wenn die Lücke mit Preisgestaltung, Mixverschiebungen oder einer neuen Regulierung zusammenhängt, die das Kaufverhalten verändert haben könnte. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn ein wesentliches Ereignis eintritt, das Nachfrage, Angebot oder Preisgestaltung beeinflussen kann. Vor der Lieferung wird das Modell mit den neuesten verfügbaren öffentlichen Daten neu berechnet, sodass Kunden eine aktualisierte Ansicht und keinen älteren Schnappschuss erhalten.
Mordor Intelligence – Größe des VAE-Verpackungsmarkts im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für VAE-Verpackungen variieren häufig, da der Umfang nicht immer übereinstimmt und die Jahreskennzeichnung quellenübergreifend inkonsistent sein kann. Unterschiede entstehen auch durch die Behandlung von Preisen, insbesondere wenn sich der Materialmix verschiebt, und dadurch, ob politisch bedingte Änderungen im Prognoseausgangsjahr erfasst werden.
Die Hauptlücke entsteht dadurch, ob die Schätzung Verpackungsmaterialien mit angrenzenden Elementen wie Verpackungsmaschinen und -dienstleistungen vermischt. Mordor Intelligence zählt nur Verpackungsmaterialien und -formate, die an Endverbraucher in den VAE verkauft werden, und verknüpft den Wert mit Mix und Preisgestaltung nach Material und Format. Ein weiterer Treiber ist der Aktualisierungsrhythmus, da politisches Timing und Substitution von Kunststoff zu Papier oder Recyclingoptionen die Zahl schnell verschieben können, wenn Annahmen nicht überprüft werden.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,84 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 9,00 Mrd. USD (2025) | Diese Zahl wird in der öffentlichen Zusammenfassung ohne einen klar angegebenen Basisjahresrahmen präsentiert und scheint einen engeren Nachfrageumfang anzuwenden, der starre Formate und Nicht-FMCG-Industrieverpackungen untererfassen kann. |
| Branchenpublikation B | 14,80 Mrd. USD (2031) | Der höhere langfristige Wert kann aus der Verwendung eines aggressiveren Szenarios für politisch getriebene Materialsubstitution und Preiserhöhung resultieren sowie aus der Anwendung breiter durchschnittlicher Wachstumsraten, die nicht vollständig an Endverbrauchsaktivitätsprüfungen verankert sind. |
Über die drei Zahlen hinweg wird die Streuung hauptsächlich durch Umfangsgrenzen, Preis- und Mixbehandlung sowie die Geschwindigkeit erklärt, mit der Annahmen bei Regulierungsänderungen aktualisiert werden. Indem die Eingaben an Endverbrauchsnachfragesignale gebunden und mit Interviews und Sekundärprüfungen validiert werden, bleibt die Endkennzahl auf einen wiederholbaren Satz von Schritten zurückführbar, was Jahres-zu-Jahres-Vergleiche für die Planung erleichtert.
Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für den VAE-Verpackungsmarkt zwischen 2026 und 2031 prognostiziert?
Der Markt soll im Zeitraum 2026–2031 mit einer CAGR von 5,23 % wachsen.
Welche Materialgruppe wird bis 2031 den größten inkrementellen Wert erfassen?
Kunststoffe werden den größten absoluten Wert hinzufügen, unterstützt durch vergünstigte Rohstoffe aus inländischen Polyolefinkomplexen.
Warum übertreffen flexible Formate starre Verpackungen?
Flexible Verpackungen wiegen bis zu 85 % weniger, senken die Frachtkosten und erfüllen leichter die Anforderungen zur CO₂-Reduzierung.
Wie wird die Verbrauchsteuer auf Einwegkunststoffe die Verarbeiter beeinflussen?
Die Bruttomargen könnten um bis zu 18 Prozentpunkte sinken, sofern Unternehmen die Kosten nicht an Markeninhaber weitergeben oder auf steuerbefreite Formate umsteigen.
Welches Emirat wird den schnellsten Kapazitätsausbau in der Verpackungsindustrie verzeichnen?
Abu Dhabi, dank der Flächenverfügbarkeit in KEZAD sowie großangelegter Biopolymer- und Petrochemieprojekte.
Welche strategische Kompetenz ist für Anbieter von Pharmaverpackungen erforderlich?
Vollständige GS1-Serialisierung und manipulationssichere Merkmale zur Einhaltung der Tatmeen-Rückverfolgungsplattform.