
Afrika-Verpackungsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
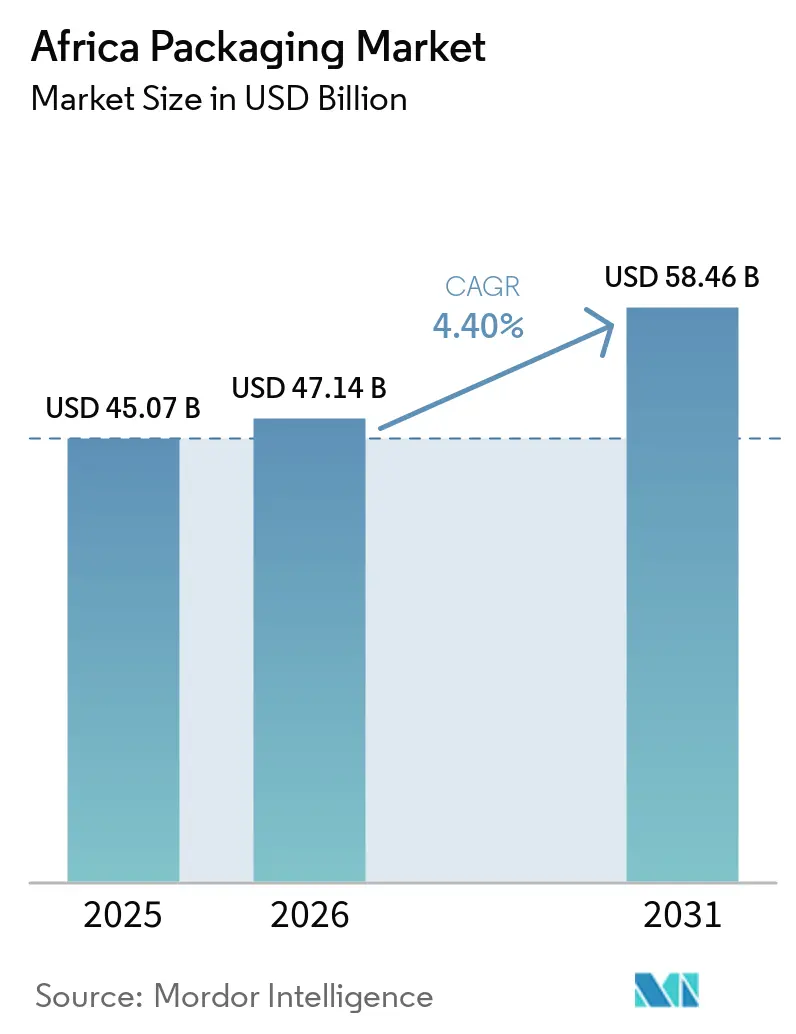
| Marktgröße im Basisjahr (2025) | 45.07 Milliarden US-Dollar |
| Marktgröße (2026) | 47.14 Milliarden US-Dollar |
| Marktgröße (2031) | 58.46 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.40 % |
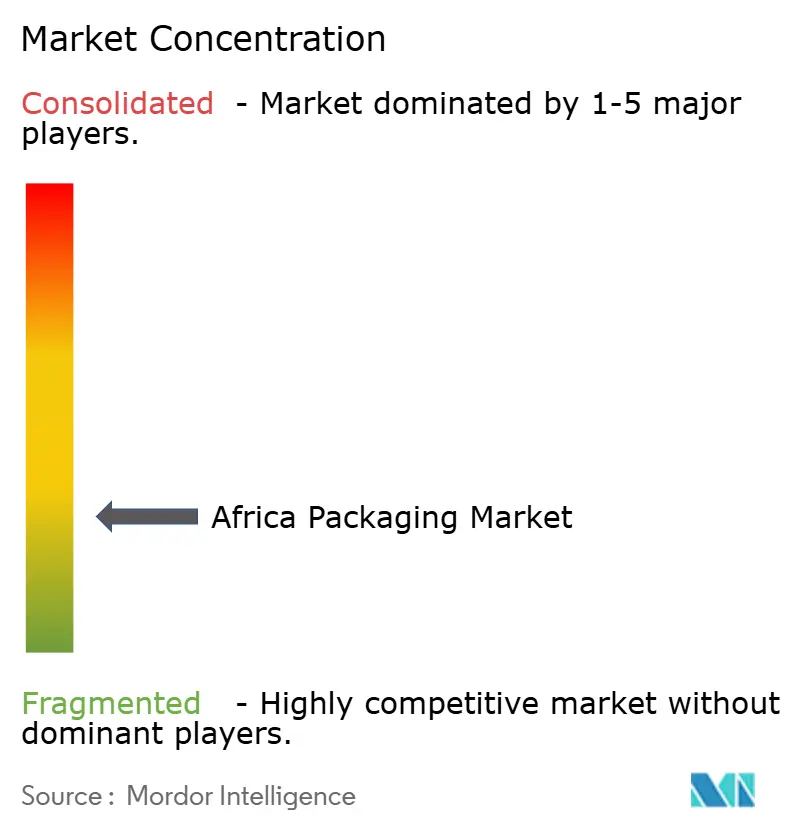
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Afrika-Verpackungsmarkt Analyse von Mordor Intelligence
Die Größe des Afrika-Verpackungsmarktes wird voraussichtlich von 45,07 Milliarden USD im Jahr 2025 auf 47,14 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,4 % über den Zeitraum 2026–2031 einen Wert von 58,46 Milliarden USD erreichen. Verarbeiter, die Harzpreisvolatilität, Stromversorgungsunterbrechungen und Hafenengpässe mit der steigenden Nachfrage aus E-Commerce, urbanem FMCG-Konsum und Nachhaltigkeitsvorgaben in Einklang bringen können, sind am besten positioniert, um von dieser Expansion zu profitieren. Kunststoffformate dominieren nach wie vor, doch der regulatorische Druck veranlasst Markeninhaber, auf monomaterielle und biologisch abbaubare Lösungen umzusteigen, die den Zielen der erweiterten Herstellerverantwortung entsprechen. Flexibel-Folien und Standbeutel gewinnen Marktanteile, da sie die Logistikkosten senken und preissensiblen Portionsgrößen entsprechen, die von der wachsenden städtischen Mittelschicht nachgefragt werden. Ostafrika wird Südafrika aufgrund von Gartenbau- und Pharmaexporten übertreffen, während Nigeria und Ägypten Volumenanker bleiben, aber beim Wachstum zurückbleiben, da Infrastrukturlücken bestehen. Die Wettbewerbsintensität ist moderat, wobei die zehn größten Akteure etwa die Hälfte des Umsatzes kontrollieren; die Technologieeinführung rund um Digitaldruckmaschinen und inline-Qualitätsprüfung entwickelt sich zu einem wichtigen Differenzierungsmerkmal.
Wichtigste Erkenntnisse des Berichts
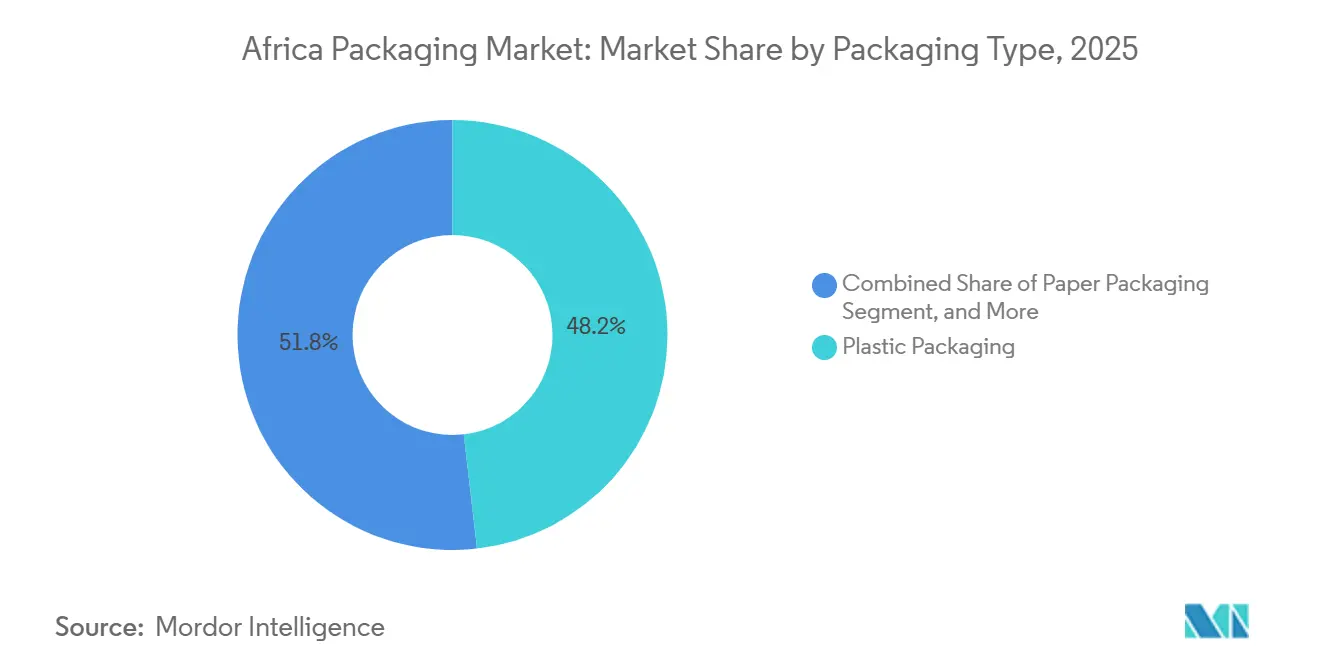
- Nach Verpackungstyp entfiel auf Kunststoff im Jahr 2025 ein Anteil von 48,19 % am Afrika-Verpackungsmarkt; biologisch abbaubare Substrate werden bis 2031 voraussichtlich mit einer CAGR von 4,91 % wachsen.
- Nach Verpackungsformat hielten starre Lösungen im Jahr 2025 einen Umsatzanteil von 61,53 %, während flexible Formate bis 2031 mit einer CAGR von 5,23 % voranschreiten.
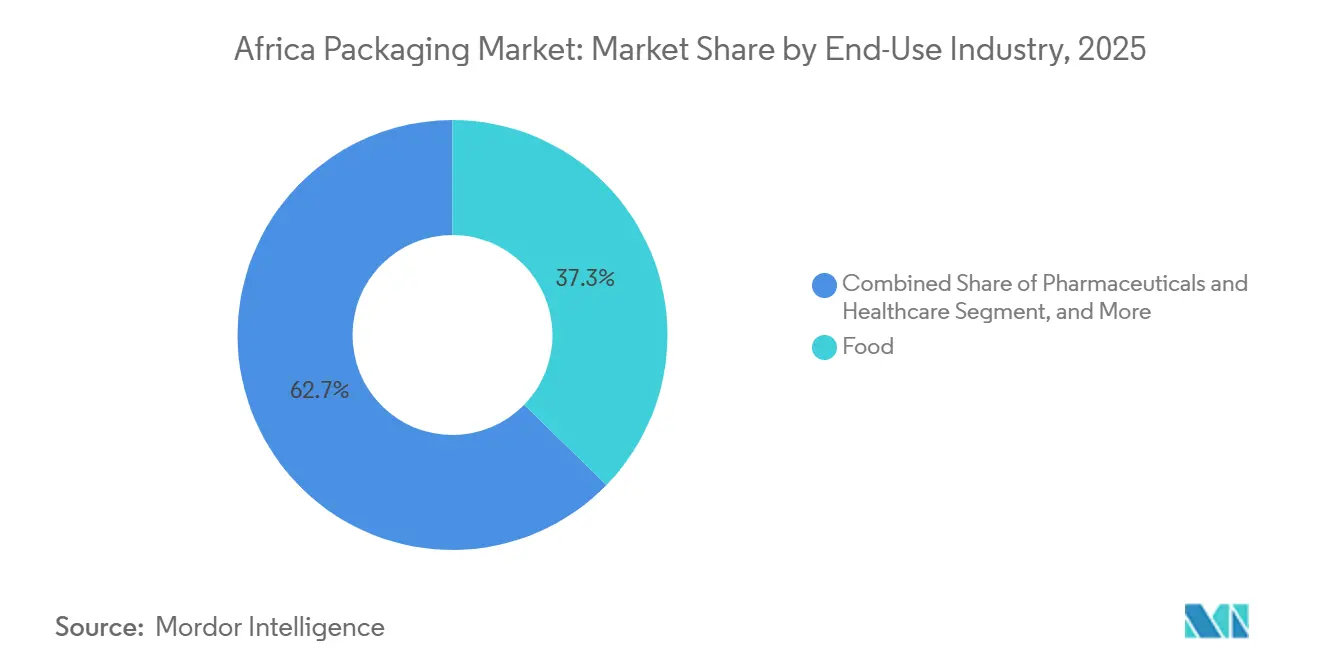
- Nach Endverbrauchsbranche entfielen auf Lebensmittelanwendungen im Jahr 2025 37,28 % der Nachfrage, während E-Commerce-Pakete über den Prognosezeitraum auf eine CAGR von 4,95 % zusteuern.
- Nach Geografie führte Südafrika mit einem Umsatzanteil von 34,61 % im Jahr 2025; Ostafrika wird voraussichtlich die höchste regionale CAGR von 5,11 % bis 2031 verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Wachsende städtische Mittelschicht steigert den FMCG-Konsum | +0.90% | Nigeria, Kenia, Ägypten, Südafrika | Mittelfristig (2–4 Jahre) |
| Nachfrageschub bei E-Commerce-Verpackungen | +0.70% | Südafrika, Kenia, Nigeria, Ägypten | Kurzfristig (≤ 2 Jahre) |
| Expansion moderner Einzelhandelsketten in ganz Afrika | +0.60% | Südafrika, Ostafrika, Westafrika | Mittelfristig (2–4 Jahre) |
| Staatliche Verbote von Einwegkunststoffen treiben Alternativmaterialien voran | +0.80% | Kenia, Ruanda, Südafrika, Tansania | Langfristig (≥ 4 Jahre) |
| Ausbau der Kühlkettenlogistik für Frischproduktexporte | +0.50% | Kenia, Südafrika, Äthiopien, Marokko | Mittelfristig (2–4 Jahre) |
| AfCFTA-Handelskorridore steigern die Nachfrage nach Mehrweg-Transportverpackungen | +0.40% | Gesamtafrikanisch, mit frühen Gewinnen in der Ostafrikanischen Gemeinschaft und der SADC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende städtische Mittelschicht steigert den FMCG-Konsum
Rasante Urbanisierung konzentriert Kaufkraft in Städten und treibt die Nachfrage nach portionskontrollierten Sachets und Standbeuteln an, die niedrigeren Ausgaben pro Transaktion entsprechen.[1]Abteilung für wirtschaftliche und soziale Angelegenheiten der Vereinten Nationen, „Weltbevölkerungsprognosen – Revision 2024”, un.org Multinationale Unternehmen lokalisieren die Produktion, um Logistikkosten zu senken und schneller auf stadtspezifische Geschmacksveränderungen zu reagieren, wie die 2024 in Lagos in Betrieb genommene Flexibelverpackungslinie von Unilever im Wert von 85 Millionen USD belegt.[2]Unilever, „Jahresbericht und Jahresabschluss 2024”, unilever.com Die Expansion von Mini-Supermärkten in stadtnahen Gebieten beschleunigt den Wechsel von Schüttgut zu vorverpackten Waren, wobei Sachets in Nigeria und Kenia bis zu 50 % des Stückumsatzes ausmachen. Steigende verfügbare Einkommen fördern Premium-Verpackungsupgrades wie aseptische Kartons, doch Erschwinglichkeitserwägungen bedeuten, dass Packungsgrößeninnovation der wichtigste Wachstumshebel bleibt. Die demografische Dividende stützt daher eine stetige Basisnachfrage, die zyklische Bestände in rohstoffgebundenen Segmenten abfedert.
Nachfrageschub bei E-Commerce-Verpackungen
Der Anteil des Online-Einzelhandels am südafrikanischen Umsatz erreichte 2025 7,2 %, während der E-Commerce-Wert in Kenia im Jahresvergleich um 18 % stieg und die Spezifikationen für Wellpappkartons für schnelle Auftragsabwicklung und grenzüberschreitenden Versand neu gestaltete.[3]Unilever, „Jahresbericht und Jahresabschluss 2024”, unilever.com Jumias neue Fulfillment-Center in West- und Ostafrika fügten 120.000 m² Lagerfläche hinzu und trieben den Bedarf an digital bedruckten Kartons mit manipulationssicheren Merkmalen voran. Plattformen setzen Schwellenwerte für Recyclingmaterialanteile, was Verarbeiter dazu veranlasst, in die Versorgung mit Altfasern und digitale Wellpappenmaschinen für Kurzauflagen zu investieren. Das Wachstum des Social Commerce steigert die Nachfrage nach Marken-Versandtaschen und gepolsterten Umschlägen, einer unterversorgten Nische, die 2025 um 22 % gewachsen ist. Das Fehlen einheitlicher Abfallvorschriften birgt das Risiko von Deponieabgaben, bietet aber auch eine Servicechance für Verarbeiter, die Rücknahmesysteme anbieten.
Staatliche Verbote von Einwegkunststoffen treiben Alternativmaterialien voran
Kenias EPR-Vorschriften von 2024 schreiben vor, dass bis 2028 80 % der Kunststoffverpackungen gesammelt werden müssen, was Coca-Cola Beverages Africa dazu veranlasst hat, eine rPET-Anlage mit einer Kapazität von 15.000 Tonnen in Nairobi zu finanzieren.[4]National Environment Management Authority, "Extended Producer Responsibility Regulations 2024," nema.go.ke Die schrittweisen Beschränkungen in Südafrika und das seit Langem bestehende Tütenverbot in Ruanda bilden ein Flickenteppich an Regelungen, der multinationale Unternehmen zwingt, mehrere SKU-Portfolios zu pflegen, was die Komplexität und den Investitionsbedarf erhöht. Die Nachfrage nach Faltschachteln und Flüssigkarton steigt, da Schnellrestaurants und Molkereiunternehmen von Einwegkunststoffen abrücken. Die Nutzung von Biopolymeren liegt aufgrund eines Preisaufschlags von 30–50 % und begrenzter Kompostierungskapazitäten bei unter 2 % des Flexibelfolienvolumens; dennoch deuten Pilotprojekte mit kommunalen Sammelstellen in Kenia auf ein skalierbares Modell hin, sobald die Sammellogistik ausgereift ist. Regulatorische Klarheit beschleunigt Investitionsentscheidungen in alternative Substrate.
Ausbau der Kühlkettenlogistik für Frischproduktexporte
Kenia verschiffte 2025 176.000 t Schnittblumen und 89.000 t Gemüse und stützte sich dabei auf isolierte Wellpappkartons, die während 12-stündiger Luftfrachtfenster eine Temperatur von 2 °C bis 8 °C aufrechterhalten. Südafrikas 2,8-Millionen-Tonnen-Zitrusfrucht-Saison nutzt Schutzatmosphären-Einlagen für 3- bis 4-wöchige Seereisen nach Asien. Die Initiative der Afrikanischen Entwicklungsbank im Wert von 1,2 Milliarden USD zur Kühlkettenentwicklung erweiterte die Kühlhauskapazität um 35 % und steigerte die Nachfrage nach Palettenfolien und Datenprotokollierungsetiketten. Äthiopiens 19-prozentiges Wachstum bei Schnittblumenexporten zieht Wellpappkarton-Kapazitäten in der Nähe des Flughafens Addis Abeba an, um Vorlaufzeiten zu verkürzen. Pharmazeutische Kühlkettenprogramme übernehmen WHO-zertifizierte Behälter und erweitern die Anwendungsbasis für hochwertige isolierte Formate.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatile Polymer- und Papierpulpenpreise | -0.60% | Gesamtafrikanisch, akut in importabhängigen Märkten | Kurzfristig (≤ 2 Jahre) |
| Instabilität der Stromversorgung erhöht die Betriebs-OPEX der Anlagen | -0.50% | Südafrika, Nigeria, Ghana, Simbabwe | Mittelfristig (2–4 Jahre) |
| Hafenstaus verzögern den Zufluss von Rohstoffen | -0.30% | Nigeria (Lagos), Kenia (Mombasa), Tansania (Daressalam) | Kurzfristig (≤ 2 Jahre) |
| Unzureichende Recyclinginfrastruktur begrenzt die rPET-Aufnahme | -0.20% | Subsaharisches Afrika ohne Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Polymer- und Papierpulpenpreise
Die Polyethylenpreise in Südafrika schwankten 2024–2025 zwischen ZAR 18.500 und ZAR 24.200 t⁻¹ und verringerten die Verarbeitungsmargen um bis zu 12 %. Da 70 % des subsaharischen Harzes importiert werden, haben Frachtratenschwankungen und Devisenkursverschiebungen direkte Auswirkungen auf die Gewinn- und Verlustrechnung, wie eine sechswöchige Lieferverzögerung nach den Störungen im Roten Meer Ende 2024 verdeutlicht. Die Papierpulpenkosten stiegen 2025 um 11 %, da sich das globale Angebot verknappt, was Kartonfabrikanten dazu zwang, Kraftliner zu einem Aufpreis von 18 % zu importieren. Begrenzte Absicherungsinstrumente in afrikanischen Finanzzentren setzen kleine Verarbeiter Spotpreisschocks aus und verstärken den Trend zu Skalierung und vertikaler Integration.
Instabilität der Stromversorgung erhöht die Betriebs-OPEX der Anlagen
Laststufe-4- bis Laststufe-6-Lastabwurf traf südafrikanische Anlagen 2025 an 185 Tagen und zwang zur Abhängigkeit von Dieselgeneratoren, die bis zu ZAR 6,00 kWh⁻¹ kosten – das Dreifache der Netzpreise –, was die Energiekosten um 12–18 % erhöhte. Nigerianische Verarbeiter erzeugen bis zu 80 % ihres Strombedarfs selbst, was die Kosten für Flexibelfolien um 0,12 USD kg⁻¹ erhöht. Hohe OPEX schreckt kapitalintensive Prozesse wie die Blasfolienextrusion ab und lenkt Investitionen in Richtung digitaler Flexografie. Erneuerbare-Energie-Projekte reduzieren die Netzabhängigkeit, erfordern jedoch erhebliches Anfangskapital und sind mit regulatorischer Unsicherheit bei Durchleitungstarifen konfrontiert, was die Skalierung für kleinere Unternehmen einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verpackungstyp:
Kunststoffdominanz trifft auf biologisch abbaubaren SchwungKunststoffformate lieferten 2025 48,19 % des Umsatzes des Afrika-Verpackungsmarktes, gestützt auf Polyethylen für Einkaufstüten und Milchsachets, PET für Getränke und Polypropylen für Heißabfüllanwendungen, doch biologisch abbaubare Alternativen werden voraussichtlich mit einer CAGR von 4,91 % wachsen, da Einwegverbote verschärft werden. Südafrikas PET-Recyclingquote von 68 %, die höchste auf dem Kontinent, zeigt beispielhaft, wie Pfandsysteme die Polymernutzung innerhalb von Kreislaufmodellen aufrechterhalten können. Die Aufnahme biologisch abbaubarer Materialien bleibt durch begrenzte Kompostierungszentren eingeschränkt, die nur einen Bruchteil des prognostizierten PLA-Tonnagevolumens verarbeiten, doch Pilotprogramme deuten auf skalierbare Wege hin, sobald die Sammlung ausgereift ist. Papier beanspruchte 2025 einen Anteil von 28 %, gestützt durch die Wellpappnachfrage aus dem E-Commerce und Faltschachteln für Trockenlebensmittel, während Glas und Metall Nischenpositionen bei Premium-Getränken und dem Vor-Ort-Konsum behielten.
Starre Kunststoffe wie PET-Flaschen und HDPE-Behälter dominieren das Volumen, sind jedoch auf kapitalintensive Blasformlinien angewiesen, die Platzhirsche begünstigen und schnelle Formatwechsel einschränken. Flexible Kunststoffe, angeführt von Standbeuteln, wachsen schneller, da sie den Materialeinsatz um bis zu 40 % reduzieren und den Portionsgrößenanforderungen im städtischen informellen Einzelhandel entsprechen. Markeninhaber erproben monomaterielle Laminate, die Recyclingvorgaben erfüllen, doch Kompromisse bei der Barriereleistung begrenzen die Einführung bei feuchtigkeitsempfindlichen Snacks. Kraftliner-Engpässe trieben Wellpappenhersteller 2025 dazu, die Recyclingfaseranteile auf 85 % zu erhöhen, was in feuchten Klimazonen Festigkeitsbedenken aufwirft.


Nach Verpackungsformat:
Skalenvorteil starrer Formate gegenüber der Agilität flexibler FormateStarre Formate machten 2025 61,53 % des Afrika-Verpackungsmarktes aus, angetrieben durch etablierte Getränke-, Glas- und Wellpapplinien mit hohen Wechselkosten. Wellpappkartons bleiben für E-Commerce und Agrarexporte unverzichtbar, doch ihr Wachstum von 3,8 % hinkt hinter flexiblen Folien zurück, da Markeninhaber Logistikersparnisse anstreben. Große Verarbeiter wie Nampak und Consol genießen Skalenvorteile, doch die Anlagenintensität begrenzt die Innovationsgeschwindigkeit im Vergleich zu agilen, flexiblen Akteuren.
Flexible Verpackungen sind bis 2031 auf eine CAGR von 5,23 % ausgerichtet, angetrieben durch Standbeutel und hochklare Folien, die städtischen Kaufmustern entsprechen. Niedrigere Werkzeugkosten ermöglichen es Verarbeitern, fragmentierte FMCG-Portfolios effizient zu bedienen, obwohl mehrschichtige Strukturen unter neuen EPR-Regeln mit Recyclingproblemen konfrontiert sind. Monomaterielle Polyethylenbeutel in Kombination mit metallisierten Beschichtungen bieten einen Konformitätspfad, erfordern jedoch neu formulierte Tinten und Klebstoffe, was die Bilanzen kleinerer Unternehmen belastet.
Nach Endverbrauchsbranche:
Lebensmittel als Anker und der Aufschwung des E-CommerceLebensmittelanwendungen repräsentierten 2025 37,28 % des Umsatzes, angetrieben durch Maismehlbeutel, Milchsachets und Frischproduktverpackungen. Die Premiumisierung der städtischen Mittelschicht steigert die Nachfrage nach aseptischen Kartons und Hochbarriere-Folien, während Massensegmente preisgeführt bleiben und Polyethylensachets bevorzugen. Getränkeverpackungen, konzentriert auf PET-Wasserflaschen und Glasbierbehälter, folgen mit einem Anteil von 22 %, während aseptische Saftkartons in Schulspeisung-Programmen an Boden gewinnen.
E-Commerce ist die am schnellsten wachsende Endverbrauchsbranche mit einer prognostizierten CAGR von 4,95 %, da personalisiertes Unboxing die Einführung von digital bedruckten Wellpappkartons und Marken-Versandtaschen vorantreibt. Pharmazeutische Verpackungen profitieren von Investitionen in die Impfstoff-Kühlkette und stützen die Nachfrage nach Temperaturüberwachungsetiketten und Blisterpackungen, die WHO-Standards entsprechen. Die Premiumisierung im Bereich Körperpflege fördert die Einführung von luftlosen Pumpen und Glasgefäßen, obwohl das Wachstum im Vergleich zu Lebensmitteln und Online-Einzelhandel moderat bleibt.
Geografische Analyse
Südafrika-Verpackungsmarkt
Südafrika hielt im Jahr 2025 einen Anteil von 34,61 % am afrikanischen Verpackungsmarkt und profitierte von integrierten Polymer-, Papier- und Glaslieferketten rund um Südafrika, wobei das Wachstum durch chronische Stromabschaltungen, steigende Dieselkosten und starken Importwettbewerb auf eine CAGR von 3,7 % begrenzt wird. Botswana und Namibia bieten Nischennachfrage im Zusammenhang mit Diamanten und Meeresfrüchten, während Simbabwe und Mosambik weiterhin durch makroökonomische Instabilität beeinträchtigt werden.
Ostafrika-Verpackungsmarkt
Ostafrika wird voraussichtlich die regionale Expansion mit einer CAGR von 5,11 % anführen, gestützt durch Kenias Gartenbauexporte und Äthiopiens Pharmacluster. Kenias EPR-Rahmenwerk von 2024 katalysiert Investitionen in rPET-Kapazitäten und beschleunigt den Übergang zu monomaterialien Flexverpackungen. Äthiopiens 19-prozentiges Wachstum bei Schnittblumenexporten und Tansanias aufkeimende moderne Einzelhandelsinfrastruktur bieten Wachstumspotenzial für Wellpappe- und Flexverpackungsverarbeiter.
MEA-Verpackungsmarkt
Westafrika, verankert durch Nigerias 220 Millionen Verbraucher, sieht sich mit hohen Logistikkosten durch Hafenstaus und Eigenstromerzeugung konfrontiert, die die Folienproduktion um bis zu 0,12 USD kg⁻¹ verteuern. Trotz dieser Hürden hält die Sachettkultur die robuste Nachfrage nach kostengünstigen Flexverpackungen aufrecht. Ägypten profitiert von Erdgassubventionen und Reexportverbindungen in den Nahen Osten, doch Währungsvolatilität und Einfuhrbeschränkungen für Maschinen dämpfen die Investitionsstimmung. Das übrige Afrika, einschließlich Marokko und Ghana, wird einer CAGR von 4,2 % folgen, unterstützt durch die Handelserleichterungen der AfCFTA und den Ausbau der Kühlkette.
Regulatorisches Umfeld
Die Verpackungsregulierung in ganz Afrika verschärft sich durch länderspezifische Verbote, Systeme der erweiterten Herstellerverantwortung (EPR) und eine aufkommende regionale Harmonisierung, was die Compliance für panafrikanisch tätige Markeninhaber komplexer macht. Kenia hat Kunststoffverpackungskontrollen durch die Legal Notice 181 von 2024 im Rahmen des Environmental Management and Co-ordination-Regelwerks operationalisiert, und ab 2025 richtet die Durchsetzung der EPR-Pflichten durch die National Environment Management Authority (NEMA) verstärkte Aufmerksamkeit auf registrierte Herstellerverantwortungsorganisationen, Sammelziele und nachverfolgbare Rückgewinnungspläne.
Auch regionale Konvergenzbemühungen schreiten parallel zu nationalen Regelungen voran. Im März 2026 brachten Interessenvertreter in Arusha den Entwurf des East African Community (EAC) Single-Use Plastics (SUP) Bill der Einbringung näher, was auf eine Bewegung von fragmentierten nationalen Verboten hin zu einem möglichen blockweiten Rahmenwerk hinweist. Das Technische Komitee 14 der African Organisation for Standardisation (ARSO) formalisiert Normen für Lebensmittelverpackungen und -kennzeichnung, einschließlich FDARS 1721:2025 für recyceltes PET mit Lebensmittelkontakt, was die grenzüberschreitende Akzeptanz konformer Materialien unterstützt und Verarbeiter dazu ermutigt, dokumentierte Qualitätssysteme für Recyclinganteile einzuführen. Auch IGAD hat eine regionale Strategie zur Verhinderung der Kunststoffverschmutzung vorgelegt, die auf Ansätzen der Kreislaufwirtschaft basiert und den Wandel hin zu formeller Rückgewinnung und standardisierter Kennzeichnung verstärkt.
Wettbewerbslandschaft
Etwa 45–50 % des Umsatzes des Afrika-Verpackungsmarktes entfallen auf die zehn größten Akteure, was auf eine moderate Konzentration hindeutet. Multinationale Unternehmen wie Amcor, Mondi und Tetra Pak differenzieren sich durch Barrierfolien-Know-how und aseptische Kartontechnologie und gewinnen Anteile in regulierten Molkerei- und Pharmasegmenten. Mondis 2025 eingeführte recycelbare Heimtierfutterbeutel unterstreichen, wie substratbezogene Innovation im Einklang mit Recyclingfähigkeit Premium-Kategorien erschließen kann.
Lokale Platzhirsche Nampak, Mpact und Consol behalten eine starke Kundennähe, kämpfen aber mit erhöhten Energiekosten und angespannten Bilanzen: Nampaks Veräußerung von Getränkedosen im Wert von 245 Millionen USD im Jahr 2025 verdeutlicht den strategischen Rückzug auf Kernflüssigkartons und Flexibelfolien. Regionale Spezialisten wie East African Packaging Industries steigerten 2025 ihre Wellpappkapazität um 25 %, um Jumia zu bedienen, während Astrapaks Digitaldruckmaschinen auf kurzauflagige E-Commerce-Verpackungen abzielen.
Investitionsthemen drehen sich um Automatisierung, die Lohninflation und Stromunterbrechungen ausgleicht. Mpacts Inline-Bildverarbeitungssysteme reduzierten 2024 den Ausschuss um 8 %, und Consols Solaranlagen senkten die Netzabhängigkeit um 30 % und stärkten die ESG-Glaubwürdigkeit. Marktweißräume umfassen kompostierbare Schnellrestaurant-Lebensmittelverpackungen, Mehrweg-Transportbehälter für AfCFTA-Korridore und manipulationssichere Beutel für Generika-Pharmazeutika.
Marktführer der Afrika-Verpackungsbranche
Nampak Limited
Mondi Group
Mpact Ltd
Foster Packaging International (Pty) Ltd
Astrapak Ltd (RPC Packaging Holdings Ltd)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika-Verpackungsmarkt
- Amcor plc
- Mondi plc
- Nampak Ltd
- Mpact Ltd
- Tetra Pak International SA
- Sealed Air Corp.
- Constantia Flexibles Group GmbH
- Consol Holdings (Pty) Ltd
- Astrapak Ltd
- Foster Packaging International (Pty) Ltd
- East African Packaging Industries Ltd
- Bonpak (Pty) Ltd
- Huhtamäki Oyj
- Ardagh Group SA
- Smurfit WestRock
- Novus Holdings Ltd
- Greif Inc.
- Sonoco Products Company
- Frigoglass SAIC
Lesen Sie die Analyse der Afrika-Verpackungsmarkt-Unternehmen

Marktchancen und Zukunftsaussichten
Die Umsetzung und Durchsetzung von EPR-Vorschriften schlägt sich in Investitionspipelines für Recycling und lebensmitteltauglichen Rezyklatgehalt nieder, insbesondere entlang großer Getränke- und FMCG-Korridore. In Nigeria hat die verpflichtende EPR für Kunststoffe (über NESREA) mit kapazitätsgetriebenen Schritten im Jahr 2026 zusammengepasst, darunter der Beginn der ersten Phase einer 60-Millionen-USD-Recyclinganlage von Polysmart Packaging mit einem Zielvolumen von 100.000 Tonnen pro Jahr sowie eine Partnerschaft von Indorama Ventures mit Nigerian Breweries und Genesis Energy für eine geplante Anlage für lebensmitteltaugliches rPET mit 45.000 Tonnen Jahreskapazität in Lagos. Diese Initiativen schaffen kurzfristig Freiraum für Kapazitäten in der Sammelbündelung, Sortierung und Dekontamination, die Verarbeiter mit gleichmäßigerem rPET unterstützen und Markeninhabern helfen können, ihre Verpflichtungen zum Rezyklatanteil im Rahmen sich weiterentwickelnder nationaler EPR-Regeln zu erfüllen.
Die Lokalisierung der Verpackungsversorgung schafft auch Chancen in importabhängigen Märkten, die mit Wechselkursvolatilität und Frachtstörungen konfrontiert sind. Kapazitätserweiterungen zeigen Umwandlungsinvestitionen jenseits traditioneller Zentren, darunter Shri Krishana Overseas Plc (SKL), das in eine neue Anlage in Kisaju, Kenia, investiert, um die Produktion von 3.000 auf 22.000 Tonnen pro Jahr zu steigern, sowie Boxpack Zambia, das sich Finanzierung für eine neue Produktionslinie gesichert hat, um die monatliche Produktion von 600 auf 1.800 Tonnen zu erhöhen. Im Bereich starrer Verpackungen und Verschlüsse spiegelt Coleus Packagings Ausrüstungsinvestition von 200 Millionen R in Alrode (Johannesburg) Schritte wider, um Getränke- und FMCG-Kunden mit kürzeren Lieferzeiten und strengerer Qualitätskontrolle zu bedienen, zusammen mit Leichtbau- und recyclingfähigen Formaten wie Mono-Material-Packungen und verbesserten Verschlussdesigns, die durch Nachhaltigkeitsvorgaben und moderne Handelsspezifikationen vorangetrieben werden.
Recent Industry Developments in Afrika-Verpackungsmarkt
- Mai 2026: Nampak bestätigte das Projekt Springs Line 4, bei dem eine Dosenfertigungslinie von Angola an den Betrieb Beverage South Africa verlagert wird. Das Projekt erhöht die lokale Kapazität und steigert die Flexibilität der Verpackungsformate für Getränkekunden, während es zugleich die Unternehmensstruktur nach Portfolioveränderungen in den afrikanischen Betrieben vereinfacht.
- Juli 2025: Das Werk Merebank von Mondi in Südafrika erhielt die Cradle to Cradle Certified Bronze-Zertifizierung für sein Portfolio an ungestrichenem Feinpapier, einschließlich der Rotatrim-Markenprodukte. Die Zertifizierung stärkt die Nachweise für papierbasierte Verpackungen bei Markeninhabern, die in Südafrika mit strengeren Nachhaltigkeitsprüfungen und Beschaffungsanforderungen konfrontiert sind.
- Juli 2024: Mpact Plastic Containers Castleview (Pty) Ltd erwarb einen Anteil von 30 % an Africa Tanks (Pty) Ltd für 73 Millionen ZAR. Die Investition erweitert Mpacts Beteiligung an Wasserspeicherlösungen, indem Kunststoffverarbeitungs-Know-how auf angrenzende Nachfrage im Zusammenhang mit Wassersicherheit und Infrastrukturbedarf angewendet wird.


Afrika-Verpackungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Afrika-Verpackungsmarkt den Wert der Verpackungsmaterialien und -formate, die zur Aufnahme, zum Schutz, zum Transport und zur Präsentation von Waren in afrikanischen Ländern verwendet werden, gemessen an dem Punkt, an dem Verpackungen an Endverbraucher wie Lebensmittel-, Getränke-, Haushalts- und Industrielieferketten verkauft werden.
Ausschlüsse aus dem Umfang: Nicht berücksichtigt werden Verpackungsmaschinen, Druckmaschinen oder Logistikdienstleistungen, die außerhalb des Wertes von Verpackungsmaterialien und verarbeiteten Verpackungen liegen.
Segmentierungsübersicht
- Nach Verpackungstyp
- Kunststoffverpackung
- Starre Kunststoffverpackung
- Nach Materialtyp
- Polyethylen (PE)
- Polypropylen (PP)
- Polyethylenterephthalat (PET)
- Polyvinylchlorid (PVC)
- Polystyrol (PS) und expandiertes PS
- Andere Materialtypen
- Nach Produkttyp
- Flaschen und Gläser
- Verschlüsse und Deckel
- Schalen und Behälter
- Andere Produkttypen
- Nach Endverbrauchsbranche
- Lebensmittel
- Getränke
- Pharmazeutika
- Kosmetik und Körperpflege
- Industrie
- Andere Endverbrauchsbranchen
- Nach Materialtyp
- Flexible Kunststoffverpackung
- Nach Materialtyp
- Polyethylen (PE)
- Biaxial orientiertes Polypropylen (BOPP)
- Gegossenes Polypropylen (CPP)
- Andere Materialtypen
- Nach Produkttyp
- Beutel und Säcke
- Folien und Wickelfolien
- Andere Produkttypen
- Nach Endverbrauchsbranche
- Lebensmittel
- Getränke
- Pharmazeutika
- Kosmetik und Körperpflege
- Industrie
- Andere Endverbrauchsbranchen
- Nach Materialtyp
- Starre Kunststoffverpackung
- Papierverpackung
- Nach Produkttyp
- Faltschachtel
- Wellpappkartons
- Flüssigkarton
- Andere Produkttypen
- Nach Endverbrauchsbranche
- Lebensmittel
- Getränke
- E-Commerce
- Andere Endverbrauchsbranchen
- Nach Produkttyp
- Behälterglas
- Nach Farbe
- Grün
- Bernstein
- Weiß (Weißglas)
- Andere Farben
- Nach Endverbrauchsbranche
- Lebensmittel
- Getränke
- Alkoholisch
- Nicht-alkoholisch
- Körperpflege und Kosmetik
- Pharmazeutika (ohne Fläschchen und Ampullen)
- Parfümerie
- Nach Farbe
- Metalldosen und -behälter
- Nach Materialtyp
- Stahl
- Aluminium
- Nach Produkttyp
- Dosen
- Fässer und Tonnen
- Verschlüsse und Deckel
- Andere Produkttypen
- Nach Endverbrauchsbranche
- Lebensmittel
- Getränke
- Chemikalien und Erdöl
- Industrie
- Farben und Beschichtungen
- Andere Endverbrauchsbranchen
- Nach Materialtyp
- Kunststoffverpackung
- Nach Verpackungsformat
- Starr
- Flexibel
- Nach Endverbrauchsbranche
- Lebensmittel
- Getränke
- Pharmazeutika und Gesundheitswesen
- Körperpflege und Kosmetik
- Industrie
- E-Commerce
- Andere Endverbrauchsbranchen
- Nach Land
- Ägypten
- Nigeria
- Kenia
- Südafrika
- Rest Afrikas
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um den grundlegenden Nachfrage- und Angebotskontext aufzubauen, bevor eine Modellierung abgeschlossen wurde. Wir stützten uns auf öffentliche Statistiken und Dokumentationen wie UN-Comtrade-Handelsströme, makroökonomische Indikatoren der Weltbank, UNIDO-Industrieproduktionsreihen sowie Statistikämter der einzelnen Länder für Produktions- und Bevölkerungstrends, die erklären, wie der Verpackungsverbrauch in Afrika variiert.
Um verpackungsspezifische Annahmen zu untermauern, haben wir auch Quellen wie FAO-Indikatoren zur Lebensmittelverarbeitung und Landwirtschaft, Veröffentlichungen von Branchenverbänden aus den Bereichen Kunststoff, Papier und Recycling sowie Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse zu Kapazitätserweiterungen und Werksausbauten herangezogen. Für ergänzende Überprüfungen wurden kostenpflichtige Abonnements selektiv für Unternehmensfinanzdaten, Patentaktivitäten sowie Import- und Exportsichtbarkeit auf Sendungsebene genutzt, sofern verfügbar. Diese Quellen sind illustrativ, und viele weitere Referenzen wurden für die Datenerhebung, Querprüfungen und Klärungen herangezogen.
Primärinterviews und Umfragen
Interviews und Umfragen mit Verpackungsverarbeitern, Lieferanten und Endverbrauchern in ganz Afrika klären Verarbeitungsauslastung, Materialmix, Entwicklung der durchschnittlichen Verkaufspreise, Importe, Exporte und Nachfrage nach Endverwendung. Diese Antworten helfen dabei, Sekundärdatenreihen zu überprüfen, Lücken auf Länderebene zu schließen und Annahmen vor der Freigabe zu testen. Analysten nehmen erneut Kontakt zu Befragten auf, wenn gemeldete Veränderungen im Widerspruch zu Handels-, Produktions- oder Unternehmensdaten stehen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 27 % | Führungskräfte (CXO): 18 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der die Verpackungsnachfrage anhand von Produktions- und Handelsdaten für verpackte Waren rekonstruiert und diese Nachfrage dann mithilfe von Material- und Formatintensitätsfaktoren in Verpackungsausgaben umrechnet. Sobald die wesentlichen Treiber zusammengestellt sind, ergibt sich der Gesamtwert, der anschließend auf Länder- und Endverbrauchsebene auf Plausibilität geprüft wird.
Um das Modell praktikabel zu halten, haben wir eine kurze Liste von Eingangsgrößen verwendet, die jährlich nachverfolgt werden können, wie etwa die Produktion verpackter Lebensmittel und Getränke, Urbanisierungs- und Einkommenstrends, Importdurchdringung bei verpackten Produkten, Preisentwicklung bei Harzen und Papier sowie die sich verschiebende Aufteilung zwischen starren und flexiblen Formaten. Die Ergebnisse wurden anschließend durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben von Verarbeiterumsätzen, Preisüberprüfungen über Vertriebskanäle sowie Plausibilitätstests auf Basis von Volumen multipliziert mit dem durchschnittlichen Verkaufspreis für wichtige Verpackungsmaterialien. Wo Datenlücken bestanden, wurden Proxy-Verhältnisse aus vergleichbaren Märkten verwendet und anschließend auf afrikanische Gesamtwerte normiert.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, um unterschiedliche Entwicklungspfade für die Verbrauchernachfrage, Rohstoffkosten und lokale Fertigungskapazitäten abzubilden, wobei die Annahmen durch Expertenfeedback verfeinert wurden. Jedes Szenario wurde mithilfe erwarteter Mixveränderungen in jährliche Marktwerte umgerechnet, und der Basisszenario wurde ausgewählt, wenn er am besten mit den beobachteten Marktsignalen und dem Konsens aus den Interviews übereinstimmte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, damit keine einzelne Datenreihe das Ergebnis übermäßig beeinflusst. Modelloutputs wurden mit unabhängigen Indikatoren verglichen, wie etwa Importen von Verpackungsmaterialien, Ankündigungen von Verarbeitungskapazitäten und Produktionstrends bei verpackten Waren. Bei großen Abweichungen wurden diese vor der Freigabe überprüft und korrigiert.
Bevor Zahlen finalisiert werden, überprüft ein weiterer Analyst die Logik, die Eingangsdaten und die Jahres-zu-Jahres-Entwicklungen, um Anomalien zu erkennen, wie etwa Preissprünge, die nicht durch Rohstofftrends gestützt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Kapazitätsveränderungen oder plötzliche Rohstoffpreisverschiebungen. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit Kunden die aktuellste Einschätzung erhalten.
Marktgröße des Afrika-Verpackungsmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Afrika-Verpackungsmarkt können voneinander abweichen, weil Teams nicht immer denselben Wertpunkt, dieselbe geografische Abdeckung oder dieselbe Produktabgrenzung zugrunde legen, selbst wenn die Titel ähnlich aussehen. Unterschiede entstehen auch durch die Art der Preisbereinigung, den Umgang mit informellen Liefermengen und die Häufigkeit der Modellaktualisierung bei Währungs- und Rohstoffbewegungen.
Import- und Exportströme von Verpackungsmaterialien, Produktionssignale für verpackte Waren und Kapazitätserweiterungen bei Verarbeitern sind die Prüfgrößen, die Mordor Intelligence an einen Verpackungsnachfragepool knüpfen, der auf Länderebene realistisch ist, bevor die Gesamtwerte summiert werden. Wenn diese Signale nicht genutzt werden, ist es leicht, den Markt zu überschätzen, indem Nicht-Verpackungsartikel einbezogen werden, oder ihn zu unterschätzen, indem eine flache Preisgestaltung verwendet wird, die Harz- und Papierschwankungen nicht erfasst.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 45,07 Mrd. USD (2025) | |
| Branchenportal A | 41,20 Mrd. USD (2025) | Verwendet eine engere Länderauswahl und schließt Teile der Industrie- und Transportverpackung aus; zudem werden begrenzte Preisaktualisierungen vorgenommen, was das Wertwachstum gedämpft hält. |
| Regionale Unternehmensberatung B | 52,80 Mrd. USD (2025) | Vermischt Verpackungsmaterialien mit angrenzenden Aktivitäten wie Etikettierung und einigen Verarbeitungsdienstleistungen und geht von einer schnelleren Eskalation der durchschnittlichen Verkaufspreise aus, ohne diese mit Handels- und Rohstoffsignalen gegenzuprüfen. |
Die Tabelle zeigt, dass die Streuung hauptsächlich durch Abgrenzungsentscheidungen und die Preisbehandlung erklärt wird und nicht durch eine Meinungsverschiedenheit über die Wachstumsrichtung. Indem das Modell an wiederholbare Signale geknüpft und die Gesamtwerte mit einfachen Bottom-up-Plausibilitätstests überprüft werden, bleibt die endgültige Zahl nachvollziehbar und lässt sich von Jahr zu Jahr leichter aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Afrika-Verpackungsmarktes?
Er belief sich 2026 auf 47,14 Milliarden USD und soll bis 2031 einen Wert von 58,46 Milliarden USD erreichen.
Welches Segment wächst innerhalb der afrikanischen Verpackungslandschaft am schnellsten?
Flexible Verpackungen, insbesondere Standbeutel, werden bis 2031 voraussichtlich eine CAGR von 5,23 % verzeichnen.
Wie wirken sich Verbote von Einwegkunststoffen auf Verpackungsentscheidungen aus?
Vorschriften in Kenia, Ruanda und Südafrika beschleunigen einen Wechsel hin zu Papier, monomaterialiellen Folien und biologisch abbaubaren Substraten.
Warum ist Ostafrika die am schnellsten wachsende Region?
Starke Gartenbauexporte, expandierende Pharmazeutika-Cluster und unterstützende EPR-Vorschriften treiben die Region auf eine CAGR von 5,11 % zu.
Welche Rolle spielt E-Commerce bei der Verpackungsnachfrage?
Das Wachstum des Online-Einzelhandels steigert die Nachfrage nach digital bedruckten Wellpappkartons und Marken-Versandtaschen, wobei E-Commerce-Verpackungen auf eine CAGR von 4,95 % zusteuern.
Wie gravierend sind die Auswirkungen der Strominstabilität auf Verarbeiter?
Lastabwurf in Südafrika und unzuverlässige Stromnetze in Nigeria erhöhen die Energiekosten um 12–18 % und zwingen Unternehmen, in Generatoren und erneuerbare Energien zu investieren.
Seite zuletzt aktualisiert am:


