
Marktgröße und Marktanteil für unbemannte Luftfahrzeuge
Marktanalyse für unbemannte Luftfahrzeuge von Mordor Intelligence
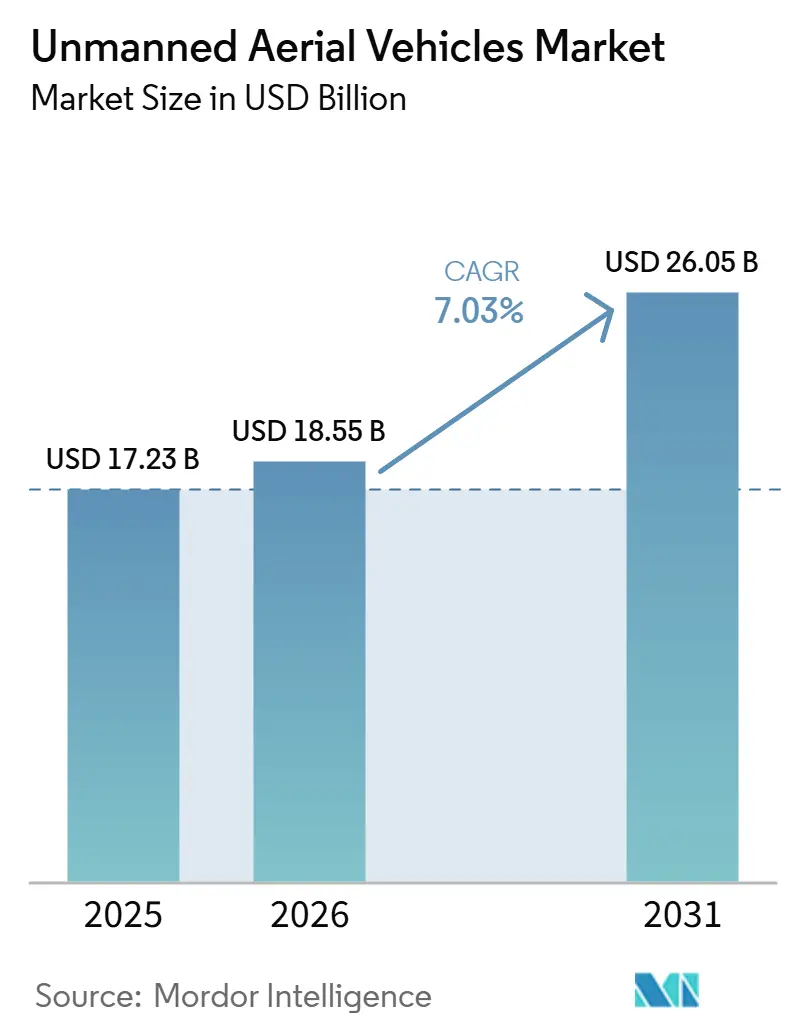
Die Marktgröße für unbemannte Luftfahrzeuge wurde im Jahr 2026 auf 18,55 Milliarden USD geschätzt und soll von 19,85 Milliarden USD im Jahr 2027 auf 28,34 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,38 % während des Prognosezeitraums (2027–2032).
Verteidigungsfinanzierung und anhaltender Überwachungsbedarf stützen die Ausrüstungsnachfrage in Japan und den Vereinigten Staaten. Lieferanten reagieren mit Autonomiesoftware, rekonfigurierbaren Luftfahrzeugen und Produktionsprogrammen, die spezialisierte Missionen in vollständige UAV-Systeme umwandeln. Bundesweite Zulassungsregeln in den USA schränken den Käuferzugang zu einigen Lieferanten ein, während kostengünstige Luftabwehrsysteme im Konflikt mit dem Iran 2026 das Ersatzrisiko teurer Luftfahrzeuge bei stark verteidigten Missionen erhöhen. Kommerzielle Gewinne begünstigen daher Lieferanten, deren Luftfahrzeuge und Missionsausrüstung für eingeschränkte Käuferkanäle qualifiziert sind und einer definierten Betriebsaufgabe entsprechen.
Wichtigste Erkenntnisse des Berichts
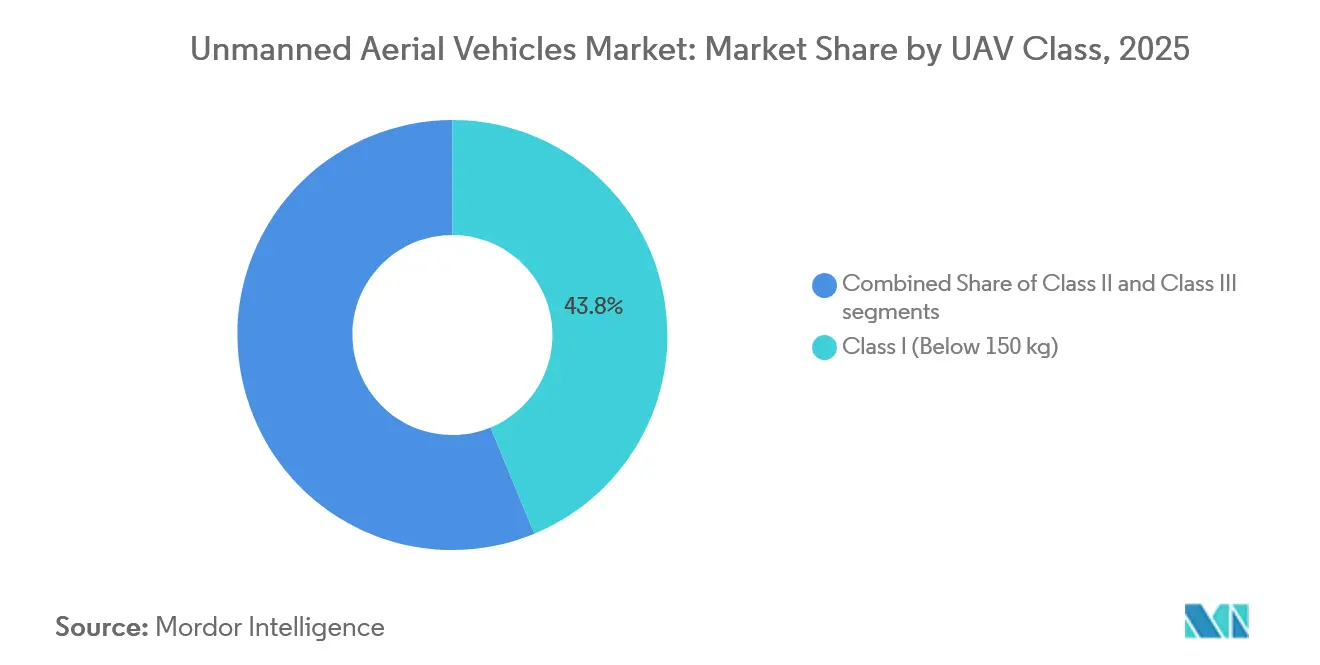
- Nach UAV-Klasse hielten Klasse-I-Luftfahrzeuge unter 150 Kilogramm im Jahr 2026 einen Marktanteil von 43,57 % am Markt für unbemannte Luftfahrzeuge, während Klasse-II-Luftfahrzeuge mit einem Gewicht von 150–600 Kilogramm mit einer CAGR von 7,9 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Beim Plattformtyp führten Starrflügler mit einem Anteil von 74,7 % an der Marktgröße für unbemannte Luftfahrzeuge im Jahr 2026, während Hybrid-UAVs mit einer CAGR von 9,55 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Beim Betriebsmodus führten ferngesteuerte UAVs mit 47,69 % des Marktes im Jahr 2026, wobei vollständig autonome UAVs mit einer CAGR von 8,05 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Bei den Anwendungen führte ISR mit 50,22 % des Marktes im Jahr 2026, während Kampf mit einer CAGR von 10,45 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
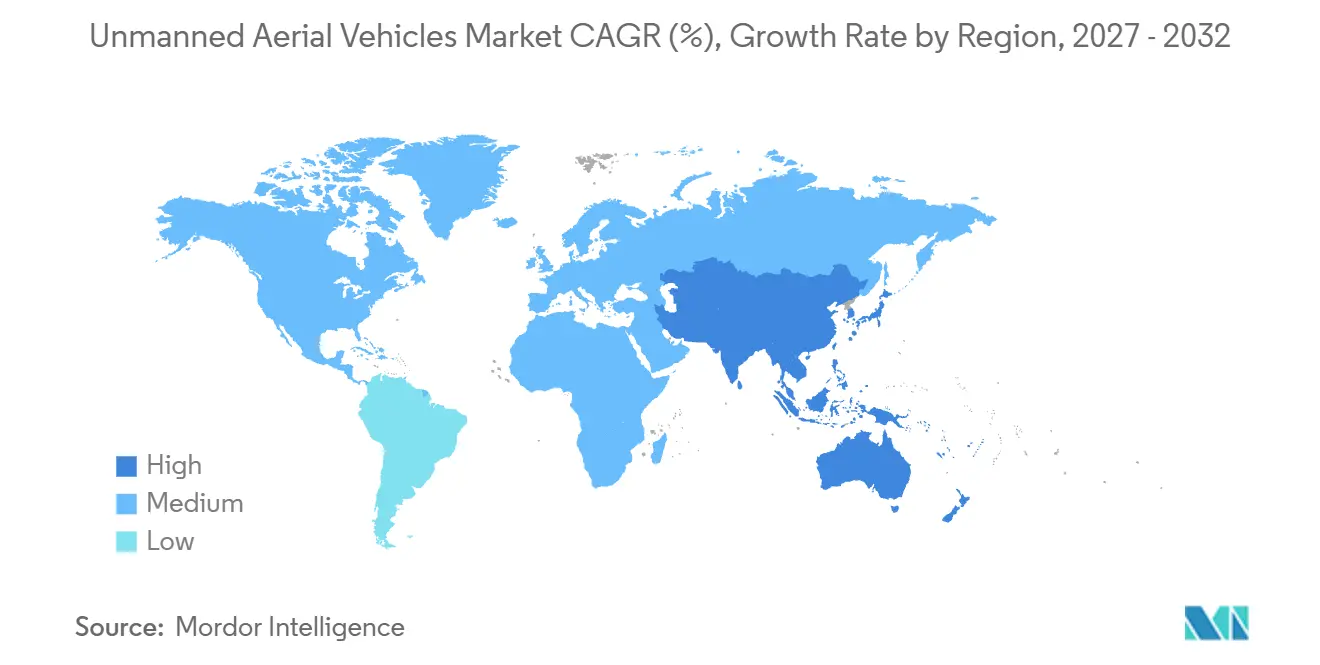
- Geografisch hielt Nordamerika mit 39,82 % im Jahr 2026 den größten Anteil, und Asien-Pazifik soll mit einer CAGR von 8,6 % im Zeitraum 2027–2032 am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Verteidigungsbudgets treiben die Expansion der UAV-Flotte voran | +3.3% | Vereinigte Staaten und Japan | Mittelfristig (2–4 Jahre) |
| Operativer Bedarf an Echtzeit-ISR bei jedem Wetter | +2.2% | Vereinigte Staaten und militärische Einsatzgebiete im Ausland | Kurzfristig (≤ 2 Jahre) |
| Schnelle Fortschritte bei bordeigener Autonomie und KI-gesteuerten Missionssystemen | +1.9% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Konzepte der bemannten-unbemannten Zusammenarbeit ("Loyal Wingman") treten in Beschaffungszyklen ein | +1.7% | Die Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Doktrin der verbrauchbaren Drohnen senkt Kostenschwelle für den Masseneinsatz | +1.4% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Satelliten-Mesh-Vernetzung ermöglicht resiliente BVLOS-Kommunikation in GPS-umkämpften Einsatzgebieten | +0.7% | Ukrainische Kampfeinsatzgebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Verteidigungsbudgets treiben die Erweiterung von UAV-Flotten an
Höhere Verteidigungsbudgets stützen die UAV-Nachfrage, wenn die Mittel in konkrete Luftfahrzeugbeschaffungsanforderungen umgesetzt werden. Die weltweiten Militärausgaben stiegen 2025 real um 2,9 % und verzeichneten damit den elften aufeinanderfolgenden jährlichen Anstieg.[1] Japans Verteidigungshaushalt für das Haushaltsjahr 2026 umfasste die geplante Beschaffung von 5 weitreichenden UAVs zur frühzeitigen Erkennung von Überwasserkampfschiffen auf große Entfernungen. Der erklärte Zweck verknüpfte die Informationsgewinnung mit den Entscheidungen der Kommandeure und der Feuerkraftprojektion. Ein vollständiges Aufklärungspaket ist daher das relevante Lieferangebot, wobei die Sensorfähigkeit des Luftfahrzeugs direkt mit dem finanzierten Marineauftrag verknüpft ist.
Operativer Bedarf an Echtzeit-ISR unter allen Wetterbedingungen
Langstreckenaufklärungsanforderungen übersetzen Überwachungsbedarf in Luftfahrzeugsystembeschaffungen für Heeresaufklärungseinheiten. Am 20. Juli 2026 gab AeroVironment einen US-Heeresproduktionsvertrag über 117,3 Millionen USD für P550 eVTOL-UAS zur Unterstützung der Bataillonsaufklärung bekannt – die erste Vollratenproduktion des Systems. Bis Dezember 2025 hatte das ISR-Dienste-UAS-Programm der Marine und des Marinekorps seit seiner Einführung im Jahr 2005 mehr als eine Million kumulierte Flugstunden überschritten. In diesem Zeitraum absolvierte das Programm mehr als 50 bordseitige UAS-Installationen und operierte von mehr als 50 landgestützten Standorten weltweit. Diese Bilanz nachhaltiger Operationen zeigt, dass Aufklärungsabdeckung eine ständige Anforderung für Marine- und Marinekorpsoperationen zu Land und zur See ist. Der Heeresauftrag hingegen zeigt, dass die Anforderung die Lieferanten als Luftfahrzeugkauf erreicht, mit 82 P550-Systemen in der ersten Vollratenproduktion.
Schnelle Fortschritte bei bordeigener Autonomie und KI-gesteuerten Missionssystemen
Bordeigene Autonomie schafft eine Ausrüstungsmöglichkeit für spezialisierte Softwarelieferanten neben den Unternehmen, die die Luftfahrzeuge bauen. Am 17. Juni 2026 gab Shield AI einen Produktionsvertrag der US-Luftwaffe zur Implementierung der Hivemind-Missionsautonomiesoftware für das Collaborative Combat Aircraft-Programm der Luftwaffe bekannt. Shield AI beschrieb diesen Auftrag als eigenständig gegenüber seinen bestehenden Entwicklungsverpflichtungen für Missionsautonomie der Luftwaffe. Der Übergang von Entwicklungsverpflichtungen zur Produktionsimplementierung verbindet die kommerzielle Rolle der Software mit einem definierten Luftfahrzeugprogramm. Die daraus resultierende Möglichkeit hängt von der Integration von Missionsautonomie in das gelieferte System ab, sodass Softwarefähigkeit und Luftfahrzeugintegration gemeinsam voranschreiten müssen. Ein dedizierter Autonomielieferant kann daher um Produktionsaufträge konkurrieren, ohne den gesamten Zellvertrag gewinnen zu müssen.
Konzepte der bemannten-unbemannten Zusammenarbeit ("Loyal Wingman") treten in Beschaffungszyklen ein
Kollaborative Luftfahrzeuge schaffen eine Beschaffungsmöglichkeit, wenn Luftstreitkräfte sich zur Produktion verpflichten, anstatt nur Konzepte zu finanzieren. Im Juni 2026 gab die US-Luftwaffe Produktionsvertragsauszeichnungen an General Atomics Aeronautical Systems und Anduril für mindestens 150 Collaborative Combat Aircraft kombiniert in Increment 1 bis Ende des Jahrzehnts bekannt. Die Luftfahrzeugmenge verankert die Produktionsplanung, während das Ziel bis Ende des Jahrzehnts die industrielle Ausführung zum zentralen Element der Möglichkeit macht. Für Missionssystemlieferanten hängt die kommerzielle Öffnung davon ab, Zusammenarbeit in Ausrüstung zu übersetzen, die über diesen Produktionsstapel integriert werden kann. Der Beschaffungsbeauftragte der Luftwaffe, Oberst Timothy Helfrich, erwartete kontinuierlichen Wettbewerb zur Verbesserung von Zeitplan, Kosten und häufig auch Leistung, was die Lieferausführung zu einem Wettbewerbsfaktor für die ausgewählten Luftfahrzeuglieferanten macht.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Exportkontroll- und Sicherheitsverbotssysteme (z. B. MTCR, FAR 40.2) | -1.3% | Die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Hohe Anschaffungs- und Lebenszykluskosten von HALE/MALE-Plattformen | -1.1% | Die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Eskalierendes elektronisches Kriegsführungs-/Anti-UAV-Bedrohungsumfeld | -0.8% | Ukrainische Kampfeinsatzgebiete | Kurzfristig (≤ 2 Jahre) |
| Sicherheitsbeschränkungen in der Lieferkette treiben Komponentenknappheit und Kosteninflation an | -0.6% | China und Ukraine | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Exportkontroll- und Sicherheitsverbotssysteme (z. B. MTCR, FAR 40.2)
Sicherheitszulassungen können einen UAV-Lieferanten daran hindern, einen Bundeskäufer zu erreichen, unabhängig von der Luftfahrzeugleistung. FAR 40.202-3 verbietet Bundesbehörden die Beschaffung von unbemannten Luftfahrzeugsystemen, die von gelisteten ausländischen Unternehmen auf der Liste des Federal Acquisition Security Council hergestellt oder montiert wurden, sofern keine Ausnahme, Befreiung oder Verzichtserklärung gilt. Der Beschaffungsumfang umfasst kommerzielle Produkte und Käufe bis zur Kleinstbeschaffungsschwelle, sodass kleine Aufträge der Einschränkung nicht automatisch entgehen. Fallweise Verzichtserklärungen erfordern die Genehmigung des Direktors des Office of Management and Budget (OMB) nach Rücksprache mit dem Rat und Benachrichtigung des Kongresses. Ein von einer Verzichtserklärung abhängiger Bundesverkauf wartet daher auf die Genehmigung des OMB-Direktors und die Benachrichtigung des Kongresses – eine Abfolge, die keine technische Verbesserung des Luftfahrzeugs verkürzen kann.
Hohe Anschaffungs- und Lebenszykluskosten von HALE/MALE-Plattformen
Hochwertige UAV-Beschaffungen setzen Militärkäufer einem Ersatzaufwand aus, wenn kostengünstige Abwehrsysteme teure Luftfahrzeuge bedrohen können. Air & Space Forces Magazine berichtete, dass im Konflikt mit dem Iran 2026 etwa 30 MQ-9 Reaper der US-Luftwaffe verloren gingen, zu einem Preis von 16 Millionen USD oder mehr pro Luftfahrzeug. Eine Ausschreibung der Defense Innovation Unit vom Juli 2026 beschrieb die Abhängigkeit der Streitkräfte von bemannten und unbemannten Luftfahrzeugen, die mehr als 30 Millionen USD kosten, als nicht nachhaltig gegenüber zunehmend kostengünstigen Flugabwehrfähigkeiten. Für einen Käufer, der eine große UAV-Flotte in Betracht zieht, können diese Luftfahrzeugkosten die Anzahl begrenzen, die für stark verteidigte Missionen wirtschaftlich vertretbar ist. Der Bericht besagte auch, dass neue MQ-9s nicht mehr in Produktion seien, sodass verlorene Luftfahrzeuge nicht durch neu gebaute Exemplare dieses Modells ersetzt werden können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach UAV-Klasse:
Rekonfiguration und spezialisierte Missionen prägen die NachfrageKlasse-I-UAVs unter 150 Kilogramm machten 2026 einen Anteil von 43,57 % an der Marktgröße für unbemannte Luftfahrzeuge aus und waren damit das größte Segment. Bis zum 28. Mai 2026 hatte Rumäniens Verteidigungsministerium einen Vertrag mit Quantum Systems über 34 Klasse-I-Mini-UAS-Systeme (Vector) unterzeichnet, wobei alle Lieferungen für 2027 geplant waren.[2] Die Vereinbarung umfasste auch 15 Scorpion-Kits zur Umrüstung der Systeme von Starrflügler- auf Multikopter-Konfiguration. Die rumänische Armee beabsichtigte den Einsatz der Systeme für Überwachungsmissionen. Die Umrüstungsfähigkeit kann daher die Attraktivität des Gesamtsystems stärken, indem sie mehr als eine Flugkonfiguration innerhalb einer Überwachungsbeschaffung ermöglicht.
Klasse-II-Luftfahrzeuge mit einem Gewicht von 150–600 Kilogramm sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 7,9 % im Zeitraum 2027–2032. Der Zeitplan von Primoco UAV vom 5. Oktober 2026 sah 32 One-150-Lieferungen in diesem Jahr vor, vorbehaltlich der Erfüllung seines Vertragsplans. Mit einem maximalen Startgewicht von 150 Kilogramm liegt das Modell an der unteren Grenze dieser Klasse. Separat beschrieb Primoco 6 Luftfahrzeuge, die für die Flugkalibrierung und Inspektion bodengestützter Funknavigationssysteme vorgesehen sind. Für Navigationssystembetreiber bietet die vorgesehene unbemannte Kalibrierungsmission eine Möglichkeit, Luftinspektion zu erhalten, ohne auf ein bemanntes Kalibrierungsluftfahrzeug angewiesen zu sein.

Nach Plattformtyp:
Produktionsmaßstab und Missionsanforderungen divergierenStarrflügler repräsentierten 2026 einen Marktanteil von 74,7 % am Markt für unbemannte Luftfahrzeuge und waren das größte Segment. Primoco UAV verkaufte 2025 42 One-150-Starrflügler. General Atomics Aeronautical Systems lieferte am 22. April 2025 ein MQ-9A Reaper Block 5 Extended Range-System an das US-Marinekorps. VMX-1 auf der Marine Corps Air Station Yuma war der designierte Betreiber für Betriebstests und -bewertungen. Primocos jährliche Verkaufszahl und das einzelne Bewertungssystem des Marinekorps messen unterschiedliche Beschaffungsmaßstäbe, sodass das Luftfahrzeugvolumen allein die Käufermöglichkeit für Starrflügler nicht beschreiben kann.
Hybrid-UAVs sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,55 % im Zeitraum 2027–2032. Im Juni 2025 erhielt Skyways einen AFWERX-Auftrag der US-Luftwaffe über 37 Millionen USD zur Überführung seines V3-Frachtluftfahrzeugs in die Vollratenproduktion. Seine Doppel-Hybrid-Konfiguration kombiniert vertikalen Start und flugzeugähnlichen Flug unter Verwendung sowohl elektrischer als auch Kraftstoffenergie. Die Drehflüglernachfrage umfasst die Ausschreibung des tschechischen Verteidigungsministeriums vom November 2025 für Aufklärungs-Multikopter-UAS-Kits für die tschechische Armee. Der Auftrag finanziert einen Übergang vom Prototyp zur Vollratenproduktion, während die tschechischen Kits als vollständige Systeme ausgeschrieben wurden, was die Produktionsbereitschaft zur nächsten kommerziellen Hürde für Skyways macht.
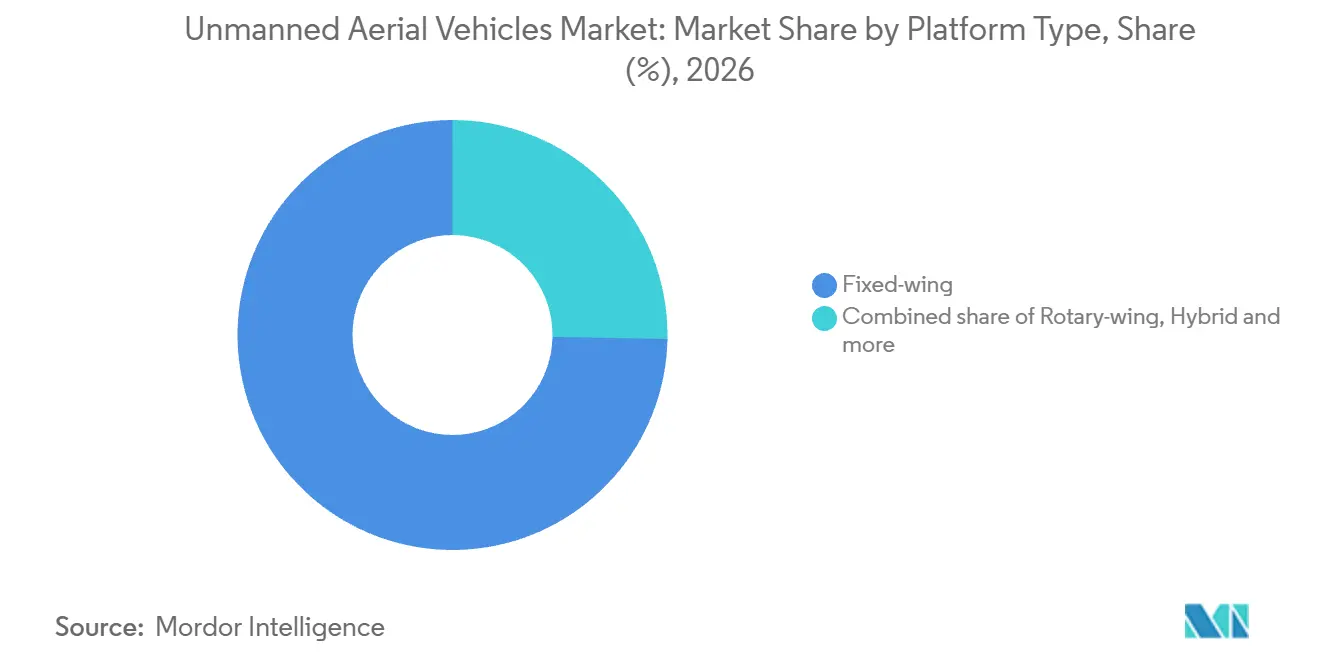
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Betriebsmodus:
Flottenerneuerung und Autonomielizenzierung schaffen NachfrageFerngesteuerte UAVs waren das größte Segment mit einem Marktanteil von 47,69 % im Jahr 2026. Die Reaper-Flotte der RAF flog von ihrer Indienststellung im Oktober 2007 bis zu ihrem letzten Betriebsflug im Jahr 2025 mehr als 173.000 Stunden. Der erste Protector RG Mk1 trat am 16. Juni 2025 nach umfangreichen Tests und Bewertungen in den RAF-Dienst ein. Weitere Tests waren vor einem Übergang vom Reaper noch in diesem Jahr geplant. Die Kombination aus nachhaltigem Reaper-Einsatz und Protector-Einführung macht die Flottenerneuerung zu einer Quelle der Ausrüstungsnachfrage, auch wenn das ältere ferngesteuerte Modell den Dienst verlässt.
Vollständig autonome UAVs sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,05 % im Zeitraum 2027–2032. Im Januar 2026 gab Shield AI bekannt, dass Indien es ausgewählt hatte, V-BAT Group 3 VTOL-UAS und Hivemind-Lizenzen an die indische Armee zu liefern. Die Integration von Hivemind in V-BAT als autonomer Pilot war im Rahmen des Programms geplant. Shield AI beschreibt Hivemind als System, das es ermöglicht, zu erfassen, zu entscheiden und zu handeln und Missionen ohne menschliches Eingreifen abzuschließen. Da die Auswahl im Januar 2026 Lizenzen und geplante Integration umfasste, hängt die beabsichtigte Autonomiefähigkeit der indischen Armee von der Lieferung integrierter Software sowie der Zellen ab.
Nach Anwendung:
Aufklärungssysteme und Kampfproduktion definieren die BeschaffungAufklärung, Überwachung und Erkundung (ISR) war das größte Anwendungssegment mit einem Marktanteil von 50,22 % im Jahr 2026. Im März 2026 berichtete die niederländische Marine, dass sie 12 V-BAT-Drohnen gekauft hatte. Ihr Radar und ihre Kameras unterstützen Aufklärung und Informationsgewinnung. Im August 2025 gewann MDA Space 2 Verträge zur Ausrüstung von Schiffen der Royal Canadian Navy der Halifax-Klasse mit zunächst 2 UAS und Optionen für 4 weitere zur maritimen Bedrohungserkennung und ISR. Der niederländische Auftrag kombiniert eine Radar-und-Kamera-Nutzlast mit dem Luftfahrzeug, sodass die niederländische Marine 12 Luftfahrzeuge erst nach umfangreichen Tests für die Aufklärungsrolle verpflichtete.
Kampf ist das am schnellsten wachsende Anwendungssegment mit einer prognostizierten CAGR von 10,45 % im Zeitraum 2027–2032. Bis September 2026 fertigten General Atomics und Anduril Increment-1-Collaborative-Combat-Aircraft, wobei Luftfahrzeuge von beiden Produktionslinien kamen, so der Sekretär der US-Luftwaffe. Diese Aktivität gibt der Kampfmöglichkeit eine Fertigungsgrundlage und macht die Umwandlung von Programmanforderungen in Luftfahrzeuge zu einer direkten Wettbewerbsaufgabe. Loitering-Munition hat eine eigenständige Beschaffungsrolle, wobei die polnische Rüstungsagentur im Mai 2026 Verträge über mehr als 400 WARMATE-Systemsätze unterzeichnete. Polens satzbasierte Verträge schaffen Nachfrage nach Loitering-Munitionspaketen neben der separaten Zellproduktionsmöglichkeit im US-Kampfluftfahrzeugprogramm.
Geografische Analyse
Markt für unbemannte Luftfahrzeuge in Nordamerika
Nordamerika hielt 2026 einen Marktanteil von 39,82 % am Markt für unbemannte Luftfahrzeuge und war damit das größte regionale Segment. Im September 2026 gab The Boeing Company einen US-Marine-Produktionsvertrag für 3 MQ-25A-Luftfahrzeuge bekannt, womit die Anzahl der unter Marine-Vertrag stehenden Luftfahrzeuge auf 14 stieg. Der Auftrag umfasste Los 1 der Anfangsproduktion mit niedriger Rate, wobei Los 2 für 2027 geplant war. Die Losauszeichnungen der Marine stehen neben Heer- und Luftwaffe-Produktionsauszeichnungen, die 2026 in den Vereinigten Staaten vergeben wurden, und geben Nordamerika eine staatliche Käuferbasis, die mehrere Teilstreitkräfte und Beschaffungspläne umfasst.
Markt für unbemannte Luftfahrzeuge im Asien-Pazifik-Raum
Asien-Pazifik ist das am schnellsten wachsende regionale Segment mit einer prognostizierten CAGR von 8,6 % im Zeitraum 2027–2032. Japans Verteidigungsministerium plant eine Gesamtflotte von 23 General Atomics MQ-9B-Luftfahrzeugen für die japanische Meeresselbstverteidigungsstreitkraft, wobei der Einsatz ab dem Haushaltsjahr 2027 geplant ist. Japan zielt darauf ab, die maritime Überwachung zu stärken und Sicherheitsziele zu unterstützen, während die Betriebseffizienz verbessert und der Personalbedarf reduziert wird. Da der Einsatz ab dem Haushaltsjahr 2027 geplant ist, platziert Japans Plan die erste Betriebsphase der Flotte zu Beginn des Prognosezeitraums 2027–2032.
In Südamerika bestellte ein kolumbianisches Marineinfanteriebataillon im November 2025 eine Mavic 3 Thermal und 2 DJI Matrice 4T-Drohnen von Veneplast Ltda. für Sicherheit und Überwachung. In Europa bestellte Frankreichs DGA im Mai 2026 5.000 Delco-Beobachtungs- und Aufklärungsdrohnen vom französischen Lieferanten Harmattan AI für die französische Armee, mit Lieferung bis Anfang 2027. Im Nahen Osten wählte Israels Verteidigungsministerium im August 2025 XTEND aus, um Tausende von FPV-Drohnen an die Bodentruppen der IDF zu liefern, wobei die Lieferung dann in den folgenden Monaten erwartet wurde. In Afrika lieferte der französische Lieferant Milton bis November 2025 Long-Range-Observer-Drohnen an die mauretanischen Streitkräfte für die Land- und Seegrenzsicherheit. Veneplasts Versorgungsweg auf Bataillonsebene unterscheidet sich von XTENDs Ministeriumsausschreibung, während französische Lieferanten sowohl inländische Aufklärungsaufträge als auch mauretanische Grenzsicherheitsnachfrage bedienen.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive ziviler UAV-Ausrüstungslieferanten verglichen, die kommerzielle Betreiber bedienen. Betriebsgenehmigungen beeinflussen, welche Luftfahrzeuganwendungen Käufer nutzen können, während Produktvorschriften Funktionen erfordern können, die in die Ausrüstung eingebaut sind. Drei Rechtsordnungen erlegen produktbezogene Pflichten auf: die UK-klassenspezifische Remote-ID, Chinas Registrierungs- und Aktivierungsstandard für neu produzierte Luftfahrzeuge und Brasiliens risikobasierte Designgenehmigung der Specific-Kategorie mit definierten Ausnahmen. Ausrüstungslieferanten stehen diesen Compliance-Verpflichtungen neben den US-Part-107-Betriebsgenehmigungen und bedingten Verzichtserklärungen gegenüber, während der US-BVLOS-Rahmen noch als Vorschlag vorliegt.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Vereinigtes Königreich | China | Brasilien |
|---|---|---|---|---|
| Primäre Behörde | Federal Aviation Administration | Civil Aviation Authority | Zivile Luftfahrtbehörde Chinas | Agência Nacional de Aviação Civil (ANAC) |
| Wichtige Instrumente oder Richtung | Part 107 für UAS unter 55 Pfund; vorgeschlagener BVLOS-Rahmen | Remote-ID-Anforderungen ab 1. Januar 2026; weitere Abdeckung ab 1. Januar 2028 | Zivilluftfahrtgesetz, in Kraft ab 1. Juli 2026; Registrierungs- und Aktivierungsstandard | RBAC 100 und Resolution 805, in Kraft ab 16. Juni 2026 |
| Kommerzielle Auswirkung | Sichtlinienbasis; Verzichtserklärungen erfordern gleichwertige Sicherheit | Remote-ID für UK1, UK2 und UK3; UK5 und UK6 in der Specific-Kategorie | Lufttüchtigkeitsgenehmigung, sofern nicht ausgenommen; Registrierungsschnittstellen für Neuproduktion ab 1. Mai 2026 | Risikobasierte Designgenehmigung der Specific-Kategorie; Ausnahmen für Typzertifizierung, Abschnitt 100.203, Standardszenarien oder ANAC-Bestimmung |
| Aktuelle politische Attraktivität | Hoch | Mittel | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Lockerung | Verschärfung | Verschärfung | Verschärfung |
| Quelle: Mordor Intelligence | ||||
Die hohe Bewertung der Vereinigten Staaten spiegelt einen definierten Kleinst-UAS-Weg und bedingte Verzichtserklärungen wider, während der Lockerungsausblick dem im August 2025 vorgeschlagenen BVLOS-Weg folgt, vorbehaltlich der Annahme. Die mittlere Bewertung des Vereinigten Königreichs spiegelt klassenspezifische Remote-ID-Pflichten wider, wobei die Verschärfung durch die Erweiterung vom 1. Januar 2028 auf ältere Kameradrohnen mit einem Gewicht von mindestens 100 Gramm angetrieben wird, sofern nicht ausgenommen. Chinas mittlere Bewertung spiegelt bedingte Lufttüchtigkeitsgenehmigung und Produzenten-Plattform-Integration wider, wobei die Verschärfung eintritt, wenn Registrierungs- und Aktivierungsanforderungen ab dem 1. Mai 2027 auf zuvor verkaufte, in Betrieb befindliche Luftfahrzeuge ausgeweitet werden. Brasiliens mittlere Bewertung spiegelt risikobasierte Designgenehmigung mit definierten Ausnahmen wider, und der Verschärfungsausblick folgt Resolution 805, die Betrieben, die bis zum 15. Juni 2026 außerhalb der Open-Kategorie-Kriterien oder in der Specific-Kategorie ohne Standardszenario genehmigt wurden, ab dem 16. Juni 2026 zwei Jahre Zeit gibt, eine Betriebsgenehmigung zu erhalten.
Wertschöpfungskettenstufen
Die UAV-Wertschöpfungskette vergleicht qualifizierte Komponentenversorgung, Luftfahrzeugproduktion und autorisierten Komponentensupport als eigenständige Einnahmequellen für Lieferanten. Im Februar 2025 gab Amprius einen Zellenauftrag über 15 Millionen USD für einen ungenannten Hersteller von Starrflügel-UAS nach Feldversuchen und Qualifizierung bekannt. AeroVironment gab im April 2026 einen US-Heeresproduktionsvertrag über 14,6 Millionen USD für sein vollelektrisches VAPOR Compact Long Endurance-Aufklärungs-UAS bekannt. Die Qualifizierung verknüpft Zellenverkäufe mit einem Plattformdesign, wie Amprius' Auftrag zeigt, während AeroVironment's Produktionsvertrag seine Einnahmemöglichkeit an die Lieferung des konfigurierten Luftfahrzeugsystems knüpft.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Qualifizierte Energiekomponentenversorgung | Batteriezellenlieferanten wie Amprius | Zellenverkäufe unter Plattformlieferaufträgen | Plattformspezifische Zellenqualifizierung | Ersatzzellen qualifizieren, bevor Produktionseingaben geändert werden |
| Luftfahrzeugproduktion | UAV-Hersteller wie General Atomics Aeronautical Systems und AeroVironment | Luftfahrzeugverkäufe und Produktionsverträge | Produktionsbereitschaft für die ausgezeichnete Konfiguration | Konfiguration stabilisieren, bevor die Produktionsstapelgröße erhöht wird |
| Komponentenwartung | Zugelassene Wartungsanbieter wie General Atomics Aeronautical Systems | Komponentenwartungsgebühren | Einrichtungs- und Komponentengrenzen der Wartungsgenehmigung | Reparaturen an Einrichtungen weiterleiten, die für den relevanten Komponentenumfang zugelassen sind |
| Quelle: Mordor Intelligence | ||||
Bis zum 20. März 2025 hatte Frankreichs militärische Lufttüchtigkeitsbehörde General Atomics Aeronautical Systems für CAT-C-Komponentenwartung in Poway und Adelanto, Kalifornien, genehmigt.[3] Die Genehmigung gab dem Unternehmen einen geografisch definierten Komponentensupportweg neben seinem Luftfahrzeuggeschäft. Diese Kombination veranschaulicht, wie Wartungseinnahmen von genehmigtem Umfang und Einrichtungsabdeckung abhängen können, was Support-Genehmigungen zu einer eigenständigen Expansionsentscheidung gegenüber dem Ausbau der Luftfahrzeugproduktionskapazität macht.
Wettbewerbslandschaft
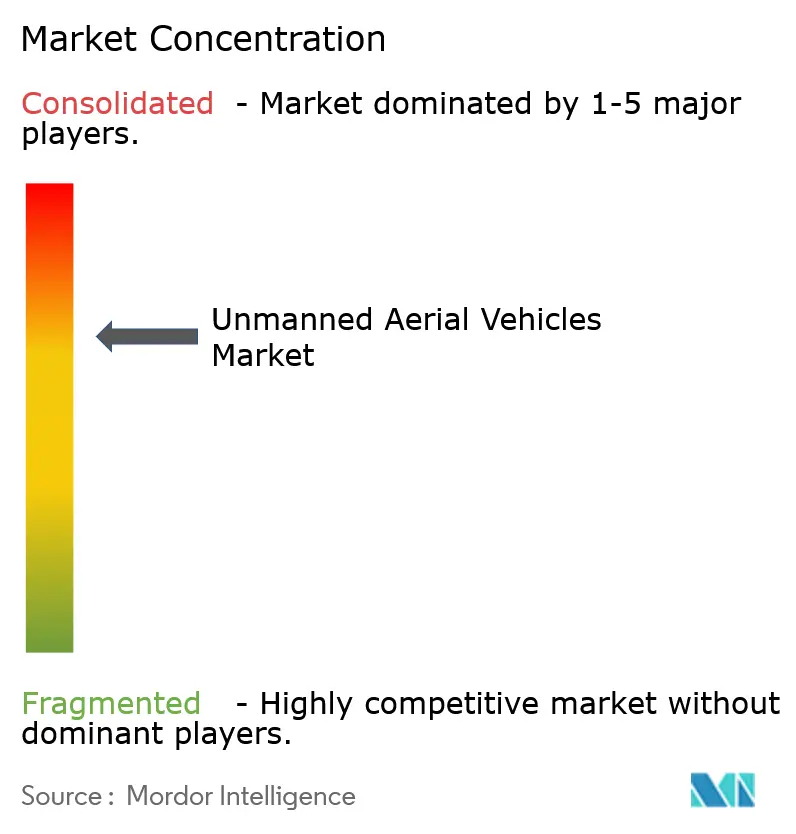
Das mäßig konzentrierte Wettbewerbsfeld umfasst BAYKAR A.S., General Atomics, Northrop Grumman Corporation, Elbit Systems Ltd. und BAE Systems plc. BAYKAR A.S. erzielte 2025 einen Exportumsatz von 2,2 Milliarden USD, wobei Exporte 88 % des Gesamtunternehmensumsatzes ausmachten. General Atomics baut über seine Tochtergesellschaft General Atomics Aeronautical Systems die MQ-9A Reaper, MQ-1C Gray Eagle, MQ-20 Avenger sowie die MQ-9B SkyGuardian- und SeaGuardian-Linien. Northrop Grumman Corporation gab im Juni 2025 bekannt, dass es MQ-4C Triton-Seeüberwachungsluftfahrzeuge für die US-Marine und die Royal Australian Air Force in Palmdale, Kalifornien, baut. Die Exportabhängigkeit setzt BAYKAR A.S. ausländischen Kaufentscheidungen aus, während die Triton-Produktion das Seeüberwachungsgeschäft von Northrop Grumman Corporation an die US-Marine und die Royal Australian Air Force bindet.
Am 29. September 2025 gab Elbit Systems Ltd. einen Vertrag über rund 120 Millionen USD zur Lieferung von Hermes-900-UAS für die langreichweitige Seeüberwachung an einen internationalen Kunden bekannt. BAE Systems plc erwarb am 31. Januar 2024 100 % des Aktienkapitals von Malloy Aeronautics Ltd., und Malloy hatte bis 2025 das T-150-Schwerlast-Logistik-UAS entwickelt. Während seiner Indo-Pazifik-Einsatzreise 2025 wählte die Royal Navy BAE Systems plcs vollelektrisches Malloy T-150 UAS erstmals zum Transport von Versorgungsgütern zwischen Schiffen der Carrier Strike Group aus. Diese Auswahlen geben Herausforderern eigenständige Wege zu Verteidigungskäufern durch langreichweitige maritime Sensorik oder Schiff-zu-Schiff-Nachschub, was die Missionsfähigkeit zum zentralen Wettbewerbsfaktor macht.
Am 7. Mai 2026 unterzeichneten BAYKAR A.S. und die Republikorp Group ein Entwicklungsabkommen für das unbemannte Kampfluftfahrzeug Bayraktar KIZILELMA. Es setzte ihr gemeinsames Unternehmen vom 12. Februar 2025 für die geplante indonesische Fertigung, Montage und Wartung von Bayraktar TB3- und AKINCI-Systemen fort. Die KIZILELMA-Zusammenarbeit mit PT Republik Aero Dirgantara umfasste Technologietransfer und geplante lokale Produktions-, Integrations- und Wartungseinrichtungen mit dem Ziel indonesischer Fähigkeiten ab 2028. Am 14. Oktober 2026 beschrieb Indonesiens Verteidigungsministerium die staatliche Beschaffung als explorativ, ohne unterzeichneten Kaufvertrag oder Verpflichtung. Die Partnerschaft schafft prospektive lokale Fertigungs- und Supportarbeit, deren kommerzieller Wert davon abhängt, die Luftfahrzeugentwicklung in staatliche Beschaffung umzuwandeln.
Branchenführer für unbemannte Luftfahrzeuge
-
BAYKAR A.S.
-
General Atomics
-
Northrop Grumman Corporation
-
Elbit Systems Ltd.
-
BAE Systems plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für unbemannte Luftfahrzeuge Unternehmen in diesem Bericht
- AeroVironment
- Airbus SE
- BAE Systems plc
- BAYKAR A.S.
- The Boeing Company
- Elbit Systems Ltd.
- General Atomics
- Israel Aerospace Industries Ltd.
- Kratos Defense & Security Solutions, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Saab AB
- Textron Systems Corporation
- Turkish Aerospace Industries (TAI)
- QinetiQ Group
- Hindustan Aeronautics Limited
- Korea Aerospace Industries (KAI)
- Griffon Aerospace, Inc.
- Teledyne Technologies Incorporated
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Lieferluftfahrzeuge, Niedrigflug-ISR-Plattformen und dedizierte Bodenkontrollausrüstung, die ein breiteres BVLOS-Betriebsmodell bedienen könnten. Im August 2025 schlugen die FAA und die TSA leistungsbasierte Regeln für Niedrigflug-BVLOS-UAS-Operationen in den Vereinigten Staaten und Drittanbieter-Supportdienste vor, einschließlich UAS-Verkehrsmanagement. Die Regelgebung wurde in der Abschlussstufe der Unified Agenda 2026 aufgeführt. Der vorgeschlagene Design-und-Betriebs-Weg bietet eine Grundlage zur Unterscheidung von Luftfahrzeugpaketen nach Liefer- oder Überwachungsmission.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| BVLOS-Lieferausrüstungspakete | Vorgeschlagener Niedrigflug-BVLOS-Betriebsrahmen | Lieferbetreiber | Lieferluftfahrzeug mit dedizierter Kontrollausrüstung kombinieren, die für das vorgeschlagene Betriebsmodell konzipiert ist | Endgültige Regeln und Qualifizierung des beabsichtigten Betriebs | Frachtluftfahrzeughersteller wie Skyways und Systemintegratoren |
| Missionsfertige Niedrigflug-ISR-Luftfahrzeuge | Leistungsbasierter Vorschlag umfasst Luftfahrzeugdesign und -betrieb | Kommerzielle ISR-Betreiber | Luftfahrzeug- und Überwachungssystemkombinationen um eine definierte Mission herum entwickeln | Abstimmung des Missionsnutzlastbedarfs mit dem endgültigen Betriebsdesign | ISR-Luftfahrzeuge und dedizierte Missionssystemlieferanten |
| Bodenkontrollsysteme mit Schnittstellen zu Verkehrsmanagementdiensten | Vorgeschlagener Rahmen umfasst unterstützende Drittanbieterdienste | UAV-Flottenbetreiber | Verkehrsmanagementschnittstellen in dedizierte UAV-Kontrollausrüstung einbetten | Integration von Luftfahrzeug, Kontrollsystem und unterstützendem Dienst | Dedizierte UAV-Bodenkontrolllieferanten |
| Quelle: Mordor Intelligence | |||||
Die Bestimmungen zu unterstützenden Diensten machen Schnittstellen zwischen Luftfahrzeugen, dedizierter Kontrollausrüstung und Verkehrsmanagementdiensten zu einer eigenständigen Beschaffungsüberlegung. Dies schafft eine Ausrüstungsmöglichkeit für Kontrollsystemlieferanten neben Liefer- und Überwachungszellherstellern. Die wiedereröffnete Kommentierungsfrist endete am 11. Februar 2026, sodass Lieferanten Spezifikationen mit dem Vorschlag abstimmen können, während erweiterte Liefer- und ISR-Verkäufe von endgültigen Betriebsregeln abhängen.
Neueste Industrielle Entwicklungen in Markt für unbemannte Luftfahrzeuge
- Sep 2026: The Boeing Company gab einen US-Marine-Anfangsproduktionsvertrag mit niedriger Rate für 3 MQ-25A Stingray-Luftfahrzeuge bekannt, womit die Gesamtzahl unter Marine-Vertrag auf 14 stieg.
- Jul 2026: AeroVironment gab einen US-Heeresproduktionsvertrag über 117,3 Millionen USD für 82 P550 elektrische Senkrechtstart- und Landeunbemannte Luftfahrzeugsysteme für Aufklärung bekannt.
- Jun 2026: Die US-Luftwaffe vergab Entwicklungs- und Produktionsverträge an General Atomics Aeronautical Systems und Anduril für mindestens 150 Collaborative Combat Aircraft kombiniert in Increment 1 bis Ende des Jahrzehnts.
Markt für unbemannte Luftfahrzeuge Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Markt für unbemannte Luftfahrzeuge misst die jährlichen Ausgaben für den Verkauf von UAV-Luftfahrzeugen und zugehörigen Missionssystemen sowie Bodenkontrollinfrastruktur für militärische und kommerzielle Nutzung weltweit. Der ausgewiesene Wert klassifiziert diese Verkäufe nach Luftfahrzeuggewichtsklasse, Plattformkonfiguration, Steuerungsmodus, Missionsanwendung und Geografie.
Ausschlüsse des Umfangs: Separat verkaufte UAV-Komponenten wie Motoren, Batterien und Halbleiter, Anti-UAV- und andere Systeme zur Erkennung, Störung oder Bekämpfung von UAVs, bemannte Luftfahrzeuge sowie eigenständige UAV-Flugbetriebs- oder Lieferdienstgebühren sind ausgeschlossen.
Segmentierungsübersicht
- Nach UAV-Klasse
- Klasse I (unter 150 kg)
- Klasse II (150–600 kg)
- Klasse III (über 600 kg)
- Nach Plattformtyp
- Starrflügler
- Drehflügler
- Hybrid
- Nach Betriebsmodus
- Ferngesteuert
- Optional pilotiert
- Vollständig autonom
- Nach Anwendung
- Kampf
- Aufklärung, Überwachung und Erkundung (ISR)
- Lieferung
- Loitering-Munition
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Offizielle Marktsignale werden aus Quellen wie der FAA Aerospace Forecast und ihrer UAS-Betreiberbefragung für Luftfahrzeug- und Aktivitätstrends, dem EASA Drone Economy Dashboard für europäische Betriebsbedingungen, der SIPRI-Militärausgabenreihe und dem NATO-Jahresbericht über alliierte Verteidigungsausgaben zusammengestellt. Diese Quellen helfen, Nachfrage- und Regionalindikatoren zu rahmen, während Beschaffungsbudgets, Flottenmaßnahmen und Betriebsstatistiken als Kontext für Ausrüstungskäufe und nicht als UAV-Verkäufe selbst behandelt werden.
Unternehmensgeschäftsberichte, Investoreneinreichungen, öffentliche Beschaffungsbudgets und Auszeichnungsbekanntmachungen, unternehmensbezogene Produktoffenlegungen sowie seriöse Luft- und Raumfahrt- und Verteidigungspresse helfen bei der Überprüfung von Lieferungen, Programm-Timing, Systeminhalten, offengelegten Preisen und regionaler Beschaffung. Diese genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Sammlung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews würden mit UAV-Herstellern, Missionssystemintegratoren, Verteidigungs- und Handelskäufern, Distributoren sowie Luftfahrt- oder Programmspezialisten in der APAC-, EMEA- und Amerikaregion angestrebt. Ein strukturierter Leitfaden überprüft Beschaffungszeitplan, Paketinhalte, Endnutzerpreise sowie Plattform- und Anwendungsklassifizierungen anhand von Einreichungen, Vertragsbekanntmachungen und öffentlichen Betriebsindikatoren. Wenn Aufzeichnungen in Konflikt stehen oder Eingaben fehlen, wird die Schätzung als Bereich geführt, bis Folgefragen oder eine unabhängige Quelle die Lücke schließen.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | APAC: 38 % |
| Mittlere Ebene: 40 % | Funktions-/Einheitsleiter: 32 % | EMEA: 32 % |
| Kleinere Akteure: 25 % | Manager: 48 % | Amerika: 30 % |
Marktgrößenbestimmung und Prognose
Eine Top-down-Schätzung beginnt mit regionalen Verteidigungsausgaben sowie kommerziellen Betreiber- und Flottenaktivitäten und isoliert dann UAV-Luftfahrzeug- und dedizierte Systemkäufe anhand von Beschaffungsplänen, veröffentlichten Vertragswerten, Einheitenlieferungen und Verkäuferoffenlegungen. Verteidigungsbudgets und Programmmengen verankern die militärische Nachfrage, Betreiber-Flotten- und Registrierungstrends zeigen kommerzielle Einführung und Erneuerung an, Auszeichnungen und offengelegte Auftragsbestände zeigen Timing, und beobachtete Beschaffungspreise nach Klasse und Plattform wandeln Systeme in Ausrüstungswert um. Segment- und Regionalanteile werden aus quellengemeldeten Auszeichnungen, Liefermix, offengelegten Preisen, Programmbeschreibungen und Käuferprüfungen aufgebaut, wobei ein gebündeltes UAV-System einmal gezählt wird und separat verkaufte dedizierte Missions- oder Bodenkontrollausrüstung einmal gezählt wird. Für 2027–2032 setzt multivariate Regression historische Ausrüstungsausgaben in Beziehung zu Verteidigungsbeschaffung, Flottenwachstum, Auszeichnungs- und Lieferaktivität sowie kommerziellen Anwendungen, während Szenarioanalysen Programmstarts und Produktionsverzögerungen anpassen. Interviews überprüfen variablenspezifische Annahmen wie Auszeichnungsdaten, Plattformmix und Preise, und selektive Lieferanten-Rollups, Kanalprüfungen oder stichprobenartige veröffentlichte Verkaufspreise multipliziert mit offengelegtem Volumen testen die Top-down-Gesamtwerte. Fehlende Eingaben verwenden den nächstvergleichbaren veröffentlichten Preis oder die nächstvergleichbare Lieferserie, werden als Bereich geführt und gegen den Marktgesamtwert abgeglichen, anstatt mit nicht unterstützten Zählungen gefüllt zu werden.
Datenvalidierung und Aktualisierungszyklus
Marktgesamtwerte werden gegen unabhängige Budget-, Ausschreibungs- und Auszeichnungs-, gemeldete Liefer- sowie Flotten- oder Registrierungssignale trianguliert, wobei jede Eingabe in einem Nachweispfad aufbewahrt wird. Analysten kennzeichnen Jahres-zu-Jahres-Brüche, Ausreißerpreise, Paket-Doppelzählungen und Unterschiede zwischen primären und sekundären Nachweisen. Wenn Quelldefinitionen oder -zeiträume nicht übereinstimmen, dokumentieren Analysten die Ursache und gleichen die betroffenen Tabellen vor der Freigabe ab. Quellkontakte oder Befragte werden erneut kontaktiert, wenn Timing-, Paketinhalt-, Preis-, Liefervolumen- oder Umfangskonflikte wesentlich bleiben. Das Modell wird jährlich aktualisiert, zwischen den Zyklen bei wesentlichen Budget-, Regulierungs-, Konflikt-, Produktions- oder Programmereignissen sowie in einer neuen Vorablieferungsüberprüfung.
Vergleich der UAV-Marktgrößenbestimmung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Markt für unbemannte Luftfahrzeuge misst die jährlichen Ausgaben für den Verkauf von UAV-Luftfahrzeugen und zugehörigen Missionssystemen sowie Bodenkontrollinfrastruktur für militärische und kommerzielle Nutzung weltweit.
Wichtige Lückentreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Interviews überprüfen variablenspezifische Annahmen wie Auszeichnungsdaten, Plattformmix und Preise, und selektive Lieferanten-Rollups, Kanalprüfungen oder stichprobenartige veröffentlichte Verkaufspreise multipliziert mit offengelegtem Volumen testen die Top-down-Gesamtwerte.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,85 Mrd. USD (2027) | |
| Globales Marktforschungsunternehmen A | 42,72 Mrd. USD (2026) | Auf Basis seines Basiswerts von 2026 liegt diese Schätzung 115,2 % über dem Wert dieses Berichts für 2027 von 19,85 Mrd. USD, ein Jahr später. Sein veröffentlichtes Ökosystem umfasst Verbraucher- und Bildungs-Nano- und Mikrodrohnen sowie ermöglichende Software und geht damit über die Grenze dieses Berichts für militärische und kommerzielle UAV-Ausrüstungsverkäufe hinaus. |
| Globales Marktforschungsunternehmen B | 18,2 Mrd. USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 8,3 % unter dem Wert dieses Berichts für 2027 von 19,85 Mrd. USD, zwei Jahre später. Seine militärische Beschaffungsgrenze lässt kommerzielle UAV-Käufe aus, die hier einbezogen sind, und seine frühere Messung von 2025 liegt vor dem Jahr 2027 dieses Berichts. Vertraglich vereinbarter Nachmarkt-Support gleicht diese Abwärtseffekte teilweise aus. |
Die Marktgesamtwerte von Mordor Intelligence werden gegen unabhängige Budget-, Ausschreibungs- und Auszeichnungs-, gemeldete Liefer- sowie Flotten- oder Registrierungssignale trianguliert, wobei jede Eingabe in einem Nachweispfad aufbewahrt wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für unbemannte Luftfahrzeuge und wie ist der Wachstumsausblick?
Der Markt wurde 2026 auf 18,55 Milliarden USD geschätzt und wird für 2027 auf 19,85 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2032 28,34 Milliarden USD erreicht, bei einer CAGR von 7,38 % im Zeitraum 2027–2032.
Welche Kräfte treiben die UAV-Ausrüstungsnachfrage an?
Verteidigungsfinanzierung und Überwachungsbedarf stützen die Nachfrage, veranschaulicht durch Japans Plan für das Haushaltsjahr 2026, 5 weitreichende UAVs zu beschaffen. Die Beschaffung von Missionsautonomie schafft auch Softwaremöglichkeiten für Lieferanten wie Shield AI.
Welche UAV-Anwendung führt bei den Ausgaben?
ISR führte 2026 mit 50,22 % des Marktes. Kampf soll mit einer CAGR von 10,45 % im Zeitraum 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wichtige UAV-Lieferanten?
BAYKAR A.S., General Atomics, Northrop Grumman Corporation, Elbit Systems Ltd. und BAE Systems plc sind wichtige Lieferanten.
Was könnte den UAV-Ausrüstungsausblick einschränken?
Luftfahrzeugersatzkosten und bundesstaatliche Beschaffungsbeschränkungen schränken den Ausblick ein. US-Bundesbehörden können gemäß FAR 40.202-3 kein UAS kaufen, das von gelisteten ausländischen Unternehmen hergestellt wurde, sofern keine Ausnahme, Befreiung oder Verzichtserklärung gilt.
Welche Regionen führen bei der UAV-Ausrüstungsnachfrage und dem Wachstum?
Nordamerika führte 2026 mit einem Anteil von 39,82 %. Asien-Pazifik soll mit einer CAGR von 8,6 % im Zeitraum 2027–2032 am schnellsten wachsen.