
Asset Performance Management (APM) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
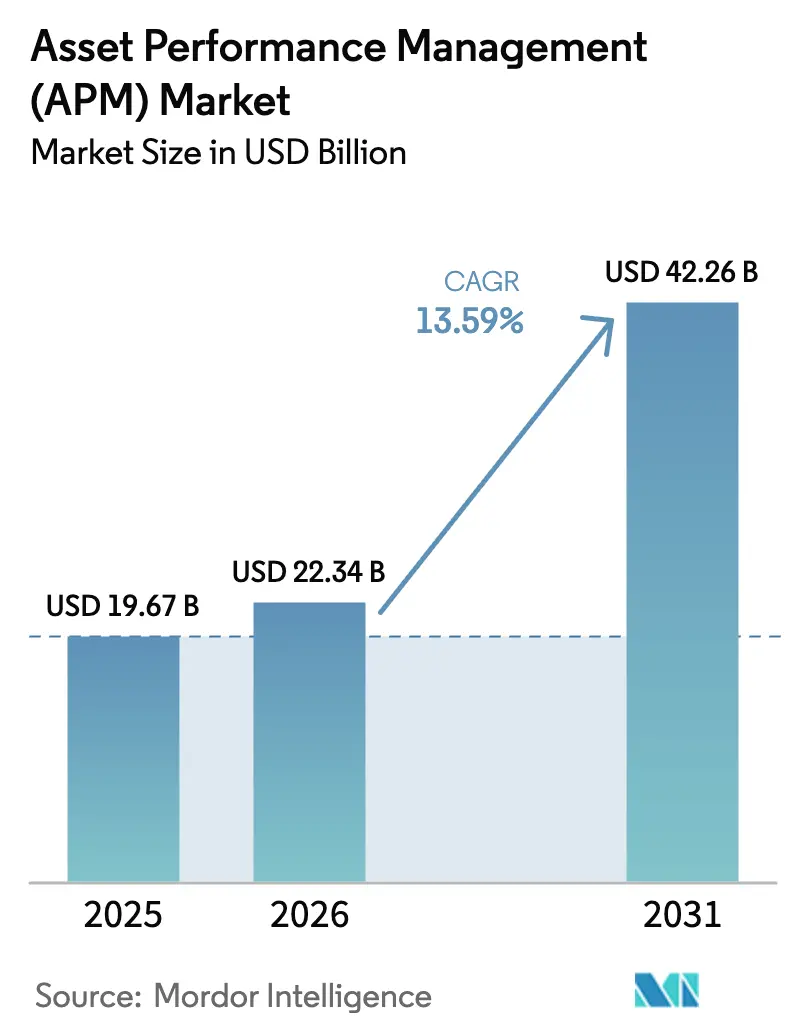
| Marktgröße (2026) | 22.34 Milliarden US-Dollar |
| Marktgröße (2031) | 42.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.59 % |
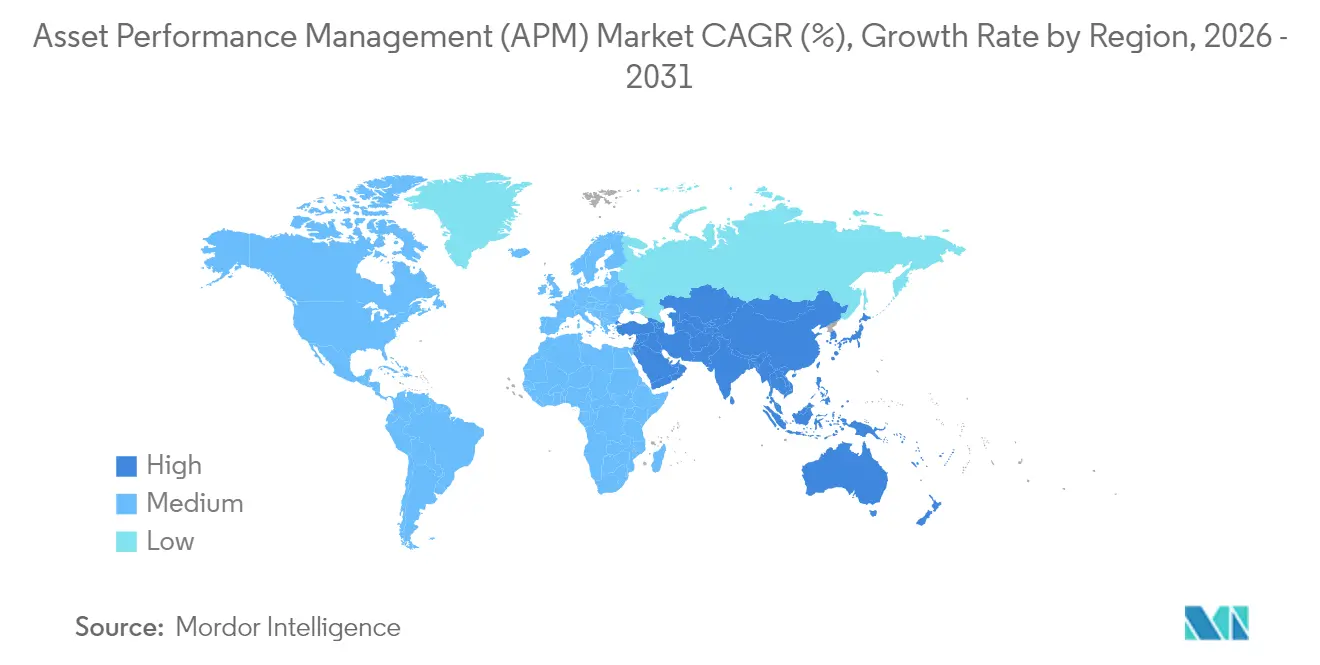
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
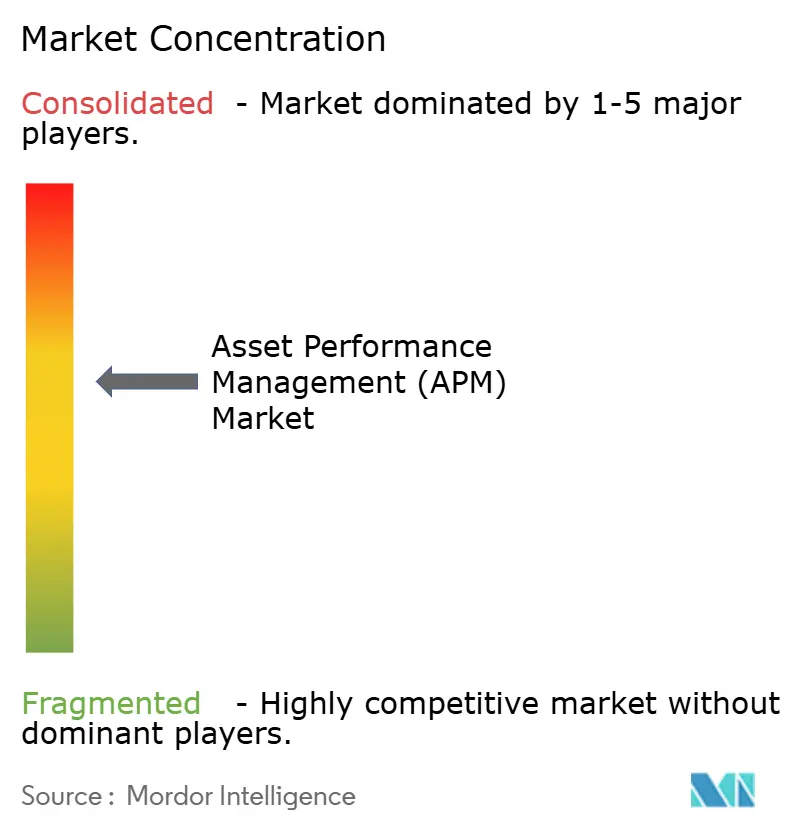
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Asset Performance Management (APM) Marktanalyse von Mordor Intelligence
Die Marktgröße für Asset Performance Management wird voraussichtlich von USD 19,67 Milliarden im Jahr 2025 auf USD 22,34 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 13,59 % über den Zeitraum 2026–2031 USD 42,26 Milliarden erreichen. Die Nachfrage beschleunigt sich, da Unternehmen prädiktive Analysen mit dem industriellen IoT verknüpfen, um ungeplante Ausfallzeiten zu reduzieren, die Sicherheit zu verbessern und Wartungsbudgets zu senken. Cloud-native Plattformen erweitern den Zugang für kleine und mittlere Unternehmen, während Hybridarchitekturen Anforderungen an Datensouveränität und Cybersicherheit erfüllen. Präskriptive Analysen expandieren rasch, da KI-Engines nun spezifische Wartungsmaßnahmen empfehlen, die die Gesamtanlageneffektivität steigern. Der Wettbewerbsfokus verlagert sich von der einfachen Zustandsüberwachung hin zu eingebetteten digitalen Zwillingen, autonomen Workflows und integriertem ESG-Reporting. Technologiepartnerschaften und domänenspezifische Lösungen gestalten die Anbieterstrategien neu, insbesondere im schnell wachsenden asiatisch-pazifischen Raum, wo die industrielle Digitalisierung stark zunimmt.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente entfiel im Jahr 2025 ein Marktanteil von 58,64 % auf Software im Asset Performance Management Markt, während Dienstleistungen bis 2031 den schnellsten CAGR von 14,97 % verzeichnen sollen.
- Nach Typ führte das prädiktive Asset Management im Jahr 2025 mit einem Umsatzanteil von 59,85 %; präskriptive Analysen sollen bis 2031 mit einem CAGR von 18,63 % zulegen.
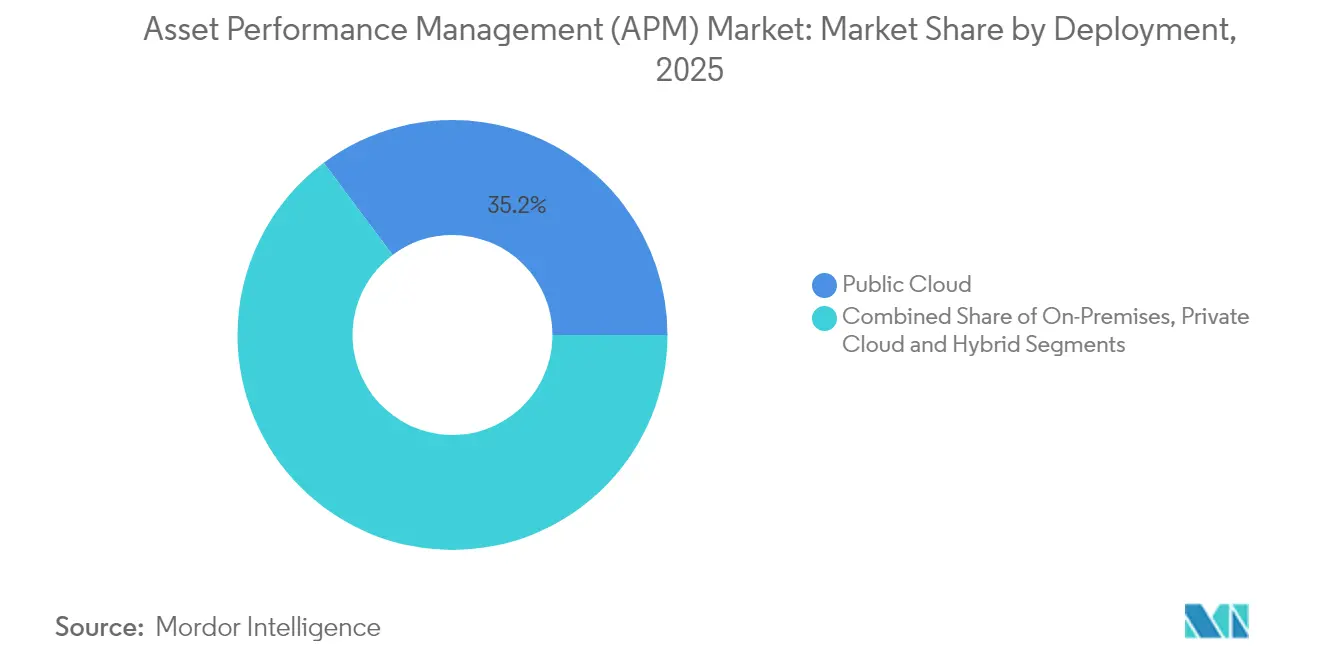
- Nach Bereitstellungsmodell entfielen im Jahr 2025 35,22 % der Asset Performance Management Marktgröße auf die Public Cloud, während die Hybrid Cloud zwischen 2026 und 2031 mit einem CAGR von 21,85 % wachsen soll.
- Nach Endnutzerbranche hielt Öl und Gas im Jahr 2025 einen Anteil von 22,35 % an der Asset Performance Management Marktgröße; Chemie und Pharmazeutika werden bis 2031 mit einem CAGR von 14,62 % expandieren.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Anteil von 32,58 %, während der asiatisch-pazifische Raum bis 2031 mit einem CAGR von 13,74 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mit Industrie 4.0 verknüpfte APM-Einführung | +2.8% | Deutschland, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Starke Nachfrage nach prädiktiver Wartung | +3.2% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Cloud-native APM-Einführung durch KMU | +2.1% | Kernbereich asiatisch-pazifischer Raum, Ausweitung auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte physikbasierte digitale Zwillinge | +2.5% | Weltweit, konzentriert in der Prozessindustrie | Langfristig (≥ 4 Jahre) |
| ESG-getriebene Investitionen in die Asset-Gesundheit | +1.9% | EU-Führung, Nordamerika folgt | Langfristig (≥ 4 Jahre) |
| Versicherungsanreize für Echtzeit-Analysen | +1.4% | Nordamerika, Ausweitung auf entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende mit Industrie 4.0 verknüpfte APM-Einführung
Unternehmen integrieren APM in umfassendere Industrie 4.0-Architekturen, um prädiktive Wartung mit Echtzeit-Produktionsanalysen zu synchronisieren. Automobilwerke in Deutschland reduzierten ungeplante Ausfallzeiten um 25 %, nachdem APM- und MES-Plattformen miteinander verbunden wurden. Japanische Elektronikhersteller verzeichneten durch eine ähnliche Konvergenz einen Anstieg der Gesamtanlageneffektivität um 15 %. Sinkende IIoT-Sensorpreise und ausgereifte Edge-Computing-Hardware beschleunigen die Einführung, während ISO-55000-Richtlinien eine disziplinierte Asset-Lifecycle-Governance in globalen Lieferketten stärken. Anbieter bündeln APM nun mit Qualitätsmanagement- und Lieferkettentransparenzmodulen, sodass Managementteams Durchsatz und Asset-Gesundheit in einer einzigen Oberfläche optimieren können.
Starke Nachfrage nach prädiktiver Wartung
Prädiktive Wartung hat sich von einer Kostensenkungstaktik zu einer kritischen Zuverlässigkeitsstrategie entwickelt. Energiekonzerne, die KI-basierte Modelle einsetzen, erzielten eine Reduzierung der Ausfallzeiten um 40 % und Einsparungen bei den Wartungskosten von 30 %[1]Plant Services, „Öl- und Gas-Supermajor nutzt KI-prädiktive Analysen zur Verbesserung von Effizienz und Sicherheit”, plantservices.com. Ein Öl-Supermajor sparte jährlich USD 10 Millionen, nachdem eine Fehlervorhersagegenauigkeit von 75 % neun Tage vor Vorfällen erreicht wurde. Das Segment prädiktive Wartung in den Vereinigten Staaten soll von USD 3,6 Milliarden im Jahr 2024 auf USD 15,2 Milliarden bis 2029 bei einem CAGR von 32,8 % steigen. Schwingungsanalysen dominieren die Überwachung mechanischer Anlagen, während maschinelle Lernalgorithmen die Anomalieerkennung bei Kompressoren, Turbinen und Schienenfahrzeugen verfeinern.
Cloud-native APM-Einführung durch KMU
Kleine und mittlere Hersteller setzen auf Cloud-APM, um kapitalintensive On-Premises-Bereitstellungen zu umgehen. Abonnementmodelle beseitigen den Aufwand für Hardware-Wartung und Patches, sodass sich Teams auf Prozessverbesserungen konzentrieren können. Fertigungs-KMU, die die Cloud nutzen, verzeichneten schnelle Produktivitätssteigerungen, unterstützt durch skalierbare IoT-Datenerfassung und vorlagengesteuerte Analysen[2]T-Systems, „Fertigungs-KMU und die Cloud”, t-systems.com. Verbesserte Cloud-Sicherheitsrahmen und regionale Rechenzentren mildern Datenschutzbedenken und fördern die Einführung in Asien und Lateinamerika, wo Budgets knapp bleiben. SaaS-Anbieter kombinieren Low-Code-Dashboards mit vordefinierten maschinellen Lernmodellen, damit nicht-technisches Personal auf Warnmeldungen reagieren kann, ohne über tiefgreifende Data-Science-Kenntnisse zu verfügen.
KI-gestützte physikbasierte digitale Zwillinge
Die Einführung digitaler Zwillinge wächst, da Plattformen Echtzeit-Telemetrie mit physikalischen Simulationen kombinieren, um das Verhalten von Anlagen unter Belastung vorherzusagen. Wasserkraftbetreiber reduzierten ungeplante Ausfallzeiten um 20 %, indem sie digitale Turbinenzwillinge einsetzen, die Strömungsdynamik simulieren. Chemische Anlagen, die Zwillingsmodelle für Kreiselpumpen anwenden, erzielten durch optimierte Wartungsintervalle eine Reduzierung der Wartungskosten um 15 %. Die Kombination datengetriebener und physikbasierter Ansätze erhöht die Modellgenauigkeit, insbesondere bei komplexen rotierenden Maschinen, bei denen rein statistische Methoden an ihre Grenzen stoßen. Kontinuierliche Kalibrierung mit Edge-Analysen hält die Zwillinge mit tatsächlichen Verschleißmustern synchron und verbessert die präskriptive Orientierung zu Ersatzteilen und Betriebseinstellpunkten.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensicherheits- und Datenschutzrisiken | –2.3% | Weltweit, akut in regulierten Sektoren | Kurzfristig (≤ 2 Jahre) |
| Hohe Integrationskosten mit veralteter OT | –1.8% | Reife Industriemärkte mit veralteter Infrastruktur | Mittelfristig (2–4 Jahre) |
| Mangel an Asset-Datenwissenschaftlern | –1.5% | Weltweit, ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Regulatorische Unklarheit bei KI-Haftung | –1.2% | EU und Nordamerika, weltweit zunehmend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensicherheits- und Datenschutzrisiken
Die Verbindung von Betriebstechnologie mit Unternehmensnetzwerken setzt kritische Anlagen Cyberangriffen aus. Der erwartete IoT-Cybersicherheitsmarkt von USD 36,6 Milliarden verdeutlicht die steigenden Ausgaben zur Eindämmung dieser Bedrohung. Hersteller befürchten den Verlust proprietärer Prozessdaten und potenzielle Produktionsstillstände. Regulatorische Lücken erschweren grenzüberschreitende Datenflüsse, insbesondere in den Energie- und Chemiesektoren, die nationale Sicherheitsinteressen berühren. Hybride Bereitstellungen mit Edge-First-Verarbeitung und Cloud-Burst-Kapazität bieten einen Kompromiss, der die Cloud-Exposition reduziert und gleichzeitig erweiterte Analysen beibehält. Anbieter integrieren Zero-Trust-Frameworks und Verschlüsselungsanforderungen im Ruhezustand, um das Kundenvertrauen zu erhalten.
Hohe Integrationskosten mit veralteter OT
Jahrzehnte alte Steuerungssysteme erfordern Protokollkonverter, nachgerüstete Sensoren und umfangreiche Validierungen, bevor sie in moderne APM-Stacks integriert werden können. Integrationsaufwendungen können die anfänglichen Budgets verdoppeln, insbesondere in Prozessanlagen, die strengen Sicherheitszertifizierungen unterliegen[3]FasterCapital, „Wie Asset Management die Einhaltung gesetzlicher Vorschriften unterstützt”, fastercapital.com . Qualifizierte Ingenieure, die sowohl OT als auch KI beherrschen, sind nach wie vor rar, was Projektzeitpläne verlängert. Dokumentierte Fallstudien berichten jedoch von einem dreifachen Return on Investment innerhalb von fünf Monaten, sobald die Systeme stabil laufen, unterstützt durch geringere Überstunden, Ersatzteilausgaben und umweltbezogene Strafen infolge von Ausfällen. Diese Rendite fördert schrittweise Einführungen, beginnend mit kritischen Anlagen, die schnelle Vorteile bringen, bevor die Ausweitung auf die gesamte Anlage erfolgt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Plattformkonsolidierung konzentriert sich auf SoftwareSoftwareanwendungen machten im Jahr 2025 58,64 % des Asset Performance Management Marktes aus, was die Unternehmensnachfrage nach integrierten Analysen anstelle isolierter Überwachungstools widerspiegelt. Dienstleistungen verzeichneten den schnellsten CAGR von 14,97 %, da Unternehmen Data-Science-Expertise, Change-Management-Unterstützung und kontinuierliche Optimierung benötigen, um den vollen Plattformwert zu erschließen. Historische Investitionsmuster zeigen eine beschleunigte Verlagerung hin zur SaaS-Bereitstellung, die Bereitstellungszeiten und laufenden Support-Aufwand reduziert.
Professionelle Dienstleistungen umfassen den Aufbau von Datenpipelines, die Algorithmusoptimierung und die ISO-55000-Dokumentation, während verwaltete Dienste 24/7-Analysen und Systemgesundheitsprüfungen übernehmen. Der Erfolg der Anbieter hängt von gebündelten Beschleunigern ab, die Integrationshürden senken, sowie von vordefinierten KI-Modellen, die die Wertrealisierung beschleunigen. Wenn Kunden von Pilotprojekten auf unternehmensweite Einführungen skalieren, stabilisieren wiederkehrende Serviceerlöse die Einnahmen der Anbieter und gewährleisten kontinuierliche Verbesserungen für die Kunden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Typ:
Präskriptive Analysen werden zum WachstumsmotorDas prädiktive Asset Management behielt im Jahr 2025 einen Anteil von 59,85 % am Asset Performance Management Markt, doch präskriptive Analysen sind auf dem Weg zu einem CAGR von 18,63 % bis 2031. Prädiktive Modelle signalisieren bevorstehende Ausfälle, während präskriptive Engines spezifische betriebliche oder wartungsbezogene Maßnahmen empfehlen und damit eine höhere geschäftliche Wirkung erzielen.
Öl- und Gasunternehmen, die präskriptive Algorithmen einsetzen, verlängerten die Motorüberholungszyklen um 20 % und senkten die Wartungsbudgets um 25 %, was zu einer Amortisationszeit von drei Monaten führte. Asset-Strategiemanagement-Module integrieren Kosten-, Risiko- und Leistungsvariablen und leiten Kapitalersatzentscheidungen, die kurzfristige OPEX und langfristige CAPEX in Einklang bringen. Regulierungsbehörden in Branchen mit gefährlichen Prozessen betrachten präskriptive Wartung zunehmend als Best Practice zur Vermeidung von Sicherheitsvorfällen und verankern sie in Prüfprotokollen.
Nach Bereitstellungsmodell:
Hybridarchitekturen gewinnen an BedeutungDie Public Cloud repräsentierte im Jahr 2025 einen Anteil von 35,22 % am Asset Performance Management Markt und bietet Elastizität sowie niedrige Anfangsinvestitionen. Die Hybrid Cloud soll mit einem CAGR von 21,85 % wachsen, da Unternehmen On-Premises-Datensouveränität mit der Skalierbarkeit von Cloud-Analysen kombinieren. GE Vernova verarbeitet bereits über 1 Million tägliche Analyseaktionen in mehr als 1.000 Kraftwerken über Cloud-Monitore.
Private-Cloud-Installationen bleiben in Verteidigungs-, Kern- und Pharmaumgebungen bestehen, wo Compliance dedizierte Infrastruktur erfordert. Edge-Computing-Knoten führen nun erste Analysen in Maschinennähe durch, minimieren die Latenz für sicherheitskritische Reaktionen und leiten zusammengefasste Erkenntnisse an zentrale Modelle weiter. Technologie-Roadmaps betonen modulare Architekturen, damit Workloads je nach Sicherheitsrichtlinie und Kostenüberlegungen flexibel zwischen Edge, Core und Cloud migriert werden können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer-Unternehmensgröße:
KMU beschleunigen durch SaaSGroßunternehmen dominieren die absoluten Ausgaben aufgrund umfangreicher Anlagenflotten, doch KMU verzeichnen die schnellste Einführungsrate dank der Cloud-Bereitstellung, die Hardware-Eigentum und spezialisierte Personalbarrieren beseitigt. SaaS-Abonnements ermöglichen eine monatliche Budgetplanung, die auf Produktionszyklen abgestimmt ist und mittelgroße Werke mit geringen Margen anspricht.
Die KMU-Einführung beginnt häufig mit der Schwingungsüberwachung an einigen Engpassmaschinen und weitet sich auf unternehmensweite digitale Zwillinge aus, wenn sich Einsparungen ansammeln. Anbieter stellen vorgepackte Vorlagen für gängige Geräteklassen bereit und liefern mobile Apps für Wartungsteams vor Ort, sodass keine fortgeschrittenen Analyseteams erforderlich sind. ISO-55000-Richtlinien sickern durch Lieferketten und drängen KMU dazu, die Asset-Governance zu formalisieren, um Verträge mit multinationalen Kunden zu behalten.
Geografische Analyse
Nordamerika Asset Performance Management (APM) Markt
Nordamerika dominierte 2025 mit einem Anteil von 32,58 % den Markt für Asset Performance Management, gestützt durch eine ausgereifte Infrastruktur, strenge OSHA- und EPA-Vorschriften sowie eine enge Zusammenarbeit zwischen Industriebetreibern und Softwareführern. Allein die Ausgaben für vorausschauende Wartung in den USA sollen sich bis 2029 vervierfachen, was die Innovationsführerschaft der Region weiter festigt. Kanadische Versorgungsunternehmen skalieren KI-basiertes APM, um die Lebensdauer von Anlagen zu verlängern und kostspielige Kapitalinvestitionen aufzuschieben, was zusätzlichen Schwung verleiht.
APAC Asset Performance Management (APM) Markt
Asien-Pazifik verzeichnet mit einer CAGR von 13,74 % das stärkste Wachstum, da Regierungen Industrie-4.0-Roadmaps fördern und Hersteller modernisieren, um wettbewerbsfähig zu bleiben. Chinas Prozessindustrien setzen digitale Zwillinge zur Steigerung der Energieeffizienz ein, während Japans alternde Anlagenbasis Investitionen in vorausschauende Wartung auslöst, um die Betriebszeit ohne umfangreiche Kapitalaufwendungen aufrechtzuerhalten. Der Asset-Performance-Management-Markt in Indien dürfte von 66,7 Millionen USD im Jahr 2022 auf 213 Millionen USD bis 2032 ansteigen, da staatliche Stahl- und Bahnbetreiber ihre Wartung digitalisieren. Grenzüberschreitende Allianzen wie AssetWatch-Mitsui beschleunigen den Technologietransfer und die Lokalisierung.
Europa Asset Performance Management (APM) Markt
Europa schreitet stetig voran, getragen von strengen ESG-Rahmenbedingungen und fortschrittlichen Ingenieursektoren. Automobil- und Chemieanlagen integrieren APM mit Carbon-Tracking-Dashboards, um die Anlagenzuverlässigkeit mit Emissionszielen in Einklang zu bringen. Die bevorstehende Corporate Sustainability Reporting Directive veranlasst Unternehmen, wartungsbedingte Energieeinsparungen zu dokumentieren, was die Nachfrage nach Plattformen ankurbelt, die Leistungsanalysen mit Nachhaltigkeitskennzahlen verbinden. Die Akzeptanz in Mittel- und Osteuropa nimmt zu, da multinationale Konzerne erworbene Werke mit standardisierten digitalen Wartungslösungen nachrüsten.

Regulatorisches Umfeld
Asset-Performance-Management-Implementierungen liegen an der Schnittstelle von Normen für Asset-Management-Systeme, branchenspezifischen Sicherheitsvorschriften und Data Governance. Die ISO-55000-Familie ist ein zentraler globaler Bezugspunkt für APM-Programme. ISO 55001:2024 aktualisiert die Anforderungen an Asset-Management-Systeme und legt einen stärkeren Schwerpunkt auf Entscheidungsfindung, Datenmanagement und vorausschauende Maßnahmen, wodurch die Anforderungen an dokumentierte Arbeitsabläufe, Prüfbarkeit und Nachweisketten von der Analytik bis zu den Instandhaltungsmaßnahmen steigen.
Auch Daten- und Branchenrichtlinien prägen die Umsetzungspraxis. ISO 55013:2024 ergänzt Leitlinien für das Management von Datenassets und stimmt sich mit den Anforderungen von APM-Plattformen an geregelte Telemetrie, Modelle und Stammdaten ab. ISO 55011:2024 bietet Leitlinien, die für die Entwicklung öffentlicher Politik im Bereich Asset-Management in infrastrukturintensiven Sektoren relevant sind. In regulierten Branchen wie der Pharmaindustrie beziehen sich Organisationen wie ISPE in ihren Leitlinien zur Ausrichtung an Qualitätsmanagementsystemen auf die ISO-55000-Reihe, wodurch Rückverfolgbarkeit und kontrollierte Änderungsprozesse gestärkt werden, wenn APM-Erkenntnisse in Instandhaltungsplanung und validierungskontrollierte Umgebungen einfließen.
Wertschöpfungskettenanalyse
Die APM-Wertschöpfungskette umfasst Instrumentierung und Konnektivität (IIoT-Sensoren, Historians, Edge-Gateways), Daten- und Modellentwicklung (Kontextualisierung von OT-Daten, Feature Stores, Zuverlässigkeitsbibliotheken) sowie Anwendungsebenen, die prädiktive und präskriptive Workflows bereitstellen. Bemerkenswert ist eine Verschiebung hin zu cloud-nativen Architekturen, da diese die Ingest-, Digital-Twin-, Machine-Learning- und Aktionsebenen auf Kubernetes-basierten Stacks entkoppeln. Dies unterstützt hybride Bereitstellungen im Hinblick auf Datensouveränität und ermöglicht gleichzeitig unabhängige Skalierung und schnellere Modelliteration.
Die Wertschöpfung im nachgelagerten Bereich konzentriert sich auf die Aktionsebene, in der APM die Ausführung durch Integrationen mit EAM- und Servicesystemen vorantreibt. Die Interoperabilität mit Plattformen wie SAP S/4HANA (Asset Maintenance), IBM Maximo Application Suite und ServiceNow ist zentral, um Warnmeldungen in Arbeitsaufträge, Ersatzteilentscheidungen und risikobasierte Inspektionspläne umzuwandeln. Diese Rolle stärkt die Bedeutung von Systemintegratoren und Managed-Service-Anbietern bei Implementierung und Betrieb. In Versorgungsunternehmen und anderen Infrastruktursegmenten helfen Branchenorganisationen wie CIGRE, Geschäftsanforderungen für die Bewertung von APM-Plattformen zu standardisieren, was Anbieter dazu drängt, Kosten-Risiko-Leistungs-Abstimmung, cyberresiliente Architekturen und konsistentes KPI-Reporting über Asset-Flotten hinweg nachzuweisen.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat, wobei diversifizierte industrielle Softwaregiganten und spezialisierte KI-Spezialisten den Asset Performance Management Markt teilen. GE Vernova, IBM, Siemens und ABB nutzen breite Hardware-, Software- und Serviceportfolios, um mehrjährige Unternehmensverträge zu sichern[4]Verdantix, „Führende Anbieter von Asset Performance Management Lösungen”, verdantix.com . Ihr Vorteil liegt in installierten Sensornetzwerken und jahrzehntelangem Prozess-Know-how, das robuste Anomaliebibliotheken untermauert.
Aufstrebende Akteure wie UptimeAI, AssetWatch und MaxGrip positionieren sich rund um Cloud-native Architekturen und vortrainierte KI-Modelle, die innerhalb von Wochen einsatzbereit sind. Diese Herausforderer arbeiten häufig mit Systemintegratoren zusammen, um regulierte Branchen zu erreichen. Die Differenzierung hängt von der Tiefe der Domäneninhalte, der Integrationsfreundlichkeit mit bestehenden OT-Systemen und transparenten ROI-Dashboards ab, die bei Finanzteams Anklang finden.
Strategische Fusionen und Finanzierungsrunden prägen die Marktentwicklung. Siemens erwarb eine Altair-Sparte, um Simulation und Echtzeit-Analysen zu verbinden, während Baker Hughes ARMS Reliability kaufte, um das Angebot im Energiesektor zu vertiefen. Yokogawas Investition in UptimeAI verdeutlicht den Appetit etablierter Anbieter auf erstklassige KI. Anbieter betonen auch offene API-Ökosysteme, um APM-Ausgaben in ERP-, CMMS- und Risikomanagement-Suiten einzubetten und unternehmensweite Entscheidungsunterstützung zu ermöglichen.
Asset Performance Management (APM) Branchenführer
ABB Ltd.
AVEVA Group plc
IBM Corporation
SAP SE
GE Digital
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asset Performance Management (APM) Markt
- ABB Ltd.
- AVEVA Group plc
- International Business Machines Corporation
- SAP SE
- General Electric Company (GE Digital)
- Aspen Technology, Inc.
- DNV AS
- Siemens AG
- ABS Group of Companies, Inc.
- Uptake Technologies, Inc.
- SAS Institute Inc.
- Emerson Electric Co.
- Honeywell International Inc.
- Schneider Electric SE
- Rockwell Automation, Inc.
- Bentley Systems, Incorporated
- Oracle Corporation
- Hexagon AB
- Yokogawa Electric Corporation
- IFS AB
- Hitachi, Ltd. (Hitachi Energy)
- PTC Inc.
Lesen Sie die Analyse der Asset Performance Management (APM)-Unternehmen

Marktchancen und Zukunftsaussichten
Eine wichtige Chance liegt in der Erweiterung von digital-twin-gestütztem APM von der Überwachung hin zu betriebsbereiter Entscheidungsunterstützung. Im April 2026 integrierte ABB seine Genix Industrial IoT and AI Suite mit NVIDIA Omniverse und Microsoft Azure, um industrielle digitale Zwillinge mit immersiver 3D-Visualisierung voranzutreiben. Dies deutet auf einen Anbieterfokus auf einen präziseren Asset-Kontext und schnellere funktionsübergreifende Zusammenarbeit (Engineering, Betrieb und Instandhaltung) rund um ein gemeinsames Asset-Modell hin, statt isolierte Dashboards zu nutzen.
Ein weiterer Freiraum besteht in der Vereinheitlichung operativer Intelligenz mit Unternehmensausführung und Investitionsplanung, sodass APM-Ergebnisse direkt in Instandhaltungs-, Produktions- und Investitionsentscheidungen einfließen. Im Mai 2026 gaben AVEVA und IFS eine Partnerschaft rund um KI-gestützte Continuous Asset Decision Intelligence bekannt, um operative, ausführungsbezogene und Investitionsdaten zu verbinden, während AVEVA zudem neue Funktionen hervorhob, um KI branchenübergreifend in industrielle Organisationen und Dateninfrastrukturen einzubetten, darunter PI Audit Reporter. Zusammen spiegeln diese Schritte die Nachfrage der Käufer nach kontrollierbarer und prüfbarer Analytik wider, die in EAM- und CMMS-Workflows (zum Beispiel SAP, IBM Maximo und ServiceNow) einfließt, sowie Cloud-Kooperationen, die industrielle Intelligenz skalieren. Die daraus resultierende Nachfrage schafft für Anbieter Möglichkeiten, Konnektoren, Fachbibliotheken und compliance-konforme Berichterstattung in wiederholbaren Implementierungen über Prozessindustrien, Versorgungsunternehmen, Transportwesen und regulierte Fertigung hinweg zu bündeln.
Recent Industry Developments in Asset Performance Management (APM) Markt
- Juli 2026: ABB kündigte eine strategische Minderheitsbeteiligung an Gridcog an, um fortschrittliche Energiemodellierung und den Einsatz von Microgrids zu beschleunigen. Die Investition erweitert die Netzanalysefähigkeiten von ABB für APM-Implementierungen und Energieprojekte. Dieser Schritt stärkt die Position von ABB in der Netzmodellierung für die Energiewende und unterstützt breitere Initiativen im Bereich Asset Performance.
- Juli 2026: ABB und Tata Consultancy Services erweiterten ihre 20-jährige Partnerschaft um eine mehrjährige Vereinbarung zur Verwaltung der globalen Netzwerkbetriebe von ABB über ein KI-gestütztes Network-as-a-Service-Modell. Die Allianz skaliert die Asset-Performance-Angebote von ABB durch KI-gestützte Managed Services. Sie erweitert die Fähigkeit von ABB, integrierte OT-/IT-Netzwerkoptimierung für APM in seinen Anlagen bereitzustellen.
- Juni 2026: Assystem und AVEVA formalisierten eine strategische Partnerschaft mit Fokus auf die digitale Transformation kritischer Infrastruktur in Frankreich, im Vereinigten Königreich und in den Niederlanden. Die Zusammenarbeit stärkt die Position von AVEVA im Bereich Asset Decision Intelligence und integriert sich in den Engineering-Bereich von Assystem. Sie beschleunigt die digitale Modernisierung kritischer Infrastrukturanlagen in Europa durch verbesserte Asset-Intelligenz.


Asset Performance Management (APM) Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Asset Performance Management (APM) Software und zugehörige Dienstleistungen, die zur Überwachung des Zustands von Assets, zur Vorhersage von Ausfällen und zur Optimierung von Instandhaltungsentscheidungen für physische, industrielle Anlagen in anlagenintensiven Branchen eingesetzt werden.
Ausschlüsse: Reine Enterprise-Asset-Management-Suiten, einmalige Hardware-Sensorverkäufe und allgemeine IT-Infrastrukturüberwachungstools sind ausgeschlossen, sofern sie nicht direkt als APM-Anwendungsfälle verkauft werden.
Übersicht der Segmentierung
- Nach Komponente
- Software
- Dienstleistungen
- Nach Typ
- Prädiktives Asset Management
- Asset-Zuverlässigkeitsmanagement
- Asset-Strategiemanagement
- Präskriptives Asset Management
- Nach Bereitstellungsmodell
- On-Premises
- Public Cloud
- Private Cloud
- Hybrid
- Nach Endnutzer-Unternehmensgröße
- Großunternehmen
- KMU
- Nach Endnutzerbranche
- Öl und Gas
- Metalle und Bergbau
- Fertigung
- Energie und Versorgungsunternehmen
- Transport und Logistik
- Regierung und öffentlicher Sektor
- Chemie und Pharmazeutika
- Sonstige Branchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung begann mit einer Untersuchung, wie anlagenintensive Branchen Zuverlässigkeits- und Instandhaltungsergebnisse ausweisen, und ordnete diese Ergebnisse anschließend den APM-Ausgaben zu. Für den Branchenkontext haben wir öffentliche Quellen wie die U.S. Energy Information Administration für Energieinfrastruktur, das U.S. Bureau of Labor Statistics für Instandhaltungsarbeitskräfte- und Produktivitätssignale sowie NIST für grundlegende Leitlinien zu industriellen Systemen und Cybersicherheitsanforderungen herangezogen.
Um die Sprache zu Adoption und Anwendungsfällen zu fundieren, haben wir außerdem ISO- und IEC-Publikationen geprüft, die Instandhaltungs- und Asset-Management-Praktiken definieren, sowie peer-review-geprüfte Fachjournale zu vorausschauender Instandhaltung und Zustandsüberwachung. Unternehmensberichte, Transkripte von Ergebniskonferenzen und Investorenpräsentationen wurden verwendet, um Produktpositionierung, typische Bereitstellungsmodelle und Kundenprioritäten zu bestätigen. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken sowie eine globale Übersicht über Verträge und Ausschreibungen, um zu erkennen, wo APM-bezogene Projekte finanziert wurden. Diese Sekundärquellen sind exemplarisch, und wir stützten uns auf zusätzliche öffentliche und kostenpflichtige Referenzen, um Inputs zu sammeln, Annahmen zu überprüfen und Lücken zu klären.
Primärinterviews und Umfragen
Primärinterviews und Umfragen konzentrierten sich darauf zu validieren, was innerhalb von Instandhaltungs- und Betriebsbudgets tatsächlich als APM-Ausgaben gezählt wird und wie oft Plattformen mit angrenzenden Tools gebündelt werden. Wir sprachen mit Verantwortlichen für Asset-Zuverlässigkeit, Werk- und Instandhaltungsleitern sowie Lösungsverantwortlichen in wichtigen Regionen, um Angaben zu Adoptionszeitpunkt, Preislogik und Implementierungsumfang dort zu korrigieren, wo Sekundärsignale schwach waren.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 28% | CXOs: 16% | APAC: 46% |
| Mid-Tier: 54% | Funktions-/Bereichsleiter: 37% | EMEA: 29% |
| Kleinere Akteure: 18% | Manager: 47% | Amerika: 25% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basierte auf einem Top-down-Modell, bei dem die Intensität der Anlagenbasis und die Adoptionsmuster der digitalen Instandhaltung genutzt wurden, um die adressierbaren APM-Ausgaben nach Branche und Region zu rekonstruieren, die anschließend anhand eines typischen Mix aus Abonnements und Dienstleistungen in Umsatz umgerechnet wurden. Um die Gesamtwerte realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Prüfungen abgeglichen, etwa mit gestichprobten Anbieterumsatzaufteilungen, Kanal-Feedback zu durchschnittlichen Dealgrößen und einer einfachen Volumen-mal-ASP-Plausibilitätsprüfung für gängige Implementierungen auf Werksebene.
Zu den wichtigsten Inputs zählten industrielle Produktions- und Kapazitätsinvestitionszyklen, der Anteil der Instandhaltung, der sich hin zu zustandsbasierten und vorausschauenden Programmen verschiebt, die Präferenz für Cloud- versus On-Premises-Lösungen bei Betriebsdaten, typische Vertragslaufzeiten für APM-Abonnements sowie Attach-Raten für Dienstleistungen im Bereich Integration und laufende Optimierung. Wo primäre Inputs branchenübergreifend inkonsistent waren, verwendeten wir konservative Bandbreiten, die anschließend durch Nachfassgespräche und Abgleich mit öffentlichen Projektankündigungen verfeinert wurden.
Die Prognose nutzte Szenarioanalysen, gestützt durch Expertenkonsens darüber, wie schnell Zuverlässigkeitsprogramme nach Pilotphasen skalieren, gefolgt von einer trendbasierten Glättung der Adoptionsraten über die Regionen hinweg. Dies ermöglicht Stufenänderungen (zum Beispiel schnellere Upgrades nach Cybersicherheits- oder Sicherheitsvorfällen), ohne eine lineare Kurve zu erzwingen, die nicht dem tatsächlichen Kaufverhalten entspricht.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt vor der endgültigen Freigabe durch mehrere Prüfungen. Modellergebnisse werden mit unabhängigen Signalen wie der Aktivität bei der Vergabe von Großprojekten, berichteten Trends bei Ausgaben für digitale Betriebsführung in anlagenintensiven Branchen und den implizierten Ausgaben pro Standort für gängige APM-Einführungen verglichen.
Ausreißer werden auf Annahmenebene überprüft, und wir kontaktieren Quellen erneut, wenn Preisgestaltung, Implementierungsumfang oder Adoptionszeitpunkt über Regionen hinweg inkonsistent erscheinen. Eine zweite Analystenprüfung wird verwendet, um zu bestätigen, dass Definitionen, Währungsbehandlung und Jahresgrenzen einheitlich angewendet wurden. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Änderungen die Adoption oder Preisgestaltung beeinflussen, und ein abschließender Durchlauf vor der Auslieferung wird durchgeführt, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence zum Asset Performance Management mit anderen veröffentlichten Schätzungen
Veröffentlichte APM-Marktschätzungen können stark voneinander abweichen, da Unternehmen nicht immer die gleichen Umsatzströme berücksichtigen und außerdem unterschiedliche Basisjahre, Währungszeitpunkte und Unternehmensumfänge anwenden. Unterschiede zeigen sich auch, wenn sich eine Studie hauptsächlich auf Software konzentriert, während eine andere breitere operative Analytik und langfristige Dienstleistungen einschließt.
Durch die Verfolgung des Dealumfangs und des Mix aus Abonnements und Dienstleistungen mittels Primärprüfungen hält Mordor Intelligence die Schätzung eng an die APM-spezifische Nutzung innerhalb von Instandhaltungs- und Zuverlässigkeitsteams gebunden, was Aufblähungen durch angrenzende Kategorien reduziert, die außerhalb der alltäglichen Asset-Performance-Programme liegen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 19,67 Mrd. USD (2025) | |
| Globale Beratungsgesellschaft A | 4,80 Mrd. USD (2025) | Diese Schätzung scheint näher an einer rein softwarebezogenen APM-Abgrenzung zu liegen, mit einer engeren Einbeziehung von Implementierungs-, Integrations- und laufenden Optimierungsdienstleistungen, was den Gesamtwert erheblich verringern kann. |
| Branchen-Pressemitteilung B | 1,91 Mrd. USD (2024) | Diese Zahl ist an einen kleineren Basisjahr-Umfang gebunden und tendiert dazu, den Umsatz mit verpackten Plattformen zu betonen, wodurch Dienstleistungen auf Werksebene und hybride Implementierungen ausgeschlossen werden können, die bei frühen APM-Einführungen üblich sind. |
Die Streuung der Werte lässt sich hauptsächlich darauf zurückführen, was als APM gezählt wird und ob Dienstleistungen im Zusammenhang mit Implementierung und Wertschöpfung einbezogen werden. Unser Ansatz bleibt reproduzierbar, indem wir klare Abgrenzungsregeln, eine nachfragebasierte Adoptionskurve nach Branche und einfache Umsatzumrechnungsannahmen verwenden, die überprüft werden können, sobald neue Projekt- und Preissignale entstehen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Asset Performance Management Marktes?
Wie hoch ist der aktuelle Wert des Asset Performance Management Marktes?
Welches Segment wächst innerhalb des Asset Performance Management am schnellsten?
Präskriptive Analysen verzeichnen den schnellsten CAGR von 18,63 %, da Unternehmen über die Fehlervorhersage hinaus zu autonomer Entscheidungsführung übergehen.
Warum gewinnen Hybrid-Cloud-Modelle bei Asset Performance Management Bereitstellungen an Bedeutung?
Hybridarchitekturen balancieren Datensouveränitäts- und Cybersicherheitsanforderungen mit der Skalierbarkeit von Public-Cloud-Analysen und treiben einen CAGR von 21,85 % bis 2031 an.
Wie unterstützt Asset Performance Management ESG-Ziele?
Durch die Minimierung ungeplanter Ausfälle und die Optimierung von Asset-Lebenszyklen reduzieren Plattformen Energieverschwendung und Emissionen und bringen Wartungsprogramme mit Nachhaltigkeitszielen in Einklang.
Welche Region führt bei den Ausgaben für Asset Performance Management Lösungen?
Nordamerika führt derzeit mit einem Anteil von 32,58 %, doch der asiatisch-pazifische Raum ist die am schnellsten wachsende Region aufgrund aggressiver industrieller Digitalisierungsinitiativen.
Seite zuletzt aktualisiert am:



