
Marktgröße und Marktanteil für asiatisch-pazifische Automobilkunststoffe
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
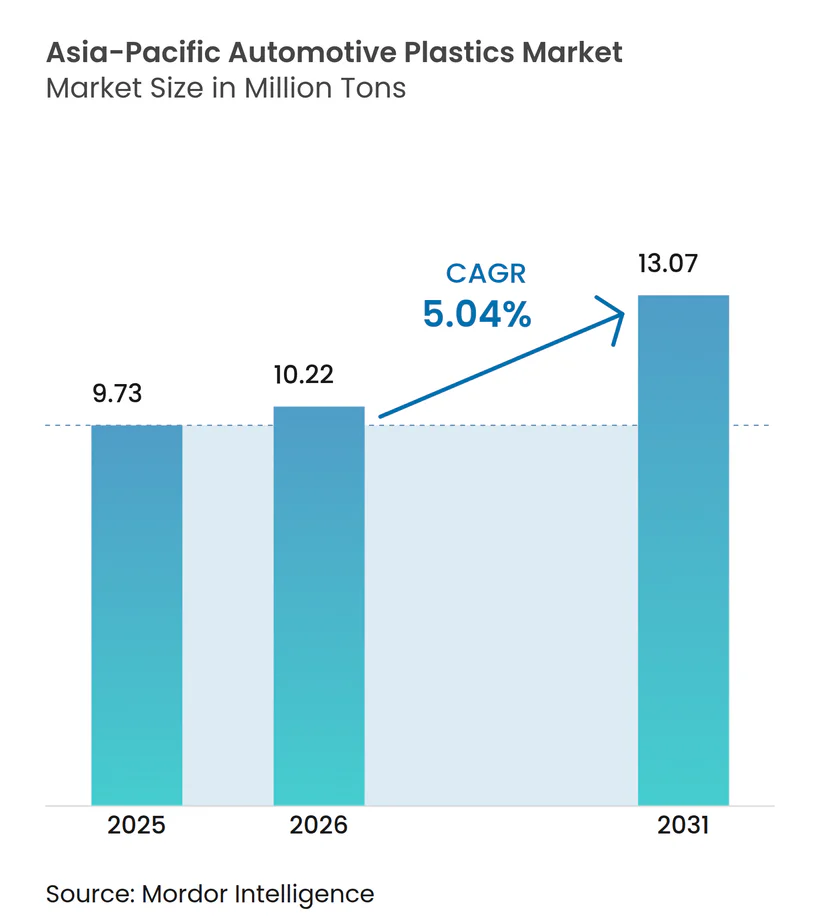
| Marktgröße im Basisjahr (2025) | 9.73 Millionen Tonnen |
| Marktvolumen (2026) | 10.22 Millionen Tonnen |
| Marktvolumen (2031) | 13.07 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.04 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Automobilkunststoffmarktes durch Mordor Intelligence
Die Marktgröße für asiatisch-pazifische Automobilkunststoffe wird im Jahr 2026 auf 10,22 Millionen Tonnen geschätzt, ausgehend von einem Wert von 9,73 Millionen Tonnen im Jahr 2025, mit Prognosen für 2031, die 13,07 Millionen Tonnen zeigen, was einem Wachstum von 5,04 % CAGR über 2026–2031 entspricht. Stetige Einführungen von Elektrofahrzeugen, strenge Vorschriften zur Gewichtsreduzierung und ausgeweitete Recyclingpflichten stützen den Schwung. Erstausrüster integrieren recycelte oder biobasierte Kunststoffqualitäten, um Scorecardvorgaben zu erfüllen, während Schnellzyklus-Spritzguss die Kosten im Rahmen hält. Polypropylen behauptet seine Führungsrolle dank seiner Vielseitigkeit und geringen Dichte, dennoch weist das schnelle Wachstum bei Polycarbonat und Polyamid auf eine steigende Nachfrage nach Hochtemperatur- und Hochspannungsteilen hin. Regionale Lieferketten befinden sich weiterhin im Gleichgewicht, nachdem Schifffahrtsengpässe am Panamakanal und Suezkanal den Rohstofffluß einschränkten und Verarbeiter dazu veranlassten, die Harzbeschaffung zu lokalisieren. Eine verschärfte regulatorische Kontrolle, insbesondere hinsichtlich Mikroplastik und verifiziertem Recyclinganteil, macht die Einhaltung von Nachhaltigkeitsvorgaben zu einem entscheidenden Wettbewerbshebel im gesamten Automobilkunststoffmarkt.
Wesentliche Erkenntnisse des Berichts
- Nach Material führte Polypropylen mit einem Marktanteil von 41,10 % im Automobilkunststoffmarkt im Jahr 2025, während Polycarbonat mit einem CAGR von 7,12 % bis 2031 das stärkste Wachstum verzeichnete.
- Nach Fahrzeugtyp hielten konventionelle Fahrzeuge im Jahr 2025 einen Anteil von 82,95 % an der Marktgröße für Automobilkunststoffe; Elektrofahrzeuge expandieren bis 2031 mit einem CAGR von 8,35 %.
- Nach Anwendung entfielen im Jahr 2025 46,20 % der Marktgröße für Automobilkunststoffe auf Innenraumteile; Motorraumbauteile entwickeln sich über 2026–2031 mit einem CAGR von 7,42 %.
- Geografisch gesehen erfasste China im Jahr 2025 einen Anteil von 41,40 %, während Indien im Prognosezeitraum den höchsten CAGR von 6,38 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einhaltung von Vorschriften zur Gewichtsreduzierung | +1.2% | Global, am stärksten in China und Indien | Mittelfristig (2–4 Jahre) |
| Wachsende Polypropylen-Durchdringung in Innen- und Außenbereichen | +0.8% | APAC-Kernbereich, Übertragung auf ASEAN | Langfristig (≥ 4 Jahre) |
| Anstieg der Produktionsvolumina von Elektrofahrzeugen | +1.5% | China, Indien, ASEAN als frühe Anwender | Kurzfristig (≤ 2 Jahre) |
| Kostensenkung durch Hochdurchsatz-Spritzguss | +0.7% | Fertigungszentren: China, Thailand, Vietnam | Mittelfristig (2–4 Jahre) |
| Scorecardvorgaben der Erstausrüster für biobasierte/recycelte Kunststoffe | +0.9% | Japan, Südkorea führend, China folgt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einhaltung von Vorschriften zur Gewichtsreduzierung
Regulierungsbehörden in der gesamten Asien-Pazifik-Region verknüpfen flottengemittelte Emissionen mit Zielen zur Gewichtsreduzierung. Automobilhersteller reagieren darauf, indem sie Metalle durch fortschrittliche Polypropylenmischungen ersetzen, die komplexe Geometrien zu geringeren Kosten ermöglichen. Borealis Fibremod langfaserverstärktes Polypropylen trug dazu bei, das Gewicht des Volkswagen Multivan um 200 kg zu reduzieren und die Steifigkeitsziele zu erfüllen. Die Einführung des Gigacastings, das zuerst von Tesla popularisiert wurde, verändert die Karosserie-in-Weiß-Strategien und setzt Kunststofflieferanten unter Druck, strukturelle Rollen zu rechtfertigen. Um Schritt zu halten, führen Compoundeure chemische Treibmittel wie Avient Hydrocerol ein, die das Gewicht von Türverkleidungen um 20 % reduzieren und gleichzeitig die Kohlendioxidemissionen senken[1]. In China, wo batterieelektrische Fahrzeuge voraussichtlich bis 2036 einen Anteil von 52,9 % am gesamten Pkw-Absatz einnehmen werden, werden leichte Kunststoffmodule, die auch Wärme managen, unverzichtbar.
Wachsende Polypropylen-Durchdringung in Innen- und Außenbereichen
Die Geräuschdämpfungs- und Verarbeitungsvorteile von Polypropylen treiben die Verwendung in Hochleistungskomponenten voran. Röchling Automotive Ansaugkrümmer reduzierten den Kabinengeräuschpegel im Vergleich zu Polyamid-Alternativen um 10–15 dB und erzielten eine Materialkosteneinsparung von 15 %. Forschungsteams in Japan mischen Cellulose-Nanofasern in Polypropylen, um die Schlagfestigkeit zu erhöhen und dabei die volle Recyclingfähigkeit zu erhalten – ein Merkmal, das im Rahmen von Gesetzen zur erweiterten Herstellerverantwortung attraktiv ist. Compounds mit 30 % Post-Consumer-Harz von Sirmax sind nun in Türverkleidungen zu finden und reduzieren den Lebenszykluskohlenstoffabdruck um 21 %, während sie die Geruchsschwellenwerte einhalten. Außenverkleidungen profitieren von UV-stabilen Qualitäten wie LyondellBasell CirculenRecover, die die Maßhaltigkeit bewahren und gleichzeitig 20 % Recyclinganteil bieten. Prozessoptimierungsstudien bestätigen, dass ein höherer Nachdruck die Schwindung mindert und die Attraktivität von Polypropylen für sichtbare Klasse-A-Oberflächen stärkt.
Anstieg der Produktionsvolumina von Elektrofahrzeugen
Staatliche Anreize in ganz ASEAN haben die Durchdringung von Elektrofahrzeugen von 9 % im Jahr 2023 auf 13 % im Jahr 2024 gesteigert. Elektrofahrzeug-Plattformen erfordern flammhemmende Hochtemperaturkunststoffe wie BASF Ultramid T6000 Polyphthalamid, das 1.000 Thermoschockzyklen zwischen -40 °C und 150 °C übersteht. Spritzgegossene thermoplastische Batteriegehäuse, die von Engel und SABIC entwickelt wurden, konsolidieren mehrere Metallteile in einem monolithischen Design und senken Kosten und Werkzeugkomplexität. Celanese Zytel HTN und Fortron PPS erweitern die Betriebsfenster auf 180 °C und erfüllen die Sicherheitsmargen für Kühlmittelsysteme. Nationale Ziele wie Thailands 30-at-30-Politik und Indonesiens Ambition von 600.000 Einheiten bis 2030 stärken die kurzfristige Nachfrage nach Spezialharzen, die sowohl thermische als auch dielektrische Anforderungen erfüllen.
Kostensenkung durch Hochdurchsatz-Spritzguss
Verarbeiter im gesamten Automobilkunststoffmarkt setzen MuCell-Mikrozellschäumen ein, um den Harzverbrauch zu senken, ohne die Festigkeit zu beeinträchtigen. Ensinger berichtet von Zykluszeiteinsparungen und verringertem Verzug seit der Einführung der stickstoffgeblasenen Technik im Jahr 2023. Integrierte Energiemanagementsysteme, die Formkühlung, Wärmepumpen und Materialvorwärmung kombinieren, erzielen deutliche Effizienzgewinne und verringern die Treibhausgasintensität. Maschinenhersteller wie FCS Machinery verzeichnen Auftragsrückstände bis 2026 aufgrund der stark steigenden Nachfrage nach Fahrzeugen mit neuen Antriebsformen. Automatisierungsplattformen verknüpfen Echtzeit-Sensorrückmeldungen mit KI-gesteuerter Optimierung, veranschaulicht durch Atomic Industries und LS Mtron Formen mit 46 Ein-/Ausgabe-Ports. Die Spritzguss-Strukturelektronik-Technologie integriert Verkabelung in Kunststoffhüllen und reduziert die Bauteilanzahl erheblich, während sie die Designfreiheit erhöht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lücken in der Recyclinginfrastruktur und regulatorischer Druck | -0.6% | Infrastrukturherausforderungen in China und Indien | Mittelfristig (2–4 Jahre) |
| Volatilität bei Rohstoffpreisen (Naphtha/Propylen) | -0.9% | Global, besonders ausgeprägt in importabhängigen Märkten | Kurzfristig (≤ 2 Jahre) |
| Aufkommende Substitution durch Legierungs-Aluminium in Strukturteilen | -0.4% | Premiumsegmente, chinesischer Elektrofahrzeugmarkt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lücken in der Recyclinginfrastruktur und regulatorischer Druck
Regeln zur erweiterten Herstellerverantwortung nehmen zu, doch Sammel- und Sortierkapazitäten hinken den Fahrzeugverschrottungsraten in mehreren Märkten hinterher. Indiens Altfahrzeugverordnung 2025 führt eine umfassende Online-Nachverfolgung ein, lässt jedoch detaillierte Kunststoffquoten außer Acht, was unmittelbare Kreislaufgewinne begrenzt. Vietnam schreibt eine Recyclingquote von 22 % für Starr-PET-Verpackungen vor, was künftige Verpflichtungen für Automobilkunststoffmodule signalisiert, die die Compliance-Kosten erhöhen. Japans ausgereifte Treuhandprogramme konzentrieren sich noch auf Verpackungen, sodass Automobilteile außerhalb der aktuellen Rücknahmesysteme liegen. Technische Studien zeigen, dass Stoßstangenmahlgut an Schlagfestigkeit verliert, wenn die Grundierungsentfernung unvollständig ist, was die Notwendigkeit unterstreicht, chemisches Recycling zur Ergänzung mechanischer Verfahren einzusetzen. Lieferkettenkooperationen wie Yanfeng-Trinseo zielen darauf ab, die Lücke zu schließen, indem Auflösungs- und fortschrittliche Sortiertechnologien skaliert werden, die die Ziele für 2030 erfüllen.
Volatilität bei Rohstoffpreisen (Naphtha/Propylen)
Schifffahrtsstörungen am Panamakanal und Suezkanal schränkten den chinesischen Zugang zu nordamerikanischem Propan ein und drückten die Polypropylenmarge auf 55 USD pro Tonne, verglichen mit 200 USD Anfang 2024. Chinas Polypropylenkapazität wird die lokale Nachfrage im Jahr 2025 um 68 % übersteigen, was Produzenten zu Exporten oder Produktionskürzungen zwingt. Geopolitische Maßnahmen wie Pekings vorläufiger Zoll von 74,9 % auf US-Polyacetal-Exporte machen amerikanische Produkte auf ihrem größten Auslandsmarkt nicht wettbewerbsfähig. Störungen im Roten Meer und Dürren am Panamakanal verlängern die Transitzeiten und erodieren Just-in-time-Harzmaterialvorräte, auf die erstklassige Lieferanten angewiesen sind. Maßnahmen zur vertikalen Integration, wie SCG Chemicals' Ethan-Aufrüstung im Wert von 700 Millionen USD in Vietnam, helfen, Rohstoffschocks abzudämpfen und die Kohlenstoffintensität zu senken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Polypropylen passt sich an Hochleistungsanforderungen anPolypropylen beherrscht mit einem Volumenanteil von 41,10 % den größten Anteil des Automobilkunststoffmarktes. ExxonMobil Achieve Advanced Qualitäten steigern die Schlagfestigkeit gegenüber herkömmlichen Copolymeren, ermöglichen dünnere Strukturen, die die Masse reduzieren, und stützen einen Margendruck von 55 USD pro Tonne. Polycarbonat erzielt mit 7,12 % den schnellsten CAGR, da Verarbeiter mechanisch recycelte Inhalte von Covestro für Verglasungen und Leuchtgehäuse einsetzen. Das Angebot an thermoplastischem Polyurethan dürfte sich einengen, sobald die BASF-Megaanlage in Zhanjiang hochgefahren ist, um auf die Elektrifizierungsanforderungen zu reagieren, die eine flexible Kabelummantelung in 800-V-Architekturen erfordern.
Die Marktgröße für Ingenieurharze im Automobilkunststoffmarkt steigt, da Acrylnitril-Butadien-Styrol auf Biomasse-Styrolmonomer umgestellt wird und Polyamid 66 in Shanghai Kapazitätszuwächse von 40.000 Tonnen verzeichnet. Polyethylen unterstützt weiterhin Verpackungen und leichte Außenverkleidungen, während PVC unter dem Druck von Kreislaufwirtschaftsverpflichtungen steht. Spezialgruppen wie ASA, PBT und PMMA erfüllen Nischenrollen wie witterungsbeständige Kühlergitter und Roller-Batteriepacks. Da asiatisch-pazifische Raffinerien Rohöl in Chemikalien umwandeln, bietet die vorgelagerte Integration Kostenpuffer, die Polypropylens Stellung gegenüber der aufsteigenden Ingenieurharzgruppe sichern.


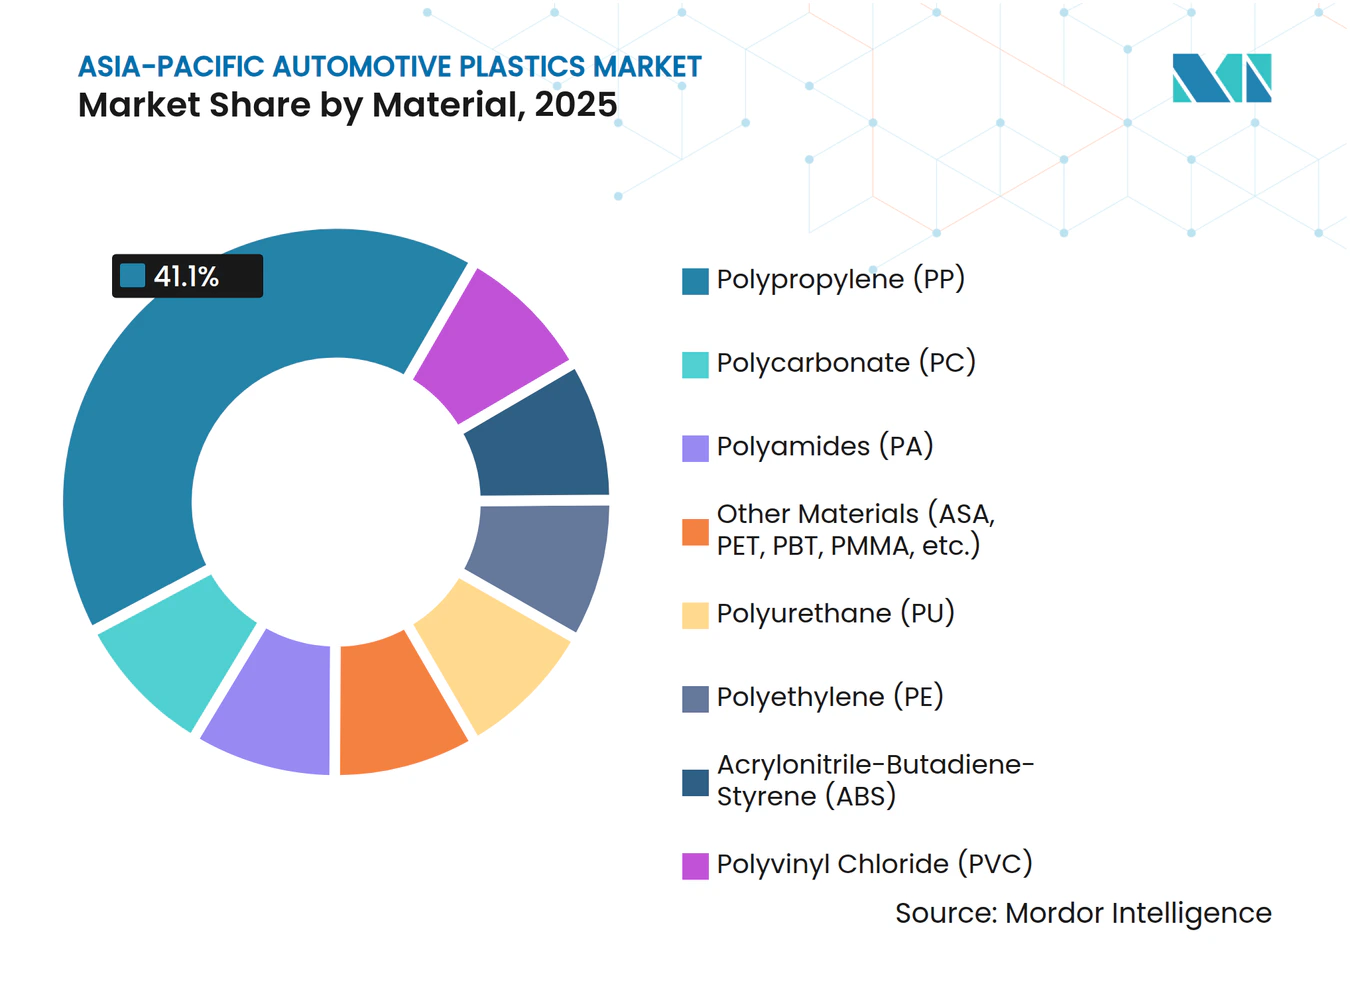
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp:
Elektrofahrzeuge treiben die Aufnahme spezialisierter Materialien voranKonventionelle Fahrzeuge verbrauchen im Jahr 2025 noch immer 82,95 % des gesamten Automobilkunststoffvolumens, aber schrittweise Gewichtsreduzierungsinitiativen erhöhen den Kunststoffanteil pro Fahrzeug. Ansaugkrümmer aus Polypropylen erreichen heute akustische Grenzwerte, die früher schwerere Polyamidkonfigurationen erforderten, und zeigen damit Kostenvorteile. Motorabdeckungen und Flüssigkeitsbehälter setzen zunehmend auf chemisch geschäumtes Polypropylen, was den Spielraum für Gewichtsreduzierung weiter erhöht.
Elektrofahrzeuge verzeichnen einen CAGR von 8,35 % und drängen den Automobilkunststoffmarkt in Richtung flammhemmender, dielektrischer und wärmeleitfähiger Qualitäten. Engel-SABIC-Batteriegehäuse zeigen, dass ein einziges Formteil mehrteilige Aluminiumboxen ersetzen kann, was Montagebefestigungen reduziert und die Recyclingfähigkeit verbessert. Celanese PPS-Kühlplattenysteme ermöglichen eine engere Batteriezellen-Anordnung und erhöhen die Fahrzeugreichweite innerhalb eines festen Packvolumens. Staatliche Fahrpläne – Indonesiens Ziel von 600.000 Einheiten und Malaysias Plan für einen Elektrofahrzeuganteil von 20 % – unterstützen das langfristige Wachstum der Harznachfrage. Auftragsrückstände bei Spritzgussmaschinen bis 2026 zeigen, dass erstklassige Lieferanten weiterhin Kapazitäten für Elektrofahrzeugkomponenten sichern.
Nach Anwendung:
Innenraumteile behalten die Volumenführung, während der Motorraum stark zulegtInnenraummodule absorbierten 2025 46,20 % des gesamten Automobilkunststoffeinsatzes. Türverkleidungshersteller, die 30 % recyceltes Polypropylen integrieren, senken die Emissionen von der Rohstoffgewinnung bis zum Werkstor um 21 %, ohne flüchtige organische Verbindungsgrenzwerte zu überschreiten. Die IMSE-Technologie bettet Bedienelemente direkt in Instrumententafeln ein und reduziert das Kabelbaum-Gewicht sowie die Montageschritte. Außenhüllen profitieren von langfaserverstärkten Polypropylen-Heckklappen, die metallische Steifigkeit erreichen und Kilogramm von hinteren Verschlüssen einsparen.
Die Motorraumnachfrage wächst mit einem CAGR von 7,42 % und treibt Marktanteilsgewinne im Automobilkunststoffmarkt für Hochtemperaturfamilien voran. DSM Arnitel HT ermöglicht die Formgebung von Turbokanälen in einem einzigen Schuss und hält dauerhaft 180 °C stand, während es die Kosten im Vergleich zu Mehrkomponentenbaugruppen halbiert. Avery Dennison Hochtemperatur-PA66 hält Temperaturspitzen bis 165 °C stand und erfüllt die verschärften Thermostoßprofile in aufgeladenen Motoren. Spritzgegossene glasfaserverstärkte PA 6-Hybride, die von LANXESS eingeführt wurden, verbessern die Tragfähigkeit in Antriebseinheitenlagerungen und vorderen Endträgern. Die Marktgröße für Automobilkunststoffe in diesen Hochtemperaturnischen soll bis 2031 gemeinsam mit Auflade- und Elektrifizierungsplattformen expandieren.

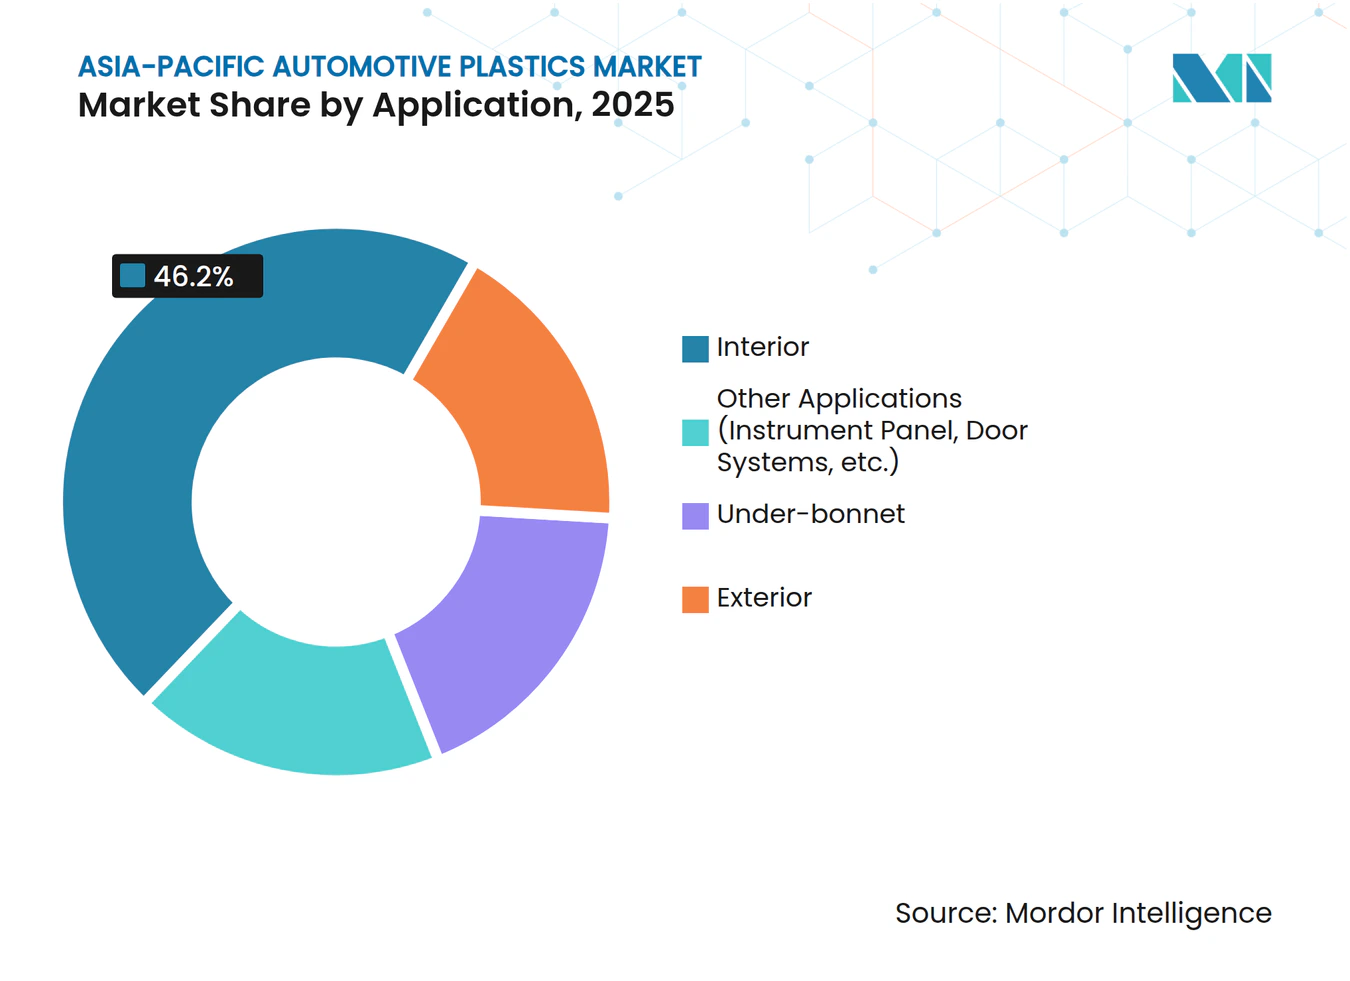
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
China-Markt für Automobil-Kunststoffe
China hielt im Jahr 2025 einen Marktanteil von 41,40 % bei Automobil-Kunststoffen, gestützt durch die globale Führungsposition bei der Produktion von Leichtfahrzeugen und eine umfangreiche chemische Produktionsbasis. Margendruck entstand, als Kanalunterbrechungen die US-Propanzuflüsse drosselten und die inländischen Polypropylen-Spreads auf 55 USD pro Tonne trieben. Der Kapazitätsüberhang des Landes bei Polypropylen, der im Jahr 2025 voraussichtlich um 68 % steigen wird, lädt Exportdruck ein, senkt jedoch auch die Harzkosten für lokale Verarbeiter. Batterieelektrische Fahrzeuge werden voraussichtlich 52,9 % der Verkäufe im Jahr 2036 ausmachen und den adressierbaren Markt für Hochleistungskunststoffe erweitern, die Wärmemanagement und Flammschutz bieten. Geopolitische Abgaben, wie der 74,9 %-Zoll auf US-amerikanisches Polyacetal, fördern den beschleunigten Ausbau eigener Spezialharze im Inland.
Indien-Markt für Automobil-Kunststoffe
Indien verzeichnet das stärkste Wachstum mit einem CAGR von 6,38 %, gestützt durch geplante petrochemische Investitionen in Höhe von 87 Milliarden USD und Richtlinien, die 100 % ausländische Direktinvestitionen erlauben. Die Größenzuwächse im Markt für Automobil-Kunststoffe resultieren aus Kapazitätserweiterungen in den BASF-Verbundwerken in Gujarat und Maharashtra, die die wachsende Inlandsnachfrage bedienen. Die End-of-Life Vehicles Rules 2025 schaffen einen Online-Marktplatz für Verschrottungszertifikate und Batterierecycling und fördern indirekt die Nutzung von Recyclingkunststoffkomponenten. Obwohl Indien im Geschäftsjahr 2023/24 ein Polymer-Handelsdefizit von 7,02 Millionen Tonnen verzeichnete, zielen Erweiterungen auf eine nationale Nennkapazität von 46 Millionen Tonnen bis 2030 ab, um den Fehlbetrag zu verringern.
Markt für Automobil-Kunststoffe in Japan und Südkorea
Japan und Südkorea agieren an der technologischen Grenze, kämpfen jedoch mit Volumenbeschränkungen. Die japanische Fahrzeugproduktion sank im Jahr 2024 um 8,8 % auf 6,01 Millionen Einheiten, was den Verbrauch von Polyetherpolyol reduzierte. Dennoch erhöhte Toray Advanced Materials Korea die PPS-Harzkapazität um 5.000 Tonnen und zielt auf einen globalen jährlichen Nachfrageanstieg von 6 % bei EV-Antriebsstrangteilen ab. Südkoreas Entwurf zur Durchsetzung von Recyclingvorschriften schreibt authentifizierten Recyclinganteil vor und fördert Investitionen in digitale Rückverfolgbarkeitsplattformen.
ASEAN-Markt für Automobil-Kunststoffe
Die ASEAN-Märkte zeigen gemischte Volumina, jedoch günstige politische Rahmenbedingungen. Die Leichtfahrzeugverkäufe sanken im Jahr 2024 in den ASEAN-6-Ländern um 5,4 %, doch die EV-Durchdringung verbesserte sich auf 13 %. Thailands 30-at-30-Strategie sieht Steueranreize vor, um die Produktion von Batteriemodellen zu lokalisieren, und steigert die Nachfrage nach flammhemmendem Polypropylen und Polyamidgehäusen. Vietnam sichert die vorgelagerte Resilienz durch SCG Chemicals' Ethanverbesserung im Wert von 700 Millionen USD, während inländische Compoundierer wie Polyplastics PBT für Batteriegehäuse an den einheimischen E-Roller-Hersteller Selex Motors liefern. Indonesien beabsichtigt, die EV-Kapazität bis 2030 auf 600.000 Einheiten zu erhöhen, und wirbt um Harzproduzenten für Joint Ventures in der Nähe von Nickel- und Kobaltressourcen.
Regulatorisches Umfeld
Die Einführung von Automobilkunststoffen im asiatisch-pazifischen Raum wird durch verschärfte Vorschriften zur Flotteneffizienz und Materialkonformität geprägt, die sich zunehmend mit Recyclingfähigkeit, Innenraumluftqualität und Datenoffenlegung überschneiden. In China treiben MIIT-verknüpfte GB-Anforderungen, einschließlich der Materialbeschränkungen nach GB 30512-2024 und GB 27630 für VOCs im Innenraum, OEMs und Tier-Zulieferer zu emissionsarmen Innenraumpolymeren und rückverfolgbaren Formulierungen, wobei Materialdeklarationen bei grenzüberschreitenden Programmen üblicherweise über CAMDS neben IMDS abgewickelt werden.
Kreislaufwirtschaft und Regeln zu verifizierten Inhaltsstoffen werden zudem zunehmend zu einem direkten Beschaffungskriterium. Japan nutzt das Automobile Recycling Law zur Verwaltung der Verpflichtungen am Ende der Lebensdauer und erweitert die Planung und Berichterstattung zu Recyclinganteilen durch das Act on Promoting Resource Circulation for Plastics (2022). Südkorea wendet Recyclingfähigkeitsziele im Rahmen des Act on Resource Circulation an und stimmt Normungsarbeiten über KATS ab, wobei die Koordination der Innenraumemissionen die MFDS einbezieht, was die Nachfrage nach authentifiziertem Recyclinganteil und prüfbarer Lieferkettendokumentation bei Harzherstellern, Compoundeuren und Teileherstellern verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei vorgelagerten Rohstoffen und der Polymerisation (Naphtha-/Propan-Cracking sowie PP-/PC-/PA-/TPU-Produktion), setzt sich fort über Compoundierung und Verarbeitung (Masterbatching, Verstärkung, Flammschutz- und Niedrig-VOC-Formulierungen) und versorgt anschließend Tier-Hersteller, die Innenraum-, Außen- und Motorraumkomponenten mittels Hochdurchsatz-Spritzguss produzieren. Es folgen die OEM-Montage und Ersatzteile für den Aftermarket. Integrierte Akteure wie BASF, Covestro und SABIC setzen zunehmend auf lokale Produktion und technischen Service rund um wichtige chinesische Fertigungsclusters, um Qualifizierungszyklen für EV-bezogene Anforderungen an Wärme, Dielektrizität und Innenraumemissionen zu verkürzen.
Auch Compoundierung und Anwendungstechnik im Midstream-Bereich haben an Bedeutung gewonnen, da OEM-Nachhaltigkeits-Scorecards Erklärungen zum CO2-Fußabdruck und Anforderungen zur Verifizierung von Recyclinganteilen vorantreiben. Die Lokalisierung nimmt auch in aufstrebenden Zentren zu, beispielsweise durch LG Chem, das die Produktion technischer Kunststoffe an seinem Standort Sri City in Indien aufnimmt, um die Nachfrage aus Automobil- und Industriesektor zu unterstützen. Politische Maßnahmen wie Malaysias Anpassung von Anreizen zur Integration lokaler KMU in die Automobilzulieferkette unterstützen zudem die Regionalisierung von Formgebung, Werkzeugbau und Modulmontage.
Wettbewerbslandschaft
Marktkonzentration
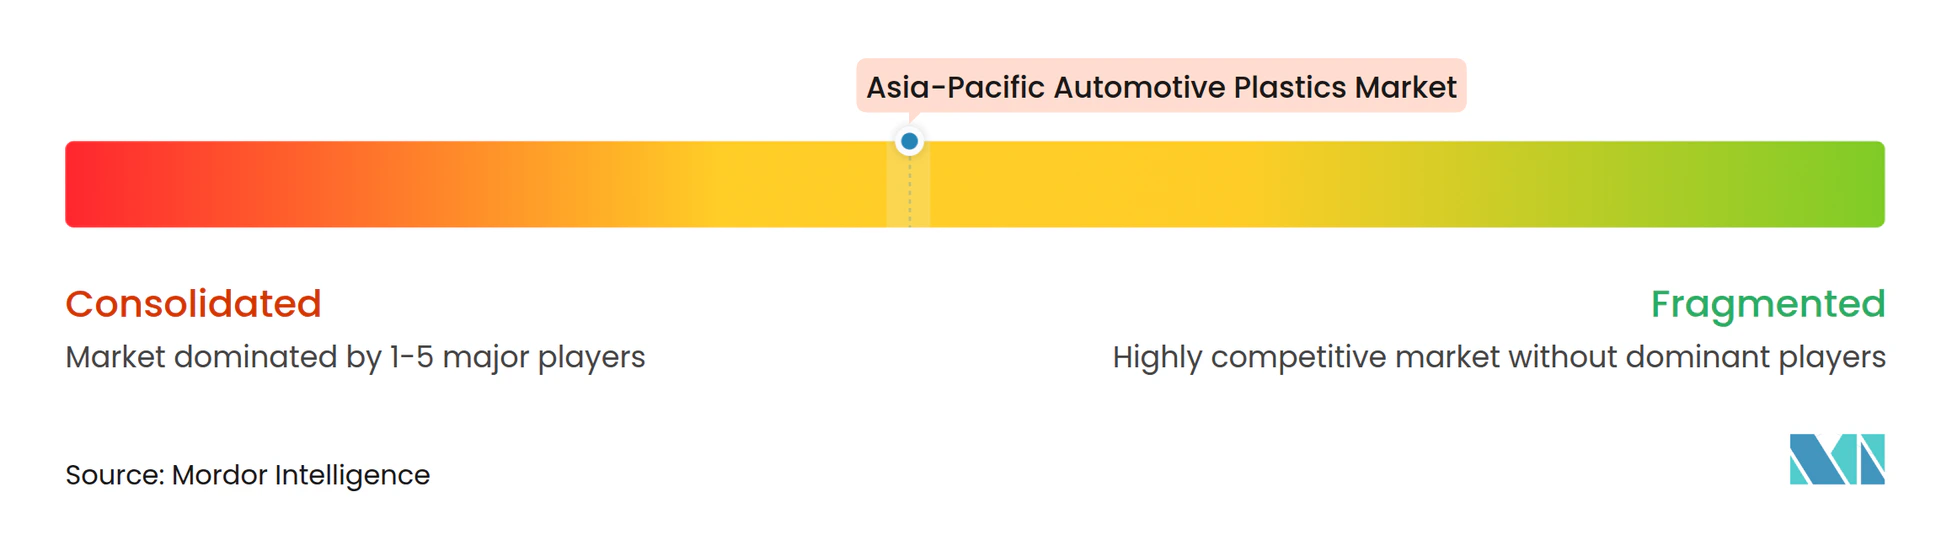
Der Automobilkunststoffmarkt weist eine moderate Konsolidierung auf. Globale Marktführer BASF, SABIC und LyondellBasell nutzen die Rohstoffintegration und breite Ingenieurharz-Portfolios. Covestro differenziert sich durch Kreislaufwirtschaft über seinen Guangdong-Recyclingkomplex, der die Ausgabe von Polycarbonat mit Recyclinganteil bis 2026 auf 60.000 Tonnen steigern wird[2]. Kingfa, LG Chem und Asahi Kasei Advance Corporation nutzen regionale Nähe und maßgeschneiderte Qualitäten, um Aufträge von schnell expandierenden erstklassigen Formern zu gewinnen, die mit chinesischen und koreanischen Automobilherstellern verbunden sind.
Die Wettbewerbsintensität dreht sich um Elektrifizierung und Nachhaltigkeit. Yanfeng und Trinseo kombinieren fortschrittliches mechanisches Recycling mit Auflösungstechnologie, um Armaturenbretter zu liefern, die die Altfahrzeug-Anforderungen für 2030 erfüllen. Covestros flammhemmendes thermoplastisches Polyurethan, das auf Kabelanwendungen bei 150 °C abzielt, rundet das Hochspannungsangebot ab und stärkt die Sicherheitszertifikate in der Automobilkunststoffbranche.
Fusionen und Allianzen gestalten das Feld neu. ADNOC und OMV haben sich bereit erklärt, Nova Chemicals für 13,4 Milliarden USD zu übernehmen, das Vermögen in Borouge-4 zu integrieren und den weltweit größten Einzelstandort-Polyolefin-Hub zu schaffen, der auf die Nachfragezugkraft in Asien ausgerichtet ist. KI-gestützte Optimierungsplattformen von Atomic Industries geben Formern Live-Rückmeldungen, reduzieren Ausschuss und beschleunigen die Validierung neuer Werkzeuge. Die Widerstandsfähigkeit der Lieferkette ist mittlerweile ein Wertversprechen, da Verarbeiter gegen maritime Engpässe absichern, indem sie Propan aus zwei Quellen beziehen und regionale Crackerinvestitionen in Auftrag geben.
Marktführer der asiatisch-pazifischen Automobilkunststoffbranche
-
BASF SE
-
Covestro AG
-
SABIC
-
LG Chem
-
LyondellBasell Industries Holdings B.V
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Automobil-Kunststoffe Unternehmen in diesem Bericht
- Arkema
- Asahi Kasei Advance Corporation
- BASF SE
- Borealis AG
- Celanese Corporation
- Covestro AG
- dsm-firmenich
- Evonik Industries AG
- Exxon Mobil Corporation
- Kingfa Science and Technology (India) Limited
- LG Chem
- LyondellBasell Industries Holdings B.V.
- Polyplastics Co., Ltd
- SABIC
- Toray Industries Inc
- Trinseo
- Victrex plc
Lesen Sie die Analyse der Asien-Pazifik-Markt für Automobil-Kunststoffe-Unternehmen
Marktchancen und Zukunftsaussichten
Die Spezialisierung von EV-Plattformen und die Elektrifizierung des Innenraums schaffen Raum für Materialien mit höherer Temperaturbeständigkeit, Flammschutz und funktionalen Eigenschaften, die zugleich Recyclingfähigkeits- und VOC-Grenzwerte erfüllen. Regional zeigen thermoplastische Batteriegehäuse von Engel und SABIC, wie mehrteilige Metalldesigns konsolidiert werden, während funktionale Folien und Substrate im Innenraum Haptik und integrierte Oberflächen unterstützen. Materiallieferanten bauen zudem Anwendungstechnik-Kompetenzen näher an OEM-Designzentren auf, um die Zeit bis zur Qualifizierung zu verkürzen.
Kapazitätslokalisierung und neue Materialprogramme zeigen aktive Investitionsfelder für Automobilkunststoffe im asiatisch-pazifischen Raum, die an Harzverfügbarkeit, Individualisierung und Kreislaufwirtschaft gebunden sind. Im Juli 2026 unterzeichneten SABIC und Rongsheng Petrochemical eine Projektentwicklungsvereinbarung für das Jintang New Materials Project, das auf Hochleistungsharze und biologisch abbaubare Kunststoffe abzielt. Im selben Monat skizzierte Covestro Pläne für eine neue MDI-Anlage mit einer Kapazität von 660 Kilotonnen pro Jahr an seinem Integrated Site Shanghai, die Polyurethan-Wertschöpfungsketten für Sitze, Innenraum und NVH-Komponenten unterstützt. Auch die auf Indien ausgerichtete Compoundierung und Lieferung technischer Kunststoffe wird lokalisiert, wobei LG Chem im Februar 2026 die Produktion an seinem technischen Kunststoffwerk in Sri City aufnimmt und Malaysia seinen New Customised Incentive Mechanism mit Zielvorgaben für die Nutzung lokaler Inhalte von bis zu 40 % verfeinert, was die Basis für lokal compoundierte und geformte Automobil-Polymerteile erweitert.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Automobil-Kunststoffe
- Juni 2026: BASF – Erweiterte Partnerschaft mit Wacoal um Konzepte für Autoarmlehnen unter Verwendung der Melooop-Technologie und Elastollan TPU. Die Zusammenarbeit erweitert BASFs Präsenz im Bereich Innenraummaterialien und stärkt die Resilienz der Lieferkette für Hochleistungs-Elastomerkomponenten in Sitzanwendungen. Sie signalisiert BASFs anhaltendes Bestreben, fortschrittliche TPU-Lösungen in Premium-Innenraumteile zu integrieren.
- Mai 2026: BASF – Partnerschaft mit Hyundai Design China zur Entwicklung aufblasbarer Air-Hug-Sitzmodule unter Verwendung von Elastollan TPU für das EARTH-Concept-Fahrzeug, vorgestellt auf der Auto China 2026. Die Initiative beschleunigt leichte, komfortorientierte Sitzlösungen und erweitert die Elastomernutzung auf dem chinesischen Markt. Sie stärkt BASFs Rolle bei der Bereitstellung technischer Harze für Mobilitätskonzepte der nächsten Generation.
- Mai 2026: Covestro – Eröffnung eines neuen Anwendungsentwicklungszentrums für thermoplastische Polyurethane (TPU) in Guangzhou, China, womit ein regionales Netzwerk vervollständigt wird, das den Produktionsstandort Zhuhai und das F&E-Zentrum Changhua umfasst. Die Anlage verbessert die regionalen Innovationsfähigkeiten im Bereich TPU und unterstützt die Lieferketten für Automobilkunststoffe im asiatisch-pazifischen Raum. Sie stärkt Covestros Position bei Hochleistungsmaterialien für die nächste Welle der Anforderungen an Leichtbau und Haltbarkeit in der Automobilindustrie.
Asien-Pazifik-Markt für Automobil-Kunststoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Nachfrage nach Kunststoffmaterialien, die zur Herstellung von Automobilkomponenten im asiatisch-pazifischen Raum verwendet werden, gemessen an der Materialmenge, die von der Fahrzeugproduktion und der damit verbundenen Teilefertigung verbraucht wird.
Ausschlüsse aus dem Geltungsbereich: Wir schließen Kunststoffe aus, die hauptsächlich für nicht-automobiltechnische Zwecke verwendet werden, sowie Klebstoffe, Beschichtungen und Gummimaterialien, auch wenn diese in einer Stückliste in der Nähe von Kunststoffteilen aufgeführt sind.
Segmentierungsübersicht
- Nach Material
- Polypropylen (PP)
- Polyurethan (PU)
- Polyvinylchlorid (PVC)
- Polyethylen (PE)
- Acrylnitril-Butadien-Styrol (ABS)
- Polyamide (PA)
- Polycarbonat (PC)
- Sonstige Materialien (ASA, PET, PBT, PMMA usw.)
- Nach Fahrzeugtyp
- Konventionelle/Traditionelle Fahrzeuge
- Elektrofahrzeuge
- Nach Anwendung
- Außenbereich
- Innenbereich
- Motorraum
- Sonstige Anwendungen (Instrumententafel, Türsysteme usw.)
- Nach Geografie
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriges Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, die Grundstruktur des Modells aufzubauen und es an realen Signalen wie Fahrzeugproduktion und Polymerversorgung zu verankern. Öffentliche Quellen wurden auf Fahrzeugproduktion, Zulassungen und Handelsrichtungen auf Länderebene geprüft und anschließend in Nachfrageindikatoren für Kunststoffe umgewandelt, die in Innenraum-, Außen- und Motorraumbauteilen verwendet werden.
Wir beziehen uns in der Regel auf Quellen wie OICA-Produktionstabellen, nationale Verkehrs- und Zollstatistiken, UN-Comtrade-Handelsströme für wichtige Polymerharze sowie Veröffentlichungen von Polymer- und Automobilverbänden in der Region. Weitere hilfreiche Informationen stammten aus Jahresberichten von Unternehmen, Investorenpräsentationen und seriöser Presseberichterstattung, die Kapazitätserweiterungen, Harzspreisbewegungen und Recyclingvorschriften verdeutlichten. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Import- und Exportprüfungen auf Sendungsebene sowie Patentdatenbanken genutzt, um zu verstehen, wo Materialsubstitutionen aktiv stattfinden. Diese Sekundärquellen sind lediglich illustrativ, und für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Kunststoffmengen-pro-Fahrzeug-Annahmen sowie der Aufteilung der Nachfrage auf wichtige Anwendungen und Fahrzeugkategorien, da diese Punkte in öffentlichen Daten nicht einheitlich ausgewiesen werden. Wir sprachen mit Harzlieferanten, Compoundeuren und Verarbeitern sowie nachgelagerten Automobilzulieferern in den wichtigsten Produktionszentren und glichen das Feedback geografisch ab, sodass für China, Indien, Japan, Südkorea und ASEAN jeweils eigene Nachfragesignale angewendet wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 29 % | CXOs: 15 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Unternehmen: 17 % | Manager: 44 % |
Marktgröße und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Fahrzeugproduktion und Plattformmix verwendet werden, um den adressierbaren Kunststoffnachfragepool nach Ländern zu rekonstruieren, der anschließend nach Anwendungsintensität in Bereichen wie Innenverkleidung, Außenteilen und Motorraumbauteilen angepasst wird. Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Harz- und Compound-Liefermustern, Kommentare zur Verarbeitungsauslastung sowie Plausibilitätsprüfungen des Mengen-Wert-Verhältnisses anhand beobachteter Preisspannen.
Die Eingaben, die das Modell am stärksten beeinflussten, umfassten die Fahrzeugproduktion nach Typ (Personen- und Nutzfahrzeuge), den Anteil von Elektro- gegenüber konventionellen Fahrzeugen sowie die typische Kunststoffintensität pro Fahrzeug für stark wachsende Teile wie batteriebedingte Gehäuse und leichte Außenmodule. Harzverfügbarkeit und Substitutionstrends nach Polymerfamilien wurden ebenfalls berücksichtigt, insbesondere dort, wo Polypropylen und Polyurethan den Hochvolumeneinsatz dominieren, während höherwertige Qualitäten mit thermischen und elektrischen Anforderungen zunehmen. Für die Prognose wurde eine Szenarioanalyse zu Produktionsaussichten und Verschiebungen der Kunststoffintensität angewendet und anschließend mithilfe eines Expertenkonsenses zu kurzfristigen Automobilproduktionszahlen und dem Tempo der Materialsubstitution verfeinert. Wo die direkte Mengentransparenz für kleinere Länder begrenzt war, wurden Lücken durch Proxy-Indikatoren wie Fahrzeugmontagekapazität, Importabhängigkeit bei wichtigen Harzen und validierte Anwendungsanteile aus benachbarten Märkten geschlossen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Gegenprüfung der Modellergebnisse mit unabhängigen Signalen, darunter regionale Fahrzeugproduktionstrends, Harzhandelsrichtungen sowie Konsistenz mit bekannten Kapazitäts- und Auslastungskommentaren. Ausreißer wurden frühzeitig markiert, und Annahmen wurden überprüft, wenn ein Länderergebnis außerhalb des erwarteten Bereichs für Kunststoff-pro-Fahrzeug oder Anwendungsanteile lag.
Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten geprüft, der die arithmetische Logik, die Einheitenkonsistenz und die Jahres-zu-Jahres-Entwicklung über den Prognosehorizont hinweg überprüft. Wird eine große Abweichung festgestellt, werden Nachfolgegespräche mit Interviewpartnern ausgelöst, damit die Annahme bestätigt oder durch einen besser belegten Bereich ersetzt wird. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen in Betracht gezogen werden, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Änderungen, plötzliche Produktionsschocks oder große Kapazitätserweiterungen. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, um sicherzustellen, dass die neuesten öffentlichen Signale in der veröffentlichten Einschätzung berücksichtigt sind.
Vergleich der Marktgröße für Automobil-Kunststoffe im asiatisch-pazifischen Raum von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Automobil-Kunststoffe im asiatisch-pazifischen Raum stimmen häufig nicht überein, da Umfang und Maßeinheit nicht aufeinander abgestimmt sind und Preis- sowie Fahrzeugmix-Annahmen unterschiedlich gehandhabt werden. Einige Quellen beschreiben den Markt in Umsatzkennzahlen, während andere sich auf den verbrauchten Materialanteil konzentrieren, was die Gesamtzahl naturgemäß verändert, selbst wenn die Endverbrauchsgeschichte ähnlich ist.
Der größte Treiber für Abweichungen ist hier, ob das Modell in Tonnen auf Basis von Kunststoffintensität und Produktion aufgebaut oder mithilfe von Harz- und Compound-Preisannahmen in USD umgerechnet wird, die je nach Land und Jahr schwanken können. Unterschiede entstehen auch dadurch, was als Automobil-Kunststoffe gezählt wird, da einige Schätzungen breitere Polymer-Wertschöpfungsketten einbeziehen oder Recyclinginhaltsprämien vereinfacht behandeln. In unserem Fall wird die Kernzahl für 2026 in Volumen ausgedrückt, was Währungs- und Preiszyklus-Verzerrungen reduziert und die Größenbestimmung an Fahrzeugproduktionen und Anwendungsnutzung knüpft – eine bewusste Entscheidung von Mordor Intelligence.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 10,22 Mio. Tonnen (2026) | |
| Regionale Beratungsgesellschaft A | 7,49 Milliarden USD (2024) | Verwendet umsatzbasierte Größenbestimmung für 2024, die stark von der Harzpreisauswahl, dem Währungszeitpunkt und davon abhängt, ob Compoundierungs- und Konvertierungsmargen im erfassten Wert enthalten sind. |
| Fachzeitschrift B | 10,64 Milliarden USD (2024) | Wendet einen regionalen Umsatzanteil auf ein globales Kunststoffgesamtvolumen an, was den asiatisch-pazifischen Raum überbewerten kann, wenn lokaler Fahrzeugmix, Kunststoff-pro-Fahrzeug und länderspezifische Preisunterschiede nicht aus Produktions- und Anwendungsnachfrage neu aufgebaut werden. |
Die Tabelle zeigt, dass die Streuung größtenteils durch die Wahl der Einheit und den Umfang der Wertermittlung erklärt wird, und nicht durch Meinungsverschiedenheiten über die zugrunde liegende Nachfragerichtung. Wenn das Modell zunächst an der Fahrzeugproduktion und der Anwendungsintensität verankert und erst dann mit Preisspannen gegengeprüft wird, bleiben die Ergebnisse bei Aktualisierungen leichter nachvollziehbar und reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische Automobilkunststoffmarkt heute und wie schnell wächst er?
Der Markt erreichte im Jahr 2026 10,22 Millionen Tonnen und soll bis 2031 auf 13,07 Millionen Tonnen ansteigen, was einem CAGR von 5,04 % entspricht.
Welches Harz hat den größten Marktanteil bei Automobilkunststoffen in der Region?
Polypropylen führt mit einem Anteil von 41,10 %, da seine geringe Dichte, einfache Verarbeitung und Kostenvorteile sowohl für Innen- als auch für Außenteile von Fahrzeugen geeignet sind.
Wie beeinflusst die Einführung von Elektrofahrzeugen die Materialnachfrage?
Die zunehmende Elektrofahrzeugproduktion – von 9 % auf 13 % der ASEAN-6-Verkäufe im Jahr 2024 – treibt den Einsatz von flammhemmenden und hochtemperaturbeständigen Kunststoffen für Batteriegehäuse, Wechselrichter und Kühlmittelsysteme voran.
Welche Vorschriften wirken sich am stärksten auf die Verwendung von Automobilkunststoffen aus?
Vorschriften zur Gewichtsreduzierung und Kreislaufwirtschaft, wie Indiens Altfahrzeugrahmen 2025 und Südkoreas Entwurf zur Überprüfung von Recyclinginhalten, drängen Erstausrüster zu recycelbaren oder biobasierten Qualitäten.
Warum sind Rohstoffpreisschwankungen ein Problem für Verarbeiter?
Kanalstörungen und Überangebot haben die Polypropylenmarge in China auf 55 USD pro Tonne gedrückt und zwingen Verarbeiter dazu, die Rohstoffbeschaffung abzusichern und in vertikale Integration zu investieren.