
Marktgröße und Marktanteil für Anti-Biofilm-Wundverbände
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
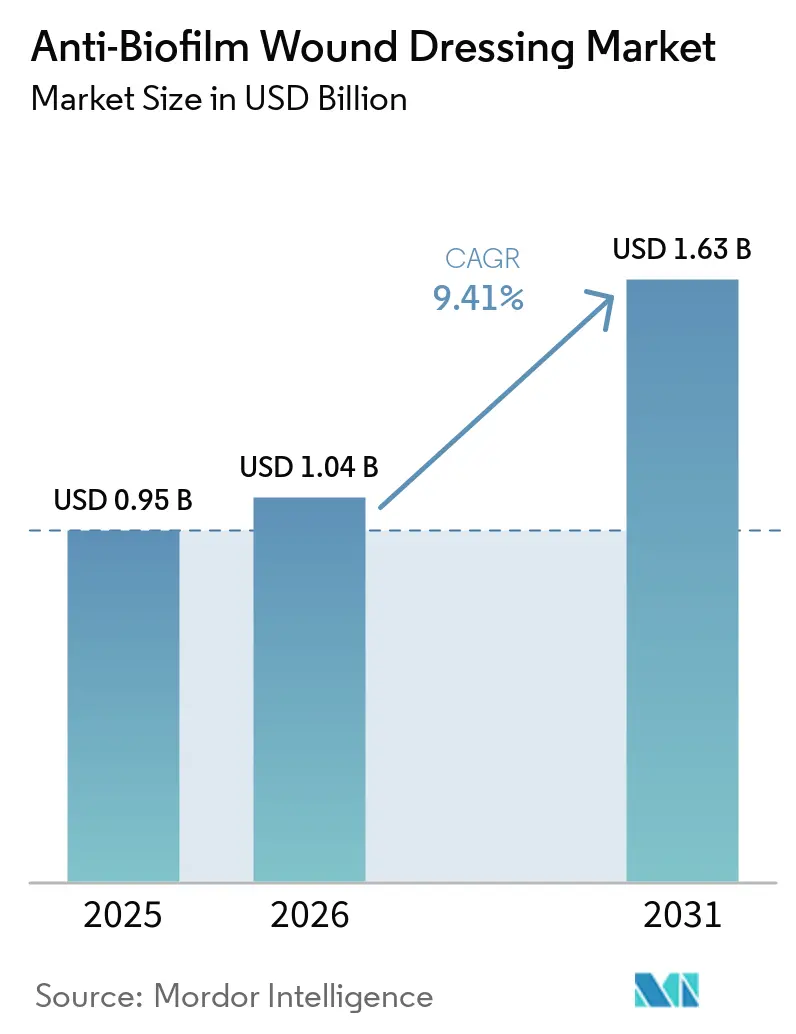
| Marktgröße (2026) | 1.04 Milliarden US-Dollar |
| Marktgröße (2031) | 1.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 9.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
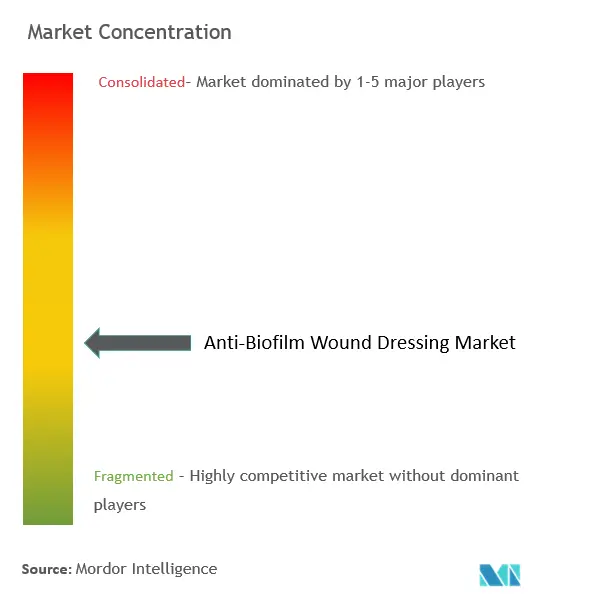
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Anti-Biofilm-Wundverbände durch Mordor Intelligence
Die Marktgröße für Anti-Biofilm-Wundverbände wird im Jahr 2026 auf 1,04 Milliarden USD geschätzt, ausgehend von einem Wert von 0,95 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 1,63 Milliarden USD, was einem Wachstum von 9,41 % CAGR über den Zeitraum 2026–2031 entspricht. Dieses Wachstum beruht auf der klinischen Realität, dass 78,2 % der chronischen Wunden Biofilme aufweisen, die die Heilung verlangsamen oder zum Stillstand bringen. Gesundheitssysteme verlagern die topische Therapie in die erste Behandlungslinie, da die Stewardship-Programme zur Bekämpfung antimikrobieller Resistenzen den systemischen Antibiotikaeinsatz reduzieren. Der regulatorische Fokus schärft sich: Die US-amerikanische Behörde für Lebensmittel und Arzneimittel schlug im November 2023 eine Neuklassifizierung vor, die den unkontrollierten Silbereinsatz einschränken könnte, was die Nachfrage nach Technologien ankurbelt, die Biofilme beseitigen können, ohne Resistenzen zu fördern. Nordamerika führte im Jahr 2024 mit einem Umsatzanteil von 41,54 %, doch die asiatisch-pazifische Region ist der schnellste Wachstumsmarkt mit einer CAGR von 11,07 %, gestützt auf den Ausbau der Krankenhauskapazitäten und die alternde Bevölkerung. Chemische Mechanismen, insbesondere Silber, dominieren weiterhin, doch biologische Mechanismen verzeichnen das schnellste Wachstum und spiegeln eine Hinwendung zu enzymatischen und immunmodulierenden Ansätzen wider.
Wichtigste Erkenntnisse des Berichts
- Nach Mechanismus hielten chemische Plattformen im Jahr 2025 einen Marktanteil von 45,12 % am Markt für Anti-Biofilm-Wundverbände, während biologische Ansätze bis 2031 eine CAGR von 9,86 % verfolgen.
- Nach Material führten Alginate mit einem Marktanteil von 39,21 % an der Marktgröße für Anti-Biofilm-Wundverbände im Jahr 2025; Hydrokolloide sind auf Kurs für eine CAGR von 9,58 % bis 2031.
- Nach antimikrobiellem Wirkstoff dominierte Silber mit 56,62 % der Marktgröße für Anti-Biofilm-Wundverbände im Jahr 2025; Biopolymere wie Chitosan expandieren mit einer CAGR von 9,95 %.
- Nach Wundtyp entfielen im Jahr 2025 60,47 % der Marktgröße für Anti-Biofilm-Wundverbände auf chronische Wunden, während akute Wunden mit einer CAGR von 10,37 % wachsen.
- Nach Endnutzer erzielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 53,74 %; häusliche Pflegeeinrichtungen verzeichnen mit einer CAGR von 10,39 % das höchste Wachstum.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Zunehmende Prävalenz chronischer Wunden | +2.1% | Global, mit Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anstieg chirurgischer Eingriffe | +1.8% | Global, angeführt vom Wachstum in der asiatisch-pazifischen Region | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation in der fortschrittlichen Wundversorgung | +2.3% | Regulatorische Führung in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Erstattungsunterstützung für antimikrobielle Verbände | +1.4% | Nordamerika, Ausweitung auf die EU | Mittelfristig (2–4 Jahre) |
| Stewardship-Verlagerung von systemischen zu topischen Therapien | +1.2% | Global, gesteuert durch regulatorische Vorgaben | Langfristig (≥ 4 Jahre) |
| KI-gestützte digitale Wundplattformen beschleunigen die Marktdurchdringung | +0.7% | Nordamerika und ausgewählte EU-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer Wunden
Chronische Wunden verursachen allein in Australien eine jährliche Belastung von 2–4 Milliarden AUD (1,3–2,6 Milliarden USD). Ältere Erwachsene und Menschen mit Diabetes weisen eine beeinträchtigte Immunität auf, die die Biofilmbildung begünstigt, und 80 % der nicht heilenden Ulzera weisen Biofilme auf. Die Epidemiologie verlagert die Behandlungsprotokolle hin zu Verbänden, die in der Lage sind, Biofilm-Architekturen aufzulösen. Beschaffungsrichtlinien spezifizieren nun Anti-Biofilm-Fähigkeiten, insbesondere für häusliche Pflegeprogramme, bei denen die Überwachung durch Pflegefachkräfte begrenzt ist. Dieser Impuls erhöht die Nachfrage nach Lösungen, die die Heilungszeit verkürzen und den systemischen Antibiotikaeinsatz eindämmen.
Anstieg chirurgischer Eingriffe
Das globale Operationsvolumen steigt am schnellsten in der asiatisch-pazifischen Region. Akute Wunden aus Operationen können innerhalb weniger Stunden Biofilme bilden, was Krankenhäuser veranlasst, Anti-Biofilm-Wundverbände in perioperative Behandlungspakete aufzunehmen. Silberbeschichtete Nähte reduzierten die Besiedlung durch Staphylococcus aureus und multiresistente Pseudomonas aeruginosa in kontrollierten Studien. Orthopädische und kardiologische Zentren erweitern nun Biofilm-Präventionsprotokolle auf die Versorgung geschlossener Inzisionen und weiten die adressierbare Nachfrage über chronische Wunden hinaus aus. Infolgedessen integriert sich der Markt für Anti-Biofilm-Wundverbände in die Budgets der chirurgischen Infektionskontrolle.
Produktinnovation in der fortschrittlichen Wundversorgung
Hydrogel-Verbände, die in sauren Mikroumgebungen reaktive Sauerstoffspezies erzeugen und diese bei physiologischem pH-Wert neutralisieren, beschleunigten den Wundverschluss bei diabetischen Ulzera im Tiermodell ohne zusätzliche Phototherapie. Entwickler kombinieren außerdem Alginat mit Nano-Zinkoxid für eine duale antimikrobielle und regenerative Wirkung, während Silberwundverband-Technologien weiterhin die Breitspektrum-antimikrobielle Wundversorgung unterstützen. Der Wettbewerb um geistiges Eigentum verschärft sich, da Unternehmen Patente auf intelligente Materialien sichern, die Biofilm-Beseitigung und Gewebeverträglichkeit in Einklang bringen. Investoren schätzen Plattformen, die mehrere Wirkstoffe tragen können, und ebnen so den Weg für Einzelprodukt-Portfolios, die verschiedene Wundtypen behandeln und gleichzeitig den Lagerhaltungsdruck für Pflegeanbieter reduzieren.
Stewardship-Verlagerung zu topischen Therapien
Weltweite Stewardship-Leitlinien für antimikrobielle Mittel empfehlen den topischen dem systemischen Einsatz, um die Resistenzentwicklung zu verlangsamen. Krankenhäuser berichten von einer um 15 % geringeren systemischen Antibiotikaexposition nach der Integration biofilmzielgerichteter Verbände in ihre Arzneimittellisten. Regulierungsbehörden in Europa und den Vereinigten Staaten signalisieren ihre Präferenz für Kombinationsverbände, die präzise antimikrobielle Dosen an der Wundgrenzfläche abgeben. Dieser regulatorische Kontext beschleunigt die Einführung fortschrittlicher Verbände und unterstützt Premium-Preisstrukturen.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Hohe Produktkosten im Vergleich zu konventionellen Verbänden | -1.9% | Global, besonders ausgeprägt in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Unklarheiten bei Kombinationsverbänden | -1.1% | Vorwiegend Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Aufkommende bakterielle Toleranz gegenüber Silberionen | -0.8% | Global, konzentriert in Einrichtungen mit hohem Verbrauch | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich der Entsorgung von Nano-Verbänden aus Umweltschutzgründen | -0.6% | EU führend, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktkosten im Vergleich zu konventionellen Verbänden
Premium-Preispunkte stellen eine Herausforderung für die Marktdurchdringung dar, insbesondere in öffentlich finanzierten Systemen, die weiterhin herkömmliche Mullbinden erstatten. Reale Nachweise zeigen jedoch, dass die Gesamtbehandlungskosten sinken, wenn Anti-Biofilm-Wundverbände die Heilungszeit und die Anzahl der Einrichtungsbesuche reduzieren. Der Medicare-Vergütungsplan für Ärzte 2025 erweitert die Telemedizin-Codes für Wundbehandlungen, sodass Kliniker gemeindenahe Pflegekräfte aus der Ferne anleiten und stationäre Aufenthalte reduzieren können. Da Kostenträger ergebnisbasierte Versorgungspfade honorieren, werden Budgetsilos aufgebrochen und Anfangskostenbarrieren abgebaut.
Aufkommende bakterielle Toleranz gegenüber Silberionen
Laborstudien bestätigen, dass Escherichia coli Flagellin aggregiert, um Silbernanopartikel zu neutralisieren, während Staphylococcus aureus Biofilme zum gleichen Zweck verdickt. Hersteller reagieren mit Kombinationschemien – Granatapfelschalenextrakt oder Cyanographen-Trägern –, um Silber wirksam zu halten. Die langfristige Bedrohung lenkt Forschungs- und Entwicklungsgelder hin zu Biopolymer- und enzymatischen Antimikrobika, die nicht auf Schwermetallen basieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mechanismus:
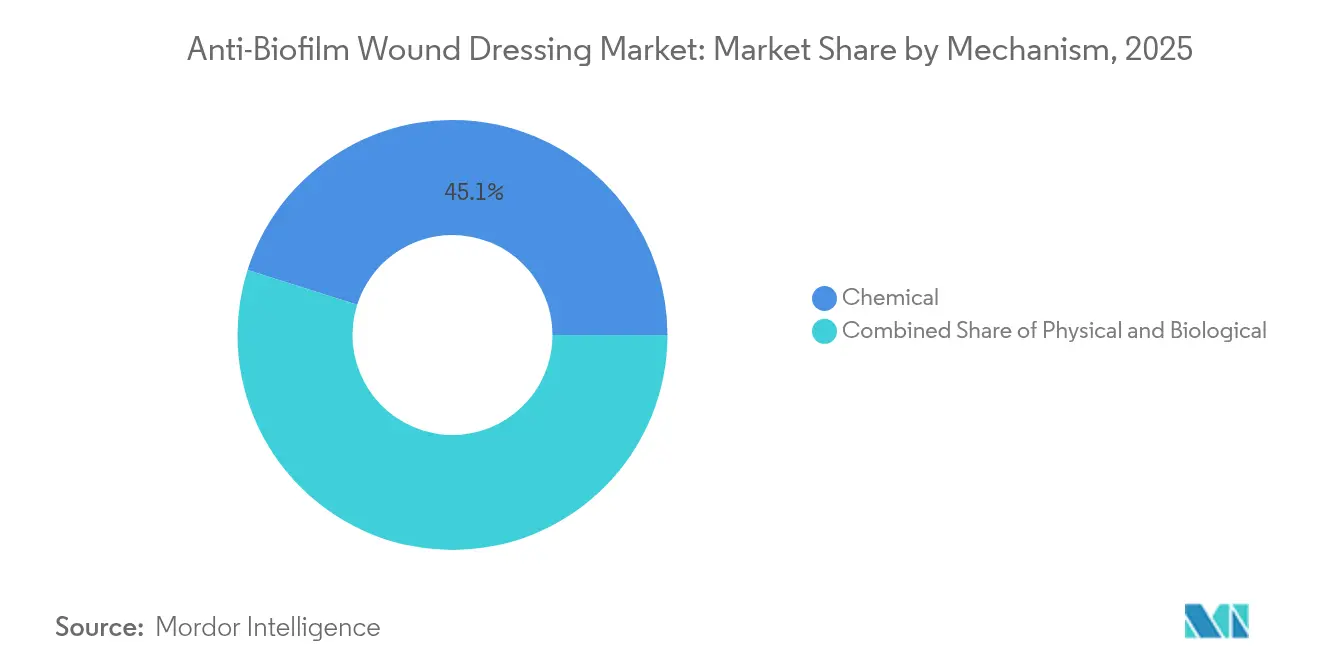
Von chemischer Dominanz zu biologischem MomentumChemische Mechanismen behielten im Jahr 2025 einen Anteil von 45,12 % am Markt für Anti-Biofilm-Wundverbände, gestützt auf ausgereifte Silber- und Jodtechnologien, denen Krankenhäuser für die Breitbandabdeckung vertrauen. Physikalische Strategien, wie strukturierte Schäume, die mikrobielle Filme abscheren, halten einen mittleren Anteil bei Patienten, die eine Exsudatsteuerung benötigen. Doch biologische Plattformen gewinnen mit einer CAGR von 9,86 % Raum. Enzymatische Disruptoren wie rekombinante Tarumase verdauen Fibrin, Kollagen und Elastin – die Gerüste, die Biofilme stabilisieren – und überwinden damit die Penetrationsgrenzen vieler chemischer Substanzen.
Verbände der zweiten Generation kombinieren nun biologische und chemische Modi. Ein einzelnes Substrat kann PHMB für sofortige bakterizide Wirkung und eine Protease für den Matrixabbau freisetzen und so einen Doppelschlag liefern, den Kliniker ohne doppelte Verbandswechsel einsetzen können. Integrierte Mechanismen reduzieren den Pflegeaufwand, ein wichtiger Kostentreiber in Stationen für chronische Erkrankungen, und sie sichern Portfolios gegen aufkommende Silbertoleranz ab. Da Erstattungscodes evidenzbasierte Ergebnisse honorieren, ziehen Anbieter, die die Wirksamkeit mit mehreren Mechanismen belegen, Formularpräferenzen von Einzelmodus-Anbietern ab.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar


Nach Verbandsmaterial:
Alginatstärke trifft auf HydrokolloidbeschleunigungAlginatfasern erzielten 2025 einen Umsatzanteil von 39,21 %, was auf ihre hohe Absorptionskapazität und die schonende Gelbildung zurückzuführen ist, die beim Verbandwechsel empfindliches Gewebe nicht schädigt. Ihr kalziumreiches Gitter bindet zudem ionisches Silber, wodurch Alginatverbände zu einem bevorzugten Trägermaterial für die antimikrobielle Wirkstofffreisetzung werden. Schaumstoffverbände sind aufgrund ihrer polsternden Eigenschaften und Kostenvorteile nach wie vor weit verbreitet bei mäßig exsudierenden Wunden, während dünne Hydrogele spezifische Rehydrierungsaufgaben übernehmen.
Hydrokolloide verzeichnen einen CAGR von 9,58 %. Neue Formulierungen imprägnieren hydrophobe Partikel, die Biofilme durchdringen und anschließend aufquellen, um die Wunde abzudichten und eine Umgebungskontamination zu begrenzen. Hersteller verlängern die Tragezeit auf sieben Tage, was die Verbandwechselhäufigkeit und den Pflegeaufwand reduziert. Nanofasermatten und elektrisch gesponnene Membranen gewinnen in klinischen Studien an Bedeutung, doch die Produktionsskalierung bleibt eine Herausforderung. Bakterielle Zellulose, die durch umweltfreundliche Fermentation gewonnen wird, findet zunehmend Eingang in wertbasierte Beschaffungslisten, da sie biologisch abbaubar und von Natur aus antimikrobiell ist – was den Nachhaltigkeitsvorgaben von Krankenhäusern entspricht.
Nach aktivem antimikrobiellem Wirkstoff:
Silbervorherrschaft trifft auf BiopolymerinnovationSilbers Marktanteil von 56,62 % im Jahr 2025 beruht auf seinem breiten Wirkungsspektrum und jahrzehntelangen klinischen Daten. Innovationen umfassen poröse Keramikträger, die die Ionenfreisetzung dosieren und die systemische Aufnahme begrenzen. Jod behält seine Präsenz in der Traumaversorgung bei, wo schnelles Handeln erforderlich ist, während PHMB in europäischen Einrichtungen beliebt ist, die gegenüber Schwermetallen zurückhaltend sind.
Chitosan-Oligomere stehen nun an der Spitze der am schnellsten wachsenden Kategorie mit einer CAGR von 9,95 %. Ein kürzlich erteiltes US-amerikanisches Patent kombiniert Chitosan mit Zinkoxid-Nanopartikeln für eine synergistische Wirkung gegen multiresistente Stämme. Biopolymere dienen auch als Gerüste für die Gewebereparatur, was Herstellern ermöglicht, duale klinische Vorteile geltend zu machen. Metalloxid-Nanopartikel wie Wismut-Thiol-Komplexe zeigen ebenfalls vielversprechende Ergebnisse; eine Patentanmeldung aus dem Jahr 2023 demonstrierte hohe Aktivität gegen reife Pseudomonas-Biofilme.
Nach Wundtyp:
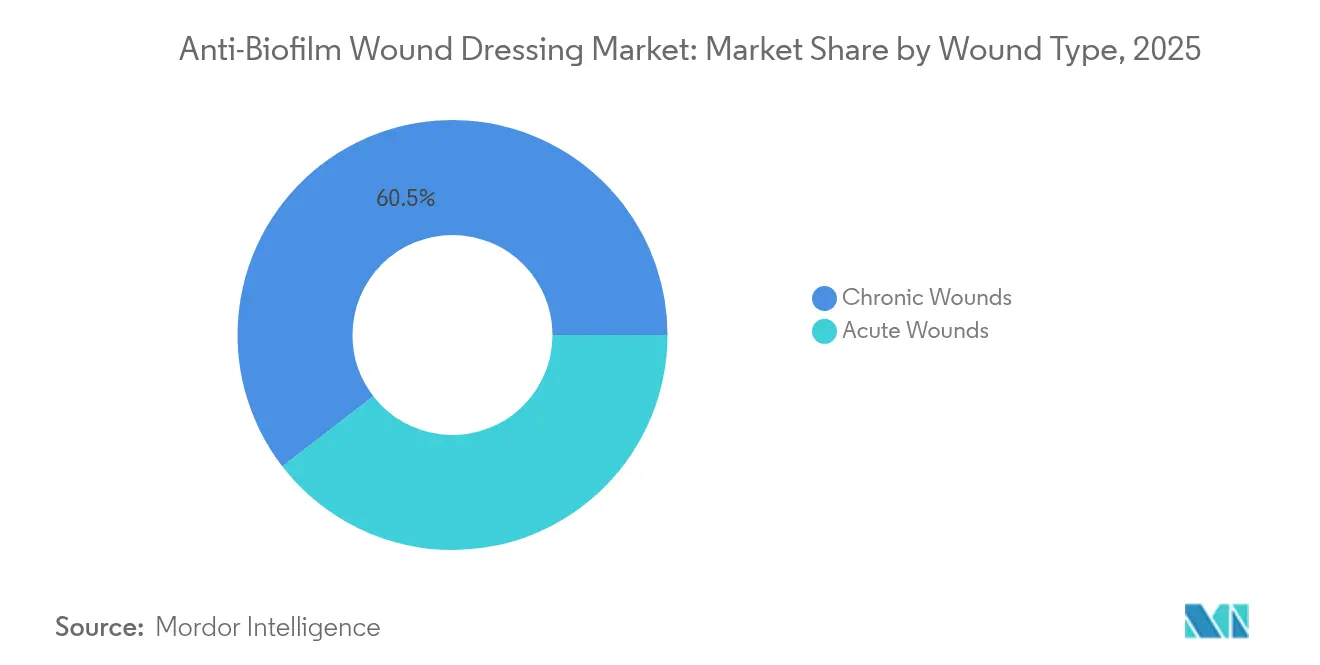
Chronische Komplexität befeuert akute ChancenChronische Wunden machten im Jahr 2025 60,47 % des Umsatzes aus, da diabetische Fußwunden und Druckgeschwüre hartnäckig Biofilme beherbergen, die die Epithelwanderung blockieren. Leitlinien empfehlen nun Anti-Biofilm-Wundverbände bei der Erstbeurteilung, wenn Beläge oder Geruch auf eine mikrobielle Belastung hindeuten. Venöse Ulzera profitieren von Kalziumalginat-Silber-Kombinationen, die Exsudatkontrolle und Biofilm-Beseitigung ausbalancieren.
Akute Wunden wachsen am schnellsten mit einer CAGR von 10,37 %. Orthopädische und kardiologische Abteilungen erproben prophylaktische biofilmresistente Verbände an geschlossenen Inzisionen mit dem Verweis auf geringere Infektions-Wiederaufnahmeraten. Verbrennungszentren bevorzugen Nanofaser-Silber-Komposite, die auf Gelenken flexibel bleiben und Silber nur bei steigendem lokalem pH-Wert freisetzen – ein frühes Infektionssignal. Notaufnahmen bevorraten lagerungsstabile Hydrokolloide für den Traumaeinsatz, was die Nachfrage in Apotheken im Einzelhandel ausweitet. Die Präventionserzählung positioniert den Markt für Anti-Biofilm-Wundverbände neu – nicht mehr nur für chronische Wunden, sondern für jeden chirurgischen Bereich.
Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtskauf verfügbar
Nach Endnutzer:
Krankenhausdominanz weicht häuslichem PflegemomentumKrankenhäuser und Kliniken hielten im Jahr 2025 einen Anteil von 53,74 %, da schwere chronische Wunden Débridement und Kulturdienstleistungen erfordern. Infektionskontrollausschüsse aktualisieren routinemäßig Arzneimittellisten, und Einkaufsgemeinschaften sichern Mengenrabatte, die weiterhin etablierte Technologien begünstigen. Ambulante chirurgische Zentren stellen nun einen strategischen Vertriebskanal dar, in dem der schnelle Durchsatz den Wert von Verbänden steigert, die die Verbandswechselzeit verkürzen.
Die häusliche Gesundheitspflege schreitet mit einer CAGR von 10,39 % voran, da das Altern in der gewohnten Umgebung in OECD-Volkswirtschaften zur Leitpolitik wird. Pflegepersonen benötigen intuitive Verbände mit klaren Sättigungsanzeigefenstern. Telemedizinische Wundplattformen wie Swift Medical verarbeiten monatlich 600.000 Scans und ermöglichen es Pflegefachkräften, Fälle mit früher Biofilm-Fluoreszenz eskalieren zu lassen. Das Medicare-Update 2025 finanziert Schulungsmodule für Pflegepersonen und erleichtert die Einführung in den Vereinigten Staaten. Gerätehersteller bündeln Verbände mit mobilen Apps und Fluoreszenz-Sonden und schaffen so ein Ökosystem, das die Wechselkosten erhöht.
Geografische Analyse
Nordamerika Markt für Anti-Biofilm-Wundverbände
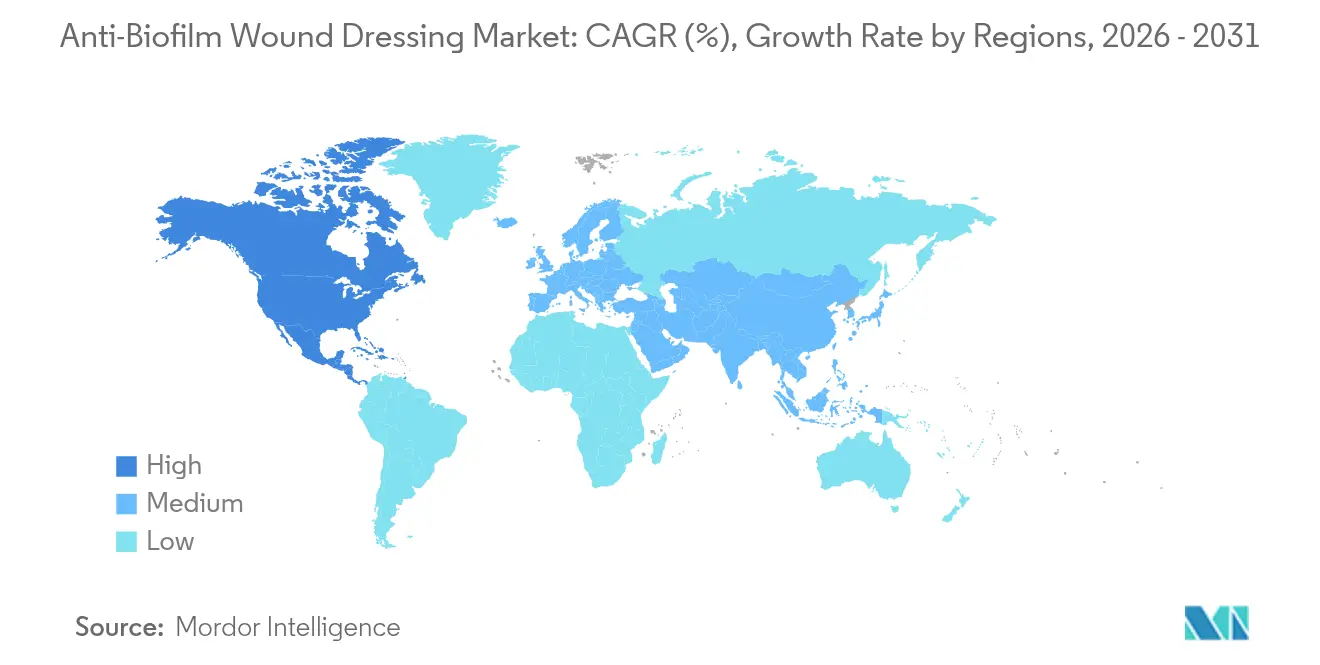
Nordamerika behielt die Führungsposition und erzielte 2025 einen Umsatzanteil von 41,02 %, da Kostenträger fortschrittliche Verbände erstatteten und Krankenhäuser digitale Wundüberwachung einführten. Die Region beherbergt die größte Konzentration klinischer Studien und verfügt über klare Kodierungswege, wie etwa die CMS-Aktualisierungen 2025, die die Kostenübernahme für Hautsubstitute präzisieren. Der Neuklassifizierungsvorschlag der US-amerikanischen Behörde für Lebensmittel und Arzneimittel wird voraussichtlich die Evidenzstandards verschärfen und damit Unternehmen mit robusten klinischen Datensätzen begünstigen.
Europa Markt für Anti-Biofilm-Wundverbände
Europa bietet ein anspruchsvolles regulatorisches Umfeld, das durch die EU-Medizinprodukteverordnung 2017/745 geprägt wird, welche Rückverfolgbarkeit und Leistungsberichterstattung vorschreibt. Umweltverantwortung veranlasst Krankenhäuser, biologisch abbaubare und metallfreie Plattformen zu erproben. Die Europäische Gesellschaft für Wundmanagement aktualisiert Konsensdokumente, die das Einkaufsverhalten von Klinikern beeinflussen. Deutschland und Frankreich betreiben nationale Ausschreibungssysteme, die Lieferanten belohnen, die sowohl Wirksamkeit als auch Abfallreduzierung dokumentieren können.
APAC Markt für Anti-Biofilm-Wundverbände
Asien-Pazifik verzeichnete die stärkste Dynamik und wuchs bis 2031 mit einer CAGR von 10,62 %. Chinas inländische Verbandproduktion und die Modernisierung der Krankenhäuser senken die Preispunkte und erweitern den Zugang. Japans überalternde Gesellschaft priorisiert häusliche Wundversorgungslösungen, die die Belastung der Pflegenden reduzieren. Indiens produktionsbezogene Anreize für Medizinprodukte ziehen multinationale Partner an, die kostengünstige Kapazitäten suchen. Australien hebt die wirtschaftlichen Folgekosten chronischer Wunden hervor und stärkt damit die Erstattung fortschrittlicher Verbände durch staatliche Gesundheitspläne.

Regulatorisches Umfeld
Antibiofilm-Wundverbände werden als Medizinprodukte reguliert, wobei die Aufsicht durch die Risikoklassifizierung und die auf der Kennzeichnung getroffenen antimikrobiellen Angaben geprägt wird. In den Vereinigten Staaten treibt die FDA einen Rahmen voran, um bestimmte feste Wundverbände und antimikrobielle wundbezogene Produkte enger zu klassifizieren. Ein Vorschlag im Federal Register vom November 2023 unterstreicht diesen Effekt, indem er die Nachweisschwelle für Produkte mit medizinisch bedeutsamen Antimikrobiotika anhebt und möglicherweise einige Produkte in belastendere Zulassungswege vor Markteinführung verschiebt.
In Europa beeinflussen die EU-Medizinprodukteverordnung (MDR 2017/745) und die Aufsicht durch Benannte Stellen weiterhin die technische Dokumentation, die Post-Market-Überwachung und die klinische Bewertung für antimikrobielle Wundverbände. Auch die Normung wird hinsichtlich der Leistungsnachweise strenger, einschließlich EN 17854:2023 (CEN) für Prüfmethoden der antimikrobiellen Wirksamkeit von Wundverbandsprodukten, was vergleichbarere Angaben unterstützt und in Beschaffungsspezifikationen für die Antibiofilm-Leistung einfließen kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Rohstoffen und Wirkstoffen, darunter Substrate wie Alginat, Hydrokolloidpolymere, Schäume, Folien und Membranen, sowie antimikrobielle oder biofilmstörende Komponenten wie Silber, Iod, PHMB, Chitosan, Enzyme und aufkommende multimodale Wirkstoffkombinationen. Hersteller verarbeiten diese Inputs durch Beschichtung oder Imprägnierung, Laminierung und Sterilisation zu fertigen Verbänden und schließen dann Verpackung und Kennzeichnung gemäß den Zweckbestimmungsangaben und geltenden Prüfnormen ab, einschließlich EN 17854:2023 in Europa für den Nachweis der antimikrobiellen Wirksamkeit.
Vorgelagerte F&E und klinische Validierung sind wichtige Differenzierungsmerkmale in diesem Markt, da Antibiofilm-Angaben über das grundlegende antimikrobielle Screening hinausgehen. Entwicklungsprogramme testen häufig Kombinationen, wie etwa Tensid plus Antimikrobiotikum oder multimodale Systeme, und bauen Evidenz durch randomisierte kontrollierte Studien (RCTs) und Real-World-Studien auf. Nachgelagert wird die Akzeptanz durch Infektionskontrollausschüsse in Krankenhäusern, Einkaufsgemeinschaften (GPOs) und Formularentscheidungen in Krankenhäusern, Kliniken, ambulanten Operationszentren und häuslichen Pflegediensten geprägt. Klinische Praxisrahmen, einschließlich Wound-Hygiene-Protokollen (Débridement, Reinigung und Anwendung von Antibiofilm-Verbänden), sowie die Verbreitung auf Foren wie der European Wound Management Association (EWMA), beeinflussen die Nutzungsmuster und helfen, Evidenz in Beschaffungsanforderungen zu übersetzen.
Wettbewerbslandschaft
Der Markt für Anti-Biofilm-Wundverbände ist mäßig fragmentiert. 3M, Smith+Nephew und ConvaTec verbinden globale Distribution mit regulatorischer Kompetenz, um Führungspositionen zu behaupten. Ihre Strategie konzentriert sich auf Plattformlinien – ein Substrat, das in verschiedenen Größen und Imprägnierungen entwickelt wird –, was die Zulassungen in mehreren Rechtsgebieten vereinfacht. ConvaTecs Markteinführung eines Unterdruckverbands mit verlängerter Tragedauer im Jahr 2024 reduziert die Anwendungszeit um 61 % und die Kosten um 41 % und demonstriert Prozessinnovation für Krankenhäuser, die Arbeitseffizienz anstreben.
Geistiges Eigentum ist ein wichtiger Schutzwall. Im Jahr 2023 angemeldete Wismut-Thiol-Komplexe zeigen hohe Wirksamkeit bei niedrigen Dosen, und Akteure lizenzieren aggressiv Start-ups oder übernehmen sie, um Zugang zu neuartigen Chemien zu erhalten. Im Juni 2025 erhielt SolasCure die FDA-Fast-Track-Designation für Aurase, ein Tarumase-basiertes Hydrogel, das Biofilme enzymatisch abbaut und dabei gesundes Gewebe schont – was die Offenheit der Regulierungsbehörden gegenüber biologischen Wirkstoffen signalisiert. Etablierte Unternehmen kooperieren mit KI-Diagnoseanbietern wie MolecuLight, um Fluoreszenzbildgebung zu integrieren, die eine erhöhte bakterielle Belastung am Patientenbett erkennt. ESG-Druck treibt die Forschung und Entwicklung von biologisch abbaubaren Trägern voran, um künftigen Entsorgungsvorschriften zuvorzukommen.
Start-ups konzentrieren sich auf Enzym-, Peptid- oder Phagenlösungen, die Metallresistenz umgehen. Risikokapital unterstützt Nanofaser-Spinplattformen, die mehrere Wirkstoffe schichten können und Krankenhausgruppen anziehen, die ein einziges Verbandschema für alle Wundtypen bevorzugen. Große etablierte Unternehmen antworten darauf, indem sie Innovationszentren eröffnen, die gemeinsam mit Klinikern entwickeln und Bench-to-Bedside-Zyklen verkürzen. Die Wettbewerbsintensität wird zunehmen, da Patente auslaufen und regionale Anbieter lokalisierte Produktion skalieren.
Marktführer im Bereich Anti-Biofilm-Wundverbände
Convatec Inc.
Smith+Nephew
3M
B. Braun SE
Mölnlycke Health Care AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Anti-Biofilm-Wundverbände
- 3M
- Smiths Group
- ConvaTec Group plc
- Molnlycke Health Care
- Coloplast
- B. Braun
- Urgo Medical
- Medline Industries
- Integra LifeSciences
- Imbed Biosciences
- Lohmann & Rauscher
- Argentum Medical
- KCI (Acelity)
- Hartmann Group
- DermaRite Industries
- Silverlon (Argentum)
- Genadyne Biotechnologies
- Kerecis
- Covalon Technologies
- Medtronic
Lesen Sie die Analyse der Anti-Biofilm-Wundverband-Unternehmen

Marktchancen und Zukunftsaussichten
Antibiotic Stewardship und eine strengere regulatorische Kontrolle des unkontrollierten Einsatzes von Antimikrobiotika schaffen Freiraum für Antibiofilm-Ansätze, die nicht auf medizinisch bedeutsame Antimikrobiotika angewiesen sind. Dazu zählen mikrobienbindende und andere physikalische Strategien, die das Biofilm-Management unterstützen können, während sie mit den Stewardship-Zielen im Einklang stehen, insbesondere da die Leitlinienrichtung für 2026 Infektionspräventionspfade und mikrobienbindende Strategien bei schwer heilenden Wunden betont.
Chancen ergeben sich auch zunehmend im Bereich multimodaler Innovation und präventionsorientierter Behandlungspfade. ConvaTec präsentierte ConvaNiox, ein auf Stickstoffmonoxid basierendes multimodales Konzept für das Biofilm-Management auf der EWMA 2026, und Smith+Nephew brachte im März 2026 den ALLEVYN COMPLETE CARE Foam Dressing auf den Markt, mit einer Positionierung, die Wundmanagement und Druckverletzungsprävention umfasst. Zusammen deuten diese Produktschritte auf eine breitere Verschiebung hin zu Angeboten, die Wundheilung, Infektionsmanagement und Prävention kombinieren und sich in Krankenhausprotokolle sowie Arbeitsabläufe der häuslichen Pflege einfügen, die längere Tragezeit, einfachere Anwendung und klare Eskalationsindikationen priorisieren.
Recent Industry Developments in Markt für Anti-Biofilm-Wundverbände
- Juli 2026: Convatec schloss eine Erweiterung seiner Produktionsanlage in Rhymney, Wales, im Umfang von 24 Millionen GBP ab, um die Produktion von Hydrofiber-Wundverbandsmaterialien zu skalieren. Die Erweiterung der Kernkapazität für Antibiofilm-Verbände stärkt Convatecs operative Präsenz in einem stark wachsenden Segment und unterstützt die Krankenhausnachfrage nach fortschrittlichen Verbänden.
- Mai 2026: Coloplast sicherte sich einen Sonderauftrag mit Vizient zur Belieferung von US-Krankenhausnetzwerken mit Wundverbänden. Der Zuschlag für die Beschaffung durch US-Krankenhäuser für fortschrittliche Verbände verbessert den Marktzugang und das Volumen über eine große Einkaufsgemeinschaft (GPO) und könnte die Wettbewerbsanteile verschieben.
- Februar 2026: Kane Biotech gab die US-FDA-510(k)-Zulassung für den revyve Antimicrobial Skin and Wound Cleanser bekannt. Die regulatorische Zulassung fügt eine neue Biosurveillance- und Reinigungsoption zur Bekämpfung von Biofilmen hinzu und erweitert die adressierbaren Wundpflege-Modalitäten.


Markt für Anti-Biofilm-Wundverbände Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze aus Wundverbandprodukten, die darauf ausgelegt sind, Biofilm in Wunden in klinischen und häuslichen Pflegeumgebungen zu verhindern, zu stören oder zu reduzieren, erfasst zum Zeitpunkt des Kaufs durch Anbieter und Patienten.
Ausschlüsse aus dem Umfang: Wir schließen systemische Antibiotika, eigenständige Wundtherapiegeräte und allgemeine Verbände aus, die keinen Anti-Biofilm-Funktionsmechanismus oder eine klare Anti-Biofilm-Produktpositionierung aufweisen.
Segmentierungsübersicht
- Nach Mechanismus
- Physikalisch
- Chemisch
- Biologisch
- Nach Verbandsmaterial
- Schaum
- Hydrogel
- Hydrokolloid
- Alginat
- Folie und Membran
- Nanofaser / Elektrogesponnen
- Bakterielle Zellulose
- Nach aktivem antimikrobiellem Wirkstoff
- Silberbasiert
- Jodbasiert
- Polyhexanid (PHMB)
- Honig / Natürliche Biowirkstoffe
- Chitosan und andere Biopolymere
- Metalloxid-Nanopartikel
- Nach Wundtyp
- Chronische Wunden
- Diabetische Fußulzera
- Druckgeschwüre
- Venöse Beinulzera
- Andere chronische Wunden
- Akute Wunden
- Chirurgische / Traumatische Wunden
- Verbrennungen
- Chronische Wunden
- Nach Endnutzer
- Krankenhäuser und Kliniken
- Ambulante chirurgische Zentren
- Häusliche Pflegeeinrichtungen
- Militär und Notfallversorgung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifische Region
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research half uns, den medizinischen und Nutzungskontext festzulegen, bevor wir das Modell aufbauten. Wir haben öffentliche klinische und epidemiologische Referenzen zu chronischen Wunden und Infektionsbelastung sowie Leitlinien, die den Einsatz von Antimikrobiotika in der Wundversorgung betreffen, unter Verwendung von Quellen wie CDC, WHO und FDA ausgewertet. Wir haben auch Kostenträger- und Gesundheitssystemreferenzen wie CMS-Publikationen herangezogen und Verfahrens- und Diagnosetrends anhand von Quellen wie OECD und nationalen Gesundheitsstatistikportalen gegengeprüft.
Um diesen Kontext in Größenbestimmungseingaben zu übersetzen, haben wir Unternehmensgeschäftsberichte, Produktliteratur und seriöse Presseberichterstattung gesichtet, um Portfoliomix, Preislogik und Kanalfokus zu verstehen. Wo verfügbar, wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichten genutzt, um die Zuordnung von Geschäftsbereichen zu beschleunigen, und eine Patentdatenbank wurde verwendet, um die Innovationsaktivität rund um Anti-Biofilm-Ansprüche und die damit verbundenen Wirkstoffe zu überprüfen. Die hier aufgeführten Quellen sind nur illustrativ; wir haben zusätzliche öffentliche Referenzen und kostenpflichtige Datensätze herangezogen, um Datenpunkte zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung dessen, was beim tatsächlichen Einkauf als Anti-Biofilm-Verband gezählt wird, und wie sich die Nutzung je nach Wundumgebung und Versorgungspfad verändert. Wir sprachen mit einer Mischung aus Klinikern, Beschaffungsteams, Distributoren und Produktspezialisten, um Akzeptanztreiber, typische Packungsgrößen, Preiskorridore und die Substitution gegenüber Standard-Antimikrobiotika-Verbänden zu bestätigen. Da es sich um einen globalen Markt handelt, haben wir die Eingaben in APAC, EMEA und Amerika gegengeprüft, sodass regionale Behandlungsmuster und Erstattungsrealitäten im endgültigen Modell berücksichtigt wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 12 % | APAC: 47 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 40 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 48 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Prävalenz chronischer Wunden und die behandelten Wundvolumina in den Verbandsverbrauch umgerechnet werden, gefiltert nach der Durchdringung der Anti-Biofilm-Positionierung innerhalb des Einsatzes antimikrobieller und fortschrittlicher Verbände. Anschließend werden diese Gesamtwerte mit selektiven Bottom-up-Prüfungen auf Plausibilität getestet, einschließlich stichprobenartiger durchschnittlicher Verkaufspreise nach Material und Wirkstoff, Kanalpreisstreuung nach Endnutzer und einer begrenzten Zusammenfassung der Umsatzangaben von Lieferanten, sofern die Berichterstattung eindeutig ist.
Zu den im Modell verwendeten Schlüsseleingaben gehören Trends bei der Fallzahl chronischer Wunden (insbesondere diabetische Fußulzera, Druckgeschwüre und venöse Beingeschwüre), die Aufteilung zwischen stationärer und ambulanter Behandlung, die Häufigkeit des Verbandwechsels nach Wundtyp, die Verschiebung im Mix zwischen silberbasierten und nicht-silberbasierten Ansätzen sowie Preisbewegungen im Zusammenhang mit Erstattung und Krankenhausausschreibungen. Wenn ein Land über begrenzte öffentliche Volumensignale verfügt, verwenden wir klinisch vergleichbare Proxy-Märkte und passen diese dann anhand von Expertenfeedback zu Zugang und Versorgungsstandard an.
Für die Prognose haben wir in erster Linie Szenarioanalysen verwendet, die durch multivariate Regressionsüberprüfungen unterstützt werden, da die Nachfrage von mehreren sich gleichzeitig bewegenden Faktoren geprägt wird. Variablen wie die Entwicklung der Diabetesprävalenz, der Anteil der alternden Bevölkerung, Infektionsmanagementrichtlinien und das Tempo der Einführung von Anti-Biofilm-Protokollen wurden mit Praktikern besprochen und dann als Richtungsgewichte auf die Basisentwicklung angewendet.
Datenvalidierung und Aktualisierungszyklus
Die Modellausgaben wurden durch mehrere Validierungsrunden überprüft, beginnend mit Bereichstests für Preise, Nutzungsraten und implizierte Ausgaben pro Patient, gefolgt von Konsistenzprüfungen über Wirkmechanismen, Materialien und Endnutzer hinweg. Wir haben die Ergebnisse auch mit unabhängigen Signalen verglichen, wie z. B. Behandlungsvolumina für chronische Wunden und dem Anteil fortschrittlicher Verbände an den Ausgaben für Wundversorgung, und Ausreißer untersucht, bevor die interne Freigabe erfolgte.
Der Bericht wird jährlich aktualisiert, und Zwischenanpassungen werden vorgenommen, wenn wesentliche Änderungen eintreten, die die Nutzung oder Preisgestaltung beeinflussen können, wie z. B. Erstattungsrevisionen oder wichtige regulatorische Maßnahmen. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, um Eingaben erneut zu prüfen, Varianzmarkierungen erneut auszuführen und zu bestätigen, dass die neuesten verfügbaren öffentlichen Aktualisierungen eingearbeitet wurden.
Vergleich der Marktgrößenbestimmung für Anti-Biofilm-Wundverbände von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Anti-Biofilm-Wundverbände können abweichen, da die Grenze zwischen antimikrobiellen, fortschrittlichen und allgemeinen Wundverbänden von jedem Herausgeber unterschiedlich behandelt wird. Unterschiede entstehen auch dadurch, ob der Wert auf Herstellerebene oder auf der Ebene des Anbietereinkaufs erfasst wird, und davon, wie Länder mit begrenzten öffentlichen Daten modelliert werden.
Wesentliche Lücken zeigen sich in der Regel darin, wie die Anti-Biofilm-Funktionalität geprüft wird, wie silber- und nicht-silberbasierte Wirkstoffe gezählt werden und ob häusliche Pflege- und ambulante Kanäle vollständig einbezogen sind. Durch die Verfolgung behandelter Wundvolumina, die Aktualisierung von Preiskorridoren auf Kanalebene und die erneute Überprüfung von Durchdringungsannahmen durch Klinikerfeedback hält Mordor Intelligence den Markt an Verbänden fest, die tatsächlich mit Anti-Biofilm-Absicht eingesetzt werden, anstatt alle antimikrobiellen Verbände pauschal zusammenzufassen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,04 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 1,18 Mrd. USD (2026) | Verwendet einen breiteren Produktkorb, der Anti-Biofilm-Verbände mit allgemeinen antimikrobiellen fortschrittlichen Verbänden vermischt, und wendet den Preisaufschlag auf Anbieterebene gleichmäßiger über Regionen hinweg an. |
| Branchenverband B | 0,89 Mrd. USD (2026) | Erfasst hauptsächlich stationäre und spezialisierte Wundkliniken mit begrenzter Abdeckung der häuslichen Pflege und einer konservativeren Durchdringungsrate für Anti-Biofilm-Kennzeichnung bei chronischen Wunden. |
Die Streuung in der Tabelle ergibt sich hauptsächlich aus der Umfangskontrolle und dem Preisniveau, dann aus der Geschwindigkeit, mit der die Einführung über Krankenhausumgebungen hinaus angenommen wird. Wenn das Modell aus der behandelten Wundnachfrage aufgebaut und anhand realistischer Durchschnittsverkaufspreisbänder nach Kanal überprüft wird, lässt sich das Ergebnis leichter über Regionen und im Zeitverlauf abstimmen, was dazu beiträgt, die Ausgaben auf die zugrunde liegenden Eingaben und wiederholbaren Schritte zurückzuführen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Anti-Biofilm-Wundverbände?
Der Markt für Anti-Biofilm-Wundverbände hat im Jahr 2026 eine Größe von 1,04 Milliarden USD.
Wer sind die wichtigsten Akteure im Markt für Anti-Biofilm-Wundverbände?
Convatec Inc., Smith+Nephew, 3M, B. Braun SE und Mölnlycke Health Care AB sind die führenden Unternehmen im Markt für Anti-Biofilm-Wundverbände.
Welche Region wächst im Markt für Anti-Biofilm-Wundverbände am schnellsten?
Die asiatisch-pazifische Region soll mit einer CAGR von 10,62 % wachsen, begünstigt durch den Ausbau der Krankenhauskapazitäten und eine alternde Bevölkerung.
Welche Region hat den größten Anteil im Markt für Anti-Biofilm-Wundverbände?
Im Jahr 2025 entfällt auf Nordamerika der größte Marktanteil im Markt für Anti-Biofilm-Wundverbände.
Welcher Hemmfaktor könnte die kurzfristige Marktdurchdringung verlangsamen?
Höhere Anfangskosten im Vergleich zu herkömmlichen Mullbinden bleiben in budgetsensiblen Märkten eine Barriere, obwohl Studien zu den Gesamtbehandlungskosten auf längerfristige Einsparungen hindeuten.
Seite zuletzt aktualisiert am:



