
Marktgröße und Marktanteil für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
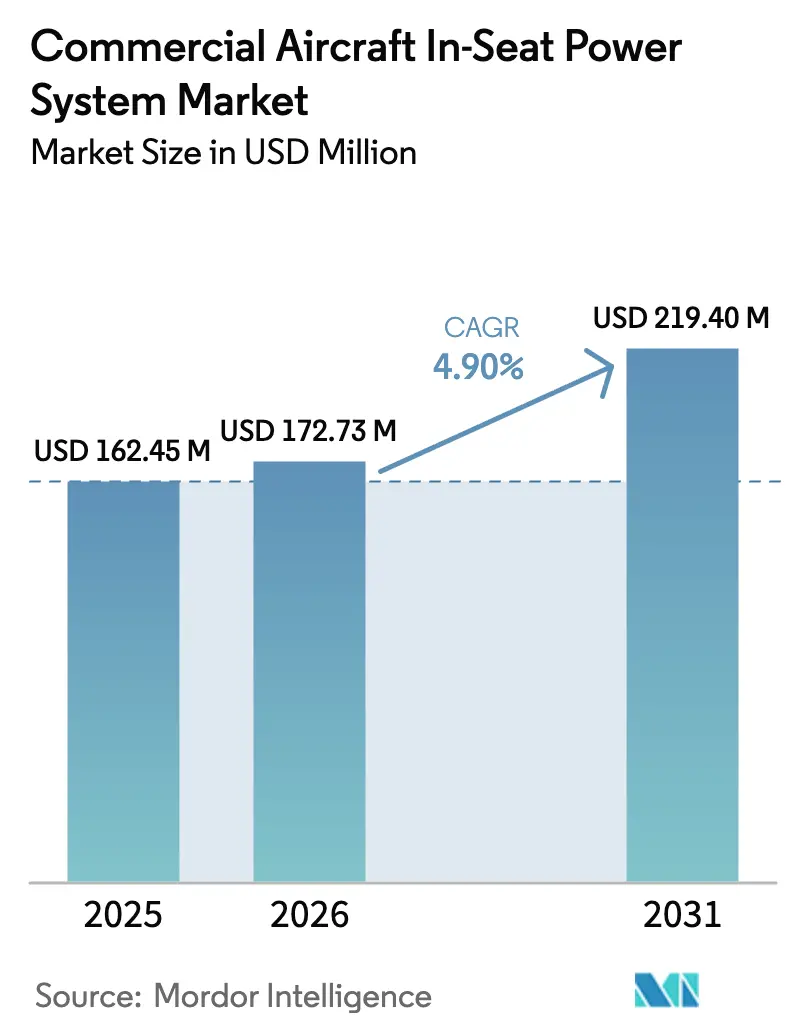
| Marktgröße (2026) | 172.73 Millionen US-Dollar |
| Marktgröße (2031) | 219.40 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 4.90 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
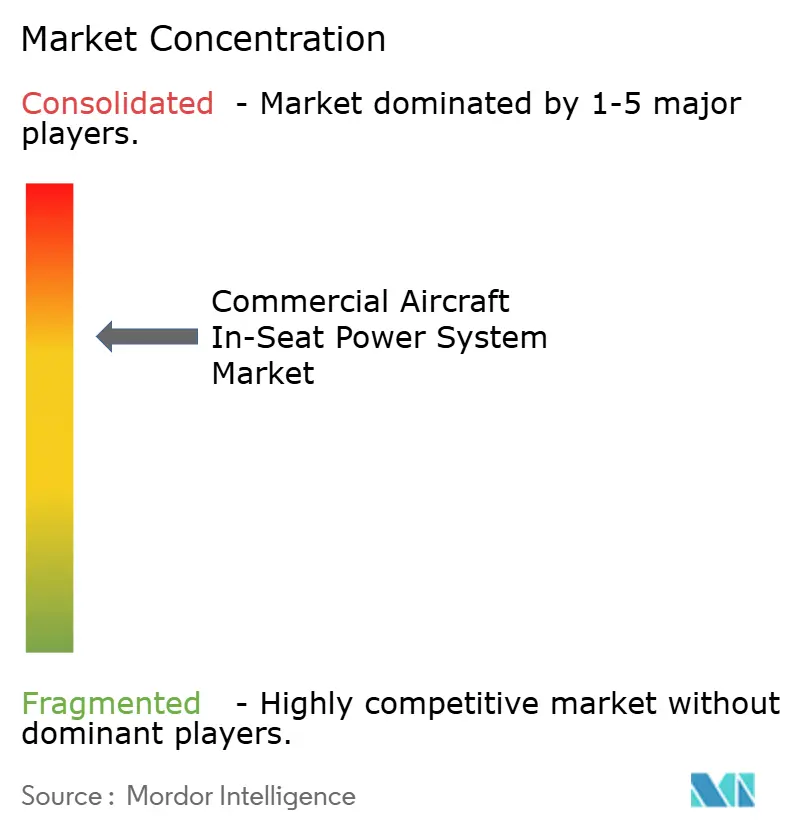
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen von Mordor Intelligence
Die Marktgröße für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen wird voraussichtlich von USD 164,78 Millionen im Jahr 2025 auf USD 172,73 Millionen im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,90 % über den Zeitraum 2026–2031 USD 219,40 Millionen erreichen. Das Wachstum beruht auf drei miteinander verflochtenen Entwicklungen: Passagiere führen heute durchschnittlich mehrere leistungsintensive Geräte mit sich, die eine USB-C-Versorgung von 60–100 W erfordern, Fluggesellschaften betrachten Strom am Sitzplatz als Basisinfrastruktur und nicht mehr als Premium-Annehmlichkeit, und Regulierungsbehörden treiben die Einführung universeller USB-C-Standards voran, um die Compliance zu vereinfachen. Schmalrumpfprogramme dominieren die Auslieferungen, doch die Retrofit-Nachfrage bei alternden Großraumflotten steigt, da Fluggesellschaften neue Steckdosen mit IFE- und Sitzauffrischungen bündeln. Gewichtssparende Leistungswandler und Einpaar-Ethernet-Verkabelung mildern Kraftstoffverbrauchsnachteile, während Erstausrüster (OEM) an der Integration von Hochspannungsarchitekturen arbeiten, die künftige 240-W-USB-PD-Profile unterstützen. Die Wettbewerbsintensität ist moderat und wird von Astronics, Panasonic Avionics, Collins Aerospace, Safran und Thales angeführt, die alle auf leichtere, effizientere Wandler und in einigen Fällen auf kabelloses Laden setzen.
Wichtigste Erkenntnisse des Berichts
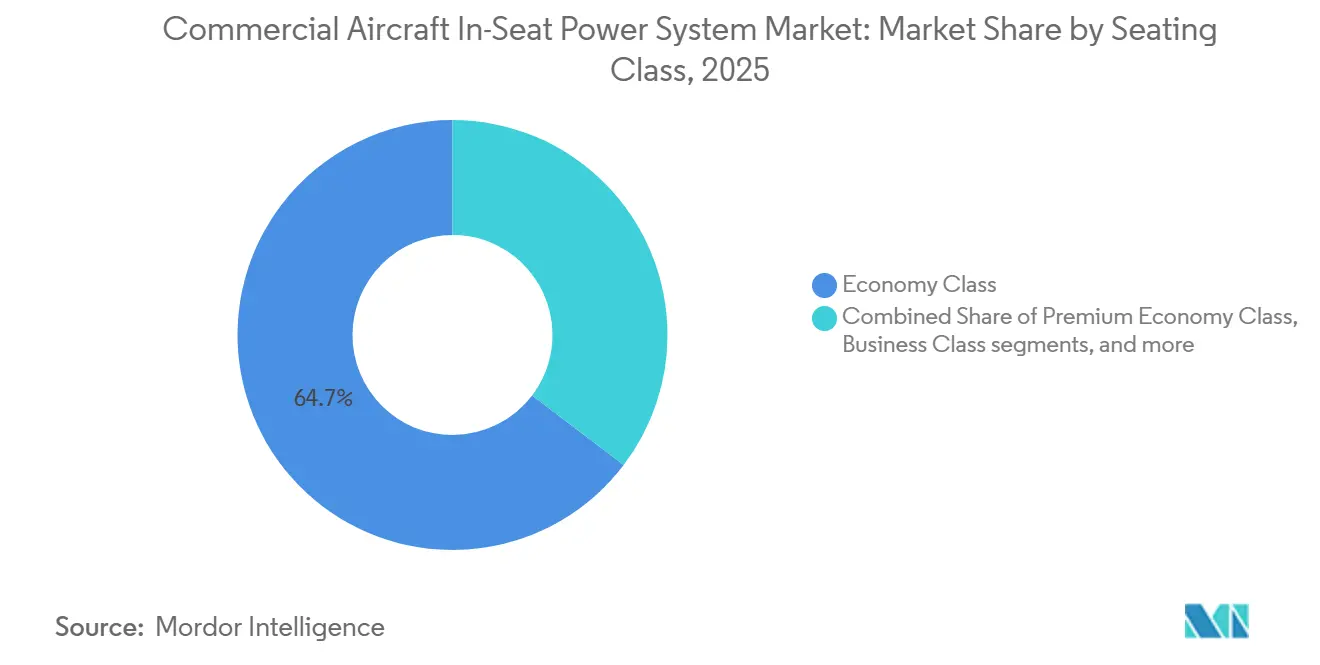
- Nach Sitzklasse entfiel auf die Economy Class im Jahr 2025 ein Marktanteil von 64,66 % am Markt für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen, während für die Premium Economy Class bis 2031 ein CAGR von 5,12 % prognostiziert wird.
- Nach Flugzeugtyp hielten Schmalrumpfflugzeuge im Jahr 2025 einen Marktanteil von 56,45 % am Markt für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen, während für Regionalflugzeuge bis 2031 ein CAGR von 5,24 % prognostiziert wird.
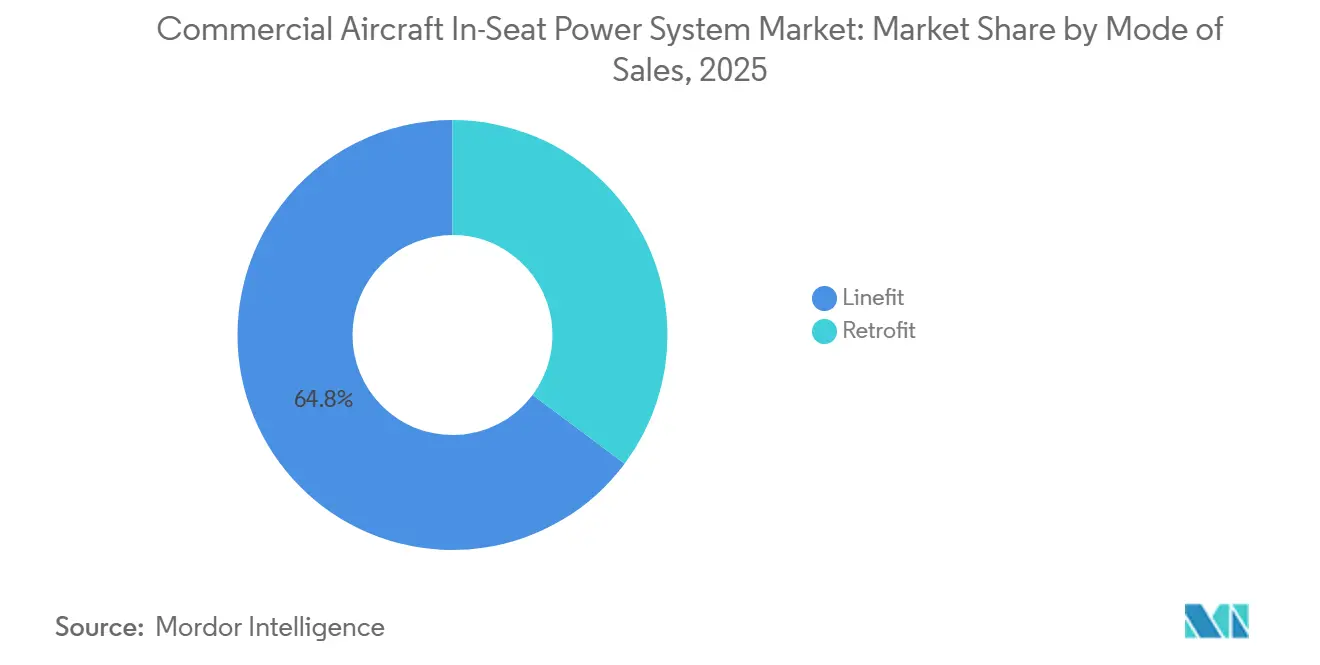
- Nach Einbauart entfiel auf Linefit im Jahr 2025 ein Marktanteil von 64,78 % am Markt für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen; für das Retrofit-Segment wird bis 2031 ein CAGR von 5,47 % prognostiziert.
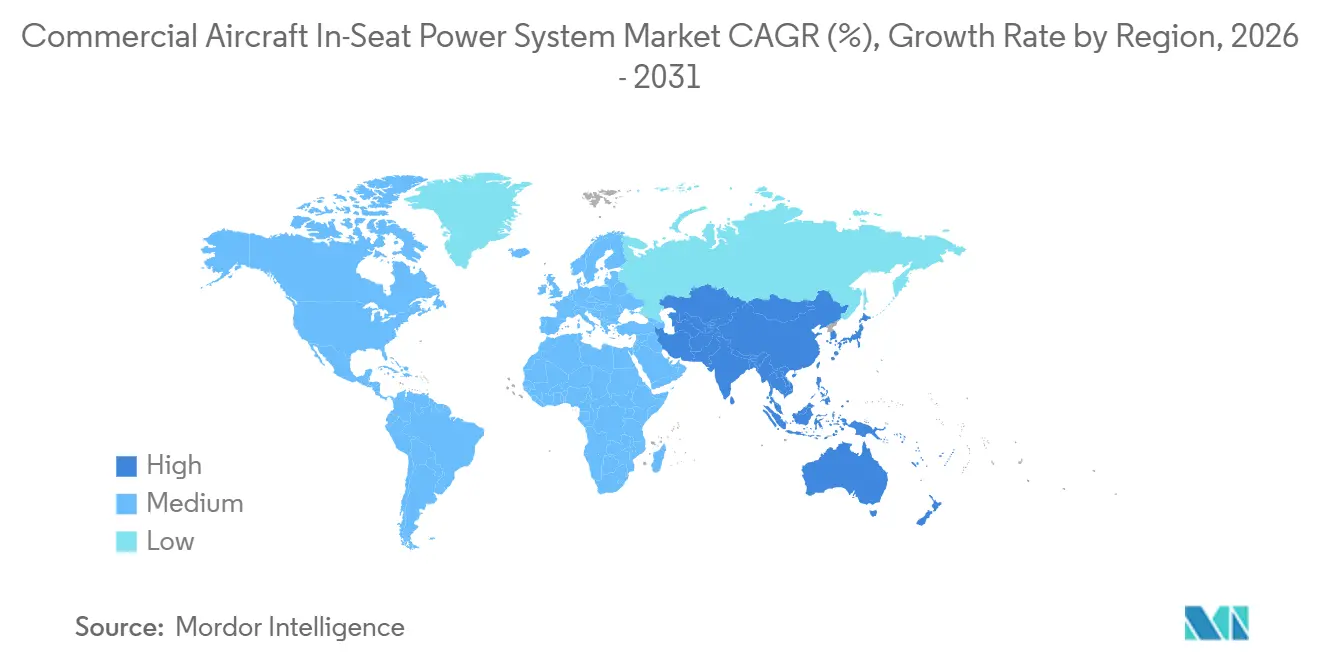
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem regionalen Umsatzanteil von 33,85 %, während für die Region Asien-Pazifik bis 2031 ein CAGR von 5,32 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Passagiernachfrage nach dem Laden persönlicher elektronischer Geräte und nach Konnektivität an Bord | +1.2% | Global, am stärksten in Nordamerika, Europa, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Flottenmodernisierung und Retrofit-Programme beschleunigen die Installation von Sitzplatz-Steckdosen | +1.0% | Nordamerika, Asien-Pazifik mit Ausstrahlungseffekten auf Europa, Naher Osten | Mittelfristig (2–4 Jahre) |
| Leichte und hocheffiziente Leistungsumwandlungstechnologien reduzieren das Systemgewicht und die Wärmeentwicklung | +0.8% | Global, frühe Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Neue FAA- und EASA-Anforderungen treiben die Einführung von USB-C-Stromversorgungssteckdosen voran | +0.7% | Nordamerika, Europa, regulatorischer Einfluss auf Asien-Pazifik, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Der Übergang zu Flugzeugarchitekturen mit höherer Spannung ermöglicht eine höhere Stromverfügbarkeit am Sitzplatz | +0.6% | Globaler OEM-Linefit bei A320neo, B737 MAX, A350, B787 | Langfristig (≥ 4 Jahre) |
| Wachstum im Langstreckenverkehr und höhere Dichte in Premium-Kabinen erhöhen den Strombedarf pro Sitzplatz | +0.9% | Naher Osten, Asien-Pazifik, nordamerikanische Langstreckendrehkreuze | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Passagiernachfrage nach dem Laden persönlicher elektronischer Geräte und nach Konnektivität an Bord
Passagiere steigen mit durchschnittlich 2,3 Geräten ein – gegenüber 1,8 im Jahr 2020 – und erwarten USB-C-Schnellladesteckdosen mit mindestens 60 W. Emirates reagierte darauf, indem 111 Flugzeuge mit 67-W-USB-C-Anschlüssen an jedem Sitzplatz ausgestattet wurden, und führte gleichzeitig kabelloses Laden in der Business Class ein.[1]Emirates, "Emirates stellt neue Premium Economy vor," emirates.com Panasonics Astrova-Plattform, die Air Canada für 80 Flugzeuge ausgewählt hat, liefert 100 W über USB-C und unterstreicht damit, wie Strom zu einem Wettbewerbsmerkmal geworden ist. Die EU-Richtlinie zum einheitlichen Ladegerät, die USB-C für Laptops bis 2026 vorschreibt, beschleunigt die Einführung durch Fluggesellschaften, um Unzufriedenheit bei Passagieren zu vermeiden.[2]Europäische Kommission, "Fragen und Antworten zur Richtlinie über einheitliche Ladegeräte," europa.eu
Flottenmodernisierung und Retrofit-Programme beschleunigen die Installation von Sitzplatz-Stromversorgungsanschlüssen
Die Kabinenüberholung von 41 A350-900-Flugzeugen durch Singapore Airlines bündelt Steckdosen, IFE und Sitze, um die Kabinenausfallzeit zu amortisieren. Das USD 216 Millionen umfassende Überholungsprogramm von Korean Air für 11 B777-300ER-Flugzeuge fügt 40 Premium-Economy-Sitze und 60-W-USB-C-Anschlüsse pro Passagier hinzu. Airbus erwartet, dass bis 2028 über 390 A350-Flugzeuge ein Dienstalter von 8 Jahren erreichen werden, was eine nachhaltige Aftermarket-Pipeline für Leistungsumrüstungen schafft. Astronics verzeichnet bereits einen Auftragsbestand von 300 Flugzeugen für EmPower-Retrofits, was die robuste Nachfrage belegt.
Leichte und hocheffiziente Leistungsumwandlungstechnologien reduzieren Systemgewicht und Wärmeentwicklung
Astronics' EmPower UltraLite G2 reduziert das Wandlergewicht um bis zu 40 % und erreicht einen Wirkungsgrad von 93 %, während der Mini-Ethernet-Kabelbaum von TE Connectivity ein Großraumflugzeug um 50 kg erleichtert und jährliche Kraftstoffkosten von USD 3.185 einspart. Thales' 350-W-Pulse gleicht die Stromentnahme auf Reihenebene dynamisch aus und reduziert redundante Kupferverkabelung. Hochspannungs-270-V-DC-Architekturen bei A350 und B787 ermöglichen dünnere Leiter und mildern so die Kraftstoffnachteile weiter.
Neue FAA- und EASA-Anforderungen treiben die Einführung von USB-C-Stromversorgungssteckdosen voran
FAA-Rundschreiben 20-158A und EASA CM-ES-001 legen strenge EMI- und Fehlerschutzschwellenwerte fest, die Fluggesellschaften effektiv zu Wandlern der neuen Generation lenken, die USB-C integrieren. Advisory Circular 25-27 verschärft die Regeln zur Verkabelungstrennung und veranlasst Zulieferer, abgeschirmte, leichtere Kabelbäume zu liefern, die 100-W-USB-PD ohne aufwändige Neuzertifizierungen ermöglichen. Solche Rahmenbedingungen, kombiniert mit der EU-Richtlinie zum einheitlichen Ladegerät, festigen USB-C als De-facto-Standard für Kabinenausgänge.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Retrofit-Kosten und damit verbundene Flugzeugausfallzeiten begrenzen die Einführung | -0.9% | Global, am stärksten bei Billigfluggesellschaften und Regionalflugbetreibern | Kurzfristig (≤ 2 Jahre) |
| Gewichts- und Platzbeschränkungen beeinträchtigen die Kraftstoffeffizienz und die Kabinenintegration | -0.6% | Global, verstärkt bei Schmalrumpf- und Regionalflugzeugflotten | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an elektromagnetische Verträglichkeit und Sicherheitszertifizierung verlängern die Zulassungszeiträume | -0.5% | Nordamerika, Europa mit Einfluss auf Asien-Pazifik und Naher Osten | Mittelfristig (2–4 Jahre) |
| Sich schnell weiterentwickelnde USB-Stromversorgungsstandards und Standards für kabelloses Laden verzögern Investitionsentscheidungen der Fluggesellschaften | -0.4% | Global, Konzentration auf Premium-Kabinen in Nordamerika, Europa, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Retrofit-Kosten und damit verbundene Flugzeugausfallzeiten begrenzen die Einführung
Singapore Airlines gibt USD 20 Millionen pro A350 für die Kabinenauffrischung aus, während Korean Airs B777-Pakete sich pro Flugzeug auf rund USD 19,6 Millionen belaufen – Zahlen, die kleinere Betreiber von ähnlichen Projekten abschrecken.[3]Singapore Airlines, "Kabinenverbesserungen im Wert von 1,1 Milliarden SGD," singaporeair.com Jedes Flugzeug kann wochenlang am Boden stehen und damit Einnahmen schmälern. Trotz des prognostizierten Wachstums der MRO-Ausgaben werden Kabinenverbesserungen in wirtschaftlichen Abschwungphasen aufgrund ihres diskretionären Charakters häufig zurückgestellt.[4]Oliver Wyman, "Globale Flotten- und MRO-Prognose 2024–34," oliverwyman.com Dies verdeutlicht die finanziellen und betrieblichen Herausforderungen, die mit solchen Projekten in der Luftfahrtbranche verbunden sind.
Gewichts- und Platzbeschränkungen beeinträchtigen die Kraftstoffeffizienz und die Kabinenintegration
Schmalrumpflayouts weisen typischerweise eine Sitzreihenabstand von 30–32 Zoll auf, was wenig Platz für Steckdosengehäuse und Kühlkanäle lässt. Regionalflugzeuge verschärfen dieses Problem mit einem Sitzreihenabstand von 31 Zoll und engeren Rümpfen. Trotz Astronics' um 40 % leichteren Modulen und Thales' dynamischer 350-W-Führung wägen Fluggesellschaften jedes Kilogramm gegen die lebenslangen Kraftstoffkosten ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sitzklasse:
Premium Economy treibt das schnellste WachstumDie Premium Economy wird voraussichtlich eine CAGR von 5,12 % verzeichnen – die schnellste unter allen Kabinen –, da Fluggesellschaften Passagiere der mittleren Preisklasse monetarisieren, die bereit sind, für einen Sitzreihenabstand von 38–40 Zoll und Strom auf Laptop-Niveau zu zahlen. Die B777-Retrofits von Korean Air verfügen über 60-W-USB-C-Anschlüsse in der neuen Kabine, was dem Plan von Cathay Pacific entspricht, seine B777-300ER-Flugzeuge zu modernisieren. Das Economy-Segment behält einen Marktanteil von 64,66 % am Markt für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen, da es die Sitzplatzanzahl dominiert; dennoch installiert selbst Emirates nun 67-W-USB-C-Anschlüsse an jedem Economy-Sitzplatz. Business und First Class bleiben stromintensiv und verlangen oft 100 W pro Passagier zuzüglich Ambiente-Beleuchtung, wie die bevorstehenden A350-First-Suiten von Singapore Airlines belegen.
Fluggesellschaften betrachten die Premium Economy als Margenhebel, der eine Stromspezifikation nahe der Business Class rechtfertigt. Panasonics Astrova hilft Air Canada, Premium-Kunden mit 100 W zu versorgen und so produktives Arbeiten auf großen Bildschirmen auf Transatlantikflügen zu unterstützen. Astronics' Qi-zertifiziertes kabelloses Ladepad bietet unterdessen eine kabellose Annehmlichkeit, die Fluggesellschaften selektiv in Premium-Reihen einführen.


Nach Flugzeugtyp:
Regionalflugzeuge verzeichnen die stärkste CAGRRegionalflugzeuge sind auf eine CAGR von 5,24 % ausgerichtet, da Betreiber Embraer E-Jets und CRJ-Familien nachrüsten. Die Aufnahme von A220-300-Flugzeugen durch Air Canada in seine 80-Flugzeuge-Bestellung für Astrova zeigt, dass Strom kein Langstreckenluxus mehr ist. Delta hat seine A220-Flotte bereits mit doppelten Wechselstrom- und USB-Steckdosen ausgestattet. Schmalrumpfflugzeuge machen 56,45 % der Marktgröße für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen aus, hauptsächlich aufgrund der weit verbreiteten A320neo- und B737-MAX-Baureihen, die beide inzwischen mit Linefit-USB-C-Optionen ausgeliefert werden.
Großraumflugzeuge erfordern die höchste Wattzahl pro Sitzplatz für 10-stündige Strecken. Das 111-Flugzeuge-Programm von Emirates veranschaulicht 67-W-USB-C-Anschlüsse in A380- und B777-Kabinen. Airbus prognostiziert, dass bis 2028 mehr als 390 A350-Flugzeuge die 8-Jahres-Marke erreichen werden, was Großraum-Retrofits ermöglicht, die IFE- und Steckdosen-Upgrades beinhalten.
Nach Einbauart:
Retrofit gewinnt durch alternde Flotten an BedeutungRetrofit-Umrüstungen sind auf eine CAGR von 5,47 % ausgerichtet und übertreffen damit das OEM-Linefit-Wachstum, da Fluggesellschaften die Flottenlebensdauer angesichts von Lieferengpässen bei Neubauten verlängern. Das USD 815 Millionen umfassende 41-Flugzeuge-Programm von Singapore Airlines und die A330-Umrüstungen von Qantas sind typische Beispiele für Fluggesellschaften, die Stromarbeiten mit Sitzüberholungen bei schweren Wartungschecks bündeln. Astronics' Auftragsbestand von 300 Flugzeugen unterstreicht diesen Wandel, und Oliver Wyman sieht Kabinenmodifikationen bis 2034 einen größeren Anteil am MRO-Pool beanspruchen.
Linefit hält noch immer 64,78 % des Umsatzes im Jahr 2025, angetrieben durch stetige A320neo-, B737-MAX- und A350-Übergaben. Panasonics Riyadh-Air-Startdeal bindet Modular Interactive in die ersten Auslieferungen des Carriers ein, während Astronics' Qi-Einheit im Airbus- und Boeing-Optionskatalog gelistet ist. Dennoch erodiert der Linefit-Anteil langsam, da Fluggesellschaften Flugzeuge, die durch Lieferkettenengpässe eingeschränkt sind, eher überholen als ersetzen.
Geografische Analyse
Markt für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 33,85 % am Markt für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen, da FAA-Richtlinien und das hohe verfügbare Einkommen der Reisenden die Stromversorgung zu einer grundlegenden Ausstattungsleistung gemacht haben. Deltas FlytEDGE-Einführung in Verbindung mit Doppelsteckdosen-A220-Kabinen setzt einen regionalen Standard, und Astronics' Standort in New York versetzt das Unternehmen in die Lage, Nachrüstprogramme schnell zu beliefern. FAA-Rundschreiben 20-158A ist zudem zum globalen Referenzdokument geworden und fördert den inländischen Zertifizierungsschwung, der sich in einer raschen Marktdurchdringung niederschlägt.
Markt für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit 5,32 % die höchste CAGR, da Emirates, Singapore Airlines, Korean Air, Cathay Pacific, Qantas und Air India Nachrüst- und OEM-Programme in Angriff nehmen. Allein Emirates wird 111 Großraumflugzeuge überholen, während Singapore Airlines 815 Millionen USD investiert, um seine A350-Flotte zukunftssicher zu machen. Regulatorische Impulse gehen von den CAAC-Richtlinien Chinas zur Geräteaufladung und dem Verbot von Powerbanks in Hongkong aus, die Fluggesellschaften dazu veranlassen, zertifizierte Sitzplatz-Steckdosen anzubieten.
Markt für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen in Europa, dem Nahen Osten und Südamerika
Europa bleibt von zentraler Bedeutung, da die EASA die Verdrahtungs- und EMI-Vorschriften der FAA harmonisiert und die Richtlinie zur einheitlichen Ladevorrichtung de facto die Einführung von USB-C erzwingt. British Airways hat seine A320neo-Flotte bereits mit Doppelstandard-Steckdosen ausgestattet, und Lufthansa prüft 100-W-USB-C für seine A350-Kabinen. Nahostfluggesellschaften sind durch das Referenzprogramm von Emirates prominent vertreten, während Südamerika aufgrund wirtschaftlicher Gegenwinds zurückbleibt, jedoch Anzeichen einer Verbesserung zeigt, da LATAM Power-C-Nachrüstungen für seine B767-300ER evaluiert.

Regulatorisches Umfeld
Stromversorgungssysteme für Sitzplätze in Verkehrsflugzeugen unterliegen Musterzulassungs- und Einbauvorschriften, die sich auf elektrische Sicherheit, EMV-Kontrolle und Verkabelungsintegrität konzentrieren. In den Vereinigten Staaten legen die FAA-Richtlinien und -Leitfäden für Sitzplatz-Stromversorgungssysteme (einschließlich der langjährigen Grundsatzerklärung im Federal Register zur Zertifizierung von Sitzplatz-Stromversorgungssystemen und der FAA-Verfahren für Technical Standard Order (TSO)-Artikel, unterstützt durch die FAA Order 8100.18) die Zulassungswege fest, während die Erwartungen an Einbau und Sicherheitsbewertung den flugzeugebenen Lufttüchtigkeitspraktiken für elektrische Systeme und EWIS folgen.
Weltweit qualifizieren Zulieferer ihre Ausrüstung typischerweise nach den Umwelt- und EMV-Prüfverfahren von RTCA/DO-160 und weisen die Einhaltung der elektrischen und EWIS-Anforderungen für Großflugzeuge gemäß EASA CS-25 nach (einschließlich Sicherheitsbewertungsbestimmungen wie CS-25.1309 und EWIS-bezogener Anforderungen). Dieses Compliance-Gefüge zeigt sich in Designentscheidungen wie integriertem Fehlerschutz, robusten Trennungs- und Schutzschaltungskonzepten sowie geschirmten Verkabelungsansätzen, die die Reibungsverluste bei der Neuzertifizierung verringern können, wenn Fluggesellschaften von veralteten USB-A- und leistungsschwächeren Steckdosen auf USB-C-Stromversorgungsarchitekturen umsteigen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Normen- und Zertifizierungsvorgaben (RTCA/DO-160-Qualifikation und FAA/EASA-Lufttüchtigkeitskonformität) und geht dann zu Komponentenzulieferern für Steckverbinder, Verkabelung, Leistungswandlerelektronik und thermische Materialien über. Tier-Zulieferer nutzen diese Vorgaben, um zertifizierte Sitzplatz-Stromversorgungssteckdosen, Konverter und Lastmanagementmodule zu entwickeln.
Die Integration erfolgt entweder als Linefit-Inhalt über Flugzeug-OEM- und Kabinenkatalogwege oder als Nachrüstsätze über Sitzhersteller, IFE-Integratoren und Airline-/MRO-Großwartungsereignisse, bei denen Sitze, IFE und Stromversorgung gebündelt werden, um Stillstandzeiten zu begrenzen. Nachgelagert gestalten Fluggesellschaften und Leasinggeber die Spezifikationen hinsichtlich USB-C-Leistung, Gewicht und Wartungsfreundlichkeit, während Kabinenintegratoren die Zertifizierungsunterlagen, Einbauanweisungen und Ersatzteilunterstützung übernehmen. Die Wettbewerbsdifferenzierung hängt zunehmend von leichteren Kabelbäumen und effizienteren Konvertern ab, um Treibstoffmehrverbrauch zu mindern, sowie von integriertem Energiemanagement, das die verfügbare elektrische Kapazität über Sitzreihen und Kabinenzonen hinweg zuweisen kann, statt sich auf isolierte Hardware pro Sitz zu verlassen.
Wettbewerbslandschaft
Astronics Corporation, Panasonic Avionics Corporation, KID-Systeme GmbH, Mid-Continent Instrument Co., Inc. und Burrana Pty Ltd. dominieren die Lieferkette und sichern sich den Großteil der großen OEM- und Retrofit-Aufträge. Astronics hat 650 EmPower-Kits ausgeliefert und wirbt mit um 40 % leichteren G2-Wandlern und einem Wirkungsgrad von 93 %. Panasonics Astrova sicherte sich den 80-Flugzeuge-Auftrag von Air Canada und integriert 100-W-USB-C und 4K-OLED-IFE. Thales' Pulse, Gewinner des Crystal Cabin Award 2022, leitet 350 W dynamisch über Reihen und bildet die Grundlage für Deltas FlytEDGE-Auffrischung.
Collins Aerospaces Studie aus dem Jahr 2024 über induktive Sitzplatzstromversorgung signalisiert eine langfristige Wette auf kabelloses Laden, während Safran die kabellosen Ladepads für die Business Class in Emirates' 111-Flugzeuge-Retrofit liefert. Kleinere Unternehmen zielen auf Nischen ab: Mid-Continent Instrument bietet 60-W-USB-C für das Cockpit an, und True Blue Power konzentriert sich auf das Laden von Piloten-EFBs.
Chancen im noch nicht erschlossenen Bereich konzentrieren sich auf Regionalflugzeuge und budgetbewusstere Fluggesellschaften, die USB-C noch nicht eingeführt haben. Zulieferer, die Plug-and-Play-Kits mit minimalem Verkabelungsaufwand anbieten, werden voraussichtlich profitieren, wenn Embraer- und Bombardier-Flotten reifen. Der Wettbewerbsdruck konzentriert sich daher auf leichtere, hocheffizientere Wandler und modulare Kabelbäume, die bei planmäßigen schweren Wartungschecks ohne langwierige Ausfallzeiten einfach installiert werden können.
Marktführer im Bereich Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen
Astronics Corporation
KID-Systeme GmbH
Panasonic Avionics Corporation
Mid-Continent Instrument Co., Inc.
Burrana Pty Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen
- Astronics Corporation
- Burrana Pty Ltd.
- KID-Systeme GmbH
- Imagik Corp.
- IFPL Group Limited
- Inflight Canada Inc.
- Mid-Continent Instrument Co., Inc.
- AstrodyneTDI (TRANSISTOR DEVICES INCORPORATED)
- Thales Group
- Panasonic Avionics Corporation (Panasonic Holdings Corporation)
- RTX Corporation
- Diehl Aviation

Marktchancen und Zukunftsaussichten
Einer der handlungsrelevantesten Chancenbereiche ist der Wandel von festen Stromleistungswerten pro Sitz zu einem kabinenweiten, intelligenten Energiemanagement, das die nutzbare Verfügbarkeit erhöht, ohne die elektrische Kapazität des Flugzeugs zu überdimensionieren. Im April 2026 stellte IFPL Group Transform vor (drahtlose Sitzplatz-Stromversorgungsarchitektur mit Echtzeit-Lastmanagement), und Burrana kündigte seine RISE-Power-Plattform mit kabinenweitem dynamischem Energiemanagement an, beide zielen auf Problembereiche der Fluggesellschaften ab, die mit ungleichmäßiger Nutzung und First-Come-First-Served-Beschränkungen in veralteten Layouts zusammenhängen.
Ein zweiter Weißraum konzentriert sich auf leistungsstärkere USB-C-Stromversorgung, integriert mit sitzseitiger Elektronik und standardisierten Schnittstellen, die eine schnellere Linefit-Einführung und besser wiederholbare Nachrüstungen unterstützen können. Thales stellte im April 2026 FlytEDGE Aura vor, mit bis zu 120 W Schnellladung über zwei USB-C-Anschlüsse, was die Richtung hin zu laptop-tauglichem Laden in mehr Kabinenzonen bestärkt. Dies steht im Einklang mit ARINC 628 (Sitzschnittstellen, einschließlich Aktualisierungen zur Unterstützung moderner USB-Implementierungen) und dem EU-Zeitplan für einheitliche Ladegeräte (USB-C-Erwartungen bis 2026 für Verbrauchergeräte), während leichte Konverter- und Kabelbauminnovationen weiterhin zentral für die Wirtschaftlichkeit von Nachrüstungen bleiben, bei denen Stillstandzeit und zusätzliches Gewicht die limitierenden Faktoren sind.
Recent Industry Developments in Markt für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen
- April 2026: Astronics brachte die EmPower 1327-27 Dual USB-Type-C-Sitzplatzsteckdose auf den Markt, die eine kombinierte Leistung von bis zu 60 W für Passagiergeräte liefert. Die Einführung unterstützt Upgrade-Pfade von Fluggesellschaften weg von veralteten USB-A- und leistungsschwächeren Steckdosen und passt zu gängigen Sitzintegrations- und Nachrüstungsfällen. Sie verschärft zudem den Wettbewerbsdruck hinsichtlich Gewicht, thermischer Leistung und zertifizierungsfähiger USB-C-Implementierungen.
- April 2026: Astronics stellte ein EmPower Qi2-Drahtladomodul vor, das eine Ausgangsleistung von bis zu 25 W für Flugzeugkabinen liefern soll. Drahtloses Laden bietet ein Differenzierungsmerkmal für Premiumkabinen und verringert die Abhängigkeit von Kabeln, während das Laden weiterhin auf Sitzebene integriert bleibt. Das Modul erweitert den Produktmix hin zu Hybridkabinen, die USB-C-Stromversorgung mit induktivem Laden kombinieren.
- Januar 2024: KID-Systeme gab bekannt, dass sein GeniusPOWER Core in den Airbus-BFE-Katalog als potenzielles zukünftiges Produkt für Flugzeuge der A320-Familie aufgenommen wurde, einschließlich USB-C-60-W-Fähigkeit. Die Aufnahme in einen OEM-Katalog verbessert die Linefit-Sichtbarkeit und verkürzt den Weg von der Bewertung zur flottenweiten Spezifikation. Es zeigt außerdem, dass leistungsstärkeres USB-C als standardisierbarer Kabineninhalt bei volumenstarken Schmalrumpfprogrammen behandelt wird.


Markt für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze, die mit in Verkehrsflugzeugen installierten Sitzplatz-Stromversorgungssystemen erzielt werden, bei denen die Stromversorgung am Passagiersitz über Steckdosen oder Anschlüsse erfolgt. Der Wert wird über Linefit- und Nachrüstaktivitäten hinweg erfasst.
Umfangsausschlüsse: Militärflugzeuginstallationen und Nicht-Sitzplatz-Passagierstromversorgungslösungen (wie reine Galley-Stromversorgung oder Cockpit-Stromversorgungsgeräte) werden bei dieser Größenermittlung nicht berücksichtigt.
Übersicht der Segmentierung
- Nach Sitzklasse
- Economy Class
- Premium Economy Class
- Business Class
- First Class
- Nach Flugzeugtyp
- Schmalrumpfflugzeuge
- Großraumflugzeuge
- Regionalflugzeuge
- Nach Einbauart
- Linefit
- Retrofit
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit dem Aufbau des Nachfragekontexts und der Flugzeugauslieferungsbasis, die neue Installationen antreibt. Wir nutzen öffentliche Luftfahrtdatensätze und Politikreferenzen wie ICAO-Verkehrsstatistiken, FAA-Veröffentlichungen, EASA-Leitlinien und IATA-Markt- und Betriebszusammenfassungen, um Flottenwachstum, Auslastung und Kabinenmodernisierungszyklen zu verstehen.
Um diesen Kontext in nutzbare Modelleingaben umzuwandeln, prüfen wir auch OEM- und Fluggesellschafts-Jahresberichte, Investorenpräsentationen und seriöse Luft- und Raumfahrtpresse auf Signale zu Nachrüstprogrammen und dem Zeitpunkt von Kabinenerneuerungen. Patentdatenbanken werden genutzt, um die Richtung von Ladeformaten und Sicherheitsmerkmalen zu verfolgen, und eine Import-Export-Sendungsdatenbank wird selektiv herangezogen, um Komponentenflussmuster dort zu überprüfen, wo die Kennzeichnung eindeutig ist. Diese Schreibtischquellen sind beispielhaft und nicht erschöpfend, und viele weitere öffentliche Referenzen wurden bei der Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche dienen dazu, zu bestätigen, welcher Anteil ausgelieferter Flugzeuge typischerweise standardmäßig mit Sitzplatzstromversorgung ausgestattet ist und wie häufig ältere Flugzeuge bei Kabinennachrüstungen aufgerüstet werden. Die Interviewergebnisse klären zudem Preisentwicklungen, typische Shipset-Inhalte und regionale Unterschiede, basierend auf Gesprächen mit Fluggesellschafts- und MRO-Interessenvertretern, Kabinenintegrationsspezialisten und angebotsseitigen Fachexperten in der Region APAC, EMEA und Amerika.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 35 % | CXOs: 15 % | APAC: 46 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 27 % | EMEA: 31 % |
| Kleinere Akteure: 19 % | Manager: 58 % | Amerika: 23 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt nach einem Top-Down-Ansatz, bei dem Flugzeugauslieferungen, aktive Flottengröße und Kabinenmodifikationszyklen in einen realistischen Installationspool nach Region und Flugzeugkategorie umgewandelt werden. Dieser Pool wird dann anhand beobachteter Preisspannen in Wert umgerechnet. Die Ergebnisse werden durch selektive Bottom-Up-Näherungen bestätigt, einschließlich stichprobenartiger Shipset-Wertprüfungen und Kanal-Feedback zum typischen Steckdosen-Mix, was hilft, Gesamtwerte anzupassen, wenn der erste Durchgang zu optimistisch erscheint.
Zu den wichtigsten Eingaben des Modells gehören Auslieferungen von Verkehrsflugzeugen und die Entwicklung des Auftragsbestands, die Nachrüstdurchdringung nach Flugzeugalter und Häufigkeit der Kabinenerneuerung, die durchschnittliche Sitzanzahl pro Flugzeug nach Kategorie, der Anteil der mit USB- versus AC-Steckdosen ausgestatteten Sitze und die typische Entwicklung des durchschnittlichen Systemverkaufspreises nach Ladetyp und Zertifizierungsanforderungen. Fehlt für eine kleinere Region oder Flugzeugklasse eine Bottom-Up-Prüfung, wird die Lücke durch Anwendung validierter Durchdringungs- und Preisannahmen aus dem am nächsten vergleichbaren Flottenprofil geschlossen, gefolgt von einer zweiten Überprüfung.
Für die Prognose wird eine Szenarioanalyse verwendet, damit das Modell unterschiedliche Ausgabezyklen der Fluggesellschaften widerspiegeln kann. Die Annahmen werden durch Interviewkonsens zu Flottennutzung, Angebotsbeschränkungen und Nachrüstzeitpunkten verankert. Die Prognose bleibt nachvollziehbar, sodass sich jedes Jahr durch Änderungen bei Auslieferungen, Nachrüstzahlen, Sitzbelegungen und Preisgestaltung erklären lässt, statt durch eine einzelne Wachstumsrate.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch den Vergleich der Ergebnisse mit unabhängigen Luftfahrtsignalen wie Auslieferungstrends, Entwicklungsrichtung der Flottennutzung und Kommentaren zu Kabineninvestitionen der Fluggesellschaften, was hilft, Ergebnisse zu erkennen, die von der realen Aktivität abweichen. Zeigt eine Region eine starke Schwankung, werden die Treiber erneut überprüft, und Folgegespräche werden ausgelöst, um zu bestätigen, ob Durchdringung, Preisgestaltung oder Nachrüstzeitpunkt die Verschiebung verursacht haben.
Vor der endgültigen Freigabe durchläuft das Modell mehrstufige Analystenprüfungen, bei denen Annahmen hinterfragt und mit alternativen Eingaben neu berechnet werden, um die Stabilität zu testen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden bei bedeutenden Ereignissen durchgeführt. Unmittelbar vor der Lieferung wird ein letzter aktueller Durchgang vorgenommen, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgröße für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Sitzplatz-Stromversorgungssysteme unterscheiden sich häufig, da jeder Herausgeber den Nachfragepool auf seine eigene Weise erfasst und dann unterschiedliche Preislogiken und Aufrüstzeitpunkte anwendet. Die Abweichung ergibt sich meist daraus, was als in den Umfang fallendes Shipset gezählt wird, wie Nachrüstaktivitäten behandelt werden und welches Jahr als Ankerpunkt verwendet wird, wenn sich Währung und Inflation verändern.
Die Hauptlücke ergibt sich daraus, ob Schätzungen benachbarte elektrische Kabineninhalte über die Sitzplatz-Stromversorgungseinheit hinaus einbeziehen und wie stark die Nachrüstdurchdringung in älteren Flotten angenommen wird, insbesondere in Schmalrumpfkabinen. Durch die Trennung von Linefit- und Nachrüstvolumina und die anschließende Validierung der Sitzausstattungsraten anhand von Kabinenprogrammen der Fluggesellschaften behandelt Mordor Intelligence den Markt als Sitzplatz-Stromversorgungs-Shipsets, die mit realen Installationsereignissen verknüpft sind, statt als einen breiteren Kabinenelektrik-Näherungswert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 164,78 Mio. USD (2025) | |
| Globaler Listungsherausgeber A | 152,55 Mio. USD (2025) | Verwendet eine engere Produktabgrenzung mit Fokus auf USB- und AC-Anschlüsse und wendet über den Zeitraum eine konservativere Nachrüstakzeptanz an, was den Wert für 2025 verringert. |
| Branchenherausgeber B | 192,10 Mio. USD (2024) | Geht von einem größeren Ankerwert für 2024 aus und scheint einen breiteren Technologiesatz (einschließlich drahtlosem Laden) mit umfassenderen Annahmen zur Kabinenaufrüstung einzubeziehen, was die Zahl für das laufende Jahr erhöht. |
Über die drei Zahlen hinweg erklärt sich der Unterschied hauptsächlich dadurch, was innerhalb des Shipsets gezählt wird, wie der Nachrüstzeitpunkt modelliert wird und welches Basisjahr das Preisniveau verankert. Unser Ansatz bleibt ausgewogen, indem die Nachfrage an Flugzeugauslieferungen und verifizierte Nachrüstereignisse gebunden wird, gefolgt von der Anwendung transparenter Annahmen zu Sitzbelegung und Preisgestaltung, die von Jahr zu Jahr überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen im Jahr 2031 erreichen?
Die Marktgröße für Sitzplatz-Stromversorgungssysteme in Verkehrsflugzeugen wird bis 2031 voraussichtlich USD 219,40 Millionen erreichen.
Welche Kabinenklasse wird beim Einbau von Steckdosen voraussichtlich am schnellsten wachsen?
Die Premium Economy ist mit einer CAGR von 5,12 % bis 2031 auf das schnellste Wachstum ausgerichtet.
Warum bevorzugen Fluggesellschaften USB-C gegenüber herkömmlichen USB-A-Steckdosen?
USB-C unterstützt eine höhere Stromversorgung von bis zu 100 W und entspricht den neuen FAA-, EASA- und EU-Vorschriften.
Welche Region wird die höchste Wachstumsrate bei Sitzplatz-Stromversorgungssystemen verzeichnen?
Asien-Pazifik wird mit einer prognostizierten CAGR von 5,32 % zwischen 2026 und 2031 führend sein.
Wie wirken sich die Retrofit-Kosten auf die Einführung bei kleineren Fluggesellschaften aus?
Kabinenaufrüstungen bei Großraumflugzeugen können USD 20 Millionen pro Flugzeug übersteigen, was budgetbeschränkte Fluggesellschaften dazu veranlasst, Installationen aufzuschieben oder zu begrenzen.
Welcher technologische Fortschritt könnte die kabelgebundene Sitzplatzstromversorgung in der Zukunft disruptiv verändern?
Kabelloses induktives Laden, das bei Collins Aerospace in der Forschung und Entwicklung ist, könnte letztendlich die Notwendigkeit einer Sitzverkabelung beseitigen.
Seite zuletzt aktualisiert am:



