
Marktgröße und Marktanteil für landwirtschaftliche Impfstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 12.35 Milliarden US-Dollar |
| Marktgröße (2031) | 19.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.52 % |
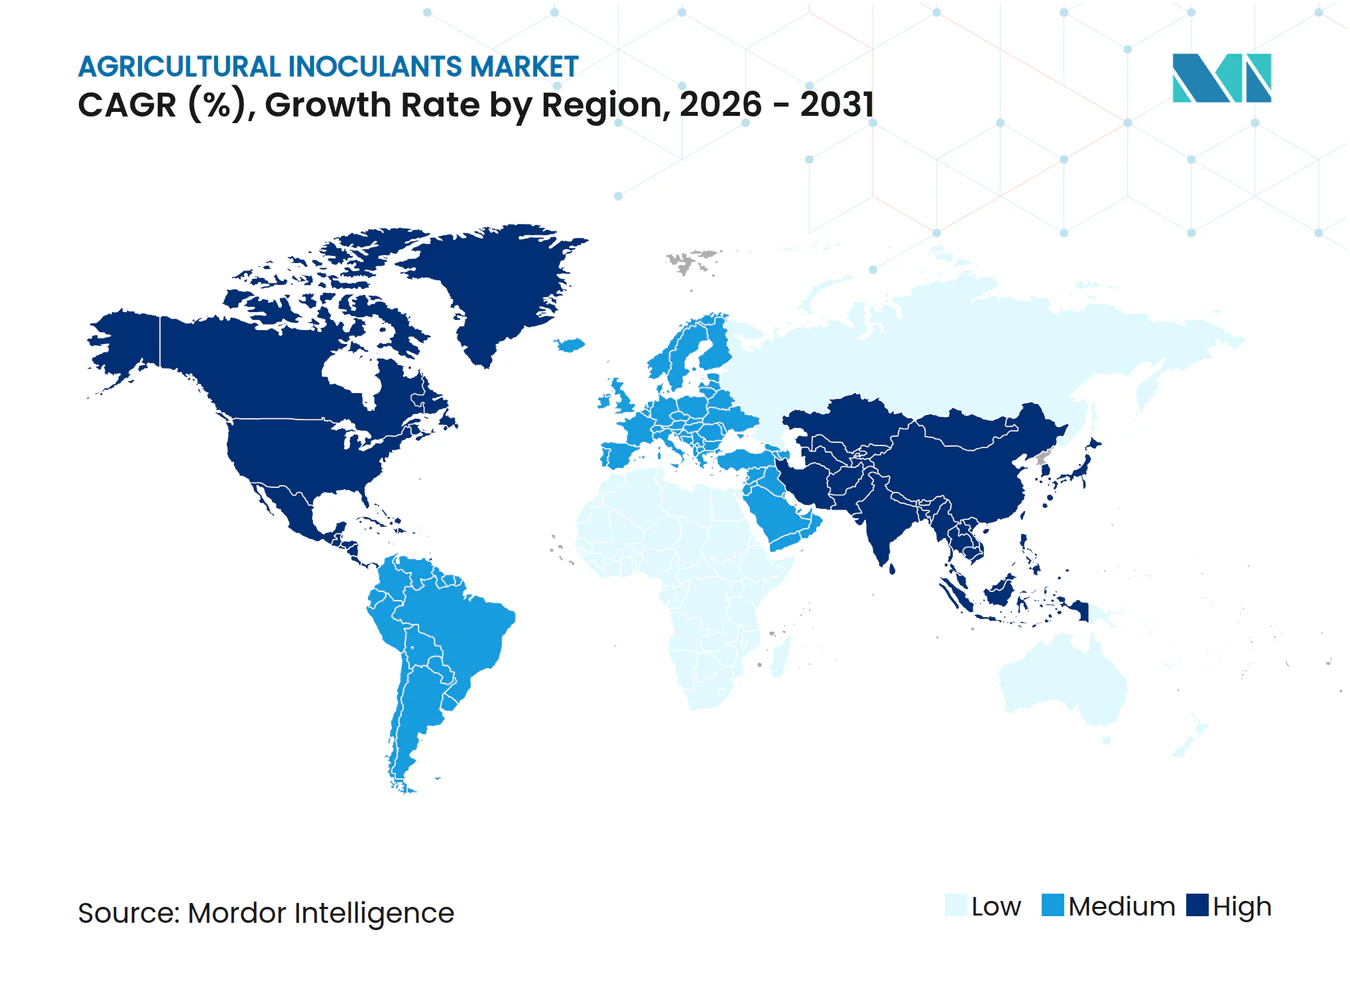
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Impfstoffe von Mordor Intelligence
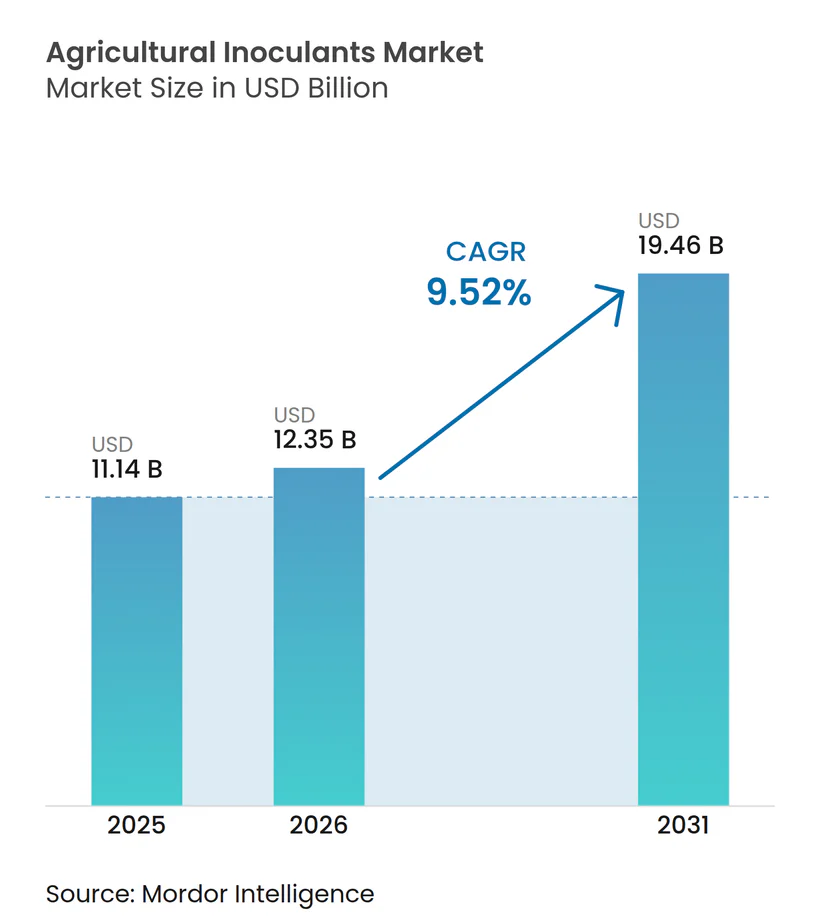
Die Marktgröße für landwirtschaftliche Impfstoffe wird voraussichtlich von 11,14 Milliarden USD im Jahr 2025 auf 12,35 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 9,52 % über den Zeitraum 2026–2031 19,46 Milliarden USD erreichen. Der Markt für landwirtschaftliche Impfstoffe wird durch eine schrittweise Verschiebung in der landwirtschaftlichen Betriebswirtschaft gestützt. Landwirte in den Vereinigten Staaten setzen zunehmend auf biologische Betriebsmittel, um Düngemittelkosten zu steuern und die Nährstoffeffizienz zu verbessern. Die Rückstandskontrolle gewinnt an Bedeutung, insbesondere für Erzeuger, die Exportmärkte und Frischprodukteketten beliefern, die einer strengeren Prüfung hinsichtlich maximaler Rückstandsmengen unterliegen. Darüber hinaus profitiert der Markt von einer stärkeren politischen Unterstützung für biologische Produkte, klareren Vermarktungswegen und einer breiteren Akzeptanz seitens des Handels für integrierte Programme, die mikrobielle und konventionelle Betriebsmittel kombinieren. Die Wettbewerbsdynamik zeigt eine deutliche Trennung zwischen großen globalen Unternehmen mit umfangreichen Fertigungs- und Vertriebskapazitäten und spezialisierten Akteuren, die sich auf Stickstofffixierung, Mykorrhiza oder gezielte Biokontrolllösungen konzentrieren. Trotz Herausforderungen bei der Feldleistung in bestimmten Böden und Klimazonen zeigt der Markt für landwirtschaftliche Impfstoffe eine anhaltende langfristige Nachfrage, die durch steigenden Kostendruck und strengere Anforderungen an die Rückstandskonformität angetrieben wird.
Wichtigste Erkenntnisse des Berichts
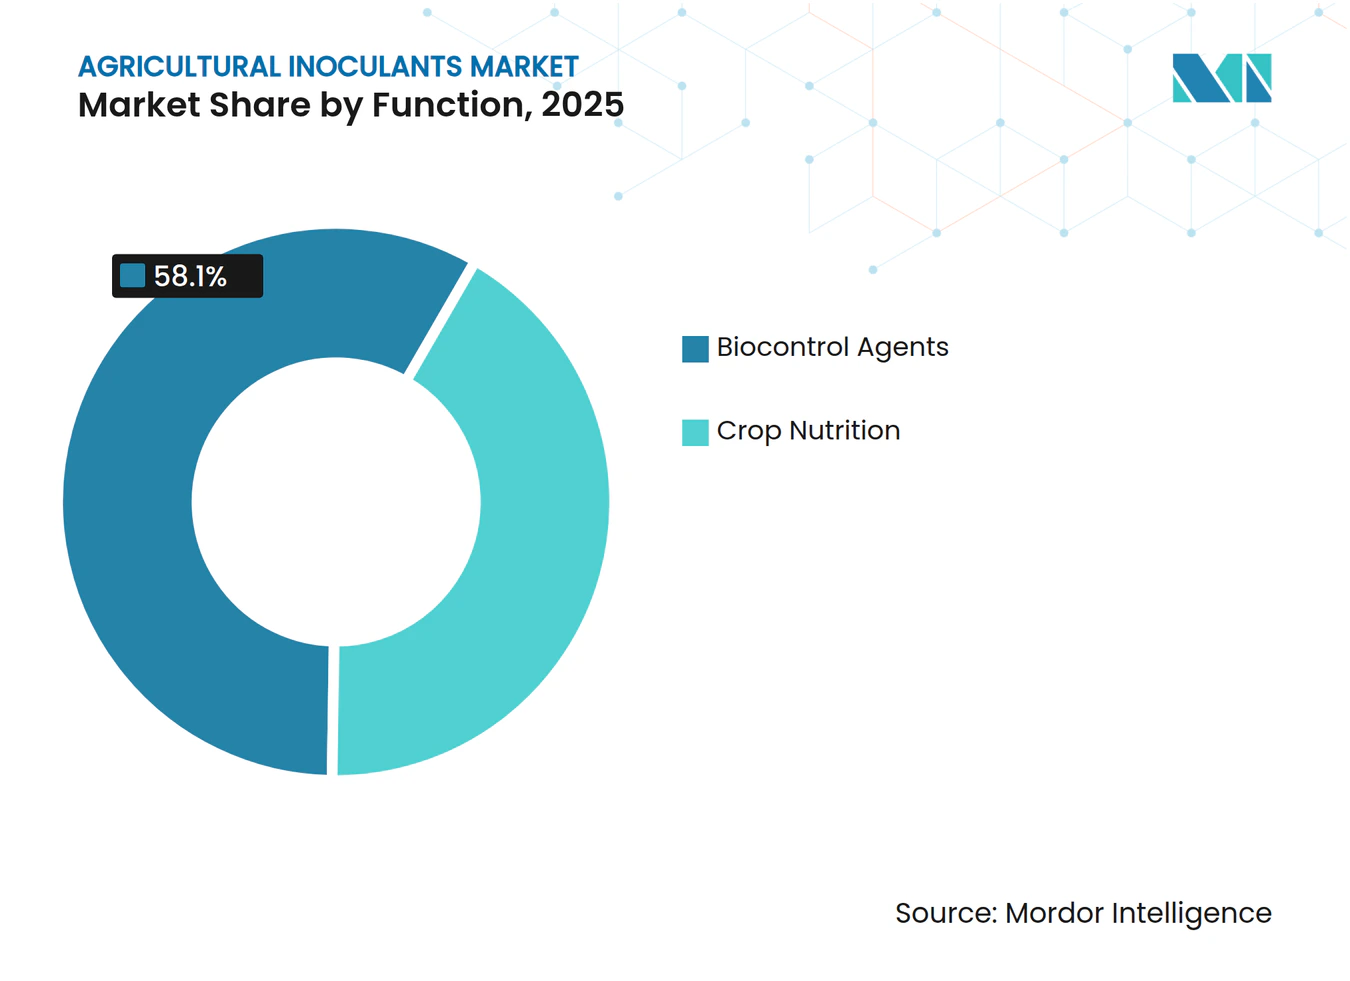
- Nach Funktion war Biokontrollmittel das größte Segment mit einem Anteil von 58,1 % am Markt für landwirtschaftliche Impfstoffe im Jahr 2025, während Pflanzenernährung das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,1 % bis 2031 war.
- Nach Mikroorganismus waren Bakterien das größte Segment mit einem Anteil von 43,4 % an der Marktgröße für landwirtschaftliche Impfstoffe im Jahr 2025, während Viren das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 8,0 % bis 2031 waren.
- Nach Anwendungsart war Saatgutbehandlung das größte Segment mit einem Anteil von 44,7 % an der Marktgröße für landwirtschaftliche Impfstoffe im Jahr 2025, während Blattspritzung das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,7 % bis 2031 war.
- Nach Kulturpflanzentyp waren Obst und Gemüse das größte Segment mit einem Anteil von 28,7 % im Jahr 2025, während Handelskulturen das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 4,6 % bis 2031 waren.
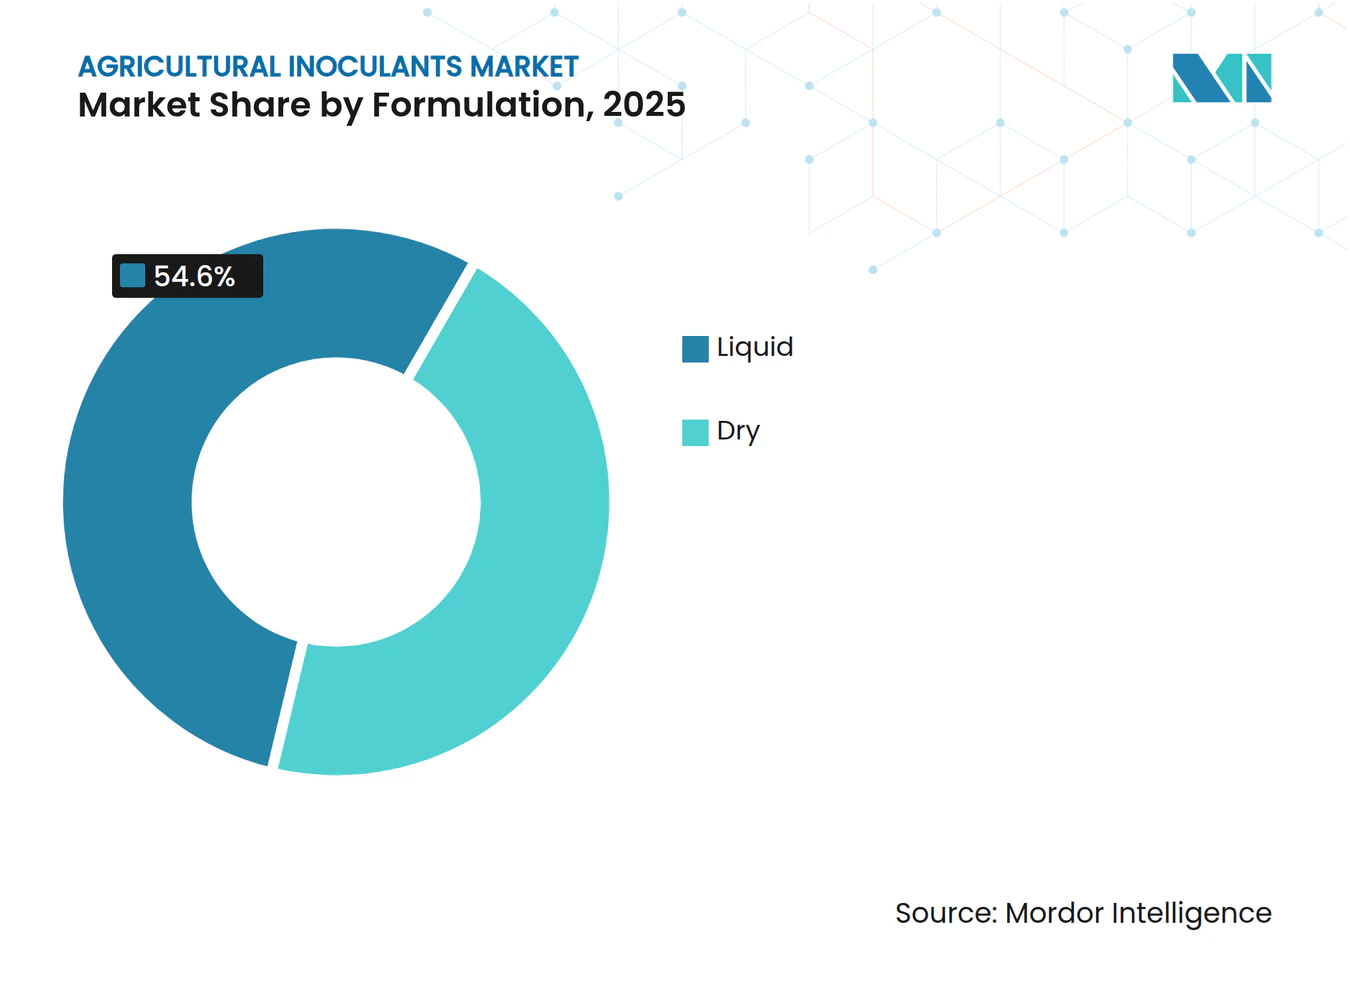
- Nach Formulierung war Flüssig das größte Segment mit einem Anteil von 54,6 % im Jahr 2025, während Trocken das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 5,5 % bis 2031 war.
- Nach Geografie war Nordamerika das größte regionale Segment mit einem Anteil von 32,1 % im Jahr 2025, während Asien-Pazifik das am schnellsten wachsende regionale Segment mit einem prognostizierten CAGR von 6,8 % bis 2031 war.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der Bioflächen und Nachfrage nach rückstandsfreien Lebensmitteln | +2.3% | Global, mit konzentrierten Gewinnen in der Europäischen Union, Nordamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Einsatz von Biodüngern zur Kompensation der Kostenschwankungen bei synthetischen Betriebsmitteln | +1.8% | Südamerika, Südasien, Afrika südlich der Sahara | Kurzfristig (≤ 2 Jahre) |
| Politische Unterstützung für biologische Produkte und Pflanzenschutz mit geringeren Rückständen | +1.5% | Europäische Union, Indien, Brasilien, Nordamerika | Mittelfristig (2–4 Jahre) |
| Einsatz von Saatgutbehandlung zur Verbesserung der Anwendungspräzision | +1.2% | Nordamerika, Europa, Australien | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach betrieblicher Kompatibilität für integrierte biologische und chemische Lösungen | +0.9% | Nordamerika, Südamerika, Kernregion Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verbesserungen der Haltbarkeit durch Formulierungs- und Verkapselungsinnovationen | +0.7% | Global, mit kurzfristigen Gewinnen im Nahen Osten und Afrika sowie in Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Bioflächen und Nachfrage nach rückstandsfreien Lebensmitteln
Der Markt für landwirtschaftliche Impfstoffe verzeichnet Wachstum aufgrund der Ausweitung des ökologischen Landbaus und strengerer Rückstandsstandards in globalen Lebensmittelversorgungsketten. Verbraucher in der Europäischen Union und in Nordamerika verlangen zunehmend landwirtschaftliche Produkte mit minimalen Rückständen, was die Einführung biologischer Pflanzenbetriebsmittel vorantreibt. Dieser Trend weitet sich über hochwertige Obst- und Gemüsekulturen hinaus auf großflächige Feldkulturen aus. Im Jahr 2025 identifizierte der Bioökonomie-Rahmen der Europäischen Kommission biobasierte Düngemittel und biologische Pflanzenschutzmittel als strategische Prioritäten und förderte deren Integration in landwirtschaftliche Nachhaltigkeitsinitiativen[1]. Für Landwirte verbessert die Positionierung von Produkten als rückstandsfrei den Marktzugang und gewährleistet Preisstabilität in compliance-getriebenen Vertriebskanälen, wodurch die kommerzielle Bedeutung von Impfstoffen über nachhaltigkeitsorientierte Anwendungen hinaus gestärkt wird.
Einsatz von Biodüngern zur Kompensation der Kostenschwankungen bei synthetischen Betriebsmitteln
Der Markt für landwirtschaftliche Impfstoffe wächst auch, da Landwirte mikrobielle Ernährungsprodukte einsetzen, um die Abhängigkeit von volatilen Düngemittelpreisen zu verringern und die Nährstoffnutzungseffizienz zu verbessern. Anstatt synthetische Düngemittel vollständig zu ersetzen, integrieren viele Betriebe Impfstoffe, um die Stickstofffixierung und Phosphoraufnahme innerhalb konventioneller Nährstoffmanagementsysteme zu verbessern. Dieser Ansatz ist besonders bedeutsam in landwirtschaftlichen Volkswirtschaften, die von Düngemittelimporten abhängig sind, wo Betriebsmittelkostenschwankungen die Rentabilität der Betriebe stark beeinflussen können. Eine in Plants veröffentlichte Studie zeigte, dass die Co-Inokulation mit Bradyrhizobium-Arten und Azospirillum brasilense in bestimmten Regionen des brasilianischen Sojaanbaus zu erheblichen Einsparungen beim Harnstoffersatz und direkten Rentabilitätsgewinnen führte. Dieser Befund verdeutlicht, warum Landwirte diese Produkte als wirksame wirtschaftliche Instrumente betrachten. Dieselbe Studie zeigt auch, dass Impfstoffe als Teil integrierter Nährstoffprogramme und nicht als einfacher Ersatz für konventionelle Düngemittel eingesetzt werden. Infolgedessen profitiert der Markt für landwirtschaftliche Impfstoffe sowohl von Betriebsmittelkostendisziplin als auch von besserer Renditesichtbarkeit.
Politische Unterstützung für biologische Produkte und Pflanzenschutz mit geringeren Rückständen
Die politische Unterstützung spielt eine bedeutende Rolle beim Wachstum des Marktes für landwirtschaftliche Impfstoffe, da Regierungen und Regulierungsbehörden klarere Zulassungswege für biologische Produkte schaffen. Länder wie Brasilien, Indien und Mitglieder der Europäischen Union entwickeln aktiv regulatorische Rahmenbedingungen für biologische Pflanzenbetriebsmittel, was die Vermarktungsaussichten für Hersteller und Händler verbessert. Die Europäische Kommission hat auch Pläne angekündigt, die Düngemittelvorschriften im Jahr 2025 zu überprüfen, was die Palette der zugelassenen mikrobiellen Produkte im Laufe der Zeit erweitern könnte. Verbesserte regulatorische Klarheit reduziert Risiken im Zusammenhang mit Produkteinführungen, fördert Investitionen in Formulierung und Herstellung und stärkt das Vertrauen bei Händlern und Agrarberatern, indem eine einheitliche Kennzeichnung und Produktaussagen ermöglicht werden[2]. Folglich wirken Vorschriften zunehmend als Marktermöglicher und nicht nur als Compliance-Hürden.
Einsatz von Saatgutbehandlung zur Verbesserung der Anwendungspräzision
Die Saatgutbehandlung bleibt ein wichtiger Wachstumstreiber für den Markt für landwirtschaftliche Impfstoffe, da sie nützliche Mikroorganismen direkt an die Samen-Wurzel-Grenzfläche während der frühen Kulturpflanzenentwicklung liefert. Diese Methode lässt sich nahtlos in bestehende industrielle Saatgutverarbeitungssysteme integrieren und ermöglicht es Landwirten, biologische Produkte ohne wesentliche Änderungen an Feldgeräten oder landwirtschaftlichen Betriebsabläufen einzusetzen. Im Jahr 2025 zeigte eine im Australian Journal of Crop Science veröffentlichte Forschungsarbeit, dass vorinokulierte Sojabohnensamen, die bis zu 30 Tage vor der Aussaat behandelt wurden, lebensfähige Bakterienpopulationen aufrechterhalten und Ertragsvorteile boten, wenn sie zusammen mit Schutzformulierungen und chemischen Saatgutbehandlungen verwendet wurden. Darüber hinaus entwickeln Unternehmen wie Novonesis A/S Langzeit-Saatgutbehandlungstechnologien, die auf großtechnische kommerzielle Saatsysteme zugeschnitten sind. Diese Entwicklungen unterstützen die Einführung von saatgutapplizierten Impfstoffprogrammen, indem sie Präzision, betriebliche Einfachheit und Kompatibilität mit konventionellen landwirtschaftlichen Praktiken betonen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Leistungsvariabilität über Boden- und Klimabedingungen hinweg | -2.0% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika sowie im gemäßigten Europa | Mittelfristig (2–4 Jahre) |
| Präferenz der Landwirte für schnell wirkende synthetische Alternativen | -1.5% | Südasien, Afrika südlich der Sahara, Teile Südamerikas | Kurzfristig (≤ 2 Jahre) |
| Registrierungskomplexität für mikrobielle Mehrfachstamm-Produkte | -1.2% | Europäische Union, Nordamerika, Südostasien | Langfristig (≥ 4 Jahre) |
| Kühlketten- und Kontaminationsrisiko bei der Mikrobenverteilung | -0.7% | Naher Osten und Afrika, Südasien, Binnenland Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leistungsvariabilität über Boden- und Klimabedingungen hinweg
Die Leistungsvariabilität bleibt eine erhebliche Herausforderung für den Markt für landwirtschaftliche Impfstoffe, da die mikrobielle Aktivität stark von Faktoren wie Bodentemperatur, Feuchtigkeit, pH-Wert, Kulturpflanzengeschichte und nativen mikrobiellen Populationen abhängt. Folglich zeigen Impfstoffe im Vergleich zu synthetischen Betriebsmitteln häufig eine inkonsistente Feldleistung, insbesondere in großflächigen landwirtschaftlichen Betrieben und unter wechselnden Umweltbedingungen. Die industrielle Mikrobiologie hebt hervor, dass die Wirksamkeit von Impfstoffen weiterhin erheblich von Umweltbedingungen, Trägerdesign und Überlebensbedingungen nach der Anwendung beeinflusst wird. Diese Variabilität trägt zu einer Vertrauenslücke bei, da Landwirte vorhersehbare Betriebsmittelreaktionen für eine zuverlässige Planung anstreben. Ohne präzisere Feldempfehlungen wird der Markt für landwirtschaftliche Impfstoffe in Regionen mit Klimata und Böden, die inkonsistente Ergebnisse liefern, wahrscheinlich weiterhin auf Zurückhaltung stoßen.
Präferenz der Landwirte für schnell wirkende synthetische Alternativen
Der Markt für landwirtschaftliche Impfstoffe sieht sich auch dem Widerstand von Landwirten gegenüber, die schnell wirkende synthetische Düngemittel und Pflanzenschutzmittel bevorzugen, die unmittelbare, sichtbare agronomische Ergebnisse liefern. Biologische Produkte benötigen oft längere Zeiträume, um messbare Vorteile zu demonstrieren, was Einführungsherausforderungen in Regionen darstellt, in denen saisonale Cashflow-Einschränkungen und begrenzte agronomische Beratungsdienstleistungen Kaufentscheidungen beeinflussen. Um diese Probleme anzugehen, verstärken Unternehmen ihre Demonstrations- und Vertriebsbemühungen. So schloss Novonesis A/S im Jahr 2024 eine Partnerschaft mit der Andermatt Group, um den Zugang zu Cell-Tech-Sojabohnen-Impfstoffen in Afrika zu erweitern, mit Schwerpunkt auf Landwirteaufklärung und Förderung der Einführung biologischer Produkte[3]. Trotz dieser Initiativen bleibt die Präferenz für vertraute synthetische Betriebsmittel jedoch eine erhebliche Barriere für die breitere Einführung von Impfstoffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Funktion:
Biokontrollmittel halten die größte Position, während Biostimulanzien am schnellsten wachsenBiokontrollmittel hatten im Jahr 2025 mit 58,1 % den größten Marktanteil und leisteten den bedeutendsten Beitrag zum Markt für landwirtschaftliche Impfstoffe über alle Funktionskategorien hinweg. Diese Dominanz wird auf die zunehmende Resistenz gegenüber synthetischen Pestiziden in wichtigen Schädlingssystemen und strengere Vorschriften für bestimmte chemisch aktive Wirkstoffe in wichtigen Kulturpflanzenmärkten zurückgeführt. Der Markt für landwirtschaftliche Impfstoffe stützt sich weiterhin auf Biokontrollmittel, da diese im Vergleich zu anderen biologischen Kategorien von einer gut etablierten kommerziellen Infrastruktur profitieren. Unternehmen wie BASF SE, Valent BioSciences LLC und Koppert Biological Systems B.V. sind in diesem Segment mit robusten biologischen Schädlingsbekämpfungsportfolios tätig und gewährleisten globale Lieferfähigkeiten und das Vertrauen der Händler.
Pflanzenernährung ist die am schnellsten wachsende Funktion mit einem prognostizierten CAGR von 5,1 % bis 2031. Dieses Wachstum spiegelt eine breitere Verschiebung in der Art und Weise wider, wie Landwirte die Nährstoffeffizienz angehen. Im Markt für landwirtschaftliche Impfstoffe werden Biostimulanzien zunehmend als praktische Werkzeuge zur Verbesserung der Nährstoffaufnahme und des Stressmanagements vermarktet, anstatt als optionale Pflanzgesundheitszusätze. Diese Verschiebung ist bedeutsam, da Agronomen Biostimulanzien nun in reduzierte Düngemittelprogramme integrieren können, anstatt Landwirte zu einem vollständigen Ersatz konventioneller Systeme zu zwingen. Im März 2026 schloss BASF SE die Übernahme der AgBiTech Group ab, was den wachsenden Fokus großer Pflanzenbetriebsmittelunternehmen auf die Integration biologischer Technologien in ihre Portfoliostrategien und langfristigen Wachstumspläne unterstreicht. Während reife Biokontrollplattformen weiterhin den Umsatz verankern, wachsen ernährungsorientierte Produkte im Markt für landwirtschaftliche Impfstoffe daher schneller.



Nach Mikroorganismus:
Bakterien bleiben die größten, während Virusprodukte am schnellsten wachsenBakterien hatten im Jahr 2025 mit 43,4 % den größten Marktanteil und stellten das bedeutendste Segment des Marktes für landwirtschaftliche Impfstoffe nach Mikroorganismus dar. Diese Dominanz wird auf den langjährigen kommerziellen Einsatz von Stämmen wie Bradyrhizobium, Azospirillum brasilense und Bacillus subtilis zurückgeführt, die für Stickstofffixierung, Nährstoffmobilisierung und Pflanzenwachstumsförderung eingesetzt werden. Im Markt für landwirtschaftliche Impfstoffe profitieren bakterielle Produkte von etablierten Registrierungsverfahren und einer weit verbreiteten Anwendung in Sojabohnen-, Hülsenfrucht- und Getreidesystemen. Südamerika spielt in diesem Segment eine entscheidende Rolle, da rhizobiale Produkte eng mit der Hülsenfruchtproduktion und der wirtschaftlichen Rentabilität des Sojaanbaus verbunden sind. Während Pilzimpfstoffe ebenfalls bedeutsam sind, insbesondere im Gartenbau und im Management bodenbürtiger Krankheiten, bieten Bakterien weiterhin die breiteste kommerzielle Basis über alle Regionen hinweg.
Viren stellen das am schnellsten wachsende Segment der Mikroorganismen dar, mit einem prognostizierten CAGR von 8,0 % bis 2031. Dieses Wachstum wird durch die zunehmende Einführung von Nucleopolyhedrovirus-Technologien zur Bekämpfung schwieriger Lepidoptera-Schädlinge angetrieben. Der Markt für landwirtschaftliche Impfstoffe konzentriert sich stärker auf dieses Segment, da Fortschritte in der Produktionsökonomie und Feldvalidierung die virusbasierte Schädlingsbekämpfung skalierbarer machen.
Nach Anwendungsart:
Saatgutbehandlung ist die größte, während Blattspritzung am schnellsten wächstDie Saatgutbehandlung hatte im Jahr 2025 mit 44,7 % den größten Marktanteil und etablierte sich als führende Anwendungsmethode im Markt für landwirtschaftliche Impfstoffe. Diese Methode wird bevorzugt, da sie mikrobielle Aktivität in der Nähe des Samens während der frühen Phasen der Wurzelentwicklung positioniert und sich nahtlos in bestehende Saatgutverarbeitungsabläufe integriert. In diesem Markt reduziert die Saatgutbehandlung den Feldarbeitsaufwand und minimiert den Handhabungsaufwand für Landwirte, indem die Notwendigkeit des betrieblichen Mischens entfällt. Darüber hinaus gewährleistet die industrielle Saatgutbehandlungsinfrastruktur eine konsistente Dosierung und Kompatibilität mit konventionellen Saatgutpflegemitteln. Diese Vorteile machen die Saatgutbehandlung zur Standardwahl für große Reihenkultursysteme und Regionen mit etablierten Vertriebsnetzen für vorbehandelte Saaten.
Die Blattspritzung wird voraussichtlich die am schnellsten wachsende Anwendungsmethode sein, mit einem CAGR von 5,7 % bis 2031. Dieser Ansatz bietet Landwirten mehr Flexibilität während der Wachstumssaison, was ihn besonders vorteilhaft für Kulturen macht, bei denen Nährstoffstress, Hitzestress oder das Timing der Wachstumsstadien entscheidend sind. Der Markt für landwirtschaftliche Impfstoffe hat erheblich von dieser Anwendungsmethode profitiert. So führte ein Biosolutions-Marktführer im März 2026 Otimais Duo in Brasilien ein, einen dualen mikrobiellen Impfstoff, der in mehreren Ländern und Kulturen validiert wurde. Das Produkt zeigte im Vergleich zur Saatgutbehandlung eine stärkere Blattleistung, insbesondere bei Mais.
Nach Kulturpflanzentyp:
Obst und Gemüse sind die größten, während Handelskulturen am schnellsten wachsenObst und Gemüse hielten im Jahr 2025 mit 28,7 % den größten Marktanteil und trugen den höchsten Wert zum Markt für landwirtschaftliche Impfstoffe nach Kulturpflanzentyp bei. Diese Dominanz ist in erster Linie auf ihren höheren Wert pro Hektar zurückzuführen, der eine einfachere Kostendeckung biologischer Betriebsmittel im Vergleich zu weniger wertvollen Feldkulturen ermöglicht. Der Markt profitiert von einer starken Rückstandsempfindlichkeit in Exportkanälen, wo Käufer von Frischprodukten saubere Kennzeichnung und rückstandsarme Produktionspraktiken priorisieren. Infolgedessen neigen Gartenbaulandwirte dazu, Impfstoffe früher einzuführen als diejenigen, die Massengüter anbauen, angetrieben von agronomischen und kommerziellen Faktoren. Dies hat Obst und Gemüse als Vorreiter bei der Einführung in vielen hochwertigen Produktionssystemen etabliert.
Handelskulturen stellen das am schnellsten wachsende Segment dar, mit einem prognostizierten CAGR von 4,6 % bis 2031. Dieses Wachstum wird durch die zunehmende Einführung von betriebsmittelintensiven Kulturen wie Zuckerrohr, Baumwolle und Kaffee angetrieben. Der Markt für landwirtschaftliche Impfstoffe in diesen Kulturen expandiert, da Käufer eine verbesserte Umweltleistung fordern, während Landwirte nach Lösungen suchen, um die Nährstoffeffizienz zu verbessern und Gewinnmargen zu schützen.
Nach Formulierung:
Flüssig bleibt die größte, während Trocken am schnellsten wächstFlüssigformulierungen werden voraussichtlich den größten Marktanteil halten und im Jahr 2025 54,6 % des Marktes für landwirtschaftliche Impfstoffe nach Formulierungstyp ausmachen. Ihre weit verbreitete Einführung wird auf die Fähigkeit der Hersteller zurückgeführt, strengere Sterilisationsstandards einzuhalten, höhere lebensfähige Zellzahlen zu erzielen und die Kompatibilität mit flüssigen Saatgutbehandlungs- und Bewässerungssystemen sicherzustellen. Insbesondere werden Flüssigprodukte in Sojabohnenprogrammen in Brasilien und Argentinien umfangreich eingesetzt, wo bestehende Planungs-, Lager- und Händlernetzwerke gut mit diesen Formaten übereinstimmen. Die Logistik bleibt jedoch eine erhebliche Herausforderung, da Kühlung und Kontaminationskontrolle während Transport und Lagerung entscheidend sind. Diese Herausforderungen sind besonders ausgeprägt in Binnengebieten und wärmeren Regionen mit begrenzter Kühlketteninfrastruktur.
Trockenformulierungen sind die am schnellsten wachsende Kategorie, mit einem prognostizierten CAGR von 5,5 % bis 2031. Dieses Wachstum wird durch Verbesserungen bei Haltbarkeit und Handhabungsfreundlichkeit angetrieben. Der Markt für landwirtschaftliche Impfstoffe profitiert von Fortschritten bei Polymerverkapselung, Osmoprotektiva und geschichteten Trägersystemen, die die Praktikabilität von Trockenprodukten in Regionen mit schwierigen Vertriebsbedingungen verbessern.

Geografische Analyse
Markt für landwirtschaftliche Impfstoffe in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 32,1 % am Markt für landwirtschaftliche Impfstoffe und blieb der größte regionale Beitragszahler. Starke Händlernetzwerke, fortschrittliche agronomische Beratungssysteme und eine hohe Einführungsrate in der Sojabohnen- und Maisproduktion unterstützten dies. Die Vereinigten Staaten führen weiterhin die regionale Nachfrage an, da mikrobielle Produkte effizient in Saatgutbehandlungs-, Pflanzenschutz- und nachhaltigkeitsorientierte Landwirtschaftsprogramme integriert werden. Im Jahr 2025 weitete Pivot Bio, Inc. die Einführung durch sein N-OVATOR-Programm und breitere Einzelhandelspartnerschaften im Corn Belt weiter aus. Dies stärkte die Rolle biologischer Betriebsmittel bei der Verbesserung sowohl der landwirtschaftlichen Produktivität als auch der Umweltleistung.
Markt für landwirtschaftliche Impfstoffe im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist das am schnellsten wachsende regionale Segment mit einem prognostizierten CAGR von 6,8 % bis 2031. Dieses Wachstum wird durch Düngemittelkostendruck, staatliche Unterstützung für biologische Betriebsmittel und expandierende agronomische Beratungsprogramme angetrieben. Indien bleibt ein wichtiger Wachstumsmarkt, da die regulatorische Formalisierung die Vermarktungsstandards für biologische Produkte verbessert. Im September 2024 stärkte Novonesis A/S seine regionale Präsenz durch seine Partnerschaft mit Krishak Bharati Cooperative Limited (KRIBHCO) zur Verteilung von Mykorrhiza-Biodüngern für wichtige indische Kulturen. Australien unterstützt das regionale Wachstum ebenfalls durch die zunehmende Einführung von Präzisionslandwirtschaft.
Markt für landwirtschaftliche Impfstoffe in EMEA und Südamerika
Europa bleibt ein wichtiger Markt für landwirtschaftliche Impfstoffe, obwohl das Wachstum teilweise durch die aktuellen Vorschriften der Europäischen Union für Mikroorganismen eingeschränkt wird. Laufende regulatorische Überprüfungen durch die Europäische Kommission könnten die Liste der zugelassenen mikrobiellen Produkte schrittweise erweitern. Südamerika bleibt eine wichtige Wachstumsregion, insbesondere in Brasilien, wo der großflächige Sojaanbau und die Abhängigkeit von Düngemittelimporten die steigende Nachfrage nach biologischen Betriebsmitteln antreiben. Der Nahe Osten und Afrika bleiben kleinere Märkte, ziehen aber zunehmend die Aufmerksamkeit der Branche auf sich, da eine historisch geringere Einführungsrate Raum für Expansion durch neue Vertriebs- und Beratungsmodelle lässt, insbesondere in Hülsenfruchtproduktionssystemen.
Wettbewerbslandschaft
Marktkonzentration
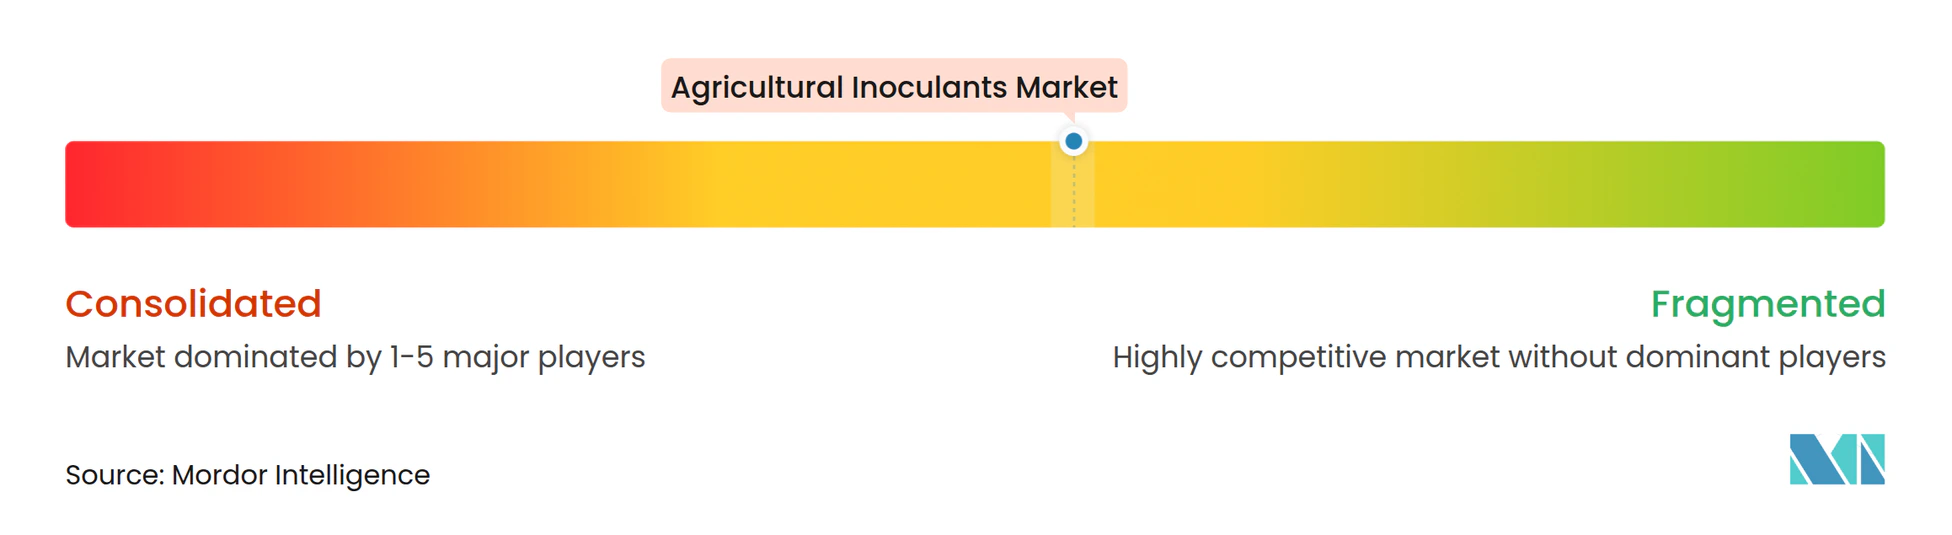
Der Markt für landwirtschaftliche Impfstoffe ist global mäßig konsolidiert, wobei BASF SE, Syngenta Group Co., Ltd., Corteva, Inc., Bayer AG und Novonesis A/S von ihrer Größe in Fertigung, Registrierung und Vertrieb profitieren. Diese Unternehmen profitieren davon, Forschungsinvestitionen über breitere landwirtschaftliche Portfolios zu verteilen und biologische Produkte effizient über etablierte Pflanzenbetriebsmittelkanäle zu vermarkten. Wichtige Wettbewerbsvorteile für Unternehmen, die eine schnelle Marktexpansion anstreben, umfassen Fermentationsinfrastruktur, Formulierungsqualität und länderübergreifende Zulassungen.
Syngenta Group Co., Ltd. erweitert seine Biologicals-Plattform durch großtechnische Fertigung und innovationsgetriebene Partnerschaften, unterstützt durch den Betrieb seiner Biologicals-Anlage in Orangeburg, South Carolina. Novonesis A/S konzentriert sich auf partnerschaftsgetriebenes Wachstum in aufstrebenden Agrarmärkten wie Indien und Afrika, wo lokale Vertriebsnetze und agronomische Bildung für die Produkteinführung entscheidend sind. Diese Strategien unterstreichen, wie der Markt für landwirtschaftliche Impfstoffe sowohl die interne Fähigkeitsentwicklung als auch starke regionale Vermarktungspartnerschaften belohnt.
Neben den führenden multinationalen Konzernen bleibt der Markt für landwirtschaftliche Impfstoffe hochdynamisch, wobei spezialisierte Unternehmen wie Pivot Bio, Inc., Groundwork BioAg Ltd., Koppert Biological Systems B.V., Verdesian Life Sciences LLC und XiteBio Technologies Inc. bedeutende Rollen spielen. Diese Unternehmen konkurrieren häufig durch kulturpflanzenspezifische Technologien, spezialisierte mikrobielle Plattformen und Produkte, die auf Regionen mit begrenzter Kühlketteninfrastruktur oder agronomischer Unterstützung zugeschnitten sind. So konzentriert sich Pivot Bio, Inc. auf stickstofffixierende mikrobielle Technologien, Groundwork BioAg ist auf Mykorrhiza-Impfstoffe spezialisiert, und Koppert Biological Systems B.V. erweitert seinen Vertrieb von biologischem Pflanzenschutz durch strategische Partnerschaften. Diese Wettbewerbsstruktur unterstützt das Wachstum spezialisierter Akteure, während größere Unternehmen weiterhin die breitere Marktlandschaft beeinflussen.
Branchenführer im Markt für landwirtschaftliche Impfstoffe
-
BASF SE
-
Bayer AG
-
Novonesis A/S
-
Corteva, Inc.
-
Syngenta Group Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Impfstoffe Unternehmen in diesem Bericht
- BASF SE
- Bayer AG
- Novonesis A/S
- Corteva, Inc.
- Syngenta Group Co., Ltd.
- Valent BioSciences LLC
- Premier Tech Ltd.
- Lallemand Inc.
- Bioceres Crop Solutions Corp.
- Verdesian Life Sciences LLC
- Groundwork BioAg Ltd.
- Pivot Bio, Inc.
- Koppert Biological Systems B.V.
- XiteBio Technologies Inc.
Neueste Industrielle Entwicklungen in Markt für landwirtschaftliche Impfstoffe
- Mai 2026: BASF SE nahm seine BioHub-Fermentationsanlage am Standort Ludwigshafen, Deutschland, mit einer Investition im hohen zweistelligen Millionen-Euro-Bereich in Betrieb, die speziell auf biologische Fungizide und biologische Saatgutbehandlungen auf Basis von Bacillus amyloliquefaciens und Penicillium coprobium ausgerichtet ist. Die Anlage bringt die Fermentationsproduktion ins Haus, verbindet Forschung und Entwicklung direkt mit der industriellen Fertigung und stärkt die Lieferkettenresilienz für das BioSolutions-Portfolio von BASF SE.
- Mai 2026: Verdesian Life Sciences LLC erhielt die Zertifizierung als Certified Biostimulant vom The Fertilizer Institute für seinen flüssigen Biostimulanten Take Off LS, womit es das zweite Produkt des Unternehmens ist, das diese Zertifizierung erhält. Die Anerkennung validiert Take Off LS, ein Blatt- oder Reihendüngerprodukt zur Verbesserung der Stickstoffnutzungseffizienz bei Mais, Sojabohnen und Reihenkulturen, gegenüber Branchenstandards für Zusammensetzung, Sicherheit und Wirksamkeit.
- März 2026: BASF SE schloss die Übernahme der AgBiTech Group von Paine Schwartz Partners ab. AgBiTech ist auf Nucleopolyhedrovirus-Technologie zur biologischen Bekämpfung von Lepidoptera-Schädlingen spezialisiert, mit Fertigungsanlagen in den Vereinigten Staaten, Australien und Brasilien. Die Übernahme stärkt das biologische Insektenkontrollportfolio von BASF SE und beschleunigt die Vermarktung der Nucleopolyhedrovirus-Technologie auf Brasiliens expandierendem Biokontrollmarkt.
Markt für landwirtschaftliche Impfstoffe Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für landwirtschaftliche Impfstoffe als den Wert mikrobieller Formulierungen – hauptsächlich Bakterien, Pilze oder Konsortien –, die auf Saatgut, Boden oder Blattoberflächen aufgebracht werden, um die Nährstoffverfügbarkeit, Stickstofffixierung oder Schädlingsunterdrückung bei Nahrungs- und Futterpflanzen zu verbessern.
Ausschluss aus dem Geltungsbereich: Produkte, die ausschließlich als silospezifische Fermentationshilfsmittel verkauft werden, werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Funktion
- Pflanzenernährung
- Biokontrollmittel
- Nach Mikroorganismus
- Bakterien
- Bacillus
- Azotobacter
- Rhizobium und Bradyrhizobium
- Phosphatlösende Bakterien
- Pilze
- Trichoderma
- Mykorrhiza
- Beauveria bassiana
- Metarhizium anisopliae
- Viren
- Bakterien
- Nach Anwendungsart
- Saatgutbehandlung
- Bodenbehandlung
- Blattspritzung
- Nach Kulturpflanzentyp
- Getreide und Zerealien
- Hülsenfrüchte und Ölsaaten
- Handelskulturen
- Obst und Gemüse
- Sonstige Anwendungen
- Nach Formulierung
- Flüssig
- Trocken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Um Lücken zu schließen, führt unser Team Interviews mit Agronomen, Formulierungschemikern, Betriebsmittelhändlern und Erzeugergenossenschaften in Nordamerika, Brasilien, Indien, Frankreich und Südafrika durch. Diese Gespräche verifizieren reale Adoptionsraten, typische Anwendungsdosen und zukunftsgerichtete Preiserwartungen, die allein durch Desk Research nicht ermittelt werden können.
Desk Research
Mordor-Analysten sichten zunächst offene Datensätze von Institutionen wie FAO FAOSTAT, USDA ERS, Eurostat, ANPII und ICAR; anschließend werden Patentanalysen von Questel, Sendungsverfolgungsdaten von Volza sowie Nachrichtenarchive aus Dow Jones Factiva hinzugezogen, um bepflanzte Hektarflächen zu ermitteln und die Durchdringung von Impfstoffen zu bewerten. Unternehmens-10-Ks, Investorenpräsentationen und nationale Biofertilizer-Richtlinien liefern Hinweise auf durchschnittliche Verkaufspreise und regulatorisches Tempo. Die oben genannten Quellen sind illustrativ; zahlreiche weitere Referenzen fließen in die Datenbereinigung und Plausibilitätsprüfung ein.
Marktgrößenbestimmung und Prognose
Ein hybrider Top-down-Ansatz wandelt Anbauflächen in potenziell behandelte Hektarflächen um, wendet regionsspezifische Durchdringungs- und Dosismultiplikatoren an und bewertet Volumina zu gewichteten durchschnittlichen Verkaufspreisen. Die Ergebnisse werden durch selektive Bottom-up-Lieferantenzusammenführungen und Kanalprüfungen gegengeprüft. Zu den wichtigsten Variablen zählen Sojabohnen- und Maisanbauflächen, Wachstum der ökologisch zertifizierten Anbauflächen, Impfstoffdosis pro Hektar, durchschnittlicher haltbarkeitsbedingter Schwund sowie regionale Streuung der durchschnittlichen Verkaufspreise. Eine multivariate Regression mit Anbaufläche, Düngemittelpreisindex und Anteil ökologischer Landwirtschaftsfläche treibt unsere Prognose für 2026–2031 an; Szenarioanalysen berücksichtigen disruptive Regulierungsänderungen oder Dürreperioden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden Varianzprüfungen gegenüber historischen Handelsdaten unterzogen, von leitenden Analysten einer Fachprüfung unterzogen und alle zwölf Monate aktualisiert, wobei zwischenzeitliche Aktualisierungen durch wesentliche Ereignisse ausgelöst werden (beispielsweise eine bedeutende Änderung der Zulassung auf Länderebene).
Warum Mordors Ausgangsbasis für landwirtschaftliche Impfstoffe Vertrauen verdient
Veröffentlichte Zahlen weichen häufig voneinander ab, da jeder Herausgeber seinen eigenen funktionalen Geltungsbereich, sein Basisjahr und seinen Aktualisierungsrhythmus wählt.
Zu den wesentlichen Ursachen für diese Abweichungen zählen unterschiedliche Behandlungen von Silageadditiven, die Frage, ob Biofertilizer-Mischungen einbezogen werden, unterschiedliche Eskalationspfade für durchschnittliche Verkaufspreise sowie der Zeitpunkt von Währungsumrechnungen.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungsgrund |
|---|---|---|
| 11,14 Milliarden USD (2025) | Mordor Intelligence | - |
| 1,10 Milliarden USD (2022) | Globales Beratungsunternehmen A | Berücksichtigt nur Impfstoffe zuzüglich Silageadditiven und lässt das Biofertilizer-Teilsegment außer Acht |
| 0,96 Milliarden USD (2020) | Forschungshaus B | Älteres Basisjahr und konservative Adoptionsannahmen drücken den Wert |
| 4,43 Milliarden USD (2024) | Branchenverband C | Stützt sich auf Versanderhebungen aus begrenzten Regionen und eine flache Projektion der durchschnittlichen Verkaufspreise |
Dieser Vergleich zeigt, dass Mordors breiterer funktionaler Geltungsbereich, die jährliche Aktualisierung und die kreuzvalidierte Preisgestaltung eine ausgewogene, transparente Ausgangsbasis liefern, die Entscheidungsträger replizieren und verteidigen können.
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum bei landwirtschaftlichen Impfstoffen bis 2031 an?
Das Wachstum wird durch Düngemittelkostendruck, strengere Rückstandserwartungen, stärkere Regulierung biologischer Betriebsmittel sowie den breiteren Einsatz von Saatgutbehandlungs- und biologischen Blattspritzprogrammen unterstützt.
Wie groß ist der Markt für landwirtschaftliche Impfstoffe im Jahr 2026?
Die Marktgröße für landwirtschaftliche Impfstoffe beträgt im Jahr 2026 12,35 Milliarden USD und wird bis 2031 voraussichtlich 19,46 Milliarden USD bei einem CAGR von 9,52 % erreichen.
Welche Funktion führt beim Umsatz und welche wächst am schnellsten?
Biokontrollmittel sind die größte Funktion mit einem Anteil von 58,1 % im Jahr 2025, während Pflanzenernährung die am schnellsten wachsende Funktion mit einem CAGR von 5,1 % bis 2031 ist.
Welche Mikroorganismengruppe hat die stärksten Aussichten?
Bakterien bleiben die größte Gruppe mit einem Anteil von 43,4 % im Jahr 2025, aber Viren haben die schnellste prognostizierte Expansion mit einem CAGR von 8,0 % bis 2031.
Warum ist die Saatgutbehandlung nach wie vor die wichtigste Anwendungsmethode?
Die Saatgutbehandlung bleibt die größte, weil sie Mikroben frühzeitig in der Wurzelzone platziert, in bestehende Saatsysteme passt und den betrieblichen Handhabungsaufwand reduziert.
Welche Region bietet die stärkste kurzfristige Expansionsmöglichkeit?
Der asiatisch-pazifische Raum bietet die stärksten Wachstumsaussichten mit einem CAGR von 6,8 % bis 2031, unterstützt durch Betriebsmittelkostendruck, politische Unterstützung und breitere Beratungsnetzwerke.