
Afrika-Elektrofahrzeugmarkt Analyse von Mordor Intelligence
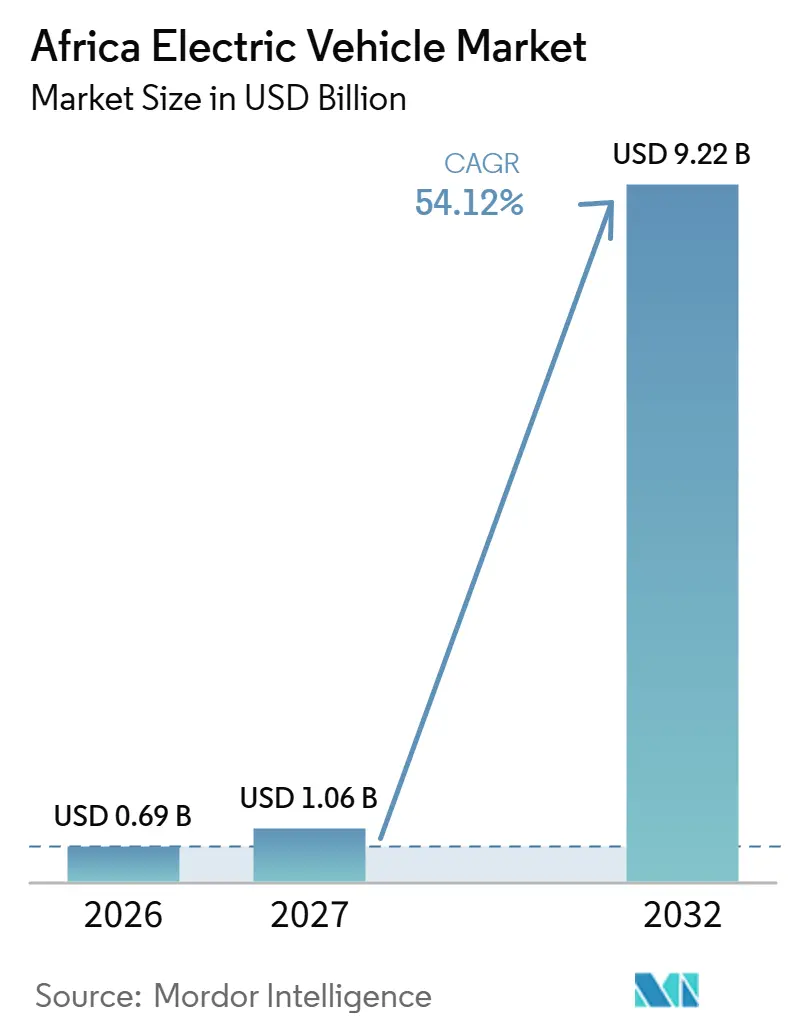
Die Größe des Afrika Elektrofahrzeugmarkts wird voraussichtlich von 0,69 Milliarden USD im Jahr 2026 auf 1,06 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 54,12 % über 2027–2032 voraussichtlich 9,22 Milliarden USD erreichen.
Sinkende Batteriepackpreise und Einfuhrsteuerentlastungen können die Erschwinglichkeit verbessern, wenn Lieferanten die Kosteneinsparungen an die Fahrzeugpreise weitergeben. Städtische Motorradflotten in Äthiopien bündeln die Nachfrage rund um Lieferbetriebe mit identifizierbaren Kunden und definierten Servicegebieten. Lieferantengebundene Finanzierung bietet einen weiteren Weg von Transportbedürfnissen zu potenziellen Fahrzeugkäufen. Hohe Kapitalanforderungen für Ladeinfrastruktur und unzuverlässige Stromversorgung können jedoch die Betriebsgebiete einschränken, in denen gekaufte Fahrzeuge eingesetzt werden können. Diese Kräfte begünstigen konzentrierte städtische Flotten mit identifizierbarer Nachfrage gegenüber einer Expansion, die auf verstreuten Ladezugängen basiert.
Wichtigste Erkenntnisse des Berichts
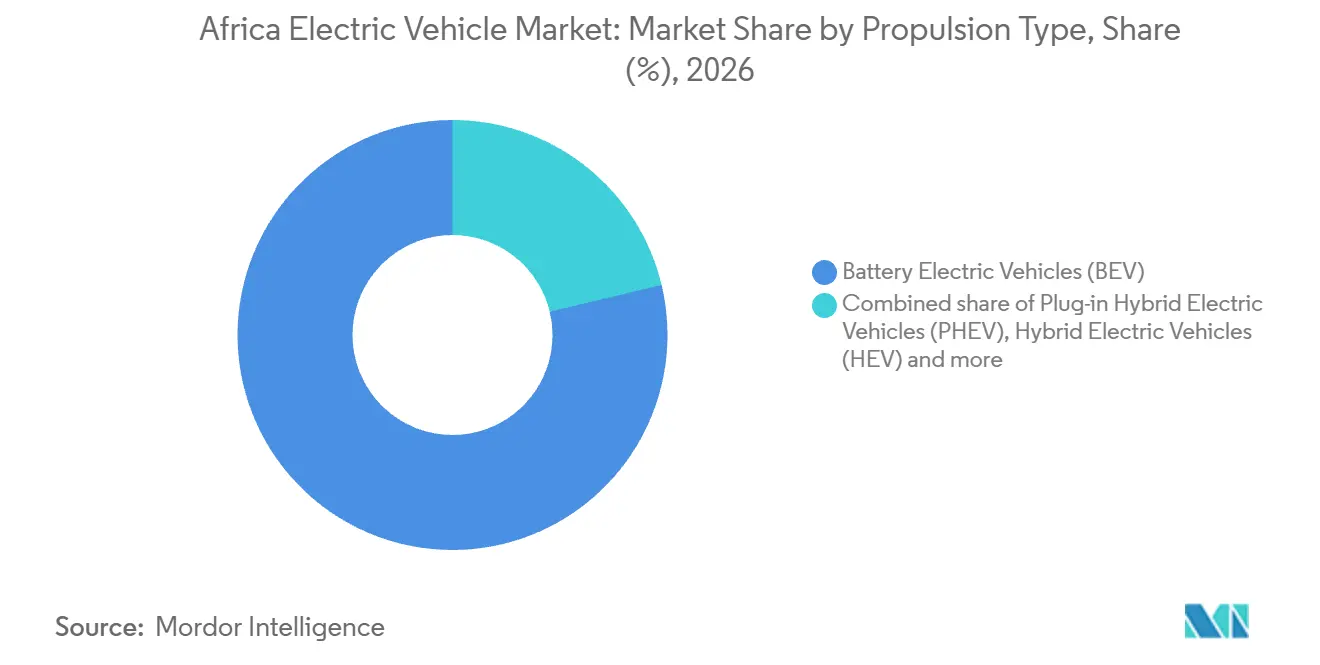
- Nach Antriebsart führten Batterieelektrofahrzeuge mit einem Marktanteil von 78,74 % am Afrika Elektrofahrzeugmarkt im Jahr 2026, während Brennstoffzellenelektrofahrzeuge mit einer prognostizierten CAGR von 56,62 % über 2027–2032 am schnellsten wachsen dürften.
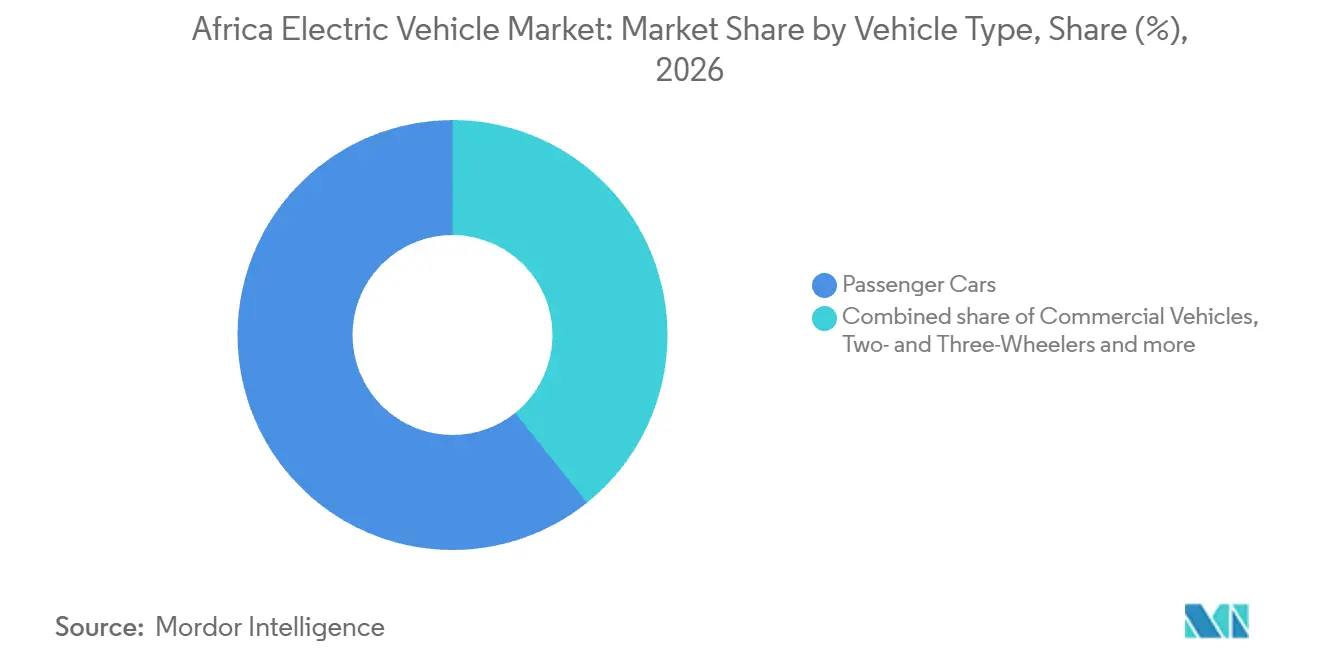
- Personenkraftwagen führten die Fahrzeugtypaufschlüsselung mit einem Anteil von 60,76 % an der Größe des Afrika Elektrofahrzeugmarkts im Jahr 2026 an, und Zwei- und Dreiräder dürften mit einer prognostizierten CAGR von 58,15 % über 2027–2032 am schnellsten wachsen.
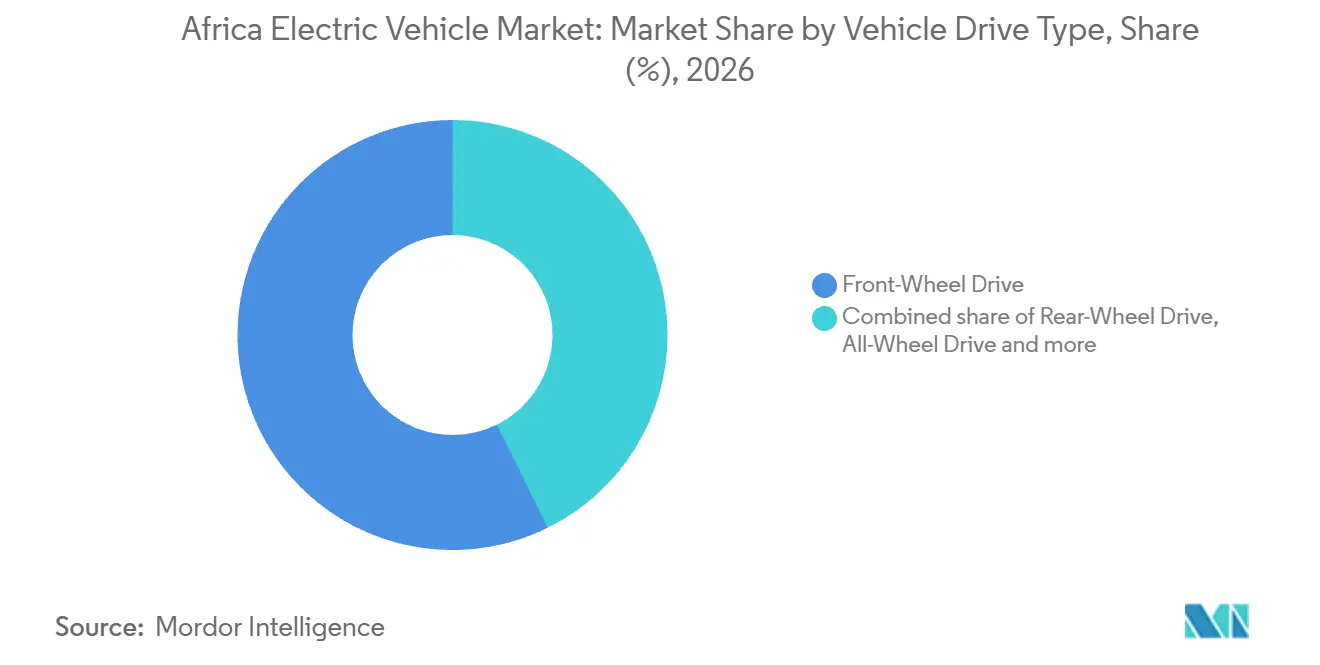
- Bei den Fahrzeugantriebsarten hielt der Frontantrieb mit 57,32 % im Jahr 2026 den größten Anteil, wobei der Allradantrieb mit einer prognostizierten CAGR von 56,15 % über 2027–2032 am schnellsten wachsen dürfte.
- Bei der Batteriechemie führte Nickel-Mangan-Kobalt mit 50,65 % des Fahrzeugverkaufswerts im Jahr 2026, während Festkörperbatterien mit einer prognostizierten CAGR von 56,05 % über 2027–2032 am schnellsten wachsen dürften.
- Nach Lademethode führten Fahrzeuge mit AC-Langsamladen unter 22 kW mit 67,63 % des Fahrzeugverkaufswerts im Jahr 2026, und jene mit DC-Schnellladen über 50 kW dürften mit einer prognostizierten CAGR von 55,65 % über 2027–2032 am schnellsten wachsen.
- Geografisch hielt Ghana mit 29,07 % im Jahr 2026 den größten Anteil, während Äthiopien mit einer prognostizierten CAGR von 57,15 % über 2027–2032 am schnellsten wachsen dürfte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Staatliche Anreize und zollfreie Importe steigern die Erschwinglichkeit von Elektrofahrzeugen. | +20% | Ruanda, Ostafrika | Kurzfristig (≤ 2 Jahre) |
| Stark sinkende Batteriepackpreise erschließen Massenmarktmodelle | +21% | Südafrika, Marokko, Ägypten und Kenia | Kurzfristig (≤ 2 Jahre) |
| Panafrikanischer Vorstoß zur Wertschöpfung in der Mineralienkette fördert lokale Elektrofahrzeug- und Batterieinvestitionen | +8% | Marokko, Demokratische Republik Kongo und Sambia | Langfristig (≥ 4 Jahre) |
| Technologiesprung hin zu Elektromotorrädern und Tuk-Tuks für die Letzte-Meile-Logistik | +14% | Äthiopien und Benin | Kurzfristig (≤ 2 Jahre) |
| Batterietausch- und Pay-per-Use-Modelle mindern die Hürde der Anschaffungskosten | +7% | Ruanda und Kenia | Mittelfristig (2–4 Jahre) |
| OEM-Fintech-Mikroleasing erweitert den Zugang für Fahrer im informellen Sektor | +6% | Kenia, Ostafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize und zollfreie Importe steigern die Erschwinglichkeit von Elektrofahrzeugen.
Im Juli 2024 beschrieb das US-Handelsministerium Äthiopiens Befreiungen von Mehrwertsteuer, Zusatzsteuer und Verbrauchsteuern auf Elektrofahrzeugimporte, wobei ein Zollsatz von 5 % auf teilmontierte Fahrzeuge angewendet wird. Die Abschaffung dieser Steuerschichten schafft Spielraum für niedrigere Fahrzeugpreise, wenn Importeure die Einsparungen weitergeben. Ruandas Änderungen vom 1. Juli 2025 behielten eine 25-prozentige Einfuhrzollbefreiung für Hybridfahrzeuge bei, während sie eine Mehrwertsteuer von 18 %, eine Quellensteuer von 5 % und eine altersabhängige Verbrauchsteuer einführten. Diese Hybridsteuern waren niedriger als jene auf kraftstoffbetriebene Fahrzeuge, was die Verschärfung mit einem beibehaltenen Erschwinglichkeitsvorteil qualifiziert. Importeure können diesen Vorteil auf förderfähige Hybridangebote und Altersprofile lenken, deren Endpreise zusätzliche Käufer erreichen.
Sinkende Batteriepackpreise erschließen Massenmarktmodelle
Sinkende Batteriepackpreise geben Fahrzeugherstellern mehr Spielraum, Einstiegskosten anzugehen, ohne sich ausschließlich auf Verbrauchersubventionen zu stützen. Die Internationale Energieagentur meldete einen Rückgang der globalen durchschnittlichen Batteriepackpreise pro kWh um 8 % im Jahr 2025 im Vergleich zu 2024, der Elektrofahrzeug- und stationäre Speicheranwendungen über alle Chemien hinweg abdeckt.[1] Für afrikanische Fahrzeuglieferanten besteht die kommerzielle Entscheidung darin, wie die Komponentenkostenreduzierung zwischen niedrigeren Transaktionspreisen und einer höheren Fahrzeugausstattung aufgeteilt wird. Die Weitergabe der Einsparung an den Preis erweitert die Käuferbudgets, die ein Modell erreichen kann, während die Ausgabe für die Ausstattung hauptsächlich Käufern dient, die bereits qualifiziert sind. Eine Aufteilung zwischen Einstiegspreis- und besser ausgestatteten Varianten könnte es ermöglichen, dass eine Komponentenkostenverbesserung verschiedenen Käuferbudgets dient.
Panafrikanische Mineralwertschöpfungsketteninitiative fördert lokale Elektrofahrzeug-/Batterieinvestitionen
Lokale Mineralverarbeitung kann die Fahrzeugerschwinglichkeit nur dann unterstützen, wenn sie mit nutzbaren Batteriekomponenten und nachgelagerter Fertigung verbunden ist. COBCO gab bekannt, dass seine ersten NMC-Kathodenvorläufer-Produktionslinien im Juni 2025 in Jorf Lasfar, Marokko, in Betrieb genommen wurden und die Elektrofahrzeug- und stationären Speichermärkte bedienen. Dies schafft einen Fertigungsstützpunkt zwischen Mineralgewinnung und fertigen Batterien und gibt Komponentenlieferanten eine klarere industrielle Basis, um die sie Fähigkeiten entwickeln können. Für Fahrzeugmonteure liegt die kommerzielle Chance darin, diesen Zwischenoutput für eine vollständige Batterielieferkette zu qualifizieren, anstatt die Mineralverfügbarkeit als ausreichend zu betrachten. Materialverkäufe können auf der Verarbeitungsstufe Wert abschöpfen, noch bevor sich diese Investitionen in zusätzliche Fahrzeugkäufe umsetzen.
Technologiesprung hin zu Elektromotorrädern und Tuk-Tuks für die Letzte-Meile-Logistik
Die Elektrifizierung der letzten Meile kann die Fahrzeugnachfrage rund um Lieferbetriebe mit einem identifizierten Flottenkäufer und einem definierten Servicegebiet bündeln. Im Juni 2026 übernahm Äthiopiens Postdienst EthioPost 100 elektrische Dodai TS-1-Motorräder für sein städtisches Letzte-Meile-Verteilnetz in Addis Abeba. Im September 2026 beschrieb Dodai auch die elektrische Flotte von Go SuperApp als Dienst für hyperlokal ausgerichtete Logistik und Quick-Commerce-Betriebe in der Hauptstadt. Für Fahrzeuglieferanten schaffen diese unterschiedlichen Betriebsmodelle einen Grund, Einsatz und Support rund um einen Flottenkunden statt um jeden Fahrer einzeln zu organisieren. Da Dodai die Postflotte belieferte und den Quick-Commerce-Betrieb in Addis Abeba unterstützt, kann ein Batterietausch- und Servicenetz zwei verschiedene Flottenkunden bedienen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für Ladeinfrastruktur und Netzausbau | -9% | Kenia, Ostafrika | Mittelfristig (2–4 Jahre) |
| Schwache Netzzuverlässigkeit und geringe Elektrifizierung außerhalb von Ballungsräumen | -8% | Äthiopien außerhalb von Addis Abeba | Langfristig (≥ 4 Jahre) |
| Flut billiger gebrauchter Verbrennungsfahrzeugimporte untergräbt die Nachfrage nach neuen Elektrofahrzeugen | -3% | Kenia, Nigeria, Ghana, Tansania und Uganda | Mittelfristig (2–4 Jahre) |
| Unterentwickelter Gebraucht-Elektrofahrzeugmarkt beeinträchtigt das Vertrauen in den Restwert | -2% | Kenia, Ostafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für Ladeinfrastruktur und Netzausbau
Ladeinvestitionen können die Fahrzeugakzeptanz einschränken, selbst wenn das Fahrzeug selbst erschwinglicher wird, da Betreiber die unterstützende Infrastruktur finanzieren müssen. Eine kenianische Studie zur Ladeinfrastruktur aus dem Jahr 2026 identifizierte hohe Anfangsinvestitionen als Hürde für private Ladepunktbetreiber. Sie warnte auch davor, dass eine unklare Aufteilung der Netzausbaukosten zwischen Versorgungsunternehmen und privaten Entwicklern Engpässe erzeugen könnte, die neue Stationen hemmen. Dies sind unterschiedliche Finanzierungsprobleme, wobei das erste den Investitionsfall eines Standorts betrifft und das zweite die Verantwortung für Erschließungsarbeiten ungeklärt lässt. Für Flottenkäufer, die auf diese Standorte angewiesen sind, kann eine ungeklärte Netzausbau-Haftung die Fahrzeugbeschaffung mit Infrastrukturkosten belasten oder den Beginn des bezahlten Betriebs verzögern.
Schwache Netzzuverlässigkeit und geringe Elektrifizierung außerhalb von Ballungsräumen
Ein Elektrofahrzeug wird kommerziell schwieriger einzusetzen, wenn zuverlässiges Laden am Rand seines Betriebsgebiets endet. Berichte vom Mai 2026 beschrieben äthiopische Stromausfälle und Verzögerungen bei Hochleistungsladeanschlüssen, die den Infrastrukturausbau verlangsamten, wobei unzuverlässige Stromversorgung außerhalb von Addis Abeba die Elektromobilität auf ausgewählte Gebiete beschränkte. Für Betreiber, die breitere Routen in Betracht ziehen, macht diese Kombination die nutzbare Serviceabdeckung wichtiger als die nominale Reichweite eines Fahrzeugs. Sie schwächt auch das Argument für die Anschaffung weiterer Fahrzeuge, bevor deren Ladestandorte einen zuverlässigen Betrieb unterstützen können. Am 4. April 2026 eröffnete Ethio Telecom seine erste Hochgeschwindigkeits-Ladestation außerhalb von Addis Abeba in Adama, die bis zu 12 Fahrzeuge gleichzeitig laden kann. Eine Expansion über unterstützte Korridore hinaus birgt dennoch das Risiko von Ladeverzögerungen und unterbrochener Fahrzeugnutzung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
Führungsposition von Batterieelektrofahrzeugen und Brennstoffzellen-Kraftstofflogistik folgen unterschiedlichen WegenBatterieelektrofahrzeuge (BEV) hatten im Jahr 2026 einen Anteil von 78,74 % an der Größe des Afrika Elektrofahrzeugmarkts. In Südafrika sanken die BEV-Verkäufe einschließlich schwerer Nutzfahrzeuge von 1.257 im Jahr 2024 auf 1.088 im Jahr 2025. Der südafrikanische Rückschlag zeigt, warum eine führende regionale Position von der jährlichen Stückzahlentwicklung in einem einzelnen Land unterschieden werden sollte.
Brennstoffzellenelektrofahrzeuge (FCEV) sind das am schnellsten wachsende Antriebssegment mit einer prognostizierten CAGR von 56,62 % über 2027–2032. Für eine potenzielle depotbasierte Busflotte in Südafrika würde Wachstum die Hinzufügung wasserstoffbetriebener Fahrzeuge rund um einen gemeinsamen Betankungsstandort beinhalten. Eine Betankungsanlage, die mehrere Busse bedienen kann, könnte nachfolgende Fahrzeugbestellungen aufnehmen, ohne für jeden Käufer eine separate Kraftstoffversorgungsvereinbarung zu benötigen. Dieses konzentrierte Kaufmodell bietet einen Weg von einer kleinen Anwendungsbasis zu Folgebestellungen, sofern die Wasserstoffverfügbarkeit mit der Flottengröße zunimmt.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Fahrzeugtyp:
Personenmodelle und Motorradflotten schaffen unterschiedliche VertriebskanälePersonenkraftwagen repräsentierten im Jahr 2026 einen Marktanteil von 60,76 % am Afrika Elektrofahrzeugmarkt und waren damit das größte Fahrzeugtypensegment. Südafrikanische Käufer erwarben von Januar bis Juli 2026 laut naamsa-Daten, die von Recharged berichtet wurden, 66 BYD Atto 3 Elektrofahrzeuge. Die modellspezifische Auswertung gibt Lieferanten ein konkretes Produkt und eine nationale Kundengruppe, anhand derer sie ein Personenwagennangebot bewerten können. Ein Marktteilnehmer kann sein Sortiment Land für Land aufbauen und die Unterstützung auf Modelle mit nachgewiesenen Käufen konzentrieren, bevor er die Abdeckung auf weitere Produkte ausweitet.
Zwei- und Dreiräder sind das am schnellsten wachsende Fahrzeugtypensegment mit einer prognostizierten CAGR von 58,15 % über 2027–2032. Bis September 2026 hatte Spiro seit Aufnahme des Betriebs dort im April 2023 mehr als 28.000 Elektromotorräder in Ruanda eingesetzt. Eine kumulativ eingesetzte Flotte schafft eine andere kommerzielle Verantwortung als die nächste Charge neuer Fahrzeuge, da bestehende Motorräder Unterstützung benötigen, während zusätzliche Einsätze weitere Fahrzeugtransaktionen generieren. Die Aftersales-Kapazität muss mit der bereits eingesetzten Flotte skalieren, während neue Fahrzeugbestellungen von zusätzlichen Betreibereinsätzen abhängen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugantriebsart:
Modellnachfrage verankert AntriebskonfigurationsentscheidungenDer Frontantrieb hielt im Jahr 2026 57,32 % des Fahrzeugverkaufswerts und war damit das größte Antriebsartensegment. Im ersten Monat der Meldung von Verkäufen an naamsa verzeichnete BYD im März 2026 239 südafrikanische Dolphin Surf-Verkäufe für ein Modell mit Frontantrieb. Ein vollständiges Fahrzeug mit nachgewiesenen Verkäufen gibt dieser Konfiguration einen kommerziellen Weg durch die Modellwahl des Kunden und verbindet ein technisches Merkmal mit einer tatsächlichen Fahrzeugtransaktion. Da der frontgetriebene Dolphin Surf 239 der 389 nationalen Batterieelektrofahrzeugverkäufe dieses Monats lieferte, stützte sich das BEV-Volumen Südafrikas im März 2026 weitgehend auf ein einziges Modell.
Allradantrieb (AWD) ist das am schnellsten wachsende Antriebsartensegment mit einer prognostizierten CAGR von 56,15 % über 2027–2032. Im Mai 2026 führte iCAUR Südafrika seinen vollelektrischen 03T SUV in Hinterradantriebs- und Allradantriebsvarianten ein, mit angegebener Showroom-Verfügbarkeit ab dem 28. Mai. Die Akzeptanz der Allradantriebsvariante würde davon abhängen, ob Käufer deren zusätzliche Traktion hoch genug bewerten, um sie gegenüber der alternativen Konfiguration zu wählen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batteriechemie:
Exportzuteilung und Kommerzialisierung prägen das AngebotNickel-Mangan-Kobalt (NMC) war das größte Batteriechemiesegment und machte im Jahr 2026 50,65 % des regionalen Fahrzeugverkaufswerts aus. Im Juni 2025 beschrieb COBCO eine jährliche Zielkapazität von 120.000 Tonnen für NMC-Vorläufer in seinem marokkanischen Komplex, wobei die Materialien hauptsächlich für Elektrofahrzeug- und stationäre Energiemärkte in Europa und Nordamerika bestimmt sind. Diese Exportorientierung macht den Standort der Verarbeitung vom Bestimmungsort des Outputs unterscheidbar, sodass afrikanische Fahrzeughersteller regionale Kapazität nicht mit lokal zugeteiltem Angebot gleichsetzen können. Fahrzeughersteller, die regionale NMC-Versorgung anstreben, benötigen kommerzielle Vereinbarungen, die den Vorläuferoutput mit den Batterielieferanten verbinden, die ihre eigenen Modelle bedienen.
Festkörperbatterien sind das am schnellsten wachsende Chemiesegment mit einer prognostizierten CAGR von 56,05 % über 2027–2032. Im Oktober 2025 schlossen Toyota Motor Corporation und Sumitomo Metal Mining eine gemeinsame Entwicklungsvereinbarung für Kathodenmaterialien zur Massenproduktion für vollständige Festkörper-BEV-Batterien. Die kommerzielle Expansion hängt davon ab, diesen Materialentwicklungsweg in Lieferungen umzuwandeln, die für ein Fahrzeugprogramm geeignet sind. Lithium-Eisenphosphat (LFP) hat eine andere Anwendungsbasis; eine kenianische Batterieökosystembewertung aus dem Jahr 2025 beschrieb seine Beliebtheit bei kenianischen Elektromotorradmonteuren und seinen Einsatz in den meisten kenianischen Elektrobussen aufgrund von Erschwinglichkeit und vergleichsweise hoher Sicherheit. Hersteller können kurzfristige Flottenchemieentscheidungen von der zukünftigen Festkörperplattformentwicklung trennen und diesen Investitionen unterschiedliche Kommerzialisierungshorizonte geben.
Nach Lademethode:
Fahrzeugeinsatz bestimmt den LadewertFahrzeuge mit AC-Langsamladen unter 22 kW repräsentierten im Jahr 2026 67,63 % des Fahrzeugverkaufswerts und waren damit das größte Lademethodensegment. Ein Personenwagenbesitzer mit Übernachtparkplatz bietet einen konkreten Anwendungsfall für diese Fähigkeit. Das Laden während dieses geparkten Intervalls verlagert den Kauftest auf die vor dem Morgenabgang aufgeladene Energie. Der Verkauf hängt davon ab, ob das Übernachtladen den nächsten Fahrtag des Besitzers abdeckt, was dieser Methode einen spezifischen Anwendungsfall gibt, ohne einen Schnellladestopp zu erfordern.
Fahrzeuge mit DC-Schnellladen (über 50 kW) bilden das am schnellsten wachsende Lademethodensegment mit einer prognostizierten CAGR von 55,65 % über 2027–2032. Am 24. Juli 2026 kündigte GridCars ein phasenweises südafrikanisches Netzprogramm mit geplanten 120-kW-Dual-Connector-DC-Ladegeräten für ausgewählte bestehende und zusätzliche Standorte an. Geräteaustausch und neue Standortzusätze decken unterschiedliche kommerzielle Bedürfnisse ab und verbinden schnellere Ladekapazität sowohl mit etablierten Standorten als auch mit einer breiteren Routenabdeckung, wenn das Programm umgesetzt wird. Für längere Überlandfahrten können die geplanten Verbindungen zwischen Wirtschaftszentren die Nützlichkeit der Schnellladekapazität über einen einzelnen städtischen Halt hinaus erweitern.
Geografische Analyse
Ghana Elektrofahrzeugmarkt
Ghana machte im Jahr 2026 29,07 % der Größe des Afrika Elektrofahrzeugmarkts aus und war damit der größte nationale Markt. Bis Oktober 2025 hatte seine Kraftfahrzeugzulassungsbehörde mehr als 1.200 Elektrofahrzeuge registriert, verglichen mit weniger als 200 im Jahr 2022.[2] Charge Express betreibt eine 24/7-DC-Schnellladestation mit 4 Anschlüssen und einer Ladeleistung von bis zu 160 kW im AnC Mall in East Legon, Accra. Ghanas mehr als 1.200 Zulassungen und das bis zu 160 kW starke Ladegerät in East Legon geben Accra-Händlern eine nationale installierte Basis und einen lokalen Ladepunkt, den sie privaten Käufern nennen können.
Äthiopien Elektrofahrzeugmarkt
Äthiopien ist der am schnellsten wachsende nationale Markt mit einer prognostizierten CAGR von 57,15 % über 2027–2032. Addis Abeba nahm am 1. April 2025 100 Elektrobusse in den öffentlichen Nahverkehr auf und etablierte damit einen kommunalen Flottenbeschaffungskanal. Eine vom äthiopischen Elektrizitätsversorgungsunternehmen gemeinsam mit der Industrieparkentwicklungsgesellschaft errichtete Schnellladestation wurde am 17. Juni 2026 in der Sonderwirtschaftszone Kilinto eingeweiht. Kommunale Beschaffung konzentriert die Fahrzeugnachfrage bei einem institutionellen Käufer, während die Industriezonenanlage einen separaten Standort zur Unterstützung der Fahrzeugnutzung hinzufügt. Der Wachstumsmechanismus kombiniert öffentliche Flottenbestellungen mit Infrastruktur des Energiesektors und schafft fokussierte Einsatzmöglichkeiten rund um städtischen Transport und Industriestandorte.
Der Golden Arrow Bus Service in Südafrika erhielt im April 2025 die ersten 20 Elektrobusse im Rahmen eines 120-Bus-Deals, während zu Marokkos Käufern im Jahr 2025 Unternehmensflotten, Mietwagenunternehmen, Premium-Taxis und wohlhabende Einwohner von Casablanca und Rabat gehörten. Nigerias Unternehmenskanal umfasste SAGLEVs Lieferung im Februar 2026 eines lokal montierten, von Dongfeng hergestellten 18-Personen-Elektrotransporters an Stanbic IBTC Bank für den Mitarbeitertransport in Lagos. Ägyptens Verkehrsministerium erhielt im Oktober 2026 20 Elektrobusse zur Integration in das Bus-Schnellverkehrsnetz der Ringstraße von Groß-Kairo, wobei der Bushersteller MCV an der Lieferung mitwirkte. In Kenia und in Ruanda innerhalb des restlichen Afrikas öffnete Ampersand sein Tausschnetz im Dezember 2025 für den ersten Partner Wylex Mobility, der Motorräder liefert, während Ampersand Batterien und Stationszugang bereitstellt. Diese Kanäle erfordern unterschiedliche Einstiegswege für institutionelle Flotten, Privatkäufer und Motorradhersteller.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Elektrofahrzeuglieferanten, die öffentliche Verkehrsbetreiber bedienen und die damit verbundene Ladeinfrastruktur arrangieren. Ghanas Gesetz 1151, das am 1. Januar 2026 in Kraft trat, befreit importierte Elektrofahrzeuge für den öffentlichen Nahverkehr von der Mehrwertsteuer, wobei der Generalkommissar für die Regelung der Einfuhrmehrwertsteuererhebung zuständig ist. Äthiopiens Richtlinie Nr. 1034/2024 für Elektrofahrzeug-Ladesysteme (EVCS) schreibt separate, standortspezifische Lizenzen für öffentliche und private Ladedienste vor, mit Klassen bis zu 100 kW und über 100 kW.
Regulatorische Tabelle
| Entscheidungsfaktor | Ghana | Äthiopien |
|---|---|---|
| Primäre Behörde | Ghana Revenue Authority | Petroleum and Energy Authority |
| Wesentliche Instrumente oder Ausrichtung | Mehrwertsteuergesetz, 2025 (Gesetz 1151), in Kraft ab Januar 2026; Lade- und Batterietauschregeln unter parlamentarischer Genehmigung im Oktober 2026 | Registrierte EVCS-Richtlinie Nr. 1034/2024; standort- und aktivitätsspezifische Ladelizenzen |
| Kommerzielle Wirkung | Mehrwertsteuerbefreiung für importierte Elektrofahrzeuge im öffentlichen Nahverkehr; vorgeschlagene Batteriesammel- und Recyclingpflichten für Ladebetreiber | Standortbezogene Genehmigung; marktbasierte öffentliche Ladepreise; allgemeine Netztarifkategorie, sofern keine neue Kategorie genehmigt wird |
| Aktuelle politische Attraktivität | Hoch | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Zunehmend | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Ghanas hohe Bewertung spiegelt die gezielte Einfuhrmehrwertsteuerbefreiung für den öffentlichen Nahverkehr wider, die die Fahrzeugbeschaffungsseite des Lieferantenangebots unterstützt. Die Richtung „Zunehmend” folgt dem parlamentarischen Prozess vom Oktober 2026 für vorgeschlagene Lade- und Batterietauschregeln, die Batteriesammel- und Recyclingpflichten für Ladebetreiber hinzufügen würden. Äthiopiens mittlere Bewertung balanciert die erforderliche standortbezogene Genehmigung gegen die Möglichkeit, öffentliche Ladepreise marktbasiert festzulegen. Die Richtung „Keine Änderung” stützt sich auf den registrierten Lizenzrahmen und die definierte Netztarifbasis, die flottengebundenen Ladeprojekten eine etablierte Genehmigungs- und Preisstruktur bieten.
Wertschöpfungskettenstufen
Die Wertschöpfung vergleicht Batteriematerialverarbeitung, integrierte Fahrzeugmontage und -lieferung sowie Aftersales-Support. Ampersand Energy ist in Ruanda und Kenia tätig und montiert seine Elektromotorräder und Batterien vor Ort, wodurch mehrere Aktivitäten in einem Unternehmen gebündelt werden. Eine solche Integration kann die Verantwortung für das Fahrzeug und seine unterstützenden Systeme konzentrieren und die Anzahl der separaten Lieferantenbeziehungen reduzieren, die ein Betreiber koordinieren muss.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Batteriematerialverarbeitung | Batteriematerialproduzenten wie COBCO, die Elektrofahrzeug- und stationäre Speicheranwendungen beliefern | Vorläufermaterialverkäufe | Qualifizierung von Zwischenmaterialien für die nachgelagerte Batterieproduktion | Materialspezifikationen mit nachgelagerter Qualifizierung koordinieren |
| Fahrzeugmontage und -lieferung | Integrierte Fahrzeugmonteure wie Ampersand Energy und Roam; lokale Monteure und Lieferanbieter wie SAGLEV | Fertigfahrzeugverkäufe | Fragmentierte Standards und begrenzte Ladeinfrastruktur für kenianische Anwendungen jenseits elektrischer Zweiräder | Fahrzeugqualifizierung und Flottenlieferung mit nutzbarer Ladeversorgung abstimmen |
| Aftersales-Support | Aftersales-Anbieter wie Roam | Wartungs- und Servicegebühren | Qualifikationslücken, die die kenianische Akzeptanz jenseits elektrischer Zweiräder beeinträchtigen | Technikerfähigkeiten parallel zur installierten Flotte entwickeln |
| Quelle: Mordor Intelligence | ||||
Kenias Studie zur Ladeinfrastruktur aus dem Jahr 2026 identifizierte fragmentierte Standards und Qualifikationslücken als Einschränkungen für die Akzeptanz jenseits elektrischer Zweiräder. Das macht die Montagetiefe zu einem unvollständigen Maß für die lokale Wertschöpfung, da nachhaltige Unterstützung Fähigkeiten erfordert, die über die anfängliche Übergabe hinausgehen. Zukünftige Lokalisierung kann daher Serviceeinkommen neben Fahrzeugverkäufen generieren, wenn Lieferanten Produktionsfähigkeiten mit der Fähigkeit verbinden, Fahrzeuge nutzbar zu halten.
Wettbewerbslandschaft
Marktkonzentration
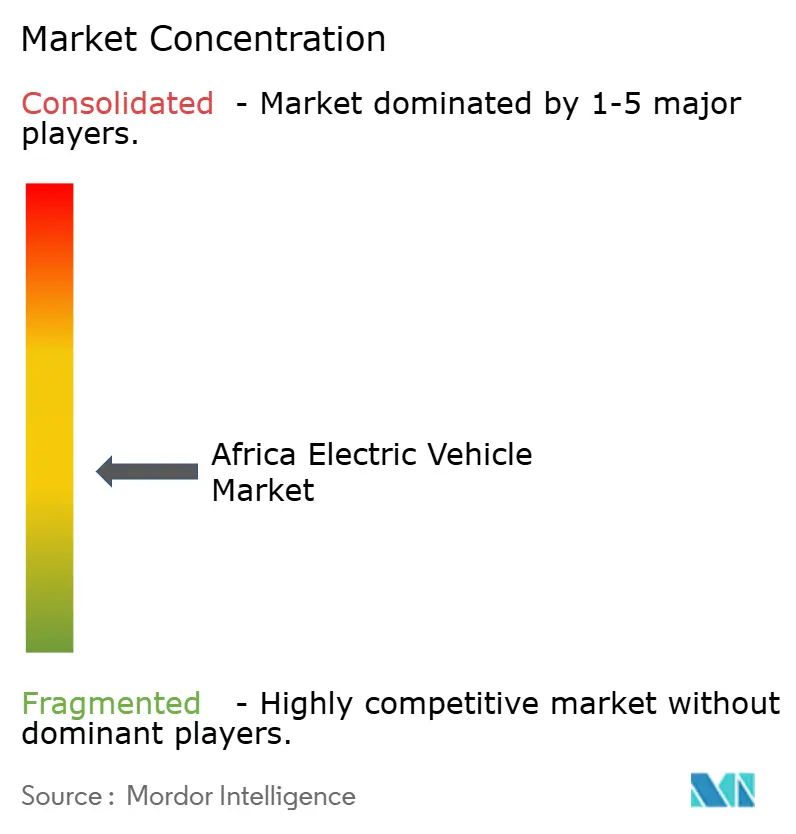
Das gemischte Wettbewerbsfeld kombiniert internationale Fahrzeuggruppen wie Nissan Motor Co. Ltd., Volkswagen AG, Tesla Inc., BYD Co. Ltd. und Hyundai Motor Co. (incl. Kia) mit spezialisierten afrikanischen Flotten- und Energiedienstleistungsunternehmen. Volkswagen AG lieferte im Jahr 2025 weltweit 983.120 vollelektrische Fahrzeuge, einschließlich schwerer Nutzfahrzeuge und anteilig konsolidierter chinesischer Gemeinschaftsunternehmen. Eskom unterzeichnete am 16. September 2025 ein Kooperationsmemorandum mit BYD Auto South Africa, das die Absicht für eine zukünftige Zusammenarbeit signalisiert und den Dolphin Surf-Start unterstützt. Das Eskom-Memorandum verknüpft BYDs Dolphin Surf-Start mit einer südafrikanischen Versorgungsunternehmensbeziehung, eine Absicht, die seinem lokalen Start einen Partner jenseits des Fahrzeugs selbst gibt.
Institutionelle Beschaffung bietet einen anderen Wettbewerbsweg als die Expansion von Personenmodellen, da ein definierter Flottenbedarf Lieferanten einen spezifischen Kunden und eine Lieferverpflichtung gibt. Im Juli 2025 gab Geyushi Automotive bekannt, eine Ausschreibung zur Lieferung von 100 Elektrobussen an die Kairoer Verkehrsbehörde in Ägypten gewonnen zu haben.[3] Eine solche Vergabe verwandelt Fahrzeugfähigkeit in ein identifiziertes Lieferprogramm und ermöglicht es dem Gewinner, die Ausführung rund um eine angegebene Flottenmenge und einen institutionellen Käufer zu organisieren. Das Gewinnen und Erfüllen eines ähnlichen Programms erfordert einen glaubwürdigen Weg von der Ausschreibungsverpflichtung bis zur Fahrzeugübergabe, wobei die Vertragserfüllung im Mittelpunkt des Wettbewerbsangebots eines Spezialisten steht.
Die Finanzierung integrierter Fahrzeug- und Energieplattformen kann den Wettbewerb durch Netzreichweite und die für die Ausweitung der Industrieversorgung erforderlichen Fähigkeiten intensivieren. Im Juni 2026 sicherte sich Spiro 215 Millionen USD an Eigenkapitalfinanzierung zur Unterstützung der Expansion seines afrikanischen Batterietauschnetzes und zur Stärkung seines industriellen und Montage-Fußabdrucks. Die ab dem 29. Juni 2026 geltenden Vorschriften der Rwanda Utilities Regulatory Authority verpflichten Elektromotorradhersteller, -importeure und -verkäufer, die Kompatibilität mit genehmigten Batterietauschsystemen sicherzustellen. Bestehende betroffene Unternehmen, einschließlich Batterietauschbetreiber, haben ab diesem Datum 2 Jahre Zeit, um Forschungs- und Entwicklungskapazitäten, Betriebsverfahren und Interoperabilitätskonformität zu etablieren. Der Compliance-Übergang macht Kompatibilitätstechnik zu einer Wettbewerbsanforderung neben der Beschaffung von Expansionskapital.
Marktführer im Afrika-Elektrofahrzeugmarkt
-
Nissan Motor Co. Ltd.
-
Volkswagen AG
-
Tesla Inc.
-
BYD Co. Ltd.
-
Hyundai Motor Co. (incl. Kia)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika Elektrofahrzeug-Markt Unternehmen in diesem Bericht
- Tesla Inc.
- BYD Co. Ltd.
- Nissan Motor Co. Ltd.
- Volkswagen AG
- Hyundai Motor Co. (incl. Kia)
- BMW AG
- Toyota Motor Corporation
- Mercedes-Benz Group AG
- Volvo Car AB
- Renault Group
- Rivian Automotive Inc.
- Ampersand Rwanda
- Roam (Kenya)
- Phoenix Mobility (Egypt)
- Kantanka Automobile (Ghana)
- Jet Motor Company (Nigeria)
- Oryx Motors (Morocco)
Lesen Sie die Analyse der Afrika Elektrofahrzeug-Unternehmen
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Produktionsinvestitionen mit finanzierten Transporter-Käufen für Transportbetreiber und Institutionen. Vom 1. März 2026 bis zum 1. März 2036 sieht Südafrikas Regelung einen 150-prozentigen Erstjahresabzug auf qualifizierende Gebäude, Anlagen und Maschinen für die Elektrofahrzeug- und Wasserstofffahrzeugproduktion vor. Am 26. August 2026 vereinbarten NCBA Group und BasiGo die Finanzierung von 1.000 Elektrotransportern für potenzielle kenianische Kunden, darunter Transportbetreiber, Schulen, Krankenhäuser und andere Unternehmen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Qualifizierende Elektrofahrzeug-Produktionsinvestition in Südafrika | Produktionsinvestitionsabzug ab März 2026 wirksam | Produzenten, die in förderfähige Elektrofahrzeug-Produktionsanlagen investieren | Industrieinvestition rund um identifizierbare Fahrzeugnachfrage phasenweise gestalten | Kapitalbindung erforderlich vor nachhaltigen Fahrzeugverkäufen | Qualifizierende Fahrzeughersteller und Produktionsausrüstungslieferanten |
| Finanzierte Elektrotransporter für kenianische Personenverkehrsbetreiber | Vereinbarter fahrzeugspezifischer Finanzierungskanal | Etablierte Transportbetreiber | Finanzierten Transportereinsatz auf die Rückzahlungskapazität des Betreibers abstimmen | Aufrechterhaltung der Rückzahlungskapazität während des Flottenübergangs | BasiGo und NCBA als Fahrzeug- bzw. Finanzierungspartner |
| Elektrotransporter für kenianischen institutionellen Transport | Schulen und Krankenhäuser im Finanzierungskanal eingeschlossen | Schulen, Krankenhäuser und andere institutionelle Käufer | Finanzierungspakete auf die Transportanforderungen der Institution abstimmen | Betriebsmittel für langfristige Fahrzeugrückzahlung binden | Institutionelle Fahrzeugkäufer, BasiGo und NCBA |
| Quelle: Mordor Intelligence | |||||
Die kurzfristigere Möglichkeit ist NCBAs und BasiGos kenianischer Transporter-Finanzierungskanal, der die Einstiegskosten des Käufers adressiert, anstatt neue Produktionsinvestitionen zu erfordern. Zu seinen potenziellen Kunden gehören Personenverkehrsbetreiber und Institutionen wie Schulen und Krankenhäuser, sodass ein Kanal unterschiedliche Transportanforderungen bedienen kann. Die Umwandlung in Fahrzeugkäufe hängt von der Rückzahlungseignung für jeden Käufer ab, während Südafrikas Produktionsabzug die Angebotsökonomie stärkt, wenn die Nachfrage die Kapitalbindung rechtfertigt.
Neueste Industrielle Entwicklungen in Afrika Elektrofahrzeug-Markt
- Okt. 2026: GWM Südafrika stellte den P300 2.0T Hi4-T Plug-in-Hybrid-Pickup vor, das erste elektrifizierte Derivat in seiner P300-Pickup-Baureihe.
- Jun. 2026: EthioPost übernahm 100 elektrische Dodai TS-1-Motorräder für sein städtisches Letzte-Meile-Verteilnetz in Addis Abeba, Äthiopien.
- Jun. 2026: Spiro gab 215 Millionen USD an Eigenkapitalfinanzierung bekannt, um die Expansion seines afrikanischen Batterietauschnetzes zu unterstützen und seinen industriellen und Montage-Fußabdruck zu stärken.
Afrika Elektrofahrzeug-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Afrika Elektrofahrzeugmarkt misst den jährlichen Verkaufswert von Straßenfahrzeugen mit elektrischen Antriebssträngen in Afrika. Fahrzeugverkäufe in der Region werden als Fertigfahrzeugtransaktionen bewertet.
Ausschlüsse aus dem Umfang: Ladeinfrastrukturdienste, Stromhandel, Netzausbau, separat verkaufte Batterien, Antriebskomponenten, Teile, Fahrzeugwartung und -reparatur sowie ausschließlich verbrennungsmotorbetriebene Straßenfahrzeuge sind ausgeschlossen.
Segmentierungsübersicht
- Nach Antriebsart
- Batterieelektrofahrzeuge (BEV)
- Plug-in-Hybridfahrzeuge (PHEV)
- Hybridfahrzeuge (HEV)
- Brennstoffzellenelektrofahrzeuge (FCEV)
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Zwei- und Dreiräder
- Busse und Reisebusse
- Nach Fahrzeugantriebsart
- Frontantrieb
- Hinterradantrieb
- Allradantrieb
- Nach Batteriechemie
- Lithiumeisenphosphat (LFP)
- Nickel-Mangan-Kobalt (NMC)
- Natrium-Ionen
- Feststoffbatterie
- Andere aufkommende Chemien (Li-S, Li-Luft)
- Nach Lademethode
- AC-Langsam (unter 22 kW)
- DC-Schnell (über 50 kW)
- Nach Land
- Südafrika
- Marokko
- Nigeria
- Ägypten
- Äthiopien
- Ghana
- Kenia
- Rest von Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie der Bericht 2025 der Africa E-Mobility Alliance und ihr H1 2026 Pulse liefern regionale Fahrzeug-, Flotten-, Politik- und Umsetzungsindikatoren, während die Elektromobilitätsanalyse der Weltbank hilft, afrikanische Verkaufstrends und Nachfragebedingungen zu bewerten. Das Modell-Roadmap der Wirtschaftskommission der Vereinten Nationen für Afrika liefert einen politischen Rahmen, und nationale Verkehrsbehörden, Fahrzeugregister und Zollbehörden können Verkäufe, Zulassungen und Importmuster klären.
Unternehmensgeschäftsberichte, Regulierungseinreichungen, Investorenmaterialien, Verbandsveröffentlichungen sowie seriöse Wirtschafts- und Fachpresse können diese Quellen mit Modelleinführungen, Preisen, Flottenbestellungen und Montageplänen ergänzen. Analysten können gemeldete Verkäufe gegen Zulassungen und Importmuster prüfen, wo verfügbar, und mehrere unabhängige Berichte nutzen, um Definitionen und Daten zu klären. Diese Beispiele sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen können Fahrzeughersteller und -importeure, Händler, Flotten- und öffentliche Verkehrsbetreiber, Ladeanbieter, Finanziers und relevante Verkehrsbeamte in ganz Afrika einschließen. Ihre Beiträge helfen, sekundäre Belege zur Fahrzeugverfügbarkeit, Transaktionspreisen, Flottenbeschaffung, Antriebs- und Fahrzeugmix sowie länderspezifischen Politikeffekten zu überprüfen. Wo eine Reihe unvollständig ist, vergleichen Analysten Antworten mit Zulassungen, Importen, Unternehmensangaben und anderen unabhängigen Indikatoren, dokumentieren ungelöste Unterschiede und suchen vor der Verwendung einer Annahme in der Schätzung Klärung bei relevanten Befragten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 30 % | Führungskräfte (CXO): 15 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt mit einer Top-down-Betrachtung des jährlichen Fertigfahrzeugverkaufswerts in ganz Afrika und verwendet dann selektive Länder- und Kanalprüfungen, um das Aggregat zu testen. Kernindikatoren umfassen neue Fahrzeugzulassungen und -importe, beobachtete Transaktionspreise nach Fahrzeug und Antriebsstrang, Flotten- und öffentliche Verkehrsbestellungen sowie Änderungen in der Politik oder beim Ladezugang, die den Kauf beeinflussen. Zusammen informieren sie den Gesamtwert und die relativen Wertanteile nach Antrieb, Fahrzeugtyp, Antriebsart, Batteriechemie, Ladefähigkeit und Land. Analysten können die historische Wertreihe mit multivariater Regression prognostizieren, wo Verkaufs-, Preis- und Akzeptanzindikatoren ausreichend konsistent sind, und Szenarioanalysen für Märkte verwenden, bei denen Politik-, Angebots- oder Ladeänderungen einen einzelnen Trend unzuverlässig machen. Selektive Prüfungen wie Lieferanten-Rollups und stichprobenartige Fahrzeugpreise multipliziert mit beobachteten Verkaufsvolumina testen das Top-down-Ergebnis, während Segmentanteile aus Zulassungen, Importmix, Modellverfügbarkeit und Flottenbelegen aufgebaut und mit dem Gesamtwert abgeglichen werden. Lücken in Länder- oder Kanalaufzeichnungen werden aus vergleichbaren afrikanischen Märkten und offengelegten Indikatoren geschätzt, dann gegen primäre Befragte und unabhängige Quellen geprüft, bevor sie einbezogen werden. Experten können die Richtung und lokale Plausibilität von variablenspezifischen Prognosen in Frage stellen, ohne gemessene Belege durch Meinungen zu ersetzen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Fahrzeugverkaufsschätzungen gegen Zulassungen, Zolldaten, Unternehmensangaben, Flottenbestellungen und Preisbelege und untersuchen dann wesentliche Lücken zwischen unabhängigen Signalen. Anomalien und Abweichungen werden auf Änderungen in Definitionen, Berichtszeiträumen, Währung oder Länderabdeckung geprüft, gegen Quellenunterlagen aufgelöst und auf mehreren Analysteebenen überprüft, bevor sie abgezeichnet werden. Befragte werden erneut kontaktiert, wenn ein wesentlicher Konflikt, eine unklare Definition oder eine geänderte Annahme das Ergebnis verändern könnte. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches politisches, angebots- oder marktseitiges Ereignis die Belege verändert, und erhält vor der Lieferung eine neue Überprüfung auf Quelldaten, Berechnungen und Konsistenz.
Mordor Intelligence's Afrika Elektrofahrzeugmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Afrika Elektrofahrzeugmarkt misst den jährlichen Verkaufswert von Straßenfahrzeugen mit elektrischen Antriebssträngen in Afrika.
Wesentliche Unterschiedstreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Analysten können die historische Wertreihe mit multivariater Regression prognostizieren, wo Verkaufs-, Preis- und Akzeptanzindikatoren ausreichend konsistent sind, und Szenarioanalysen für Märkte verwenden, bei denen Politik-, Angebots- oder Ladeänderungen einen einzelnen Trend unzuverlässig machen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,06 Milliarden USD (2027) | |
| Global Consultancy A | 460 Millionen USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 56,6 % unter dem Wert dieses Berichts für 2027 von 1,06 Milliarden USD, 2 Jahre später. Die aufgeführte Abdeckung umfasst Personen- und Nutzfahrzeuge, wobei Zwei- und Dreiräder außerhalb der berichteten Fahrzeugtypensegmente bleiben. |
| Specialist Research Publisher B | 108,5 Millionen USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 89,8 % unter dem Wert dieses Berichts für 2027 von 1,06 Milliarden USD, 2 Jahre später. Die Schätzung umfasst nur Elektromotorräder und Mopeds und schließt elektrische Dreiräder aus, sodass sie nur einen engen Teil des regionalen Fahrzeugverkaufspools erfasst. |
Mordor Intelligence's Analysten triangulieren Fahrzeugverkaufsschätzungen gegen Zulassungen, Zolldaten, Unternehmensangaben, Flottenbestellungen und Preisbelege und untersuchen dann wesentliche Lücken zwischen unabhängigen Signalen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Afrika Elektrofahrzeugmarkt und wie ist der Wachstumsausblick?
Der Markt wird voraussichtlich 2027 1,06 Milliarden USD und bis 2032 9,22 Milliarden USD erreichen, mit einer CAGR von 54,12 % über 2027–2032.
Was treibt die Akzeptanz von Elektrofahrzeugen in Afrika an?
Sinkende globale Batteriepackpreise, Einfuhrsteuerentlastungen für förderfähige Fahrzeuge und Flottennachfrage unterstützen die Akzeptanz. EthioPost erhielt im Juni 2026 100 elektrische Dodai TS-1-Motorräder für städtische Letzte-Meile-Lieferungen in Addis Abeba, Äthiopien.
Welcher Fahrzeugtyp führt beim Elektrofahrzeugverkaufswert in Afrika?
Personenkraftwagen hielten im Jahr 2026 60,76 % des regionalen Fahrzeugverkaufswerts.
Welche Unternehmen sind wichtige Teilnehmer in Afrikas Elektrofahrzeugindustrie?
Zu den wichtigsten Teilnehmern gehören Nissan Motor Co. Ltd., Volkswagen AG, Tesla Inc., BYD Co. Ltd. und Hyundai Motor Co. (incl. Kia).
Was könnte den Einsatz von Elektrofahrzeugen in Afrika verlangsamen?
Ladeinfrastrukturinvestitionskosten und unzuverlässige Stromversorgung können den Einsatz einschränken. Kenias Studie zur Ladeinfrastruktur aus dem Jahr 2026 identifizierte hohe Anfangsinvestitionen für private Ladepunktbetreiber.
Welches Land führt beim Elektrofahrzeugverkaufswert in Afrika, und welches wächst voraussichtlich am schnellsten?
Ghana führte im Jahr 2026 mit 29,07 % des regionalen Fahrzeugverkaufswerts. Äthiopien dürfte mit einer prognostizierten CAGR von 57,15 % über 2027–2032 am schnellsten wachsen.