
Marktgröße und Marktanteil für Elektrobusse in Afrika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
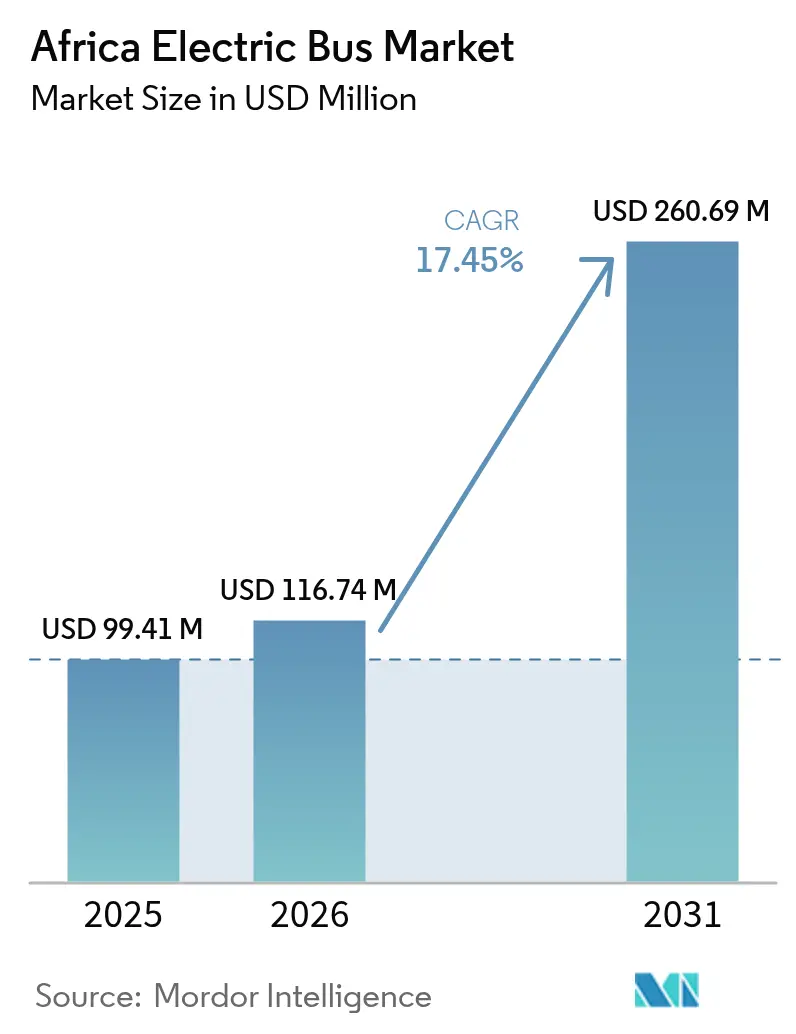
| Marktgröße im Basisjahr (2025) | 99.41 Millionen US-Dollar |
| Marktgröße (2026) | 116.74 Millionen US-Dollar |
| Marktgröße (2031) | 260.69 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 17.45 % |
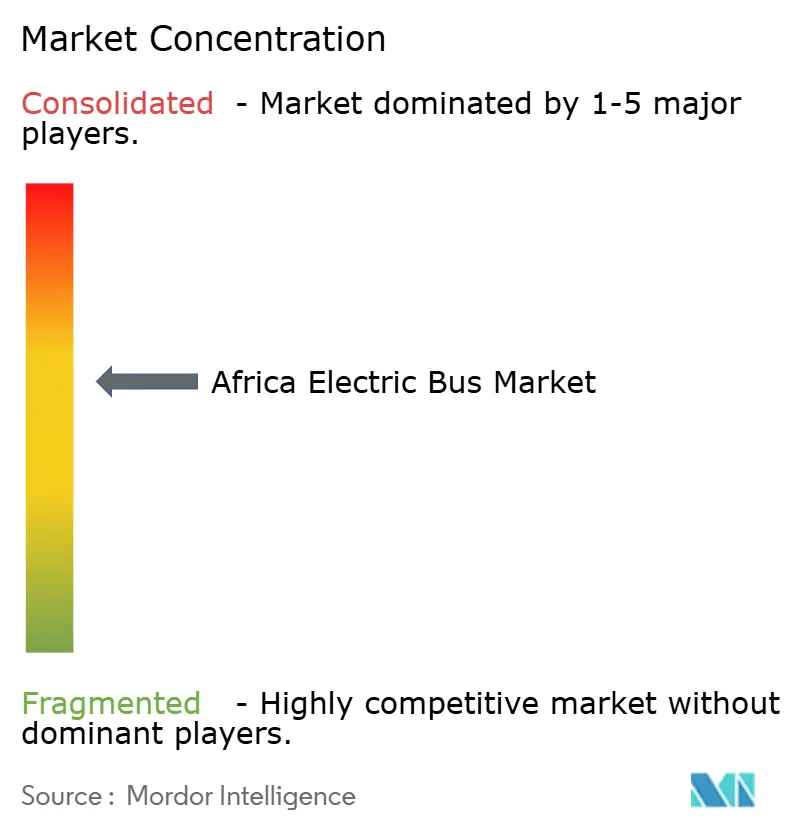
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Elektrobusse in Afrika durch Mordor Intelligence
Es wird erwartet, dass der Markt für Elektrobusse in Afrika von 99,41 Millionen USD im Jahr 2025 auf 116,74 Millionen USD im Jahr 2026 wächst und bis 2031 bei einer CAGR von 17,45 % über den Zeitraum 2026–2031 einen Wert von 260,69 Millionen USD erreichen wird. Flottenoperatoren beschleunigen ihre Einkäufe, da die Preise für Lithium-Ionen-Batteriemodule sinken, die Parität der Gesamtbetriebskosten (TCO) bis 2027 erwartet wird und Einnahmen aus CO₂-Zertifikaten beginnen, verbleibende Finanzierungslücken zu schließen. Sinkende Batteriekosten, staatliche Beschaffungsziele und lokalisierte Montagewerke chinesischer OEMs sind die drei stärksten Wachstumskatalysatoren. Solargestützte Depotladung mindert Risiken durch Netzunzuverlässigkeit in Südafrika, Kenia und Ruanda, während die Kohlenstoffmärkte gemäß Artikel 6 die Projektfinanzierbarkeit für private Betreiber verbessern. Die Wettbewerbsintensität bleibt moderat, da BYD, Yutong und King Long die Knock-down-Montage ausbauen und lokale Innovatoren wie Roam und IZI Fahrgestelle, Federungen und Kühlsysteme an die afrikanischen Straßen- und Klimabedingungen anpassen.
Wichtigste Erkenntnisse des Berichts
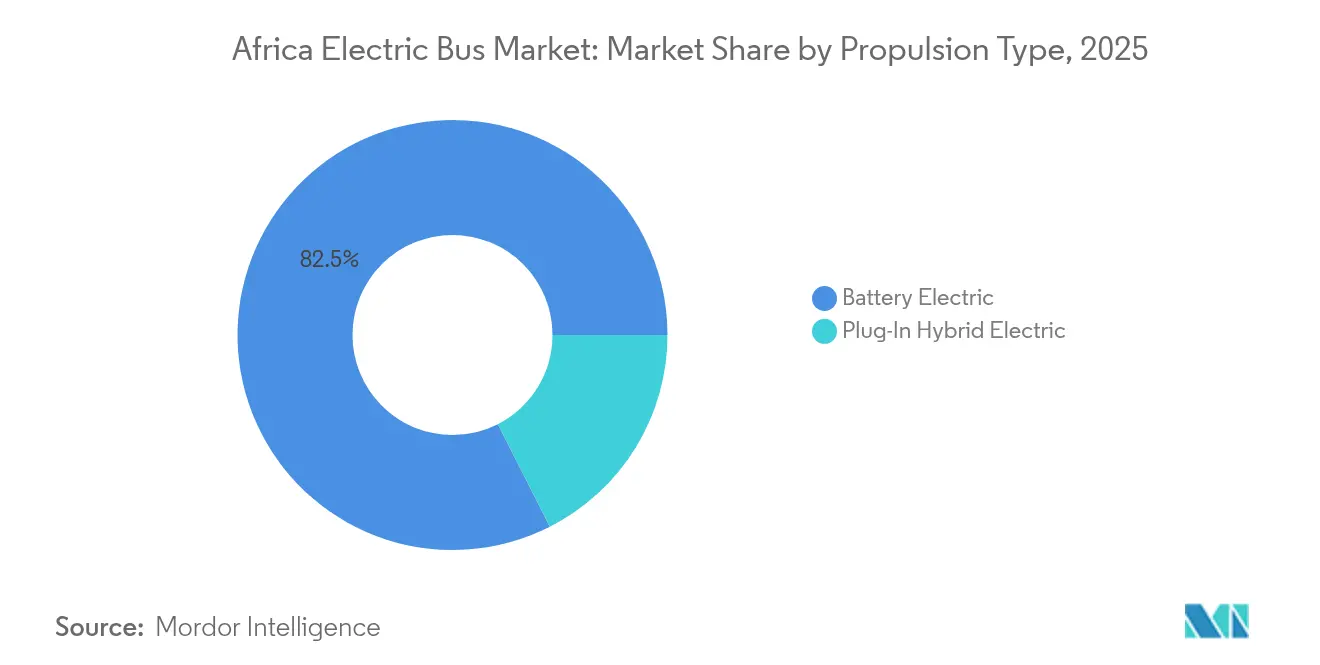
- Nach Antriebsart hielten batterie-elektrische Busse im Jahr 2025 einen Marktanteil von 82,48 % am Markt für Elektrobusse in Afrika und werden bis 2031 mit der höchsten CAGR von 20,98 % wachsen.
- Nach Verbrauchertyp entfiel im Jahr 2025 ein Anteil von 61,55 % der Marktgröße des Marktes für Elektrobusse in Afrika auf staatliche Beschaffung, während Flottenoperatoren mit einer CAGR von 17,84 % bis 2031 aufholen.
- Nach Buslänge entfiel im Jahr 2025 ein Anteil von 56,32 % der Marktgröße des Marktes für Elektrobusse in Afrika auf das Standard-Segment (9–14 m), während Minibusse (unter 9 m) bis 2031 mit einer CAGR von 19,18 % expandieren.
- Nach Lademodus führte die Depot-/Nachtladung im Jahr 2025 mit einem Marktanteil von 68,62 % am Markt für Elektrobusse in Afrika; die Gelegenheits-/Streckenladung wird voraussichtlich zwischen 2026 und 2031 eine CAGR von 18,39 % verzeichnen.
- Nach Batteriekapazität führte die Klasse 201–400 kWh im Jahr 2025 mit einem Marktanteil von 52,88 % am Markt für Elektrobusse in Afrika; Busse mit einer Batteriekapazität von höchstens 200 kWh werden bis 2031 mit einer CAGR von 18,79 % expandieren.
- Nach Land dominierte Südafrika im Jahr 2025 mit einem Umsatzanteil von 41,98 %; das Segment „Übriges Afrika” wird bis 2031 voraussichtlich mit einer CAGR von 18,11 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Markt für Elektrobusse in Afrika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Batteriepreise, TCO-Parität | +4.2% | Südafrika, Kenia | Mittelfristig (2–4 Jahre) |
| Staatliche Beschaffungsprogramme für Elektrobusse | +3.8% | Kenia, Nigeria, Ruanda, Südafrika, Marokko | Kurzfristig (≤ 2 Jahre) |
| CKD-Expansion chinesischer OEMs | +3.1% | Südafrika, Marokko, Ägypten | Mittelfristig (2–4 Jahre) |
| Solargestützte Depot-Lademikronetze | +2.4% | Ländliches und halburbanes Afrika südlich der Sahara | Langfristig (≥ 4 Jahre) |
| Städtische Nachfrage nach sauberem Nahverkehr | +2.2% | Lagos, Kairo, Johannesburg, Casablanca | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung von CO₂-Zertifikaten gemäß Artikel 6 | +1.8% | Ghana, Kenia, Ruanda | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Batteriepreise und TCO-Parität bis 2027
Die globalen durchschnittlichen Preise für Lithium-Ionen-Batteriepakete sanken 2023 auf 139 USD/kWh und weiter auf ~115 USD/kWh im Jahr 2024 und werden bis 2026 voraussichtlich weiter sinken, wodurch der Markt für Elektrobusse in Afrika in Richtung Betriebskostenparität mit Dieselbussen vorangetrieben wird [1]„Kostenverlauf von Lithium-Ionen-Batterien und Implikationen für die Elektromobilität”, Afrikanische Entwicklungsbank, afdb.org. Roams Pilotprojekte in Nairobi zeigen sinkende Wartungskosten und steigende Kraftstoffeinsparungen im Vergleich zu Dieselflotten. Marokkos auf Renault und Stellantis gestützte Lieferkette positioniert das Land für die lokale Montage von Batteriemodulen, während Ägyptens 1-GW-Obelisk-Solarpark mit 200 MWh Speicherkapazität die kontinentweite Vertrautheit mit stationären Batteriesystemen signalisiert.
Staatliche Beschaffungsprogramme für Elektrobusse und Subventionen
Kenias Entwurf der Nationalen Elektromobilitätspolitik von 2024 führt grüne Nummernschilder und Zollbefreiungen ein und schätzt, dass brachliegende erneuerbare Kapazitäten täglich 7.000 Busse versorgen könnten [2]„Entwurf der Nationalen Elektromobilitätspolitik”, Ministerium für Straßen und Verkehr Kenia, mot.go.ke. Nigerias Fahrplan vom Oktober 2024 bevorzugt Bruttokosten-Vertragsstrukturen, die das Investitionsrisiko auf private Konsortien verlagern. Ruanda hat die Mehrwertsteuer auf lokal gebaute Busse abgeschafft und so IZIs Impala-E30-Einführung ermöglicht, während Ghana achtjährige Importzollbefreiungen für montierte Elektrofahrzeuge gewährt.
Rasante Expansion der CKD-Montagewerke chinesischer OEMs in Afrika
BYDs 120-Einheiten-Programm in Kapstadt ist das Ankerprojekt für ein potenzielles Knock-down-Werk, das die gesamte SADC-Region bedienen soll. Yutong liefert 2025 in Partnerschaft mit Tractafric Motors 723 Elektrobusse nach Marokko und erkundet CKD-Standorte [3]„Pressemitteilung zur Marokko-Exportzeremonie”, Yutong Bus, yutong.com. Ägyptens MCV-Volvo-Komplex bietet eine fertige Versorgungsbasis für weitere Lokalisierungsschritte chinesischer Hersteller. CKD-Bausätze senken die Landekosten um 15–25 % und beschleunigen die Qualifizierung von Technikern durch werksinterne Montageschulungen.
Entstehung solargestützter Depot-Ladeinfrastruktur durch netzunabhängige Mikronetze
Südafrikas erstes netzunabhängiges Bus-Depot kombiniert 2,5 MWp Solarenergie mit 4 MWh Batteriespeicher und gewährleistet den ununterbrochenen Betrieb bei Lastabwurf. Kenias Netz aus erneuerbaren Energien ermöglicht es kleineren Stadtdepots, vollständig auf hinter dem Zähler installierten Solarstrom zuzüglich Lithiumspeicher zu setzen. Die Weltbank unterstützt hybride Solar-Netz-Mikronetze in Gambia und Senegal, um ähnliche Konzepte zu ermöglichen. Betreiber berichten von erheblichen Stromkostensenkungen im Vergleich zur ausschließlichen Netzladung.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Netzkapazität | -2.8% | Nigeria, Südafrika, Ghana | Kurzfristig (≤ 2 Jahre) |
| Hohe Anschaffungskosten und knappe Haushaltsbudgets | -2.1% | Alle Regionen, akut in West- und Zentralafrika | Mittelfristig (2–4 Jahre) |
| Fehlende Batterie-Recycling-Infrastruktur | -1.4% | Zentral- und Westafrika | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Fachkräften für Elektrofahrzeugwartung | -1.2% | Ländliche Gebiete und Sekundärstädte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Netzkapazität und unzuverlässige Stromversorgung
Lastabwurf in Südafrika und häufige Stromausfälle in Nigeria zwingen Betreiber, Diesel-Notstromaggregate zu installieren oder die Expansion zu verzögern, was die Betriebskosten erhöht. Das 1,6-Milliarden-USD-Programm der Weltbank für den westafrikanischen regionalen Strommarkt wird bis 2028 grenzüberschreitende Übertragungskapazitäten hinzufügen, doch die meisten Depots benötigen weiterhin isolierte Mikronetze, um den Betrieb zu gewährleisten.
Hohe Anschaffungskosten und knappe kommunale Haushaltsbudgets nach COVID
Elektrobusse kosten im Vergleich zu Dieseleinheiten 40–60 % mehr in der Anschaffung, was die bereits durch pandemiebedingte Einnahmeverluste geschwächten Stadtbudgets belastet. Abuja, Accra und Dakar haben seit 2023 alle BRT-Ausbauprojekte zurückgestellt. Bruttokosten-Verträge und multilaterale Garantien helfen, doch die Beschaffungskompetenzen auf kommunaler Ebene bleiben gering.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart: Dominanz batterie-elektrischer Antriebe treibt die Marktentwicklung voran
Batterie-elektrische Busse hielten im Jahr 2025 einen Marktanteil von 82,48 % und das Segment wird voraussichtlich mit einer CAGR von 20,98 % wachsen. Diese Dominanz ist in der geringeren Antriebskomplexität und dem beschleunigten Rückgang der Preise für Lithium-Ionen-Pakete begründet. BYDs Kapstädter Flotte hat die Betriebskosten im Vergleich zu gleichwertigen Dieselstrecken bereits erheblich gesenkt, was den wirtschaftlichen Sog verdeutlicht.
Plug-in-Hybride entfallen auf den Restanteil, hauptsächlich auf Langstrecken- oder netzgebundenen Korridoren, doch ihre Relevanz wird voraussichtlich abnehmen, da sich die Energiedichte verbessert und solargestützte Depots sich verbreiten. Kommunen tendieren zu reinen Batterieplattformen, um Luftqualitätsgewinne zu maximieren und die Wartung zu vereinfachen. Politische Unterstützung – wie Kenias Verbrauchsteuerbefreiungen – lenkt neue Ausschreibungen weiter in Richtung emissionsfreier Flotten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Verbrauchertyp: Staatliche Führungsrolle ermöglicht Wachstum des Privatsektors
Staatliche Stellen machten 61,55 % der Nachfrage im Jahr 2025 aus, da öffentliche Beschaffungsrahmen die Netzwerkelektrifizierung ankurbelten. Abujas 100-Einheiten-Pilotprojekt und Addis Abebas Plan zum Import von 4.800 Bussen verdeutlichen Skalenvorteile. Private Flottenoperatoren schließen die Lücke schnell; das Segment wird bis 2031 voraussichtlich jährlich um 17,84 % wachsen, da Vermögensfinanzierer Fahrzeuge, Ladegeräte und Einnahmen aus CO₂-Zertifikaten in Pay-per-Kilometer-Verträge bündeln.
Frühe Anwender wie Roam zeigen, dass optimierte Betriebszyklen, dynamische Preisgestaltung und das Outsourcing des Depot-Energiemanagements vom ersten Jahr an positiven Cashflow erzielen können. Infolgedessen wird der dem Markt für Elektrobusse in Afrika zuzurechnende Marktanteil privater Betreiber bis 2030 voraussichtlich erheblich steigen.
Nach Buslänge: Standardbusse führen, während das Mini-Segment beschleunigt
Standard-9–14-m-Modelle erwirtschafteten 2025 56,32 % der Erlöse und bildeten das Rückgrat der BRT-Hauptkorridore in Kairo, Johannesburg und Lagos. Hoher Fahrgastdurchsatz und vorhersehbare Depot-Erträge halten dieses Format im Mittelpunkt staatlicher Ausschreibungen. Dennoch wachsen Minibusse (unter 9 m) mit der höchsten Rate von 19,18 % CAGR, da sie für Zubringerdienste und enge periurbane Straßen bevorzugt werden, wo Wendekreis und Achsgewichtsbeschränkungen kritisch sind.
IZIs Impala E30 und Roams 33-sitziger City-Shuttle veranschaulichen, wie lokalisierte Fahrgestelle und Verbundkörper das Leergewicht erheblich reduzieren können und so Batteriepakete mit höchstens 200 kWh ermöglichen, ohne auf Reichweite zu verzichten. Folglich könnte die Marktgröße des Marktes für Elektrobusse in Afrika für Minibusse zwischen 2026 und 2031 wachsen, da Mitfahrkooperativen informelle Strecken elektrifizieren.
Nach Lademodus: Dominanz der Depotladung mit Aufwärtspotenzial bei Gelegenheitsladung
Depotbasierte Nachtladung umfasste 2025 68,62 % der ausgelieferten Einheiten, dank einfacherer Infrastruktur und der Möglichkeit, überschüssige Stromerzeugung in Schwachlastzeiten zu nutzen. Solar-plus-Batterie-Systeme in Kapstadt und Nairobi haben die Energiekosten um 30–40 % gesenkt. Die Gelegenheitsladung, obwohl noch eine Nische, wird mit einer CAGR von 18,39 % zunehmen, da mit Stromabnehmern ausgerüstete Haltestellen in Casablanca und Dakar die tägliche Reichweite verlängern und die Anforderungen an die Batteriegröße reduzieren.
Netzausbaumaßnahmen im Rahmen des Westafrikanischen Strompools, kombiniert mit Einspeisevergütungsreformen gemäß Abschnitt 14, ermöglichen es Betreibern, überschüssige Mittagssolarerzeugung durch Rückspeisung zu monetarisieren, was die Wirtschaftlichkeit des Marktes für Elektrobusse in Afrika weiter verbessert.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batteriekapazität: Mittlere Batteriepakete balancieren Leistung und Kosten
Die Klasse 201–400 kWh hielt 2025 einen Anteil von 52,88 %, lieferte 200–250 km Realweltreichweite und optimale TCO für städtische Betriebszyklen. Batteriepakete mit höchstens 200 kWh werden mit einer CAGR von 18,79 % expandieren, da die Energiedichte über 330 Wh/kg steigt und streckenbasiertes Laden an Bedeutung gewinnt.
Batterien über 400 kWh bleiben auf Überlanddienste wie Johannesburg-Pretoria-Shuttles zugeschnitten, verlieren jedoch zunehmend ihren Kostenvorteil, da Gelegenheitsladungsnetzwerke dichter werden. Da die Paketpreise bis 2026 sinken, wird die Marktgröße des Marktes für Elektrobusse in Afrika für Paketkonfigurationen mit höchstens 200 kWh bis 2030 voraussichtlich die übrigen überflügeln.
Geografische Analyse
Südafrikas Anteil von 41,98 % im Jahr 2025 spiegelt den Vorteil des frühen Markteintritts wider: Golden Arrows 120-Bus-BYD-Flotte, Autels 240-kW-Schnellladegeräte und das erste Solar-Mikronetz-Depot des Landes halten die Kapstädter Dienste während eines Lastabwurfs der Stufe 5 aufrecht. Marokkos Anteil wird durch seine Auto-Zonen in Tanger und Kenitra gestützt, die 60 % der afrikanischen Produktion von Renault und Stellantis ausmachen. Yutongs 723-Bus-Exportvertrag, kombiniert mit ONFCs Elektrobus-Pilot in Rabat, positioniert das Königreich für erhebliches jährliches Wachstum.
Ägypten verbindet eine große Nachfrage mit Fertigungspotenzialen. MCV baut bereits Stadtbusse unter der Marke Volvo, und staatliche Subventionen für lokale Elektrofahrzeugproduktion verkürzen die Amortisationszeiten. Der 1-GW-Obelisk-Solarpark garantiert kohlenstoffarmen Strom, der für die Wirtschaftlichkeit der Gelegenheitsladung entscheidend ist.
Die Nachfrage im übrigen Afrika wächst stark und wird voraussichtlich bis 2031 eine CAGR von 18,11 % untermauern. Nigeria schließt seine Bruttokosten-Vertragsvorlage ab, Ghanas achtjährige Zollbefreiung ist in Kraft, und Äthiopien erhielt 2025 100 Golden-Dragon-Einheiten und eröffnete damit Ostafrikas größten Elektrobus-Betrieb. Grenzüberschreitende Stromzusammenlegung und standardisierte CKD-Anreize im Rahmen der AfCFTA werden diese Nachfragecluster zu einem kohärenten kontinentalen Wachstumsmotor zusammenschließen.
Regulatorisches Umfeld
Der Einsatz von Elektrobussen in Afrika wird zunehmend von nationalen Elektromobilitätspolitiken, steuerlichen Anreizen und neu entstehenden technischen Vorschriften für Ladeinfrastruktur geprägt. Kenia führte im Februar 2026 seine National Electric Mobility Policy ein, die auf früheren Zoll- und Steueranreizen für E-Mobilität aufbaut und klarere Rahmenbedingungen für die Elektrifizierung des öffentlichen Verkehrs einführt. Ruanda verschärfte die betrieblichen Anforderungen für das Laden von Elektrofahrzeugen und den Batteriewechsel, als die Rwanda Utilities Regulatory Authority (RURA) im Juni 2026 die Verordnung N 011/ENERGY/RURA/2026 erließ, wodurch der Übergang von Pilotprojekten zu formaler Compliance bei Sicherheit, Lizenzierung und technischen Standards vollzogen wurde.
Auf kontinentaler Ebene machte die politische Koordinierung im April 2026 Fortschritte, als die Verkehrs- und Energieminister der Afrikanischen Union einen Continental Framework on Electric Mobility verabschiedeten, der auf eine stärkere Angleichung bei der Interoperabilität von Ladesystemen und grenzüberschreitenden Standards abzielt. Normungsgremien und nationale Regulierungsbehörden unterstützen zudem die Konformität bei Fahrzeug- und Infrastrukturzulassungen, darunter ARSO (über die an UN-ECE-Vorschriften angelehnten Fahrzeugzulassungsanforderungen ARS 1595-2021) sowie die elektrotechnischen Normen der Ghana Energy Commission für EV-Ladesysteme auf Basis von IEC-Benchmarks. Zusammen prägen diese Maßnahmen Beschaffungsspezifikationen, Importzulässigkeitskriterien und die Designentscheidungen für Depot- und Gelegenheitsladung in Südafrika, Kenia und Ruanda.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Elektrobusse in Afrika wird von importierten Plattformen und Komponenten dominiert, ergänzt durch wachsende lokale Montage und Karosserieintegration. Vorgelagert stammen Batterien, E-Achsen, Leistungselektronik und Hochvolt-Nebenaggregate größtenteils von globalen Zulieferern, häufig über chinesische OEM-Lieferketten. Die vorgelagerte bis mittlere Wertschöpfung konzentriert sich zunehmend auf CKD-/SKD-Montage, die Lokalisierung von Karosserien und Thermosystemen sowie die auf afrikanische Betriebsbedingungen zugeschnittene Depot-Energieintegration. OEMs und lokale Integratoren, darunter BYD, Yutong, King Long, Roam, IZI, BasiGo (in Partnerschaft mit Kenya Vehicle Manufacturers) und die Belayneh Kindie Group in Äthiopien, verbinden die Fahrzeuglieferung mit Ladegeräten, Ersatzteilen und Schulungen, um Ausfallzeiten zu reduzieren und die Weiterqualifizierung von Technikern zu beschleunigen.
Nachgelagert bilden staatliche Stellen und große Flottenbetreiber die Nachfragebasis durch Ausschreibungen und Korridorprogramme, während Projektentwickler, Finanzierer und Energiepartner den Kreis von Infrastruktur und Finanzierung schließen. Ladehardware und EPC-Dienstleistungen, einschließlich Hochleistungs-Depotladern und Solar-plus-Speicher-Microgrids, bilden eine parallele Wertschöpfungskette, die Routenplanung und Busspezifikationen beeinflusst. Aktuelle Vereinbarungen zeigen grenzüberschreitende Industrialisierung und den Aufbau von Servicenetzen, darunter der von Golden Arrow Bus Services unterzeichnete Vertrag über 150 Mio. USD mit dem in Uganda ansässigen Unternehmen Kiira Motors über 450 in Uganda gefertigte Elektrobusse. Betreiber- und bankgestützte Ladeinitiativen wie die PSV-Ladestation von KCB Bank, ePureMotion und der Matatu Owners Association in Nairobi deuten ebenfalls darauf hin, dass Vertrieb und Kundendienst zunehmend durch Vereinbarungen mit mehreren Stakeholdern getrieben werden und nicht durch eigenständige Fahrzeugverkäufe.
Wettbewerbslandschaft
Chinesische OEMs dominieren das Volumen, sehen sich jedoch zunehmendem Wettbewerb durch lokalisierte afrikanische Unternehmen ausgesetzt. BYD, Yutong, King Long und Golden Dragon lieferten gemeinsam einen bemerkenswerten Anteil der Auslieferungen im Jahr 2024, gestützt auf kosteneffiziente Lieferketten und integrierte Antriebsplattformen. BYDs von Autel unterstütztes Ladezentrum in Kapstadt belegt seine Strategie als Lösungsanbieter.
Lokale Start-ups differenzieren sich durch marktspezifisches Engineering. Roams Nairobi-Werk schweißt leichtere Busrahmen aus lokal beschafftem Stahl und integriert für hohe Umgebungstemperaturen optimierte Batteriepakete. Ruandas IZI verwendet modulare Verbundkarosserien, um das Gewicht zu reduzieren und Reparaturen zu vereinfachen.
Strategische Partnerschaften prägen das Wettbewerbsbild: BYD-Golden Arrow, Yutong-Tractafric Motors, Golden Dragon-Belayneh-Kinde-Gruppe und Autel-Stadt Kapstadt sind Beispiele für schlüsselfertige Ökosysteme, die Fahrzeuge, Ladegeräte, Wartung und Finanzierung bündeln. Die Generierung von CO₂-Zertifikaten ist ein aufkommender Wettbewerbsvorteil. Betreiber, die in der Lage sind, Emissionsreduzierungen gemäß Artikel 6 zu verifizieren, können einen um 5–10 Cent/km niedrigeren effektiven Preis anbieten, was ihnen einen Vorteil bei Wettbewerbsausschreibungen verschafft.
Marktführer im Bereich Elektrobusse in Afrika
BYD Auto Co., Ltd.
Zhengzhou Yutong Bus Co., Ltd.
King Long United Automotive Industry Co., Ltd
Zhongtong Bus Holding Co., Ltd
Kiira Motors Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine zentrale Chance liegt darin, das Laden von geschlossenen Depots auf öffentliche, korridortaugliche Netzwerke auszuweiten, die Überlandverkehr und höhere Auslastung ermöglichen. Im Juli 2026 eröffneten BasiGo und Rubis Energy Kenya einen öffentlichen DC-Schnellladestandort an der Rubis-Sabaki-Station, mit weiteren Standorten in Meru, Nanyuki und Nyeri. Der Ausbau schafft sichtbaren Raum für standardisierte, interoperable Ladedienste, die von mehreren Betreibern beauftragt werden können, und steht im Einklang mit dem breiteren Trend zu gebündelten Lösungen, bei denen Fahrzeuglieferung, Energieversorgung und Flottenmanagement in Modellen mit Bezahlung pro Kilometer oder serviceorientierten Modellen angeboten werden.
Auch die Lokalisierung von Fertigung und Montage bietet ein hohes Aufwärtspotenzial, da Regierungen und Betreiber niedrigere Gesamtkosten und einen zuverlässigeren Kundendienst anstreben. Uganda entwickelt sich zu einem regionalen Versorgungsknoten: Kiira Motors berichtete im Mai 2026 über drei internationale Zertifizierungen für sein Werk in Jinja und verknüpfte dies mit umfangreichen Lieferverpflichtungen für das südliche Afrika. Auch Kenia stärkt seine Montagewege durch Partnerschaften wie die von BasiGo mit Kenya Vehicle Manufacturers. In Westafrika wird die Lokalisierung konkreter, unter anderem durch die im April 2026 vertiefte Partnerschaft zwischen Coscharis Motors und Asia Star zur FKD-Montage im Werk Awoyaya in Nigeria, die Teilevertrieb, Technikerschulung und lokal verankerte Servicenetze unterstützt.
Aktuelle Branchenentwicklungen
- Juli 2026: BasiGo und Rubis Energy Kenya starteten ein öffentliches DC-Schnellladenetzwerk, beginnend an der Rubis-Sabaki-Station, mit weiteren identifizierten Standorten in Meru, Nanyuki und Nyeri. Der Schritt erweitert das Laden über reine Depotmodelle hinaus und unterstützt eine höhere tägliche Auslastung für Busse und andere gewerbliche Elektrofahrzeuge. Zudem wird die Verfügbarkeit von Infrastruktur auf wichtigen Strecken gestärkt, wodurch betriebliche Einschränkungen im Zusammenhang mit begrenzter Netzkapazität und Depotzugang verringert werden.
- Januar 2026: Yutong schloss die Auslieferung von 723 Bussen in Marokko ab, die den Mobilitätsbedarf des AFCON 2025 von Dezember 2025 bis Januar 2026 unterstützten und anschließend in den laufenden städtischen öffentlichen Nahverkehr übergingen. Der Umfang der Auslieferung unterstreicht die Fähigkeit des OEMs, große Chargen mit koordinierter Serviceunterstützung umzusetzen. Zudem festigt dies Marokkos Position als bedeutender Empfängermarkt für elektrifizierte und modernisierte Busflotten im Rahmen öffentlicher Verkehrsprogramme.
- Juli 2024: BYD unterzeichnete mit Golden Arrow Bus Services einen Kaufvertrag über 120 Elektrobusse in Kapstadt, ein wegweisender Schritt hin zur ersten Elektrobusflotte Südafrikas. Dem Vertrag gingen mehrjährige Tests voraus, und er bildete die Grundlage für umfassendere Pakete zur Flottenelektrifizierung, die Laden und betriebliche Unterstützung einschließen. Zudem wurde das Projekt zu einem Referenzprojekt für andere afrikanische Städte, die groß angelegte Beschaffungen und Investitionen in Depotladung prüfen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Umsätze, die durch die Lieferung und Nutzung von Elektrobussen in afrikanischen Ländern erzielt werden, wobei Busse nur dann gezählt werden, wenn sie über einen vollelektrischen Antriebsstrang verfügen und für den öffentlichen oder Flottenbetrieb bestimmt sind.
Ausschlüsse des Umfangs: Ausgeschlossen sind Elektro-Minibusse und -Kleinbusse, Personenkraftwagen, Ladeinfrastruktur und Depotausrüstung sowie reine Ersatzteilverkäufe, die nicht mit einem vollständigen Elektrobus verbunden sind.
Übersicht der Segmentierung
- Nach Antriebsart
- Batterie-elektrisch
- Plug-in-Hybrid-elektrisch
- Nach Verbrauchertyp
- Regierung
- Flottenoperatoren
- Nach Buslänge
- Mini (unter 9 m)
- Standard (9–14 m)
- Gelenk (über 14 m)
- Nach Lademodus
- Depot-/Nachtladung
- Gelegenheits-/Streckenladung
- Nach Batteriekapazität
- ≤200 kWh
- 201–400 kWh
- Über 400 kWh
- Nach Land
- Südafrika
- Marokko
- Ägypten
- Übriges Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Um den Ausgangspunkt festzulegen, haben wir eine Faktenbasis rund um Busbeschaffungszyklen erstellt, in der erfasst wird, wo Einsätze stattfinden und wie Verkehrsflotten finanziert werden. Öffentliche Quellen halfen dabei, länderspezifische Aktivitäten und Adoptionssignale zu verankern, darunter staatliche Veröffentlichungen zu Verkehr und Energie, Zoll- und Handelsstatistiken für Fahrzeugimporte, Veröffentlichungen von Entwicklungsbanken zu Massentransitprojekten sowie nationale Statistikämter für makroökonomische Indikatoren.
Wir haben zudem politische und normative Signale geprüft, die die Fahrzeugzulässigkeit und öffentliche Ausschreibungen beeinflussen, unter Verwendung von Quellen wie UNEP und anderem UN-Material zu Verkehr und Klima, Kommentaren der Internationalen Energieagentur zur Elektrifizierung sowie begutachteten Fachartikeln zu Batteriekosten und Gesamtbetriebskosten. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte wurden herangezogen, um angekündigte Aufträge, Montagepläne und Lieferzeitpunkte zu bestätigen. Wo nötig, haben wir kostenpflichtige Abonnements für Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten, Patentdatenbanken sowie sendungsbezogene Import- oder Exportdatenbanken herangezogen, um Angaben zu überprüfen. Diese Beispiele sind nicht abschließend, und wir haben weitere öffentliche und kostenpflichtige Quellen zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu validieren, was tatsächlich gekauft und eingesetzt wird, nicht nur, was angekündigt wurde. Wir sprachen mit Verkehrsbehörden und Flottenbetreibern, Busherstellern und wichtigen Komponentenlieferanten sowie Projektfinanzierern und Ingenieurberatern in ganz Afrika, um Lücken bei Lieferplänen, Preispunkten und Betriebsannahmen zu schließen.
Da die Beschaffung über den Kontinent hinweg uneinheitlich ist, haben wir die Abdeckung zwischen größeren Verkehrsmärkten und aufstrebenden Pilotprojekten ausgewogen gestaltet und Ausreißer anschließend mit Nachfragen überprüft, bis wir ein konsistentes Bild von Mengen und Preisen erreicht hatten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 39% | CXOs: 16% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 34% |
| Kleinere Akteure: 18% | Manager: 50% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, der die jährliche Nachfrage nach Elektrobussen aus öffentlichen Beschaffungszyklen, Import- und Liefersignalen sowie länderspezifischen Einsatzpipelines rekonstruiert und die Nachfrage dann anhand beobachteter Preisbänder in Umsatz übersetzt. Wir haben die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, einschließlich stichprobenartiger Stückpreise nach Buslänge und Batteriekapazität, sowie einer Plausibilitätsprüfung anhand bekannter Aktivitäten von Zulieferern und Herstellern, sofern Daten verfügbar waren.
Zu den wichtigsten Eingaben des Modells zählten angekündigte und vergebene Ausschreibungsvolumina, Lieferzeiten, der Anteil batterieelektrischer gegenüber Plug-in-Hybrid-Einheiten, die typische Buslängenmischung in städtischen Flotten, an Streckenzyklen gekoppelte Batteriekapazitätsbereiche sowie die Spanne zwischen importierten Komplettbussen und lokal montierten Einheiten. Fehlte ein Bottom-up-Wert, etwa bei nicht offengelegten Vertragspreisen, verwendeten wir interviewbasierte Preisspannen und wandten konservative Mittelwerte an, die anschließend mit budgetierten Investitionsausgaben und vergleichbaren jüngsten Vergaben abgeglichen wurden.
Für die Prognose verwendeten wir eine Szenarioanalyse, da sich Einsätze mit Finanzierungsgenehmigungen sowie Netz- oder Depotbereitschaft schnell ändern können. Die Szenarien orientierten sich an Experteneinschätzungen zur Entwicklung der Batteriepreise, zur Ladebereitschaft an Depots, zur Verfügbarkeit konzessionärer Finanzierung und zum Tempo der politischen Durchsetzung in wichtigen Verkehrsstädten und wurden anschließend zu einem zentralen Szenario für die endgültige Prognose zusammengeführt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, darunter Ausschreibungskalender, Lieferzeitpunkte und öffentliche Flottenumstellungsziele, und Abweichungen wurden untersucht, bevor die Zahlen finalisiert wurden. Bei großen Abweichungen überprüften wir Annahmen wie Stückpreise, Lieferzeitpunkte und die gezählte Flottengrenze erneut und führten bei Unklarheiten Nachfassgespräche.
Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, wie einer großen Vergabe über mehrere Städte hinweg, einem bedeutenden Finanzierungsabschluss oder einer politischen Änderung, die die Beschaffungszulässigkeit verändert. Vor der Auslieferung führt ein Analyst eine erneute Überprüfung der wichtigsten Variablen und Währungsumrechnungen durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Elektrobusse in Afrika mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Elektrobusse in Afrika weichen oft stark voneinander ab, da die gezählte Abgrenzung nicht einheitlich ist und die Preislogik selten klar dargelegt wird. Die Streuung kann auch aus dem für die Währungsumrechnung verwendeten Jahr resultieren, aus der Geschwindigkeit, mit der die durchschnittlichen Verkaufspreise angepasst werden, wenn Batterien günstiger werden, sowie daraus, ob angekündigte Projekte genauso behandelt werden wie ausgelieferte Einheiten.
Bei unseren Überprüfungen waren die größten Ursachen für Abweichungen, ob angrenzende Regionen einbezogen wurden, ob Trolley- und Ladesysteme als Umsatz eingerechnet wurden und ob die Schätzung auf Einheitseinsätzen oder breiteren Mobilitätsausgaben basierte. Durch die Aktualisierung von Währungszeitpunkten und Preisbändern im Rahmen der jährlichen Aktualisierung sowie die erneute Validierung von Ausschreibungs- und Liefersignalen kurz vor Veröffentlichung bleibt das Modell eng an das gekoppelt, was tatsächlich beschafft und ausgeliefert wird – dies ist die bei Mordor Intelligence angewandte Praxis.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 99,41 Mio. USD (2025) | |
| Fachzeitschrift A | 1,60 Mrd. USD (2024) | Diese Zahl scheint einen breiteren Umsatzpool widerzuspiegeln, in dem angekündigte Pipelines und umfassendere elektrifizierte Busprogramme mitgezählt werden können, wobei die Preisgestaltung nicht eindeutig an ausgelieferte Einheiten in bestimmten afrikanischen Märkten gekoppelt ist. |
| Regionale Beratungsgesellschaft A | 4,40 Mrd. USD (2025) | Der Umfang schließt den Nahen Osten und Afrika ein und kann auch Trolleybusse sowie eine breitere Anwendungspalette erfassen, was die Gesamtsummen im Vergleich zu einer reinen Afrika-Umsatzbetrachtung für Elektrobusse mit strengeren Einschlussregeln erhöht. |
Die Tabelle zeigt, dass Umfangs- und Zeitpunktentscheidungen den Großteil der Streuung erklären. Wird die geografische Abgrenzung auf den Nahen Osten ausgeweitet oder werden Pipeline- und angrenzende Elektrobustypen mit begrenzter Validierung mitgezählt, steigt die Marktsumme schnell an. Unser Ansatz hält die Schätzung nachvollziehbar an Beschaffung, Lieferung und realistische Preisbänder gebunden, wodurch die Schritte bei einer Überprüfung der Annahmen wiederholbar bleiben.


Im Bericht beantwortete Schlüsselfragen
Wie schnell werden die Erlöse aus Elektrobussen in Afrika wachsen?
Die Erlöse werden voraussichtlich von 99,41 Millionen USD im Jahr 2025 auf 116,74 Millionen USD im Jahr 2026 und 260,69 Millionen USD bis 2031 steigen, was einer CAGR von 17,45 % über den Zeitraum 2026–2031 entspricht.
Welche Länder führen bei der Einführung?
Südafrika hält 41,98 % der Verkäufe im Jahr 2025, gefolgt von Marokko und Ägypten, während Kenia, Ruanda und Äthiopien am schnellsten wachsen.
Welche Batteriegröße ist am häufigsten?
Batteriepakete mit 201–400 kWh machen 52,88 % der Einheiten aus, da sie Reichweite und Anschaffungskosten für typische Stadtrouten ausgewogen vereinen.
Warum gewinnen Elektro-Minibusse an Beliebtheit?
Minibusse unter 9 m expandieren mit einer CAGR von 19,18 %, da sie für Zubringerstrecken geeignet sind und geringere Infrastrukturanforderungen stellen.
Seite zuletzt aktualisiert am:



