
Marktgröße und Marktanteil für Luft- und Raumfahrt-Druckmessgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
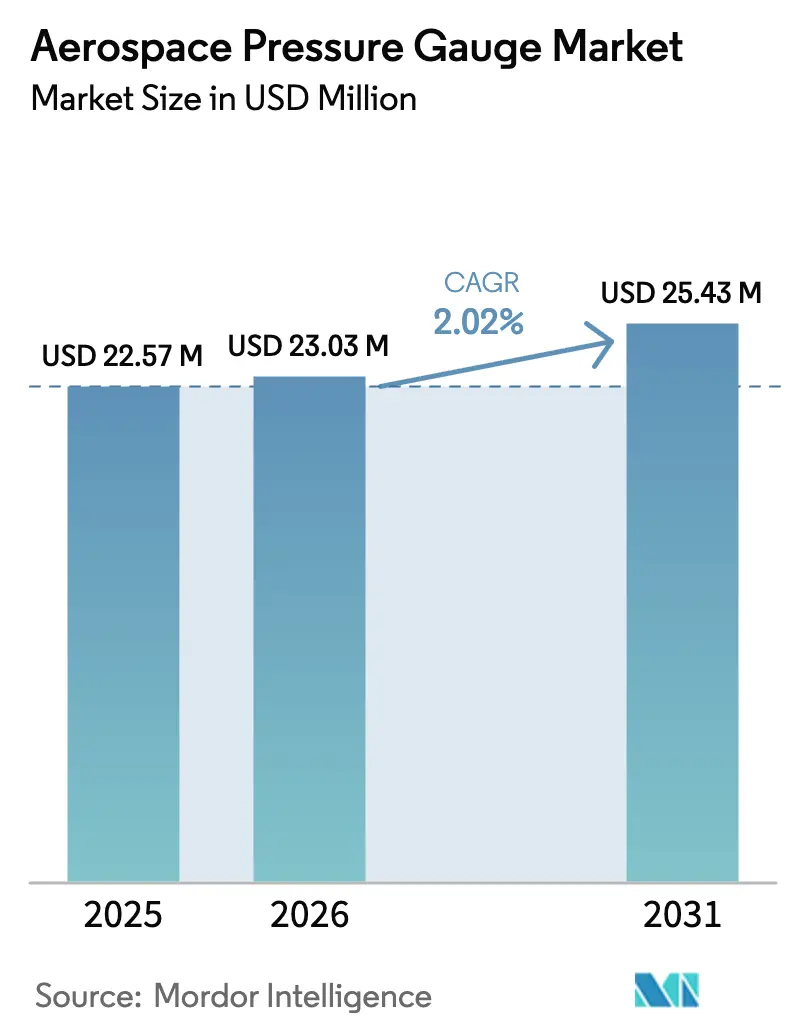
| Marktgröße (2026) | 23.03 Millionen US-Dollar |
| Marktgröße (2031) | 25.43 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 2.02 % |
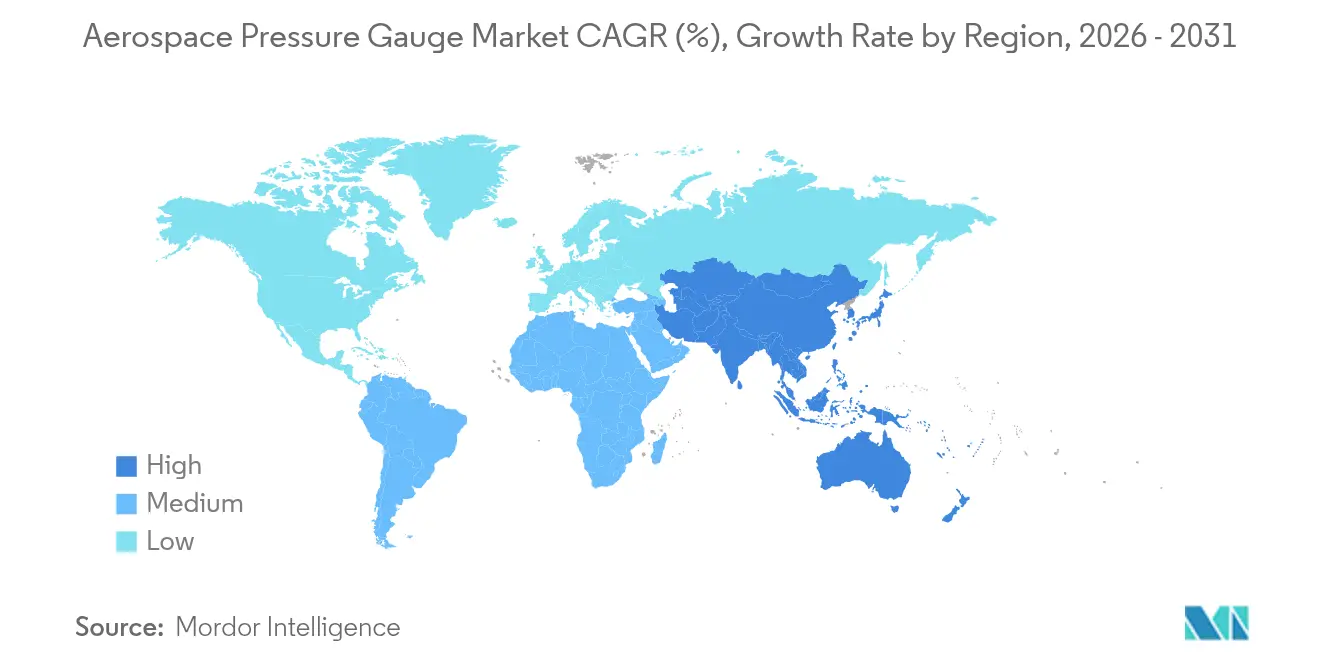
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
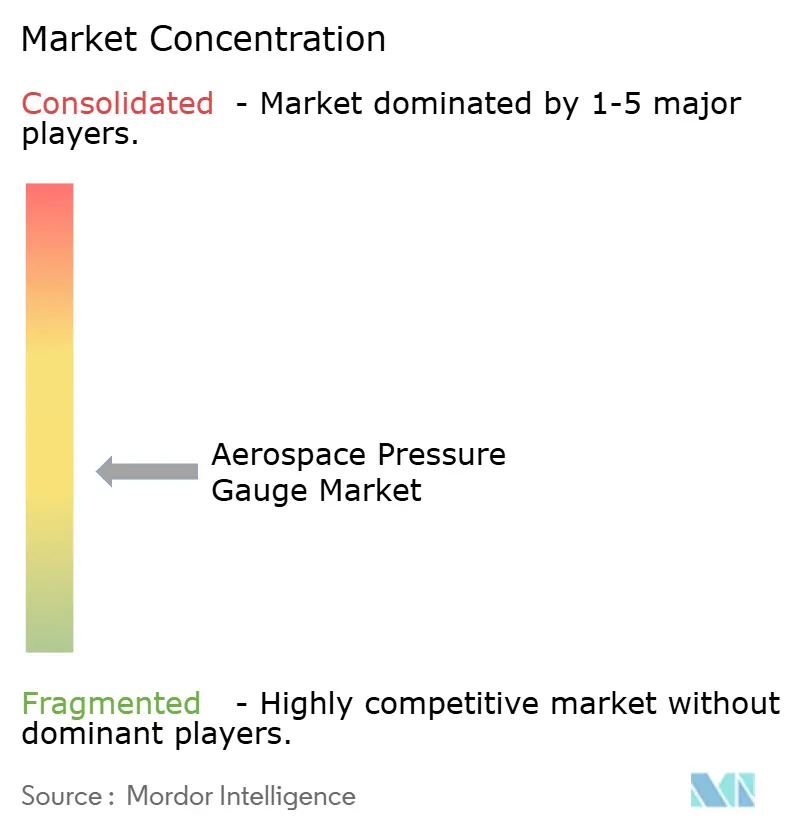
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Luft- und Raumfahrt-Druckmessgeräte von Mordor Intelligence
Die Marktgröße für Luft- und Raumfahrt-Druckmessgeräte wird im Jahr 2026 auf USD 23,03 Millionen geschätzt, wächst gegenüber dem Wert von USD 22,57 Millionen im Jahr 2025, mit Projektionen für 2031 von USD 25,43 Millionen, was einem Wachstum von 2,02 % CAGR über den Zeitraum 2026–2031 entspricht. Digitale Nachrüstungen in veralteten Cockpits, engere Sensortoleranzen in neu gebauten Flugzeugzellen sowie wachsende Flottenneuerungsprogramme dämpfen das Wachstumsprofil, lenken die Nachfrage jedoch stetig in Richtung miniaturisierter, softwaregestützter Instrumente. Analoge Messgeräte dominieren nach wie vor die installierten Bestände, doch Flugzeughersteller schreiben digitale Schnittstellen für die Einbindung in die vorausschauende Wartung vor, was schrittweise Umsatzmöglichkeiten bei vernetzten Ersatzteilen, Datendiensten und Kalibrierungsausrüstung schafft. Kapazitätserweiterungen bei The Boeing Company, Airbus und COMAC verkürzen Designzyklen und komprimieren Lieferpläne, was den Bedarf an mehrjährigen Sensorlieferverträgen und lokalisierten Fertigungsstandorten erhöht. Gleichzeitig erhöhen die regulatorischen Anforderungen an drahtlose Überwachung und Cybersicherheits-Compliance die Zertifizierungskosten, stärken jedoch den Nachmarktbedarf nach qualifizierten digitalen Varianten. Lieferanten, die MEMS-Innovation mit globalen Produktionshochläufen und nationalen Inhaltsvorschriften synchronisieren können, sind am besten positioniert, um Marktanteile zu gewinnen, da sich der Flugzeugmix zugunsten neuerer, stärker instrumentierter Plattformen verschiebt.
Wichtige Erkenntnisse des Berichts
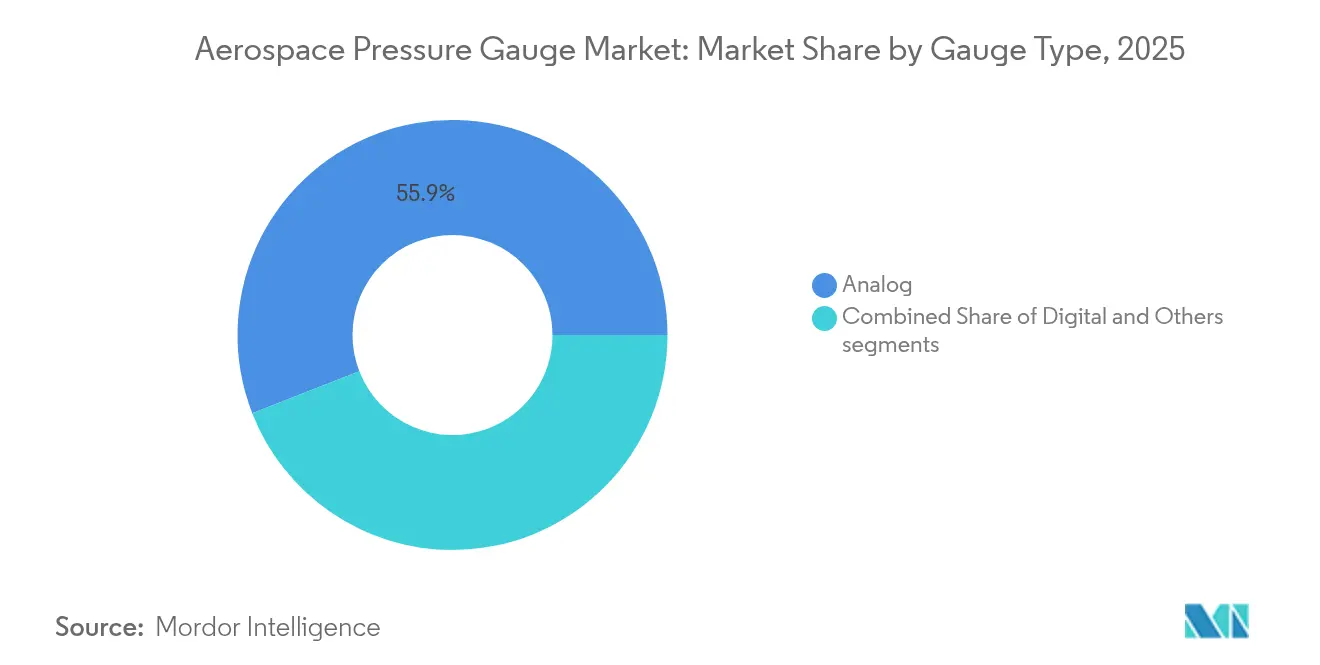
- Nach Messgerättyp führten Analoginstrumente im Jahr 2025 mit einem Anteil von 55,92 %, während digitale Varianten bis 2031 voraussichtlich mit einer CAGR von 3,12 % wachsen werden.
- Nach Drucksensortechnologie entfielen im Jahr 2025 47,25 % des Marktanteils für Luft- und Raumfahrt-Druckmessgeräte auf piezoresistive Geräte, während kapazitive Designs bis 2031 mit einer CAGR von 4,4 % wachsen.
- Nach Anwendung entfielen auf die zivile und militärische Luftfahrt 92,85 % des Umsatzes im Jahr 2025; unbemannte Systeme verzeichneten die schnellste Expansion mit einer CAGR von 4,05 %, angetrieben durch das Wachstum der Drohnenflotten.
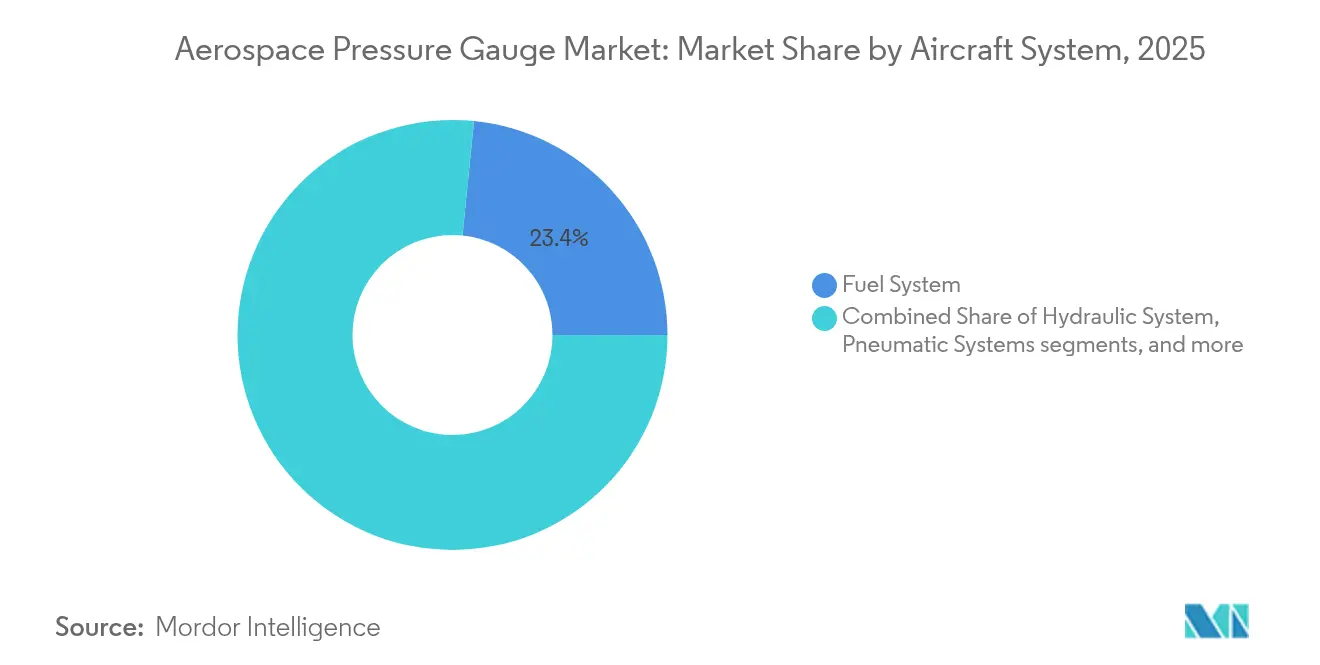
- Nach Flugzeugsystem entfielen 23,41 % der Nachfrage im Jahr 2025 auf die Kraftstoffüberwachung, während Fahrwerk- und Reifendrucksensoren das schnellste Wachstumstempo mit einer CAGR von 2,54 % bis 2031 verzeichneten.
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 37,25 %; der asiatisch-pazifische Raum wird mit einer CAGR von 5,59 % am schnellsten wachsen, unterstützt durch die Produktionsraten des COMAC C919 und indische Verteidigungsprogramme.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Modernisierungsinitiativen für digitale Cockpits | +0.4% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Integration drahtloser Drucküberwachungssysteme in kommerziellen Flotten | +0.3% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Expansion der globalen Luft- und Raumfahrtfertigungs- und Montagekapazitäten | +0.3% | Global, konzentriert in Nordamerika, Europa, asiatisch-pazifischer Raum | Kurzfristig (≤2 Jahre) |
| Regulatorische Compliance-Mandate, die strenge Kalibrierungs- und Wartungszyklen vorschreiben | +0.2% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Technologische Fortschritte bei MEMS-basierten miniaturisierten Drucksensoren | +0.3% | Global, Forschungs- und Entwicklungszentren in Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥4 Jahre) |
| Wachstum bei unbemannten Luftfahrtsystemen, die kompakte und hochpräzise Instrumente erfordern | +0.2% | Global, frühe Einführung in Nordamerika, asiatisch-pazifischer Raum, Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der Modernisierungsinitiativen für digitale Cockpits
Flugzeughersteller migrieren von mechanischen Zifferblättern zu integrierten Flugdecks, die Druckdaten auf Glasdisplays konsolidieren. Honeywells Nachrüstung der Avianca A320neo ersetzte 14 Analogmessgeräte durch sechs digitale Einheiten, reduzierte das Cockpitgewicht um 8 kg und ermöglichte die Gesundheitsüberwachung über Skywise-Analysen.[1]Honeywell, "Avianca A320neo Nachrüstung," honeywell.com Die B787 und B777X erfordern digitale Sensoren für Kraftstoff-, Hydraulik- und Umgebungssysteme, was MROs unter Druck setzt, elektronische Ersatzteile vorzuhalten. Embraers E2-Jets verlangen eine Genauigkeit von unter 0,1 % des Vollausschlags, geliefert über CAN-Bus, die mechanische Bourdon-Röhren über breite Temperaturbereiche nicht aufrechterhalten können. Leasinggeber finanzieren Upgrades für Schmalrumpfflugzeuge in der Mitte des Lebenszyklus, um Leasingraten aufrechtzuerhalten, und beschleunigen die Ausmusterung von Analogflugzeugen selbst bei solchen mit 10-jährigen Betriebslaufzeiten. Das FAA Advisory Circular 25-11B vereinfacht nun die Genehmigung digitaler Instrumente und verstärkt damit den Einführungszyklus weiter.
Zunehmende Integration drahtloser Drucküberwachungssysteme in kommerziellen Flotten
Teledynes Bluetooth-Low-Energy-Modul aus dem Jahr 2024 eliminierte 200 m Verkabelung pro Flugzeug und reduzierte den Installationsaufwand um 40 Stunden. Gewichtseinsparungen von ca. 12 kg pro Schmalrumpfflugzeug führen zu Treibstoffverbrauchssenkungen und geringeren CO₂-Gebühren. Airbus Skywise aggregiert Echtzeit-Sensordaten von mehr als 10.000 Flugzeugen, und frühe Anomaliemeldungen verhinderten 2024 drei Abschaltungen im Flug bei einer asiatischen A330-Flotte.[2]Airbus, "Skywise Gesundheitsüberwachung," airbus.com Die EASA schreibt die Emissionskonformität gemäß DO-160G und ausfallsichere Modi für drahtlose Verbindungen vor, was die Zertifizierung um bis zu neun Monate verlängern kann, aber die Zuverlässigkeit gewährleistet. Betreiber priorisieren Reifendruckmodule, die Bodenkontrollen um bis zu 20 Minuten verkürzen und Vorfälle durch Reifenablösung reduzieren.
Expansion der globalen Luft- und Raumfahrtfertigungs- und Montagekapazitäten
Boeing steigerte die B737-MAX-Produktion bis Ende 2024 auf 38 Einheiten pro Monat, und die B787-Linie in South Carolina produziert nun zehn Flugzeugzellen monatlich. Airbus eröffnete eine A320-Linie in Mobile, Alabama, und erhöhte den Durchsatz in Tianjin auf sechs pro Monat, was die Produktionsrate der Familie auf 65 anhebt. COMAC lieferte 2024 39 C919-Jets aus und strebt an, bis 2028 eine Kapazität von 150 pro Jahr zu erreichen, was die Binnennachfrage nach lokalisierten Sensoren im Rahmen der Politik „Made in China 2025” antreibt. Das Tata-Airbus-Joint-Venture in Indien hat mit der C295-Montage begonnen, wobei jede Flugzeugzelle etwa 50 Druckwandler benötigt. Diese Hochlaufphasen verlängern die Vorlaufzeiten für Luft- und Raumfahrt-Piezoresistivteile auf über 52 Wochen und zwingen OEMs zu mehrjährigen Lieferverträgen.
Regulatorische Compliance-Mandate, die strenge Kalibrierungs- und Wartungszyklen vorschreiben
FAA AC 43-13-1B schreibt eine jährliche Kalibrierung mit NIST-Rückverfolgbarkeit für kritische Druckinstrumente vor, was wiederkehrende Nachmarktumsätze sichert. EASA Part-M verpflichtet Betreiber, Lebenszyklusaufzeichnungen zu führen und Sensoren auszutauschen, die außerhalb der Toleranz driften. Die Technische Anweisung 33B-1-1 der US-Luftwaffe halbiert das Intervall auf sechs Monate für Triebwerke von Kampfflugzeugen, was den Bedarf an zertifizierten Ersatzteilen erhöht. Cybersicherheitsstandards DO-326A und ED-202A erhöhen die Softwarevalidierungskosten und erfordern sichere Bootfunktionalität, was die Zertifizierungsbudgets pro Sensorfamilie um bis zu USD 300.000 erhöhen kann. Betreiber betrachten die Compliance als nicht verhandelbar, da ein einzelner Drucksensorausfall ein Flugzeug am Boden halten und Fluggesellschaften zwischen USD 50.000 und USD 150.000 pro Tag kosten kann.
Hemmnisse-Auswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Leistungsbeschränkungen im Zusammenhang mit der Zuverlässigkeit mechanischer Messgeräte | -0.3% | Global, veraltete Flotten in Nordamerika, Europa, Schwellenmärkte | Kurzfristig (≤2 Jahre) |
| Erhöhte Zertifizierungs- und regulatorische Genehmigungskosten für fortschrittliche Sensortechnologien | -0.2% | Global, am deutlichsten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Materialbeschaffung, die die Verfügbarkeit hochwertiger Sensorkomponenten beeinträchtigen | -0.2% | Global, Lieferung konzentriert in Nordamerika, asiatisch-pazifischer Raum | Kurzfristig (≤2 Jahre) |
| Cybersicherheits-Compliance-Anforderungen, die die Einführung vernetzter Messgerätesysteme verzögern | -0.1% | Global, regulatorischer Fokus in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Leistungsbeschränkungen im Zusammenhang mit der Zuverlässigkeit mechanischer Messgeräte
Analoge Bourdon-Röhren-Messgeräte driften um 0,5 % bis 1,0 % pro Jahr und trugen 2024 zu 18 % der ungeplanten Wartungsereignisse bei regionalen Turboprop-Flugzeugen bei. Temperaturempfindlichkeit kann Fehler von über 3 % in der Reiseflughöhe verursachen, während digitale Sensoren algorithmisch kompensieren. Vollständige Nachrüstungen kosten zwischen USD 15.000 und USD 25.000 pro Flugzeug, was Betreiber älterer Anlagen abschreckt. Mechanische Einheiten erfordern zudem Inspektionen alle 500 Stunden, verglichen mit 2.000 Stunden für digitale Äquivalente, was die Lebenszykluskosten um ca. 40 % erhöht. Betreiber wägen bekannte Schwächen gegen den Kapitalaufwand ab, was das flottenweite Aktualisierungstempo verlangsamt.
Erhöhte Zertifizierungs- und regulatorische Genehmigungskosten für fortschrittliche Sensortechnologien
Die FAA-TSO-Genehmigung kann USD 800.000 übersteigen, sobald die Testregime gemäß DO-178C, DO-160G und DO-326A erfüllt sind. Die EASA-Vorschriften fügen bis zu USD 300.000 und neun Monate der Dual-Labor-Verifizierung hinzu. Mittelständische Lieferanten, wie Kulite, berichten, dass Zertifizierungskosten in Höhe von 12 % ihres Umsatzes ihre Produkt-Pipeline einschränken. Jährliche Cybersicherheitsprüfungen erhöhen die wiederkehrenden Kosten und veranlassen 40 % der befragten Anbieter, Markteinführungen um mehr als ein Jahr zu verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Messgerättyp:
Digitale Varianten gewinnen durch IntegrationsmandateAnaloginstrumente entfielen 2025 auf 55,92 % des Marktanteils für Luft- und Raumfahrt-Druckmessgeräte, was ihren verbreiteten Einsatz in älteren Schmalrumpfflugzeugen und Turboprop-Flugzeugen widerspiegelt. Digitale Messgeräte, unterstützt durch Flugzeugherstellerpolitiken zu integrierten Avionik-Systemen, werden bis 2031 voraussichtlich jährlich mit einer Rate von 3,12 % wachsen und mechanische Einheiten sowohl in Erstausrüstungs- als auch in Nachrüstungskanälen schrittweise verdrängen.
Digitale Architekturen vereinfachen die Verkabelung, ermöglichen Ferndiagnosen und erfüllen neue Cybersicherheitsregeln, was die Gesamtbetriebskosten durch eine Amortisationszeit von drei Jahren über reduzierte Kalibrierungsarbeit und weniger ungeplante Eingriffe zu ihren Gunsten neigt. Das Wachstum des Marktanteils digitaler Druckmessgeräte wird voraussichtlich durch FAA-Anreize für softwarebasierte Displays gefördert. Analoge Messgeräte bleiben in Militärprogrammen relevant, die nach wie vor mechanische Sicherungen vorschreiben, aber ihr Umsatzpool schrumpft stetig, da Flotten modernisiert werden.


Nach Anwendung:
Dominanz der Luftfahrt verdeckt das Potenzial des RaumfahrtsegmentsDie Luftfahrt entfiel 2025 auf 92,85 % des Umsatzes, wobei der kommerzielle Lufttransport die Stücknachfrage anführt, da Airbus und Boeing die Schmalrumpfproduktion steigern. Militär- und Geschäftsluftfahrt steigern das Volumen durch Modernisierungsprogramme, die digitale Sensoren für die zustandsbasierte Wartung einbetten. Die Marktgröße für Luft- und Raumfahrt-Druckmessgeräte in Luftfahrtanwendungen wird bis 2031 voraussichtlich mit einer CAGR von 4,05 % wachsen.
Raumfahrzeug- und Satellitenplattformen zeigen, obwohl in Dollar kleiner, überdurchschnittliches Wachstum, da Artemis-Mondmissionen, LEO-Konstellationen und die Erkundungsprojekte der JAXA strahlungsgehärtete Messgeräte einführen. Redundante kapazitive Sensoren auf SpaceX-Dragon-Kapseln setzen neue Leistungsmaßstäbe und leiten Spezifikationen für zukünftige Orbitalstationen. Obwohl der Raumfahrtbereich weniger als 7 % des aktuellen Umsatzes ausmacht, geben seine höheren Margen und Technologie-Spillovers den Lieferanten einen strategischen Anreiz zur Investition.
Nach Flugzeugsystem:
Kraftstoffüberwachung führt, Fahrwerk beschleunigtKraftstoffsysteme behielten 2025 23,41 % der Nachfrage, da Vorschriften doppelt redundante Messung über Tanks und Zufuhrleitungen erfordern. Hydraulik- und Kabinendruckkreisläufe folgen, wobei jeder sensorintensiver wird, da Fly-by-Wire- und zapfluftsfreie Architekturen sich ausbreiten. Der Marktanteil für Luft- und Raumfahrt-Druckmessgeräte bei Fahrwerk- und Reifendrucküberwachungssystemen wächst mit dem schnellsten Tempo mit einer CAGR von 2,54 % bis 2031, angetrieben durch drahtlose TPMS-Genehmigungen der EASA und FAA.
Fahrwerkmodule sparen Betreibern bis zu 20 Minuten pro Umrüstung und reduzieren ungeplante Ereignisse durch Unterdrückung, was eine schnelle Einführung bei Fluggesellschaften rechtfertigt. Hochtemperatur-SiC-Sensoren gewinnen Triebwerks- und APU-Positionen, die einst für entfernt montierte mechanische Einheiten reserviert waren, und reduzieren Gewicht und vereinfachen die Wartung. Über den Prognosezeitraum werden drahtlose Systeme weiterhin Wert in Richtung vernetzter Bodenoperationen, Werkzeuge und Datenanalysen umverteilen.
Nach Drucksensortechnologie:
Piezoresistive Reife, kapazitiver SchwungPiezoresistive Geräte hielten 2025 einen Anteil von 47,25 %, geschätzt für ihre Linearität und bewährte Qualifikationen über Druckbereiche bis zu 15.000 psi. Kapazitive MEMS-Teile wachsen jedoch jährlich mit einer Rate von 4,4 % aufgrund ihrer überlegenen Drift-Leistung und Niedrigleistungseigenschaften, die für drahtlose und batteriebetriebene Anwendungen attraktiv sind.
Kapazitive Marktanteilsgewinne sind am deutlichsten in Kabinendruck- und TPMS-Modulen, wo der Milliwatt-Verbrauch die Sensorlebensdauer in versiegelten Gehäusen verlängert. Piezoresistive Einheiten bleiben für Hochdruck-Hydraulikkreisläufe und kryogene Treibstoffleitungen unverzichtbar. Piezoelektrische Designs bleiben eine Nische, erzielen aber Premiumpreise in Anwendungen zur Druckkartierung an Turbinenschaufeln und Verbrennungsvorgängen.
Geografische Analyse
Nordamerika Luft- und Raumfahrt-Druckmessgerät-Markt
Nordamerika führte 2025 mit einem Umsatzanteil von 37,25 %, gestützt durch Boeings Produktionszentren, Airbus' Fertigungslinie in Alabama und ein dichtes Netzwerk von Tier-1-Zulieferern. Die räumliche Nähe zur FAA und zur RTCA beschleunigt die Zertifizierung und verschafft inländischen Anbietern frühzeitigen Zugang zu neuen Standards und Programmplätzen. US-amerikanische Verteidigungsprojekte wie der Tankflieger KC-46 und der Bomber B-21 halten die Nachfrage nach 40-G-stoßqualifizierten Sensoren mit einer mittleren Betriebsdauer zwischen Ausfällen (MTBF) von 10.000 Stunden aufrecht. Kanada trägt durch Bombardier-Upgrades bei, während Mexikos kostengünstige Teilmontagekapazitäten das lokale Wachstum unterstützen.
Asien-Pazifik Luft- und Raumfahrt-Druckmessgerät-Markt
Der asiatisch-pazifische Raum ist das am schnellsten wachsende Cluster mit einer CAGR von 5,59 %, angetrieben durch die Hochlaufphase der COMAC C919, Indiens C295-Transportflugzeuglinie und die intensive Flottenexpansion bei Billigfluggesellschaften. Chinas Vorgabe von 70 % inländischem Anteil katalysiert Joint Ventures wie das Luoyang-Werk von Safran-AVIC Jonhon für piezoresistive Ausgaben. Indiens Tejas- und HTT-40-Programme intensivieren die einheimische Nachfrage; gleichzeitig treibt Japans JAXA die Entwicklung kryogener und strahlungsgehärteter Sensoren voran. Südkorea und südostasiatische Länder tragen durch Pilotprojekte im Bereich urbane Luftmobilität (UAM) inkrementelle Volumina bei.
EMEA und Südamerika Luft- und Raumfahrt-Druckmessgerät-Markt
Europa hält einen robusten Marktanteil, verankert durch Airbus-Montagewerke in Toulouse, Hamburg und Sevilla sowie durch Zulieferer wie Safran und Parker Meggitt. Die strengen Part-21-Anforderungen der EASA verlängern die Markteinführungszeit, gewährleisten jedoch hohe Qualitätsschwellen, die etablierten Marktteilnehmern zugutekommen. Nachhaltigkeitsthemen, darunter Airbus' ZEROe-Wasserstoff-Demonstrator, fördern die Nachfrage nach Messgeräten, die bei -253 °C betrieben werden können. Der Nahe Osten nutzt das Wachstum der MRO-Zentren in Dubai und Abu Dhabi. Afrika und Südamerika hingegen bleiben aufgrund der begrenzten Fertigung hochzuverlässiger Sensoren vergleichsweise klein.

Regulatorisches Umfeld
Luft- und raumfahrttaugliche Druckmessgeräte werden durch sich überlappende Anforderungen an Lufttüchtigkeit, Umweltverträglichkeit und Qualitätsmanagementsysteme geprägt, die den Qualifizierungs- und Prüfaufwand sowohl für Linefit- als auch für Aftermarket-Teile erhöhen. Die International Aerospace Quality Group (IAQG) verwendet AS9100 als grundlegenden Qualitätsmanagementstandard für Luftfahrt-, Raumfahrt- und Verteidigungsprogramme, um die Praktiken der Lieferanten mit den Anforderungen an die Lufttüchtigkeit in Einklang zu bringen.
Die Anforderungen auf Produktebene beziehen sich auch auf etablierte Messgerätenormen in den wichtigsten Märkten, darunter ASME B40.100 in den Vereinigten Staaten und EN 837-1 in Europa für Rohrfedermanometer. Für Reifenfüllventile von Flugzeugen mit integriertem Fülldruckmesser wird auf ARP5543A verwiesen, und für vernetzte Instrumentierung bilden DO-160G und DO-326A/ED-202A in Programmen zur Cockpit-Modernisierung und drahtlosen Überwachung die Grundlage für Software- und Umweltprüfregime.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit Sensorelementen wie MEMS-Chips und ASICs, hochwertigen Metallen und Elastomeren und geht dann über zu Sensordesign, Gehäusebau, Kalibrierung und Qualifizierung nach AS9100. Gestufte Lieferanten von Tier-2- und Tier-3-Komponentenherstellern bis hin zu Tier-1-Integratoren liefern Druckmessgeräte, Druckmessumformer und Druckmodule an Flugzeug- und Triebwerks-OEMs, Avionikhersteller und Systemintegratoren.
Auf Ebene des Flugzeugsystems unterstützen Druckdaten Architekturen für Luftdaten, Kraftstoff, Hydraulik, Klimatisierung (ECS), Fahrwerk und Triebwerksüberwachung und verknüpfen die Sensorleistung mit nachgelagerten Systemüberwachungs- und Wartungsabläufen.
Wettbewerbslandschaft
Die Wettbewerbsintensität ist moderat. Honeywell International Inc., TE Connectivity plc, Ahlers Aerospace, Inc., UMA, Inc. und Parker Meggitt (Parker-Hannifin Corporation) halten gemeinsam einen bedeutenden Marktanteil und lassen Raum für Nischeninnovatoren. Honeywell erweiterte seine MEMS-Anlage in Arizona im Jahr 2025 um 30 %, um die Nachfrage nach B737-MAX- und A320neo-Flugzeugen zu decken, und nutzte automatisiertes Die-Bonding, um die Stückkosten um 15 % zu senken. AMETEKs Akquisition von Crank Software integriert grafisch anspruchsvolle Benutzeroberflächen in Sensorbündel und steigert die Wertangebote für Glascockpit-Programme.
TE Connectivity entwickelt kapazitive Niedrigleistungsdesigns, wie den MS5837-02BA, für unbemannte Luftfahrzeuge (UAVs) und nutzt dabei leichte urbane Luftmobilitätsfahrzeuge. Safrans Joint Venture mit AVIC Jonhon erfüllt die chinesischen Inhaltsvorschriften und gewährt lokalen Zugang zur C919. Parker Meggitts NGAD-Vertrag (Next Generation Air Dominance) im Wert von USD 120 Millionen demonstriert die Stärke der etablierten Akteure in Verteidigungsnischen, die 5.000-psi-, 50-G-bewertete Geräte erfordern.
Weißer Raum besteht bei drahtlosem TPMS und tiefraumfähigen Sonden, wo weniger als fünf qualifizierte Lieferanten tätig sind. Patentanmeldungen unterstreichen das Innovationsrennen: Honeywell reichte 2024 14 Drucksensor-Anmeldungen ein, die Herstellung und prädiktive Algorithmen abdecken, während sich TE Connectivitys Patente auf Ultra-Niedrigleistungs-Telemetrie konzentrieren. Cybersicherheits-Compliance entwickelt sich zu einem entscheidenden Unterscheidungsmerkmal, da Fluggesellschaften auf DO-326A-Zertifikate für vernetzte Cockpit-Komponenten bestehen.
Marktführer im Bereich Luft- und Raumfahrt-Druckmessgeräte
Honeywell International Inc.
UMA, Inc.
TE Connectivity plc
Ahlers Aerospace, Inc.
Parker Meggitt (Parker-Hannifin Corporation)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Luft- und Raumfahrt-Druckmessgerät-Markt
- UMA, Inc.
- Ahlers Aerospace, Inc.
- L3Harris Technologies, Inc.
- Davtron Inc.
- Honeywell International Inc.
- Parker Meggitt (Parker-Hannifin Corporation)
- TE Connectivity plc
- Baker Hughes Company
- CIRCOR International, Inc.
- Newbow Aerospace Ltd.
- PCB Piezotronics, Inc.
- Tronair Inc.
- WIKA Instrument, LP
Lesen Sie die Analyse der Luft- und Raumfahrt-Druckmessgerät-Unternehmen

Marktchancen und Zukunftsaussichten
Die größten Chancen ergeben sich dort, wo sich die Branche in Richtung datengestützter Sensorik und zustandsorientierter Instandhaltung entwickelt, einschließlich drahtloser Reifendrucküberwachung und Architekturen für Fülldruckmesser. Der Vorstoß hin zu qualifizierten drahtlosen Sensoren, die DO-160G und Cybersicherheitsvalidierung erfüllen, unterstützt die Differenzierung bei Nachrüstsätzen und Ersatzteilen und hilft Lieferanten zudem, mit längeren Vorlaufzeiten aufgrund der OEM-Baukurven umzugehen.
Ein Beleg dafür ist die im April 2026 geschlossene globale Vertriebsvereinbarung zwischen Boeing Distribution und Honeywell Sensing Solutions, die den Aftermarket-Zugang zu Honeywell-Sensorprodukten erweitert. Auch die im Jahr 2026 von TE Connectivity und Measurement Specialties demonstrierten hochpräzisen, medienisolierten Sensoren im großen Maßstab deuten auf eine Nachfrage nach kalibrierten, zuverlässigen Sensorlösungen in Luft- und Raumfahrtanwendungen hin.
Recent Industry Developments in Luft- und Raumfahrt-Druckmessgerät-Markt
- Juni 2026: TE Connectivity / Measurement Specialties: Aufnahme der hochpräzisen, medienisolierten Drucksensorreihe 8XH in das Sortiment von Mouser Electronics. Die Aufnahme in das Lager deutet auf eine anhaltende Nachfrage nach hochpräzisen Sensoren in Industrie- und OEM-Anwendungen hin. Dies unterstützt kalibrierte, medienisolierte Varianten, die den Bedarf an Feldkalibrierung verringern.
- April 2026: Honeywell Sensing Solutions / Boeing Distribution: Globale Vertriebsvereinbarung zur Bereitstellung von Aftermarket-Zugang zu Honeywell-Sensorprodukten für Luft- und Raumfahrt sowie Verteidigung, einschließlich Druckschaltern und Ölstandssensoren. Die Vereinbarung erweitert den Aftermarket-Zugang über die Flotten hinweg. Der Deal stärkt zudem die Widerstandsfähigkeit der Lieferkette und die Wartbarkeit von Druckerfassungskomponenten.
- Juli 2025: TE Connectivity (Measurement Specialties): Vorausschreibung des NASA Shared Services Center für Druckscanner von TE Connectivity für das NASA Glenn Research Center. Die Beschaffung signalisiert eine staatlich vorgegebene Mindestnachfrage nach Druckscanner-Plattformen. Zudem entsteht dadurch eine Pipeline-Chance für TE Connectivity im Zusammenhang mit NASA-Projektausgaben.


Luft- und Raumfahrt-Druckmessgerät-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von Druckmessgeräten, die in Luft- und Raumfahrtplattformen und verwandten Systemen eingesetzt werden, bei denen der Druck für einen sicheren Betrieb und die Wartung gemessen und angezeigt werden muss, und zwar über kommerzielle, militärische und Raumfahrtanwendungen hinweg.
Ausgeschlossene Bereiche: Wir schließen allgemeine industrielle Druckmessgeräte aus, die nicht für die Luft- und Raumfahrt qualifiziert sind, sowie alle Druckerfassungselemente, die nur als eigenständige Sensoren ohne Messgerätefunktion gezählt werden.
Übersicht der Segmentierung
- Nach Messgerättyp
- Analog
- Digital
- Sonstige
- Nach Anwendung
- Luftfahrt
- Kommerzielle Luftfahrt
- Militärische Luftfahrt
- Allgemeine Luftfahrt
- Unbemannte Luftfahrtsysteme
- Raumfahrt
- Satellit
- Raumfahrzeug
- Luftfahrt
- Nach Flugzeugsystem
- Kraftstoffsystem
- Hydrauliksystem
- Kabinendruck und Umgebungskontrollsystem (ECS)
- Triebwerk- und APU-Überwachungssystem
- Fahrwerk- und Reifendrucküberwachungssystem
- Avionik/Pitot-Statik
- Pneumatische Systeme
- Nach Drucksensortechnologie
- Piezoresistiv
- Kapazitiv
- Piezoelektrisch
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche beginnt mit der Kartierung, wo sich Luft- und raumfahrttaugliche Druckmessgeräte in Flugzeugen und Raumfahrthardware befinden, und verknüpft die Nachfrage anschließend mit der Flugzeugproduktion und der Flottenaktivität. Öffentliche Quellen wurden verwendet, um grundlegende Nachfragesignale zu verankern, wie etwa Lufttüchtigkeits- und Flotteninformationen von FAA und EASA, Verkehrs- und Betriebsstatistiken der ICAO, NASA-Programm- und technische Veröffentlichungen sowie, soweit verfügbar, Angaben zu Verteidigungsbeschaffungen.
Um Akzeptanz- und Preisrichtung zu überprüfen, haben wir uns außerdem auf Normen und technische Gremien wie SAE-Veröffentlichungen bezogen, ergänzt durch Unternehmensberichte, Investorenpräsentationen, Verbandswebsites und seriöse Berichterstattung der Luftfahrtpresse über Flugzeugprogramme und Wartungstrends. Ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentdatenbanken, Flugzeug- und Triebwerksflottenverfolgung sowie Import- und Exportdaten auf Sendungsebene wurden verwendet, wenn öffentliche Berichte nicht spezifisch genug waren, um Preise und Stückzahlen abzubilden.
Diese Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden ebenfalls geprüft, um die endgültigen Eingaben zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, was als Messgerät im Gegensatz zu einem Sensor gilt, wie sich Ersatzzyklen über Flugzeugsysteme hinweg verhalten und wie die digitale Einführung die üblichen Verkaufspreise verändert. Wir sprachen mit Komponentenlieferanten, auf Kalibrierung und MRO fokussierten Teilnehmern sowie Beschaffungs- und Ingenieurteams aus der Luft- und Raumfahrt in den wichtigsten Betriebsregionen, damit die im Modell verwendeten Annahmen vor der Finalisierung des Nachfragepools einer Belastungsprobe unterzogen werden konnten.
Verteilung der Befragten in der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 32 % | CXOs: 22 % | APAC: 44 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 19 % | EMEA: 37 % |
| Kleinere Akteure: 22 % | Manager: 59 % | Amerika: 19 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Flugzeugproduktion, Flottengröße und Wartungsintensität verwendet werden, um den adressierbaren Nachfragepool für Messgeräte zu rekonstruieren, und diese Volumina werden anschließend anhand typischer Preisbänder nach Messgerätetyp und Anwendungsfall in Werte umgerechnet. Die Gesamtsummen werden dann mit selektiven Bottom-up-Näherungen abgeglichen, etwa durch Aufsummierung der Umsätze ausgewählter Lieferanten, Kanalprüfungen zur Ersatznachfrage und Validierung der impliziten Annahmen zu Einheiten pro Plattform.
Zu den wichtigsten Eingaben, auf die wir uns gestützt haben, gehören Flugzeuglieferungen und Auftragsbestände, Trends bei aktiver Flotte und Nutzung, der Anteil von Messgeräten in Kraftstoff- und Hydrauliksystemen gegenüber anderen Systemen, Verschiebungen im Analog-Digital-Mix sowie typische Kalibrierungs- oder Ersatzintervalle in MRO-Abläufen. Die Prognose basiert auf einer Szenarioanalyse, bei der die Basisannahmen zu Flugzeugproduktion und -nutzung anhand von Expertenfeedback zu Programmzeitplänen und Nachrüst- oder Ersatzverhalten angepasst werden. Wo Bottom-up-Daten unvollständig sind, werden Lücken durch konservative Durchdringungs- und Ersatzfaktoren geschlossen, die während der Interviews erneut überprüft wurden, bevor die endgültigen Summen festgelegt werden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit die endgültigen Zahlen nicht von einer einzigen Datenreihe abhängen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie Flottenveränderungen, Lieferrampen und beobachteter Preisrichtung, und starke Ausschläge werden so lange überarbeitet, bis die Treiber mit dem tatsächlichen Marktverhalten übereinstimmen. Eine zweite Analystenprüfung erfolgt hinsichtlich Logik, Einheitenkonsistenz und regionaler Zusammenfassungen, gefolgt von einer abschließenden Abweichungsprüfung gegenüber historischen Trends.
Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie etwa größere Änderungen der Produktionsraten oder Verschiebungen bei Wartungszyklen. Vor der Auslieferung wird eine erneute Durchsicht durchgeführt, damit Kunden eine aktualisierte Sicht anhand der neuesten verfügbaren öffentlichen Informationen und bestätigten Experteneingaben erhalten.
Vergleich der Marktdimensionierung für Luft- und Raumfahrt-Druckmessgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Luft- und raumfahrttaugliche Druckmessgeräte können unterschiedlich ausfallen, da Autoren nicht immer denselben Hardware-Umfang, dieselben Luft- und Raumfahrtanwendungen oder denselben Zeitpunkt für Preisgestaltung und Währungsumrechnung zugrunde legen. Unterschiede entstehen auch dadurch, wie die Ersatznachfrage behandelt wird, da MRO-getriebene Volumina in bestimmten Jahren größer sein können als Neubauvolumina.
Die Hauptlücke ergibt sich daraus, ob Cockpit-Druckanzeigen mit eigenständigen Drucksensoren und -sendern gebündelt werden, und Mordor Intelligence zählt nur Messgeräteprodukte, bei denen eine Messgerätefunktion explizit vorhanden ist, was die Gesamtsummen in der Regel verringert, wenn breitere Instrumentierungsbündel verwendet werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,57 Mio. USD (2025) | |
| Kurzbericht zu Luftfahrtkomponenten A | 31,40 Mio. USD (2025) | Verwendet eine weiter gefasste Definition, die Messgeräte mit Drucksensoren und verwandter Cockpit-Instrumentierung vermischt, und wendet einen höheren digitalen ASP-Aufschlag an, ohne Nachrüst- von Linefit-Nachfrage zu trennen. |
| Globale Beratungsgesellschaft B | 18,90 Mio. USD (2026) | Stützt sich stark ausschließlich auf die Neuflugzeugproduktion, mit begrenzter Berücksichtigung von MRO-Ersatzzyklen und kalibrierungsgetriebener Nachfrage, was die implizierten Stückzahlen in ausgereiften Flotten nach unten drückt. |
Die Streubreite in der Tabelle erklärt sich hauptsächlich durch Umfang und Nachfragetreiber, nicht durch rechnerische Unterschiede. Indem der erfasste Produktumfang konsistent gehalten und die Nachfrage sowohl mit der Flugzeugproduktion als auch mit dem Wartungsverhalten im Betrieb verknüpft wird, bleibt unsere Schätzung auf klare Variablen und wiederholbare Schritte rückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Luft- und Raumfahrt-Druckmessgeräte?
Die Marktgröße für Luft- und Raumfahrt-Druckmessgeräte beträgt im Jahr 2026 USD 23,03 Millionen und wird bis 2031 voraussichtlich USD 25,43 Millionen erreichen, mit einem Wachstum von 2,02 % CAGR.
Welcher Messgerättyp hält den größten Anteil?
Analoginstrumente halten 55,92 % des Umsatzes von 2025, obwohl digitale Einheiten mit einer CAGR von 3,12 % schneller wachsen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, mit einer prognostizierten CAGR von 5,59 % bis 2031, bedingt durch den COMAC C919 und indische Verteidigungsprogramme.
Welche Technologie gewinnt gegenüber piezoresistiven Sensoren an Boden?
Kapazitive MEMS-Sensoren entwickeln sich mit einer CAGR von 4,4 % aufgrund überlegener Temperaturstabilität und geringerer Leistungsaufnahme weiter.
Wie wirken sich drahtlose TPMS-Module auf den Flugbetrieb aus?
Zertifizierte drahtlose Reifendrucksysteme verkürzen die Bodeninspektion um bis zu 20 Minuten pro Umrüstung und reduzieren ungeplante Wartungsereignisse.
Was ist das größte Hindernis für neue Sensormarktteilnehmer?
Hohe Zertifizierungskosten, die oft USD 800.000 pro Variante übersteigen, und lange Genehmigungszeiträume schaffen erhebliche Markteintrittsbarrieren für Neueinsteiger.
Seite zuletzt aktualisiert am:



