
Marktgröße und Marktanteil für aktive Schutzsysteme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 4.67 Milliarden US-Dollar |
| Marktgröße (2031) | 6.14 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für aktive Schutzsysteme von Mordor Intelligence
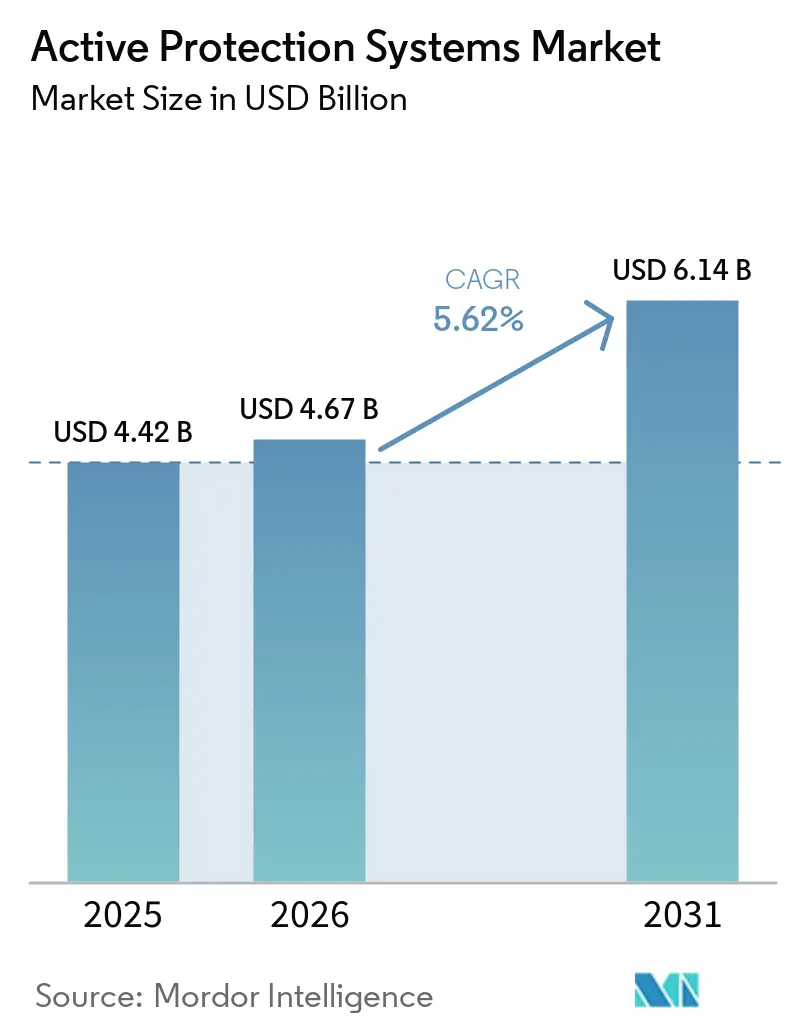
Der Markt für aktive Schutzsysteme wurde im Jahr 2025 auf 4,42 Milliarden USD geschätzt und soll von 4,67 Milliarden USD im Jahr 2026 auf 6,14 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,62 % während des Prognosezeitraums (2026–2031). Der Markt wird durch das militärische Bestreben angetrieben, Fahrzeuge gegen die zunehmende Verbreitung von Panzerabwehrlenkraketen und Loitering-Munition zu härten. Das NATO-Mandat für mit aktiven Schutzsystemen ausgestattete Kampfpanzer und europäische Programme entfallen auf den größten Anteil. Gleichzeitig finanzieren die schnell wachsenden Verteidigungsbudgets im asiatisch-pazifischen Raum einheimische Lösungen, die die Abhängigkeit von ausländischen Lieferanten verringern.[1] Die Nachfrage verlagert sich hin zu integrierten Hard-Kill- und KI-gestützten Soft-Kill-Gegenmaßnahmen, die Bedrohungen in Mikrosekunden klassifizieren und abwehren und so das Risiko von Kollateralschäden in städtischen Umgebungen verringern. Die Anfälligkeit der Lieferkette bei Galliumnitrid-Chips dämpft weiterhin die kurzfristige Produktion. Dennoch beschleunigen Risikokapitalinvestitionen von über 500 Millionen USD in den Jahren 2024–2025 die Entwicklung von Sensorfusions- und Gerichtete-Energie-Prototypen, die einen deutlichen Sprung im Schutzniveau versprechen.
Wesentliche Erkenntnisse des Berichts
- Nach Abwehrmechanismus führten Hard-Kill-Systeme mit einem Marktanteil von 56,30 % am Markt für aktive Schutzsysteme im Jahr 2025; Soft-Kill-Gegenmaßnahmen werden bis 2031 mit einer CAGR von 7,28 % wachsen.
- Nach Plattform entfielen im Jahr 2025 72,90 % des Marktes für aktive Schutzsysteme auf Landplattformen, während Luftplattformen bis 2031 mit einer CAGR von 8,05 % wachsen sollen.
- Nach Reichweitenklasse entfielen im Jahr 2025 47,80 % des Marktes für aktive Schutzsysteme auf Lösungen mittlerer Reichweite; Systeme mit großer Reichweite sollen bis 2031 mit einer CAGR von 6,95 % wachsen.
- Nach Endnutzer dominierten Streitkräfte mit einem Marktanteil von 91,10 % am Markt für aktive Schutzsysteme im Jahr 2025, während Nutzer aus dem Bereich der inneren Sicherheit bis 2031 mit einer CAGR von 7,62 % wachsen sollen.
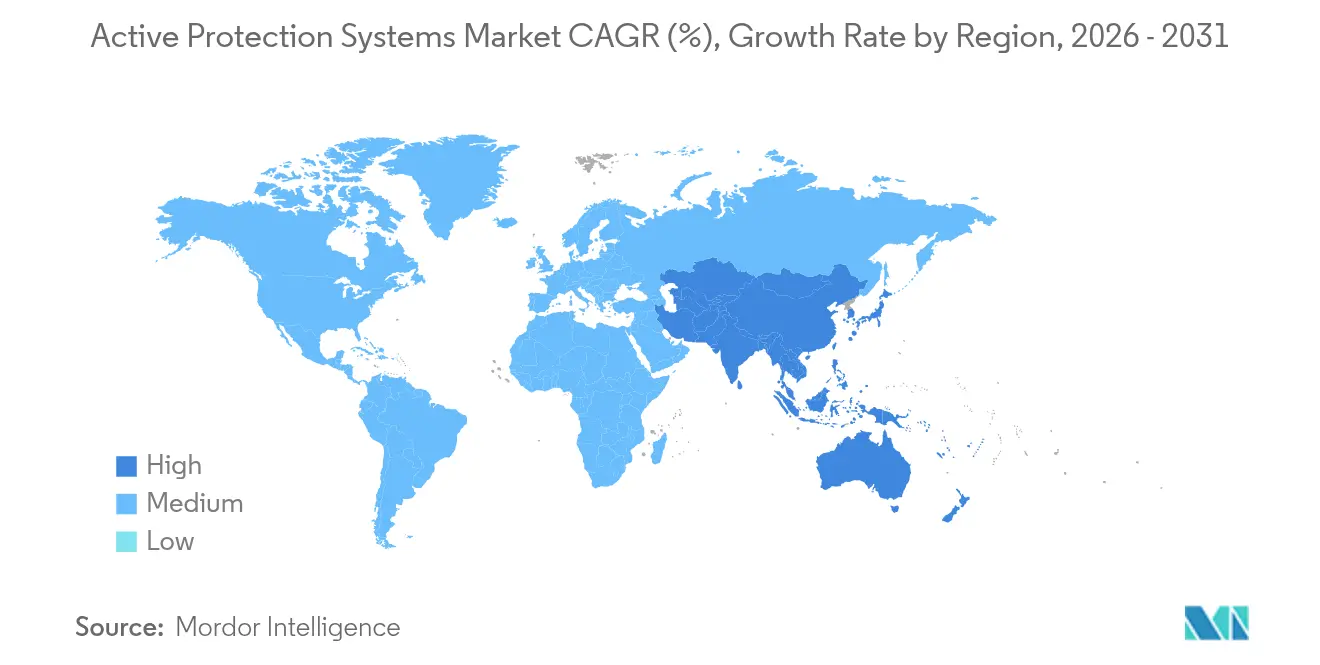
- Nach Region führte Europa im Jahr 2025 mit einem Umsatzanteil von 38,40 %, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 6,55 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| NATO-Mandat für mit aktiven Schutzsystemen ausgestattete Kampfpanzer bis 2030 | +1.2% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Rasche Integration von KI-Sensorfusions-Chips | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Beschaffungswelle für offene US-MAPS-Architektur | +0.8% | Nordamerika, verbündete Nationen | Mittelfristig (2–4 Jahre) |
| Elektrisch betriebene Weichtöter-Werfer senken Leistungsgewicht und Platzbedarf | +0.6% | Global | Langfristig (≥ 4 Jahre) |
| Erkenntnisse aus dem ukrainischen Konflikt beschleunigen Nachrüstungen | +1.1% | Europa, Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Risikokapitalfinanzierte Drohnenschwarm-Abwehrverfahren | +0.7% | Global, konzentriert in den USA/Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
NATO-Mandat für mit aktiven Schutzsystemen ausgestattete Kampfpanzer bis 2030
NATOs STANAG 4686 legt einheitliche Leistungsrichtwerte fest, die die Ausgaben der Mitgliedstaaten für gemeinsame Lösungen für aktive Schutzsysteme angeregt, die Stückkosten gesenkt und die Logistik für Leopard-2A8- und Challenger-3-Verbände standardisiert haben. Vertragsabschlüsse im Wert von EUR 800 Milliarden (USD 943,72 Milliarden) im Rahmen des ReArm Europe Plans priorisieren Überlebensfähigkeits-Upgrades als oberste Priorität und ziehen Beschaffungsmaßnahmen vor, um die Frist von 2030 einzuhalten. Die daraus resultierenden Skalenvorteile begünstigen etablierte Anbieter mit kampferprobter Hardware und verkürzen die Zertifizierungszyklen für schrittweise Upgrades.
Rasche Integration von KI-Sensorfusions-Chips
Auf Galliumnitrid-Radarprozessoren laufende Modelle des maschinellen Lernens ermöglichen es aktiven Schutzsystemen, das Verhalten von Projektilen vorherzusagen, Fehlalarme zu reduzieren und die am wenigsten zerstörerische Gegenmaßnahme zu wählen.[2] Die Leistungsverbesserungen hängen von der Halbleiterversorgung ab, die durch chinesische Gallium-Exportbeschränkungen anfällig bleibt und die US-amerikanische DARPA bereits zu Initiativen für alternative Wafer veranlasst hat.
Beschaffungswelle für offene US-MAPS-Architektur
Das modulare aktive Schutzsystemprogramm setzt auf sensor- und effektorunabhängige Standards, die Plug-and-Play-Upgrades bei Abrams- und Stryker-Verbänden ermöglichen. Dieses Modell erweitert die Lieferantenbasis auf KI- und elektrooptische Nischenanbieter, verkürzt Erneuerungszyklen und mindert Anbieterabhängigkeitsrisiken, die historisch gesehen die Überlebensfähigkeits-Roadmaps der US-Armee verlangsamt haben.
Erkenntnisse aus dem ukrainischen Konflikt beschleunigen Nachrüstungen
Frontlinien-Daten bestätigen, dass Reaktivpanzerung allein moderne panzerbrechende Lenkflugkörper und FPV-Drohnen nicht stoppen kann, was NATO-Mitglieder dazu veranlasst, bewährte Bausätze für aktive Schutzsysteme innerhalb von Zwei-Jahres-Fenstern an aktiven Flotten nachzurüsten. Russlands Arena-M-Stationierung hat diese Dringlichkeit widergespiegelt, aber westliche Lösungen behalten einen Vorsprung bei der Genauigkeit der Sensordiskriminierung. Beschleunigte Zeitpläne begünstigen sofort lieferbare Systeme und verdrängen unerprobte Konzepte.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektromagnetische Verträglichkeitsprobleme bei älteren Fahrzeugen | -0.8% | Global, insbesondere ältere Flottenbetreiber | Kurzfristig (≤ 2 Jahre) |
| Exportkontrollbeschränkungen für GaN-Radar-Chips | -0.6% | Global, konzentriert im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Hohe Falsch-Positiv-Raten in dichtem städtischen Gelände | -0.5% | Städtisch ausgerichtete Einsätze weltweit | Langfristig (≥ 4 Jahre) |
| Haftungsrisiko durch Splitterverletzungen bei Friedenseinsätzen | -0.3% | UN-Friedenssicherungsregionen, Afrika/Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektromagnetische Verträglichkeitsprobleme bei älteren Fahrzeugen
Ältere gepanzerte Fahrzeuge verfügen nicht über ausreichende Abschirmung gegen Hochleistungsradar-Impulse, was kostspielige Neuverkabelungen erfordert, die die Kosten für aktive Schutzsysteme übersteigen und die Stationierung verzögern können.[3] Betreiber müssen zwischen partiellem Leistungsverlust während der Aktivierung oder vollständigen elektrischen Umrüstungen abwägen, was die Nachrüstbarkeit bei Plattformen vor dem Jahr 2000 einschränkt.
Exportkontrollbeschränkungen für GaN-Radar-Chips
Galliumnitrid-Embargos (GaN) verlängern die Lieferzeiten und erzwingen Designanpassungen hin zu leistungsschwächeren Halbleitern, was den Markt für aktive Schutzsysteme in technologische „Haves” und „Have-Nots” auf der Grundlage geopolitischer Bindungen aufteilt. Komplexe Lizenzierungsverfahren erhöhen zudem die Vertriebsreibung für kleinere Anbieter mit begrenztem Compliance-Personal.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Abwehrmechanismus:
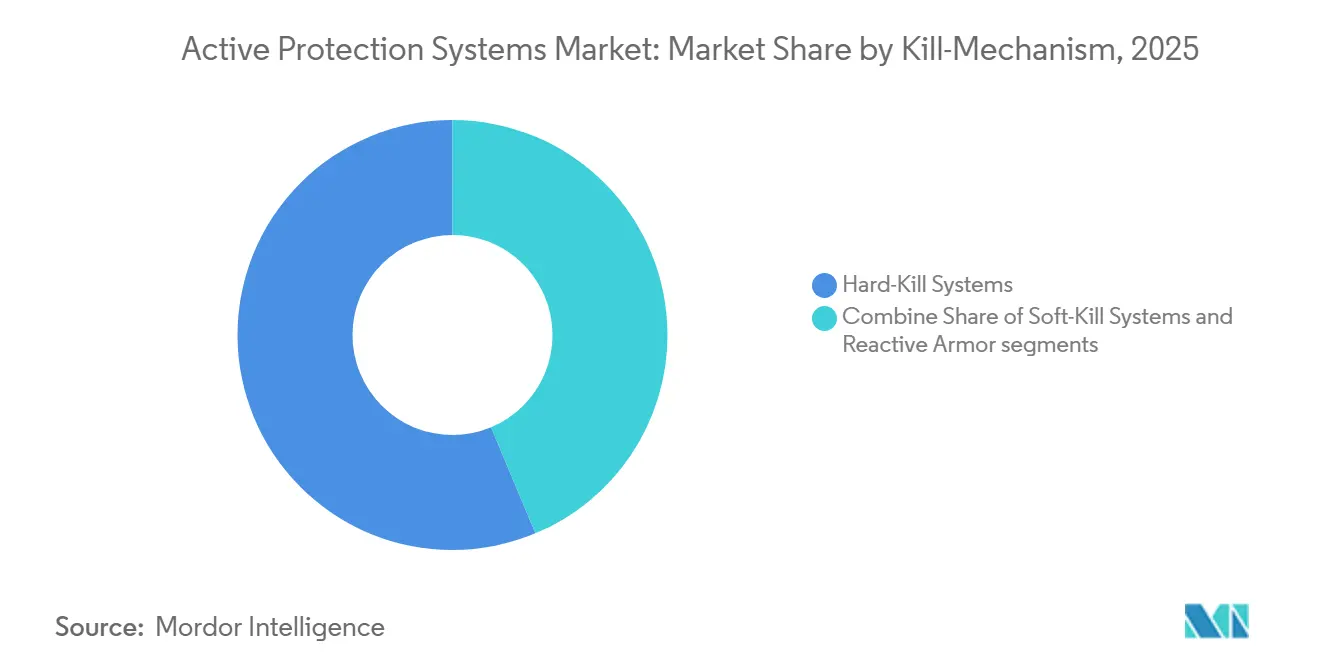
Zuverlässigkeit von Harttöter-Systemen und Agilität von Weichtöter-SystemenHard-Kill-Systeme machten im Jahr 2025 56,30 % des Umsatzes im Markt für aktive Schutzsysteme aus, was das Vertrauen der Betreiber in Abfangjäger widerspiegelt, die Hohlladungs- und kinetische Energiedurchdringer physisch im Flug zerstören. Elbit Systems' Iron-Fist-Demonstration gegen 120-mm-Sabotrunden bewies, dass kompakte Werfer Hochgeschwindigkeitsgeschosse neutralisieren können, was Armeen dazu veranlasste, mehrschichtige Verteidigungen einzuführen, die explosive Gegenmaßnahmen mit passiver Panzerung kombinieren. Ausgereifte Hard-Kill-Designs wie Rafaels Trophy integrieren nun KI-gestützte Zielpriorisierung, die es Fahrzeugen ermöglicht, mehrere Bedrohungen zu bekämpfen, die innerhalb von Millisekunden nacheinander eintreffen, und Telemetriedaten zu protokollieren, die kontinuierliche Software-Updates speisen. Die Möglichkeit, Abschussrohre an vorgeschobenen Stützpunkten schnell nachzufüllen, reduziert Ausfallzeiten. Dies hält Kampfeinheiten im Einsatzgebiet – ein logistischer Vorteil, der bei NATO-Planern Anklang findet, die damit beauftragt sind, mechanisierte Brigaden für längere Rotationen einsatzbereit zu halten.
Soft-Kill-Werfer bleiben das kleinere Umsatzsegment, doch ihre CAGR von 7,28 % unterstreicht eine strategische Verlagerung hin zu nicht-letalen Abwehrmodi, die Kollateralschäden reduzieren und den Einsatzregeln für den Häuserkampf entsprechen. Elektrisch ausgelöste multispektrale Rauch- und Infrarot-Blendgeräte eliminieren den Bedarf an Sprengpatronen, reduzieren das Gewicht, erhöhen die Magazintiefe und senken die Lebenszykluskosten. Neuronale Netzwerk-Klassifikatoren entscheiden nun in Echtzeit, ob der Suchkopf geblendet oder seine Führungsschleife getäuscht werden soll, wodurch Fehlauslösungen reduziert werden, die Erstgenerations-Störsender plagten. Diese Merkmale machen Soft-Kill-Systeme attraktiv für Friedenssicherungsmissionen, VIP-Konvois und Flotten der inneren Sicherheit, die in der Nähe von Zivilbevölkerungen operieren. Da Regierungen strengere Beschränkungen für Splitterrisiken einführen, sind Lieferanten, die nahezu null zivile Schäden zertifizieren können, gut positioniert, um Marktanteile zu gewinnen.


Nach Plattform:
Landfahrzeuge dominieren, während die Luftnachfrage sich beschleunigtLandfahrzeuge machten im Jahr 2025 72,90 % des Marktes für aktive Schutzsysteme aus, gestützt durch umfangreiche Nachrüstprogramme, die Trophy, Iron Fist und StrikeShield auf Leopard-2-, Abrams- und Bradley-Flotten in Europa und den Vereinigten Staaten einsetzen. Diese Kettenfahrzeuge verfügen bereits über ausreichende Energiereserven und bieten großzügige Rumpfflächen, was die Platzierung von Sensormästen und die Verkabelung vereinfacht. Programmbüros profitieren zudem von jahrzehntelangem Integrations-Know-how, etablierter Instandhaltung auf Depotebene und einem einsatzbereiten Stamm von Ausbildern, die Besatzungen innerhalb von Wochen zertifizieren können. Das Ergebnis ist ein vorhersehbarer Beschaffungsweg, der es Verteidigungsministerien ermöglicht, mehrjährige Mittel ohne übermäßiges technisches Risiko zu verpflichten.
Die Nachfrage aus dem Luftbereich wächst mit einer CAGR von 8,05 %, da unbemannte Kampfluftfahrzeuge und Drehflügler Schutz gegen schultergestützte Raketen und Kamikaze-Drohnen benötigen. Trophy-Light und ähnliche Derivate reduzieren die Radarapertur und ersetzen explosive Abfangjäger durch gerichtete Energieimpulse, um innerhalb strenger Gewichtsgrenzen zu bleiben. Entwickler kombinieren auch kompakte AESA-Panels mit konformen Laserblendgeräten, um Kipprotorflugzeuge bei Starts von Schiffen und improvisierten Feldflugplätzen zu schützen – Umgebungen, in denen schultergestützte Bedrohungen am akutesten sind. Frühe Flugtests der UH-60- und V-280-Prototypen zeigen vernachlässigbare Auswirkungen auf Reichweite oder Nutzlast, was einen wichtigen Einwand bei Luftfahrtprogrammmanagern ausräumt. Da die Doktrin verteilter Operationen Hubschrauber in kleine, verstreute Landezonen drängt, verschiebt sich das Wertversprechen von Luftfahrzeug-APS von einem Zusatznutzen zu einer Pflichtanforderung.
Nach Reichweitenklasse:
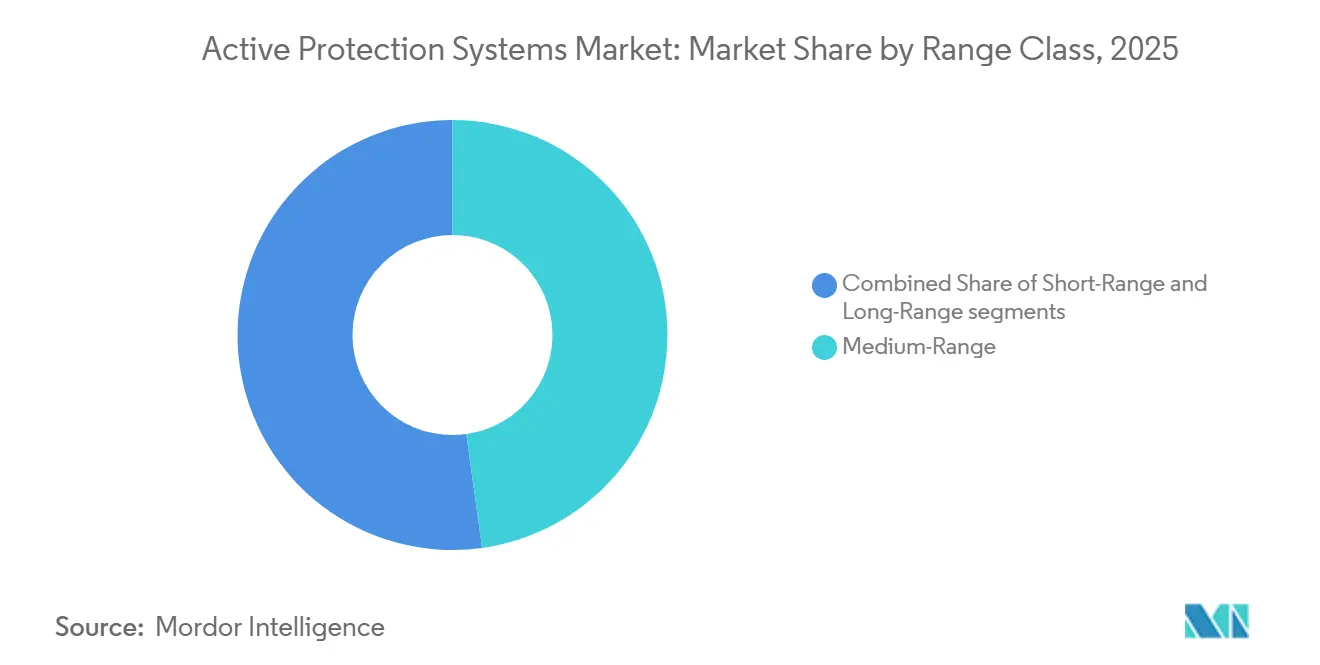
Optimum bei mittlerer Reichweite und aufkommende LangstreckenschichtAbfangjäger mittlerer Reichweite hielten im Jahr 2025 einen Anteil von 47,80 % am Markt für aktive Schutzsysteme und bieten einen Sicherheitsabstand von 10 bis 100 m, der den Radarhorizont mit der Notwendigkeit in Einklang bringt, nicht auf zivile Störquellen anzusprechen. Ihr Kosten-Abdeckungs-Verhältnis macht sie zur Basisschicht auf den meisten NATO-Schützenpanzern, und die Architektur lässt sich problemlos von Vier-Sensor- auf Sechs-Sensor-Arrays skalieren, wenn Fahrzeugkommandanten 360-Grad-Abdeckung fordern. Integrierte Gefechtsmanagementsoftware aktiviert das Feuerleitradar nun nur noch, wenn Infrarot-Tracker ein wahrscheinlich feindliches Objekt erkennen, was die Emissionen drastisch reduziert, die Fahrzeugpositionen verraten könnten.
Weitreichende Konzepte sollen bis 2031 mit einer CAGR von 6,95 % wachsen, da Armeen mit Hyperschall-Gleitflugkörpern, Angriffsmissilen von oben und Drohnenschwärmen konfrontiert werden, die einen früheren Einsatz erfordern. NATO-Feldhandbücher beschreiben nun mehrschichtige „APS-plus-SHORAD”-Konstrukte. Weitreichende Pakete übergeben überlebende Bedrohungen an Knoten mittlerer und kurzer Reichweite und gewährleisten so vertikale und horizontale Tiefe. Hersteller experimentieren mit Zweipuls-Abfangjägern und Miniraketen, die Antriebsstapel mit schiffsgestützten Nahbereichswaffen teilen, was die Kosten pro Schuss durch domänenübergreifende Gemeinsamkeit reduziert. Da softwaredefinierten Wellenformen es Sensoren ermöglichen, die Erkennung auf 3 km und darüber hinaus auszudehnen, verschwimmt die Grenze zwischen APS und fahrzeuggestützter Luftverteidigung zunehmend, was Budgetpools erschließt, die bisher für Brigaden-Luftverteidigungsprogramme reserviert waren.
Nach Endnutzer:
Militärische Dominanz trifft auf Heimatschutz-NachfrageStreitkräfte absorbierten 91,10 % der Nachfrage im Jahr 2025, was auf hohe Stückpreise und klare Doktrinmetriken zurückzuführen ist, die die Überlebensfähigkeit von Fahrzeugen direkt mit der Erhaltung der Kampfkraft verknüpfen. Regierung-zu-Regierung-Kanäle beschleunigen Genehmigungen, während Offset-Vereinbarungen die Subsystemproduktion in inländische Fabriken lenken und industriepolitische Ziele mit Beschaffungskalendern in Einklang bringen. Mehrjährige Rahmenverträge ermöglichen es Armeen, Ersatzteile und Software-Patches unter demselben Haushaltsposten zu kaufen, was die Instandhaltungsbudgetierung erleichtert und schrittweise Fähigkeitserweiterungen anstelle kostspieliger Block-Upgrades fördert.
Nutzer aus dem Bereich der inneren Sicherheit sollen bis 2031 mit einer CAGR von 7,62 % wachsen, da paramilitärische Polizei, Grenzschutzkräfte und Bewacher von Energieinfrastrukturen hochwertige Fahrzeuge mit Soft-Kill-Vorhängen ausstatten, die Wärmesignaturen verschleiern und kommerzielle Drohnen irreführen. Diese Behörden kofinanzieren häufig Forschung und Entwicklung mit Verteidigungsministerien und nutzen Dual-Use-Zuschüsse, um Beschaffungsausgaben auszugleichen. KI-gestützte Schussauswahl ermöglicht es Besatzungen, sicher in überfüllten städtischen Korridoren zu operieren, und die nicht-letale Natur von Rauchvorhang- oder Laserblend-Munition befriedigt zivile Aufsichtsgremien. Da autonome Lieferdrohnen und Hobbyisten-Quadrokopter zunehmen, wird erwartet, dass die Nachfrage nach skalierbaren, regulierungskonformen APS-Lösungen von taktischen SWAT-Einheiten auf kommunale Notfalldienstflotten übergeht und die Kundenbasis über traditionelle Sicherheitsbehörden hinaus erweitert.
Geografische Analyse
Markt für aktive Schutzsysteme in Europa
Europa behielt die Führungsposition mit 38,40 % des Umsatzes im Jahr 2025, nachdem Deutschland und das Vereinigte Königreich Trophy APS standardisiert hatten, was Folgekäufe in den nordischen Ländern, Italien und Polen katalysierte. Der ReArm-Europe-Plan stellt 800 Milliarden EUR (943,72 Milliarden USD) bereit, um Fähigkeitslücken zu schließen, wobei Fahrzeugüberlebensfähigkeitskits priorisiert werden, die den NATO-Austauschbarkeitsregeln entsprechen.
Markt für aktive Schutzsysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die schnellste CAGR von 6,55 %; Japans Type-10-Upgrades, Südkoreas K2-Verbesserungen und Indiens eigene Programme stärken regionale Lieferketten und reduzieren die Abhängigkeit von den Zeitplänen des US-amerikanischen Foreign Military Sales. Die Verteidigungsausgaben in Ostasien stiegen im Jahr 2023 um 6,2 % auf 411 Milliarden USD und bilden damit eine solide Finanzierungsbasis für lokale Sensor-Fusion-Chip-Gießereien.
Markt für aktive Schutzsysteme in Nordamerika und dem Nahen Osten
Nordamerika profitiert von MAPS-Open-Architecture-Einführungen und robusten Risikokapitalinvestitionen, die Mikrowellen- und Laser-Start-ups Anreize bieten, während der Nahe Osten hohe Öleinnahmen nutzt, um kinetische und gerichtete Energieschichten zu importieren; Saudi-Arabien allein hat im Jahr 2025 78 Milliarden USD für die Verteidigung eingeplant. Israels Export von Arrow-3- und Iron-Beam-Varianten unterstreicht den Appetit der Region auf modernste Überlebensfähigkeit jenseits traditioneller Panzerung.

Regulatorisches Umfeld
Beschaffung und Zertifizierung aktiver Schutzsysteme werden durch militärische Sicherheits- und Interoperabilitätsstandards geprägt, die bestimmen, wie Sensoren, Wirkmittel und Software auf gepanzerten Plattformen integriert werden. Für NATO-Nutzer unterstützen NGVA-Leitlinien (AEP-4754) und Leistungsbasierungsstandards wie STANAG 4686 plattformübergreifende Integrationsentscheidungen und logistische Gemeinsamkeit, was mit dem übergeordneten NATO-Ziel übereinstimmt, Hauptkampfpanzer bis 2030 mit APS auszustatten, wie im Umfang dieses Berichts hervorgehoben.
In den Vereinigten Staaten legen das Army-MAPS-Framework und die damit verbundene Compliance-Planung unter US-amerikanischen Heeresfahrzeugorganisationen Erwartungen an Modularität, Sicherheit und Integration fest und unterstützen herstellerneutrale Open-Architecture-Ansätze. Darüber hinaus werden grenzüberschreitende Übertragung und Produktion von APS-Komponenten durch Exportkontrollregime eingeschränkt, wobei US-amerikanische Güter unter ITAR- oder EAR-Lizenzierungswege fallen. EU-Mitglieder wenden auch den Gemeinsamen Standpunkt der EU 2008/944/GASP und damit verbundene nationale Kontrollen an, die Lieferzeitpläne und zulässige Konfigurationen für Radar-, elektronische Kriegsführungs- und Abfangjäger-Subsysteme beeinflussen können.
Wertschöpfungskettenanalyse
Die APS-Wertschöpfungskette beginnt mit kritischen Komponenteneingaben, darunter AESA-Radar und elektrooptische Sensoren, bordeigene Verarbeitung (häufig unterstützt durch Hochleistungshalbleiter wie GaN-basierte Bauelemente), elektronische Kriegsführungsmodule für Soft-Kill- und Hard-Kill-Effekte sowie Hard-Kill-Wirkmittel (Werfer, Abfangjäger, Zünder und Sicherheitsvorrichtungen). Hauptauftragnehmer und Spezialintegratoren montieren diese Komponenten zu fahrzeugspezifischen Kits und validieren sie dann durch Sicherheits-, elektromagnetische Verträglichkeits- und Plattformqualifizierungstests, bevor sie die Systeme mit Ersatzteilen, Software-Baselines und Schulungspaketen in den Einsatz bringen.
Nachgelagert stützen sich Beschaffung und Instandhaltung auf Hauptauftragnehmer und strukturierte Partnerschaften, die Subsystemlieferanten mit Fahrzeug-OEMs und Depots verbinden. Jüngste Vertragsaktivitäten spiegeln diese Struktur wider: Elbit Systems erhielt einen Folgeauftrag in Höhe von 228 Millionen USD von General Dynamics Ordnance and Tactical Systems zur Lieferung von Iron-Fist-APS für die Bradley-Flotte der US-Armee, und europäische Leopard-2A8-Trophy-Auswahlen wurden über EuroTrophy GmbH mit KNDS Deutschland als industriellem Gegenpart abgewickelt. Die Kette bleibt anfällig für Engpässe bei fortschrittlicher Elektronik und Radarkomponenten, und Programme betonen zunehmend modulare Schnittstellen, wie MAPS-ähnliche Architekturen, um Alternativen zu qualifizieren und das Risiko von Einzelpunktabhängigkeiten zu reduzieren.
Wettbewerbslandschaft
Der Markt für aktive Schutzsysteme ist mäßig fragmentiert: Führende israelische, deutsche und US-amerikanische Hauptauftragnehmer verfügen über kampferprobte Portfolios, doch mehr als 20 mittelständische Unternehmen liefern Sensoren, Werfer oder KI-Middleware. Rafael nutzt Trophys unübertroffene Einsatzbilanz, um Serienproduktionsplätze auf Leopard-2A8-, Challenger-3- und Abrams-Varianten zu sichern. Rheinmetall differenziert sich durch StrikeShields hybride reaktiv-aktive Kacheln, die im Vergleich zu aufgesetzten Käfigen Gewicht einsparen, während Elbit Systems Iron Fist als kostengünstigere Alternative für Schützenpanzer positioniert.
Die strategische Konsolidierung beschleunigt sich. AeroVironment's Übernahme von BlueHalo für 4,1 Milliarden USD kombiniert Know-how bei Loitering-Munition mit Algorithmen zur Schwarmabwehr und schafft einen vertikal integrierten Drohnen-zu-Verteidigungs-Konzern. Andurils Kauf des Radargeschäfts von Numerica ergänzt seine Lattice-KI-Plattform und signalisiert einen Vorstoß in gehärtete Fahrzeugmärkte, die bisher von etablierten Hauptauftragnehmern dominiert wurden.
Chancen in bisher unerschlossenen Bereichen drehen sich um die Reduzierung von Fehlalarmen in Großstädten. Start-ups, die auf KI-gestütztes Szenenverständnis, Festkörperwerfer mit niedrigem Größen-, Gewichts- und Leistungsbedarf sowie nicht-kinetische Mikrowellenstrahlen abzielen, erhalten beträchtliche Risikokapitalrunden, was das Vertrauen der Investoren belegt, dass softwaredefinierten Schutz den nächsten Wettbewerbsumbruch antreiben wird.
Marktführer für aktive Schutzsysteme
-
Rafael Advanced Defense Systems Ltd.
-
Rheinmetall AG
-
BAE Systems plc
-
Elbit Systems Ltd
-
ASELSAN A.Ş.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für aktive Schutzsysteme Unternehmen in diesem Bericht
- Rafael Advanced Defense Systems Ltd.
- Rheinmetall AG
- Elbit Systems Ltd.
- BAE Systems plc
- ASELSAN A.Ş.
- Leonardo S.p.A
- Saab AB
- Thales Group
- Hyundai Rotem Company
- Artis, L.L.C.
- KNDS N.V.
- QinetiQ Group plc
- Israel Aerospace Industries Ltd.
- Terma A/S
- Northrop Grumman Corporation
- HENSOLDT AG
- Indra Sistemas S.A.
- LACROIX Group

Marktchancen und Zukunftsaussichten
Die Einführung offener Architekturen schafft Interoperabilitätsmöglichkeiten für Sensor-, Wirkmittel- und Softwarelieferanten, die es ihnen ermöglichen, sich in standardisierte Integrationsrahmen einzuklinken, anstatt fahrzeugspezifische Systeme zu liefern. Der MAPS-Ansatz der US-Armee sowie das Soft-Kill-APS-Programm mit BAE Systems (ROOK) im Jahr 2026 signalisieren eine fortgesetzte Beschaffung nicht-kinetischer Abwehrmodi und unterstützen die Nachfrage nach multispektraler Warnung, elektronischer Kriegsführung und Bedrohungsklassifizierungssoftware, die sich in bestehende Plattformen integriert.
Auch Europas Modernisierungspipeline für gepanzerte Fahrzeuge verwandelt Trophy und ähnliche Systeme in wiederholbare Industrieprogramme anstelle von Einzelnachrüstungen, wobei Leopard-2A8-Trophy-Einsätze in mehreren NATO-Nationen eine länderübergreifende Standardisierung anzeigen. Auf Subsystemebene stärken Kooperationen wie die Vereinbarung von Rheinmetall und Indra Group vom Juni 2026 zur Integration des NEMUS-AESA-Radars in StrikeShield einen Upgrade-Pfad für leistungsstärkere Radare und Sensor-Fusion-Verbesserungen, die während Fahrzeugrücksetzzyklen eingebaut werden können.
Neueste Industrielle Entwicklungen in Markt für aktive Schutzsysteme
- Juni 2026: Rheinmetall und Indra Group unterzeichneten eine Vereinbarung zur Integration von Indras NEMUS-AESA-Radar in Rheinmetalls aktives Schutzsystem StrikeShield. Die Vereinbarung stärkt die Sensorschicht von StrikeShield und unterstützt modulare Upgrades zur Verbesserung der Erkennungs- und Klassifizierungsleistung gegen schnellere, kleinere Luft- und Panzerabwehrbedrohungen.
- Mai 2026: BAE Systems sicherte sich einen Vertrag der US-Armee für das Soft-Kill-Aktiv-Schutzsystem-Programm, das auf seiner Rapid Optical Observation and Kill (ROOK)-Lösung basiert. Der Auftrag fördert Überlebensfähigkeitsarchitekturen, die nicht-kinetische Abwehr mit Hard-Kill-Abfangjägern kombinieren.
- Januar 2026: EuroTrophy GmbH unterzeichnete einen Vertrag mit KNDS Deutschland zur Lieferung von Rafaels aktivem Schutzsystem Trophy für Leopard-2A8-Hauptkampfpanzer für Litauen, die Niederlande, die Tschechische Republik und Kroatien. Der Vertrag stärkt Trophy als standardisierte Lösung für europäische Schwerpanzerflotten und unterstützt integrierte Liefer- und Instandhaltungswege.


Markt für aktive Schutzsysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst aktive Schutzsysteme, die zur Erkennung, Verfolgung und Abwehr eingehender Bedrohungen gegen militärische Plattformen eingesetzt werden, einschließlich Hard-Kill- und Soft-Kill-Lösungen, die als Systeme, Nachrüstungen oder Integrationspakete verkauft werden.
Ausschlüsse aus dem Umfang: Wir schließen rein passive Panzerlösungen, eigenständige Drohnenabwehrsysteme, die nicht als aktive Schutzsysteme integriert sind, sowie Munition aus, die nicht Teil des Kits für aktive Schutzsysteme ist.
Segmentierungsübersicht
- Nach Abwehrmechanismus
- Harttöter-Systeme
- Weichtöter-Systeme
- Reaktivpanzerung
- Nach Plattform
- Land
- Marine
- Luftgestützt
- Nach Reichweitenklasse
- Kurzreichweite
- Mittlere Reichweite
- Langreichweite
- Nach Endnutzer
- Streitkräfte
- Heimatschutz und paramilitärische Kräfte
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Israel
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit beginnt mit offenen Verteidigungsausgaben- und Beschaffungssignalen, damit der Nachfragepool nicht auf Annahmen aufgebaut wird. Wir prüfen Quellen wie SIPRI-Daten zu Militärausgaben, UN-Comtrade-Handelscodes für relevante Verteidigungselektronik und Fahrzeugsubsysteme, öffentliche NATO-Dokumente, Haushaltsbegründungsbücher des US-Verteidigungsministeriums sowie Berichte des Congressional Research Service, in denen APS-Programme auf Programmebene erörtert werden.
Anschließend gleichen wir die Plattformproduktion und Nachrüstungsaktivitäten anhand von Materialien wie Bekanntmachungen staatlicher Verträge, Veröffentlichungen parlamentarischer Verteidigungsausschüsse sowie Jahresberichten und Investorenpräsentationen von Unternehmen ab. Patentdatenbanken werden genutzt, um die technologische Ausrichtung zu verstehen (beispielsweise Sensorfusion und Abfängerdesigns) und zu erkennen, wann neue Varianten beginnen, sich zu skalieren. Parallel dazu werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen sowie globale Verträge und Ausschreibungen genutzt, um den Vergabezeitpunkt, wahrscheinliche Lieferfenster und die Aufteilung zwischen Neubau- und Nachrüstungsaktivitäten zu bestätigen. Diese Quellen sind indikativ und nicht erschöpfend; viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentriert sich auf die Validierung dessen, was tatsächlich beschafft und eingesetzt wird, da aktive Schutzsysteme häufig in größere Fahrzeug- oder Marineschiff-Nachrüstungspakete eingebunden sind. Wir sprechen mit einer Mischung aus Verteidigungsbeschaffungs- und Programmverantwortlichen, Systemintegratoren und Spezialisten auf Komponentenebene aus dem asiatisch-pazifischen Raum, EMEA und Amerika, damit Annahmen zu Einbauraten, Vertragszeitpunkten und Preiskurven vor der Finalisierung der Gesamtwerte überprüft werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 29 % | CXOs: 14 % | Asiatisch-pazifischer Raum: 37 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 30 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 56 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Der Markt wird primär mithilfe einer Top-down-Rekonstruktion der Verteidigungsnachfrage aufgebaut, bei der Haushaltslinien, Vertragsvergaben und Plattformmodernisierungspläne in den Installations- und Nachrüstungswert aktiver Schutzsysteme übersetzt werden. Was dazu beiträgt, das Modell geerdet zu halten, ist die Tatsache, dass die Nachfrage nach aktiven Schutzsystemen an beobachtbare Plattformzahlen und Nachrüstungszyklen gebunden ist, und die Preisgestaltung dann auf typische Kit-Inhalte (Sensoren, Verarbeitung, Abschussvorrichtungen, Gegenmaßnahmen und Integration) abgebildet wird.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, wie etwa die Aggregation von Stichprobenvertragswerten für wichtige Programme, die Verwendung einer Volumen-mal-Durchschnittsverkaufspreis-Näherung für Nachrüstkits sowie Kanalprüfungen für Integrations- und Supportleistungen. Zu den wichtigsten Modelleingaben gehören die Liefer- und Nachrüstungsaktivitäten gepanzerter Fahrzeuge, Nachrüstungspläne für Marinekampfschiffe, bekannte Einbauraten aktiver Schutzsysteme nach Plattformklasse, die durchschnittliche Entwicklung des Systemdurchschnittsverkaufspreises im Zeitverlauf sowie Verzögerungen zwischen Vergabe und Lieferung, die die Umsatzrealisierung über die Jahre verschieben. Prognosen verwenden Szenarioanalysen, die durch Expertenmeinungen zur Beschaffungsgeschwindigkeit gestützt werden, sowie eine Glättung historischer Vergabezyklen, damit Spitzen in einzelnen Jahren die Kurve nicht verzerren. Wo Programmdetails unvollständig sind, werden Lücken durch konservative Einbauratenbänder behandelt und nach der Interviewvalidierung angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Konsistenzprüfungen anhand unabhängiger Signale validiert, wie etwa Lieferungen von Verteidigungsfahrzeugen, bekannte Modernisierungsbudgets und öffentlich angekündigte Vertragssummen, die sich in dieselbe Richtung wie der modellierte Markt bewegen sollten. Abweichungen werden von einem weiteren Analysten geprüft, und Ausreißer werden bis auf die Annahmeebene zurückverfolgt, was in der Regel Preiszeitpunkt, Lieferungsphasierung oder die Frage betrifft, ob ein Vertrag Integration und Support umfasst.
Wenn eine Diskrepanz festgestellt wird, nehmen wir erneut Kontakt mit den relevanten Experten auf, um zu bestätigen, ob es sich um eine Abgrenzungsfrage oder eine zeitliche Verschiebung in der Beschaffung handelt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Programmgewinne, Stornierungen oder Budgetänderungen eintreten. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden eine aktualisierte Ansicht erhalten, die mit den neuesten öffentlichen Informationen übereinstimmt.
Marktgröße für aktive Schutzsysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für aktive Schutzsysteme weichen häufig voneinander ab, da APS-Umsätze in verschiedenen Studien unterschiedlich erfasst werden, selbst wenn dieselben Länder betrachtet werden. Die größten Einflussfaktoren sind in der Regel Zeitpunktentscheidungen, was im Systempreis enthalten ist, und wie Nachrüstungs- und Servicewerte behandelt werden.
Wenn die Währungsumrechnung auf einen Referenzzeitraum festgelegt wird und wenn die Durchschnittsverkaufspreise anhand aktueller Vergaben und nicht älterer Katalogpreise aktualisiert werden, kann sich der implizierte Markt in einem einzigen Jahr um Hunderte von Millionen verschieben. Deshalb wird die hier verwendete Zahl von 4,67 Milliarden USD für 2026 mit strengen Lieferungsphasierungsprüfungen kombiniert und dann durch einen jährlichen Aktualisierungsprozess von Mordor Intelligence festgeschrieben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,67 Milliarden USD (2026) | |
| Fachzeitschrift A | 4,49 Milliarden USD (2025) | Verwendet ein anderes Basisjahr und einen längeren Zeithorizont und wendet möglicherweise eine breitere Preiskurve an, ohne den Nachrüstungszeitpunkt klar von neuen Plattformlieferungen zu trennen. |
| Regionale Unternehmensberatung B | 4,35 Milliarden USD (2024) | Vermischt Umsatz- und Volumenbetrachtungen und kann die Gesamtwerte verschieben, wenn Umrechnungszeitpunkt und Umfang von Integration und Support nicht konsistent über Regionen hinweg gehandhabt werden. |
Der Vergleich zeigt, dass die Auswahl des Jahres und der Preiszeitpunkt einen bedeutenden Anteil der Abweichung erklären, noch bevor die Plattformabdeckung diskutiert wird. Indem die Annahmen auf Vergaben, Lieferpläne und eine explizite Entwicklung des Durchschnittsverkaufspreises zurückgeführt werden, bleibt das Modell wiederholbar und leichter zu prüfen, wenn neue Verträge oder Budgets den Markt bewegen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für aktive Schutzsysteme?
Der Markt wird im Jahr 2026 auf USD 4,67 Milliarden geschätzt und soll bis 2031 USD 6,14 Milliarden erreichen, wobei er im Prognosezeitraum (2026–2031) mit einer CAGR von 5,62 % wächst.
Welche Region führt den Markt für aktive Schutzsysteme an?
Europa hält den größten Umsatzanteil von 38,40 %, angetrieben durch NATO-Mandate und umfangreiche Kampfpanzer-Upgrade-Programme.
Welches Segment wächst am schnellsten?
Luftgestützte Plattformen weisen mit 8,05 % die höchste CAGR auf, bedingt durch leichte Lösungen für unbemannte Luftfahrzeuge und Hubschrauber.
Was treibt die Einführung von KI in aktiven Schutzsystemen voran?
KI-gestützte Sensorfusion senkt Falsch-Positiv-Raten und ermöglicht die Klassifizierung von Bedrohungen in Mikrosekunden, was für Stadteinsätze entscheidend ist.
Wie wirken sich GaN-Exportkontrollen auf Lieferanten aus?
Beschränkungen für Galliumnitrid-Chips (GaN) verlängern die Lieferzeiten und zwingen Hersteller dazu, alternative Halbleiter zu beschaffen oder Radarmodule neu zu entwickeln.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
