
Analyse des Verteidigungsmarkts der Vereinigten Staaten von Mordor Intelligence
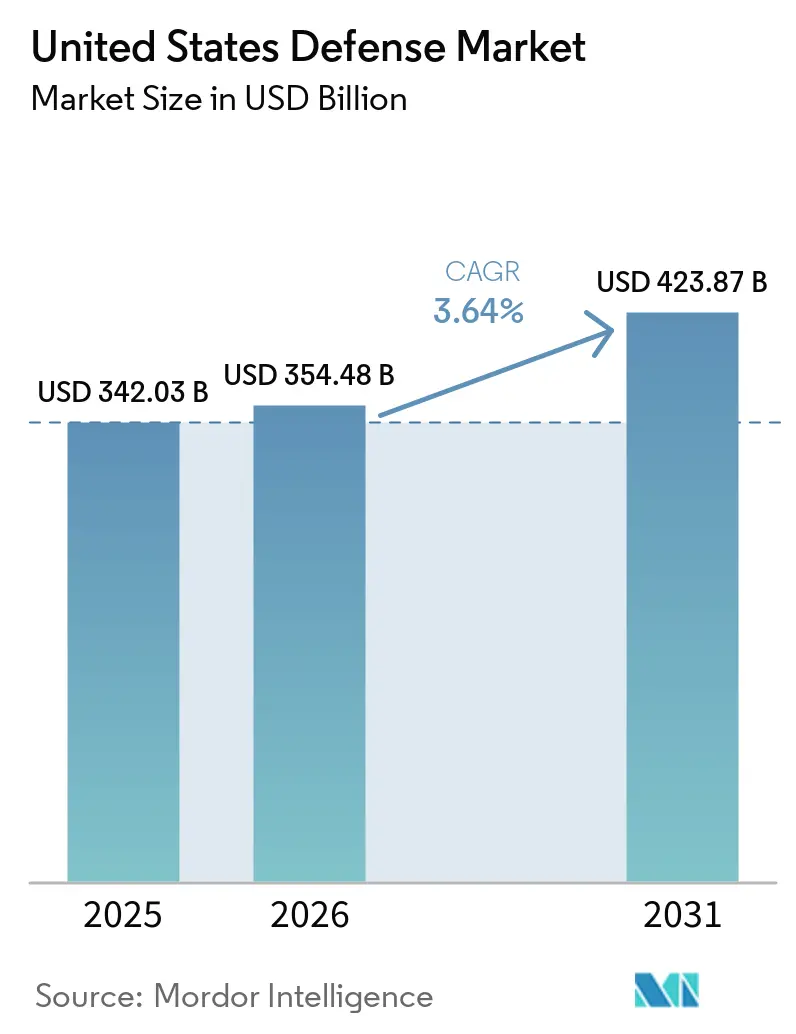
Das Marktvolumen des Verteidigungsmarkts der Vereinigten Staaten wurde im Jahr 2026 auf 354,5 Milliarden USD geschätzt und soll von 367,4 Milliarden USD im Jahr 2027 auf 449,6 Milliarden USD bis 2032 wachsen, bei einem CAGR von 4,12 % während des Prognosezeitraums (2027–2032).
Die Nachfrage nach Raketennachschub und der Beschaffung unbemannter Wasserfahrzeuge in den Vereinigten Staaten schafft Bedarf sowohl an Produktionsvolumen als auch an neuen militärischen Fähigkeiten. KI-gestützte Aufklärung erweitert die operative Rolle von Software, indem sie Erkennungen über bestehende Dienst- und Führungstools bereitstellt. Zulieferer können diese Anforderungen durch spezialisierte Komponenten und eine ausgeweitete inländische Fertigung adressieren. Produktionsobergrenzen und Fachkräftemangel in Werften schränken ein, wie schnell Ausgaben in nutzbare militärische Fähigkeiten umgewandelt werden können. Kurzfristige Umsatzchancen begünstigen daher Zulieferer, die in der Lage sind, vergebene Raketen- und Schiffsaufträge zu liefern, während Softwareanbieter Verkäufe durch Integration mit bereits von Militäranwendern genutzten Tools anstreben können.
Wichtigste Erkenntnisse des Berichts
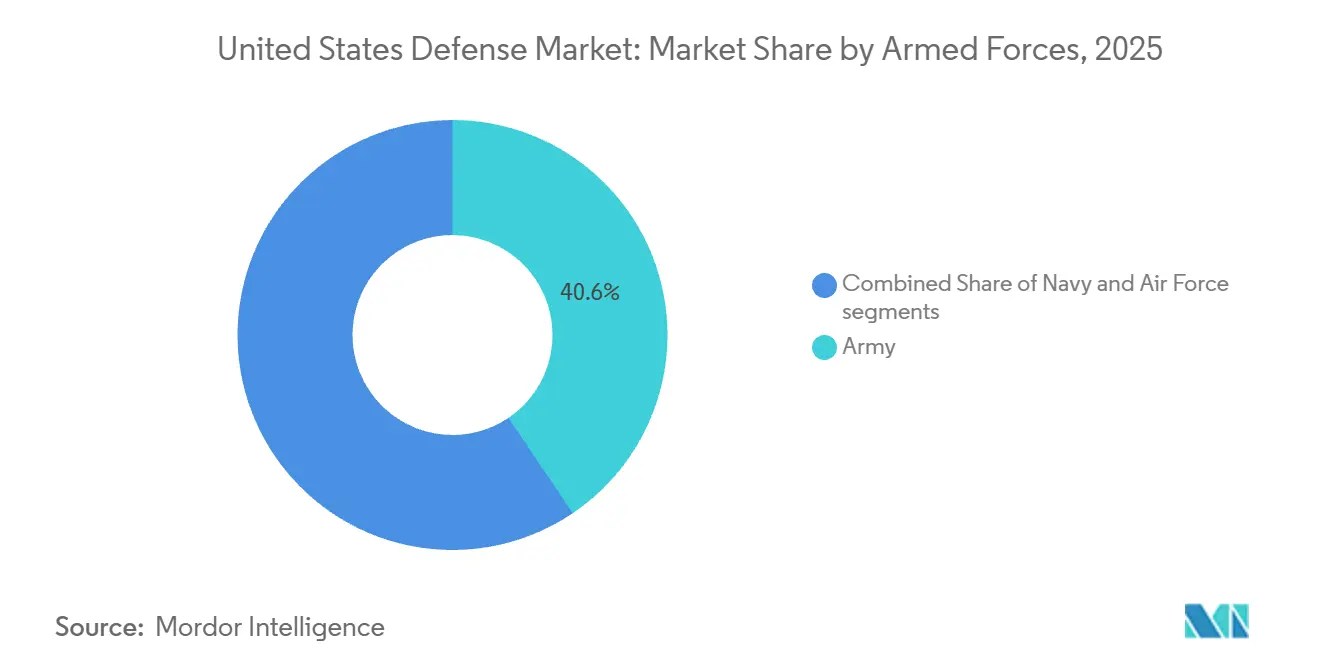
- Bei den Streitkräften hielt das Heer im Jahr 2026 einen Marktanteil von 40,23 % am Verteidigungsmarkt der Vereinigten Staaten, während die Luftwaffe im Zeitraum 2027–2032 mit einem CAGR von 5,4 % das stärkste Wachstum verzeichnen soll.
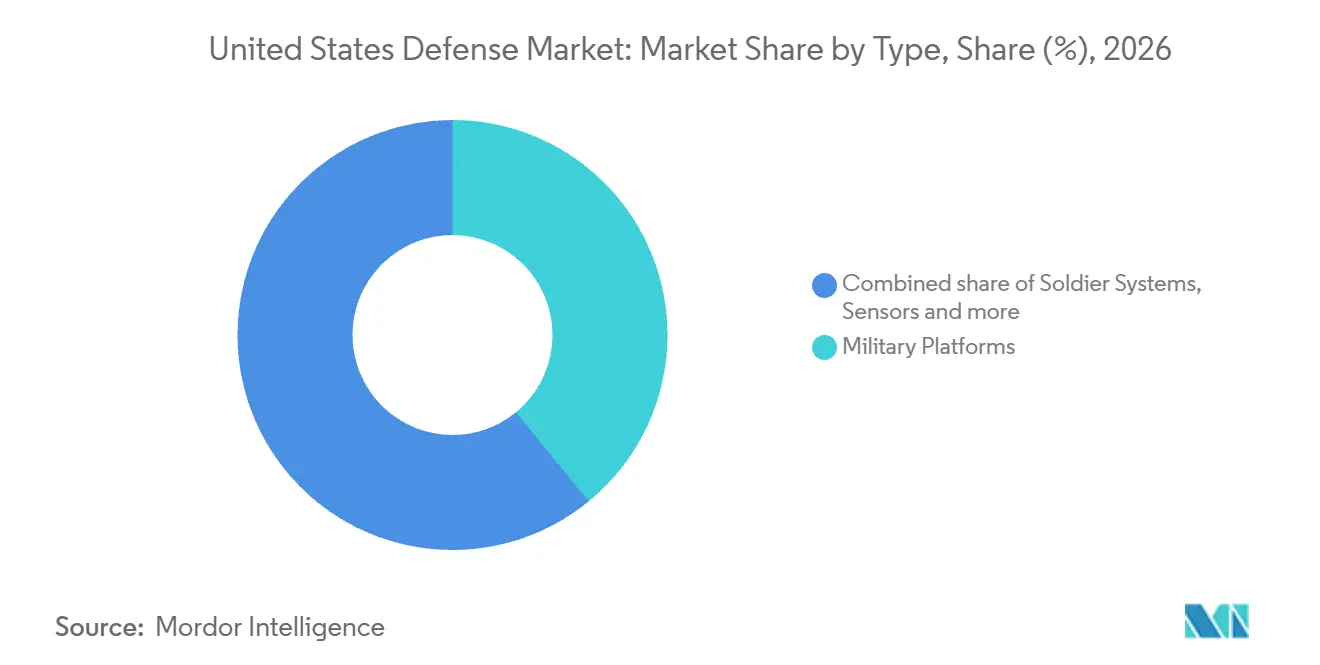
- Nach Typ entfielen im Jahr 2026 39,08 % des Marktvolumens des Verteidigungsmarkts der Vereinigten Staaten auf Militärplattformen, während unbemannte Systeme im Zeitraum 2027–2032 mit einem CAGR von 8,3 % das stärkste Wachstum verzeichnen sollen.
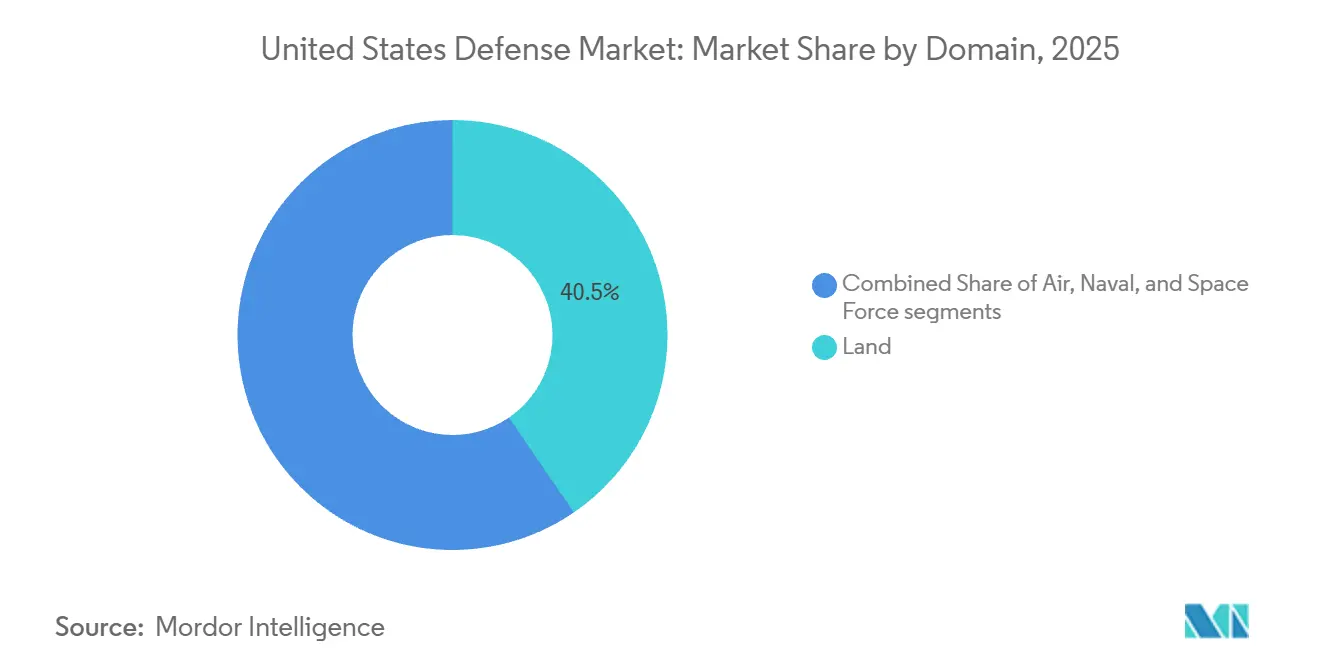
- Nach operativen Domänen entfielen im Jahr 2026 40,17 % des Markts auf den Landbereich, wobei der Weltraum im Zeitraum 2027–2032 mit einem CAGR von 7,3 % das höchste Wachstum verzeichnen soll.
- Bei der Beschaffung führte die inländische Produktion im Jahr 2026 mit einem Anteil von 70,45 % und soll ebenfalls das stärkste Wachstum verzeichnen, mit einem CAGR von 5,45 % im Zeitraum 2027–2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkung |
|---|---|---|---|
| Auffüllung von Präzisionsmunition und Erweiterung der Vorräte | +1.8% | Arizona und Florida | Kurzfristig (≤ 2 Jahre) |
| Schnelle Einführung autonomer und verbrauchbarer Verteidigungssysteme | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Beschaffung durch Verbündete und gemeinsame Entwicklung erweitern den Produktionsbedarf | +1.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| KI-gestütztes C4ISR treibt die Nachfrage nach Fähigkeiten zur Entscheidungsüberlegenheit an | +1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Rückverlagerung der Verteidigungslieferkette treibt den Ausbau inländischer Kapazitäten voran | +0.6% | Camden in Arkansas | Langfristig (≥ 4 Jahre) |
| Umkämpfte Logistik beschleunigt verteilte Versorgung und autonome Nachschubversorgung | +0.4% | Fort Irwin, Kalifornien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachschub an Präzisionsmunition und Erweiterung der Lagerbestände
Der Nachschub an Präzisionsmunition schafft eine Produktionschance, wenn fortlaufende militärische Anforderungen in feste Fertigungsaufträge für Raketen und zugehörige Ausrüstung umgewandelt werden. Das Verteidigungsministerium beantragte für das Haushaltsjahr 2027 490 Millionen USD an Haushaltsmitteln für 1.509 Javelin-Raketen. Am 3. September 2025 vergab das Heer an das Javelin Joint Venture Folgeproduktionsarbeiten im Wert von bis zu 900,5 Millionen USD, einschließlich Aufträgen für US-amerikanische und ausländische Militärverkäufe. Raytheon in Tucson, Arizona, und Lockheed Martin in Orlando, Florida, entwickeln und produzieren den Javelin im Rahmen des Gemeinschaftsunternehmens. Der Antrag fügt prospektive inländische Nachfrage neben einem vergebenen Programm hinzu, dessen kombinierter Kundenstamm über die US-Streitkräfte hinausgeht. Zulieferer gewinnen durch vergebene Produktionsarbeiten eine klarere Umsatztransparenz, während das beantragte Raketenvolumen den nächsten potenziellen Beschaffungszyklus signalisiert.
Schnelle Einführung autonomer und verbrauchbarer Verteidigungssysteme
Autonome Navigation geht in die Produktionsbeschaffung über und schafft Nachfrage nach Herstellern, die in der Lage sind, erprobte Wasserfahrzeuge in lieferbare Flotten umzuwandeln. Am 29. September 2026 vergab die Marine Produktionsvereinbarungen für 30 mittlere unbemannte Überwasserfahrzeuge an Galliano Marine Services, Huntington Ingalls Industries und Saronic Technologies.[1] Jede Vereinbarung umfasste 10 Fahrzeuge, wobei die ersten Lieferungen vor Ende des Haushaltsjahres 2027 geplant waren. Die vorangegangenen Seetests bewerteten die autonome Navigation, das Verständnis der maritimen Umgebung und die Fähigkeit zur Durchführung von Langzeitmissionen. Die Aufteilung des Erstkaufs auf 3 Anbieter bedeutet, dass die ersten Lieferungen testen werden, ob jeder Hersteller nachgewiesene autonome Navigation mit wiederholbarer Schiffsproduktion verbinden kann.
Beschaffung durch Verbündete und gemeinsame Entwicklung erweitern die Produktionsnachfrage
Aufträge von Verbündeten können US-amerikanische Raketenproduktionsprogramme vergrößern, indem sie Kunden zu Industrieverträgen hinzufügen, die auch amerikanische Streitkräfte bedienen. Ende Juli 2025 vergab das Pentagon an RTX einen AMRAAM-Produktionsvertrag im Wert von 3,5 Milliarden USD, der die Luftwaffe, die Marine und verbündete Käufer bedient. Es vergab außerdem an Lockheed Martin 4,3 Milliarden USD für gemeinsame Luft-Boden-Standoff-Raketen und Langstrecken-Seezielflugkörper für US-Streitkräfte und Verbündete. Die Lockheed-Martin-Raketen waren für Verbündete wie Polen, die Niederlande, Finnland und Japan vorgesehen, während die AMRAAM-Raketen an Verbündete in Europa, Asien und dem Nahen Osten verkauft werden sollten. Der kommerzielle Vorteil ist eine breitere Kundenbasis zur Aufrechterhaltung der Produktionskapazität, verbunden mit der Notwendigkeit, inländische und verbündete Lieferverpflichtungen innerhalb gemeinsamer Programme zu koordinieren.
KI-gestützte C4ISR treibt die Nachfrage nach Entscheidungsüberlegenheitsfähigkeiten an
Aufklärungskäufer profitieren mehr von KI, wenn Erkennungsfähigkeiten mit den Anwendungen verbunden sind, über die Militärpersonal auf Informationen reagiert. Im März 2026 berichtete die Nationale Geospatial-Nachrichtendienstbehörde (NGA), dass ihre cloudbasierte Maven-Plattform Millionen von Erkennungen produziert hatte und auf über 30.000 aktive Nutzer angewachsen war. Das Programm integrierte mehr als 40 Dienst- und Kampfkommandotools und verschaffte seinen KI-Fähigkeiten eine breite operative Schnittstelle.[2] Maven kombinierte automatische Objekterkennung, Datenanalyse und Visualisierung und verknüpfte maschinell generierte Erkenntnisse mit nutzbaren Aufklärungsprodukten. Kampfkommandos berichteten, dass die Erkennungszeiten für Objekte von Interesse in einigen Fällen um bis zu 80 % gesunken sind. Für Anbieter neuer Erkennungsmodelle bietet die Interoperabilität mit den mehr als 40 integrierten Tools von Maven einen Weg zu einer Nutzerbasis von über 30.000, der KI-Entwicklungsmöglichkeiten mit etablierten Militäranwendungen verknüpft.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapazitätslücken in der Verteidigungsindustrie und anhaltend lange Produktionsvorlaufzeiten | -1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Wettbewerb um Finanzierung, Fachkräfte, Testkapazitäten und Produktionsplätze | -0.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- und Geheimhaltungsintegrationsanforderungen verlangsamen den Software-Einsatz | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Testgeländen, Frequenzspektrum und Zertifizierung verzögern die Validierung autonomer Systeme | -0.2% | Michigan, Utah, Arizona und Mississippi | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätslücken in der Verteidigungsindustrie und anhaltend lange Produktionsvorlaufzeiten
Produktionsobergrenzen können die Raketenbeschaffungsnachfrage von der Geschwindigkeit trennen, mit der Zulieferer nutzbare Munition an militärische Käufer liefern. Das US-amerikanische Rechnungsprüfungsamt (GAO) berichtete im Juli 2026, dass die Anlage für den Conventional Prompt Strike nur 6 bis 7 Einheiten jährlich produzieren konnte, unter den 12, die zur Stabilisierung der Produktion benötigt werden. Lockheed Martin, der für die Produktionsintegration verantwortliche Hauptauftragnehmer für den Raketenkörper, sah sich mit einem arbeitsintensiveren Aufbau als geplant konfrontiert, wobei übermäßiger Handarbeitsaufwand zum Stand März 2025 gemeldet wurde. Übermäßiger Arbeitsaufwand pro Einheit verbraucht die Anlagenzeit, die benötigt wird, um den Jahresausstoß zu steigern, sodass ein größerer Auftrag die Lücke nicht allein schließen kann. Die Produktionslücke setzt die Marine einem längeren Intervall zwischen gebundenen Ausgaben und verfügbarer Raketenkapazität aus, wenn Aufträge schneller wachsen als der Fertigungsdurchsatz.
Wettbewerb um Finanzierung, Fachkräfte, Testkapazitäten und Produktionsplätze
Die Verfügbarkeit von Fachkräften schränkt die Marinebeschaffung ein, da ein vergebener Schiffbauvertrag nicht die Arbeitskräfte ersetzen kann, die für seine Ausführung benötigt werden. Die vorläufigen Erkenntnisse des GAO vom April 2026 identifizierten Herausforderungen bei Rekrutierung, Ausbildung und Bindung bei Marineschiffbauern, wobei Arbeitskräfteprobleme zu Verzögerungen und erheblichen Risiken in mehreren Programmen beitrugen.[3] Zu den betroffenen Qualifikationen gehörten Schweißen, Rohrinstallation und maschinelle Bearbeitung, was das Hemmnis an die physische Produktion und nicht an die Vertragsverwaltung knüpft. Eine Vertragsänderung der Marine vom April 2025 finanzierte Lohnverbesserungen für bestehende Nuklearschiffbauverträge, und ein Schiffbauer berichtete von verbesserter Rekrutierung und Mitarbeiterbindung. Für Marinekäufer ist die Erholung der Arbeitskräfte eine Voraussetzung für die Erholung der Lieferungen, was zusätzliche Finanzierung zu einem unvollständigen Mittel gegen Terminrisiken macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Streitkräften:
Heeresvolumen trifft auf LuftwaffenmodernisierungDas Heer hatte im Jahr 2026 einen Anteil von 40,23 % am Marktvolumen des Verteidigungsmarkts der Vereinigten Staaten und war damit das größte Segment. Am 3. September 2025 schloss es einen Mehrjahresvertrag im Wert von 9,8 Milliarden USD mit Lockheed Martin Missiles and Fire Control ab. Die Vereinbarung umfasste die Haushaltsjahre 2024–2026 und die Beschaffung von 1.970 PAC-3-MSE-Raketen und zugehöriger Hardware für US-amerikanische und internationale Partner. Die Kombination von Raketenvolumen und zugehöriger Hardware macht Fertigungsdurchsatz und Komponentenkoordination zu einem Teil derselben kommerziellen Verpflichtung. Der Mehrjahresumfang gibt Raketen- und zugehörigen Hardwarelieferanten einen gemeinsamen Auftragshorizont über das heeresgeführte Programm hinweg.
Die Luftwaffe soll das am schnellsten wachsende Segment sein, mit einem CAGR von 5,4 % im Zeitraum 2027–2032. Im Mai 2026 vergab sie an Boeing 219 Millionen USD für die ersten 14 T-7A-Serientrainer und zugehörigen Support. Ersatzteile, Supportausrüstung und Ausbildung wurden nach der Entscheidung vom 23. April einbezogen, die das Flugzeug für die Niedrigserienproduktion freigab. Da Ersatzteile, Supportausrüstung und Ausbildung das erste Los begleiten, erstreckt sich der kommerzielle Umfang auf die Vorbereitung der Luftwaffe auf den Einsatz ihrer neuen Trainer.



Nach Typ:
Plattformvolumen und Wachstum der unbemannten BeschaffungMilitärplattformen repräsentierten im Jahr 2026 einen Marktanteil von 39,08 % am Verteidigungsmarkt der Vereinigten Staaten und waren damit das größte Segment nach Typ. Die US-amerikanische F-35-Flotte wuchs von etwa 450 Flugzeugen im Haushaltsjahr 2021 auf mehr als 800 im Haushaltsjahr 2025. Am 29. Juli 2026 vergab die Marine an General Dynamics Electric Boat, eine Geschäftseinheit von General Dynamics, 29,5 Milliarden USD für 5 weitere U-Boote der Columbia-Klasse. Das Paket vergab dem Unternehmen außerdem 42,1 Milliarden USD für 9 weitere U-Boote der Virginia-Klasse sowie separate Infrastrukturunterstützung. Flugzeugflottenanzahlen und U-Boot-Vertragswerte erfassen unterschiedliche kommerzielle Risiken, sodass ein kleiner Rumpfauftrag erhebliche Zuliefererverpflichtungen neben einer viel größeren Flugzeugbasis tragen kann.
Unbemannte Systeme sollen das am schnellsten wachsende Segment sein, mit einem CAGR von 8,3 % im Zeitraum 2027–2032. Das PRIME-Programm generierte einen Produktionsvertrag für mehr als 200 kleine unbemannte Überwasserfahrzeuge zur Unterstützung des INDOPACOM. Das Programm setzte 2025 unter einer Vertragsobergrenze von 392,4 Millionen USD 66 Fahrzeuge ein. Die Defense Innovation Unit und das Programmbüro PMS 420 des Naval Sea Systems Command überführten das Programm in weniger als 15 Monaten von der Prototypenentwicklung über die Validierung in die Produktion. Der Einsatz von 66 der mehr als 200 bestellten Fahrzeuge im Jahr 2025 brachte das Programm über die Prototypenphase hinaus und verankerte die Umsatzchancen der Zulieferer in Lieferungen gegen einen vergebenen Produktionsauftrag.

Nach Domäne:
Landbeschaffung und Weltraumarchitektur divergierenLand war das größte Segment nach Domäne mit 40,17 % des Markts im Jahr 2026. Für das Haushaltsjahr 2027 beantragte das Verteidigungsministerium 1,16 Milliarden USD an Haushaltsmitteln und 196 gepanzerte Mehrzweckfahrzeuge, ein Programm für Kettenfahrzeuge. Die beantragte Jahresmenge würde für Kettenfahrzeugzulieferer wiederkehrende Fertigungsarbeiten schaffen, wenn sie zu einem Auftrag wird. Da es sich bei diesen Zahlen um einen Antrag handelt, stellen die 196 Fahrzeuge eine potenzielle Produktionspipeline dar, deren Zeitplan von Finanzierung und Vertragsabschluss abhängt.
Der Weltraum soll das am schnellsten wachsende Segment sein, mit einem CAGR von 7,3 % im Zeitraum 2027–2032. Am 13. Juli 2026 vergab die Space Development Agency 2 Prototypenvereinbarungen im Gesamtwert von etwa 1,75 Milliarden USD für 36 Raumfahrzeuge. Die Vergaben umfassten 18 Raketenwarnung- und Verfolgungsfahrzeuge sowie 18 Raketenabwehrfahrzeuge über 4 Umlaufbahnebenen. Zukünftiger Betrieb und Unterhalt obliegen der Space Force, was die vergebene Hardware mit einer zukünftigen militärischen Betriebsarchitektur verknüpft. Da die Vergaben die weltraumgestützten Fähigkeiten von Golden Dome unterstützen, knüpfen die 18 Raketenwarnung- und Verfolgungsfahrzeuge und 18 Raketenabwehrfahrzeuge diese Nachfrage an die Raketenabwehrsensorik und nicht allein an das Satellitenvolumen.
Nach Beschaffungsart:
Inländische Fertigstellungskapazität wird ausgebautDie inländische Produktion war das größte Segment mit 70,45 % des Markts im Jahr 2026 und soll das am schnellsten wachsende Segment sein, mit einem CAGR von 5,45 % im Zeitraum 2027–2032. Das Heer und General Dynamics eröffneten am 22. April 2025 eine Anlage in Camden, Arkansas. Sie enthielt 2 neue Linien für die abschließende Beladung, Montage und Verpackung von 155-mm-Hochexplosivartilleriemunition. Die hinzugefügten Linien verbreitern die inländische Produktionsbasis des Heeres in der Fertigstellungsphase, sodass ihr Hochlauf bestimmt, wie schnell diese Investition lieferbare Munition beiträgt.
Bei der Auslandsbeschaffung melden DoD-Käufer ausländisch hergestellte Endprodukte unter Kategorien wie Produkte aus qualifizierten Ländern, inländische Nichtverfügbarkeit, Handelszugangsberechtigungen und unzumutbare inländische Kosten. Gemäß FAR 25.103(c) kann ein Vertragsbeauftragter ein ausländisches Endprodukt beschaffen, wenn die inländischen Kosten nach den festgelegten Bewertungsregeln als unzumutbar eingestuft werden. Dieser Weg macht die inländische Preisbewertung kommerziell relevant für das Angebot eines ausländischen Lieferanten. Ein niedrigerer ausländischer Preis allein entscheidet die Chance nicht, da die anwendbare Kostenermittlung des Beauftragten darüber bestimmt, ob diese Ausnahme genutzt werden kann.
Geografische Analyse
Connecticut und Virginia bilden das Fundament umfangreicher U-Boot-Zulieferernetzwerke und verleihen der industriellen Geografie eine starke Komponente der Marineproduktion. Der Submarine Industrial Base Council identifizierte in seiner Abdeckung des Bundesstaates 2026 342 Zulieferer der U-Boot-Industriebasis in Connecticut. Die entsprechende Abdeckung Virginias umfasste 285 Zulieferer der U-Boot-Industriebasis und etablierte damit ein weiteres umfangreiches Netzwerk in derselben Gerätekategorie. Connecticuts größere Liste und Virginias vergleichbare Zuliefererzahl verteilen die Beteiligung an U-Boot-Unteraufträgen auf 2 Bundesstaaten statt auf einen einzigen Knotenpunkt.
In Texas vergab das Heer im März 2026 an Hadrian Automation die erste Phase eines fortschrittlichen Fertigungsprojekts im Red River Army Depot in Texarkana. Arbeiten zur Modernisierung der Produktion von Waffensystemkomponenten, einschließlich kleiner unbemannter Luftfahrzeugsysteme, sollten bis zum 16. März 2027 abgeschlossen sein. Ohio fügte am 27. Juli 2026 einen weiteren Produktionsmeilenstein hinzu, als Andurils erstes in Ohio gebautes, halbautonomes Kampfflugzeug Fury, das für die Luftwaffe entwickelt wurde, in Pickaway County vom Arsenal-1-Band lief. Der kommerzielle Kontrast besteht zwischen der Modernisierung von Depotkomponenten und der Produktion vollständiger Flugzeuge, was Zulieferern unterschiedliche industrielle Einstiegspunkte im Rahmen des Wandels hin zu automatisierter Fertigung und unbemannten Fähigkeiten bietet.
Kalifornien und West Virginia veranschaulichen, wie sich die Verteidigungsproduktion über vollständige Plattformen hinaus auf spezialisierte Nutzlasten und Raketenintegration erstreckt. Boeing eröffnete in El Segundo eine elektrooptische/infrarotbasierte Nutzlastlinie zur Unterstützung der geplanten Lieferung von 12 Raketenwarnung- und Verfolgungsfahrzeugen für mittlere Erdumlaufbahn der Space Force durch Millennium Space Systems im Jahr 2027. Northrop Grumman eröffnete am 25. September 2025 ein Produktions- und Montagezentrum im Allegany Ballistics Laboratory innerhalb der Naval Industrial Reserve Ordnance Plant in Rocket Center, West Virginia. Das neue Zentrum sollte die Produktionskapazität für fortschrittliche Angriffsraketen erweitern. Spezialisierte Fertigstellungsarbeiten verleihen diesen Standorten eine kommerzielle Rolle innerhalb größerer Verteidigungsprogramme und ermöglichen die Beteiligung über eine bestimmte Fertigungsphase statt über einen gesamten Plattformaufbau.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Verteidigungsauftragnehmern, die unternehmenskritische Anlagen betreiben. Bundesbeschaffungsanforderungen regeln die Beteiligung von Auftragnehmern, während Virginia eine qualifizierte Betriebsgenehmigung für unternehmenskritische Notstromaggregate hinzufügt. Bundesweite Cybersicherheitsbewertungspflichten gelten für anwendbare Verträge, während Virginias Luftregelgenehmigung an zertifizierte Generatoren geknüpft ist, sodass der Vergleich unterschiedliche Compliance-Anforderungen für denselben Auftragnehmer aufzeigt.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Virginia |
|---|---|---|
| Primäre Behörde | Verteidigungsministerium | Virginia Department of Environmental Quality (DEQ) |
| Wesentliche Instrumente oder Vorgaben | Defense Federal Acquisition Regulation Supplement (DFARS) und CMMC-Phase-I-Selbstbewertungen für anwendbare Verträge | 9VAC5-80-1111 und zugehörige Änderungen gemäß 9VAC5-540 |
| Kommerzielle Auswirkung | Qualifikationen des Auftragnehmers und anwendbare Cybersicherheits-Selbstbewertungspflichten | Bis zu 50 Stunden pro Jahr für den festgelegten Nicht-Notfallbetrieb von Generatoren mit erforderlicher unternehmenskritischer Zertifizierung |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Lockerung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Auf Bundesebene setzte die Aussetzung von CMMC-Phase II am 13. Juli 2026 den geplanten Schritt der Drittparteienbewertung vom 10. November 2026 für Verträge mit sensiblen, aber nicht klassifizierten Informationen aus. Die Aussetzung erleichtert die geplante Bewertungsabfolge, während Phase-I-Selbstbewertungen, die für anwendbare Verträge in Kraft bleiben, die Bundesbewertung bei Mittel halten. Virginias Generatoreigentümer behalten Zertifizierungen für die Lebensdauer des Generators und überarbeiten und reichen diese ein, wenn die Qualifikation endet, während aufgeführte Notfalloperationen außerhalb der jährlichen 50-Stunden-Genehmigung liegen. Virginias Regelung, die am 16. Juni 2025 in Kraft trat, etablierte die bedingte 50-Stunden-Genehmigung auf und außerhalb von Militäranlagen, und die Genehmigung bleibt in Kraft, was Keine Änderung unterstützt, während die erforderliche DoD- oder Streitkräftezertifizierung gegenüber dem DEQ und die Einhaltung der Bundesvorschriften für Motoren Mittel rechtfertigen.
Wertschöpfungskettenstufen
Der Vergleich verfolgt Verteidigungsausrüstung von der Entwicklung über die Fertigung bis hin zur Unterstützung während des Militärdienstes. Das Luftfahrtgeschäft von Northrop Grumman entwirft, produziert, integriert, unterhält und modernisiert Flugzeuge für die Luftwaffe, die Marine und andere Kunden. Diese verknüpften Fähigkeiten schaffen mehrere Ertragspunkte innerhalb eines Programms, sodass der kommerzielle Wert über den anfänglichen Ausrüstungsverkauf hinausgeht.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Beteiligte | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Systementwurf und -entwicklung | Flugzeug- und Waffenentwickler wie Northrop Grumman Corporation und Lockheed Martin Corporation | Einnahmen aus Ingenieur- und Entwicklungsverträgen | Übertragung von Entwürfen in wiederholbare Produktion | Fertigungsanforderungen in Entwicklungsüberprüfungen einbeziehen |
| Fertigung und Systemintegration | Flugzeugintegratoren wie Northrop Grumman Corporation; Raketenproduzenten wie Raytheon, ein RTX-Unternehmen | Ausrüstungsverkäufe und Integrationsgebühren | Durchsatz während Produktionshochläufen | Dedizierte Fertigungskapazität ausbauen |
| Unterhalt und Modernisierung | Militärische Flugzeugunterstützungsanbieter wie Northrop Grumman Corporation und Lockheed Martin Corporation | Einnahmen aus Unterhalts- und Modernisierungsverträgen | Koordinierung des Supports über verschiedene Flugzeugprogramme hinweg | Programmspezifische Supportteams einsetzen |
| Quelle: Mordor Intelligence | ||||
Raytheon steigerte den Ausstoß im Jahr 2025 bei mehreren kritischen Programmen um 20 %, während RTX in zusätzliche Munitions- und Sensorkapazitäten in Tucson investierte. Zusätzliche Fabrikkapazitäten adressieren den Fertigungsengpass, während der Flugzeugunterhalt programmspezifische Supportfähigkeiten erfordert. Produktionserweiterungen können Ausrüstungsverkäufe steigern, ohne die nachfolgende Servicearbeit zu sichern, was Lebenszyklusfähigkeiten zu einer eigenständigen Quelle der Wertschöpfung macht.
Wettbewerbslandschaft
Marktkonzentration

Der Wettbewerb konzentriert sich auf etablierte Programmzulieferer, deren spezialisierte Unternehmen unterschiedliche Teile der Arbeit ausführen. Lockheed Martin Corporation liefert Raketen, während The Boeing Company PAC-3-Suchköpfe produziert. General Dynamics Corporation beteiligt sich über NASSCO am Marineschiffbau, während das Raytheon-Unternehmen von RTX Corporation Raketen liefert und Northrop Grumman Corporation zu F-35-Programmen beiträgt. Im Jahr 2025 vergab die Marine an Raytheon, ein RTX-Unternehmen, einen Vertrag im Wert von 1,1 Milliarden USD für AIM-9X-Block-II-Raketen, wobei die Produktion auf 2.500 Raketen pro Jahr steigen soll. Northrop Grumman meldete 3,3 Milliarden USD an neuen F-35-Vergaben im Jahr 2025 über seine Segmente Mission Systems und Aeronautics Systems.
Die Zuliefererstrategie kann über Subsystemverträge verlaufen, wenn ein Auftragnehmer eine kritische Komponente für das Programm eines anderen liefert. Am 14. Oktober 2025 meldete Boeing etwa 2,7 Milliarden USD an Mehrjahresverträgen für mehr als 3.000 PAC-3-Suchköpfe, mit geplanten Lieferraten von bis zu 750 jährlich bis 2030. Boeings Suchkopfrolle verknüpft die Abfangraketen-Produktionsziele des Heeres mit einem Komponentenlieferanten, der mit Lockheed Martin, dem PAC-3-Abfangraketen-Hauptauftragnehmer, zusammenarbeitet. Bei bis zu 750 Suchköpfen pro Jahr dauert die Lieferung von mehr als 3.000 mindestens 4 Jahre, was die Suchkopflinie zu einer mehrjährigen Verpflichtung macht, die an den PAC-3-Abfangraketen-Ausstoß gebunden ist.
Die Qualifizierung für föderale Cloud-Sicherheit ist eine separate regulatorische Überlegung neben den Fertigungsfähigkeiten von Ausrüstungslieferanten. Govinis Ark.ai, ein Softwareservice für Verteidigungsbeschaffung und -analyse, erhielt am 29. April 2025 die FedRAMP-Klasse-D-(Hoch)-Zertifizierung. Die Akkreditierung gilt für das Cloud-Serviceangebot. Am 21. August 2025 vergab das Heer an Lockheed Martin 720 Millionen USD für die JAGM- und HELLFIRE-Produktion für Heer, Marine und internationale Kunden, die letzte Folgemaßnahme im Rahmen seines Mehrjahresvertrags. Die Folgevergabe verankert Lockheed Martins Wettbewerbsausrichtung in der Produktion für mehrere Kundengruppen, während Ark.ais dienstspezifische Akkreditierung eine Sicherheitsqualifikation bietet, auf deren Grundlage Govini föderale Analyseaufträge anstreben kann.
Führende Unternehmen der Verteidigungsbranche der Vereinigten Staaten
-
Lockheed Martin Corporation
-
The Boeing Company
-
General Dynamics Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vereinigte Staaten Verteidigungsmarkt Unternehmen in diesem Bericht
- Lockheed Martin Corporation
- RTX Corporation
- The Boeing Company
- General Dynamics Corporation
- Northrop Grumman Corporation
- L3Harris Technologies, Inc.
- BAE Systems plc
- Huntington Ingalls Industries, Inc.
- Textron Inc.
- CACI International Inc
- Kongsberg Gruppen ASA
- Airbus SE
- General Atomics
- Teledyne Technologies Incorporated
- AeroVironment, Inc.
- Leidos Holdings, Inc.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Ersatzausrüstung und Integrationsarbeiten für dezentrale Militäroperationen. Die Defense Innovation Unit nimmt bis zum 28. Oktober 2026 Einreichungen für eine Ersatzfamilie mobiler elektrischer Leistungsverteilungspanele des Marine Corps entgegen. Eine separate maritime Herausforderung nimmt bis zum 30. November 2026 Einreichungen für integrierte unbemannte Überwasserfahrzeuge und Hartkill-Luftabwehreffektoren entgegen, wobei Tests für Anfang 2027 geplant sind. Auswahl und potenzielle Folgeproduktion bleiben bedingt, wobei Energielieferanten eine logistisch unterstützbare Panelfamilie und maritime Teilnehmer eine vollständige Kombination aus Fahrzeug, Abschussvorrichtung und Effektor zur Bewertung benötigen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Wesentliches Hemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Ersatz mobiler Leistungsverteilungspanele | Eingesetzte Panele haben das Ende ihres Lebenszyklus erreicht | Mobile Energienutzer des Marine Corps | Eine logistisch unterstützbare Panelfamilie anbieten | Unterstützbarkeit bei dezentralen Operationen | Lieferanten von Verteidigungsleistungsverteilungsausrüstung |
| Integrierte maritime Luftabwehrpakete | Käufer sucht ausgereifte Systeme, die innerhalb von 120 Tagen einsatzbereit sind | Maritime Verteidigung der Marine | Fahrzeug, Abschussvorrichtung und Effektor in einer Einreichung kombinieren | Gesamtsystemintegration und Einsatzbereitschaft | Integratoren für unbemannte Wasserfahrzeuge und Luftabwehrsysteme |
| Integration der Leistungsverteilungsschnittstelle | Dezentrale Operationen erhöhen die Folgen von Verteilungseffizienzverlusten | Marine Corps | Ersatzpanele und erforderliche Schnittstellen als eine unterstützbare Familie ausrichten | Technisch konsistente Schnittstellen innerhalb des festgelegten Umfangs entwickeln | Anbieter militärischer Elektrointegration und -unterstützung |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance liegt in der Integration, die dezentrale Verteidigungsausrüstung einsatz- und unterstützungsfähig macht. Für maritime Lieferanten konzentriert die 120-Tage-Einsatzanforderung diesen Wert auf produktionsbereite Kombinationen. Für Energielieferanten schafft eine unterstützbare Panelfamilie einen potenziellen Weg von einzelnen Ersatzteilen zu fortlaufenden Schnittstellen- und Supportarbeiten.
Neueste Industrielle Entwicklungen in Vereinigte Staaten Verteidigungsmarkt
- Oktober 2026: Das Heer vergab an das Javelin Joint Venture einen Produktionsvertrag im Wert von 215 Millionen USD für leichte Kommando-Abschusseinheiten, fünf Monate nach den ersten Einheitenlieferungen. Die Venture-Partner sind Raytheon, ein RTX-Unternehmen, und Lockheed Martin.
- Oktober 2026: Raytheon, ein RTX-Unternehmen, wurde ausgewählt, Space-Force-Radarstandorte durch das Ground-Based Radar Digitization-Programm zu modernisieren, wobei die Prototypenlieferung einem geplanten Übergang zur schnellen Einsatzbereitschaft vorausgeht.
- September 2026: Die Marine vergab Vereinbarungen für 30 mittlere unbemannte Überwasserfahrzeuge an Galliano Marine Services, Huntington Ingalls Industries und Saronic Technologies. Jede Vereinbarung umfasste 10 Fahrzeuge, wobei die ersten Lieferungen vor Ende des Haushaltsjahres 2027 geplant waren.
Vereinigte Staaten Verteidigungsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der Verteidigungsmarkt der Vereinigten Staaten misst die jährlichen Ausgaben der US-Regierung für Fähigkeiten und Unterstützung für das US-Verteidigungsministerium und die US-Streitkräfte. Er umfasst Beschaffung, Modernisierung, Forschung und Entwicklung sowie Lebenszyklusunterstützung in den Vereinigten Staaten.
Ausschlüsse vom Umfang: Sold, Leistungen und Renten des Militärpersonals, US-Verteidigungsmittel ohne entsprechenden gezählten Kauf, Verteidigungsprodukte und -dienstleistungen, die an ausländische Streitkräfte verkauft werden, sowie allgemeine zivile Produkte und Dienstleistungen, die für nicht verteidigungsbezogene Zwecke gekauft werden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Streitkräften
- Luftwaffe
- Heer
- Marine
- Weltraumstreitkräfte
- Nach Typ
- Personalausbildung und -schutz
- C4ISR und elektronische Kriegsführung
- Fahrzeuge
- Waffen und Munition
- Unbemannte Systeme
- Weltraum- und Cybersysteme
- Nach Domäne
- Land
- Luft
- Marine
- Weltraum
- Cyber und elektromagnetisches Spektrum
- Nach Beschaffungsart
- Inländische Produktion
- Ausländische Beschaffung
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Zusammenfassungen des Congressional Research Service, wie seine Analyse des Haushaltsmittelantrags für das Haushaltsjahr 2025, unterscheiden Beschaffungs-, Forschungs- und Entwicklungs-, Betriebs- und Personalmittel und helfen Analysten, Auftragnehmerankäufe von breiteren Haushaltssummen zu trennen. Die Überprüfungen der Verteidigungsindustriebasis des GAO und die USAspending-API liefern Belege zu Vergaben, Beschaffungsunterlagen, Lieferantenherkunft und Vertragszeitplänen. Die Militärausgabendaten des SIPRI bieten eine breitere Ausgabengegenprüfung, während Marineprogrammmitteilungen, wie die Beschaffungsbekanntmachung für unbemannte Wasserfahrzeuge 2026, veranschaulichen können, wie Vergaben in definierte Käufe umgewandelt werden.
Jährliche Unternehmensberichte, Investorenmaterialien und seriöse Verteidigungs- und Finanzpresse können Programm-, Produkt-, Liefer- und Umsatzkontext hinzufügen und können mit öffentlichen Vergabe- und Haushaltsdaten abgeglichen werden. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen fließen in Erhebung, Validierung und Klärung ein.
Primärinterviews und -umfragen
Analysten können US-amerikanische Verteidigungsauftragnehmer, Beschaffungs- und Programmpersonal der Streitkräfte sowie Spezialisten für Beschaffung, Finanzen, Fertigung und Unterhalt befragen, um zu klären, wie Vergaben, Lieferungen und Supportverträge dem definierten Markt zugeordnet werden. Befragte können Sekundärquelleninterpretationen von Beschaffung, Forschung und Entwicklung, Modernisierung und Lebenszyklusunterstützung überprüfen, ausgelassene Transaktionen oder mögliche Doppelzählungen identifizieren und Änderungen im Programm-Timing oder -umfang erläutern. Wo Belege unvollständig bleiben, können Analysten Vergabeunterlagen, Haushaltsdokumentation, Unternehmensoffenlegungen und unabhängige Programmnachweise vergleichen und dann gezielte Klärungen von relevanten Befragtentypen einholen.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 37 % | Führungskräfte (CXOs): 17 % | |
| Mittlere Ebene: 40 % | Funktions-/Einheitsleiter: 33 % | |
| Kleinere Akteure: 23 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt jährliche US-Verteidigungskäufe aus einer Top-down-Perspektive staatlich finanzierter Fähigkeits- und Supporttransaktionen und nutzt Haushalts- und Vertragsnachweise, um tatsächliche Käufe von Mitteln zu unterscheiden, die keinen gezählten Verkauf erreichen. Beschaffungs- und Modernisierungsvergaben, Forschungs- und Entwicklungsvertragswerte, Wartungs- und Reparaturaktivitäten, Militärbau- und Ausbildungskäufe sowie Lieferpläne auf Dienstleistungsebene liefern marktspezifische Indikatoren für den Jahreswert und das Timing der Nachfrage. Analysten leiten Anteile nach Streitkräften, Produkten, Domänen und Beschaffungsart aus dem angegebenen Käufer, dem Transaktionszweck und dem Programminhalt ab und überprüfen dann ausgewählte Summen anhand von Lieferantenoffenlegungen und Stichproben von Vertrags- oder Kanalnachweisen. Lücken in Vertragsbeschreibungen werden aus Programmdokumentation klassifiziert und soweit möglich geklärt, whrend nicht auflösbare Posten begrenzt und vor Doppelzählung bewahrt werden. Prognosen können multivariate Regression verwenden, wo eine stabile Beziehung Ausgaben mit diesen Indikatoren verknüpft, mit Szenarioanalyse für wesentliche Programmstarts, Verzögerungen oder Finanzierungsverschiebungen. Fachkundige Befragte können die Richtung und das Timing von Prognosen auf Variablenebene testen und Kapazitäts- oder Ausführungsengpässe aufzeigen, ohne Meinungen durch dokumentierte Werte zu ersetzen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Vergabeunterlagen, Haushaltsreihen, Programmdokumente, Lieferantenoffenlegungen und unabhängige Militärausgabensignale und prüfen, ob sich jede Quelle auf denselben Käufer, dieselbe Kaufphase, denselben Zeitraum und dieselbe Dollarbasis bezieht. Sie untersuchen anomale Jahres-zu-Jahres-Bewegungen, fehlende Vertragswerte, doppelte Programm- oder Unterauftragsberichterstattung sowie wesentliche Unterschiede zwischen unabhängigen Schätzungen und lösen jedes Problem durch Quellenüberprüfung und eine zweite Analysten-Überprüfung vor der Freigabe. Analysten nehmen erneut Kontakt zu relevanten Befragtentypen auf, wenn ein Quellenkonflikt, eine neu geänderte Vergabe, eine unklare Transaktionsgrenze oder eine wesentliche Programmverzögerung die Schätzung verändern könnte. Sie aktualisieren das Modell jährlich, aktualisieren es zwischen den Jahreszyklen für wesentliche Ereignisse und führen vor der Lieferung eine neue Quellen- und Berechnungsüberprüfung durch.
Vergleich der Marktgröße des Verteidigungsmarkts der Vereinigten Staaten von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den Eingaben, die zur Modellierung der Nachfrage verwendet werden, unterscheiden. Der Verteidigungsmarkt der Vereinigten Staaten misst die jährlichen Ausgaben der US-Regierung für Fähigkeiten und Unterstützung für das US-Verteidigungsministerium und die US-Streitkräfte.
Wesentliche Treiber von Abweichungen umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Beschaffungs- und Modernisierungsvergaben, Forschungs- und Entwicklungsvertragswerte, Wartungs- und Reparaturaktivitäten, Militärbau- und Ausbildungskäufe sowie Lieferpläne auf Dienstleistungsebene liefern marktspezifische Indikatoren für den Jahreswert und das Timing der Nachfrage.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 367,4 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 337,63 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 8,1 % unter dem Wert dieses Berichts für 2027 von 367,4 Milliarden USD, 2 Jahre später. Diese Marktschätzung für 2025 ist niedriger als die spätere Jahreszahl des Berichts, da die veröffentlichte Prognose Wachstum ab dem früheren Messjahr projiziert. |
| Globales Beratungsunternehmen B | 1,05 Billionen USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 185,8 % über dem Wert dieses Berichts für 2027 von 367,4 Milliarden USD, 1 Jahr später. Diese Haushaltssumme ist höher, da sie breite Verteidigungsmittel über Auftragnehmer-Fähigkeits- und Supportkäufe hinaus einschließt. |
Die Analysten von Mordor Intelligence triangulieren Vergabeunterlagen, Haushaltsreihen, Programmdokumente, Lieferantenoffenlegungen und unabhängige Militärausgabensignale und prüfen, ob sich jede Quelle auf denselben Käufer, dieselbe Kaufphase, denselben Zeitraum und dieselbe Dollarbasis bezieht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Verteidigungsmarkt der Vereinigten Staaten und wie sind die Wachstumsaussichten?
Er wird für 2027 auf 367,4 Milliarden USD geschätzt und soll bis 2032 einen Wert von 449,6 Milliarden USD erreichen, bei einem CAGR von 4,12 % im Zeitraum 2027–2032.
Was treibt die Nachfrage nach US-amerikanischer Verteidigungsausrüstung an?
Raketennachschub und die Beschaffung autonomer Systeme sind wesentliche Treiber. Im September 2026 vergab die Marine Vereinbarungen für 30 mittlere unbemannte Überwasserfahrzeuge.
Welche Teilstreitkraft hat den größten Anteil am US-amerikanischen Verteidigungsmarkt?
Das Heer hielt im Jahr 2026 40,23 % des Markts. Die Luftwaffe soll am schnellsten wachsen, mit einem CAGR von 5,4 % im Zeitraum 2027–2032.
Welche Unternehmen sind wesentliche US-amerikanische Verteidigungslieferanten?
Zu den wesentlichen Lieferanten zählen Lockheed Martin Corporation, The Boeing Company, General Dynamics Corporation, RTX Corporation und Northrop Grumman Corporation.
Was könnte Lieferungen von Militärausrüstung verlangsamen?
Fertigungs- und Arbeitskräfteengpässe können Lieferungen verlangsamen. Das GAO berichtete im Juli 2026, dass die Produktionsanlage für das Conventional Prompt Strike-Programm der Marine 6 bis 7 Einheiten jährlich produzieren konnte, unter den 12, die zur Stabilisierung der Produktion benötigt werden.
Wie tragen US-amerikanische Bundesstaaten zur Verteidigungsproduktion bei?
Im Jahr 2026 erfasste der Submarine Industrial Base Council 342 Zulieferer der U-Boot-Industriebasis in Connecticut und 285 in Virginia. Hadrian Automation erhielt im März 2026 einen Heeresauftrag zur Modernisierung der Komponentenfertigung für Texarkana, Texas.
Wie beeinflussen fortlaufende Beschlüsse die Zeitpläne für Verteidigungsverträge?
Finanzierungsstopps durch fortlaufende Beschlüsse verzögern neue Programmanläufe, schieben Auftragsvergaben auf und erhöhen die Stückkosten aufgrund von Produktionsineffizienzen um 5–10 %.