
Marktgröße und Marktanteil für aktive und passive elektronische Bauelemente
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
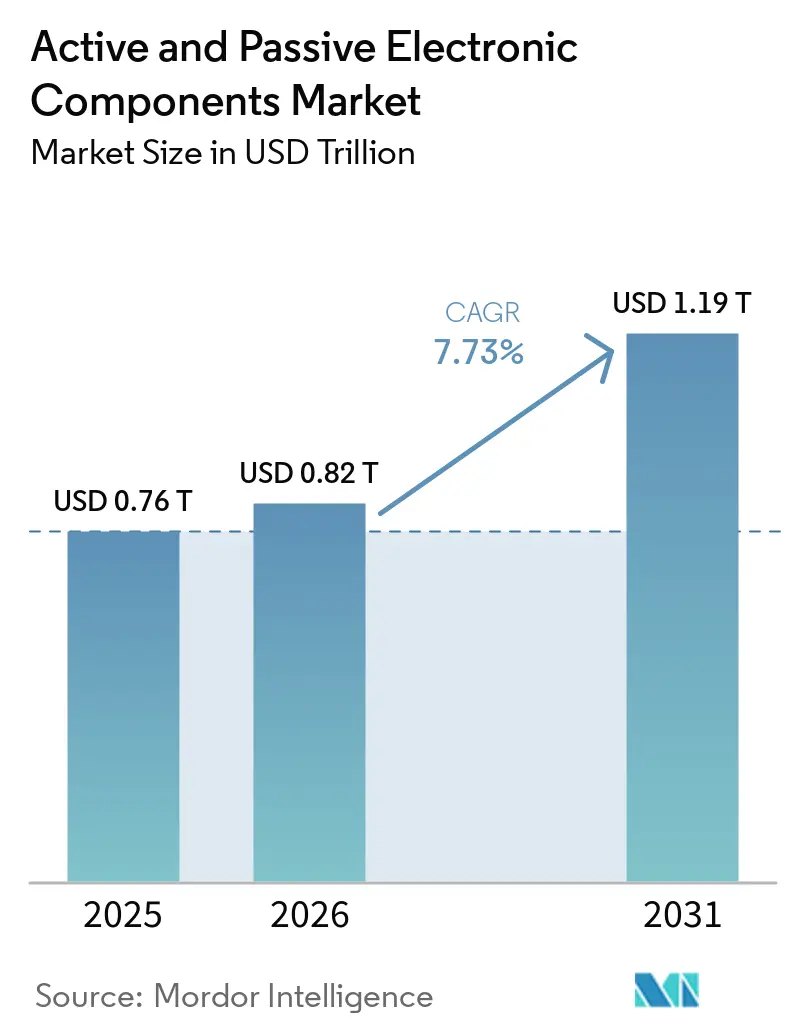
| Marktgröße (2026) | 0.82 Billionen US-Dollar |
| Marktgröße (2031) | 1.19 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
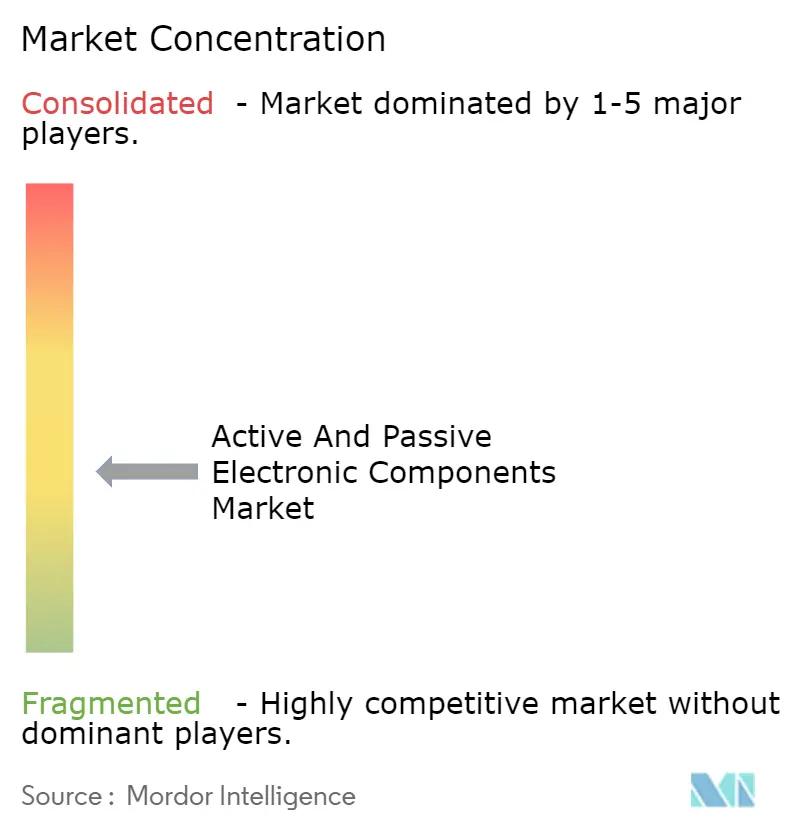
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für aktive und passive elektronische Bauelemente von Mordor Intelligence
Die Marktgröße für aktive und passive elektronische Bauteile wird für 2025 auf 0,76 Billionen USD und für 2026 auf 0,82 Billionen USD geschätzt und soll bis 2031 auf 1,19 Billionen USD anwachsen, mit einer CAGR von 7,73 % von 2026 bis 2031.
Die Ausgaben für die Energiewende im Bereich batterieelektrischer Fahrzeuge, die steigende Leistungsdichte von KI-Servern und die Verdichtung von 5G-Funkeinheiten erzeugen eine strukturelle Nachfrage, die den Zyklus von traditionellen Smartphone-Erneuerungsraten entkoppelt. Die Automatisierung der Oberflächenmontage stabilisiert die Arbeitskosten für Auftragshersteller, während heterogene 3D-Verpackung Marktanteile gewinnt, da Chiplet-Ökosysteme reifen. Die vertikale Integration durch integrierte Gerätehersteller konzentriert die Versorgung mit mehrschichtigen Keramikkondensatoren, während staatliche Anreize neue Waferfab-Investitionen in Richtung Nordamerika, Europa und Indien lenken. Die Materialsubstitution beschleunigt sich, wobei Breitbandlücken-Substrate Aufschläge erzielen, da Automobil-OEMs und Anbieter von Drahtlosgeräten höhere Effizienzziele anstreben.
Wichtigste Erkenntnisse des Berichts
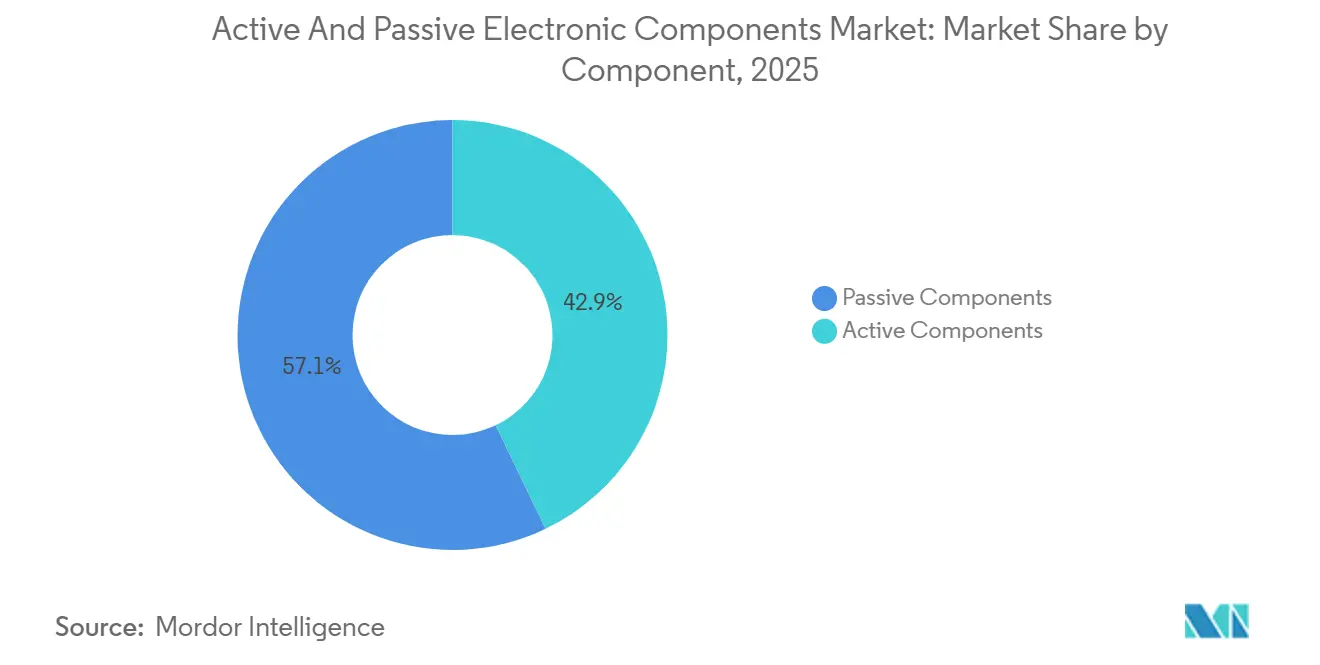
- Nach Bauteil behielten passive Bauteile im Jahr 2025 einen Anteil von 57,12 % am Markt für aktive und passive elektronische Bauteile, während aktive Bauteile bis 2031 voraussichtlich mit einer CAGR von 8,24 % wachsen werden.
- Nach Montagetechnologie entfielen im Jahr 2025 63,06 % des Umsatzes auf Oberflächenmontagelösungen, während 3D-integrierte Verpackung bis 2031 voraussichtlich mit einer CAGR von 8,88 % wachsen wird.
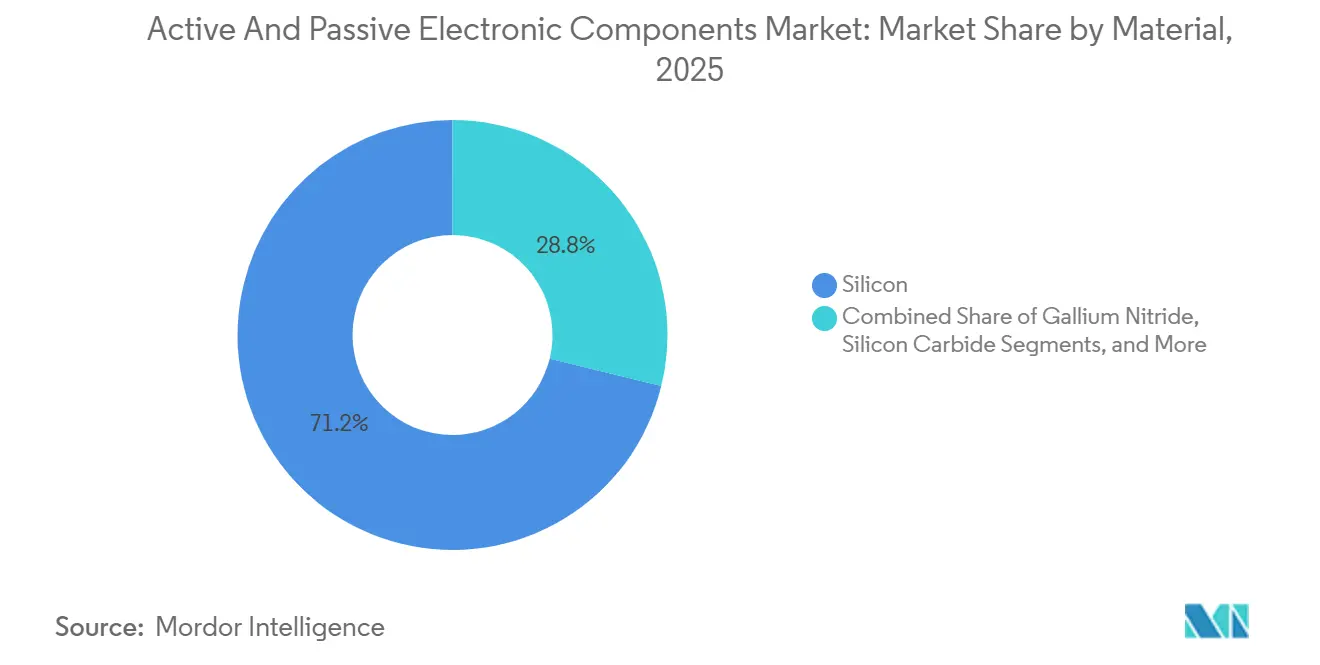
- Nach Material entfiel im Jahr 2025 ein Anteil von 71,18 % auf Silizium, während Galliumnitrid zwischen 2026 und 2031 voraussichtlich eine CAGR von 8,51 % erzielen wird.
- Nach Endverbraucherbranche entfielen im Jahr 2025 38,23 % der Nachfrage auf Unterhaltungselektronik und Computing, während Automobilanwendungen bis 2031 voraussichtlich die schnellste CAGR von 8,94 % verzeichnen werden.
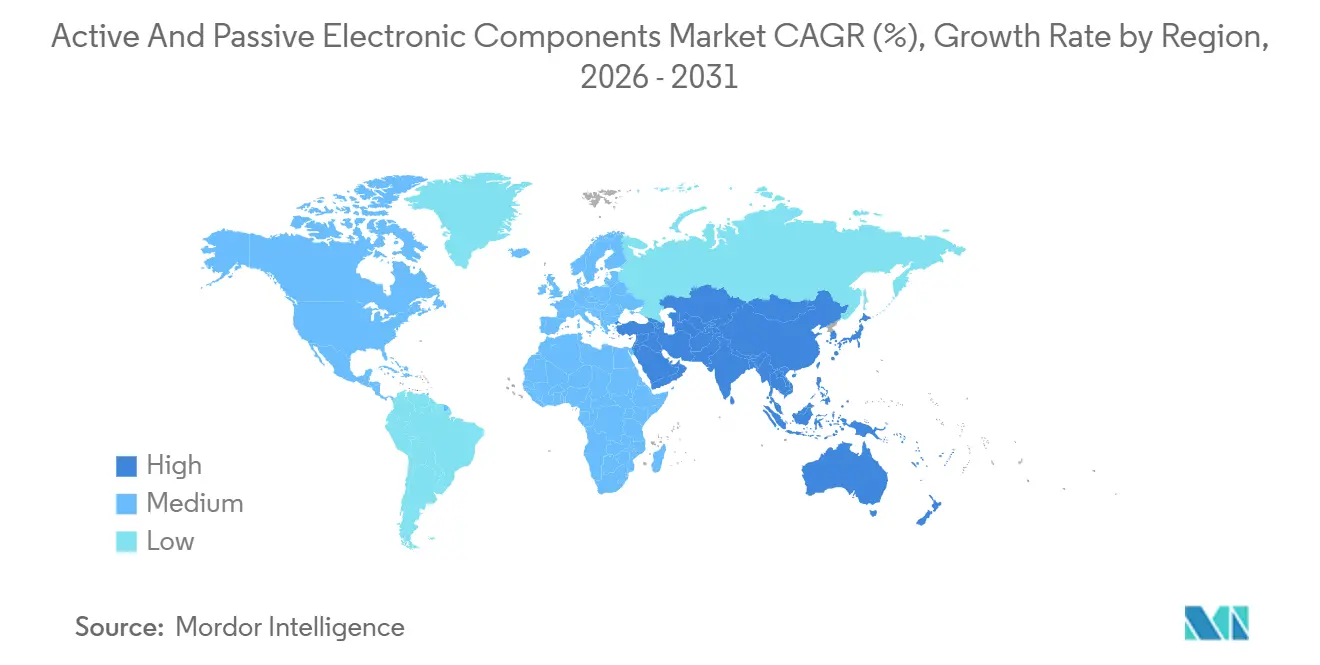
- Nach Geografie führte der asiatisch-pazifische Raum im Jahr 2025 mit einem Anteil von 46,14 %, während der Nahe Osten im Zeitraum 2026–2031 voraussichtlich die schnellste CAGR von 8,35 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Einführung der 5G-Infrastruktur | +1.20% | Global, mit früher Dichte in China, Südkorea und städtischen Korridoren der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Schrumpfende Formfaktoranforderungen bei Wearables und IoT-Geräten | +0.80% | Global, angeführt von Konsumgüterelektronik-Zentren im asiatisch-pazifischen Raum und Wearables-Marken in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Automobilelektronik (Elektrofahrzeuge, ADAS) | +1.50% | Nordamerika, Europa, China; Ausstrahlungseffekte auf Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Schnelle Expansion von Rechenzentren und Cloud-Workloads | +1.30% | Nordamerika, Europa, hyperscale Cluster im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für die inländische Halbleiterfertigung | +1.00% | Vereinigte Staaten, Europäische Union, Indien, Japan | Langfristig (≥ 4 Jahre) |
| Aufkommende Nachfrage nach quantengeeigneten kryogenen Bauteilen | +0.30% | Forschungskorridore in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Einführung der 5G-Infrastruktur
Hochfrequenz-Frontend-Module für 5G-Makrozellen setzen zunehmend auf Galliumnitrid-Leistungsverstärker oberhalb von 3,5 GHz, wo Silizium-Lateraltransistoren mehr als 20 % Effizienz verlieren. China hat bis 2024 3,68 Millionen 5G-Basisstationen errichtet und strebt bis 2027 4,5 Millionen an, was die Nachfrage nach GaN-auf-SiC-Einzeltransistoren und monolithisch integrierten Mikrowellenschaltkreisen aufrechterhält. Millimeterwellen-Spektrumauktionen in den Vereinigten Staaten und Europa öffneten die 24–29-GHz-Bänder und vervierfachten die Anzahl der Antennenarray-Elemente, was den Anteil passiver Bauteile pro Funkeinheit erhöht. Ericsson meldete einen Anstieg der Stücklistenkosten für Funkeinheiten um 18 % im Jahresvergleich aufgrund von Engpässen bei GaN-Chips und Knappheit bei organischen Substraten.[1] Open-RAN-Architekturen fragmentieren die Beschaffung, erhöhen die Nachfrage nach Schnittstellenbauteilen und das Interoperabilitätsrisiko. Um Lieferzeiten zu verkürzen, verlagern Telekommunikationsgerätehersteller GaN-Epitaxie und Modulassemblierung an denselben Standort und spiegeln damit die Lieferkettenstrategien wider, die in der Automobilelektronik übernommen wurden.
Anstieg der Automobilelektronik (Elektrofahrzeuge, ADAS)
Batterieelektrische Fahrzeuge erreichten im Jahr 2025 einen Anteil von 17 % am weltweiten Pkw-Absatz, und jede Plattform enthält Halbleiter im Wert von 2.000–3.000 USD gegenüber 600 USD bei Fahrzeugen mit Verbrennungsmotor, so die Semiconductor Industry Association.[2] Siliziumkarbid-MOSFETs unterstützen 800-V-Batteriesysteme, die die Ladezeit von 45 Minuten auf 18 Minuten reduzieren, was die OEM-Nachfrage nach Breitbandlücken-Substraten steigert. Infineon Technologies verzeichnete im Geschäftsjahr 2025 ein Wachstum im Automobilsegment von 23 %, nannte jedoch Engpässe bei 150-mm-Wafern, die die Lieferungen begrenzten. Fortschrittliche Fahrerassistenzsysteme erzeugen täglich 4 TB Daten, was leistungsstarke Domänencontroller und Keramikkondensatoren erfordert, die für den Bereich von −40 °C bis 150 °C ausgelegt sind. Europäische Vorschriften, die ab 2024 automatisches Notbremsen vorschreiben, verankern einen Basis-ADAS-Anteil pro Fahrzeug und sichern mehrjährige Liefervereinbarungen.
Schnelle Expansion von Rechenzentren und Cloud-Workloads
Hyperscale-Einrichtungen verbrauchten im Jahr 2024 460 TWh, und KI-Trainingscluster treiben die Rack-Leistungsdichte auf 120 kW, was wiederum die Einführung von Flüssigkühlhardware und korrosionsbeständigen passiven Bauteilen vorantreibt. Grafikprozessor-Cluster integrieren 25.000–35.000 GPUs, von denen jede 700 W verbraucht, was Spannungsregelmodule mit bis zu 24 Leistungsstufen erfordert. TSMC bestätigte, dass der Umsatz mit Hochleistungsrechnen im Jahr 2025 erstmals den Umsatz mit Smartphone-Prozessoren übertraf, da Cloud-Dienstanbieter benutzerdefinierte KI-Beschleuniger auf 3-nm-Knoten bestellten.[3] Chiplet-basierte Prozessoren, wie AMDs EPYC und Intels Sapphire Rapids, erfordern ultraniederinduktive Kondensatoren innerhalb von 500 µm von Die-Bumps, was den Wert passiver Bauteile pro Serverplatine erhöht.
Staatliche Anreize für die inländische Halbleiterfertigung
Der CHIPS and Science Act der Vereinigten Staaten stellte 52,7 Milliarden USD an Subventionen bereit, davon 8,5 Milliarden USD für Intel und 6,6 Milliarden USD für das TSMC-Projekt in Arizona. Der Chips Act der Europäischen Union mobilisierte 43 Milliarden EUR (47 Milliarden USD), um den europäischen Fertigungsanteil bis 2030 zu verdoppeln. Indien genehmigte 15 Milliarden USD für Fertigungs- und Testanreize, wobei Micron 2024 mit dem Bau einer 2,75 Milliarden USD teuren Montageanlage begann. Diese Programme diversifizieren das geografische Risiko, sehen sich jedoch mit Werkzeuglieferzeiten von 24–36 Monaten konfrontiert, was die kurzfristige Waferproduktion einschränkt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Volatilität der Lieferkette bei Seltenen Erden | -0.90% | Global, akut in Regionen, die von chinesischem raffiniertem Gallium, Germanium und Seltenerdenoxiden abhängig sind | Mittelfristig (2–4 Jahre) |
| Steigende IP-bezogene Rechtsstreitigkeiten und Lizenzkosten | -0.60% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Umweltkonformitätskosten für bleifreies Löten | -0.40% | Europa, Nordamerika; Ausstrahlungseffekte auf exportorientierte Hersteller im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel bei fortschrittlichen Verpackungstechnologien | -0.50% | Global, am akutesten in den Vereinigten Staaten, Europa und aufstrebenden asiatischen Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Volatilität der Lieferkette bei Seltenen Erden
China kontrolliert 70 % der raffinierten Gallium- und 60 % der Germaniumproduktion, und die Exportlizenzierung vom August 2023 verschärfte die Versorgung für Galliumarsenid- und Galliumnitrid-Epitaxie. Die Galliumpreise stiegen zwischen Juli 2023 und März 2024 um 28 %, was nicht-chinesische Gießereien zwang, alternative Quellen mit einem Kostenaufschlag von 15–20 % zu qualifizieren. Germaniumengpässe reduzierten das nicht-chinesische Angebot im Jahr 2024 um 35 %, so die U.S. Geological Survey. Westliche Regierungen subventionieren die inländische Verarbeitung, aber Umweltgenehmigungen bedeuten, dass neue Kapazitäten frühestens bis 2027 Skalierung erreichen werden, was ein mehrjähriges Anfälligkeitsfenster hinterlässt.
Steigende IP-bezogene Rechtsstreitigkeiten und Lizenzkosten
Patentrechtsstreitigkeiten verschärften sich in den Jahren 2024–2025, als nicht-praktizierende Einheiten Portfolios erwarben, die FinFETs, Durchsiliziumdurchkontaktierungen und GaN-Epitaxie abdecken. Qualcomm berichtete, dass die Rechtskosten im Geschäftsjahr 2025 aufgrund von Fällen in Texas und dem Einheitlichen Patentgericht um 340 Millionen USD im Jahresvergleich gestiegen sind. Die Lizenzstapelung bei 5G- und Wi-Fi-7-Standards kann laut IEEE 15 % des Großhandelspreises eines Smartphones übersteigen. Kleinere fablose Unternehmen ohne Kreuzlizenzierungshebel reservieren bis zu 5 % ihres Umsatzes für Rechtsstreitigkeitsrücklagen, was die Mittel für Forschung und Verpackungsinnovation reduziert. Jüngste USPTO-Leitlinien zu KI-gestützten Designwerkzeugen trüben die Patentfähigkeit weiter, verzögern die Verfolgung und erhöhen die Anmeldekosten um etwa 25 %.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bauteil:
Aktive Bauteile übertreffen passive BauteileDie Marktgröße des Marktes für aktive und passive elektronische Bauelemente, die auf aktive Bauelemente entfällt, wird bis 2031 voraussichtlich mit einem CAGR von 8,24 % wachsen und damit den breiteren Markt übertreffen. Die Nachfrage nach aktiven Bauelementen unterstützt auch das Wachstum des gesamten Marktes für elektronische Bauelemente. Aktive Leistungsmanagement-ICs für 48-V-Mild-Hybrid- und 800-V-Batterieelektrofahrzeuge integrieren Gate-Treiber, Stromsensoren und Schutzlogik, wodurch die Platinenfläche um 40 % verringert und gleichzeitig die elektromagnetische Verträglichkeit verbessert wird. Galliumnitrid-Hochelektronenmobilitätstransistoren schalten in KI-Server-Netzteilen oberhalb von 1 MHz und ermöglichen Leistungsdichten von 3 kW L⁻¹, die Flüssigkühlgestelle erfordern.
Passive Bauelemente dominieren nach wie vor den Wert in der Unterhaltungselektronik mit einem Anteil von 57,12 % im Jahr 2025, doch das Versorgungsrisiko wächst. Engpässe bei mehrschichtigen Keramikkondensatoren im Jahr 2024 zwangen Automobil-OEMs dazu, Batteriemanagementsysteme mit geringeren Gesamtkapazitätswerten neu zu gestalten. Murata und TDK erhöhten die X7R- und C0G-Kapazität im Jahr 2025 um 15 %, obwohl die Ausbeute bei 0201-Kondensatoren über 100 µF unter 75 % bleibt. Die Konsolidierung setzte sich fort, als YAGEO Corporation Chilisin übernahm und damit eine vertikal integrierte Passivgruppe schuf, die Aufschläge von 10–15 % für gesicherte Lieferungen erzielen kann.
Nach Montagetechnologie:
3D-Integration gewinnt an DynamikOberflächenmontagelösungen behielten im Jahr 2025 einen Anteil von 63,06 % am Markt für aktive und passive elektronische Bauteile dank ausgereifter Bestückungsautomatisierung. 3D-integrierte Verpackung wird jedoch bis 2031 voraussichtlich eine CAGR von 8,88 % erzielen, da Chiplet-Frameworks das Designrisiko senken. Intels Foveros- und TSMCs System-on-Integrated-Chips-Plattformen verbinden Dies mit einem Abstand von 10 µm und reduzieren die Latenz um 30 % im Vergleich zu Interposer-basierten 2,5D-Alternativen.
Die Durchsteckmontage bleibt in der Luft- und Raumfahrt sowie in industriellen Steuerungen bestehen, wo mechanische Erschütterungen hoch sind, aber IPC-6012-Klasse-3-Platinen qualifizieren jetzt 0,4-mm-Raster-BGAs, die sich der Robustheit altmodischer Pins annähern. Chip-Scale-Gehäuse unter 0,5 mm Höhe sind bei Wearables beliebt, aber thermische Einschränkungen begrenzen die Leistung auf 500 mW, was die Einführung für Prozessoren einschränkt. Die Migration von Drahtbonden zu Flip-Chip-Bumping verbesserte die elektrische Leistung, erhöhte jedoch die Feuchtigkeitsempfindlichkeit und verlängerte die Montagezykluszeit um bis zu sechs Stunden.
Nach Material:
Breitbandlücken-Substrate erzielen PreisaufschlägeSilizium erzielte im Jahr 2025 71,18 % des Materialumsatzes, aber Galliumnitrid wird voraussichtlich von 2026 bis 2031 eine CAGR von 8,51 % erreichen. GaN-auf-SiC-Wafer erhöhen den Drain-Wirkungsgrad von Basisstationen auf 65 % bei 3,5 GHz, übertreffen Galliumarsenid-Äquivalente um 20 Prozentpunkte und senken die Betriebskosten von Funkeinheiten um jährlich 1.200 USD. Siliziumkarbid-MOSFETs halbieren die Schaltverluste in 800-V-Antriebssträngen, verlängern die Reichweite von Elektrofahrzeugen um bis zu 7 % und rechtfertigen Wechselrichteraufschläge von 300–500 USD.
Galliumarsenid bildet weiterhin die Grundlage für Smartphone-Leistungsverstärker, aber seine Sprödigkeit und Toxizität drängen OEMs zu GaN-auf-Si für Kosteneinsparungen. Versorgungsengpässe bestehen fort; Defektdichten über einem pro cm² halten die Ausbeute von 200-mm-Siliziumkarbid-Wafern bei etwa 60 %, was Wechselrichterlieferanten zwingt, Redundanz einzuplanen. Indiumphosphid und Diamant bleiben Nischensubstrate für Terahertz- und Ultrahochleistungsschalter, bis die Epitaxie skaliert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Automobil führt das Wachstumstempo anUnterhaltungselektronik und Computing behielten im Jahr 2025 einen Anteil von 38,23 % am Markt für aktive und passive elektronische Bauteile, aber die Automobilnachfrage wird voraussichtlich am schnellsten mit einer CAGR von 8,94 % wachsen. Elektrofahrzeuge verwenden 3.500–5.000 passive Teile pro Einheit gegenüber 1.200 bei Verbrennungsmodellen, was mehrjährige Verpflichtungen mit Tier-1-Lieferanten sichert. ADAS-Einführungen fügen 8–12 Radarmodule bei 77 GHz hinzu, von denen jedes Silizium-Germanium-MMICs und Niedertemperatur-Mitbrand-Keramikantennen enthält.
Smartphone-Ersatzzyklen verlängerten sich bis 2025 auf 3,2 Jahre, doch KI-fähige Handsets erhöhen die Stückliste um 15–25 USD für LPDDR-Speicher und neuronale Beschleuniger. Industrielle Motorantriebe und Solarwechselrichter wechseln schrittweise zu Siliziumkarbid- und Galliumnitrid-Einzelbauteilen, um 99 % Effizienz zu erreichen. Medizin-, Luft- und Raumfahrt- sowie Verteidigungsanwendungen erzielen 5–10-fache Preise für strahlungsgehärtete Teile mit Ausfallraten unter 10 FIT, tragen aber nur bescheidene Volumina bei.
Geografische Analyse
APAC- und Nahost-Markt für aktive und passive elektronische Komponenten
Asien-Pazifik erfasste 2025 46,14 % des Marktes für aktive und passive elektronische Komponenten, angetrieben durch Chinas Dominanz in der Montage, Südkoreas Führungsposition im Speicherbereich und Taiwans Foundry-Ökosystem. Die übermäßige Abhängigkeit von einer einzigen Region löste jedoch eine Diversifizierung aus. Die Vereinigten Arabischen Emirate erwarben über Mubadala 2024 den verbleibenden GlobalFoundries-Anteil und verpflichteten sich zur Investition von 10 Milliarden USD, um 22-nm-Automotive-Kapazitäten aufzubauen, und positionierten die VAE als regionalen Fertigungsknotenpunkt. Der Public Investment Fund Saudi-Arabiens gründete 2025 gemeinsam mit Arm ein Halbleiter-Designzentrum, als Teil einer Strategie, die das Wachstum im Nahen Osten mit einer CAGR von 8,35 % vorantreibt.
Markt für aktive und passive elektronische Komponenten in Nordamerika, Europa und APAC
Nordamerika und Europa sind auf Förderprogramme angewiesen, doch Lieferverzögerungen bei Anlagen und Fachkräftemangel haben die Meilensteine für den ersten Wafer auf 2027–2028 verschoben. China steigerte 2024 nach den US-amerikanischen Exportkontrollen für EUV-Anlagen seine Kapazitäten im Bereich älterer Technologieknoten um 35 %, mit Fokus auf Automotive- und Industrieknoten bei 28–40 nm. Japans Erholung hängt von TSMCs Kumamoto-Werk und der 2-nm-Partnerschaft von Rapidus mit IBM ab; der Erfolg ist abhängig von Talentpipelines und lokalisierten Chemikalien.
Markt für aktive und passive elektronische Komponenten in Südamerika, APAC und Afrika
Südamerika und Afrika befinden sich noch in einem frühen Stadium und konzentrieren sich auf wenig komplexe Baugruppen wie Netzteile und Beleuchtung. Indiens Elektronikfertigungsdienstleistungen wuchsen 2025 unter dem Einfluss von Anreizen für die Smartphone-Montage um 22 %, während Wafer-Fab-Projekte noch im Bau sind und erst Ende 2026 Ergebnisse liefern werden.
Regulatorisches Umfeld
Handels-, Umwelt- und Lieferkettenvorschriften werden in den wichtigsten Elektronik-Zentren verschärft. In den Vereinigten Staaten trat am 15. Januar 2026 die Einfuhrzölle auf Halbleiter und Folgeprodukte gemäß Section 232 in Kraft, mit erwähnten Ausnahmen für Rechenzentren, F&E und Start-ups. Der Handelsbeauftragte der USA erließ am 23. Dezember 2025 eine Section-301-Maßnahme gegen chinesische Halbleiter, die einen Rahmen festlegt, der ab dem 23. Juni 2027 eskaliert. Zusammengenommen erhöhen diese Maßnahmen die Compliance- und Beschaffungsprüfung für Komponenten-OEMs und -Distributoren, die in US-Endmärkte verkaufen.
In Europa steigt der Compliance-Druck durch Stoffbeschränkungen und Koordinationspolitik in der Lieferkette. Die Europäische Kommission verabschiedete die Verordnung (EU) 2026/1347 zur Änderung der RoHS-Richtlinie (2011/65/EU), die zusätzliche eingeschränkte Phthalate einführt und den Geltungsbereich auf Leiterplatten in IoT-Geräten ausweitet, wirksam ab dem 1. August 2026. Diese Änderung beschleunigt die Materialsubstitution und Qualifizierungszyklen für Passivbauteile und leiterplattengebundene Baugruppen. Getrennt davon schlug die Kommission einen Chips Act 2.0-Rahmen vor, der eine Krisenstufe zur Koordinierung der Berichterstattung und Reaktion der Mitgliedstaaten bei Lieferunterbrechungen einführt. Branchenverbände wie die Global Electronics Association haben zudem IPC-1401B (Juni 2026) veröffentlicht, um ESG-Management- und Due-Diligence-Praktiken an ISO- und OECD-orientierte Erwartungen anzupassen, die von globalen Kunden und Beschaffungsprogrammen verwendet werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst vorgelagerte Elektronikmaterialien (Siliziumwafer; GaN/SiC-Substrate und Epitaxie-Vorprodukte; Spezialchemikalien und -gase; Keramikpulver und Metallfolien), Investitionsgüter und Prozessverbrauchsmaterialien (Lithografie, Abscheidung/Ätzen, Test/Inspektion und CMP-Pads), Bauteilefertigung (IDMs, Foundries und Hersteller von Passivbauteilen), Verpackung und Montage (OSATs, Anbieter fortschrittlicher Verpackungstechnik sowie PCB/EMS-Anbieter) und nachgelagerte Distributions- und Design-in-Kanäle (autorisierte Distributoren, unabhängige Distributoren und direkte OEM-Belieferung im Rahmen langfristiger Vereinbarungen). Regionenübergreifende Technologie- und Kapazitätsverbindungen werden zunehmend sichtbar: STMicroelectronics und Innoscience unterzeichneten im März 2025 eine Vereinbarung zur Entwicklung und Fertigung von GaN-on-Si, die die Fertigungsskala in China mit dem Zugang zu europäischer Kapazität verbindet. GlobalFoundries und Navitas gaben im November 2025 eine langfristige Partnerschaft zur Fertigung der nächsten GaN-Generation im GlobalFoundries-Werk in Burlington, Vermont, bekannt, die KI-Rechenzentren und kritische Stromanwendungen unterstützt.
Engpässe konzentrieren sich auf fortschrittliche Knoten sowie auf KI-bezogene Strom- und Speicherlieferketten, wobei die Volatilität der Lieferzeiten durch handelspolitische Unsicherheit verstärkt wird. Supplyframe meldete seinen Commodity IQ Lead Time Index im April 2025 mit einem Rekordwert von 166,6, was widerspiegelt, wie sich Zölle und Nachfragespitzen durch Beschaffung und Allokation fortsetzen. Auch Signale der SEMI/Kearney-Umfrage deuten auf wahrgenommene Engpässe bei fortschrittlichen Knoten hin, neben geopolitischem Risiko als zentraler Stabilitätsbedrohung. Der regionale Ökosystemaufbau ist auch in Indien sichtbar, wo Tata Electronics und Merck Electronics im September 2025 eine Absichtserklärung unterzeichneten, die Halbleitermaterialien, Fab-Infrastruktur sowie Chemikalien- und Gasvertrieb für die Fab in Dholera, Gujarat, umfasst und zeigt, wie die Versorgung mit Chemikalien und Spezialmaterialien näher an neue Fertigungsstandorte herangeführt wird.
Wettbewerbslandschaft
Die 10 größten Lieferanten kontrollieren etwa 45 % des Umsatzes, was auf ein mäßig konzentriertes Umfeld hinweist. Infineon, NXP und STMicroelectronics dominieren Automobil-Leistungshalbleiter und nutzen langfristige Vereinbarungen, um Siliziumkarbid-Kapazitäten zu sichern. Murata und TDK kontrollieren 55 % des Volumens an mehrschichtigen Keramikkondensatoren in Automobilqualität und ermöglichen Preisdisziplin während Zuteilungszyklen. Chancen in weißen Flecken bestehen bei kryogenen passiven Bauteilen für Quantencomputing, wo die Nachfrage nach Bauteilen unter 4 K unerfüllt ist.
Start-ups wie Navitas und GaN Systems stören etablierte Anbieter, indem sie integrierte GaN-Leistungsstufen mit eingebetteten Gate-Treibern liefern und die Designzyklen der Kunden halbieren. USPTO-Daten zeigen einen Anstieg der Chiplet-Verbindungsanmeldungen um 40 % im Jahr 2024, da Konsortien um die Festlegung von Standards wetteifern. Automobil-OEMs schätzen Versorgungssicherheit über Stückkosten, was etablierten Anbietern ermöglicht, Marktanteile trotz Aufschlägen von 15–20 % zu verteidigen, während Unterhaltungselektronikmarken passive Bauteile zur Ware machen und die Margen durch Doppelbeschaffung unter Druck setzen.
Marktführer im Bereich aktive und passive elektronische Bauelemente
-
Infineon Technologies AG
-
NXP Semiconductors NV
-
Texas Instruments, Inc.
-
Panasonic Corporation
-
Murata Manufacturing Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für aktive und passive elektronische Bauelemente Unternehmen in diesem Bericht
- Infineon Technologies AG
- NXP Semiconductors NV
- Texas Instruments Inc.
- Panasonic Corporation
- Murata Manufacturing Co. Ltd.
- Eaton Corporation
- TE Connectivity Ltd.
- Honeywell International Inc.
- Toshiba Corporation
- Vishay Intertechnology Inc.
- YAGEO Corporation
- TDK Corporation
- KEMET Corporation
- AVX Corporation
- Lelon Electronics Corporation
- Taiyo Yuden Co. Ltd.
- STMicroelectronics NV
- Analog Devices, Inc.
- Broadcom Inc.
- Samsung Electronics Co. Ltd.
- Omron Corporation
Lesen Sie die Analyse der aktive und passive elektronische Bauelemente-Unternehmen
Marktchancen und Zukunftsaussichten
KI-Rechenzentren und elektrifizierte Mobilität treiben die Bauteilewahl in Richtung effizienterer Leistungsstufen und leistungsfähigerer Passivbauteile, was Freiräume für Anbieter schafft, die Bauelemente, Verpackung und Magnetika für die Hochfrequenzumwandlung gemeinsam optimieren können. Der Markt zeigt bereits technische Verschiebungen, einschließlich der Bewegung hin zu Induktoren mit nanokristallinen und amorphen Legierungskernen, um Schaltfrequenzen von nahezu 1 MHz in GaN- und SiC-Leistungsdesigns zu unterstützen. Gleichzeitig verschärfen sich die Platzierungs- und Leistungsanforderungen für MLCCs und niederinduktive Entkopplung in dichten Rechenplattformen.
Die für 2026 angekündigten Kapazitäts- und Kompetenzinvestitionen eröffnen zudem Möglichkeiten für lokalisierte Beschaffung, Zweitquellenqualifizierung und Design-in-Abstimmung mit neuen Fabs und Verpackungslinien. Im Juli 2026 gab Tower Semiconductor eine zweigleisige Erweiterung in Japan im Wert von 3 Milliarden USD für 300-mm-Siliziumphotonik, SiGe und fortschrittliche Verpackung bekannt, unterstützt durch staatliche Zuschüsse von 1 Milliarde USD. Intel begann eine Kapitalinvestition von 5 Milliarden EUR in Leixlip, Irland, mit Fokus auf KI- und Hochleistungsrechenkapazität, und TSMC skizzierte einen zusätzlichen Investitionsplan von 100 Milliarden USD für die US-Fertigung, der auf mehrere fortschrittliche Fabs in Arizona ausgerichtet ist. Diese Schritte erhöhen den adressierbaren Bedarf für benachbarte Komponentenökosysteme, einschließlich Substrate, Interconnects, Leistungshalbleiter-Diskretbauteile und hochzuverlässige Passivbauteile, die sich in der Nähe neuer Fertigungsstandorte befinden. Beschaffungsteams intensivieren zudem die Qualifizierungsbemühungen, um Zollrisiken und Materialvolatilität in Wide-Bandgap- und seltenmetallgebundenen Lieferketten zu mindern.
Neueste Industrielle Entwicklungen in Markt für aktive und passive elektronische Bauelemente
- Juli 2026: Infineon eröffnete seine Smart Power Fab in Dresden im Wert von 5 Milliarden EUR, um die Fertigung von Leistungshalbleitern und Analog-/Mixed-Signal-Bauteilen zu erweitern. Das Projekt fügt einen wichtigen europäischen Kapazitätsankerpunkt für Automobil- und Industrieelektronik hinzu und stärkt die regionale Versorgungsresilienz im Rahmen der EU-Onshoring-Programme.
- Dezember 2025: Infineon sagte 5 Milliarden EUR zu, um die Backend-Kapazität für Siliziumkarbid in Kulim, Malaysia, bis zum vierten Quartal 2027 zu verdreifachen. Die Investition zielt auf Verpackungs- und Testengpässe ab, die den Versand von Wide-Bandgap-Bauteilen bremsen können, selbst wenn die Front-End-Waferversorgung verfügbar ist.
- Oktober 2025: Murata schloss eine Erweiterung im Wert von 150 Milliarden JPY an seinem Standort Izumo ab und fügte 25% zusätzliche MLCC-Kapazität für 150-°C-Automobilqualitäten hinzu. Die höhere Produktion von Hochtemperaturkondensatoren unterstützt EV- und ADAS-Elektronikprogramme, die erweiterte Betriebsbereiche und lange Qualifizierungszyklen erfordern.
Markt für aktive und passive elektronische Bauelemente Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den weltweit erzielten Umsatz aus dem Verkauf aktiver und passiver elektronischer Bauelemente, die in elektronischen Systemen bei Endanwendern wie Automobil, Unterhaltungselektronik, Industrie, Kommunikation, Medizin, Luft- und Raumfahrt sowie Verteidigung und Energieanwendungen eingesetzt werden.
Ausschlüsse aus dem Umfang: Dienstleistungen (Design, Prüfung und Reparatur), Fertigungsanlagen für die Elektronikindustrie, rohe Wafer und diskrete Materialien, die nicht als fertige Bauelemente verkauft werden, sind vom Marktwert ausgeschlossen.
Segmentierungsübersicht
- Nach Bauteil
- Aktive Bauteile
- Passive Bauteile
- Nach Montagetechnologie
- Durchsteckmontagetechnologie
- Oberflächenmontagetechnologie
- Chip-Scale-Gehäuse
- 3D-integrierte Verpackung
- Nach Material
- Silizium
- Galliumarsenid
- Siliziumkarbid
- Galliumnitrid
- Sonstige Materialien
- Nach Endverbraucherbranche
- Automobil
- Unterhaltungselektronik und Computing
- Industrie
- Kommunikation
- Medizin
- Luft- und Raumfahrt sowie Verteidigung
- Energie und Versorgung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriges Asien
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit dem Aufbau eines klaren Überblicks über die Nachfragesignale, die Liefermengen und Preise elektronischer Bauelemente beeinflussen. Wir stützten uns auf öffentliche Quellen wie Veröffentlichungen von Halbleiter- und Elektronikindustrieverbänden, Zoll- und Handelsstatistiken, soweit verfügbar, US-Regierungsdatensätze (zum Beispiel Produktions-, Handels- und Preisreihen), Normen und regulatorische Referenzen für die Elektroniksicherheit sowie begutachtete technische Fachliteratur, die die Einführung von Verpackungs- und Materialtechnologien verdeutlicht.
Jahresberichte von Unternehmen, Investorenpräsentationen und Protokolle von Ergebniskonferenzen wurden verwendet, um die Umsatzexposition nach Endmarkt und Region zu überprüfen, gefolgt von seriöser Presseberichterstattung zu Kapazitätserweiterungen, Versorgungsengpässen und Lagerzyklen. In einigen Fällen nutzten wir auch ein genehmigtes kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres für Patentrecherchen, um die Technologierichtung zu bestätigen (zum Beispiel Verpackungsverschiebungen und Aktivitäten im Bereich Breitbandlückenmaterialien). Diese Liste der Desk-Quellen ist nur illustrativ, und viele weitere öffentliche Referenzen wurden für Querprüfungen und Klärungen während der Arbeit herangezogen.
Primärinterviews und Umfragen
Primäre Informationen wurden durch Experteninterviews und strukturierte Umfragen mit Bauelementeherstellern, Distributoren, EMS-bezogenen Kontakten und großen Abnehmern aus den Bereichen Unterhaltungselektronik, Automobilelektronik und Industrieelektronik gesammelt. Diese Gespräche halfen dabei zu bestätigen, was als verkaufsfähiges Bauelement im Vergleich zu angrenzender Hardware gilt, zu validieren, wie sich die Preisgestaltung in den jüngsten Zyklen verändert hat, und zu überprüfen, wie die Nachfrage regional in APAC, EMEA und Amerika variierte.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 14 % | APAC: 51 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 29 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 57 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mithilfe eines Top-down-Ansatzes durchgeführt, bei dem Produktions- und Handelssignale, Trends bei der Elektronikerzeugung und Aufbauraten der Endmärkte verwendet wurden, um den Nachfragepool für Bauelemente nach Region zu rekonstruieren, der dann mithilfe realistischer Preisspannen in Werte umgerechnet wird. Die Gesamtwerte wurden durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. die Umsatzexposition von Lieferanten und Distributoren, stichprobenartige Durchschnittsverkaufspreise multipliziert mit dem Volumen für wichtige Bauelementefamilien sowie Rückmeldungen aus dem Vertriebskanal zur Lagerbereinigung, was dazu beitrug, eine Überzählung während der Zyklusspitzen zu korrigieren.
Zu den praktischen Eingaben, die wir verfolgt haben, gehören die Elektronikerzeugung und -lieferungen, die Preisentwicklung für Halbleiter und passive Bauelemente, das Wachstum des Geräteinhalts in Fahrzeugen und Verbrauchergeräten, Verschiebungen im Verpackungs- und Montagemix (Oberflächenmontage gegenüber neueren Formfaktoren) sowie das Einführungstempo von Materialien wie Siliziumkarbid und Galliumnitrid, soweit zutreffend. Für die Prognose stützten wir uns hauptsächlich auf Szenarioanalysen, unterstützt durch einfache Zeitreihenglättung bei den wichtigsten Nachfrageindikatoren, und der endgültige Pfad wurde an den Erwartungen der primären Befragten hinsichtlich Kapazität, Lieferzeiten und Bestellverhalten der Endmärkte ausgerichtet. Wo Bottom-up-Signale in kleineren Regionen oder Nischenanwendungen unvollständig waren, wurden Lücken mithilfe von Durchdringungs- und Mixannahmen geschlossen, die in Folgegesprächen verifiziert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, die das Modell mit unabhängigen Signalen vergleichen, darunter regionale Trends bei der Elektronikerzeugung, Handelsströme und die implizite Umsatzintensität pro Endmarkt. Wenn eine Region einen starken Anstieg zeigte, der nicht durch Preis- oder Volumenbewegungen erklärt werden konnte, wurden die Annahmen überprüft und die relevanten Interviewnotizen vor der Freigabe erneut geprüft.
Jeder Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. größere Kapazitätserweiterungen, Versorgungsunterbrechungen oder große Nachfrageschocks in wichtigen Endmärkten. Vor der Lieferung führt ein Analyst eine neue Prüfung der neuesten öffentlichen Veröffentlichungen und Preisentwicklungen durch, damit die Kunden eine aktualisierte Ansicht erhalten, die den aktuellsten Marktbedingungen entspricht.
Marktgröße für aktive und passive elektronische Bauelemente von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für elektronische Bauelemente variieren häufig, da der erfasste Produktumfang variieren kann und der Zeitpunkt der Preis- und Zyklusannahmen zwischen den Studien unterschiedlich sein kann. Wir beobachten auch Unterschiede, wenn Autoren Bauelemente mit Ausrüstung oder Materialien vermischen oder wenn die regionale Abdeckung nicht vollständig konsistent ist.
Für diesen Markt sind die größten Treiber von Abweichungen in der Regel, ob angrenzende Positionen wie Fertigungsanlagen für die Elektronikindustrie einbezogen sind, wie der auf Breitbandlückenmaterialien bezogene Wert behandelt wird und welches Jahr als Ankerpunkt für Durchschnittsverkaufspreisänderungen während Lageraufschwüngen und -korrekturen verwendet wird. Einige Schätzungen berichten auch eine engere Definition, die sich stärker auf Halbleiter konzentriert, während andere einen breiteren Elektronikeimer verwenden, der Bauelemente mit vorgelagerten Inputs vermischt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,82 Bio. USD (2026) | |
| Handelskommentar von Distributor A | 0,86 Bio. USD (2025) | Die Zahl wird als adressierbarer Markt dargestellt, der aktive und passive Bauelemente mit verwandten Ausrüstungen und Materialien bündelt, was die Gesamtwerte im Vergleich zu einer reinen Bauelementezählung erhöhen kann und möglicherweise auch einen anderen Zeitpunkt für Preisniveaus anwendet. |
| Branchendatenpublisher B | 0,49 Bio. USD (2024) | Die Schätzung scheint eine engere Umsatzdefinition und ein anderes Basisjahr zu verwenden und erfasst möglicherweise nicht vollständig die gesamte Montage-, Material- und Endnutzerabdeckung, die den adressierbaren Wert in einem globalen Umfang erweitert. |
Die Tabelle zeigt, dass der größte Teil der Streuung davon abhängt, was rund um die Bauelemente einbezogen wird (insbesondere Ausrüstung und Materialien) und welches Jahr zur Darstellung der Preis- und Zyklussituation verwendet wird. Durch die Trennung verkaufsfähiger Bauelemente von angrenzenden Kategorien und die Ausrichtung des Preiszeitpunkts auf das angegebene aktuelle Jahr bleibt die Marktgesamtsumme auf klare Nachfragesignale zurückführbar – eine Entscheidung, die von Mordor Intelligence angewendet wird.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für aktive und passive elektronische Bauteile im Jahr 2031?
Es wird prognostiziert, dass er 1,19 Billionen USD erreichen wird, was eine CAGR von 7,75 % über den Zeitraum 2026–2031 widerspiegelt.
Welches Segment wächst innerhalb des Marktes am schnellsten?
Automobilanwendungen führen das Wachstum mit einer erwarteten CAGR von 8,94 % an, angetrieben durch die Durchdringung von Elektrofahrzeugen und ADAS.
Warum sind Breitbandlücken-Materialien wichtig?
Galliumnitrid und Siliziumkarbid reduzieren Schaltverluste und steigern die Effizienz in Elektrofahrzeug-Wechselrichtern und 5G-Funkgeräten, was Preisaufschläge rechtfertigt.
Wie wirken sich staatliche Subventionen auf die Lieferketten aus?
Programme in den Vereinigten Staaten, der Europäischen Union, Indien und Japan fördern lokale Fabs, obwohl Werkzeuglieferzeiten die kurzfristige Produktion verzögern.
Welche Lieferkettenrisiken sollten OEMs beobachten?
Volatilität bei Seltenen Erden und IP-Rechtsstreitigkeiten können die Kosten erhöhen und die Produktion von Hochfrequenz- und Leistungsbauteilen stören.
Wie konzentriert ist die Lieferantenmacht in diesem Bereich?
Die 10 größten Lieferanten halten etwa 45 % des Umsatzes, was auf ein mäßig konzentriertes Umfeld mit anhaltender Konsolidierung hinweist.