
Marktgröße und Marktanteil für 3D-Scanner
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.65 Milliarden US-Dollar |
| Marktgröße (2031) | 8.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.11 % |
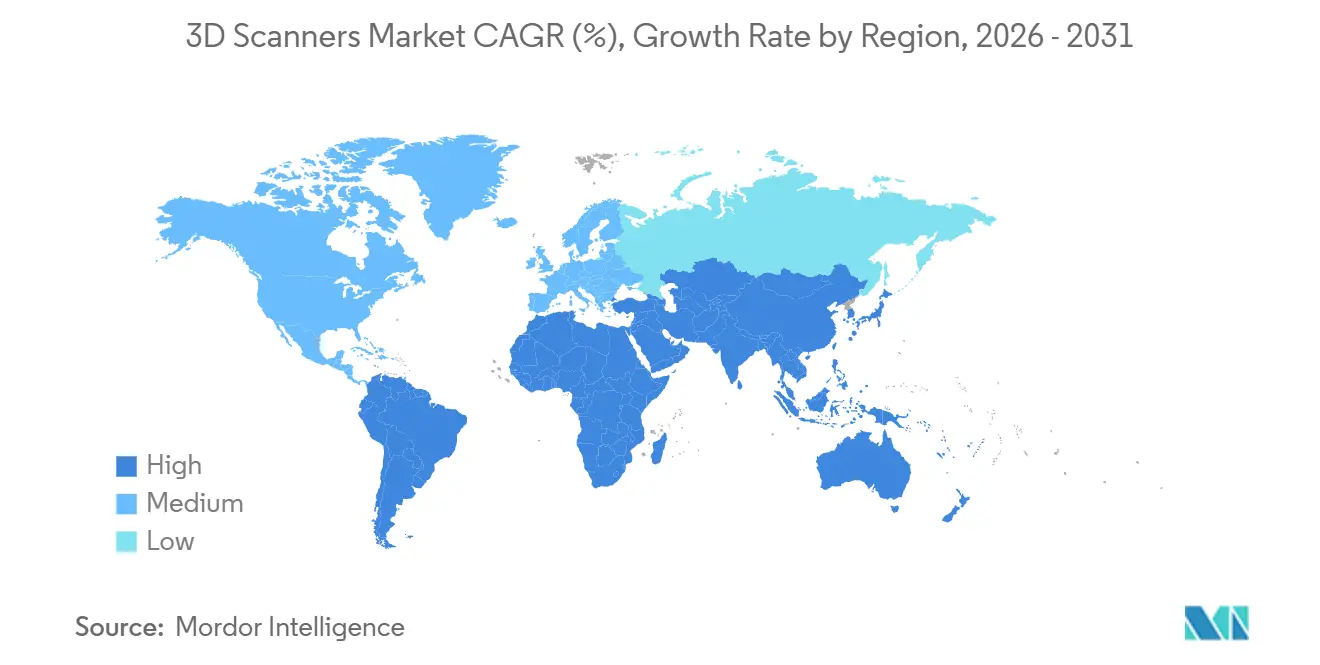
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
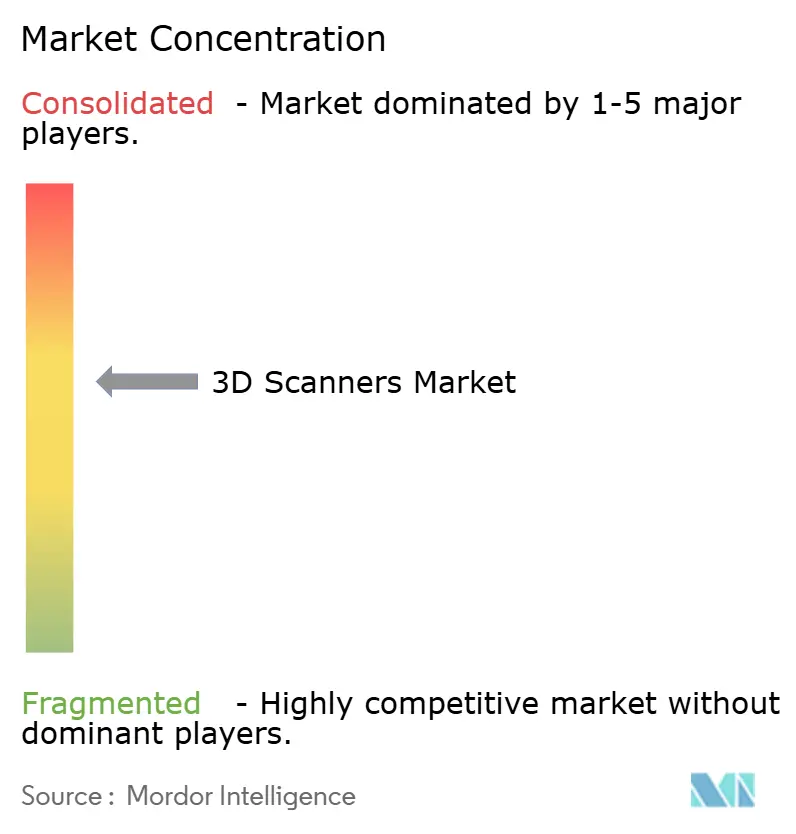
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für 3D-Scanner von Mordor Intelligence
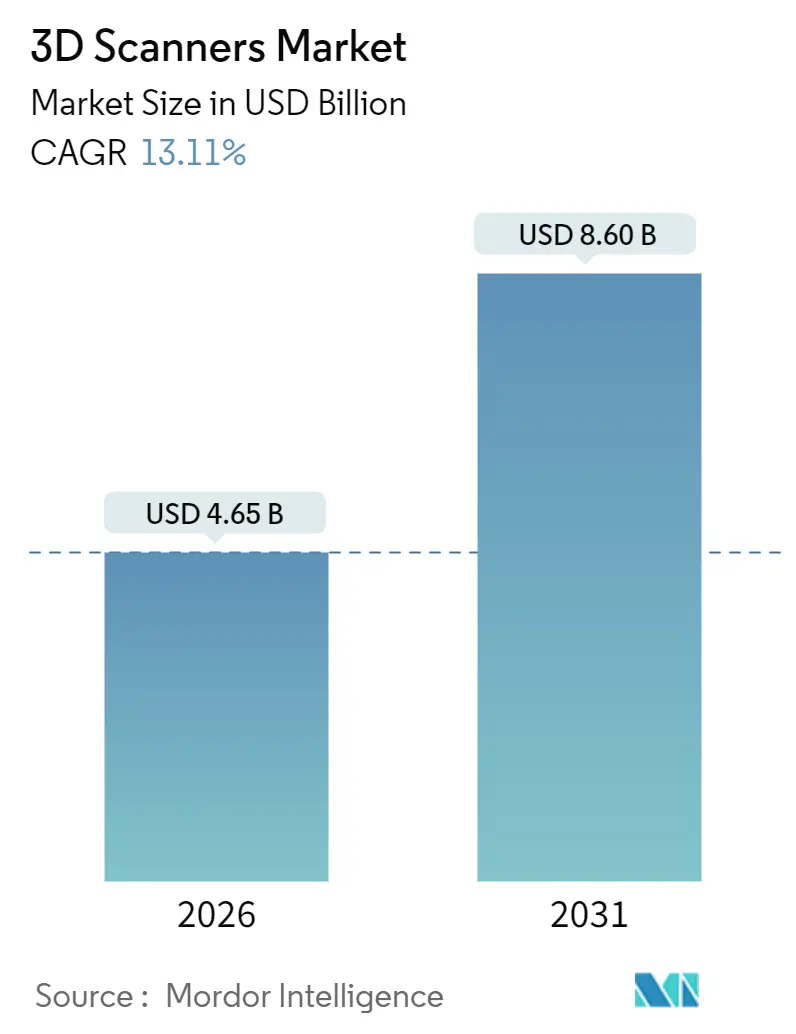
Der Markt für 3D-Scanner erreichte im Jahr 2026 USD 4,65 Milliarden und soll bis 2031 auf USD 8,60 Milliarden anwachsen, was einem CAGR von 13,11 % entspricht. Diese starke Entwicklung spiegelt engere Toleranzen unter 25 Mikrometern bei Batteriegehäusen für Elektrofahrzeuge, die Einführung von Additive-First-Designworkflows in der Luft- und Raumfahrt sowie handgehaltene Messtechniksysteme wider, die nun unter USD 10.000 erhältlich sind. Hardware dominiert nach wie vor den Umsatz, doch Softwarepakete, die Inspektion und Reverse Engineering automatisieren, wachsen jährlich um 14,76 %, was auf eine Verlagerung hin zu wiederkehrenden Lizenzeinnahmen hindeutet. Die Nachfrage konzentriert sich auf kurzreichweitige Qualitätsprüfpunkte in der Zahntechnik und Elektronik, während Langreichweiten-LiDAR-Lösungen von staatlich geförderten Digitalisierungsprogrammen für Verkehrskorridore profitieren. Regional gesehen führt Nordamerika aufgrund seiner Luft- und Raumfahrt- sowie Automobilcluster, während der asiatisch-pazifische Raum am schnellsten wächst, da China und Indien rückverfolgbare Messtechnik in ihre Elektrofahrzeug- und produktionsgebundenen Anreizpolitiken integrieren.
Wichtigste Erkenntnisse des Berichts
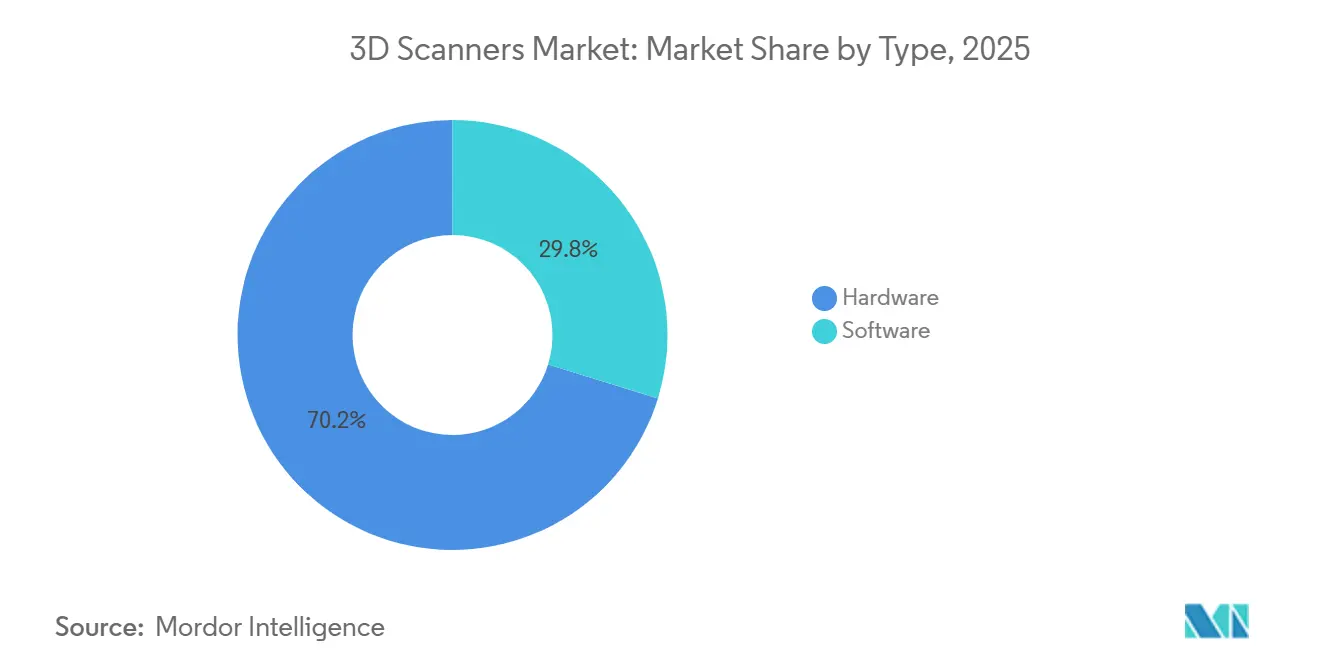
- Nach Typ entfiel auf Hardware im Jahr 2025 ein Umsatzanteil von 70,22 %, während Software bis 2031 den höchsten CAGR von 14,76 % verzeichnen soll.
- Nach Reichweite hielten Kurzreichweitenscanner im Jahr 2025 einen Umsatzanteil von 56,32 %, während Langreichweitensysteme bis 2031 mit einem CAGR von 14,12 % wachsen.
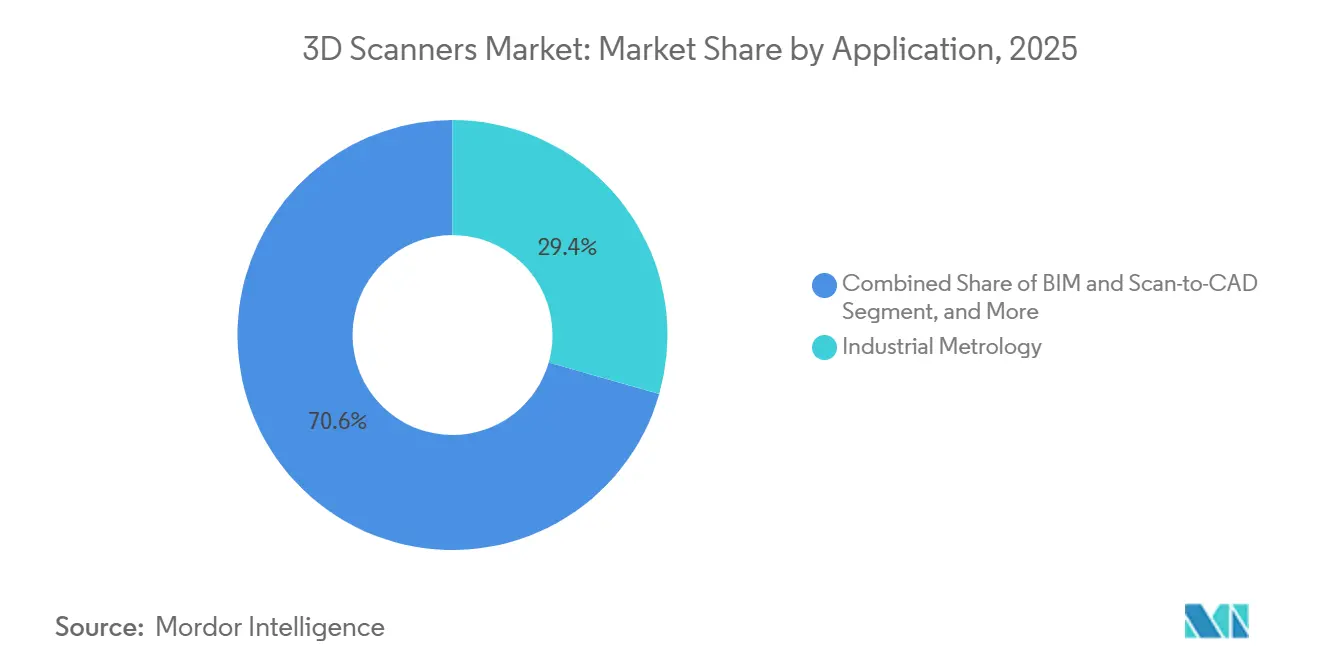
- Nach Anwendung entfiel auf industrielle Messtechnik im Jahr 2025 ein Anteil von 29,42 % an der Marktgröße für 3D-Scanner, während Building Information Modeling bis 2031 mit einem CAGR von 15,36 % wachsen soll.
- Nach Endnutzerbranche führte die Automobilindustrie mit 26,86 % des Umsatzes im Jahr 2025, wobei das Gesundheitswesen mit einem CAGR von 14,46 % das am schnellsten wachsende Segment ist.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 32,28 %, während der asiatisch-pazifische Raum bis 2031 mit einem CAGR von 15,92 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des 3D-Scanner-Markts*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach hochpräziser 3D-Messtechnik in leichtgewichtigen Elektrofahrzeugplattformen | +2.3% | Global, mit Schwerpunkt in China, Deutschland, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Additive-First-Designworkflows in der Luft- und Raumfahrt erfordern native 3D-Scan-Eingaben | +1.8% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Verlagerung zu prädiktiven Wartungs-Twins in der Prozessindustrie | +1.5% | Global, angeführt von Nordamerika und Energiekorridoren im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Einführung von LiDAR-on-Chip-Modulen in Smartphones der nächsten Generation | +1.2% | Fertigungszentren im asiatisch-pazifischen Raum, Designzentren in Nordamerika | Kurzfristig (≤2 Jahre) |
| Staatliche Digitalisierung von Kulturgütern | +0.8% | Europa und Naher Osten, selektive Einführung im asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| Sinkende Durchschnittsverkaufspreise für handgehaltene Scanner unter USD 10.000 | +1.9% | Global, beschleunigt in Südamerika, Afrika, Südostasien | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochpräziser 3D-Messtechnik in leichtgewichtigen Elektrofahrzeugplattformen
Batteriepackarchitekturen, die gleichzeitig als Strukturelemente dienen, erfordern Maßtoleranzen von weniger als 0,025 Millimetern. Automobilhersteller verlagern daher die Messtechnik in frühere Produktionsphasen und veranlassen Tier-2-Zulieferer, Gut-Schlecht-Lehren durch optische Scanner zu ersetzen, die Strangpressprofile in weniger als zwei Minuten prüfen. Normen wie Chinas GB/T 43239-2023 schreiben rückverfolgbare Aufzeichnungen vor und verstärken die Einführung von Scannern in Elektrofahrzeuglinien. Frühe Anwender wie Teslas Werk in Berlin berichteten nach dem Einsatz tragbarer Messarme von zweistelligen Ausschussreduzierungen. Die Konvergenz von Leichtbau und Null-Fehler-Richtlinien positioniert Lösungen des Marktes für 3D-Scanner als zentrales Produktionsmittel und nicht als optionales Qualitätswerkzeug.
Additive-First-Designworkflows in der Luft- und Raumfahrt erfordern native 3D-Scan-Eingaben
NASA-STD-6030 und 6033 formalisierten die scanbasierte Validierung für Pulverbettfusionsteile und machten die Punktwolke zu einem erstklassigen Designartefakt. GE Aerospace demonstrierte 12 % Kraftstoffeinsparungen durch Reverse Engineering von Turbinenprofilen mithilfe von 50-Mikrometer-Scans. Airbus integrierte Lasertracker, um Echtzeit-Abweichungskarten an Ablegroboter zu senden und die Faserplatzierung innerhalb von Submillimetergrenzen auszurichten. Die EASA-CS-25-Änderung 28 akzeptiert nun scanabgeleitete Geometrie für die strukturelle Substantiierung und beseitigt damit einen früheren regulatorischen Engpass. Diese aufeinander abgestimmten Normen betten das 3D-Scannen in den digitalen Faden der Luft- und Raumfahrt ein und verbessern die langfristigen Wachstumsaussichten für den Markt für 3D-Scanner.[1]
Verlagerung zu prädiktiven Wartungs-Twins in der Prozessindustrie
Gasturbinenbetreiber nutzen vierteljährliche LiDAR-Messungen, um Schaufelspitzenkriechen sechs Monate früher als Boroskopprüfungen zu erkennen, und reduzieren ungeplante Ausfälle um ein Fünftel. Öl- und Gaskonzerne wenden monatliche Scans auf Rohrleitungen auf der Oberfläche an und berichten von 22 % weniger Abschaltungen. ISO 55011 bietet formale Leitlinien für die Zusammenführung von Raumdaten mit Anlagenmanagementsystemen und ermöglicht die Einführung durch Versorgungsunternehmen und Chemieprozessoren, denen interne Datenwissenschaft fehlte. Da Unternehmen Punktwolken mit Vibrations- und Wärmedaten verknüpfen, erzielen Anbieter des Marktes für 3D-Scanner Serviceeinnahmen aus periodischen Neuvermessungsverträgen.
Sinkende Durchschnittsverkaufspreise für handgehaltene Scanner unter USD 10.000
Komponentenminiaturisierung und globalisierte Optiklieferketten haben die Einstiegspreise für Scanner unter USD 10.000 gedrückt und die Kundenbasis unter kleinen Fertigungsbetrieben erweitert. Günstige Geräte aus China und Südostasien konkurrieren mit professionellen Einheiten unter Verwendung von Open-Source-Photogrammetrie-Stacks. Die Erschwinglichkeitsverlagerung veranlasst etablierte Anbieter, Workflows mit künstlicher Intelligenz und Benutzerfreundlichkeitsfunktionen hinzuzufügen, was den von Smartphone-LiDAR gesetzten Verbraucherelektronikerwartungen entspricht. Die rasche Preiserosion erweitert daher die globale Durchdringung und führt eine neue Wettbewerbsdynamik im Markt für 3D-Scanner ein.
Hemmfaktorauswirkungsanalyse des 3D-Scanner-Markts*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltender Mangel an messtechnikqualifiziertem Fachpersonal | -1.1% | Global, akut in Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Datenverarbeitungsengpässe bei Punktwolkenprojekten mit mehr als 1 Milliarde Punkten | -0.9% | Global, ausgeprägt in den Sektoren Architektur, Ingenieurwesen und Bauwesen sowie Infrastruktur | Mittelfristig (2–4 Jahre) |
| Fragmentierte globale Regulierungsstandards für Lasersicherheit | -0.7% | Global, mit Divergenz zwischen der US-amerikanischen Lebensmittel- und Arzneimittelbehörde, der Internationalen Elektrotechnischen Kommission und nationalen Regelwerken | Langfristig (≥4 Jahre) |
| Hohe Gesamtbetriebskosten für Photogrammetrie-Rigs in Schwellenmärkten | -0.6% | Südamerika, Afrika, Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Mangel an messtechnikqualifiziertem Fachpersonal
Zwei Drittel der US-amerikanischen Hersteller können keine zertifizierten Scantechnologen rekrutieren, während Europa weniger als 4.000 VDI/VDE-akkreditierte Fachleute zählt. Ausbildungspipelines hinken dem Branchenbedarf hinterher, und Berufsschulen vermitteln oft analoge Methoden statt Punktwolken-Workflows. Anbieter fügen automatisierte Ausrichtung und Fehlererkennung hinzu, um die Bedienerbelastung zu reduzieren, aber kleine und mittlere Unternehmen haben nach wie vor Schwierigkeiten, Scannerkäufe ohne verfügbares Fachpersonal zu rechtfertigen. Der Mangel begrenzt daher die kurzfristige Verbreitung von Lösungen des Marktes für 3D-Scanner trotz wachsender technischer Leistungsfähigkeit.
Datenverarbeitungsengpässe bei Punktwolkenprojekten mit mehr als 1 Milliarde Punkten
Autobahnkreuze, Flughäfen und städtische Korridore können Drei-Terabyte-Datensätze erzeugen, die Desktop-Computer mit weniger als 64 GB RAM überlasten. Softwareanbieter haben Cloud-Dezimierungspipelines eingeführt, doch Jahreslizenzen können USD 12.000 übersteigen, was kommunale Budgets belastet. Konkurrierende Dateiformate schaffen Interoperabilitätshürden und zwingen Ingenieure, mehrere Toolchains zu pflegen. Bis Komprimierungsstandards harmonisiert sind und erschwingliches Cloud-Computing allgegenwärtig wird, wird die Verarbeitungsverzögerung die praktische Geschwindigkeit großangelegter Scanprojekte dämpfen und die Wachstumskurve des Marktes für 3D-Scanner belasten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des 3D-Scanner-Markts
Nach Typ:
Softwarepakete übertreffen Hardware bei wiederkehrenden EinnahmenHardware generierte 70,22 % des Umsatzes im Jahr 2025 für den 3D-Scanner-Markt, angetrieben durch Strukturlicht-, Lasertriangulations-, LiDAR- und Photogrammetrie-Systeme. 3D-Einheiten erzielten 85,60 % des Umsatzes im Jahr 2025 und bilden damit das Rückgrat des Laserscanner-Marktes. Software und Dienstleistungen beschleunigen sich jedoch mit einem CAGR von 14,76 %, da Anbieter Inspektions-, Messtechnik- und Reverse-Engineering-Module mit Abonnementverlängerungen bündeln, die den Lifetime-Value steigern. Hexagon gab bekannt, dass seine Sparte Manufacturing Intelligence im Jahr 2025 48 % des Umsatzes aus Software erzielte, gegenüber 39 % im Jahr 2023.[2]
Das Abonnementmodell fördert häufige Funktionsaktualisierungen wie KI-gestützte Defektkartierung und direkte CAD-Integrationen. Open-Source-Pipelines haben grundlegende Scan-Aufgaben zur Massenware gemacht, sodass kommerzielle Suiten über regulierte Rückverfolgbarkeit und Unternehmenssicherheit konkurrieren. Photogrammetrie-Systeme bleiben aufgrund von Beleuchtungseinschränkungen eine Nische, bieten jedoch günstige Kosten pro Scan für Flugzeugrümpfe und Kulturdenkmäler. Optische Scanner hingegen dominieren die Stücklieferungen aufgrund ihrer Vielseitigkeit in den Bereichen Automobil, Luft- und Raumfahrt sowie Gesundheitswesen und halten damit den größten Anteil am 3D-Scanner-Markt. In beiden Kategorien nutzen Anbieter Software, um Nutzer in proprietäre Ökosysteme einzubinden, was die Margenstabilität stärkt, selbst wenn die Hardwarepreise sinken.


Nach Reichweite:
Dominanz der Kurzreichweite verdeckt Beschleunigung der LangreichweiteKurzreichweitengeräte mit einer Reichweite von bis zu einem Meter erzielten im Jahr 2025 einen Umsatzanteil von 56,32 % im Markt für 3D-Scanner, gestützt durch Zahntechnik-, Schmuck- und Smartphone-Formfaktor-Inspektionen, die Präzision auf Mikrometerebene erfordern. Mittelreichweitensysteme zwischen einem und 30 Metern bedienen typische Aufgaben in der Automobil- und Luft- und Raumfahrtfertigung, aber die Kommodifizierung von beiden Seiten verengt ihr Differenzierungsfenster. Langreichweitenscanner über 30 Meter sind mit einem CAGR von 14,12 % bis 2031 der am schnellsten wachsende Bereich, da Regierungen Autobahnen, Bergwerke und Korridore für erneuerbare Energien digitalisieren.
Leicas BLK ARC tragbares LiDAR erfasst 420.000 Punkte pro Sekunde bei 150 Metern, während Trimbles X12 die Reichweite auf 600 Meter mit Millimetergenauigkeit ausdehnt. Drohnengestütztes LiDAR in Rio-Tinto-Bergwerken ersetzte 48-stündige terrestrische Vermessungen durch 90-minütige autonome Flüge und unterstreicht Produktivitätsgewinne, die die sechsstelligen Gerätekosten rechtfertigen. Obwohl die Stückzahlen nach wie vor kurzreichweitige Modelle bevorzugen, bedeuten hohe Durchschnittsverkaufspreise, dass Langreichweitensysteme die Umsatzlücke schließen und die Zusammensetzung des Marktes für 3D-Scanner verändern.
Nach Anwendung:
BIM-Workflows übertreffen das Wachstum der traditionellen MesstechnikIndustrielle Messtechnik behielt im Jahr 2025 einen Marktanteil von 29,42 % im Markt für 3D-Scanner dank fest verankerter Anforderungen in der Automobil-, Luft- und Raumfahrt- sowie Elektronikindustrie. Building Information Modeling wächst nun mit einem CAGR von 15,36 %, da Regulierungsbehörden im Vereinigten Königreich und in der Europäischen Union Punktwolkenlieferungen für öffentliche Projekte ab bestimmten Ausgabenschwellen vorschreiben. Scan-First-Renovierungsworkflows reduzieren Nacharbeiten und ermöglichen digitale Zwillingswartungsregimes, was Architektur- und Bauunternehmen in regelmäßige Neuvermessungszyklen einbindet.
Reverse Engineering bleibt für Verteidigungs- und Energieanlagen, bei denen der OEM-Support ausgelaufen ist, von entscheidender Bedeutung, während Rapid Prototyping die Entwicklungszeiträume für Konsumgüter verkürzt. Scans zur Denkmalpflege veranschaulichen den PR-Wert, auch wenn die Umsatzauswirkungen begrenzt sind. Qualitätsprüfung im Prozess verwischt die Grenzen zur industriellen Messtechnik, gewinnt aber unter Null-Fehler-Initiativen an Relevanz. Das Ergebnis ist, dass BIM- und Scan-zu-CAD-Lösungen zunehmend inkrementelle Einnahmen für den Markt für 3D-Scanner generieren, während die klassische vorrichtungsbasierte Inspektion stabil bleibt, aber nicht mehr das schnellste Budgetwachstum verzeichnet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Gesundheitswesen übertrifft Automobilindustrie dank ErstattungsrückenwindDie Automobilindustrie hielt 2025 einen Umsatzanteil von 26,86 %, sieht sich jedoch einem sich abflachenden Stückzahlwachstum gegenüber, da sich die Produktionsvolumina stabilisieren. Das Gesundheitswesen wächst mit einer CAGR von 14,46 %, da Zahnversicherer digitale Abdrücke gleichwertig mit Alginat-Abformungen erstatten und orthopädische Planer auf personalisierte Implantate angewiesen sind. Die American Dental Association meldete für 2025 eine Adoptionsrate von 62 % bei intraoralen dentalen 3D-Scannern, ein Anstieg um 14 Prozentpunkte innerhalb von zwei Jahren. Align Technology verarbeitete 2024 2,8 Millionen Scans und verdeutlicht damit das Durchsatzpotenzial.
Luft- und Raumfahrt sowie Verteidigung sichern langfristige Verträge aufgrund von Rückverfolgbarkeitspflichten, die Laser-Tracker-Ergebnisse über Jahrzehnte archivieren. Architektur, Ingenieurwesen und Bauwesen verzeichnet den proportional stärksten Anstieg aufgrund von BIM, während Medien und Unterhaltung eine Nische für hochwertige Projekte behält. Energieversorger nutzen LiDAR für das Vegetationsmanagement und die Anlagenintegrität und erweitern damit den Scannereinsatz über die Fertigung hinaus. Zusammen diversifizieren diese Muster den 3D-Scanner-Markt und verringern die Abhängigkeit von einem einzelnen Marktsegment.
Geografische Analyse
3D-Scanner-Markt in Nordamerika
Nordamerika führte den 3D-Scanner-Markt mit einem Umsatzanteil von 32,28 % im Jahr 2025 an, gestützt durch die Luft- und Raumfahrtcluster in Seattle und Montreal, die Automobilwerkzeugfertigung in Michigan sowie bundesstaatliche Standards, die die dimensionale Verifikation in den Mainstream bringen. Das US-Verteidigungsministerium leitet Fördermittel für additive Fertigung an Depots weiter und verlangt dabei Reverse-Engineering-Scanner für veraltete Teile. Der Nationale Forschungsrat Kanadas bietet subventionierte Kalibrierungen an und erleichtert so die Einführung bei kleinen Herstellern. Nearshoring-Aktivitäten in Mexiko erzeugen Scanner-Nachfrage in Maquiladoras, die US-amerikanische Qualitätsstufen erfüllen müssen.
3D-Scanner-Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 15,92 % das stärkste Wachstum. Chinas Batterie- und Schienenlieferketten müssen GB/T-konforme Messtechnikaufzeichnungen einreichen, während Indiens produktionsgebundenes Anreizprogramm Investitionsgüter einschließlich Scanner erstattet und damit den Schwung in der Automobil- und Elektronikindustrie antreibt. Japans Präzisionsmaschinensektor bietet eine stabile Basis für Premiumsysteme, und Australien setzt Drohnen-LiDAR auf Bergbaustandorten im Rahmen einer verschärften Aufsicht über Tailings-Dämme ein. Vietnam und Thailand ziehen ausländische Direktinvestitionen an, doch der Mangel an zertifizierten Fachkräften und die hohen Gesamtbetriebskosten hemmen die Durchdringung und lassen reichlich Spielraum für die Expansion des 3D-Scanner-Markts.
3D-Scanner-Markt in EMEA und Südamerika
Europa profitiert von ISO 10360 und VDI/VDE 2634, die etablierte Anbieter mit akkreditierten Labors begünstigen. Deutschlands Exzellenz im Werkzeugmaschinenbau treibt den Hardwareabsatz an, und der European Chips Act finanziert reinraumkompatible Scanner für neue Halbleiterfabriken. Das Vereinigte Königreich schreibt BIM Level 2 mit strukturierten Punktwolken für öffentliche Infrastrukturprojekte über 5 Millionen GBP vor und hält die Nachfrage trotz allgemeiner Verlangsamung im Bausektor aufrecht. Staatliche Vermögensfonds im Nahen Osten finanzieren Programme zur Digitalisierung des kulturellen Erbes, wie etwa Saudi-Arabiens Projekt im Wert von 200 Millionen USD zur Erfassung von 500 archäologischen Stätten, was nichtindustrielle Anwendungsfälle aufzeigt. Die Scanner-Einführung in Afrika konzentriert sich auf den südafrikanischen Bergbau und nigerianische Ölanlagen, während Südamerika aufgrund hoher Einfuhrzölle, die die Einfuhrkosten um rund 30 Prozent erhöhen, zurückbleibt und damit den regionalen Anteil am 3D-Scanner-Markt begrenzt.

Regulatorisches Umfeld
Die Regulierung im Markt für 3D-Scanner konzentriert sich auf die Sicherheit von Arbeitnehmern und Patienten, die Produktkonformität und rückverfolgbare messtechnische Ergebnisse in den Anwendungsbereichen Fertigung, Gesundheitswesen und Bauwesen. In Europa legt die Maschinenverordnung (EU) 2023/1230 grundlegende Gesundheits- und Sicherheitsanforderungen für Maschinen fest und prägt damit die Compliance-Erwartungen für industrielle Scansysteme, die in Werkshallen und automatisierten Zellen eingesetzt werden. In Indien ist der Markteintritt für Scanner-Geräte häufig an die Zertifizierung durch das Bureau of Indian Standards gemäß IS 13252 (Teil 1): 2010 Sicherheitsanforderungen für IT-Geräte gebunden, während China in Spezialsegmenten wie Dental-3D-Scannern nationale Normen anwendet (zum Beispiel GB/T 39111-2020), was die Anforderungen an Dokumentation und Konformität in regulierten klinischen Arbeitsabläufen verstärkt.
Messtechnik- und Datenstandards nähern sich einander an, bleiben jedoch je nach Endverwendung fragmentiert. Die Abnahme- und Reverifizierungsprüfungen nach ISO 10360, einschließlich ISO 10360-13 für handgehaltene optische 3D-Koordinatenmesssysteme, bieten einen weithin referenzierten technischen Bezugspunkt für die Leistungsverifizierung und Laborakkreditierung. Neuere internationale Normungsarbeiten zur Bewertung und Handhabung von Scandaten, darunter ISO/IEC 8803:2025 zur Bewertung von Genauigkeit und Präzision der aus 3D-Scandaten abgeleiteten Modellierung und ISO/IEC 8801:2026 für standardisierte Datenbetriebsverfahren, erhöhen die Anforderungen an reproduzierbare, prüfungsfähige Punktwolken- und Mesh-Ausgaben. In den Vereinigten Staaten unterstützen die Programme des NIST zu Messwissenschaft und Standards in der additiven Fertigung Qualifizierungspraktiken, bei denen scanbasierte Validierung in regulierten Produktionsumgebungen eingesetzt wird, und prägen damit indirekt die Erwartungen der Anbieter an Kalibrierung, Unsicherheitsberichterstattung und rückverfolgbare digitale Aufzeichnungen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Marktes für 3D-Scanner beginnt bei vorgelagerten Komponenten und Subsystemen (Optiken, Laser/Emitter, Bildsensoren, IMUs und GNSS-Module für die mobile Erfassung, Rechenmodule und Batterien für handgehaltene Formfaktoren) und geht dann in das OEM-Design, die Kalibrierung und die Montage der Scanner-Hardware über. Der Wert im Mittelstrom entsteht zunehmend in der Software (Registrierung, Vermaschung, Inspektion, Reverse Engineering und Scan-to-BIM) sowie in der Workflow-Verpackung, die Geräte mit CAD/CAM-Systemen, Qualitätsmanagementsystemen und Cloud-Verarbeitungspipelines verbindet. Dies spiegelt eine Marktstruktur wider, in der Hardware weiterhin den Umsatz anführt, Software jedoch schneller wächst. Die nachgelagerten Kanäle umfassen den Direktvertrieb an Qualitätsabteilungen in der Automobil-, Luft- und Raumfahrt- sowie Elektronikbranche, spezialisierte Dental- und Gesundheitsvertriebe für Kurzstreckensysteme sowie AEC-Reality-Capture-Kanäle, in denen Plattformen wie Autodesk ReCap und Vermessungs-Ökosysteme Beschaffung und Vertragsverlängerungen beeinflussen.
Systemintegration und Dienstleistungen fungieren ebenfalls als Umwandlungsebene, insbesondere dort, wo Robotik, Inline-Inspektion und große Punktwolken Workflow-Engineering und IT-Integration erfordern, anstatt eigenständige Geräteanschaffungen. Auch Bewegungen im Anbieter-Ökosystem prägen die Art der Wertschöpfung: AMETEKs Zusammenführung der Geschäfte von FARO Technologies und Creaform zu einer einheitlichen Geschäftseinheit FARO CREAFORM bündelt Hardware- und Softwareportfolios unter einem gemeinsamen kommerziellen Dach, während Kooperationsvereinbarungen wie die von SCANTECH mit Bambu Lab einen Weg zur Erweiterung der Vertriebswege für Verbraucher und Prosumer widerspiegeln, wobei der OEM die Fertigung übernimmt und der Partner sich auf die Vertriebsreichweite konzentriert. Am vertikalen Ende verknüpfen Übernahmen wie der Kauf von Skycatch durch Caterpillar die Erfassung und Analyse räumlicher Daten direkter mit Technologiestacks im Bergbau und zeigen, wie Endmarktplattformen Scanner-Fähigkeiten tiefer in operative Arbeitsabläufe einbinden können.
Wettbewerbslandschaft
Die fünf größten Anbieter kontrollierten im Jahr 2025 etwa 45 % des Umsatzes. Hexagon nutzt ein breites Hardwarekatalog sowie QUINDOS-, Inspire- und PC-DMIS-Software, um schlüsselfertige Messtechnikzellen mit mehrjährigen Serviceverträgen zu verkaufen. Faro betont die Benutzerfreundlichkeit mit dem kabellosen Quantum Max FaroArm, sah sich jedoch einem Margenrückgang gegenüber, da handgehaltene Einsteiger unter USD 10.000 den Anteil bei kleinen Betrieben erodierten. Trimble erwarb Faros Software-Assets für USD 1,2 Milliarden im Januar 2025, um von Hardware-Margen auf Software-Abonnements umzuschwenken, was die Konvergenz zwischen Vermessungs- und Scan-Ökosystemen signalisiert.[3]
Carl Zeiss Industrial Quality Solutions, LLC meldete Patente für neuronale Netze an, die Scanpfade basierend auf der Umgebungstemperatur anpassen und eine prädiktive Toleranzkontrolle versprechen. Günstige Anbieter wie Revopoint 3D Technologies Inc. und Shining 3D Tech Co., Ltd. vermarkten Verbrauchergeräte unter USD 1.000 und setzen auf Open-Source-Ökosysteme, was etablierte Anbieter zwingt, höhere Preise durch After-Sales-Support zu rechtfertigen. ISO 10360-13 führte Akzeptanztests für handgehaltene Geräte ein, die Käufern objektive Benchmarks liefern und Informationsasymmetrien verringern.[4] Der Softwarewettbewerb ist intensiv, da Autodesk ReCap, Bentley ContextCapture und neue cloudnative Anbieter gegen Open-Source-Meshroom konkurrieren und Lizenzbündelungsstrategien zur Sicherung der Verlängerungsraten vorantreiben. Insgesamt dreht sich der Wettbewerb eher um Software-Bindung als um reinen Hardware-Durchsatz, was die Umsatzstrukturen im Markt für 3D-Scanner neu gestaltet.
Marktführer im Bereich 3D-Scanner
-
3D Systems Inc.
-
Topcon Corporation
-
Autodesk Inc.
-
Hexagon AB
-
Creaform (AMETEK)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen des 3D-Scanner-Markts
- 3D Systems Inc.
- Faro Technologies, Inc.
- Hexagon AB
- Trimble Inc.
- Creaform Inc. (AMETEK)
- GOM GmbH
- Topcon Corporation
- Maptek Pty Ltd
- Autodesk, Inc.
- Artec 3D
- Nikon Metrology NV
- Carl Zeiss Industrial Quality Solutions, LLC
- Konica Minolta Sensing, Inc.
- Shining 3D Tech Co., Ltd.
- Perceptron, Inc. (AMETEK)
- Leica Geosystems AG (Hexagon)
- Photoneo s.r.o.
- Peel 3d (Peel Technologies Inc.)
- Revopoint 3D Technologies Inc.
- 3Shape A/S
- Thor3D, Inc.
- Matter and Form Inc.

Marktchancen und Zukunftsaussichten
Eine ungenutzte Chance im Markt für 3D-Scanner besteht darin, das Scannen von einer punktuellen Messung in eine kontinuierliche, automatisierte Prozesskontrolle zu überführen, insbesondere dort, wo Hersteller mit einem Mangel an messtechnischem Fachpersonal und Durchsatzbeschränkungen durch Engpässe bei Koordinatenmessmaschinen konfrontiert sind. Belegbeispiele im Jahr 2026 sind Einsätze und Kooperationen, die auf vollständig automatisierte Inline-Inspektion abzielen, etwa die Zusammenarbeit von AT Sensors, LASS Technology und EVT Eye Vision Technology, die eine automatisierte 100%-Inline-Inspektion mit angegebener Genauigkeit von 0,05 mm und einer Profilgeschwindigkeit von 43 kHz ermöglicht, neben Implementierungen der Fabrikautomatisierung, bei denen Vision-Software mit 3D-Scanning für die Roboterhandhabung kombiniert wird. Diese Entwicklungen unterstützen Chancen für Anbieter, die Scanner mit deterministischen Kalibrierroutinen, roboterfähiger Kinematik und Anbindungen an Qualitätssysteme bündeln, sodass Scandaten zu prüfungsfähigen Produktionsnachweisen werden, statt nur ein eigenständiger Bericht zu sein.
Eine weitere Chance liegt in der integrierten Reality-Capture für AEC und Infrastruktur, wo der Workflow-Wert Plattformen zufällt, die die Reibung zwischen Feld und Büro verringern und die Ausgaben über Geräte und Baustellen hinweg standardisieren. Die Stärkung der Felddatenerfassung durch Autodesk mittels der Rhumbix-Übernahme sowie Topcons Vorstoß in Richtung handgehaltener Hybrid-Erfassungsgeräte, die LiDAR, Kameras, visuelles SLAM und GNSS kombinieren, deuten auf aktive Investitionen in durchgängige Erfassungs-zu-Modell-Pipelines hin und erweitern das Anbindungspotenzial für Scan-Software-Lizenzen neben den Geräten. In industriellen Umgebungen adressieren hybride Messtechnikplattformen, die handgehaltenes Scannen, Streiflichtprojektion und Tasten in einheitlichen Arbeitsabläufen kombinieren, Fertigungen mit hoher Variantenvielfalt und unterschiedlichen Oberflächenbeschaffenheiten. Dies schafft Raum für Premium-Softwarepakete, die Merkmalserkennung, Ausrichtung und Toleranzberichterstattung automatisieren und dabei die Einhaltung von Abnahmepraktiken im Stil von ISO 10360 sowie neu entstehenden Verfahren zur Handhabung von Scandaten wie ISO/IEC 8801:2026 gewährleisten.
Jüngste Branchenentwicklungen im 3D-Scanner-Markt
- Februar 2026: Topcon erweiterte sein Capture-Reality-Portfolio um das handgehaltene Scansystem CR-S1, das LiDAR, Panoramakameras, visuelle SLAM-Kameras und eine GNSS-Antenne in einem einzigen Gerät vereint. Der gebündelte Sensorstack zielt auf eine mobilere Reality-Erfassung mit weniger separaten Instrumenten ab und stärkt Topcons Position in AEC- und Infrastruktur-Erfassungsworkflows, in denen die Integration von Gerät und Software wiederkehrende Nutzung fördert.
- Juni 2025: Hexagon AB schloss den Kauf der industriellen Messtechniksparte von Nikon ab und ergänzte sein Messtechnikportfolio um Fähigkeiten wie iGPS-Großraumpositionierung und Laserradar. Der Deal erweitert Hexagons Reichweite bei Großraummessungen und unterstützt umfassendere schlüsselfertige Angebote, die Hardware mit Inspektions- und Rückverfolgbarkeitssoftware kombinieren.
- Oktober 2024: Topcon Positioning trieb seinen Fokus auf Massendaten-Workflows voran, indem es integrierte Lösungen für die Handhabung großer 3D-Punktwolken und Reality-Capture-Datensätze über Feld- und Büroumgebungen hinweg förderte. Die Betonung auf gestraffte Verarbeitung und Interoperabilität steht im Einklang mit den steigenden Anforderungen an Scan-to-BIM und Infrastruktur-Digitalisierung, wobei die Geschwindigkeit der Datenverarbeitung ein praktisches Kriterium für die Akzeptanz darstellt.


3D-Scanner-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus 3D-Scansystemen, die reale Objekte oder Umgebungen erfassen und in nutzbare digitale 3D-Daten – in der Regel eine Punktwolke oder ein Mesh – für Inspektion, Design oder Visualisierung umwandeln.
Ausschlüsse aus dem Umfang: Eigenständige CAD/CAM-Software, reine Nachmarkt-Serviceverträge sowie maßgefertigte Einzelanfertigungen von Scan-Systemen für ein einziges Projekt werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Typ
- Hardware
- Optische Scanner
- Streifenlichtscanner
- Laserscanner
- LiDAR-Module
- Photogrammetrie-Rigs
- Sonstige Hardware
- Software
- Scansoftware
- Inspektions- und Messtechnikpakete
- Reverse-Engineering-Pakete
- Hardware
- Nach Reichweite
- Kurzreichweite (≤1 m)
- Mittelreichweite (1–30 m)
- Langreichweite (≥30 m)
- Nach Anwendung
- Reverse Engineering
- Rapid Prototyping
- Qualitätskontrolle und Inspektion
- Industrielle Messtechnik
- Gesichts- und Körperscannen
- Digitale Modellierung und Animation
- BIM und Scan zu CAD
- Denkmalpflege und Archäologie
- Nach Endnutzerbranche
- Luft- und Raumfahrt sowie Verteidigung
- Automobilindustrie
- Gesundheitswesen (einschl. Zahntechnik, Orthetik)
- Fertigung und Industrie
- Architektur, Ingenieurwesen und Bauwesen
- Medien und Unterhaltung
- Energie und Versorgung
- Unterhaltungselektronik
- Wissenschaft und Forschung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien und Neuseeland
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um den Nachfragepool abzubilden und Grenzen dafür festzulegen, was als 3D-Scanner-Verkauf gezählt wird. Wir stützten uns auf öffentliche technische und Adoptionssignale, wie NIST-Publikationen und Messstandards, ISO-Referenzen für den 3D-Datenaustausch und die Verifikation sowie auf begutachtete Fachzeitschriften, die Genauigkeit, Wiederholbarkeit und Scan-Workflows verfolgen.
Um das Modell im realen Kaufverhalten zu verankern, haben wir zudem relevante Import-Export-Statistiken, Zollklassifikationen, die häufig für optische Messgeräte verwendet werden, sowie Verbandsmaterial aus den Bereichen Fertigungsmesstechnik und additive Fertigung ausgewertet. Unternehmensberichte, Produktkataloge, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um Markteinführungszeitpunkte, Preisspannen und Endnutzungsimpulse gegenzuprüfen. Darüber hinaus haben wir auf kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentlandschaften sowie Nachrichten und Finanzdaten zurückgegriffen, um die Abdeckung dort zu verbessern, wo öffentliche Berichterstattung dünn ist. Die oben aufgeführten Quellen sind lediglich illustrativ; es wurden auch viele weitere öffentliche und kostenpflichtige Quellen für Erhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, was gemeinsam beschafft wird (Scanner-Hardware, gebündelte Software und wesentliches Zubehör) und wie sich die Preisgestaltung mit Genauigkeitsklasse, Portabilität und Scanvolumen verändert. Wir sprachen mit Herstellern, Kanalpartnern, Dienstleistern und Endnutzern in der APAC-, EMEA- und Amerikaregion, damit Annahmen aus der Desk-Research korrigiert und anschließend konsistent im Modell angewendet werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 18 % | APAC: 50 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 23 % | EMEA: 30 % |
| Kleinere Akteure: 22 % | Manager: 59 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte mithilfe eines Top-down-Ansatzes, bei dem der adressierbare Nachfragepool aus der Endnutzungsaktivität und der Adoption rekonstruiert und anschließend mithilfe realistischer Preis- und Ersatzlogik in einen Wert umgerechnet wird. So wurden beispielsweise die Fertigungsprüfungsintensität, das Wachstum von 3D-Druck-Workflows, die Scan-to-CAD erfordern, der Digitalisierungsbedarf im Bau- und Infrastrukturbereich sowie Anwendungsfälle für das Scannen im Gesundheitswesen als Nachfragesignale genutzt, bevor der Marktwert abgeleitet wird.
Das Modell wird anschließend durch selektive Bottom-up-Näherungen bestätigt, wie z. B. Stichproben von durchschnittlichen Verkaufspreisbändern nach Scanner-Klasse (Handgerät und tragbar gegenüber stationär) sowie Volumenprüfungen anhand von Lieferanten- und Kanalfeedback. Besonders nützliche Eingaben in diesem Markt umfassten Genauigkeits- und Auflösungsanforderungen nach Anwendungsfall, den Mix der Scanner-Typen, Auslastungsmuster bei Dienstleistern, typische Erneuerungszyklen für Messtechnikgeräte sowie die Rate, mit der Software zum Zeitpunkt des Verkaufs gebündelt wird. Wenn die Bottom-up-Sichtbarkeit in kleineren Regionen lückenhaft ist, werden Lücken durch Proxy-Adoptionsraten geschlossen, die an die Fertigungsleistung und den installierten Bestand an 3D-Druck- und Messtechniksystemen geknüpft sind, gefolgt von einer Expertenprüfung.
Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, unterstützt durch eine leichte multivariate Regressionsbetrachtung, bei der Treiber wie Fertigungsproduktion, Automatisierungsausgaben und Infrastrukturdigitalisierung einem Stresstest unterzogen und anschließend mit dem Konsens der Befragten zu Adoption und Preisentwicklung abgeglichen wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über mehrere Signale hinweg geprüft, und Ausreißer werden untersucht, bevor die Zahlen finalisiert werden. Wir vergleichen Gesamtwerte mit unabhängigen Indikatoren wie der Dynamik bei Gerätesendungen, Preisbewegungen nach Scanner-Kategorie sowie regionalen Fertigungs- und Bauzyklen, was dabei hilft, Doppelzählungen oder fehlende Umfangsbereiche aufzudecken.
Eine zweite Analystenprüfung wird durchgeführt, um die Logik zu testen, Umrechnungen erneut zu prüfen und sicherzustellen, dass die Annahmen über Regionen und Endnutzungen hinweg konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie großen Preisverschiebungen, politischen Änderungen, die industrielle Investitionen betreffen, oder Sprüngen in der Adoption. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit das Modell die neuesten öffentlichen Daten und das primäre Feedback widerspiegelt.
Mordor Intelligence's 3D-Scanner-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für 3D-Scanner können weit auseinanderliegen, da Teams häufig unterschiedliche Positionen als Teil des Verkaufs zählen und sich nicht immer auf dasselbe Basisjahr einigen. Abweichungen entstehen auch dadurch, wie Hardware, gebündelte Software und Scan-Dienstleistungen behandelt werden und ob die Schätzung an gemessenen Nachfragesignalen oder an breiteren Lösungsausgaben verankert ist.
Durch die Verfolgung von Scanner-Sendungen und Durchschnittsverkaufspreisbändern nach Scanner-Klasse und Erneuerungszeitpunkt hält Mordor Intelligence den Gesamtwert an den Erstverkaufserlösen von Scannern und vermeidet die Einbeziehung breiterer 3D-Software-Suiten oder reiner Dienstleistungserlöse, die die Gesamtzahl aufblähen können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,65 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 4,28 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen breiteren 3D-Scan-Rahmen, der Lösungserlöse über Komponenten hinweg vermischen kann, und wendet dann einen anderen Zeitpunkt für die Preisentwicklung in die Prognose an. |
| Branchenpublikation B | 1,90 Milliarden USD (2024) | Scheint näher an einer reinen Hardware-Zählung und einer engeren Anwendungsabdeckung zu bleiben, was gebündelte Software und hochwertigere industrielle Anwendungsfälle bei globaler Durchschnittsbildung unterschätzen kann. |
Die Spanne in der Tabelle ergibt sich hauptsächlich aus den Umfangsgrenzen und der Jahresauswahl, gefolgt davon, wie Preisgestaltung und Bündelung behandelt werden. Durch klare Einschlussregeln und Gegenprüfungen bei Adoption und Preisgestaltung bleibt der Marktwert auf nachvollziehbare Schritte zurückführbar, die bei Beobachtung neuer Daten erneut getestet werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für 3D-Scanner im Jahr 2026 und welches Wachstum wird erwartet?
Der Markt für 3D-Scanner erreichte im Jahr 2026 USD 4,65 Milliarden und soll bis 2031 mit einem CAGR von 13,11 % auf USD 8,60 Milliarden wachsen.
Welches Segment wächst innerhalb des Bereichs 3D-Scanner am schnellsten?
Softwarepakete für Inspektion und Reverse Engineering verzeichnen mit einem CAGR von 14,76 % die schnellste Expansion, da Anbieter auf wiederkehrende Lizenzmodelle umsteigen.
Warum beschleunigt sich die Einführung von 3D-Scannern im Gesundheitswesen?
Versicherer erstatten nun digitale Abdrücke und personalisierte Implantate gleichwertig, was Zahn- und Orthopädiepraktiker zu intraoralen und Körperscan-Workflows drängt, die mit einem CAGR von 14,46 % wachsen.
Welche Region wird bis 2031 den größten neuen Umsatz generieren?
Der asiatisch-pazifische Raum soll einen CAGR von 15,92 % verzeichnen, angetrieben durch Chinas Batteriepackstandards und Indiens produktionsgebundene Anreizsubventionen, die Qualitätskontrollgeräte finanzieren.
Wie wirken sich sinkende Hardwarepreise auf den Marktwettbewerb aus?
Handgehaltene Scanner unter USD 10.000 erweitern die Kundenbasis, zwingen aber etablierte Anbieter, sich durch fortschrittliche Software und Serviceverträge statt durch reine Geräteleistung zu differenzieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
