
Tamanho e Participação do Mercado de Zeólitas
Visão Geral do Mercado
| Período de Estudo | 2026 - 2031 |
|---|---|
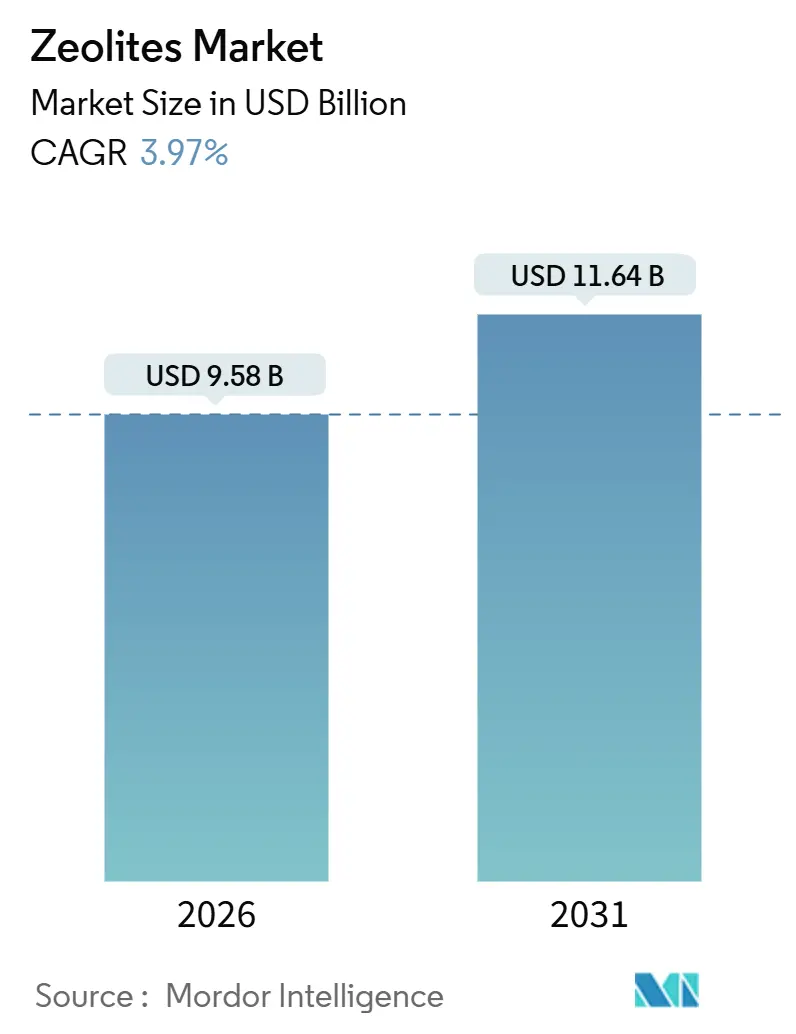
| Tamanho do Mercado (2026) | 9.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.97 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
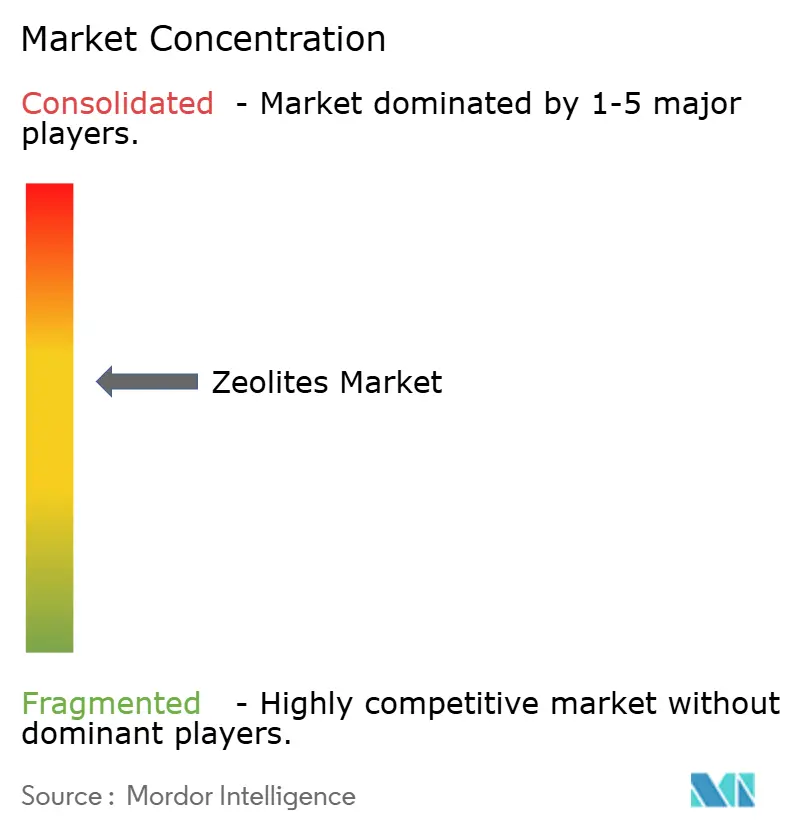
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Zeólitas por Mordor Intelligence
O tamanho do Mercado de Zeólitas é estimado em USD 9,58 bilhões em 2026, e espera-se que atinja USD 11,64 bilhões até 2031, a um CAGR de 3,97% durante o período de previsão (2026-2031). Essa trajetória estável mascara uma clara mudança em direção a nichos de alto valor, à medida que os catalisadores de craqueamento catalítico fluido (FCC), os adsorventes de peneira molecular e os tipos de membrana emergentes capturam a maior parte dos gastos incrementais. A clinoptilolita natural ainda sustenta os volumes a granel, mas as estruturas sintéticas ganham participação porque os operadores petroquímicos exigem razões Si/Al precisas e tolerâncias de capacidade de troca catiônica. A consolidação está remodelando a dinâmica competitiva após a W.R. Grace desinvestir sua unidade de catalisadores para a CCMP Capital em 2024, sinalizando que os incumbentes desejam sair de produtos comoditizados de baixa margem. Investimentos paralelos em pesquisa e desenvolvimento em engenharia de cristais hierárquicos, notadamente a plataforma X3D da BASF, visam defender as margens de catalisadores contra concorrentes asiáticos focados em custos.
Principais Conclusões do Relatório
- Por tipo de produto, os tipos naturais lideraram com 55,12% de participação no mercado de Zeólitas em 2025; os tipos sintéticos têm previsão de expansão a um CAGR de 5,67% até 2031.
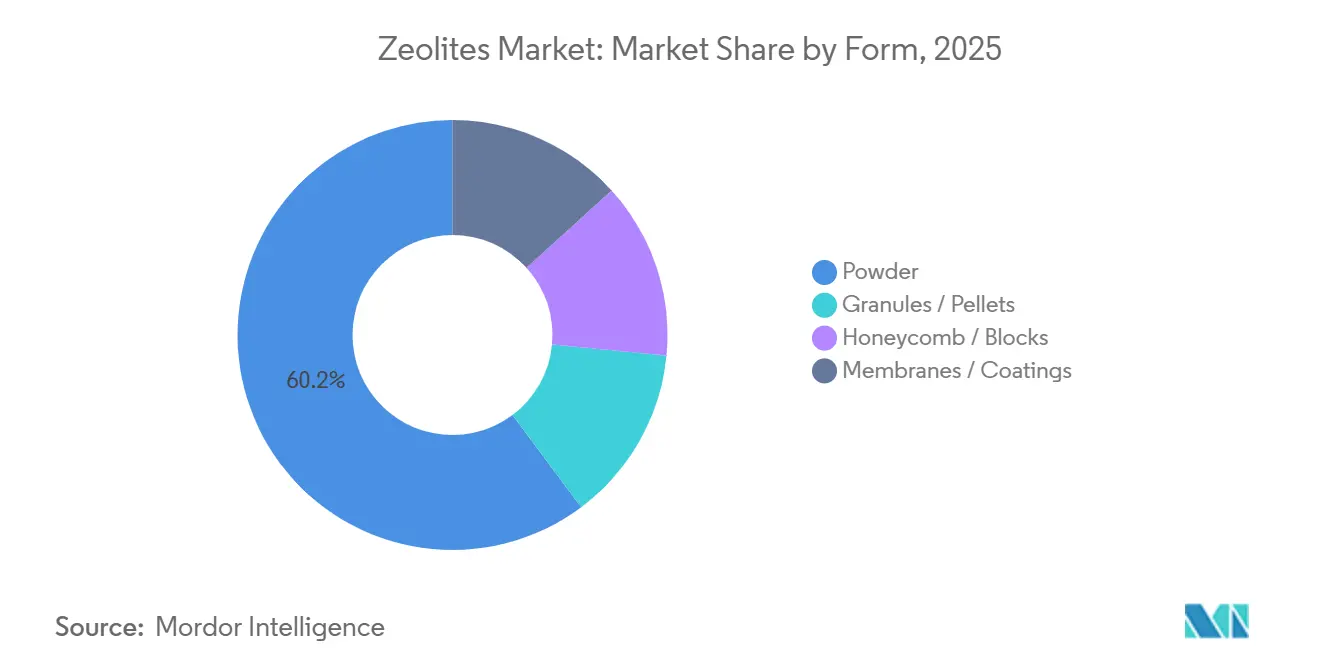
- Por forma, os pós detinham 60,23% do tamanho do mercado de Zeólitas em 2025, enquanto membranas e revestimentos registraram o CAGR mais rápido de 6,21% até 2031.
- Por aplicação, os catalisadores comandaram 35,27% da participação na receita em 2025, enquanto os adsorventes têm projeção de avançar a um CAGR de 5,69% até 2031.
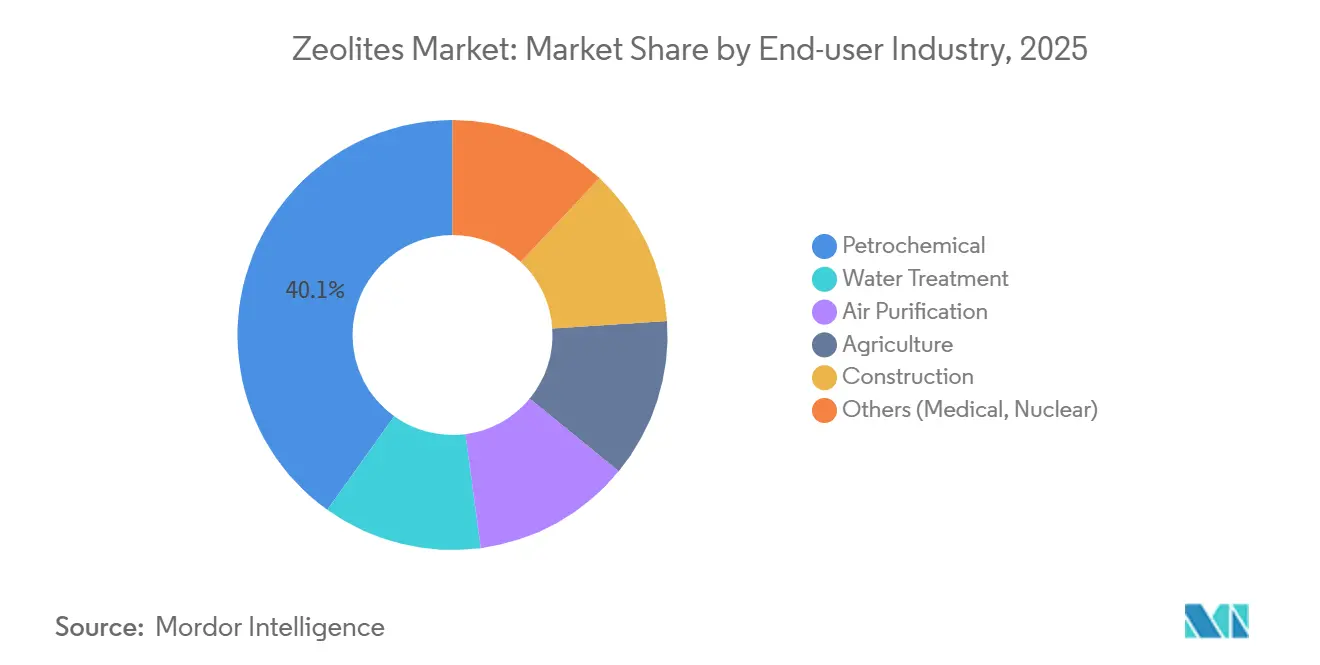
- Por usuário final, os petroquímicos responderam por 40,12% da demanda em 2025, mas o tratamento de água está definido para crescer a um CAGR de 6,68% até 2031.
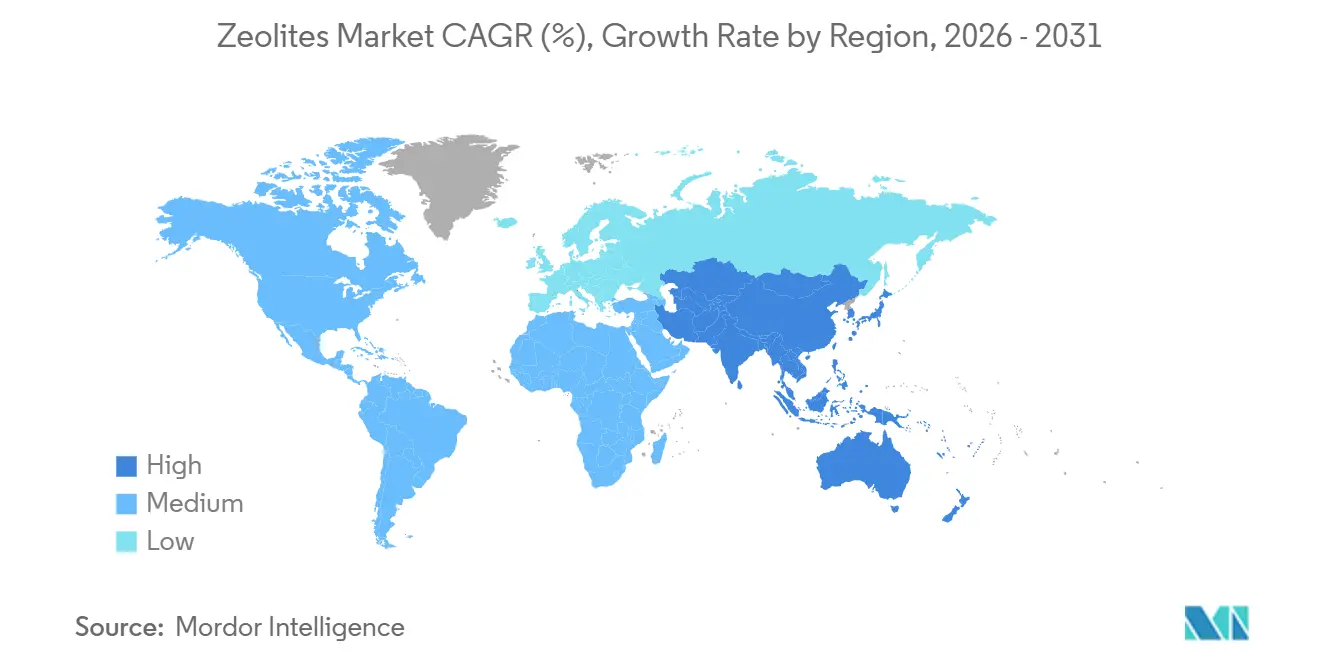
- Por geografia, a Ásia-Pacífico capturou 45,26% da demanda do mercado de Zeólitas em 2025 e deve crescer a um CAGR de 6,23%, o mais rápido entre todas as regiões.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão regulatória por detergentes sem fosfato | +0.8% | Europa, América do Norte, mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Demanda crescente de tratamento de água e águas residuais | +1.1% | Global, com concentração na América do Norte e na UE | Longo prazo (≥ 4 anos) |
| Uso significativo no craqueamento catalítico FCC | +1.3% | Núcleo da Ásia-Pacífico, CCG, expansão para a América do Sul | Médio prazo (2-4 anos) |
| Adições de capacidade petroquímica na China e no CCG | +1.5% | China, Arábia Saudita, Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Membranas de zeólita para purificação de hidrogênio de baixo carbono | +0.4% | Europa, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Regulatória por Detergentes sem Fosfato
O Regulamento Europeu 648/2004 exige a rotulagem da zeólita A, levando a Procter & Gamble, a Unilever e a Henkel a converter mais de 80% dos detergentes em pó para formulações sem fosfato[1]. Os produtores de detergentes desfrutam de dupla funcionalidade porque as zeólitas tamponam a alcalinidade enquanto sequestram íons de dureza, permitindo que os formuladores reduzam as cargas totais de surfactantes em até 15%. A norma impulsiona a demanda de substituição na Europa e na América do Norte e agora é espelhada nos mercados do Sudeste Asiático, notadamente na Indonésia e no Vietnã. Como resultado, o mercado de Zeólitas assegura um piso de crescimento vital, orientado por políticas, para os construtores de detergentes. Produtores sintéticos como a Zeolyst International se beneficiam de contratos de fornecimento de longo prazo que estabilizam as taxas de utilização mesmo quando o ciclo de produtos químicos de commodities oscila.
Demanda Crescente de Tratamento de Água e Águas Residuais
As atualizações das licenças do Sistema Nacional de Eliminação de Poluentes por Descarga dos EUA endureceram os limites de amônia abaixo de 1 mg/L, direcionando as concessionárias para colunas de clinoptilolita que fornecem isotermas de troca iônica previsíveis[2]. A St. Cloud Mining relata que os volumes de tratamento de água subiram para 35% das remessas em 2024, ante 28% em 2022. A economia de regeneração também favorece as zeólitas porque a ciclagem de salmoura restaura até 90% da capacidade de troca, enquanto as reformas de lodo ativado podem custar múltiplos a mais. As revisões paralelas da Diretiva de Tratamento de Águas Residuais Urbanas da União Europeia mantêm o foco de conformidade no descarte de amônio e metais pesados, sustentando o crescimento de longo prazo.
Uso Significativo no Craqueamento Catalítico FCC
As unidades de FCC consomem aproximadamente 600.000 t de zeólitas do tipo Y ultraestáveis trocadas com terras raras por ano, sustentando os rendimentos de gasolina e propileno em refinarias modernas. A Saudi Aramco demonstrou um aumento de 12% no propileno ao combinar USY com aditivos ZSM-5 em Ras Tanura. A Honeywell UOP e a Albemarle empregam secagem por atomização proprietária para incorporar cristais em matrizes resistentes à atrito, conquistando contratos de fornecimento plurianuais na China e no CCG. Esse uso assegura uma base estável e de alta margem para o mercado de Zeólitas, mesmo com a demanda global de gasolina se estabilizando.
Adições de Capacidade Petroquímica na China e no CCG
A capacidade de refino da China atingiu 18,5 milhões de bpd em 2023, e projetos como o complexo de 400.000 bpd da Yulong Petrochemical ampliam o consumo de catalisadores de FCC. As expansões do CCG em Ruwais e Jafurah ancoram demanda similar, e a maioria dos operadores qualifica catalisadores pelo menos um ano antes da conclusão mecânica, antecipando pedidos aos fornecedores. Fabricantes locais de catalisadores como a Huiying Chemical e a Ningbo Jiahe ganham participação por meio de proximidade e vantagens de custo, desafiando os incumbentes ocidentais e acelerando o realinhamento do fornecimento regional.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de gel de sílica e carvão ativado de baixo custo | -0.6% | Global, com ênfase em mercados sensíveis ao custo | Médio prazo (2-4 anos) |
| Fragilidade da cadeia de suprimentos de zeólitas de terras raras (La, Ce) | -1.0% | Global | Longo prazo (>2-4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Gel de Sílica e Carvão Ativado de Baixo Custo
O gel de sílica é mais barato do que as zeólitas sintéticas em 20-30% em embalagens de controle de umidade, enquanto o carvão ativado domina a remoção de COV devido à sua macroporosidade. Para compradores sensíveis ao custo em dessecantes de construção, a vantagem de preço frequentemente supera os benefícios de regeneração das zeólitas, reduzindo a expansão do mercado de Zeólitas. Os produtores de grau catalisador respondem com adsorventes híbridos que combinam a seletividade das zeólitas com a capacidade do carvão, mas a adoção permanece em nicho.
Fragilidade da Cadeia de Suprimentos de Zeólitas de Terras Raras
A China refina até 95% do lantânio e cério globais, e os controles de exportação de 2025 elevaram os preços do óxido de lantânio em 31%. Os fabricantes de catalisadores de FCC testaram formulações com baixo teor de La, mas as primeiras execuções revelaram penalidades de seletividade de coque que as refinarias rejeitam. Projetos não chineses na Lynas e na MP Materials não ultrapassarão 15% de participação antes de 2027, prolongando a exposição e reduzindo as margens do mercado de Zeólitas vinculadas a insumos de terras raras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Tipos Sintéticos Superam os NaturaisAs estruturas sintéticas representaram 44,88% da receita de 2025 e têm previsão de crescimento a um CAGR de 5,67%, o dobro do ritmo das contrapartes naturais. O tamanho do mercado de Zeólitas atribuído aos graus sintéticos é impulsionado pelos catalisadores petroquímicos, onde a precisão composicional melhora a economia de rendimento. O catalisador X3D da BASF incorpora nano-zeólitas em alumina hierárquica, aumentando a difusão e reduzindo a deposição de coque, uma característica claramente premium. A clinoptilolita natural mantém vantagens de custo na agricultura e no tratamento básico de água, mas os usuários finais buscam uma reprodutibilidade de troca iônica mais rigorosa, que as minas não conseguem garantir.
Os diferenciais de preço permanecem acentuados, com os cristais sintéticos comandando preços unitários 2 a 3 vezes mais elevados, uma dinâmica que mantém o volume de tonelagem de zeólitas naturais dominante, mas a receita mista. A comunicação sustentável auxilia as vendas de graus naturais, pois a mineração consome 40 a 50% menos energia do que a síntese hidrotermal, embora o escrutínio regulatório exija agora ensaios de metais traço mesmo para uso agrícola. Ao longo do horizonte de previsão, a divisão provavelmente se reequilibrará para uma participação de volume de 50 a 50 igualitária, à medida que as zeólitas especiais e os catalisadores escalam mais rapidamente do que os produtos a granel.
Por Forma:
Pós Lideram Enquanto Membranas AceleramOs tipos em pó retiveram 60,23% da participação no mercado de Zeólitas em 2025, atendendo a produtores de detergentes, catalisadores e adsorventes que valorizam distribuições granulométricas estreitas. Grânulos e pellets dominam os secadores de leito fixo onde a baixa queda de pressão é importante. Os formatos de membrana e revestimento, embora representem apenas volumes de dígito médio único, se expandirão a um CAGR de 6,21%, impulsionados por projetos de descarbonização que requerem separações cinéticas.
Os elementos tubulares do tipo DDR da Resonac Holdings já purificam correntes de hidrogênio a 99,99% de pureza em plantas piloto japonesas. As diretrizes ISO 22734 padronizam os testes de membranas de separação de gases, adicionando rigor de certificação que deve acelerar uma adoção mais ampla. Os obstáculos de investimento persistem, pois os custos dos módulos instalados ficam próximos de USD 800 por m², mas os primeiros adotantes em polos petroquímicos valorizam a menor intensidade energética em comparação com a adsorção por variação de pressão.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação:
Catalisadores Ancoram a Receita, Adsorventes Lideram o CrescimentoOs catalisadores responderam por 35,27% das vendas de 2025, refletindo o uso intenso de FCC onde as estruturas USY e ZSM-5 ajustam as metas de gasolina e propileno. O tamanho do mercado de Zeólitas atribuído aos adsorventes, no entanto, registra um CAGR robusto de 5,69%, superando todas as outras aplicações. As concessionárias adaptam colunas de clinoptilolita para atender a limites rigorosos de amônia, enquanto os produtores de gás industrial instalam leitos de peneira molecular para desidratação e remoção de CO₂.
A demanda por detergentes permanece estável porque a zeólita A está consolidada como o principal substituto do fosfato em formulações de pó. O upgrade de biogás parece um nicho, mas é promissor, pois os leitos de zeólita podem remover CO₂ e H₂S simultaneamente, oferecendo alívio de capex em comparação com sistemas de amina. A exposição dos catalisadores à volatilidade das terras raras permanece o principal fator adverso que poderia moderar as margens gerais do segmento.
Por Usuário Final:
Petroquímicos Dominam, Tratamento de Água Cresce RapidamenteOs operadores petroquímicos absorveram 40,12% do consumo de 2025, impulsionados por instalações de refinaria e craqueador a vapor na China e no CCG. As concessionárias de água, no entanto, registram o CAGR mais rápido de 6,68% à medida que plantas envelhecidas na América do Norte e na Europa renovam as linhas de tratamento terciário. A agricultura absorve volumes de dígito médio único para suplementos de ração e condicionadores de solo.
A adoção na construção é estável, com zeólitas naturais substituídas em misturas de concreto para mitigar a reação álcali-sílica e reduzir o uso de cimento Portland. Nichos de purificação de ar, incluindo a redução de COV em fábricas de semicondutores, oferecem margens mais altas, mas baixa tonelagem absoluta. O setor de Zeólitas adapta cada vez mais produtos compostos para tratar múltiplos contaminantes, uma estratégia que ressoa com compradores municipais limitados por restrições de capex.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Zeólitas da APAC
A Ásia-Pacífico deteve 45,26% da demanda do mercado de Zeólitas em 2025 e crescerá a um CAGR de 6,23% até 2031. Os complexos Shenghong Petrochemical e Yulong, da China, adicionam unidades de FCC de porte considerável, enquanto os planos da Aramco-SINOPEC-Fujian garantem o fornecimento local de catalisadores. Japão e Coreia do Sul lideram projetos-piloto de membranas para abastecimento de hidrogênio, e a Índia acelera a adoção de clinoptilolita como parte das atualizações nacionais de tratamento de águas residuais.
Mercado de Zeólitas da América do Norte e Europa
O mercado de zeólitas da América do Norte é influenciado pela produção de zeólita natural da St. Cloud Mining, de 42.000 a 45.000 toneladas por ano, e pelas rigorosas normas de amônia da EPA. As unidades de beneficiamento de areias betuminosas do Canadá mantêm a demanda por catalisadores estável, enquanto a modernização de refinarias mexicanas sob a Pemex adiciona volumes incrementais. A participação da Europa espelha a da América do Norte, com construtores de detergentes e regulamentações hídricas sustentando o crescimento de base; projetos-piloto de membranas vinculados à Estratégia de Hidrogênio da UE poderão desbloquear potencial de crescimento adicional assim que os preços dos módulos recuarem.
Mercado de Zeólitas do Oriente Médio e África e América do Sul
A América do Sul, somada ao Oriente Médio e África, contribui coletivamente com o restante. O agronegócio brasileiro valoriza a clinoptilolita pela retenção de umidade do solo, enquanto as minas de cobre chilenas implantam leitos de zeólita no tratamento de água de bacias de rejeitos. Megaprojetos petroquímicos do GCC, como Ruwais e Jafurah, asseguram contratos plurianuais de zeólita sintética que sustentam o planejamento de capacidade dos fornecedores. As concessionárias de energia da África do Sul testam colunas de zeólita para remoção de metais pesados, e as atualizações de refinarias egípcias ampliam o consumo de catalisadores, apesar da demanda regional mais fraca por gasolina.
Panorama regulatório
As zeólitas são reguladas principalmente por meio de estruturas de registro químico e padrões de produto, em vez de licenciamento específico para zeólitas na maioria dos usos finais. Na União Europeia, as zeólitas sintéticas estão sujeitas às obrigações do REACH e do CLP administradas pela ECHA, enquanto a comunicação na cadeia de suprimentos é reforçada por meio de Fichas de Dados de Segurança, mesmo quando os graus não são classificados como perigosos; os exportadores também enfrentam requisitos de PIC da UE sob o Regulamento (UE) nº 649/2012 para determinados produtos químicos, o que aumenta a rigidez documental nas remessas transfronteiriças.
A padronização também está se intensificando em torno de testes de desempenho e aplicação. A ASTM D 3942-2025 formaliza os testes de dimensão de célula unitária para zeólitas do tipo faujasita usadas na qualificação de catalisadores e adsorventes, enquanto a China introduziu múltiplos padrões focados em zeólitas, incluindo a T/CAEPI 99-2025 para adsorventes de favo de mel de zeólita usados na purificação de gases residuais orgânicos industriais e os métodos de teste DZ/T 0517.8-2025 para minérios de zeólita, elevando a base de referência para QA/QC e aceitabilidade de materiais adquiridos localmente.
Análise da cadeia de valor
A cadeia de valor começa com a extração e o beneficiamento de matérias-primas para zeólitas naturais, notadamente a clinoptilolita, seguidos de trituração, secagem, moagem e classificação em pós, granulados e pellets projetados. Dados do USGS indicam que a produção global de zeólitas naturais subiu para cerca de 1,3 milhão de toneladas em 2025 (de cerca de 1,0 milhão de toneladas em 2024), e a Eslováquia continua sendo uma base de produção importante, com a ZEOCEM relatando 280.000 toneladas em 2025, ressaltando como um pequeno número de fornecedores pode estabilizar a disponibilidade em grande escala.
As zeólitas sintéticas estendem a cadeia a montante para insumos químicos (fontes de sílica/alumina, agentes de modelagem, alcalis), cristalização hidrotérmica e troca iônica, incluindo troca de terras raras para FCC, antes da formulação a jusante em catalisadores, adsorventes de tamiz molecular e produtos emergentes de membrana ou revestimento. A distribuição é geralmente de duas vias: os graus naturais a granel se movem por meio de distribuidores regionais para tratamento de água, agricultura e construção, enquanto os graus sintéticos frequentemente fluem por meio de acordos de fornecimento direto vinculados a protocolos de qualificação e conformidade gerenciada pelo REACH na Europa, apoiados pela coordenação do setor por meio de grupos como a EUZEPA. Iniciativas de matéria-prima circular também estão começando a entrar no fornecimento a montante, com o projeto Z-ONA4LIFE, financiado pela UE, visando a produção de zeólita sintética a partir de escória de sal de alumínio para reduzir a dependência de matérias-primas primárias e melhorar a resiliência.
Cenário Competitivo
O mercado de zeólitas apresenta consolidação moderada, com alianças estratégicas impulsionando a integração da tecnologia de catalisadores em iniciativas de economia circular. Os players regionais na China e na Índia estão expandindo suas capacidades de produção a taxas de crescimento de dois dígitos, aproveitando vantagens de custo para competir com os incumbentes estabelecidos em tipos de pó de commodities. Além disso, algumas empresas estão se diversificando em segmentos de alto valor, como produtos de membrana e aplicações biomédicas, conforme demonstrado pelas formulações de desintoxicação gastrointestinal da PMA-Zeolite. À medida que os mercados de membrana e adsorventes especiais amadurecem, espera-se que as oportunidades de aquisição aumentem. Empresas menores sem escala operacional podem se tornar alvos de aquisição, permitindo que players maiores acelerem a comercialização de produtos avançados.
Líderes do Setor de Zeólitas
-
W. R. Grace & Co.
-
BASF
-
Honeywell International Inc.
-
Clariant
-
Tosoh Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Zeólitas Empresas cobertas neste relatório
- BASF
- Albemarle Corporation
- Arkema
- Blue Pacific Minerals
- Clariant
- GCMIL
- Honeywell International Inc.
- Huiying Chemical Industry (Quanzhou) Co.
- International Zeolite Corp.
- Interra Global
- KNT Group
- Ningbo Jiahe New Materials Technology Co., Ltd.
- PQ
- Resonac Holdings Corporation
- St. Cloud Mining
- Tosoh Corporation
- W. R. Grace & Co.
- Zeochem
- Zeolyst International
- Zeotech
Oportunidades de mercado e perspectivas futuras
As oportunidades em zeólitas estão concentradas onde as especificações de desempenho e a segurança de fornecimento são mais importantes. A demanda por catalisadores de FCC continua a apoiar aditivos avançados de zeólita, respaldada por investimentos de capacidade, como a expansão da Ketjen Corporation de sua unidade de fabricação de zeólita ZSM-5 em Bayport, Texas, em setembro de 2025, para dobrar a capacidade de produção, e por acréscimos contínuos em refinarias e petroquímicas na China e no CCG que qualificam catalisadores bem antes da conclusão mecânica. Ao mesmo tempo, a fragilidade da cadeia de suprimentos de terras raras, incluindo os controles de exportação de 2025 que elevaram os preços do óxido de lantânio, está impulsionando o trabalho de formulação para cargas mais baixas de terras raras e inovações de processo que visam preservar a seletividade.
Novas áreas de oportunidade estão surgindo em torno de combustíveis de baixo carbono e gestão de carbono, onde a seletividade das zeólitas pode substituir separações mais intensivas em energia ou desbloquear vias de conversão alternativas. Em julho de 2026, a INERATEC e a Zeopore anunciaram uma colaboração tecnológica usando tecnologia de catalisador de meso-zeólita para melhorar o hidrocraqueamento para e-combustíveis e e-químicos neutros em CO2. Em março de 2026, a Clariant e a Vertimass anunciaram uma colaboração para escalar catalisadores de zeólita para converter álcoois de base biológica em combustíveis renováveis, apontando para mais atividade de comercialização além da refinaria convencional. No lado das zeólitas naturais, a continuidade do fornecimento e o licenciamento continuam relevantes para o tratamento de água e a agricultura, incluindo a autorização do Bureau of Land Management dos EUA para expansões de áreas de mineração para operações em Idaho em maio de 2025. As concessionárias de serviços públicos também continuam a adotar a troca iônica baseada em clinoptilolita, onde a economia de regeneração permanece favorável à medida que os limites de amônia se tornam mais rigorosos.
Desenvolvimentos industriais recentes em Mercado de Zeólitas
- Julho de 2026: A Honeywell recebeu a aprovação regulatória final para sua aquisição do negócio de Tecnologias de Catalisadores da Johnson Matthey, com o fechamento previsto para o final de agosto de 2026. O acordo expande a presença da Honeywell em catalisadores e tecnologia de processos que consome e especifica materiais à base de zeólita em refino e petroquímica, reforçando as vantagens de escala na qualificação de catalisadores e no acesso a clientes.
- Março de 2026: A BASF iniciou a operação de uma instalação de produção de catalisadores impressos em 3D usando sua tecnologia X3D no site de Ludwigshafen. A transição de geometrias avançadas de catalisadores do desenvolvimento para a produção apoia designs de reatores de maior rendimento e fortalece a posição da BASF em sistemas de catalisadores premium baseados em zeólita, onde a diferenciação de desempenho supera o preço de commodity.
- Junho de 2024: A Resonac Holdings confirmou a expansão de escala dos módulos de membrana de zeólita do tipo DDR e estabeleceu uma meta de custo de 600 dólares americanos por metro quadrado até 2027 para melhorar a penetração do abastecimento de hidrogênio. A atualização ressalta o investimento contínuo em formatos de membrana de zeólita, que ampliam a demanda além de pós e pellets para módulos de separação de maior valor.
Mercado de Zeólitas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de zeólitas é definido como o valor das zeólitas naturais e sintéticas vendidas como adsorventes, catalisadores, trocadores de íons e agentes de construção de detergentes, em usos industriais e ambientais, medido no ponto de venda e reportado em USD.
Exclusões de escopo: Excluímos os aluminossilicatos cristalinos não zeolíticos que não são classificados como zeólitas, e não contabilizamos os produtos finais nos quais as zeólitas são apenas um aditivo incidental.
Visão Geral da Segmentação
- Por Tipo de Produto
- Zeólita Natural
- Zeólita Sintética
- Por Forma
- Pó
- Grânulos / Pellets
- Favo de Mel / Blocos
- Membranas / Revestimentos
- Por Aplicação
- Adsorventes
- Catalisadores
- Detergentes
- Outras Aplicações (Refino e Biogás)
- Por Setor de Usuário Final
- Tratamento de Água
- Purificação de Ar
- Agricultura
- Petroquímica
- Construção
- Outros (Médico, Nuclear)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para a fase documental, mapeamos primeiramente os fatores de demanda que movimentam as vendas de zeólitas e, em seguida, alinhamos essa visão com os sinais de capacidade do lado da oferta e de comércio. Fontes públicas como as estatísticas minerais do USGS, os dados aduaneiros do UN Comtrade, as referências da Associação Internacional de Zeólitas e as publicações dos programas de água e ar da EPA ajudaram a ancorar as definições, os principais usos finais e onde o consumo provavelmente se situa.
Também analisamos relatórios anuais de empresas, apresentações para investidores, artigos técnicos em periódicos revisados por pares e cobertura jornalística confiável para acompanhar as mudanças de aplicação, como alterações na formulação de detergentes e atividade de catalisadores em refinarias. Quando disponíveis, uma assinatura paga cobrindo dados financeiros de empresas e outra assinatura focada em registros de importação e exportação ao nível de remessa foram utilizadas para verificar volumes e a direção dos preços por região. Esses exemplos não são exaustivos, e muitas outras fontes também foram analisadas para apoiar a coleta de dados, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas documentais e preencher lacunas em torno de faixas de preço, mix de produtos (natural versus sintético) e a velocidade com que a demanda está mudando em detergentes, petroquímicos e tratamento de água. Conversamos com uma combinação de fabricantes, distribuidores e grandes usuários finais na APAC, EMEA e nas Américas, de modo que os padrões de oferta regionais e as diferenças de aplicação pudessem ser comparados com o mesmo conjunto de perguntas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 18% | APAC: 43% |
| Nível médio: 46% | Líderes Funcionais/de Unidade: 32% | EMEA: 31% |
| Players menores: 19% | Gerentes: 50% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual os indicadores de produção, os pools de demanda por aplicação e os padrões de comércio transfronteiriço são reconstruídos em um valor anual para zeólitas por região. Uma vez que essa estrutura está estabelecida, verificamos os totais usando aproximações seletivas de baixo para cima, como receitas de fornecedores amostrados, feedback de canais sobre volumes e faixas de preço típicas para graus naturais e sintéticos, que são então utilizados para ajustar contagens obviamente excessivas ou insuficientes.
Os insumos que têm maior peso neste mercado incluem os sinais de throughput de refinarias e petroquímicos que impulsionam o uso de catalisadores, a penetração de agentes de construção de detergentes vinculada às regras de formulação sem fosfato, a atividade de tratamento de água municipal e industrial que eleva a demanda por adsorção e troca iônica, e a capacidade regional de mineração e processamento para graus naturais. O movimento de preços é tratado com preços médios de venda ponderados por aplicação, de modo que os graus de catalisadores e especiais de maior valor não sejam calculados da mesma forma que os usos em construção e agricultura. Para as previsões, utilizamos principalmente análise de cenários apoiada por suavização de tendências nos indicadores de demanda, e revisamos o resultado em relação ao que os entrevistados esperam para adições de capacidade, substituição e estímulo regulatório.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de triangulação em pelo menos três perspectivas: sinais de oferta, indicadores de demanda e lógica de preços. Em seguida, verificamos saltos de ano a ano que não se encaixam em eventos conhecidos. Se uma variação parecer muito elevada, revisamos as premissas, retornamos às séries de fontes relevantes e recontatamos respondentes selecionados para confirmar o que mudou e quando.
Um segundo analista revisa as etapas do modelo e as tabelas intermediárias antes da aprovação final, para identificar erros de cálculo e desvios de escopo precocemente. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças de capacidade ou variações acentuadas nos custos de matérias-primas e energia. Antes da entrega, uma revisão final é concluída para que os dados públicos mais recentes e os eventos de mercado confirmados sejam refletidos nos números.
Tamanho do Mercado de Zeólitas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de zeólitas podem parecer muito distantes entre si, mesmo quando descrevem a mesma área geral, uma vez que cada publicador faz escolhas diferentes sobre o que conta como receita de zeólitas e como os preços são atualizados entre as aplicações. As principais diferenças geralmente decorrem do escopo (cobertura de naturais versus sintéticos, e se materiais aluminossilicatos adjacentes são incluídos), dos métodos de precificação e de como os sinais de comércio e capacidade são utilizados para verificar os totais.
A principal lacuna decorre de se os materiais aluminossilicatos adjacentes e o valor do sistema de catalisadores a jusante são contabilizados, onde a Mordor Intelligence trata o mercado como vendas de zeólitas classificadas (naturais e sintéticas) e mantém os preços vinculados ao mix de graus ponderado por aplicação, em vez de usar um preço médio de venda único combinado para todos os usos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 9,58 bilhões (2026) | |
| Empresa de Análise do Setor A | USD 14,74 bilhões (2024) | Utiliza um escopo comercial mais amplo que pode incluir materiais adjacentes e maior valor a jusante nas cadeias de catalisadores, e depende mais do mix de receita do ano base com menos reconciliação explícita de volumes baseada em comércio. |
| Publicador do Setor B | USD 8,96 bilhões (2024) | Parece aplicar um pool de demanda mais restrito para graus naturais em usos de menor valor e mantém partes da estrutura de preços relativamente estáticas, o que pode subestimar o valor quando o mix se desloca para graus sintéticos e de catalisadores de maior preço. |
A comparação mostra que a diferença é explicada principalmente pelo que é incluído junto às zeólitas e como os preços são distribuídos pelo mix de aplicações. Ao manter o escopo vinculado às vendas de zeólitas classificadas e testá-lo em relação aos sinais de produção, comércio e uso final, o número final permanece rastreável a etapas repetíveis que podem ser verificadas novamente quando novos dados chegam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado global de Zeólitas até 2031?
O valor tem previsão de atingir USD 11,64 bilhões em 2031, refletindo um CAGR de 3,97% a partir da base de 2026.
Qual segmento de uso final deve se expandir mais rapidamente até 2031?
O tratamento de água lidera com uma taxa de crescimento anual composta de 6,68%, impulsionada por limites mais rigorosos de descarga de amônia na América do Norte e na Europa.
Por que as Zeólitas sintéticas estão ganhando participação sobre os tipos naturais?
Os catalisadores petroquímicos e os adsorventes de peneira molecular requerem razões Si/Al precisas e capacidade de troca catiônica consistente, vantagens que sustentam um CAGR de 5,67% para as estruturas sintéticas.
Qual risco de fornecimento de terras raras afeta os produtores de catalisadores de FCC?
O refino de lantânio e cério está fortemente concentrado na China, e os controles de exportação de 2025 elevaram os preços do óxido de lantânio em 31%, apertando as margens dos catalisadores de FCC trocados com terras raras.
Com que rapidez as membranas de zeólita devem crescer?
Os formatos de membrana e revestimento têm projeção de registrar um CAGR de 6,21% à medida que os pilotos de purificação de hidrogênio escalam e os custos caem para USD 600 por metro quadrado.
Qual região adicionará a maior demanda incremental até 2031?
A Ásia-Pacífico está definida para se expandir a um CAGR de 6,23%, impulsionada pelas contínuas adições de capacidade de refino e petroquímica na China e no CCG.