
Tamanho e Participação do Mercado de Propilenoglicol
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 5.36 Milhões de toneladas |
| Volume do Mercado (2031) | 7.76 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 7.68 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Propilenoglicol por Mordor Intelligence
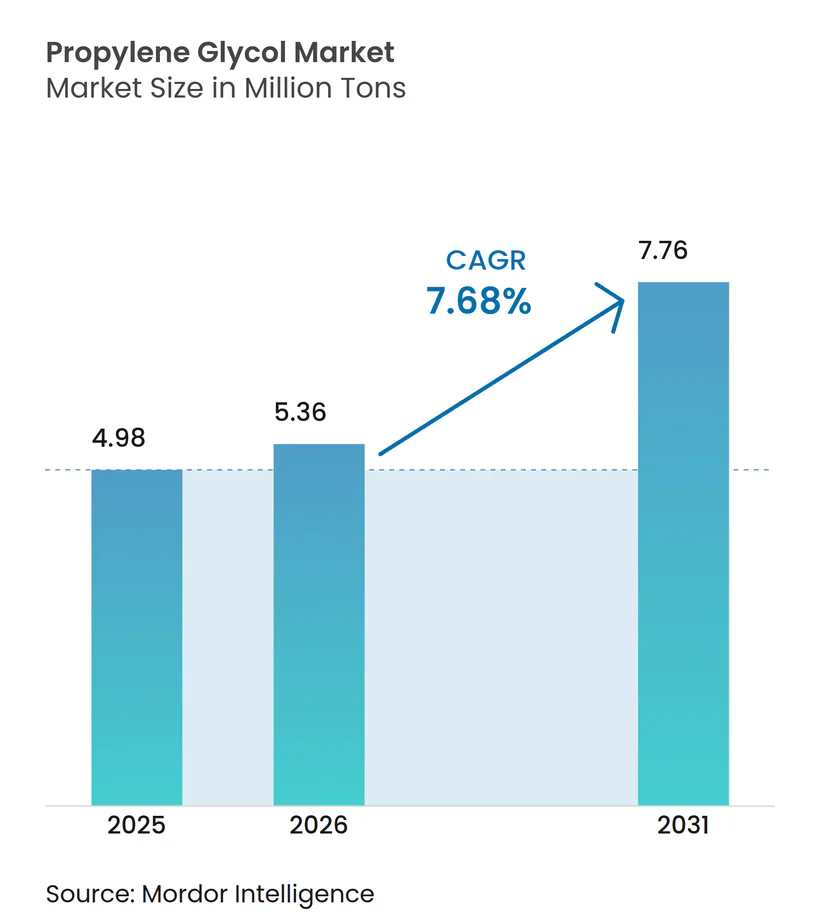
Espera-se que o tamanho do mercado de propilenoglicol cresça de 4,98 milhões de toneladas em 2025 para 5,36 milhões de toneladas em 2026 e está previsto para atingir 7,76 milhões de toneladas até 2031, a um CAGR de 7,68% no período de 2026 a 2031. A força da demanda provém dos compósitos de resina de poliéster insaturado (RPU) utilizados em pás de turbinas eólicas, da crescente utilização de material de grau Farmacopeia dos Estados Unidos em medicamentos injetáveis e do aumento dos volumes de fluidos de gestão térmica de baixa toxicidade para veículos elétricos. As tecnologias catalíticas diretas que convertem propileno em propilenoglicol em uma única etapa estão reduzindo os custos unitários e facilitando a integração de matérias-primas biocirculares, enquanto as grandes adições de capacidade chinesa pressionam as margens de curto prazo nos graus de commodities. A eletrificação automotiva, os gastos globais em infraestrutura e o impulso regulatório por excipientes mais seguros sustentam o crescimento a médio prazo, porém as oscilações de preços no óxido de propileno como matéria-prima e os limites de impurezas mais rígidos nos usos farmacêuticos de alta dose introduzem volatilidade. Os produtores que obtêm o status de Certificação Internacional de Sustentabilidade e Carbono (ISCC) PLUS e ampliam as rotas de base biológica capturam um prêmio de preço nos canais de cuidados pessoais e farmacêuticos, criando um mercado de dois níveis caracterizado por volumes atribuídos à sustentabilidade e volumes de commodities.
Principais Conclusões do Relatório
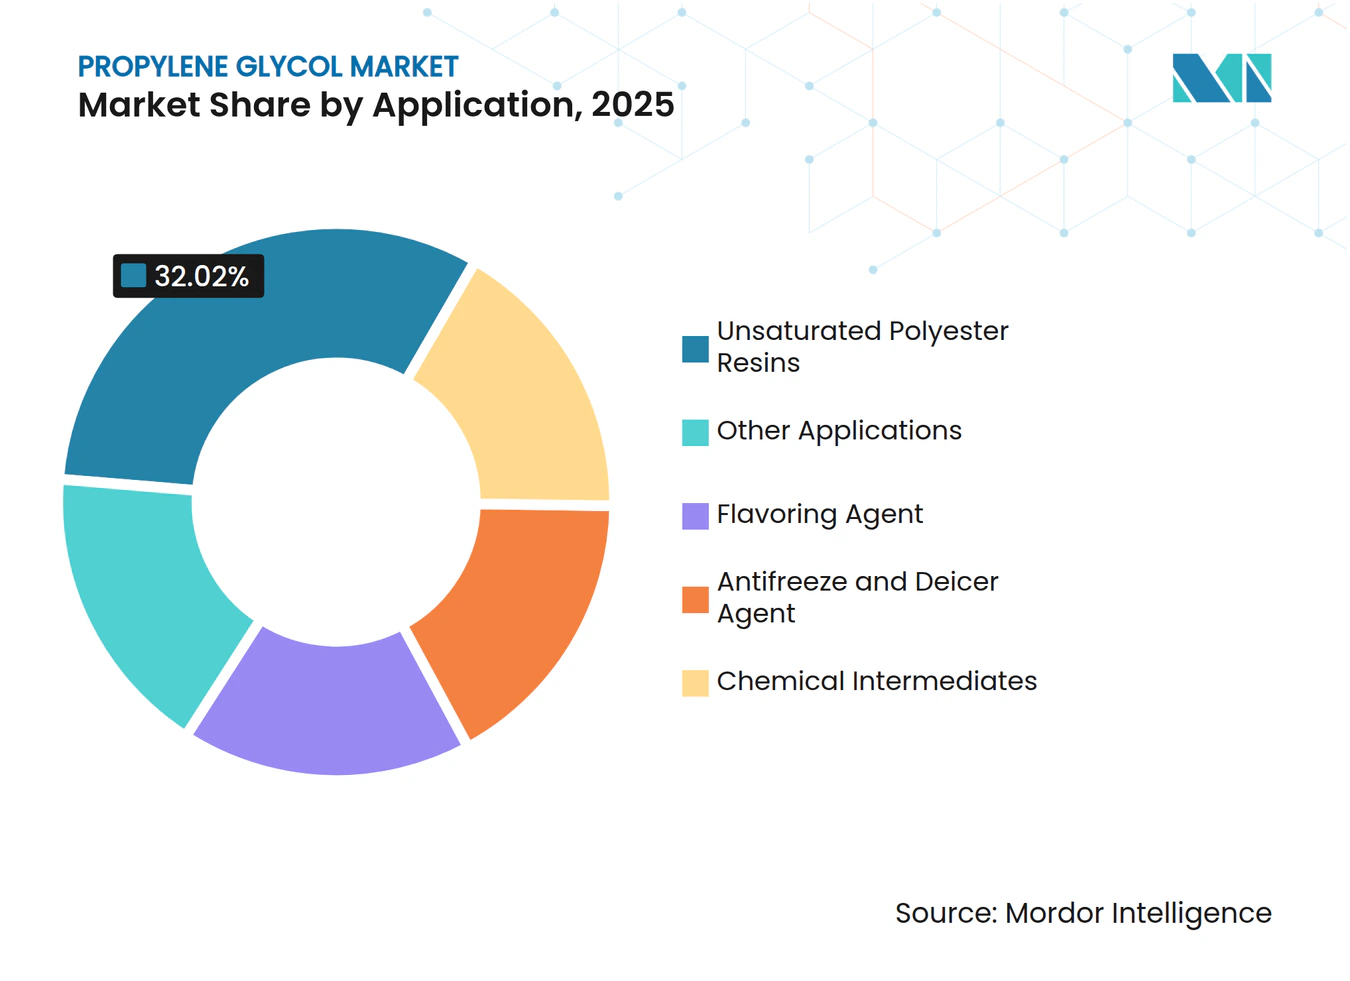
- Por aplicação, as resinas de poliéster insaturado lideraram com uma participação de 32,02% no tamanho do mercado de propilenoglicol em 2025. Os intermediários de cuidados pessoais estão projetados para se expandir a um CAGR de 8,03% até 2031.
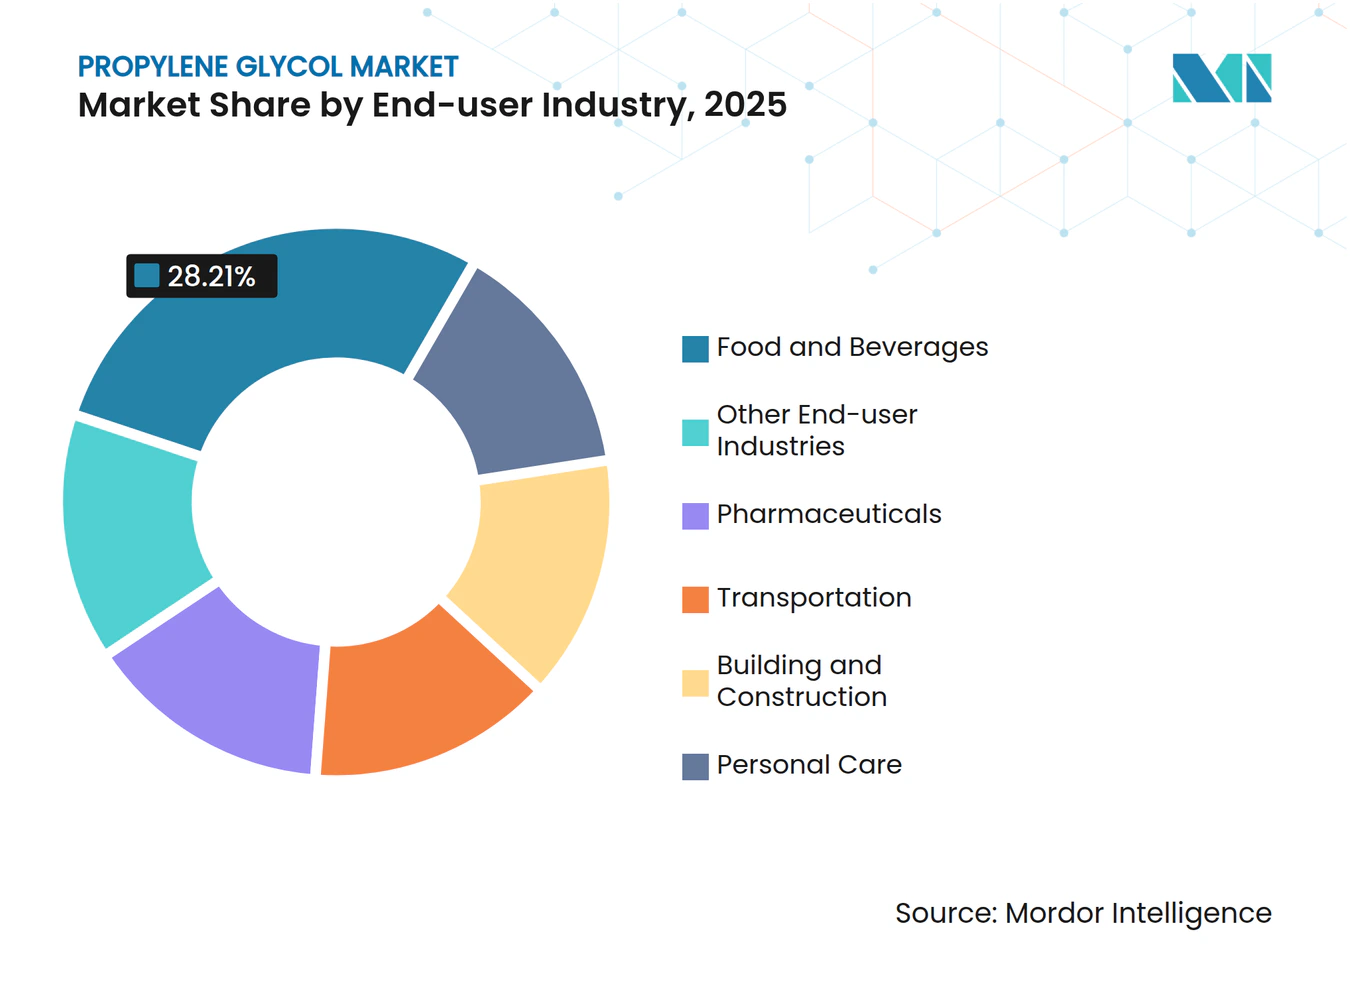
- Por setor de usuário final, alimentos e bebidas responderam por 28,21% da participação de mercado de propilenoglicol em 2025. Os produtos farmacêuticos estão previstos para registrar a taxa de crescimento mais rápida de 8,11% de 2021 a 2031.
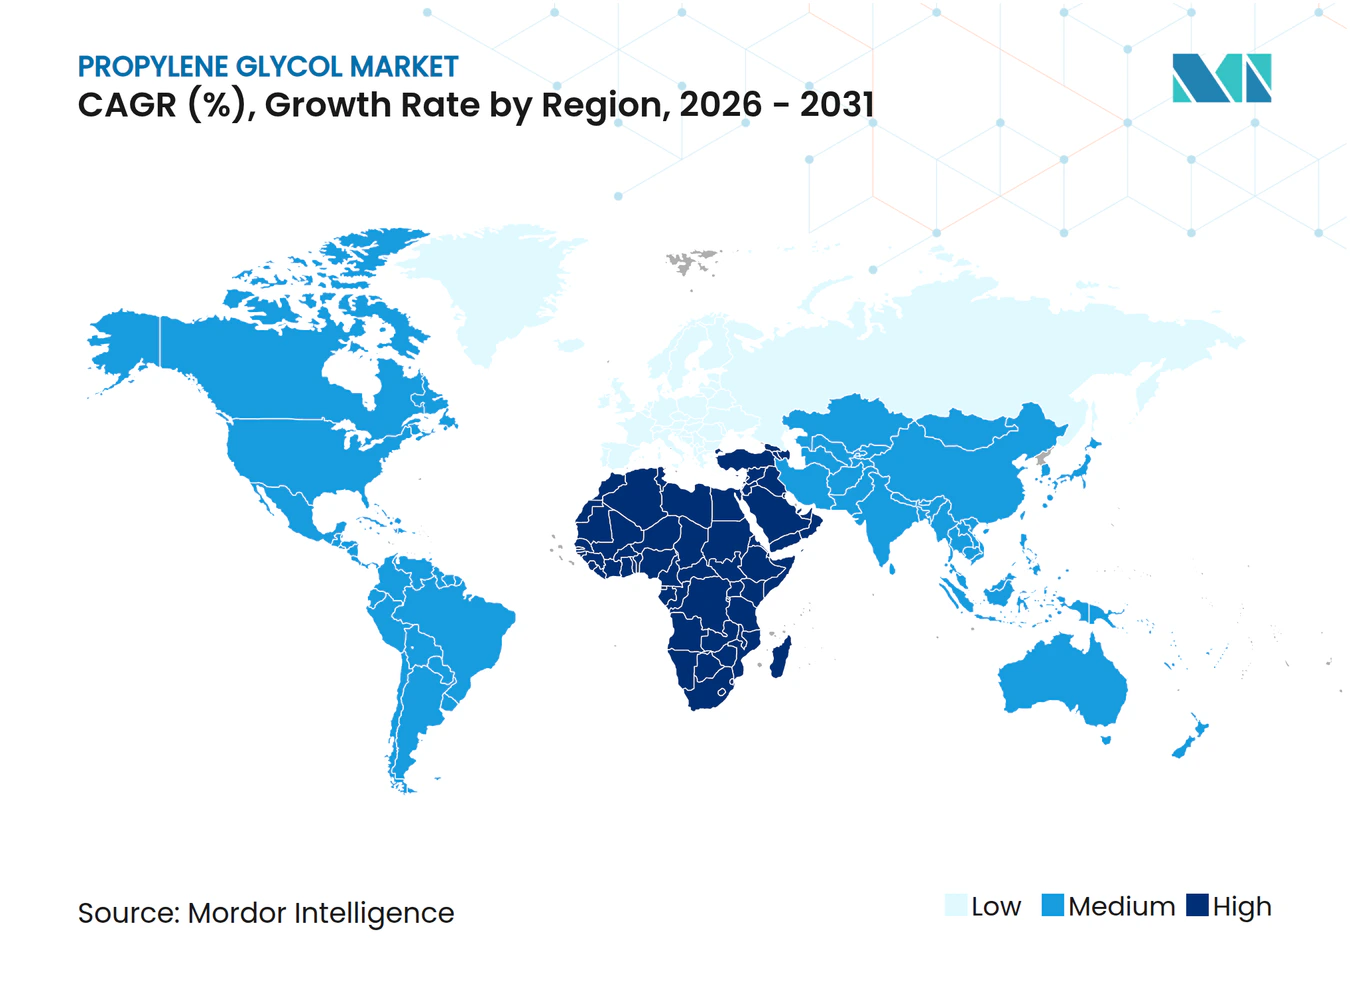
- Por geografia, a região Ásia-Pacífico capturou 46,11% do volume global em 2025, enquanto o Oriente Médio e a África devem registrar o maior CAGR de 8,66% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda crescente dos formuladores do setor de alimentos e bebidas | +1.2% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Consumo crescente de fluidos anticongelantes e descongelantes automotivos | +1.8% | América do Norte, Europa, China, Japão, Coreia do Sul | Curto prazo (≤ 2 anos) |
| Crescimento das resinas de poliéster insaturado em compósitos e construção civil | +2.1% | Global, liderado pela Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Expansão da capacidade de base biológica na Ásia | +1.0% | Tailândia, China, com impacto na América do Norte | Médio prazo (2 a 4 anos) |
| Rotas catalíticas diretas de propileno para PG | +1.5% | Primeiros adotantes na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente dos Formuladores do Setor de Alimentos e Bebidas
O reconhecimento regulatório pela Administração de Alimentos e Medicamentos dos Estados Unidos sob o 21 CFR 184.1666 e a listagem E1520 da Autoridade Europeia para a Segurança dos Alimentos permitem que os formuladores utilizem propilenoglicol sem obstáculos de rotulagem, tornando-o um dos poucos umectantes sintéticos aceitos em formulações convencionais e de baixo custo. Os produtores de bebidas alcoólicas dependem da molécula para carregar concentrados de sabor e preservar a sensação na boca em produtos com teor reduzido de açúcar, enquanto os fabricantes de panificação a utilizam para reter a umidade e prolongar a vida útil na distribuição em temperatura ambiente. A adição em setembro de 2024 de novos derivados de PG à Lista de Ingredientes Químicos Mais Seguros da Agência de Proteção Ambiental confirmou o conforto dos reguladores com a química do PG, e os processadores de laticínios em mercados asiáticos úmidos agora especificam modificadores de textura à base de PG para evitar deterioração. Embora as marcas orgânicas premium ainda prefiram a glicerina, os produtos de grande consumo mantêm alta penetração de PG em linhas de snacks úmidos e de confeitaria, resultando em um aumento mensurável de 1,2 ponto percentual no crescimento geral[1].
Consumo Crescente de Fluidos Anticongelantes e Descongelantes Automotivos
Os pacotes de baterias de veículos elétricos requerem fluidos de gestão térmica que mantenham as temperaturas das células entre 15 °C e 35 °C, uma especificação que favorece o propilenoglicol em relação ao etilenoglicol devido à sua menor toxicidade e excelente fluidez a baixas temperaturas. Cada veículo elétrico a bateria consome fluido de arrefecimento à base de PG durante sua vida útil, e a demanda incremental é substancial. As normas de segurança aviação também sustentam o crescimento, pois as formulações de descongelamento de aeronaves Tipo I dependem do PG para a depressão do ponto de congelamento, e as partidas em todo o mundo estão projetadas para aumentar anualmente até 2030. Os mercados de clima frio na América do Norte e no Norte da Europa respondem por uma parcela significativa dos volumes de fluidos de arrefecimento, mas a participação da região Ásia-Pacífico está crescendo à medida que os mandatos de neutralidade de carbono na China e na Coreia do Sul aceleram a eletrificação da frota comercial[2].
Crescimento das Resinas de Poliéster Insaturado em Compósitos e Construção Civil
A expansão da energia eólica impulsiona o consumo de RPU, com cada gigawatt de nova capacidade exigindo resina que contém propilenoglicol como diluente reativo. As turbinas offshore empregam resinas de nova geração contendo PG em peso para alcançar resistência à névoa salina e intervalos de manutenção mais longos. A infraestrutura municipal, como tanques de armazenamento de produtos químicos e sistemas de águas residuais, utiliza resinas estendidas com PG para resistência à corrosão a um custo competitivo. Enquanto isso, os governos da Índia e do Sudeste Asiático especificam painéis de RPU em programas de habitação modular, visando uma longa vida útil. O aumento no setor de construção civil e as expansões de energia eólica combinam-se para proporcionar um impulso ao CAGR.
Expansão da Capacidade de PG de Base Biológica na Ásia Acelera a Adoção
A plataforma de Map Ta Phut na Tailândia e os projetos-piloto de glicerol para PG na China estão trazendo rotas biológicas em escala comercial ao mercado. A acreditação PLUS da Certificação Internacional de Sustentabilidade e Carbono permite a alocação de balanço de massa de óleo de cozinha usado e matérias-primas de resíduos agrícolas, permitindo que os proprietários de marcas registrem emissões de Escopo 3 mais baixas sem alterar suas formulações. A produção norte-americana à base de soja exibe menor intensidade de gases de efeito estufa em comparação com as rotas derivadas de petróleo, e métricas semelhantes estão atraindo marcas europeias de cuidados pessoais que enfrentam mandatos de conteúdo reciclado para 2030. O impulso de oferta das novas plantas e a demanda das avaliações de sustentabilidade contribuem com mais 1 ponto percentual para o crescimento.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade do preço do óxido de propileno vinculada às oscilações do petróleo bruto | −1.3% | Europa dependente de importações, Índia | Curto prazo (≤ 2 anos) |
| Escrutínio regulatório sobre impurezas residuais em usos de alta dose | −0.6% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Iminente excesso de oferta devido às rápidas adições de capacidade chinesa | −1.8% | Global, pressão de preços da Ásia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Óxido de Propileno Vinculada às Oscilações do Petróleo Bruto
Os preços do óxido de propileno podem flutuar significativamente em um único ano, pois os créditos de coprodutos e as taxas de operação dos craqueadores se movem em sintonia com os preços do petróleo bruto. Quando o Brent cai abaixo de determinado patamar, os craqueadores de nafta ficam ociosos e a escassez de propileno eleva os preços do óxido de propileno, justamente quando a demanda downstream enfraquece. Por outro lado, a alta do petróleo bruto estimula o craqueamento, inundando o mercado de propileno e comprimindo as margens do óxido de propileno. Tal instabilidade obriga os compradores a manterem estoques maiores e reduz a visibilidade dos produtores.
Escrutínio Regulatório sobre Impurezas Residuais em Usos de Alta Dose
Os produtos farmacêuticos injetáveis podem fornecer doses de PG em gramas por administração, e as agências agora exigem limites mais rígidos sobre resíduos de dietilenoglicol e óxido de propileno após contaminações fatais amplamente divulgadas em 2022. Etapas analíticas adicionais acrescentam custos extras e prolongam os prazos de liberação de lotes. Alguns formuladores substituem o polietilenoglicol ou o carbonato de propileno, reduzindo o que teria sido demanda farmacêutica incremental e impactando o crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Compósitos Ancoram o Volume, Cuidados Pessoais Lideram o CrescimentoAs resinas de poliéster insaturado responderam por 32,02% do tamanho do mercado de propilenoglicol em 2025, pois as pás de turbinas eólicas e a infraestrutura resistente à corrosão absorveram grandes volumes de resina. A eletrificação de veículos e as normas de segurança aviação demandam agentes anticongelantes e descongelantes, enquanto intermediários químicos como o carbonato de propileno e o dipropilenoglicol sustentam a produção de poliuretano e surfactantes. Os intermediários de cuidados pessoais crescem à taxa mais rápida, com um CAGR de 8,03%, à medida que ésteres e éteres penetram nos cosméticos de uso contínuo.
Mais formuladores pagam prêmios por graus biocirculares certificados pelo ISCC PLUS, especialmente no setor de cuidados pessoais, enquanto os formuladores de RPU sensíveis ao custo os adotam apenas quando as certificações de construção sustentável são exigidas. Os reveladores de fotorresiste para semicondutores dependem do éter monometílico de propilenoglicol, um produto de nicho que exige um preço premium devido à sua pureza de grau eletrônico. A diversificação da demanda entre usos especializados e de commodities permite que os produtores se protejam contra a exposição cíclica; no entanto, o sucesso depende de investimentos em pureza de solventes e de logística ágil para portfólios multigrades.



Por Setor de Usuário Final:
Farmacêuticos Superam Alimentos Apesar de uma Base MenorAlimentos e bebidas mantiveram 28,21% da participação de mercado de propilenoglicol em 2025, pois as autorizações GRAS e da Autoridade Europeia para a Segurança dos Alimentos simplificam a formulação em bebidas, panificação e produtos de confeitaria. Os produtos farmacêuticos, no entanto, devem crescer a um CAGR de 8,11%, pois os fabricantes de medicamentos substituem o etilenoglicol para atender a limites de toxicidade mais rígidos e adotam o polietilenoglicol em sistemas tópicos e transdérmicos. O setor de transportes, abrangendo fluidos de arrefecimento automotivos, aeronáuticos e marítimos, tem sua trajetória elevada pelas crescentes necessidades de gestão térmica de baterias de veículos elétricos.
Construção civil consome uma parcela significativa de PG via compósitos de RPU, e produtos de cuidados pessoais garantem uma participação notável por meio de umectantes e emolientes. O resfriamento eletrônico em centros de dados e os adjuvantes agrícolas fornecem mercados menores, mas crescentes. Os requisitos de pureza farmacêutica favorecem instalações grandes e dedicadas, capazes de certificar lotes rapidamente, empurrando os players menores para nichos de commodities, a menos que reformem linhas de alta pureza.

Análise Geográfica
Mercado de Propilenoglicol da APAC
A Ásia-Pacífico controlou 46,11% do volume do mercado global de propilenoglicol em 2025, impulsionada pelas cadeias integradas de desidrogenação de propano e óxido de propileno na China, bem como por plantas orientadas para exportação na Tailândia. O complexo de Map Ta Phut, na Tailândia, que foi recentemente ampliado, agora exporta graus certificados ISCC PLUS para o Japão e a Coreia do Sul. A Índia está prestes a aumentar significativamente sua capacidade doméstica assim que a Manali Petrochemicals obtiver a autorização operacional, com foco em usuários de alto valor nos segmentos alimentício e farmacêutico. No entanto, as margens de curto prazo da região permanecem pressionadas por ativos chineses subutilizados que pesam sobre os preços à vista.
Mercado de Propilenoglicol do Oriente Médio e África
Espera-se que o Oriente Médio e a África registrem a taxa de crescimento mais rápida, de 8,66%, entre 2026 e 2031, impulsionados por projetos sauditas que monetizam gases residuais de refinaria em derivados de propileno. Os baixos custos do etano conferem às produtoras regionais uma vantagem energética que sustenta as exportações para a Europa e a Índia, embora ajustes recentes nos preços de matérias-primas tenham comprimido as margens.
Mercado de Propilenoglicol da América do Norte
A América do Norte representa uma parcela significativa da demanda, impulsionada principalmente pelos setores automotivo, farmacêutico e de bebidas dos Estados Unidos. A nova capacidade de metátese de propileno em Channelview, Texas, promete flexibilidade de matéria-prima, enquanto as normas NESHAP da EPA podem forçar a consolidação entre os players menores que não dispõem de capital para controles de emissões.
Mercado de Propilenoglicol da Europa
A Europa responde por uma parcela significativa do volume global. As medidas de ajuste de carbono nas fronteiras do bloco e as metas de conteúdo reciclado para 2030 aceleram a adoção do bio-PG, com graus certificados ISCC PLUS provenientes da Alemanha e da Tailândia abastecendo os canais premium. Craqueadores aquecidos eletricamente, testados em fase piloto na Alemanha, sugerem um futuro propileno descarbonizado; no entanto, sua viabilidade econômica depende de que os preços de carbono atinjam determinados patamares.
Mercado de Propilenoglicol da América do Sul
A América do Sul detém uma parcela menor, liderada pelos fabricantes brasileiros dos setores de bebidas e cuidados pessoais. A escassez de ativos locais de óxido de propileno obriga às importações, que enfrentam tarifas e restringem o crescimento, ainda que o etanol de cana-de-açúcar e o glicerol do biodiesel apresentem oportunidades de longo prazo como matérias-primas biológicas.
Panorama regulatório
O propilenoglicol mantém amplo reconhecimento para uso alimentar, o que sustenta a demanda em formulações convencionais. Nos EUA, a FDA classifica o propilenoglicol como GRAS conforme 21 CFR 582.4666 (atualizado até 2026), enquanto as disposições da Codex Alimentarius para o INS 1520 estabelecem níveis máximos de uso em categorias específicas, incluindo produtos de panificação e chicletes na listagem online da GSFA. Com posições da EFSA e do JECFA que apoiam uma referência de IDA de 25 mg/kg de peso corporal/dia, a conformidade se concentra em boas práticas de fabricação e limites específicos por categoria, em vez de restrições generalizadas.
Para usos farmacêuticos, os reguladores intensificaram as exigências de qualidade quanto a contaminantes tóxicos após incidentes de contaminação nas cadeias de fornecimento de excipientes. A Farmacopeia Europeia revisou a monografia do Propilenoglicol (Ph. Eur. 0430), com vigência a partir de 1º de janeiro de 2025, adicionando requisitos explícitos de testes para etilenoglicol e dietilenoglicol, enquanto as diretrizes da FDA e as expectativas de cGMP reforçam testes semelhantes baseados em risco para contaminantes de alto risco em componentes farmacêuticos. Isso levou produtores e distribuidores a adotarem controles analíticos mais rigorosos, rastreabilidade e segregação dos graus USP/Ph. Eur. em relação aos volumes de commodity.
Análise da cadeia de valor
A cadeia de valor começa com as matérias-primas petroquímicas, em que o propileno é convertido em óxido de propileno (OP) e depois hidratado para formar o monopropilenoglicol. Coprodutos e etapas de purificação geram outros glicóis e derivados de grau solvente. Uma alternativa renovável utiliza a hidrogenólise do glicerol, frequentemente associada a fluxos de glicerina derivada de biodiesel, e vem sendo cada vez mais comercializada junto com abordagens de balanço de massa que dependem de certificação por terceiros, como a ISCC PLUS, para declarações em canais de cuidados pessoais e farmacêuticos.
Para produtores de grande volume, a integração upstream com óxido de propileno e o acesso a utilidades e logística confiáveis continuam sendo fatores-chave de custo. A demanda por especialidades, por sua vez, desloca a cadeia para purificação dedicada, laboratórios de controle de qualidade e embalagens conformes para os graus USP/Ph. Eur. A distribuição geralmente ocorre por meio de terminais a granel, distribuidores químicos regionais e fornecimento direto a grandes formuladores que utilizam propilenoglicol em UPR, alimentos e bebidas, fluidos de transporte e produtos farmacêuticos. Iniciativas recentes, como a certificação ISCC PLUS obtida pela Dow para Map Ta Phut (março de 2025) e a ampliação de capacidade da Manali Petrochemicals (julho de 2025), ilustram como a certificação e os acréscimos de capacidade regional afetam o acesso aos canais e os prazos de entrega.
Cenário Competitivo
Concentração do Mercado
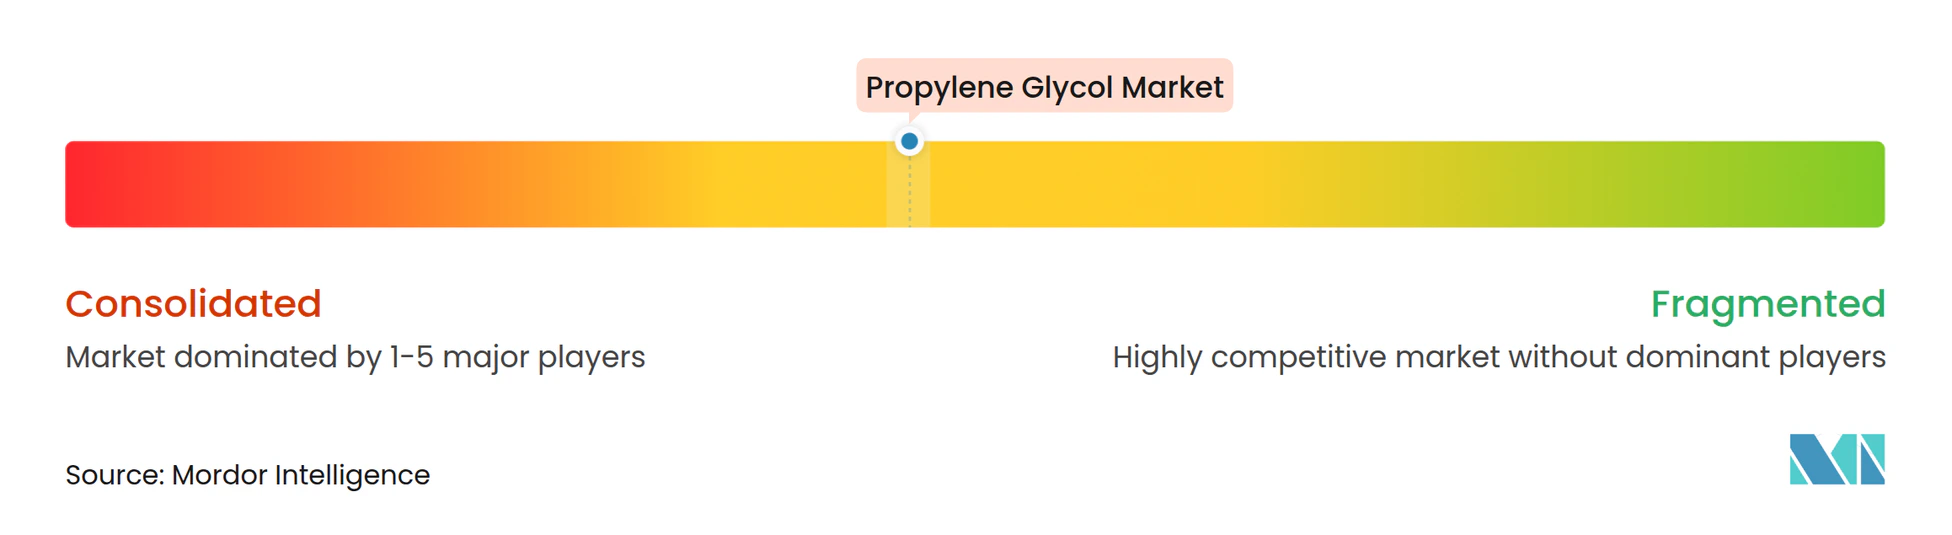
O mercado de propilenoglicol é moderadamente consolidado. As oportunidades de espaço em branco incluem graus injetáveis de alta pureza, éter monometílico de propilenoglicol de grau eletrônico para fábricas de semicondutores e volumes biocirculares que atendem aos requisitos de relatórios de Escopo 3 europeus. Os disruptores tecnológicos visam reduzir custos e emissões simultaneamente. A receita de licenciamento de processos está emergindo como uma jogada estratégica para inovadores sem grandes balanços patrimoniais. A certificação tornou-se uma vantagem competitiva, e produtores menores que não dispõem de rastreabilidade pronta para auditoria podem buscar fusões para obter acesso ao mercado.
Líderes do Setor de Propilenoglicol
-
Dow
-
LyondellBasell Industries Holdings B.V.
-
BASF
-
INEOS
-
ADM
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Propilenoglicol Empresas cobertas neste relatório
- ADEKA Corporation
- ADM
- AGC Chemicals
- BASF
- Cargill, Incorporated.
- Chaoyang Chemicals Inc.
- Dow
- Eastman Chemical Company
- Global Bio-chem Technology Group Co. Ltd
- Golden Dyechem
- Huntsman International LLC
- Indorama Ventures Public Company Limited.
- INEOS
- KLK Temix
- Lonza
- LyondellBasell Industries Holdings B.V.
- Manali Petrochemicals Limited
- Repsol
- Shell plc
- SKC Chemicals
- Sumitomo Chemical Co., Ltd.
Oportunidades de mercado e perspectivas futuras
Uma lacuna importante é a expansão do propilenoglicol com atributos de sustentabilidade (bio-circular, circular ou de base biológica), em que os proprietários de marcas podem documentar reduções de Escopo 3 sem reformular seus produtos, desde que os fornecedores consigam sustentar auditorias de cadeia de custódia. A Dow tem utilizado a ISCC PLUS para comercializar propilenoglicol circular e bio-circular (CIR e REN). No lado da oferta, a empresa iniciou uma expansão de capacidade de 80.000 toneladas por ano em Map Ta Phut, Tailândia (maio de 2024), elevando a capacidade total no local para 250.000 toneladas por ano e fortalecendo a capacidade de exportação da Ásia para graus certificados.
Uma segunda oportunidade é a construção de rotas de produção renovável não baseadas em óxido de propileno, para diversificar o risco de matéria-prima e ampliar o segmento premium endereçável além dos volumes de balanço de massa. Em maio de 2026, a UPM concordou em adquirir propriedade intelectual relacionada à Ray Technology da Avantium para a produção de monopropilenoglicol de base biológica a partir de açúcares de origem vegetal, e as atividades de partida da biorrefinaria de Leuna da UPM em 2026 apontam para um caminho rumo à produção comercial de glicol a partir de açúcar. Paralelamente, o escrutínio mais rigoroso quanto a impurezas em aplicações farmacêuticas de alta dosagem sustenta a demanda por produtores que investem em controles analíticos aprimorados, segregação e linhas dedicadas de alta pureza para atender às expectativas farmacopeicas e regulatórias em evolução.
Desenvolvimentos industriais recentes em Mercado de Propilenoglicol
- Maio de 2026: A Dow anunciou um aumento de preço para várias linhas de produtos de propilenoglicol na América do Norte, com vigência a partir de 2 de junho de 2026. O anúncio refletiu a contínua pressão de custos e a escassez de oferta nas cadeias de glicóis, influenciando as negociações contratuais para os principais usos finais, como fluidos de transporte, formulações alimentares e intermediários industriais.
- Março de 2025: A Dow obteve certificação ISCC PLUS para sua fabricação de propilenoglicol em Map Ta Phut, Tailândia, e introduziu ofertas de balanço de massa posicionadas como graus circulares e bio-circulares. A certificação ampliou o acesso para clientes que exigem declarações de sustentabilidade auditadas, especialmente nos setores de cuidados pessoais, farmacêutico e alimentício.
- Maio de 2024: A Dow iniciou uma expansão de capacidade de propilenoglicol de 80.000 toneladas por ano em sua unidade de Map Ta Phut, na Tailândia, elevando a capacidade total no local para 250.000 toneladas por ano. A capacidade adicional aumentou a disponibilidade de oferta para a Ásia-Pacífico e mercados de exportação, alterando os equilíbrios regionais tanto para graus de commodity quanto para graus certificados de maior valor.
Mercado de Propilenoglicol Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de propilenoglicol é definido como a demanda e a oferta global de propilenoglicol comercializado em diferentes graus para usos finais como anticongelantes e descongelantes, resinas de poliéster insaturado, intermediários químicos e outras formulações industriais e de consumo.
Exclusões de escopo: Excluímos os mercados upstream de óxido de propileno e outros mercados de matérias-primas, bem como os produtos acabados downstream nos quais o propilenoglicol é apenas um dos insumos (por exemplo, fluidos de arrefecimento embalados, resinas ou produtos finais de cuidados pessoais).
Visão Geral da Segmentação
- Por Aplicação
- Agente Aromatizante
- Agente Anticongelante e Descongelante
- Resinas de Poliéster Insaturado
- Intermediários Químicos
- Outras Aplicações (Antioxidantes, Cuidados Domésticos, etc.)
- Por Setor de Usuário Final
- Transportes
- Construção Civil
- Alimentos e Bebidas
- Cuidados Pessoais
- Farmacêuticos
- Outros Setores de Usuário Final (Eletrônicos, Tintas e Revestimentos, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do setor e construir a primeira lista de nós de oferta, centros de demanda e divisões típicas de uso final. Consultamos fontes públicas como o UN Comtrade para fluxos comerciais, institutos nacionais de estatística para indicadores de produção química, os portais de dados da Comissão de Comércio Internacional dos EUA para contexto de importação e exportação, e publicações da US EPA e da ECHA que esclarecem as regras de uso e manuseio de produtos químicos. Para sinais de demanda do lado das aplicações, também revisamos fontes como o Departamento de Energia dos EUA (para contexto de fluidos automotivos e térmicos) e periódicos científicos de polímeros e compósitos que discutem padrões de consumo de resinas de poliéster insaturado.
Além dessas fontes, analisamos relatórios anuais, apresentações para investidores e comunicados à imprensa para acompanhar mudanças de capacidade, cronogramas de manutenção e posicionamento de graus, o que nos ajudou a estabelecer faixas razoáveis de volume e preço. Quando necessário, foram utilizadas assinaturas pagas para análise de dados financeiros e triagem de notícias de empresas, verificações de importações e exportações em nível de embarque e bases de dados de patentes para corroborar mudanças tecnológicas que podem influenciar rendimentos e curvas de custo. As fontes aqui listadas são meramente ilustrativas, e também utilizamos outras referências públicas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas estruturadas foram utilizadas para validar o conjunto de demanda e a lógica de precificação nos principais usos finais, especialmente onde os conjuntos de dados públicos não separam claramente o propilenoglicol dos glicóis adjacentes. Conversamos com uma combinação de produtores, distribuidores, formuladores e grandes usuários finais, de modo que as mudanças de demanda por grau e o comportamento de substituição pudessem ser descritos em termos práticos. Por se tratar de um mercado global, os insumos foram equilibrados entre APAC, EMEA e as Américas para refletir as diferenças regionais em adições de capacidade, dependência de importações e ciclos contratuais típicos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 26% | CXOs: 12% | APAC: 46% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 42% | EMEA: 35% |
| Participantes menores: 17% | Gerentes: 46% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O mercado foi dimensionado principalmente por meio de uma abordagem de cima para baixo, na qual indicadores de produção e comércio foram utilizados para reconstruir o consumo aparente por região, que foi então alocado às principais aplicações com base nos padrões de adoção discutidos pelos participantes do setor. Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como volumes amostrais de fornecedores, verificações de canais de distribuidores e faixas típicas de preço médio de venda multiplicadas por volumes estimados para os principais usos finais.
Alguns insumos práticos moldaram o modelo: adições de capacidade regional e taxas de utilização, importações e exportações líquidas por códigos HS relevantes, a participação de material grau USP e outros graus superiores no consumo total, e sinais de atividade de uso final como a produção de compósitos de resinas de poliéster insaturado e os padrões de demanda por anticongelantes e descongelantes vinculados à frota de veículos e à exposição climática. A precificação foi tratada com preços médios de venda combinados que refletem o comportamento contratual versus spot, o mix de graus e o timing cambial específico de cada região, e os valores foram então alinhados de volta às verificações de consistência de volume. Onde as divisões diretas de volume estavam ausentes, as lacunas foram tratadas com o uso de índices de proxy derivados de indicadores de aplicação monitorados de perto e, em seguida, confirmados em ligações de acompanhamento antes da alocação final.
Para a previsão, utilizamos análise de cenários ancorada às mudanças de capacidade esperadas, ao reequilíbrio comercial e às expectativas de crescimento do uso final, com premissas revisadas em relação ao consenso de especialistas obtido nas discussões primárias. A previsão foi então submetida a testes de estresse, verificando se os balanços implícitos de oferta e demanda permanecem viáveis e se a progressão modelada do preço médio de venda se mantém dentro de faixas históricas realistas.
Ciclo de Validação de Dados e Atualização
Os resultados foram verificados por meio de triangulação entre sinais independentes, incluindo se os padrões de consumo regional estão alinhados com a direção do comércio, se as taxas de utilização implícitas se enquadram nos limites normais e se as participações de aplicação se movem de maneiras que correspondem às tendências conhecidas do mercado final. Qualquer grande variação desencadeou uma segunda análise das premissas, seguida de novos contatos direcionados com os respondentes para confirmar se o problema estava relacionado ao escopo, ao timing ou aos dados.
Antes da aprovação final, o modelo é revisado em múltiplas etapas, incluindo uma revisão interna de analistas focada na integridade aritmética, na consistência de unidades e no comportamento de outliers entre regiões e aplicações. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes reinicializações de capacidade, interrupções ou mudanças de política que impactam os fluxos. Imediatamente antes da entrega, realizamos uma varredura de atualização final para que os clientes recebam a visão mais recente e alinhada, em vez de um instantâneo mais antigo.
Tamanho do Mercado de Propilenoglicol da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o propilenoglicol frequentemente diferem porque a unidade de medida subjacente, os limites de escopo e o timing de preços não são tratados da mesma forma entre as fontes. Alguns estudos reportam apenas valor, outros priorizam volume e alguns combinam os dois sem explicar como os preços foram construídos a partir dos graus e dos ciclos contratuais.
As lacunas geralmente decorrem do que é contabilizado como demanda de propilenoglicol versus glicóis adjacentes, de como o comércio regional é compensado e de se o conjunto de preços utiliza uma única média anual ou uma combinação alinhada ao período de preços spot e contratuais. Outro fator comum é a cadência de atualização, uma vez que mudanças tardias de capacidade e variações cambiais podem deslocar o ano mais recente mais do que a tendência de longo prazo. Para resolver isso, nosso modelo mantém o timing cambial e as verificações de validação atualizados em cada ciclo de atualização, o que está alinhado com uma escolha orientada por atualização aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,36 M toneladas (2026) | |
| Publicação Especializada A | 4,81 bilhões de USD (2024) | Esta estimativa é orientada por valor e parece utilizar um único preço combinado para o ano, o que pode deslocar os totais quando o mix de graus e o timing contratual diferem por região. As notas de escopo são limitadas, portanto glicóis adjacentes e formulações downstream podem estar parcialmente incluídos, o que amplia as lacunas de comparabilidade. |
| Consultoria Global B | 6,40 bilhões de USD (2025) | A estimativa está ancorada a um ano-base diferente e pode depender de definições de tipo mais amplas e de um tratamento simplificado de importações e exportações, o que pode distorcer o consumo aparente em regiões importadoras líquidas. Também parece aplicar um CAGR uniforme e uma progressão de preços, em vez de ajustar os preços médios de venda com base nos ciclos contratuais regionais e no timing cambial. |
Analisando os três valores, a dispersão é explicada principalmente pelo tratamento das unidades e pela construção dos preços, seguidos pelo que está incluído na fronteira entre o propilenoglicol e as categorias próximas. Ao manter o modelo rastreável à capacidade, ao balanço comercial, às participações de aplicação e a faixas realistas de preço médio de venda, o número final pode ser acompanhado e reproduzido sem a necessidade de conjuntos de dados de difícil acesso.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de propilenoglicol em 2026?
O mercado está projetado para atingir 5,36 milhões de toneladas em 2026 e deve alcançar 7,76 milhões de toneladas até 2031.
Qual é a taxa de crescimento esperada para o propilenoglicol até 2031?
O volume está projetado para crescer a um CAGR de 7,68% no período de 2026 a 2031.
Qual segmento de aplicação consome mais propilenoglicol?
As resinas de poliéster insaturado lideram, detendo 32,02% da demanda em 2025, em grande parte proveniente de compósitos de energia eólica e infraestrutura.
Qual setor de usuário final crescerá mais rapidamente?
Os farmacêuticos avançarão a um CAGR de 8,11% à medida que formulações injetáveis e tópicas adotam o propilenoglicol para solubilização.
Qual região oferece o maior potencial de crescimento?
O Oriente Médio e a África devem liderar com um CAGR de 8,66%, apoiados por investimentos petroquímicos integrados na Arábia Saudita e nos Emirados Árabes Unidos.