
Tamanho e Quota do Mercado de Membranas Elastoméricas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
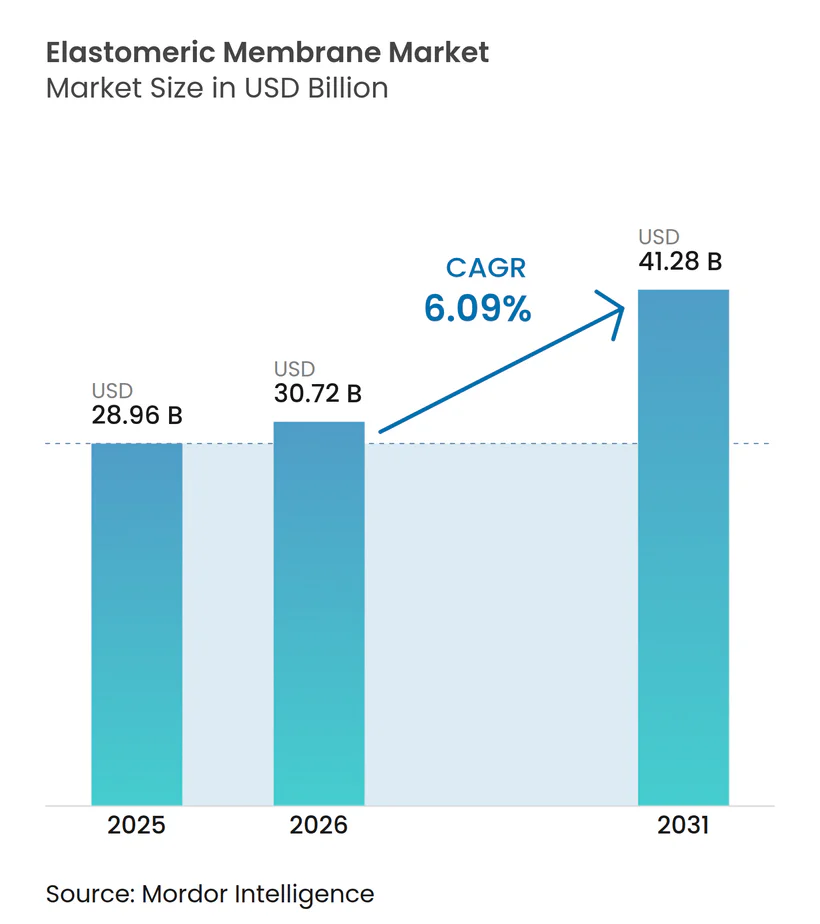
| Tamanho do Mercado (2026) | 30.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 41.28 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.09 % |
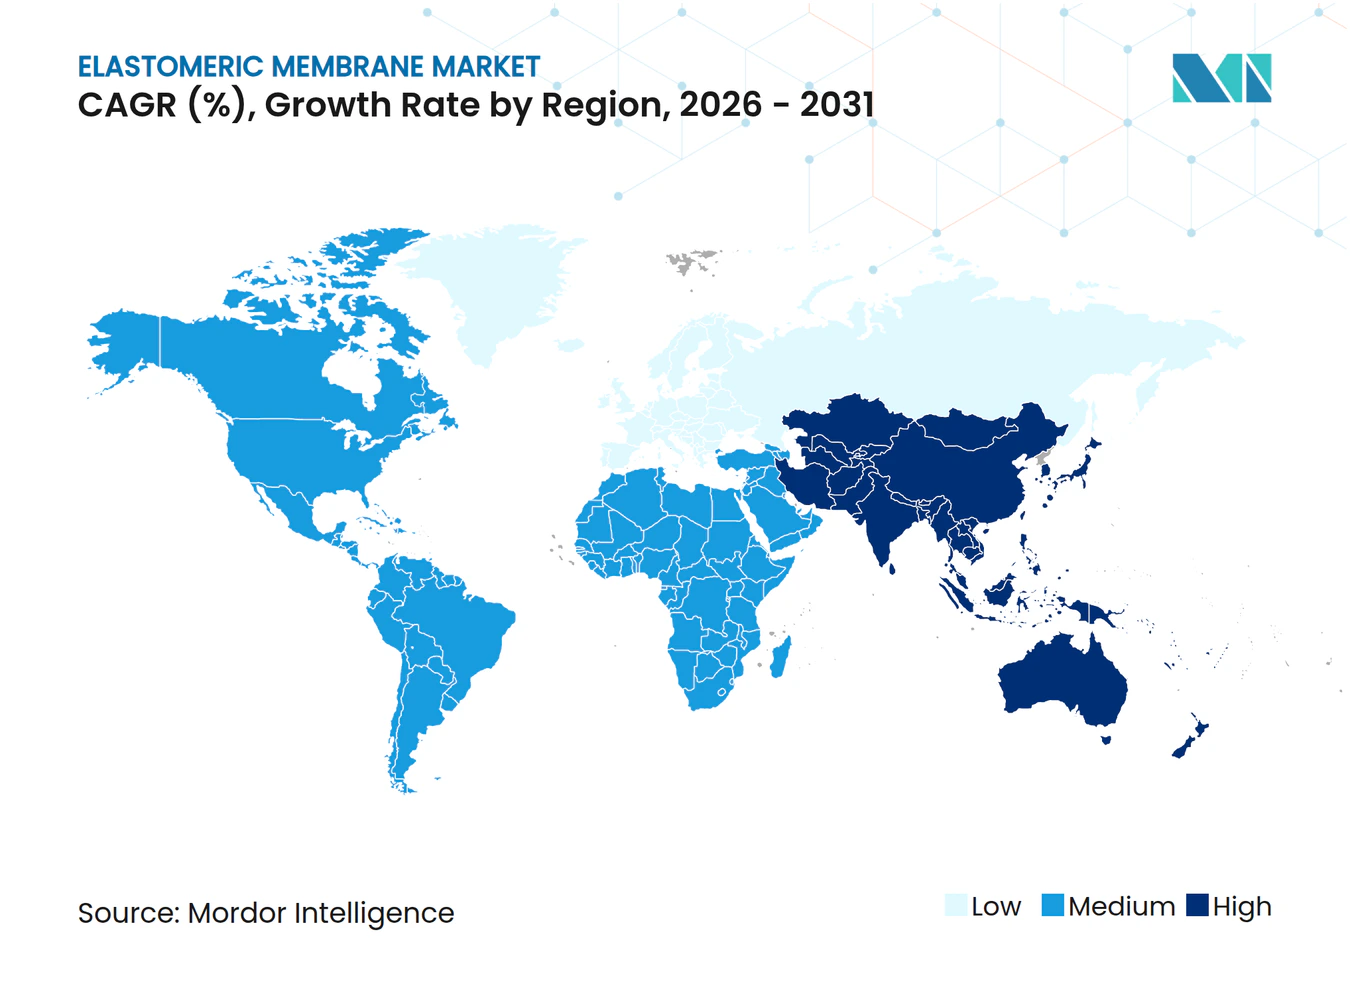
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Membranas Elastoméricas por Mordor Intelligence
Espera-se que o tamanho do mercado de membranas elastoméricas cresça de USD 28,96 mil milhões em 2025 para USD 30,72 mil milhões em 2026, com previsão de atingir USD 41,28 mil milhões até 2031, a uma CAGR de 6,09% no período 2026-2031. A procura está a avançar porque os projetos de reabilitação superam agora a atividade de nova construção nas economias maduras, ao mesmo tempo que os governos em todo o mundo reforçam os códigos de eficiência energética que especificam membranas de baixa permeabilidade com elevada reflectância solar. A seleção de tecnologia tornou-se orientada para o desempenho, em vez de orientada para o preço, à medida que os empreiteiros procuram limitar a responsabilidade numa era de padrões meteorológicos voláteis. As soluções aplicadas em estado líquido estão a conquistar quota graças à sua instalação contínua sobre substratos existentes, e os fornecedores capazes de documentar garantias de 20 anos ou mais ganham preferência nos principais concursos. A vantagem competitiva está a deslocar-se para as empresas que combinam inovação em polímeros com apoio técnico no local, refletindo a crescente complexidade da especificação de membranas em envolventes de alto desempenho.
Principais Conclusões do Relatório
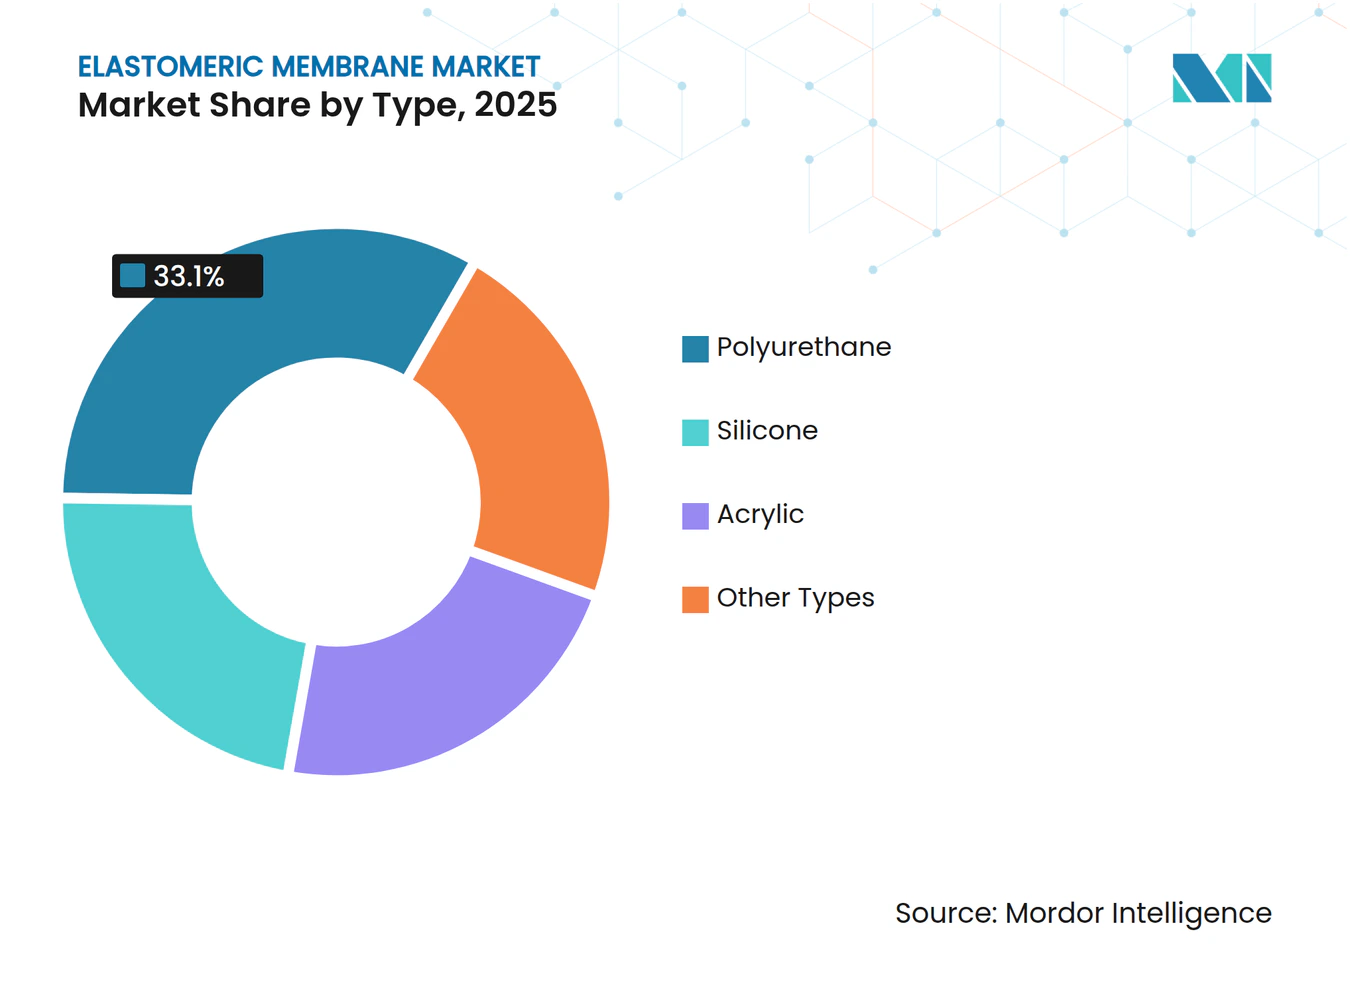
- Por tipo, o poliuretano capturou 33,10% da quota de receitas do mercado de membranas elastoméricas em 2025, enquanto se prevê que o silicone se expanda a uma CAGR de 6,44% até 2031.
- Por aplicação, a impermeabilização de coberturas representou 51,05% da quota do tamanho do mercado de membranas elastoméricas em 2025, enquanto as áreas húmidas estão a avançar a uma CAGR de 6,83% até 2031.
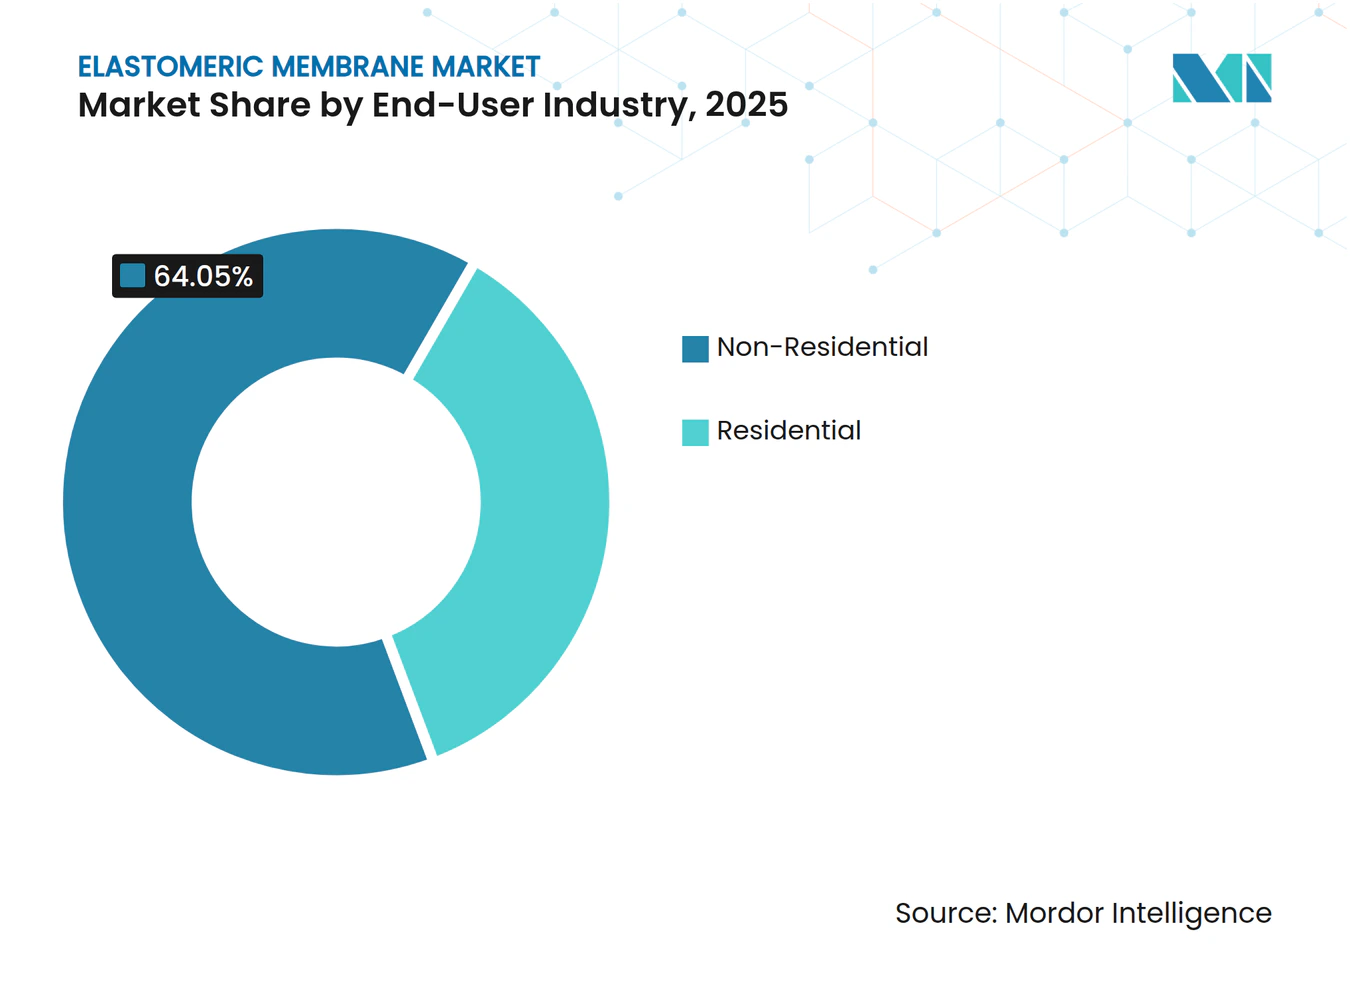
- Por utilizador final, o segmento não residencial representou 64,05% da procura em 2025; o residencial é o segmento de utilizadores de crescimento mais rápido, com uma CAGR de 6,55% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 35,40% da quota do mercado de membranas elastoméricas em 2025 e regista uma CAGR de 6,30% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Procura crescente de impermeabilização durável na reabilitação de infraestruturas | +1.80% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento rápido da construção urbana e comercial | +2.10% | Núcleo APAC, extensão ao MEA | Longo prazo (≥ 4 anos) |
| Códigos rigorosos de eficiência energética e construção sustentável | +1.20% | América do Norte e UE, expansão para APAC | Médio prazo (2-4 anos) |
| Stock de coberturas envelhecido a impulsionar atividades de renovação | +0.90% | América do Norte e Europa principalmente | Curto prazo (≤ 2 anos) |
| Adoção de membranas aplicadas em estado líquido em construções modulares fora do local | +0.60% | Global, com ganhos iniciais na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Procura Crescente de Impermeabilização Durável na Reabilitação de Infraestruturas
A reabilitação de infraestruturas domina as agendas de aquisição à medida que os proprietários substituem membranas instaladas nas décadas de 1980 e 1990. A Sika AG registou um crescimento de vendas de 13,5% na EMEA e de 15,1% nas Américas durante 2024, em grande parte proveniente de trabalhos de reabilitação que especificavam revestimentos de alto desempenho sobre estruturas de betão. Os sistemas elastoméricos aplicados em estado líquido beneficiam porque formam barreiras contínuas sobre substratos irregulares sem remoção completa, reduzindo o tempo de inatividade em pontes, túneis e parques de estacionamento. A volatilidade climática aumenta ainda mais as apostas: as membranas devem tolerar ciclos de gelo-degelo mais intensos e eventos de tempestade sem se fissurar. Como as falhas podem desencadear litígios dispendiosos, os especificadores exigem cada vez mais cobertura de garantia de 20 a 30 anos, sustentada por dados de desempenho em campo. Os fornecedores capazes de certificar a adesão a substratos húmidos ganham preferência em programas de reparação de resposta rápida, nos quais as superfícies nem sempre podem ser completamente secas.
Crescimento Rápido da Construção Urbana e Comercial
O boom de construção da Ásia-Pacífico está a expandir-se para além do volume para a sofisticação técnica. Os planos-diretores de cidades inteligentes exigem membranas que integrem proteção contra a humidade, refletividade térmica e, em alguns casos, compatibilidade fotovoltaica. Os promotores de arranha-céus especificam membranas elastoméricas capazes de acomodar a oscilação estrutural sem fissurar, um envelope de desempenho que as chapas betuminosas tradicionais raramente cumprem. Os empreiteiros que executam projetos simultâneos em múltiplas províncias preferem sistemas com protocolos de aplicação padronizados para minimizar o retreinamento, aumentando a preferência por poliuretanos monocomponente e silicones fornecidos com programas de instalador certificado pelo fabricante. A procura derivada é visível nos países do Conselho de Cooperação do Golfo, onde grandes complexos comerciais espelham modelos de design asiáticos.
Códigos Rigorosos de Eficiência Energética e Construção Sustentável
Os reguladores enquadram agora a seleção de membranas como uma decisão de gestão energética. O Título 24 da Califórnia, por exemplo, exige uma reflectância solar envelhecida de 0,63 e uma emitância térmica de 0,75 para coberturas de baixa inclinação, excluindo efetivamente membranas escuras ou não refletivas de muitas especificações[1]. As diretivas europeias estão a mover-se na mesma direção, e o NCC australiano exige classes de desempenho nominadas para impermeabilização de áreas húmidas[2]. Para além da refletividade, sistemas de certificação como o LEED atribuem pontos pela reciclabilidade e baixo carbono incorporado, levando os fornecedores a reformular com matérias-primas de base biológica, como o NORDEL REN EPDM da Dow, lançado em 2025. Os proprietários encaram as membranas premium como uma cobertura contra o aumento das tarifas de energia, equilibrando o custo inicial mais elevado com cargas de arrefecimento mais baixas.
Adoção de Membranas Aplicadas em Estado Líquido em Construções Modulares Fora do Local
A construção modular baseia-se em unidades volumétricas montadas em fábrica que devem ser expedidas estanques ao clima. As membranas aplicadas em estado líquido proporcionam cobertura contínua sobre junções complexas criadas por módulos aparafusados, eliminando juntas que de outra forma exigiriam fitas adesivas ou soldadura térmica. Os empreiteiros europeus que testam escolas de emissões nulas relatam reduções no tempo de ciclo de três dias por bloco quando os líquidos substituem as chapas, porque as equipas evitam a fixação mecânica e os cortes. A adoção global deverá acelerar à medida que as linhas de projeção automatizadas escalem dentro das fábricas modulares, apoiadas por imagem robótica de controlo de qualidade que verifica a espessura do filme húmido em tempo real.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Alternativas betuminosas competitivas em custo | -1.40% | Global, particularmente em mercados sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada a atrasar projetos | -0.80% | América do Norte e Europa, com expansão global | Médio prazo (2-4 anos) |
| Escrutínio regulatório do desempenho ao fogo em alguns polímeros | -0.30% | Global, com aplicação mais rigorosa nos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alternativas Betuminosas Competitivas em Custo
As membranas de feltro multicamada e de borracha asfáltica podem subcotar os custos de materiais elastoméricos até 50%, uma diferença persuasiva para proprietários com restrições financeiras. Nas economias emergentes, a mão de obra continua a ser barata e as equipas já estão treinadas em sistemas aplicados por maçarico, reduzindo os incentivos à mudança. No entanto, as penalidades crescentes de desempenho energético e os impostos sobre o carbono estão a corroer esta vantagem de preço, porque as coberturas betuminosas muitas vezes não cumprem os critérios de cobertura fria. Os fornecedores de commodities respondem com grânulos minerais refletores, mas estes revestimentos degradam-se mais rapidamente sob radiação UV, reabrindo os debates sobre o custo do ciclo de vida e apoiando indiretamente os materiais elastoméricos.
Escassez de Mão de Obra Qualificada a Atrasar Projetos
As membranas elastoméricas modernas exigem mistura calibrada, verificação de humidade do substrato e janelas de temperatura ambiente rigorosas. A Associação Norte-Americana de Empreiteiros de Coberturas reporta que as vagas para aplicadores qualificados permanecem próximas do máximo de uma década, provocando atrasos no planeamento que corroem as margens dos empreiteiros. Os fabricantes estão a acelerar os programas de instaladores certificados, fornecendo equipamentos de mistura móveis e integrando sensores IoT que registam as condições de aplicação para validação de garantia. Embora estas medidas atenuem o estrangulamento, acrescentam custo e complexidade, limitando a adoção onde os ecossistemas de empreiteiros estão fragmentados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Dominância do Poliuretano Enfrenta a Inovação do SiliconeO poliuretano detinha 33,10% da quota do mercado de membranas elastoméricas em 2025, confirmando o seu estatuto de solução de referência para coberturas comerciais e parques de estacionamento. A disponibilidade generalizada, a resistência à tração equilibrada e a resistência química mantêm o volume elevado, especialmente na renovação, onde a adesão ao betume envelhecido é crítica. No entanto, as qualidades de silicone estão a acelerar a uma CAGR de 6,44%, à medida que os projetistas priorizam a superior estabilidade UV e as temperaturas de serviço de –50 °C a +200 °C, qualidades essenciais em climas desérticos ou alpinos. Projeta-se, portanto, que o tamanho do mercado de membranas elastoméricas para o silicone se aproxime rapidamente do poliuretano, impulsionado pela procura de coberturas frias de longa duração que mantêm a reflectância solar além de dez anos. Os fornecedores diferenciam-se através de químicas de cura por humidade monocomponente que simplificam a aplicação e prolongam o tempo de trabalho em condições húmidas.
A inovação surge também em teores biológicos e químicas híbridas. A linha NORDEL REN EPDM da Dow, fabricada com resíduos biológicos sob certificação ISCC PLUS, exemplifica como o setor de membranas elastoméricas está a alinhar-se com os objetivos de emissões nulas, preservando o desempenho mecânico. As dispersões acrílicas ganham tração de nicho em programas de repintura residencial, onde as restrições de odor excluem os sistemas de solvente, embora a sua menor elongação limite as aplicações estruturais. No geral, a concorrência está a deslocar-se da resistência à tração bruta para dados demonstrados de vida útil sob protocolos de envelhecimento acelerado, encorajando testes transparentes por terceiros e ofertas de garantia mais longas.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Aplicação:
Liderança na Impermeabilização de Coberturas Desafiada pelo Crescimento nas Áreas HúmidasA impermeabilização de coberturas representou 51,05% do valor em 2025, refletindo décadas de experiência com chapas e líquidos elastoméricos em telhados comerciais de baixa inclinação. Os proprietários valorizam a facilidade de inspeção, reparações simples e compatibilidade com suportes fotovoltaicos. No entanto, as áreas húmidas — casas de banho, varandas e salas de máquinas — estão projetadas para crescer a uma CAGR de 6,83%, tornando-as o segmento de mais rápida expansão do mercado de membranas elastoméricas. O NCC australiano estipula agora critérios específicos de transmissão de humidade para zonas húmidas internas, empurrando os construtores para membranas com maior elongação na rutura e resistência a argamassas alcalinas. Regulamentação semelhante está em curso em Singapura e em partes da UE, elevando as barreiras técnicas de entrada.
O tamanho do mercado de membranas elastoméricas para sistemas de áreas húmidas aumentará à medida que os edifícios residenciais multifamiliares proliferam e as instalações de saúde são renovadas para controlo de infeções, onde são obrigatórias superfícies monolíticas e de fácil limpeza. A impermeabilização de coberturas continua, no entanto, a ser a plataforma de reconhecimento de marca onde os fabricantes provam credibilidade antes de fazer vendas cruzadas para os segmentos de interior. Os projetos emergentes de envolvente integrada incentivam produtos certificados para múltiplas utilizações, permitindo que os empreiteiros mantenham uma única referência de stock para coberturas, paredes e áreas húmidas, reduzindo o desperdício e simplificando a formação.
Por Indústria de Utilizador Final:
Dominância Não Residencial em Meio à Aceleração ResidencialOs clientes não residenciais — escritórios comerciais, fábricas, infraestruturas de transporte — representaram 64,05% das receitas de 2025. Este segmento valoriza acordos de fornecimento a nível corporativo, garantias longas e conjuntos testados sob FM 4470 ou EN 13501, fatores que favorecem marcas globais com fortes equipas técnicas. A infraestrutura, particularmente a impermeabilização de pontes e túneis, adota chapas EPDM personalizadas com perfis canelados que se ligam a tabuleiros de betão, exemplificadas pelas membranas para pontes da Polyguard. As dimensões dos projetos e o financiamento do setor público tornam este canal menos sensível ao preço inicial.
A procura residencial está a ganhar impulso a uma CAGR de 6,55%, porque os códigos de construção mais rigorosos exigem barreiras resilientes em áreas húmidas e revestimentos de cobertura refletores para reduzir as cargas de arrefecimento. Os proprietários de habitação encaram cada vez mais as membranas como investimentos de poupança de energia, em vez de elementos de construção ocultos. As membranas acrílicas de aplicação fácil para uso próprio, que se aplicam como tinta, alargam a base de mercado endereçável, embora os poliuretanos monocomponente premium estejam a ganhar terreno à medida que os mercados habitacionais se deslocam para a construção multifamiliar em betão, onde as juntas de movimento e as vibrações exigem maior elongação.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Membranas Elastoméricas da APAC
A Ásia-Pacífico manteve 35,40% dos gastos globais em 2025 e avança a um CAGR de 6,30% até 2031, tornando a região o principal motor do mercado de membranas elastoméricas. Programas nacionais — desde a Missão Cidades Inteligentes da Índia até o Pacote de Edifícios Resilientes da Austrália — incorporam critérios de impermeabilização e mitigação de ilhas de calor em licitações de obras públicas, padronizando assim as membranas de alto desempenho. Os produtores locais sobem rapidamente na escala tecnológica, licenciando formulações europeias e desenvolvendo versões de menor custo adaptadas a climas tropicais ou de monção. Os mandatos de telhados verdes de Singapura incentivam membranas de telhado frio com aditivos inibidores de raízes, um nicho em que as empresas da APAC já exportam conhecimento globalmente.
Mercado de Membranas Elastoméricas da América do Norte
A América do Norte permanece um mercado premium focado em reformas e atualizações orientadas por normas. A consolidação está remodelando o fornecimento: a Carlisle Companies investiu mais de 2 bilhões de USD entre 2024 e 2025 para incorporar a Henry Company, a MTL Holdings e a Plasti-Fab, integrando membranas com isolamento e selantes para oferecer pacotes completos de envoltória. Códigos de energia como o ASHRAE 90.1 impulsionam a adoção de telhados frios, enquanto as seguradoras recompensam classificações de alta resistência a impactos; essas características sustentam a adoção de elastômeros apesar da concorrência do betume modificado mais barato.
Mercado de Membranas Elastoméricas da EMEA
O cenário de construção maduro da Europa impulsiona a inovação em sustentabilidade. Os arquitetos especificam sistemas de EPDM anunciados para durar mais de 50 anos e ser totalmente recicláveis, alinhando-se às regulamentações de economia circular. As diretrizes de emissões líquidas zero no âmbito do Pacto Ecológico Europeu estão elevando os limites de refletividade e de compostos orgânicos voláteis. As taxas de crescimento ficam aquém da APAC, mas o valor por metro quadrado é o mais alto do mundo. Enquanto isso, o Oriente Médio e a África aproveitam os investimentos em megaprojetos e infraestrutura resiliente ao clima. Os Emirados Árabes Unidos e a Arábia Saudita juntos consomem mais da metade dos selantes e membranas regionais, estimulados por tomadores de decisão que buscam a certificação LEED ou Estidama. O desempenho em climas quentes e a resistência à abrasão por areia tornam-se pontos de venda críticos.
Panorama regulatório
As membranas elastoméricas são moldadas por códigos de desempenho do envelope de edificações e normas de materiais ou produtos que afetam a especificação, os testes e as composições químicas permitidas. Nos Estados Unidos, especificações da ASTM como a ASTM C957/C957M (membranas elastoméricas aplicadas em estado líquido) e a ASTM D6134/D6134M (folhas de borracha vulcanizada) são comumente usadas como referência para qualificação de produtos e submissões de projeto, enquanto requisitos de cobertura orientados por eficiência energética, como o California Title 24, continuam a fixar limiares mínimos de refletância solar envelhecida e emitância térmica que direcionam a seleção de membranas para telhados frios.
O escrutínio regulatório também está se voltando para a composição química e a documentação. Na China, a GB 45320-2025 estabelece requisitos de segurança e técnicos para membranas de impermeabilização de edificações, incluindo sistemas de borracha sintética e à base de resina, levando os fornecedores a alinhar rotulagem e alegações de desempenho a uma base nacional. Na Europa, os Documentos de Avaliação Europeus da EOTA (por exemplo, EAD 030378-00-0605 e EAD 030218-01-0402) fornecem vias de avaliação técnica para produtos de impermeabilização flexíveis quando as normas harmonizadas não cobrem totalmente o sistema, enquanto as discussões em curso em 2025-2026 sobre um possível registro de polímeros e polímeros de baixo peso molecular no âmbito do REACH aumentam as necessidades de planejamento de conformidade para formuladores de membranas e fornecedores de polímeros a montante. Medidas paralelas relacionadas a PFAS, incluindo a ampliação do relatório TRI dos EUA aplicável até 2026 e a linha de trabalho de restrição de PFAS da UE (com critérios de uso essencial em desenvolvimento em 2026), reforçam a pressão por reformulação e divulgação de matérias-primas em revestimentos, aditivos e insumos correlatos a selantes usados em membranas elastoméricas.
Análise da cadeia de valor
A cadeia de valor das membranas elastoméricas começa com matérias-primas e intermediários a montante, incluindo derivados petroquímicos para sistemas de poliuretano e acrílico, borracha EPDM e monômeros relacionados para produtos em folha, e insumos à base de siloxano para membranas de silicone. Em seguida, avança para a formulação intermediária, a mistura e a fabricação de folhas ou produtos aplicados em estado líquido. A jusante, a distribuição é fortemente influenciada pela venda de sistemas e por redes de instaladores certificados que agrupam primers, reforços e acessórios com protocolos de aplicação definidos, o que ajuda os fabricantes a sustentar garantias longas e a gerenciar a responsabilidade em projetos de telhado e impermeabilização de alto valor.
As normas e os caminhos de especificação determinam como o valor circula pela cadeia e onde a diferenciação é capturada. A ASTM C836 continua sendo uma referência comum para membranas elastoméricas frias aplicadas em estado líquido, e a ASTM D8463 (lançada em dezembro de 2025) adiciona uma estrutura de especificação para membranas de impermeabilização à base de polímero terminado em silil, de alto teor de sólidos e aplicação líquida a frio, usadas com uma camada de desgaste separada, apoiando os esforços para padronizar novas composições químicas para aplicações exigentes. A volatilidade de insumos e logística pode se transmitir rapidamente para os preços das membranas, como ilustrado pelas revisões de preços da Kuraray em abril de 2026 para os polímeros Liquid Rubber e ISOBAM, ligadas ao aumento dos custos de produtos petrolíferos e logística, o que aumenta a importância do multissourcing e da manutenção de estoques de segurança para empreiteiros e formuladores durante as temporadas de manutenção. Associações setoriais também influenciam práticas a jusante e o alinhamento de conformidade, incluindo a Waterproofing Europe (WE) e a CEFEP, na Europa, que atuam sobre circularidade, legislação de matérias-primas e requisitos relacionados a conversores que afetam o design e a documentação dos sistemas de membranas.
Cenário Competitivo
Concentração do Mercado
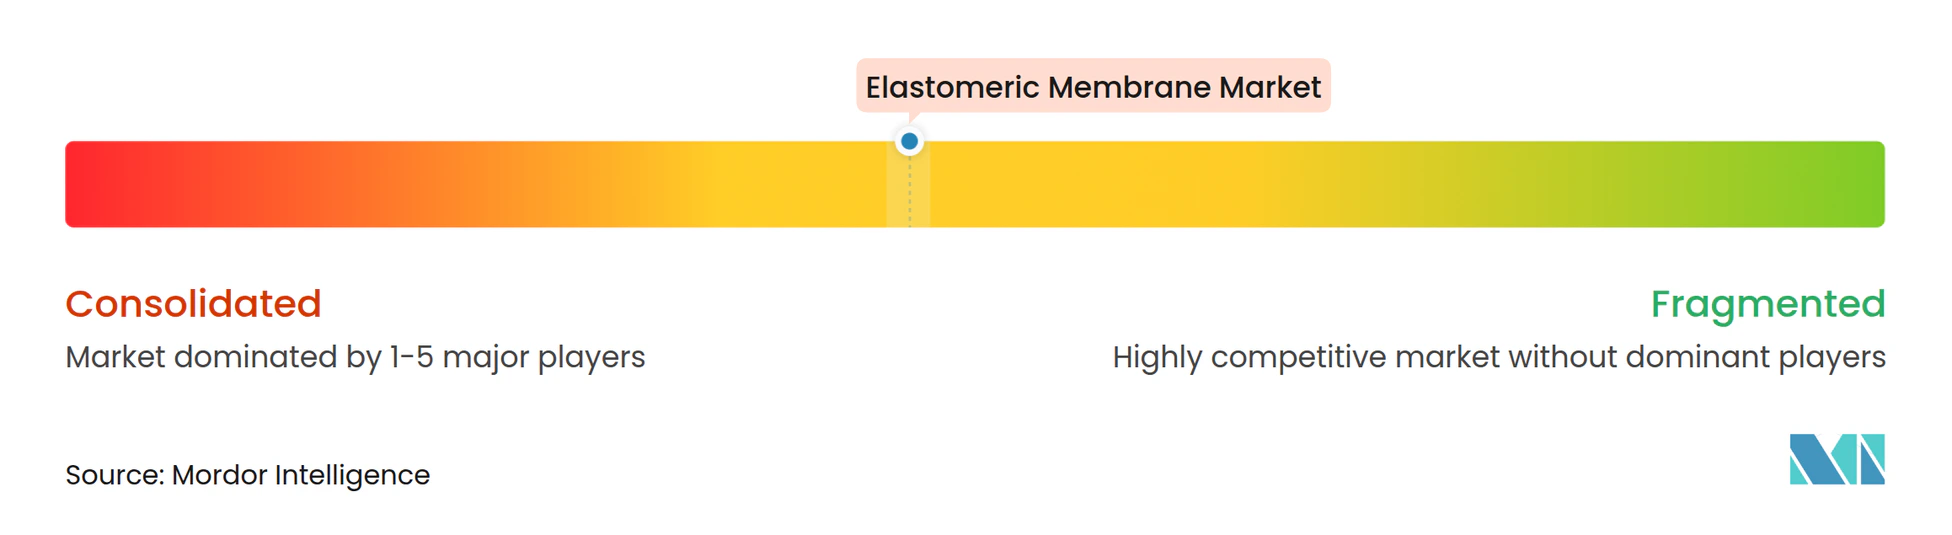
O mercado de membranas elastoméricas apresenta uma consolidação moderada. Os cinco principais fornecedores controlam coletivamente uma estimativa de 58% das receitas, liderados pela Sika AG, Carlisle Companies, Soprema Group, Dow e BASF, cada um empregando uma expansão orientada por aquisições para montar carteiras de envolvente de ponta a ponta. A aquisição da Cromar Building Products pela Sika em 2025 acrescenta materiais de cobertura tradicionais que complementam as suas linhas aplicadas em estado líquido, ilustrando uma viragem estratégica para ofertas "de solução única". A Carlisle, entretanto, integra membranas num pacote que inclui isolamento rígido e sistemas de remate metálico, promovendo garantias de fonte única atrativas para empreiteiros de projeto-e-construção.
A diferenciação tecnológica supera a escala de capacidade. Os concorrentes de nicho focados em sistemas de silicone ou poliureia aplicados em estado líquido ganham projetos onde a exposição UV extrema ou o retorno rápido ao serviço é crítico. As extensões de garantia para 30 anos estão a emergir como armas, sustentadas por conjuntos de dados de envelhecimento acelerado e monitorização remota por deteção de humidade incorporada na superfície da membrana. As credenciais de sustentabilidade também moldam a concorrência; o EPDM de base biológica da Dow oferece aos especificadores uma narrativa tangível de redução de carbono, enquanto a BASF promove poliuretanos sem solvente para cumprir os limites urbanos de COV.
As parcerias de distribuição e as redes de instaladores certificados atuam como guardiões; os fabricantes que formam instaladores de coberturas e fornecem auditorias de qualidade no local ganham poder de fixação de preços, enquanto os fornecedores de commodities genéricos permanecem expostos a atrasos de projetos e escassez de mão de obra qualificada. A digitalização acrescenta outra fronteira: os fornecedores incorporam agora dados de lote com código QR, permitindo que os empreiteiros verifiquem o prazo de validade e as condições de instalação através de aplicações móveis, empurrando o mercado para cadeias de fornecimento rastreáveis e com garantia de desempenho. À medida que a tecnologia e a sustentabilidade superam a simples escala de volume, os novos participantes que oferecem químicas especializadas continuam a pressionar os operadores estabelecidos, garantindo que a inovação de produto, em vez do preço, continue a ser o campo de batalha decisivo.
Líderes do Setor de Membranas Elastoméricas
-
Sika AG
-
Carlisle Companies Inc.
-
Soprema Group
-
BASF
-
Dow
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Membranas Elastoméricas Empresas cobertas neste relatório
- Barrett Company
- BASF SE
- Carlisle Companies Inc.
- Covestro AG
- Dow
- Fosroc Inc.
- GAF Materials LLC
- Hempel A/S
- Holcim
- IKO Group
- Johns Manville
- KEMPER SYSTEM AMERICA Inc.
- Lapolla Industries, Inc.
- Malarkey Roofing
- POLYGLASS S.p.A
- Saint-Gobain
- Sika AG
- Soprema Group
- Triton Inc
- Uniflex
Oportunidades de mercado e perspectivas futuras
A maior oportunidade de curto prazo está na interseção entre durabilidade, produtividade de mão de obra e documentação, onde os proprietários especificam cada vez mais garantias mais longas e os empreiteiros buscam sistemas que reduzam o risco de retrabalho em programas com grande ênfase em reforma. As membranas elastoméricas aplicadas em estado líquido e as composições químicas híbridas apoiam isso por meio de cobertura contínua sobre substratos irregulares ou envelhecidos, enquanto os fabricantes que combinam inovação em polímeros com treinamento de instaladores, registro das condições de aplicação e dados de lote rastreáveis podem converter o desempenho técnico em menor risco de projeto para usuários finais não residenciais e de infraestrutura.
A disponibilidade de materiais e a reformulação orientada pela sustentabilidade também abrem espaço para fornecedores que conseguem garantir matérias-primas e oferecer alternativas em conformidade. Em junho de 2026, a Shandong Dawn Polymer Materials Co., Ltd., por meio da Ningbo SK Synthetic Rubber Co., Ltd., anunciou um investimento de 500 milhões de yuans para expandir a capacidade de EPDM em 25.000 toneladas por ano, atingindo 90.000 toneladas por ano, explicitamente vinculado à demanda de impermeabilização na construção, evidenciando o papel estratégico do fornecimento de EPDM para fabricantes de folhas e sistemas. Separadamente, direções de pesquisa publicadas sobre membranas de estireno-acrílico e poliuretano à base de água destacam melhorias na ponte de trincas, resistência a UV e desempenho multifuncional (incluindo conceitos de autorreparação e autolimpeza), o que se alinha ao maior escrutínio quanto à eficiência energética e conformidade química e apoia um posicionamento premium onde o custo de ciclo de vida e a conformidade com especificações importam mais do que a alternativa de menor custo inicial.
Desenvolvimentos industriais recentes em Mercado de Membranas Elastoméricas
- Julho de 2026: A Sika lançou o Sikalastic Rapid PMMA, um sistema de resina líquida de dois componentes posicionado para aplicações de rufo (Rapid-724) e membrana de campo (Rapid-723) sob uma marca global unificada. O lançamento fortalece a oferta de produtos aplicados em estado líquido da Sika, onde o rápido retorno ao serviço e a complexidade de detalhamento favorecem os sistemas de PMMA, e apoia a harmonização do portfólio entre regiões para projetos orientados por especificação.
- Março de 2026: A Carlisle SynTec Systems expandiu sua linha de membranas Sure-Weld TPO de 16 pés com uma opção High Slope (HS) para telhados com inclinação superior a 1/2 polegada e a tecnologia integrada SeamShield para membranas de TPO de fórmula padrão. Folhas mais largas e recursos de auxílio à soldagem visam a velocidade de instalação e a consistência da mão de obra, o que é estrategicamente relevante à medida que as restrições de mão de obra dos empreiteiros e o risco de cronograma influenciam a seleção de materiais.
- Junho de 2024: Os sistemas de impermeabilização hot melt DuoFlex da SOPREMA receberam a acreditação do British Board of Agrément (BBA) para uso em especificações de telhados planos invertidos, sem caimento e protegidos no Reino Unido. A acreditação apoia a aceitação de especificações em montagens regulamentadas e amplia o conjunto de projetos endereçáveis onde a certificação de terceiros é pré-requisito para aquisição.
Mercado de Membranas Elastoméricas Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
O mercado de membranas elastoméricas é definido como as receitas geradas a partir de sistemas de membranas de impermeabilização flexíveis usados para proteger edificações e estruturas contra infiltração de água e intempéries, incluindo aplicações em telhados, paredes e áreas úmidas em construções residenciais e não residenciais.
Exclusões de escopo: Este dimensionamento exclui acabamentos de telhado adjacentes e camadas de isolamento, bem como produtos químicos de impermeabilização não vendidos como sistemas de membrana.
Visão geral da segmentação
- Por Tipo
- Poliuretano
- Acrílico
- Silicone
- Outros Tipos
- Por Indústria de Utilizador Final
- Residencial
- Não Residencial
- Comercial
- Industrial
- Infraestrutura
- Por Aplicação
- Coberturas
- Paredes
- Áreas Húmidas
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- ASEAN
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com o contexto de demanda ligado à atividade de construção e às necessidades de impermeabilização, e então traduzimos isso em uma lógica de consumo de membranas. Fontes públicas foram usadas para ancorar o panorama macro e verificar a consistência das divisões regionais, incluindo a série de gastos com construção do US Census Bureau, indicadores de construção do Eurostat, fluxos de comércio do UN Comtrade para categorias relevantes de polímeros e folhas, e orientações nacionais de códigos de construção e eficiência energética publicadas por reguladores.
Também nos referimos a publicações de associações setoriais sobre práticas de cobertura e impermeabilização, artigos revisados por pares sobre desempenho e durabilidade de membranas, e bancos de dados de patentes para entender para onde a inovação de produtos está se movendo, por exemplo, mudanças na química de aplicação líquida e alegações de resistência a UV. Registros de empresas, apresentações a investidores e cobertura de imprensa confiável ajudam a identificar adições de capacidade e mudanças de canal, e assinaturas pagas de dados financeiros e notícias de empresas mantêm as atualizações organizadas. A lista de fontes documentais não é exaustiva, e referências adicionais foram usadas para verificação cruzada, esclarecimento e preenchimento de pequenas lacunas de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em validar o que é especificado e instalado, e como os preços variam por região e aplicação. Conversamos com fabricantes, aplicadores, distribuidores e consultores de envelope de edificações na APAC, EMEA e Américas, de modo que as premissas sobre a participação de cobertura, a adoção em áreas úmidas e a exposição entre renovação e nova construção possam ser confirmadas e ajustadas quando necessário.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Executivos C-level: 12% | APAC: 43% |
| Nível médio: 54% | Líderes funcionais/de unidade: 40% | EMEA: 34% |
| Participantes menores: 19% | Gerentes: 48% | Américas: 23% |
Dimensionamento de mercado e previsão
O modelo é construído usando uma abordagem top-down, na qual a atividade de construção e os grupos de demanda por impermeabilização são reconstruídos por região e, em seguida, traduzidos em valor de membranas usando premissas de adoção e preço. Para manter o resultado fundamentado, corroboramos com aproximações bottom-up seletivas, como preço por metro quadrado amostrado por tipo de membrana, verificações de canal sobre área instalada e padrões de receita dos fornecedores, ajustando os totais quando as verificações cruzadas não se alinham.
Os principais insumos no dimensionamento incluem o mix entre construção não residencial e residencial, a participação da atividade de reforma de telhados e renovação, já que telhados envelhecidos tendem a puxar a demanda por membranas, as taxas típicas de cobertura de membranas para telhados versus paredes e áreas úmidas, e a mudança observada entre soluções aplicadas em líquido e em folha, onde mão de obra e detalhamento importam. Acompanhamos sinais de mix de materiais, incluindo preferências de composição química elastomérica, por exemplo, poliuretano, acrílico, silicone e outros formatos, pois isso afeta os pontos de preço e os ciclos de substituição. Para as previsões, é utilizada análise de cenários em torno do momento do ciclo de construção e da intensidade de renovação, e então as trajetórias de crescimento são refinadas usando consenso de especialistas sobre como códigos, programas de eficiência energética e exposição climática provavelmente influenciarão as taxas de especificação. Onde as visões bottom-up estão incompletas para países menores, as lacunas são tratadas por meio de proxy de mercados com intensidade de construção semelhante, sendo então reequilibradas para corresponder aos totais de construção regionais.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações, para que o número final não seja determinado por uma única fonte de dados. Os resultados são comparados com sinais independentes, como a direção dos gastos com construção, o movimento comercial de materiais relevantes e a economia implícita da área instalada, e então as anomalias são revisadas antes da aprovação final.
Se as variações forem grandes, as premissas são retestadas e a equipe entra novamente em contato com entrevistados selecionados para confirmar se a mudança é real ou uma questão de tempo dos dados. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como mudanças regulatórias ou movimentos notáveis de capacidade. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Comparação do dimensionamento do mercado de membranas elastoméricas da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para membranas elastoméricas frequentemente divergem porque o perímetro do produto e a forma como o preço é tratado não são consistentes entre as fontes. As diferenças aparecem rapidamente quando uma estimativa se inclina mais para membranas de impermeabilização de construção, enquanto outra mistura revestimentos mais amplos ou itens vizinhos do envelope da edificação.
Os maiores fatores de discrepância que observamos são escolhas de escopo, incluindo a cobertura por aplicação líquida versus folha e se as aplicações em paredes e áreas úmidas são contabilizadas junto com a cobertura de telhados, o momento do ano-base e como os preços médios de venda evoluem entre regiões. Algumas fontes também aplicam uma única curva de crescimento global sem reverificar os ciclos de renovação, o que pode superestimar ou subestimar a demanda em mercados onde a reforma de telhados é o principal impulsionador.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 28,96 bilhões de USD (2025) | |
| Consultoria Global A | 12,76 bilhões de USD (2024) | Esta estimativa se ancora em uma base de 2024 e dá peso considerável a produtos de cobertura e aplicação líquida, o que pode restringir o pool de demanda contabilizado quando o uso de membranas em paredes e áreas úmidas é tratado de forma leve. |
| Editora do Setor B | 13,62 bilhões de USD (2025) | O escopo é apresentado em torno da impermeabilização na construção, mas o nível de valor sugere um conjunto de inclusão mais restrito ou premissas de preço por área diferentes, especialmente onde o momento cambial regional e a inflação do preço médio de venda são simplificados. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado como um sistema de membrana elastomérica e pela amplitude com que aplicações não relacionadas a telhados são incluídas, e depois pela forma como o preço por área é transposto entre regiões. Ao manter cobertura, paredes e áreas úmidas dentro de um único pool de demanda consistente e reverificar as participações por meio de sinais de reforma, o valor de 2025 resulta mais alto neste estudo, que é como a Mordor Intelligence aplica o escopo.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de membranas elastoméricas?
O tamanho do mercado de membranas elastoméricas situa-se em USD 30,72 mil milhões em 2026.
A que ritmo se espera que a procura cresça nos próximos cinco anos?
Projeta-se que o valor global se expanda a uma CAGR de 6,09%, atingindo USD 41,28 mil milhões até 2031.
Qual a região geográfica que lidera o consumo?
A Ásia-Pacífico detém 35,40% das despesas globais e regista a CAGR regional mais rápida, de 6,30%.
Qual a aplicação de crescimento mais rápido?
Prevê-se que a procura de impermeabilização de áreas húmidas aumente a uma CAGR de 6,83%, superando a impermeabilização de coberturas.
Quais os fatores que mais restringem a adoção?
As chapas betuminosas competitivas em custo e a escassez de instaladores qualificados continuam a ser as principais restrições.
Como estão os fornecedores a responder aos objetivos de sustentabilidade?
As empresas líderes introduzem químicas de base biológica ou sem solvente e publicam pegadas de carbono de terceiros para cumprir as especificações de construção sustentável.