
Tamanho e Participação do Mercado de Adesivo Vestível
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
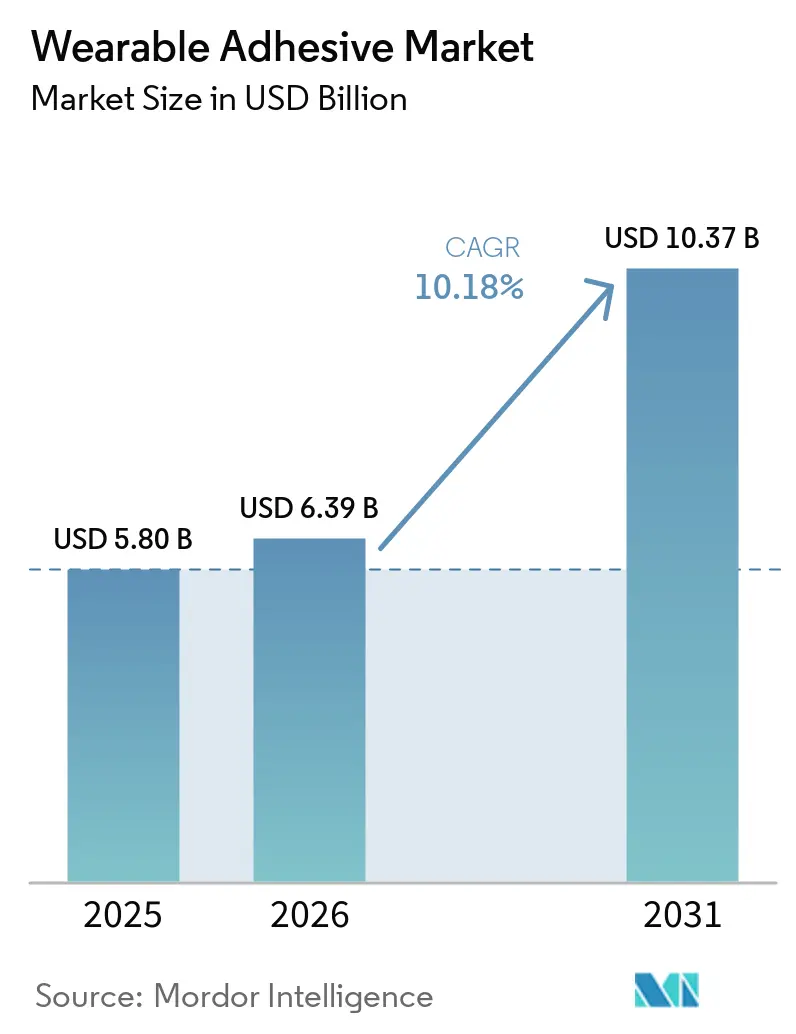
| Tamanho do Mercado (2026) | 6.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.18 % |
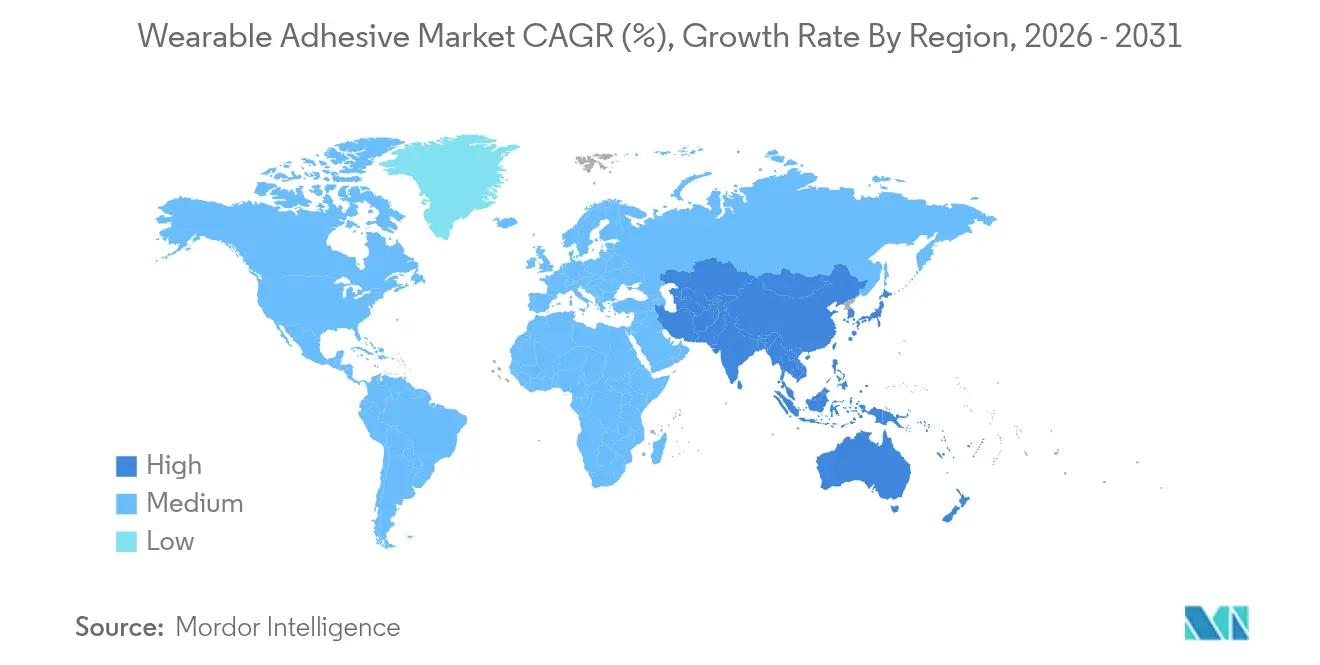
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
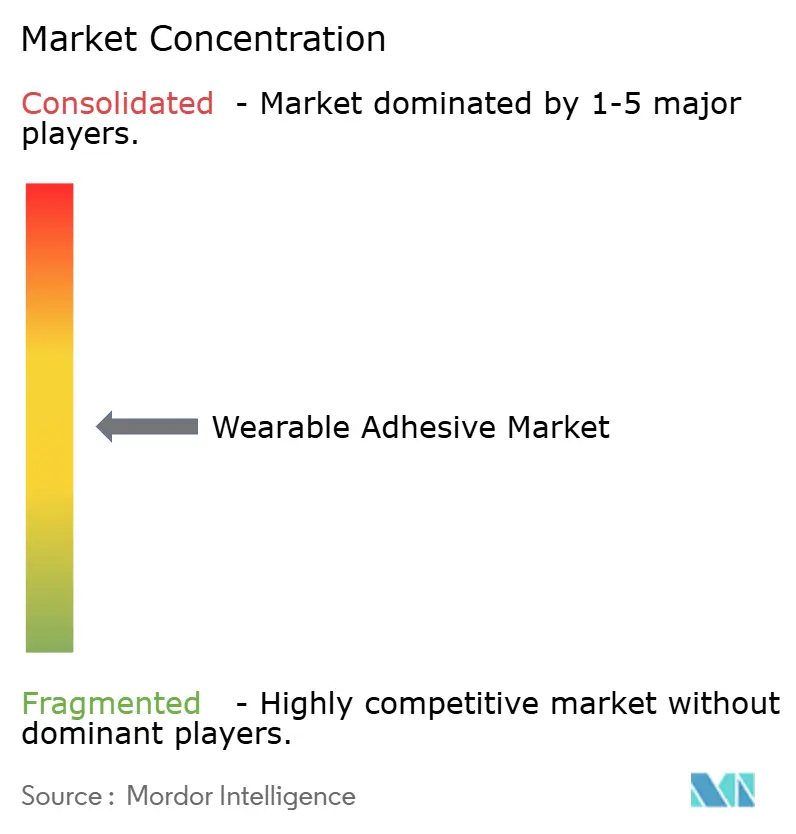
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Adesivo Vestível por Mordor Intelligence
O tamanho do mercado de adesivo vestível deve crescer de USD 5,80 bilhões em 2025 para USD 6,39 bilhões em 2026 e está previsto para atingir USD 10,37 bilhões até 2031 a um CAGR de 10,18% no período 2026-2031. O crescimento é sustentado por três mudanças simultâneas: a digitalização dos cuidados de saúde que expande os programas de monitoramento remoto, ganhos constantes em biometria industrial e de defesa, e rápida inovação química que reduz o risco de reação cutânea ao mesmo tempo que prolonga a vida útil de uso. A América do Norte lidera com 37,8% de participação na receita em 2024, mas a Ásia-Pacífico é a geografia de expansão mais rápida com um CAGR de 10,9%, à medida que a produção chinesa de dispositivos médicos escala em direção a um mercado doméstico de USD 210 bilhões até 2025. O impulso dos segmentos é mais visível nas formulações de hidrogel, patches de liberação terapêutica de medicamentos e ambientes de cuidados domiciliares, cada um crescendo acima do ritmo geral.
Principais Conclusões do Relatório
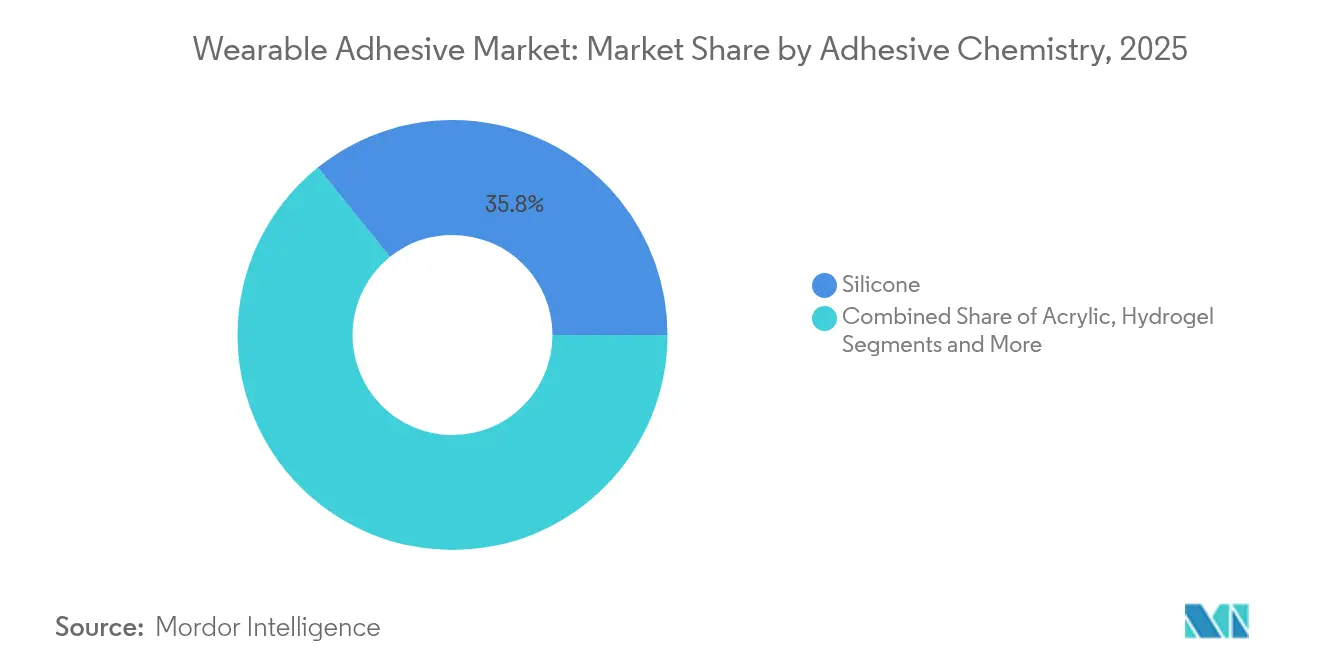
- Por química do adesivo, o silicone deteve 35,78% da participação do mercado de adesivo vestível em 2025; o hidrogel está projetado para crescer a um CAGR de 11,02% até 2031.
- Por tipo de produto, os patches de diagnóstico e monitoramento lideraram com 40,85% de participação na receita em 2025, enquanto os patches terapêuticos estão previstos para expandir a um CAGR de 11,46% até 2031.
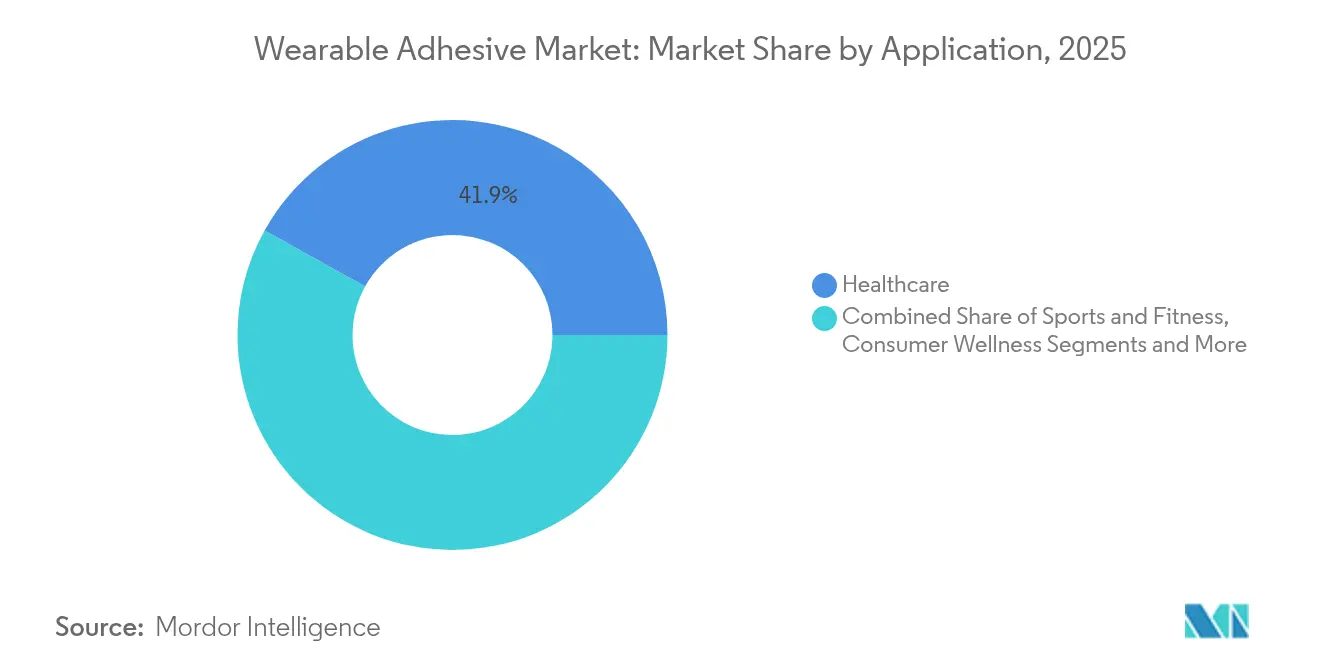
- Por aplicação, a saúde representou 41,92% do tamanho do mercado de adesivo vestível em 2025; as aplicações industriais e militares registram o CAGR mais rápido de 11,12%.
- Por usuário final, os hospitais detiveram 37,54% de participação do mercado de adesivo vestível em 2025, enquanto os cuidados domiciliares avançam a um CAGR de 10,21% até 2031.
- Por geografia, a América do Norte reteve 37,22% de participação do mercado de adesivo vestível em 2025; a Ásia-Pacífico está crescendo a um CAGR de 10,55%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de dispositivos médicos e de fitness vestíveis | +2.8% | Global (início na América do Norte e UE) | Médio prazo (2-4 anos) |
| Avanços em químicas de adesivos amigáveis à pele | +2.1% | Núcleo global, transbordamento para mercados emergentes | Longo prazo (≥ 4 anos) |
| Expansão de programas de monitoramento remoto de pacientes em domicílio | +1.9% | América do Norte e UE, escalando na APAC | Curto prazo (≤ 2 anos) |
| Adoção industrial e de defesa de patches biométricos | +1.4% | Defesa dos EUA e UE, APAC emergente | Médio prazo (2-4 anos) |
| Pressão regulatória em direção a dispositivos reutilizáveis | +1.2% | Áreas FDA/CE, cascata global | Longo prazo (≥ 4 anos) |
| Ascensão de patches de microagulhas minimamente invasivos | +1.0% | Mercados de saúde avançados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Dispositivos Médicos e de Fitness Vestíveis
A aprovação da FDA em março de 2024 do Dexcom Stelo, o primeiro monitor contínuo de glicose sem prescrição médica, desbloqueou um novo grupo de usuários finais de 25 milhões de adultos norte-americanos com diabetes tipo 2 e, por sua vez, catalisou o crescimento do volume de adesivos nos canais de varejo[1]FDA dos EUA, "Orientação sobre Biocompatibilidade de Dispositivos Médicos," fda.gov . O financiamento de capital de risco sinaliza impulso semelhante: a Biolinq captou USD 58 milhões em abril de 2024 para escalar biossensores de múltiplos analitos de precisão que dependem de adesivos cutâneos de longa duração. A vida útil mais longa dos sensores agora é viável; a plataforma G7 da Dexcom atinge 15,5 dias de adesão confiável, reduzindo a frequência de substituição e ampliando o apelo ao consumidor. Cada um desses marcos expande o mercado de adesivo vestível além dos silos clínicos e incorpora patches no gerenciamento cotidiano do bem-estar.
Avanços em Químicas de Adesivos Amigáveis à Pele
Dados revisados por pares na revista Contact Dermatitis identificaram o acrilato de isobornila (IBOA) como um gatilho de alergia em certos usuários de monitores contínuos de glicose, provocando reformulações em toda a indústria. A Dymax respondeu com uma série 2000-MW livre de IBOA e livre de TPO que ainda atende aos requisitos da ISO 10993 para contato com a pele. Pesquisadores do MIT adicionaram uma barreira de hidrogel que evita a fibrose e permite a implantação por meses sem rejeição imunológica. Tais avanços ampliam o mercado de adesivo vestível ao facilitar os obstáculos regulatórios relacionados a eventos adversos na pele.
Expansão de Programas de Monitoramento Remoto de Pacientes em Domicílio
Os pagadores norte-americanos reembolsam mais monitoramentos domiciliares, e os reguladores da UE priorizam igualmente os cuidados fora do hospital; ambas as tendências dependem de interfaces confiáveis de contato com a pele. O "curativo inteligente" iCares do Caltech lê biomarcadores de feridas em tempo real, capacitando os clínicos a intervir remotamente. Patches de estado emocional da Penn State agora rastreiam flutuações de cortisol, sublinhando a crescente amplitude da telemetria. À medida que a complexidade dos dispositivos aumenta, a longevidade e a reposicionabilidade do adesivo tornam-se diferenciais, elevando a curva de adoção do mercado de adesivo vestível nas residências dos consumidores.
Adoção Industrial e de Defesa de Patches Biométricos
O programa BEST da DARPA financia curativos autopropulsionados que alertam os médicos de combate sobre o risco de infecção, avançando um caso de uso onde a durabilidade do adesivo sob suor, poeira e movimento é crítica para a missão. Os sensores de eletromiografia resistentes ao suor do KAIST preservam a qualidade do sinal em pisos de fábrica com alta umidade, ilustrando o potencial de aplicação industrial cruzada. Tais ambientes especializados recompensam adesivos que combinam alta resistência de ligação com remoção indolor, elevando os preços médios de venda e as margens do segmento dentro do mercado de adesivo vestível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Irritação e sensibilidade cutânea levando a recalls de produtos | -1.8% | Global, mercados altamente regulamentados | Curto prazo (≤ 2 anos) |
| Compensação entre adesão de longa duração e remoção indolor | -1.2% | Global, pronunciado em usuários idosos | Médio prazo (2-4 anos) |
| Preocupações ambientais com resíduos de silicone/acrilato | -0.9% | UE e América do Norte como pioneiros | Longo prazo (≥ 4 anos) |
| Cadeia de suprimentos frágil para polímeros de hidrogel | -0.7% | Global, centros de produção na APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Irritação e Sensibilidade Cutânea Levando a Recalls de Produtos
O banco de dados MAUDE da FDA lista um número crescente de reclamações de dermatite contra dispositivos vestíveis à base de adesivo; o Monitor Zio da iRhythm e o FreeStyle Libre 3 da Abbott enfrentaram advertências ou recalls relacionados a queimaduras químicas ou leituras imprecisas. Casos de queimaduras pediátricas desencadearam uma correção de eletrodos da Megadyne, mostrando que os designs de fórmula única para todos ficam aquém das necessidades de pele vulnerável. Esses eventos limitam temporariamente o tamanho do mercado de adesivo vestível, geram custos de reformulação e alimentam um clima regulatório que favorece a comprovação proativa de biocompatibilidade.
Compensação entre Adesão de Longa Duração e Remoção Indolor
Notas técnicas da Avery Dennison confirmam que aumentar a aderência para uso de sete dias comumente eleva o trauma epidérmico na remoção. Os sistemas de silicone reduzem o trauma, mas podem se soltar sob suor ou movimento, enquanto os acrílicos aderem com força, mas irritam a pele fina. O fornecedor suíço artimelt propõe misturas de baixo trauma sem silicone que visam resolver esse dilema. Até que um adesivo universalmente suave e de alta resistência amadureça, esse dilema físico restringe certas aplicações de longa permanência e modera algumas previsões do mercado de adesivo vestível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Química do Adesivo:
Liderança do Silicone Enfrenta Inovação do HidrogelO silicone deteve 35,78% do mercado de adesivo vestível em 2025 devido aos perfis hipoalergênicos, reposicionabilidade e histórico comprovado na ISO 10993. A NuSil e a Elkem firmaram contratos com a área de saúde otimizando faixas de viscosidade para linhas de revestimento rolo a rolo. As químicas de hidrogel, embora representem apenas 23,8% hoje, aceleram a um CAGR de 11,02% à medida que absorvem a transpiração e mantêm o contato elétrico ao longo de longos turnos de trabalho. O tamanho do mercado de adesivo vestível para patches de hidrogel provavelmente superará USD 3,18 bilhões antes de 2031 se o impulso atual persistir. Matrizes híbridas de siloxano-hidrogel emergem como um caminho intermediário, especialmente para montagens de circuitos impressos flexíveis que precisam tanto de respirabilidade quanto de condutividade.
A inovação de segunda ordem tem como alvo a condutividade e a autocura. A revista Frontiers in Chemistry documentou hidrogéis de álcool polivinílico que restauram a integridade da ligação após danos mecânicos e permitem a captura de ECG em tempo real. Adesivos recicláveis de ácido lipoico da UC Berkeley ampliam as narrativas de sustentabilidade e poderiam reduzir o desperdício médico assim que os dados de desempenho amadurecerem. Tais atributos ecológicos podem em breve influenciar as pontuações de aquisição, direcionando o mercado de adesivo vestível para modelos circulares.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Produto:
Dominância do Diagnóstico Cede Espaço à Inovação TerapêuticaOs monitores contínuos de glicose, patches de ECG e rastreadores de fertilidade estabeleceram uma posição de 40,85%, ancorando a liderança diagnóstica dentro do mercado de adesivo vestível. O padrão do setor para adesão subiu em abril de 2025 quando a extensão G7 da Dexcom atingiu um recorde de uso de 15 dias. No entanto, os patches terapêuticos avançam mais rapidamente a um CAGR de 11,46%, impulsionados por matrizes de liberação de medicamentos por microagulhas que contornam o metabolismo de primeira passagem. O tamanho do mercado de adesivo vestível para essa subclasse já supera USD 842,6 milhões e desfruta de preços premium porque o desempenho do adesivo funciona também como uma métrica de segurança na liberação de medicamentos.
Os dispositivos de neuromodulação transdérmica e de gerenciamento da dor reforçam a tendência; sua necessidade de impedância cutânea consistente torna a seleção do adesivo um parâmetro clínico crítico. A orientação da FDA emitida em 2024 especificamente menciona testes de descascamento 72 horas após a aplicação para sistemas de medicamento em adesivo, elevando as barreiras técnicas para os novos entrantes. Os curativos inteligentes fundem ambos os mundos de produtos ao integrar sensores de umidade com liberação antimicrobiana, oferecendo uma longa pista para diferenciação.
Por Aplicação:
Base da Saúde se Expande para Fronteiras IndustriaisO uso clínico ainda ancora 41,92% da demanda de 2025. Os hospitais dependem de ciclos previsíveis de remoção de adesivos que se encaixam nas janelas de protocolo, dando aos fornecedores de silicone uma reserva de volume. No entanto, as implantações industriais e de defesa emergentes crescem 11,12% ao ano e introduzem requisitos de ambientes adversos que elevam o preço médio de venda no mercado de adesivo vestível. Tiras de eletromiografia à prova de suor otimizam a ergonomia do piso de fábrica, enquanto os patches de campo militar devem sobreviver a areia, água e vibração.
Os dispositivos de bem-estar do consumidor, impulsionados por conquistas regulatórias sem prescrição, borram as linhas de categoria. À medida que os usuários instalam dispositivos por conta própria sem supervisão clínica, os fornecedores agora incluem kits de preparação da pele pré-aplicação e opções sem látex, adicionando receita auxiliar e complexidade ao mercado de adesivo vestível.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Concentração Hospitalar se Desloca para a Descentralização dos Cuidados DomiciliaresOs hospitais comandaram 37,54% da receita em 2025 devido à aquisição em volume e à compatibilidade integrada com prontuários eletrônicos que favorece os fornecedores de primeira linha. Os ensaios clínicos em múltiplos locais frequentemente começam aqui, garantindo que os adesivos atendam aos limites de segurança do comitê de ética em pesquisa. No entanto, o CAGR de 10,21% nos cuidados domiciliares transforma a lógica de distribuição: os pacotes de recarga por comércio eletrônico e os acessórios dispensados por farmacêuticos crescem em conjunto. As clínicas e os centros de cirurgia ambulatorial atuam como pontos de inflexão, pilotando novos adesivos em pequenos lotes antes que os pagadores aprovem um reembolso mais amplo.
Os fabricantes de dispositivos agora executam protocolos paralelos de teste de descascamento — um replicando os climas hospitalares controlados e outro simulando a umidade doméstica variável — para otimizar as unidades de manutenção de estoque. Essas mudanças ampliam o mercado de adesivo vestível além das paredes institucionais e iluminam lacunas de serviço, como suporte de linha direta de telessaúde para problemas de pele.
Análise Geográfica
Mercado de Adesivo Vestível da América do Norte
A clareza regulatória mantém a América do Norte na liderança com 37,22% de participação. A atualização de 2024 da FDA sobre avaliação biológica de dispositivos médicos concedeu vantagens de pioneirismo aos fornecedores que já utilizavam químicas isentas de IBOA. A região também sedia muitos dos ensaios clínicos que validam reivindicações de uso por 10 dias ou mais, estabelecendo um ciclo virtuoso de alinhamento entre dados e reembolso.
Mercado de Adesivo Vestível da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais rápido de 10,55% à medida que o Plano Quinquenal da China financia a inovação doméstica em dispositivos e linhas locais de revestimento adesivo, sustentando a demanda por adesivo para dispositivos médicos. O novo esquema de registro obrigatório da Índia, em vigor desde o final de 2023, filtra importações de baixa qualidade e impulsiona fornecedores conceituados a formarem joint ventures que ampliam a presença no mercado de adesivo vestível.
Mercado de Adesivo Vestível da Europa
A Europa cresce de forma constante, mas o seu Pacto Ecológico impulsiona a reciclabilidade e a redução de solventes, promovendo reorientações de P&D em direção a sistemas à base de água que podem elevar modestamente os custos unitários.

Panorama regulatório
A regulamentação para adesivos vestíveis está amplamente ligada a estruturas de dispositivos médicos que regem o contato prolongado com a pele, evidências de biocompatibilidade e sistemas de qualidade de fabricação. Nos Estados Unidos, a supervisão da FDA para dispositivos vestíveis em contato com a pele conecta as camadas adesivas às expectativas de avaliação biológica, comumente ancoradas na série ISO 10993, e o contexto de mercado também reflete a atualização de 2024 da FDA às diretrizes de avaliação biológica referenciada na dinâmica de adoção da América do Norte.
Em 2026, os requisitos de conformidade se tornaram mais rígidos nos dois lados do Atlântico por meio de dois pontos de inflexão operacionais. Em fevereiro de 2026, o FDA Quality Management System Regulation (QMSR) substituiu o antigo QSR (21 CFR Part 820) e incorporou a ISO 13485:2016 por referência. Em maio de 2026, etapas de implementação do EU MDR (2017/745), incluindo o registro obrigatório no EUDAMED e o encerramento definitivo das extensões legadas para determinados dispositivos de Classe I, aumentaram o rigor na documentação técnica para mudanças de material adesivo, substituições de fornecedores e alegações de uso prolongado.
Análise da cadeia de valor
A cadeia de valor começa com fornecedores upstream de químicas e intermediários-chave (por exemplo, monômeros acrílicos, resinas de silicone, polímeros de hidrogel e hidrocolóide) e avança para as etapas de formulação, revestimento e conversão que transformam esses materiais em fitas de grau médico, filmes e laminados de contato com a pele. Conversores especializados e fabricantes de adesivos então fornecem produtos em bobina ou componentes cortados a facas para fabricantes de dispositivos vestíveis (OEMs), incluindo CGM, adesivos ECG/cardíacos, adesivos de temperatura e monitoramento, sistemas terapêuticos e de fármaco-em-adesivo, e bandagens inteligentes. No nível do dispositivo, a integração com eletrodos, circuitos flexíveis e invólucros molda o desempenho no gerenciamento de umidade, qualidade do sinal e duração de uso.
Downstream, a distribuição se divide entre a aquisição clínica (hospitais e clínicas) e os canais de reabastecimento de cuidados domiciliares, o que aumenta a importância da embalagem, rastreabilidade de lotes e acessórios de preparação da pele. Em toda a cadeia, a qualificação e o controle de mudanças são críticos dadas as expectativas de biocompatibilidade da ISO 10993 e os requisitos mais rigorosos do sistema de qualidade, reforçados pelo alinhamento do QMSR da FDA à ISO 13485:2016. Como resultado, o codesenvolvimento antecipado entre fornecedores de adesivos, conversores e OEMs de dispositivos é um caminho recorrente para escala e prontidão regulatória.
Cenário Competitivo
O mercado de adesivo vestível apresenta concentração moderada. A unidade médica da Avery Dennison cresceu 3,61% no quarto trimestre de 2024 e agora detém cerca de 4,03% de participação na receita, superando pares diversificados maiores. A divisão de saúde da 3M, a Solventum, com receita de USD 8,2 bilhões, agrupa fitas avançadas para cuidados de feridas e adesivos para biossensores sob uma única bandeira focada, intensificando assim a rivalidade. As duas aquisições da H.B. Fuller em dezembro de 2024, da Medifill e da GEM, diversificaram sua caixa de ferramentas de cianoacrilato, criando oportunidades de venda cruzada em filmes de fechamento de feridas.
A concorrência tecnológica enfatiza o desempenho sem alérgenos. A Dymax lançou portfólios livres de IBOA antecipadamente, ganhando ensaios com os cinco principais fabricantes de monitores contínuos de glicose. A DELO entrou na eletrônica médica em janeiro de 2024, trazendo conhecimento de colagem de micro-LED automotivo para adesivos de placas de circuito impresso elásticas, um movimento que pode perturbar os players incumbentes de silicone. A parceria de eletrônica impressa rolo a rolo da VTT demonstra escala de fabricação que poderia reduzir o custo por patch e ampliar os volumes no mercado de adesivo vestível.
As alianças estratégicas agora incorporam química de captura de carbono; a Henkel e a Celanese estão pilotando matérias-primas de metanol à base de CO2 para adesivos à base de água, alinhando-se com as metas de Escopo 3 da UE. A aquisição da Donatelle pela DuPont adiciona habilidade de moldagem por injeção sobre sua plataforma de silicone, facilitando a integração vertical e acelerando os ciclos de design para fabricação de novos conceitos de patches[3]Notícias para Investidores da DuPont, "Aquisição da Donatelle Plastics," dupont.com.
Líderes do Setor de Adesivo Vestível
Koninklijke Philips N.V.
MC10 Inc.
3M
Avery Dennison Medical
Nitto Denko Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Adesivo Vestível
- 3M
- Avery Dennison Medical
- Nitto Denko Corporation
- Scapa Healthcare (Mativ)
- Henkel AG and Co. KGaA
- Adhesives Research Inc.
- DuPont (Liveo)
- Rogers Corporation
- Flexcon Company Inc.
- Tapecon Inc.
- Medtronic plc
- Koninklijke Philips N.V.
- MC10 Inc.
- Vital Connect Inc.
- Kenzen Inc.
- Lief Therapeutics
- Smith and Nephew plc
- Coloplast A/S
- Cardiac Insight Inc.
- Integra LifeSciences Corp.

Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante está migrando de "adesivos como fixação" para interfaces de pele funcionais que gerenciam sudor, movimento e contato elétrico em janelas de uso mais longas, em casos de uso de diagnóstico e monitoramento, bem como de bandagens inteligentes. Evidências da pesquisa de 2026 apontam para oportunidades em estruturas de superfície projetadas e sistemas de hidrogel/ionogel que melhoram a respirabilidade e a estabilidade do sinal, incluindo adesivos de pele com microcanais inspirados em tricomas, projetados para remoção rápida do sudor (relatado na IOPscience, junho de 2026), e hidrogéis adesivos sinérgicos de MXeno para detecção epidérmica multimodal e captação de energia (European Polymer Journal, junho de 2026). Essa direção se alinha ao ímpeto do mercado em formulações de hidrogel e adesivos de monitoramento de uso prolongado, onde o conforto e a condutividade estável sustentam a adesão do dispositivo e a qualidade dos dados.
Outra oportunidade é ampliar arquiteturas de fornecimento em conformidade e melhorar a integração de fabricação, à medida que a documentação regulatória se torna mais rigorosa para componentes em contato com a pele. A mudança da FDA para o QMSR em fevereiro de 2026, incorporando a ISO 13485:2016, e os marcos operacionais do EU MDR em torno de maio de 2026, aumentam o valor de fornecedores que podem sustentar controle de mudanças validado, processos de conversão limpos e desempenho adesivo repetível em ambientes de cuidados domiciliares e hospitalares. Isso cria espaço para parceiros que combinam ciência dos materiais com capacidades de nível conversor, incluindo laminações multicamadas, corte a faca e formatos prontos para montagem, além de soluções que reduzem eventos adversos na pele enquanto sustentam o uso por vários dias em programas de adesivos de CGM, ECG e terapêuticos.
Recent Industry Developments in Mercado de Adesivo Vestível
- Janeiro de 2026: a Philips concluiu a aquisição da SpectraWAVE Inc., após o acordo de aquisição assinado em dezembro de 2025. O acordo amplia a posição da Philips em fluxos de trabalho de imagem invasiva e medição conectados a plataformas de monitoramento de pacientes. Isso reforça a demanda por consumíveis confiáveis de contato com a pele e monitoramento baseado em adesivos em ambientes hospitalares e ambulatoriais.
- Dezembro de 2025: a Philips concordou em adquirir a SpectraWAVE Inc. para avançar em imagem intravascular coronária de próxima geração e avaliação fisiológica com IA. O acordo sinaliza investimento contínuo em pilhas integradas de monitoramento e suporte à decisão, onde interfaces vestíveis e baseadas em adesivos criam requisitos recorrentes de fixação e consumíveis.
- Abril de 2024: a Philips estabeleceu parceria com a smartQare para integrar o biossensor vestível viQtor às plataformas de monitoramento de pacientes da Philips e transferiu o negócio Healthdot para a smartQare. O modelo de parceria expande a base instalada de biossensores vestíveis conectados a sistemas de monitoramento clínico. Também aumenta a importância de designs adesivos de uso prolongado e amigáveis à pele que possam sustentar o monitoramento contínuo dentro e fora do hospital.


Mercado de Adesivo Vestível Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de adesivos vestíveis abrange materiais e formatos adesivos sensíveis à pressão e de contato com a pele que auxiliam dispositivos vestíveis e patches a permanecerem fixados ao corpo durante monitoramento, terapia ou atividade diária, em aplicações de saúde e casos de uso adjacentes.
Exclusões de escopo: Excluímos adesivos médicos mais amplos que não são projetados para fatores de forma vestíveis, bem como fitas industriais de uso geral e agentes de colagem sem contato com a pele.
Visão Geral da Segmentação
- Por Química do Adesivo
- Silicone
- Acrílico
- Hidrogel
- Hidrocoloide
- Outros
- Por Tipo de Produto
- Patches de Diagnóstico / Monitoramento
- Monitor Contínuo de Glicose (CGM)
- Patch de ECG / Cardíaco
- Patch de Temperatura
- Patches Terapêuticos
- Liberação de Medicamentos por Microagulhas
- Patch de Estimulação Elétrica Nervosa Transcutânea / Neuromodulação
- Patch Transdérmico de Medicamento em Adesivo
- Curativos para Cuidados de Feridas
- Hidrocoloide Avançado
- Espuma Antimicrobiana
- Curativos Inteligentes
- Patches de Diagnóstico / Monitoramento
- Por Aplicação
- Saúde
- Esportes e Fitness
- Industrial e Militar
- Bem-Estar do Consumidor
- Por Usuário Final
- Hospitais
- Clínicas
- Ambientes de Cuidados Domiciliares
- Centros de Cirurgia Ambulatorial
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a estrutura base do mercado e alinhar definições antes da modelagem dos números. Revisamos fontes públicas como os bancos de dados de dispositivos e segurança da FDA dos EUA, estatísticas de doenças crônicas do CDC dos EUA, dados de saúde da OCDE e indicadores de população e gastos com saúde do Banco Mundial para compreender o conjunto de demanda que tipicamente impulsiona o uso de patches vestíveis.
Para embasar o lado da oferta, também recorremos a fontes como dados de comércio da USITC e estatísticas alfandegárias de importação e exportação, bancos de dados de patentes, periódicos revisados por pares sobre materiais de contato com a pele, e registros de empresas e apresentações a investidores que discutem programas de dispositivos vestíveis e consumíveis. Uma assinatura paga para dados financeiros de empresas e outra para inteligência de patentes foram utilizadas seletivamente para padronizar comparações entre pares e acompanhar tendências de inovação. Essas fontes documentais são meramente ilustrativas, e muitas outras fontes de referência públicas e internas foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para verificar como os adesivos vestíveis são efetivamente especificados, adquiridos e consumidos em ambientes reais, onde as fontes secundárias podem ser inconsistentes. Conversamos com uma combinação de fornecedores de materiais, fabricantes de patches e dispositivos, conversores, distribuidores e partes interessadas clínicas e de cuidados domiciliares nas principais regiões, de modo que preços, taxas de adesão e durações de uso pudessem ser confirmados e corrigidos.
Por meio dessas interações, validamos principalmente os limites práticos entre adesivos vestíveis, fitas médicas compatíveis com a pele e patches vestíveis acabados, seguidos de como as mudanças na adoção de sensores e nos programas de monitoramento remoto alteram os volumes anuais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 13% | APAC: 43% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 34% | EMEA: 30% |
| Participantes menores: 15% | Gestores: 53% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O modelo central foi construído utilizando uma lógica de cima para baixo, na qual os grupos de usuários tratados e monitorados são reconstruídos a partir da utilização de serviços de saúde e da adoção de patches vestíveis, que são então traduzidos em consumo de adesivos com base no tempo de uso típico e na frequência de substituição. Em seguida, aproximações seletivas de baixo para cima foram utilizadas como verificação de razoabilidade, como pontos de preço amostrados por química e formato, feedback de canais sobre volumes e uma consolidação limitada da exposição de receita de fornecedores a usos vestíveis.
Os principais insumos que moldaram os totais incluíram a penetração do monitoramento remoto de pacientes por ambiente de cuidado, a prevalência de doenças crônicas que impulsiona o monitoramento contínuo, a área média de adesivo por patch e a duração típica de uso, as mudanças no mix de materiais entre acrílico, silicone e hidrogel, e as diferenças de preços regionais impulsionadas por normas de reembolso e aquisição. Quando os insumos de baixo para cima eram incompletos, as lacunas foram tratadas por meio de aproximação conservadora utilizando benchmarks de produtos adjacentes, seguida de ajustes baseados em entrevistas.
Para as previsões, recorremos à análise de cenários apoiada por regressão multivariada, em que os principais impulsionadores foram a adoção de sensores vestíveis, as tendências de gastos com saúde e as mudanças esperadas nos caminhos de monitoramento de pacientes. As premissas foram mantidas simples e rastreáveis para que o modelo possa ser replicado quando novos dados públicos e feedback de entrevistas estiverem disponíveis.
Ciclo de Validação de Dados e Atualização
Os resultados foram validados por meio de diversas verificações para que grandes variações pudessem ser explicadas em vez de presumidas. Comparamos os resultados modelados com sinais independentes, como comentários sobre remessas de dispositivos, expansão de programas de saúde e padrões de demanda de materiais, e os valores discrepantes foram revisados por um segundo analista antes da aprovação final.
Se uma variável-chave sofrer uma variação acentuada, como cobertura de reembolso, taxas de adoção ou uma grande oscilação de preços em materiais de contato com a pele, chamadas de acompanhamento são acionadas para verificar novamente a premissa e atualizar o modelo. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes no mercado. Antes da entrega, a revisão mais recente é concluída para que a perspectiva reflita publicações públicas recentes e insumos de campo confirmados.
Tamanho do Mercado de Adesivos Vestíveis da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para adesivos vestíveis podem parecer muito díspares porque cada publicador delimita o escopo de forma diferente, e então diferentes premissas de uso e precificação são sobrepostas. Em nosso trabalho, a maior divergência geralmente decorre do que está sendo contabilizado como mercado de materiais adesivos versus mercado de patches vestíveis acabados, além do ano selecionado como ponto de comparação.
Ao acompanhar a adoção do monitoramento de pacientes, os ciclos típicos de substituição por tempo de uso e as redefinições de preço médio de venda (ASP) em nível regional, a Mordor Intelligence mantém a contagem limitada a materiais e formatos adesivos utilizados para fixar dispositivos vestíveis, em vez de incorporar a receita total de dispositivos ou sistemas de patches, o que é uma mudança de escopo comum que altera os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,39 bilhões de USD (2026) | |
| Publicação Especializada do Setor A | 0,48 bilhões de USD (2024) | Esta estimativa parece mais próxima de uma visão mais restrita focada apenas em materiais e pode excluir programas de patches vestíveis de grau clínico ou usos finais mais amplos, o que mantém o número menor e também desloca o ano base para um período anterior. |
| Consultoria Global B | 4,37 bilhões de USD (2024) | Esta estimativa provavelmente combina o valor de adesivos vestíveis com a receita adjacente de patches e curativos vestíveis acabados, e pode utilizar diferentes premissas de escalada de ASP e de timing cambial, o que pode elevar os totais mesmo quando os volumes são semelhantes. |
A tabela mostra que as escolhas de escopo e o alinhamento do ano base fazem a maior parte do trabalho para explicar a diferença, e a diferença restante decorre de como o consumo por usuário e os preços são atualizados. Nossa abordagem permanece replicável porque cada insumo está vinculado a um conjunto de demanda claro, uma taxa de uso e uma premissa de preço que pode ser verificada novamente durante as atualizações.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de adesivo vestível e qual é a sua taxa de crescimento?
O mercado está avaliado em USD 6,39 bilhões em 2026 e está previsto para atingir USD 10,37 bilhões até 2031, refletindo um CAGR de 10,18% no período 2026-2031.
Qual química de adesivo lidera o mercado atualmente?
As formulações à base de silicone detêm a maior participação de 35,78% porque equilibram biocompatibilidade, remoção suave e histórico regulatório comprovado.
Por que os adesivos de hidrogel estão recebendo tanta atenção?
Os hidrogéis gerenciam melhor o suor e a umidade do que outras químicas e, portanto, registram o CAGR mais rápido de 11,02%, especialmente em monitores de glicose de longa duração e curativos inteligentes.
Qual é a relevância da adoção nos cuidados domiciliares em comparação com os hospitais?
Os hospitais ainda comandam 37,54% das receitas de 2025, mas os ambientes de cuidados domiciliares estão se expandindo rapidamente a um CAGR de 10,21%, à medida que os pagadores reembolsam o monitoramento remoto e os pacientes preferem o gerenciamento em casa.
Qual região adicionará a maior receita nova até 2031?
A Ásia-Pacífico, liderada pela construção de dispositivos médicos de USD 210 bilhões da China, está crescendo a um CAGR de 10,55% e está posicionada para contribuir com os maiores ganhos incrementais em dólares.
Qual é o principal desafio técnico que impede um crescimento ainda mais rápido?
Equilibrar a adesão de longa duração com a remoção indolor continua sendo um obstáculo central; uma aderência mais forte frequentemente aumenta o risco de trauma cutâneo, estimulando a pesquisa e desenvolvimento contínua em químicas de baixo trauma.
Página atualizada pela última vez em:



