
Análise do Mercado de Wearables Inteligentes da Índia por Mordor Intelligence
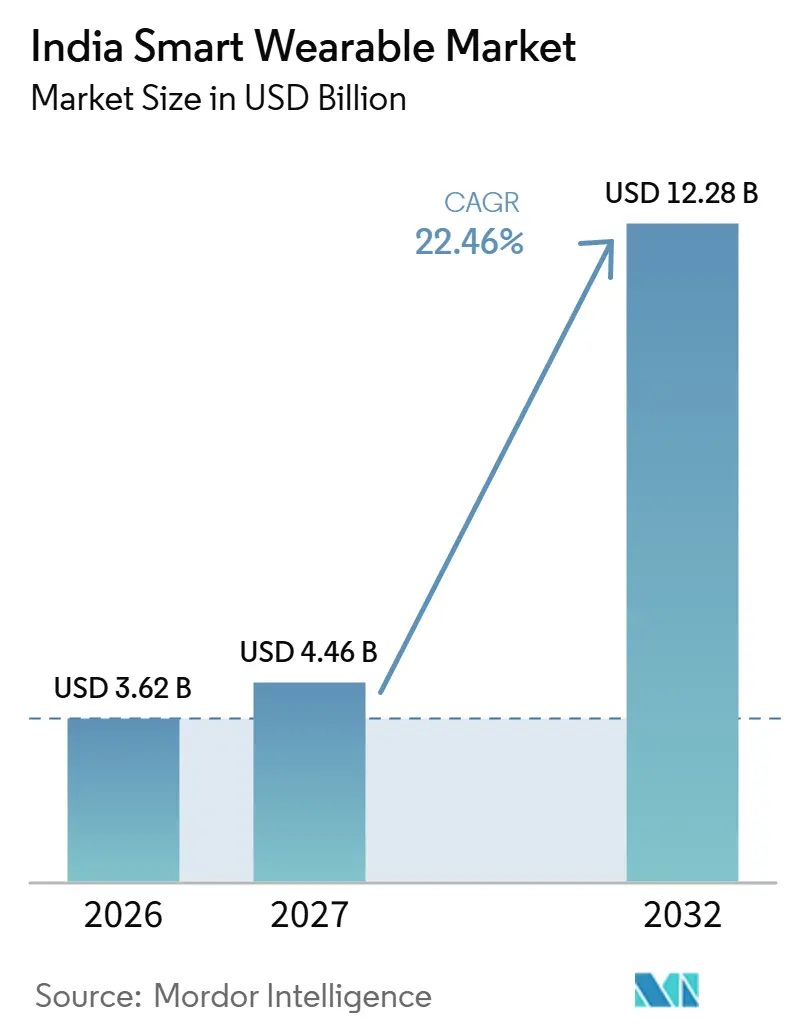
Espera-se que o tamanho do mercado de wearables inteligentes da Índia aumente de 3,62 bilhões de USD em 2026 para 4,46 bilhões de USD em 2027 e atinja 12,28 bilhões de USD até 2032, crescendo a um CAGR de 22,46% no período de 2027 a 2032.
O caso de expansão da Índia vincula o interesse em monitoramento de saúde ao rastreamento pessoal recorrente e aos usos específicos de doenças para smartwatches e outros dispositivos wearables conectados. Preços mais baixos de smart rings e benefícios de seguro vinculados à atividade física agregam acessibilidade e motivação financeira, enquanto incentivos fracos de atualização restringem a demanda por substituição. As respostas dos fornecedores podem combinar software de saúde útil, conectividade móvel compartilhada e ativação mais clara para alcançar compradores por meio de planos e jornadas de pagamento já existentes. As preocupações com privacidade e a fronteira entre bem-estar e medicina significam que a expansão para um monitoramento mais rico também aumenta a importância dos controles de captura e das declarações de produto claramente definidas.
Principais Conclusões do Relatório
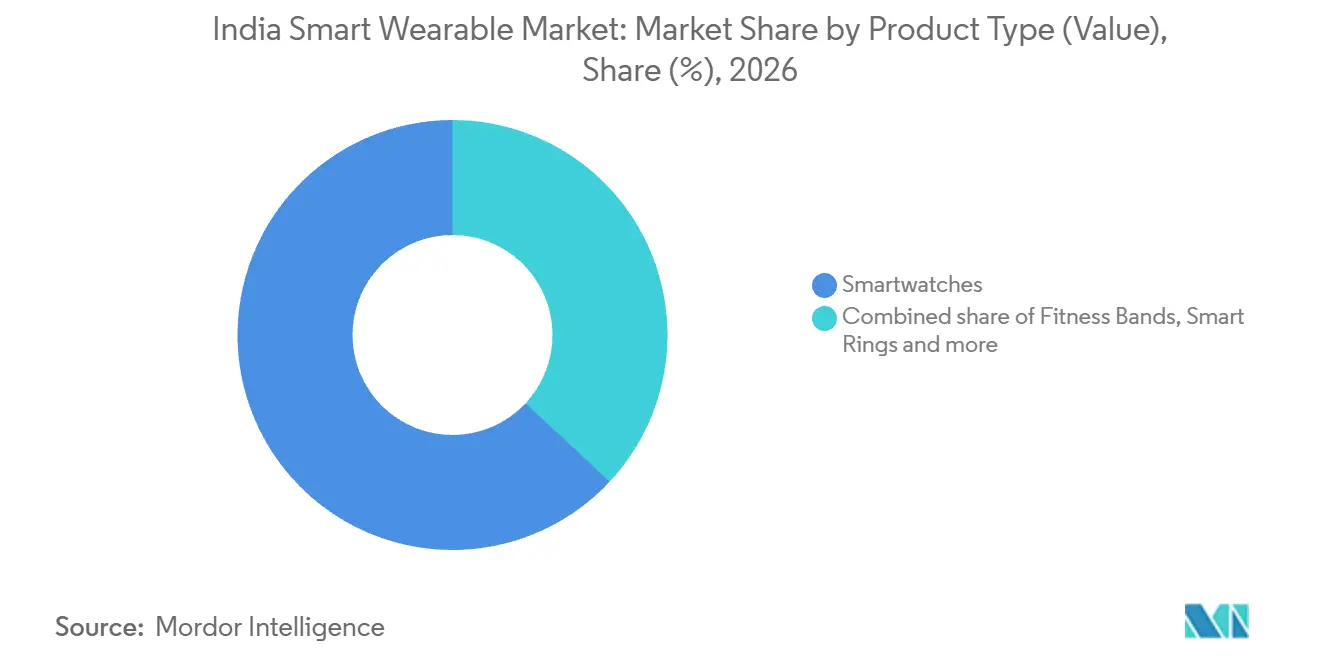
- Por tipo de produto, os smartwatches detinham 63,05% da participação do mercado de wearables inteligentes da Índia em 2026, enquanto os smart rings têm previsão de crescimento mais rápido, com um CAGR de 24,1% no período de 2027 a 2032.
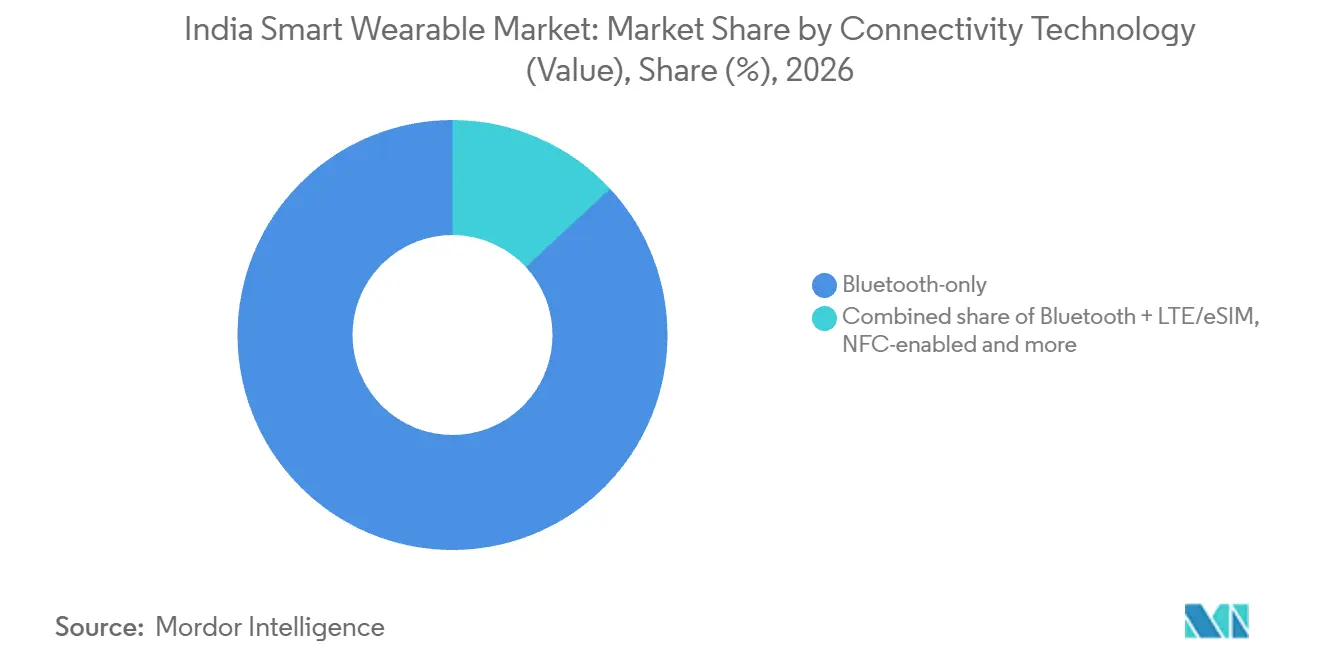
- A tecnologia de conectividade foi liderada por dispositivos somente Bluetooth, com uma participação de 86,91% do tamanho do mercado de wearables inteligentes da Índia em 2026, enquanto Bluetooth + LTE/eSIM tem previsão de crescimento mais rápido, com um CAGR de 24,5% no período de 2027 a 2032.
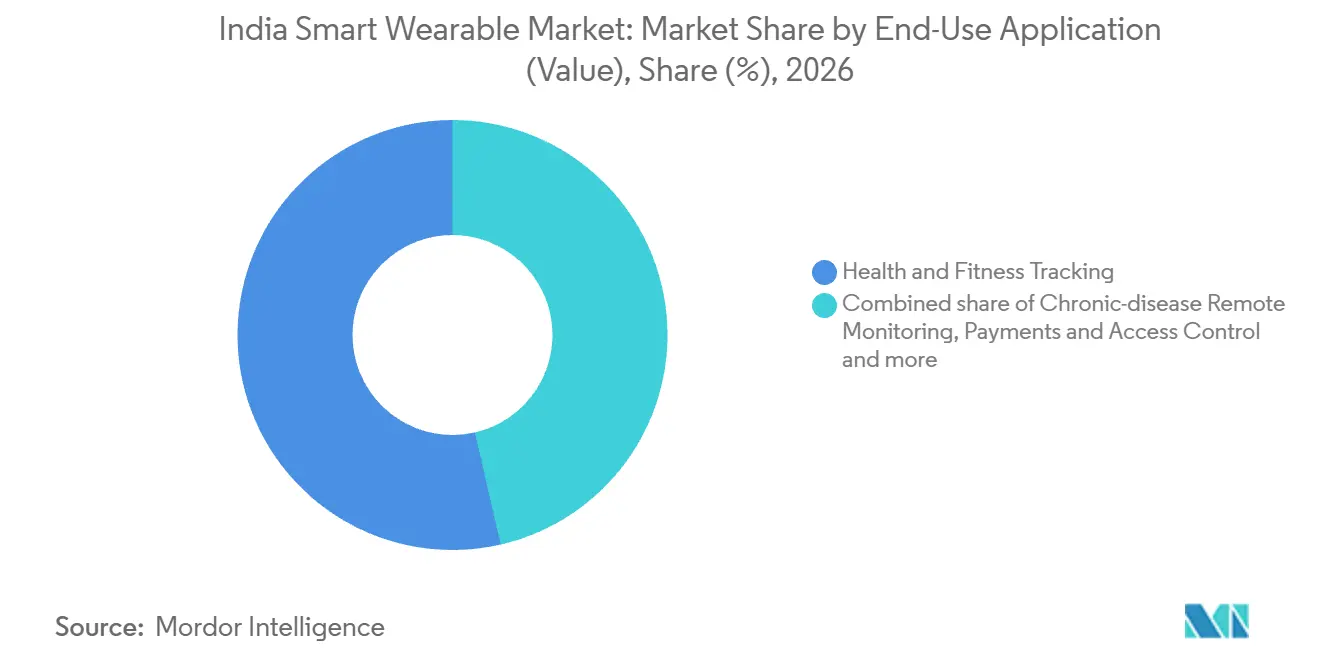
- Entre as aplicações de uso final, o monitoramento de saúde e condicionamento físico detinha 53,6% do valor de mercado em 2026, e o monitoramento remoto de doenças crônicas tem previsão de crescimento mais rápido, com um CAGR de 23,6% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da classe média consciente de saúde e fitness | +12.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Queda rápida do ASP devido à intensa concorrência doméstica | +3% | Em todo o país | Curto prazo (≤ 2 anos) |
| Incentivos governamentais PLI e de Saúde Digital | +4% | Em todo o país | Médio prazo (2 a 4 anos) |
| Descontos em seguros de saúde por dados de wearables | +3.5% | Em todo o país | Médio prazo (2 a 4 anos) |
| Surgimento dos smart rings como fator de forma amigável para joias | +2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Pagamentos por aproximação habilitados por UPI via wearables | +1% | Em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da classe média com maior consciência de saúde e condicionamento físico
Os objetivos de monitoramento de saúde oferecem às marcas de wearables uma fonte identificável de interesse de compra do consumidor. Na pesquisa online da NIQ de janeiro a fevereiro de 2025 com a população adulta compradora de alimentos da Índia, 56% relataram ter adquirido wearables.[1] Na mesma pesquisa, 40% afirmaram ter a intenção de comprar um no ano seguinte para monitoramento de saúde e acompanhamento de metas. Esses objetivos declarados oferecem aos fabricantes uma forma de organizar medições e feedback em torno de uma tarefa de monitoramento específica, vinculando o design do produto ao propósito da compra.
Rápida queda do ASP devido à intensa concorrência doméstica
Preços mais baixos de smart rings reduzem o obstáculo inicial para compradores que escolhem seu primeiro anel ou adicionam outro wearable. A IDC relatou que o preço médio de venda de smart rings na Índia caiu 8,7% em relação ao ano anterior, para 159,7 USD em 2025. A mesma leitura identificou boAt, Aabo e Fittr como fornecedores que se juntaram ao impulso pela adoção da categoria. Para os fornecedores, um preço de referência de categoria mais baixo aumenta a importância de distinguir o que um anel de preço mais alto oferece antes de pedir aos compradores que paguem mais. A acessibilidade, portanto, fornece uma estratégia de entrada para esses fornecedores, enquanto um anel premium deve justificar seu maior custo de hardware.
Incentivos do PLI e de Saúde Digital do Governo
A política de manufatura pode apoiar relógios acessíveis quando a adição de valor doméstico reduz o custo de fornecê-los. O Programa de Manufatura Faseada da Índia foi notificado em dezembro de 2024 para promover a adição de valor doméstico em aparelhos celulares, dispositivos wearables de pulso, hearables e peças e subconjuntos relacionados. Sua cobertura torna a produção de componentes tão relevante para a oportunidade de manufatura quanto a montagem do dispositivo final. Para um fornecedor de wearables, a escolha comercial é qual estágio de produção pode agregar valor localmente a um custo viável.
Descontos de seguro de saúde para dados de wearables
A HDFC ERGO oferece até 10% de desconto de renovação por condicionamento físico no plano my:health Koti Suraksha para atividades rastreadas por wearables qualificados. A rota de passos requer pelo menos 50.000 passos semanais, com limite de 15.000 passos por dia. Alternativamente, os segurados podem queimar 900 calorias, com limite de 300 calorias em uma sessão de exercício por dia. O rastreamento requer um wearable vinculado ao aplicativo móvel da HDFC ERGO e ao número da apólice. Para os segurados elegíveis, a economia condicional adiciona um motivo relacionado ao seguro para obter e usar consistentemente um dispositivo de rastreamento. Como o desconto é obtido a cada renovação por meio de passos semanais ou calorias registradas, ele recompensa o rastreamento consistente em vez da simples posse de um wearable.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Erosão do ASP comprimindo as margens dos OEMs | -1.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Preocupações com privacidade de dados e segurança cibernética | -1% | Em todo o país | Médio prazo (2 a 4 anos) |
| Prolongamento dos ciclos de substituição após o boom de compradores de primeira vez | -0.6% | Em todo o país | Curto prazo (≤ 2 anos) |
| Ambiguidade da CDSCO sobre wearables de grau médico | -0.4% | Em todo o país | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Erosão do ASP comprimindo as margens dos OEMs
Smartwatches de preço de entrada deixam os OEMs vulneráveis quando a promoção absorve uma contribuição já pequena por dispositivo. Em 5 de março de 2026, Prabhu Ram, vice-presidente de inteligência do setor da CyberMedia Research, afirmou que os preços muito baixos de smartwatches na Índia deixavam pouca margem para as marcas. Ele disse que as despesas de marketing, incluindo embaixadores de marca atletas, consumiam o que essas marcas ganhavam. Para um portfólio de preço de entrada, gastar para conquistar a venda pode, portanto, competir com os recursos disponíveis para suportar o produto. Reduzir os gastos promocionais poderia preservar a contribuição, mas exigiria uma abordagem diferente para atrair compradores. Os preços de entrada baixos, consequentemente, restringem os fundos retidos de cada venda.
Preocupações com privacidade de dados e segurança cibernética
Para os fornecedores de óculos com IA, a captura automática cria um problema de aceitação que vai além da pessoa que usa o dispositivo. Em um fórum da Índia em novembro de 2025, o apoio ao processamento e à captura sempre ativos sem envolvimento do usuário caiu de 52,5% antes da deliberação para 29,4% depois. Os participantes levantaram preocupações sobre a privacidade de terceiros e a captura, vazamento ou uso indevido de informações sensíveis. Essa resposta torna a captura ambiental irrestrita uma proposta de venda menos direta do que a capacidade de detecção adicional sozinha sugeriria. Dar aos usuários controle sobre a captura poderia abordar parte dessa objeção, embora mudasse a experiência mãos-livres proposta. Comercializar tal funcionalidade, portanto, carrega o ônus de conciliar a conveniência com a privacidade tanto dos usuários quanto dos transeuntes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto (Valor):
Escala de Relógios e Novos Fatores de FormaOs smartwatches representaram uma participação de 63,05% do tamanho do mercado de wearables inteligentes da Índia em 2026. A IDC relatou remessas de smartwatches de 6,4 milhões de unidades no segundo trimestre de 2026, queda de 4% em relação ao ano anterior. O declínio estendeu a contração da categoria para o 10º trimestre consecutivo. No mesmo trimestre, a IDC relatou que os ASPs subiram 23,9% em relação ao ano anterior, de 22 USD para 27,3 USD, à medida que os consumidores migraram para relógios de maior qualidade e com mais recursos. Com os preços médios subindo enquanto as remessas caem, a posição de valor da categoria depende dos compradores migrando para produtos superiores, e não de unidades adicionais.
Os smart rings são o segmento de crescimento mais rápido, com um CAGR previsto de 24,1% no período de 2027 a 2032. A Oura lançou o Ring 4 na Índia em março de 2026 a partir de INR 28.900 (cerca de 313 USD), com assinatura mensal de INR 599 (cerca de 6 USD). No entanto, as remessas de smart rings na Índia caíram 30,6% em relação ao ano anterior em 2025, de acordo com o rastreador da IDC. Entre os óculos inteligentes, a Meta lançou o Ray-Ban Meta (Gen 2) na Índia em 1º de dezembro de 2025, com interação de voz em hindi e vendas por meio da Ray-Ban India e varejistas de óculos. O nível de preço de lançamento da Oura oferece uma rota para o crescimento do valor de hardware de smart rings por meio do mix de produtos, apesar do declínio nas remessas da categoria em 2025.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Tecnologia de Conectividade (Valor):
Dominância do Bluetooth e Acesso Celular por Plano CompartilhadoOs dispositivos somente Bluetooth representaram uma participação de 86,91% do mercado de wearables inteligentes da Índia em 2026. No segundo trimestre de 2025, relatórios atribuídos à IDC vincularam o crescimento das remessas de smart wristbands na Índia principalmente à adoção do Samsung Galaxy Fit3. A Samsung detinha 80,6% desse segmento de smart wristbands, cujas remessas atingiram 83.000 unidades, alta de 118,5% em relação ao ano anterior. Para um concorrente de faixas de fitness Bluetooth, essa concentração significa que o crescimento da categoria por si só superestimaria a oportunidade disponível sem conquistar compradores do fornecedor dominante.
Bluetooth + LTE/eSIM é o segmento de crescimento mais rápido, com um CAGR previsto de 24,5% no período de 2027 a 2032. A Airtel permite que usuários elegíveis do Apple Watch Cellular compartilhem um número e plano pós-pago Airtel My Plan ou Infinity sem cobrança de assinatura adicional. O uso do relógio é cobrado no plano móvel ativo. Como essa oferta está vinculada a planos pós-pagos específicos, a base de assinantes elegíveis da operadora é o grupo natural de compradores para essa rota de acesso a relógios celulares.


Por Aplicação de Uso Final (Valor):
Rastreamento Rotineiro e Monitoramento Específico de DoençasO monitoramento de saúde e condicionamento físico foi o maior segmento, representando 53,6% do valor de mercado em 2026. Em 2025, os usuários do boAt Crest na Índia registraram mais de 6,5 milhões de sessões de atividade, de acordo com dados agregados e anonimizados do aplicativo. Esses usuários registraram coletivamente mais de um trilhão de passos durante o mesmo ano. Caminhar foi uma escolha de atividade para 55% dos usuários nos mesmos dados, com corrida, esteira, yoga e ciclismo indoor compondo o restante do top cinco.
O monitoramento remoto de doenças crônicas é o segmento de crescimento mais rápido, com um CAGR previsto de 23,6% no período de 2027 a 2032. Até 18 de dezembro de 2025, quase 300 famílias em toda a Índia haviam usado o wearable WALK da Lifespark Technologies para a doença de Parkinson. O dispositivo de membro inferior permite o monitoramento remoto dos padrões de caminhada dos pacientes. Como os clínicos podem monitorar o progresso dos pacientes remotamente, essa aplicação serve a um fluxo de trabalho de cuidados que necessita de informações de marcha relevantes para a doença, além dos totais de atividade rotineira.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas comparam os requisitos nacionais da Índia com a sobreposição de fiscalização de mercadorias embaladas de Maharashtra. A perspectiva é a dos fornecedores que importam wearables sem fio e tratam dados pessoais de clientes como fiduciários de dados. O Departamento de Telecomunicações exige aprovação de tipo de equipamento para smartwatches que operam em bandas não licenciadas e permite aplicações de autodeclaração. O diagnóstico, prevenção, monitoramento, tratamento ou alívio de doenças declarado pelo fabricante pode enquadrar um dispositivo no âmbito do marco de dispositivos médicos.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade primária | Seção WPC do Departamento de Telecomunicações; MeitY; CDSCO | Organização de Metrologia Legal de Maharashtra para fiscalização de mercadorias embaladas |
| Principais instrumentos ou diretrizes | Aprovação de tipo de equipamento; Regras de Dispositivos Médicos; Regras de Proteção de Dados Pessoais Digitais em fases | Declarações de mercadorias pré-embaladas sob regras centrais e regras de fiscalização estaduais; o marco nacional de dados se aplica |
| Efeito comercial | Aprovação sem fio para dispositivos em bandas não licenciadas; o uso médico pretendido altera o escopo regulatório; salvaguardas são implementadas gradualmente para fiduciários de dados | Dispositivos de varejo pré-embalados precisam de declarações de identidade, mercadoria, quantidade, data e preço máximo de varejo com imposto incluído |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia reflete uma rota de aprovação por autodeclaração definida, juntamente com as consequências regulatórias do uso médico pretendido. A classificação Média de Maharashtra reflete o trabalho de rotulagem de embalagens exigido para dispositivos pré-embalados dentro desse marco nacional. Ambas as direções refletem as salvaguardas de dados pessoais adotadas pela Índia, com início programado para 18 meses após 13 de novembro de 2025, cobrindo fiduciários de dados e o processamento realizado em seu nome.[2] Para os fornecedores que operam em Maharashtra, o endurecimento reflete esse dever de segurança no nível da Índia, juntamente com a fiscalização de rotulagem de embalagens do estado.
Etapas da Cadeia de Valor
A cadeia de valor compara a engenharia de produtos, a montagem eletrônica e a distribuição de marcas como fontes distintas de ganhos dos fornecedores. A divisão de Relógios e Wearables da Titan Company Limited combina atividades de engenharia, manufatura e montagem na Índia. A Optiemus Electronics Limited fabrica produtos de hearables e wearables e fornece serviços de manufatura eletrônica a clientes domésticos e globais. Essas estruturas permitem que marcas integradas retenham o valor do design do produto enquanto os especialistas em manufatura ganham por meio da execução da produção.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Engenharia de produtos | Empresas integradas de relógios e wearables, como a Titan Company Limited | Vendas de produtos de marca incorporando engenharia proprietária | Traduzir designs de dispositivos compactos em produção repetível | Alinhar especificações de engenharia com requisitos de montagem e teste |
| Montagem e teste eletrônicos | Fabricantes de hearables e wearables, como a Optiemus Electronics Limited | Taxas de serviço de manufatura eletrônica | Manter a consistência da montagem em revisões de design | Validar designs revisados em relação aos procedimentos de teste de produção |
| Distribuição de marcas | Proprietários de marcas de wearables, como a Imagine Marketing Limited (boAt) | Vendas de dispositivos de marca por meio de canais de distribuição | Comunicar os requisitos de produto e ativação nos canais de vendas | Padronizar orientações de produto para varejistas e transferências de ativação |
| Fonte: Mordor Intelligence | ||||
Em 30 de junho de 2025, a rede de distribuição de produtos geral da Imagine Marketing Limited incluía mais de 12.000 varejistas offline e 112 distribuidores em 25 estados e 5 territórios da união na Índia. A mesma empresa também vende por meio de marketplaces online e seu site direto ao consumidor, de modo que a rede offline é uma das várias rotas para os compradores de seus smartwatches e smart rings. Um fabricante como a Optiemus pode fornecer serviços de produção, mas corresponder ao papel de proprietário de marca da Imagine Marketing também requer rotas para o comprador final.
Cenário Competitivo
Concentração do Mercado
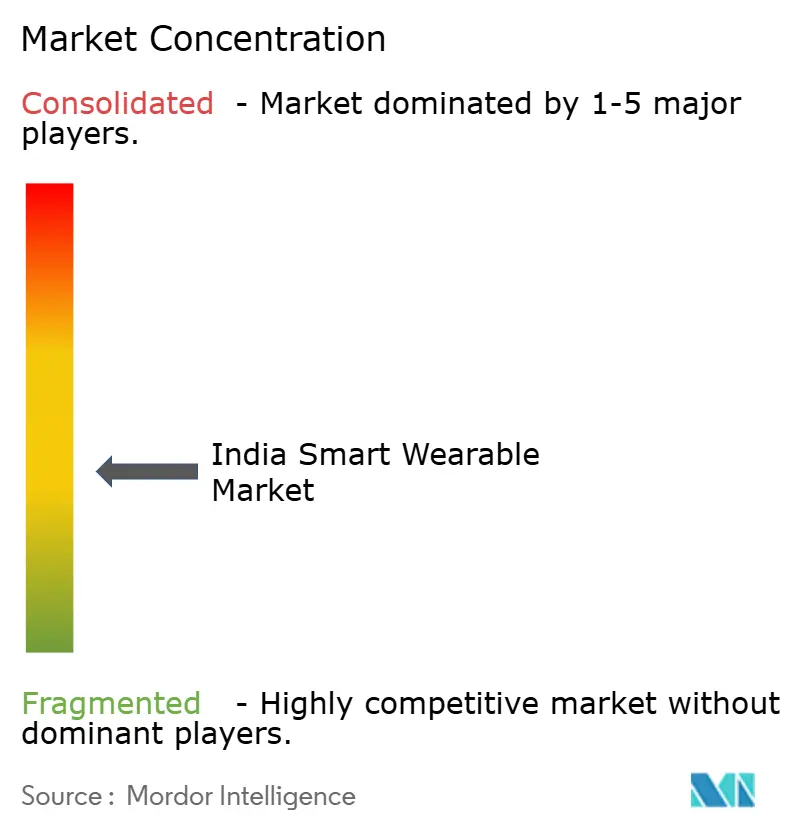
A concorrência é fragmentada entre marcas de volume domésticas e fornecedores premium globais, com a boAt ocupando o segundo lugar e 15,2% das remessas de smartwatches da Índia no segundo trimestre de 2026, enquanto Apple, Samsung e Garmin lideraram os smartwatches avançados. O campo competitivo inclui Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation, Google LLC (Pixel Watch) e Nike, Inc. por meio do software de fitness Run Club compatível com Apple Watch na Índia. A Apple disponibilizou o Apple Watch Series 11 na Índia em setembro de 2025, com pontuação de sono introduzida por meio do watchOS 26 para modelos compatíveis. Para o modelo Bluetooth do Samsung Galaxy Watch8, a Dixon Technologies (India) Ltd. foi a fabricante e a Samsung India Electronics Pvt. Ltd. foi a importadora. Essa separação entre marcas voltadas ao consumidor e funções de produção significa que a participação na fábrica e o controle da experiência do wearable capturam partes diferentes do valor comercial.
A Xiaomi lançou o Redmi Watch Move na Índia em abril de 2025 com rastreamento de saúde e mais de 140 modos de treino. Essa amplitude de atividades oferece a um único relógio uma proposta para rotinas de exercício variadas, colocando peso comercial em tornar esses modos compreensíveis e utilizáveis. O Google introduziu o Pixel Watch 4 com Wi-Fi na Índia em agosto de 2025 com assistência Gemini ativada pelo pulso. A amplitude de treinos do Redmi Watch Move e a assistência Gemini do Pixel Watch 4 competem em recursos diferentes, de modo que um comprador que os compara pondera a cobertura de exercícios em relação a um assistente no pulso.
A orientação de software da CDSCO de julho de 2026 exclui software de bem-estar geral e condicionamento físico rotineiro sem finalidade médica, enquanto coloca os relatórios fisiológicos de finalidade médica fora dessa categoria. Essa orientação de conscientização pública reflete as práticas existentes do MDR-2017, de modo que os usos pretendidos declarados pelos concorrentes determinam se o posicionamento de bem-estar está disponível. A função de pressão arterial do Samsung Health Monitor requer um Galaxy Watch compatível, um smartphone Galaxy pareado e calibração em relação a um monitor de braçadeira. Como a função requer um smartphone Galaxy pareado, a Samsung vincula o acesso a esse recurso de saúde aos proprietários de seus próprios telefones.
Líderes da Indústria de Wearables Inteligentes da Índia
-
Apple Inc.
-
Samsung Electronics Co., Ltd.
-
Xiaomi Corporation
-
Google LLC (Pixel Watch)
-
Nike, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Wearables Inteligentes da Índia Empresas cobertas neste relatório
- Nexxbase Marketing Private Limited (Noise)
- Boltt Games Private Limited (Fire-Boltt)
- Imagine Marketing Limited (boAt)
- Samsung Electronics Co., Ltd.
- Apple Inc.
- Garmin Ltd.
- Xiaomi Corporation
- Huawei Technologies Co., Ltd.
- Fitbit LLC (Alphabet Inc. subsidiary)
- Titan Company Limited
- GOQii Technologies Pvt. Ltd.
- Nike, Inc.
- Realme Mobile Telecommunications (India) Pvt. Ltd.
- OnePlus Technology (Shenzhen) Co., Ltd.
- Guangdong OPPO Mobile Telecommunications Corp., Ltd.
- Zepp Health Corporation (Amazfit)
- Lenovo Group Limited
- Zebronics India Pvt. Ltd.
- Portronics Digital Pvt. Ltd.
- Fastrack (Brand of Titan Company Limited)
- Sony Group Corporation
- Google LLC (Pixel Watch)
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam wearables de pagamento prospectivos para gastos pessoais, uso delegado e ativação de varejo assistida. A circular da NPCI de 8 de outubro de 2025 estendeu o UPI Circle a dispositivos IoT e perfis de software, incluindo wearables inteligentes, para pagamentos domésticos delegados de pessoa para comerciante em dispositivos secundários aprovados pela NPCI.[3] O marco combina limites de transação e delegação com vinculação de dispositivo de proximidade e um período de 24 horas após a vinculação de gastos cumulativos restritos. Essas condições favorecem produtos elegíveis projetados em torno de uma jornada de pagamento definida e um modelo de ativação viável.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Wearables para pagamentos rotineiros a comerciantes | O UPI Circle cobre perfis IoT de wearables | Consumidores que escolhem relógios com capacidade de pagamento | Integrar um perfil de pagamento elegível para compras diárias de menor valor | Os limites de transação restringem compras de maior valor | Fabricantes de wearables e provedores de pagamento participantes |
| Wearables para gastos delegados | A delegação em nível de dispositivo tem um marco operativo | Usuários primários de UPI que adquirem wearables para usuários secundários | Tornar os controles de delegação centrais para a experiência do dispositivo | Os limites mensais de delegação restringem a flexibilidade de gastos | Marcas de relógios e membros UPI que atendem usuários delegados |
| Wearables vendidos com ativação assistida | Os dispositivos primário e secundário devem estar próximos durante a vinculação | Compradores que buscam wearables de pagamento por meio do varejo assistido | Oferecer a vinculação do dispositivo durante a visita de compra | A proximidade do dispositivo complica o provisionamento remoto | Marcas de wearables e seus parceiros de distribuição no varejo |
| Fonte: Mordor Intelligence | |||||
A abertura mais forte é um wearable de pagamento cujo hardware, controles de delegação e processo de ativação funcionam como uma oferta comercial única. Os gastos iniciais restritos tornam o onboarding claro particularmente relevante para a primeira experiência de pagamento. Os fornecedores que incorporam os limites de transação ao posicionamento do produto podem direcionar compras rotineiras dentro dos limites de gastos definidos pelo marco.
Desenvolvimentos industriais recentes em Mercado de Wearables Inteligentes da Índia
- Ago 2026: O Google anunciou que o Pixel Watch 5 estaria à venda na Índia a partir de 20 de agosto de 2026.
- Jul 2026: A Samsung Electronics Co., Ltd. disponibilizou o Galaxy Watch Ultra2 e o Galaxy Watch9 para pré-venda na Índia.
- Jul 2026: A CDSCO emitiu orientação de conscientização pública sobre software de dispositivos médicos sob o MDR-2017, refletindo as práticas existentes e excluindo software de bem-estar geral e condicionamento físico rotineiro sem finalidade médica.
Mercado de Wearables Inteligentes da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de wearables inteligentes da Índia mede os gastos anuais em dispositivos wearables equipados com sensores e software para monitoramento de atividade ou saúde, comunicação ou interações do usuário, vendidos para uso na Índia. Os valores são vendas de dispositivos em USD em formas de produto, configurações de conectividade e aplicações de uso final.
Exclusões de escopo: Relógios convencionais e acessórios básicos que não geram funções inteligentes mensuráveis, aplicativos de smartphone autônomos sem um dispositivo wearable, peças e acessórios de wearables vendidos separadamente, e serviços autônomos de reparo, manutenção ou assinatura estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto (Valor)
- Smartwatches
- Faixas de Fitness
- Anéis Inteligentes
- Óculos Inteligentes
- Outros Tipos de Produto
- Por Tecnologia de Conectividade (Valor)
- Somente Bluetooth
- Bluetooth + LTE/eSIM
- Habilitado para NFC
- Por Aplicação de Uso Final (Valor)
- Monitoramento de Saúde e Fitness
- Monitoramento Remoto de Doenças Crônicas
- Pagamentos e Controle de Acesso
- Força de Trabalho Industrial e de Campo
- Outras Aplicações de Uso Final
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental baseia-se em fontes públicas e oficiais, como o Departamento de Telecomunicações, o NITI Aayog, o Ministério de Eletrônica e Tecnologia da Informação e a Organização Central de Controle de Padrões de Drogas. Os indicadores de telecomunicações enquadram a base de consumidores conectados, a análise do comércio eletrônico informa as condições de produção e comércio, as regras de proteção de dados esclarecem os deveres para o tratamento de dados pessoais, e a orientação de software de dispositivos médicos ajuda a distinguir funções de finalidade médica do rastreamento geral de bem-estar.
Relatórios anuais de empresas e registros regulatórios podem esclarecer portfólios de produtos, canais de vendas relatados e funções de manufatura, enquanto materiais para investidores e imprensa de negócios respeitável podem verificar lançamentos, preços e desenvolvimentos de canais. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas podem incluir executivos de marcas e dispositivos wearables com sede na Índia, líderes de varejo e distribuição, especialistas em telecomunicações e conectividade, usuários de saúde e bem-estar, e líderes de manufatura ou produto que possam explicar preços locais, movimentação de canais e padrões de uso. Suas evidências podem testar suposições secundárias sobre mix de produtos, preços de venda realizados, tempo de substituição, adoção de conectividade e demanda de aplicações, com visões inconsistentes verificadas em relação a evidências de remessas, registros e canais. Onde uma variável permanece sem suporte, o analista deve preservar um intervalo, documentar a lacuna de evidências e triangular a estimativa resultante com outros sinais observáveis do mercado indiano.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CEOs e diretores: 20% | |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima o valor anual das vendas de dispositivos na Índia a partir de uma visão de cima para baixo das compras de wearables inteligentes acabados, verificando então totais selecionados com o preço médio de venda amostrado multiplicado pelo volume de remessas e evidências de canais. As remessas de produtos e os preços realizados por principal forma de dispositivo estabelecem o pool de valor. O mix de canais de varejo e online verifica o preço final de venda. O mix de conectividade e o mix de casos de uso ajudam a distribuir o valor entre os segmentos relatados, e a adoção de dispositivos móveis e internet, o interesse do consumidor em saúde, a produção local e as condições de importação informam a demanda e a disponibilidade. As participações de segmento são construídas a partir do mix de remessas e preços observados onde disponível, com as classificações de produto, conectividade e uso final reconciliadas com o total do mercado. Uma regressão multivariada pode projetar o valor usando esses indicadores de demanda, preço e mix, com análise de cenário para mudanças materiais de preço, ciclo de substituição ou adoção. O valor é previsto a partir de indicadores de remessas, preços e mix de produtos, de modo que o movimento de preços e mix de produtos pode alterar o crescimento do valor independentemente dos volumes de dispositivos. Os respondentes primários podem testar se a direção e o mecanismo comercial de cada insumo se adequam às condições de canal e produto da Índia, e verificações seletivas de baixo para cima devem ser mantidas como intervalos onde as evidências de preço ou volume amostradas estiverem incompletas, sendo então reconciliadas com o total de cima para baixo.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam remessas de dispositivos publicadas, sinais de preço de venda e mix observados, divulgações de empresas e indicadores de conectividade e consumo da Índia, investigando então inconsistências em ano, unidade, cobertura de produto ou movimento de valor versus volume antes da aprovação. Uma segunda revisão verifica fórmulas, totais de segmentos, datas de fontes e mudanças incomumente grandes, com recontato acionado quando um insumo material é ambíguo, contraditório ou muda o suficiente para afetar a previsão. O conjunto de evidências é atualizado anualmente, revisado entre ciclos para eventos materiais de mercado e verificado novamente em uma nova revisão pré-entrega.
Dimensionamento do Mercado de Wearables Inteligentes da Índia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de wearables inteligentes da Índia mede os gastos anuais em dispositivos wearables equipados com sensores e software para monitoramento de atividade ou saúde, comunicação ou interações do usuário, vendidos para uso na Índia.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma regressão multivariada pode projetar o valor usando esses indicadores de demanda, preço e mix, com análise de cenário para mudanças materiais de preço, ciclo de substituição ou adoção.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,46 bilhões de USD (2027) | |
| Consultoria Regional A | 1,2 bilhão de USD (2025) | Em sua base de 2025, esta estimativa está 73,1% abaixo do valor de 2027 deste relatório de 4,46 bilhões de USD, 2 anos depois. Seu limite de rastreadores de condicionamento físico abrange roupas inteligentes, smartwatches e faixas inteligentes para aplicações de rastreamento, um conjunto mais restrito de produtos e usos do que o mercado do relatório. |
| Consultoria Regional B | 2,29 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 48,7% abaixo do valor de 2027 deste relatório de 4,46 bilhões de USD, 2 anos depois. Seu enquadramento de saúde e condicionamento físico centra-se em produtos de saúde e condicionamento físico, deixando comunicação, pagamento, força de trabalho e outras aplicações não relacionadas à saúde fora do mercado declarado. |
Os analistas da Mordor Intelligence triangulam remessas de dispositivos publicadas, sinais de preço de venda e mix observados, divulgações de empresas e indicadores de conectividade e consumo da Índia, investigando então inconsistências em ano, unidade, cobertura de produto ou movimento de valor versus volume antes da aprovação.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de wearables inteligentes da Índia?
Espera-se que o tamanho atinja 4,46 bilhões de USD em 2027 e 12,28 bilhões de USD até 2032, crescendo a um CAGR de 22,46% no período de 2027 a 2032.
O que sustenta a demanda por dispositivos wearables inteligentes na Índia?
O interesse em monitoramento de saúde molda o caso de compra, enquanto a queda nos preços de rings reduz o obstáculo inicial para os compradores. O preço médio de venda de smart rings na Índia caiu 8,7% em relação ao ano anterior, para 159,7 USD em 2025.
Qual tipo de produto lidera o setor de wearables inteligentes da Índia?
Os smartwatches detinham 63,05% do valor de mercado em 2026. Os smart rings têm previsão de crescimento mais rápido, com um CAGR de 24,1% no período de 2027 a 2032.
Quais empresas participam do setor de wearables inteligentes da Índia?
Os participantes de hardware incluem Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation e Google LLC por meio do Pixel Watch. A Nike, Inc. fornece o software de fitness Run Club compatível com Apple Watch na Índia.
O que poderia limitar a adoção de produtos wearables inteligentes na Índia?
As preocupações com privacidade complicam os óculos com IA sempre ativos. Em um fórum da Índia em novembro de 2025, o apoio ao processamento e à captura sem envolvimento do usuário caiu de 52,5% para 29,4% após deliberação.