
Tamanho e Participação do Mercado de Tecnologia Vestível
Análise do Mercado de Tecnologia Vestível por Mordor Intelligence
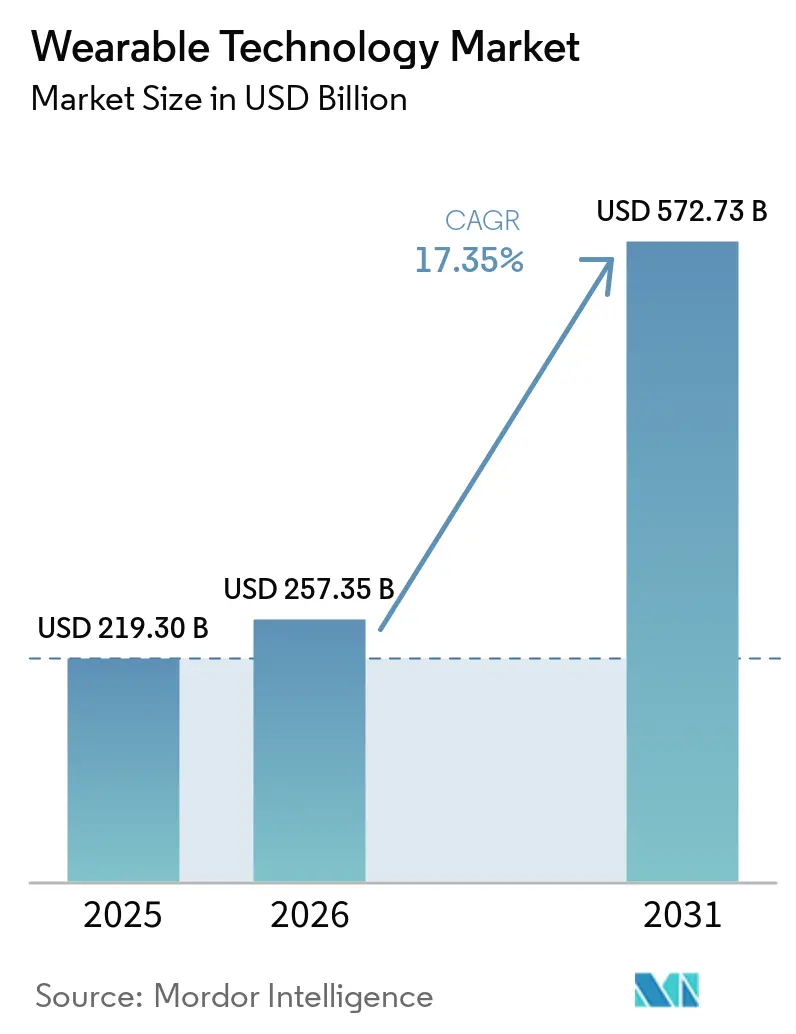
O tamanho do mercado de tecnologia vestível foi avaliado em 257,4 bilhões de USD em 2026 e estimado para crescer de 302 bilhões de USD em 2027 para atingir 659,3 bilhões de USD até 2032, a um CAGR de 16,9% durante o período de previsão (2027-2032).
O monitoramento clínico e a realidade aumentada (AR) para a linha de frente ampliam o que relógios e óculos conectados podem realizar. Os incentivos de compra elegíveis da China complementam essas aplicações ao melhorar a proposta de preço ao consumidor. A inteligência artificial (IA) no dispositivo e baterias específicas para cada carga de trabalho oferecem aos fornecedores maneiras práticas de diferenciar a função do dispositivo vestível. As obrigações de privacidade e a economia de embalagem adicionam restrições operacionais e de engenharia para os fornecedores afetados. O crescimento, portanto, favorece os fornecedores cujos dispositivos concluem uma tarefa que um hospital, pagador ou empregador financiará, como monitoramento clínico ou trabalho de entrega, em detrimento daqueles que competem em recursos gerais de dispositivos vestíveis.
Principais Conclusões do Relatório
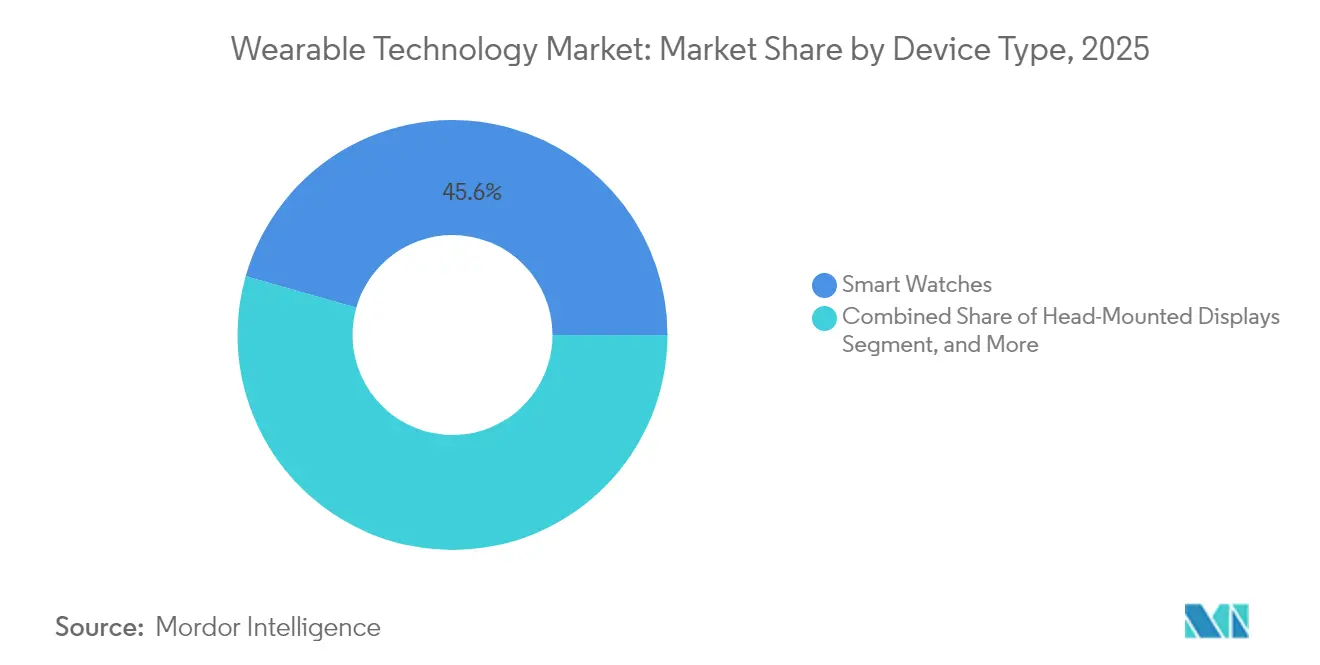
- Por tipo de dispositivo, os relógios inteligentes detinham 45,42% da participação no mercado de tecnologia vestível em 2026, enquanto os displays montados na cabeça têm previsão de liderar o crescimento com um CAGR de 18,6% durante 2027-2032.
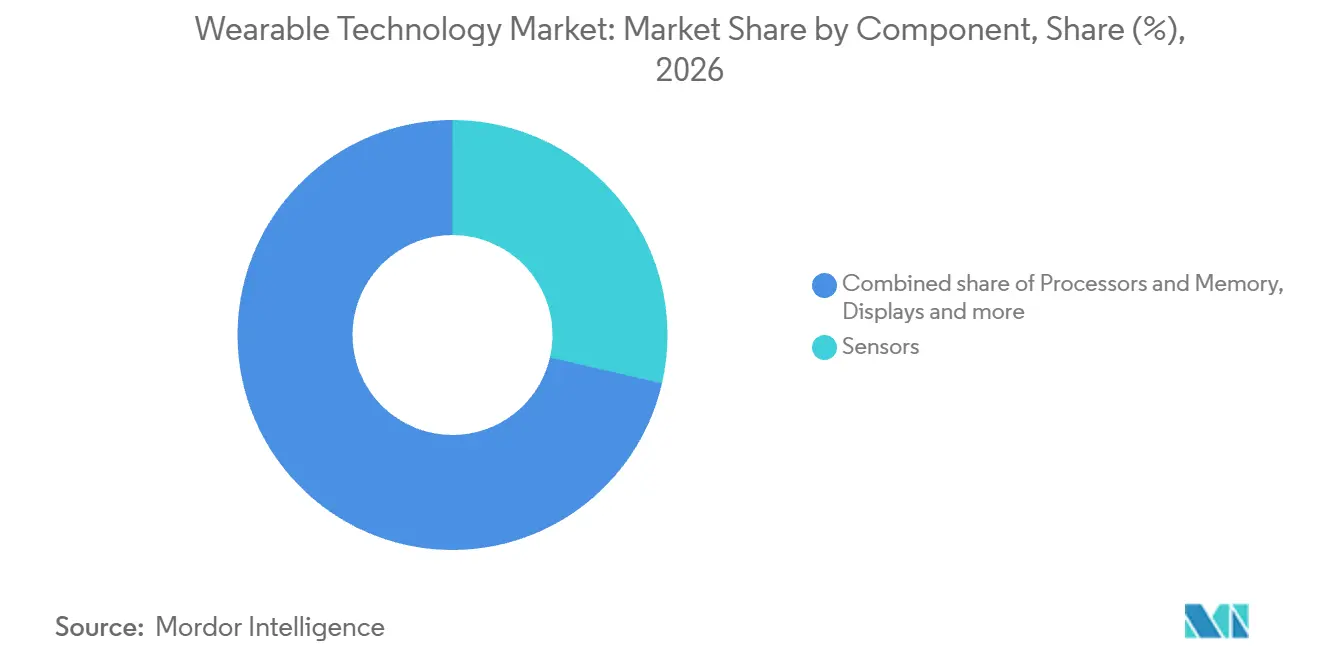
- Os sensores lideraram a categoria de componentes com uma participação de 28,61% no tamanho do mercado de tecnologia vestível em 2026, e as baterias são o segmento de crescimento mais rápido com um CAGR previsto de 19,4% durante 2027-2032.
- Entre as tecnologias de conectividade, Bluetooth e BLE responderam por 61,18% dos gastos com dispositivos vestíveis em 2026, com celular (LTE/5G) previsto para crescer mais rapidamente com um CAGR de 18,4% durante 2027-2032.
- Os eletrônicos de consumo lideraram os gastos do usuário final com uma participação de 56,55% em 2026, enquanto os usos em saúde e medicina têm previsão de liderar o crescimento com um CAGR de 19,7% durante 2027-2032.
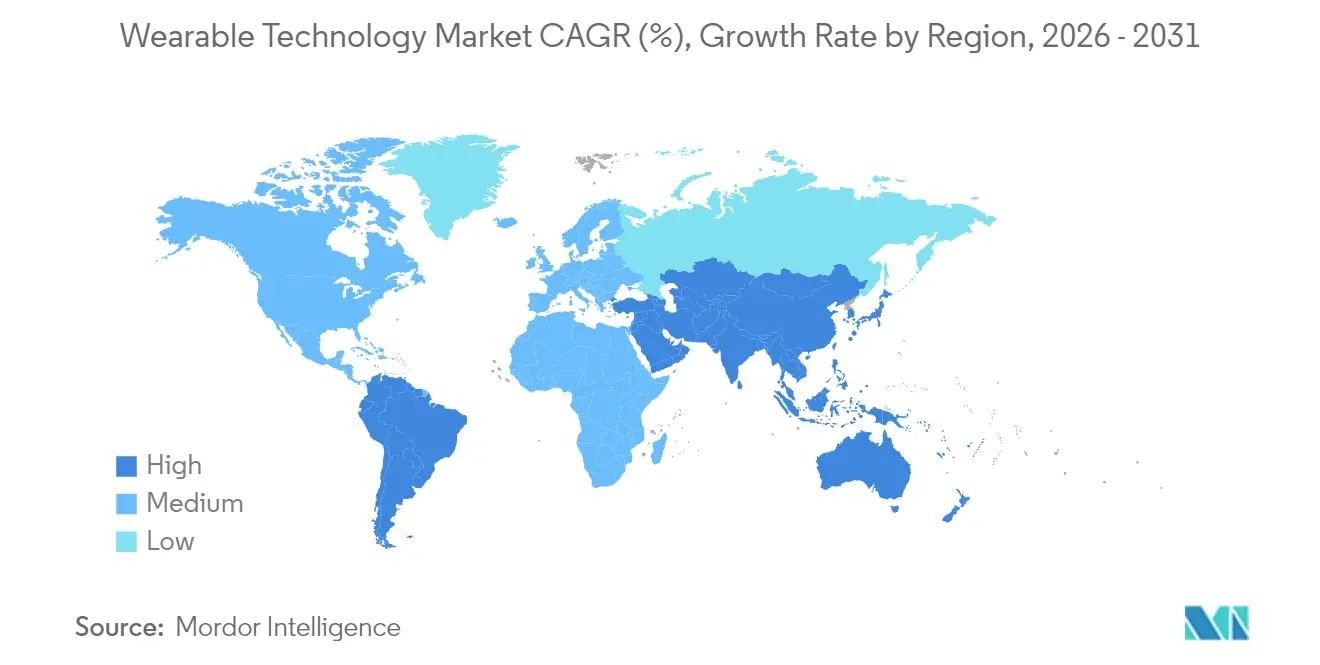
- Geograficamente, a América do Norte liderou com 31,32% dos gastos com dispositivos vestíveis em 2026, enquanto a Ásia-Pacífico é a região de crescimento mais rápido com um CAGR previsto de 19,8% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sensores de grau clínico habilitados por IA | +6% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| RA empresarial para mão de obra de linha de frente | +4.5% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Inclusão de reembolso para dispositivos vestíveis médicos | +4% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| IA de borda e chipsets de baixo consumo | +5% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Microbaterias de estado sólido | +1% | República da Áustria | Longo prazo (≥ 4 anos) |
| Demanda por jogos imersivos e e-sports | +2% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Sensores clínicos habilitados por IA
O monitoramento específico por indicação permite que a detecção clínica atenda a aplicações hospitalares com uma necessidade definida do paciente. Em 22 de junho de 2026, a Masimo, então uma empresa da Danaher, anunciou a aprovação 510(k) da FDA para detecção de depressão respiratória induzida por opioides integrada ao seu monitor vestível contínuo de pacientes Radius VSM.[1] Sua plataforma de oximetria de pulso smartSET aplica reconhecimento de padrões a dados fisiológicos contínuos de pacientes hospitalares em terapia com opioides. O recurso tem como objetivo ajudar os clínicos a identificar comprometimento respiratório precoce, conectando o fluxo de dados a uma decisão de monitoramento definida. Aplicações de monitoramento semelhantes também podem usar um adesivo vestível para coletar dados fisiológicos de forma contínua. Como o recurso de detecção aprovado combina o monitor Radius VSM da Masimo com sua plataforma smartSET, a oportunidade comercial está centrada no monitoramento integrado e na interpretação, e não apenas no fornecimento de sensores.
AR empresarial para a força de trabalho de linha de frente
Os óculos inteligentes empresariais podem se expandir por meio de implantações organizadas da força de trabalho, concentrando a demanda por dispositivos dentro de redes operacionais individuais. A Amazon está implantando 5.000 óculos de entrega inteligentes adicionais em 2026 e planeja expandir sua frota para mais de 20.000 dispositivos até o final de 2027. A participação é voluntária para os proprietários de Parceiros de Serviço de Entrega e suas equipes de associados de entrega. Como a Amazon desenvolveu os óculos que implanta, o volume adicionado reflete seu próprio programa de dispositivos dentro de uma única rede operacional. A participação voluntária torna a aceitação da linha de frente uma condição separada para converter a expansão planejada da frota em uma pegada operacional mais ampla.
Inclusão de reembolso para dispositivos vestíveis médicos
A demanda por dispositivos médicos vestíveis ganha uma base de pagamento mais sólida quando o reembolso cobre o requisito de monitoramento contínuo. O Medicare cobre subsídios de fornecimento de sistemas de monitoramento contínuo de glicose (CGM) quando os beneficiários utilizam equipamentos médicos duráveis, seja um receptor ou uma bomba de infusão de insulina, para exibir os dados de glicose. Um relógio pode acompanhar o receptor sob esse arranjo de cobertura existente para suprimentos de CGM. O Medicare também cobre o monitoramento remoto de condições crônicas ou agudas que exigem monitoramento quando dispositivos médicos conectados à internet, definidos pela FDA, fazem upload, coletam e transmitem dados digitalmente por pelo menos 2 dias a cada 30 dias. Essas condições tornam a transmissão de dados e o uso do receptor parte do design comercial, juntamente com o hardware vestido no corpo. Os fornecedores podem, portanto, atender a percursos de cuidado cobertos preservando os fluxos de trabalho qualificados ao longo do serviço de monitoramento, inclusive quando os pacientes também utilizam um relógio complementar.
IA de borda e chipsets de baixo consumo
As mensagens sem fio fornecem uma utilidade para a IA de borda na indústria de tecnologia vestível, particularmente em dispositivos usados no pulso. Em 9 de dezembro de 2025, o Google anunciou respostas inteligentes Gemma no dispositivo para o Google Messages no Pixel Watch 3 e modelos mais recentes, descrevendo-as como uma primeira vez para smartwatches. No Pixel Watch 5, o Google afirma que a resposta inteligente no relógio gera até 3 respostas em vez de uma e tem desempenho 50% mais rápido do que no Pixel Watch 3 e 4 quando desconectado de um telefone. O Google também descreve a arquitetura de chip duplo do relógio como eficiente em termos de energia, com um processador Snapdragon W5 Gen 2 Accelerated. A computação local amplia as funções independentes, enquanto o processamento eficiente atende às demandas de recursos dessas tarefas. A geração de respostas sem telefone oferece aos compradores uma forma de experimentar diretamente a atualização de processamento, além das especificações do chipset.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Carga de conformidade com privacidade de dados | -2.5% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Gargalos no fornecimento de embalagens avançadas | -1.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pressão de resíduos eletrônicos e sustentabilidade | -1% | Estados membros da União Europeia | Curto prazo (≤ 2 anos) |
| Fadiga do usuário / abandono do dispositivo | -0.5% | Reino Unido da Grã-Bretanha e Irlanda do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Carga de conformidade com privacidade de dados
As obrigações de dados de saúde adicionam um requisito administrativo às ofertas vestíveis qualificadas nos Estados Unidos. A Regra de Notificação de Violação de Saúde, aplicada pela Comissão Federal de Comércio (FTC), abrange fornecedores qualificados de registros pessoais de saúde, entidades relacionadas e prestadores de serviços que lidam com informações de cidadãos ou residentes dos EUA. Após uma violação de informações de saúde identificáveis não protegidas, os fornecedores cobertos e as entidades relacionadas devem notificar os indivíduos e a FTC, com a notificação individual geralmente devida sem atraso injustificado e dentro de 60 dias corridos a partir da descoberta.[2] Certas violações envolvendo 500 ou mais residentes afetados também exigem notificação à mídia, enquanto as atividades cobertas pela HIPAA e as atividades realizadas como associado comercial da HIPAA estão excluídas. Um fabricante de rastreadores pode se qualificar quando seu aplicativo aceita entradas do consumidor ou quando o rastreador envia dados para outro aplicativo de saúde. Com vigência a partir de 1º de janeiro de 2026, os regulamentos da CCPA da Califórnia também exigem que as empresas cobertas avaliem os riscos de privacidade antes do processamento não relacionado ao emprego de informações de saúde dos consumidores, com avaliações para o processamento contínuo anterior a 2026 com prazo até 31 de dezembro de 2027.
Gargalos no fornecimento de embalagens avançadas
A moldagem por transferência seletiva, uma rota para embalagens vestíveis compactas, requer ferramental personalizado que pode restringir a escolha do processo de fabricação de um desenvolvedor. A USI afirmou que o ferramental personalizado para moldagem por transferência seletiva convencional em encapsulamento seletivo custa cerca de 260.000 a 300.000 USD, o que muitos projetos não conseguem justificar. O fornecedor também descreveu ângulos de saída aumentando o espaçamento entre componentes dentro e fora de uma área moldada seletivamente. A USI também observa que os canais de moldagem podem cobrir áreas destinadas a permanecer sem encapsulamento. Para os desenvolvedores que consideram esse processo, o compromisso inicial de ferramental pode restringir quais designs compactos são economicamente viáveis de perseguir.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Relógios Estabelecidos e Interfaces Visuais em ExpansãoOs relógios inteligentes representaram uma participação de 45,42% no tamanho do mercado de tecnologia vestível em 2026. O Pew Research Center constatou que 37% dos adultos norte-americanos relataram possuir um relógio inteligente em uma pesquisa realizada entre 17 e 23 de fevereiro de 2026.[3] A Huawei também reportou mais de 54 milhões de remessas globais acumuladas de sua linha de relógios inteligentes WATCH GT até 24 de setembro de 2025. O maior segmento, portanto, apresenta exemplos de escala tanto no lado da propriedade quanto no lado da entrega pelo produtor, com cada um refletindo uma população distinta. Essa base de proprietários oferece aos fabricantes de relógios um público para novas funções de pulso entregues por meio de modelos sucessivos e atualizações de software.
Os displays montados na cabeça são o segmento de crescimento mais rápido, com uma previsão de CAGR de 18,6% durante 2027-2032. A Meta relatou que o Quest atingiu seu maior número de usuários únicos de todos os tempos em 2025. Os óculos de entrega da Amazon fornecem um display de visão frontal para detalhes de navegação, riscos e tarefas de entrega. O Quest atende ao entretenimento do consumidor e os óculos da Amazon atendem aos associados de entrega em rotas, conferindo aos displays montados na cabeça fontes separadas de demanda recreativa e no local de trabalho.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Componente:
Detecção Especializada e Design de BateriaOs sensores representaram uma participação de 28,61% no mercado de tecnologia vestível em 2026. Em janeiro de 2026, a Bosch reportou vendas acumuladas de mais de 18 bilhões de sensores de sistemas microeletromecânicos (MEMS) em diversas aplicações, e sua subsidiária Bosch Sensortec atendia ao mercado de dispositivos vestíveis, entre outros. Em março de 2026, a Sensortek reportou o envio de sensores ópticos de pele de próxima geração para dispositivos vestíveis de alto desempenho. O maior segmento, portanto, combina uma base estabelecida de fornecedores de MEMS com desenvolvimento especializado para eletrônicos vestíveis, incluindo componentes de detecção óptica projetados para dispositivos vestíveis.
As baterias são o segmento de crescimento mais rápido, com uma previsão de CAGR de 19,4% durante 2027-2032. A Meta descreveu uma célula de aço de 248 mAh para seus óculos Ray-Ban Display em junho de 2026, explicando que a tela exigia energia sustentada em vez de picos curtos. Esse requisito confere ao dimensionamento da bateria uma relação direta com a carga de trabalho do display vestível, inserindo o armazenamento de energia no design funcional dos óculos completos. O exemplo atribui a responsabilidade de design ao produtor do dispositivo vestível, de modo que a oportunidade de um fornecedor de células pode depender de atender à carga de trabalho específica do display desse produtor.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tecnologia de Conectividade:
Dispositivos Pareados e Serviços CelularesBluetooth e BLE responderam por 61,18% do mercado de tecnologia vestível em 2026, formando o maior segmento por tecnologia de conectividade. O relatório de 2025 do Bluetooth SIG, citando a ABI Research, previu que smartwatches, rastreadores de atividade, roupas inteligentes e anéis inteligentes habilitados para Bluetooth ultrapassariam 387 milhões de remessas anuais de dispositivos até 2030. Essa previsão abrange 4 formatos de dispositivos, conferindo ao Bluetooth um papel de conexão em diversas categorias de produtos. Para os fabricantes de dispositivos, as tendências do mercado de tecnologia vestível tornam o Bluetooth um requisito de design compartilhado, enquanto os sensores e o software determinam as tarefas que distinguem um dispositivo vestível pareado.
Celular (LTE/5G) é o segmento de crescimento mais rápido, com uma previsão de CAGR de 18,4% durante 2027-2032. Em 19 de setembro de 2025, a Deutsche Telekom começou a oferecer 5G RedCap para o Apple Watch Series 11, Ultra 3 e SE 3 na Alemanha. Suas tarifas MagentaMobil e Smart Connect já incluíam 5G, com fallback para LTE onde o 5G não estava disponível. A oferta inseriu a atualização de rádio vestível dentro de uma estrutura tarifária existente, oferecendo aos canais de operadoras uma proposta concreta de dispositivo e serviço. As condições de cobertura definiram como o benefício poderia ser utilizado, de modo que a diferenciação dependia de uma combinação de acesso à rede e capacidade do relógio.
Por Setor do Usuário Final:
Escala do Consumidor e Integração ClínicaA eletrônica de consumo respondeu por 56,55% dos gastos com tecnologia vestível em 2026, tornando-se o maior segmento. A Apple reportou 35,7 bilhões de USD em vendas líquidas no ano fiscal de 2025 para sua categoria combinada de Wearables, Home and Accessories, uma queda de 4% em relação aos 37 bilhões de USD no ano fiscal de 2024. Essa categoria incluía smartwatches, fones de ouvido sem fio e computadores espaciais, além de produtos domésticos e acessórios. Em um contexto de monitoramento de saúde, a pesquisa de 2025 da Rock Health constatou que 46% dos adultos norte-americanos possuíam um dispositivo vestível, um aumento de 33 pontos percentuais em relação a 13% em 2015. O aumento de posse sustenta uma base de consumidores mais ampla para produtos de monitoramento de saúde no mercado de tecnologia vestível, enquanto o portfólio de dispositivos vestíveis da Apple atende a usos adicionais de escuta e computação espacial.
Os usos em saúde e medicina formam o segmento de crescimento mais rápido, com previsão de expansão a um CAGR de 19,7% durante 2027-2032. Em um centro médico acadêmico de Los Angeles, 843 pacientes conectaram dispositivos vestíveis de consumo ao prontuário eletrônico de saúde entre 2023 e 2025. Desse grupo, 692 pacientes, ou 82%, permaneceram engajados com dispositivos ativamente conectados aos 3 meses. Com a maioria dos pacientes mantendo a conexão por 3 meses, esse resultado de centro único apoia a integração de prontuários como uma aplicação contínua de saúde construída em torno dos dispositivos vestíveis de consumo que os próprios pacientes conectaram.
Análise Geográfica
Mercado de Tecnologia Vestível da América do Norte
A América do Norte respondeu por 31,32% do tamanho do mercado de tecnologia vestível em 2026. Os planos Medicare Advantage dos EUA de 2026 da Essence Healthcare foram oferecidos em Illinois, Missouri, Arkansas, Kentucky e Indiana, e alguns incluíam Oura Ring, aplicativo e associação sem custo adicional. A Essence conectou o Oura Ring, o aplicativo e a associação ao cuidado liderado por médicos para possíveis preocupações de saúde entre as consultas, mostrando um canal de pagador dos EUA para monitoramento com suporte de dispositivos vestíveis. A Essence afirmou que descontinuaria o benefício em muitos planos para 2027, portanto, os fornecedores que dependem desse canal enfrentam demanda vinculada à decisão de renovação de benefícios de cada plano.
Mercado de Tecnologia Vestível da Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 19,8% previsto durante 2027-2032. O programa da China a partir de 1º de janeiro de 2026 subsidiou 15% dos preços finais após desconto em um item elegível por consumidor por categoria, cobrindo relógios inteligentes e pulseiras juntos e óculos inteligentes. As autoridades locais implementaram o programa, com um teto de preço por item de CNY 6.000 (853 USD) e um limite de subsídio de CNY 500 (71 USD). Na Ásia-Pacífico, a Meta afirmou que seus óculos ficaram disponíveis em Singapura em 23 de setembro de 2026. O subsídio reduz os preços de compra dos compradores chineses elegíveis, enquanto o início de Singapura da Meta adiciona um canal de compra para seus próprios óculos, ampliando o acesso ao varejo na região.
Na Europa, a Medtronic concordou em maio de 2025 em distribuir exclusivamente o dispositivo vestível multiparâmetro com certificação médica da Corsano Health na Europa Ocidental para uso hospitalar e hospitalar em casa. No Oriente Médio, o Madinah Health Cluster introduziu o monitoramento de sinais vitais por relógio inteligente para a temporada de Hajj de 2026 da Arábia Saudita com o Seha Virtual Hospital. Na África, o relatório de 2025 da GSMA descreveu usos emergentes de cuidados com demência em Gana e os testes de audição conectados a smartphones do grupo hearX na África do Sul. A Autoridade Egípcia de Medicamentos do Egito permitiu que fábricas locais com certificação CE omitissem certificados de venda livre do país de referência, estudos de estabilidade e relatórios de biocompatibilidade dos registros ou re-registros em abril de 2026, mantendo outros documentos obrigatórios e a discrição para solicitar esses estudos e relatórios. Na América do Sul, o Brasil exige a regularização pela Anvisa e a demonstração de segurança e desempenho antes da venda de dispositivos vestíveis de parâmetros clínicos, mesmo aqueles comercializados para bem-estar, distinguindo a aprovação regulatória dos canais de distribuidores e prestadores de cuidados nos exemplos europeu e saudita.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fabricantes que vendem produtos vestíveis que se qualificam como dispositivos médicos. Sistemas de qualidade, supervisão pós-mercado e etapas de entrada local afetam diferentes partes da comercialização, tornando tanto a rota de registro quanto as obrigações contínuas relevantes para a avaliação. No Reino Unido, a comparação abrange a estrutura de dispositivos médicos da Grã-Bretanha. A identificação única de dispositivo (UDI) vincula a rotulagem do dispositivo e os dados regulatórios, com obrigações definidas pela estrutura aplicável.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | China | Egito | Emirados Árabes Unidos | Brasil |
|---|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos | Agência de Medicamentos e Produtos de Saúde (MHRA) | Administração Nacional de Produtos Médicos | Autoridade Egípcia de Medicamentos | Estabelecimento de Medicamentos dos Emirados (EDE) | Anvisa |
| Principais instrumentos ou diretrizes | Regulamento do Sistema de Gestão da Qualidade, 21 CFR Parte 820, em vigor a partir de 2 de fevereiro de 2026 | Emenda de vigilância pós-mercado da Grã-Bretanha, em vigor a partir de 16 de junho de 2025; plano de reforma pré-mercado e confiança internacional de março de 2026 | Boas Práticas de Fabricação para Dispositivos Médicos (BPF); revisão programada para 1º de novembro de 2026 | Diretriz de registro de dispositivos certificados; orientação de rotulagem UDI e marcação de dispositivos reutilizáveis de maio de 2026 | Serviço de autorização de comercialização de dispositivos médicos; anúncio de recurso multiagente em 24 de junho de 2026 | RDC nº 751/2022; estrutura UDI da RDC nº 591/2021; banco de dados UDI (SIUD) em operação desde 1º de março de 2026 |
| Efeito comercial | Obrigações aplicáveis do sistema de qualidade para fabricantes de dispositivos acabados com intenção de distribuição comercial | Obrigações de vigilância, relatórios, ações corretivas e revisão periódica do fabricante na Grã-Bretanha | Requisitos de gestão da qualidade do fabricante programados para se fortalecer | Rota de submissão MeDevice para dispositivos importados e locais com certificados internacionais de qualidade | O registro do titular e uma licença válida para o escritório de marketing ou depósito médico precedem o registro do produto | Notificação de Classe I/II e autorização de Classe III/IV; empresas estrangeiras precisam de um parceiro brasileiro legalmente constituído responsável pelos produtos importados e distribuídos |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Baixo | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Endurecimento | Endurecimento | Flexibilização | Sem alteração |
O resultado Médio e Sem alteração dos Estados Unidos reflete a implementação do QMSR em 2 de fevereiro de 2026, enquanto os mesmos julgamentos da Grã-Bretanha mantêm a linha de base de vigilância em vigor a partir de 16 de junho de 2025, porque o projeto de regras pré-mercado de 8 de maio de 2026 que propõe acesso mais rápido para dispositivos aprovados na Austrália, Canadá ou Estados Unidos aguarda a introdução planejada no Parlamento no outono de 2026. A visão de Endurecimento da China segue a revisão de BPF programada para 1º de novembro de 2026, enquanto a diretriz de maio de 2026 do Egito exige que fabricantes ou agentes mantenham registros de UDI de dispositivos cobertos e deixa o momento de aplicação da marcação de portadores de etiqueta e dispositivos reutilizáveis para anúncio posterior. A classificação Baixo dos Emirados Árabes Unidos reflete o registro prévio do titular e intermediários locais licenciados, enquanto a visão de Flexibilização segue o anúncio de 24 de junho de 2026 de um recurso multiagente que permite escolhas mais amplas de importação e distribuição. O resultado Médio e Sem alteração do Brasil mantém a notificação e autorização baseadas em risco como linha de base de acesso, com rotulagem UDI de classe IV para dispositivos fabricados a partir de 10 de julho de 2025 e o SIUD em operação desde 1º de março de 2026 implementando obrigações de identificação em etapas por classe de risco e tipo de obrigação, juntamente com essas rotas de entrada.
Etapas da Cadeia de Valor
A cadeia compara as transferências entre plataformas vestíveis, integração de sistemas, comercialização de dispositivos e pós-venda. As operações de 2025 da Luxshare Precision Industry Co., Ltd. incluíam integração de sistemas vestíveis em formatos como óculos de IA, relógios inteligentes e pulseiras. Essa amplitude torna a transição do design de plataforma para um sistema completo vestido no corpo um ponto importante de coordenação. Cada etapa tem um mecanismo de ganhos diferente, desde vendas de plataforma e integração até dispositivos acabados e contratos de serviço opcionais.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de plataforma vestível | Fornecedores de plataforma como Qualcomm Technologies, Inc. | Vendas de plataforma | Redesenho ao alterar a arquitetura da plataforma | Qualificar arquiteturas alternativas antes das atualizações de dispositivos |
| Integração de sistemas | Integradores de sistemas vestíveis como Luxshare Precision Industry Co., Ltd. | Receita de integração de sistemas | Alterações de design em módulos integrados | Usar interfaces modulares e validação em etapas |
| Comercialização de dispositivos | Marcas de dispositivos vestíveis como Garmin Ltd. | Vendas de dispositivos acabados | Dependência de rotas individuais para compradores | Manter opções de distribuição no varejo e direta |
| Pós-venda | Fornecedores de planos de serviço opcionais como Apple Inc. | Taxas de planos de serviço | A cobertura varia por plano e localização | Alinhar os compromissos de serviço com a cobertura do plano local |
| Fonte: Mordor Intelligence | ||||
O pós-venda opcional pode estender o relacionamento comercial além da entrega inicial do hardware. A Apple oferece o AppleCare cobrindo o Apple Watch por meio das Apple Stores e fornecedores autorizados, com cobertura e disponibilidade de serviço variando por plano e localização. O plano cria um mecanismo de receita em torno da disponibilidade do serviço, dando ao suporte de entrega um papel comercial separado da venda inicial do dispositivo. Como a inscrição no AppleCare é opcional, as vendas de integração e de dispositivos acabados podem gerar ganhos sem uma venda de plano de serviço, enquanto o pós-venda adiciona receita quando um comprador escolhe a cobertura.
Panorama Competitivo
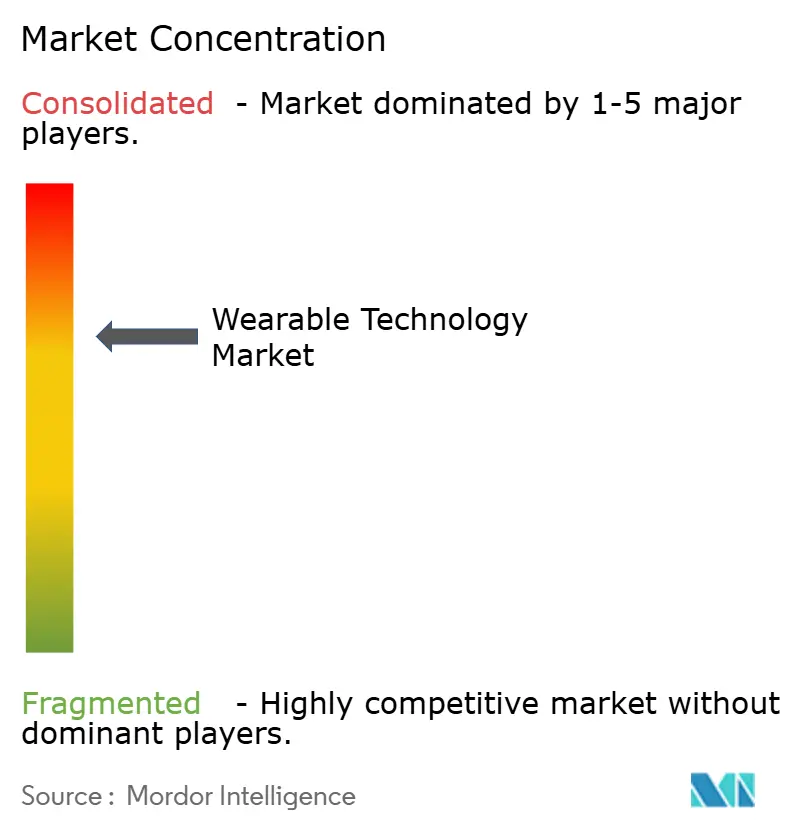
A concorrência é moderadamente concentrada em torno de marcas de dispositivos estabelecidas, com Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation, Fitbit LLC (Google) e Sony Group Corporation entre os participantes ativos. A Apple introduziu o Apple Watch Ultra 3 em setembro de 2025 com comunicações via satélite, capacidades celulares 5G e recursos expandidos de saúde, condicionamento físico e segurança. A Samsung iniciou as vendas nos EUA de seu headset Galaxy XR em 21 de outubro de 2025, por meio de Samsung.com e Samsung Experience Stores, usando o Android XR desenvolvido com o Google e a Qualcomm. A Sony Interactive Entertainment reduziu o preço de varejo recomendado do PlayStation VR2 a partir de março de 2025, com datas efetivas locais e disponibilidade de pacotes variando por país ou região. A Apple compete por meio de recursos de saúde e conectividade no pulso, enquanto a Samsung e a Sony buscam compradores de headsets por meio de uma parceria de plataforma e preços mais baixos.
O Google introduziu o Pixel Watch 4 em agosto de 2025 com o que descreveu como as primeiras comunicações via satélite independentes em um relógio inteligente. A linha de dispositivos vestíveis de condicionamento físico do Google também inclui rastreadores da marca Fitbit, como o Fitbit Air sem tela, ao lado do Pixel Watch. Esse portfólio combina comunicação independente no pulso com múltiplos formatos de dispositivos de condicionamento físico, dando à empresa várias maneiras de atender às tarefas de comunicação e condicionamento físico dos consumidores. O Google anunciou o Fitbit Edge, um rastreador de condicionamento físico de próxima geração, em 12 de outubro de 2026, adicionando outro formato a essa linha.
A Xiaomi relatou que sua receita de dispositivos vestíveis aumentou 30,7% ano a ano em 2025. Ela atribuiu o aumento principalmente a maiores remessas de pulseiras inteligentes e relógios inteligentes e preços médios de venda na China continental. O resultado coloca a execução de volume e o preço do produto na mesma equação comercial, mostrando por que o crescimento da receita do fornecedor pode refletir tanto a demanda de remessas quanto a realização de preços. A Xiaomi também relatou que suas remessas globais de pulseiras vestíveis cresceram 22,6% em 2025 e ficou em 1º lugar globalmente de acordo com a Omdia. Para os concorrentes de pulseiras e relógios, o resultado da China continental vincula o crescimento da receita dos rivais tanto ao volume quanto ao preço, enquanto o ranking global de pulseiras indica escala competitiva além desse desempenho doméstico.
Líderes do Setor de Tecnologia Vestível
-
Apple Inc.
-
Samsung Electronics Co., Ltd.
-
Xiaomi Corporation
-
Fitbit LLC (Google)
-
Sony Group Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecnologia Vestível Empresas cobertas neste relatório
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Alphabet Inc. (Google LLC)
- Meta Platforms, Inc. (Oculus)
- Sony Group Corporation
- Xiaomi Corporation
- Huawei Technologies Co., Ltd.
- Garmin Ltd.
- Fitbit LLC (Google)
- Microsoft Corporation
- HTC Corporation
- BOE Technology Group Co., Ltd.
- Qualcomm Technologies, Inc.
- Corning Incorporated
- Valencell, Inc.
- Zepp Health Corporation
- Fossil Group, Inc.
- Vuzix Corporation
- Magic Leap, Inc.
- Mobvoi Information Technology Co. Ltd.
Principais Oportunidades para os Participantes do Mercado
A comparação foca nas aberturas comerciais em torno do uso no local de trabalho e do monitoramento selecionado de pacientes internados. Em 2026, a Savannah River Mission Completion estava fornecendo 500 pulseiras vestíveis para trabalhadores que apoiam a missão de resíduos líquidos do Departamento de Energia no Savannah River Site, acima de 250 dispositivos em 2025. Em 2025, as pulseiras do site registraram mais de 6.000 eventos de monitoramento e desencadearam 2.000 intervenções que permitiram aos supervisores pausar ou modificar o trabalho para que os funcionários pudessem se refrescar. O uso pelo contratante conecta o monitoramento vestível a decisões específicas sobre exposição ao calor durante o trabalho.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Dispositivos de monitoramento de calor no local de trabalho | Implantação industrial operacional | Contratantes industriais que gerenciam a exposição ao calor dos trabalhadores | Adequar o monitoramento vestível ao local de trabalho específico | Adequação para a tarefa de monitoramento do local | Fabricantes de dispositivos vestíveis para o local de trabalho |
| Implementação de frota de dispositivos vestíveis | Frotas de dispositivos expandidas ampliam a tarefa de suporte | Operadores de frotas no local de trabalho | Combinar implantação de dispositivos e suporte de manutenção | Coordenar o suporte em todos os dispositivos do local | Fornecedores de implantação e serviços de dispositivos vestíveis |
| Monitoramento selecionado de pacientes internados | O Hospital Nacional Universitário de Singapura (NUH) anunciou em julho de 2026 o objetivo de suporte por relógio inteligente para até 10% do monitoramento de sinais vitais de pacientes internados no ano seguinte | Hospitais avaliando grupos de pacientes adequados | Validar o monitoramento em ambientes de cuidado selecionados | Adequação ao ambiente de cuidado e avaliação de segurança | Fabricantes de dispositivos vestíveis médicos e fornecedores de integração clínica |
Os compradores industriais e clínicos enfrentam decisões diferentes sobre quem recebe monitoramento e como a equipe responde. Em julho de 2026, o chefe de cirurgia do NUH identificou a segurança do paciente, o contexto clínico e a adequação tecnológica como considerações para um uso mais amplo de relógios inteligentes. O monitoramento de exposição ao calor é, portanto, a abertura mais clara ilustrada no Savannah River, onde uma oferta de dispositivo pode atender ao fluxo de trabalho estabelecido de alerta e resposta de um contratante.
Desenvolvimentos industriais recentes em Mercado de Tecnologia Vestível
- Out 2026: O Google anunciou o Fitbit Edge, um rastreador de condicionamento físico de próxima geração em sua linha de dispositivos vestíveis da marca Fitbit, em 12 de outubro.
- Set 2026: A Meta começou a expandir a disponibilidade dos Meta Glasses para Singapura, Coreia do Sul, México e Emirados Árabes Unidos em 23 de setembro.
- Set 2026: A Apple estreou o Apple Watch Series 12 e o Apple Watch Ultra 4 nas lojas Apple Store em todo o mundo em 18 de setembro.
Mercado de Tecnologia Vestível Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de tecnologia vestível mede os gastos anuais em dispositivos eletrônicos conectados usados no corpo que capturam dados, fornecem notificações ou habilitam serviços digitais por meio de sensores, software ou conectividade. Abrange as vendas mundiais de dispositivos e a receita de software e serviços vestíveis diretamente atribuíveis.
Exclusões de escopo: Acessórios pessoais não conectados, eletrônicos de consumo padrão que não são projetados para serem usados no corpo, e processadores, memória, sensores, displays, baterias e circuitos integrados de conectividade vendidos separadamente como insumos ou peças de reposição estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Dispositivo
- Relógios Inteligentes
- Dispositivos Auriculares Vestíveis
- Monitores de Cabeça
- Vestuário Inteligente
- Pulseiras
- Por Componente
- Processadores e Memória
- Sensores
- Monitores
- Baterias
- Circuitos Integrados de Conectividade
- Software e Serviços
- Por Tecnologia de Conectividade
- Bluetooth e BLE
- Celular (LTE/5G)
- Wi-Fi
- NFC e UWB
- Satélite e LP-WAN
- Por Setor do Utilizador Final
- Eletrónica de Consumo
- Saúde e Medicina
- Industrial e Empresarial
- Defesa e Segurança Pública
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Resto da Ásia
- Médio Oriente
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Resto do Médio Oriente
- África
- África do Sul
- Egito
- Resto de África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental baseia-se em fontes como pesquisas do Pew Research Center sobre padrões de propriedade do consumidor, o relatório de medição de atividade física vestível da Organização Mundial da Saúde e sua estratégia global de saúde digital, bem como sua classificação de intervenções e serviços de saúde. Esses materiais ajudam os analistas a verificar a adoção, as práticas de medição, o uso clínico e a forma como os serviços vinculados a dispositivos se encaixam nos ambientes de cuidado.
Arquivos anuais de empresas, materiais para investidores, divulgações de produtos e imprensa especializada em tecnologia e saúde de reputação fornecem contexto de vendas, remessas, preços, lançamentos, reembolsos e canais para triangular evidências públicas. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas teriam como alvo fabricantes de dispositivos, fornecedores de componentes e software, distribuidores, compradores de saúde, usuários empresariais e especialistas regionais, com respondentes selecionados entre os tipos de dispositivos cobertos e os setores de usuários finais. Suas contribuições testariam as interpretações de fontes secundárias sobre remessas, preço de venda, receita de serviços, adoção e padrões de substituição, esclareceriam diferenças nas definições comerciais e identificariam lacunas de evidências. Quando as respostas ou as evidências públicas não resolverem uma lacuna material, os analistas documentariam a incerteza, buscariam corroboração de outra fonte ou tipo de respondente e triangulariam a estimativa em relação a sinais de mercado independentes.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 15% | APAC: 40% |
| Nível intermediário: 60% | Líderes funcionais/de unidade: 35% | EMEA: 35% |
| Participantes menores: 15% | Gerentes: 50% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo dos gastos globais dos usuários finais em dispositivos vestíveis conectados completos e serviços diretamente atribuíveis, verificando em seguida os totais selecionados de dispositivos e regiões por meio de consolidações de receita de fornecedores, evidências de canais e preço médio de venda amostrado multiplicado pelo volume de remessas. Os analistas constroem participações a partir de remessas de dispositivos e preços realizados, conteúdo de componentes dentro dos preços de dispositivos completos, capacidade de conectividade, uso pelo comprador e vendas por país. O valor de software e serviços é contabilizado uma vez, incluindo o valor agregado apenas uma vez. Os principais indicadores incluem remessas por tipo de dispositivo, preços médios de venda e mix de produtos, adoção de dispositivos conectados, sinais de implantação médica e empresarial, e receita de anexação de serviços ou assinaturas. Para a perspectiva 2027-2032, a regressão multivariada pode relacionar o crescimento de valor a indicadores de remessas, preço e mix, adoção e implantação, com análise de cenários utilizada quando lançamentos de produtos, reembolsos ou adoção regional criam trajetórias materialmente diferentes. Especialistas testariam se as premissas no nível das variáveis correspondem às condições de compra e fornecimento. Se verificações selecionadas de baixo para cima carecerem de detalhes comparáveis de remessas ou preços, os analistas utilizariam as evidências de canal ou fornecedor documentadas mais próximas, declarariam a premissa internamente e manteriam a estimativa de cima para baixo como o quadro de controle.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa em relação a divulgações de empresas, indicadores de comércio e remessas, evidências públicas de adoção e sinais de usuários finais, verificando em seguida os totais, participações, unidades, alinhamento de anos e variações inexplicadas. Os valores discrepantes são rastreados até definições de fonte, cronograma, moeda ou classificação antes da aprovação, seguida de uma revisão separada por analista dos cálculos, adequação dos limites e consistência narrativa. Os respondentes são recontactados quando um conflito material de definição ou movimento inexplicado permanece. A base de evidências é atualizada anualmente, revisada entre ciclos quando um evento material de produto, regulatório, de reembolso ou de fornecimento altera um insumo, e revisada novamente em uma passagem final antes da entrega.
Tamanho do Mercado de Tecnologia Vestível da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de tecnologia vestível mede os gastos anuais em dispositivos eletrônicos conectados usados no corpo que capturam dados, fornecem notificações ou habilitam serviços digitais por meio de sensores, software ou conectividade.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluem remessas por tipo de dispositivo, preços médios de venda e mix de produtos, adoção de dispositivos conectados, sinais de implantação médica e empresarial, e receita de anexação de serviços ou assinaturas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 302 bilhões de USD (2027) | |
| Global Consultancy A | 92,9 bilhões de USD (2025) | Com sua base de 2025, esta estimativa está 69,2% abaixo do valor deste relatório para 2027 de 302 bilhões de USD, 2 anos depois. O ano-base anterior situa esta cifra antes da medição de 2027 do relatório, enquanto sua taxonomia classifica separadamente calçados e acessórios para o pescoço. |
| Global Consultancy B | 87,19 bilhões de USD (2025) | Com sua base de 2025, esta estimativa está 71,1% abaixo do valor deste relatório para 2027 de 302 bilhões de USD, 2 anos depois. O ano-base anterior situa esta cifra antes da medição de 2027 do relatório, e suas categorias listadas se estendem a calçados inteligentes, câmeras corporais, exoesqueletos, adesivos e capacetes. |
Os analistas da Mordor Intelligence triangulam a estimativa em relação a divulgações de empresas, indicadores de comércio e remessas, evidências públicas de adoção e sinais de usuários finais, verificando em seguida os totais, participações, unidades, alinhamento de anos e variações inexplicadas.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de tecnologia vestível e o crescimento projetado?
Estima-se em 302 bilhões de USD em 2027 e previsto para atingir 659,3 bilhões de USD até 2032, a um CAGR de 16,9% durante 2027-2032.
O que está impulsionando a adoção de dispositivos vestíveis?
A detecção clínica, os óculos inteligentes empresariais e a IA no dispositivo apoiam novos usos. A Amazon está implantando 5.000 óculos de entrega adicionais em 2026, com participação voluntária dos proprietários de Parceiros de Serviço de Entrega e suas equipes.
Qual categoria de dispositivo vestível lidera os gastos?
Os relógios inteligentes detinham 45,42% dos gastos em 2026. Os displays montados na cabeça têm previsão de crescer mais rapidamente, com um CAGR de 18,6% durante 2027-2032.
Quais empresas competem no setor de dispositivos vestíveis?
Os participantes estabelecidos incluem Apple Inc., Samsung Electronics Co., Ltd., Xiaomi Corporation, Fitbit LLC (Google) e Sony Group Corporation.
O que limita as perspectivas para os fornecedores de dispositivos vestíveis?
Nos Estados Unidos, os fornecedores qualificados de registros de saúde têm obrigações de notificação de violação sob as regras da FTC. A moldagem por transferência seletiva também pode impor custos de ferramental que muitos projetos não conseguem justificar.
Quais são os principais mercados regionais para dispositivos vestíveis?
A América do Norte detinha 31,32% dos gastos em 2026. A Ásia-Pacífico tem previsão de crescer mais rapidamente, com um CAGR de 19,8% durante 2027-2032.