
Tamanho e Participação do Mercado de Private Banking do Japão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
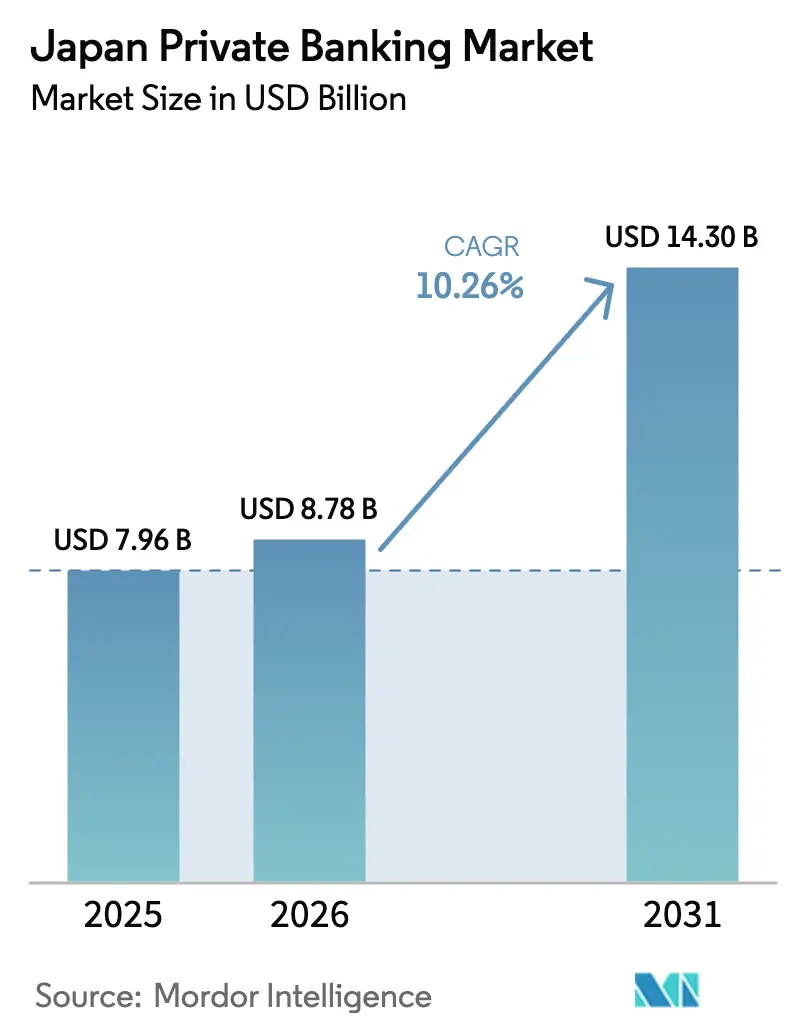
| Tamanho do mercado no ano base (2025) | 7.96 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.3 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.26 % |
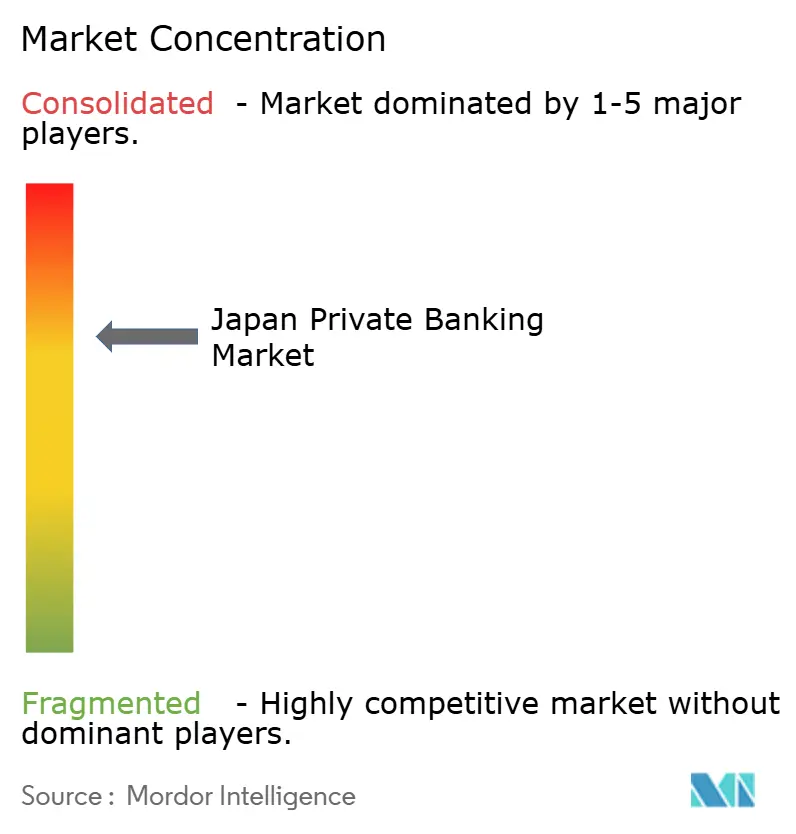
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Private Banking do Japão por Mordor Intelligence
O tamanho do mercado de private banking do Japão deverá crescer de USD 7,96 bilhões em 2025 para USD 8,78 bilhões em 2026, com previsão de atingir USD 14,3 bilhões até 2031, a uma CAGR de 10,26% no período 2026-2031. Esta expansão é impulsionada pela transferência intergeracional de riqueza sem precedentes no país, pela desregulamentação incremental dos serviços fiduciários, pela intensificação da inovação digital e pela valorização das ações que ampliam os ativos investíveis. As vantagens de escala detidas pelos maiores bancos trust domésticos, a crescente demanda por soluções holísticas de sucessão e o rápido surgimento de plataformas de assessoria habilitadas por API estão amplificando a intensidade competitiva. Simultaneamente, as instituições estrangeiras estão ampliando suas equipes locais para atender clientes de patrimônio líquido ultra-elevado (UHNW) que buscam diversificação transfronteiriça, enquanto os bancos domésticos aprofundam fluxos de receita baseados em honorários para compensar a pressão sobre as margens. As oportunidades estruturais permanecem concentradas na sucessão de riqueza, mandatos discricionários e ferramentas de assessoria digital que ampliam o acesso a produtos especializados.
Principais Conclusões do Relatório
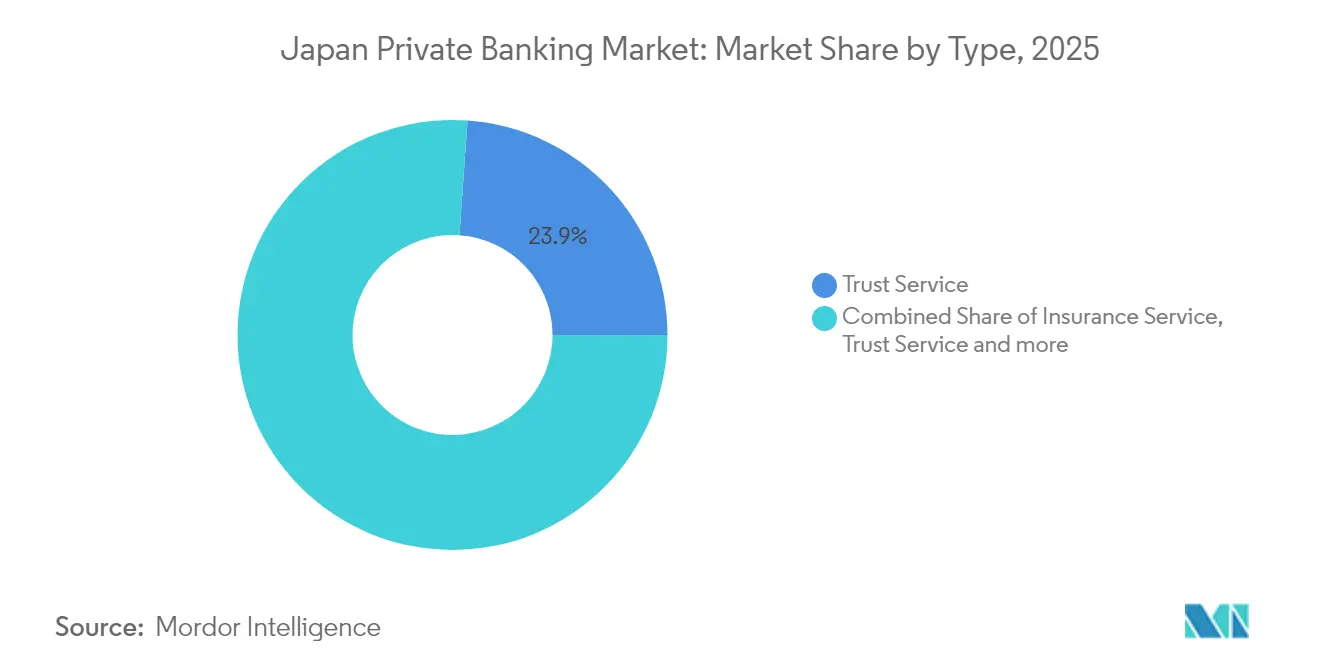
- Por tipo, o serviço de trust deteve 23,89% da participação do mercado de private banking do Japão em 2025, enquanto a consultoria imobiliária tem previsão de avançar a uma CAGR de 8,22% até 2031.
- Por aplicação, o segmento pessoal controlou 30,45% da participação do mercado de private banking do Japão em 2025 e está progredindo a uma CAGR de 5,75% até 2031.
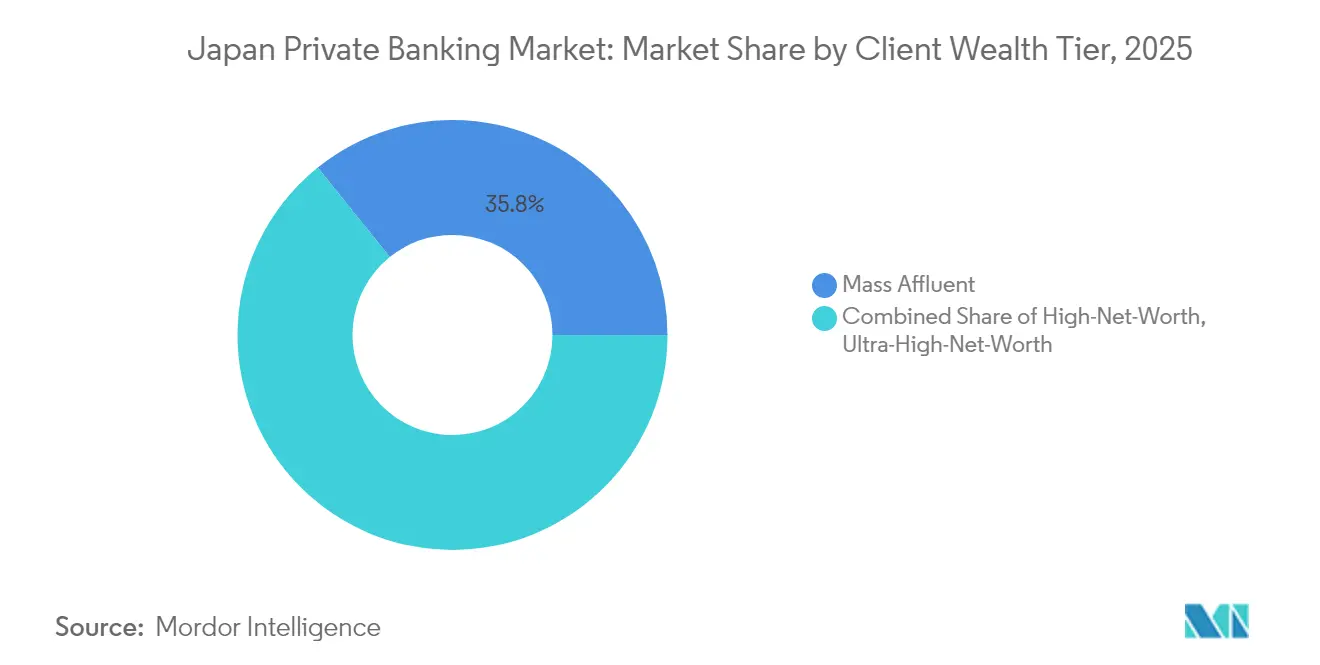
- Por nível de riqueza do cliente, os clientes afluentes de massa representaram 35,78% da participação do mercado de private banking do Japão em 2025, enquanto os clientes de alto patrimônio líquido estão projetados para expandir a uma CAGR de 6,95%.
- Por geografia, Kansai deteve 25,35% da participação do mercado de private banking do Japão em 2025; Kanto está posicionado para uma CAGR de 6,05% ao longo do período de perspectiva.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Private Banking do Japão
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| População envelhecida impulsionando a transferência intergeracional de riqueza | +3.2% | Nacional, concentrada em Kanto e Kansai | Longo prazo (≥ 4 anos) |
| Desregulamentação dos serviços fiduciários sob o Código de Gestão Responsável do Japão | +2.1% | Nacional, adoção antecipada na região metropolitana de Tóquio | Médio prazo (2 a 4 anos) |
| Transformação digital das plataformas de riqueza (APIs, assessoria robótica) | +1.8% | Nacional, centros urbanos liderando | Curto prazo (≤ 2 anos) |
| Valorização do mercado de ações impulsionando o crescimento de ativos afluentes | +1.4% | Nacional, região de Kanto como principal beneficiária | Médio prazo (2 a 4 anos) |
| Reformas de governança corporativa desencadeando eventos de liquidez executiva | +1.0% | Nacional, empresas listadas na Bolsa de Valores de Tóquio | Médio prazo (2 a 4 anos) |
| Tokenização de imóveis na região metropolitana de Tóquio possibilitando novos produtos de private banking | +0.8% | Região de Kanto, com transbordamento para os principais centros urbanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Transferência de Riqueza da População Envelhecida
A transição demográfica do Japão está criando o maior evento de transferência intergeracional de riqueza do mundo, com USD 2,21 trilhões (330 trilhões de ienes) em ativos com previsão de mudar de mãos até 2030, à medida que os baby boomers transmitem riqueza às gerações mais jovens. Esta transferência representa aproximadamente 60% do PIB do Japão e está concentrada entre famílias com ativos investíveis superiores a USD 670.000 (100 milhões de ienes), criando uma base de clientes natural para os serviços de private banking. A complexidade do sistema de imposto de herança do Japão, que impõe alíquotas de até 55% sobre patrimônios superiores a USD 4,02 milhões (600 milhões de ienes), está impulsionando a demanda por planejamento tributário sofisticado e estruturas de trust. Alterações legislativas recentes que estendem o período de recuperação do imposto de herança de 3 para 7 anos para residentes no exterior amplificam ainda mais a necessidade de serviços profissionais de estruturação de riqueza. As mudanças culturais são igualmente significativas, com dados do Nomura Research Institute mostrando que 64,6% dos herdeiros de empresas não têm intenção de assumir as empresas familiares, necessitando de estratégias alternativas de sucessão por meio de canais de private banking.
Desregulamentação dos Serviços Fiduciários sob o Código de Gestão Responsável do Japão
As emendas de 2024 da Agência de Serviços Financeiros ao Código de Gestão Responsável do Japão estão desmantelando as barreiras tradicionais entre a gestão de ativos e os serviços de assessoria, permitindo que os bancos de private banking ofereçam soluções de riqueza mais integradas. Essas reformas permitem que as instituições forneçam gestão discricionária de investimentos juntamente com os serviços bancários tradicionais, criando novos fluxos de receita e melhorando os resultados dos clientes por meio de gestão holística de carteiras[1]Fonte: Agência de Serviços Financeiros, "Código de Gestão Responsável do Japão e Reforma dos Serviços Fiduciários," fsa.go.jp. A desregulamentação beneficia particularmente bancos trust como o Sumitomo Mitsui Trust, que agora pode aproveitar sua expertise fiduciária em segmentos de clientes mais amplos sem restrições regulatórias. As métricas de adoção antecipada mostram um crescimento de mandatos discricionários de 23% ao ano entre os principais bancos de private banking em 2024, com compressão média de honorários de 15 pontos base à medida que a concorrência se intensifica. Esta evolução regulatória alinha o Japão com as melhores práticas globais em gestão de riqueza, mantendo padrões robustos de proteção ao investidor por meio de requisitos aprimorados de divulgação.
Transformação Digital das Plataformas de Riqueza (APIs, Assessoria Robótica)
A adoção de tecnologia no setor de private banking do Japão acelerou dramaticamente após a aquisição da WealthNavi pela MUFG por USD 660 milhões em 2024, validando o modelo de assessoria robótica para investidores japoneses afluentes. O Fundo ROBOPRO da WealthNavi atingiu USD 670 milhões (100 bilhões de ienes) em ativos sob gestão dentro de 18 meses após o lançamento, entregando retornos de 39% e demonstrando forte aceitação dos clientes em relação a estratégias de investimento orientadas por algoritmos[2]Fonte: WealthNavi, "Fundo ROBOPRO supera 100 bilhões de ienes em AUM," wealthnavi.com. Este sucesso está impulsionando iniciativas mais amplas de transformação digital em todo o setor, com as instituições tradicionais investindo fortemente em plataformas habilitadas por API que integram serviços bancários, de investimento e de assessoria. A parceria do SBI Shinsei Bank com a DeCurret e a Partior para oferecer depósitos tokenizados representa outra fronteira, permitindo liquidação em tempo real e transferências transfronteiriças de riqueza por meio de infraestrutura de blockchain. A evolução digital está ressoando particularmente entre clientes afluentes mais jovens, que representaram 34% dos novos relacionamentos de private banking em 2024, em comparação com 18% em 2020, de acordo com métricas internas das principais instituições.
Valorização do Mercado de Ações Impulsionando o Crescimento de Ativos Afluentes
Os mercados acionários do Japão atingiram máximas de várias décadas em 2024, com o Nikkei 225 superando 40.000 pontos e criando efeitos substanciais de riqueza entre os investidores afluentes. Esta alta aumentou os ativos investíveis entre indivíduos de alto patrimônio líquido em um estimado 28% ao ano, ampliando o mercado endereçável para serviços de private banking. As reformas de governança corporativa que exigem melhores retornos aos acionistas estão sustentando essa tendência, com as empresas da Bolsa de Valores de Tóquio aumentando o pagamento de dividendos em 15% ao ano desde 2022. A criação de riqueza está particularmente concentrada entre executivos e empreendedores com participações acionárias em empresas listadas, impulsionando a demanda por gestão de liquidez e estratégias de monetização fiscalmente eficientes. Os bancos de private banking estão respondendo com produtos especializados de colarinho de ações e derivativos estruturados que permitem aos clientes proteger posições concentradas enquanto mantêm a participação no potencial de alta, gerando renda de honorários de 75 a 125 pontos base ao ano sobre a exposição estruturada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ambiente de taxas de juros persistentemente baixas comprimindo as margens líquidas de juros | -1.9% | Nacional, afetando todas as instituições captadoras de depósitos | Longo prazo (≥ 4 anos) |
| Requisitos mais rígidos de capital Basileia III limitando o apetite por risco | -1.2% | Nacional, principais bancos principalmente afetados | Médio prazo (2 a 4 anos) |
| Intensificação da concorrência de bancos de private banking estrangeiros | -0.8% | Regiões de Kanto e Kansai, foco no segmento UHNW | Curto prazo (≤ 2 anos) |
| Hesitação cultural entre PMEs em terceirizar o planejamento de sucessão | -0.6% | Nacional, indústrias rurais e tradicionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ambiente de Baixas Taxas de Juros
A elevação da política do Banco do Japão para 0,1% em março de 2024 encerrou uma era de taxas negativas, mas as margens permanecem historicamente comprimidas[3]Fonte: Banco do Japão, "Declaração sobre Política Monetária," boj.or.jp. Este ambiente desafia particularmente os bancos de private banking regionais menores que carecem de escala em serviços de assessoria, com as margens líquidas de juros médias caindo para 0,85% em 2024, ante 1,2% em 2019 no setor. A restrição está impulsionando mudanças estratégicas em direção a honorários de gestão de riqueza, com as instituições líderes almejando índices de receita de honorários de 35 a 40% até 2030, em comparação com a média atual de 25%. Os fatores de conformidade regulatória sob a Lei de Instrumentos Financeiros e Câmbio exigem maior divulgação das estruturas de honorários, criando transparência que beneficia os clientes, mas pressiona as margens institucionais durante o período de transição.
Requisitos de Capital Basileia III
Os requisitos aprimorados de capital Basileia III, totalmente implementados no Japão até 2024, estão restringindo a capacidade dos bancos de private banking de estender linhas de crédito e produtos estruturados a clientes abastados. O quadro da Capacidade Total de Absorção de Perdas (TLAC) exige que os bancos de importância sistêmica mantenham índices de capital de 18% ou mais, reduzindo o capital disponível para atividades de empréstimo discricionário. Esta pressão regulatória afeta particularmente os produtos de private banking intensivos em crédito, como empréstimos garantidos por títulos e financiamento imobiliário, onde os cálculos de ativos ponderados pelo risco limitam o crescimento da carteira. As principais instituições estão respondendo por meio de parcerias com credores não bancários e companhias de seguros para fornecer soluções de crédito enquanto mantêm a conformidade regulatória, embora esses arranjos tipicamente reduzam a captura de honorários em 25 a 35% em comparação com o empréstimo direto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Serviços de Trust Sustentam a Liderança em Meio à Inovação Imobiliária
O Serviço de Trust deteve 23,89% do mercado de private banking do Japão em 2025, sustentado pelos complexos impostos de herança do país e uma cultura jurídica que favorece as estruturas de trust para a continuidade dos ativos. A integração da gestão de carteiras com a administração de trust melhorou a profundidade do relacionamento e a participação na carteira entre famílias multigeracionais. A Consultoria Imobiliária, embora respondendo por uma base menor, está projetada para registrar a CAGR mais rápida de 8,22%, à medida que a tokenização de propriedades metropolitanas e as ofertas vinculadas a REIT democratizam o acesso a ativos de primeira linha. O tamanho do mercado de private banking do Japão para mandatos com foco em imóveis está acelerando à medida que as plataformas de blockchain abrem oportunidades de propriedade fracionada para investidores afluentes de massa. O Serviço de Seguros, apoiado por vínculos de bancassurance, detém 17,62% da receita por meio de embalagens com proteção de capital populares entre idosos avessos ao risco. A Consultoria Fiscal se expande a uma CAGR de 8,05%, impulsionada pela complexidade financeira transfronteiriça à medida que as famílias abastadas diversificam carteiras no exterior.
A digitalização permeia cada linha de serviço. As pontes de API agora alimentam dados de contas de trust em painéis de carteiras, dando aos clientes uma visão única dos ativos. Os processos de assessoria de alto volume são automatizados, liberando capacidade para que os banqueiros se concentrem em estruturas complexas. O cenário regulatório permanece favorável: a Agência de Serviços Financeiros simplifica o licenciamento de bancos trust, enquanto as diretrizes de tokens de propriedade lançadas em 2024 esclarecem as responsabilidades de custódia. Como resultado, o mercado de private banking do Japão continua a migrar de silos de produtos transacionais para pacotes de serviços holísticos e habilitados digitalmente.


Por Aplicação: Mandatos Pessoais Preservam a Dominância
Os mandatos pessoais representaram 30,45% da participação do mercado de private banking do Japão em 2025, manifestando a cultura centrada em relacionamentos do Japão, na qual as famílias preferem a assessoria personalizada à gestão institucional coletiva. O crescimento a uma CAGR de 5,75% é impulsionado pela crescente demanda por serviços semelhantes a family office — agregação de carteiras, planejamento de filantropia e educação financeira para a próxima geração. Os mandatos empresariais, embora menores com uma participação de aproximadamente 7,85%, registram uma CAGR mais rápida de 6,05%, à medida que as empresas listadas terceirizam a gestão de remuneração de executivos e a administração de programas de participação acionária de funcionários (ESOP). As reformas de abertura digital de contas promulgadas em 2024 simplificam o processo de integração empresarial, fomentando novos fluxos de riqueza vinculados a empresas. Enquanto isso, surgem modelos híbridos — plataformas de propriedade de funcionários que facilitam aquisições alavancadas permitem que fundadores que saem o façam enquanto os funcionários acumulam riqueza, ampliando o escopo da assessoria.
A personalização continua sendo o campo de batalha competitivo nos mandatos pessoais. Os bancos implantam planejamento baseado em objetivos assistido por IA para traduzir eventos de vida — educação, aposentadoria, filantropia — em trajetórias de carteira. Para o segmento empresarial, os registros regulatórios, como relatórios de negociação com informações privilegiadas e obrigações de retenção de imposto na fonte, criam complexidade de conformidade que os bancos de private banking monetizam por meio de serviços administrativos especializados. Em última análise, o setor de private banking do Japão converge em torno de ofertas integradas que conectam a riqueza pessoal e corporativa, obscurecendo as linhas históricas de segmentação, mas preservando o serviço individualizado.
Por Nível de Riqueza do Cliente: Escala Afluente de Massa Encontra Velocidade de Alto Patrimônio Líquido
As famílias Afluentes de Massa responderam por 35,78% do mercado de private banking do Japão em 2025. Carteiras discricionárias padronizadas e ferramentas de assessoria robótica mantêm os custos de atendimento baixos, permitindo escalabilidade e receita recorrente estável. Por outro lado, os clientes de Alto Patrimônio Líquido se expandem a uma CAGR mais rápida de 6,95%, à medida que os eventos de liquidez do mercado acionário e as sucessões empresariais aumentam seus ativos investíveis. O tamanho do mercado de private banking do Japão para serviços UHNW permanece menor, mas rico em receitas, impulsionado pelo acesso complexo a private equity, oportunidades de co-investimento e crédito personalizado. Os quadros de conformidade sob a Lei de Prevenção à Lavagem de Dinheiro exigem maior diligência devida para contas UHNW, reforçando a necessidade de sistemas robustos de KYC que os grandes provedores já possuem.
Os bancos adotam um engajamento diferenciado por nível: fluxos de trabalho digitais em primeiro plano atendem segmentos afluentes de massa, enquanto gerentes de relacionamento dedicados lidam com clientes de alto nível cujas necessidades multidimensionais abrangem filantropia, financiamento de arte e planejamento global de patrimônio. A venda cruzada aprofunda-se — apólices de vida apoiadas por estruturas de trust protegem propriedades no exterior, e empréstimos garantidos por títulos financiam passivos fiscais sem liquidar ativos. No geral, a segmentação por nível de riqueza evolui em direção a níveis de experiência em vez de limites de ativos, com a literacia digital agora sendo um estratificador fundamental.
Análise Geográfica
Kansai manteve uma participação de 25,35% do mercado de private banking do Japão em 2025, ancorada por conglomerados tradicionais e dinastias manufatureiras afluentes em Osaka e Kobe. As agências de bancos trust historicamente integradas nas cadeias de suprimento de keiretsu continuam a canalizar a riqueza de fundadores corporativos para as divisões de private banking. O crescimento, no entanto, está se deslocando para o leste. Kanto deve garantir uma CAGR de 6,05% até 2031, com base no status de Tóquio como o segundo maior centro financeiro da Ásia e sua concentração de IPOs de tecnologia. Os eventos de liquidez de fundadores de unicórnios e os exercícios de opções de ações se traduzem em relacionamentos incrementais de private banking, especialmente entre clientes mais jovens que favorecem modelos de assessoria habilitados por API.
Chubu, apoiada pelo ecossistema automotivo de Nagoya, contribui com uma receita estável de 13,85%, com exportadores recorrendo a instrumentos de hedge e diversificação offshore em meio à volatilidade cambial. As regiões do norte — Hokkaido e Tohoku — se beneficiam do processo de integração digital que elimina a dependência de agências; clientes remotos agora podem executar instrumentos de trust sofisticados por meio de assinaturas eletrônicas validadas sob a Lei de Procedimentos Digitais de 2024. Chugoku e Shikoku retêm mandatos de sucessão de agronegócios de nicho e alta margem, mas a profundidade de mercado é pequena. Kyushu e Okinawa registram a CAGR mais rápida de 7,72%, graças aos incentivos governamentais para fábricas de semicondutores em torno de Kumamoto e à cena de startups de Fukuoka que gera nova riqueza. Os bancos regionais colaboram com os megabancos para disponibilizar plataformas de private banking sob marca branca, unindo o capital de relacionamento local com a escala de produtos.
Panorama regulatório
A atividade de banca privada no Japão está sob a supervisão da Financial Services Agency (FSA), com fiscalização e inspeções realizadas localmente pelos Local Finance Bureaus, e a conduta relacionada a valores mobiliários é supervisionada por meio da estrutura da Securities and Exchange Surveillance Commission. As regras centrais que moldam o desenho e a distribuição de produtos abrangem o Banking Act, o Financial Instruments and Exchange Act (FIEA) para serviços de investimento e consultoria, e o Trust Business Act para estruturas de custódia e patrimônio, tornando o alinhamento regulatório um diferencial fundamental para bancos fiduciários e híbridos de corretagem-banco.
A regulamentação recente reforçou os requisitos operacionais ao mesmo tempo que ampliou as formas de prestação de serviços. As Diretrizes da FSA para a Prevenção à Lavagem de Dinheiro e ao Financiamento do Terrorismo foram atualizadas em março de 2026, fortalecendo controles baseados em risco relevantes para o onboarding de clientes UHNW, diversificação transfronteiriça e arranjos fiduciários complexos. Órgãos autorregulatórios também influenciam as práticas de mercado, incluindo a Japanese Bankers Association e a Japan Investment Management Association, formada em abril de 2026 por meio da consolidação de associações preexistentes. Essa coordenação afeta a governança de produtos e as parcerias de distribuição entre instituições.
Análise da cadeia de valor
A cadeia de valor da banca privada no Japão começa com a aquisição de clientes e a gestão de relacionamento, avançando para a consultoria e a construção de portfólio realizadas por meio de plataformas bancárias, de bancos fiduciários e de corretoras de valores. Em seguida, abrange execução, custódia, relatórios e atendimento contínuo. As capacidades de banca fiduciária, incluindo planejamento patrimonial, estruturação de herança, administração fiduciária e custódia, permanecem como insumos centrais, enquanto a corretagem de valores mobiliários e a gestão de ativos fornecem produtos líquidos, acesso a alternativos e mandatos discricionários que sustentam a receita recorrente de taxas.
Modelos operacionais baseados em parcerias são uma característica definidora de como as capacidades são reunidas. A estrutura de aliança entre Morgan Stanley e MUFG sustenta uma plataforma combinada de valores mobiliários e gestão de patrimônio, e a parceria do Sumitomo Mitsui Trust Group com a UBS por meio da UBS SuMi TRUST Wealth Management combina acesso global a produtos com infraestrutura fiduciária doméstica. No âmbito operacional, reformas em vigor a partir de maio de 2025 permitiram que gestoras de investimento terceirizassem processos de middle- e back-office para provedores de serviços aprovados, deslocando mais operações de processamento, dados e fluxos pós-negociação para fornecedores especializados e aumentando a participação da base de custos de serviço ponta a ponta vinculada à integração, controles e supervisão.
Cenário Competitivo
O mercado de private banking do Japão é caracterizado por uma estrutura oligopolística, com as cinco maiores empresas dominando as receitas gerais. O Mitsubishi UFJ Morgan Stanley Private Banking ocupa a posição de liderança, beneficiando-se de sua estratégia de marca dual que combina acesso internacional a produtos com forte financiamento por depósitos domésticos. O Sumitomo Mitsui Trust vem em seguida, capitalizando em suas extensas operações de trust e sua longa reputação de expertise fiduciária. O Mizuho Private Wealth segue com um modelo de serviço abrangente que integra banco de investimento e gestão de riqueza. Abaixo desses megabancos, empresas regionais como Nomura e Daiwa estão criando modelos de multi-family office, enquanto bancos internacionais como UBS, HSBC e Credit Suisse expandem suas operações em Tóquio para atender clientes ultra-ricos que buscam diversificação global.
A diferenciação estratégica no cenário de private banking do Japão depende cada vez mais da inovação digital e do planejamento de riqueza intergeracional. A aquisição da WealthNavi pela MUFG representa uma escolha deliberada de acelerar as capacidades digitais por meio de aquisição, em vez de desenvolvimento interno. O Sumitomo Mitsui Trust está pilotando ferramentas baseadas em IA para simular cenários de imposto de herança, aprofundando os relacionamentos com clientes entre gerações. A UBS, por sua vez, aproveita sua plataforma global de arquitetura aberta para distribuir investimentos alternativos que não são facilmente acessíveis por meio de provedores domésticos. As instituições domésticas também estão expandindo carteiras com foco em ESG e serviços de assessoria filantrópica para se alinhar aos valores dos herdeiros mais jovens, com o objetivo de reter a riqueza familiar entre gerações.
Embora os bancos estrangeiros continuem a expandir sua presença, a concorrência permanece concentrada no segmento de patrimônio líquido ultra-elevado, onde as necessidades transfronteiriças são mais pronunciadas. No espaço mais amplo de afluentes de massa, a familiaridade cultural e a fluência linguística ainda conferem aos bancos locais uma vantagem competitiva. No entanto, a ascensão das APIs de open banking está começando a desmantelar os canais de distribuição tradicionais, capacitando as plataformas de fintech a competir em transparência de preços e acessibilidade. Nos próximos anos, a escala operacional, a prontidão regulatória e o engajamento de clientes orientado por dados separarão os líderes dos retardatários. As empresas que não conseguirem evoluir correm o risco de redução das margens de lucro e eventual perda de clientes em um cenário cada vez mais competitivo.
Líderes do Setor de Private Banking do Japão
Mitsubishi UFJ Morgan Stanley PB
Sumitomo Mitsui Trust Bank
Mizuho Private Wealth Management
Nomura Holdings
Daiwa Securities Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Sucessão, estruturação fiduciária e planejamento fiscal são as áreas de maior complexidade em que bancos privados diferenciados podem ampliar a participação na carteira do cliente, apoiadas pela grande transferência intergeracional de riqueza no Japão e pela predominância contínua dos serviços fiduciários nas soluções para clientes (23,89% de participação em 2025). Há também oportunidades de produtos e consultoria ligadas à migração de ativos domiciliares orientada por investimentos. Com a expansão das reformas do NISA e do iDeCo, mais economias de varejo e de clientes afluentes estão migrando para investimentos administrados, o que aumenta a demanda por carteiras modelo, mandatos discricionários e relatórios consolidados que integram contas bancárias, de corretagem e fiduciárias.
Mudanças operacionais e de plataforma criam espaço adicional para parcerias e modelos modulares. A emenda ao FIEA de maio de 2025, que permite a delegação de operações de middle- e back-office a provedores de serviços de middle-office aprovados, permite que bancos privados e gestoras afiliadas ampliem ofertas de arquitetura aberta com modelos operacionais mais modulares. Isso favorece um onboarding mais rápido de estratégias externas e a distribuição de alternativos. O esforço do Japão para construir um polo de gestão de ativos oferece canais de engajamento mais claros para bancos privados e instituições estrangeiras que atendem clientes UHNW, incluindo o Program to Support Emerging Asset Managers, vinculado à FSA, que realizou 87 eventos em outubro de 2025, e a planejada Japan Weeks 2026 (2-30 de outubro de 2026), ambos aumentando a densidade de acesso a gestores e ampliando a colaboração transfronteiriça para plataformas de patrimônio sediadas no Japão.
Desenvolvimentos recentes do setor
- Junho de 2026: a Mitsubishi UFJ Morgan Stanley Securities pretende aumentar os ativos de patrimônio de varejo sob gestão em 10 trilhões de yenes. A iniciativa acelera a concorrência no espaço de banca privada do Japão e desloca a ênfase para a gestão discricionária de patrimônio.
- Março de 2026: a Mizuho Trust and Banking forma uma aliança de capital e negócios com a TRI Investment Management, adquirindo uma participação de 14%. A colaboração fortalece o acesso a imóveis no exterior para clientes de banca privada e amplia o conjunto de produtos transfronteiriços.
- Junho de 2025: o Sumitomo Mitsui Financial Group e a SBI Holdings planejam lançar uma joint venture de gestão de patrimônio, com meta de 10 trilhões de yenes em AUM em cinco anos. A joint venture cria uma plataforma de banca privada de grande escala para ampliar os ativos sob gestão e competir com os megabancos domésticos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este relatório, o mercado é definido como a receita anual obtida com serviços de banca privada prestados a clientes de alto patrimônio (HNW) e altíssimo patrimônio (UHNW) no Japão, abrangendo consultoria, gestão de investimentos e soluções de patrimônio relacionadas, tipicamente baseadas em taxas.
Exclusões de escopo: esta mensuração exclui a banca de varejo em massa, serviços puramente de banca corporativa e receitas de atividades de tesouraria ou negociação proprietária que não envolvem contato direto com o cliente.
Visão geral da segmentação
- Por Tipo
- Serviço de Gestão de Ativos
- Serviço de Seguros
- Serviço de Trust
- Consultoria Fiscal
- Consultoria Imobiliária
- Por Aplicação
- Pessoal
- Empresarial
- Por Nível de Riqueza do Cliente
- Afluente de Massa
- Alto Patrimônio Líquido
- Patrimônio Líquido Ultra-Elevado
- Por Região
- Kanto
- Kansai
- Chubu
- Hokkaido e Tohoku
- Chugoku e Shikoku
- Kyushu e Okinawa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabeleceu a estrutura básica do modelo e ajudou a ancorar o conjunto de clientes e as premissas macroeconômicas. Consultamos estatísticas públicas e publicações de órgãos supervisores, como o Bank of Japan, a Japan Financial Services Agency (FSA), indicadores financeiros da OCDE e conjuntos de dados do FMI, para compreender taxas, padrões de poupança e condições de mercado que influenciam os pools de taxas.
Também utilizamos fontes como comunicados da Japan Securities Dealers Association, estatísticas de bolsas e fundos, e pesquisas financeiras revisadas por pares selecionadas para verificar a penetração de produtos e o comportamento dos investidores. Relatórios anuais de empresas, apresentações a investidores e transcrições de resultados foram usados para mapear o mix de serviços e a lógica de taxas, enquanto assinaturas pagas aprovadas apoiaram dados financeiros de empresas, cobertura de patentes para ferramentas de consultoria digital e notícias e registros relevantes para confirmar a cronologia dos eventos. As fontes documentais citadas acima são ilustrativas e não exaustivas, pois analisamos documentos e conjuntos de dados públicos adicionais para coleta, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para validar o que impulsiona a receita da banca privada no Japão, incluindo as tabelas de taxas típicas, o mix entre discricionário e consultivo, e como a demanda por produtos varia com a volatilidade do mercado. Conversamos com líderes de relacionamento, especialistas em produtos e partes interessadas de operações ou conformidade, e a discussão abrangeu os principais centros financeiros e a cobertura regional de clientes para verificar cruzadamente as premissas documentais e fechar lacunas.
Essas informações foram então usadas para confirmar a receita implícita por cliente e alinhar o modelo às práticas atuais de precificação e prestação de serviços.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 12% |
| Nível médio: 48% | Líderes funcionais/de unidade: 38% |
| Empresas menores: 15% | Gerentes: 50% |
Dimensionamento de Mercado e Previsão
O dimensionamento começou com uma construção top-down, na qual o conjunto de demanda do Japão foi reconstruído usando sinais de riqueza investível e penetração de serviços, sendo então traduzido em receita usando taxas típicas e mix de produtos. Para manter os números embasados, os resultados foram corroborados com aproximações bottom-up seletivas, como rendimentos amostrados de receita em relação ao AUM extraídos de divulgações públicas, verificações de canal sobre volumes de onboarding de clientes e verificações de sanidade sobre a receita implícita por gestor de relacionamento.
As principais entradas que moldaram o modelo incluíram a quantidade e o crescimento dos conjuntos de clientes HNWI e UHNW, tendências de ativos investíveis, adoção de mandatos discricionários, faixas de taxas por tipo de serviço, e mudanças no mix de produtos entre caixa, fundos, produtos estruturados e alternativos. Quando um dado direto não estava disponível, uma proxy foi usada (por exemplo, mapear fluxos de fundos públicos e movimentos do mercado de ações em um fator razoável de variação de AUM), seguida por validação por meio de entrevistas.
A previsão foi feita usando análise de cenários apoiada por expectativas em nível de variável coletadas de especialistas primários, e então ajustada para gatilhos conhecidos, como mudanças na trajetória das taxas de juros, mudanças no apetite ao risco e orientações regulatórias que afetam a adequação e as práticas de consultoria. A previsão final foi revisada para garantir que as movimentações ano a ano correspondessem a sinais de mercado observáveis, e não apenas a cálculos matemáticos suavizados.
Validação de Dados e Ciclo de Atualização
A validação foi realizada por meio de verificações repetidas de variância entre sinais independentes, comparando as receitas modeladas com rendimentos de taxas implícitos, tendências reportadas de negócios de patrimônio e indicadores macroeconômicos que normalmente movem os ativos investíveis no Japão. Valores discrepantes foram investigados, premissas foram revisadas e lacunas específicas foram levadas de volta aos respondentes quando o modelo e os sinais de mercado não se alinhavam.
Antes da aprovação final, o trabalho passou por revisões internas em múltiplas etapas para garantir que cálculos, unidades e mapeamento de anos fossem consistentes em todo o modelo. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como mudanças regulatórias importantes ou movimentos bruscos de mercado que podem alterar o AUM e a realização de taxas. Uma última revisão pré-entrega é concluída para garantir que os dados mais recentes estejam refletidos na versão publicada.
Comparação do Dimensionamento do Mercado de Banca Privada do Japão da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a banca privada no Japão frequentemente diferem porque a lógica de receita subjacente não é a mesma entre os estudos, e o momento da conversão cambial e dos cortes de dados de mercado pode alterar o resultado mesmo quando a direção do crescimento é semelhante. As diferenças também surgem de as estimativas estarem vinculadas à receita de taxas realizada ou serem inferidas a partir do AUM com premissas amplas de taxas.
Quando a cadência de atualização é mais lenta, mudanças nas taxas e no mix de produtos podem ser perdidas por um ciclo completo, o que pode desviar o valor de mercado do que clientes e consultores reportam no ano atual. Ao reverificar o momento da conversão de yenes para USD em torno do ano-base e reconciliar as faixas de rendimento de taxas com divulgações recentes e feedback de entrevistas, a Mordor Intelligence mantém o dimensionamento alinhado à precificação atual e ao mix de serviços que impulsionam as receitas reais da banca privada no Japão.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 7,96 bilhões (2025) | |
| Editora de Pesquisa do Setor A | USD 30,20 bilhões (2025) | Provavelmente trata o mercado como um tamanho de oportunidade vinculado ao AUM ou como um pool mais amplo de receita de gestão de patrimônio, e então aplica uma taxa generalizada, o que pode inflar as receitas exclusivas de banca privada no Japão. |
| Editora de Pesquisa Especializada B | USD 29,00 bilhões (2024) | Pode incluir serviços adjacentes, como riqueza de clientes de massa afluente e receitas de corretagem, e também pode depender de premissas antigas de preços e mix de serviços que não são retestadas em relação às realidades atuais de mandatos consultivos e discricionários. |
A tabela indica que o escopo e o método de tradução da receita são as principais razões pelas quais os valores publicados variam. Nosso modelo permanece mais próximo da receita de taxas que pode ser rastreada até a atividade de atendimento ao cliente, e é verificado em relação a sinais de rendimento e mix, tornando a estimativa repetível e mais fácil de auditar ano após ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de private banking do Japão em 2026?
O tamanho do mercado de private banking do Japão é de USD 8,78 bilhões em 2026, com previsão de crescimento a uma CAGR de 10,26% para USD 14,3 bilhões até 2031.
Qual tipo de serviço lidera atualmente a receita de private banking?
O Serviço de Trust lidera com uma participação de 23,89% em 2025, sustentado pela demanda por estruturas de herança e fiduciárias.
Qual nível de riqueza de cliente está se expandindo mais rapidamente?
Os clientes de Alto Patrimônio Líquido apresentam o maior crescimento, projetado em uma CAGR de 6,95% até 2031, à medida que os eventos de liquidez de ações aumentam.
Qual região deve apresentar o crescimento mais forte?
A região de Kanto está projetada para registrar uma CAGR de 6,05%, graças à criação de riqueza impulsionada pela tecnologia em Tóquio e à densidade de serviços financeiros.
Como os bancos estão contrariando as baixas margens de juros?
As instituições se voltam para renda baseada em honorários — mandatos discricionários, assessoria imobiliária e serviços de ativos digitais — para compensar as margens líquidas de juros comprimidas.
Quais tendências digitais estão moldando o private banking no Japão?
A agregação habilitada por API, as carteiras de assessoria robótica e os depósitos tokenizados estão redefinindo a experiência do cliente e ampliando o acesso a produtos sofisticados.
Página atualizada pela última vez em:



