
Tamanho e Participação do Mercado de Empréstimos com Garantia Imobiliária dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
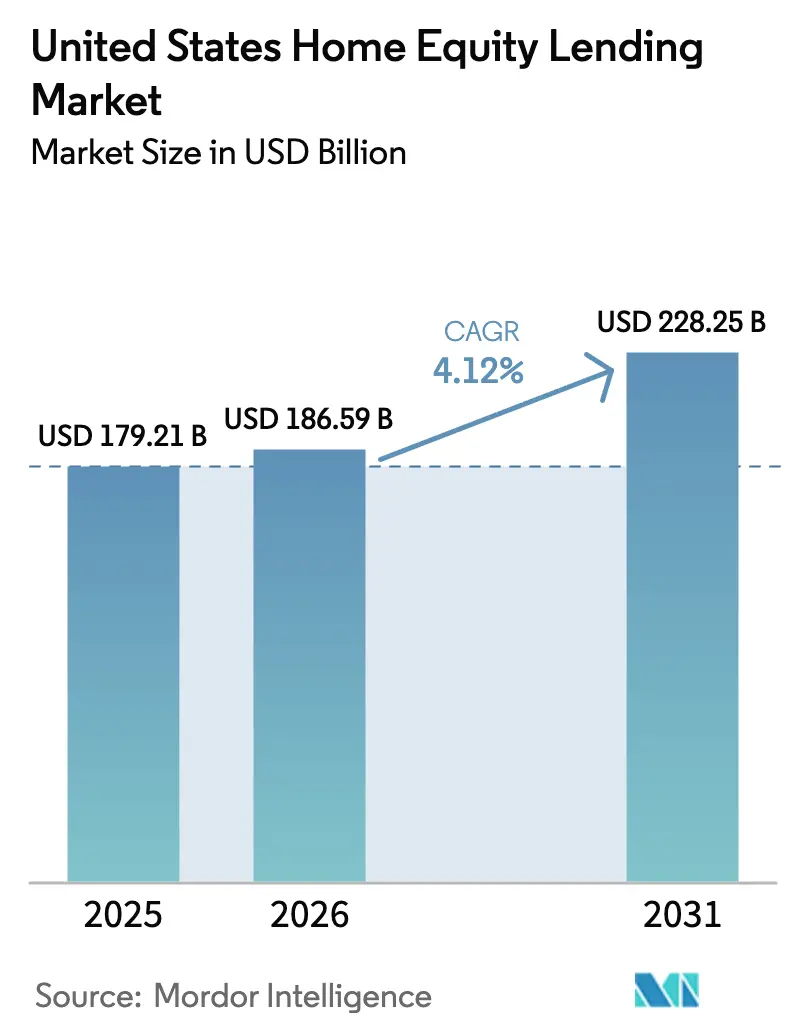
| Tamanho do mercado no ano base (2025) | 179.21 Bilhões de dólares |
| Tamanho do Mercado (2026) | 186.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 228.25 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.12 % |
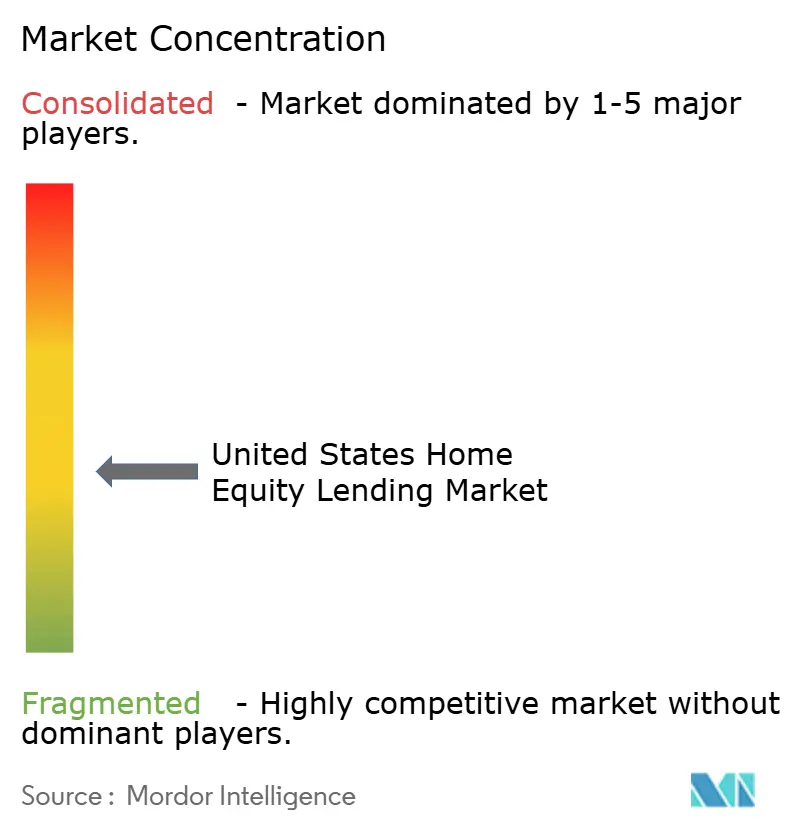
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Empréstimos com Garantia Imobiliária dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de empréstimos com garantia imobiliária dos Estados Unidos foi avaliado em USD 179,21 bilhões em 2025 e estima-se que cresça de USD 186,59 bilhões em 2026 para atingir USD 228,25 bilhões até 2031, a um CAGR de 4,12% durante o período de previsão (2026-2031). Essa trajetória de crescimento está alinhada com um conjunto recorde de patrimônio imobiliário líquido disponível em 2024 e uma queda acentuada no refinanciamento de primeira garantia, levando as famílias a favorecer soluções de segunda garantia que mantêm intactas as suas hipotecas originais de baixa taxa. Os substanciais gastos com reformas proporcionam um motor de demanda contínuo para os empréstimos lastreados em patrimônio imobiliário. As plataformas de originação digital e de fechamento eletrônico, capazes de conceder aprovações em minutos e liberar recursos em dias, estão reduzindo os custos de originação e ampliando o alcance ao consumidor, enquanto um mercado secundário em expansão para empréstimos de parcela fixa de segunda garantia impulsiona a liquidez dos credores. O escrutínio regulatório do Departamento de Proteção Financeira do Consumidor (CFPB) sobre as estruturas de taxas, aliado aos novos limites da HOEPA estabelecidos no Registro Federal em vigor a partir de 2025, está elevando os requisitos de conformidade, mas também esclarecendo o ambiente operacional. Em geral, o mercado de empréstimos com garantia imobiliária dos Estados Unidos está posicionado para um avanço disciplinado, mas sustentado, à medida que bancos, cooperativas de crédito e fintechs refinam as ofertas de segunda garantia, aprimoram os controles de risco e aproveitam o apetite dos investidores por títulos lastreados em patrimônio imobiliário.
Principais Conclusões do Relatório
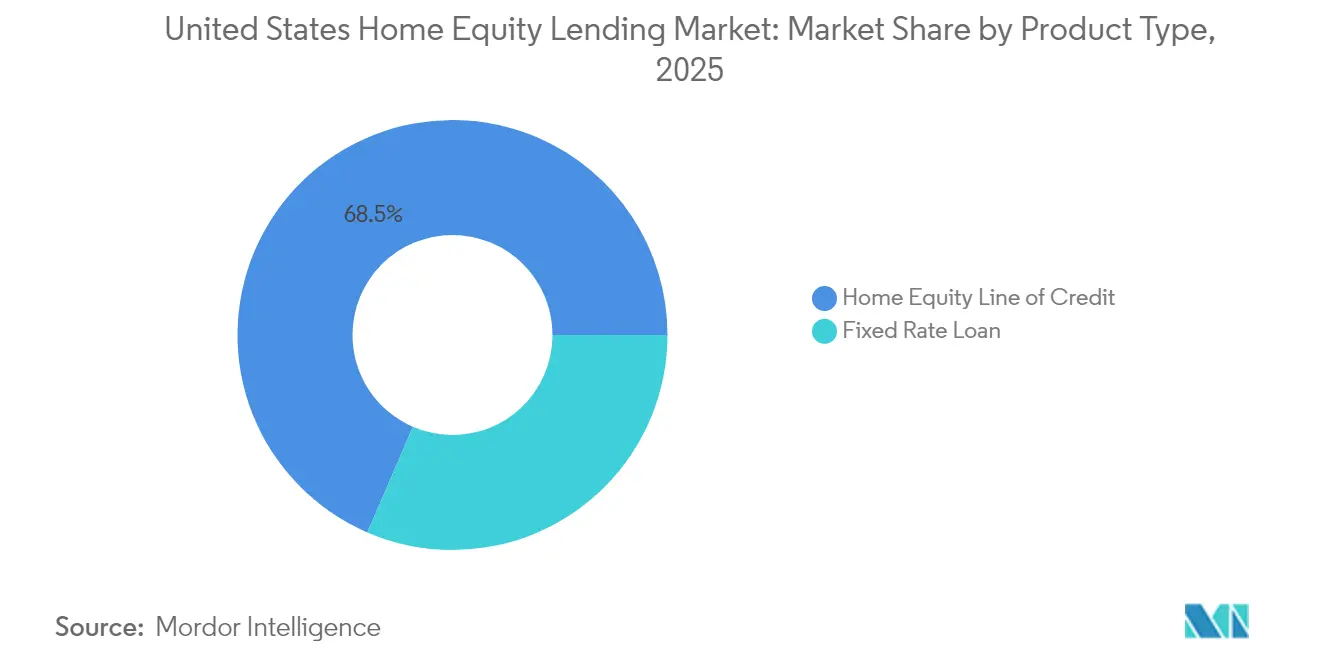
- Por tipo de produto, as Linhas de Crédito com Garantia Imobiliária (HELOCs) detinham 68,52% da participação do mercado de empréstimos com garantia imobiliária dos Estados Unidos em 2025 e deverão registrar a maior expansão a um CAGR de 5,34% até 2031.
- Por fornecedor, os bancos detinham 70,62% do tamanho do mercado de empréstimos com garantia imobiliária dos Estados Unidos em 2025, enquanto o segmento Outros (fintechs, corretores e credores especializados) tem previsão de registrar um CAGR de 8,35% até 2031.
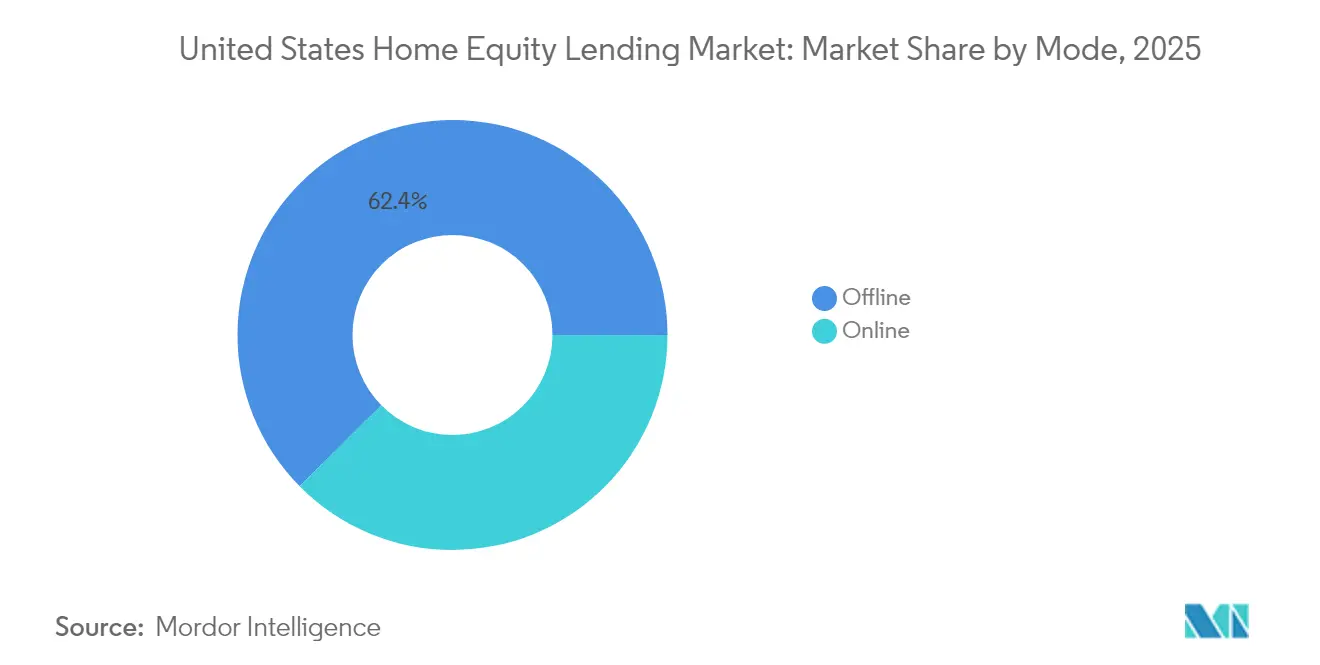
- Por modalidade, os canais offline retiveram 62,41% da participação no mercado de empréstimos com garantia imobiliária dos Estados Unidos em 2025, mas as plataformas online deverão se expandir a um CAGR de 8,74% ao longo do horizonte de previsão.
- O mercado de empréstimos com garantia imobiliária dos Estados Unidos é moderadamente fragmentado. Os principais participantes do mercado incluem Bank of America, JP Morgan Chase, Wells Fargo e U.S Bank.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Empréstimos com Garantia Imobiliária dos Estados Unidos
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Conjuntos de patrimônio imobiliário líquido disponível em níveis recordes | +1.8% | Nacional, concentrado em metrópoles de alto valor | Longo prazo (≥ 4 anos) |
| Boom pós-pandemia de melhoria habitacional | +1.2% | Nacional, liderado por bairros suburbanos | Médio prazo (2-4 anos) |
| Queda nas taxas introdutórias de HELOC desde 2024 | +0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Plataformas de originação digital e de fechamento eletrônico | +0.7% | Nacional, adoção antecipada em estados com vocação tecnológica | Médio prazo (2-4 anos) |
| Demanda do mercado secundário por empréstimos de parcela fixa de segunda garantia | +0.5% | Nacional, com concentração de investidores institucionais | Longo prazo (≥ 4 anos) |
| Expansão das cooperativas de crédito para empréstimos com garantia imobiliária para substituir a receita de refinanciamento | +0.4% | Regional, concentrado em regiões de predominância de cooperativas de crédito | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Conjuntos de Patrimônio Imobiliário Líquido Disponível em Níveis Recordes
Um montante sem precedentes de USD 11,5 trilhões em patrimônio imobiliário líquido disponível está registrado nos balanços patrimoniais das famílias, mas apenas 0,41% foi acessado no primeiro trimestre de 2025[1]ICE Mortgage Technology, "Relatório de Monitoramento de Hipotecas," icemortgagetechnology.com . Aproximadamente 60% dos detentores de hipotecas possuem pelo menos USD 100.000 em patrimônio imobiliário, e a maioria desfruta de taxas de primeira hipoteca abaixo de 4%, gerando um perfil de crédito atraente para os credores. Bancos e cooperativas de crédito estão analisando carteiras de administração internas para identificar prospectos de segunda garantia, auxiliados por modelos de dados que combinam análises de valor de propriedade com parâmetros de risco do tomador. Como apenas 23% dos tomadores retornam para refinanciamentos com saque de caixa, as linhas de patrimônio imobiliário e os empréstimos de parcela fixa de segunda garantia representam a principal via de liquidez. Com as famílias apresentando em média USD 212.000 em patrimônio imobiliário líquido disponível, esse reservatório continua sendo o combustível principal para o mercado de empréstimos com garantia imobiliária dos Estados Unidos.
Boom Pós-Pandemia de Melhoria Habitacional
Os gastos anuais com reformas se estabilizaram próximos a USD 600 bilhões, ainda 50% acima dos padrões pré-pandemia. Os gastos elevados refletem a idade mediana de 44 anos do parque habitacional dos EUA, as necessidades de reparo de desastres climáticos que excedem USD 49 bilhões, e a preferência dos proprietários por reformar em vez de realocar num ambiente de baixo estoque. Aproximadamente 45% dos tomadores de empréstimos com garantia imobiliária citam o financiamento de reformas como principal finalidade, e as reformas de eficiência energética acrescentam mais impulso à medida que os incentivos fiscais federais elevam os cálculos de retorno sobre o investimento. Fatores demográficos — particularmente a crescente participação de proprietários mais velhos e tomadores racialmente mais diversos — ampliam a base endereçável. Em conjunto, essas dinâmicas garantem um impulso de médio prazo para o mercado de empréstimos com garantia imobiliária dos Estados Unidos.
Queda nas Taxas Introdutórias de HELOC desde 2024
O ciclo da taxa básica de juros reduziu as taxas variáveis de HELOC para abaixo de 7,5%, e o consenso do mercado antecipa uma faixa de 6% médio à medida que o Federal Reserve afrouxar em 2025[2]Federal Reserve, "Comunicado Estatístico H.15 do Conselho de Governadores," federalreserve.gov. Níveis de cupom mais baixos reduziram o pagamento típico sobre um saldo de USD 50.000, ampliando a acessibilidade para famílias de renda média e tornando os casos de uso de consolidação de dívidas mais atraentes em relação aos saldos rotativos de cartão de crédito. Os credores aguçam as vantagens competitivas ao dispensar taxas de originação e oferecer margens promocionais sobre a taxa básica para acelerar a captura de participação de mercado. A sensibilidade às taxas amplifica a demanda por empréstimos no curto prazo, dando aos tomadores um incentivo para agir antes da próxima mudança de ciclo, reforçando assim o crescimento de curto prazo no mercado de empréstimos com garantia imobiliária dos Estados Unidos.
Plataformas de Originação Digital e de Fechamento Eletrônico
A subscrição automatizada, a verificação de renda em tempo real e a indexação de ônus baseada em blockchain permitem que algumas fintechs concedam aprovações em menos de cinco minutos e liberem recursos em até cinco dias. A Figure Technologies, por exemplo, utiliza algoritmos proprietários e registros de garantias tokenizados para escalar as originações e reduzir os custos de processamento por empréstimo em centenas de dólares. O conjunto Encompass eClose da ICE Mortgage Technology integra pedidos de documentos, colaboração com o tomador e fluxos de trabalho de liquidação, reduzindo os prazos de ciclo e aumentando a conversão. Embora 54% dos proprietários ainda expressem preocupações com a segurança cibernética, a adoção está crescendo rapidamente entre os grupos com nativos digitais, posicionando a capacidade tecnológica como um diferenciador decisivo em todo o mercado de empréstimos com garantia imobiliária dos Estados Unidos.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escrutínio do CFPB e limitação de taxas em nível estadual | −0.8% | Nacional com variações estaduais | Médio prazo (2-4 anos) |
| Aumento das pressões de impostos sobre a propriedade e seguros | −0.5% | Estados de alta tributação e costeiros | Longo prazo (≥ 4 anos) |
| Volatilidade das taxas amortecendo o apetite dos tomadores | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Riscos de fraude cibernética em portais digitais de HELOC | -0.3% | Nacional, com maior impacto em mercados com predominância digital | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escrutínio do CFPB e Limitação de Taxas em Nível Estadual
As emendas de 2025 do CFPB ao Regulamento Z elevam os limites de cobertura da HOEPA para USD 26.968 no tamanho total do empréstimo e USD 1.348 em pontos e taxas, sujeitando mais produtos a camadas adicionais de conformidade. O Texas, por sua vez, mantém limites rigorosos nos termos do Artigo XVI, Seção 50 de sua constituição estadual, limitando as estruturas de taxas e os termos permitidos. Os credores devem reforçar os processos de governança, auditoria e divulgação, o que adiciona custos fixos que escalam com menos facilidade para originadores menores[3]Secretaria de Estado do Texas, "Constituição do Texas, Artigo XVI, Seção 50," texas.gov. Embora as regras visem proteger os consumidores, a compressão de margens resultante pode restringir o ritmo de crescimento do mercado de empréstimos com garantia imobiliária dos Estados Unidos. Isso também poderia acelerar a consolidação do mercado, à medida que credores menores lutam para absorver os crescentes custos de conformidade e sobrecarga operacional.
Aumento das Pressões de Impostos sobre a Propriedade e Seguros
O aumento das cobranças de impostos sobre a propriedade e dos prêmios de seguro, especialmente nos mercados costeiros sujeitos a desastres, corrói o patrimônio imobiliário disponível ao aumentar os custos obrigatórios de manutenção. Quando as obrigações de depósito em garantia sobem, as relações dívida-renda do passivo aumentam, limitando a elegibilidade para o tamanho do empréstimo e suprimindo os volumes de saque. Flórida, Louisiana e Califórnia exibem os maiores saltos nas taxas de seguro, enquanto os estados do Nordeste mostram um acentuado crescimento nas contas de impostos. Com o tempo, essas pressões de custo reduzem o patrimônio imobiliário que os tomadores podem acessar prudentemente, subtraindo pontos-base incrementais da expansão de longo prazo do mercado de empréstimos com garantia imobiliária dos Estados Unidos. Os credores também podem enfrentar maiores preocupações com o estratificamento de risco, à medida que o aumento das obrigações não relacionadas a empréstimos dilui a capacidade de reembolso do tomador, mesmo quando as pontuações de crédito permanecem estáveis. Essa dinâmica força uma subscrição mais rigorosa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: HELOCs Impulsionam a Evolução do Mercado
As Linhas de Crédito com Garantia Imobiliária (HELOCs) detinham 68,52% da participação do mercado de empréstimos com garantia imobiliária dos Estados Unidos em 2025 e liderarão o crescimento do setor com um CAGR de 5,34% até 2031. Essa estrutura rotativa e flexível permite que os tomadores saques e reembolsos sob demanda, beneficiando-se de reajustes de taxa variável que historicamente acompanham os movimentos descendentes da taxa básica, ampliando assim a utilização em ciclos de flexibilização. Os empréstimos com garantia imobiliária a taxa fixa permanecem uma opção estratégica para clientes que priorizam a previsibilidade de pagamento em necessidades de soma global, como gastos com mensalidades ou grandes reformas, preservando uma fatia minoritária significativa do tamanho do mercado de empréstimos com garantia imobiliária dos Estados Unidos.
O momentum da securitização acrescenta nova liquidez: em 2025, a Angel Oak trouxe ao mercado a primeira securitização de HELOC de referência, validando o apetite dos investidores e sinalizando um canal secundário maduro para emissores não bancários. As taxas médias de utilização agora excedem 90%, com muitas famílias realizando saques substanciais na originação em vez de tratar as linhas como recursos de reserva. Essa mudança comportamental ressalta a crescente confiança dos tomadores na manutenção de dívidas a taxa variável e consolida o formato de HELOC como o pivô central do mercado de empréstimos com garantia imobiliária dos Estados Unidos.


Por Fornecedor: A Disrupção das Fintechs se Acelera
Os bancos capturam 70,62% do valor de 2025, alavancando o financiamento por depósitos e as redes de agências para estabelecer benchmarks de taxa e tarifa em todo o mercado de empréstimos com garantia imobiliária dos Estados Unidos. No entanto, os novos participantes centrados em tecnologia estão se expandindo a um CAGR de 8,35% até 2031, impulsionados por subscrição orientada por dados, verificação remota de identidade e marca direta ao consumidor. A Figure Technologies ultrapassou USD 10,4 bilhões em originações acumuladas enquanto busca um IPO de vários bilhões de dólares, sublinhando a visão otimista dos investidores sobre a escalabilidade das fintechs. Os credores tradicionais estão respondendo integrando APIs e modelos de pontuação de crédito baseados em IA à infraestrutura legada. No entanto, seus ciclos de inovação mais lentos e a inércia regulatória frequentemente limitam a adoção em larga escala, mantendo-os atrasados em relação à experiência do consumidor.
As cooperativas de crédito, historicamente dependentes de refinanciamentos de primeira hipoteca, estão realocando capital para carteiras de segunda garantia para compensar a desaceleração do refinanciamento. Instituições como a Valley Strong Credit Union originaram mais de USD 2 bilhões em empréstimos com garantia imobiliária por meio de parcerias de fintech com marca própria, ilustrando como os credores cooperativos combinam o relacionamento bancário com motores de fluxo de trabalho modernos. A lacuna competitiva está, portanto, se estreitando, e um ecossistema híbrido de credor-fintech está se tornando o modelo operacional padrão no setor de empréstimos com garantia imobiliária dos Estados Unidos. As cooperativas de crédito menores também estão formando consórcios para compartilhar custos de tecnologia e aprimorar as capacidades de subscrição por meio de plataformas de dados agrupados. Como resultado, os players regionais estão ganhando agilidade e escala sem sacrificar sua vantagem de engajamento local.
Por Modalidade: A Transformação Digital Remodela o Acesso
Os canais offline ainda responderam por 62,41% das originações de 2025, refletindo o conforto dos tomadores com consultas presenciais para transações financeiras complexas. Mesmo assim, as plataformas online têm previsão de crescer a um CAGR de 8,74%, pois a ingestão automatizada de documentos, a assinatura eletrônica integrada e a triagem de estipulações baseada em IA reduzem os prazos de ciclo. O conjunto Rocket Logic baseado em IA da Rocket Mortgage processa quase 1,5 milhão de documentos por mês e reduz as janelas de fechamento em 25%, comprovando as eficiências de escala alcançáveis por meio da sistematização. Além disso, as originações digitais frequentemente geram maior lucratividade por empréstimo devido à redução de despesas com pessoal e processamento. Essa vantagem de margem está levando até os credores tradicionais a reengenheirar as jornadas dos clientes em torno de fluxos de trabalho híbrido-digitais.
Os bancos comunitários e as cooperativas de crédito protegem seu nicho oferecendo modelos combinados que unem portais de autoatendimento com orientação de gerentes de empréstimos. Soluções como o Home Equity Express da Coviance, adotado por mais de 425 instituições locais, exemplificam como credores menores podem oferecer aprovações rápidas sem abrir mão do atendimento personalizado. À medida que a fluência digital aumenta entre os grupos demográficos, uma estratégia phygital — na qual os tomadores alternam perfeitamente entre interfaces online e aconselhamento humano — definirá o modelo de serviço ideal para o mercado de empréstimos com garantia imobiliária dos Estados Unidos. Essas instituições também estão investindo em sistemas digitais de CRM e suporte omnicanal para aprofundar o engajamento e as oportunidades de venda cruzada. A capacidade de combinar a gestão de relacionamento baseada em empatia com a eficiência habilitada pela tecnologia está se tornando um diferenciador central.
Análise Geográfica
A Califórnia e os estados do corredor Nordeste acumularam os maiores ganhos absolutos de patrimônio imobiliário em 2024, com Connecticut, Nova Jersey e Delaware liderando o crescimento mediano do patrimônio imobiliário após valorização sustentada das propriedades e estoque habitacional limitado. Embora esses mercados costeiros ostentem saldos significativos, os elevados impostos sobre a propriedade e os custos de seguro moderam a capacidade de endividamento. O Texas, governado pelos limites de taxas do Artigo XVI, Seção 50 e pelos rígidos tetos de relação empréstimo-valor, compele os credores a adaptar produtos dentro de diretrizes de conformidade mais estreitas, moderando assim a penetração em relação à demanda subjacente.
A Flórida e o Arizona demonstram forte impulso em razão da migração interna, das proteções favoráveis de domicílio e do crescimento de volume proveniente de aposentados que acessam patrimônio imobiliário para gastos com estilo de vida e despesas médicas. O Mountain West — Colorado, Utah e Nevada — beneficia-se de regulamentação favorável e contínuo influxo de empregos que sustenta a resiliência dos preços dos imóveis, atraindo empresas como a Splitero para ampliar as plataformas de compartilhamento de patrimônio imobiliário para esses territórios. No entanto, a suavização das tendências de preços em alguns municípios da Flórida e o aumento dos prêmios de seguro apresentam ventos contrários incipientes.
Os estados do Meio-Oeste e do Sudeste oferecem um quadro misto: os valores medianos dos imóveis são mais baixos, mas a forte densidade de cooperativas de crédito impulsiona os empréstimos baseados em relacionamento que apoiam o uso do patrimônio imobiliário para a manutenção adiada de um parque habitacional envelhecido. Os municípios rurais ficam para trás em infraestrutura de acesso digital, inibindo o volume de solicitações online, enquanto os centros urbanos aproveitam a penetração das fintechs para oferecer preços competitivos. Em conjunto, essas dinâmicas regionais garantem vetores de crescimento diversificados que sustentam a expansão nacional do mercado de empréstimos com garantia imobiliária dos Estados Unidos.
Panorama regulatório
O crédito com garantia de imóvel residencial nos Estados Unidos é regido principalmente pelo Truth in Lending Act (TILA) e pela Regulation Z (12 CFR Part 1026), incluindo requisitos específicos para planos de crédito com garantia de imóvel de linha aberta nos termos da Section 1026.40. O CFPB também exige que os credores forneçam a brochura ao consumidor aprovada pelo CFPB, What you should know about home equity lines of credit, como parte das divulgações de HELOC, o que padroniza a educação do mutuário nos fluxos de originação.
A atenção de supervisão deslocou-se das divulgações para a governança de avaliação e a cobertura de crédito de alto custo. Em junho de 2024, o CFPB e os reguladores bancários federais finalizaram a Interagency Automated Valuation Models (AVM) rule, adicionando padrões de controle de qualidade para AVMs usados em decisões de crédito com garantia de imóvel residencial. Em julho de 2024, os reguladores emitiram orientações interagências sobre Reconsiderations of Value (ROV) para tratar de viés de avaliação e fragilidades de avaliação. Separadamente, o CFPB publicou os ajustes anuais de limiares de 2026 em dezembro de 2025, definindo os gatilhos de alto custo da HOEPA em 27.592 USD (valor do empréstimo) e 1.380 USD (pontos e encargos), o que pode enquadrar mais produtos de segunda hipoteca em regras reforçadas de conformidade e de precificação.
Análise da cadeia de valor
A cadeia de valor começa com a aquisição de clientes (agências bancárias, centrais de atendimento, corretores e canais digitais diretos ao consumidor) e a recepção de solicitações, passando depois pela verificação de identidade e renda, avaliação do imóvel, subscrição e geração de propostas para HELOCs e segundas hipotecas de tipo fechado. A produção de conformidade e divulgação está incorporada em todo o processo: os requisitos da Regulation Z para planos de crédito com garantia de imóvel e divulgações hipotecárias moldam os conjuntos de documentos, os prazos e os recursos permitidos do plano, enquanto os limiares da HOEPA influenciam o desenho do produto e as estruturas de encargos.
Na etapa seguinte, os credores financiam e registram os empréstimos em balanço ou os distribuem por canais secundários, com plataformas de servicing gerindo saques, reembolsos e a gestão da linha para HELOCs. Os principais fornecedores e infraestruturas de suporte incluem birôs de crédito, provedores de verificação automatizada, agentes de liquidação e fechamento, parceiros de avaliação (incluindo provedores de AVM sujeitos à norma interagências de AVM de 2024) e plataformas de fechamento eletrônico ou de originação, como as soluções ICE Mortgage Technology referenciadas nas operações de mercado. Um gargalo recorrente é a escalabilidade operacional, em que transferências manuais, etapas desconectadas e tratamento inconsistente de exceções desaceleram os tempos de ciclo. Isso está levando os credores a adotar orquestração de fluxos de trabalho, tratamento automatizado de documentos e maior integração entre avaliação, subscrição e fechamento, para proteger margens ao mesmo tempo em que cumprem os requisitos regulatórios de controle.
Cenário Competitivo
O mercado de empréstimos com garantia imobiliária dos Estados Unidos apresenta concentração moderada. As grandes instituições de depósito — JPMorgan Chase, Wells Fargo e Bank of America — capitalizam as capacidades de venda cruzada, a visibilidade das agências e os depósitos de baixo custo para manter a liderança nas originações. O JPMorgan Chase, por exemplo, registrou mais de USD 1 bilhão em receita de empréstimos habitacionais no segundo trimestre de 2024, enquanto apresentava novos produtos de acesso ao patrimônio imobiliário alinhados com os canais de mobile banking.
Os inovadores em fintech intensificam a rivalidade ao combinar integração sem fricções com pipelines alternativos de securitização. A Figure Technologies aplica blockchain para automatizar o aperfeiçoamento de ônus e a liquidação com investidores, alcançando métricas de aprovação em cinco minutos que recalibram as expectativas dos clientes. A emissão pela Angel Oak, em 2025, de uma nota estruturada de HELOC autônoma diversificou as opções de saída no mercado secundário e validou o apetite entre os gestores de renda fixa por papéis não relacionados a agências, reduzindo assim os custos de capital para os originadores habilitados por tecnologia.
As fusões e aquisições estratégicas aceleram as economias de escala: a aquisição da Mr. Cooper pela Rocket Companies, num negócio totalmente em ações avaliado em USD 9,4 bilhões, uniu uma carteira combinada de administração superior a USD 2,1 trilhões, concedendo à entidade aproximadamente uma em cada seis hipotecas nos EUA. As pressões de consolidação levam os credores menores a buscar parcerias de marca própria ou a sair do segmento, enquanto as integrações verticais que combinam pesquisa imobiliária, corretagem e crédito sugerem um cenário futuro dominado por plataformas diversificadas e centradas em tecnologia que continuamente remodelam os contornos do mercado de empréstimos com garantia imobiliária dos Estados Unidos.
Líderes do Setor de Empréstimos com Garantia Imobiliária dos Estados Unidos
Bank of America
JPMorgan Chase
Wells Fargo
U.S. Bank
PNC Financial Services
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Novas estruturas de produto estão criando uma oportunidade de monetizar o valor patrimonial da casa além dos HELOCs tradicionais e das segundas hipotecas de taxa fixa, particularmente contratos de investimento em valor patrimonial residencial (HEI) e contratos do tipo participação em valorização compartilhada. O CFPB sinalizou os contratos de valor patrimonial residencial para monitoramento devido a termos complexos e divulgações não padronizadas, e vários estados começaram a aplicar estruturas semelhantes às hipotecárias. Isso cria espaço em branco para provedores capazes de operacionalizar, em escala, subscrição, divulgações e suporte ao consumidor compatíveis e específicos por estado. O Maine promulgou a LD 1901 (13 de abril de 2026) para regular acordos de valorização compartilhada sob seu Consumer Credit Code, e o Illinois implementou uma estrutura abrangente de HEI, em vigor desde 1º de junho de 2026, sob emendas ao Residential Mortgage License Act.
A modernização de tecnologia e processos também continua sendo uma palanca competitiva prática. A recepção digital mais rápida, a subscrição automatizada e os fluxos de trabalho de avaliação controlados podem ajudar a resolver restrições de throughput nas operações de crédito com garantia de imóvel residencial, ao mesmo tempo em que se alinham à governança de avaliação reforçada impulsionada pela norma de AVM de 2024 e pelas orientações de ROV de 2024. Ao mesmo tempo, a distribuição e a inovação no mercado de capitais estão se abrindo. Em 2025, a Angel Oak concluiu uma securitização independente de HELOC, e credores com dados robustos de originação e servicing podem usar canais de securitização para expandir a liquidez de produtos de segunda hipoteca. Grandes credores também estão ampliando financiamentos adjacentes vinculados a resultados habitacionais, incluindo a Wells Fargo combinando crédito hipotecário com financiamento a incorporadoras para construção de casas impressas em 3D por meio da ICON. Essa conexão liga a atividade de compra e construção a necessidades posteriores de acesso ao valor patrimonial, como renovações e financiamento de consolidação de dívidas.
Desenvolvimentos recentes do setor
- Julho de 2026: o Bank of America reportou 2,899 bilhões de USD em originações trimestrais de crédito com garantia de imóvel residencial no 2º trimestre de 2026, um aumento de 18% em relação ao trimestre anterior. Esse avanço destaca como as grandes instituições depositárias estão apostando ainda mais em empréstimos de segunda hipoteca como produto central de balanço, competindo em velocidade e retenção de clientes em relacionamentos existentes de depósito e servicing.
- Maio de 2026: a Wells Fargo anunciou um acordo para atuar como credora hipotecária preferencial para casas impressas em 3D construídas pela ICON, incluindo um crédito de 50 pontos-base para compradores qualificados e financiamento empresarial para incorporadoras que adquirirem impressoras ICON Titan 3D. Isso amplia o alcance do ecossistema de financiamento habitacional da Wells Fargo e conecta a atividade de construção e compra a futuras oportunidades de crédito com garantia de imóvel residencial, como renovações e melhorias.
- Maio de 2025: a Angel Oak concluiu a primeira securitização independente de HELOC, expandindo um canal dedicado de saída para colateral rotativo de valor patrimonial residencial. A transação fortaleceu as opções de liquidez no mercado secundário para credores e apoia o crescimento do produto ao melhorar a flexibilidade de financiamento além da retenção em balanço.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor do crédito com garantia de imóvel residencial emitido nos Estados Unidos, em que um proprietário toma empréstimo tendo como garantia o valor patrimonial acumulado do imóvel, por meio de um empréstimo de tipo fechado com garantia de imóvel residencial ou de uma linha de crédito rotativa, e o valor é acompanhado em USD.
Exclusões de abrangência: hipotecas reversas, hipotecas de compra em primeira posição e refinanciamentos com retirada de capital (cash-out) estão excluídos deste total de crédito com garantia de imóvel residencial.
Visão geral da segmentação
- Por Tipo de Produto
- Empréstimos a Taxa Fixa
- Linha de Crédito com Garantia Imobiliária
- Por Fornecedor
- Bancos
- Cooperativas de Crédito
- Instituições Financeiras Não Bancárias
- Outros (Fintechs, Corretores, etc.)
- Por Modalidade
- Online
- Offline
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com séries de dados públicos que nos ajudam a fixar as condições de crédito e o apetite por empréstimos. Consultamos fontes como o Federal Reserve (séries de Financial Accounts e FRED), o Consumer Financial Protection Bureau para atualizações regulatórias e orientações relacionadas a encargos, a Federal Housing Finance Agency para indicadores de preços de imóveis e do mercado hipotecário, e o US Census Bureau para publicações relacionadas à habitação e reformas que frequentemente se relacionam com a intenção de contração de crédito. Também revisamos leituras do mercado habitacional de fontes como a National Association of Realtors e o US Department of Housing and Urban Development para manter fundamentado o contexto de subscrição e acessibilidade.
No lado da oferta, revisamos divulgações de credores, como formulários 10-K, atualizações trimestrais, transcrições de teleconferências e apresentações a investidores, para entender o mix de produtos, o aperto ou a flexibilização da subscrição e as mudanças de canal em direção à originação digital. Assinaturas de notícias e dados financeiros foram usadas seletivamente para acompanhar mudanças de comportamento impulsionadas por taxas e eventos relevantes de política ou financiamento, e uma base de dados de patentes paga foi consultada para identificar temas persistentes em automação de subscrição e fluxos de servicing. Essas fontes não são exaustivas, e muitos outros documentos e conjuntos de dados públicos também foram consultados para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar sob pressão o que observamos em conjuntos de dados públicos, especialmente em relação a como os credores estão precificando, onde as aprovações estão se restringindo e como os mutuários estão escolhendo entre empréstimos com garantia de imóvel residencial e HELOCs. Conversamos com uma combinação de credores, intermediários e participantes focados em servicing, e depois usamos verificações de acompanhamento para confirmar hipóteses sobre estruturas de encargos, comportamento típico de saques e padrões de originação online versus offline nos EUA.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 13% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 27% |
| Participantes menores: 20% | Gerentes: 60% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down e bottom-up, em que um conjunto nacional de demanda é reconstruído e depois cruzado com verificações de realidade no nível dos credores. O lado top-down parte de sinais de atividade de crédito com garantia de imóvel residencial e os transforma em valor usando conversões consistentes com o mercado, e então os totais são alocados entre produtos e canais usando padrões de mix observados. Para manter o número prático, também o corroboramos com aproximações bottom-up seletivas, como divulgações amostradas de originação de credores, verificações de canal sobre os tamanhos típicos de operações, e divisões de mix de produtos, que são então usadas para ajustar valores atípicos.
Alguns insumos importam mais do que outros neste mercado, então focamos em variáveis que podem ser acompanhadas regularmente. Isso inclui o spread de taxa de juros entre primeiras hipotecas e segundas hipotecas, a disponibilidade de valor patrimonial do proprietário e os níveis de conforto com a relação empréstimo-valor, a preferência por HELOC versus segunda hipoteca de tipo fechado, a intensidade de retenção por refinanciamento (lock-in) e a intenção de contração de crédito relacionada a reformas. Quando o cenário parece pouco claro em um conjunto de dados, a lacuna é tratada por meio de retorno primário e suavização conservadora, de modo que o modelo final não reaja de forma exagerada a um único trimestre.
Para a previsão, usa-se análise de cenários, pois a demanda por crédito com garantia de imóvel residencial é altamente sensível a taxas e pode oscilar quando a rotatividade habitacional muda. Construímos um caso-base e depois ajustamos a trajetória com base em movimentos esperados de taxas, sinais de aperto de crédito e adoção de canais, e então verificamos a direção com o retorno das entrevistas para garantir que a curva de crescimento resultante permaneça realista.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, de modo que o tamanho final não seja determinado por uma única hipótese. Comparamos os totais modelados com mudanças observadas no mix de produtos, alterações no ambiente de taxas e comentários públicos de credores, e depois realizamos verificações de variância para identificar saltos que não correspondem às condições subjacentes de demanda. Onde aparecem anomalias, as hipóteses são revisadas e, se necessário, especialistas são recontatados para confirmar se ocorreu uma mudança estrutural ou se se trata de uma distorção de curto prazo.
Antes da publicação, o modelo e a narrativa passam por uma revisão de analista em múltiplas etapas, seguida de uma verificação final de consistência para garantir que definições, unidades e rótulos de ano correspondam entre os exibitivos. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças regulatórias importantes, movimentos acentuados de taxas ou uma mudança visível no comportamento dos mutuários.
Tamanho do mercado de crédito com garantia de imóvel residencial nos EUA segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para o crédito com garantia de imóvel residencial nos EUA frequentemente parecem diferentes porque a matemática subjacente nem sempre está contando a mesma coisa. As diferenças geralmente decorrem de a estimativa acompanhar originações versus saldos em aberto, de misturar ou não refinanciamentos com retirada de capital, e de como trata os limites de HELOC em comparação com os valores efetivamente sacados.
A tabela mostra uma dispersão perceptível, e, no modelo da Mordor Intelligence, o valor está vinculado ao valor de originação de empréstimos com garantia de imóvel residencial e HELOC nos EUA em USD para o ano indicado, em vez de usar limites totais de crédito disponível ou medidas de estoque de saldo em aberto que variam por razões além da nova concessão de crédito.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 179,21 bilhões de USD (2025) | |
| Provedor de Dados do Setor A | 311,00 bilhões de USD (2025) | Utiliza um total de atividade reportada mais amplo, que pode refletir formatos combinados de crédito com garantia de imóvel residencial e convenções de reporte, o que pode não se alinhar a uma definição de valor de originação e pode ser elevado pelo reporte de limites de HELOC. |
| Editora de Pesquisa B | 35,20 bilhões de USD (2025) | Aplica uma abrangência mais restrita de produtos e canais, que pode subestimar a emissão nacional quando coortes-chave de credores não estão totalmente representadas ou quando a atividade de HELOC é parcialmente excluída. |
Analisando os três valores em conjunto, o principal fator determinante é a escolha de definição, não erros aritméticos. Quando o valor de emissão é separado dos limites de crédito e das medidas de estoque em aberto, o total do mercado se torna mais fácil de reconciliar com as condições de taxas, o mix de produtos e os comentários dos credores, e pode ser reproduzido ano após ano com os mesmos insumos.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de empréstimos com garantia imobiliária dos Estados Unidos?
O mercado situou-se em USD 186,59 bilhões em 2026 e tem projeção de atingir USD 228,25 bilhões até 2031.
Com que velocidade se espera que o mercado de empréstimos com garantia imobiliária dos Estados Unidos cresça?
A taxa de crescimento anual composta (CAGR) prevista é de 4,12% entre 2026 e 2031.
Qual produto lidera o mercado de empréstimos com garantia imobiliária dos Estados Unidos?
Os HELOCs detinham 68,52% de participação de mercado em 2025 e deverão registrar o crescimento mais rápido até 2031.
Por que os proprietários estão escolhendo HELOCs em vez do refinanciamento?
Muitos tomadores preferem manter as taxas de primeira hipoteca abaixo de 4% enquanto acessam o patrimônio imobiliário por meio de linhas de segunda garantia que oferecem estruturas de saque flexíveis.
Página atualizada pela última vez em:



